
マーチャント決済市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
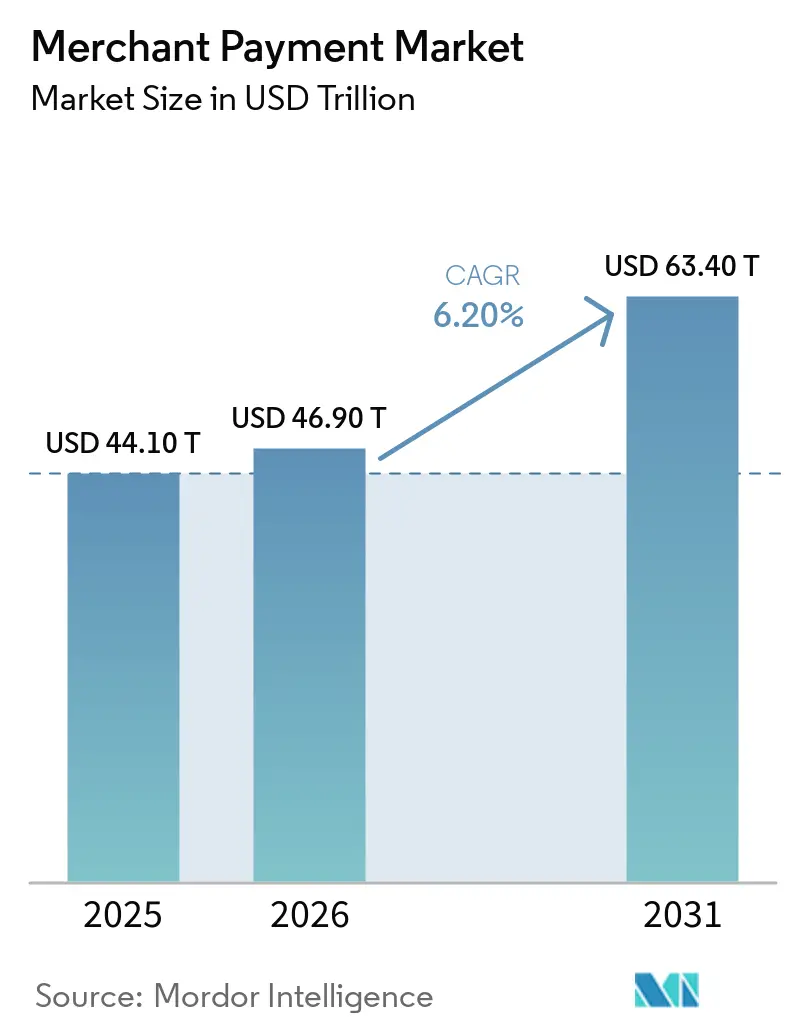
| 市場規模 (2026) | 46.90 兆米ドル |
| 市場規模 (2031) | 63.40 兆米ドル |
| 成長率 (2026 - 2031) | 6.20 % |
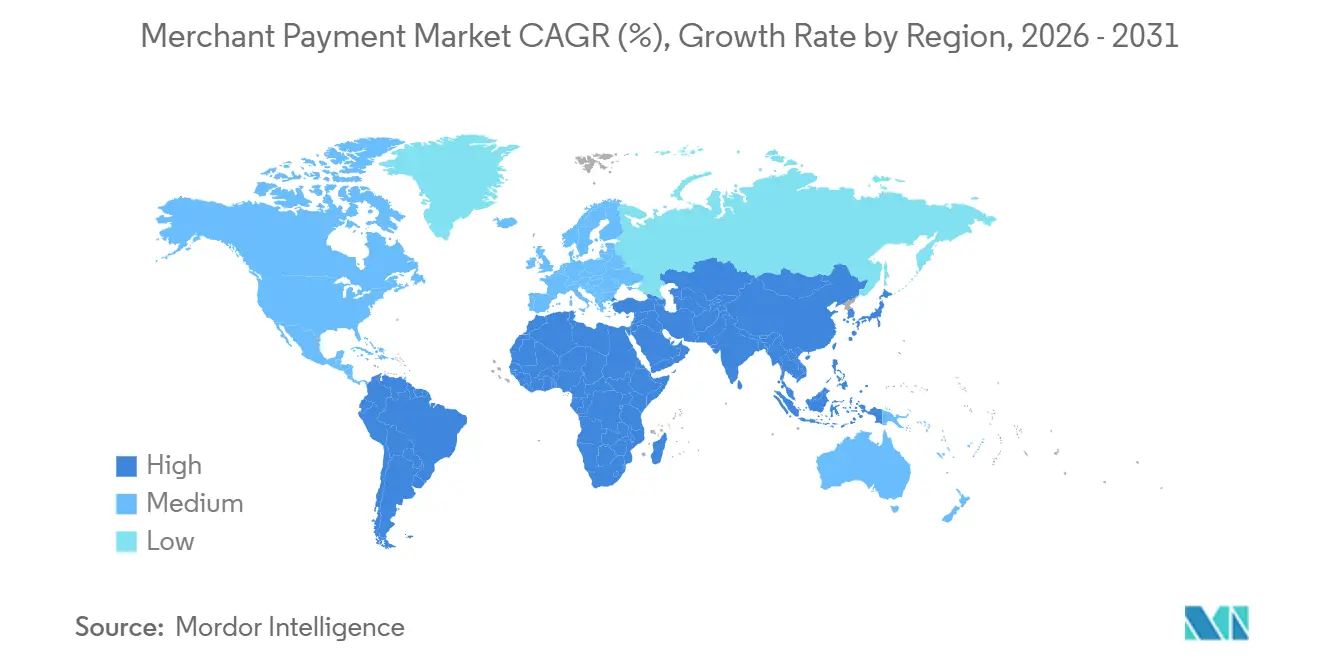
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマーチャント決済市場分析
マーチャント決済市場の規模は2025年に44.1 トリリオン 米ドルと評価され、2026年の46.9 トリリオン 米ドルから2031年には63.4 トリリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.2%です。マーチャント決済市場は、マーチャントが同一のチェックアウト環境内でカード、デジタルウォレット、口座間送金を受け入れるようになるにつれて変化しています。この変化により、複数の決済手段を管理し、オンラインおよび実店舗チャネル全体で照合できる受け入れシステムの重要性が高まっています。競争戦略は現在、マーチャントのオンボーディングの簡素化、データ主導のルーティング、不正防止対策、ローカル決済オプションに重点が置かれています。マーチャント決済市場はまた、インターチェンジ手数料の引き下げや詐欺被害の増加による圧力にも直面しており、取引量が増加しても決済処理業者の収益を制限する可能性があります。
レポートの主要ポイント
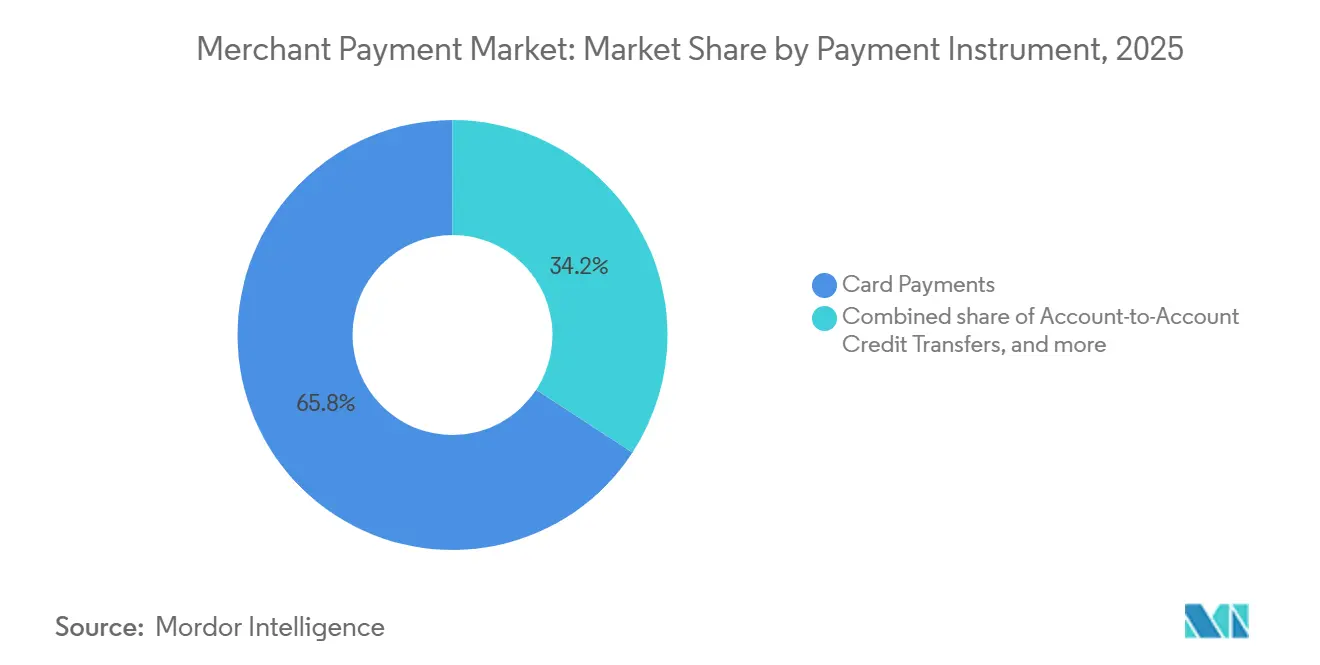
- 決済手段別では、カードが2025年のマーチャント決済市場シェアの65.8%を占め、口座間クレジット送金は2031年までにCAGR 11.5%で成長すると予測されています。
- 支払者タイプ別では、消費者が2025年のマーチャント決済市場シェアの79.6%を占め、法人支払者は2031年までにCAGR 8.8%で成長すると予測されています。
- 決済パターン別では、一回払いが2025年のマーチャント決済市場シェアの75.4%を占め、継続払いは2031年までにCAGR 8.5%で成長すると予測されています。
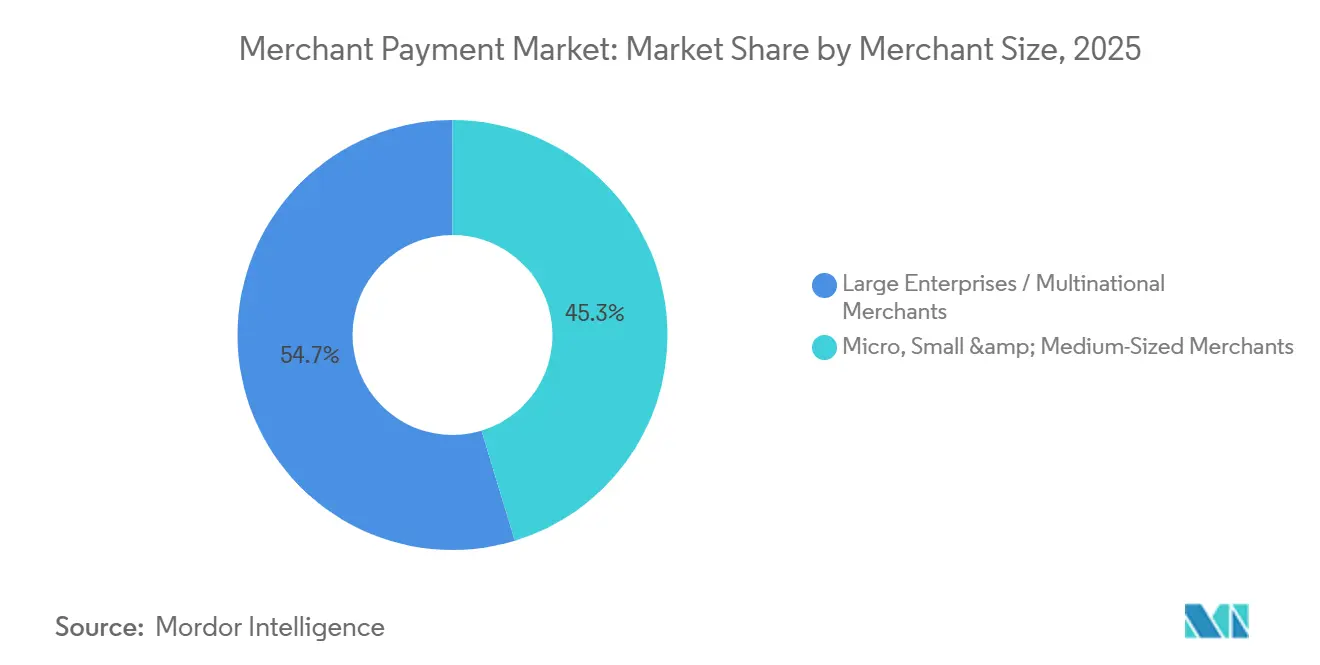
- マーチャント規模別では、大企業および多国籍マーチャントが2025年のマーチャント決済市場シェアの54.7%を占め、マイクロおよび中小企業は2031年までにCAGR 7.2%で成長すると予測されています。
- エンドユーザー産業別では、小売・一般商品が2025年のマーチャント決済市場シェアの32.3%を占め、メディア・エンターテインメント・通信・デジタルコンテンツは2031年までにCAGR 9.1%で成長すると予測されています。
- 地域別では、ジア太平洋地域が2025年のマーチャント決済市場シェアの36.5%を占め、南米は2031年までにCAGR 8.3%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 電子商取引 とオムニチャネル決済受け入れ | +1.8% | グローバル、 特に北米、欧州、アジア太平洋の電子商取引ハブに集中 | 短期 (2年以内) |
| デジタルウォレット、QR、 タッチレス決済の受け入れ | +1.5% | アジア太平洋地域、 中東・アフリカ・南米への拡大を伴う | 短期 (2年以内) |
| リアルタイムおよび 口座間決済 | +1.2% | 欧州、 南米、アジア太平洋地域 | 中期 (2〜4年) |
| プラットフォームおよび垂直型ソフトウェアを通じた 組み込み決済 | +1% | 北米および欧州連合、 アジア太平洋プラットフォームでの早期成果を伴う | 中期 (2〜4年) |
| クロスボーダー受け入れと ローカル決済手段 | +0.8% | グローバル、 クロスボーダー電子商取引回廊で最大の効果 | 長期 (4年以上) |
| 決済最適化、 不正防止、インテリジェントルーティング | +0.7% | グローバル、 欧州連合および米国からの規制的影響を伴う | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
電子商取引とオムニチャネルマーチャント決済受け入れ
電子商取引の成長とオンライン・実店舗小売の融合により、チェックアウト、返金、返品、交換にわたる統合された決済受け入れに対するマーチャントの需要が高まっています。デジタルウォレットは電子商取引取引額の66%、販売時点管理取引量の38%を占めており、ウォレットベースの決済へのシフトが浮き彫りになっています[1]。消費者の54%がマーチャントを選ぶ際に返品のしやすさを考慮するという、便利な返品の重要性の高まりも、マーチャントがチャネル全体で決済データを連携させる動きを後押ししています。PCI DSS v4.0の施行により、安全でトークン化された決済処理への注目がさらに高まり、統合された決済インフラへの投資を支援しています。これらの動向は、デジタルおよび実店舗チャネル全体で照合、返金、レポーティング、顧客取引管理を簡素化する統合受け入れプラットフォームへの需要を牽引しています。
デジタルウォレット、QR、タッチレスマーチャント受け入れの拡大
デジタルウォレット、QR決済、タッチレス取引の急速な普及、特にアジア太平洋地域での普及により、マーチャントがサポートする必要のある決済手段の範囲が拡大しています。2025年にはアジア太平洋地域の消費者の70%がQR決済を好み、QR取引は2026年に同地域のデジタル決済の30%を占めると予測されています。シンガポールの買い物客の36%以上が財布を持ち歩かなくなったと報告するなど、物理的な財布への依存度の低下がデジタル決済の普及をさらに加速させています[2]。カードネットワークとローカルウォレットのパートナーシップにより、マーチャントはより統合された受け入れインフラを通じて国内外のウォレット決済をサポートできるようになっています。その結果、マーチャントは別々のオペレーティングシステムを必要とせずに、ローカルウォレット、QR、タッチレスの好みに対応できる柔軟な決済受け入れソリューションへの投資を進めています。
リアルタイムおよび口座間マーチャント決済の成長
リアルタイム口座間決済インフラの利用可能性の拡大により、マーチャントは従来のカード決済に代わる、より迅速で潜在的にコストの低い代替手段を採用するようになっています。インドの統合決済インターフェースは2026年に月間130億件以上の取引を処理し、3億5,000万人以上のアクティブユーザーを有しており、口座間決済エコシステムを通じて達成可能な規模を示しています。欧州連合のインスタント決済規制は、2025年10月からユーロ圏の主要要件が適用され、即時クレジット送金へのアクセスも拡大しています[3]。ブラジルでは、Pixを利用するマーチャントが6ヶ月以内に平均16%の収益成長と25%の顧客基盤成長を記録し、口座間決済の商業的メリットを実証しています。これらの動向により、マーチャントと決済プラットフォームは、決済の摩擦を軽減し、回収効率を改善し、デジタルアクティブな消費者にリーチするために、カードと並行してリアルタイム決済手段を統合するようになっています。
プラットフォーム、マーケットプレイス、垂直型ソフトウェアを通じた組み込み決済
組み込み決済は、マーチャント決済受け入れにおけるプラットフォーム、マーケットプレイス、垂直型ソフトウェアプロバイダーの役割を高めています。Toastのサブスクリプションと決済サービスを合わせた年間換算実行レートは2026年第1四半期に20億 米ドルを超え、前年比30%増となり、ソフトウェア主導のマーチャントエコシステムにおける決済の重要性の高まりを示しています。組み込み受け入れを通じて生成された決済データは、マーチャントレンディングなどの隣接サービスをサポートし、プラットフォームとその顧客に追加価値をもたらすこともできます。Shopifyの2025年のキャピタル組成額42億 米ドルは、マーチャント決済フローから直接生成されたものであり、決済関係が金融サービスへと拡張できることを示しています[4]。プラットフォームがソフトウェア、決済、融資を組み合わせるにつれて、マーチャントは単一プラットフォーム内で業務サービスと金融サービスを統合するソリューションをますます採用するようになっています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| マーチャント手数料の圧縮と決済経済性 | -1.8% | グローバル、特に北米、オーストラリア、欧州連合での短期的影響が最大 | 短期(2年以内) |
| 不正、チャージバック、リアルタイム決済詐欺被害 | -1.4% | グローバル、南米、欧州、北米での被害が顕著 | 短期(2年以内) |
| 規制の断片化とデータローカライゼーション要件 | -1.1% | グローバル、欧州、アジア太平洋、異なる決済規制を持つ新興市場での影響が大きい | 中期(2〜5年) |
| レガシー決済インフラとマーチャント照合の複雑性 | -0.9% | グローバル、特に新興市場と断片化した小売エコシステムに関連 | 中期(2〜5年) |
| 情報源: Mordor Intelligence | |||
マーチャント手数料の圧縮と決済経済性
インターチェンジ規制は、規制当局とカードネットワークがカード取引に関連する手数料を引き下げるにつれて、マーチャント決済収益に圧力をかけています。VisaとMastercardが2026年6月に提案した380億 米ドルの和解案は、5年間にわたり平均クレジットカードインターチェンジを10ベーシスポイント引き下げ、8年間にわたり標準消費者クレジットカード料率を1.25%に上限設定するものです。オーストラリア準備銀行も2026年10月から国内デビットおよび消費者クレジットインターチェンジの上限を引き下げ、外国カードインターチェンジの新たな上限も設定すると発表しました。英国決済システム規制機関のPS26/1は、2027年7月から実質的な要件が発効するカードスキーム手数料の透明性向上をさらに求めています。これらの措置は、決済プロバイダーのブレンデッドテイクレートとマージンを圧縮し、取引あたりの収益低下を相殺するために不正防止、決済ルーティング、照合、分析などの付加価値サービスへの依存度を高める可能性があります。
不正、チャージバック、リアルタイム決済詐欺被害
リアルタイム決済の急速な普及により、完了した口座間送金の取り消しが困難なため、不正および詐欺被害が増加しています。欧州経済領域における不正なインスタント決済取引は前年比175%増加し、決済の最終性に関連するリスクの増大を浮き彫りにしています。そのため、マーチャントは不審な取引、特に実質的な損失に積み重なる可能性のある少額で繰り返される不正決済を特定するプレッシャーが高まっています。プロバイダーは、カードとリアルタイム決済チャネルの両方にわたって、取引モニタリング、承認管理、紛争管理、返金プロセスを強化する必要があります。不正管理要件の高まりは、マーチャントと決済プロバイダーの運営コストを増加させ、企業がリアルタイム決済のリスクがメリットを上回ると認識する場合には普及を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済手段別:
口座間レールが加速する中でカードの優位性が緩和2025年におけるマーチャントペイメント取引額の65.8%をカードが占めたのは、カード受け入れインフラが広く普及していたためである。カードの特典やロイヤルティプログラムも、消費者によるクレジットカード利用を引き続き支えた。口座間クレジット振替は2031年にかけて11.5%のCAGRで成長すると予測されている。この高い成長率は、口座間決済がインターチェンジコストを回避できる点を反映している。カード受け入れにおけるマーチャントペイメント市場規模は依然として大きいが、成長はチェックアウト時に提供可能な代替手段へとシフトしつつある。
ダイレクトデビット、電子マネー、ストアードバリューウォレットはそれぞれ異なる決済ニーズに対応している。定期請求プラットフォームはダイレクトデビットを活用して紛争リスクを低減している。電子マネー手段は、アフリカのモバイルマネーやアジアのスーパーアプを含むクローズドループ決済環境において引き続き重要な役割を果たしている。即時決済規制(Instant Payments Regulation)は、2025年10月より欧州連合27加盟国全体で即時クレジット振替へのアクセスを拡大した。マーチャントペイメント市場の業界は、銀行インフラと決済オーケストレーションサービスがこれらの代替手段をチェックアウト時に提示しやすくするにつれて適応を進めている。


支払者タイプ別:
法人決済が構造的に高い速度でデジタル化2025年における消費者支払者のマーチャントペイメント取引額シェアは79.6%に達し、長年にわたって確立された消費者向けチェックアウトシステムを反映している。消費者主導の小売決済は引き続きマーチャント取引の大部分を占め続けるだろう。法人支払者は2031年にかけて8.8%のCAGRで成長すると予測されている。この成長は、企業バイヤーにサービスを提供するマーチャントにとってデジタル決済ツールの重要性が高まっていることを示している。マーチャントペイメント市場は、消費者向けおよび法人向け両方の回収に対応できる決済機能を必要としている。
ブラジルのPixネットワーク上における企業間取引は2025年12月に2億6,300万件に達し、2024年12月比で50.3%増加した。月次の企業間送金額は2025年12月にBRL 1.5 トリリオン(USD 240 ビリオン)に達した。この動向は、商業回収における即時決済インフラの活用を示している。マーチャントは消費者向けチェックアウト機能に加え、請求書、自動決済機構(ACH)、バーチャルカード機能をますます必要としている。マーチャントペイメント市場の業界は、垂直型プラットフォームがこれらの機能を組み込み、ビジネスフローを消費者向けアプリケーションプログラミングインターフェース経由から切り離すにつれて対応を進めている。
決済パターン別:
継続収益モデルがマーチャント決済インフラを再形成2025年における一回払いのマーチャントペイメント取引額シェアは75.4%を占め、金額ベースで最大の決済パターンであり続けた。定期払いは2031年にかけて8.5%のCAGRで成長すると予測されている。この拡大は、メディア、サービスとしてのソフトウェア、ヘルスケア、公共料金にわたるサブスクリプションと連動している。Recurlyのレポートが対象とするマーチャントおよびサブスクライバーベース全体で、2025年のサブスクリプション収益は12.6%増加した。したがって、定期回収におけるマーチャントペイメント市場規模は一回払い回収よりも速いペースで拡大している。
同じRecurlyの調査によると、年間プランのサブスクライバーは月次プランのサブスクライバーよりもユーザー1人当たり50%から60%多くの収益を生み出した。Mastercardの調査では、米国の消費者の44%が2025年にサブスクリプション支出を増やし、年間平均1,887 米ドルに達したことが明らかになった。平均月次解約率は20%に達しており、効果的な請求リトライと回収プロセスの必要性を高めている。Pix Automáticoは2025年6月のローンチ後、2026年3月までに月間190万件の取引に達した。StripeとAdyenは適応型サブスクリプション請求における製品ロードマップへの投資を発表しており、2026年末までにエンタープライズ向けアーリーアクセスプログラムが開始される見込みである。
マーチャント規模別:
エンタープライズ規模が量を支える一方でマイクロ・中小業の採用が成長を牽引大企業および多国籍マーチャントは2025年のマーチャント決済市場シェアの54.7%を占めました。高頻度小売業者、航空会社、ホスピタリティグループ、グローバル電子商取引事業者がこの量の多くを占めました。エンタープライズマーチャントは2026年に平均5種類以上の電子商取引決済手段を受け入れました。中小企業は平均4.2種類の決済手段を受け入れました。この差は、大規模マーチャントが利用できるより広い受け入れ能力を示しています。
マイクロ、中小企業は2031年までにCAGR 7.2%で成長すると予測されており、マーチャント決済市場全体の成長率を上回っています。SafaricomのLipa Na M-PESAおよびPochiにわたるマーチャントベースは1会計年度で180万から310万に増加し、71.4%増となりました。この例は、モバイルマネー受け入れが現金依存のマイクロビジネスを正式なデジタル決済に取り込む方法を示しています。また、小規模マーチャントに対応する受け入れシステムの可能性も示しています。決済プロバイダーは、低コストでシンプルな受け入れのために設計されたツールを通じてこのシフトをサポートできます。

エンドユーザー産業別:
小売が量を支える一方でデジタルコンテンツサブスクリプションが成長を牽引小売・一般商品は2025年のマーチャント決済市場シェアの32.3%を占めました。実店舗小売と電子商取引はともに広範なカード決済インフラに依存しています。小売はマーチャント決済市場の取引量の主要な源泉であり続けています。このセクターのマーチャントは、店舗とオンラインの両方で機能する決済システムを必要としています。また、返品と顧客サービスをサポートする受け入れ手段も必要です。
メディア・エンターテインメント・通信・デジタルコンテンツは2031年までにCAGR 9.1%で成長すると予測されており、挙げられたエンドユーザー産業の中で最も速い成長率です。ストリーミング、ゲーム、デジタル出版におけるサブスクリプション活動がこのパフォーマンスを支援しており、Netflixは2025年に452億 米ドルの収益を報告し、前年比16%増となりました。レストラン、フードサービス、旅行、交通はSoftPOSとスマート販売時点管理端末を採用しており、チェックアウトを顧客に近づけることができます。ヘルスケアマーチャントも小切手や紙の請求書から継続的な自動決済機構とカードオンファイルのワークフローへと移行しています。金融サービスおよび請求書払いマーチャントは口座振替と口座間送金を使用しており、ロイヤルティ特典が消費者の乗り換えに対する抵抗を少なくしています。
地域分析
アジア太平洋地域のマーチャント・ペイメント市場
アジア太平洋地域は2025年のマーチャント・ペイメント取引額の36.5%を占めた。中国のウォレット型コマース、インドの統合決済インターフェース(Unified Payments Interface)、および東南アジアのQRコード決済システムがこの地位を支えている。インドは2026年に月間130億件以上の統合決済インターフェース取引を処理し、アクティブユーザー数は3億5,000万人を超えた。デジタルウォレットは中国におけるアジア太平洋地域のEコマース決済額の77%を占めた。シンガポールでは36%の消費者が物理なウォレットを持ち歩かなくなり、PayPayは日本でEコマースカバレッジが70%を超えた。
南北アメリカのマーチャント・ペイメント市場
南アメリカは2031年までに8.3%のCAGRで成長すると予測されており、マーチャント・ペイメント市場において最も成長の速い地域となっている。Pixは2025年末までにブラジルの全決済取引の55%を占め、クレジットカードとデビットカードの合計は26%を占めた。EBANXは、Pixが2026年末までにブラジルのオンライン販売の45%、2028年までに50%を占めると予測している。アルゼンチンのMercado Pago、メキシコのSPEIおよびOXXO Pay、コロンビアのPSEが地域全体でリアルタイム決済へのアクセスを拡大している。Pix関連の不正損失は70%増加し、49億ブラジルレアル(8,800万米ドル)に達し、不正防止決済技術への需要が生まれている。
欧州・中東・アフリカおよび北米のマーチャント・ペイメント市場
欧州では、西欧でのカード市場の緩やかな変化と、中・東欧でのアカウント・ツー・アカウント決済の急速な普及が組み合わさっている。即時決済規制(Instant Payments Regulation)に基づ手数料の均等化により、2025年10月以降、即時決済に課されていた従来の2.19ユーロ(2.37米ドル)のプレミアムが撤廃された。北米ではデュアルレール型即時決済インフラの整備が進んでおり、中東およびアフリカではモバイルマネーによるマーチャント加盟が拡大している。Safaricomは2026年3月期に5,256億米ドルの金融サービス取引を処理し、MTN MoMoのマーチャント・ペイメント取引額は2026年上半期に14.5%増加し127億米ドルに達した。
競争環境
市場集中度
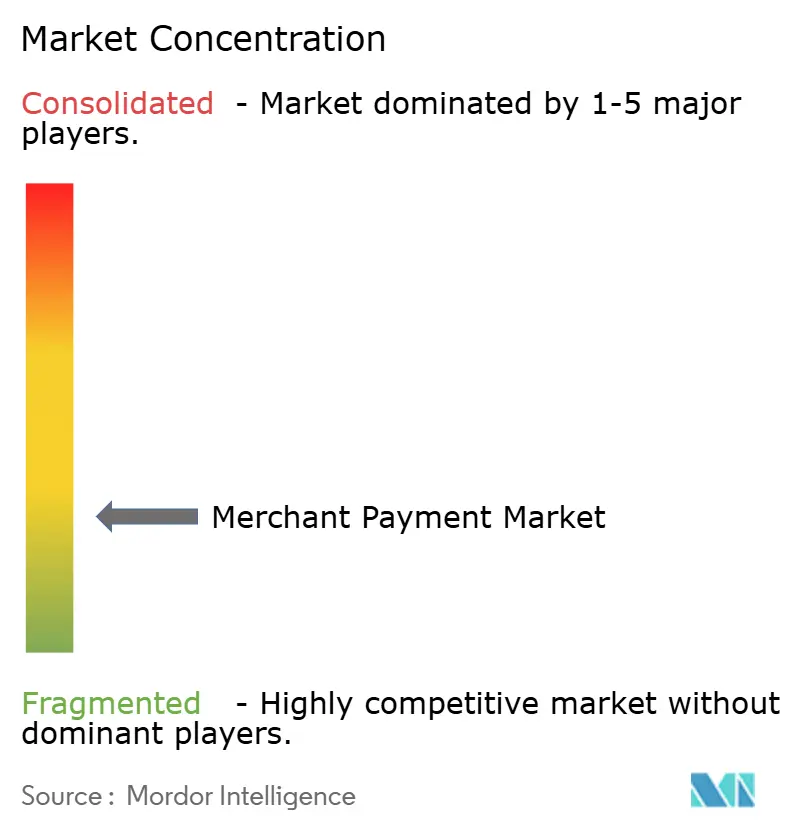
マーチャント決済市場は小規模およびマイクロマーチャントの間で断片化しています。Global Paymentsは2026年1月にWorldpayの242億5,000万 米ドルの買収を完了しました。統合後の事業は175カ国の600万以上のマーチャントに対して年間3.7 トリリオン 米ドルの取引量を処理しています。この取引により最大の純粋マーチャントアクワイアラーが誕生し、主要アクワイアラー間の競争的ポジショニングが変化しました。Fiservは2025年のマーチャントソリューションにおいてGAAP収益が5%成長し、Cloverのグロスペイメントボリュームはゲートウェイコンバージョンを除いて10%増加しました。
FiservはMastercard Commerce Hubの統合を拡大し、1つのプラットフォームを通じてマルチチャネルマーチャントサービスを提供しています。同社は、Adyen、Stripe、Global Payments Worldpayに取引量を分散させる可能性のあるエンタープライズマーチャントをターゲットにしています。Adyenは2026年上半期に8,038億ユーロ(9,404億 米ドル)を処理し、前年比24%増となり、純収益は13億290万ユーロ(15億2,440万 米ドル)で19%増を報告しました。その単一プラットフォームモデルは、地域全体で承認最適化を求めるエンタープライズマーチャントを引き続き引き付けています。Stripeは2025年に1.9 トリリオン 米ドルを処理し、前年比34%増となりました。ソフトウェア主導のプロバイダーは、受け入れ、請求、不正管理、マーチャントデータツールを統合することで確立されたアクワイアラーと競争しています。
Razorpayは2026年6月に、40億件の取引で訓練された人工知能決済基盤モデルであるVulcanをローンチしました。この製品は取引ルーティング、不正知、チェックアウトパーソナライゼーションを組み合わせています。VisaはWorldlineやElavonを含むパートナーとともに欧州でインテリジェント承認をローンチし、ルーティング最適化と不正アラートを改善しました。Worldlineは、コアプラットフォームの近代化に資金を充てるため、インド、ニュージーランド、オーストラリア、欧州の一部における非中核事業を売却しています。新興市場決済手段のクロスボーダー受け入れ、マルチレール展開のための統合照合、不正の取り消し可能性が未解決のままであるリアルタイム決済においては、依然として機会が残っています。
マーチャント決済産業リーダー
-
Fiserv, Inc.
-
JPMorgan Chase & Co.
-
Worldpay, Inc
-
Global Payments Inc.
-
Adyen N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
マーチャント・ペイメント市場 このレポートでカバーされる企業
- Global Payments Inc.
- Fiserv, Inc.
- JPMorgan Chase & Co.
- Stripe, Inc.
- Adyen N.V.
- PayPal Holdings, Inc.
- Block, Inc.
- Worldline SA
- Nexi S.p.A.
- Shift4 Payments, Inc.
- Checkout.com
- Nuvei Corporation
- Paysafe Limited
- Elavon, Inc.
- American Express Company
- PayU
- Bank of America Corporation
- Wells Fargo & Company
- Moneris Solutions Corporation
- Rapyd Financial Network Ltd.
- Worldpay, Inc
最近の産業開発事情 マーチャント・ペイメント市場
- 2026年9月:WorldlineはGoogleと共同開発したユニバーサルコマースプロトコル(UCP)の決済ハンドラーをローンチし、マーチャントがGlobal Collectクロスボーダープラットフォーム上の統合セットアップを通じて複数のプラットフォームからの人工知能主導(エージェンティック)購入を受け入れられるようにし、Worldlineをエージェンティックコマースをサポートする最初の欧州アクワイアラーの1つとして位置付けました。
- 2026年9月:Mastercardはウォレットペイをローンチしました。これは37億以上のMastercardクレデンシャルをグローバルのデジタルウォレットに接続できる新サービスで、TenPay Global(Tencent)との早期パートナーシップにより、中国本土の数千万のWeixin Payマーチャント拠点で国際ウォレットを利用可能にし、クロスボーダーQRの相互運用性を拡大しました。
- 2026年8月:WorldlineはANZ Worldline Payment SolutionsにおけるWorldlineの51%持分をANZ銀行に約1億700万ユーロ(1億1,600万 米ドル)の企業価値で売却する手続きを完了し、ANZとの技術・ソフトウェアサービス契約を維持しながらオーストラリア市場からの戦略的撤退を完了しました。
- 2026年6月:MastercardのScam Merchant Monitoring Program(SMMP)がカード非提示マーチャント全体に対してグローバルに施行可能となり、30日間のローリングウィンドウにわたる総取引の5%という返金とチャージバックの合算トリガーが導入され、既存のExcessive Chargeback ProgramおよびExcessive Fraud Merchantプログラムに第3のカードネットワーク監視オーバーレイが追加されました。
グローバルマーチャント決済市場レポートの範囲
セグメンテーション概要
| カード決済 |
| 口座間クレジット送金 |
| 口座振替およびその他のマーチャントプル |
| 電子マネーおよびストアードバリュー |
| その他のマーチャント手段 |
| 消費者 |
| 法人 |
| 一回払い |
| 継続払い |
| マイクロ・中小規模マーチャント |
| 大企業・多国籍マーチャント |
| 小売・一般商品 |
| レストラン・フードサービス |
| 旅行・宿泊・ホスピタリティ |
| 交通・燃料・モビリティ・物流 |
| ヘルスケア |
| メディア・エンターテインメント・通信・デジタルコンテンツ |
| 金融サービス・保険・請求書払いマーチャント |
| 教育・政府・公共料金 |
| 専門職・卸売・企業間取引・その他商業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 決済手段別 | カード決済 | |
| 口座間クレジット送金 | ||
| 口座振替およびその他のマーチャントプル | ||
| 電子マネーおよびストアードバリュー | ||
| その他のマーチャント手段 | ||
| 支払者タイプ別 | 消費者 | |
| 法人 | ||
| 決済パターン別 | 一回払い | |
| 継続払い | ||
| マーチャント規模別 | マイクロ・中小規模マーチャント | |
| 大企業・多国籍マーチャント | ||
| エンドユーザー産業別 | 小売・一般商品 | |
| レストラン・フードサービス | ||
| 旅行・宿泊・ホスピタリティ | ||
| 交通・燃料・モビリティ・物流 | ||
| ヘルスケア | ||
| メディア・エンターテインメント・通信・デジタルコンテンツ | ||
| 金融サービス・保険・請求書払いマーチャント | ||
| 教育・政府・公共料金 | ||
| 専門職・卸売・企業間取引・その他商業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年のマーチャント決済市場の予測規模は?
マーチャント決済市場は2026年からCAGR 6.2%で成長し、2031年までに63.4 トリリオン 米ドルに達すると予測されています。
マーチャント取引で最大のシェアを持つ決済手段は何ですか?
カードは2025年のマーチャント決済量の65.8%を占め、広範な受け入れインフラとカード特典プログラムに支えられています。
最も成長の速いマーチャント決済手段は何ですか?
口座間クレジット送金は、マーチャントがインターチェンジベースのカード決済の代替手段を求める中、2031年までにCAGR 11.5%で成長すると予測されています。
マーチャント決済活動をリードする地域はどこですか?
アジア太平洋地域は2025年のマーチャント決済量の36.5%を占め、デジタルウォレット、QR決済、インドの統合決済インターフェースに支えられています。
マーチャント受け入れで最も成長の速い地域はどこですか?
南米は2031年までにCAGR 8.3%で成長すると予測されており、ブラジルのPixネットワークが地域の決済活動を支援しています。
決済受け入れプロバイダーが直面する課題は何ですか?
インターチェンジ手数料規制、不正、チャージバック、リアルタイム決済システムにおける詐欺は、不正管理とより多様化したサービス収益の必要性を高めています。