
Tamanho e Participação do Mercado de Merchant Cash Advance
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
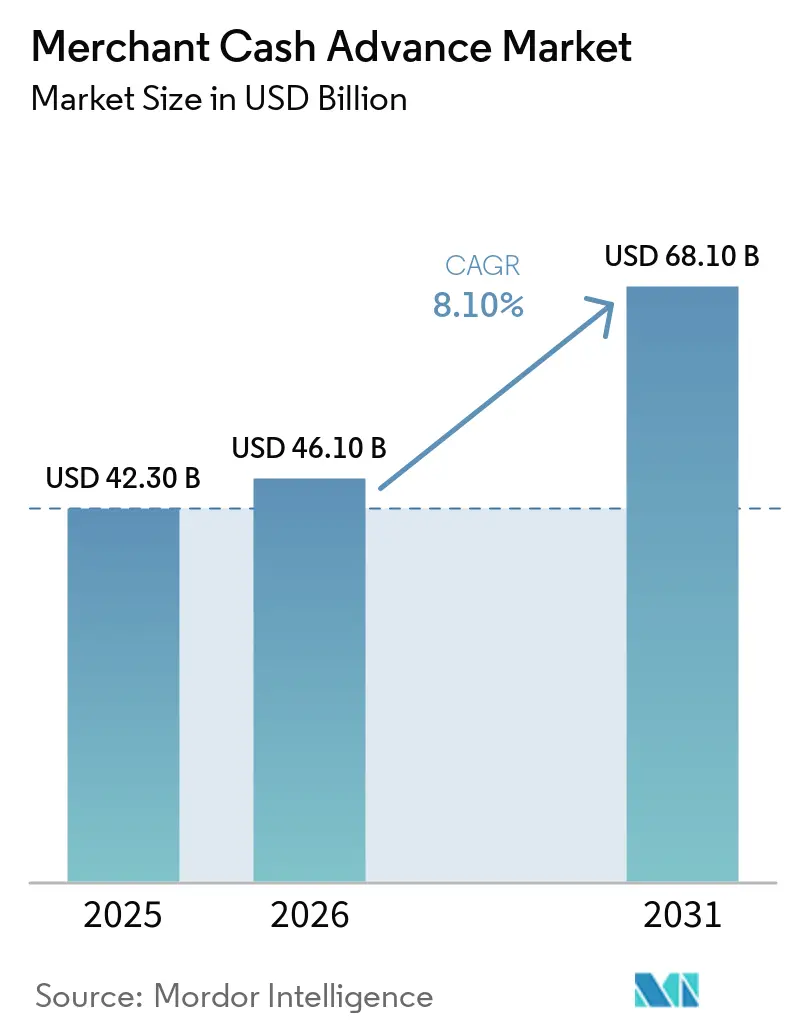
| Tamanho do Mercado (2026) | 46.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 68.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Merchant Cash Advance por Mordor Intelligence
O tamanho do Mercado de Merchant Cash Advance foi avaliado em 42,30 bilhões de USD em 2025 e estima-se que cresça de 46,10 bilhões de USD em 2026 para atingir 68,10 bilhões de USD até 2031, a um CAGR de 8,10% durante o período de previsão (2026-2031).
Os merchant cash advances são adequados para empresas cujas vendas variam ao longo do ano, pois os reembolsos acompanham as liquidações de cartão em vez de seguir um cronograma mensal fixo. O Federal Reserve constatou que 1 em cada 3 solicitantes de financiamento tinha uma lacuna de financiamento em 2025, enquanto o uso de credores fintech online aumentou para 29% em relação a 17% em 2020. Essa lacuna sustenta a demanda por financiamento que não depende de garantias ou de um longo histórico de crédito. As plataformas de pagamento também estão mudando a forma como os provedores alcançam os comerciantes, pois podem usar dados de transações existentes para fazer ofertas pré-aprovadas. As divulgações regulatórias e o escrutínio dos custos de financiamento continuam sendo limites importantes para a adoção, particularmente para redes de corretores menores.
Principais Conclusões do Relatório
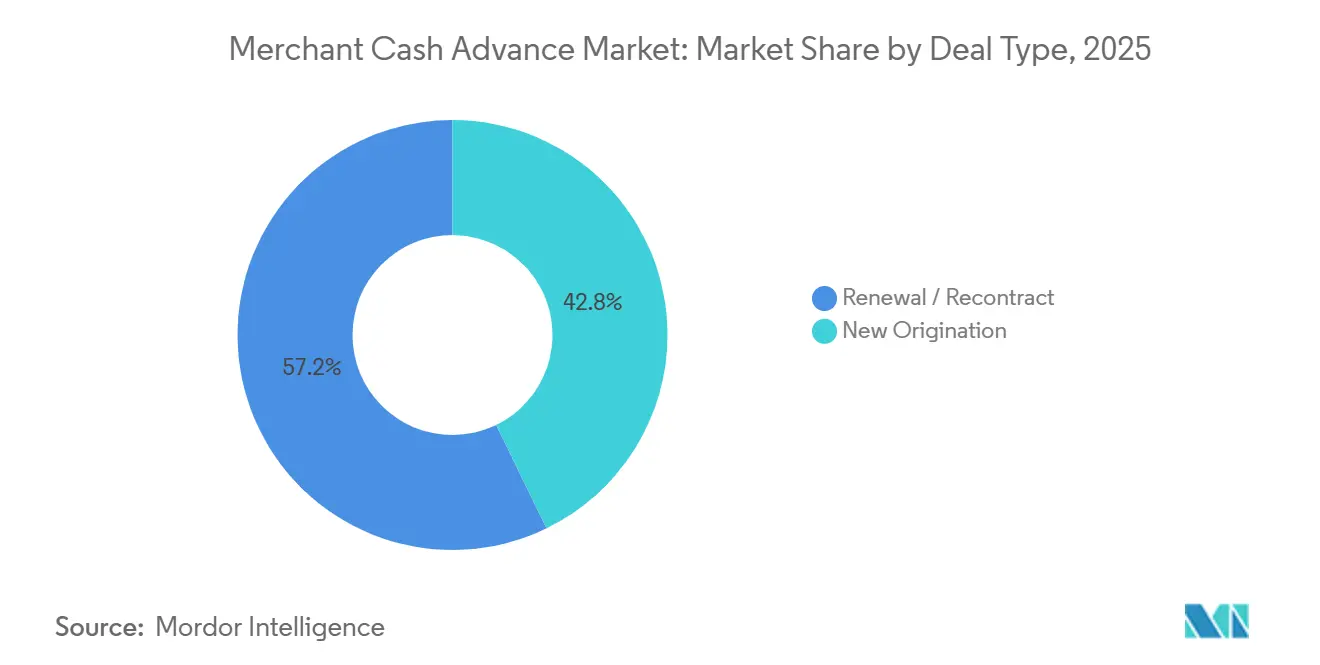
- Por tipo de negócio, as operações de renovação e recontrato capturaram 57,2% da participação do mercado de merchant cash advance em 2025, enquanto as novas originações devem crescer a um CAGR de 9,7% até 2031.
- Por tamanho de empresa, as micro e pequenas empresas detinham 72,1% da participação do mercado de merchant cash advance em 2025 e devem crescer a um CAGR de 8,9% até 2031.
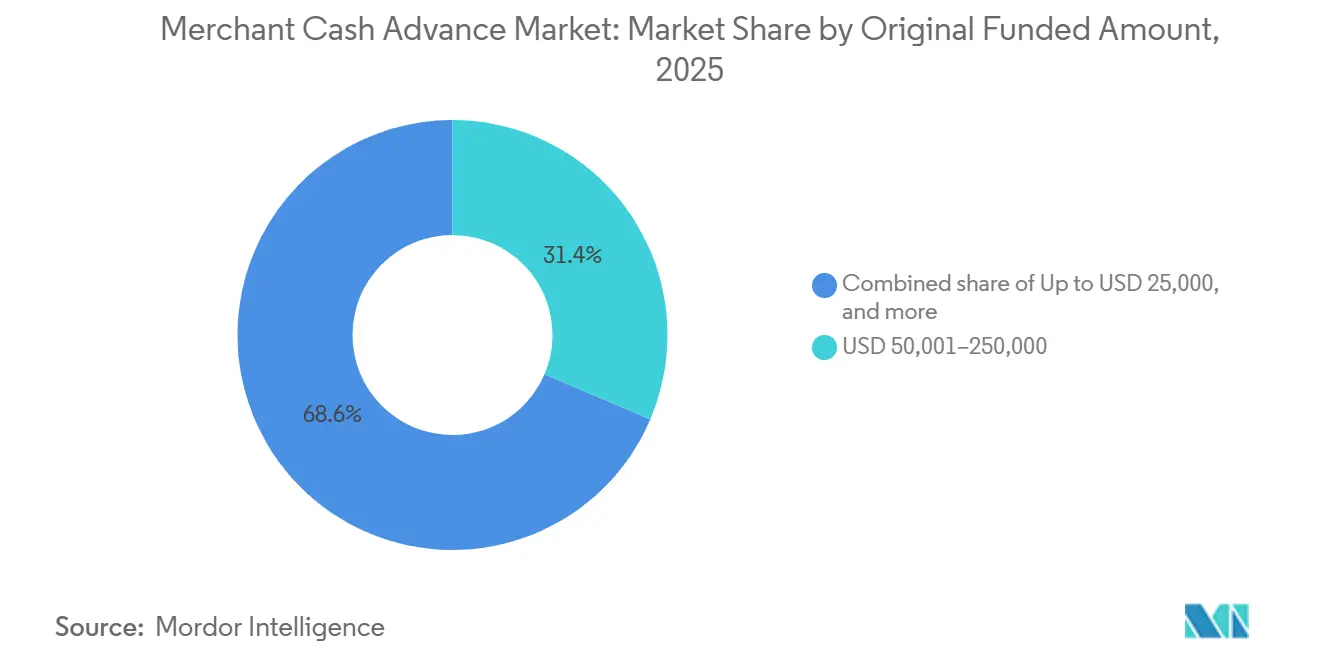
- Por valor original financiado, a faixa de USD 50.001 a 250.000 representou 31,4% do tamanho do mercado de merchant cash advance em 2025, enquanto os adiantamentos de até USD 25.000 devem se expandir a um CAGR de 10,4% até 2031.
- Por setor do usuário final, o varejo e o e-commerce capturaram 24,7% do tamanho do mercado de merchant cash advance em 2025 e devem crescer a um CAGR de 9,6% até 2031.
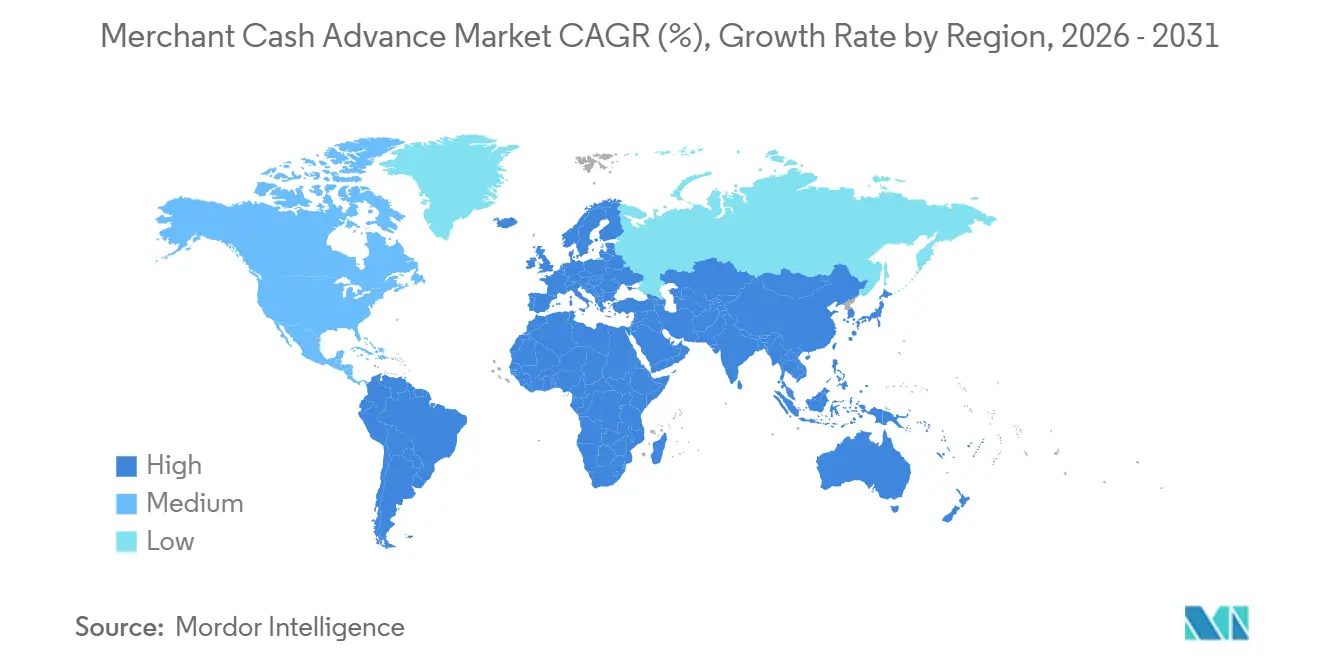
- Por geografia, a América do Norte representou 81,3% do tamanho do mercado de merchant cash advance em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 12,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Merchant Cash Advance
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Financiamento Rápido para Comerciantes com Fluxos de Caixa Irregulares | +1.4% | Global, concentrado na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento nas Transações Digitais com Cartão e Pagamentos de Comerciantes | +1.8% | Global, particularmente Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Ofertas Incorporadas por meio de Plataformas de Pagamento e PDV | +1.5% | América do Norte e Europa, com ganhos iniciais no Sudeste Asiático | Médio prazo (2-4 anos) |
| Lacunas de Crédito Convencional para Pequenas Empresas | +1.3% | Global | Longo prazo (≥ 4 anos) |
| Subscrição Baseada em Transações em Tempo Real e Decisão Automatizada | +1.0% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aquisição Digital de Comerciantes e Financiamento Alternativo de Capital de Giro | +0.8% | Ásia-Pacífico, com expansão para o Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Rápido de Capital de Giro para Comerciantes com Fluxos de Caixa Irregulares
Os padrões sazonais de vendas em serviços de alimentação, varejo e hotelaria criam necessidades de financiamento que os reembolsos fixos de empréstimos podem não atender. Um merchant cash advance ajusta as remessas aos recebimentos diários de cartão, o que ajuda as empresas a gerenciar períodos em que a receita é menor. As despesas operacionais foram o principal motivo de financiamento para 56% dos solicitantes de pequenas empresas na pesquisa de 2025. Esse caso de uso torna o mercado de merchant cash advance relevante para o planejamento rotineiro do fluxo de caixa, e não apenas para financiamento de emergência. A atividade de renovação e recontrato deteve uma participação de 57,2% em 2025, mostrando que muitos comerciantes retornam após concluir um ciclo de adiantamento. As regras padronizadas de divulgação em 10 estados dos Estados Unidos também podem ajudar os comerciantes a comparar produtos com mais clareza antes de aceitar uma oferta.
Crescimento nas Transações Digitais com Cartão e Pagamentos de Comerciantes
Mais pagamentos com cartão e carteira digital fornecem os registros de transações usados para avaliar o fluxo de caixa de um comerciante. A Visa processou 257,5 bilhões de transações no exercício fiscal de 2025, 10% a mais do que no ano anterior[1]. O Visa Direct processou 12,6 bilhões de transações no mesmo ano, um aumento de 27%, o que aponta para um crescimento mais rápido na atividade de pagamentos em tempo real. Esses registros de pagamento podem apoiar uma subscrição mais rápida e uma precificação mais informada para o mercado de merchant cash advance. Varejistas e vendedores de e-commerce geralmente têm liquidações frequentes e registros de vendas detalhados, o que apoia ofertas de financiamento pré-aprovadas. O crescimento da aquisição digital de comerciantes também amplia a base potencial de tomadores de crédito na Ásia-Pacífico, no Oriente Médio, na África e na América do Sul.
Ofertas de MCA Incorporadas por meio de Plataformas de Pagamento e PDV
As plataformas de pagamento e ponto de venda estão integrando ofertas de financiamento nos sistemas que os comerciantes já utilizam diariamente. O Shopify Capital originou 4,2 bilhões de USD em merchant cash advances em 2025, ante 3 bilhões de USD em 2024. A empresa usa o histórico de transações da loja do comerciante para apresentar ofertas por meio do painel do Shopify. Essa abordagem reduz as etapas de solicitação separadas e pode diminuir os custos de aquisição de clientes para o provedor. Também coloca os financiadores dependentes de corretores em desvantagem quando as plataformas alcançam o comerciante antes de um corretor. O QashierLoans, lançado em Singapura em junho de 2025, desembolsou mais de 10 milhões de USD para mais de 100 pequenas e médias empresas usando dados de ponto de venda e deduções diárias de vendas[2].
Lacunas Persistentes de Acesso ao Crédito Convencional para Pequenas Empresas
O crédito bancário continua difícil de obter para muitas empresas menores, particularmente aquelas que não dispõem de garantias ou de vários anos de registros financeiros. O Federal Reserve relatou que 22% dos solicitantes não receberam nenhum financiamento em 2025 e que a disponibilidade de crédito permaneceu difícil para mais de 1 em cada 4 pequenas empresas. Garantias pessoais foram utilizadas por 59% dos tomadores de crédito de pequenas empresas com dívidas em aberto, e 51% ofereceram ativos empresariais como garantia. Esses requisitos são mais difíceis de cumprir para empresas mais jovens e menores. A subscrição automatizada baseada em dados de pagamento e extratos bancários pode tornar os adiantamentos de menor valor mais econômicos de processar. O setor de merchant cash advance, portanto, permanece intimamente ligado às lacunas no financiamento tradicional de pequenas empresas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Financiamento e Transparência Limitada de Preços | -1.2% | Global, concentrado na América do Norte | Curto prazo (≤ 2 anos) |
| Escrutínio de Contratos, Divulgações e Estruturas de Compra de Recebíveis | -0.9% | América do Norte, com influência inicial na Europa e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Acumulação de Reembolsos e Compressão do Fluxo de Caixa do Comerciante | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Dependência de Dados de Transações e Acesso à Plataforma de Pagamento | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Efetivos de Financiamento de MCA e Transparência Limitada de Preços
Os altos custos de financiamento e a precificação pouco clara continuam sendo barreiras para os comerciantes que consideram um adiantamento. O Federal Reserve relatou que 60% das empresas que utilizam credores online experimentaram custos mais altos do que o esperado, em comparação com 37% nos bancos pequenos e 32% nos bancos grandes. Essa diferença aponta para a importância de informações claras sobre preços, não apenas o custo absoluto do financiamento. A SB 362 da Califórnia, em vigor desde 1º de janeiro de 2026, exige que os provedores divulguem novamente o custo anualizado sempre que uma cobrança, métrica de precificação ou valor de financiamento for apresentado a um potencial destinatário. Essas regras aumentam o trabalho de conformidade durante as interações de vendas e nos fluxos de solicitação automatizados. Provedores com processos de divulgação integrados podem gerenciar esse ônus com mais facilidade do que organizações de vendas independentes menores, enquanto a acumulação de reembolsos pode pressionar ainda mais o fluxo de caixa do comerciante.
Escrutínio Regulatório de Contratos de MCA, Divulgações e Estruturas de Compra de Recebíveis
A distinção legal entre um empréstimo e uma compra de recebíveis futuros continua a moldar o mercado de merchant cash advance. O Projeto de Lei 700 da Câmara do Texas entrou em vigor em setembro de 2025 e abrange o financiamento comercial baseado em vendas abaixo de USD 1 milhão[3]. A lei exige a divulgação do reembolso total, taxas e remuneração do corretor, mas não estabelece uma taxa percentual anual ou limite de encargo financeiro. As regras do Texas publicadas em 2026 exigem que provedores e corretores se registrem por meio do Sistema Nacional de Licenciamento Multiestadual até 31 de dezembro de 2026. A regra final do Departamento de Proteção Financeira do Consumidor de maio de 2026 excluiu os merchant cash advances dos requisitos de coleta de dados de pequenas empresas da Seção 1071, proporcionando maior clareza em torno desta categoria de produto. Os provedores também dependem do acesso contínuo aos dados de transações dos comerciantes, portanto, o acesso à plataforma continua sendo um risco operacional de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Negócio: Renovações Sustentam o Volume e Novas Originações Mudam a Aquisição de Clientes
As operações de renovação e recontrato capturaram 57,2% do volume de mercado em 2025. Essa participação mostra o valor dos relacionamentos recorrentes no mercado de merchant cash advance. Os comerciantes frequentemente retornam a um provedor antes que um adiantamento anterior tenha sido totalmente remitido quando o produto atendeu às necessidades de capital de giro. As novas originações devem crescer a um CAGR de 9,7% de 2026 a 2031. As ofertas incorporadas dentro das plataformas de pagamento tornam a primeira interação de financiamento mais fácil porque os comerciantes não precisam preencher uma solicitação separada. Essas ofertas usam o histórico de pagamentos já disponível para a plataforma para avaliar o comerciante. As originações de USD 4,2 bilhões do Shopify Capital em 2025 ilustram a escala que pode ser alcançada por meio de uma plataforma com uma base de comerciantes existente.
As organizações de vendas independentes e os corretores continuam sendo importantes para os comerciantes fora dos ecossistemas de plataformas. As regras estaduais de financiamento comercial na Califórnia, em Nova York e no Texas exigem a divulgação da remuneração do corretor, o que pode afetar as estruturas de taxas dos corretores. As novas originações vinculadas a plataformas podem envolver adiantamentos menores e clientes verificados por transação. Os adiantamentos originados por corretores podem ter valores médios financiados maiores, mas os comerciantes também podem enfrentar maior risco de acumulação de reembolsos. A distribuição direta pela plataforma dá ao provedor acesso antecipado ao relacionamento com o comerciante. O mercado de merchant cash advance está, portanto, se deslocando para a distribuição direta por meio de plataformas de pagamento. Os provedores que buscam novos clientes precisam de conexões mais profundas com plataformas, em vez de apenas uma rede de corretores maior.


Por Tamanho de Empresa: Micro e Pequenas Empresas Continuam sendo a Principal Base de Demanda
As micro e pequenas empresas detinham 72,1% do volume de mercado em 2025 e devem crescer a um CAGR de 8,9% até 2031. A combinação da maior participação e da maior taxa de crescimento torna esse grupo central para o mercado de merchant cash advance. As pequenas empresas podem ter dificuldade em atender aos requisitos bancários de garantias, garantias pessoais e longos históricos operacionais. Isso torna a velocidade e os requisitos de qualificação mais simples características importantes do produto. Suas necessidades de financiamento também tendem a estar intimamente ligadas às despesas operacionais do dia a dia. As empresas de médio e grande porte representam o volume restante. Seu crescimento é mais lento porque podem acessar crédito rotativo, financiamento apoiado pela Administração de Pequenas Empresas e papel comercial com mais facilidade.
A subscrição baseada em transações apoia adiantamentos abaixo de USD 25.000 ao reduzir as necessidades de revisão manual. Os provedores podem usar feeds de transações de ponto de venda, interfaces de programação de aplicativos de extratos bancários e dados de receita atuais para avaliar comerciantes menores. Esse processo permite que os financiadores avaliem a atividade de vendas recente em vez de depender apenas de registros financeiros convencionais. O QashierLoans usou dados proprietários de ponto de venda para fornecer mais de USD 10 milhões a mais de 100 pequenas e médias empresas sediadas em Singapura após seu lançamento em junho de 2025. A SB 362 da Califórnia e a Lei de Divulgação de Financiamento Comercial de Nova York exigem práticas de divulgação que se aplicam a todos os tamanhos de empresa. Comparações mais claras podem ser particularmente úteis para comerciantes menores que têm menos recursos para avaliar opções de financiamento. Essas condições mantêm as micro e pequenas empresas no centro do setor de merchant cash advance.
Por Valor Original Financiado: Adiantamentos de Nível Médio Lideram enquanto Adiantamentos Menores Crescem Mais Rápido
A faixa de valor financiado de USD 50.001 a 250.000 representou 31,4% do volume de mercado em 2025. Essa faixa está alinhada com as necessidades comuns de pequenas e médias empresas para estoque sazonal, equipamentos e pessoal. Ela oferece um equilíbrio entre a demanda dos comerciantes e os retornos necessários pelos financiadores. Os adiantamentos de até USD 25.000 devem crescer a um CAGR de 10,4% até 2031. Adiantamentos menores podem atender às necessidades operacionais de curto prazo sem exigir uma facilidade maior. As plataformas de ponto de venda e e-commerce podem aprovar e desembolsar esses adiantamentos menores com envolvimento manual limitado. A faixa de USD 25.001 a 50.000 atende empresas que avançaram além de adiantamentos muito pequenos, mas que ainda podem não se qualificar consistentemente para a faixa de nível médio.
Os financiadores avaliam cada faixa de valor financiado de forma diferente porque os padrões de receita dos comerciantes e a capacidade de reembolso variam por tamanho de operação. Adiantamentos menores são mais adequados para revisão automatizada porque cada decisão deve ser tomada de forma eficiente. Os adiantamentos de nível médio podem apoiar necessidades operacionais recorrentes que são maiores do que uma lacuna de liquidez de curto prazo. Os provedores precisam de histórico de transações suficiente para avaliar o reembolso a partir de recebíveis futuros. A disponibilidade de informações de pagamento recentes é importante em todas as faixas de valor. Os adiantamentos acima de USD 500.000 se sobrepõem a produtos de financiamento baseado em receita e capital de giro com garantia de ativos. Essa faixa é atendida por um grupo mais restrito de especialistas onde a avaliação baseada em relacionamento continua sendo importante.
Por Setor do Usuário Final: Varejo e E-Commerce Lideram a Demanda e o Crescimento
O varejo e o e-commerce capturaram 24,7% do volume do setor do usuário final em 2025 e devem crescer a um CAGR de 9,6% até 2031. A aceitação frequente de cartões e os ciclos de liquidação diária fornecem aos financiadores dados consistentes para subscrição. As compras sazonais de estoque também criam necessidades recorrentes de capital de giro para esses comerciantes. Esses dados também podem ajudar os provedores a cronometrar as ofertas em torno da atividade de vendas. Restaurantes, serviços de alimentação e hotelaria formam o segundo maior grupo de usuários finais. Margens operacionais estreitas e demanda sazonal tornam as estruturas de remessa variável relevantes para essas empresas. Provedores de saúde e cuidados pessoais também utilizam esse financiamento, onde os reembolsos de seguros criam atrasos de receita de 30 a 90 dias.
Construção, empreiteiros e serviços de construção podem ter maior risco de inadimplência em adiantamentos individuais porque seus recebimentos de caixa dependem da conclusão de projetos e pagamentos por marcos. Isso pode limitar o volume mesmo onde o setor tem necessidades significativas de capital de giro. Serviços profissionais, transporte e logística, e manufatura estão gradualmente aumentando a aceitação de pagamentos digitais. Mais pagamentos eletrônicos podem tornar a subscrição baseada em transações mais prática nesses setores. Os padrões de pagamento específicos do setor afetam como os financiadores avaliam o risco de reembolso. Ofertas especializadas podem ser estruturadas em torno de ciclos de reembolso de saúde ou necessidades de folha de pagamento da construção. Essas abordagens de nicho oferecem espaço para provedores que podem usar informações de pagamento específicas do setor em vez de depender de modelos gerais de subscrição.
Análise Geográfica
A América do Norte representou 81,3% do tamanho do mercado global de merchant cash advance em 2025. A região possui organizações de vendas independentes e redes de corretores estabelecidas, ampla aceitação de cartões e acesso a capital de sindicação institucional. Os Estados Unidos continuam sendo o centro da atividade de originação. O Canadá está se desenvolvendo como o mercado de próximo nível por meio da expansão de programas de financiamento baseado em receita incorporados para mais de 202.000 pequenas e médias empresas em março de 2026. O México oferece uma oportunidade de longo prazo à medida que os pagamentos digitais aumentam entre os comerciantes informais. O ambiente de pagamentos estabelecido da região apoia tanto a originação liderada por corretores quanto a liderada por plataformas. Os requisitos de divulgação em múltiplos estados dos Estados Unidos estão mudando a forma como as redes de organizações de vendas independentes gerenciam a conformidade e estão favorecendo provedores que podem automatizar esses fluxos de trabalho.
A Ásia-Pacífico deve crescer a um CAGR de 12,7% de 2026 a 2031, a taxa mais rápida entre as regiões. A Interface de Pagamentos Unificados da Índia processou 24.162 crore de transações no exercício fiscal de 2025-26, representando um crescimento de 30% ano a ano. Essa infraestrutura de pagamentos cria um registro substancial de transações em tempo real para a subscrição de comerciantes. Os provedores do Sudeste Asiático estão expandindo a originação baseada em plataformas, incluindo o financiamento baseado em ponto de venda da Qashier em Singapura. Esses trilhos de pagamento podem tornar as remessas baseadas em vendas mais fáceis de administrar para comerciantes e provedores. O ecossistema de financiamento de comerciantes da China está principalmente incorporado nas plataformas Alibaba, Tencent e JD Finance. Essa abordagem de distribuição continua a influenciar novos participantes de plataformas em todo o Sudeste Asiático.
A Europa tem uma participação significativa da atividade fora da América do Norte, com o Reino Unido como o mercado de financiamento baseado em receita mais estabelecido da região. O Reino Unido tem um ambiente fintech estabelecido e um ecossistema maduro de financiamento baseado em receita. A CrediNord obteve mais de EUR 10 milhões (USD 11,1 milhões) em junho de 2026 para expandir o financiamento incorporado por meio da rede myPOS na Europa, começando pelos Países Baixos. A parceria da YouLend com a REA Card estende o financiamento baseado em receita para comerciantes de varejo físico na Alemanha usando dados de ponto de venda. Esses exemplos mostram o uso de dados de pagamento de comerciantes em ofertas de financiamento europeias. A América do Sul permanece em um estágio mais inicial, enquanto o Brasil e a Argentina oferecem potencial devido à atividade de comerciantes informais e à expansão da aceitação de cartões. O Oriente Médio e a África têm potencial de longo prazo à medida que a infraestrutura de pagamentos e os programas de investimento em fintech dos Emirados Árabes Unidos e da Arábia Saudita criam mais dados de transações de comerciantes.

Cenário Competitivo
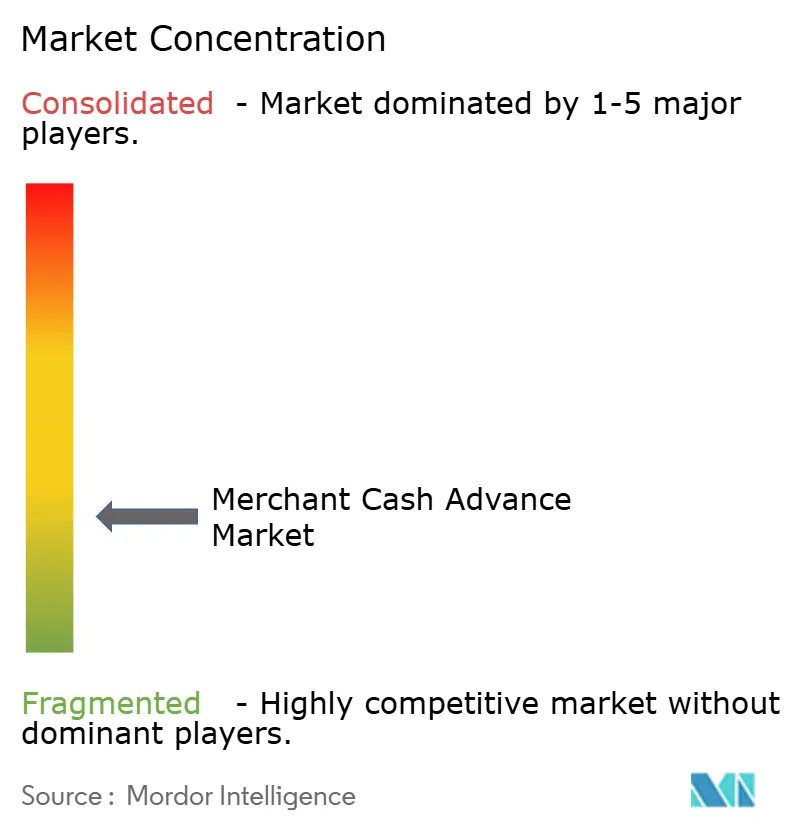
O mercado de merchant cash advance é fragmentado entre financiadores especializados, mas a concorrência está cada vez mais dividida entre plataformas nativas de dados e originadores liderados por corretores. CAN Capital, Credibly, Fora Financial, Kapitus, National Funding e Forward Financing competem por meio de precificação, velocidade de decisão e alcance de organizações de vendas independentes. Os processadores de pagamento podem oferecer financiamento diretamente aos comerciantes usando suas informações de transação. Isso ameaça o papel tradicional de aquisição de clientes das redes de corretores. Os programas de plataforma podem fazer ofertas dentro do mesmo ambiente onde os comerciantes gerenciam pagamentos e vendas. O Shopify Capital ilustra esse modelo por meio de USD 4,2 bilhões em originações em 2025 entregues por meio de sua plataforma de comerciantes existente. O mercado de merchant cash advance está, consequentemente, recompensando provedores que controlam um relacionamento direto com o comerciante e têm dados de vendas atuais.
O financiamento institucional está se tornando cada vez mais importante para o posicionamento competitivo em 2026. Provedores com acesso a financiamento duradouro podem apoiar um volume maior de adiantamentos a comerciantes. Isso afeta tanto a escala de originação quanto a capacidade de competir nos termos de financiamento. Também pode reduzir a dependência do balanço patrimonial próprio do provedor para novos financiamentos. A Wayflyer e afiliadas do Fortress Investment Group anunciaram um acordo de fluxo contínuo de USD 1,5 bilhão por 3 anos em julho de 2026. O acordo fornece à Wayflyer uma capacidade total de implantação comprometida de USD 4,5 bilhões ao longo de 24 meses. Esse arranjo mostra como credores alternativos de pequenas empresas podem usar parcerias institucionais para apoiar sua capacidade de financiamento.
A capacidade de conformidade também está se tornando um requisito competitivo. A SB 362 da Califórnia, a Lei de Divulgação de Financiamento Comercial de Nova York e o Projeto de Lei 700 da Câmara do Texas exigem que os provedores gerenciem obrigações de divulgação e registro em várias jurisdições. Os processos de conformidade automatizados podem reduzir o ônus operacional em comparação com os métodos manuais. Essa capacidade se torna mais valiosa à medida que os provedores operam em um número maior de estados. No mercado de merchant cash advance, esses processos podem apoiar divulgações consistentes em todos os canais de distribuição. Há também espaço para produtos projetados em torno de ciclos de faturamento de saúde, pontes de folha de pagamento da construção e outros padrões de fluxo de caixa específicos do setor. As ferramentas de simulação de custos podem ajudar os comerciantes a entender as obrigações de reembolso antes de aceitar o financiamento. As ferramentas de open banking poderiam eventualmente ajudar os comerciantes que usam vários provedores de pagamento a compartilhar dados de transações com mais facilidade.
Líderes do Setor de Merchant Cash Advance
-
Block, Inc.
-
Shopify Inc.
-
PayPal Holdings Inc.
-
American Express Company
-
Stripe, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Wayflyer e fundos geridos por afiliadas do Fortress Investment Group anunciaram um acordo de fluxo contínuo de USD 1,5 bilhão por três anos, pelo qual o Fortress comprará ativos de crédito originados por meio da plataforma Wayflyer, dando à fintech irlandesa uma capacidade total de implantação comprometida de USD 4,5 bilhões ao longo de 24 meses. O acordo está entre os maiores compromissos de capital institucional para financiamento alternativo não bancário de pequenas e médias empresas já registrados.
- Junho de 2026: A Stewards relatou que seu modelo de negócios inclui a originação e o financiamento de merchant cash advances e soluções de financiamento relacionadas para pequenas e médias empresas, apoiados por marketing direto, redes de indicação, relacionamentos com corretores e parcerias estratégicas. O desenvolvimento reflete a contínua institucionalização e distribuição multicanal do financiamento de MCA.
- Janeiro de 2026: A SB 362 da Califórnia entrou em vigor, exigindo que os provedores de merchant cash advance e financiamento comercial divulguem novamente a métrica de custo anualizado sempre que uma cobrança, métrica de precificação ou valor de financiamento for declarado durante o processo de solicitação, aumentando materialmente os requisitos de conformidade em tempo real para equipes de vendas e fluxos de trabalho de originação automatizados.


Escopo do Relatório Global do Mercado de Merchant Cash Advance
| Nova Originação |
| Renovação / Recontrato |
| Micro e Pequenas Empresas |
| Empresas de Médio Porte |
| Grandes Empresas |
| Até USD 25.000 |
| USD 25.001–50.000 |
| USD 50.001–250.000 |
| USD 250.001–500.000 |
| Acima de USD 500.000 |
| Varejo e E-Commerce |
| Restaurantes, Serviços de Alimentação e Hotelaria |
| Serviços de Saúde e Cuidados Pessoais |
| Construção, Empreiteiros e Serviços de Construção |
| Serviços Profissionais e Empresariais |
| Serviços de Transporte, Logística e Automotivos |
| Manufatura e Atacado |
| Viagens, Lazer e Entretenimento |
| Outros Negócios de Comerciantes |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Negócio | Nova Originação | |
| Renovação / Recontrato | ||
| Por Tamanho de Empresa | Micro e Pequenas Empresas | |
| Empresas de Médio Porte | ||
| Grandes Empresas | ||
| Por Valor Original Financiado | Até USD 25.000 | |
| USD 25.001–50.000 | ||
| USD 50.001–250.000 | ||
| USD 250.001–500.000 | ||
| Acima de USD 500.000 | ||
| Por Setor do Usuário Final | Varejo e E-Commerce | |
| Restaurantes, Serviços de Alimentação e Hotelaria | ||
| Serviços de Saúde e Cuidados Pessoais | ||
| Construção, Empreiteiros e Serviços de Construção | ||
| Serviços Profissionais e Empresariais | ||
| Serviços de Transporte, Logística e Automotivos | ||
| Manufatura e Atacado | ||
| Viagens, Lazer e Entretenimento | ||
| Outros Negócios de Comerciantes | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de merchant cash advance até 2031?
O mercado de merchant cash advance deve atingir USD 68,1 bilhões até 2031, crescendo a um CAGR de 8,1% de 2026 a 2031.
Qual tipo de negócio lidera o financiamento de merchant cash advance?
As operações de renovação e recontrato lideraram com 57,2% do volume de mercado em 2025, enquanto as novas originações devem crescer a um CAGR de 9,7% até 2031.
Por que as pequenas empresas usam merchant cash advances?
As empresas os utilizam para capital de giro quando as vendas variam, pois as remessas podem se ajustar aos recebimentos diários de cartão e o crédito convencional continua difícil para muitas pequenas empresas.
Qual tamanho de empresa usa mais os merchant cash advances?
As micro e pequenas empresas detinham 72,1% do volume de mercado em 2025 e devem crescer a um CAGR de 8,9% até 2031.
Qual região está crescendo mais rapidamente para os merchant cash advances?
A Ásia-Pacífico deve crescer a um CAGR de 12,7% até 2031, apoiada pela expansão da atividade de pagamentos digitais e pelo financiamento baseado em plataformas.
Quais fatores limitam a adoção dos merchant cash advances?
Custos de financiamento mais altos do que o esperado, preocupações com transparência de preços, acumulação de reembolsos, regulamentação e dependência do acesso a dados de transações podem limitar a adoção.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

