
Tamaño y Participación del Mercado de Merchant Cash Advance
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 46.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 68.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Merchant Cash Advance por Mordor Intelligence
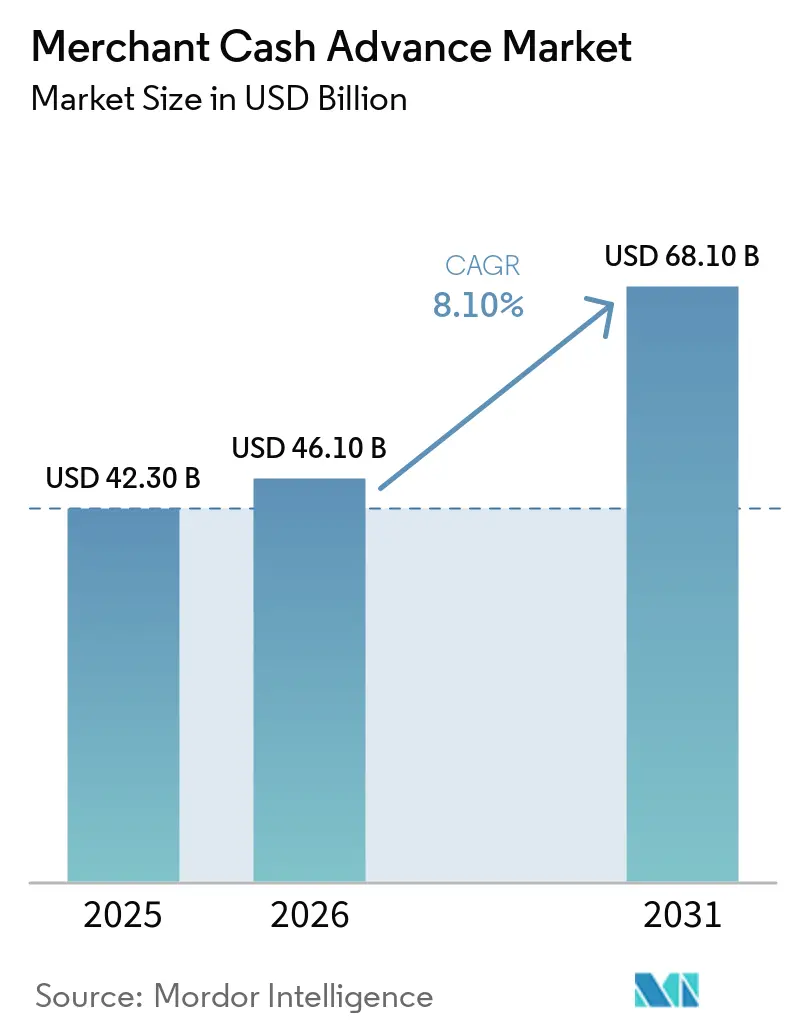
El tamaño del Mercado de Merchant Cash Advance fue valorado en 42,30 mil millones de USD en 2025 y se estima que crecerá desde 46,10 mil millones de USD en 2026 hasta alcanzar los 68,10 mil millones de USD en 2031, a una CAGR del 8,10% durante el período de pronóstico (2026-2031).
Los merchant cash advances se adaptan a empresas cuyas ventas varían durante el año, ya que los reembolsos se ajustan a las liquidaciones con tarjeta en lugar de seguir un calendario mensual fijo. La Reserva Federal encontró que 1 de cada 3 solicitantes de financiamiento tenía una brecha de financiación en 2025, mientras que el uso de prestamistas fintech en línea aumentó al 29% desde el 17% en 2020. Esta brecha respalda la demanda de financiamiento que no depende de garantías colaterales ni de un largo historial crediticio. Las plataformas de pago también están cambiando la forma en que los proveedores llegan a los comerciantes, ya que pueden utilizar los datos de transacciones existentes para realizar ofertas preaprobadas. Las divulgaciones regulatorias y el escrutinio de los costos de financiamiento siguen siendo límites importantes para la adopción, particularmente para las redes de intermediarios más pequeñas.
Conclusiones Clave del Informe
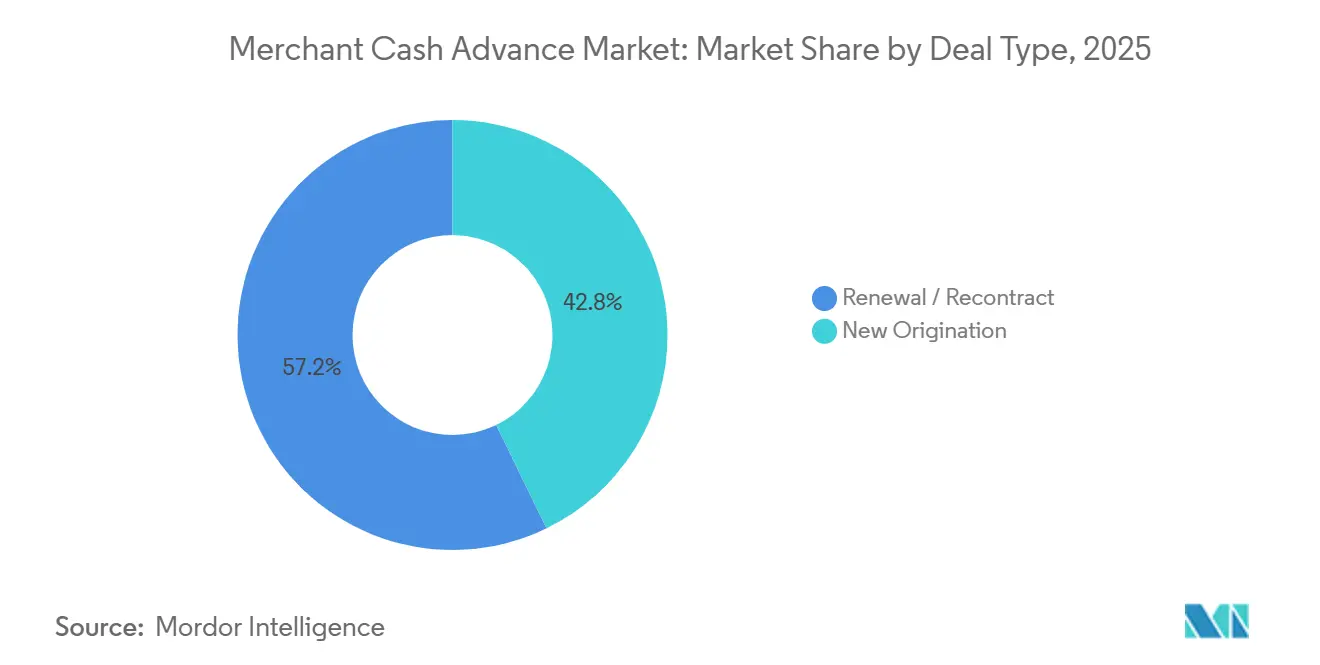
- Por tipo de operación, las operaciones de renovación y recontrato capturaron el 57,2% de la participación del mercado de merchant cash advance en 2025, mientras que se proyecta que las nuevas originaciones crezcan a una CAGR del 9,7% hasta 2031.
- Por tamaño de empresa, las micro y pequeñas empresas mantuvieron el 72,1% de la participación del mercado de merchant cash advance en 2025 y se proyecta que crezcan a una CAGR del 8,9% hasta 2031.
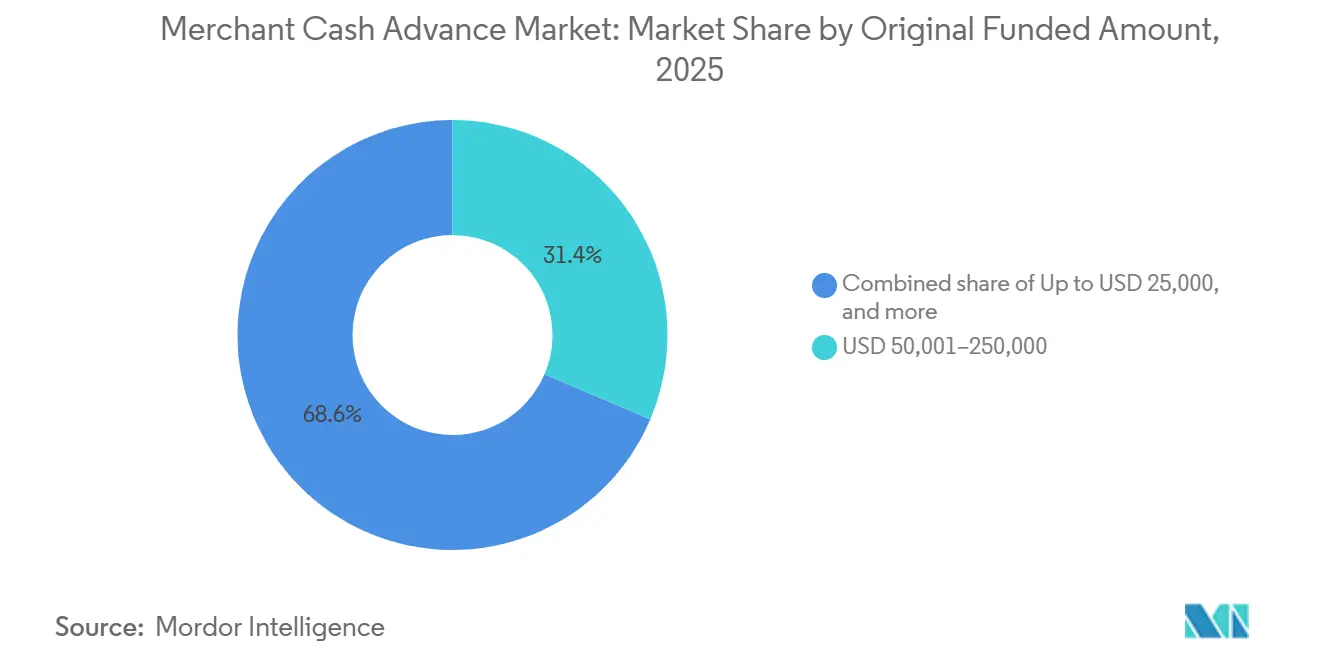
- Por monto financiado original, la banda de USD 50.001–250.000 representó el 31,4% del tamaño del mercado de merchant cash advance en 2025, mientras que se prevé que los anticipos de hasta USD 25.000 se expandan a una CAGR del 10,4% hasta 2031.
- Por industria del usuario final, el comercio minorista y el comercio electrónico capturaron el 24,7% del tamaño del mercado de merchant cash advance en 2025 y se proyecta que crezcan a una CAGR del 9,6% hasta 2031.
- Por geografía, América del Norte representó el 81,3% del tamaño del mercado de merchant cash advance en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 12,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Merchant Cash Advance
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Financiamiento Rápido para Comerciantes con Flujos de Caja Irregulares | +1.4% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento en Transacciones Digitales con Tarjeta y Pagos a Comerciantes | +1.8% | Global, particularmente Asia-Pacífico, con repercusión en Oriente Medio y África | Mediano plazo (2-4 años) |
| Ofertas Integradas a través de Plataformas de Pago y Punto de Venta | +1.5% | América del Norte y Europa, con ganancias tempranas en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Brechas de Crédito Convencional para Pequeñas Empresas | +1.3% | Global | Largo plazo (≥ 4 años) |
| Suscripción en Tiempo Real Basada en Transacciones y Toma de Decisiones Automatizada | +1.0% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adquisición Digital de Comerciantes y Financiamiento Alternativo de Capital de Trabajo | +0.8% | Asia-Pacífico, con repercusión en Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Financiamiento Rápido de Capital de Trabajo para Comerciantes con Flujos de Caja Irregulares
Los patrones de ventas estacionales en servicios de alimentación, comercio minorista y hostelería crean necesidades de financiamiento que los reembolsos fijos de préstamos pueden no satisfacer. Un merchant cash advance ajusta las remesas a los ingresos diarios con tarjeta, lo que ayuda a las empresas a gestionar los períodos en que los ingresos son más bajos. Los gastos operativos fueron la principal razón de financiamiento entre el 56% de los solicitantes de pequeñas empresas en la encuesta de 2025. Este caso de uso hace que el mercado de merchant cash advance sea relevante para la planificación rutinaria del flujo de caja y no solo para financiamiento de emergencia. La actividad de renovación y recontrato mantuvo una participación del 57,2% en 2025, lo que muestra que muchos comerciantes regresan tras completar un ciclo de anticipo. Las normas de divulgación estandarizadas en 10 estados de los Estados Unidos también pueden ayudar a los comerciantes a comparar productos con mayor claridad antes de aceptar una oferta.
Crecimiento en Transacciones Digitales con Tarjeta y Pagos a Comerciantes
Un mayor número de pagos con tarjeta y billetera digital proporciona los registros de transacciones utilizados para evaluar el flujo de caja de un comerciante. Visa procesó 257,5 mil millones de transacciones en el ejercicio fiscal 2025, lo que representó un 10% más que el año anterior[1]. Visa Direct procesó 12.600 millones de transacciones en el mismo año, un 27% más, lo que apunta a un crecimiento más rápido en la actividad de pagos en tiempo real. Estos registros de pago pueden respaldar una suscripción más rápida y una fijación de precios más informada para el mercado de merchant cash advance. Los minoristas y vendedores de comercio electrónico suelen tener liquidaciones frecuentes y registros de ventas detallados, lo que respalda las ofertas de financiamiento preaprobadas. El creciente número de comerciantes digitales también amplía la base potencial de prestatarios en Asia-Pacífico, Oriente Medio, África y América del Sur.
Ofertas de Merchant Cash Advance Integradas a través de Plataformas de Pago y Punto de Venta
Las plataformas de pago y punto de venta están incorporando ofertas de financiamiento en los sistemas que los comerciantes ya utilizan a diario. Shopify Capital originó 4.200 millones de USD en merchant cash advances en 2025, frente a los 3.000 millones de USD en 2024. La empresa utiliza el historial de transacciones de la tienda de un comerciante para presentar ofertas a través del panel de control de Shopify. Este enfoque reduce los pasos de solicitud separados y puede reducir los costos de adquisición de clientes para el proveedor. También pone en desventaja a los financiadores que dependen de intermediarios cuando las plataformas llegan al comerciante antes que un intermediario. QashierLoans, lanzado en Singapur en junio de 2025, desembolsó más de 10 millones de USD a más de 100 pequeñas y medianas empresas utilizando datos de punto de venta y deducciones de ventas diarias[2].
Persistentes Brechas de Acceso al Crédito Convencional para Pequeñas Empresas
El crédito bancario sigue siendo difícil de obtener para muchas empresas más pequeñas, en particular aquellas que carecen de garantías colaterales o de varios años de registros financieros. La Reserva Federal informó que el 22% de los solicitantes no recibió financiamiento en 2025 y que la disponibilidad de crédito siguió siendo difícil para más de 1 de cada 4 pequeñas empresas. El 59% de los prestatarios de pequeñas empresas con deuda pendiente utilizó garantías personales, y el 51% comprometió activos empresariales como garantía. Estos requisitos son más difíciles de cumplir para las empresas más jóvenes y pequeñas. La suscripción automatizada basada en datos de pagos y estados de cuenta bancarios puede hacer que los anticipos de menor valor sean más económicos de procesar. La industria de merchant cash advance, por lo tanto, sigue estrechamente vinculada a las brechas en el financiamiento tradicional de pequeñas empresas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Financiamiento y Transparencia de Precios Limitada | -1.2% | Global, concentrado en América del Norte | Corto plazo (≤ 2 años) |
| Escrutinio de Contratos, Divulgaciones y Estructuras de Compra de Cuentas por Cobrar | -0.9% | América del Norte, con influencia temprana en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Acumulación de Reembolsos y Compresión del Flujo de Caja del Comerciante | -0.7% | Global | Corto plazo (≤ 2 años) |
| Dependencia de Datos de Transacciones y Acceso a Plataformas de Pago | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Efectivos de Financiamiento de Merchant Cash Advance y Transparencia de Precios Limitada
Los altos costos de financiamiento y la falta de claridad en los precios siguen siendo barreras para los comerciantes que consideran un anticipo. La Reserva Federal informó que el 60% de las empresas que utilizan prestamistas en línea experimentaron costos más altos de lo esperado, en comparación con el 37% en los bancos pequeños y el 32% en los bancos grandes. Esta diferencia apunta a la importancia de contar con información clara sobre precios, no solo el costo absoluto del financiamiento. La SB 362 de California, vigente desde el 1 de enero de 2026, exige a los proveedores que vuelvan a divulgar el costo anualizado cada vez que se presente un cargo, una métrica de precios o un monto de financiamiento a un posible receptor. Estas normas aumentan el trabajo de cumplimiento durante las interacciones de ventas y en los flujos de solicitud automatizados. Los proveedores con procesos de divulgación integrados pueden gestionar esta carga con mayor facilidad que las organizaciones de ventas independientes más pequeñas, mientras que la acumulación de reembolsos puede tensar aún más el flujo de caja del comerciante.
Escrutinio Regulatorio de Contratos, Divulgaciones y Estructuras de Compra de Cuentas por Cobrar de Merchant Cash Advance
La distinción legal entre un préstamo y una compra de cuentas por cobrar futuras continúa dando forma al mercado de merchant cash advance. El Proyecto de Ley 700 de la Cámara de Representantes de Texas entró en vigor en septiembre de 2025 y cubre el financiamiento comercial basado en ventas por debajo de 1 millón de USD[3]. La ley exige la divulgación del reembolso total, las comisiones y la compensación del intermediario, aunque no establece una tasa de porcentaje anual ni un límite de cargo financiero. Las normas de Texas publicadas en 2026 exigen que los proveedores e intermediarios se registren a través del Sistema de Licencias Multiestatales Nacionales antes del 31 de diciembre de 2026. La norma final de mayo de 2026 de la Oficina de Protección Financiera del Consumidor excluyó los merchant cash advances de los requisitos de recopilación de datos de pequeñas empresas de la Sección 1071, proporcionando mayor claridad en torno a esta categoría de producto. Los proveedores también dependen del acceso continuo a los datos de transacciones de los comerciantes, por lo que el acceso a la plataforma sigue siendo un riesgo operativo a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Operación: Las Renovaciones Respaldan el Volumen y las Nuevas Originaciones Cambian la Adquisición de Clientes
Las operaciones de renovación y recontrato capturaron el 57,2% del volumen del mercado en 2025. Esta participación muestra el valor de las relaciones recurrentes en el mercado de merchant cash advance. Los comerciantes a menudo regresan a un proveedor antes de que un anticipo anterior haya sido completamente remesado cuando el producto ha satisfecho las necesidades de capital de trabajo. Se proyecta que las nuevas originaciones crezcan a una CAGR del 9,7% de 2026 a 2031. Las ofertas integradas dentro de las plataformas de pago facilitan la primera interacción de financiamiento porque los comerciantes no necesitan completar una solicitud separada. Estas ofertas utilizan el historial de pagos ya disponible para la plataforma para evaluar al comerciante. Las originaciones de 4.200 millones de USD de Shopify Capital en 2025 ilustran la escala que se puede alcanzar a través de una plataforma con una base de comerciantes existente.
Las organizaciones de ventas independientes y los intermediarios siguen siendo importantes para los comerciantes fuera de los ecosistemas de plataformas. Las normas de financiamiento comercial estatales en California, Nueva York y Texas exigen la divulgación de la compensación del intermediario, lo que puede afectar las estructuras de comisiones de los intermediarios. Las nuevas originaciones vinculadas a plataformas pueden implicar anticipos más pequeños y clientes verificados por transacciones. Los anticipos originados por intermediarios pueden tener montos financiados promedio más grandes, pero los comerciantes también pueden enfrentar un mayor riesgo de acumulación de reembolsos. La distribución directa a través de plataformas le da al proveedor acceso temprano a la relación con el comerciante. El mercado de merchant cash advance, por lo tanto, está evolucionando hacia la distribución directa a través de plataformas de pago. Los proveedores que buscan nuevos clientes necesitan conexiones más profundas con las plataformas en lugar de una red de intermediarios más grande solamente.


Por Tamaño de Empresa: Las Micro y Pequeñas Empresas Siguen Siendo la Principal Base de Demanda
Las micro y pequeñas empresas mantuvieron el 72,1% del volumen del mercado en 2025 y se prevé que crezcan a una CAGR del 8,9% hasta 2031. La combinación de la mayor participación y la tasa de crecimiento más alta hace que este grupo sea central para el mercado de merchant cash advance. Las pequeñas empresas pueden tener dificultades para cumplir con los requisitos bancarios de garantías colaterales, garantías personales e historiales operativos prolongados. Esto hace que la velocidad y los requisitos de calificación más simples sean características importantes del producto. Sus necesidades de financiamiento también tienden a estar estrechamente vinculadas a los gastos operativos del día a día. Las medianas y grandes empresas representan el volumen restante. Su crecimiento es más lento porque pueden acceder más fácilmente a crédito rotativo, préstamos respaldados por la Administración de Pequeñas Empresas y papel comercial.
La suscripción basada en transacciones respalda los anticipos por debajo de USD 25.000 al reducir las necesidades de revisión manual. Los proveedores pueden utilizar fuentes de transacciones de punto de venta, interfaces de programación de aplicaciones de estados de cuenta bancarios y datos de ingresos actuales para evaluar a los comerciantes más pequeños. Este proceso permite a los financiadores evaluar la actividad de ventas reciente en lugar de depender únicamente de los registros financieros convencionales. QashierLoans utilizó datos propios de punto de venta para proporcionar más de 10 millones de USD a más de 100 pequeñas y medianas empresas con sede en Singapur tras su lanzamiento en junio de 2025. La SB 362 de California y la Ley de Divulgación de Financiamiento Comercial de Nueva York exigen prácticas de divulgación que se aplican en todos los tamaños de empresa. Las comparaciones más claras pueden ser particularmente útiles para los comerciantes más pequeños que tienen menos recursos para evaluar las opciones de financiamiento. Estas condiciones mantienen a las micro y pequeñas empresas en el centro de la industria de merchant cash advance.
Por Monto Financiado Original: Los Anticipos de Nivel Medio Lideran Mientras los Anticipos Más Pequeños Crecen Más Rápido
La banda de monto financiado de USD 50.001–250.000 representó el 31,4% del volumen del mercado en 2025. Esta banda se alinea con las necesidades comunes de las pequeñas y medianas empresas para inventario estacional, equipos y personal. Ofrece un equilibrio entre la demanda de los comerciantes y los rendimientos necesarios para los financiadores. Se prevé que los anticipos de hasta USD 25.000 crezcan a una CAGR del 10,4% hasta 2031. Los anticipos más pequeños pueden atender las necesidades operativas a corto plazo sin requerir una facilidad mayor. Las plataformas de punto de venta y comercio electrónico pueden aprobar y desembolsar estos anticipos más pequeños con una participación manual limitada. La banda de USD 25.001–50.000 sirve a empresas que han superado los anticipos muy pequeños pero que aún no califican de manera consistente para el rango de nivel medio.
Los financiadores evalúan cada rango de monto financiado de manera diferente porque los patrones de ingresos de los comerciantes y la capacidad de reembolso varían según el tamaño del ticket. Los anticipos más pequeños son más adecuados para la revisión automatizada porque cada decisión debe tomarse de manera eficiente. Los anticipos de nivel medio pueden respaldar necesidades operativas recurrentes que son mayores que una brecha de liquidez a corto plazo. Los proveedores necesitan suficiente historial de transacciones para evaluar el reembolso a partir de cuentas por cobrar futuras. La disponibilidad de información de pago reciente es importante en todos los tamaños de ticket. Los anticipos superiores a USD 500.000 se superponen con los productos de préstamos basados en ingresos y capital de trabajo respaldado por activos. Este rango es atendido por un grupo más reducido de especialistas donde la evaluación basada en relaciones sigue siendo importante.
Por Industria del Usuario Final: El Comercio Minorista y el Comercio Electrónico Lideran la Demanda y el Crecimiento
El comercio minorista y el comercio electrónico capturaron el 24,7% del volumen de la industria del usuario final en 2025 y se proyecta que crezcan a una CAGR del 9,6% hasta 2031. La frecuente aceptación de tarjetas y los ciclos de liquidación diaria proporcionan a los financiadores datos consistentes para la suscripción. Las compras de inventario estacional también crean necesidades recurrentes de capital de trabajo para estos comerciantes. Estos datos también pueden ayudar a los proveedores a programar las ofertas en torno a la actividad de ventas. Los restaurantes, servicios de alimentación y hostelería forman el segundo grupo de usuarios finales más grande. Los márgenes operativos reducidos y la demanda estacional hacen que las estructuras de remesas variables sean relevantes para estas empresas. Los proveedores de atención médica y cuidado personal también utilizan este financiamiento, donde los reembolsos de seguros crean retrasos en los ingresos de 30 a 90 días.
La construcción, los contratistas y los servicios de edificación pueden tener un mayor riesgo de incumplimiento por anticipo individual porque sus ingresos en efectivo dependen de la finalización de proyectos y los pagos por hitos. Esto puede limitar el volumen incluso cuando el sector tiene necesidades significativas de capital de trabajo. Los servicios profesionales, el transporte y la logística, y la manufactura están aumentando gradualmente la aceptación de pagos digitales. Un mayor número de pagos electrónicos puede hacer que la suscripción basada en transacciones sea más práctica en estos sectores. Los patrones de pago específicos de cada industria afectan la forma en que los financiadores evalúan el riesgo de reembolso. Las ofertas especializadas pueden estructurarse en torno a los ciclos de reembolso de atención médica o las necesidades de nómina de la construcción. Estos enfoques de nicho brindan espacio para los proveedores que pueden utilizar información de pago específica del sector en lugar de depender de modelos de suscripción generales.
Análisis Geográfico
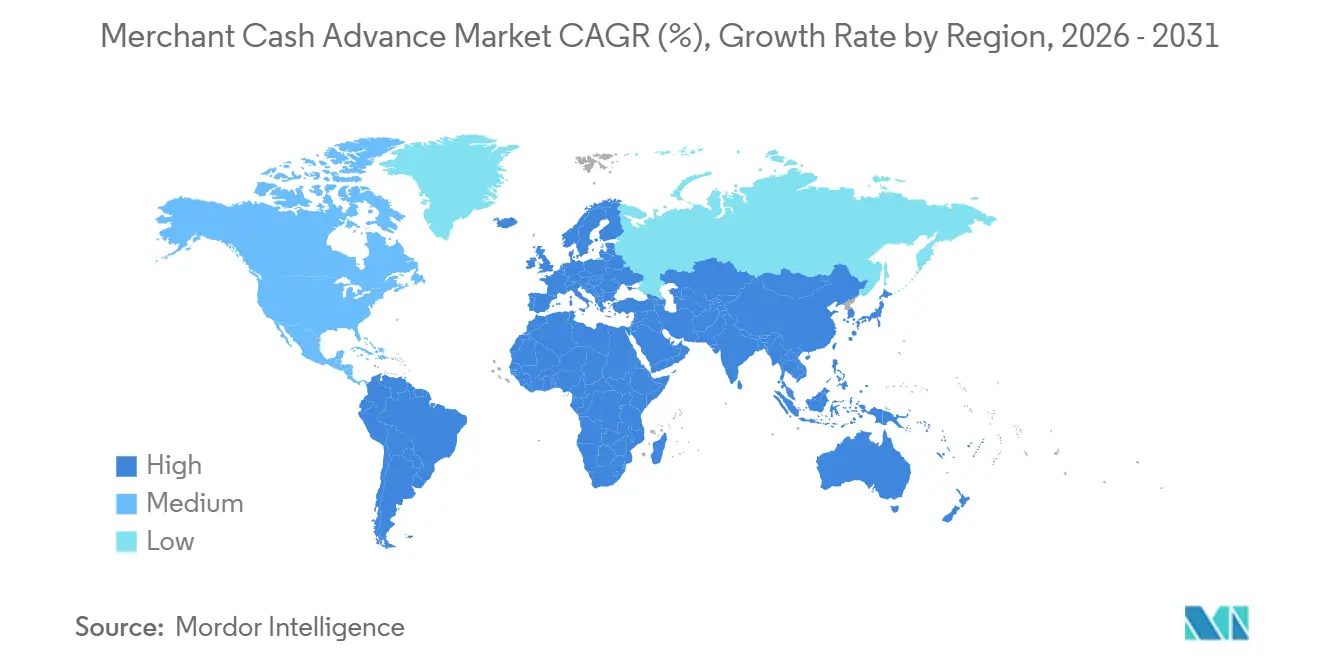
América del Norte representó el 81,3% del tamaño del mercado global de merchant cash advance en 2025. La región cuenta con organizaciones de ventas independientes y redes de intermediarios establecidas, amplia aceptación de tarjetas y acceso a capital de sindicación institucional. Los Estados Unidos siguen siendo el centro de la actividad de originación. Canadá se está desarrollando como el mercado de siguiente nivel a través de la expansión de programas de financiamiento basado en ingresos integrados para más de 202.000 pequeñas y medianas empresas en marzo de 2026. México ofrece una oportunidad a largo plazo a medida que los pagos digitales aumentan entre los comerciantes informales. El entorno de pagos establecido de la región respalda tanto la originación liderada por intermediarios como la liderada por plataformas. Los requisitos de divulgación en múltiples estados de los Estados Unidos están cambiando la forma en que las redes de organizaciones de ventas independientes gestionan el cumplimiento y están favoreciendo a los proveedores que pueden automatizar estos flujos de trabajo.
Se prevé que Asia-Pacífico crezca a una CAGR del 12,7% de 2026 a 2031, la tasa más rápida entre las regiones. La Interfaz de Pagos Unificada de India procesó 24.162 crore de transacciones en el año fiscal 2025-26, lo que representa un crecimiento interanual del 30%. Esta infraestructura de pagos crea un registro sustancial de transacciones en tiempo real para la suscripción de comerciantes. Los proveedores del Sudeste Asiático están expandiendo la originación basada en plataformas, incluido el préstamo basado en punto de venta de Qashier en Singapur. Estos rieles de pago pueden facilitar la administración de las remesas basadas en ventas para los comerciantes y proveedores. El ecosistema de financiamiento de comerciantes de China está principalmente integrado dentro de las plataformas de Alibaba, Tencent y JD Finance. Este enfoque de distribución continúa influyendo en los nuevos participantes de plataformas en todo el Sudeste Asiático.
Europa tiene una participación significativa de la actividad fuera de América del Norte, con el Reino Unido como el mercado de financiamiento basado en ingresos más establecido de la región. El Reino Unido tiene un entorno fintech establecido y un ecosistema de financiamiento basado en ingresos maduro. CrediNord obtuvo más de 10 millones de EUR (11,1 millones de USD) en junio de 2026 para expandir el financiamiento integrado a través de la red myPOS en Europa, comenzando en los Países Bajos. La asociación de YouLend con REA Card extiende el financiamiento basado en ingresos a los comerciantes minoristas fuera de línea en Alemania utilizando datos de punto de venta. Estos ejemplos muestran el uso de datos de pago de comerciantes en las ofertas de financiamiento europeas. América del Sur sigue en una etapa más temprana, mientras que Brasil y Argentina ofrecen potencial debido a la actividad de comerciantes informales y la creciente aceptación de tarjetas. Oriente Medio y África tienen un potencial a largo plazo a medida que la infraestructura de pagos y los programas de inversión en fintech de los Emiratos Árabes Unidos y Arabia Saudita crean más datos de transacciones de comerciantes.

Panorama Competitivo
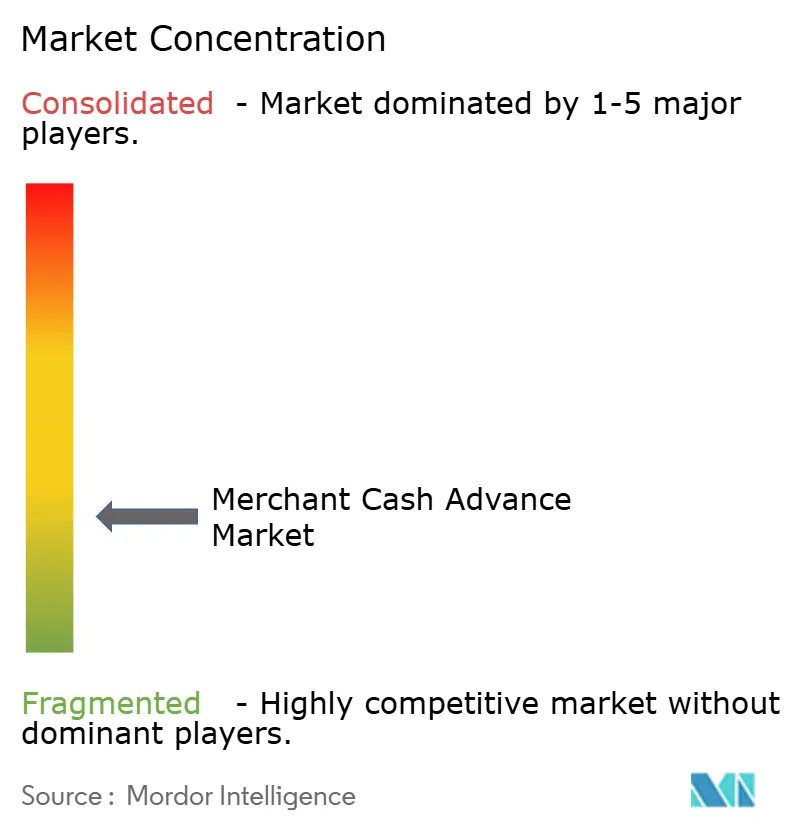
El mercado de merchant cash advance está fragmentado entre financiadores especializados, pero la competencia está cada vez más dividida entre plataformas nativas de datos y originadores liderados por intermediarios. CAN Capital, Credibly, Fora Financial, Kapitus, National Funding y Forward Financing compiten a través de precios, velocidad de decisión y alcance de organizaciones de ventas independientes. Los procesadores de pago pueden ofrecer financiamiento directamente a los comerciantes utilizando su información de transacciones. Esto amenaza el papel tradicional de adquisición de clientes de las redes de intermediarios. Los programas de plataformas pueden hacer ofertas dentro del mismo entorno donde los comerciantes gestionan pagos y ventas. Shopify Capital ilustra este modelo a través de 4.200 millones de USD en originaciones de 2025 entregadas a través de su plataforma de comerciantes existente. El mercado de merchant cash advance, en consecuencia, está recompensando a los proveedores que controlan una relación directa con el comerciante y tienen datos de ventas actuales.
El financiamiento institucional está adquiriendo mayor importancia para el posicionamiento competitivo en 2026. Los proveedores con acceso a financiamiento duradero pueden respaldar un mayor volumen de anticipos a comerciantes. Esto afecta tanto la escala de originación como la capacidad de competir en términos de financiamiento. También puede reducir la dependencia del balance propio del proveedor para el nuevo financiamiento. Wayflyer y afiliados de Fortress Investment Group anunciaron un acuerdo de flujo continuo a 3 años por 1.500 millones de USD en julio de 2026. El acuerdo proporciona a Wayflyer una capacidad de despliegue comprometida total de 4.500 millones de USD durante 24 meses. Este acuerdo muestra cómo los prestamistas alternativos de pequeñas empresas pueden utilizar asociaciones institucionales para respaldar su capacidad de préstamo.
La capacidad de cumplimiento también se está convirtiendo en un requisito competitivo. La SB 362 de California, la Ley de Divulgación de Financiamiento Comercial de Nueva York y el Proyecto de Ley 700 de la Cámara de Representantes de Texas exigen a los proveedores gestionar las obligaciones de divulgación y registro en múltiples jurisdicciones. Los procesos de cumplimiento automatizados pueden reducir la carga operativa en comparación con los métodos manuales. Esta capacidad se vuelve más valiosa a medida que los proveedores operan en un mayor número de estados. En el mercado de merchant cash advance, estos procesos pueden respaldar divulgaciones consistentes en todos los canales de distribución. También hay espacio para productos diseñados en torno a los ciclos de facturación de atención médica, los puentes de nómina de la construcción y otros patrones de flujo de caja específicos del sector. Las herramientas de simulación de costos pueden ayudar a los comerciantes a comprender las obligaciones de reembolso antes de aceptar el financiamiento. Las herramientas de banca abierta podrían eventualmente ayudar a los comerciantes que utilizan varios proveedores de pago a compartir datos de transacciones con mayor facilidad.
Líderes de la Industria de Merchant Cash Advance
-
Block, Inc.
-
Shopify Inc.
-
PayPal Holdings Inc.
-
American Express Company
-
Stripe, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Wayflyer y fondos gestionados por afiliados de Fortress Investment Group anunciaron un acuerdo de flujo continuo a tres años por 1.500 millones de USD, en virtud del cual Fortress comprará activos crediticios originados a través de la plataforma de Wayflyer, otorgando al fintech irlandés una capacidad de despliegue comprometida total de 4.500 millones de USD durante 24 meses. El acuerdo se encuentra entre los mayores compromisos de capital institucional para el préstamo alternativo no bancario a pequeñas y medianas empresas registrados.
- Junio de 2026: Stewards informó que su modelo de negocio incluye la originación y el financiamiento de merchant cash advances y soluciones de financiamiento relacionadas para pequeñas y medianas empresas, respaldadas por marketing directo, redes de referidos, relaciones con intermediarios y asociaciones estratégicas. El desarrollo refleja la continua institucionalización y distribución multicanal del financiamiento de merchant cash advance.
- Enero de 2026: La SB 362 de California entró en vigor, exigiendo a los proveedores de merchant cash advance y financiamiento comercial que vuelvan a divulgar la métrica de costo anualizado cada vez que se indique un cargo, una métrica de precios o un monto de financiamiento durante el proceso de solicitud, aumentando materialmente los requisitos de cumplimiento en tiempo real para los equipos de ventas y los flujos de originación automatizados.


Alcance del Informe Global del Mercado de Merchant Cash Advance
| Nueva Originación |
| Renovación / Recontrato |
| Micro y Pequeñas Empresas |
| Medianas Empresas |
| Grandes Empresas |
| Hasta USD 25.000 |
| USD 25.001–50.000 |
| USD 50.001–250.000 |
| USD 250.001–500.000 |
| Por Encima de USD 500.000 |
| Comercio Minorista y Comercio Electrónico |
| Restaurantes, Servicios de Alimentación y Hostelería |
| Servicios de Atención Médica y Cuidado Personal |
| Construcción, Contratistas y Servicios de Edificación |
| Servicios Profesionales y Empresariales |
| Servicios de Transporte, Logística y Automotriz |
| Manufactura y Comercio al por Mayor |
| Viajes, Ocio y Entretenimiento |
| Otros Negocios de Comerciantes |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Operación | Nueva Originación | |
| Renovación / Recontrato | ||
| Por Tamaño de Empresa | Micro y Pequeñas Empresas | |
| Medianas Empresas | ||
| Grandes Empresas | ||
| Por Monto Financiado Original | Hasta USD 25.000 | |
| USD 25.001–50.000 | ||
| USD 50.001–250.000 | ||
| USD 250.001–500.000 | ||
| Por Encima de USD 500.000 | ||
| Por Industria del Usuario Final | Comercio Minorista y Comercio Electrónico | |
| Restaurantes, Servicios de Alimentación y Hostelería | ||
| Servicios de Atención Médica y Cuidado Personal | ||
| Construcción, Contratistas y Servicios de Edificación | ||
| Servicios Profesionales y Empresariales | ||
| Servicios de Transporte, Logística y Automotriz | ||
| Manufactura y Comercio al por Mayor | ||
| Viajes, Ocio y Entretenimiento | ||
| Otros Negocios de Comerciantes | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de merchant cash advance para 2031?
Se proyecta que el mercado de merchant cash advance alcance los 68.100 millones de USD en 2031, creciendo a una CAGR del 8,1% de 2026 a 2031.
¿Qué tipo de operación lidera el financiamiento de merchant cash advance?
Las operaciones de renovación y recontrato lideraron con el 57,2% del volumen del mercado en 2025, mientras que se prevé que las nuevas originaciones crezcan a una CAGR del 9,7% hasta 2031.
¿Por qué las pequeñas empresas utilizan los merchant cash advances?
Las empresas los utilizan para capital de trabajo cuando las ventas varían, ya que las remesas pueden ajustarse a los ingresos diarios con tarjeta y el crédito convencional sigue siendo difícil de obtener para muchas pequeñas empresas.
¿Qué tamaño de empresa utiliza más los merchant cash advances?
Las micro y pequeñas empresas mantuvieron el 72,1% del volumen del mercado en 2025 y se prevé que crezcan a una CAGR del 8,9% hasta 2031.
¿Qué región está creciendo más rápido en merchant cash advances?
Se prevé que Asia-Pacífico crezca a una CAGR del 12,7% hasta 2031, respaldada por la expansión de la actividad de pagos digitales y el financiamiento basado en plataformas.
¿Qué factores limitan la adopción de los merchant cash advances?
Los costos de financiamiento más altos de lo esperado, las preocupaciones sobre la transparencia de precios, la acumulación de reembolsos, la regulación y la dependencia del acceso a datos de transacciones pueden limitar la adopción.


 Sus datos están seguros y nunca se venden ni se comparten.

