
Taille et part du marché du Merchant Cash Advance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 46.10 Milliards de dollars |
| Taille du Marché (2031) | 68.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Merchant Cash Advance par Mordor Intelligence
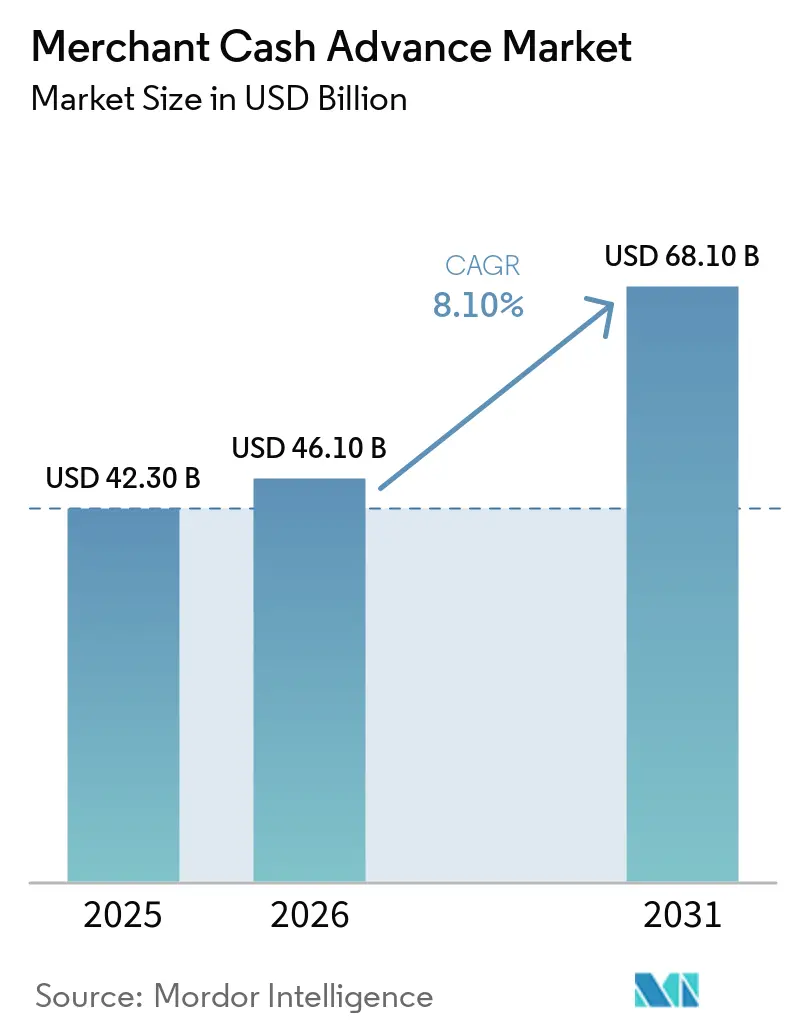
La taille du marché du Merchant Cash Advance était évaluée à 42,30 milliards USD en 2025 et devrait croître de 46,10 milliards USD en 2026 pour atteindre 68,10 milliards USD d'ici 2031, à un CAGR de 8,10 % durant la période de prévision (2026-2031).
Les merchant cash advances conviennent aux entreprises dont les ventes varient au cours de l'année, car les remboursements évoluent avec les règlements par carte plutôt que de suivre un calendrier mensuel fixe. La Réserve fédérale a constaté qu'1 demandeur de financement sur 3 présentait un déficit de financement en 2025, tandis que le recours aux prêteurs fintech en ligne a augmenté à 29 % contre 17 % en 2020. Cet écart soutient la demande de financement qui ne dépend pas de garanties ou d'un long historique de crédit. Les plateformes de paiement modifient également la manière dont les prestataires atteignent les commerçants, car elles peuvent utiliser les données de transaction existantes pour formuler des offres préapprouvées. Les obligations de divulgation réglementaire et le contrôle des coûts de financement restent des limites importantes à l'adoption, en particulier pour les réseaux de courtiers de plus petite taille.
Points clés du rapport
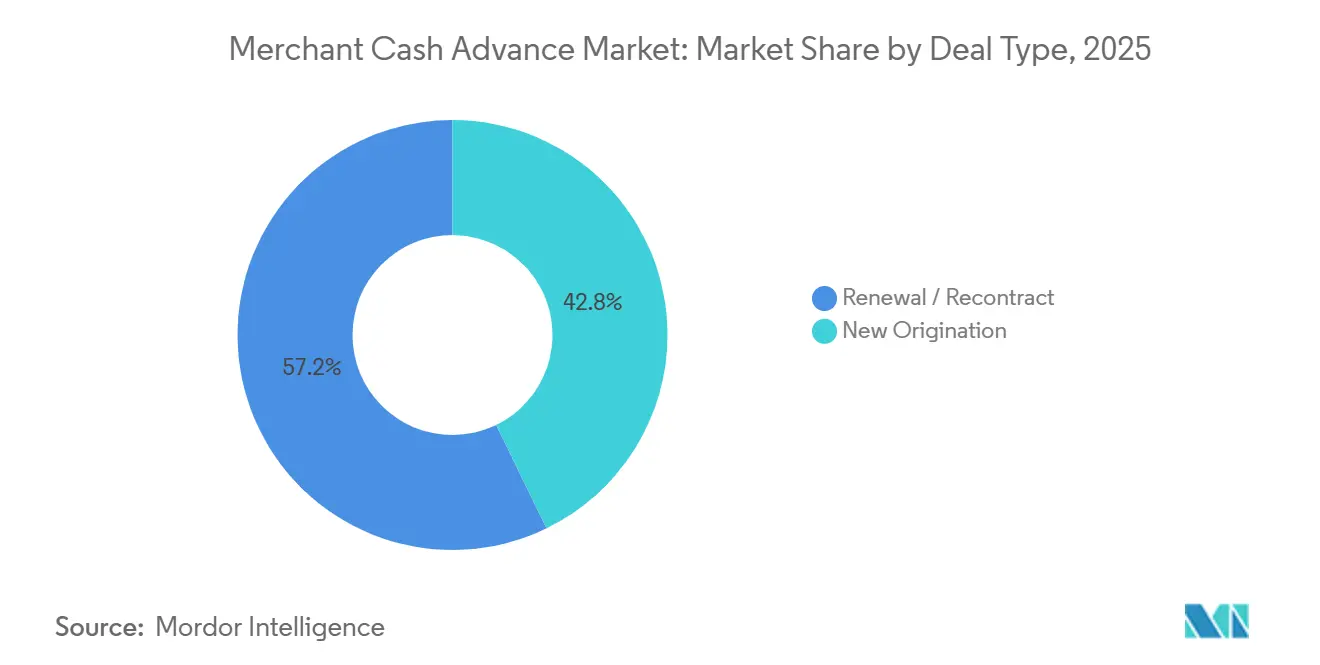
- Par type d'opération, les opérations de renouvellement et de reconduction ont représenté 57,2 % de la part du marché du Merchant Cash Advance en 2025, tandis que les nouvelles originations devraient croître à un CAGR de 9,7 % jusqu'en 2031.
- Par taille d'entreprise, les micro et petites entreprises ont détenu 72,1 % de la part du marché du Merchant Cash Advance en 2025 et devraient croître à un CAGR de 8,9 % jusqu'en 2031.
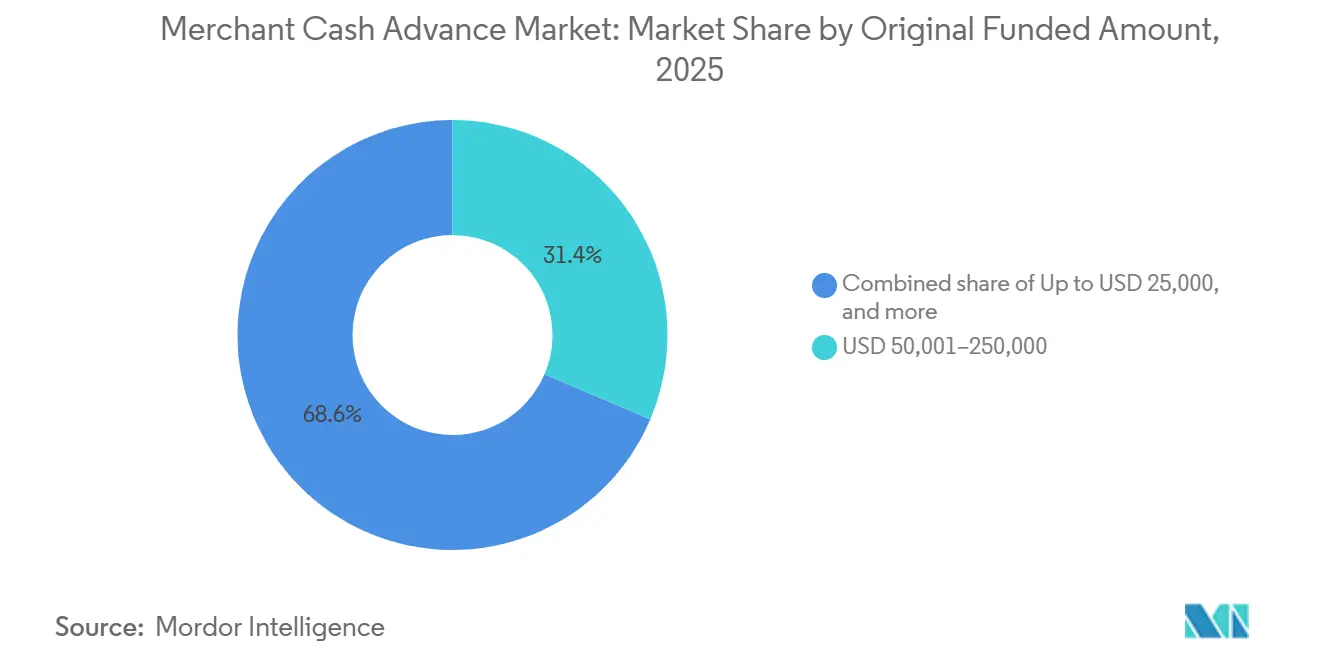
- Par montant financé initial, la tranche 50 001–250 000 USD a représenté 31,4 % de la taille du marché du Merchant Cash Advance en 2025, tandis que les avances jusqu'à 25 000 USD devraient se développer à un CAGR de 10,4 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le commerce de détail et l'e-commerce ont représenté 24,7 % de la taille du marché du Merchant Cash Advance en 2025 et devraient croître à un CAGR de 9,6 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 81,3 % de la taille du marché du Merchant Cash Advance en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du Merchant Cash Advance
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Financement rapide pour les commerçants aux flux de trésorerie irréguliers | +1.4% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des transactions par carte numérique et des paiements marchands | +1.8% | Mondial, particulièrement en Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Offres intégrées via les plateformes de paiement et de point de vente | +1.5% | Amérique du Nord et Europe, avec des gains précoces en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Lacunes d'accès au crédit conventionnel pour les petites entreprises | +1.3% | Mondial | Long terme (≥ 4 ans) |
| Souscription en temps réel basée sur les transactions et prise de décision automatisée | +1.0% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Acquisition marchande numérique et financement alternatif du fonds de roulement | +0.8% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Financement rapide du fonds de roulement pour les commerçants aux flux de trésorerie irréguliers
Les schémas de ventes saisonnières dans la restauration, le commerce de détail et l'hôtellerie créent des besoins de financement que les remboursements fixes de prêts peuvent ne pas convenir. Un merchant cash advance ajuste les remises aux encaissements journaliers par carte, ce qui aide les entreprises à gérer les périodes de revenus plus faibles. Les charges d'exploitation étaient la principale raison de financement pour 56 % des demandeurs de petites entreprises dans l'enquête de 2025. Ce cas d'usage rend le marché du Merchant Cash Advance pertinent pour la gestion courante des flux de trésorerie plutôt que pour les seules situations d'urgence. L'activité de renouvellement et de reconduction représentait une part de 57,2 % en 2025, montrant que de nombreux commerçants reviennent après avoir complété un cycle d'avance. Les règles de divulgation standardisées dans 10 États des États-Unis peuvent également aider les commerçants à comparer les produits plus clairement avant d'accepter une offre.
Croissance des transactions par carte numérique et des paiements marchands
Un plus grand nombre de paiements par carte et par portefeuille numérique fournit les relevés de transactions utilisés pour évaluer les flux de trésorerie d'un commerçant. Visa a traité 257,5 milliards de transactions au cours de l'exercice fiscal 2025, soit 10 % de plus que l'année précédente[1]. Visa Direct a traité 12,6 milliards de transactions la même année, en hausse de 27 %, ce qui indique une croissance plus rapide de l'activité de paiement en temps réel. Ces relevés de paiement peuvent soutenir une souscription plus rapide et une tarification plus éclairée pour le marché du Merchant Cash Advance. Les détaillants et les vendeurs en e-commerce disposent généralement de règlements fréquents et de relevés de ventes détaillés, ce qui favorise les offres de financement préapprouvées. Le développement de l'acquisition marchande numérique élargit également la base potentielle d'emprunteurs en Asie-Pacifique, au Moyen-Orient, en Afrique et en Amérique du Sud.
Offres de Merchant Cash Advance intégrées via les plateformes de paiement et de point de vente
Les plateformes de paiement et de point de vente intègrent les offres de financement dans les systèmes que les commerçants utilisent déjà au quotidien. Shopify Capital a originé 4,2 milliards USD de merchant cash advances en 2025, contre 3 milliards USD en 2024. L'entreprise utilise l'historique des transactions en magasin d'un commerçant pour présenter des offres via le tableau de bord Shopify. Cette approche réduit les étapes de candidature séparées et peut abaisser les coûts d'acquisition de clients pour le prestataire. Elle place également les financeurs dépendant des courtiers en position de désavantage lorsque les plateformes atteignent le commerçant avant un courtier. QashierLoans, lancé à Singapour en juin 2025, a décaissé plus de 10 millions USD à plus de 100 petites et moyennes entreprises en utilisant les données de point de vente et des déductions journalières sur les ventes[2].
Persistance des lacunes d'accès au crédit conventionnel pour les petites entreprises
Le crédit bancaire reste difficile à obtenir pour de nombreuses petites entreprises, en particulier celles qui manquent de garanties ou de plusieurs années de documents financiers. La Réserve fédérale a rapporté que 22 % des demandeurs n'ont reçu aucun financement en 2025 et que la disponibilité du crédit est restée difficile pour plus d'1 petite entreprise sur 4. Des garanties personnelles ont été utilisées par 59 % des emprunteurs de petites entreprises ayant des dettes en cours, et 51 % ont mis en gage des actifs commerciaux en garantie. Ces exigences sont plus difficiles à satisfaire pour les entreprises plus jeunes et plus petites. La souscription automatisée basée sur les données de paiement et de relevés bancaires peut rendre les avances de faible valeur plus économiques à traiter. Le secteur du Merchant Cash Advance reste donc étroitement lié aux lacunes du financement traditionnel des petites entreprises.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de financement élevés et transparence tarifaire limitée | -1.2% | Mondial, concentré en Amérique du Nord | Court terme (≤ 2 ans) |
| Contrôle des contrats, des divulgations et des structures d'achat de créances | -0.9% | Amérique du Nord, avec une influence précoce en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Empilement des remboursements et compression des flux de trésorerie des commerçants | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Dépendance aux données de transaction et à l'accès aux plateformes de paiement | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de financement effectifs élevés du Merchant Cash Advance et transparence tarifaire limitée
Des coûts de financement élevés et une tarification peu claire restent des obstacles pour les commerçants envisageant une avance. La Réserve fédérale a rapporté que 60 % des entreprises utilisant des prêteurs en ligne ont connu des coûts supérieurs aux attentes, contre 37 % dans les petites banques et 32 % dans les grandes banques. Cette différence souligne l'importance d'une information tarifaire claire, et pas seulement du coût absolu du financement. La loi californienne SB 362, entrée en vigueur le 1er janvier 2026, oblige les prestataires à divulguer à nouveau le coût annualisé chaque fois qu'une charge, un indicateur de tarification ou un montant de financement est présenté à un bénéficiaire potentiel. Ces règles augmentent la charge de conformité lors des interactions commerciales et dans les flux de candidature automatisés. Les prestataires disposant de processus de divulgation intégrés peuvent gérer cette charge plus facilement que les organisations de vente indépendantes de plus petite taille, tandis que l'empilement des remboursements peut encore peser sur les flux de trésorerie des commerçants.
Contrôle réglementaire des contrats, divulgations et structures d'achat de créances du Merchant Cash Advance
La distinction juridique entre un prêt et un achat de créances futures continue de façonner le marché du Merchant Cash Advance. Le projet de loi 700 de la Chambre des représentants du Texas est entré en vigueur en septembre 2025 et couvre le financement commercial basé sur les ventes inférieur à 1 million USD[3]. La loi exige la divulgation du remboursement total, des frais et de la rémunération des courtiers, sans pour autant établir de taux annuel en pourcentage ni de plafond de frais financiers. Les règles du Texas publiées en 2026 exigent que les prestataires et les courtiers s'enregistrent via le Nationwide Multistate Licensing System avant le 31 décembre 2026. La règle finale du Consumer Financial Protection Bureau de mai 2026 a exclu les merchant cash advances des exigences de collecte de données sur les petites entreprises prévues à la Section 1071, apportant une plus grande clarté autour de cette catégorie de produits. Les prestataires dépendent également d'un accès continu aux données de transaction des commerçants, de sorte que l'accès aux plateformes reste un risque opérationnel à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'opération : les renouvellements soutiennent le volume et les nouvelles originations modifient l'acquisition de clients
Les opérations de renouvellement et de reconduction ont représenté 57,2 % du volume du marché en 2025. Cette part montre la valeur des relations récurrentes dans le marché du Merchant Cash Advance. Les commerçants reviennent souvent auprès d'un prestataire avant qu'une avance précédente ait été entièrement remboursée lorsque le produit a répondu à leurs besoins en fonds de roulement. Les nouvelles originations devraient croître à un CAGR de 9,7 % de 2026 à 2031. Les offres intégrées dans les plateformes de paiement facilitent la première interaction de financement car les commerçants n'ont pas besoin de remplir une candidature séparée. Ces offres utilisent l'historique de paiement déjà disponible sur la plateforme pour évaluer le commerçant. Les 4,2 milliards USD d'originations de Shopify Capital en 2025 illustrent l'échelle qui peut être atteinte via une plateforme disposant d'une base de commerçants existante.
Les organisations de vente indépendantes et les courtiers restent importants pour les commerçants en dehors des écosystèmes de plateformes. Les règles de financement commercial des États de Californie, de New York et du Texas exigent la divulgation de la rémunération des courtiers, ce qui peut affecter les structures de commissions des courtiers. Les nouvelles originations liées aux plateformes peuvent impliquer des avances plus petites et des clients vérifiés par transaction. Les avances provenant de courtiers peuvent avoir des montants financés moyens plus élevés, mais les commerçants peuvent également faire face à un risque d'empilement des remboursements plus important. La distribution directe par plateforme donne à un prestataire un accès précoce à la relation commerciale. Le marché du Merchant Cash Advance évolue donc vers une distribution directe via les plateformes de paiement. Les prestataires cherchant de nouveaux clients ont besoin de connexions plus profondes aux plateformes plutôt que d'un réseau de courtiers plus large seul.


Par taille d'entreprise : les micro et petites entreprises restent la principale base de demande
Les micro et petites entreprises ont détenu 72,1 % du volume du marché en 2025 et devraient croître à un CAGR de 8,9 % jusqu'en 2031. La combinaison de la plus grande part et du taux de croissance le plus élevé fait de ce groupe un élément central du marché du Merchant Cash Advance. Les petites entreprises peuvent avoir du mal à satisfaire aux exigences bancaires en matière de garanties, de cautions personnelles et de longs historiques d'exploitation. Cela rend la rapidité et des critères de qualification plus simples des caractéristiques importantes du produit. Leurs besoins de financement ont également tendance à être étroitement liés aux charges d'exploitation quotidiennes. Les entreprises de taille moyenne et les grandes entreprises représentent le volume restant. Leur croissance est plus lente car elles peuvent accéder plus facilement au crédit renouvelable, aux prêts garantis par la Small Business Administration et aux billets de trésorerie.
La souscription basée sur les transactions soutient les avances inférieures à 25 000 USD en réduisant les besoins de révision manuelle. Les prestataires peuvent utiliser les flux de transactions de point de vente, les interfaces de programmation d'applications de relevés bancaires et les données de revenus actuelles pour évaluer les commerçants de plus petite taille. Ce processus permet aux financeurs d'évaluer l'activité de vente récente au lieu de s'appuyer uniquement sur les documents financiers conventionnels. QashierLoans a utilisé des données propriétaires de point de vente pour fournir plus de 10 millions USD à plus de 100 petites et moyennes entreprises basées à Singapour après son lancement en juin 2025. La loi californienne SB 362 et la loi sur la divulgation du financement commercial de New York exigent des pratiques de divulgation qui s'appliquent à toutes les tailles d'entreprise. Des comparaisons plus claires peuvent être particulièrement utiles pour les commerçants de plus petite taille qui disposent de moins de ressources pour évaluer les options de financement. Ces conditions maintiennent les micro et petites entreprises au cœur du secteur du Merchant Cash Advance.
Par montant financé initial : les avances de niveau intermédiaire sont en tête tandis que les avances plus petites croissent plus vite
La tranche de montant financé de 50 001 à 250 000 USD a représenté 31,4 % du volume du marché en 2025. Cette tranche correspond aux besoins courants des petites et moyennes entreprises en matière de stocks saisonniers, d'équipements et de personnel. Elle offre un équilibre entre la demande des commerçants et les rendements nécessaires aux financeurs. Les avances jusqu'à 25 000 USD devraient croître à un CAGR de 10,4 % jusqu'en 2031. Les avances plus petites peuvent répondre aux besoins opérationnels à court terme sans nécessiter une facilité plus importante. Les plateformes de point de vente et d'e-commerce peuvent approuver et décaisser ces avances plus petites avec une intervention manuelle limitée. La tranche de 25 001 à 50 000 USD sert les entreprises qui ont dépassé les très petites avances mais qui peuvent ne pas encore se qualifier régulièrement pour la tranche intermédiaire.
Les financeurs évaluent chaque tranche de montant financé différemment car les schémas de revenus des commerçants et la capacité de remboursement varient selon la taille du ticket. Les avances plus petites sont mieux adaptées à la révision automatisée car chaque décision doit être prise efficacement. Les avances de niveau intermédiaire peuvent soutenir des besoins opérationnels récurrents plus importants qu'un déficit de liquidité à court terme. Les prestataires ont besoin d'un historique de transactions suffisant pour évaluer le remboursement à partir des créances futures. La disponibilité d'informations de paiement récentes est importante pour toutes les tailles de ticket. Les avances supérieures à 500 000 USD se recoupent avec les produits de prêt basé sur les revenus et de fonds de roulement adossé à des actifs. Cette tranche est servie par un groupe plus restreint de spécialistes où l'évaluation basée sur la relation reste importante.
Par secteur d'activité des utilisateurs finaux : le commerce de détail et l'e-commerce sont en tête de la demande et de la croissance
Le commerce de détail et l'e-commerce ont représenté 24,7 % du volume du secteur des utilisateurs finaux en 2025 et devraient croître à un CAGR de 9,6 % jusqu'en 2031. La fréquence d'acceptation des cartes et les cycles de règlement journaliers fournissent aux financeurs des données cohérentes pour la souscription. Les achats de stocks saisonniers créent également des besoins récurrents en fonds de roulement pour ces commerçants. Ces données peuvent également aider les prestataires à synchroniser les offres avec l'activité de vente. Les restaurants, les services de restauration et l'hôtellerie constituent le deuxième groupe d'utilisateurs finaux. Les marges d'exploitation étroites et la demande saisonnière rendent les structures de remise variable pertinentes pour ces entreprises. Les prestataires de soins de santé et de soins personnels utilisent également ce financement, où les remboursements d'assurance créent des délais de revenus de 30 à 90 jours.
La construction, les entrepreneurs et les services du bâtiment peuvent présenter un risque de défaut par avance plus élevé car leurs encaissements dépendent de l'achèvement des projets et des paiements par étapes. Cela peut limiter le volume même lorsque le secteur a des besoins importants en fonds de roulement. Les services professionnels, le transport et la logistique, et la fabrication augmentent progressivement l'acceptation des paiements numériques. Un plus grand nombre de paiements électroniques peut rendre la souscription basée sur les transactions plus pratique dans ces secteurs. Les schémas de paiement spécifiques au secteur affectent la manière dont les financeurs évaluent le risque de remboursement. Des offres spécialisées peuvent être structurées autour des cycles de remboursement des soins de santé ou des besoins en paie de la construction. Ces approches de niche offrent de la place aux prestataires qui peuvent utiliser des informations de paiement spécifiques au secteur au lieu de s'appuyer sur des modèles de souscription généraux.
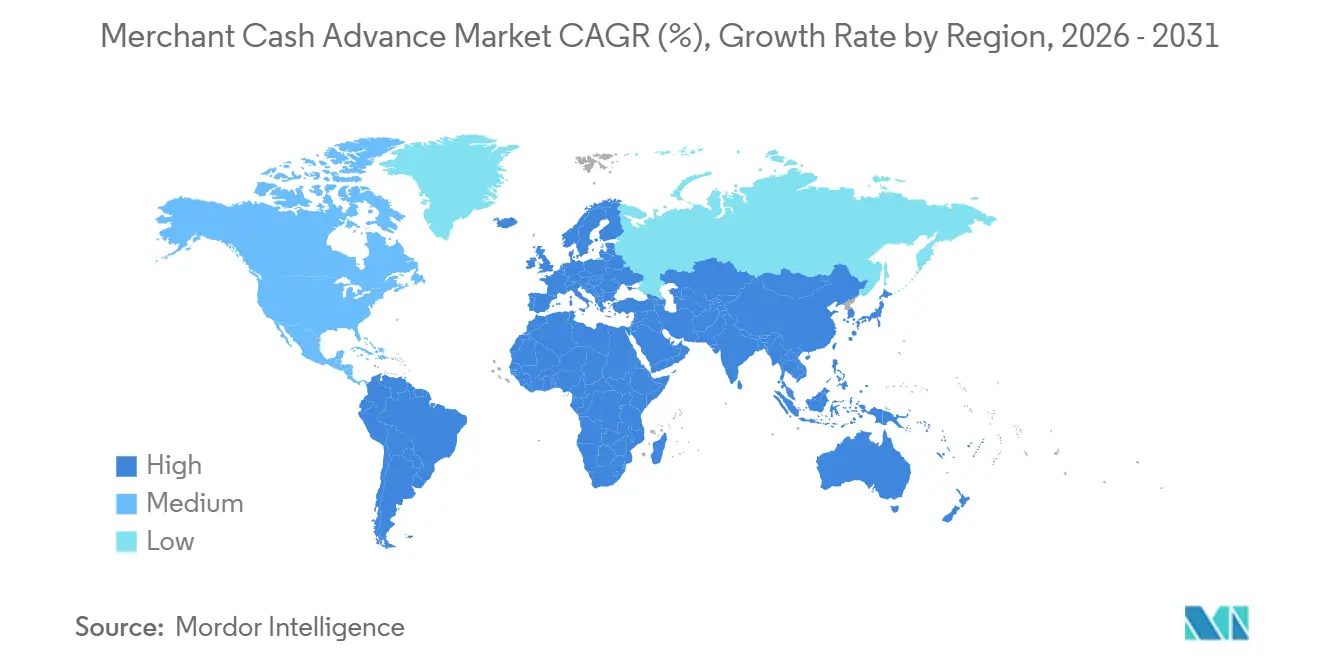
Analyse géographique
L'Amérique du Nord a représenté 81,3 % de la taille du marché mondial du Merchant Cash Advance en 2025. La région dispose d'organisations de vente indépendantes et de réseaux de courtiers établis, d'une acceptation généralisée des cartes et d'un accès au capital de syndication institutionnel. Les États-Unis restent le centre de l'activité d'origination. Le Canada se développe comme le marché de deuxième rang grâce à l'expansion des programmes de financement basé sur les revenus intégrés pour plus de 202 000 petites et moyennes entreprises en mars 2026. Le Mexique offre une opportunité à plus long terme à mesure que les paiements numériques augmentent parmi les commerçants informels. L'environnement de paiement établi de la région soutient la fois l'origination menée par les courtiers et celle menée par les plateformes. Les exigences de divulgation multi-États aux États-Unis modifient la manière dont les réseaux d'organisations de vente indépendantes gèrent la conformité et favorisent les prestataires capables d'automatiser ces flux de travail.
L'Asie-Pacifique devrait croître à un CAGR de 12,7 % de 2026 à 2031, le taux le plus rapide parmi les régions. L'interface de paiement unifié de l'Inde a traité 24 162 crore de transactions au cours de l'exercice fiscal 2025-26, représentant une croissance annuelle de 30 %. Cette infrastructure de paiement crée un relevé de transactions en temps réel substantiel pour la souscription marchande. Les prestataires d'Asie du Sud-Est développent l'origination basée sur les plateformes, notamment le prêt basé sur le point de vente de Qashier à Singapour. Ces rails de paiement peuvent faciliter l'administration des remises basées sur les ventes pour les commerçants et les prestataires. L'écosystème de financement marchand de la Chine est principalement intégré dans les plateformes d'Alibaba, Tencent et JD Finance. Cette approche de distribution continue d'influencer les nouveaux entrants sur les plateformes à travers l'Asie du Sud-Est.
L'Europe détient une part significative de l'activité en dehors de l'Amérique du Nord, avec le Royaume-Uni comme marché de financement basé sur les revenus le plus établi de la région. Le Royaume-Uni dispose d'un environnement fintech établi et d'un écosystème de financement basé sur les revenus mature. CrediNord a obtenu plus de 10 millions EUR (11,1 millions USD) en juin 2026 pour développer le financement intégré via le réseau myPOS en Europe, en commençant par les Pays-Bas. Le partenariat de YouLend avec REA Card étend le financement basé sur les revenus aux commerçants de détail hors ligne en Allemagne en utilisant les données de point de vente. Ces exemples illustrent l'utilisation des données de paiement des commerçants dans les offres de financement européennes. L'Amérique du Sud en est à un stade plus précoce, tandis que le Brésil et l'Argentine offrent un potentiel en raison de l'activité marchande informelle et de l'expansion de l'acceptation des cartes. Le Moyen-Orient et l'Afrique ont un potentiel à plus long terme à mesure que l'infrastructure de paiement et les programmes d'investissement fintech des Émirats arabes unis et de l'Arabie saoudite créent davantage de données de transaction marchande.

Paysage concurrentiel
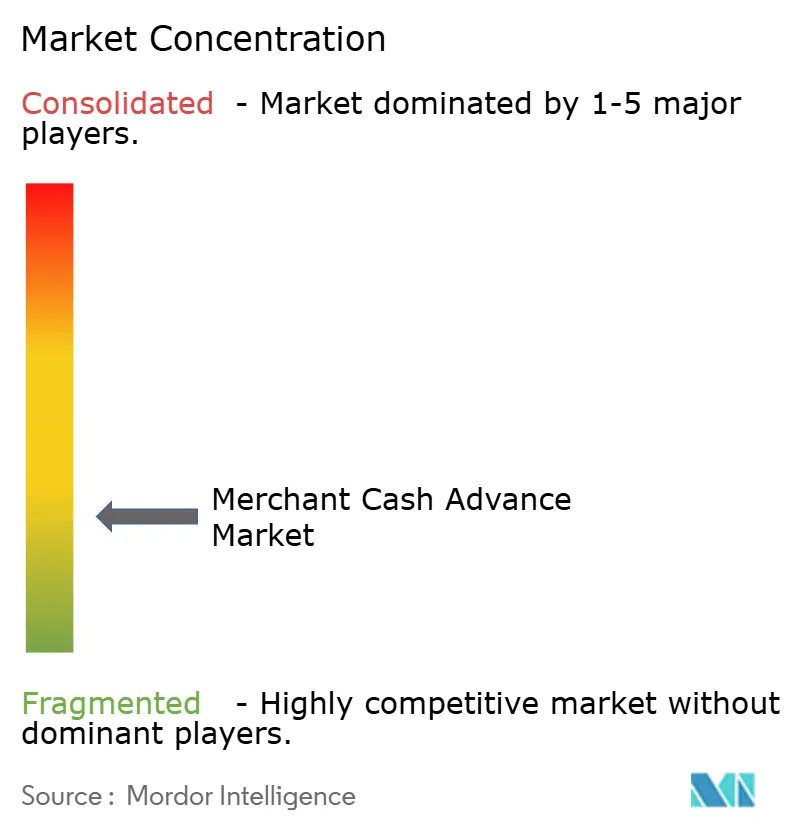
Le marché du Merchant Cash Advance est fragmenté entre des financeurs spécialisés, mais la concurrence est de plus en plus divisée entre les plateformes natives des données et les originateurs menés par les courtiers. CAN Capital, Credibly, Fora Financial, Kapitus, National Funding et Forward Financing se font concurrence sur la tarification, la rapidité de décision et la portée des organisations de vente indépendantes. Les processeurs de paiement peuvent proposer des financements directement aux commerçants en utilisant leurs informations de transaction. Cela menace le rôle traditionnel d'acquisition de clients des réseaux de courtiers. Les programmes de plateformes peuvent formuler des offres dans le même environnement où les commerçants gèrent les paiements et les ventes. Shopify Capital illustre ce modèle avec 4,2 milliards USD d'originations en 2025 livrées via sa plateforme marchande existante. Le marché du Merchant Cash Advance récompense donc les prestataires qui contrôlent une relation directe avec le commerçant et disposent de données de vente actuelles.
Le financement institutionnel devient de plus en plus important pour le positionnement concurrentiel en 2026. Les prestataires ayant accès à un financement durable peuvent soutenir un volume plus important d'avances marchandes. Cela affecte à la fois l'échelle de l'origination et la capacité à concurrencer sur les conditions de financement. Cela peut également réduire la dépendance au bilan propre d'un prestataire pour les nouveaux financements. Wayflyer et des affiliés de Fortress Investment Group ont annoncé un accord de flux progressif de 1,5 milliard USD sur 3 ans en juillet 2026. L'accord donne à Wayflyer une capacité de déploiement engagée totale de 4,5 milliards USD sur 24 mois. Cet arrangement montre comment les prêteurs alternatifs aux petites entreprises peuvent utiliser des partenariats institutionnels pour soutenir leur capacité de prêt.
La capacité de conformité devient également une exigence concurrentielle. La loi californienne SB 362, la loi sur la divulgation du financement commercial de New York et le projet de loi 700 de la Chambre des représentants du Texas obligent les prestataires à gérer les obligations de divulgation et d'enregistrement dans plusieurs juridictions. Les processus de conformité automatisés peuvent réduire la charge opérationnelle par rapport aux méthodes manuelles. Cette capacité devient plus précieuse à mesure que les prestataires opèrent dans un plus grand nombre d'États. Dans le marché du Merchant Cash Advance, ces processus peuvent soutenir des divulgations cohérentes à travers les canaux de distribution. Il existe également de la place pour des produits conçus autour des cycles de facturation des soins de santé, des ponts de paie de la construction et d'autres schémas de flux de trésorerie spécifiques au secteur. Les outils de simulation des coûts peuvent aider les commerçants à comprendre leurs obligations de remboursement avant d'accepter un financement. Les outils d'open banking pourraient éventuellement aider les commerçants qui utilisent plusieurs prestataires de paiement à partager plus facilement les données de transaction.
Leaders du secteur du Merchant Cash Advance
-
Block, Inc.
-
Shopify Inc.
-
PayPal Holdings Inc.
-
American Express Company
-
Stripe, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Wayflyer et des fonds gérés par des affiliés de Fortress Investment Group ont annoncé un accord de flux progressif de 1,5 milliard USD sur trois ans, en vertu duquel Fortress achètera des actifs de crédit originés via la plateforme Wayflyer, donnant à la fintech irlandaise une capacité de déploiement engagée totale de 4,5 milliards USD sur 24 mois. L'opération figure parmi les engagements de capital institutionnel les plus importants jamais enregistrés en faveur des prêts alternatifs non bancaires aux petites et moyennes entreprises.
- Juin 2026 : Stewards a indiqué que son modèle économique comprend l'origination et le financement de merchant cash advances et de solutions de financement connexes pour les petites et moyennes entreprises, soutenu par le marketing direct, les réseaux de référence, les relations avec les courtiers et les partenariats stratégiques. Ce développement reflète l'institutionnalisation continue et la distribution multicanal du financement par Merchant Cash Advance.
- Janvier 2026 : La loi californienne SB 362 est entrée en vigueur, obligeant les prestataires de merchant cash advances et de financement commercial à divulguer à nouveau l'indicateur de coût annualisé chaque fois qu'une charge, un indicateur de tarification ou un montant de financement est mentionné au cours du processus de candidature, augmentant considérablement les exigences de conformité en temps réel pour les équipes de vente et les flux d'origination automatisés.


Portée du rapport mondial sur le marché du Merchant Cash Advance
| Nouvelle origination |
| Renouvellement / Reconduction |
| Micro et petites entreprises |
| Entreprises de taille moyenne |
| Grandes entreprises |
| Jusqu'à 25 000 USD |
| 25 001–50 000 USD |
| 50 001–250 000 USD |
| 250 001–500 000 USD |
| Au-dessus de 500 000 USD |
| Commerce de détail et e-commerce |
| Restaurants, services de restauration et hôtellerie |
| Services de santé et de soins personnels |
| Construction, entrepreneurs et services du bâtiment |
| Services professionnels et aux entreprises |
| Transport, logistique et services automobiles |
| Fabrication et commerce de gros |
| Voyages, loisirs et divertissement |
| Autres activités marchandes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'opération | Nouvelle origination | |
| Renouvellement / Reconduction | ||
| Par taille d'entreprise | Micro et petites entreprises | |
| Entreprises de taille moyenne | ||
| Grandes entreprises | ||
| Par montant financé initial | Jusqu'à 25 000 USD | |
| 25 001–50 000 USD | ||
| 50 001–250 000 USD | ||
| 250 001–500 000 USD | ||
| Au-dessus de 500 000 USD | ||
| Par secteur d'activité des utilisateurs finaux | Commerce de détail et e-commerce | |
| Restaurants, services de restauration et hôtellerie | ||
| Services de santé et de soins personnels | ||
| Construction, entrepreneurs et services du bâtiment | ||
| Services professionnels et aux entreprises | ||
| Transport, logistique et services automobiles | ||
| Fabrication et commerce de gros | ||
| Voyages, loisirs et divertissement | ||
| Autres activités marchandes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du Merchant Cash Advance d'ici 2031 ?
Le marché du Merchant Cash Advance devrait atteindre 68,1 milliards USD d'ici 2031, avec une croissance à un CAGR de 8,1 % de 2026 à 2031.
Quel type d'opération est en tête du financement par Merchant Cash Advance ?
Les opérations de renouvellement et de reconduction sont en tête avec 57,2 % du volume du marché en 2025, tandis que les nouvelles originations devraient croître à un CAGR de 9,7 % jusqu'en 2031.
Pourquoi les petites entreprises utilisent-elles les merchant cash advances ?
Les entreprises y ont recours pour le fonds de roulement lorsque les ventes varient, car les remises peuvent s'ajuster aux encaissements journaliers par carte et que le crédit conventionnel reste difficile à obtenir pour de nombreuses petites entreprises.
Quelle taille d'entreprise utilise le plus les merchant cash advances ?
Les micro et petites entreprises ont détenu 72,1 % du volume du marché en 2025 et devraient croître à un CAGR de 8,9 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide pour les merchant cash advances ?
L'Asie-Pacifique devrait croître à un CAGR de 12,7 % jusqu'en 2031, soutenue par le développement de l'activité de paiement numérique et du financement basé sur les plateformes.
Quels facteurs limitent l'adoption des merchant cash advances ?
Des coûts de financement supérieurs aux attentes, des préoccupations de transparence tarifaire, l'empilement des remboursements, la réglementation et la dépendance à l'accès aux données de transaction peuvent limiter l'adoption.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

