
Merchant Cash Advance Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
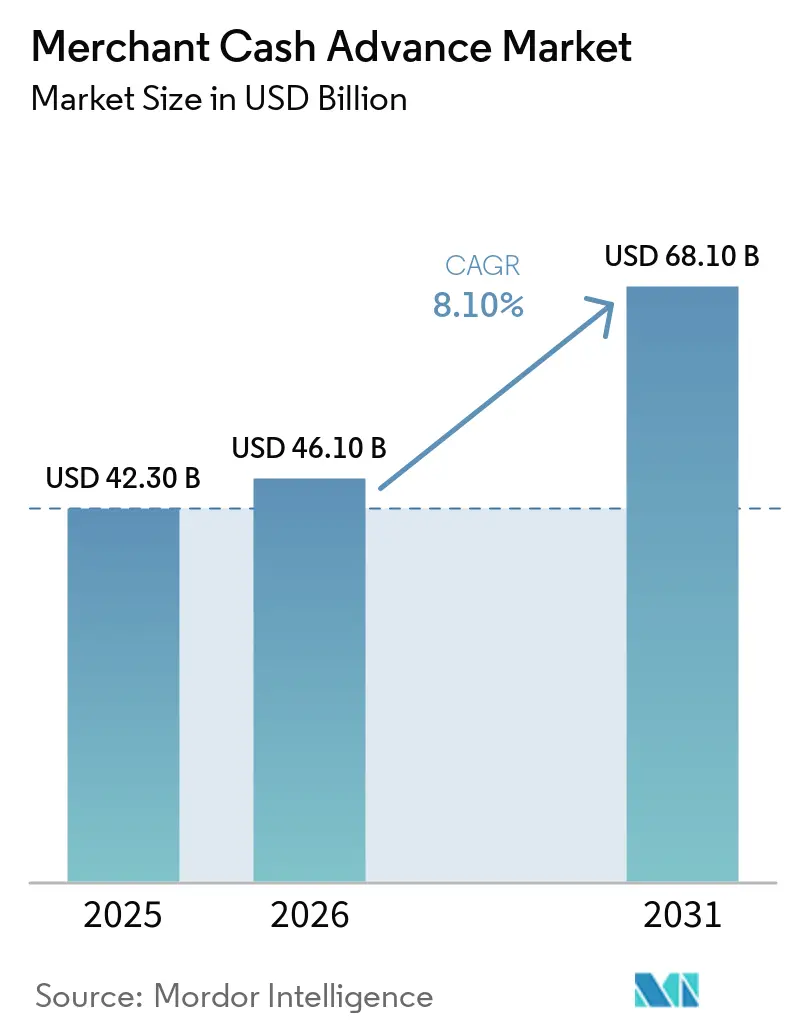
| Marktgröße (2026) | 46.10 Milliarden US-Dollar |
| Marktgröße (2031) | 68.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Merchant Cash Advance Marktanalyse von Mordor Intelligence
Die Merchant Cash Advance Marktgröße wurde im Jahr 2025 auf 42,30 Milliarden USD geschätzt und wird voraussichtlich von 46,10 Milliarden USD im Jahr 2026 auf 68,10 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,10 % während des Prognosezeitraums (2026–2031).
Merchant Cash Advances eignen sich für Unternehmen, deren Umsätze im Jahresverlauf schwanken, da die Rückzahlungen mit den Kartenabrechnungen variieren, anstatt einem festen monatlichen Zeitplan zu folgen. Die Federal Reserve stellte fest, dass 2025 jeder dritte Finanzierungsantragsteller eine Finanzierungslücke hatte, während die Nutzung von Online-Fintech-Kreditgebern von 17 % im Jahr 2020 auf 29 % anstieg. Diese Lücke stützt die Nachfrage nach Finanzierungen, die weder von Sicherheiten noch von einer langen Kredithistorie abhängen. Zahlungsplattformen verändern auch die Art und Weise, wie Anbieter Händler erreichen, da sie vorhandene Transaktionsdaten nutzen können, um vorab genehmigte Angebote zu unterbreiten. Regulatorische Offenlegungspflichten und die Überprüfung von Finanzierungskosten bleiben wichtige Einschränkungen für die Akzeptanz, insbesondere bei kleineren Maklernetzwerken.
Wichtigste Erkenntnisse des Berichts
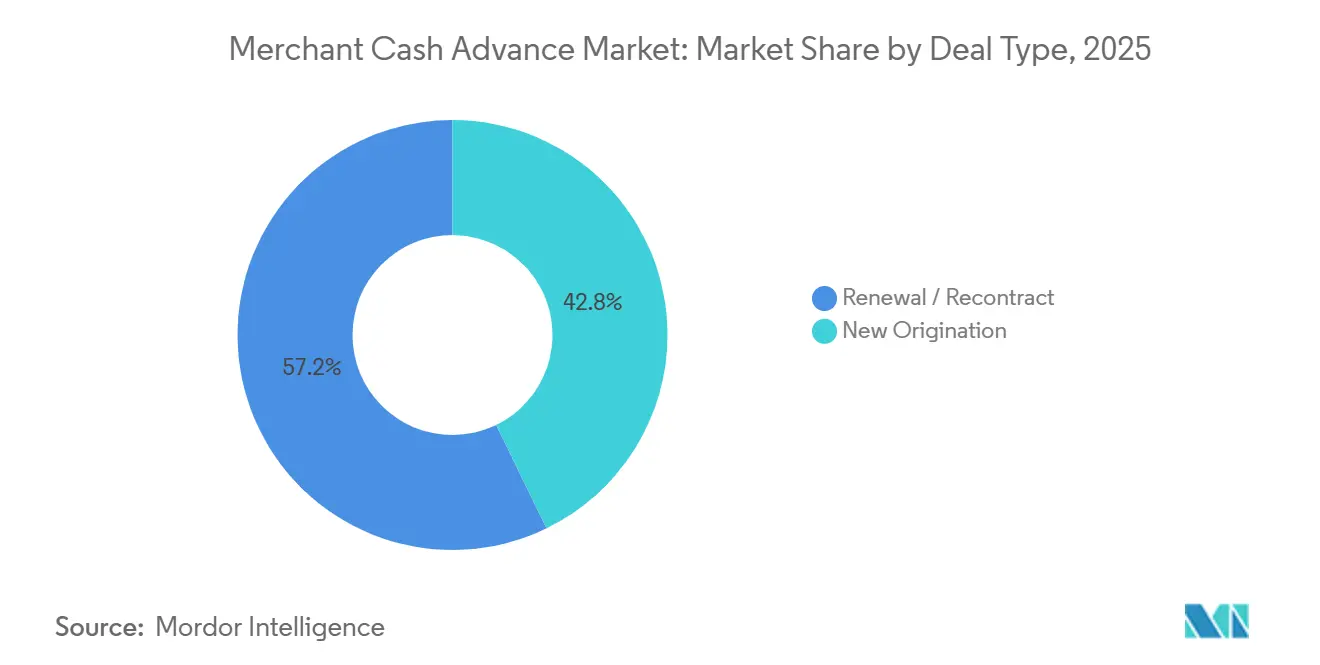
- Nach Geschäftsart entfielen Verlängerungs- und Wiederabschlussgeschäfte im Jahr 2025 auf 57,2 % des Merchant Cash Advance Marktanteils, während Neuabschlüsse bis 2031 voraussichtlich mit einer CAGR von 9,7 % wachsen werden.
- Nach Unternehmensgröße hielten Mikro- und Kleinunternehmen im Jahr 2025 einen Merchant Cash Advance Marktanteil von 72,1 % und werden voraussichtlich bis 2031 mit einer CAGR von 8,9 % wachsen.
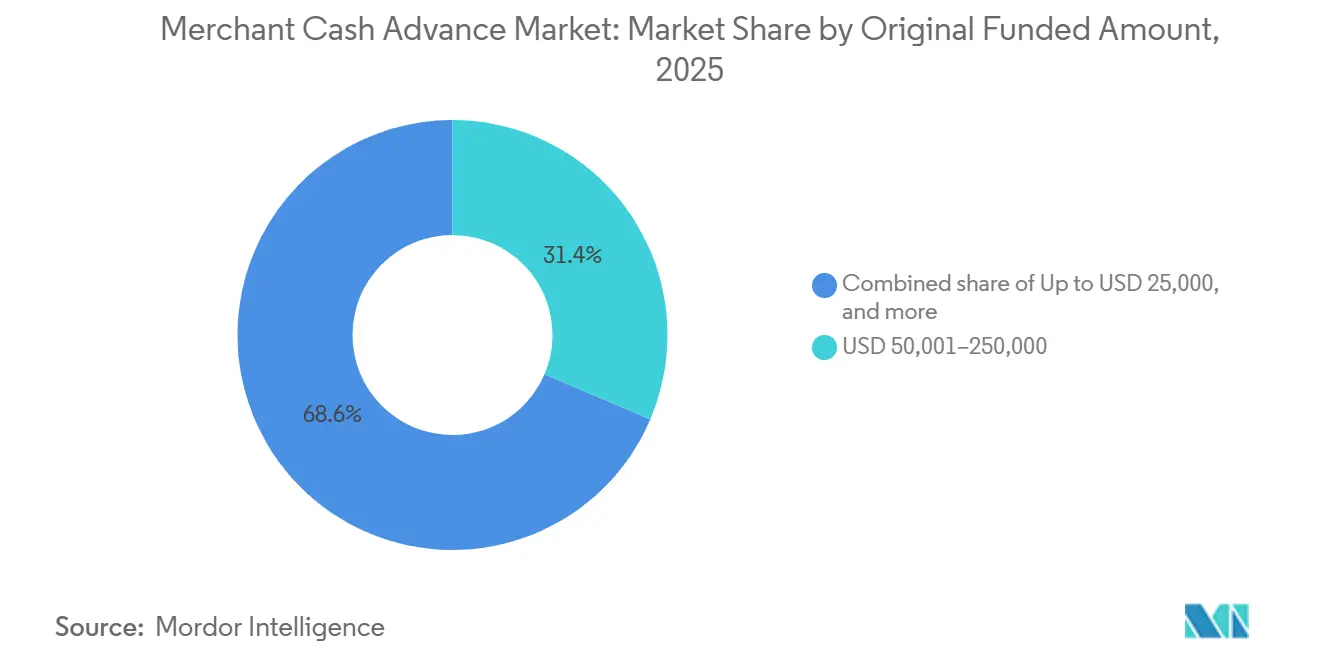
- Nach ursprünglichem Finanzierungsbetrag entfiel das Band von 50.001–250.000 USD im Jahr 2025 auf 31,4 % der Merchant Cash Advance Marktgröße, während Vorschüsse bis zu 25.000 USD voraussichtlich mit einer CAGR von 10,4 % bis 2031 wachsen werden.
- Nach Endnutzerbranche entfielen Einzel- und E-Commerce im Jahr 2025 auf 24,7 % der Merchant Cash Advance Marktgröße und werden voraussichtlich bis 2031 mit einer CAGR von 9,6 % wachsen.
- Nach Geografie entfiel Nordamerika im Jahr 2025 auf 81,3 % der Merchant Cash Advance Marktgröße, während der asiatisch-pazifische Raum voraussichtlich bis 2031 mit einer CAGR von 12,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Merchant Cash Advance Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Finanzierung für Händler mit ungleichmäßigen Cashflows | +1.4% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei digitalen Karten- und Händlerzahlungstransaktionen | +1.8% | Global, insbesondere asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Eingebettete Angebote über Zahlungs- und POS-Plattformen | +1.5% | Nordamerika und Europa, mit frühen Gewinnen in Südostasien | Mittelfristig (2–4 Jahre) |
| Lücken bei der konventionellen Kreditversorgung für Kleinunternehmen | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Echtzeit- transaktionsbasiertes Underwriting und automatisierte Entscheidungsfindung | +1.0% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Digitale Händlerakquise und alternative Betriebskapitalfinanzierung | +0.8% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Betriebskapitalfinanzierung für Händler mit ungleichmäßigen Cashflows
Saisonale Umsatzmuster in der Gastronomie, im Einzelhandel und im Gastgewerbe erzeugen Finanzierungsbedarf, dem feste Kreditrückzahlungen möglicherweise nicht gerecht werden. Ein Merchant Cash Advance passt die Rückzahlungen an die täglichen Karteneinnahmen an, was Unternehmen hilft, Phasen mit geringeren Einnahmen zu überbrücken. Betriebsausgaben waren bei 56 % der Kleinunternehmen der Hauptgrund für die Beantragung einer Finanzierung in der Umfrage von 2025. Dieser Anwendungsfall macht den Merchant Cash Advance Markt für die routinemäßige Cashflow-Planung relevant und nicht nur für Notfallfinanzierungen. Verlängerungs- und Wiederabschlussaktivitäten hielten im Jahr 2025 einen Anteil von 57,2 %, was zeigt, dass viele Händler nach Abschluss eines Vorschusszyklus zurückkehren. Standardisierte Offenlegungsregeln in 10 US-Bundesstaaten können Händlern auch helfen, Produkte klarer zu vergleichen, bevor sie ein Angebot annehmen.
Wachstum bei digitalen Karten- und Händlerzahlungstransaktionen
Mehr Karten- und digitale Geldbörsen-Zahlungen liefern die Transaktionsdaten, die zur Beurteilung des Cashflows eines Händlers verwendet werden. Visa verarbeitete im Geschäftsjahr 2025 257,5 Milliarden Transaktionen, was 10 % mehr als im Vorjahr entspricht[1]. Visa Direct verarbeitete im selben Jahr 12,6 Milliarden Transaktionen, ein Anstieg von 27 %, was auf ein stärkeres Wachstum bei Echtzeitzahlungsaktivitäten hindeutet. Diese Zahlungsdaten können ein schnelleres Underwriting und eine fundiertere Preisgestaltung für den Merchant Cash Advance Markt unterstützen. Einzelhändler und E-Commerce-Verkäufer haben in der Regel häufige Abrechnungen und detaillierte Verkaufsaufzeichnungen, die vorab genehmigte Finanzierungsangebote unterstützen. Die wachsende digitale Händlerakquise erweitert auch die potenzielle Kreditnehmerbasis im asiatisch-pazifischen Raum, im Nahen Osten, in Afrika und in Südamerika.
Eingebettete Merchant Cash Advance Angebote über Zahlungs- und POS-Plattformen
Zahlungs- und Point-of-Sale-Plattformen integrieren Finanzierungsangebote in die Systeme, die Händler bereits täglich nutzen. Shopify Capital vergab im Jahr 2025 Merchant Cash Advances in Höhe von 4,2 Milliarden USD, gegenüber 3 Milliarden USD im Jahr 2024. Das Unternehmen nutzt die Transaktionshistorie des Händlershops, um Angebote über das Shopify-Dashboard zu präsentieren. Dieser Ansatz reduziert separate Antragsschritte und kann die Kundenakquisitionskosten für den Anbieter senken. Er benachteiligt auch maklerabhängige Finanzierer, wenn Plattformen den Händler vor einem Makler erreichen. QashierLoans, im Juni 2025 in Singapur gestartet, zahlte mithilfe von Point-of-Sale-Daten und täglichen Umsatzabzügen mehr als 10 Millionen USD an über 100 kleine und mittlere Unternehmen aus[2].
Anhaltende Lücken beim Zugang zu konventionellen Krediten für Kleinunternehmen
Bankkredite sind für viele kleinere Unternehmen nach wie vor schwer zu erhalten, insbesondere für solche, denen Sicherheiten oder mehrjährige Finanzunterlagen fehlen. Die Federal Reserve berichtete, dass 22 % der Antragsteller im Jahr 2025 keine Finanzierung erhielten und dass die Kreditverfügbarkeit für mehr als 1 von 4 Kleinunternehmen schwierig blieb. Persönliche Bürgschaften wurden von 59 % der Kleinunternehmer mit ausstehenden Schulden genutzt, und 51 % verpfändeten Unternehmensvermögen als Sicherheit. Diese Anforderungen sind für jüngere und kleinere Unternehmen schwerer zu erfüllen. Automatisiertes Underwriting auf Basis von Zahlungs- und Kontoauszugsdaten kann die Bearbeitung von Vorschüssen mit geringerem Wert wirtschaftlicher gestalten. Die Merchant Cash Advance Branche bleibt daher eng mit Lücken in der traditionellen Kleinunternehmensfinanzierung verbunden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Finanzierungskosten und begrenzte Preistransparenz | -1.2% | Global, konzentriert in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Überprüfung von Verträgen, Offenlegungen und Forderungskaufstrukturen | -0.9% | Nordamerika, mit frühem Einfluss in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rückzahlungsstapelung und Cashflow-Kompression bei Händlern | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von Transaktionsdaten und Zugang zu Zahlungsplattformen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe effektive Merchant Cash Advance Finanzierungskosten und begrenzte Preistransparenz
Hohe Finanzierungskosten und unklare Preisgestaltung bleiben Hindernisse für Händler, die einen Vorschuss in Betracht ziehen. Die Federal Reserve berichtete, dass 60 % der Unternehmen, die Online-Kreditgeber nutzen, höhere als erwartete Kosten erlebten, verglichen mit 37 % bei kleinen Banken und 32 % bei großen Banken. Dieser Unterschied unterstreicht die Bedeutung klarer Preisinformationen, nicht nur der absoluten Finanzierungskosten. Californias SB 362, in Kraft seit dem 1. Januar 2026, verpflichtet Anbieter, die annualisierten Kosten erneut offenzulegen, wenn eine Gebühr, ein Preismaßstab oder ein Finanzierungsbetrag einem potenziellen Empfänger mitgeteilt wird. Diese Regeln erhöhen den Compliance-Aufwand bei Verkaufsinteraktionen und in automatisierten Antragsabläufen. Anbieter mit integrierten Offenlegungsprozessen können diese Belastung leichter bewältigen als kleinere unabhängige Vertriebsorganisationen, während die Rückzahlungsstapelung den Cashflow von Händlern zusätzlich belasten kann.
Regulatorische Überprüfung von Merchant Cash Advance Verträgen, Offenlegungen und Forderungskaufstrukturen
Die rechtliche Unterscheidung zwischen einem Darlehen und dem Kauf künftiger Forderungen prägt weiterhin den Merchant Cash Advance Markt. Texas House Bill 700 trat im September 2025 in Kraft und gilt für umsatzbasierte gewerbliche Finanzierungen unter 1 Million USD[3]. Das Gesetz verlangt die Offenlegung des Gesamtrückzahlungsbetrags, der Gebühren und der Maklervergütung, legt jedoch keinen effektiven Jahreszins oder eine Finanzierungskostengrenze fest. In Texas im Jahr 2026 veröffentlichte Vorschriften verpflichten Anbieter und Makler, sich bis zum 31. Dezember 2026 über das Nationwide Multistate Licensing System zu registrieren. Die endgültige Regel des Consumer Financial Protection Bureau vom Mai 2026 schloss Merchant Cash Advances von den Datenerhebungsanforderungen für Kleinunternehmen gemäß Abschnitt 1071 aus und schaffte damit mehr Klarheit für diese Produktkategorie. Anbieter sind auch auf den kontinuierlichen Zugang zu Händlertransaktionsdaten angewiesen, sodass der Plattformzugang ein langfristiges Betriebsrisiko bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsart: Verlängerungen stützen das Volumen und Neuabschlüsse verändern die Kundenakquise
Verlängerungs- und Wiederabschlussgeschäfte entfielen im Jahr 2025 auf 57,2 % des Marktvolumens. Dieser Anteil zeigt den Wert von Wiederholungsbeziehungen im Merchant Cash Advance Markt. Händler kehren oft zu einem Anbieter zurück, bevor ein früherer Vorschuss vollständig zurückgezahlt wurde, wenn das Produkt den Betriebskapitalbedarf gedeckt hat. Neuabschlüsse werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,7 % wachsen. Eingebettete Angebote innerhalb von Zahlungsplattformen erleichtern die erste Finanzierungsinteraktion, da Händler keinen separaten Antrag ausfüllen müssen. Diese Angebote nutzen die bereits der Plattform vorliegende Zahlungshistorie zur Beurteilung des Händlers. Shopify Capitals 4,2 Milliarden USD an Neuabschlüssen im Jahr 2025 veranschaulichen das Volumen, das über eine Plattform mit einer bestehenden Händlerbasis erreicht werden kann.
Unabhängige Vertriebsorganisationen und Makler bleiben für Händler außerhalb von Plattform-Ökosystemen wichtig. Staatliche Vorschriften zur gewerblichen Finanzierung in Kalifornien, New York und Texas verlangen die Offenlegung der Maklervergütung, was die Gebührenstrukturen der Makler beeinflussen kann. Neue plattformgebundene Neuabschlüsse können kleinere Vorschüsse und transaktionsverifizierte Kunden umfassen. Maklerbasierte Vorschüsse können höhere durchschnittliche Finanzierungsbeträge aufweisen, aber Händler können auch einem größeren Rückzahlungsstapelungsrisiko ausgesetzt sein. Der direkte Plattformvertrieb verschafft einem Anbieter frühen Zugang zur Händlerbeziehung. Der Merchant Cash Advance Markt verlagert sich daher in Richtung direkter Distribution über Zahlungsplattformen. Anbieter, die neue Kunden suchen, benötigen tiefere Plattformverbindungen und nicht nur ein größeres Maklernetzwerk allein.


Nach Unternehmensgröße: Mikro- und Kleinunternehmen bleiben die wichtigste Nachfragebasis
Mikro- und Kleinunternehmen hielten im Jahr 2025 72,1 % des Marktvolumens und werden voraussichtlich bis 2031 mit einer CAGR von 8,9 % wachsen. Die Kombination aus dem größten Anteil und der höchsten Wachstumsrate macht diese Gruppe zum Kern des Merchant Cash Advance Marktes. Kleinunternehmen können Schwierigkeiten haben, die Bankanforderungen an Sicherheiten, persönliche Bürgschaften und lange Betriebshistorien zu erfüllen. Dies macht Schnelligkeit und einfachere Qualifikationsanforderungen zu wichtigen Produktmerkmalen. Ihr Finanzierungsbedarf ist auch eng mit den täglichen Betriebsausgaben verbunden. Mittelgroße und große Unternehmen repräsentieren das verbleibende Volumen. Ihr Wachstum ist langsamer, da sie leichter auf revolvierende Kredite, durch die Small Business Administration geförderte Darlehen und Commercial Paper zugreifen können.
Transaktionsbasiertes Underwriting unterstützt Vorschüsse unter 25.000 USD, indem der manuelle Prüfaufwand reduziert wird. Anbieter können Point-of-Sale-Transaktionsfeeds, Kontoauszugs-Programmierschnittstellen und aktuelle Umsatzdaten nutzen, um kleinere Händler zu beurteilen. Dieser Prozess ermöglicht es Finanzierern, aktuelle Verkaufsaktivitäten zu bewerten, anstatt sich nur auf konventionelle Finanzunterlagen zu stützen. QashierLoans nutzte proprietäre Point-of-Sale-Daten, um nach seinem Start im Juni 2025 mehr als 10 Millionen USD an über 100 in Singapur ansässige kleine und mittlere Unternehmen bereitzustellen. California SB 362 und New Yorks Commercial Finance Disclosure Law verlangen Offenlegungspraktiken, die für alle Unternehmensgrößen gelten. Klarere Vergleiche können besonders für kleinere Händler nützlich sein, die über weniger Ressourcen zur Bewertung von Finanzierungsoptionen verfügen. Diese Bedingungen halten Mikro- und Kleinunternehmen im Mittelpunkt der Merchant Cash Advance Branche.
Nach ursprünglichem Finanzierungsbetrag: Vorschüsse im mittleren Bereich führen, während kleinere Vorschüsse schneller wachsen
Das Finanzierungsbetragsband von 50.001–250.000 USD entfiel im Jahr 2025 auf 31,4 % des Marktvolumens. Dieses Band entspricht dem üblichen Bedarf kleiner und mittlerer Unternehmen an saisonalen Lagerbeständen, Ausrüstung und Personal. Es bietet eine Balance zwischen der Händlernachfrage und den von Finanzierern benötigten Erträgen. Vorschüsse bis zu 25.000 USD werden voraussichtlich bis 2031 mit einer CAGR von 10,4 % wachsen. Kleinere Vorschüsse können kurzfristige Betriebsbedürfnisse decken, ohne eine größere Fazilität zu erfordern. Point-of-Sale- und E-Commerce-Plattformen können diese kleineren Vorschüsse mit begrenztem manuellem Aufwand genehmigen und auszahlen. Das Band von 25.001–50.000 USD bedient Unternehmen, die über sehr kleine Vorschüsse hinausgewachsen sind, aber möglicherweise noch nicht konsistent für den mittleren Bereich qualifiziert sind.
Finanzierer beurteilen jeden Finanzierungsbetragsbereich unterschiedlich, da die Umsatzmuster und die Rückzahlungskapazität der Händler je nach Ticketgröße variieren. Kleinere Vorschüsse eignen sich besser für die automatisierte Prüfung, da jede Entscheidung effizient getroffen werden muss. Vorschüsse im mittleren Bereich können wiederkehrende Betriebsbedürfnisse decken, die größer als eine kurzfristige Liquiditätslücke sind. Anbieter benötigen ausreichend Transaktionshistorie, um die Rückzahlung aus künftigen Forderungen zu beurteilen. Die Verfügbarkeit aktueller Zahlungsinformationen ist für alle Ticketgrößen wichtig. Vorschüsse über 500.000 USD überschneiden sich mit umsatzbasierter Kreditvergabe und durch Vermögenswerte besicherten Betriebskapitalprodukten. Dieser Bereich wird von einer engeren Gruppe von Spezialisten bedient, bei denen die beziehungsbasierte Beurteilung weiterhin wichtig ist.
Nach Endnutzerbranche: Einzel- und E-Commerce führen Nachfrage und Wachstum an
Einzel- und E-Commerce entfielen im Jahr 2025 auf 24,7 % des Endnutzerbranchenvolumens und werden voraussichtlich bis 2031 mit einer CAGR von 9,6 % wachsen. Häufige Kartenakzeptanz und tägliche Abrechnungszyklen liefern Finanzierern konsistente Daten für das Underwriting. Saisonale Lagerkäufe schaffen auch wiederkehrenden Betriebskapitalbedarf für diese Händler. Diese Daten können Anbietern auch helfen, Angebote rund um Verkaufsaktivitäten zu timen. Restaurants, Gastronomie und Gastgewerbe bilden die zweitgrößte Endnutzergruppe. Geringe Betriebsmargen und saisonale Nachfrage machen variable Rückzahlungsstrukturen für diese Unternehmen relevant. Gesundheits- und Körperpflegedienstleister nutzen diese Finanzierung ebenfalls, wo Versicherungserstattungen Einnahmeverzögerungen von 30 bis 90 Tagen verursachen.
Bau, Auftragnehmer und Gebäudedienstleistungen können ein höheres Einzelvorschuss-Ausfallrisiko aufweisen, da ihre Bareinnahmen von der Projektfertigstellung und Meilensteinzahlungen abhängen. Dies kann das Volumen begrenzen, auch wenn der Sektor erheblichen Betriebskapitalbedarf hat. Professionelle Dienstleistungen, Transport und Logistik sowie das verarbeitende Gewerbe nehmen die digitale Zahlungsannahme schrittweise zu. Mehr elektronische Zahlungen können das transaktionsbasierte Underwriting in diesen Sektoren praktischer machen. Branchenspezifische Zahlungsmuster beeinflussen, wie Finanzierer das Rückzahlungsrisiko beurteilen. Spezialisierte Angebote können rund um Gesundheitserstattungszyklen oder Baupayroll-Bedürfnisse strukturiert werden. Diese Nischenansätze bieten Raum für Anbieter, die branchenspezifische Zahlungsinformationen nutzen können, anstatt sich auf allgemeine Underwriting-Modelle zu verlassen.
Geografische Analyse
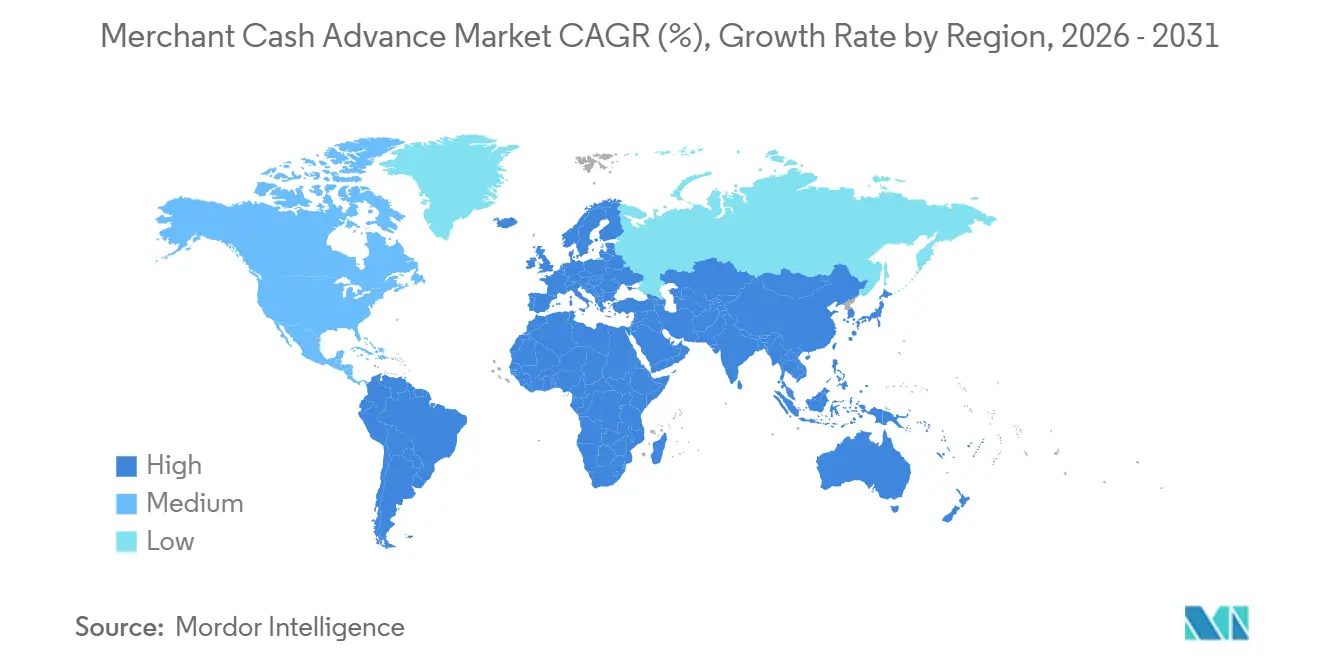
Nordamerika entfiel im Jahr 2025 auf 81,3 % der globalen Merchant Cash Advance Marktgröße. Die Region verfügt über etablierte unabhängige Vertriebsorganisationen und Maklernetzwerke, weit verbreitete Kartenakzeptanz und Zugang zu institutionellem Syndizierungskapital. Die Vereinigten Staaten bleiben das Zentrum der Neuabschlussaktivitäten. Kanada entwickelt sich als nächstrangiger Markt durch die Ausweitung eingebetteter umsatzbasierter Finanzierungsprogramme für mehr als 202.000 kleine und mittlere Unternehmen im März 2026. Mexiko bietet eine längerfristige Chance, da digitale Zahlungen unter informellen Händlern zunehmen. Das etablierte Zahlungsumfeld der Region unterstützt sowohl maklergeführte als auch plattformgeführte Neuabschlüsse. Mehrstaatige US-Offenlegungsanforderungen verändern die Art und Weise, wie unabhängige Vertriebsorganisationsnetzwerke die Compliance verwalten, und begünstigen Anbieter, die diese Arbeitsabläufe automatisieren können.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,7 % wachsen, der schnellsten Rate unter den Regionen. Indiens Unified Payments Interface verarbeitete im Geschäftsjahr 2025–26 24.162 Crore Transaktionen, was einem jährlichen Wachstum von 30 % entspricht. Diese Zahlungsinfrastruktur schafft eine erhebliche Echtzeittransaktionshistorie für das Händler-Underwriting. Südostasiatische Anbieter weiten die plattformbasierte Neuabschlussaktivität aus, einschließlich Qashiers Point-of-Sale-basierter Kreditvergabe in Singapur. Diese Zahlungsschienen können umsatzbasierte Rückzahlungen für Händler und Anbieter einfacher zu verwalten machen. Chinas Händlerfinanzierungs-Ökosystem ist hauptsächlich in die Plattformen von Alibaba, Tencent und JD Finance eingebettet. Dieser Vertriebsansatz beeinflusst weiterhin neuere Plattformteilnehmer in ganz Südostasien.
Europa hat einen bedeutenden Anteil an der Aktivität außerhalb Nordamerikas, wobei das Vereinigte Königreich der etablierteste Markt für umsatzbasierte Finanzierungen in der Region ist. Das Vereinigte Königreich verfügt über ein etabliertes fintech-Umfeld und ein reifes Ökosystem für umsatzbasierte Finanzierungen. CrediNord sicherte sich im Juni 2026 mehr als 10 Millionen EUR (11,1 Millionen USD), um eingebettete Finanzierungen über das myPOS-Netzwerk in Europa auszubauen, beginnend in den Niederlanden. YouLends Partnerschaft mit REA Card erweitert die umsatzbasierte Finanzierung auf Offline-Einzelhandelshändler in Deutschland mithilfe von Point-of-Sale-Daten. Diese Beispiele zeigen die Nutzung von Händlerzahlungsdaten in europäischen Finanzierungsangeboten. Südamerika befindet sich noch in einem früheren Stadium, während Brasilien und Argentinien aufgrund informeller Händleraktivitäten und zunehmender Kartenakzeptanz Potenzial bieten. Der Nahe Osten und Afrika haben längerfristiges Potenzial, da die Zahlungsinfrastruktur und Fintech-Investitionsprogramme der Vereinigten Arabischen Emirate und Saudi-Arabiens mehr Händlertransaktionsdaten erzeugen.

Wettbewerbslandschaft
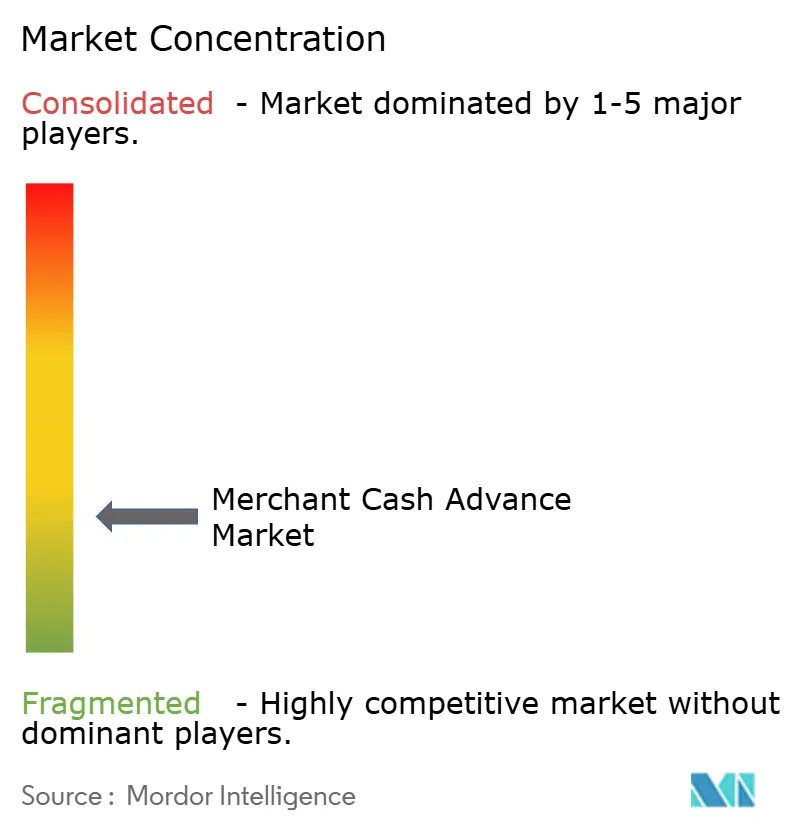
Der Merchant Cash Advance Markt ist unter spezialisierten Finanzierern fragmentiert, aber der Wettbewerb ist zunehmend zwischen datennativ agierenden Plattformen und maklergeführten Originatoren aufgeteilt. CAN Capital, Credibly, Fora Financial, Kapitus, National Funding und Forward Financing konkurrieren über Preisgestaltung, Entscheidungsgeschwindigkeit und die Reichweite unabhängiger Vertriebsorganisationen. Zahlungsabwickler können Händlern direkt Finanzierungen unter Nutzung ihrer Transaktionsinformationen anbieten. Dies bedroht die traditionelle Kundenakquisitionsrolle von Maklernetzwerken. Plattformprogramme können Angebote in derselben Umgebung unterbreiten, in der Händler Zahlungen und Verkäufe verwalten. Shopify Capital veranschaulicht dieses Modell durch 4,2 Milliarden USD an Neuabschlüssen im Jahr 2025, die über seine bestehende Händlerplattform abgewickelt wurden. Der Merchant Cash Advance Markt belohnt daher Anbieter, die eine direkte Händlerbeziehung kontrollieren und über aktuelle Verkaufsdaten verfügen.
Institutionelle Finanzierung gewinnt im Jahr 2026 zunehmend an Bedeutung für die Wettbewerbspositionierung. Anbieter mit Zugang zu dauerhafter Finanzierung können ein größeres Volumen an Händlervorschüssen unterstützen. Dies beeinflusst sowohl den Umfang der Neuabschlüsse als auch die Fähigkeit, bei Finanzierungskonditionen zu konkurrieren. Es kann auch die Abhängigkeit von der eigenen Bilanz eines Anbieters für neue Finanzierungen reduzieren. Wayflyer und Tochtergesellschaften von Fortress Investment Group kündigten im Juli 2026 eine dreijährige Forward-Flow-Vereinbarung über 1,5 Milliarden USD an. Die Vereinbarung gibt Wayflyer eine gesamte zugesagte Einsatzkapazität von 4,5 Milliarden USD über 24 Monate. Diese Vereinbarung zeigt, wie alternative Kleinunternehmenskreditgeber institutionelle Partnerschaften nutzen können, um ihre Kreditvergabekapazität zu unterstützen.
Compliance-Fähigkeit wird ebenfalls zu einer Wettbewerbsanforderung. California SB 362, New Yorks Commercial Finance Disclosure Law und Texas House Bill 700 verpflichten Anbieter, Offenlegungs- und Registrierungspflichten über Jurisdiktionen hinweg zu verwalten. Automatisierte Compliance-Prozesse können die Betriebsbelastung im Vergleich zu manuellen Methoden reduzieren. Diese Fähigkeit wird wertvoller, wenn Anbieter in einer größeren Anzahl von Bundesstaaten tätig sind. Im Merchant Cash Advance Markt können diese Prozesse konsistente Offenlegungen über Vertriebskanäle hinweg unterstützen. Es gibt auch Raum für Produkte, die auf Gesundheitsabrechnungszyklen, Baupayroll-Überbrückungen und andere branchenspezifische Cashflow-Muster ausgerichtet sind. Kostensimulationstools können Händlern helfen, Rückzahlungsverpflichtungen zu verstehen, bevor sie eine Finanzierung annehmen. Open-Banking-Tools könnten Händlern, die mehrere Zahlungsanbieter nutzen, letztendlich helfen, Transaktionsdaten einfacher zu teilen.
Merchant Cash Advance Branchenführer
-
Block, Inc.
-
Shopify Inc.
-
PayPal Holdings Inc.
-
American Express Company
-
Stripe, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Wayflyer und von Tochtergesellschaften von Fortress Investment Group verwaltete Fonds kündigten eine dreijährige Forward-Flow-Vereinbarung über 1,5 Milliarden USD an, im Rahmen derer Fortress über die Wayflyer-Plattform originierte Kreditvermögenswerte kaufen wird, was dem irischen fintech eine gesamte zugesagte Einsatzkapazität von 4,5 Milliarden USD über 24 Monate gibt. Das Geschäft gehört zu den größten institutionellen Kapitalzusagen an nicht-bankliche alternative Kreditvergabe an kleine und mittlere Unternehmen, die je verzeichnet wurden.
- Juni 2026: Stewards berichtete, dass sein Geschäftsmodell die Originierung und Finanzierung von Merchant Cash Advances und verwandten Finanzierungslösungen für kleine und mittlere Unternehmen umfasst, unterstützt durch Direktmarketing, Empfehlungsnetzwerke, Maklerbeziehungen und strategische Partnerschaften. Die Entwicklung spiegelt die fortschreitende Institutionalisierung und den Mehrkanal-Vertrieb der Merchant Cash Advance Finanzierung wider.
- Januar 2026: Californias SB 362 trat in Kraft und verpflichtet Merchant Cash Advance und gewerbliche Finanzierungsanbieter, die annualisierte Kostenmetrik erneut offenzulegen, wenn eine Gebühr, eine Preismetrik oder ein Finanzierungsbetrag während des Antragsverfahrens angegeben wird, was die Echtzeit-Compliance-Anforderungen für Vertriebsteams und automatisierte Neuabschluss-Workflows erheblich erhöht.


Globaler Merchant Cash Advance Marktberichtsumfang
| Neuabschluss |
| Verlängerung / Wiederabschluss |
| Mikro- und Kleinunternehmen |
| Mittelgroße Unternehmen |
| Großunternehmen |
| Bis zu 25.000 USD |
| 25.001–50.000 USD |
| 50.001–250.000 USD |
| 250.001–500.000 USD |
| Über 500.000 USD |
| Einzel- und E-Commerce |
| Restaurants, Gastronomie und Gastgewerbe |
| Gesundheits- und Körperpflegedienstleistungen |
| Bau, Auftragnehmer und Gebäudedienstleistungen |
| Professionelle und Unternehmensdienstleistungen |
| Transport, Logistik und Kfz-Dienstleistungen |
| Verarbeitendes Gewerbe und Großhandel |
| Reise, Freizeit und Unterhaltung |
| Sonstige Händlerunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Geschäftsart | Neuabschluss | |
| Verlängerung / Wiederabschluss | ||
| Nach Unternehmensgröße | Mikro- und Kleinunternehmen | |
| Mittelgroße Unternehmen | ||
| Großunternehmen | ||
| Nach ursprünglichem Finanzierungsbetrag | Bis zu 25.000 USD | |
| 25.001–50.000 USD | ||
| 50.001–250.000 USD | ||
| 250.001–500.000 USD | ||
| Über 500.000 USD | ||
| Nach Endnutzerbranche | Einzel- und E-Commerce | |
| Restaurants, Gastronomie und Gastgewerbe | ||
| Gesundheits- und Körperpflegedienstleistungen | ||
| Bau, Auftragnehmer und Gebäudedienstleistungen | ||
| Professionelle und Unternehmensdienstleistungen | ||
| Transport, Logistik und Kfz-Dienstleistungen | ||
| Verarbeitendes Gewerbe und Großhandel | ||
| Reise, Freizeit und Unterhaltung | ||
| Sonstige Händlerunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Merchant Cash Advance Marktes bis 2031?
Der Merchant Cash Advance Markt wird voraussichtlich bis 2031 68,1 Milliarden USD erreichen und wächst mit einer CAGR von 8,1 % von 2026 bis 2031.
Welche Geschäftsart führt bei der Merchant Cash Advance Finanzierung?
Verlängerungs- und Wiederabschlussgeschäfte führten im Jahr 2025 mit 57,2 % des Marktvolumens, während Neuabschlüsse voraussichtlich bis 2031 mit einer CAGR von 9,7 % wachsen werden.
Warum nutzen Kleinunternehmen Merchant Cash Advances?
Unternehmen nutzen sie für Betriebskapital, wenn die Umsätze schwanken, da Rückzahlungen mit den täglichen Karteneinnahmen variieren können und konventionelle Kredite für viele Kleinunternehmen schwer zugänglich bleiben.
Welche Unternehmensgröße nutzt Merchant Cash Advances am häufigsten?
Mikro- und Kleinunternehmen hielten im Jahr 2025 72,1 % des Marktvolumens und werden voraussichtlich bis 2031 mit einer CAGR von 8,9 % wachsen.
Welche Region wächst am schnellsten bei Merchant Cash Advances?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 12,7 % wachsen, unterstützt durch zunehmende digitale Zahlungsaktivitäten und plattformbasierte Finanzierungen.
Welche Faktoren begrenzen die Akzeptanz von Merchant Cash Advances?
Höhere als erwartete Finanzierungskosten, mangelnde Preistransparenz, Rückzahlungsstapelung, Regulierung und Abhängigkeit vom Zugang zu Transaktionsdaten können die Akzeptanz begrenzen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

