
マーチャント・キャッシュ・アドバンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
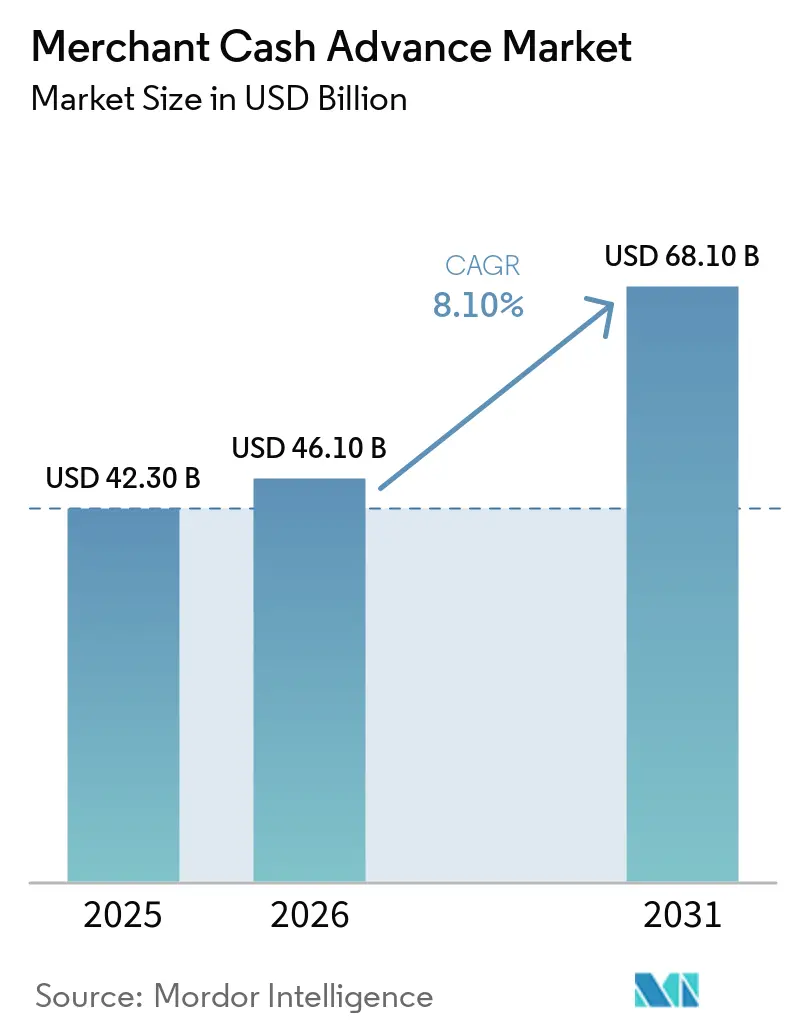
| 市場規模 (2026) | 46.10 十億米ドル |
| 市場規模 (2031) | 68.10 十億米ドル |
| 成長率 (2026 - 2031) | 8.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
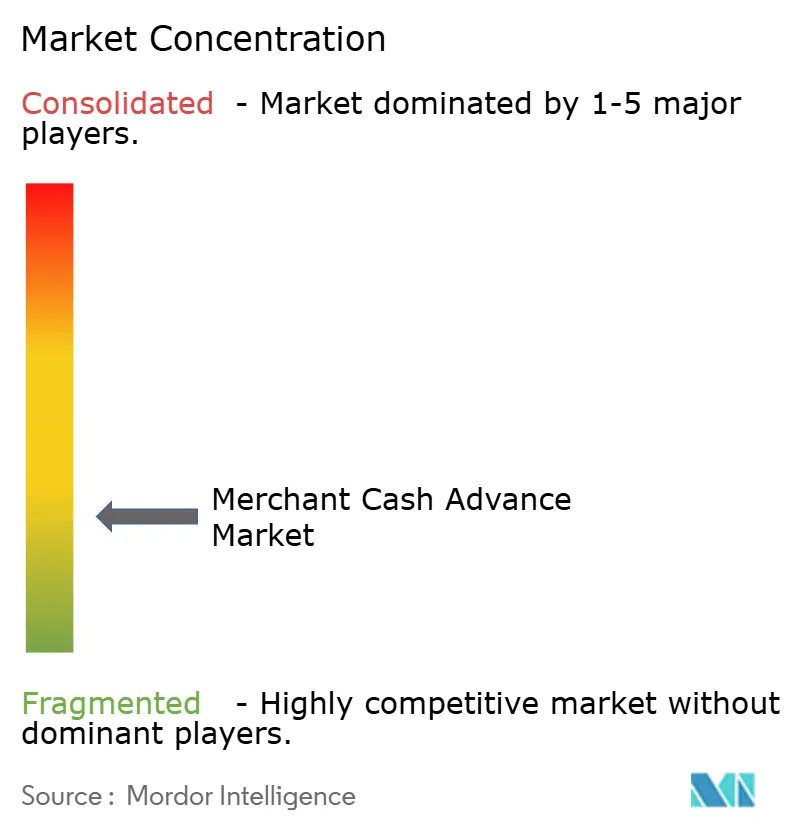
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマーチャント・キャッシュ・アドバンス市場分析
マーチャント・キャッシュ・アドバンス市場規模は2025年に42.30 ビリオン 米ドルと評価され、2026年の46.10 ビリオン 米ドルから2031年には68.10 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)のCAGRは8.10%です。
マーチャント・キャッシュ・アドバンスは、返済額が固定の月次スケジュールではなくカード決済に連動するため、年間を通じて売上が変動する事業者に適しています。連邦準備制度は、2025年に融資申請者の3人に1人が資金調達ギャップを抱えていたことを明らかにし、オンラインfintechレンダーの利用率は2020年の17%から29%に増加しました。このギャップは、担保や長期の信用履歴を必要としない資金調達に対する需要を支えています。決済プラットフォームも、既存の取引データを活用して事前承認済みオファーを提示できるため、プロバイダーが加盟店にアプローチする方法を変えつつあります。資金調達コストに関する規制上の開示義務と精査は、特に小規模なブローカーネットワークにとって、普及を制限する重要な要因であり続けています。
主要レポートのポイント
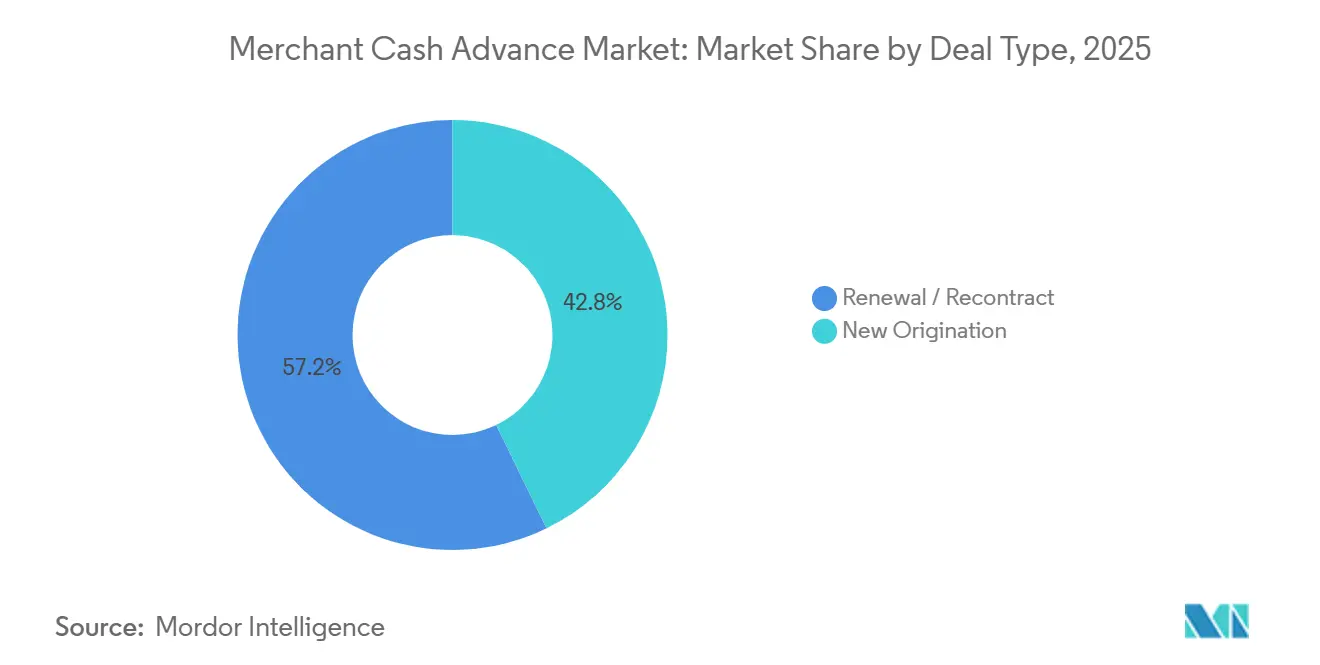
- 取引タイプ別では、更新・再契約取引が2025年のマーチャント・キャッシュ・アドバンス市場シェアの57.2%を占め、新規組成は2031年にかけてCAGR 9.7%で成長する見込みです。
- 企業規模別では、マイクロ・中小企業が2025年のマーチャント・キャッシュ・アドバンス市場シェアの72.1%を占め、2031年にかけてCAGR 8.9%で成長する見込みです。
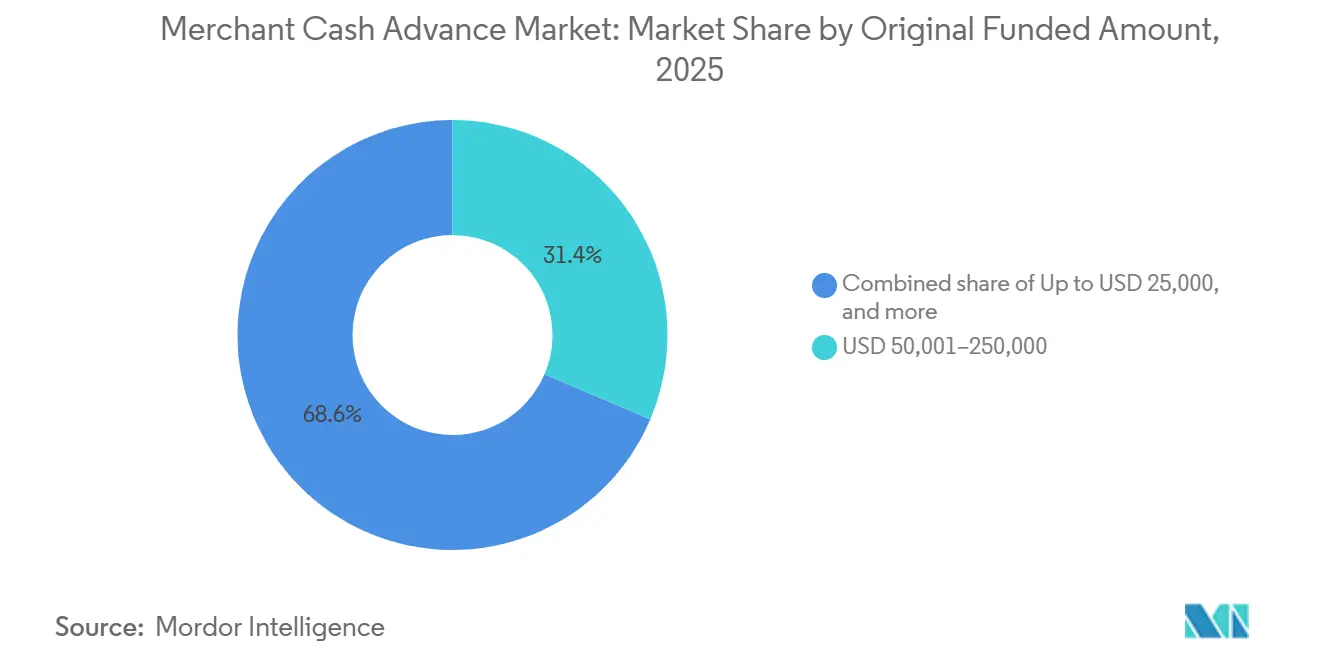
- 当初融資額別では、50,001〜250,000米ドルの帯が2025年のマーチャント・キャッシュ・アドバンス市場規模の31.4%を占め、25,000米ドル以下のアドバンスは2031年にかけてCAGR 10.4%で拡大する見込みです。
- エンドユーザー産業別では、小売・Eコマースが2025年のマーチャント・キャッシュ・アドバンス市場規模の24.7%を占め、2031年にかけてCAGR 9.6%で成長する見込みです。
- 地域別では、北米が2025年のマーチャント・キャッシュ・アドバンス市場規模の81.3%を占め、アジア太平洋地域は2031年にかけてCAGR 12.7%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマーチャント・キャッシュ・アドバンス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 売上が不均一な加盟店向けの迅速な 運転資金調達 | +1.4% | グローバル、 北米とアジア太平洋地域に集中 | 短期 (2年以内) |
| デジタルカードおよび加盟店決済取引の 成長 | +1.8% | グローバル、 特にアジア太平洋地域、中東・アフリカへの波及 | 中期 (2〜4年) |
| 決済・POSプラットフォームを通じた 組み込みオファー | +1.5% | 北米と 欧州、東南アジアでの初期成果 | 中期 (2〜4年) |
| 従来型信用における 中小企業のギャップ | +1.3% | グローバル | 長期 (4年以上) |
| リアルタイム取引ベースの アンダーライティングと自動化された意思決定 | +1.0% | 北米と アジア太平洋地域 | 中期 (2〜4年) |
| デジタル加盟店アクワイアリングと 代替運転資金ファイナンス | +0.8% | アジア太平洋地域、 中東・アフリカ・南米への波及 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
売上が不均一な加盟店向けの迅速な運転資金調達
飲食サービス、小売、ホスタリティにおける季節的な売上パターンは、固定ローン返済では対応しにくい資金調達ニーズを生み出します。マーチャント・キャッシュ・アドバンスは、日次カード売上に応じて送金額を調整するため、収益が低い時期の資金管理を支援します。2025年の調査では、中小企業申請者の56%が運営費を資金調達の主な理由として挙げました。このユースケースにより、マーチャント・キャッシュ・アドバンス市場は緊急資金調達だけでなく、日常的なキャッシュフロー管理にも関連するものとなっています。2025年の更新・再契約活動はシェアの57.2%を占め、多くの加盟店がアドバンスサイクルを完了した後に戻ってくることを示しています。米国10州における標準化された開示規則も、加盟店がオファーを受け入れる前に製品をより明確に比較するのに役立つ可能性があります。
デジタルカードおよび加盟店決済取引の成長
カードおよびデジタルウォレット決済の増加により、加盟店のキャッシュフローを評価するための取引記録が提供されます。Visaは2025年度に2,575億件の取引を処理し、前年比10%増となりました[1]。Visa Directは同年に126億件の取引を処理し、27%増となり、リアルタイム決済活動のより急速な成長を示しています。これらの決済記録は、マーチャント・キャッシュ・アドバンス市場における迅速なアンダーライティングとより適切な価格設定を支援できます。小売業者やEコマース事業者は通常、頻繁な決済と詳細な売上記録を持っており、事前承認済みの資金調達オファーを支援します。デジタル加盟店アクワイアリングの拡大は、アジア太平洋地域、中東、アフリカ、南米における潜在的な借り手基盤も広げています。
決済・POSプラットフォームを通じた組み込みマーチャント・キャッシュ・アドバンスオファー
決済およびPOSプラットフォームは、加盟店が日常的に使用するシステムに資金調達オファーを組み込んでいます。Shopify Capitalは2025年に42億米ドルのマーチャント・キャッシュ・アドバンスを組成し、2024年の30億米ドルから増加しました。同社は加盟店の店舗取引履歴を使用して、Shopifyダッシュボードを通じてオファーを提示します。このアプローチにより、別途の申請ステップが削減され、プロバイダーの顧客獲得コストを低下させる可能性があります。また、プラットフォームがブローカーより先に加盟店にアプローチする場合、ブローカー依存の資金提供者が不利になります。2025年6月にシンガポールで開始されたQashierLoansは、POSデータと日次売上控除を使用して、100社以上の中小企業に1,000万米ドル以上を融資しました[2]。
従来型信用における中小企業のアクセスギャップの継続
銀行融資は、特に担保や数年間の財務記録を持たない中小企業にとって依然として取得が困難です。連邦準備制度は、2025年に申請者の22%が融資を受けられず、4社に1社以上の中小企業で信用利用が困難であり続けたと報告しました。未払い債務を持つ中小企業借り手の59%が個人保証を使用し、51%が事業資産を担保として差し入れました。これらの要件は、若い企業や小規模企業にとって満たすことが難しいものです。決済データや銀行明細データに基づく自動アンダーライティングにより、少額アドバンスの処理をより経済的に行うことができます。したがって、マーチャント・キャッシュ・アドバンス産業は、従来型の中小企業融資のギャップと密接に結びついています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い資金調達コストと 限られた価格透明性 | -1.2% | グローバル、 北米に集中 | 短期 (2年以内) |
| 契約、開示、売掛金購入構造に対する 精査 | -0.9% | 北米、欧州とアジア太平洋地域への初期影響 | 中期 (2〜4年) |
| 返済スタッキングと 加盟店キャッシュフローの圧迫 | -0.7% | グローバル | 短期 (2年以内) |
| 取引データと 決済プラットフォームアクセスへの依存 | -0.5% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い実効マーチャント・キャッシュ・アドバンス資金調達コストと限られた価格透明性
高い資金調達コストと不明確な価格設定は、アドバンスを検討する加盟店にとって依然として障壁となっています。連邦準備制度は、オンラインレダーを利用する企業の60%が予想以上のコストを経験したと報告しており、これは小規模銀行の37%、大規模銀行の32%と比較されます。この差異は、資金調達の絶対コストだけでなく、明確な価格情報の重要性を示しています。2026年1月1日に施行されたカリフォルニア州SB 362は、申請プロセス中に手数料、価格指標、または資金調達額が提示される際に、プロバイダーが年率コストを再開示することを義務付けています。これらの規則は、販売インタラクションおよび自動化された申請フローにおけるコンプライアンス作業を増加させます。組み込み開示プロセスを持つプロバイダーは、小規模な独立販売組織よりもこの負担を管理しやすく、返済スタッキングは加盟店のキャッシュフローをさらに圧迫する可能性があります。
マーチャント・キャッシュ・アドバンス契約、開示、売掛金購入構造に対する規制上の精査
ローンと将来の売掛金購入の法的区別は、引き続きマーチャント・キャッシュ・アドバンス市場を形成しています。テキサス州下院法案700は2025年9月に施行され、100万米ドル未満の売上ベースの商業融資を対象としています[3]。この法律は、年率または金融費用の上限を設けることなく、総返済額、手数料、ブローカー報酬の開示を義務付けています。2026年に公表されたテキサス州の規則は、プロバイダーとブローカーに対し、2026年12月31日までに全国多州ライセンスシステムを通じて登録することを義務付けています。消費者金融保護局の2026年5月の最終規則は、マーチャント・キャッシュ・アドバンスをセクション1071の中小企業データ収集要件から除外し、この製品カテゴリーに関するより明確な指針を提供しました。プロバイダーは加盟店取引データへの継続的なアクセスにも依存しているため、プラットフォームアクセスは長期的な運営リスクであり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
取引タイプ別:更新が取引量を支え、新規組成が顧客獲得を変える
2025年における市場価値の57.2%は、更新および再契約案件が占めた。このシェアは、マーチャント・キャッシュ・アドバンス市場におけ継続的な取引関係の価値を示している。マーチャントは、製品が運転資本ニーズを満たした場合、以前のアドバンスが完全に返済される前にプロバイダーへ戻ることが多い。新規組成は、2026年から2031年にかけて9.7%のCAGRで成長すると予測されている。決済プラットフォーム内に組み込まれたオファーは、マーチャントが別途申請を完了する必要がないため、最初の資金調達のやり取りを容易にする。これらのオファーは、プラットフォームがすでに保有する決済履歴を活用してマーチャントを審査する。Shopify Capitalの2025年における42億米ドルの組成額は、既存のマーチャントベースを持つプラットフォームを通じて達成可能な規模を示している。
独立系販売組織およびブローカーは、プラットフォームのエコシステム外にいるマーチャントにとって引き続き重要な存在である。カリフォルニア州、ニューヨーク州、テキサス州における商業融資に関する州法は、ブローカー報酬の開示を義務付けており、ブローカーの手数料体系に影響を与える可能性がある。プラットフォームに連携した新規組成は、より少額のアドバンスと取引実績が確認された顧客を対象とする場合がある。ブローカー経由のアドバンスは平均融資額が大きくなる傾向があるが、マーチャントは返済の積み重なりリスクに直面する可能性もある。プラットフォームによる直接配信は、プロバイダーにマーチャントとの関係への早期アクセスをもたらす。そのため、マーチャント・キャッシュ・アドバンス市場は、決済プラットフォームを通じた直接配信へとシフトしつつある。新規顧客を求めるプロバイダーは、ブローカーネットワークの拡大だけでなく、より深いプラットフォームとの連携を必要としている。
企業規模別:マイクロ・中小企業が主要需要基盤であり続ける
マイクロおよび中小企業は、2025年における市場価値の72.1%を占め、2031年にかけて8.9%のCAGRで成長すると予測されている。最大のシェアと最高の成長率の組み合わせは、このセグメントをマーチャント・キャッシュ・アドバンス市場の中核に位置づけている。中小企業は、担保、個人保証、および長期の事業実績に関する銀行の要件を満たすことが困難な場合がある。このため、スピードとシンプルな審査要件が重要な製品特性とっている。また、これらの企業の資金調達ニーズは、日々の運営費用と密接に結びついている傾向がある。中規模および大規模企業は残りのボリュームを占める。これらの企業は、リボルビングクレジット、中小企業庁が支援する融資、およびコマーシャルペーパーにより容易にアクセスできるため、成長は緩やかである。
取引ベースの審査は、手動レビューの必要性を軽減することで、25,000米ドル未満のアドバンスを支援する。プロバイダーは、販売時点情報管理の取引フィード、銀行明細のアプリケーション・プログラミング・インターフェース、および最新の収益データを活用して、小規模マーチャントを審査することができる。このプロセスにより、資金提供者は従来の財務記録のみに依存するのではなく、最近の販売活動を評価することが可能となる。QashierLoansは、2025年6月のローンチ後、独自の販売時点情報管理データを活用し、シンガポールを拠点とする100社以上の中小企業に対して1,000万米ドル超を提供した。カリフォルニア州SB 362およびニューヨーク州の商業融資開示法は、企業規模を問わず適用される開示慣行を義務付けている。明確な比較は、融資オプションを評価するためのリソースが限られている小規模マーチャントにとって特に有用である。これらの条件により、マイクロおよび中小企業はマーチャント・キャッシュ・アドバンス業界の中心に位置し続けている。
当初融資額別:中間層アドバンスがリードし、少額アドバンスがより速く成長
2025年において、融資額帯50,001〜250,000米ドルが市場価値の31.4%を占めた。この帯域は、季節的な在庫、設備、および人員配置に関する中小企業の一般的なニーズと合致している。また、マーチャントの需要と資金提供者が必要とするリターンのバランスを提供する。25,000米ドル以下のアドバンスは、2031年にかけて10.4%のCAGRで成長すると予測されている。少額のアドバンスは、大規模なファシリティを必要とせずに短期的な運営ニーズに対応できる。販売時点情報管理およびeコマースプラットフォームは、手動の関与を最小限に抑えながら、これらの少額アドバンスを承認・実行することができる。25,001〜50,000米ドルの帯域は、非常に少額のアドバンスを超えた段階にあるが、中間帯域の資格を一貫して満たすには至ってない企業を対象としている。
マーチャントの収益パターンと返済能力はチケットサイズによって異なるため、資金提供者は各融資額帯を異なる方法で評価する。少額のアドバンスは、各判断を効率的に行う必要があるため、自動審査に適している。中間帯域のアドバンスは、短期的な流動性ギャップを超えた、より大規模な継続的運営ニーズを支援することができる。プロバイダーは、将来の売掛金からの返済を評価するために十分な取引履歴を必要とする。最新の決済情報の入手可能性は、すべてのチケットサイズにわたって重要である。500,000米ドルを超えるアドバンスは、収益ベースのレンディングおよび資産担保型の運転資本商品と重複する。この帯域は、関係性に基づく審査が引き続き重要な、より限られた専門家グループによって対応されている。
エンドユーザー産業別:小売・Eコマースが需要と成長をリード
小売・Eコマースは2025年のエンドユーザー産業取引量の24.7%を占め、2031年にかけてCAGR 9.6%で成長する見込みです。頻繁なカード受け入れと日次決済サイクルにより、資金提供者はアンダーライティングのための一貫したデータを得られます。季節的な在庫購入も、これらの加盟店に定期的な運転資金ニーズを生み出します。このデータは、プロバイダーが売上活動に合わせてオファーのタイミングを計るのにも役立ちます。レストラン、飲食サービス、ホスピタリティが2番目に大きいエンドユーザーグループを形成しています。薄い営業利益率と季節的な需要により、変動送金構造がこれらの事業者に関連します。医療・パーソナルケアプロバイダーもこの資金調達を利用しており、保険償還により30〜90日の収益遅延が生じます。
建設、請負業者、建築サービスは、現金収入がプロジェクトの完了とマイルストーン支払いに依存するため、単一アドバンスのデフォルトリスクが高くなる可能性があります。これにより、セクターに重大な運転資金ニーズがある場合でも取引量が制限される可能性があります。専門サービス、輸送・物流、製造業は徐々にデジタル決済の受け入れを増やしています。電子決済の増加により、これらのセクターでの取引ベースのアンダーライティングがより実用的になる可能性があります。業界固有の決済パターンは、資金提供者が返済リスクを評価する方法に影響します。医療償還サイクルや建設給与ニーズに合わせた特化型オファーを構築できます。これらのニッチなアプローチは、一般的なアンダーライティングモデルに頼るのではなく、セクター固有の決済情報を活用できるプロバイダーに成長の余地を提供します。
地域分析
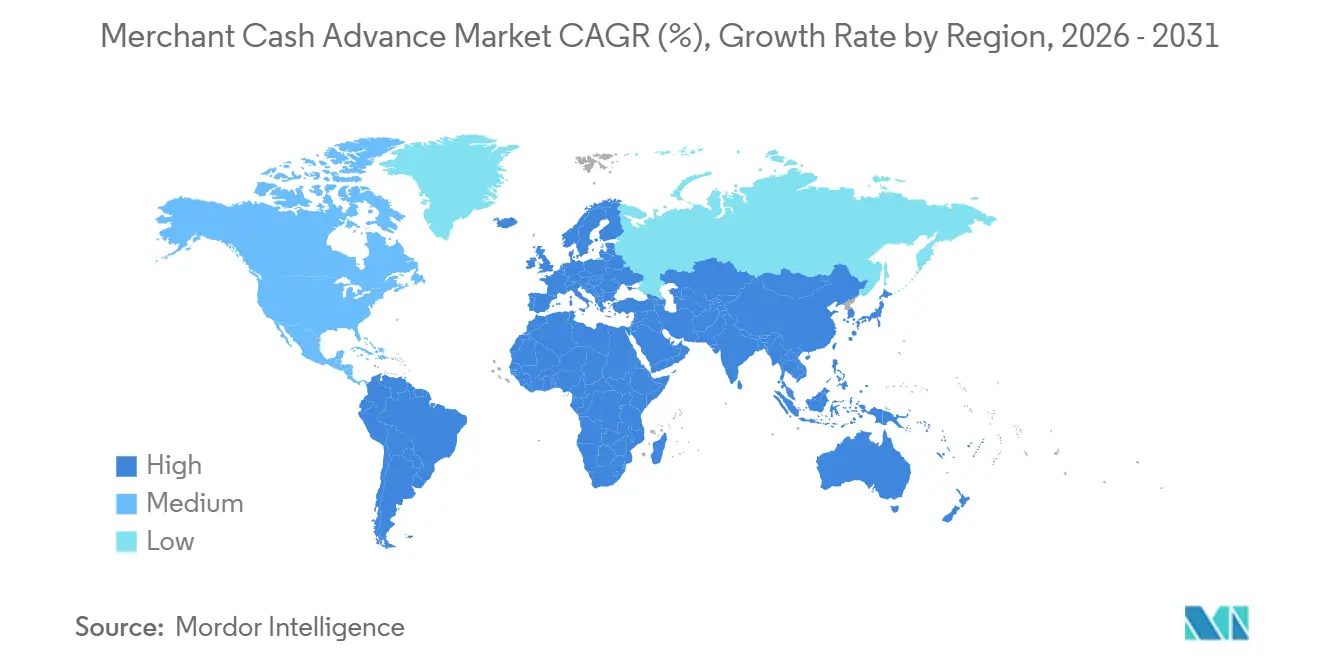
北米は2025年のグローバルマーチャント・キャッシュ・アドバンス市場規模の81.3%を占めました。この地域には、確立された独立販売組織とブローカーネトワーク、広範なカード受け入れ、機関シンジケーション資本へのアクセスがあります。米国は組成活動の中心であり続けています。カナダは、2026年3月に202,000社以上の中小企業向けの組み込み収益ベースの資金調達プログラムの拡大を通じて、次層市場として発展しています。メキシコは、インフォーマルな加盟店間でデジタル決済が増加するにつれて、長期的な機会を提供しています。この地域の確立された決済環境は、ブローカー主導とプラットフォーム主導の両方の組成を支援しています。米国の複数州にわたる開示要件は、独立販売組織ネットワークがコンプライアンスを管理する方法を変えており、これらのワークフローを自動化できるプロバイダーを優遇しています。
アジア太平洋地域は2026年から2031年にかけてCAGR 12.7%で成長する見込みであり、地域の中で最も速い成長率です。インドの統合決済インターフェースは、2025〜26年度に241,620,000,000件の取引を処理し、前年比30%の成長を示しました。この決済インフラは、加盟店アンダーライティングのための実質的なリアルタイム取引記録を生み出します。東南アジアのプロバイダーは、シンガポールにおけるQashierのPOSベースのレンディングを含む、プラットフォームベースの組成を拡大しています。これらの決済レールにより、加盟店とプロバイダーにとって売上ベースの送金管理が容易になります。中国の加盟店融資エコシステムは、主にAlibaba、Tencent、JD Financeのプラットフォーム内に組み込まれています。この配布アプローチは、東南アジア全体の新しいプラットフォーム参入者に影響を与え続けています。
欧州は北米以外で意味のある活動シェアを持ち、英国がこの地域で最も確立された収益ベースの資金調達市場です。英国には確立されたfintech環境と成熟した収益ベースの資金調達エコシステムがあります。CrediNordは2026年6月に1,000万ユーロ(1,110万米ドル)以上を確保し、オランダを皮切りに欧州のmyPOSネットワークを通じた組み込み資金調達を拡大しています。YouLendとREA Cardのパートナーシップは、POSデータを使用してドイツのオフライン小売加盟店に収益ベースの資金調達を拡大しています。これらの例は、欧州の資金調達オファーにおける加盟店決済データの活用を示しています。南米はまだ初期段階にありますが、ブラジルとアルゼンチンはインフォーマルな加盟店活動とカード受け入れの拡大により潜在性を持っています。中東とアフリカは、アラブ首長国連邦とサウジアラビアの決済インフラとfintech投資プログラムがより多くの加盟店取引データを生み出すにつれて、長期的な潜在性を持っています。
競合環境
マーチャント・キャッシュ・アドバンス市場は専門的な資金提供者の間で分散していますが、競争はデータネイティブなプラットフォームとブローカー主導の組成者の間でますます分かれています。CAN Capital、Credibly、Fora Financial、Kapitus、National Funding、Forward Financingは、価格設定、意思定スピード、独立販売組織のリーチを通じて競争しています。決済プロセッサーは、取引情報を使用して加盟店に直接資金調達を提供できます。これにより、ブローカーネットワークの従来の顧客獲得の役割が脅かされています。プラットフォームプログラムは、加盟店が決済と売上を管理する同じ環境内でオファーを提示できます。Shopify Capitalは、既存の加盟店プラットフォームを通じて提供された2025年の42億米ドルの組成を通じて、このモデルを示しています。したがって、マーチャント・キャッシュ・アドバンス市場は、加盟店との直接的な関係を管理し、現在の売上データを持つプロバイダーを優遇しています。
機関投資家による資金調達は、2026年の競争上のポジショニングにとってますます重要になっています。耐久性のある資金調達にアクセスできるプロバイダーは、より大量の加盟店アドバンスを支援できます。これは、組成の規模と資金調達条件での競争能力の両方に影響します。また、新規資金調達のためのプロバイダー自身のバランスシートへの依存を減らすことができます。WayflierとFortress Investment Groupの関連会社は、2026年7月に3年間、15億米ドルのフォワードフロー契約を発表しました。この契約により、Wayflierは24ヶ月間で45億米ドルの総コミット展開能力を得ます。この取り決めは、代替中小企業レンダーが機関投資家パートナーシップを活用してレンディング能力を支援する方法を示しています。
コンプライアンス能力も競争上の要件となっています。カリフォルニア州SB 362、ニューヨーク州の商業金融開示法、テキサス州下院法案700は、プロバイダーに複数の管轄区域にわたる開示と登録義務の管理を義務付けています。自動化されたコンプライアンスプロセスにより、手動の方法と比較して運営負担を軽減できます。この能力は、プロバイダーがより多くの州で事業を展開するにつれてより価値が高まります。マーチャント・キャッシュ・アドバンス市場では、これらのプロセスが配布チャネル全体で一貫した開示を支援できます。また、医療請求サイクル、建設給与ブリッジ、その他のセクター固有のキャッシュフローパターンに合わせた製品の余地もあります。コストシミュレーションツールは、資金調達を受け入れる前に加盟店が返済義務を理解するのに役立ちます。オープンバンキングツールは、最終的に複数の決済プロバイダーを使用する加盟店が取引データをより簡単に共有できるようにする可能性があります。
マーチャント・キャッシュ・アドバンス産業リーダー
-
Block, Inc.
-
Shopify Inc.
-
PayPal Holdings Inc.
-
American Express Company
-
Stripe, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:WayflierとFortress Investment Groupの関連会社が管理するファンドは、Fortressがwayflierプラットフォームを通じて組成された信用資産を購入する3年間、15億米ドルのフォワードフロー契約を発表し、アイルランドのfintechに24ヶ月間で45億米ドルの総コミット展開能力を付与しました。この取引は、非銀行系代替中小企業レンディングへの機関投資家の資本コミットメントとして記録上最大規模のものの一つです。
- 2026年6月:Stewardsは、そのビジネスモデルが中小企業向けのマーチャント・キャッシュ・アドバンスおよび関連資金調達ソリューションの組成と資金調達を含み、ダイレクトマーケティング、紹介ネットワーク、ブローカー関係、戦略的パートナーシップによって支援されていると報告しました。この動向は、MCA資金調達の継続的な機関化とマルチチャネル配布を反映しています。
- 2026年1月:カリフォルニア州SB 362が施行され、マーチャント・キャッシュ・アドバンスおよび商業融資プロバイダーに対し、申請プロセス中に手数料、価格指標、または資金調達額が記載される際に年率コスト指標を再開示することを義務付け、営業チームと自動化された組成ワークフローのリアルタイムコンプライアンス要件を大幅に増加させました。
グローバルマーチャント・キャッシュ・アドバンス市場レポートの範囲
| 新規組成 |
| 更新・再契約 |
| マイクロ・中小企業 |
| 中規模企業 |
| 大企業 |
| 25,000米ドル以下 |
| 25,001〜50,000米ドル |
| 50,001〜250,000米ドル |
| 250,001〜500,000米ドル |
| 500,000米ドル超 |
| 小売・Eコマース |
| レストラン、飲食サービスおよびホスピタリティ |
| 医療・パーソナルケアサービス |
| 建設、請負業者おび建築サービス |
| 専門・ビジネスサービス |
| 輸送、物流および自動車サービス |
| 製造・卸売 |
| 旅行、レジャーおよびエンターテインメント |
| その他の加盟店事業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 取引タイプ別 | 新規組成 | |
| 更新・再契約 | ||
| 企業規模別 | マイクロ・中小企業 | |
| 中規模企業 | ||
| 大企業 | ||
| 当初融資額別 | 25,000米ドル以下 | |
| 25,001〜50,000米ドル | ||
| 50,001〜250,000米ドル | ||
| 250,001〜500,000米ドル | ||
| 500,000米ドル超 | ||
| エンドユーザー産業別 | 小売・Eコマース | |
| レストラン、飲食サービスおよびホスピタリティ | ||
| 医療・パーソナルケアサービス | ||
| 建設、請負業者おび建築サービス | ||
| 専門・ビジネスサービス | ||
| 輸送、物流および自動車サービス | ||
| 製造・卸売 | ||
| 旅行、レジャーおよびエンターテインメント | ||
| その他の加盟店事業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのマーチャント・キャッシュ・アドバンス市場の予測規模は?
マーチャント・キャッシュ・アドバンス市場は2031年までに681億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.1%で成長します。
マーチャント・キャッシュ・アドバンス資金調達をリードする取引タイプは?
2025年において、更新および再契約案件が市場価値の57.2%をリードし、新規組成は2031年にかけて9.7%のCAGRで成長すると予測されている。
中小企業がマーチャント・キャッシュ・アドバンスを利用する理由は?
売上が変動する場合に運転資金として利用されており、送金額が日次カード売上に応じて調整でき、多くの中小企業にとって従来型信用の取得が依然として困難であるためです。
マーチャント・キャッシュ・アドバンスを最も多く利用する企業規模は?
マイクロおよび中小企業は、2025年における市場価値の72.1%を占め、2031年にかけて8.9%のCAGRで成長すると測されている。
マーチャント・キャッシュ・アドバンスで最も速く成長している地域は?
アジア太平洋地域は、デジタル決済活動の拡大とプラットフォームベースの資金調達に支えられ、2031年にかけてCAGR 12.7%で成長する見込みです。
マーチャント・キャッシュ・アドバンスの普及を制限する要因は?
予想以上の資金調達コスト、価格透明性への懸念、返済スタッキング、規制、取引データアクセスへの依存が普及を制限する可能性があります。