
Tamanho e Participação do Mercado de Financiamento de Pacientes Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 22.20 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.5 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
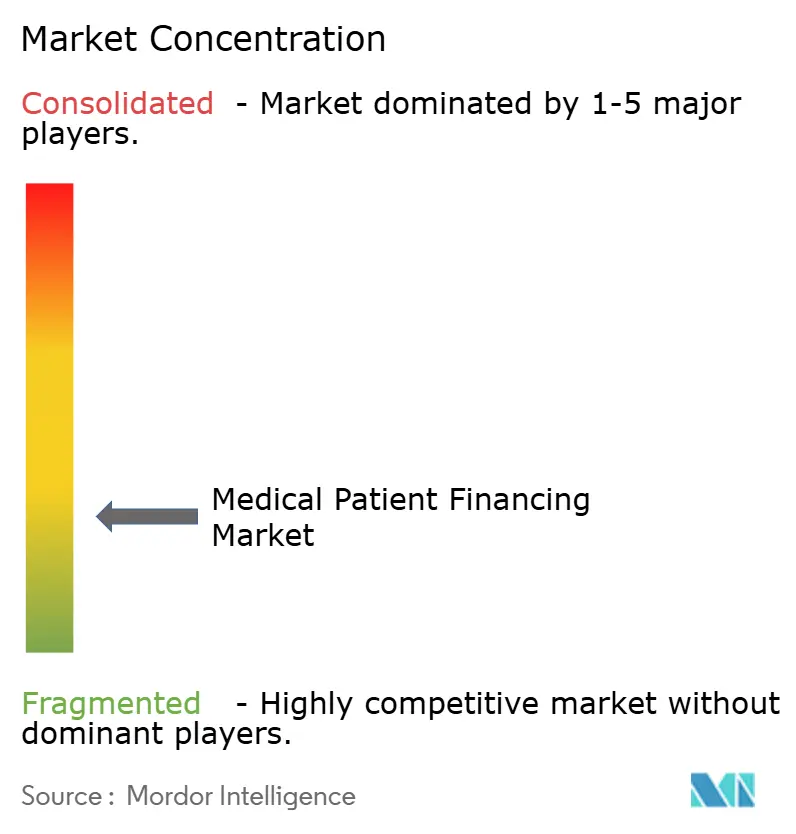
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Financiamento de Pacientes Médicos por Mordor Intelligence
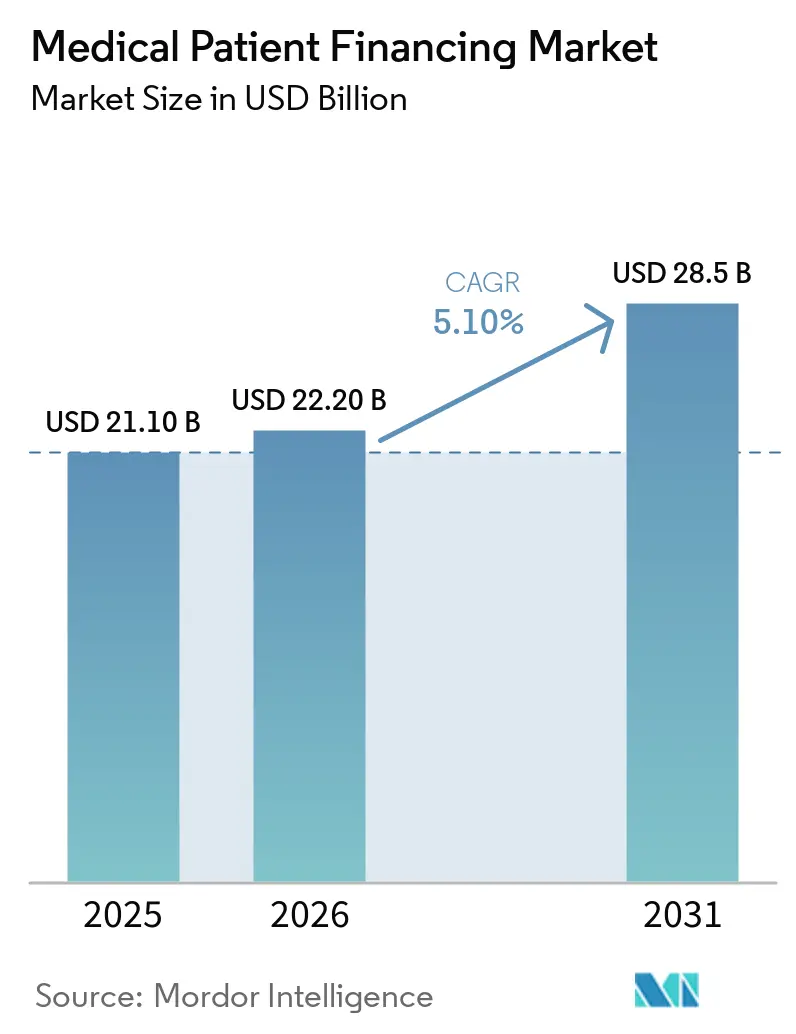
Espera-se que o tamanho do Mercado de Financiamento de Pacientes Médicos aumente de 21,10 bilhões de USD em 2025 para 22,20 bilhões de USD em 2026 e atinja 28,5 bilhões de USD até 2031, crescendo a um CAGR de 5,10% no período de 2026 a 2031.
O mercado de financiamento de pacientes médicos está crescendo à medida que as franquias e os saldos devidos por pacientes segurados tornam necessários os arranjos de pagamento no ponto de atendimento. O mercado de financiamento de pacientes médicos também se beneficia quando os prestadores apresentam o financiamento antes do tratamento, em vez de depender de cobranças convencionais após o faturamento. Os sistemas de pagamento digital estão tornando essas ofertas mais fáceis de usar em práticas especializadas e prestadores independentes. A vantagem competitiva depende cada vez mais da qualidade da aprovação, da integração ao fluxo de trabalho, de termos claros e de controles regulatórios. O mercado de financiamento de pacientes médicos enfrenta contrapressão do endividamento doméstico, custos de financiamento mais elevados e requisitos estaduais distintos para produtos de crédito médico, tornando os termos de reembolso transparentes e a análise cuidadosa de acessibilidade importantes para prestadores e credores.
Principais Conclusões do Relatório
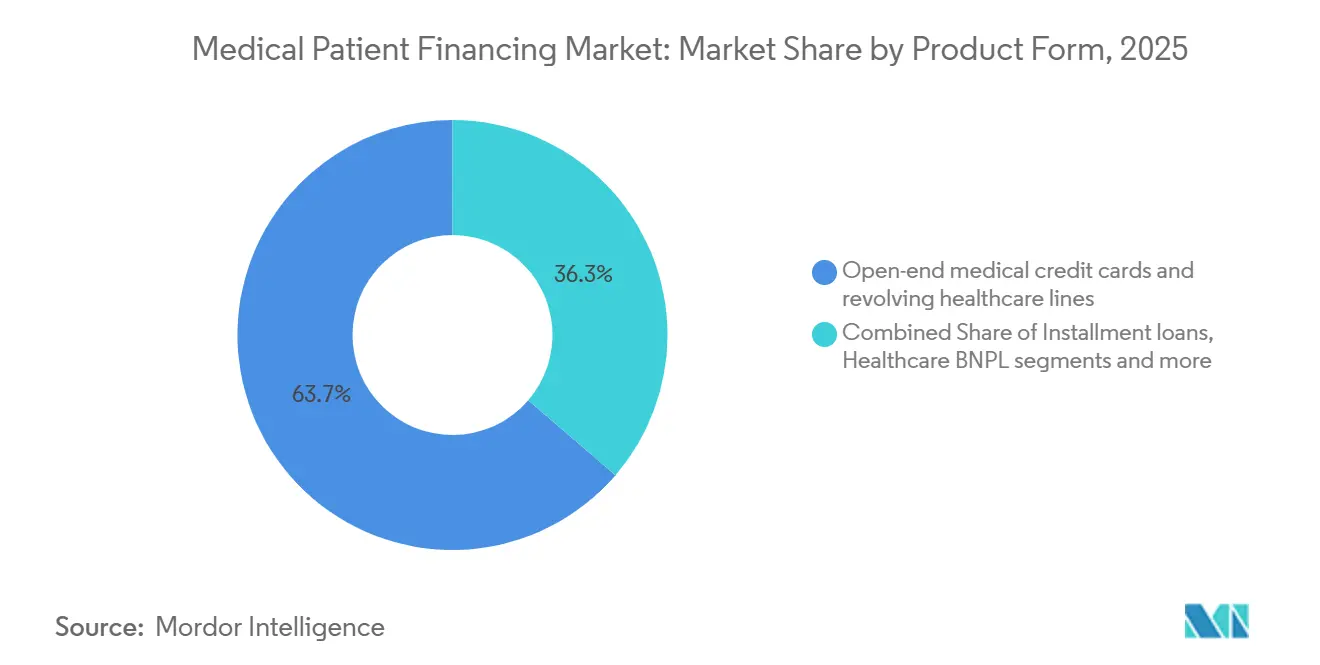
- Por forma de produto, os cartões de crédito médico de extremidade aberta e as linhas de saúde rotativas detinham 63,7% da participação do mercado de financiamento de pacientes médicos em 2025, enquanto o BNPL de saúde e as parcelas de pagamento reduzido no ponto de atendimento registraram o maior CAGR projetado de 9,1% até 2031.
- Por credor, os emissores depositários detinham 72,1% da participação do mercado de financiamento de pacientes médicos em 2025, enquanto os credores licenciados não depositários registraram o maior CAGR projetado de 7,8% até 2031.
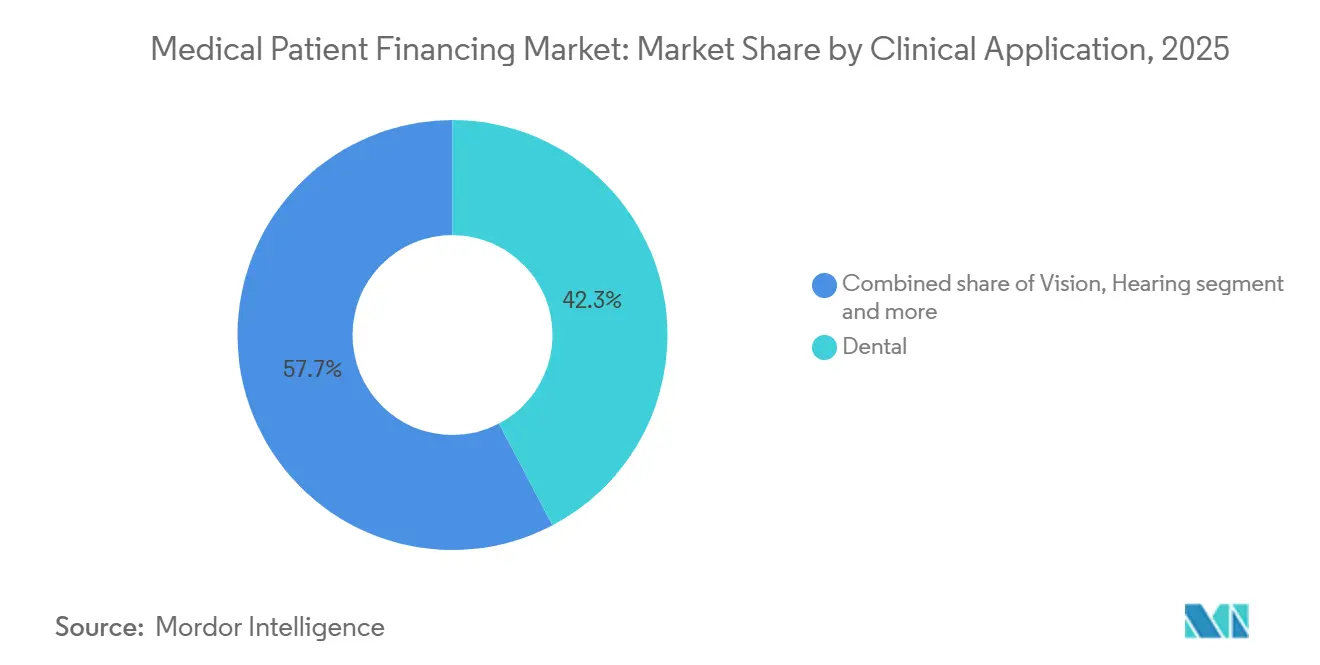
- Por aplicação clínica, os procedimentos odontológicos detinham 42,3% da participação do mercado de financiamento de pacientes médicos em 2025, enquanto os cuidados de fertilidade e reprodução registraram o maior CAGR projetado de 8,2% até 2031.
- Por local de atendimento, as clínicas odontológicas e as DSOs detinham 39,8% da participação do mercado de financiamento de pacientes médicos em 2025, enquanto as clínicas estéticas, de medicina estética e de cirurgia plástica registraram o maior CAGR projetado de 7,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Financiamento de Pacientes Médicos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Saúde Pagos do Próprio Bolso e Lacunas na Cobertura de Seguros | +1.5% | Global, com concentração primária na América do Norte | Curto prazo (≤ 2 anos) |
| Crescente Adoção por Prestadores de Financiamento de Pacientes no Ponto de Atendimento | +0.9% | América do Norte e Europa, com expansão para redes de pagamento privado da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão de Procedimentos Médicos Eletivos e com Alto Custo Pago do Próprio Bolso | +0.8% | América do Norte e Europa, com sinais emergentes na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Digitalização dos Pagamentos de Pacientes e Fluxos de Trabalho de Financiamento | +0.7% | Global, com adoção mais rápida nos mercados com prioridade digital da América do Norte e da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Opções de Pagamento de Saúde Flexíveis e Acessíveis | +0.5% | Global | Médio prazo (2 a 4 anos) |
| Expansão da Saúde Privada e do Tratamento por Conta Própria em Mercados Emergentes | +0.4% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Saúde Pagos do Próprio Bolso e Lacunas na Cobertura de Seguros
As franquias médias de cobertura individual em planos patrocinados por empregadores aumentaram substancialmente, o que significa que os pacientes que recebem atendimento no início do ano do plano podem enfrentar um saldo imediato significativo pago do próprio bolso, mesmo tendo seguro de saúde. Dados de pesquisa do Federal Reserve mostraram que muitas famílias não conseguiriam cobrir uma despesa emergencial de 400 USD sem recorrer a empréstimos. Isso torna o financiamento parcelado relevante para tratamentos de rotina, não apenas para procedimentos de grande porte, incluindo serviços odontológicos e outros cuidados com responsabilidade material do paciente. Um estudo de 2026 constatou que a dívida médica estava associada a um aumento de 24,6 pontos percentuais no adiamento de cuidados odontológicos e a um aumento de 17,6 pontos percentuais no adiamento de cuidados médicos[1]T. Sherry et al., "Dívida Médica e Adiamento de Cuidados para Saúde Física, Mental e Odontológica entre Adultos nos EUA," Journal of General Internal Medicine, springer.com.. Os prestadores, portanto, têm razão para oferecer pagamentos que se adequem aos orçamentos domésticos antes que a dívida adie os cuidados necessários, especialmente quando o tratamento pode prevenir necessidades clínicas posteriores e mais onerosas.
Adoção por Prestadores e Fluxos de Trabalho de Pagamento Digital
Os prestadores estão migrando o financiamento dos processos de cobrança no back-office para as discussões sobre o plano de tratamento no front-office. Essa abordagem pode ajudar as clínicas a tratar os saldos de pagamento próprio antes que o paciente deixe o ambiente de atendimento. A Synchrony relatou que 75% dos consumidores não pouparam antecipadamente para procedimentos odontológicos, enquanto mais de 1 em cada 4 adiou o atendimento por causa do custo. A Stripe integrou o CareCredit aos fluxos de pagamento de saúde e bem-estar elegíveis nos Estados Unidos em agosto de 2026. A Nextech também incorporou o financiamento parcelado da Affirm em sua plataforma de gestão de clínicas especializadas em abril de 2026. Essas integrações reduzem o atrito operacional e permitem que o mercado de financiamento de pacientes médicos alcance os prestadores sem uma configuração manual extensiva, mantendo as opções de pagamento dentro dos sistemas de agendamento, faturamento e checkout que a equipe já utiliza.
Expansão de Procedimentos Médicos Eletivos e com Alto Custo Pago do Próprio Bolso
Os serviços eletivos oferecem um caso de uso claro para o financiamento, pois o paciente geralmente conhece o preço antes do tratamento. Os cuidados de fertilidade ilustram a escala dessa necessidade, já que um ciclo de fertilização in vitro custa entre 12.000 e 30.000 USD e os pacientes precisam, em média, de 2,5 ciclos. Apenas 25% dos empregadores nos Estados Unidos cobriam a fertilização in vitro na base de pesquisa fornecida. Isso deixa os pacientes com obrigações de pagamento repetidas e previsíveis que podem afetar se eles iniciam o tratamento, o continuam ou o adiam até que os recursos estejam disponíveis. O mercado de financiamento de pacientes médicos pode apoiar o acesso quando os pagamentos são oferecidos junto ao planejamento do tratamento e quando os pacientes conseguem entender o compromisso total de reembolso antes de selecionar um caminho de cuidado. A demanda pode gradualmente se deslocar para os benefícios do empregador à medida que empregadores maiores ampliam a cobertura de fertilidade, o que poderia reduzir a dependência de empréstimos diretos ao consumidor para alguns pacientes.
Expansão da Saúde Privada e Demanda por Pagamentos Flexíveis
As redes de saúde privada e o tratamento por conta própria estão expandindo as necessidades de financiamento nas economias emergentes. A oportunidade é mais forte onde a cobertura pública exclui serviços ambulatoriais, odontológicos, eletivos ou premium. O programa PMJAY da Índia cobre cuidados hospitalares para mais de 500 milhões de pessoas, mas não cobre muitas despesas ambulatoriais e eletivas. A adoção de pagamentos digitais pode tornar as parcelas de curto prazo familiares aos pacientes antes que eles as utilizem para cuidados de saúde, especialmente onde os pagamentos móveis já são um método de pagamento comum no varejo, oferecendo ao mercado de financiamento de pacientes médicos uma rota prática para se expandir além dos programas de crédito tradicionais liderados por prestadores. O mercado de financiamento de pacientes médicos pode, portanto, se expandir por meio de sistemas de pagamento já utilizados no varejo, permitindo que os prestadores de saúde introduzam opções de pagamento por meio de interfaces ao consumidor que os pacientes já reconhecem. O crescimento depende de avaliações responsáveis de acessibilidade e de estruturas de crédito que se adequem às regulamentações locais, uma vez que o mesmo modelo de pagamento pode não ser adequado em países com diferentes proteções ao crédito ao consumidor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Superendividamento do Consumidor e Risco de Inadimplência de Crédito | -1% | Global, com maior exposição na América do Norte e na América do Sul | Curto prazo (≤ 2 anos) |
| Crescente Escrutínio Regulatório sobre Crédito ao Consumidor em Saúde | -0.8% | América do Norte e União Europeia, com influência regulatória se espalhando para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Altos Custos de Financiamento e Sensibilidade à Taxa de Juros | -0.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Infraestrutura Fragmentada de Faturamento e Pagamento em Saúde | -0.5% | Global, com maior exposição em mercados emergentes e clínicas independentes nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Superendividamento do Consumidor, Custos de Financiamento e Risco de Inadimplência
A KFF relatou que milhões de americanos carregavam dívidas médicas substanciais durante o período. O CFPB estimou que 15 milhões de americanos tinham uma conta de cobrança de dívida médica em seu relatório de crédito durante sua regulamentação de janeiro de 2025. Essas condições aumentam a exposição a perdas quando os credores ampliam a elegibilidade para famílias com capacidade financeira limitada. Uma pesquisa do NBER constatou que pequenas dívidas médicas não eram significativamente preditivas de inadimplências futuras[2]Departamento Nacional de Pesquisa Econômica, "Os Efeitos da Exclusão de Dívidas Médicas dos Relatórios de Crédito," Departamento Nacional de Pesquisa Econômica, nber.org.. Esse resultado apoia uma subscrição mais cuidadosa, mas não elimina o risco de portfólio para os credores. Taxas de juros mais altas também podem reduzir a demanda por prazos de reembolso mais longos e restringir a acessibilidade para saldos maiores, aumentando a necessidade de adequar a duração do produto e o valor da parcela à capacidade financeira do paciente.
Escrutínio Regulatório e Infraestrutura de Faturamento Fragmentada
O CFPB relatou reclamações de consumidores envolvendo representações de juros diferidos em programas de cartão de crédito médico. Illinois promulgou a Lei de Proteção ao Paciente Odontológico em agosto de 2024, limitando como os prestadores odontológicos podem auxiliar nas solicitações de crédito e restringindo certas práticas de inscrição com juros diferidos[3]Assembleia Geral de Illinois, "Lei Pública 103-0682, Lei de Proteção ao Paciente Odontológico," Assembleia Geral de Illinois, ilga.gov.. Diferentes regras estaduais aumentam o trabalho de conformidade para credores que operam nacionalmente. A Autoridade de Conduta Financeira confirmou que o crédito BNPL se enquadra nas regras de Dever ao Consumidor a partir de 15 de julho de 2026. Os sistemas de faturamento fragmentados também dificultam que prestadores menores apresentem uma opção de pagamento consistente. O mercado de financiamento de pacientes médicos deve, portanto, vincular financiamento, faturamento, consentimento e divulgações dentro de fluxos de trabalho que os prestadores possam gerenciar de forma confiável, sem impor tarefas complexas de conformidade às equipes de front-office.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma de Produto: Cartões de Crédito Lideram Enquanto o BNPL se Expande
Os cartões de crédito médico de extremidade aberta e as linhas de saúde rotativas responderam por 63,7% da participação do mercado de financiamento de pacientes médicos por forma de produto em 2025. Sua liderança reflete os relacionamentos com prestadores desenvolvidos em redes de atendimento odontológico, de visão e especializado, onde a equipe está acostumada a discutir o crédito disponível junto ao plano de tratamento e à responsabilidade esperada do paciente. Seu modelo de juros diferidos também gera preocupações para o consumidor quando um saldo promocional não é reembolsado a tempo, especialmente quando os pacientes não entendem completamente que os juros podem ser aplicados ao saldo original da compra após o término do período promocional. O CFPB registrou reclamações relacionadas à forma como os juros diferidos foram representados em programas distribuídos por prestadores[4]Departamento de Proteção Financeira ao Consumidor, "Regra de Relatório de Crédito de Dívida Médica," Departamento de Proteção Financeira ao Consumidor, consumerfinance.gov.. Os fornecedores de produtos devem deixar claras as datas de reembolso e os potenciais custos de juros no momento da inscrição.
O BNPL de saúde e as parcelas de pagamento reduzido têm projeção de crescimento a um CAGR de 9,1% até 2031. O tamanho do mercado de financiamento de pacientes médicos para esses produtos está se expandindo porque os pacientes esperam opções de pagamento transparentes e fixas no momento do checkout. Prazos de reembolso mais curtos podem atender a procedimentos de menor valor que anteriormente não justificavam crédito rotativo, ajudando os prestadores a oferecer um plano de pagamento definido para custos que ainda são significativos para uma família, mas estão abaixo do saldo típico de um empréstimo de longo prazo. Os empréstimos parcelados de extremidade fechada continuam adequados para fertilização in vitro, grandes trabalhos odontológicos e procedimentos bariátricos com saldos maiores. A integração da Stripe com o CareCredit ilustra como o financiamento pode aparecer dentro dos fluxos de pagamento digital padrão. Na Europa, os requisitos de Dever ao Consumidor moldarão as verificações de acessibilidade e as divulgações usadas para crédito de saúde de curto prazo.


Por Credor: Emissores Depositários Mantêm Escala Enquanto Especialistas Ganham Acesso
Os emissores depositários detinham 72,1% da participação do mercado de financiamento de pacientes médicos por credor em 2025. Sua posição reflete custos de captação mais baixos, recursos de conformidade estabelecidos e redes de prestadores construídas ao longo de muitos anos, dando aos grandes emissores a capacidade de apoiar programas nacionais e padronizar processos operacionais em muitas clínicas participantes. Esses emissores podem oferecer programas em grandes redes odontológicas e especializadas. Suas estruturas operacionais maiores também podem retardar mudanças no design de produtos e nas parcerias tecnológicas, especialmente quando cada mudança requer revisão nas funções jurídica, de risco, operacional e de suporte ao prestador. O tamanho do mercado de financiamento de pacientes médicos está, portanto, vendo especialistas competirem por meio de implementação mais rápida e ferramentas mais personalizadas para prestadores. O sistema PRISM da Synchrony avalia até 9.000 atributos de dados por solicitação, incluindo dados financeiros alternativos e comportamento de pagamento.
Os credores licenciados não depositários têm previsão de crescimento a um CAGR de 7,8% até 2031. As plataformas especializadas podem buscar novas parcerias de gestão de clínicas sem os mesmos ciclos de revisão interna associados aos programas bancários, uma vantagem importante quando os prestadores desejam introduzir uma opção de financiamento rapidamente ou personalizar a oferta para uma especialidade específica. Seu modelo depende de manter a qualidade dos empréstimos enquanto amplia o acesso para pacientes com histórico de crédito limitado. Está ganhando participação à medida que credores dedicados melhoram sua experiência digital e assumem mais risco de recebíveis dos prestadores. A participação do mercado de financiamento de pacientes médicos é cada vez mais moldada por credores que conseguem combinar subscrição inclusiva com controles de risco claros, divulgações oportunas e estruturas de pagamento que os prestadores podem explicar sem criar confusão para o paciente, especialmente à medida que o financiamento se aproxima da etapa de consulta e pagamento.
Por Aplicação Clínica: Odontologia Fornece Volume Enquanto Fertilidade Cresce Mais Rápido
Os procedimentos odontológicos detinham 42,3% da participação do mercado de financiamento de pacientes médicos por aplicação clínica em 2025. Restaurações, implantes e ortodontia podem criar saldos de quatro dígitos que a cobertura odontológica padrão não paga integralmente, de modo que os pacientes podem precisar considerar pagamentos mensais mesmo quando têm alguma forma de seguro odontológico. Isso torna o financiamento uma parte comum da conversa sobre tratamento em muitas clínicas, onde a equipe precisa de uma opção que possa atender a diferentes tamanhos de saldo e circunstâncias de crédito do paciente sem atrasar o cuidado recomendado. O CareCredit está incorporado como ferramenta de financiamento padrão em mais de 2.500 clínicas de ortodontia e 15.000 consultórios odontológicos nas plataformas Planet DDS. Essa abordagem com múltiplos credores mantém a distribuição ampla no mercado de financiamento de pacientes médicos, mesmo quando as principais plataformas têm extensos relacionamentos com prestadores.
Os cuidados de fertilidade e reprodução têm projeção de crescimento a um CAGR de 8,2% até 2031. Os altos custos da fertilização in vitro e a possibilidade de múltiplos ciclos de tratamento criam uma necessidade previsível de reembolso estruturado, pois a decisão financeira de um paciente pode se estender por várias etapas clínicas, em vez de um único procedimento agendado. O crescimento dos benefícios de fertilidade patrocinados pelo empregador pode redirecionar uma parte da demanda para plataformas de benefícios do empregador. Visão, audição, equipamentos médicos duráveis e saldos hospitalares têm padrões de pagamento e riscos de crédito diferentes. Os saldos de cuidados agudos continuam mais difíceis de avaliar porque a adjudicação de seguros e as disputas de faturamento podem alterar o valor que o paciente acaba devendo.
Por Local de Atendimento: DSOs Odontológicas Mantêm Volume Enquanto Clínicas Estéticas Aceleram
As clínicas odontológicas e as DSOs detinham 39,8% da participação do mercado de financiamento de pacientes médicos por local de atendimento em 2025. Sua escala reflete as frequentes necessidades de tratamento e a consolidação de clínicas odontológicas em grupos maiores, o que permite que equipes centralizadas negociem com credores e implementem procedimentos de pagamento comuns em vários locais. Grupos maiores podem implantar vários parceiros de financiamento em uma ampla base de pacientes. Isso melhora a cobertura de aprovação enquanto reduz a dependência de um único credor. O tamanho do mercado de financiamento de pacientes médicos em odontologia se beneficia de procedimentos recorrentes e saldos previsíveis pagos do próprio bolso, o que torna os termos de pagamento padronizados mais fáceis de apresentar pelo prestador em categorias de tratamento de rotina. Consultórios médicos, clínicas médicas e centros cirúrgicos ambulatoriais também atendem a um conjunto crescente de saldos de pagamento próprio.
As clínicas estéticas, de medicina estética e de cirurgia plástica têm previsão de crescimento a um CAGR de 7,4% até 2031. Esses serviços geralmente estão fora do reembolso de seguros, de modo que as discussões sobre pagamento ocorrem durante a consulta inicial, antes que os pacientes se comprometam com um procedimento eletivo, e enquanto o custo total do tratamento é visível. O financiamento pode afetar a aceitação do tratamento porque o preço do procedimento geralmente é conhecido antes do início do atendimento. Hospitais e sistemas de saúde enfrentam uma combinação mais complexa de pacientes segurados, do Medicaid e de pagamento próprio. Eles frequentemente utilizaram arranjos de recursos que mantêm os custos do programa mais baixos e preservam uma elegibilidade ampla. Os locais de óptica e audiologia também são adequados para termos de parcelamento padronizados, pois lentes corretivas e aparelhos auditivos geram saldos recorrentes para os pacientes.
Análise Geográfica
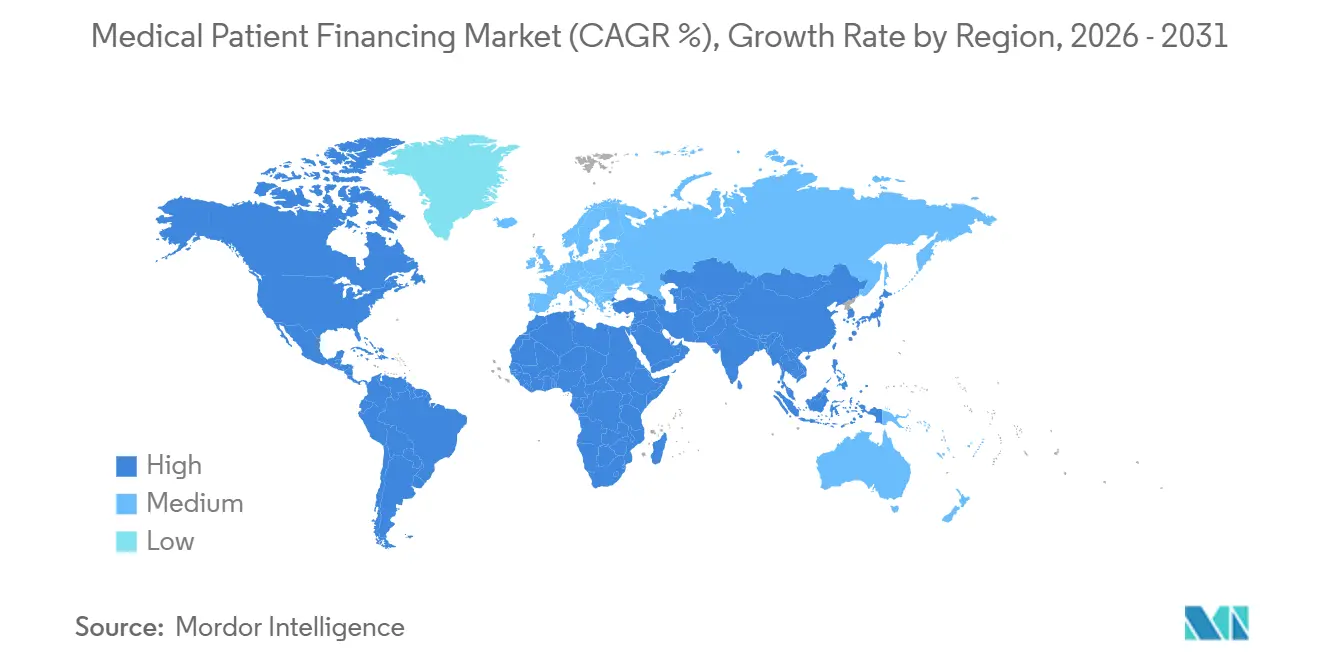
A América do Norte respondeu por 87,6% da participação do mercado de financiamento de pacientes médicos em 2025. A receita regional reflete os altos custos de procedimentos, a exposição a franquias e as redes de credores especializados. A Epic Research constatou que a participação de pagamento próprio nos atendimentos de emergência aumentou de 5,5% para 7,6% entre o início de 2022 e meados de 2026. O estudo cobriu mais de 550 milhões de atendimentos em 2.200 hospitais e 50.000 clínicas. A necessidade de financiamento do Canadá está concentrada em serviços odontológicos, de visão e farmacêuticos, enquanto o crescimento da saúde privada no México está centrado em áreas urbanas com crédito regulamentado menos desenvolvido.
Europa e América do Sul detêm participações menores com diferentes impulsionadores de demanda. No Reino Unido, a demanda está concentrada em odontologia, visão, cuidados cosméticos eletivos e hospitais privados, pois o NHS cobre grande parte dos cuidados agudos. A abordagem de BNPL da FCA de 2026 exige avaliações de acessibilidade e afetará os produtos de parcelamento de saúde. Alemanha, França, Itália e Espanha têm sistemas universais onde copagamentos, upgrades eletivos e alternativas a listas de espera criam oportunidades de financiamento. Brasil e Argentina apoiam a demanda por saúde privada, mas a volatilidade das taxas de juros pode limitar parcelas mais longas. Em contraste, a Arábia Saudita e os Emirados Árabes Unidos apoiam a demanda em estágio inicial por meio de hospitais privados premium e turismo médico.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,6% até 2031. O tamanho do mercado de financiamento de pacientes médicos é apoiado pela expansão das redes privadas e pela adoção de serviços financeiros digitais na região, com o financiamento de pacientes tornando-se mais relevante onde os prestadores privados exigem pagamento antes ou durante o tratamento. A Índia tem uma grande lacuna de financiamento para cuidados ambulatoriais, odontológicos e eletivos além do escopo de sua cobertura pública hospitalar. Plataformas domésticas, incluindo Arogya Finance, CarePal Money e Zenifi/BharatX, estão mirando essa necessidade. A China está desenvolvendo uma política que poderia permitir a participação de seguros privados em medicamentos inovadores, enquanto Indonésia, Vietnã, Tailândia e Malásia mostram potencial inicial de BNPL de saúde por meio de pagamentos móveis urbanos.

Cenário Competitivo
O mercado de financiamento de pacientes médicos combina a distribuição concentrada de crédito rotativo legado com um campo de crédito especializado fragmentado, criando um ambiente competitivo no qual redes estabelecidas coexistem com novos fornecedores que se concentram em casos de uso clínicos e de software mais restritos. Os principais emissores na distribuição de cartões de crédito médico incluem CareCredit e Synchrony, GreenSky e Goldman Sachs, e Comenity e Bread Financial. Nenhuma plataforma não depositária individual detinha mais de 5% da base de prestadores endereçável. Em fevereiro de 2026, a Synchrony ampliou sua posição por meio da integração com a Planet DDS em mais de 2.500 clínicas de ortodontia e 15.000 consultórios odontológicos. Os grandes emissores devem continuar melhorando suas ferramentas digitais à medida que os especialistas reduzem a importância da distribuição tradicional baseada em relacionamentos e disponibilizam opções de financiamento por meio de fornecedores de software que já atendem à clínica, uma mudança que altera a forma como os prestadores comparam credores e apresentam opções financeiras aos pacientes.
A tecnologia é uma base central de competição no mercado de financiamento de pacientes médicos, pois a subscrição, a comunicação com o paciente e a conclusão do pagamento agora ocorrem dentro de fluxos de trabalho digitais conectados que podem reduzir os atrasos entre a decisão clínica e a resposta de financiamento. O PRISM oferece à Synchrony uma forma de avaliar dados financeiros alternativos enquanto atende pacientes que podem ter histórico de crédito convencional limitado. A integração da Stripe com o CareCredit em agosto de 2026 é outro movimento em direção a opções de pagamento e financiamento incorporadas. A PayZen diferencia seu modelo comprando recebíveis de pacientes e assumindo o risco de inadimplência, proporcionando aos sistemas de saúde um fluxo de caixa mais previsível. As evidências do NBER sobre pequenas dívidas médicas apoiam a consideração de métodos de subscrição além do histórico convencional de dívidas médicas. Credores com controles adaptáveis podem ter vantagem à medida que as regras estaduais se tornam mais variadas.
A oportunidade permanece em centros cirúrgicos ambulatoriais e grupos médicos multiespecialidade que têm saldos crescentes de pagamento próprio sem a infraestrutura de financiamento das DSOs odontológicas, onde as opções de pagamento ainda podem ser menos visíveis durante a decisão de tratamento. O mercado de financiamento de pacientes médicos também tem espaço fora da América do Norte, onde os custos de cuidados privados podem exceder a liquidez do paciente. No entanto, a oferta de credores ainda é limitada e os canais de crédito ao consumidor digital estão em desenvolvimento. Os prestadores avaliam os credores com base na aprovação do paciente, na clareza do reembolso, nas práticas de cobrança e na qualidade da integração. As estruturas sem recurso podem atrair sistemas de saúde que desejam remover o risco de recebíveis de seus balanços. O segmento especializado permanece fragmentado mesmo com os emissores estabelecidos mantendo ampla distribuição entre prestadores.
Líderes do Setor de Financiamento de Pacientes Médicos
CareCredit
LendingClub Patient Solutions
GreenSky
ClearBalance Healthcare
PayZen
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Stripe integrou o CareCredit em empresas de saúde e bem-estar elegíveis nos Estados Unidos que utilizam o Stripe Checkout e o Stripe Payment Element, habilitando inicialmente transações padrão do CareCredit e financiamento promocional de seis meses. A integração incorpora o crédito ao consumidor de saúde no mesmo fluxo digital usado para o processamento de pagamentos padrão, reduzindo os custos de implantação de financiamento para clínicas independentes e ampliando a distribuição do CareCredit para clínicas que anteriormente não tinham equipe dedicada de financiamento.
- Abril de 2026: A Nextech incorporou nativamente o financiamento parcelado de pagamento fixo e sem taxas ocultas da Affirm em sua plataforma de gestão de clínicas especializadas, habilitando o crédito no ponto de atendimento dentro dos fluxos de trabalho de agendamento e faturamento.
- Dezembro de 2025: A Bluefin expandiu sua integração com o Epic MyChart para suportar pagamentos com cartão de Conta Poupança de Saúde (HSA) e Conta de Gastos Flexíveis (FSA) juntamente com cartões de crédito, cartões de débito e pagamentos por Câmara de Compensação Automatizada (ACH), habilitando a aceitação de pagamentos omnicanal nos ambientes MyChart, Willow Ambulatory e Welcome Kiosk.
- Novembro de 2025: A PCI Pal lançou uma integração de pagamento seguro conectando o prontuário eletrônico Epic ao sua plataforma omnicanal baseada em nuvem, habilitando o processamento de pagamentos em conformidade com HIPAA e PCI em canais de telefone, teclado e digital dentro dos fluxos de trabalho existentes do prestador Epic.


Escopo do Relatório Global do Mercado de Financiamento de Pacientes Médicos
O mercado de financiamento de pacientes médicos refere-se a produtos e serviços financeiros que permitem aos pacientes pagar despesas de saúde por meio de planos de parcelamento, empréstimos médicos, soluções de pagamento baseadas em crédito ou outros arranjos de financiamento, reduzindo a necessidade de pagamento imediato do próprio bolso por tratamentos e procedimentos.
O Mercado de Financiamento de Pacientes Médicos é Segmentado por Forma de Produto (Cartões de Crédito Médico de Extremidade Aberta e Linhas de Saúde Rotativas, e Mais), Credor (Emissores Depositários, e Mais), Aplicação Clínica (Odontológico, Visão, e Mais), Local de Atendimento (Hospitais, Consultórios Médicos, e Mais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Cartões de Crédito Médico de Extremidade Aberta e Linhas de Saúde Rotativas |
| Empréstimos Médicos Parcelados de Extremidade Fechada |
| BNPL de Saúde / Parcelamento de Pagamento Reduzido no Ponto de Atendimento |
| Outros |
| Emissores Depositários |
| Credores Licenciados Não Depositários |
| Outros |
| Odontológico |
| Visão/Optometria |
| Audição/Audiologia |
| Cirurgia Estética/Estética Médica |
| Fertilidade/Cuidados Reprodutivos |
| Equipamentos e Dispositivos Médicos Duráveis |
| Hospitalar, Agudo e Outros Custos Pagos do Próprio Bolso por Médico/Cirurgia |
| Outros |
| Hospitais e Sistemas de Saúde |
| Consultórios Médicos e Clínicas Médicas |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Odontológicas e DSOs |
| Varejo/Clínicas de Óptica e Audiologia |
| Clínicas Estéticas, de Medicina Estética e de Cirurgia Plástica |
| Outros Locais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Forma de Produto | Cartões de Crédito Médico de Extremidade Aberta e Linhas de Saúde Rotativas | |
| Empréstimos Médicos Parcelados de Extremidade Fechada | ||
| BNPL de Saúde / Parcelamento de Pagamento Reduzido no Ponto de Atendimento | ||
| Outros | ||
| Por Credor | Emissores Depositários | |
| Credores Licenciados Não Depositários | ||
| Outros | ||
| Por Aplicação Clínica | Odontológico | |
| Visão/Optometria | ||
| Audição/Audiologia | ||
| Cirurgia Estética/Estética Médica | ||
| Fertilidade/Cuidados Reprodutivos | ||
| Equipamentos e Dispositivos Médicos Duráveis | ||
| Hospitalar, Agudo e Outros Custos Pagos do Próprio Bolso por Médico/Cirurgia | ||
| Outros | ||
| Por Local de Atendimento | Hospitais e Sistemas de Saúde | |
| Consultórios Médicos e Clínicas Médicas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Odontológicas e DSOs | ||
| Varejo/Clínicas de Óptica e Audiologia | ||
| Clínicas Estéticas, de Medicina Estética e de Cirurgia Plástica | ||
| Outros Locais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por financiamento de pacientes médicos?
Franquias mais altas, custos de tratamento não cobertos e capacidade doméstica limitada para contas inesperadas estão impulsionando a demanda por planos de pagamento no mercado de financiamento de pacientes médicos.
Qual é o tamanho do financiamento de pacientes médicos em 2026?
O setor mede 22,2 bilhões de USD em 2026 e tem previsão de atingir 28,5 bilhões de USD até 2031 a um CAGR de 5,1%.
Qual categoria de produto está crescendo mais rapidamente?
O BNPL de saúde e as parcelas de pagamento reduzido têm previsão de crescimento a um CAGR de 9,1% até 2031.
Qual aplicação clínica utiliza financiamento com mais frequência?
Os procedimentos odontológicos detinham 42,3% do volume de aplicação clínica em 2025, apoiados pelos frequentes custos pagos do próprio bolso.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 8,6% até 2031, apoiada pelo crescimento da saúde privada e dos pagamentos digitais.
Quais são os principais riscos para credores e prestadores?
Os principais riscos incluem endividamento do consumidor, exposição à inadimplência, sensibilidade à taxa de juros e regras mais rígidas para divulgações de crédito médico no mercado de financiamento de pacientes médicos.
Página atualizada pela última vez em:



