
医療患者向けファイナンシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
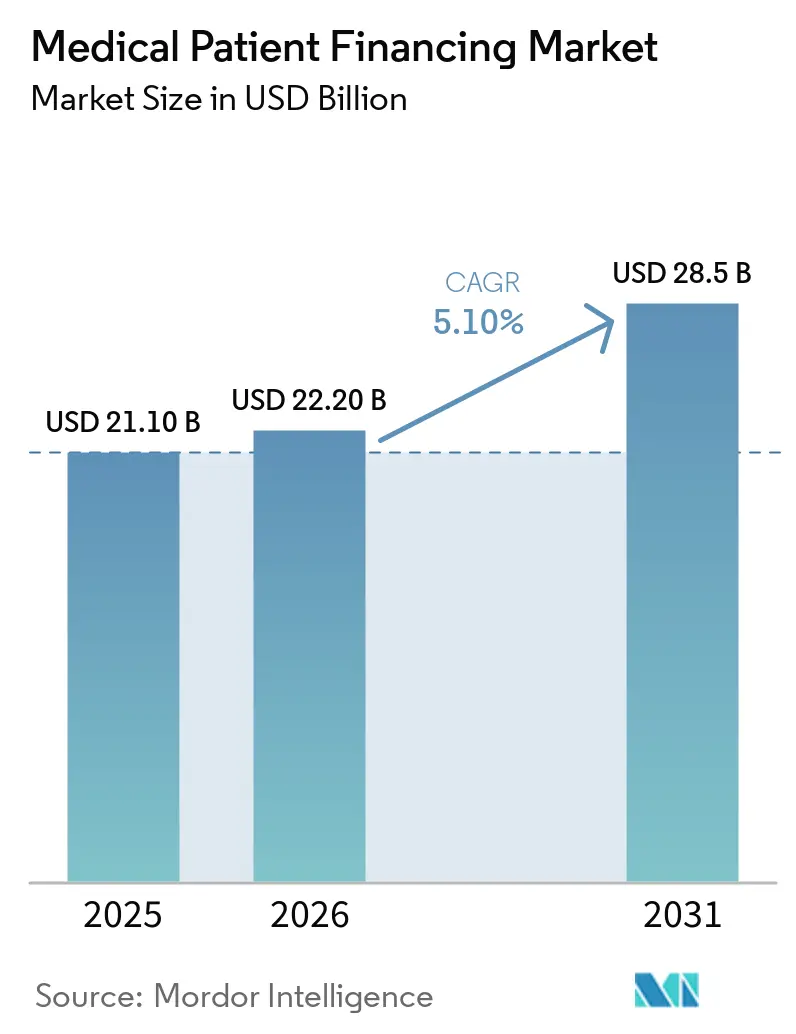
| 市場規模 (2026) | 22.20 十億米ドル |
| 市場規模 (2031) | 28.5 十億米ドル |
| Growth Rate (2026 - 2031) | 5.10 % |
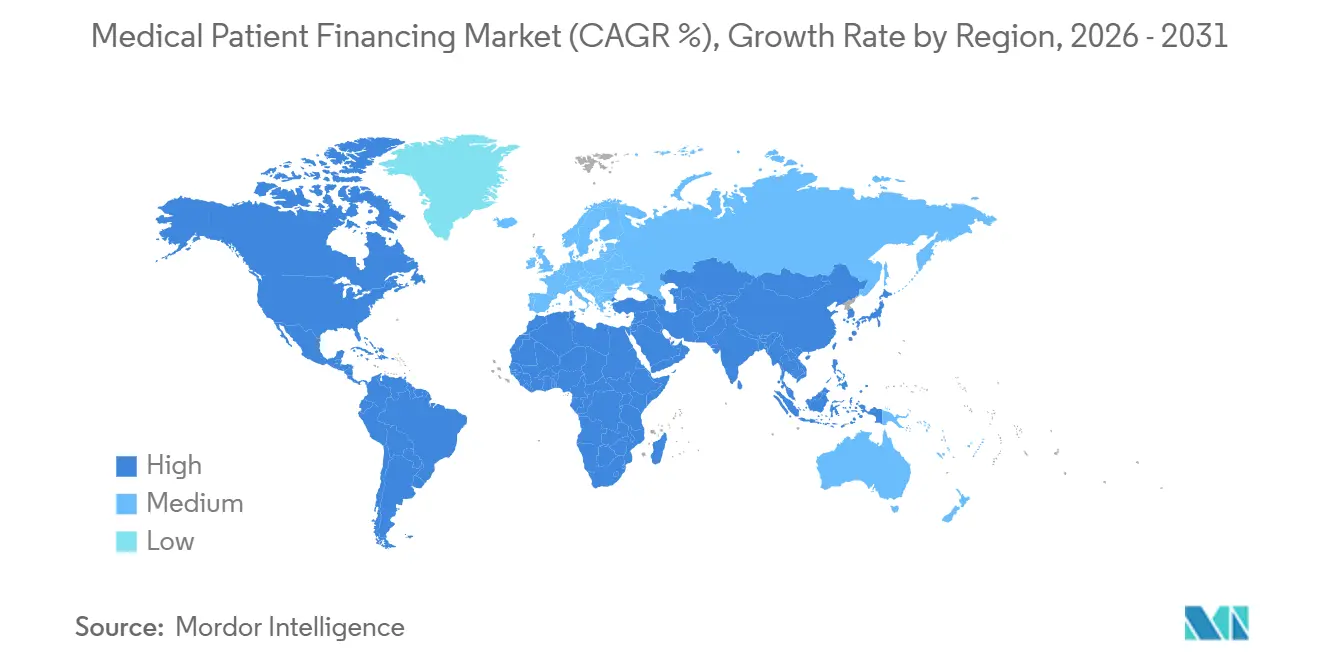
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
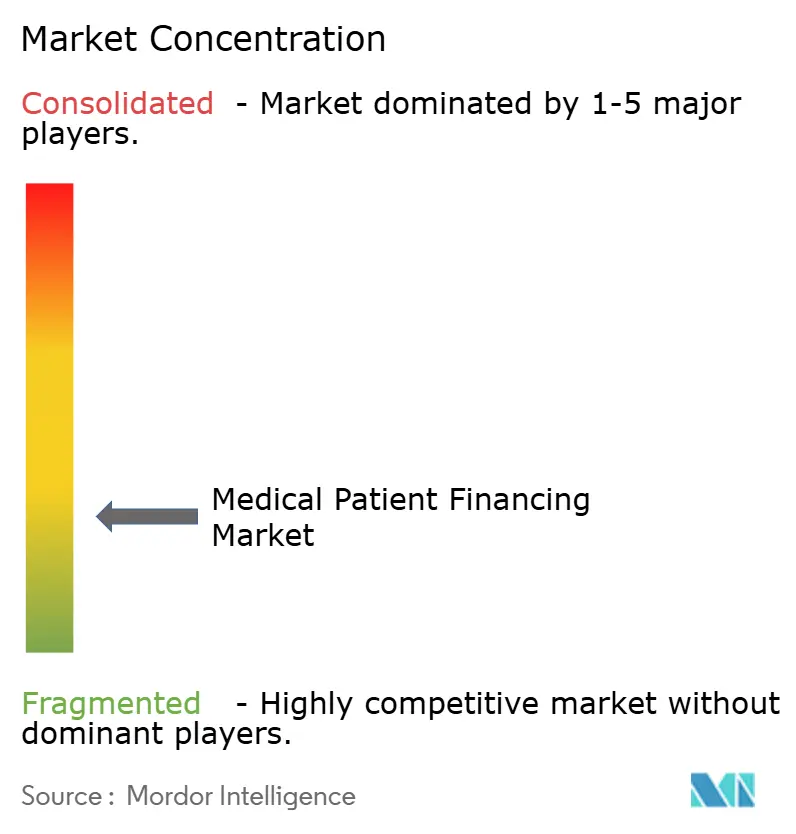
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療患者向けファイナンシング市場分析
医療患者向けファイナンシング市場規模は、2025年の211.00 ミリオン 米ドルから2026年には222.00 ミリオン 米ドルに増加し、2031年までに285 ミリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.10%で成長する見通しです。
医療患者向けファイナンシング市場は、被保険患者の自己負担額や未払い残高が増加し、ケア提供時点での支払い手配が必要となるにつれて成長しています。また、医療提供者が従来の請求後回収に頼るのではなく、治療前に資金調達を提示することで、医療患者向けファイナンシング市場はさらなる恩恵を受けています。デジタル決済システムにより、専門診療所や独立系医療提供者においてもこれらのオファーが利用しやすくなっています。競争優位性は、承認品質、ワークフロー統合、明確な条件、および規制管理にますます依存するようになっています。医療患者向けファイナンシング市場は、家計債務の増加、資金調達コストの上昇、医療クレジット商品に関する州ごとの異なる要件からの逆風に直面しており、医療提供者と貸し手にとって透明な返済条件と慎重な支払能力審査が重要となっています。
主要レポートのポイント
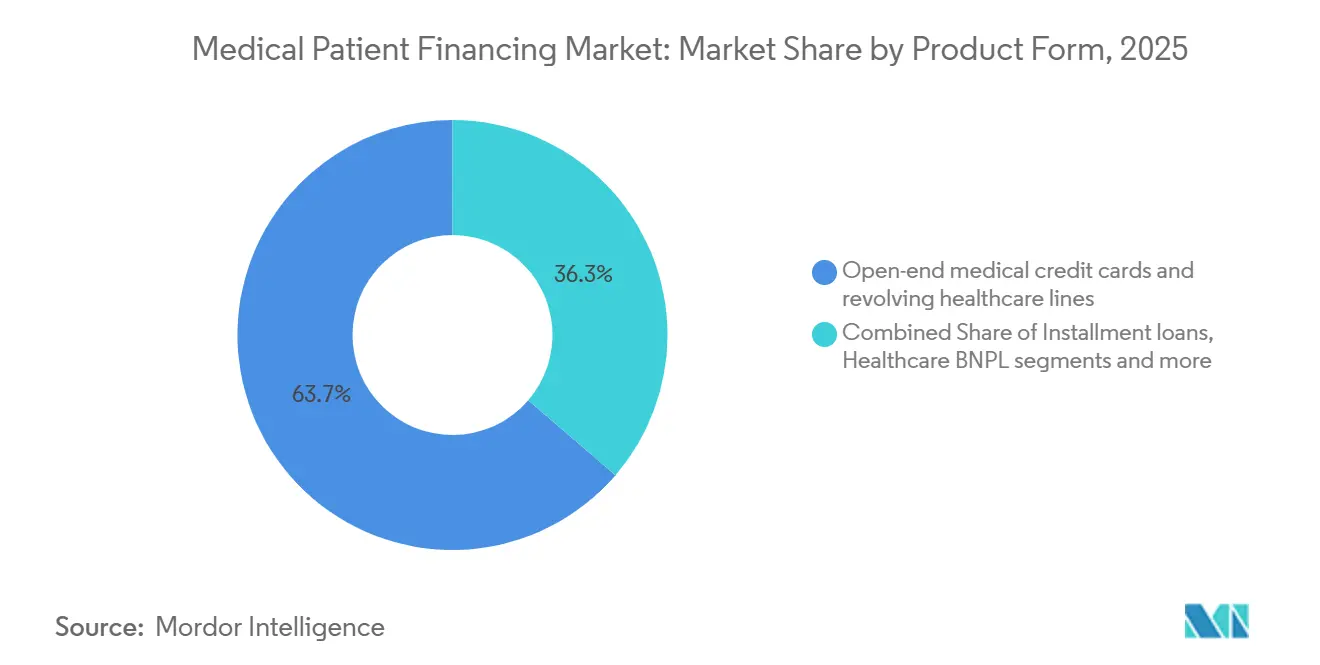
- 製品形態別では、オープンエンド型医療クレジットカードおよびリボルビング型医療ラインが2025年の医療患者向けファイナンシング市場シェアの63.7%を占め、医療向けBNPLおよびショートペイ型ポイントオブケア分割払いが2031年までに9.1%という最高の予測CAGRを記録しました。
- 債権者別では、預金取扱発行機関が2025年の医療患者向けファイナンシング市場シェアの72.1%を占め、非預金取扱認可貸し手が2031年までに7.8%という最高の予測CAGRを記録しました。
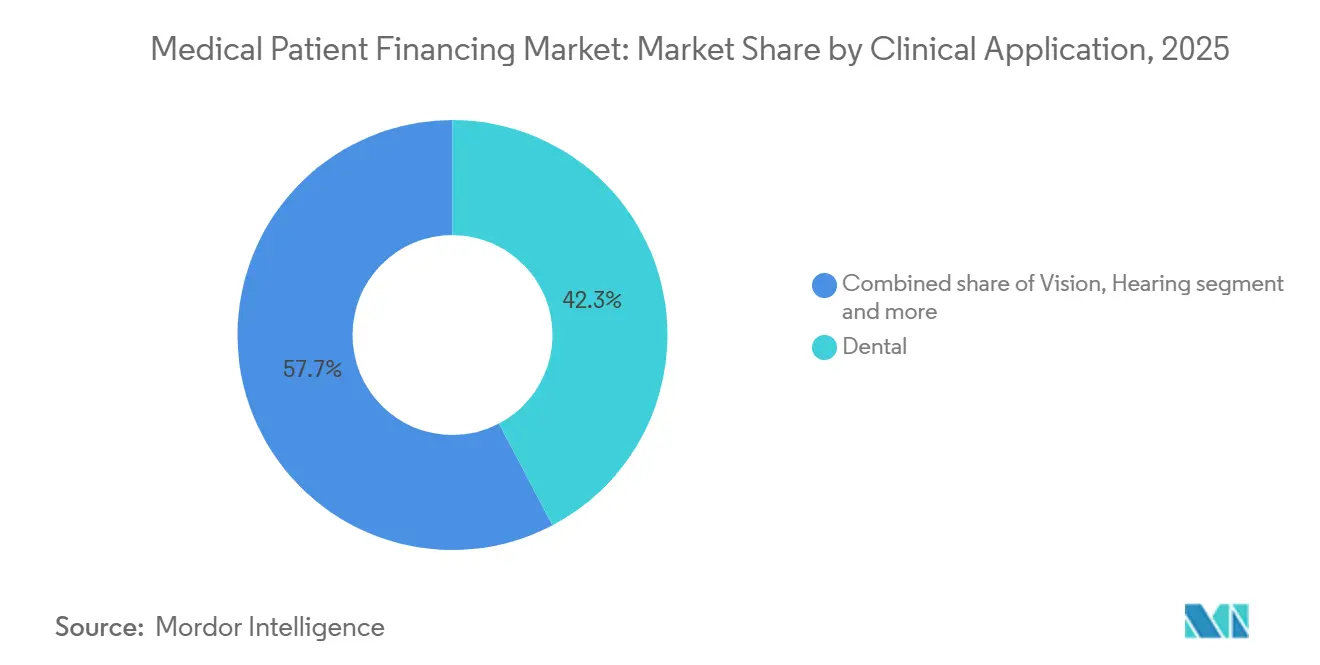
- 臨床用途別では、歯科処置が2025年の医療患者向けファイナンシング市場シェアの42.3%を占め、不妊治療・生殖医療が2031年までに8.2%という最高の予測CAGRを記録しました。
- ケアサイト別では、歯科診療所およびDSOが2025年の医療患者向けファイナンシング市場シェアの39.8%を占め、美容・メドスパ・形成外科診療所が2031年までに7.4%という最高の予測CAGRを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル医療患者向けファイナンシング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自己負担医療費の上昇と保険 カバレッジのギャップ | +1.5% | 北米を主要集中地域とするグローバル | 短期(2年以内) |
| ポイントオブケア患者向けファイナンシングの 医療提供者採用の増加 | +0.9% | 北米および欧州、アジア太平洋の自費診療ネットワークへの波及 | 中期(2〜4年) |
| 選択的医療処置および高額自己負担医療処置の 拡大 | +0.8% | 北米および欧州、アジア太平洋における新興シグナル | 中期(2〜4年) |
| 患者支払いおよびファイナンシング ワークフローのデジタル化 | +0.7% | 北米およびアジア太平洋のデジタルファースト市場での最速普及を伴うグローバル | 中期(2〜4年) |
| 柔軟かつ手頃な医療支払いオプションへの 需要の増大 | +0.5% | グローバル | 中期(2〜4年) |
| 新興市場における民間医療および自費診療の 拡大 | +0.4% | アジア太平洋中核地域、中東・アフリカ・南米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自己負担医療費の上昇と保険カバレッジのギャップ
雇用主提供プランにおける単独加入の平均自己負担額は大幅に上昇しており、プラン年度の早い時期に医療を受ける患者は、健康保険に加入しているにもかかわらず、多額の即時自己負担残高に直面する可能性があります。連邦準備制度理事会の調査データによると、多くの世帯が借り入れなしに400米ドルの緊急出費を賄えないことが示されています。これにより、分割払いファイナンシングは大規模な処置だけでなく、歯科サービスや患者負担が大きいその他のケアを含む日常的な治療にも関連するものとなっています。2026年の研究では、医療債務が歯科ケアの延期を24.6パーセントポイント増加させ、医療ケアの延期を17.6パーセントポイント増加させることと関連していることが判明しました[1]T. シェリーら、「米国成人における身体的健康、精神的健康、歯科ニーズに関する医療債務とケアの延期」、Journal of General Internal Medicine、springer.com。。したがって、医療提供者は、特に治療が後の、より費用のかかる臨床ニーズを防ぐことができる場合に、債務が必要なケアを遅らせる前に家計予算に合った支払いを提供する理由があります。
医療提供者の採用とデジタル決済ワークフロー
医療提供者は、ファイナンシングをバックオフィスの回収プロセスからフロントオフィスでの治療計画の議論へと移行させています。このアプローチにより、診療所は患者がケア環境を離れる前に自費残高に対処できるようになります。Synchronyは、消費者の75%が歯科処置のために事前に貯蓄していなかったと報告し、4人に1人以上がコストを理由にケアを延期したとしています。Stripeは2026年8月に、米国の適格な医療・ウェルネス決済フローにCareCreditを統合しました。Nextechも2026年4月に、その専門診療所プラットフォームにAffirmの分割払いファイナンシングを組み込みました。これらの統合により、運用上の摩擦が軽減され、医療患者向けファイナンシング市場は広範な手動設定なしに医療提供者にリーチできるようになり、スタッフがすでに使用しているスケジューリング、請求、チェックアウトシステム内に支払い選択肢を維持できます。
選択的医療処置および高額自己負担医療処置の拡大
選択的サービスは、患者が通常治療前に価格を知っているため、明確なファイナンシングのユースケースを提供します。不妊治療はこのニーズの規模を示しており、体外受精(IVF)の1サイクルのコストは12,000〜30,000米ドルで、患者は平均2.5サイクルを必要とします。提供された調査ベースでは、米国の雇用主の25%のみがIVFをカバーしていました。これにより、患者は繰り返し予測可能な支払い義務を負い、治療を開始するか、継続するか、または資金が利用可能になるまで延期するかに影響をえる可能性があります。医療患者向けファイナンシング市場は、支払いが治療計画と並行して提供され、患者がケアパスを選択する前に完全な返済コミットメントを理解できる場合に、アクセスをサポートできます。より多くの大企業が不妊治療カバレッジを増やすにつれて、需要は雇用主給付へと徐々にシフトする可能性があり、一部の患者の直接消費者向け融資への依存が減少する可能性があります。
民間医療の拡大と柔軟な支払い需要
民間医療ネットワークと自費診療は、新興経済国におけるファイナンシングニーズを拡大しています。この機会は、公的カバレッジが外来、歯科、選択的、またはプレミアムサービスを除外している地域で最も強くなっています。インドのPMJAYプログラムは5億人以上の入院医療をカバーしていますが、多くの外来および選択的費用はカバーしていません。デジタル決済の普及により、特にモバイル決済がすでに一般的な小売決済方法となっている地域では、患者が医療に使用する前に短期分割払いに慣れ親しむことができ、医療患者向けファイナンシング市場が従来の医療提供者主導のクレジットプログラムを超えて拡大するための実用的なルートを提供します。したがって、医療患者向けファイナンシング市場は、小売環境ですでに使用されている決済システムを通じて拡大でき、医療提供者が患者がすでに認識している消費者インターフェースを通じて支払い選択肢を導入できるようになります。成長は、責任ある支払能力評価と現地規制に適合した融資構造に依存しており、同じ支払い設計が異なる消費者信用保護を持つ国々で適切でない場合があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 消費者の過剰債務とクレジットデフォルトリスク | -1% | 北米および南米で最高のエクスポージャーを持つグローバル | 短期(2年以内) |
| 消費者医療融資に対する規制監視の強化 | -0.8% | 北米および欧州連合、アジア太平洋への規制影響の拡大 | 中期(2〜4年) |
| 高い資金調達コストと金利感応度 | -0.7% | 北米および欧州 | 中期(2〜4年) |
| 断片化した医療請求および支払い インフラ | -0.5% | 新興市場および米国の独立診療所で最高のエクスポージャーを持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
消費者の過剰債務、資金調達コスト、およびデフォルトリスク
KFFは、多くの米国人が当該期間中に多額の医療債務を抱えていたと報告しました。消費者金融保護局(CFPB)は、2025年1月の規則制定において、1,500万人の米国人がクレジットレポートに医療債務回収口座を持っていたと推定しました。これらの状況は、貸し手が限られた財務能力を持つ世帯への適格性を拡大する際の損失エクスポージャーを高めます。全米経済研究所(NBER)の研究では、少額の医療債務は将来のデフォルトを意味のある形で予測しないことが判明しました[2]全米経済研究所、「クレジットレポートからの医療債務削除の影響」、全米経済研究所、nber.org。。この結果はより慎重な引受を支持しますが、貸し手のポートフォリオリスクを排除するものではありません。また、高金利は長期返済条件への需要を減少させ、大きな残高の支払能力を制約する可能性があり、商品の期間と支払額を患者の財務能力に合わせる必要性が高まります。
規制監視と断片化した請求インフラ
CFPBは、医療クレジットカードプログラムにおける繰延利息の表示に関する消費者苦情を報告しました。イリノイ州は2024年8月に歯科患者保護法を制定し、歯科医療提供者がクレジット申請を支援する方法を制限し、特定の繰延利息登録慣行を制限しました[3]イリノイ州議会、「公法103-0682、歯科患者保護法」、イリノイ州議会、ilga.gov。。州ごとに異なるルールにより、全国的に事業を展開する債権者のコンプライアンス作業が増加します。英国金融行動監視機構(FCA)は、2026年7月15日からBNPLローンが消費者義務規則の対象となることを確認しました。断片化した請求システムにより、小規模な医療提供者が一貫した支払いオプションを提示することも難しくなっています。したがって、医療患者向けファイナンシング市場は、フロントオフィスチームに複雑なコンプライアンス作業を課すことなく、医療提供者が確実に管理できるワークフロー内でファイナンシング、請求、同意、および開示を結びつける必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:クレジットカードがリードしながらBNPLが拡大
オープンエンド型医療クレジットカードおよびリボルビング型医療ラインは、2025年の製品形態別医療患者向けファイナンシング市場シェアの63.7%を占めました。そのリードは、歯科、視力矯正、専門医療ネットワーク全体で発展した医療提供者との関係を反映しており、スタッフは治療計画と予想される患者負担とともに利用可能なクレジットについて議論することに慣れています。また、繰延利息の設計は、特に患者がプロモーション期間終了後に元の購入残高に利息が適用される可能性を十分に理解していない場合、プロモーション残高が期限内に返済されないときに消費者の懸念を生じさせます。CFPBは、医療提供者が配布するプログラムにおける繰延利息の表示方法に関連する苦情を記録しました[4]消費者金融保護局、「医療債務クレジットレポーティング規則」、消費者金融保護局、consumerfinance.gov。。商品提供者は、登録時に返済日と潜在的な利息コストを明確にする必要があります。
医療向けBNPLおよびショートペイ型分割払いは、2031年までに9.1%のCAGRで成長すると予測されています。これらの商品の医療患者向けファイナンシング市場規模は、患者がチェックアウト時に透明で固定された支払い選択肢を期待するため拡大しています。短い返済期間は、以前はリボルビングクレジットを正当化しなかった低額の処置にも対応でき、医療提供者が家計にとって依然として重要だが長期ローンの典型的な残高を下回るコストに対して明確な支払い計画を提供できるようにします。クローズドエンド型分割払いローンは、IVF、大規模な歯科治療、および大きな残高を持つ肥満手術に引き続き適しています。StripeのCareCredit統合は、ファイナンシングが標準的なデジタル決フロー内にどのように表示されるかを示しています。欧州では、消費者義務要件が短期医療クレジットに使用される支払能力チェックと開示を形成します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


債権者別:預金取扱発行機関が規模を維持しながらスペシャリストがアクセスを拡大
預金取扱発行機関は、2025年の債権者別医療患者向けファイナンシング市場シェアの72.1%を占めました。その地位は、低い資金調達コスト、確立されたコンプライアンスリソース、および長年にわたって構築された医療提供者ネットワークを反映しており、大手発行機関が全国的なプログラムをサポートし、多くの参加診療所にわたって運用プロセスを標準化できるようにしています。これらの発行機関は、大規模な歯科および専門医療ネットワーク全体でプログラムを提供できます。また、より大きな運用構造は、特に各変更が法務、リスク、運用、および医療提供者サポート機能にわたるレビューを必要とする場合、商品設計とテクノロジーパートナーシップの変更を遅らせる可能性があります。したがって、医療患者向けファイナンシング市場規模は、スペシャリストがより迅速な実装とより調整された医療提供者ツールを通じて競争しているのを見ています。SynchronyのPRISMシステムは、代替財務データや支払い行動を含む申請ごとに最大9,000のデータ属性を評価します。
非預金取扱認可貸し手は、2031年までに7.8%のCAGRで成長すると予測されています。スペシャリストプラットフォームは、銀行プログラムに関連する同じ内部レビューサイクルなしに新しい診療管理パートナーシップを追求でき、医療提供者が迅速にファイナンシング選択肢を導入したい場合や特定の専門分野に合わせてオファーをカスタマイズしたい場合に重要な優位性となります。そのモデルは、薄いクレジットファイルを持つ患者へのアクセスを増やしながらローン品質を維持することに依存しています。専門貸し手がデジタル体験を改善し、医療提供者からより多くの債権リスクを引き受けるにつれて、シェアを獲得しています。医療患者向けファイナンシング市場シェアは、特にファイナンシングが相談と支払い段階に近づくにつれて、包括的な引受と明確なリスク管理、タイムリーな開示、および医療提供者が患者の混乱を生じさせることなく説明できる支払い構造を組み合わせることができる貸し手によってますます形成されています。
臨床用途別:歯科が量を提供しながら不妊治療が急成長
歯科処置は、2025年の臨床用途別医療患者向けファイナンシング市場シェアの42.3%を占めました。修復、インプラント、矯正歯科は、標準的な歯科保険が完全にカバーしない4桁の残高を生み出す可能性があるため、患者は何らかの形の歯科保険に加入していても月払いを検討する必要があるかもしれません。これにより、ファイナンシングは多くの診療所での治療の会話の一般的な部分となり、スタッフは推奨されるケアを遅らせることなく異なる残高規模と患者のクレジット状況に対応できるオプションを必要としています。CareCreditは、Planet DDSプラットフォーム上の2,500以上の矯正歯科診療所と15,000の歯科医院にわたってデフォルトのファイナンシングツールとして組み込まれています。このマルチレンダーアプローチは、主要プラットフォームが広範な医療提供者との関係を持っている場合でも、医療患者向けファイナンシング市場での流通を広く維持します。
不妊治療・生殖医療は、2031年までに8.2%のCAGRで成長すると予測されています。高いIVFコストと複数の治療サイクルの可能性は、患者の財務的決定が単一の予定された処置ではなく複数の臨床段階にわたって延びる可能性があるため、構造化された返済の予測可能なニーズを生み出します。雇用主提供の不妊治療給付の増加により、需要の一部が雇用主給付プラットフォームに向けられる可能性があります。視力矯正、聴覚、耐久性医療機器、および病院残高は異なる支払いパターンとクレジットリスクを持っています。急性期ケアの残高は、保険の裁定と請求紛争が患者が最終的に負う金額を変える可能性があるため、評価がより困難です。
ケアサイト別:歯科DSOが量を維持しながら美容診療所が加速
歯科診療所およびDSOは、2025年のケアサイト別医療患者向けファイナンシング市場シェアの39.8%を占めました。その規模は、頻繁な治療ニーズと歯科診療所のより大きなグループへの統合を反映しており、集中管理チームが貸し手と交渉し、複数の場所にわたって共通の支払い手続きを実施できるようにしています。より大きなグループは、広範な患者ベースにわたって複数のファイナンシングパートナーを展開できます。これにより、1つの貸し手への依存を減らしながら承認カバレッジが向上します。歯科ケアにおける医療患者向けファイナンシング市場規模は、定期的な処置と予測可能な自己負担残高から恩恵を受けており、医療提供者が日常的な治療カテゴリー全体で標準化された支払い条件を提示しやすくなっています。医師事務所、医療クリニック、および外来手術センターも増加する自費残高のプールに対応しています。
美容・メドスパ・形成外科診療所は、2031年までに7.4%のCAGRで成長すると予測されています。これらのサービスは一般的に保険償還の対象外であるため、患者が選択的処置にコミットする前、および治療の全コストが見える間に、初回相談時に支払いの議論が行われます。処置価格は通常ケア開始前に知られているため、ファイナンシングは治療の受け入れに影響を与える可能性があります。病院および医療システムは、被保険者、メディケイド、および自費患者のより複雑な組み合わせに直面しています。これらはしばしばプログラムコストを低く抑え、広範な適格性を維持するリソース手配を使用してきました。矯正レンズと補聴器が定期的な患者残高を生み出すため、眼科および聴覚学サイトも標準化された分割い条件に適しています。
地域分析
北米は2025年の医療患者向けファイナンシング市場シェアの87.6%を占めました。地域の収益は、高い処置コスト、自己負担エクスポージャー、および専門債権者ネットワークを反映しています。Epic Researchは、救急部門での自費診療の割合が2022年初頭から2026年半ばにかけて5.5%から7.6%に上昇したことを発見しました。この研究は、2,200の病院と50,000のクリニックにわたる5億5,000万件以上の受診を対象としていました。カナダのファイナンシングニーズは歯科、視力矯正、および医薬品サービスに集中しており、メキシコの民間医療の成長は規制されたクレジットの発展が遅れている都市部に集中しています。
欧州と南米は異なる需要ドライバーを持つより小さなシェアを保有しています。英国では、国民保健サービス(NHS)が多くの急性期ケアをカバーしているため、需要は歯科、視力矯正、選択的美容ケア、および民間病院に集中しています。FCAの2026年のBNPLアプローチは支払能力評価を必要とし、医療分割払い商品に影響を与えます。ドイツ、フランス、イタリア、スペインは、自己負担、選択的アップグレード、および待機リストの代替がファイナンシングの機会を生み出す普遍的なシステムを持っています。ブラジルとアルゼンチンは民間医療需要をサポートしていますが、金利の変動が長期分割払いを制限する可能性があります。対照的に、サウジアラビアとアラブ首長国連邦は、プレミアム民間病院と医療ツーリズムを通じて初期段階の需要をサポートしています。
アジア太平洋は2031年までに8.6%のCAGRで成長すると予測されています。医療患者向けファイナンシング市場規模は、地域における民間ネットワークの拡大とデジタル金融サービスの普及によって支えられており、民間医療提供者が治療前または治療中に支払いを要求する場合に患者向けファイナンシングがより関連性を持つようになっています。インドは、入院患者向け公的カバレッジの範囲を超えた外来、歯科、および選択的ケアに対して大きなファイナンシングギャップを抱えています。Arogya Finance、CarePal Money、Zenifi/BharatXを含む国内プラットフォームがこのニーズをターゲットにしています。中国は革新的医薬品への民間保険参加を可能にする可能性のある政策を策定しており、インドネシア、ベトナム、タイ、マレーシアは都市部のモバイル決済を通じた医療向けBNPLの初期段階の可能性を示しています。

競合環境
医療患者向けファイナンシング市場は、集中した既存のリボルビングクレジット流通と断片化したスペシャリスト融資分野を組み合わせており、確立されたネットワークが狭い臨床およびソフトウェアのユースケースに焦点を当てた新しい医療提供者と共存する競争環境を生み出しています。医療クレジットカード流通における主要発行機関には、CareCreditおよびSynchrony、GreenSkyおよびゴールドマン・サックス、ComenityおよびBread Financialが含まれます。単一の非預金取扱プラットフームが対象医療提供者ベースの5%以上を占めることはありませんでした。2026年2月、Synchronyは2,500以上の矯正歯科診療所と15,000の歯科医院にわたるPlanet DDS統合を通じてその地位を拡大しました。大手発行機関は、スペシャリストが従来の関係ベースの流通の重要性を低下させ、すでに診療所にサービスを提供しているソフトウェアプロバイダーを通じてファイナンシングオプションを利用可能にするにつれて、デジタルツールの改善を続ける必要があり、これは医療提供者が貸し手を比較し患者に財務オプションを紹介する方法を変えています。
テクノロジーは医療患者向けファイナンシング市場における競争の中心的な基盤であり、引受、患者コミュニケーション、および支払い完了が、臨床的決定とファイナンシング応答の間の遅延を減らすことができる接続されたデジタルワークフロー内で行われるようになっているためです。PRISMはSynchronyに、限られた従来のクレジット履歴を持つ可能性のある患者にサービスを提供しながら代替財務データを評価する方法を提供します。Stripeの2026年8月のCareCreditとの統合は、組み込み型決済およびファイナンシングオプションへのもう一つの動きです。PayZenは患者の債権を購入してデフォルトリスクを引き受けることでそのモデルを差別化し、医療システムにより予測可能なキャッシュフローを提供します。少額の医療債務に関するNBERの証拠は、従来の医療債務履歴を超えた引受方法の検討を支持します。適応可能な管理を持つ債権者は、州のルールがより多様になるにつれて優位性を持つ可能性があります。
機会は、歯科DSOのファイナンシングインフラなしに増加する自費残高を持つ外来手術センターおよびマルチスペシャリティ医師グループに残っており、治療決定時に支払いオプションがまだ見えにくい場合があります。医療患者向けファイナンシング市場はまた、民間ケアのコストが患者の流動性を超える可能性がある北米以外にも余地があります。しかし、債権者の供給はまだ限られており、デジタル消費者信用チャネルが発展しています。医療提供者は、患者の承認、返済の明確さ、回収慣行、および統合品質に基づいて貸し手を評価します。ノンリコース構造は、債権リスクをバランスシートから除去したい医療システムにとって魅力的です。スペシャリストセグメントは、既存の発行機関が広範な医療提供者流通を維持しながらも断片化したままです。
医療患者向けファイナンシング業界リーダー
CareCredit
LendingClub Patient Solutions
GreenSky
ClearBalance Healthcare
PayZen
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:StripeはStripe CheckoutおよびStripe Payment Elementを使用する米国の適格な医療・ウェルネス事業者全体にCareCreditを統合し、当初は標準的なCareCredit取引と6ヶ月のプロモーションファイナンシングを可能にしました。この統合により、医療消費者信用が標準的な決済処理に使用されるのと同じデジタルフローに組み込まれ、独立診療所のファイナンシング展開コストが低下し、以前は専任のファイナンシングスタッフを持たなかった診療所へのCareCredit流通が拡大されました。
- 2026年4月:Nextechは、Affirmの固定支払い・隠れ手数料なしの分割払いファイナンシングをその専門診療管理プラットフォームにネイティブに組み込み、スケジューリングおよび請求ワークフロー内でのポイントオブケアローンを可能にしました。
- 2025年12月:BluefinはEpic MyChartの統合を拡張し、クレジットカード、デビットカード、自動決済機関(ACH)支払いとともに医療貯蓄口座(HSA)および柔軟支出口座(FSA)カード支払いをサポートし、MyChart、Willow Ambulatory、およびWelcome Kiosk環境全体でオムニチャネル決済受け入れを可能にしました。
- 2025年11月:PCI PalはEpic電子健康記録(EHR)をそのクラウドベースのオムニチャネルプラットフォームに接続するセキュアな決済統合を開始し、既存のEpic医療提供者ワークフロー内で電話、キーパッド、およびデジタルチャネル全体でHIPAAおよびPCI準拠の決済処理を可能にしました。


グローバル医療患者向けファイナンシング市場レポートの範囲
医療患者向けファイナンシング市場とは、患者が分割払いプラン、医療ローン、クレジットベースの支払いソリューション、またはその他のファイナンシング手配を通じて医療費を支払えるようにする金融商品およびサービスを指し、治療や処置に対する即時の自己負担支払いの必要性を軽減します。
医療患者向けファイナンシング市場は、製品形態別(オープンエンド型医療クレジットカードおよびリボルビング型医療ラインなど)、債権者別(預金取扱発行機関など)、臨床用途別(歯科、視力矯正など)、ケアサイト別(病院、医師事務所など)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| オープンエンド型医療クレジットカードおよびリボルビング型医療ライン |
| クローズドエンド型医療分割払いローン |
| 医療向けBNPL・ショートペイ型ポイントオブケア分割払い |
| その他 |
| 預金取扱発行機関 |
| 非預金取扱認可貸し手 |
| その他 |
| 歯科 |
| 視力矯正・検眼 |
| 聴覚・聴覚学 |
| 美容外科・医療美容 |
| 不妊治療・生殖医療 |
| 耐久性医療機器および装置 |
| 病院・急性期ケアおよびその他の医師・外科的自己負担 |
| その他 |
| 病院および医療システム |
| 医師事務所および医療クリニック |
| 外来手術センター |
| 歯科診療所およびDSO |
| 眼科および聴覚学小売・クリニック |
| 美容・メドスパ・形成外科診療所 |
| その他のケアサイト |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| イ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 製品形態別 | オープンエンド型医療クレジットカードおよびリボルビング型医療ライン | |
| クローズドエンド型医療分割払いローン | ||
| 医療向けBNPL・ショートペイ型ポイントオブケア分割払い | ||
| その他 | ||
| 債権者別 | 預金取扱発行機関 | |
| 非預金取扱認可貸し手 | ||
| その他 | ||
| 臨床用途別 | 歯科 | |
| 視力矯正・検眼 | ||
| 聴覚・聴覚学 | ||
| 美容外科・医療美容 | ||
| 不妊治療・生殖医療 | ||
| 耐久性医療機器および装置 | ||
| 病院・急性期ケアおよびその他の医師・外科的自己負担 | ||
| その他 | ||
| ケアサイト別 | 病院および医療システム | |
| 医師事務所および医療クリニック | ||
| 外来手術センター | ||
| 歯科診療所およびDSO | ||
| 眼科および聴覚学小売・クリニック | ||
| 美容・メドスパ・形成外科診療所 | ||
| その他のケアサイト | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| イ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
医療患者向けファイナンシングの需要を促進しているものは何ですか?
高い自己負担額、カバーされない治療費、および予期しない請求に対する家計の限られた対応能力が、医療患者向けファイナンシング市場における支払いプランへの需要を促進しています。
2026年の医療患者向けファイナンシングの規模はどのくらいですか?
このセクターは2026年に222.00 ミリオン 米ドルの規模を持ち、5.1%のCAGRで2031年までに285 ミリオン 米ドルに達すると予測されています。
最も急速に成長している製品カテゴリーはどれですか?
医療向けBNPLおよびショートペイ型分割払いは、2031年までに9.1%のCAGRで成長すると予測されています。
どの臨床用途がファイナンシングを最も頻繁に使用しますか?
歯科処置は2025年の臨床用途別量の42.3%を占め、頻繁な自己負担コストによって支えられています。
最も急速に拡大している地域はどこですか?
アジア太平洋は、民間医療の成長とデジタル決済に支えられ、2031年までに8.6%のCAGRで拡大すると予測されています。
貸し手と医療提供者にとっての主なリスクは何ですか?
主なリスクには、消費者債務、延滞エクスポージャー、金利感応度、および医療患者向けファイナンシング市場における医療クレジット開示に関するより厳しいルールが含まれます。
最終更新日:



