
Tamaño y Participación del Mercado de Financiamiento Médico para Pacientes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
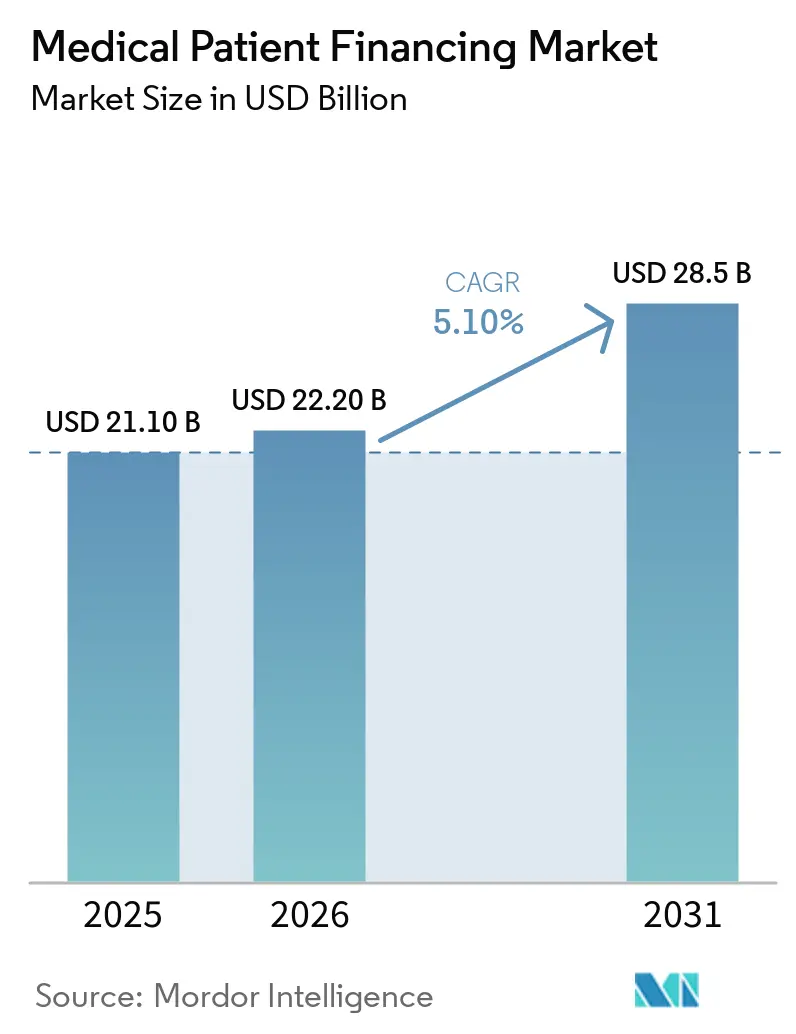
| Tamaño del Mercado (2026) | 22.20 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.5 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiamiento Médico para Pacientes por Mordor Intelligence
Se espera que el tamaño del Mercado de Financiamiento Médico para Pacientes aumente de 21,10 mil millones de USD en 2025 a 22,20 mil millones de USD en 2026 y alcance los 28,5 mil millones de USD en 2031, creciendo a una CAGR del 5,10% durante 2026-2031.
El mercado de financiamiento médico para pacientes está creciendo a medida que los deducibles y los saldos adeudados por los pacientes asegurados hacen necesarios los acuerdos de pago en el punto de atención. El mercado de financiamiento médico para pacientes también se beneficia cuando los proveedores presentan el financiamiento antes del tratamiento en lugar de depender de los cobros convencionales posteriores a la facturación. Los sistemas de pago digital están facilitando el uso de estas ofertas en consultorios especializados y proveedores independientes. La ventaja competitiva depende cada vez más de la calidad de la aprobación, la integración del flujo de trabajo, los términos claros y los controles regulatorios. El mercado de financiamiento médico para pacientes enfrenta contrapresiones derivadas del endeudamiento de los hogares, los mayores costos de financiamiento y los diferentes requisitos estatales para los productos de crédito médico, lo que hace que los términos de reembolso transparentes y la revisión cuidadosa de la asequibilidad sean importantes para los proveedores y los prestamistas.
Conclusiones Clave del Informe
- Por forma de producto, las tarjetas de crédito médicas de extremo abierto y las líneas de atención médica renovables representaron el 63,7% de la participación del mercado de financiamiento médico para pacientes en 2025, mientras que el BNPL de atención médica y las cuotas de pago corto en el punto de atención registraron la CAGR proyectada más alta del 9,1% hasta 2031.
- Por acreedor, los emisores de depósito representaron el 72,1% de la participación del mercado de financiamiento médico para pacientes en 2025, mientras que los prestamistas no depositarios con licencia registraron la CAGR proyectada más alta del 7,8% hasta 2031.
- Por aplicación clínica, los procedimientos dentales representaron el 42,3% de la participación del mercado de financiamiento médico para pacientes en 2025, mientras que la atención de fertilidad y reproductiva registró la CAGR proyectada más alta del 8,2% hasta 2031.
- Por sitio de atención, los consultorios dentales y las Organizaciones de Servicios Dentales (DSO) representaron el 39,8% de la participación del mercado de financiamiento médico para pacientes en 2025, mientras que los consultorios de estética, spa médico y cirugía plástica registraron la CAGR proyectada más alta del 7,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Financiamiento Médico para Pacientes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Atención Médica de Bolsillo y Brechas en la Cobertura de Seguros | +1.5% | Global, con concentración primaria en América del Norte | Corto plazo (≤ 2 años) |
| Mayor Adopción por Parte de los Proveedores del Financiamiento para Pacientes en el Punto de Atención | +0.9% | América del Norte y Europa, con expansión hacia las redes de pago privado de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Procedimientos Médicos Electivos y con Alto Costo de Bolsillo | +0.8% | América del Norte y Europa, con señales emergentes en Asia-Pacífico | Mediano plazo (2-4 años) |
| Digitalización de los Pagos de Pacientes y los Flujos de Trabajo de Financiamiento | +0.7% | Global, con la adopción más rápida en los mercados de América del Norte y Asia-Pacífico con enfoque digital | Mediano plazo (2-4 años) |
| Creciente Demanda de Opciones de Pago de Atención Médica Flexibles y Asequibles | +0.5% | Global | Mediano plazo (2-4 años) |
| Expansión de la Atención Médica Privada y el Tratamiento de Pago Propio en Mercados Emergentes | +0.4% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Atención Médica de Bolsillo y Brechas en la Cobertura de Seguros
Los deducibles promedio de cobertura individual en los planes patrocinados por empleadores han aumentado sustancialmente, lo que significa que los pacientes que reciben atención a principios del año del plan pueden enfrentar un saldo inmediato significativo de bolsillo a pesar de tener seguro médico. Los datos de la encuesta de la Reserva Federal mostraron que muchos hogares no podían cubrir un gasto de emergencia de 400 USD sin endeudarse. Esto hace que el financiamiento en cuotas sea relevante para el tratamiento de rutina, no solo para los procedimientos importantes, incluidos los servicios dentales y otras atenciones con responsabilidad material del paciente. Un estudio de 2026 encontró que la deuda médica estaba asociada con un aumento de 24,6 puntos porcentuales en la atención dental diferida y un aumento de 17,6 puntos porcentuales en la atención médica diferida[1]T. Sherry et al., "Deuda Médica y Atención Diferida para Necesidades de Salud Física, Mental y Dental entre Adultos de EE. UU.," Journal of General Internal Medicine, springer.com.. Por lo tanto, los proveedores tienen razones para ofrecer pagos que se ajusten a los presupuestos de los hogares antes de que la deuda retrase la atención necesaria, especialmente cuando el tratamiento puede prevenir necesidades clínicas posteriores y más costosas.
Adopción por Parte de los Proveedores y Flujos de Trabajo de Pago Digital
Los proveedores están trasladando el financiamiento de los procesos de cobro administrativo a las conversaciones sobre el plan de tratamiento en la recepción. Este enfoque puede ayudar a los consultorios a abordar los saldos de pago propio antes de que el paciente abandone el entorno de atención. Synchrony informó que el 75% de los consumidores no ahorraron con anticipación para los procedimientos dentales, mientras que más de 1 de cada 4 retrasó la atención debido al costo. Stripe integró CareCredit en los flujos de pago de salud y bienestar elegibles en los Estados Unidos en agosto de 2026. Nextech también incorporó el financiamiento en cuotas de Affirm en su plataforma de gestión de consultorios especializados en abril de 2026. Estas integraciones reducen la fricción operativa y permiten que el mercado de financiamiento médico para pacientes llegue a los proveedores sin una configuración manual extensa, al tiempo que mantienen las opciones de pago dentro de los sistemas de programación, facturación y pago que el personal ya utiliza.
Expansión de Procedimientos Médicos Electivos y con Alto Costo de Bolsillo
Los servicios electivos ofrecen un caso de uso claro para el financiamiento porque el paciente generalmente conoce el precio antes del tratamiento. La atención de fertilidad ilustra la escala de esta necesidad, ya que un ciclo de fertilización in vitro (FIV) cuesta entre 12.000 y 30.000 USD y los pacientes necesitan en promedio 2,5 ciclos. Solo el 25% de los empleadores de los Estados Unidos cubrían la FIV en la base de investigación suministrada. Esto deja a los pacientes con obligaciones de pago repetidas y predecibles que pueden afectar si comienzan el tratamiento, lo continúan o lo retrasan hasta que los fondos estén disponibles. El mercado de financiamiento médico para pacientes puede apoyar el acceso cuando los pagos se ofrecen junto con la planificación del tratamiento y cuando los pacientes pueden comprender el compromiso total de reembolso antes de seleccionar una vía de atención. La demanda puede desplazarse gradualmente hacia los beneficios del empleador a medida que los empleadores más grandes aumenten la cobertura de fertilidad, lo que podría reducir la dependencia de los préstamos directos al consumidor para algunos pacientes.
Expansión de la Atención Médica Privada y Demanda de Pagos Flexibles
Las redes de atención médica privada y el tratamiento de pago propio están ampliando las necesidades de financiamiento en las economías emergentes. La oportunidad es más sólida donde la cobertura pública excluye los servicios ambulatorios, dentales, electivos o premium. El programa PMJAY de India cubre la atención hospitalaria para más de 500 millones de personas, pero no cubre muchos gastos ambulatorios y electivos. La adopción de pagos digitales puede hacer que las cuotas a corto plazo sean familiares para los pacientes antes de que las utilicen para la atención médica, especialmente donde los pagos móviles ya son un método de pago minorista común, lo que le da al mercado de financiamiento médico para pacientes una ruta práctica para expandirse más allá de los programas de crédito tradicionales liderados por proveedores. El mercado de financiamiento médico para pacientes puede, por lo tanto, expandirse a través de sistemas de pago ya utilizados en entornos minoristas, lo que permite a los proveedores de atención médica introducir opciones de pago a través de interfaces de consumidor que los pacientes ya reconocen. El crecimiento depende de evaluaciones de asequibilidad responsables y estructuras de préstamo que se ajusten a las regulaciones locales, ya que el mismo diseño de pago puede no ser apropiado en todos los países con diferentes protecciones al crédito del consumidor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sobreendeudamiento del Consumidor y Riesgo de Incumplimiento Crediticio | -1% | Global, con mayor exposición en América del Norte y América del Sur | Corto plazo (≤ 2 años) |
| Mayor Escrutinio Regulatorio de los Préstamos de Atención Médica al Consumidor | -0.8% | América del Norte y la Unión Europea, con influencia regulatoria que se extiende a Asia-Pacífico | Mediano plazo (2-4 años) |
| Altos Costos de Financiamiento y Sensibilidad a las Tasas de Interés | -0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Infraestructura de Facturación y Pago de Atención Médica Fragmentada | -0.5% | Global, con mayor exposición en mercados emergentes y consultorios independientes de los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sobreendeudamiento del Consumidor, Costos de Financiamiento y Riesgo de Incumplimiento
KFF informó que millones de estadounidenses acumularon una deuda médica sustancial durante el período. La Oficina de Protección Financiera del Consumidor (CFPB) estimó que 15 millones de estadounidenses tenían una cuenta de cobro de deuda médica en su informe crediticio durante su proceso de elaboración de normas de enero de 2025. Estas condiciones aumentan la exposición a pérdidas cuando los prestamistas amplían la elegibilidad a hogares con capacidad financiera limitada. La investigación de la Oficina Nacional de Investigación Económica (NBER) encontró que las deudas médicas pequeñas no eran significativamente predictivas de incumplimientos futuros[2]Oficina Nacional de Investigación Económica, "Los Efectos de Eliminar la Deuda Médica de los Informes Crediticios," Oficina Nacional de Investigación Económica, nber.org.. Ese resultado respalda una suscripción más cuidadosa, pero no elimina el riesgo de cartera para los prestamistas. Las tasas de interés más altas también pueden reducir la demanda de plazos de reembolso más largos y limitar la asequibilidad para saldos más grandes, lo que aumenta la necesidad de ajustar la duración del producto y el tamaño del pago a la capacidad financiera del paciente.
Escrutinio Regulatorio e Infraestructura de Facturación Fragmentada
La CFPB informó quejas de consumidores relacionadas con las representaciones de intereses diferidos en los programas de tarjetas de crédito médicas. Illinois promulgó la Ley de Protección al Paciente Dental en agosto de 2024, limitando cómo los proveedores dentales pueden asistir con las solicitudes de crédito y restringiendo ciertas prácticas de inscripción con intereses diferidos[3]Asamblea General de Illinois, "Ley Pública 103-0682, Ley de Protección al Paciente Dental," Asamblea General de Illinois, ilga.gov.. Las diferentes normas estatales aumentan el trabajo de cumplimiento para los acreedores que operan a nivel nacional. La Autoridad de Conducta Financiera (FCA) confirmó que los préstamos BNPL están sujetos a las normas de Deber del Consumidor a partir del 15 de julio de 2026. Los sistemas de facturación fragmentados también dificultan que los proveedores más pequeños presenten una opción de pago coherente. El mercado de financiamiento médico para pacientes debe, por lo tanto, vincular el financiamiento, la facturación, el consentimiento y las divulgaciones dentro de flujos de trabajo que los proveedores puedan gestionar de manera confiable, sin imponer tareas complejas de cumplimiento a los equipos de recepción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma de Producto: Las Tarjetas de Crédito Lideran Mientras el BNPL se Expande
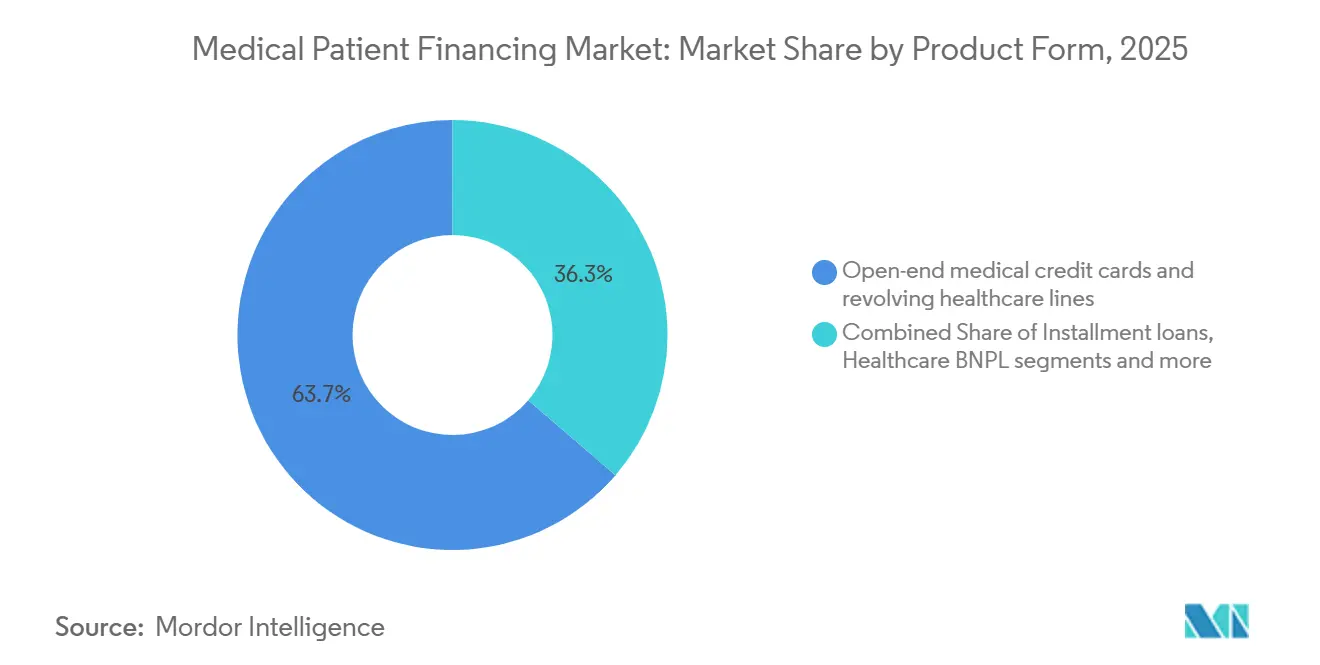
Las tarjetas de crédito médicas de extremo abierto y las líneas de atención médica renovables representaron el 63,7% de la participación del mercado de financiamiento médico para pacientes por forma de producto en 2025. Su liderazgo refleja las relaciones con los proveedores desarrolladas en redes de atención dental, visual y especializada, donde el personal está acostumbrado a hablar sobre el crédito disponible junto con el plan de tratamiento y la responsabilidad anticipada del paciente. Su diseño de interés diferido también genera preocupaciones en los consumidores cuando un saldo promocional no se reembolsa a tiempo, especialmente cuando los pacientes no comprenden completamente que los intereses pueden aplicarse al saldo de compra original después de que finalice el período promocional. La CFPB registró quejas relacionadas con la forma en que se representó el interés diferido en los programas distribuidos por proveedores[4]Oficina de Protección Financiera del Consumidor, "Norma de Informes Crediticios de Deuda Médica," Oficina de Protección Financiera del Consumidor, consumerfinance.gov.. Los proveedores de productos deben dejar claras las fechas de reembolso y los posibles costos de intereses en el momento de la inscripción.
Se proyecta que el BNPL de atención médica y las cuotas de pago corto crecerán a una CAGR del 9,1% hasta 2031. El tamaño del mercado de financiamiento médico para pacientes para estos productos se está expandiendo porque los pacientes esperan opciones de pago transparentes y fijas en el momento del pago. Los períodos de reembolso más cortos pueden atender procedimientos de menor costo que anteriormente no justificaban el crédito renovable, ayudando a los proveedores a ofrecer un plan de pago definido para costos que siguen siendo significativos para un hogar pero que están por debajo del saldo típico de un préstamo a largo plazo. Los préstamos en cuotas de extremo cerrado siguen siendo adecuados para la FIV, los trabajos dentales importantes y los procedimientos bariátricos con saldos más grandes. La integración de CareCredit de Stripe ilustra cómo el financiamiento puede aparecer dentro de los flujos de pago digital estándar. En Europa, los requisitos de Deber del Consumidor darán forma a las verificaciones de asequibilidad y las divulgaciones utilizadas para el crédito de atención médica a corto plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Acreedor: Los Emisores de Depósito Mantienen la Escala Mientras los Especialistas Ganan Acceso
Los emisores de depósito representaron el 72,1% de la participación del mercado de financiamiento médico para pacientes por acreedor en 2025. Su posición refleja menores costos de financiamiento, recursos de cumplimiento establecidos y redes de proveedores construidas a lo largo de muchos años, lo que le da a los grandes emisores la capacidad de respaldar programas nacionales y estandarizar los procesos operativos en muchos consultorios participantes. Estos emisores pueden ofrecer programas en grandes redes dentales y especializadas. Sus estructuras operativas más grandes también pueden ralentizar los cambios en el diseño de productos y las asociaciones tecnológicas, particularmente cuando cada cambio requiere revisión en las funciones legales, de riesgo, operativas y de soporte al proveedor. El tamaño del mercado de financiamiento médico para pacientes está, por lo tanto, viendo cómo los especialistas compiten a través de una implementación más rápida y herramientas de proveedor más personalizadas. El sistema PRISM de Synchrony evalúa hasta 9.000 atributos de datos por solicitud, incluidos datos financieros alternativos y comportamiento de pago.
Se prevé que los prestamistas no depositarios con licencia crezcan a una CAGR del 7,8% hasta 2031. Las plataformas especializadas pueden buscar nuevas asociaciones de gestión de consultorios sin los mismos ciclos de revisión interna asociados con los programas bancarios, una ventaja importante cuando los proveedores desean introducir una opción de financiamiento rápidamente o adaptar la oferta a una especialidad particular. Su modelo depende de mantener la calidad del préstamo mientras se amplía el acceso para los pacientes con historiales crediticios limitados. Está ganando participación a medida que los prestamistas especializados mejoran su experiencia digital y asumen más riesgo de cuentas por cobrar de los proveedores. La participación del mercado de financiamiento médico para pacientes está siendo moldeada cada vez más por los prestamistas que pueden combinar una suscripción inclusiva con controles de riesgo claros, divulgaciones oportunas y estructuras de pago que los proveedores pueden explicar sin generar confusión en los pacientes, particularmente a medida que el financiamiento se acerca a la etapa de consulta y pago.
Por Aplicación Clínica: El Sector Dental Proporciona Volumen Mientras la Fertilidad Crece Más Rápido
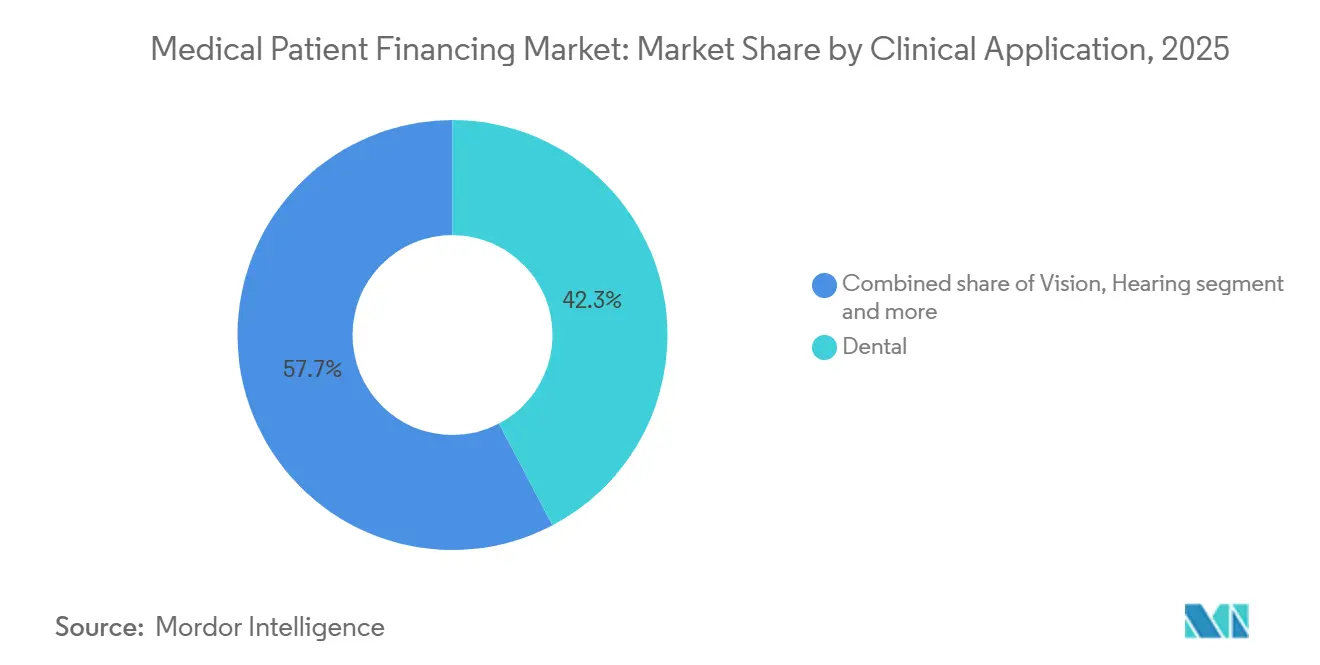
Los procedimientos dentales representaron el 42,3% de la participación del mercado de financiamiento médico para pacientes por aplicación clínica en 2025. Las restauraciones, los implantes y la ortodoncia pueden generar saldos de cuatro cifras que la cobertura dental estándar no paga completamente, por lo que los pacientes pueden necesitar considerar pagos mensuales incluso cuando tienen algún tipo de seguro dental. Esto hace que el financiamiento sea una parte común de la conversación sobre el tratamiento en muchos consultorios, donde el personal necesita una opción que pueda abordar diferentes tamaños de saldo y circunstancias crediticias del paciente sin retrasar la atención recomendada. CareCredit está integrado como herramienta de financiamiento predeterminada en más de 2.500 consultorios de ortodoncia y 15.000 consultorios dentales en las plataformas de Planet DDS. Este enfoque de múltiples prestamistas mantiene una distribución amplia en el mercado de financiamiento médico para pacientes, incluso cuando las principales plataformas tienen extensas relaciones con proveedores.
Se proyecta que la atención de fertilidad y reproductiva crecerá a una CAGR del 8,2% hasta 2031. Los altos costos de la FIV y la posibilidad de múltiples ciclos de tratamiento crean una necesidad predecible de reembolso estructurado, porque la decisión financiera de un paciente puede extenderse a lo largo de varias etapas clínicas en lugar de un único procedimiento programado. El crecimiento de los beneficios de fertilidad patrocinados por el empleador puede redirigir una parte de la demanda hacia las plataformas de beneficios del empleador. La visión, la audición, el equipo médico duradero y los saldos hospitalarios tienen diferentes patrones de pago y riesgos crediticios. Los saldos de atención aguda siguen siendo más difíciles de evaluar porque la adjudicación del seguro y las disputas de facturación pueden cambiar el monto que el paciente finalmente adeuda.
Por Sitio de Atención: Las DSO Dentales Mantienen el Volumen Mientras los Consultorios Estéticos se Aceleran
Los consultorios dentales y las Organizaciones de Servicios Dentales (DSO) representaron el 39,8% de la participación del mercado de financiamiento médico para pacientes por sitio de atención en 2025. Su escala refleja las frecuentes necesidades de tratamiento y la consolidación de los consultorios dentales en grupos más grandes, lo que permite a los equipos centralizados negociar con los prestamistas e implementar procedimientos de pago comunes en varias ubicaciones. Los grupos más grandes pueden implementar varios socios de financiamiento en una amplia base de pacientes. Esto mejora la cobertura de aprobación al tiempo que reduce la dependencia de un solo prestamista. El tamaño del mercado de financiamiento médico para pacientes en la atención dental se beneficia de los procedimientos recurrentes y los saldos predecibles de bolsillo, lo que facilita que un proveedor presente términos de pago estandarizados en las categorías de tratamiento de rutina. Los consultorios médicos, las clínicas médicas y los centros quirúrgicos ambulatorios también abordan un grupo creciente de saldos de pago propio.
Se prevé que los consultorios de estética, spa médico y cirugía plástica crezcan a una CAGR del 7,4% hasta 2031. Estos servicios generalmente están fuera del reembolso del seguro, por lo que las conversaciones sobre el pago tienen lugar durante la consulta inicial, antes de que los pacientes se comprometan con un procedimiento electivo, y mientras el costo total del tratamiento es visible. El financiamiento puede afectar la aceptación del tratamiento porque el precio del procedimiento generalmente se conoce antes de que comience la atención. Los hospitales y los sistemas de salud enfrentan una combinación más compleja de pacientes asegurados, de Medicaid y de pago propio. A menudo han utilizado acuerdos de recursos que mantienen los costos del programa más bajos y preservan una elegibilidad amplia. Los sitios de óptica y audiología también son adecuados para los términos de cuotas estandarizados porque las lentes correctivas y los instrumentos auditivos generan saldos recurrentes de los pacientes.
Análisis Geográfico
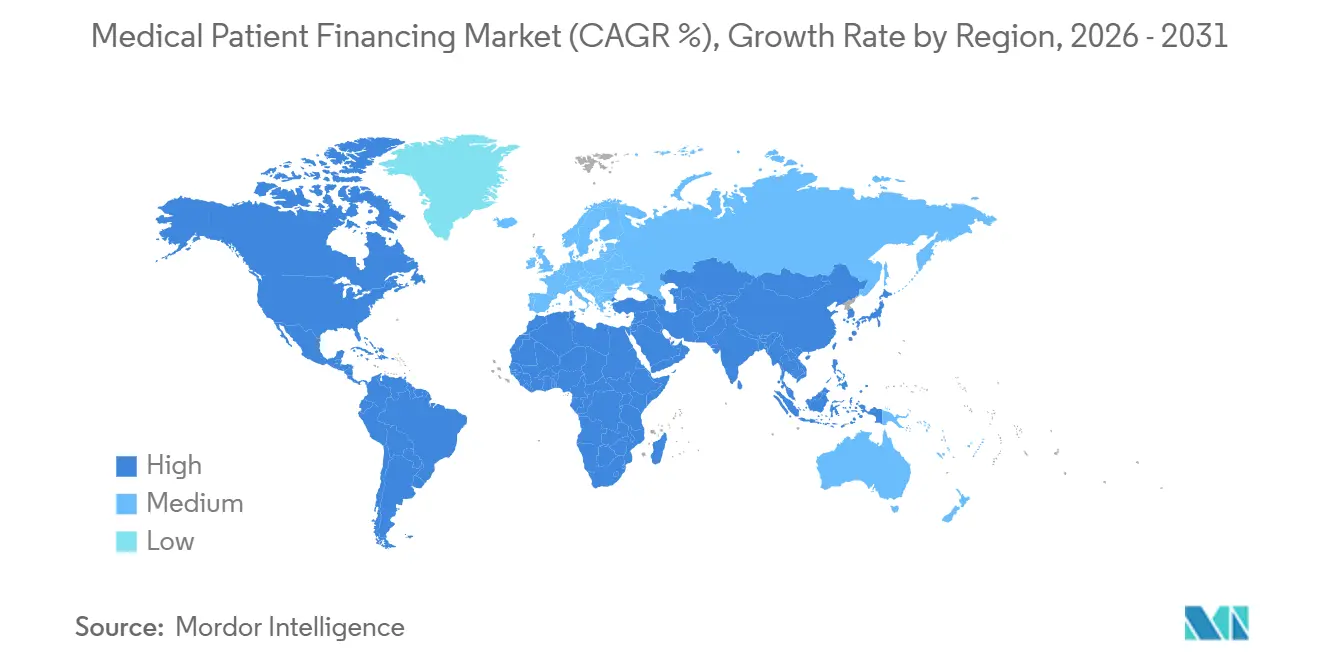
América del Norte representó el 87,6% de la participación del mercado de financiamiento médico para pacientes en 2025. Los ingresos regionales reflejan los altos costos de los procedimientos, la exposición a los deducibles y las redes de acreedores especializados. Epic Research encontró que la participación de pago propio en los encuentros de urgencias aumentó del 5,5% al 7,6% entre principios de 2022 y mediados de 2026. El estudio abarcó más de 550 millones de encuentros en 2.200 hospitales y 50.000 clínicas. La necesidad de financiamiento de Canadá se concentra en los servicios dentales, visuales y farmacéuticos, mientras que el crecimiento de la atención médica privada de México se centra en las zonas urbanas con crédito regulado menos desarrollado.
Europa y América del Sur tienen participaciones más pequeñas con diferentes impulsores de demanda. En el Reino Unido, la demanda se concentra en la atención dental, visual, cosmética electiva y los hospitales privados porque el Servicio Nacional de Salud (NHS) cubre gran parte de la atención aguda. El enfoque de BNPL de la FCA para 2026 requiere evaluaciones de asequibilidad y afectará los productos de cuotas de atención médica. Alemania, Francia, Italia y España tienen sistemas universales donde los copagos, las mejoras electivas y las alternativas a las listas de espera crean oportunidades de financiamiento. Brasil y Argentina respaldan la demanda de atención médica privada, pero la volatilidad de las tasas de interés puede limitar las cuotas más largas. En contraste, Arabia Saudita y los Emiratos Árabes Unidos respaldan la demanda en etapa temprana a través de hospitales privados premium y turismo médico.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,6% hasta 2031. El tamaño del mercado de financiamiento médico para pacientes está respaldado por la expansión de las redes privadas y la adopción de servicios financieros digitales en la región, con el financiamiento para pacientes volviéndose más relevante donde los proveedores privados requieren el pago antes o durante el tratamiento. India tiene una gran brecha de financiamiento para la atención ambulatoria, dental y electiva más allá del alcance de su cobertura pública hospitalaria. Las plataformas nacionales, incluidas Arogya Finance, CarePal Money y Zenifi/BharatX, están apuntando a esta necesidad. China está desarrollando una política que podría permitir la participación de seguros privados en medicamentos innovadores, mientras que Indonesia, Vietnam, Tailandia y Malasia muestran un potencial temprano de BNPL de atención médica a través de pagos móviles urbanos.

Panorama Competitivo
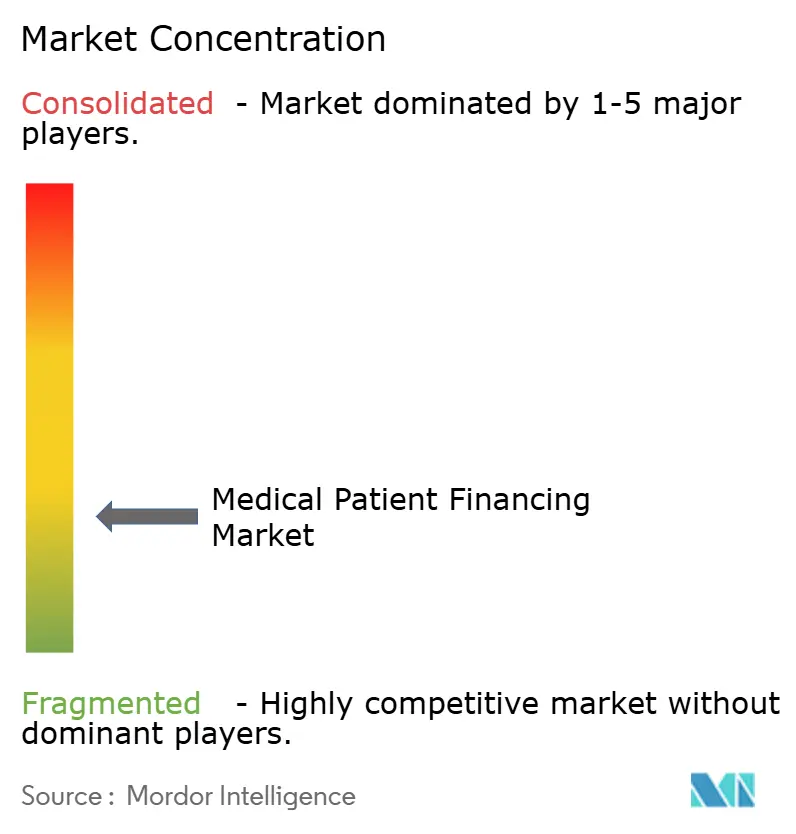
El mercado de financiamiento médico para pacientes combina una distribución de crédito renovable heredado concentrada con un campo de préstamos especializados fragmentado, creando un entorno competitivo en el que las redes establecidas coexisten con proveedores más nuevos que se centran en casos de uso clínicos y de software más específicos. Los principales emisores en la distribución de tarjetas de crédito médicas incluyen CareCredit y Synchrony, GreenSky y Goldman Sachs, y Comenity y Bread Financial. Ninguna plataforma no depositaria individual tenía más del 5% de la base de proveedores direccionable. En febrero de 2026, Synchrony amplió su posición a través de la integración con Planet DDS en más de 2.500 consultorios de ortodoncia y 15.000 consultorios dentales. Los grandes emisores deben continuar mejorando sus herramientas digitales a medida que los especialistas reducen la importancia de la distribución tradicional basada en relaciones y hacen que las opciones de financiamiento estén disponibles a través de proveedores de software que ya atienden al consultorio, un cambio que modifica la forma en que los proveedores comparan a los prestamistas e introducen opciones financieras a los pacientes.
La tecnología es una base central de la competencia en el mercado de financiamiento médico para pacientes, porque la suscripción, la comunicación con el paciente y la finalización del pago ahora ocurren dentro de flujos de trabajo digitales conectados que pueden reducir los retrasos entre la decisión clínica y la respuesta de financiamiento. PRISM le da a Synchrony una forma de evaluar datos financieros alternativos mientras atiende a pacientes que pueden tener historiales crediticios convencionales limitados. La integración de Stripe con CareCredit en agosto de 2026 es otro movimiento hacia opciones de pago y financiamiento integradas. PayZen diferencia su modelo comprando las cuentas por cobrar de los pacientes y asumiendo el riesgo de incumplimiento, proporcionando a los sistemas de salud un flujo de caja más predecible. La evidencia de la NBER sobre las deudas médicas pequeñas respalda la consideración de métodos de suscripción más allá del historial de deuda médica convencional. Los acreedores con controles adaptables pueden tener una ventaja a medida que las normas estatales se vuelven más variadas.
La oportunidad permanece en los centros quirúrgicos ambulatorios y los grupos médicos multiespecialidad que tienen saldos de pago propio crecientes sin la infraestructura de financiamiento de las DSO dentales, donde las opciones de pago pueden ser aún menos visibles durante la decisión de tratamiento. El mercado de financiamiento médico para pacientes también tiene espacio fuera de América del Norte, donde los costos de atención privada pueden superar la liquidez del paciente. Sin embargo, la oferta de acreedores sigue siendo limitada y los canales de crédito al consumidor digital están en desarrollo. Los proveedores evalúan a los prestamistas en función de la aprobación del paciente, la claridad del reembolso, las prácticas de cobro y la calidad de la integración. Las estructuras sin recurso pueden resultar atractivas para los sistemas de salud que desean eliminar el riesgo de cuentas por cobrar de sus balances. El segmento especializado sigue siendo fragmentado incluso cuando los emisores establecidos mantienen una amplia distribución de proveedores.
Líderes de la Industria de Financiamiento Médico para Pacientes
CareCredit
LendingClub Patient Solutions
GreenSky
ClearBalance Healthcare
PayZen
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Stripe integró CareCredit en los negocios de salud y bienestar elegibles de los Estados Unidos que utilizan Stripe Checkout y Stripe Payment Element, habilitando inicialmente las transacciones estándar de CareCredit y el financiamiento promocional a seis meses. La integración incorpora el crédito al consumidor de atención médica en el mismo flujo digital utilizado para el procesamiento de pagos estándar, reduciendo los costos de implementación del financiamiento para los consultorios independientes y extendiendo la distribución de CareCredit a los consultorios que anteriormente carecían de personal dedicado al financiamiento.
- Abril de 2026: Nextech incorporó de forma nativa el financiamiento en cuotas de pago fijo y sin tarifas ocultas de Affirm en su plataforma de gestión de consultorios especializados, habilitando los préstamos en el punto de atención dentro de los flujos de trabajo de programación y facturación.
- Diciembre de 2025: Bluefin amplió su integración con Epic MyChart para admitir pagos con tarjeta de Cuenta de Ahorros para la Salud (HSA) y Cuenta de Gastos Flexibles (FSA) junto con tarjetas de crédito, tarjetas de débito y pagos de Cámara de Compensación Automatizada (ACH), habilitando la aceptación de pagos omnicanal en los entornos de MyChart, Willow Ambulatory y Welcome Kiosk.
- Noviembre de 2025: PCI Pal lanzó una integración de pago seguro que conecta Epic EHR con su plataforma omnicanal basada en la nube, habilitando el procesamiento de pagos compatible con HIPAA y PCI en canales telefónicos, de teclado y digitales dentro de los flujos de trabajo existentes del proveedor de Epic.


Alcance del Informe del Mercado Global de Financiamiento Médico para Pacientes
El mercado de financiamiento médico para pacientes se refiere a los productos y servicios financieros que permiten a los pacientes pagar los gastos de atención médica a través de planes de cuotas, préstamos médicos, soluciones de pago basadas en crédito u otros acuerdos de financiamiento, reduciendo la necesidad de pago inmediato de bolsillo por tratamientos y procedimientos.
El Mercado de Financiamiento Médico para Pacientes está segmentado por Forma de Producto (Tarjetas de Crédito Médicas de Extremo Abierto y Líneas de Atención Médica Renovables, y Más), Acreedor (Emisores de Depósito, y Más), Aplicación Clínica (Dental, Visión, y Más), Sitio de Atención (Hospitales, Consultorios Médicos, y Más), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Tarjetas de Crédito Médicas de Extremo Abierto y Líneas de Atención Médica Renovables |
| Préstamos en Cuotas Médicas de Extremo Cerrado |
| BNPL de Atención Médica / Cuota de Pago Corto en el Punto de Atención |
| Otros |
| Emisores de Depósito |
| Prestamistas No Depositarios con Licencia |
| Otros |
| Dental |
| Visión / Optometría |
| Audición / Audiología |
| Cirugía Cosmética / Estética Médica |
| Fertilidad / Atención Reproductiva |
| Equipo y Dispositivos Médicos Duraderos |
| Hospital, Atención Aguda y Otros Gastos de Bolsillo de Médicos / Cirugía |
| Otros |
| Hospitales y Sistemas de Salud |
| Consultorios Médicos y Clínicas Médicas |
| Centros Quirúrgicos Ambulatorios |
| Consultorios Dentales y DSO |
| Óptica y Audiología Minorista / Clínicas |
| Consultorios de Estética, Spa Médico y Cirugía Plástica |
| Otros Sitios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Forma de Producto | Tarjetas de Crédito Médicas de Extremo Abierto y Líneas de Atención Médica Renovables | |
| Préstamos en Cuotas Médicas de Extremo Cerrado | ||
| BNPL de Atención Médica / Cuota de Pago Corto en el Punto de Atención | ||
| Otros | ||
| Por Acreedor | Emisores de Depósito | |
| Prestamistas No Depositarios con Licencia | ||
| Otros | ||
| Por Aplicación Clínica | Dental | |
| Visión / Optometría | ||
| Audición / Audiología | ||
| Cirugía Cosmética / Estética Médica | ||
| Fertilidad / Atención Reproductiva | ||
| Equipo y Dispositivos Médicos Duraderos | ||
| Hospital, Atención Aguda y Otros Gastos de Bolsillo de Médicos / Cirugía | ||
| Otros | ||
| Por Sitio de Atención | Hospitales y Sistemas de Salud | |
| Consultorios Médicos y Clínicas Médicas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Consultorios Dentales y DSO | ||
| Óptica y Audiología Minorista / Clínicas | ||
| Consultorios de Estética, Spa Médico y Cirugía Plástica | ||
| Otros Sitios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de financiamiento médico para pacientes?
Los deducibles más altos, los costos de tratamiento no cubiertos y la capacidad limitada de los hogares para facturas inesperadas están impulsando la demanda de planes de pago en el mercado de financiamiento médico para pacientes.
¿Qué tamaño tiene el financiamiento médico para pacientes en 2026?
El sector mide 22,2 mil millones de USD en 2026 y se prevé que alcance los 28,5 mil millones de USD en 2031 a una CAGR del 5,1%.
¿Qué categoría de producto está creciendo más rápido?
Se prevé que el BNPL de atención médica y las cuotas de pago corto crezcan a una CAGR del 9,1% hasta 2031.
¿Qué aplicación clínica utiliza el financiamiento con mayor frecuencia?
Los procedimientos dentales representaron el 42,3% del volumen de aplicaciones clínicas en 2025, respaldados por los frecuentes costos de bolsillo.
¿Qué región se está expandiendo más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,6% hasta 2031, respaldada por el crecimiento de la atención médica privada y los pagos digitales.
¿Cuáles son los principales riesgos para los prestamistas y proveedores?
Los riesgos clave incluyen la deuda del consumidor, la exposición a la morosidad, la sensibilidad a las tasas de interés y normas más estrictas para las divulgaciones de crédito médico en el mercado de financiamiento médico para pacientes.
Última actualización de la página el:



