
Marktgröße und Marktanteile im Bereich medizinische Patientenfinanzierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 22.20 Milliarden US-Dollar |
| Marktgröße (2031) | 28.5 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Patientenfinanzierung von Mordor Intelligence
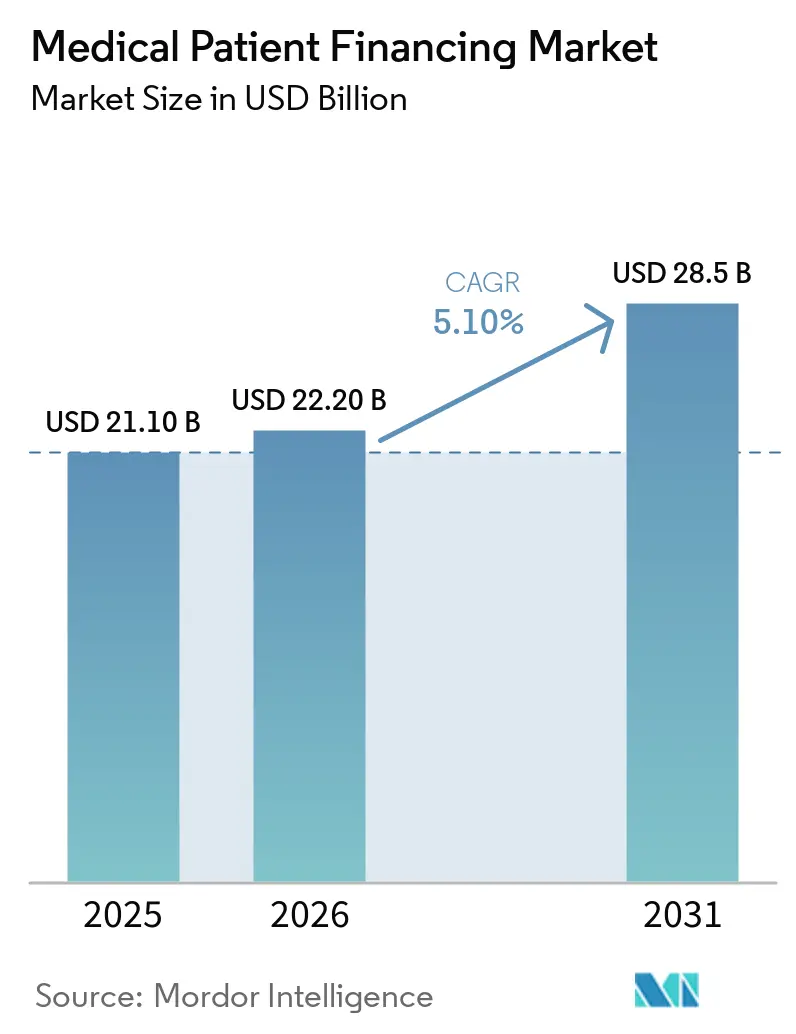
Die Marktgröße für medizinische Patientenfinanzierung wird voraussichtlich von 21,10 Milliarden USD im Jahr 2025 auf 22,20 Milliarden USD im Jahr 2026 steigen und bis 2031 28,5 Milliarden USD erreichen, mit einer CAGR von 5,10 % über den Zeitraum 2026–2031.
Der Markt für medizinische Patientenfinanzierung wächst, da Selbstbehalte und von versicherten Patienten geschuldete Beträge Zahlungsvereinbarungen am Behandlungsort notwendig machen. Der Markt für medizinische Patientenfinanzierung profitiert auch davon, wenn Leistungserbringer Finanzierungsangebote vor der Behandlung unterbreiten, anstatt sich auf herkömmliche Inkassoverfahren nach der Abrechnung zu verlassen. Digitale Zahlungssysteme erleichtern diese Angebote in Fachpraxen und bei unabhängigen Leistungserbringern. Wettbewerbsvorteile hängen zunehmend von der Genehmigungsqualität, der Workflow-Integration, klaren Konditionen und regulatorischen Kontrollen ab. Der Markt für medizinische Patientenfinanzierung sieht sich Gegendruck durch Haushaltsverschuldung, höhere Finanzierungskosten und unterschiedliche staatliche Anforderungen an medizinische Kreditprodukte ausgesetzt, was transparente Rückzahlungsbedingungen und eine sorgfältige Bonitätsprüfung für Leistungserbringer und Kreditgeber wichtig macht.
Wichtigste Erkenntnisse des Berichts
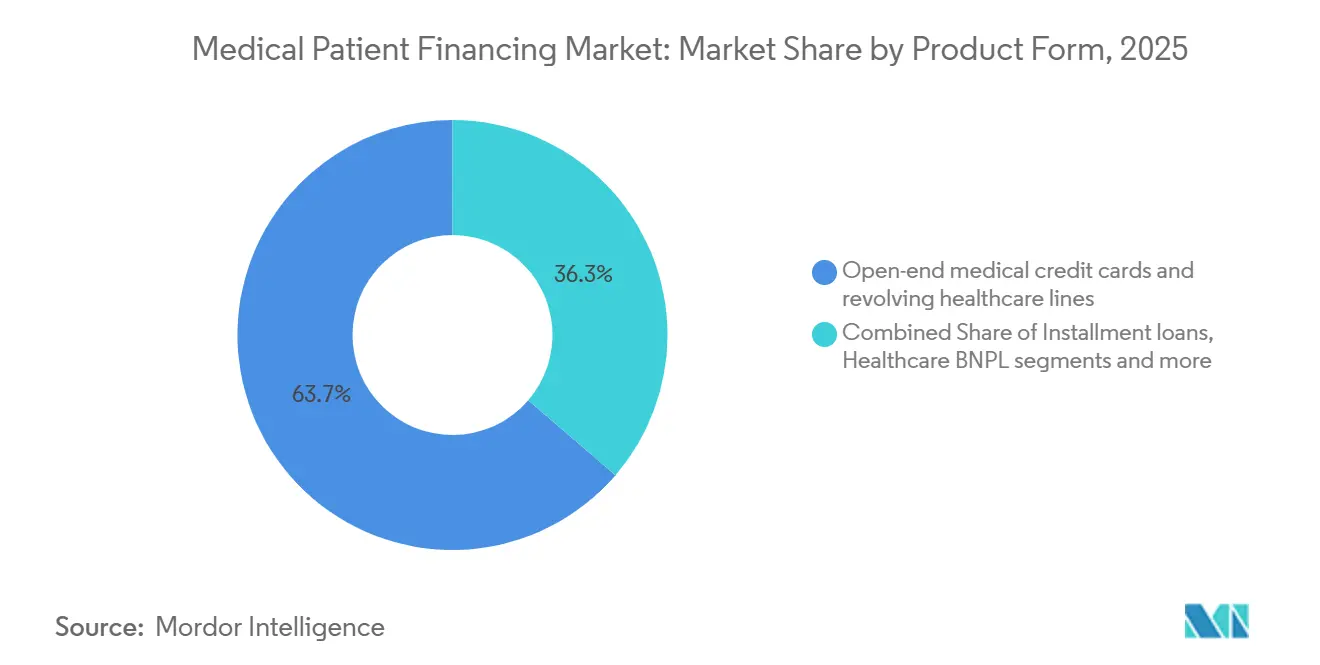
- Nach Produktform hielten offene medizinische Kreditkarten und revolvierende Gesundheitslinien im Jahr 2025 einen Marktanteil von 63,7 % am Markt für medizinische Patientenfinanzierung, während Gesundheits-BNPL und kurzfristige Ratenzahlungen am Behandlungsort die höchste prognostizierte CAGR von 9,1 % bis 2031 verzeichneten.
- Nach Kreditgeber hielten Einlageninstitute im Jahr 2025 einen Marktanteil von 72,1 % am Markt für medizinische Patientenfinanzierung, während Nicht-Einlageninstitute mit Lizenz die höchste prognostizierte CAGR von 7,8 % bis 2031 verzeichneten.
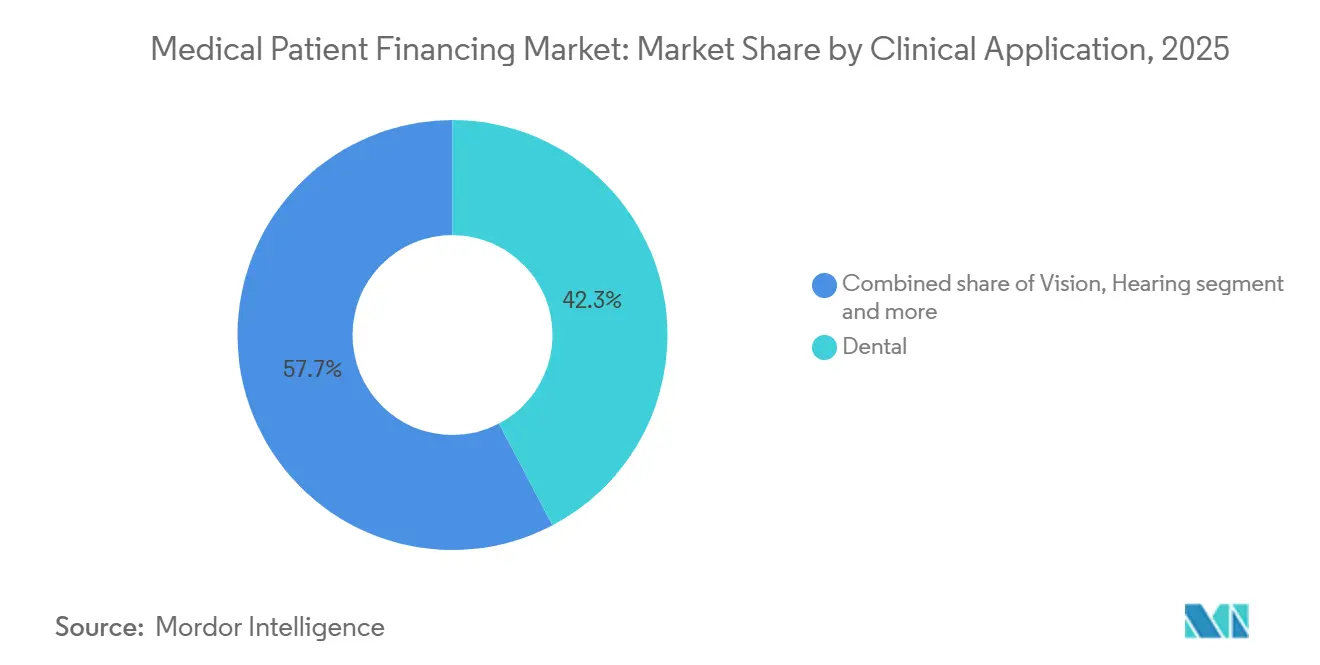
- Nach klinischer Anwendung hielten zahnmedizinische Eingriffe im Jahr 2025 einen Marktanteil von 42,3 % am Markt für medizinische Patientenfinanzierung, während Fruchtbarkeits- und Reproduktionsmedizin die höchste prognostizierte CAGR von 8,2 % bis 2031 verzeichnete.
- Nach Versorgungsort hielten Zahnarztpraxen und zahnmedizinische Dienstleistungsorganisationen im Jahr 2025 einen Marktanteil von 39,8 % am Markt für medizinische Patientenfinanzierung, während ästhetische Praxen, Med-Spas und plastisch-chirurgische Praxen die höchste prognostizierte CAGR von 7,4 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur medizinischen Patientenfinanzierung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Eigenkosten im Gesundheitswesen und Lücken im Versicherungsschutz | +1.5% | Global, mit Schwerpunkt in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz von Patientenfinanzierung am Behandlungsort durch Leistungserbringer | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Privatzahlernetzwerke im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung elektiver und mit hohen Eigenkosten verbundener medizinischer Eingriffe | +0.8% | Nordamerika und Europa, mit aufkommenden Signalen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Patientenzahlungen und Finanzierungs- Workflows | +0.7% | Global, mit der schnellsten Akzeptanz in den digital-affinen Märkten Nordamerikas und des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach flexiblen und erschwinglichen Gesundheitszahlungsoptionen | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung privater Gesundheitsversorgung und Selbstzahlerbehandlungen in Schwellenmärkten | +0.4% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Eigenkosten im Gesundheitswesen und Lücken im Versicherungsschutz
Die durchschnittlichen Selbstbehalte für Einzelversicherungen in arbeitgeberfinanzierten Plänen sind erheblich gestiegen, was bedeutet, dass Patienten, die früh im Versicherungsjahr Leistungen in Anspruch nehmen, trotz Krankenversicherung mit einem erheblichen sofortigen Eigenanteil konfrontiert sein können. Daten der Federal Reserve zeigten, dass viele Haushalte einen Notfallaufwand von 400 USD nicht ohne Kreditaufnahme decken könnten. Dies macht Ratenzahlungsfinanzierungen auch für Routinebehandlungen relevant, nicht nur für größere Eingriffe, einschließlich Zahnbehandlungen und anderer Leistungen mit wesentlicher Patientenbeteiligung. Eine Studie aus dem Jahr 2026 ergab, dass medizinische Schulden mit einem Anstieg der aufgeschobenen Zahnbehandlungen um 24,6 Prozentpunkte und einem Anstieg der aufgeschobenen medizinischen Versorgung um 17,6 Prozentpunkte verbunden waren[1]T. Sherry et al., "Medizinische Schulden und aufgeschobene Versorgung für körperliche Gesundheit, psychische Gesundheit und Zahnpflege bei US-amerikanischen Erwachsenen," Journal of General Internal Medicine, springer.com.. Leistungserbringer haben daher Grund, Zahlungsoptionen anzubieten, die den Haushaltsbudgets entsprechen, bevor Schulden die notwendige Versorgung verzögern, insbesondere wenn eine Behandlung spätere und kostspieligere klinische Bedürfnisse verhindern kann.
Akzeptanz durch Leistungserbringer und digitale Zahlungs-Workflows
Leistungserbringer verlagern die Finanzierung von Back-Office-Inkassoprozessen hin zu Behandlungsplangesprächen im Front-Office. Dieser Ansatz kann Praxen helfen, Selbstzahlersalden zu klären, bevor ein Patient die Versorgungseinrichtung verlässt. Synchrony berichtete, dass 75 % der Verbraucher nicht im Voraus für Zahnbehandlungen gespart hatten, während mehr als 1 von 4 die Behandlung aufgrund der Kosten verzögerte. Stripe integrierte CareCredit im August 2026 in berechtigte Gesundheits- und Wellnesszahlungsabläufe in den Vereinigten Staaten. Nextech integrierte im April 2026 auch die Affirm-Ratenfinanzierung in seine Fachpraxisplattform. Diese Integrationen reduzieren den operativen Aufwand und ermöglichen es dem Markt für medizinische Patientenfinanzierung, Leistungserbringer ohne aufwändige manuelle Einrichtung zu erreichen, während die Zahlungsoptionen innerhalb der Terminplanungs-, Abrechnungs- und Kassensysteme verbleiben, die das Personal bereits nutzt.
Ausweitung elektiver und mit hohen Eigenkosten verbundener medizinischer Eingriffe
Elektive Leistungen bieten einen klaren Finanzierungsanwendungsfall, da der Patient den Preis in der Regel vor der Behandlung kennt. Die Fruchtbarkeitsmedizin veranschaulicht das Ausmaß dieses Bedarfs, da ein IVF-Zyklus 12.000–30.000 USD kostet und Patienten im Durchschnitt 2,5 Zyklen benötigen. Nur 25 % der US-amerikanischen Arbeitgeber deckten IVF in der zugrunde liegenden Forschungsbasis ab. Dies lässt Patienten mit wiederkehrenden und vorhersehbaren Zahlungsverpflichtungen zurück, die beeinflussen können, ob sie eine Behandlung beginnen, fortsetzen oder verschieben, bis Mittel verfügbar werden. Der Markt für medizinische Patientenfinanzierung kann den Zugang unterstützen, wenn Zahlungsoptionen zusammen mit der Behandlungsplanung angeboten werden und wenn Patienten die vollständige Rückzahlungsverpflichtung verstehen können, bevor sie einen Behandlungsweg wählen. Die Nachfrage könnte sich allmählich in Richtung Arbeitgeberleistungen verlagern, da größere Arbeitgeber die Fruchtbarkeitsabdeckung ausweiten, was die Abhängigkeit von direkten Verbraucherkrediten für einige Patienten verringern könnte.
Ausweitung privater Gesundheitsversorgung und Nachfrage nach flexiblen Zahlungsoptionen
Private Gesundheitsnetzwerke und Selbstzahlerbehandlungen weiten den Finanzierungsbedarf in Schwellenländern aus. Die Chance ist dort am größten, wo die öffentliche Versorgung ambulante, zahnmedizinische, elektive oder Premiumleistungen ausschließt. Indiens PMJAY-Programm deckt die stationäre Versorgung für mehr als 500 Millionen Menschen ab, deckt jedoch viele ambulante und elektive Ausgaben nicht ab. Die Akzeptanz digitaler Zahlungen kann kurzfristige Ratenzahlungen für Patienten vertraut machen, bevor sie diese für das Gesundheitswesen nutzen, insbesondere dort, wo mobile Zahlungen bereits eine gängige Einzelhandelszahlungsmethode sind, und gibt dem Markt für medizinische Patientenfinanzierung einen praktischen Weg zur Expansion über traditionelle anbieterbezogene Kreditprogramme hinaus. Der Markt für medizinische Patientenfinanzierung kann sich daher über bereits im Einzelhandel genutzte Zahlungssysteme ausweiten und es Gesundheitsdienstleistern ermöglichen, Zahlungsoptionen über Verbraucheroberflächen einzuführen, die Patienten bereits kennen. Das Wachstum hängt von verantwortungsvollen Bonitätsprüfungen und Kreditstrukturen ab, die den lokalen Vorschriften entsprechen, da dasselbe Zahlungsdesign möglicherweise nicht in allen Ländern mit unterschiedlichem Verbraucherkreditschutz geeignet ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überschuldung der Verbraucher und Kreditausfallrisiko | -1% | Global, mit der höchsten Exposition in Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende regulatorische Kontrolle der Verbraucherkreditvergabe im Gesundheitswesen | -0.8% | Nordamerika und die Europäische Union, mit regulatorischem Einfluss auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Hohe Finanzierungskosten und Zinssensitivität | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Abrechnungs- und Zahlungsinfrastruktur im Gesundheitswesen | -0.5% | Global, mit der höchsten Exposition in Schwellenmärkten und unabhängigen US-amerikanischen Praxen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überschuldung der Verbraucher, Finanzierungskosten und Ausfallrisiko
KFF berichtete, dass Millionen von Amerikanern im betreffenden Zeitraum erhebliche medizinische Schulden trugen. Die CFPB schätzte, dass 15 Millionen Amerikaner im Rahmen ihrer Regelgebung vom Januar 2025 ein medizinisches Schuldeninkassokonto in ihrer Kreditauskunft hatten. Diese Bedingungen erhöhen das Verlustrisiko, wenn Kreditgeber die Anspruchsberechtigung auf Haushalte mit begrenzter finanzieller Kapazität ausweiten. NBER-Forschungen ergaben, dass kleine medizinische Schulden keine aussagekräftigen Prädiktoren für künftige Zahlungsausfälle waren[2]National Bureau of Economic Research, "Die Auswirkungen der Löschung medizinischer Schulden aus Kreditberichten," National Bureau of Economic Research, nber.org.. Dieses Ergebnis unterstützt eine sorgfältigere Kreditvergabe, beseitigt jedoch nicht das Portfoliorisiko für Kreditgeber. Höhere Zinssätze können auch die Nachfrage nach längeren Rückzahlungsfristen verringern und die Erschwinglichkeit bei größeren Salden einschränken, was die Notwendigkeit erhöht, Produktlaufzeit und Zahlungsgröße an die finanzielle Kapazität eines Patienten anzupassen.
Regulatorische Kontrolle und fragmentierte Abrechnungsinfrastruktur
Die CFPB berichtete über Verbraucherbeschwerden im Zusammenhang mit der Darstellung von Stundungszinsen in medizinischen Kreditkartenprogrammen. Illinois verabschiedete im August 2024 den Dental Patient Protection Act, der einschränkt, wie Zahnarztpraxen bei Kreditanträgen helfen können, und bestimmte Praktiken zur Einschreibung mit Stundungszinsen einschränkt[3]Illinois General Assembly, "Public Act 103-0682, Dental Patient Protection Act," Illinois General Assembly, ilga.gov.. Unterschiedliche staatliche Vorschriften erhöhen den Compliance-Aufwand für Kreditgeber, die national tätig sind. Die Financial Conduct Authority bestätigte, dass BNPL-Kreditvergabe ab dem 15. Juli 2026 unter die Consumer Duty-Regeln fällt. Fragmentierte Abrechnungssysteme erschweren es auch kleineren Leistungserbringern, eine einheitliche Zahlungsoption anzubieten. Der Markt für medizinische Patientenfinanzierung muss daher Finanzierung, Abrechnung, Einwilligung und Offenlegungen in Workflows verknüpfen, die Leistungserbringer zuverlässig verwalten können, ohne komplexe Compliance-Aufgaben auf Front-Office-Teams zu übertragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform: Kreditkarten führen, während BNPL expandiert
Offene medizinische Kreditkarten und revolvierende Gesundheitslinien machten im Jahr 2025 63,7 % des Marktanteils für medizinische Patientenfinanzierung nach Produktform aus. Ihre Führungsposition spiegelt die über zahnmedizinische, ophthalmologische und Fachversorgungsnetzwerke entwickelten Leistungserbringerbeziehungen wider, in denen das Personal daran gewöhnt ist, verfügbare Kredite zusammen mit dem Behandlungsplan und dem erwarteten Patientenanteil zu besprechen. Ihr Stundungszinsdesign wirft auch Verbraucherbedenken auf, wenn ein Aktionssaldo nicht rechtzeitig zurückgezahlt wird, insbesondere wenn Patienten nicht vollständig verstehen, dass nach dem Ende des Aktionszeitraums Zinsen auf den ursprünglichen Kaufsaldo anfallen können. Die CFPB verzeichnete Beschwerden im Zusammenhang mit der Darstellung von Stundungszinsen in von Leistungserbringern vertriebenen Programmen[4]Consumer Financial Protection Bureau, "Regel zur Kreditberichterstattung über medizinische Schulden," Consumer Financial Protection Bureau, consumerfinance.gov.. Produktanbieter müssen Rückzahlungstermine und potenzielle Zinskosten bei der Einschreibung klar kommunizieren.
Gesundheits-BNPL und kurzfristige Ratenzahlungen werden voraussichtlich bis 2031 mit einer CAGR von 9,1 % wachsen. Die Marktgröße für medizinische Patientenfinanzierung für diese Produkte wächst, weil Patienten transparente, feste Zahlungsoptionen beim Checkout erwarten. Kürzere Rückzahlungsfristen können Eingriffe mit niedrigerem Rechnungsbetrag bedienen, die bisher keine revolvierende Kreditvergabe rechtfertigten, und helfen Leistungserbringern, einen definierten Zahlungsplan für Kosten anzubieten, die für einen Haushalt noch bedeutsam sind, aber unter dem typischen Saldo für ein langfristiges Darlehen liegen. Geschlossene Ratenkredite bleiben für IVF, größere Zahnbehandlungen und bariatrische Eingriffe mit größeren Salden geeignet. Stripes CareCredit-Integration veranschaulicht, wie Finanzierung in standardmäßigen digitalen Zahlungsabläufen erscheinen kann. In Europa werden die Consumer Duty-Anforderungen die Bonitätsprüfungen und Offenlegungen für kurzfristige Gesundheitskredite prägen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kreditgeber: Einlageninstitute behalten ihre Größe, während Spezialisten Zugang gewinnen
Einlageninstitute hielten im Jahr 2025 72,1 % des Marktanteils für medizinische Patientenfinanzierung nach Kreditgeber. Ihre Position spiegelt niedrigere Finanzierungskosten, etablierte Compliance-Ressourcen und über viele Jahre aufgebaute Leistungserbringernetzwerke wider, die es großen Emittenten ermöglichen, nationale Programme zu unterstützen und Betriebsprozesse über viele teilnehmende Praxen hinweg zu standardisieren. Diese Emittenten können Programme über große Zahn- und Fachversorgungsnetzwerke anbieten. Ihre größeren Betriebsstrukturen können auch Änderungen am Produktdesign und an Technologiepartnerschaften verlangsamen, insbesondere wenn jede Änderung eine Überprüfung durch Rechts-, Risiko-, Betriebs- und Leistungserbringer-Supportfunktionen erfordert. Die Marktgröße für medizinische Patientenfinanzierung sieht daher, wie Spezialisten durch schnellere Implementierung und maßgeschneidertere Leistungserbringer-Tools konkurrieren. Das PRISM-System von Synchrony bewertet bis zu 9.000 Datenattribute pro Antrag, einschließlich alternativer Finanzdaten und Zahlungsverhalten.
Nicht-Einlageninstitute mit Lizenz werden voraussichtlich bis 2031 mit einer CAGR von 7,8 % wachsen. Spezialisierte Plattformen können neue Praxisverwaltungspartnerschaften ohne dieselben internen Überprüfungszyklen verfolgen, die mit Bankprogrammen verbunden sind – ein wichtiger Vorteil, wenn Leistungserbringer schnell eine Finanzierungsoption einführen oder das Angebot auf eine bestimmte Fachrichtung zuschneiden möchten. Ihr Modell hängt davon ab, die Kreditqualität aufrechtzuerhalten und gleichzeitig den Zugang für Patienten mit dünnen Kreditakten zu verbessern. Es gewinnt Marktanteile, da spezialisierte Kreditgeber ihre digitale Erfahrung verbessern und mehr Forderungsrisiken von Leistungserbringern übernehmen. Der Marktanteil für medizinische Patientenfinanzierung wird zunehmend von Kreditgebern geprägt, die eine inklusive Kreditvergabe mit klaren Risikokontrollen, zeitnahen Offenlegungen und Zahlungsstrukturen kombinieren können, die Leistungserbringer erklären können, ohne Patientenverwirrung zu erzeugen, insbesondere da die Finanzierung näher an die Beratungs- und Zahlungsphase rückt.
Nach klinischer Anwendung: Zahnmedizin liefert Volumen, während Fruchtbarkeitsmedizin schneller wächst
Zahnmedizinische Eingriffe hielten im Jahr 2025 42,3 % des Marktanteils für medizinische Patientenfinanzierung nach klinischer Anwendung. Restaurationen, Implantate und Kieferorthopädie können vierstellige Salden erzeugen, die die standardmäßige Zahnversicherung nicht vollständig abdeckt, sodass Patienten möglicherweise monatliche Zahlungen in Betracht ziehen müssen, auch wenn sie eine Form der Zahnversicherung haben. Dies macht die Finanzierung zu einem häufigen Bestandteil des Behandlungsgesprächs in vielen Praxen, wo das Personal eine Option benötigt, die unterschiedliche Saldogrößen und Kreditverhältnisse der Patienten berücksichtigen kann, ohne die empfohlene Versorgung zu verzögern. CareCredit ist als Standard-Finanzierungsinstrument in mehr als 2.500 kieferorthopädischen Praxen und 15.000 Zahnarztpraxen auf Planet DDS-Plattformen eingebettet. Dieser Multi-Kreditgeber-Ansatz hält die Verteilung im Markt für medizinische Patientenfinanzierung breit, auch wenn große Plattformen umfangreiche Leistungserbringerbeziehungen haben.
Fruchtbarkeits- und Reproduktionsmedizin wird voraussichtlich bis 2031 mit einer CAGR von 8,2 % wachsen. Hohe IVF-Kosten und die Möglichkeit mehrerer Behandlungszyklen schaffen einen vorhersehbaren Bedarf an strukturierter Rückzahlung, da die finanzielle Entscheidung eines Patienten sich über mehrere klinische Phasen erstrecken kann und nicht nur über einen einzelnen geplanten Eingriff. Wachsende arbeitgeberfinanzierte Fruchtbarkeitsleistungen können einen Teil der Nachfrage auf Arbeitgeberleistungsplattformen umlenken. Sehvermögen, Hören, langlebige medizinische Geräte und Krankenhaussalden haben unterschiedliche Zahlungsmuster und Kreditrisiken. Akutversorgungssalden bleiben schwieriger zu bewerten, da Versicherungsabrechnung und Abrechnungsstreitigkeiten den Betrag ändern können, den ein Patient letztendlich schuldet.
Nach Versorgungsort: Zahnmedizinische Dienstleistungsorganisationen halten das Volumen, während ästhetische Praxen beschleunigen
Zahnarztpraxen und zahnmedizinische Dienstleistungsorganisationen hielten im Jahr 2025 39,8 % des Marktanteils für medizinische Patientenfinanzierung nach Versorgungsort. Ihre Größe spiegelt häufige Behandlungsbedarfe und die Konsolidierung von Zahnarztpraxen in größere Gruppen wider, was zentralisierten Teams ermöglicht, mit Kreditgebern zu verhandeln und gemeinsame Zahlungsverfahren über mehrere Standorte hinweg einzuführen. Größere Gruppen können mehrere Finanzierungspartner über eine breite Patientenbasis einsetzen. Dies verbessert die Genehmigungsabdeckung und reduziert die Abhängigkeit von einem Kreditgeber. Die Marktgröße für medizinische Patientenfinanzierung in der Zahnmedizin profitiert von wiederkehrenden Eingriffen und vorhersehbaren Eigenkosten, was standardisierte Zahlungsbedingungen für einen Leistungserbringer einfacher macht, um sie über routinemäßige Behandlungskategorien hinweg anzubieten. Arztpraxen, medizinische Kliniken und ambulante Operationszentren befassen sich ebenfalls mit einem wachsenden Pool von Selbstzahlersalden.
Ästhetische Praxen, Med-Spas und plastisch-chirurgische Praxen werden voraussichtlich bis 2031 mit einer CAGR von 7,4 % wachsen. Diese Leistungen liegen in der Regel außerhalb der Versicherungserstattung, sodass Zahlungsgespräche während der Erstberatung stattfinden, bevor Patienten sich für einen elektiven Eingriff entscheiden und während die vollständigen Behandlungskosten sichtbar sind. Finanzierung kann die Behandlungsannahme beeinflussen, da der Eingriffspreis in der Regel vor Beginn der Behandlung bekannt ist. Krankenhäuser und Gesundheitssysteme sehen sich einem komplexeren Mix aus versicherten, Medicaid- und Selbstzahlerpatienten gegenüber. Sie haben häufig Ressourcenarrangements genutzt, die die Programmkosten niedrig halten und eine breite Anspruchsberechtigung erhalten. Optik- und Audiologiestandorte eignen sich ebenfalls für standardisierte Ratenkonditionen, da Korrekturgläser und Hörgeräte wiederkehrende Patientensalden erzeugen.
Geografische Analyse
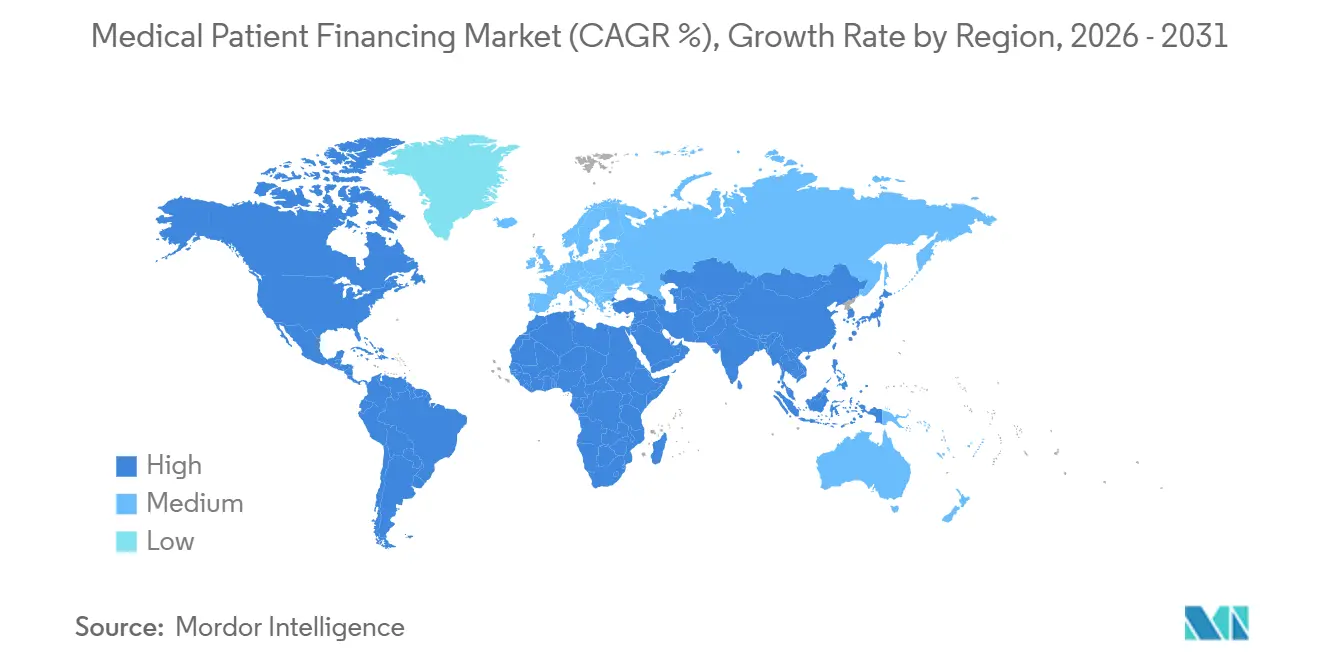
Nordamerika machte im Jahr 2025 87,6 % des Marktanteils für medizinische Patientenfinanzierung aus. Die regionalen Einnahmen spiegeln hohe Eingriffkosten, Selbstbehaltexposition und spezialisierte Kreditgebernetzwerke wider. Epic Research stellte fest, dass der Selbstzahleranteil bei Notaufnahmebesuchen zwischen Anfang 2022 und Mitte 2026 von 5,5 % auf 7,6 % gestiegen ist. Die Studie umfasste mehr als 550 Millionen Begegnungen in 2.200 Krankenhäusern und 50.000 Kliniken. Kanadas Finanzierungsbedarf konzentriert sich auf Zahn-, Seh- und Pharmazeutikaleistungen, während Mexikos privates Gesundheitswachstum auf städtische Gebiete mit weniger entwickeltem reguliertem Kredit konzentriert ist.
Europa und Südamerika halten kleinere Anteile mit unterschiedlichen Nachfragetreibern. Im Vereinigten Königreich konzentriert sich die Nachfrage auf Zahn-, Seh-, elektive kosmetische Versorgung und Privatkrankenhäuser, da der NHS einen Großteil der Akutversorgung abdeckt. Der BNPL-Ansatz der FCA von 2026 erfordert Bonitätsprüfungen und wird Gesundheitsratenprodukte betreffen. Deutschland, Frankreich, Italien und Spanien haben universelle Systeme, bei denen Zuzahlungen, elektive Upgrades und Alternativen zu Wartelisten Finanzierungsmöglichkeiten schaffen. Brasilien und Argentinien unterstützen die private Gesundheitsnachfrage, aber Zinssatzvolatilität kann längere Raten einschränken. Im Gegensatz dazu unterstützen Saudi-Arabien und die Vereinigten Arabischen Emirate die Nachfrage in der Frühphase durch Premium-Privatkrankenhäuser und Medizintourismus.
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 mit einer CAGR von 8,6 % wachsen. Die Marktgröße für medizinische Patientenfinanzierung wird durch die Ausweitung privater Netzwerke und die Akzeptanz digitaler Finanzdienstleistungen in der Region unterstützt, wobei die Patientenfinanzierung relevanter wird, wo private Leistungserbringer eine Zahlung vor oder während der Behandlung verlangen. Indien hat eine große Finanzierungslücke für ambulante, zahnmedizinische und elektive Versorgung, die über den Umfang seiner stationären öffentlichen Versorgung hinausgeht. Inländische Plattformen, darunter Arogya Finance, CarePal Money und Zenifi/BharatX, zielen auf diesen Bedarf ab. China entwickelt eine Politik, die die Beteiligung privater Versicherungen an innovativen Arzneimitteln ermöglichen könnte, während Indonesien, Vietnam, Thailand und Malaysia frühes Gesundheits-BNPL-Potenzial durch städtische mobile Zahlungen zeigen.

Wettbewerbslandschaft
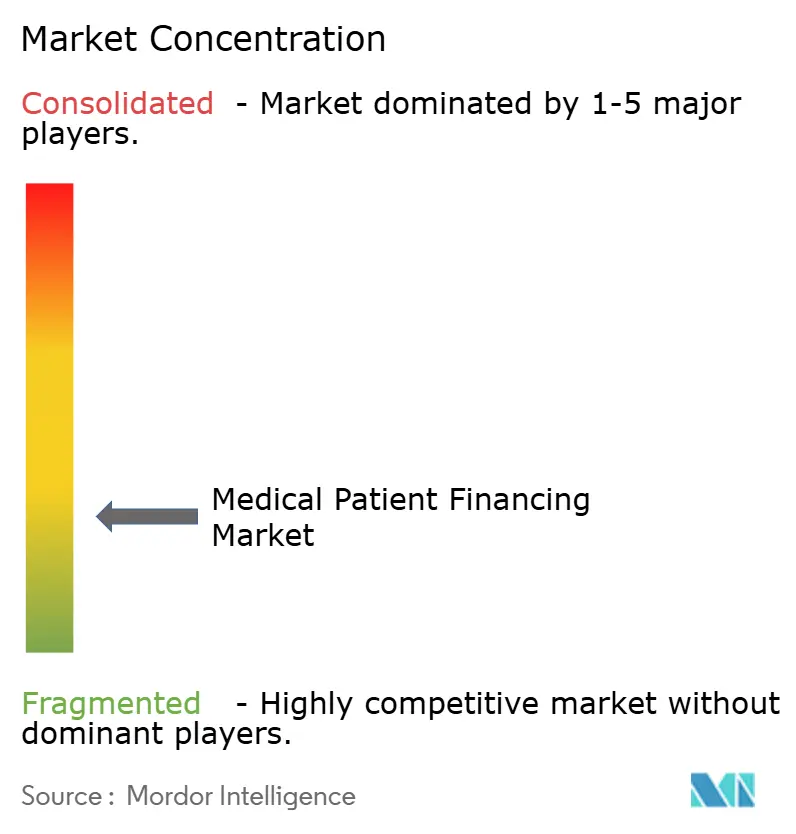
Der Markt für medizinische Patientenfinanzierung kombiniert eine konzentrierte traditionelle revolvierende Kreditverteilung mit einem fragmentierten Spezialkredit-Bereich und schafft ein Wettbewerbsumfeld, in dem etablierte Netzwerke mit neueren Anbietern koexistieren, die sich auf engere klinische und Software-Anwendungsfälle konzentrieren. Führende Emittenten in der Verteilung medizinischer Kreditkarten sind CareCredit und Synchrony, GreenSky und Goldman Sachs sowie Comenity und Bread Financial. Keine einzelne Nicht-Einlageninstitut-Plattform hielt mehr als 5 % der adressierbaren Leistungserbringerbasis. Im Februar 2026 erweiterte Synchrony seine Position durch die Planet DDS-Integration über mehr als 2.500 kieferorthopädische Praxen und 15.000 Zahnarztpraxen. Große Emittenten müssen ihre digitalen Tools weiter verbessern, da Spezialisten die Bedeutung der traditionellen beziehungsbasierten Verteilung verringern und Finanzierungsoptionen über Softwareanbieter verfügbar machen, die die Praxis bereits bedienen – eine Verschiebung, die verändert, wie Leistungserbringer Kreditgeber vergleichen und Patienten Finanzierungsoptionen vorstellen.
Technologie ist eine zentrale Grundlage des Wettbewerbs im Markt für medizinische Patientenfinanzierung, da Kreditvergabe, Patientenkommunikation und Zahlungsabschluss nun in vernetzten digitalen Workflows stattfinden, die Verzögerungen zwischen der klinischen Entscheidung und der Finanzierungsantwort reduzieren können. PRISM gibt Synchrony eine Möglichkeit, alternative Finanzdaten zu bewerten und gleichzeitig Patienten zu bedienen, die möglicherweise begrenzte konventionelle Kredithistorien haben. Stripes Integration mit CareCredit im August 2026 ist ein weiterer Schritt in Richtung eingebetteter Zahlungs- und Finanzierungsoptionen. PayZen differenziert sein Modell durch den Kauf von Patientenforderungen und die Übernahme des Ausfallrisikos, was Gesundheitssystemen einen vorhersehbareren Cashflow bietet. NBER-Erkenntnisse zu kleinen medizinischen Schulden unterstützen die Berücksichtigung von Kreditvergabemethoden jenseits der konventionellen medizinischen Schuldenhistorie. Kreditgeber mit anpassungsfähigen Kontrollen können einen Vorteil haben, da staatliche Vorschriften vielfältiger werden.
Chancen bestehen in ambulanten Operationszentren und multidisziplinären Arztgruppen, die wachsende Selbstzahlersalden ohne die Finanzierungsinfrastruktur zahnmedizinischer Dienstleistungsorganisationen haben, wo Zahlungsoptionen während der Behandlungsentscheidung möglicherweise noch weniger sichtbar sind. Der Markt für medizinische Patientenfinanzierung hat auch außerhalb Nordamerikas Raum, wo private Versorgungskosten die Patientenliquidität übersteigen können. Allerdings ist das Kreditgeberangebot noch begrenzt und digitale Verbraucherkreditkanäle entwickeln sich. Leistungserbringer bewerten Kreditgeber nach Patientengenehmigung, Rückzahlungsklarheit, Inkassopraktiken und Integrationsqualität. Regresslose Strukturen können Gesundheitssysteme ansprechen, die Forderungsrisiken aus ihren Bilanzen entfernen möchten. Das Spezialistensegment bleibt fragmentiert, auch wenn etablierte Emittenten eine breite Leistungserbringerverteilung behalten.
Branchenführer im Bereich medizinische Patientenfinanzierung
CareCredit
LendingClub Patient Solutions
GreenSky
ClearBalance Healthcare
PayZen
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Stripe integrierte CareCredit in berechtigte Gesundheits- und Wellnessunternehmen in den Vereinigten Staaten, die Stripe Checkout und Stripe Payment Element nutzen, und ermöglichte zunächst Standard-CareCredit-Transaktionen und sechsmonatige Aktionsfinanzierungen. Die Integration bettet Verbraucherkredite im Gesundheitswesen in denselben digitalen Ablauf ein, der für die standardmäßige Zahlungsabwicklung verwendet wird, senkt die Finanzierungsbereitstellungskosten für unabhängige Praxen und erweitert die CareCredit-Verteilung auf Praxen, denen bisher dediziertes Finanzierungspersonal fehlte.
- April 2026: Nextech integrierte Affirms Ratenfinanzierung mit festen Zahlungen und ohne versteckte Gebühren nativ in seine Fachpraxisverwaltungsplattform und ermöglichte so die Kreditvergabe am Behandlungsort innerhalb von Terminplanungs- und Abrechnungs-Workflows.
- Dezember 2025: Bluefin erweiterte seine Epic MyChart-Integration um die Unterstützung von Zahlungen mit Gesundheitssparkonten (HSA) und flexiblen Ausgabenkonten (FSA) neben Kreditkarten, Debitkarten und Zahlungen per automatisiertem Clearinghaus (ACH) und ermöglichte so die Omnichannel-Zahlungsannahme in MyChart-, Willow Ambulatory- und Welcome Kiosk-Umgebungen.
- November 2025: PCI Pal startete eine sichere Zahlungsintegration, die Epic EHR mit seiner cloudbasierten Omnichannel-Plattform verbindet und eine HIPAA- und PCI-konforme Zahlungsabwicklung über Telefon-, Tastenfeld- und digitale Kanäle innerhalb bestehender Epic-Leistungserbringer-Workflows ermöglicht.


Globaler Berichtsumfang des Marktes für medizinische Patientenfinanzierung
Der Markt für medizinische Patientenfinanzierung bezieht sich auf Finanzprodukte und -dienstleistungen, die es Patienten ermöglichen, Gesundheitsausgaben durch Ratenzahlungspläne, medizinische Darlehen, kreditbasierte Zahlungslösungen oder andere Finanzierungsvereinbarungen zu bezahlen, wodurch die Notwendigkeit sofortiger Eigenkosten für Behandlungen und Eingriffe reduziert wird.
Der Markt für medizinische Patientenfinanzierung ist segmentiert nach Produktform (offene medizinische Kreditkarten und revolvierende Gesundheitslinien sowie weitere), Kreditgeber (Einlageninstitute und weitere), klinischer Anwendung (Zahnmedizin, Sehvermögen und weitere), Versorgungsort (Krankenhäuser, Arztpraxen und weitere) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Offene medizinische Kreditkarten und revolvierende Gesundheitslinien |
| Geschlossene medizinische Ratenkredite |
| Gesundheits-BNPL/kurzfristige Ratenzahlungen am Behandlungsort |
| Sonstige |
| Einlageninstitute |
| Nicht-Einlageninstitute mit Lizenz |
| Sonstige |
| Zahnmedizin |
| Sehvermögen/Optometrie |
| Hören/Audiologie |
| Kosmetische Chirurgie/Medizinische Ästhetik |
| Fruchtbarkeit/Reproduktionsmedizin |
| Langlebige medizinische Geräte und Hilfsmittel |
| Krankenhaus, Akutversorgung und sonstige Eigenkosten bei Arzt-/Chirurgiebesuchen |
| Sonstige |
| Krankenhäuser und Gesundheitssysteme |
| Arztpraxen und medizinische Kliniken |
| Ambulante Operationszentren |
| Zahnarztpraxen und zahnmedizinische Dienstleistungsorganisationen |
| Optik- und Audiologieeinzelhandel/Kliniken |
| Ästhetische Praxen, Med-Spas und plastisch-chirurgische Praxen |
| Sonstige Versorgungsorte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produktform | Offene medizinische Kreditkarten und revolvierende Gesundheitslinien | |
| Geschlossene medizinische Ratenkredite | ||
| Gesundheits-BNPL/kurzfristige Ratenzahlungen am Behandlungsort | ||
| Sonstige | ||
| Nach Kreditgeber | Einlageninstitute | |
| Nicht-Einlageninstitute mit Lizenz | ||
| Sonstige | ||
| Nach klinischer Anwendung | Zahnmedizin | |
| Sehvermögen/Optometrie | ||
| Hören/Audiologie | ||
| Kosmetische Chirurgie/Medizinische Ästhetik | ||
| Fruchtbarkeit/Reproduktionsmedizin | ||
| Langlebige medizinische Geräte und Hilfsmittel | ||
| Krankenhaus, Akutversorgung und sonstige Eigenkosten bei Arzt-/Chirurgiebesuchen | ||
| Sonstige | ||
| Nach Versorgungsort | Krankenhäuser und Gesundheitssysteme | |
| Arztpraxen und medizinische Kliniken | ||
| Ambulante Operationszentren | ||
| Zahnarztpraxen und zahnmedizinische Dienstleistungsorganisationen | ||
| Optik- und Audiologieeinzelhandel/Kliniken | ||
| Ästhetische Praxen, Med-Spas und plastisch-chirurgische Praxen | ||
| Sonstige Versorgungsorte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach medizinischer Patientenfinanzierung an?
Höhere Selbstbehalte, nicht gedeckte Behandlungskosten und begrenzte Haushaltskapazität für unerwartete Rechnungen treiben die Nachfrage nach Zahlungsplänen im Markt für medizinische Patientenfinanzierung an.
Wie groß ist die medizinische Patientenfinanzierung im Jahr 2026?
Der Sektor misst 22,2 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 28,5 Milliarden USD bei einer CAGR von 5,1 % erreichen.
Welche Produktkategorie wächst am schnellsten?
Gesundheits-BNPL und kurzfristige Ratenzahlungen werden voraussichtlich bis 2031 mit einer CAGR von 9,1 % wachsen.
Welche klinische Anwendung nutzt Finanzierung am häufigsten?
Zahnmedizinische Eingriffe hielten im Jahr 2025 42,3 % des Volumens nach klinischer Anwendung, unterstützt durch häufige Eigenkosten.
Welche Region expandiert am schnellsten?
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 mit einer CAGR von 8,6 % expandieren, unterstützt durch das Wachstum privater Gesundheitsversorgung und digitaler Zahlungen.
Was sind die Hauptrisiken für Kreditgeber und Leistungserbringer?
Zu den Hauptrisiken gehören Verbraucherverschuldung, Zahlungsverzugsexposition, Zinssensitivität und strengere Vorschriften für medizinische Kreditoffenlegungen im Markt für medizinische Patientenfinanzierung.
Seite zuletzt aktualisiert am:



