
Taille et part du marché du financement médical des patients
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 22.20 Milliards de dollars |
| Taille du Marché (2031) | 28.5 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.10 % |
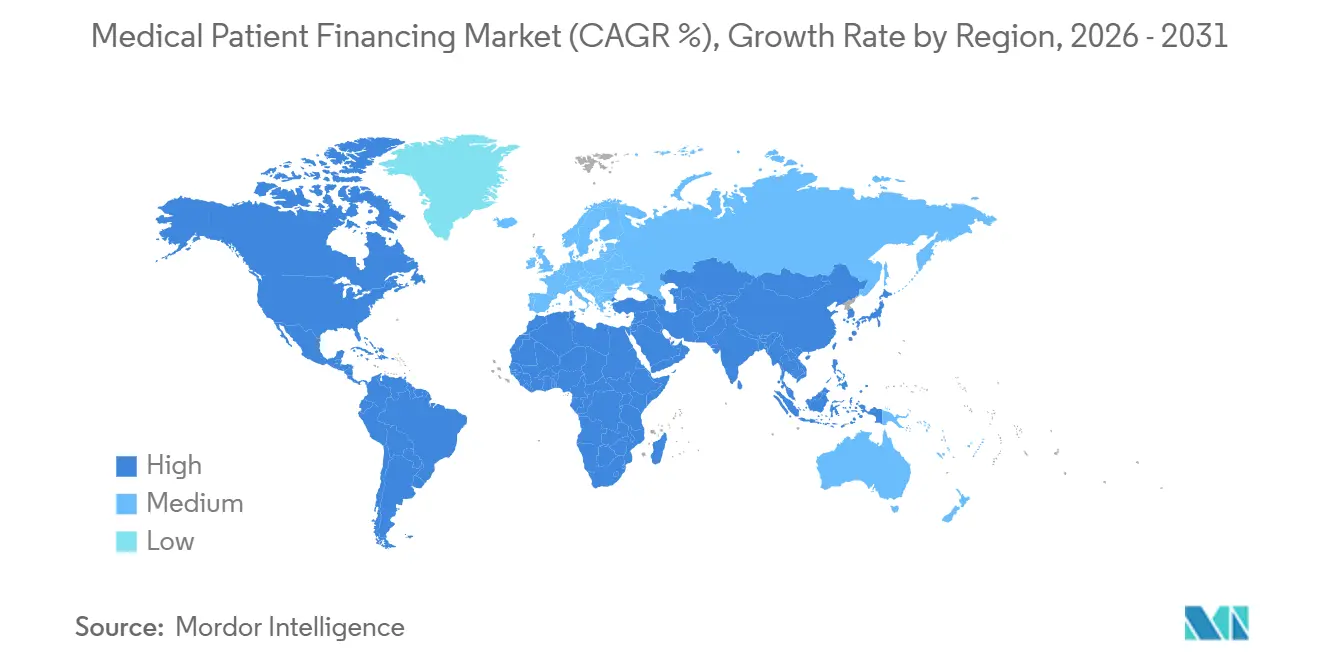
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
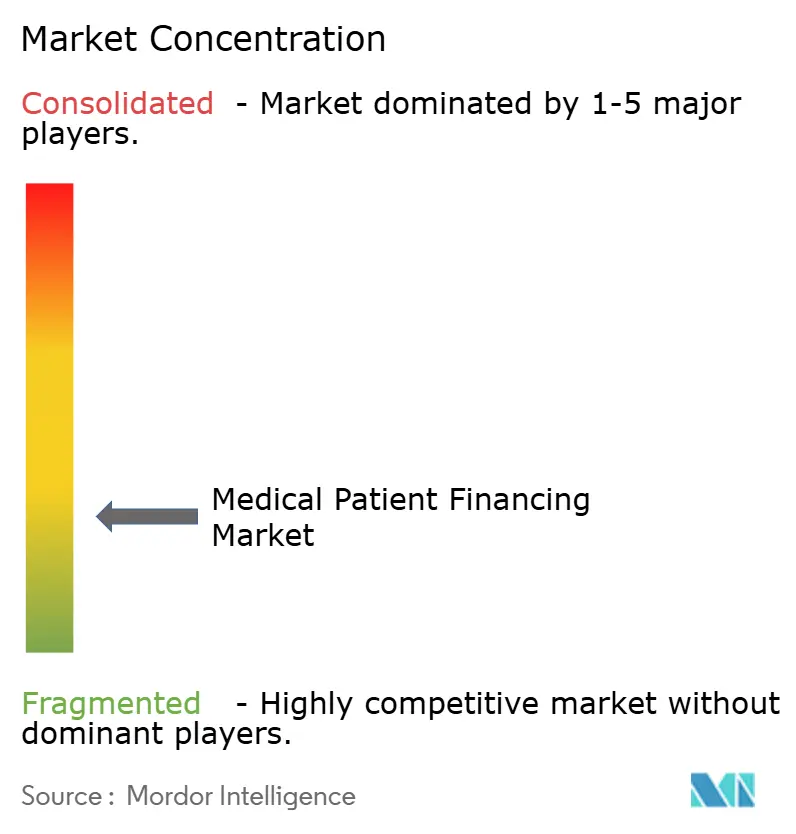
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement médical des patients par Mordor Intelligence
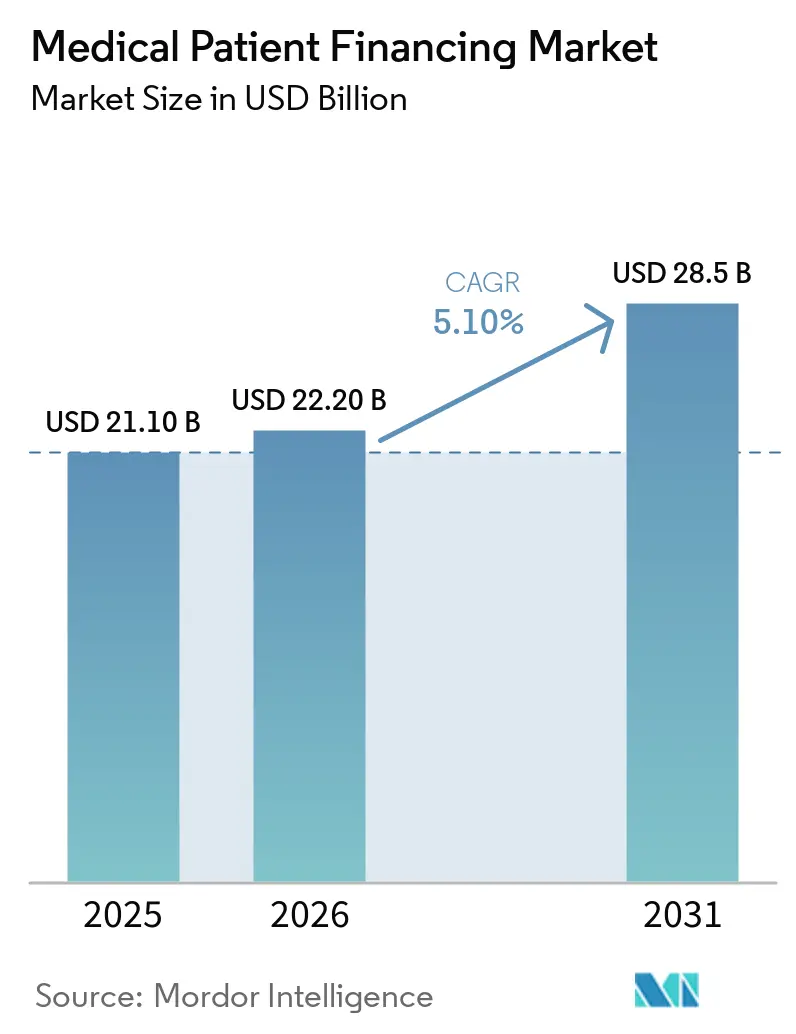
La taille du marché du financement médical des patients devrait augmenter de 21,10 milliards USD en 2025 à 22,20 milliards USD en 2026 et atteindre 28,5 milliards USD d'ici 2031, avec un CAGR de 5,10 % sur la période 2026-2031.
Le marché du financement médical des patients est en croissance, car les franchises et les soldes dus par les patients assurés rendent nécessaires les arrangements de paiement au point de soins. Le marché du financement médical des patients bénéficie également lorsque les prestataires proposent le financement avant le traitement plutôt que de s'appuyer sur les recouvrements conventionnels après facturation. Les systèmes de paiement numérique facilitent l'utilisation de ces offres dans les cabinets spécialisés et chez les prestataires indépendants. L'avantage concurrentiel dépend de plus en plus de la qualité d'approbation, de l'intégration des flux de travail, de la clarté des conditions et des contrôles réglementaires. Le marché du financement médical des patients fait face à des contre-pressions liées à l'endettement des ménages, à des coûts de financement plus élevés et à des exigences étatiques différentes pour les produits de crédit médical, ce qui rend les conditions de remboursement transparentes et l'examen attentif de la capacité de remboursement importants pour les prestataires et les prêteurs.
Principaux enseignements du rapport
- Par forme de produit, les cartes de crédit médicales à découvert et les lignes de crédit de santé renouvelables détenaient 63,7 % de la part du marché du financement médical des patients en 2025, tandis que le BNPL de santé et les versements à court terme au point de soins enregistraient le CAGR projeté le plus élevé à 9,1 % jusqu'en 2031.
- Par créancier, les émetteurs de dépôts détenaient 72,1 % de la part du marché du financement médical des patients en 2025, tandis que les prêteurs agréés non dépositaires enregistraient le CAGR projeté le plus élevé à 7,8 % jusqu'en 2031.
- Par application clinique, les procédures dentaires détenaient 42,3 % de la part du marché du financement médical des patients en 2025, tandis que les soins de fertilité et de santé reproductive enregistraient le CAGR projeté le plus élevé à 8,2 % jusqu'en 2031.
- Par site de soins, les cabinets dentaires et les DSO détenaient 39,8 % de la part du marché du financement médical des patients en 2025, tandis que les cabinets d'esthétique, de médecine spa et de chirurgie plastique enregistraient le CAGR projeté le plus élevé à 7,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du financement médical des patients
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts de santé à la charge des patients et lacunes de couverture des assurances | +1.5% | Mondial, avec une concentration principale en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante par les prestataires du financement des patients au point de soins | +0.9% | Amérique du Nord et Europe, avec des répercussions sur les réseaux de paiement privé en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des procédures médicales électives et à forte charge pour le patient | +0.8% | Amérique du Nord et Europe, avec des signaux émergents en Asie-Pacifique | Moyen terme (2-4 ans) |
| Numérisation des paiements des patients et des flux de travail de financement | +0.7% | Mondial, avec l'adoption la plus rapide en Amérique du Nord et dans les marchés à priorité numérique d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'options de paiement de santé flexibles et abordables | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Expansion des soins de santé privés et des traitements en autopaiement dans les marchés émergents | +0.4% | Cœur Asie-Pacifique, avec des répercussions sur le Moyen-Orient, l'Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de santé à la charge des patients et lacunes de couverture des assurances
Les franchises moyennes pour une couverture individuelle dans les régimes d'assurance maladie collectifs ont considérablement augmenté, ce qui signifie que les patients recevant des soins en début d'année de régime peuvent faire face à un solde immédiat significatif à leur charge malgré leur assurance maladie. Les données d'enquête de la Réserve fédérale ont montré que de nombreux ménages ne pouvaient pas couvrir une dépense d'urgence de 400 USD sans emprunter. Cela rend le financement par versements pertinent pour les traitements courants, et pas seulement pour les procédures majeures, y compris les soins dentaires et autres soins impliquant une responsabilité matérielle du patient. Une étude de 2026 a révélé que la dette médicale était associée à une augmentation de 24,6 points de pourcentage des soins dentaires différés et à une augmentation de 17,6 points de pourcentage des soins médicaux différés[1]T. Sherry et al., "Medical Debt and Deferred Care for Physical Health, Mental Health, and Dental Needs Among U.S. Adults," Journal of General Internal Medicine, springer.com.. Les prestataires ont donc des raisons de proposer des paiements adaptés aux budgets des ménages avant que la dette ne retarde les soins nécessaires, en particulier lorsque le traitement peut prévenir des besoins cliniques ultérieurs et plus coûteux.
Adoption par les prestataires et flux de travail de paiement numérique
Les prestataires font passer le financement des processus de recouvrement en back-office aux discussions sur le plan de traitement en front-office. Cette approche peut aider les cabinets à traiter les soldes en autopaiement avant que le patient ne quitte le cadre de soins. Synchrony a rapporté que 75 % des consommateurs n'avaient pas épargné à l'avance pour des procédures dentaires, tandis que plus d'1 consommateur sur 4 avait différé des soins en raison du coût. Stripe a intégré CareCredit dans les flux de paiement éligibles pour la santé et le bien-être aux États-Unis en août 2026. Nextech a également intégré le financement par versements Affirm dans sa plateforme de gestion de cabinet spécialisé en avril 2026. Ces intégrations réduisent les frictions opérationnelles et permettent au marché du financement médical des patients d'atteindre les prestataires sans configuration manuelle extensive, tout en maintenant les choix de paiement au sein des systèmes de planification, de facturation et de caisse que le personnel utilise déjà.
Expansion des procédures médicales électives et à forte charge pour le patient
Les services électifs offrent un cas d'usage clair pour le financement, car le patient connaît généralement le prix avant le traitement. Les soins de fertilité illustrent l'ampleur de ce besoin, car un cycle de FIV coûte entre 12 000 et 30 000 USD et les patients ont besoin en moyenne de 2,5 cycles. Seulement 25 % des employeurs américains couvraient la FIV dans la base de recherche fournie. Cela laisse les patients avec des obligations de paiement répétées et prévisibles qui peuvent influencer leur décision de commencer un traitement, de le poursuivre ou de le différer jusqu'à ce que des fonds soient disponibles. Le marché du financement médical des patients peut soutenir l'accès aux soins lorsque les paiements sont proposés parallèlement à la planification du traitement et lorsque les patients peuvent comprendre l'engagement total de remboursement avant de choisir un parcours de soins. La demande pourrait progressivement se déplacer vers les avantages sociaux des employeurs à mesure que les grandes entreprises augmentent leur couverture de fertilité, ce qui pourrait réduire la dépendance au crédit à la consommation direct pour certains patients.
Expansion des soins de santé privés et demande de paiements flexibles
Les réseaux de soins de santé privés et les traitements en autopaiement élargissent les besoins de financement dans les économies émergentes. L'opportunité est la plus forte là où la couverture publique exclut les soins ambulatoires, dentaires, électifs ou premium. Le programme PMJAY de l'Inde couvre les soins hospitaliers pour plus de 500 millions de personnes, mais ne couvre pas de nombreuses dépenses ambulatoires et électives. L'adoption des paiements numériques peut familiariser les patients avec les versements à court terme avant qu'ils ne les utilisent pour les soins de santé, en particulier là où les paiements mobiles sont déjà une méthode de paiement courante dans le commerce de détail, offrant au marché du financement médical des patients une voie pratique pour s'étendre au-delà des programmes de crédit traditionnels dirigés par les prestataires. Le marché du financement médical des patients peut donc se développer grâce aux systèmes de paiement déjà utilisés dans les commerces de détail, permettant aux prestataires de soins de santé d'introduire des choix de paiement via des interfaces grand public que les patients reconnaissent déjà. La croissance dépend d'évaluations responsables de la capacité de remboursement et de structures de prêt adaptées aux réglementations locales, car la même conception de paiement peut ne pas être appropriée dans tous les pays ayant des protections différentes en matière de crédit à la consommation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surendettement des consommateurs et risque de défaut de crédit | -1% | Mondial, avec la plus forte exposition en Amérique du Nord et en Amérique du Sud | Court terme (≤ 2 ans) |
| Renforcement du contrôle réglementaire des prêts de santé aux consommateurs | -0.8% | Amérique du Nord et Union européenne, avec une influence réglementaire s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Coûts de financement élevés et sensibilité aux taux d'intérêt | -0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Infrastructure de facturation et de paiement de santé fragmentée | -0.5% | Mondial, avec la plus forte exposition dans les marchés émergents et les cabinets indépendants aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surendettement des consommateurs, coûts de financement et risque de défaut
KFF a rapporté que des millions d'Américains portaient une dette médicale substantielle au cours de la période. Le CFPB a estimé que 15 millions d'Américains avaient un compte de recouvrement de dette médicale sur leur rapport de crédit lors de son processus réglementaire de janvier 2025. Ces conditions accroissent l'exposition aux pertes lorsque les prêteurs élargissent l'éligibilité aux ménages à capacité financière limitée. La recherche du NBER a révélé que les petites dettes médicales n'étaient pas significativement prédictives des défauts futurs[2]National Bureau of Economic Research, "The Effects of Deleting Medical Debt from Credit Reports," National Bureau of Economic Research, nber.org.. Ce résultat soutient une souscription plus prudente, mais n'élimine pas le risque de portefeuille pour les prêteurs. Des taux d'intérêt plus élevés peuvent également réduire la demande pour des durées de remboursement plus longues et contraindre la capacité de remboursement pour des soldes plus importants, augmentant la nécessité d'adapter la durée du produit et le montant des paiements à la capacité financière du patient.
Contrôle réglementaire et infrastructure de facturation fragmentée
Le CFPB a signalé des plaintes de consommateurs concernant les représentations d'intérêts différés dans les programmes de cartes de crédit médicales. L'Illinois a promulgué la loi sur la protection des patients dentaires en août 2024, limitant la manière dont les prestataires dentaires peuvent aider avec les demandes de crédit et restreignant certaines pratiques d'inscription aux intérêts différés[3]Illinois General Assembly, "Public Act 103-0682, Dental Patient Protection Act," Illinois General Assembly, ilga.gov.. Des règles étatiques différentes augmentent la charge de conformité pour les créanciers opérant à l'échelle nationale. La Financial Conduct Authority a confirmé que les prêts BNPL relèvent des règles de devoir envers le consommateur à partir du 15 juillet 2026. Les systèmes de facturation fragmentés rendent également plus difficile pour les petits prestataires de proposer une option de paiement cohérente. Le marché du financement médical des patients doit donc relier le financement, la facturation, le consentement et les divulgations au sein de flux de travail que les prestataires peuvent gérer de manière fiable, sans imposer des tâches de conformité complexes aux équipes de front-office.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de produit : les cartes de crédit dominent tandis que le BNPL se développe
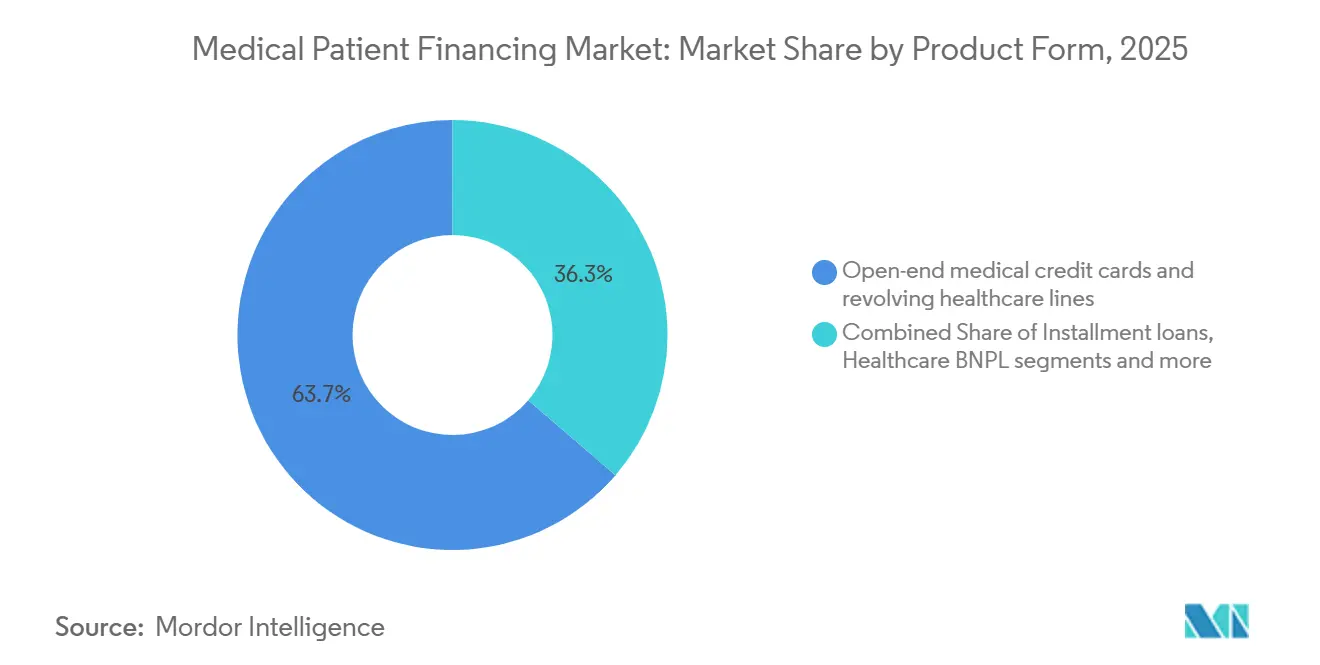
Les cartes de crédit médicales à découvert et les lignes de crédit de santé renouvelables représentaient 63,7 % de la part du marché du financement médical des patients par forme de produit en 2025. Leur avance reflète les relations avec les prestataires développées dans les réseaux de soins dentaires, de vision et de soins spécialisés, où le personnel est habitué à discuter du crédit disponible parallèlement au plan de traitement et à la responsabilité anticipée du patient. Leur conception à intérêts différés suscite également des préoccupations chez les consommateurs lorsqu'un solde promotionnel n'est pas remboursé à temps, en particulier lorsque les patients ne comprennent pas pleinement que des intérêts peuvent s'appliquer au solde d'achat initial après la fin de la période promotionnelle. Le CFPB a enregistré des plaintes liées à la manière dont les intérêts différés étaient représentés dans les programmes distribués par les prestataires[4]Consumer Financial Protection Bureau, "Medical Debt Credit Reporting Rule," Consumer Financial Protection Bureau, consumerfinance.gov.. Les fournisseurs de produits doivent rendre claires les dates de remboursement et les coûts d'intérêts potentiels lors de l'inscription.
Le BNPL de santé et les versements à court terme devraient croître à un CAGR de 9,1 % jusqu'en 2031. La taille du marché du financement médical des patients pour ces produits se développe parce que les patients attendent des choix de paiement transparents et fixes à la caisse. Des périodes de remboursement plus courtes peuvent servir des procédures à faible coût qui ne justifiaient pas auparavant un crédit renouvelable, aidant les prestataires à offrir un plan de paiement défini pour des coûts qui restent significatifs pour un ménage mais sont inférieurs au solde typique d'un prêt à long terme. Les prêts à versements fermés restent adaptés à la FIV, aux travaux dentaires majeurs et aux procédures bariatriques avec des soldes plus importants. L'intégration de CareCredit par Stripe illustre comment le financement peut apparaître dans les flux de paiement numérique standard. En Europe, les exigences du devoir envers le consommateur façonneront les vérifications de capacité de remboursement et les divulgations utilisées pour le crédit de santé à court terme.


Par créancier : les émetteurs de dépôts maintiennent leur échelle tandis que les spécialistes gagnent en accès
Les émetteurs de dépôts détenaient 72,1 % de la part du marché du financement médical des patients par créancier en 2025. Leur position reflète des coûts de financement plus faibles, des ressources de conformité établies et des réseaux de prestataires construits sur de nombreuses années, donnant aux grands émetteurs la capacité de soutenir des programmes nationaux et de standardiser les processus opérationnels dans de nombreux cabinets participants. Ces émetteurs peuvent proposer des programmes dans de grands réseaux dentaires et spécialisés. Leurs structures opérationnelles plus importantes peuvent également ralentir les changements de conception de produits et les partenariats technologiques, en particulier lorsque chaque changement nécessite un examen dans les fonctions juridiques, de risque, opérationnelles et de soutien aux prestataires. La taille du marché du financement médical des patients voit donc les spécialistes se concurrencer grâce à une mise en œuvre plus rapide et à des outils prestataires plus adaptés. Le système PRISM de Synchrony évalue jusqu'à 9 000 attributs de données par demande, y compris des données financières alternatives et des comportements de paiement.
Les prêteurs agréés non dépositaires devraient croître à un CAGR de 7,8 % jusqu'en 2031. Les plateformes spécialisées peuvent poursuivre de nouveaux partenariats de gestion de cabinet sans les mêmes cycles d'examen interne associés aux programmes bancaires, un avantage important lorsque les prestataires souhaitent introduire rapidement un choix de financement ou adapter l'offre à une spécialité particulière. Leur modèle dépend du maintien de la qualité des prêts tout en élargissant l'accès aux patients avec des dossiers de crédit limités. Il gagne des parts de marché à mesure que les prêteurs dédiés améliorent leur expérience numérique et assument davantage de risques de créances des prestataires. La part du marché du financement médical des patients est de plus en plus façonnée par les prêteurs capables de combiner une souscription inclusive avec des contrôles de risque clairs, des divulgations en temps opportun et des structures de paiement que les prestataires peuvent expliquer sans créer de confusion chez les patients, en particulier à mesure que le financement se rapproche de l'étape de consultation et de paiement.
Par application clinique : le dentaire fournit le volume tandis que la fertilité croît plus vite
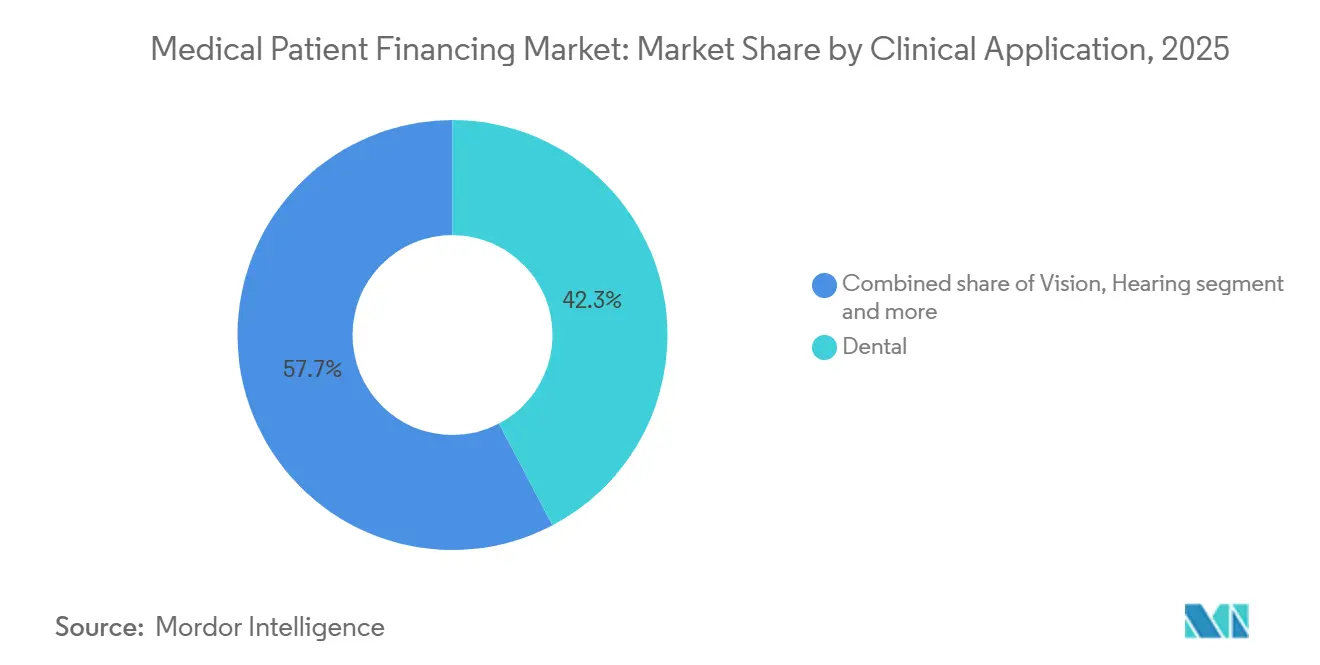
Les procédures dentaires détenaient 42,3 % de la part du marché du financement médical des patients par application clinique en 2025. Les restaurations, les implants et l'orthodontie peuvent créer des soldes à quatre chiffres que la couverture dentaire standard ne paie pas entièrement, de sorte que les patients peuvent avoir besoin d'envisager des paiements mensuels même lorsqu'ils ont une forme d'assurance dentaire. Cela fait du financement une partie courante de la conversation sur le traitement dans de nombreux cabinets, où le personnel a besoin d'une option pouvant répondre à différentes tailles de solde et à différentes situations de crédit des patients sans retarder les soins recommandés. CareCredit est intégré comme outil de financement par défaut dans plus de 2 500 cabinets d'orthodontie et 15 000 cabinets dentaires sur les plateformes Planet DDS. Cette approche multi-prêteurs maintient une distribution large sur le marché du financement médical des patients, même lorsque les grandes plateformes ont des relations étendues avec les prestataires.
Les soins de fertilité et de santé reproductive devraient croître à un CAGR de 8,2 % jusqu'en 2031. Les coûts élevés de la FIV et la possibilité de plusieurs cycles de traitement créent un besoin prévisible de remboursement structuré, car la décision financière d'un patient peut s'étendre sur plusieurs étapes cliniques plutôt que sur une seule procédure programmée. La croissance des avantages de fertilité parrainés par les employeurs pourrait rediriger une partie de la demande vers les plateformes d'avantages sociaux des employeurs. La vision, l'audition, les équipements médicaux durables et les soldes hospitaliers ont des schémas de paiement et des risques de crédit différents. Les soldes de soins aigus restent plus difficiles à évaluer car l'adjudication des assurances et les litiges de facturation peuvent modifier le montant qu'un patient doit finalement payer.
Par site de soins : les DSO dentaires maintiennent le volume tandis que les cabinets esthétiques accélèrent
Les cabinets dentaires et les DSO détenaient 39,8 % de la part du marché du financement médical des patients par site de soins en 2025. Leur échelle reflète des besoins de traitement fréquents et la consolidation des cabinets dentaires en groupes plus importants, ce qui permet à des équipes centralisées de négocier avec les prêteurs et de mettre en œuvre des procédures de paiement communes dans plusieurs établissements. Les groupes plus importants peuvent déployer plusieurs partenaires de financement sur une large base de patients. Cela améliore la couverture d'approbation tout en réduisant la dépendance à un seul prêteur. La taille du marché du financement médical des patients dans les soins dentaires bénéficie de procédures récurrentes et de soldes prévisibles à la charge des patients, ce qui facilite la présentation de conditions de paiement standardisées par un prestataire dans les catégories de traitement courant. Les cabinets médicaux, les cliniques médicales et les centres chirurgicaux ambulatoires traitent également un nombre croissant de soldes en autopaiement.
Les cabinets d'esthétique, de médecine spa et de chirurgie plastique devraient croître à un CAGR de 7,4 % jusqu'en 2031. Ces services sont généralement en dehors du remboursement des assurances, de sorte que les discussions sur le paiement ont lieu lors de la consultation initiale, avant que les patients ne s'engagent dans une procédure élective, et lorsque le coût total du traitement est visible. Le financement peut influencer l'acceptation du traitement car le prix de la procédure est généralement connu avant le début des soins. Les hôpitaux et les systèmes de santé font face à un mélange plus complexe de patients assurés, Medicaid et en autopaiement. Ils ont souvent utilisé des arrangements de ressources qui maintiennent les coûts des programmes plus bas et préservent une large éligibilité. Les sites d'optique et d'audiologie sont également adaptés aux conditions de versements standardisées car les lentilles correctrices et les appareils auditifs génèrent des soldes récurrents pour les patients.
Analyse géographique
L'Amérique du Nord représentait 87,6 % de la part du marché du financement médical des patients en 2025. Les revenus régionaux reflètent des coûts de procédures élevés, une exposition aux franchises et des réseaux de créanciers spécialisés. Epic Research a constaté que la part des consultations aux urgences en autopaiement est passée de 5,5 % à 7,6 % entre début 2022 et mi-2026. L'étude couvrait plus de 550 millions de consultations dans 2 200 hôpitaux et 50 000 cliniques. Le besoin de financement au Canada est concentré dans les services dentaires, de vision et pharmaceutiques, tandis que la croissance des soins de santé privés au Mexique est centrée dans les zones urbaines avec un crédit réglementé moins développé.
L'Europe et l'Amérique du Sud détiennent des parts plus faibles avec des moteurs de demande différents. Au Royaume-Uni, la demande est concentrée dans les soins dentaires, de vision, les soins cosmétiques électifs et les hôpitaux privés, car le NHS couvre une grande partie des soins aigus. L'approche BNPL de la FCA en 2026 exige des évaluations de capacité de remboursement et affectera les produits de versements de santé. L'Allemagne, la France, l'Italie et l'Espagne ont des systèmes universels où les co-paiements, les améliorations électives et les alternatives aux listes d'attente créent des opportunités de financement. Le Brésil et l'Argentine soutiennent la demande de soins de santé privés, mais la volatilité des taux d'intérêt peut limiter les versements à plus long terme. En revanche, l'Arabie saoudite et les Émirats arabes unis soutiennent une demande en phase initiale grâce aux hôpitaux privés haut de gamme et au tourisme médical.
L'Asie-Pacifique devrait croître à un CAGR de 8,6 % jusqu'en 2031. La taille du marché du financement médical des patients est soutenue par l'expansion des réseaux privés et l'adoption des services financiers numériques dans la région, le financement des patients devenant plus pertinent là où les prestataires privés exigent un paiement avant ou pendant le traitement. L'Inde présente un important déficit de financement pour les soins ambulatoires, dentaires et électifs au-delà de la portée de sa couverture publique hospitalière. Les plateformes nationales, notamment Arogya Finance, CarePal Money et Zenifi/BharatX, ciblent ce besoin. La Chine développe une politique qui pourrait permettre la participation des assurances privées aux médicaments innovants, tandis que l'Indonésie, le Vietnam, la Thaïlande et la Malaisie montrent un potentiel précoce de BNPL de santé grâce aux paiements mobiles urbains.

Paysage concurrentiel
Le marché du financement médical des patients combine une distribution de crédit renouvelable historique concentrée avec un domaine de prêt spécialisé fragmenté, créant un environnement concurrentiel dans lequel les réseaux établis coexistent avec des prestataires plus récents qui se concentrent sur des cas d'usage cliniques et logiciels plus étroits. Les principaux émetteurs dans la distribution de cartes de crédit médicales comprennent CareCredit et Synchrony, GreenSky et Goldman Sachs, ainsi que Comenity et Bread Financial. Aucune plateforme non dépositaire unique ne détenait plus de 5 % de la base de prestataires adressable. En février 2026, Synchrony a étendu sa position grâce à l'intégration Planet DDS dans plus de 2 500 cabinets d'orthodontie et 15 000 cabinets dentaires. Les grands émetteurs doivent continuer à améliorer leurs outils numériques à mesure que les spécialistes réduisent l'importance de la distribution traditionnelle basée sur les relations et rendent les options de financement disponibles via des fournisseurs de logiciels qui servent déjà le cabinet, un changement qui modifie la façon dont les prestataires comparent les prêteurs et présentent les options financières aux patients.
La technologie est une base centrale de la concurrence sur le marché du financement médical des patients, car la souscription, la communication avec les patients et la finalisation des paiements se déroulent désormais dans des flux de travail numériques connectés qui peuvent réduire les délais entre la décision clinique et la réponse de financement. PRISM donne à Synchrony un moyen d'évaluer des données financières alternatives tout en servant des patients qui peuvent avoir des historiques de crédit conventionnels limités. L'intégration de Stripe avec CareCredit en août 2026 est un autre mouvement vers des options de paiement et de financement intégrées. PayZen différencie son modèle en achetant les créances des patients et en assumant le risque de défaut, offrant aux systèmes de santé des flux de trésorerie plus prévisibles. Les preuves du NBER sur les petites dettes médicales soutiennent la prise en compte de méthodes de souscription au-delà de l'historique conventionnel des dettes médicales. Les créanciers dotés de contrôles adaptables peuvent avoir un avantage à mesure que les règles étatiques deviennent plus variées.
Des opportunités subsistent dans les centres chirurgicaux ambulatoires et les groupes de médecins multispécialités qui ont des soldes en autopaiement croissants sans infrastructure de financement DSO dentaire, où les options de paiement peuvent encore être moins visibles lors de la décision de traitement. Le marché du financement médical des patients a également de la marge en dehors de l'Amérique du Nord, où les coûts des soins privés peuvent dépasser la liquidité des patients. Cependant, l'offre de créanciers est encore limitée et les canaux de crédit à la consommation numérique se développent. Les prestataires évaluent les prêteurs sur l'approbation des patients, la clarté du remboursement, les pratiques de recouvrement et la qualité de l'intégration. Les structures sans recours peuvent séduire les systèmes de santé qui souhaitent retirer le risque de créances de leurs bilans. Le segment spécialisé reste fragmenté même si les émetteurs établis maintiennent une large distribution auprès des prestataires.
Leaders du secteur du financement médical des patients
CareCredit
LendingClub Patient Solutions
GreenSky
ClearBalance Healthcare
PayZen
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Stripe a intégré CareCredit dans les entreprises de santé et de bien-être éligibles aux États-Unis utilisant Stripe Checkout et Stripe Payment Element, permettant initialement les transactions CareCredit standard et le financement promotionnel sur six mois. L'intégration incorpore le crédit à la consommation de santé dans le même flux numérique utilisé pour le traitement des paiements standard, réduisant les coûts de déploiement du financement pour les cabinets indépendants et étendant la distribution de CareCredit aux cabinets qui manquaient auparavant de personnel dédié au financement.
- Avril 2026 : Nextech a intégré nativement le financement par versements à paiement fixe et sans frais cachés d'Affirm dans sa plateforme de gestion de cabinet spécialisé, permettant le prêt au point de soins dans les flux de travail de planification et de facturation.
- Décembre 2025 : Bluefin a étendu son intégration Epic MyChart pour prendre en charge les paiements par carte de compte d'épargne santé (HSA) et de compte de dépenses flexibles (FSA) aux côtés des cartes de crédit, des cartes de débit et des paiements par chambre de compensation automatisée (ACH), permettant l'acceptation de paiements omnicanaux dans les environnements MyChart, Willow Ambulatory et Welcome Kiosk.
- Novembre 2025 : PCI Pal a lancé une intégration de paiement sécurisée reliant Epic EHR à sa plateforme omnicanale basée sur le cloud, permettant un traitement des paiements conforme à la HIPAA et à la norme PCI sur les canaux téléphoniques, à touches et numériques dans les flux de travail existants des prestataires Epic.


Portée du rapport mondial sur le marché du financement médical des patients
Le marché du financement médical des patients désigne les produits et services financiers qui permettent aux patients de payer leurs dépenses de santé par le biais de plans de versements, de prêts médicaux, de solutions de paiement basées sur le crédit ou d'autres arrangements de financement, réduisant ainsi la nécessité d'un paiement immédiat de leur poche pour les traitements et procédures.
Le marché du financement médical des patients est segmenté par forme de produit (cartes de crédit médicales à découvert et lignes de crédit de santé renouvelables, et autres), créancier (émetteurs de dépôts, et autres), application clinique (dentaire, vision, et autres), site de soins (hôpitaux, cabinets médicaux, et autres), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Cartes de crédit médicales à découvert et lignes de crédit de santé renouvelables |
| Prêts à versements médicaux à terme fixe |
| BNPL de santé / versements à court terme au point de soins |
| Autres |
| Émetteurs de dépôts |
| Prêteurs agréés non dépositaires |
| Autres |
| Dentaire |
| Vision / Optométrie |
| Audition / Audiologie |
| Chirurgie esthétique / Médecine esthétique |
| Fertilité / Soins de santé reproductive |
| Équipements et dispositifs médicaux durables |
| Hôpital, soins aigus et autres frais à la charge du patient en médecine / chirurgie |
| Autres |
| Hôpitaux et systèmes de santé |
| Cabinets médicaux et cliniques médicales |
| Centres chirurgicaux ambulatoires |
| Cabinets dentaires et DSO |
| Commerce de détail et cliniques d'optique et d'audiologie |
| Cabinets d'esthétique, de médecine spa et de chirurgie plastique |
| Autres sites |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme de produit | Cartes de crédit médicales à découvert et lignes de crédit de santé renouvelables | |
| Prêts à versements médicaux à terme fixe | ||
| BNPL de santé / versements à court terme au point de soins | ||
| Autres | ||
| Par créancier | Émetteurs de dépôts | |
| Prêteurs agréés non dépositaires | ||
| Autres | ||
| Par application clinique | Dentaire | |
| Vision / Optométrie | ||
| Audition / Audiologie | ||
| Chirurgie esthétique / Médecine esthétique | ||
| Fertilité / Soins de santé reproductive | ||
| Équipements et dispositifs médicaux durables | ||
| Hôpital, soins aigus et autres frais à la charge du patient en médecine / chirurgie | ||
| Autres | ||
| Par site de soins | Hôpitaux et systèmes de santé | |
| Cabinets médicaux et cliniques médicales | ||
| Centres chirurgicaux ambulatoires | ||
| Cabinets dentaires et DSO | ||
| Commerce de détail et cliniques d'optique et d'audiologie | ||
| Cabinets d'esthétique, de médecine spa et de chirurgie plastique | ||
| Autres sites | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de financement médical des patients ?
Des franchises plus élevées, des coûts de traitement non couverts et une capacité limitée des ménages à faire face à des factures imprévues stimulent la demande de plans de paiement sur le marché du financement médical des patients.
Quelle est la taille du marché du financement médical des patients en 2026 ?
Le secteur représente 22,2 milliards USD en 2026 et devrait atteindre 28,5 milliards USD d'ici 2031 avec un CAGR de 5,1 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Le BNPL de santé et les versements à court terme devraient croître à un CAGR de 9,1 % jusqu'en 2031.
Quelle application clinique utilise le plus souvent le financement ?
Les procédures dentaires représentaient 42,3 % du volume des applications cliniques en 2025, soutenues par des coûts fréquents à la charge des patients.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,6 % jusqu'en 2031, soutenue par la croissance des soins de santé privés et des paiements numériques.
Quels sont les principaux risques pour les prêteurs et les prestataires ?
Les principaux risques comprennent l'endettement des consommateurs, l'exposition aux impayés, la sensibilité aux taux d'intérêt et des règles plus strictes pour les divulgations de crédit médical sur le marché du financement médical des patients.
Dernière mise à jour de la page le:



