
Tamanho e Participação do Mercado de Sistemas de Inspeção Visual para Dispositivos Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
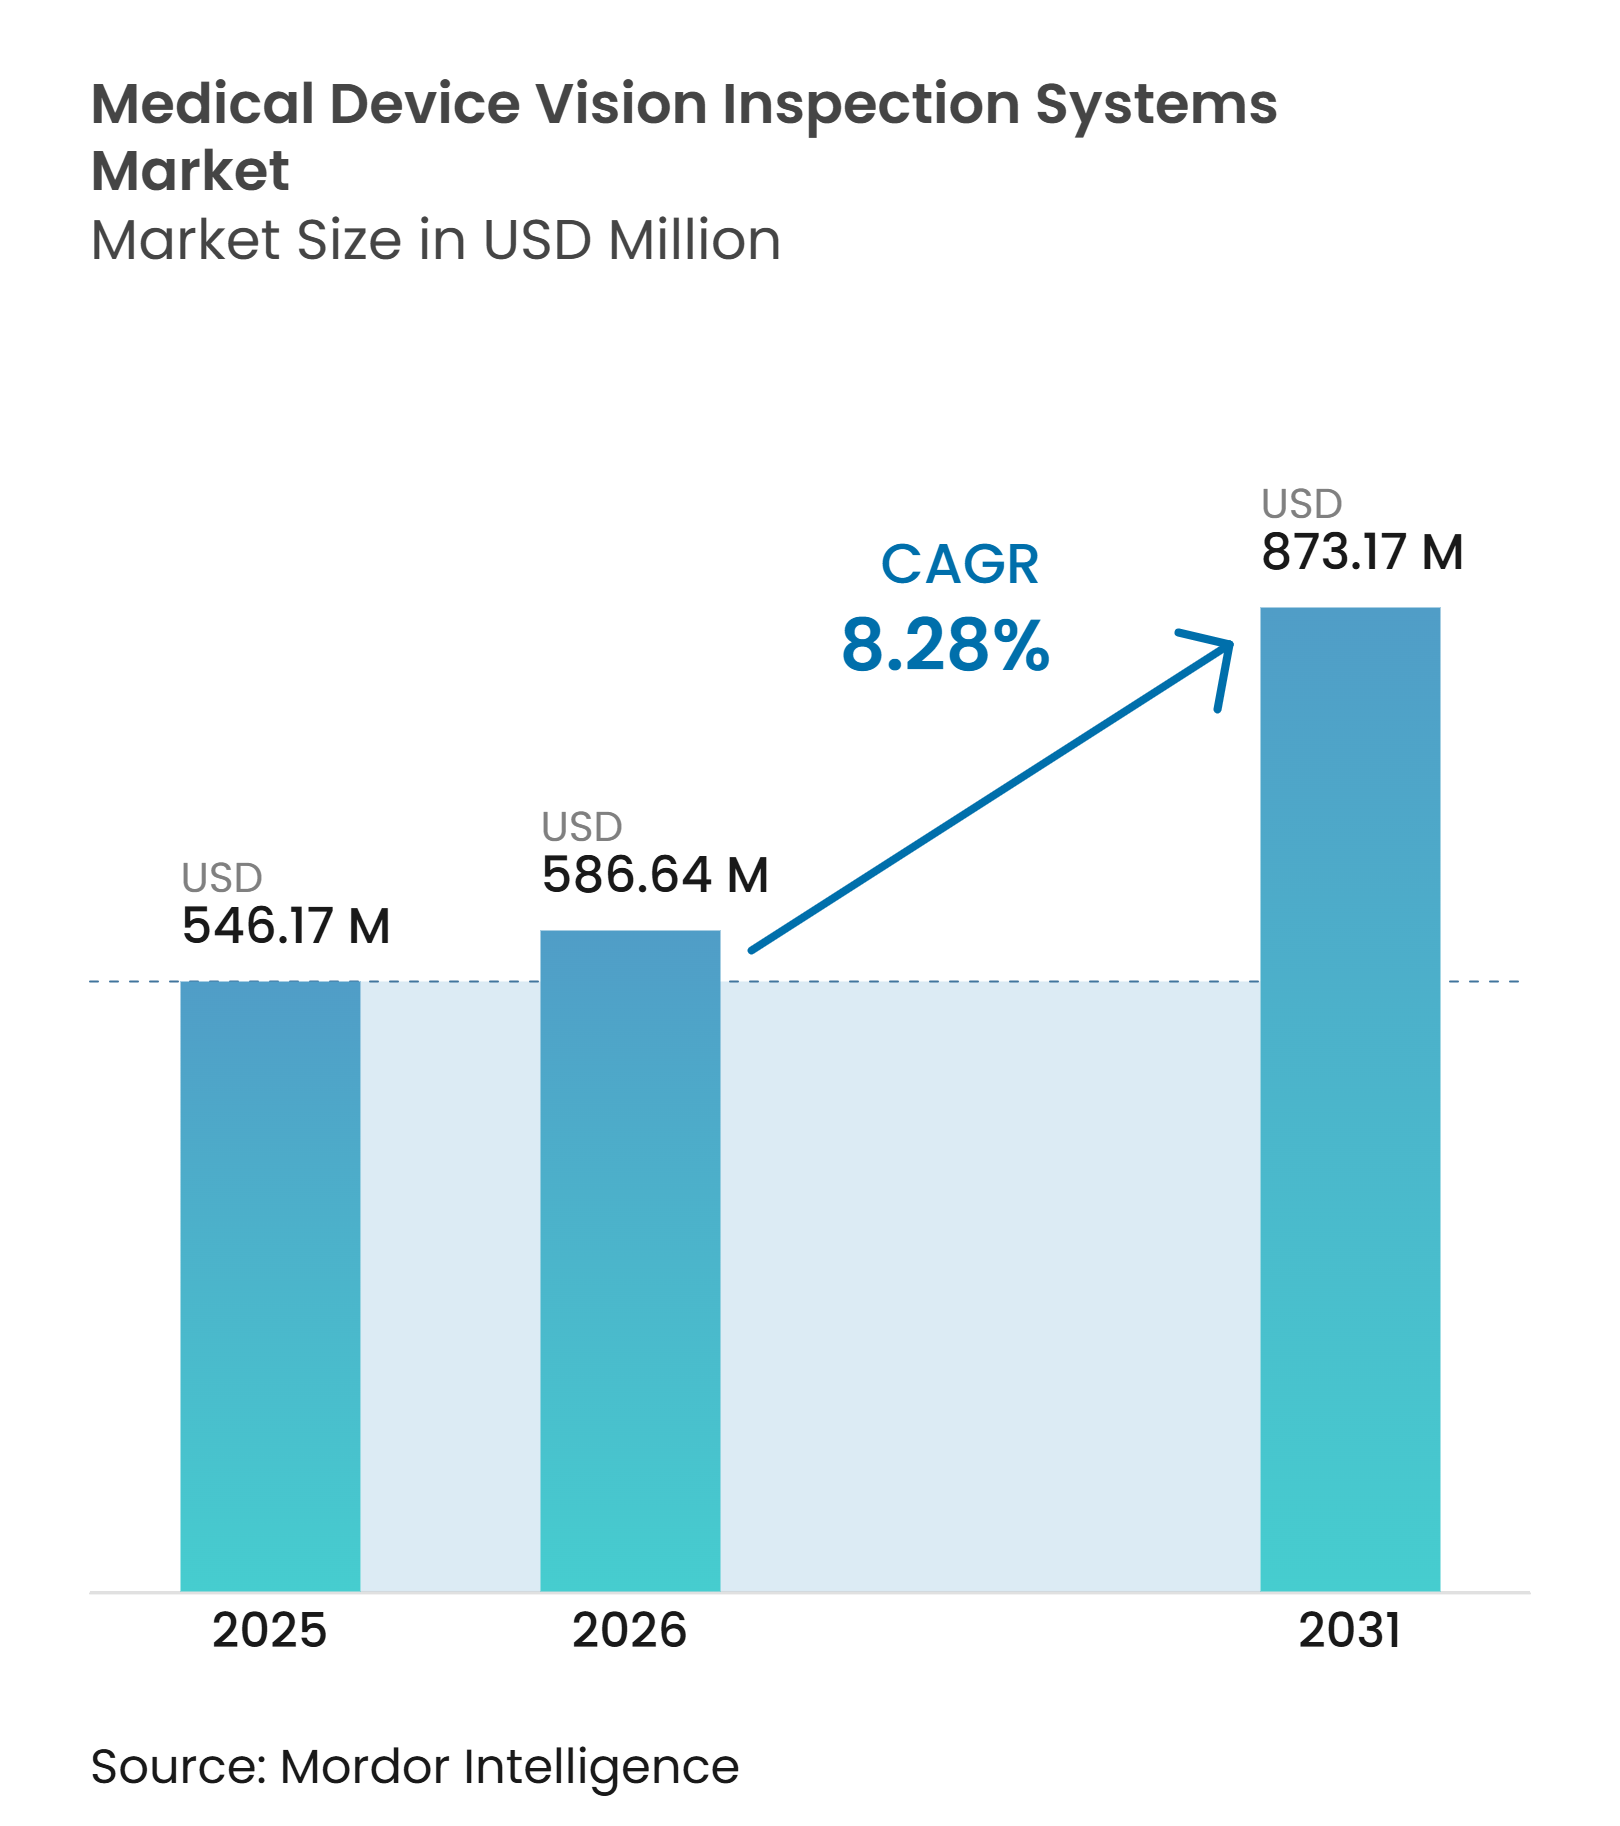
| Tamanho do Mercado (2026) | 586.64 Milhões de dólares |
| Tamanho do Mercado (2031) | 873.17 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Inspeção Visual para Dispositivos Médicos por Mordor Intelligence
O tamanho do mercado de sistemas de inspeção visual para dispositivos médicos está projetado para se expandir de 546,17 milhões de USD em 2025 e 586,64 milhões de USD em 2026 para 873,17 milhões de USD até 2031, registrando um CAGR de 8,28% entre 2026 e 2031. Os requisitos regulatórios estão tornando a inspeção automatizada e os registros rastreáveis mais importantes no mercado de sistemas de inspeção visual para dispositivos médicos. O Regulamento do Sistema de Gestão da Qualidade da FDA entrou em vigor em 2 de fevereiro de 2026 e alinhou a 21 CFR Parte 820 com a ISO 13485:2016.[1] O módulo UDI e Dispositivos do EUDAMED torna-se obrigatório em 28 de maio de 2026, o que aumenta a necessidade de verificações confiáveis de identificação e embalagem na Europa. A demanda também está se deslocando para ferramentas de inspeção capazes de avaliar geometrias complexas, materiais transparentes e superfícies reflexivas. Os fornecedores estão respondendo com imagens 3D, inteligência artificial baseada em borda, atualizações remotas de modelos e suporte à validação que ajudam os fabricantes a gerenciar os requisitos de conformidade. Essas condições criam oportunidades para fornecedores que combinam equipamentos, software e serviços de validação no mercado de sistemas de inspeção visual para dispositivos médicos.
Principais Conclusões do Relatório
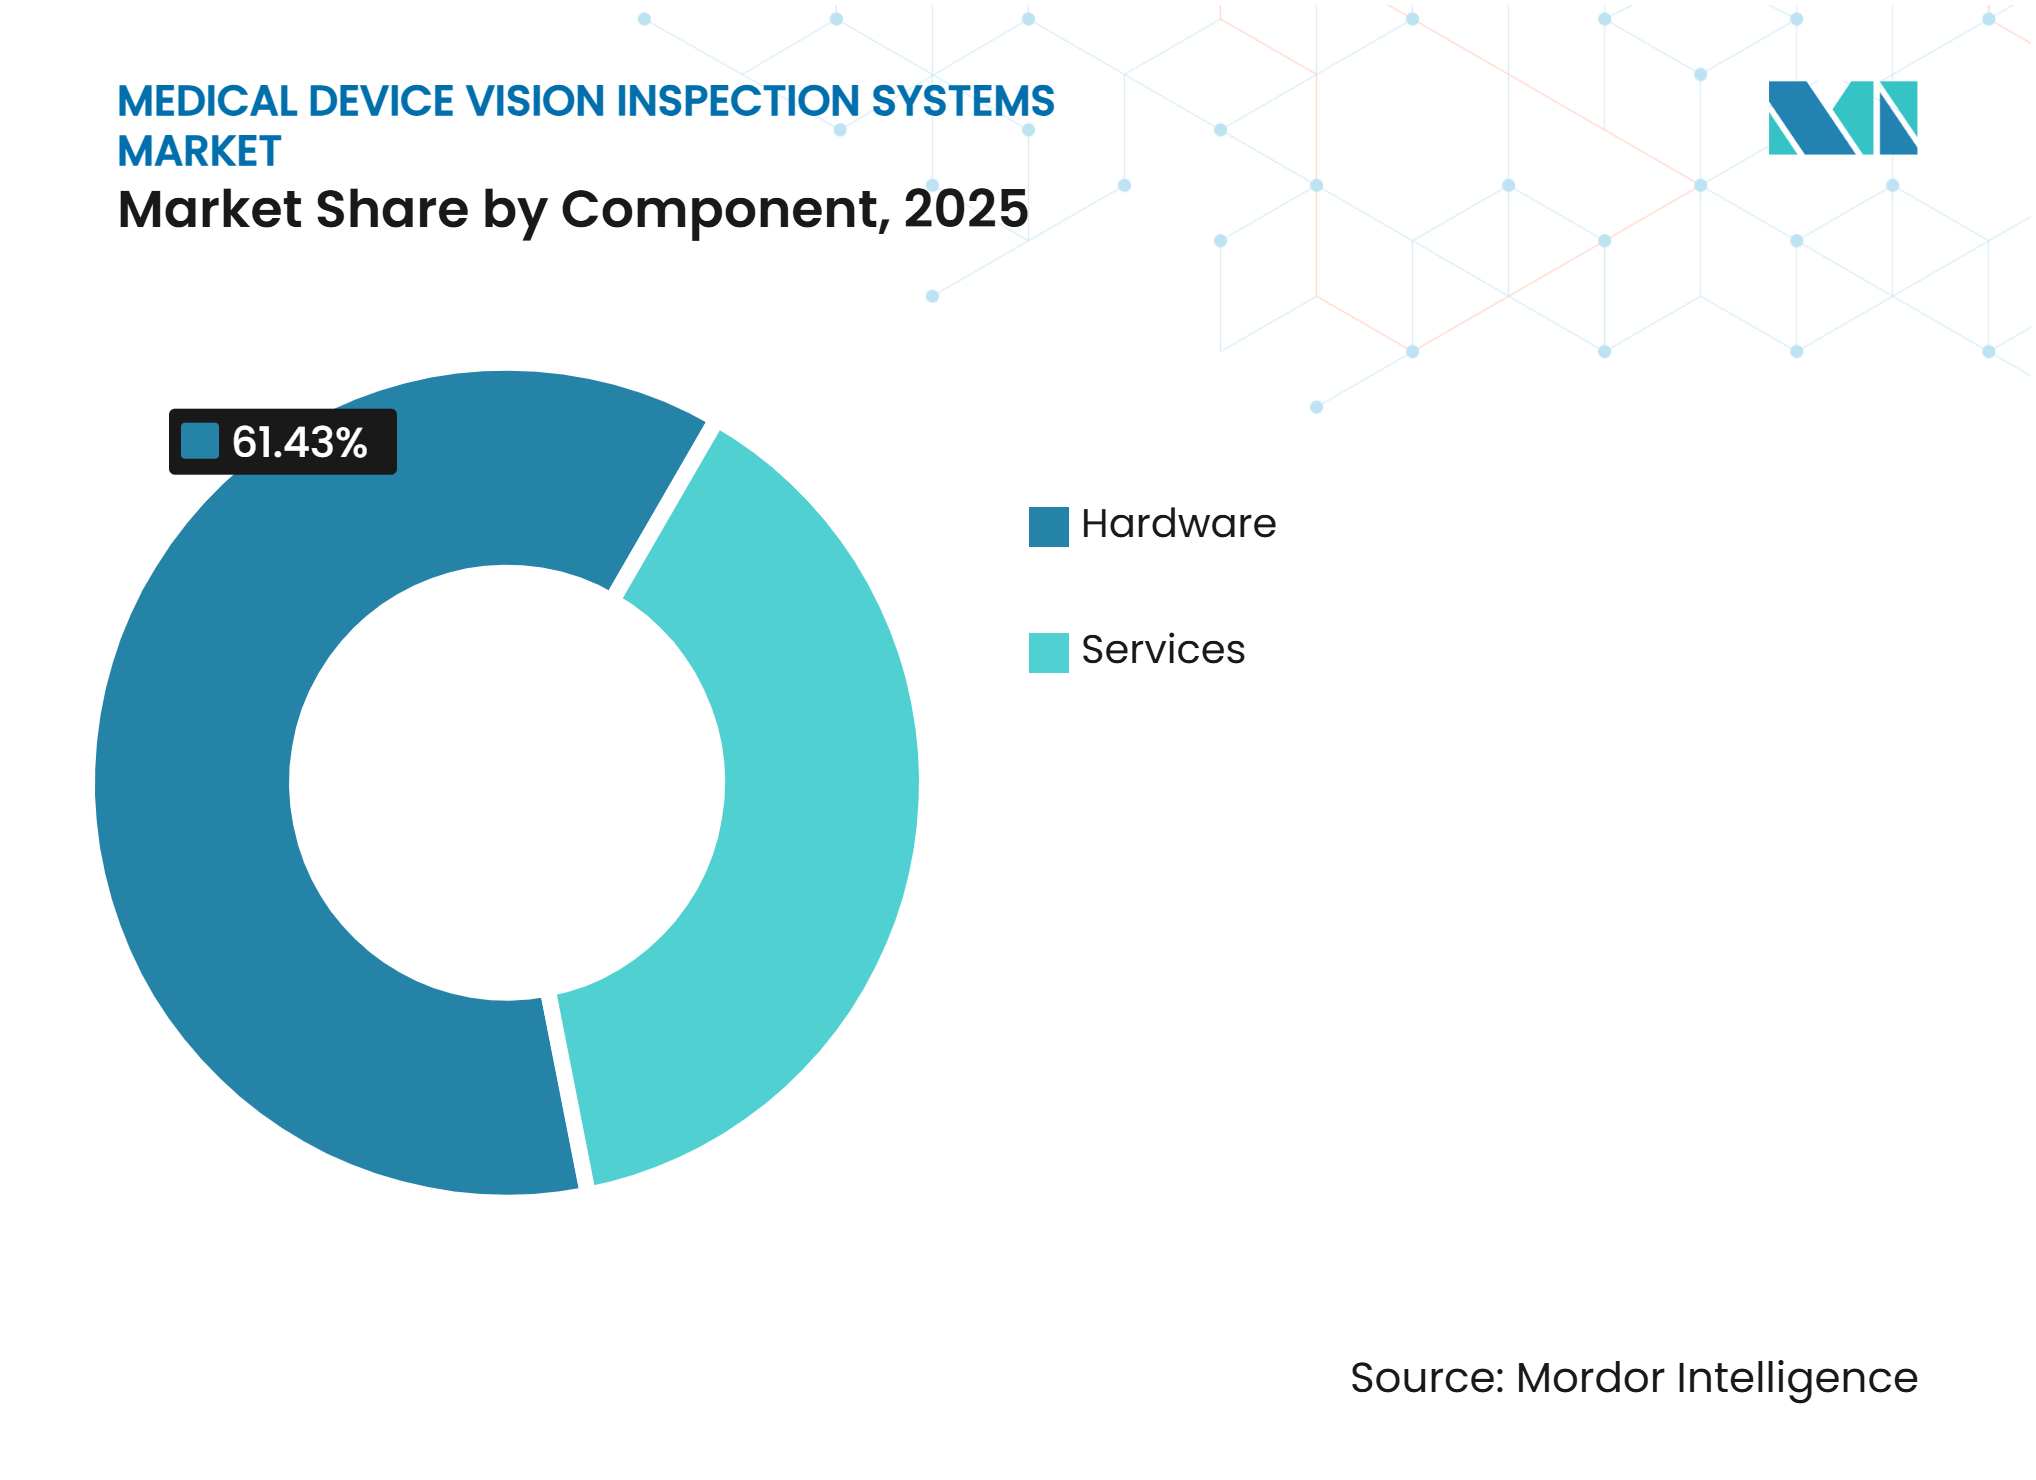
- Por componente, o hardware detinha 61,43% da participação do mercado de sistemas de inspeção visual para dispositivos médicos em 2025, enquanto os serviços estão projetados para se expandir a um CAGR de 8,42% até 2031.
- Por tipo de sistema, os sistemas de inspeção visual 2D representaram 48,71% da participação em 2025, enquanto os sistemas de inspeção visual 3D estão projetados para se expandir a um CAGR de 8,64% até 2031.
- Por aplicação, a inspeção de defeitos e superfícies detinha 31,83% da participação em 2025, enquanto a inspeção de identificação, rastreabilidade e embalagem está projetada para se expandir a um CAGR de 8,73% até 2031.
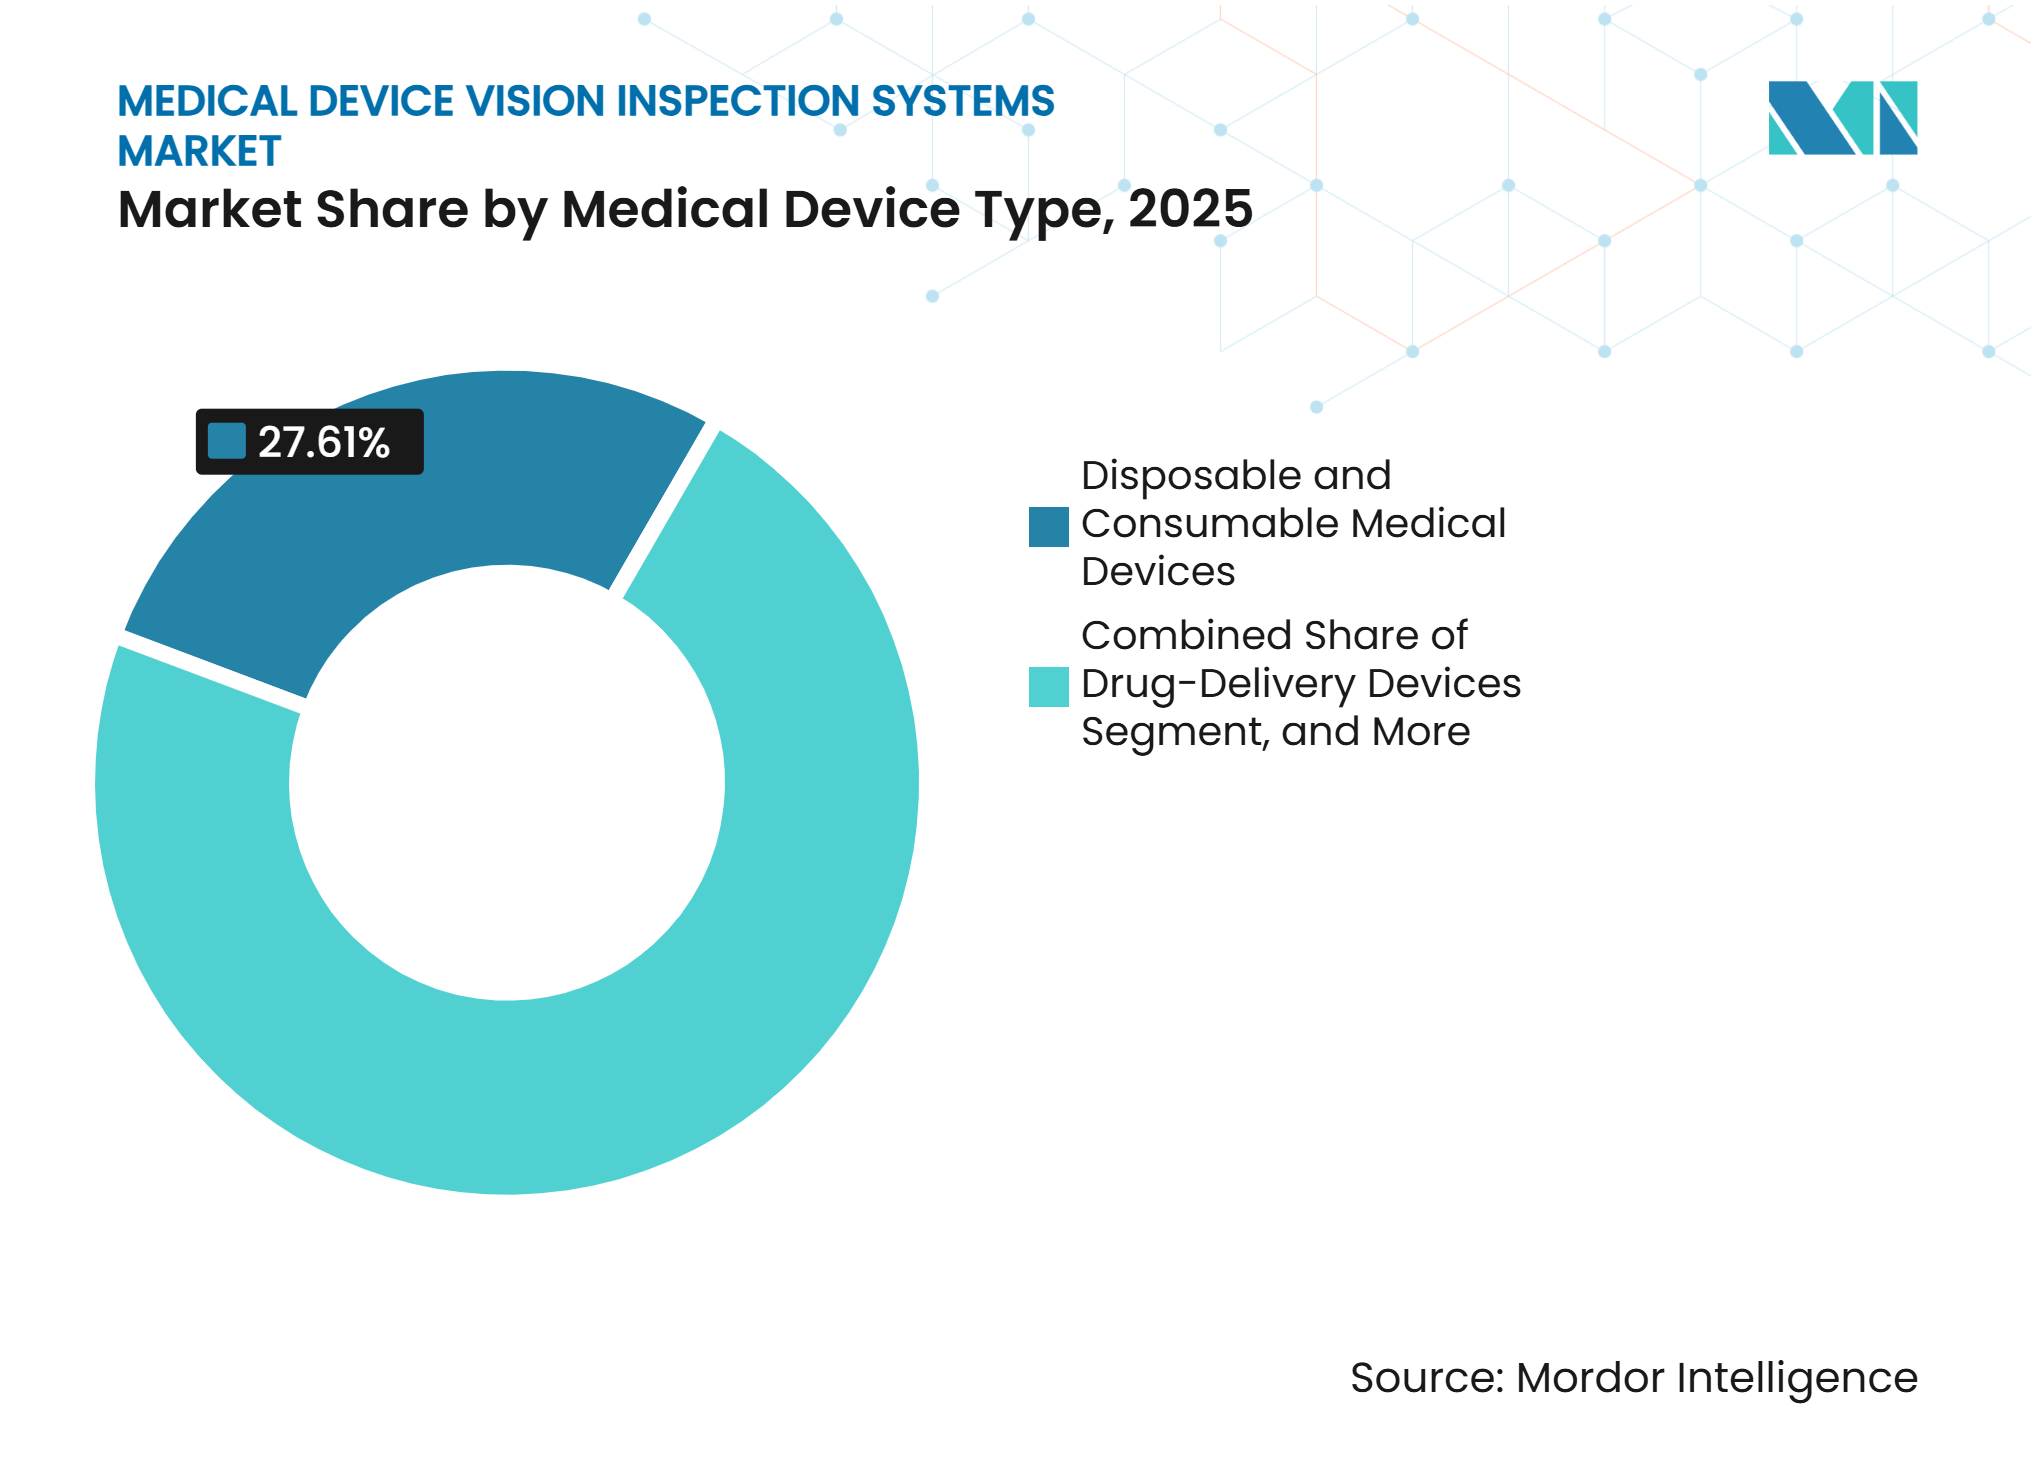
- Por tipo de dispositivo médico, os dispositivos médicos descartáveis e de consumo representaram 27,61% da participação em 2025, enquanto os dispositivos de administração de medicamentos estão projetados para se expandir a um CAGR de 8,96% até 2031.
- Por setor de usuário final, os fabricantes de dispositivos médicos detinham 51,27% da participação em 2025, enquanto os fabricantes farmacêuticos e biofarmacêuticos estão projetados para se expandir a um CAGR de 8,84% até 2031.
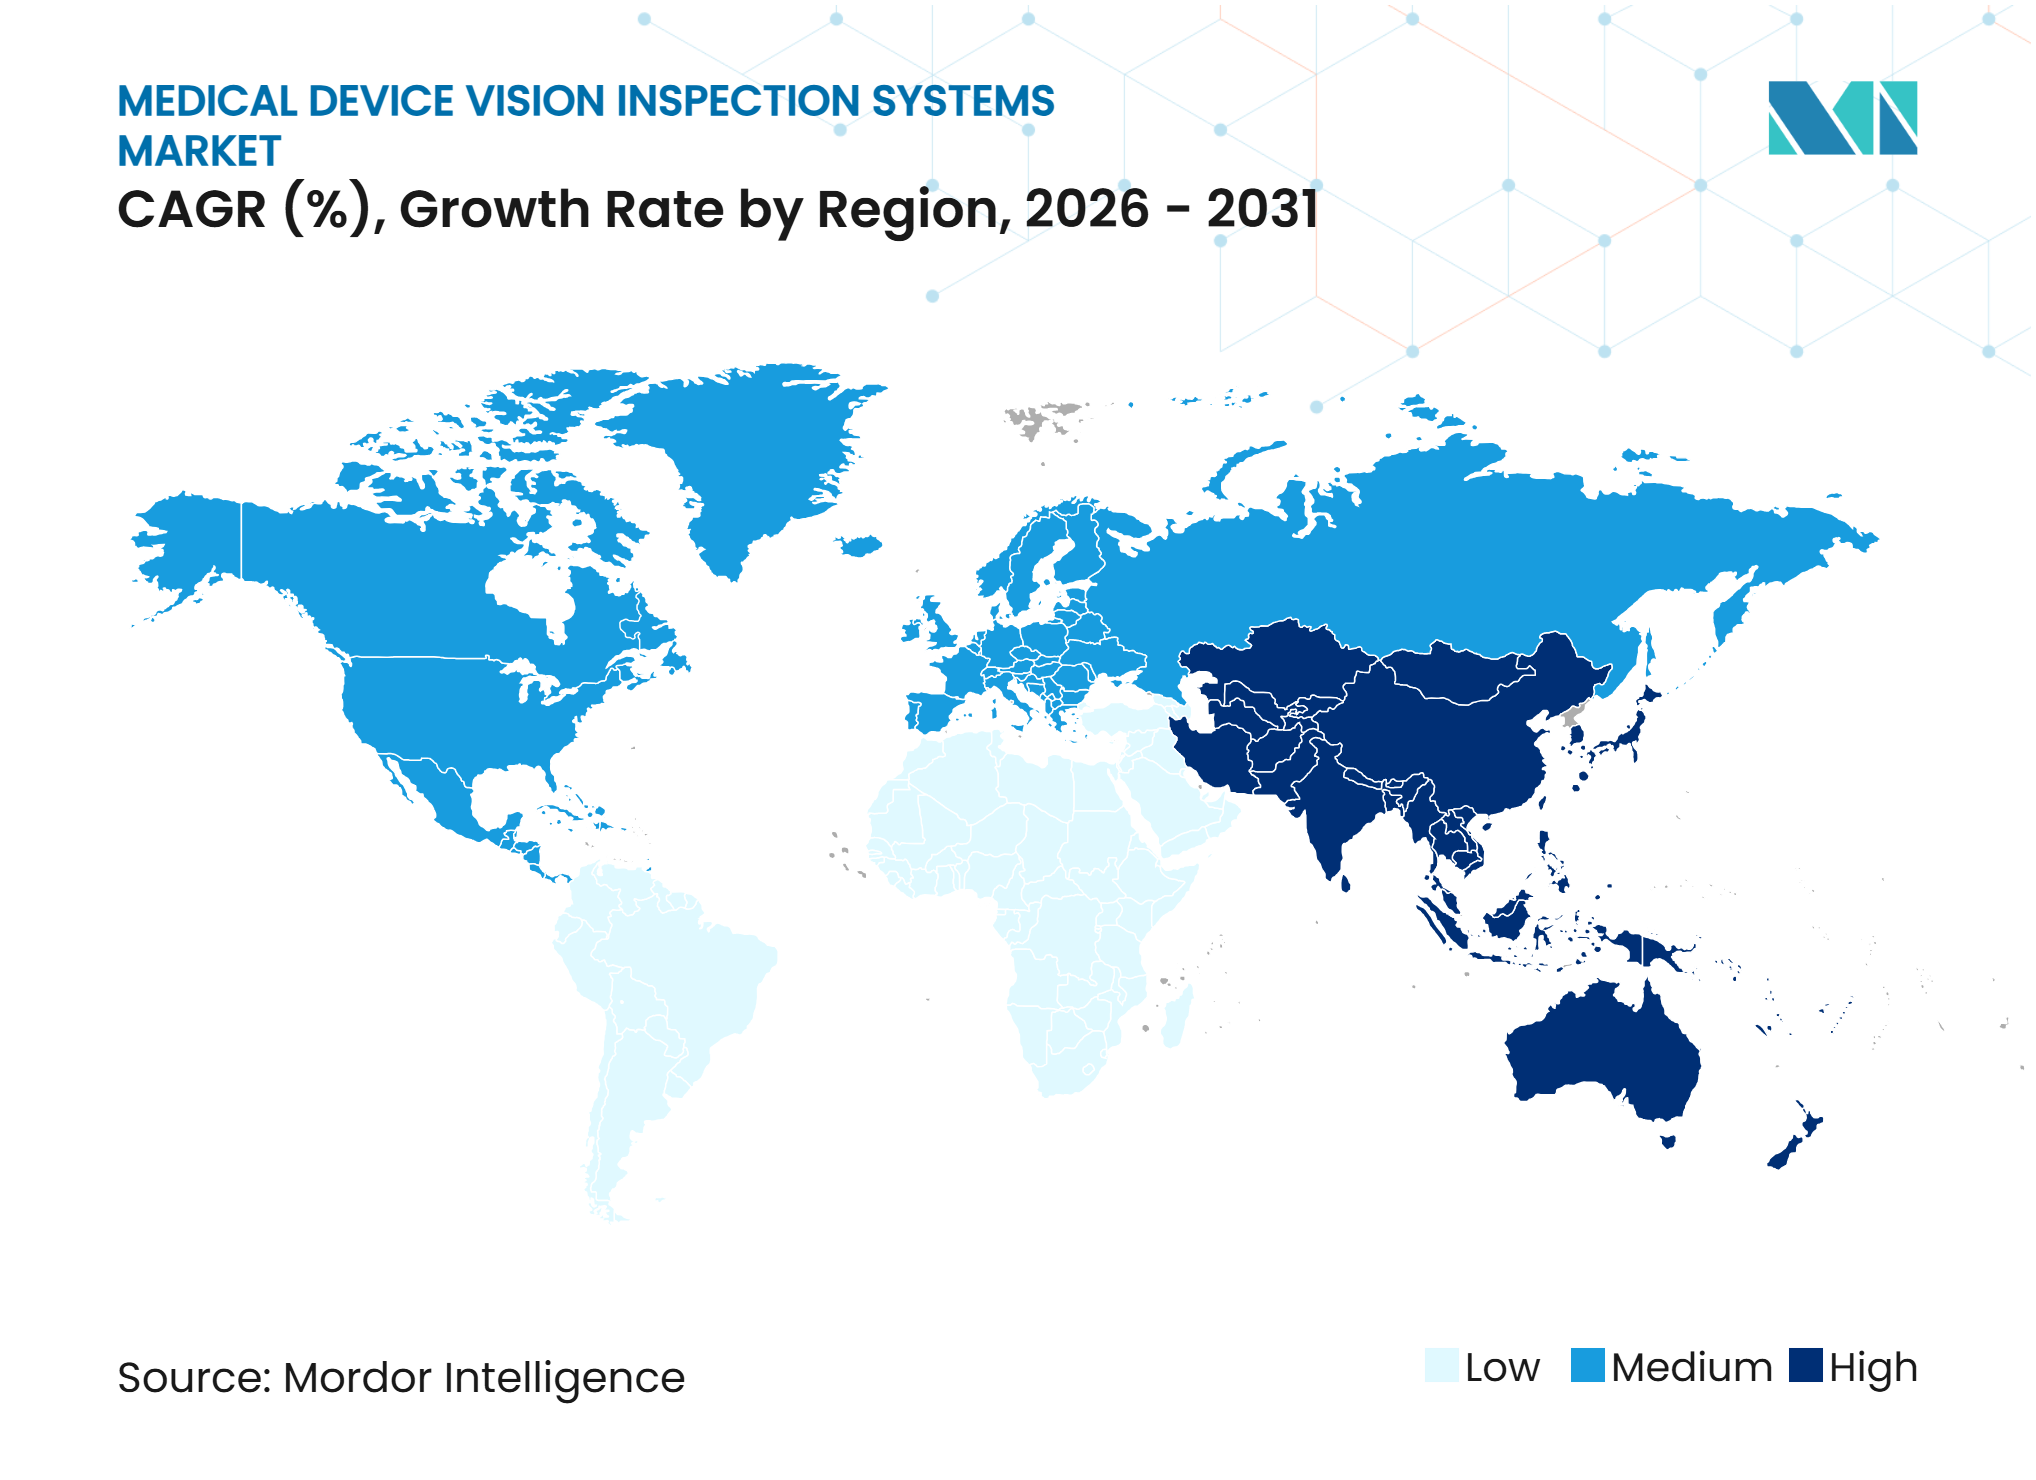
- Por geografia, a América do Norte detinha 34,79% da participação em 2025, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 8,97% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Rigorosos de Qualidade e Rastreabilidade de Dispositivos Médicos | +1.8% | Global, com maior urgência de aplicação na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente Complexidade e Miniaturização de Dispositivos Médicos | +1.5% | Global, liderado pela América do Norte, Europa e Japão | Médio prazo (2-4 anos) |
| Expansão da Fabricação Automatizada e de Zero Defeitos | +1.3% | Global, com adoção acelerada no núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção Crescente de Detecção de Defeitos Habilitada por Inteligência Artificial | +1.2% | Global, com maior absorção na América do Norte e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Inspeção Pronta para Validação para Fabricação Distribuída e por Organizações de Fabricação Contratada | +0.9% | América do Norte e Europa, com expansão para o núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Dificuldade de Inspeção para Componentes Transparentes e Reflexivos | +0.6% | Global, concentrado em polos de fabricação de precisão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Rigorosos de Qualidade e Rastreabilidade de Dispositivos Médicos
O Regulamento do Sistema de Gestão da Qualidade da FDA entrou em vigor em 2 de fevereiro de 2026 e incorporou a ISO 13485:2016 na 21 CFR Parte 820 por referência. Essa mudança coloca maior atenção em registros de qualidade consistentes e decisões de inspeção rastreáveis em toda a produção de dispositivos médicos. A FDA também substituiu a antiga Técnica de Inspeção do Sistema de Qualidade pelo seu programa de conformidade 7382.850 para inspeções de instalações de dispositivos. Na Europa, o módulo obrigatório UDI e Dispositivos do EUDAMED exige que os fabricantes registrem informações de identificação de dispositivos antes que os dispositivos ou certificados sejam registrados.[2] Esses requisitos favorecem sistemas automatizados que capturam evidências de inspeção confiáveis e suportam a rastreabilidade. Fabricantes de médio porte que ainda utilizam verificações finais manuais enfrentam uma razão mais forte para adicionar inspeção visual automatizada no mercado de sistemas de inspeção visual para dispositivos médicos.
Crescente Complexidade e Miniaturização de Dispositivos Médicos
Os componentes médicos estão se tornando menores e mais complexos, o que eleva os limites dos equipamentos de inspeção 2D padrão. Cateteres, microcânulas, invólucros de biossensores vestíveis e componentes similares precisam de verificações mais detalhadas para defeitos de superfície e dimensionais. Pequenos defeitos podem ser mais difíceis de distinguir de variações aceitáveis em peças estreitas ou curvas. Ópticas de alta ampliação, sensores 3D de luz estruturada e detecção de anomalias baseada em inteligência artificial ajudam a atender a essas necessidades de inspeção. O mercado de sistemas de inspeção visual para dispositivos médicos se beneficia porque os fabricantes precisam de sistemas capazes de revisar características difíceis com métodos repetíveis. Essas necessidades também incentivam atualizações recorrentes de software, pois os modelos de inspeção podem exigir novo treinamento para novos projetos de dispositivos e condições de produção.
Expansão da Fabricação Automatizada e de Zero Defeitos
Os produtores de dispositivos médicos enfrentam consequências graves quando um produto defeituoso chega a um paciente. Um implante defeituoso pode gerar custos de recall, remediação e sistema de qualidade muito maiores do que o custo de uma estação de inspeção. Isso incentiva os fabricantes a utilizar verificações em linha em cada unidade, em vez de depender apenas de amostragem estatística. O requisito é especialmente relevante para montagens estéreis, implantes de Classe III e sistemas de administração de medicamentos pré-preenchidos. As linhas de sala limpa também exigem equipamentos com invólucros adequados e procedimentos de limpeza. Essas necessidades operacionais sustentam a demanda por equipamentos robustificados e processos de inspeção validados em todo o mercado de sistemas de inspeção visual para dispositivos médicos.
Adoção Crescente de Detecção de Defeitos Habilitada por Inteligência Artificial
A inspeção habilitada por inteligência artificial pode reduzir a dependência de programas separados baseados em regras para cada tipo de defeito. Um modelo centralizado pode suportar famílias de dispositivos relacionados quando devidamente treinado e validado. A Cognex disponibilizou sua plataforma OneVision em maio de 2026 e relatou que mais de 100 clientes haviam avançado de pilotos iniciais para implantações mais amplas. A Cognex também relatou que o desenvolvimento centralizado de modelos pode reduzir os custos de escalonamento de visão com inteligência artificial em até 50%.[3] Para usuários regulamentados, o valor prático não se limita à melhoria da detecção, pois menos fluxos de trabalho de validação separados podem reduzir o tempo de qualificação. Isso torna as ferramentas de inteligência artificial relevantes mesmo quando um fabricante não está pronto para substituir todo o hardware existente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento de Capital e Longos Ciclos de Validação | -1.4% | Global, mais agudo nos mercados emergentes da Ásia-Pacífico e em fabricantes menores | Longo prazo (≥ 4 anos) |
| Complexidade de Integração em Sistemas de Fabricação Legados | -1.0% | América do Norte e Europa, onde equipamentos instalados mais antigos são comuns | Médio prazo (2-4 anos) |
| Riscos de Cibersegurança e Integridade de Dados em Sistemas de Inspeção Conectados | -0.8% | Global, com maior preocupação na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Especialistas em Validação de Visão para Dispositivos Médicos | -0.5% | Global, com escassez aguda no Sudeste Asiático e na América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital e Longos Ciclos de Validação
As linhas de inspeção para produção de dispositivos médicos geralmente custam mais do que sistemas industriais comparáveis porque cada configuração deve ser validada. Os custos de equipamentos são somados à integração, planejamento de validação, IQ, OQ, PQ, preparação de dados de treinamento e treinamento de operadores. Esse ônus pode ser particularmente difícil para fabricantes menores e fabricantes contratados. Suas obrigações de qualidade podem se assemelhar às dos grandes fabricantes de equipamentos originais, mas sua capacidade de engenharia de validação é frequentemente menor. Longos ciclos de qualificação podem atrasar a instalação enquanto uma linha de produção está sendo preparada ou expandida. Essas condições podem desacelerar a adoção no mercado de sistemas de inspeção visual para dispositivos médicos, mesmo quando os produtores reconhecem os benefícios de qualidade da automação.
Complexidade de Integração em Sistemas de Fabricação Legados
As instalações estabelecidas frequentemente contêm equipamentos instalados ao longo de várias décadas. As estações de inspeção modernas devem interagir com controladores lógicos programáveis, sistemas de execução de manufatura e plataformas de planejamento de recursos empresariais. Essas conexões podem exigir interfaces personalizadas, modificações de linha, documentação e controle formal de mudanças. O desafio se torna maior quando um novo scanner 3D ou motor de inferência de inteligência artificial é adicionado a uma linha legada. Os compradores podem preferir um fornecedor turnkey quando esse fornecedor pode fornecer tanto o equipamento quanto o suporte de integração. Essa preferência pode aumentar o valor dos sistemas validados, mas também pode aumentar os custos de aquisição para fabricantes com instalações mais antigas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Lidera Enquanto os Serviços Ganham com a Adoção de Inteligência ArtificialO hardware representou 61,43% da participação do mercado de sistemas de inspeção visual para dispositivos médicos em 2025. Câmeras, conjuntos de iluminação, capturadores de quadros, componentes ópticos e processadores de borda formam a principal base de custos de uma estação de inspeção de produção. As linhas de fabricação estéril de alto volume requerem vários pontos de inspeção, o que reforça a importância dos gastos com hardware. Câmeras industriais e sensores de luz estruturada são particularmente relevantes onde os fabricantes precisam de localização detalhada de defeitos. A transição para sensores 3D pode aumentar os valores dos sistemas porque esses sistemas combinam medição de profundidade com verificações visuais tradicionais. O hardware também requer montagem, proteção e compatibilidade com sala limpa adequadas para muitas aplicações médicas. Os maiores fornecedores podem se beneficiar quando oferecem câmeras, software e iluminação como um sistema integrado. Isso melhora a capacidade de configurar a oferta do mercado de sistemas de inspeção visual para dispositivos médicos para necessidades de produção específicas. Também ajuda os fabricantes a evitar o gerenciamento de compatibilidade entre fornecedores de componentes separados.
Os serviços estão projetados para se expandir a um CAGR de 8,42% até 2031, a maior taxa entre os componentes. O trabalho de serviço inclui instalação, suporte à validação, treinamento de modelos, manutenção e atualizações de rotinas de inspeção. Os fabricantes médicos frequentemente precisam de suporte documentado quando as alterações de software afetam um processo de produção validado. O gerenciamento remoto de modelos pode ajudar grandes usuários a distribuir atualizações aprovadas em várias linhas de produção. Isso pode reduzir o esforço necessário para manter regras de inspeção consistentes entre os sites. A receita recorrente de serviços também é menos dependente de um novo ciclo de compra de hardware. Os fornecedores que prestam esses serviços podem construir relacionamentos mais próximos com os usuários ao longo da vida útil de uma linha. O setor de sistemas de inspeção visual para dispositivos médicos, portanto, tem uma demanda crescente por serviços ao lado de sua demanda por equipamentos. Essa demanda é mais forte onde os modelos de inteligência artificial precisam de retreinamento periódico para mudanças em material, embalagem ou design de dispositivo.



Por Tipo de Sistema:
Sistemas 2D Lideram Enquanto Sistemas 3D Abordam Geometrias ComplexasOs sistemas de inspeção visual 2D detinham 48,71% da participação do segmento em 2025. Eles são amplamente utilizados para detecção de defeitos de superfície, verificação de rótulos, leitura de códigos e verificações de presença ou ausência. Esses sistemas têm um histórico de validação estabelecido em ambientes de produção regulamentados. Suas cadeias de suprimentos são maduras e seu menor custo por estação pode torná-los acessíveis a fabricantes de médio porte. As linhas de dispositivos descartáveis frequentemente utilizam equipamentos 2D porque muitas verificações são realizadas em itens planos ou com orientação consistente. Os sistemas também podem suportar inspeção rápida de rótulos impressos e códigos de embalagem. Esse amplo conjunto de aplicações mantém as ferramentas 2D importantes no mercado de sistemas de inspeção visual para dispositivos médicos. Também oferece aos fabricantes um ponto de partida prático quando automatizam uma linha pela primeira vez. Muitas instalações continuarão a usar sistemas 2D ao lado de ferramentas 3D mais recentes, em vez de substituir toda a base instalada.
Os sistemas de inspeção visual 3D estão projetados para se expandir a um CAGR de 8,64% até 2031. Componentes miniaturizados e geometrias de dispositivos complexas podem exigir dados de profundidade que as imagens 2D padrão não conseguem fornecer. Implantes ortopédicos, subconjuntos de autoinjetores e cartuchos de diagnóstico microfluídico são exemplos de peças que podem precisar de tais verificações. Um mapa de profundidade pode revisar tolerâncias dimensionais, acabamento de superfície e posição de montagem em uma única captura. Isso pode reduzir a necessidade de múltiplas estações 2D em algumas aplicações. Menos estações podem reduzir a área de produção e simplificar o número de etapas de validação. O tipo de sistema é particularmente relevante quando os fabricantes inspecionam polímeros transparentes ou superfícies metálicas reflexivas. Outras tecnologias, como híbridos de visão hiperespectral e de raios X, continuam a atender a requisitos mais específicos. Estes incluem integridade de embalagens seladas e verificação de montagem interna onde a imagem óptica de superfície sozinha não é suficiente.
Por Aplicação:
Inspeção de Defeitos de Superfície Lidera Enquanto a Rastreabilidade AceleraA inspeção de defeitos e superfícies representou 31,83% do tamanho do mercado de sistemas de inspeção visual para dispositivos médicos em 2025. É um requisito básico em uma ampla gama de categorias de dispositivos e volumes de produção. Os fabricantes usam esses sistemas para identificar arranhões em instrumentos cirúrgicos, contaminação por partículas em superfícies poliméricas e defeitos em embalagens estéreis. Os recipientes de seringas pré-preenchidas também requerem inspeção para defeitos cosméticos e de material. A ampla relevância das verificações de superfície explica por que essa aplicação tem a maior participação de receita. A inspeção dimensional e geométrica fornece uma segunda camada de controle para peças que devem atender a requisitos rigorosos de forma. A inspeção de montagem, presença e completude confirma que os dispositivos de múltiplas peças incluem os componentes corretos nas posições corretas. Juntas, essas aplicações tornam a inspeção visual parte do processo de qualidade rotineiro em muitas linhas de produção. O mercado de sistemas de inspeção visual para dispositivos médicos continua a depender dessas verificações fundamentais mesmo à medida que aplicações mais especializadas surgem.
A inspeção de identificação, rastreabilidade e embalagem está projetada para se expandir a um CAGR de 8,73% até 2031. O módulo obrigatório UDI e Dispositivos do EUDAMED sustenta a demanda por sistemas que leem e verificam identificadores de dispositivos nas linhas de embalagem. Os fabricantes precisam de captura confiável de informações antes que os dados e certificados de dispositivos sejam registrados no EUDAMED. Em junho de 2026, a OMRON lançou o Sistema de Verificação de Código de Barras VHV5-SRV para verificação de código em tempo real a até 1.200 peças por minuto. O sistema suporta os requisitos ISO/IEC 15415, ISO/IEC 15416 e ISO/IEC TR 29158. Esse tipo de produto aborda tarefas de identificação que os fabricantes não conseguem gerenciar de forma consistente por meio de revisão manual. Os sistemas de rastreabilidade também são relevantes para retrofits de linhas de embalagem onde as verificações de UDI precisam ser inseridas em um fluxo de trabalho existente. A demanda provavelmente será mais forte nas instalações que atendem aos mercados europeus que precisam de registros confiáveis de identificação de dispositivos. O setor de sistemas de inspeção visual para dispositivos médicos se beneficia porque a rastreabilidade aproxima a inspeção de um requisito de conformidade, em vez de uma ferramenta de produtividade opcional.
Por Tipo de Dispositivo Médico:
Descartáveis Lideram Enquanto Dispositivos de Administração de Medicamentos Expandem Mais RapidamenteOs dispositivos médicos descartáveis e de consumo representaram 27,61% do tamanho do mercado de sistemas de inspeção visual para dispositivos médicos em 2025. Seringas, conjuntos intravenosos, cateteres, luvas e produtos para cuidados com feridas respondem por volumes de produção muito elevados. Seus grandes volumes unitários criam uma base instalada substancial de sistemas de inspeção. Os produtores usam verificações automatizadas para identificar falhas de superfície, peças ausentes, problemas de embalagem e erros de codificação. Essas linhas geralmente requerem alto rendimento porque mesmo pequenos atrasos podem afetar grandes volumes de produção. A abordagem de inspeção é frequentemente padronizada em produtos descartáveis relacionados, o que suporta o uso mais amplo de sistemas de visão 2D. No entanto, materiais poliméricos e pequenas características de dispositivos ainda podem exigir iluminação e óptica cuidadosamente projetadas. A produção de dispositivos descartáveis, portanto, permanece uma fonte importante de demanda por equipamentos no mercado de sistemas de inspeção visual para dispositivos médicos. Seu alto rendimento também torna importante a operação confiável com baixa taxa de rejeição falsa para os fabricantes.
Os dispositivos de administração de medicamentos estão projetados para se expandir a um CAGR de 8,96% até 2031. O aumento na produção de agonistas do receptor GLP-1 e a atividade mais ampla de injetáveis biossimilares estão aumentando a demanda por autoinjetores e sistemas de seringas pré-preenchidas. Esses produtos combinam considerações de qualidade de dispositivo, embalagem e medicamento no mesmo ambiente de produção. Os fabricantes precisam de inspeção para precisão de montagem, condição do recipiente, presença de componentes e embalagem final. As peças de autoinjetores também podem ter geometrias difíceis de inspecionar apenas com imagens planas. Isso favorece ópticas de maior resolução e, em alguns casos, métodos de inspeção 3D. As linhas de produção precisam operar em altas velocidades enquanto mantêm verificações confiáveis para cada unidade. Isso torna os dispositivos de administração de medicamentos uma fonte importante de nova demanda para o mercado de sistemas de inspeção visual para dispositivos médicos. A categoria também sustenta o interesse em sistemas integrados que combinam hardware, software e documentação de validação. Os fornecedores que conseguem atender tanto aos fluxos de trabalho de qualidade de dispositivos quanto aos farmacêuticos podem estar melhor posicionados para esses projetos.

Por Setor de Usuário Final:
Fabricantes de Dispositivos Lideram Enquanto Usuários Farmacêuticos ExpandemOs fabricantes de dispositivos médicos detinham 51,27% da participação do segmento em 2025. Eles são os principais compradores de plataformas de inspeção construídas especificamente para ambientes de fabricação de dispositivos. Esses usuários frequentemente requerem sistemas turnkey com suporte de validação documentado. Suas equipes de qualidade precisam de evidências de que os métodos de inspeção são repetíveis e adequados para a produção regulamentada. Os fabricantes de dispositivos dedicados também operam em muitos tipos de produtos, incluindo descartáveis, implantes, diagnósticos e ferramentas cirúrgicas. Isso cria demanda por sistemas que podem ser adaptados a diferentes materiais de componentes e tipos de defeitos. Os requisitos de medição e monitoramento da ISO 13485 tornam a documentação de inspeção particularmente importante para esses usuários. A grande participação reflete o papel central da inspeção automatizada na produção de dispositivos. Também torna esse grupo de clientes um foco importante para os fornecedores no mercado de sistemas de inspeção visual para dispositivos médicos.
Os fabricantes farmacêuticos e biofarmacêuticos estão projetados para se expandir a um CAGR de 8,84% até 2031. Os biológicos injetáveis e as terapias com agonistas do receptor GLP-1 estão tornando as operações de enchimento e acabamento mais relevantes para os fornecedores de inspeção orientados a dispositivos. Seringas pré-preenchidas, cartuchos, frascos e autoinjetores requerem verificações que podem cobrir tanto as necessidades de qualidade do produto farmacêutico quanto as relacionadas ao dispositivo. Isso expande o alcance das aplicações para sistemas de visão na produção farmacêutica. Os laboratórios de teste, inspeção e certificação têm um papel menor, mas precisam de sistemas flexíveis para diferentes tipos de dispositivos. As organizações de pesquisa e desenvolvimento também adquirem plataformas modulares para trabalhos de desenvolvimento e verificação. A fronteira entre a inspeção farmacêutica e a de dispositivos médicos está se tornando menos distinta para produtos combinados injetáveis. Os fornecedores podem responder fornecendo pacotes de validação que atendam tanto aos requisitos de boas práticas de fabricação quanto às expectativas da ISO 13485. Isso cria uma oportunidade transversal no mercado de sistemas de inspeção visual para dispositivos médicos. Também aumenta o valor das plataformas que podem ser reconfiguradas sem interrupção extensiva de um fluxo de trabalho validado.
Análise Geográfica
A América do Norte detinha 34,79% da participação regional em 2025. A região tem uma grande concentração de fabricantes de dispositivos de Classe II e Classe III regulamentados pela FDA. Também possui uma base estabelecida de fornecedores de automação, fabricantes contratados e prestadores de serviços de qualidade. O QMSR entrou em vigor em fevereiro de 2026, o que aumenta a atenção sobre os registros de qualidade associados às atividades de inspeção. As organizações de fabricação contratada enfrentam pressão particular porque os proprietários de marcas de dispositivos permanecem responsáveis pela qualidade do produto. Isso pode encorajar os fabricantes de equipamentos originais a solicitar controles de inspeção mais rigorosos nos sites de produção externos. A América do Norte, portanto, permanece uma fonte importante de demanda por sistemas validados, software de inteligência artificial e serviços. A região também possui uma grande base instalada de equipamentos legados, o que pode tornar a integração uma parte significativa de cada projeto. Os fornecedores que suportam a modernização sem interrupção prolongada da produção podem atender a essa necessidade. O mercado de sistemas de inspeção visual para dispositivos médicos na América do Norte se beneficia das necessidades de conformidade e da concentração de produção de dispositivos de alto valor.
A Europa detinha a segunda maior posição regional em 2025, sustentada pela produção de dispositivos médicos na Alemanha, no Reino Unido e na França. O módulo UDI e Dispositivos do EUDAMED torna-se obrigatório em 28 de maio de 2026, o que incentiva investimentos em identificação de dispositivos e verificação de linhas de embalagem. Os fabricantes que atendem aos mercados europeus precisam de sistemas capazes de capturar e confirmar informações relacionadas ao UDI de forma confiável. Os clusters de fabricação de precisão alemães fornecem uma base de fornecedores importante para hardware e software de visão de máquina. Os fabricantes médicos da região também precisam de sistemas de inspeção para implantes, produtos de diagnóstico e embalagens estéreis. A Europa possui muitas instalações de produção estabelecidas, portanto, os novos sistemas frequentemente precisam se conectar à infraestrutura de fabricação existente. Isso pode criar demanda por integração turnkey e suporte à validação. A América do Sul permanece uma oportunidade regional menor, liderada pelo Brasil. O alinhamento gradual com as práticas da ISO 13485 pode fortalecer os requisitos de qualidade que suportam a adoção de inspeção. A demanda da região é mais sensível à disponibilidade de suporte técnico local e expertise em validação.
A Ásia-Pacífico está projetada para se expandir a um CAGR de 8,97% até 2031, a taxa regional mais rápida no mercado de sistemas de inspeção visual para dispositivos médicos. A China está aumentando a capacidade de fabricação para dispositivos médicos domésticos e instalações com foco em qualidade. A Índia está atraindo interesse em novas instalações de dispositivos médicos por meio de seu esquema de incentivo vinculado à produção. Os projetos greenfield podem adotar equipamentos de inspeção antes que os sistemas legados se tornem uma restrição. O Japão permanece importante para componentes médicos e laboratoriais de alta precisão, incluindo microcateteres e peças de endoscópio. Os fornecedores de equipamentos japoneses continuam a desenvolver sensores de visão compactos e de alta resolução para aplicações exigentes. A Coreia do Sul combina expertise em visão de máquina relacionada à eletrônica com fabricação de dispositivos médicos de precisão. Isso oferece aos fornecedores acesso a clientes tecnicamente experientes com interesse em ciclos curtos de implantação de modelos de inteligência artificial. O Oriente Médio e a África permanecem o menor segmento regional. Novas operações de fabricação na Arábia Saudita e nos Emirados Árabes Unidos estão começando a adotar infraestrutura de qualidade alinhada com os padrões internacionais de dispositivos.
Cenário Competitivo
Concentração do Mercado
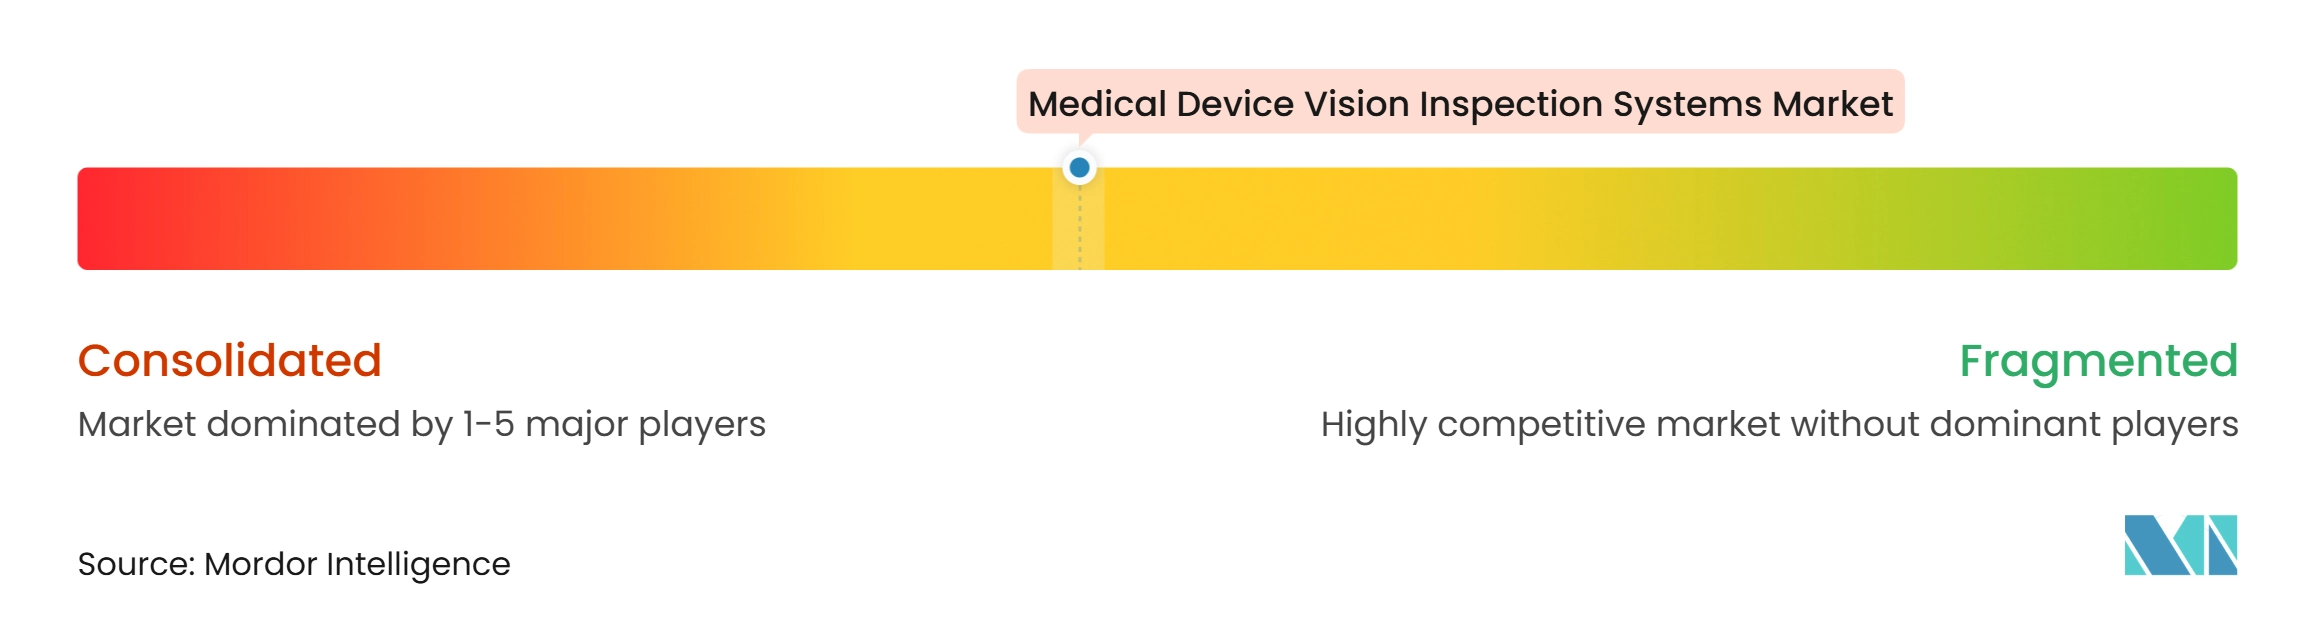
O mercado de sistemas de inspeção visual para dispositivos médicos tem concentração moderada, com empresas globais de automação e fornecedores especializados em visão de máquina atendendo a fabricantes regulamentados. A concorrência é baseada em qualidade de hardware, capacidade de software, precisão de inspeção e suporte à validação. Os fornecedores de sistemas 2D padrão enfrentam concorrência de preços onde os requisitos do produto são familiares. Aplicações mais complexas podem suportar ofertas de maior valor porque polímeros transparentes, metais reflexivos e montagens complexas são mais difíceis de inspecionar. Os fornecedores oferecem cada vez mais inteligência artificial de borda para que os fabricantes possam usar processamento local em ambientes de produção controlados. As atualizações de modelos baseadas em assinatura também permitem que os clientes gerenciem o software de inspeção após a instalação. O suporte à validação é um diferenciador importante porque o trabalho de IQ, OQ e PQ pode atrasar um projeto. Esses recursos tornam os fornecedores integrados mais competitivos do que os fornecedores que vendem apenas câmeras ou iluminação. O mercado de sistemas de inspeção visual para dispositivos médicos, portanto, recompensa os fornecedores que combinam desempenho técnico com suporte documentado para uso regulamentado.
A Cognex expandiu sua linha de produtos de inteligência artificial de borda em 2026 com o Controlador de Visão In-Sight 6900, que usa tecnologia NVIDIA Jetson para aplicações exigentes. A empresa também introduziu o Sistema de Visão In-Sight 3900, que usa plataformas Qualcomm Dragonwing e não requer um computador externo. Ambos os desenvolvimentos suportam inspeção local com inteligência artificial com gerenciamento centralizado de modelos por meio do OneVision. Essa abordagem ajuda os fabricantes a gerenciar modelos em várias linhas enquanto mantém a execução em tempo de execução próxima ao equipamento de produção. A OMRON introduziu o Sistema de Verificação de Código de Barras VHV5-SRV em junho de 2026 para verificação de código em linha a 100%. O produto atende às necessidades dos fabricantes que devem verificar informações de UDI e código de barras na velocidade de produção. Esses exemplos mostram que as empresas líderes estão se concentrando na implantação de inteligência artificial, rastreabilidade e gerenciamento simplificado de sistemas. As mesmas prioridades orientam as decisões de compra no mercado de sistemas de inspeção visual para dispositivos médicos. Os fornecedores que podem fornecer suporte a aplicações ao lado desses produtos podem reduzir o risco enfrentado pelos compradores regulamentados.
Oportunidades permanecem para ofertas de validação como serviço voltadas para fabricantes contratados de pequeno e médio porte. Essas instalações podem não ter os recursos de engenharia necessários para qualificar um sistema de inspeção complexo enquanto aumentam a produção. A inspeção de componentes transparentes é outra área onde a imagem 3D de luz estruturada e algoritmos treinados podem lidar com reflexos difíceis. Os dispositivos vestíveis e implantáveis também criam demanda por sistemas capazes de inspecionar características pequenas e complexas. As empresas que adaptam métodos de inspeção de semicondutores podem trazer capacidades de alta resolução para a produção de componentes médicos. Os fabricantes contratados estão cada vez mais interessados em acordos mais longos que combinam hardware, assinaturas de software e suporte à validação. Isso pode favorecer fornecedores verticalmente integrados que controlam várias partes da oferta. Os requisitos regulatórios existentes para software de inspeção embarcado também podem beneficiar fornecedores com recursos estabelecidos de qualidade e regulatórios. O Antares Vision Group expandiu a inspeção visual automatizada para seringas pré-preenchidas de vidro e plástico, incluindo sistemas com inspeção visual combinada e teste de integridade de fechamento de recipiente. Isso reflete o valor dos sistemas de inspeção que podem atender a produtos injetáveis em múltiplos formatos de recipiente.
Líderes do Setor de Sistemas de Inspeção Visual para Dispositivos Médicos
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
Mettler-Toledo International Inc.
-
Antares Vision S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Inspeção Visual para Dispositivos Médicos Empresas cobertas neste relatório
- Cognex Corporation
- Keyence Corporation
- OMRON Corporation
- Mettler-Toledo International Inc.
- Antares Vision S.p.A.
- Teledyne Technologies Incorporated
- Basler AG
- SICK AG
- Siemens AG
- Datalogic S.p.A.
- ISRA VISION AG
- Optel Group
- WIPOTEC-OCS GmbH
- Robert Bosch GmbH
- Syntegon Technology GmbH
- Korber AG
- Vitronic Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- Carl Zeiss AG
- Stemmer Imaging AG
- National Instruments Corporation
Desenvolvimentos industriais recentes em Mercado de Sistemas de Inspeção Visual para Dispositivos Médicos
- Julho de 2026: A OMRON Automation introduziu a Câmera de Detecção FHV7-AI, um sensor de visão compacto que automatiza a seleção de dados de treinamento e a definição de limites a partir de exemplos de imagens OK/NG, reduzindo significativamente o tempo de configuração especializada para integração de inspeção em linhas de produção médicas e farmacêuticas de alto mix sem exigir expertise especializada em engenharia de visão.
- Junho de 2026: A OMRON Automation lançou o Sistema de Verificação de Código de Barras VHV5-SRV, fornecendo verificação de código UDI e de código de barras em tempo real em conformidade com ISO/IEC 15415, ISO/IEC 15416 e ISO/IEC TR 29158 a até 1.200 peças por minuto, atendendo diretamente aos requisitos de rastreabilidade UDI do EUDAMED aplicáveis ao abrigo do Regulamento de Dispositivos Médicos da UE que entraram em vigor em 28 de maio de 2026.
- Maio de 2026: A Cognex Corporation lançou o Sistema de Visão In-Sight 3900 alimentado por plataformas Qualcomm Dragonwing, fornecendo inspeção com inteligência artificial embarcada na borda sem requisitos de computador externo e integrando-se ao ecossistema nuvem-para-borda do OneVision para gerenciamento centralizado de modelos de inteligência artificial com execução local em tempo de execução.
- Abril de 2026: A Cognex Corporation lançou o Controlador de Visão In-Sight 6900, alimentado pela tecnologia NVIDIA Jetson, permitindo inteligência artificial de borda de alta capacidade para cargas de trabalho de inspeção de dispositivos médicos exigentes com configuração modular de câmera, óptica e iluminação adequada para aplicações especializadas onde sistemas de configuração fixa impõem compromissos de qualidade.
Escopo do Relatório Global do Mercado de Sistemas de Inspeção Visual para Dispositivos Médicos
O Mercado de Sistemas de Inspeção Visual para Dispositivos Médicos compreende soluções automatizadas de hardware e software de visão de máquina que inspecionam dispositivos médicos e componentes para defeitos, precisão dimensional, correção de montagem, rotulagem e integridade de embalagem.
O Relatório de Sistemas de Inspeção Visual para Dispositivos Médicos é Segmentado por Componente (Hardware, Software e Serviços), Tipo de Sistema (2D, 3D, Outro), Aplicação (Inspeção de Defeitos e Superfícies, Inspeção Dimensional, Geométrica e de Posição, Inspeção de Montagem, Presença e Completude, Inspeção de Identificação, Rastreabilidade e Embalagem, e Outras Aplicações), Tipo de Dispositivo (Dispositivos Médicos Descartáveis e de Consumo, Dispositivos de Administração de Medicamentos, Dispositivos de Diagnóstico e Consumíveis Laboratoriais, Instrumentos Cirúrgicos e Implantes, e Outros Dispositivos Médicos), Usuário Final (Fabricantes de Dispositivos Médicos, Fabricantes Farmacêuticos e Biofarmacêuticos, Laboratórios de Teste, Inspeção e Certificação, Organizações de Pesquisa e Desenvolvimento, e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sistemas de Inspeção Visual 2D |
| Sistemas de Inspeção Visual 3D |
| Outros Tipos de Sistema |
| Inspeção de Defeitos e Superfícies |
| Inspeção Dimensional, Geométrica e de Posição |
| Inspeção de Montagem, Presença e Completude |
| Inspeção de Identificação, Rastreabilidade e Embalagem |
| Outras Aplicações |
| Dispositivos Médicos Descartáveis e de Consumo |
| Dispositivos de Administração de Medicamentos |
| Dispositivos de Diagnóstico e Consumíveis Laboratoriais |
| Instrumentos Cirúrgicos e Implantes |
| Outros Dispositivos Médicos |
| Fabricantes de Dispositivos Médicos |
| Fabricantes Farmacêuticos e Biofarmacêuticos |
| Laboratórios de Teste, Inspeção e Certificação |
| Organizações de Pesquisa e Desenvolvimento |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Oriente Médio |
| África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Tipo de Sistema | Sistemas de Inspeção Visual 2D | |
| Sistemas de Inspeção Visual 3D | ||
| Outros Tipos de Sistema | ||
| Por Aplicação | Inspeção de Defeitos e Superfícies | |
| Inspeção Dimensional, Geométrica e de Posição | ||
| Inspeção de Montagem, Presença e Completude | ||
| Inspeção de Identificação, Rastreabilidade e Embalagem | ||
| Outras Aplicações | ||
| Por Tipo de Dispositivo Médico | Dispositivos Médicos Descartáveis e de Consumo | |
| Dispositivos de Administração de Medicamentos | ||
| Dispositivos de Diagnóstico e Consumíveis Laboratoriais | ||
| Instrumentos Cirúrgicos e Implantes | ||
| Outros Dispositivos Médicos | ||
| Por Setor de Usuário Final | Fabricantes de Dispositivos Médicos | |
| Fabricantes Farmacêuticos e Biofarmacêuticos | ||
| Laboratórios de Teste, Inspeção e Certificação | ||
| Organizações de Pesquisa e Desenvolvimento | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | |
| África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de inspeção visual para dispositivos médicos em 2026?
O mercado de sistemas de inspeção visual para dispositivos médicos é avaliado em 586,64 milhões de USD em 2026 e está projetado para atingir 873,17 milhões de USD até 2031 a um CAGR de 8,28%. A previsão reflete uma maior necessidade de inspeção automatizada, rastreabilidade e controles de qualidade documentados na produção regulamentada de dispositivos. Também reflete o uso mais amplo de software de inteligência artificial e sistemas 3D para aplicações difíceis em linhas de fabricação regulamentadas.
O que está impulsionando a demanda por sistemas de inspeção visual para dispositivos médicos?
Os requisitos do QMSR da FDA e o registro obrigatório de UDI e Dispositivos no EUDAMED aumentam a necessidade de processos de inspeção rastreáveis e automatizados. Os fabricantes também precisam de equipamentos capazes de inspecionar peças complexas, pequenas características, materiais transparentes e superfícies reflexivas com resultados repetíveis. Essas necessidades são importantes para grandes produtores e instalações de médio porte que estão atualizando os processos de inspeção final manual em suas linhas.
Qual componente lidera os gastos em sistemas de inspeção visual para dispositivos médicos?
O hardware liderou com 61,43% de participação em 2025 porque câmeras, iluminação, processadores e componentes ópticos são centrais para as linhas de inspeção instaladas. A demanda por hardware também inclui invólucros compatíveis com sala limpa, sistemas de montagem e configurações de sensores construídos para ambientes de produção de alto volume. Os sistemas também devem ser integrados aos controles e sistemas de dados usados em cada linha de produção e site de produção.
Qual aplicação de inspeção está se expandindo mais rapidamente?
A inspeção de identificação, rastreabilidade e embalagem está projetada para se expandir a um CAGR de 8,73% até 2031, sustentada pelas necessidades de verificação de UDI. A aplicação inclui leitura e verificação de códigos impressos, marcações de embalagens e informações de identificação antes que os produtos cheguem aos canais de distribuição. A verificação automatizada de códigos ajuda a manter um registro documentado na velocidade exigida pelas linhas de embalagem de alto volume e suporta processos de liberação rastreáveis.
Qual região está projetada para se expandir mais rapidamente até 2031?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 8,97% até 2031, sustentada por nova capacidade de fabricação e instalações greenfield. China, Índia, Japão e Coreia do Sul cada uma suporta diferentes partes da demanda da região, desde novas linhas de produção até componentes de alta precisão. As novas instalações podem instalar sistemas de inspeção durante o projeto da linha e evitar algumas dificuldades associadas à modernização de equipamentos mais antigos em sites de fabricação estabelecidos.
Por que os fabricantes farmacêuticos estão se tornando compradores importantes de sistemas de inspeção?
Os fabricantes farmacêuticos e biofarmacêuticos estão projetados para se expandir a um CAGR de 8,84% à medida que biológicos injetáveis, seringas pré-preenchidas e autoinjetores requerem inspeção orientada a dispositivos. Esses usuários precisam de sistemas capazes de gerenciar tanto os requisitos de qualidade do produto quanto as verificações de montagem, rastreabilidade e embalagem associadas aos dispositivos de administração. Seus requisitos sustentam a demanda por plataformas flexíveis que possam aplicar métodos de inspeção documentados em uma variedade de formatos injetáveis, recipientes e dispositivos de administração. Essas plataformas podem suportar inspeções para presença de componentes, qualidade de montagem, condição do recipiente, códigos impressos, integridade da embalagem e identificação do produto final dentro de um fluxo de trabalho de produção documentado.