
Marktgröße und Marktanteil für medizinische Geräte-Bildprüfsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 586.64 Millionen US-Dollar |
| Marktgröße (2031) | 873.17 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Geräte-Bildprüfsysteme von Mordor Intelligence
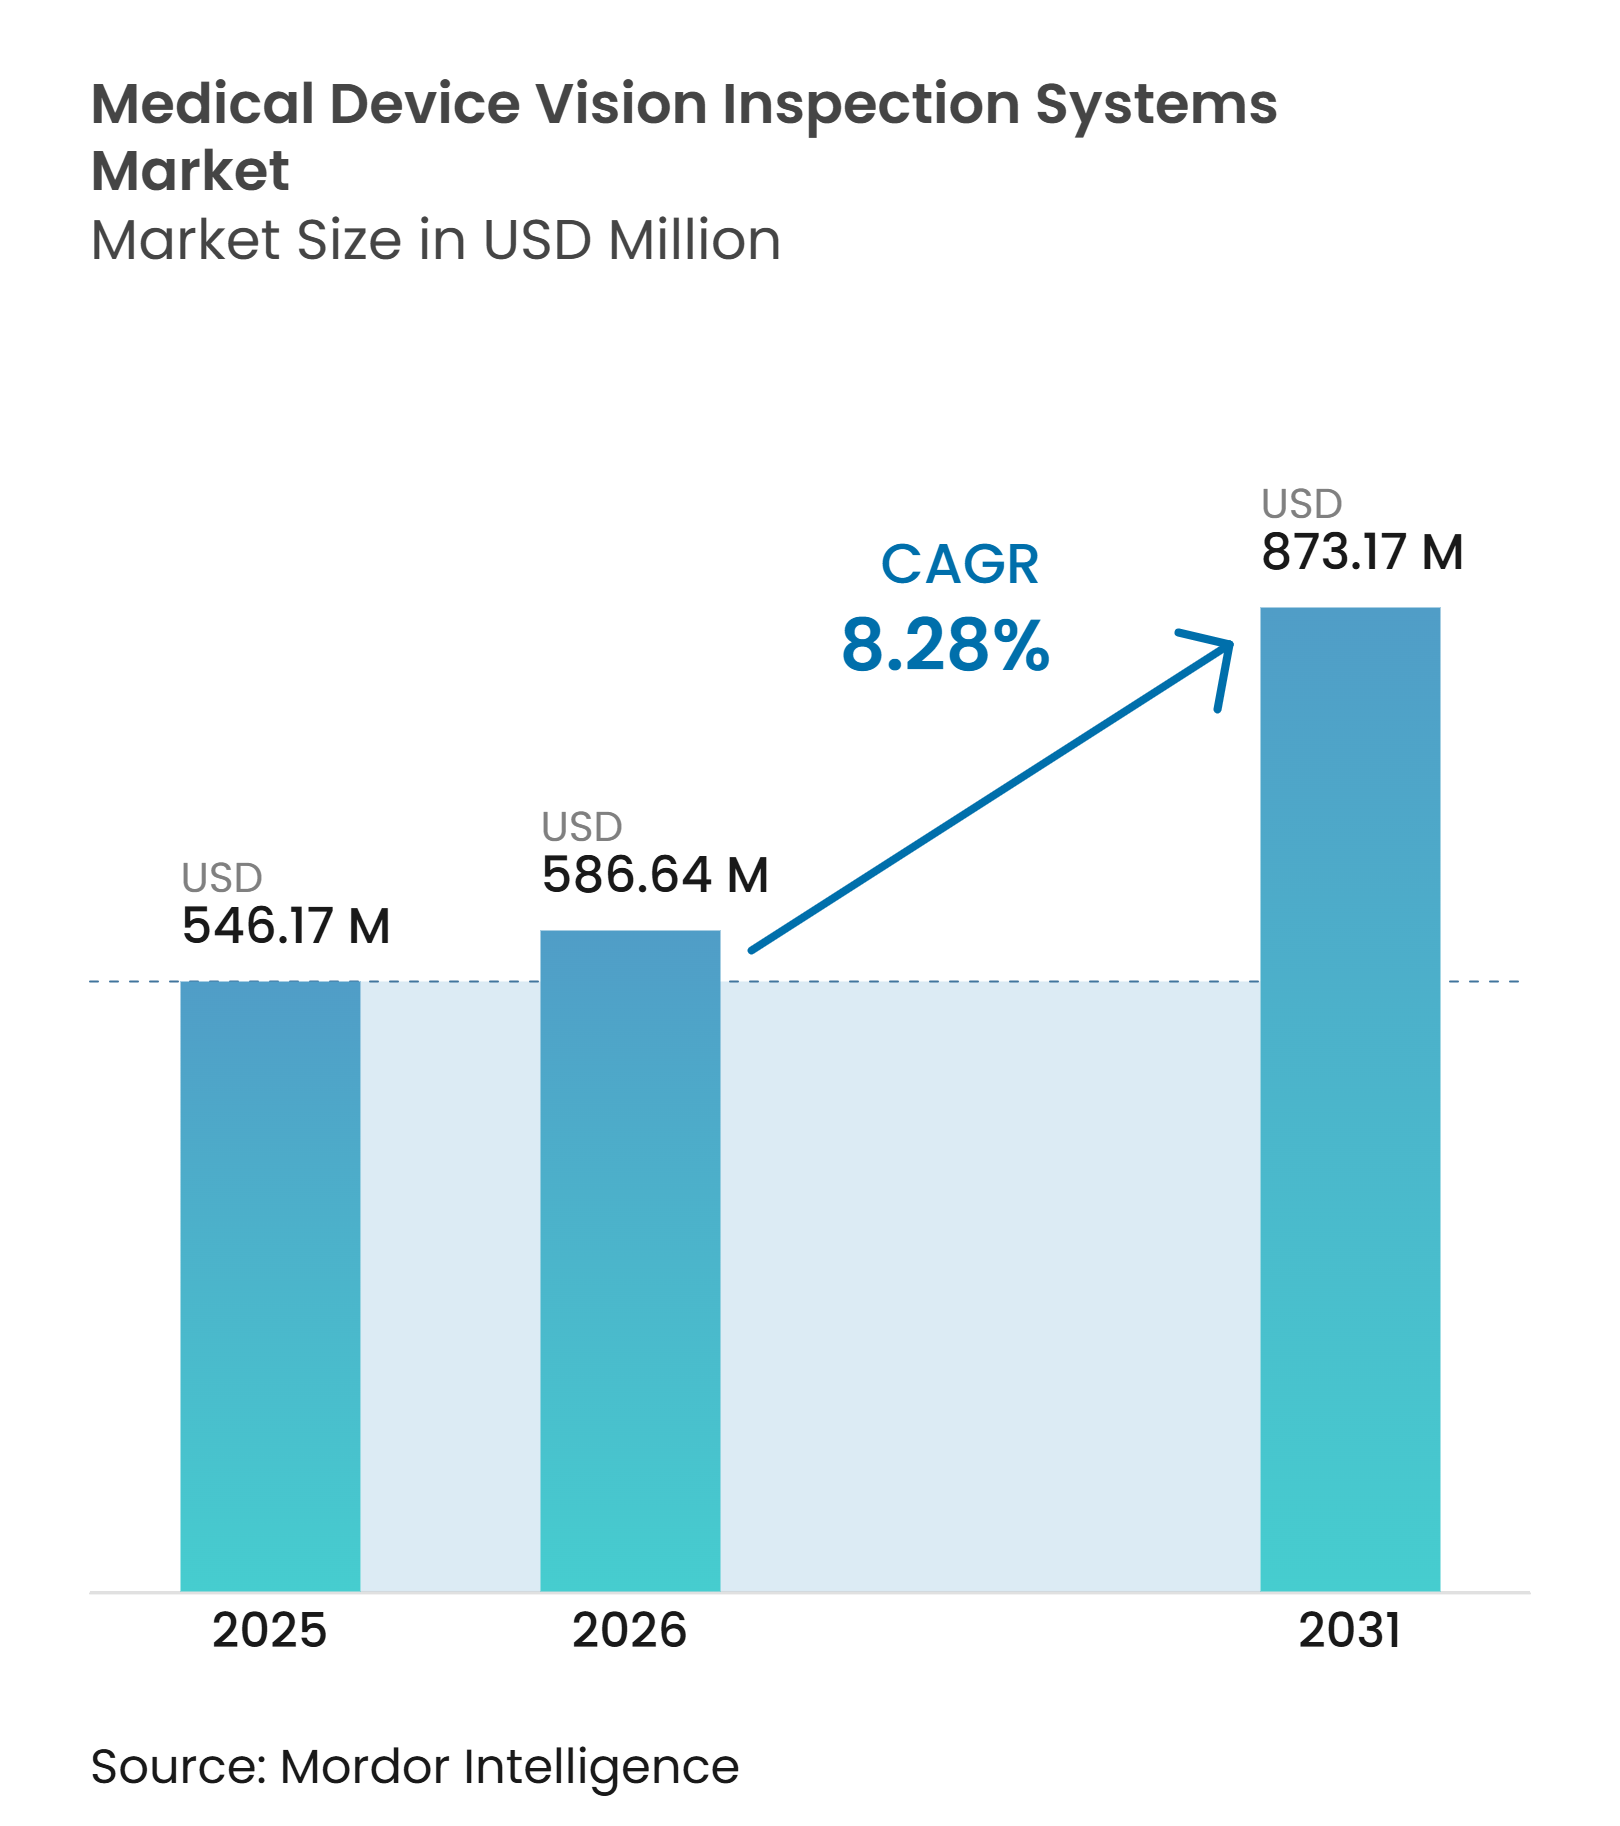
Die Marktgröße für medizinische Geräte-Bildprüfsysteme wird voraussichtlich von 546,17 Millionen USD im Jahr 2025 und 586,64 Millionen USD im Jahr 2026 auf 873,17 Millionen USD bis 2031 anwachsen, was einer CAGR von 8,28 % zwischen 2026 und 2031 entspricht. Regulatorische Anforderungen machen automatisierte Prüfungen und nachvollziehbare Aufzeichnungen im Markt für medizinische Geräte-Bildprüfsysteme immer wichtiger. Die FDA-Qualitätsmanagementsystemverordnung (QMSR) trat am 2. Februar 2026 in Kraft und glich 21 CFR Part 820 mit ISO 13485:2016 ab.[1] Das EUDAMED-UDI- und Gerätemodul wird am 28. Mai 2026 verpflichtend, was den Bedarf an zuverlässigen Identifikations- und Verpackungsprüfungen in Europa erhöht. Die Nachfrage verlagert sich auch hin zu Prüfwerkzeugen, die komplexe Geometrien, transparente Materialien und reflektierende Oberflächen bewerten können. Anbieter reagieren mit 3D-Bildgebung, kantenbasierter KI, Remote-Modellaktualisierungen und Validierungsunterstützung, die Herstellern helfen, Compliance-Anforderungen zu erfüllen. Diese Bedingungen schaffen Chancen für Anbieter, die Geräte, Software und Validierungsdienstleistungen im Markt für medizinische Geräte-Bildprüfsysteme kombinieren.
Wichtigste Erkenntnisse des Berichts
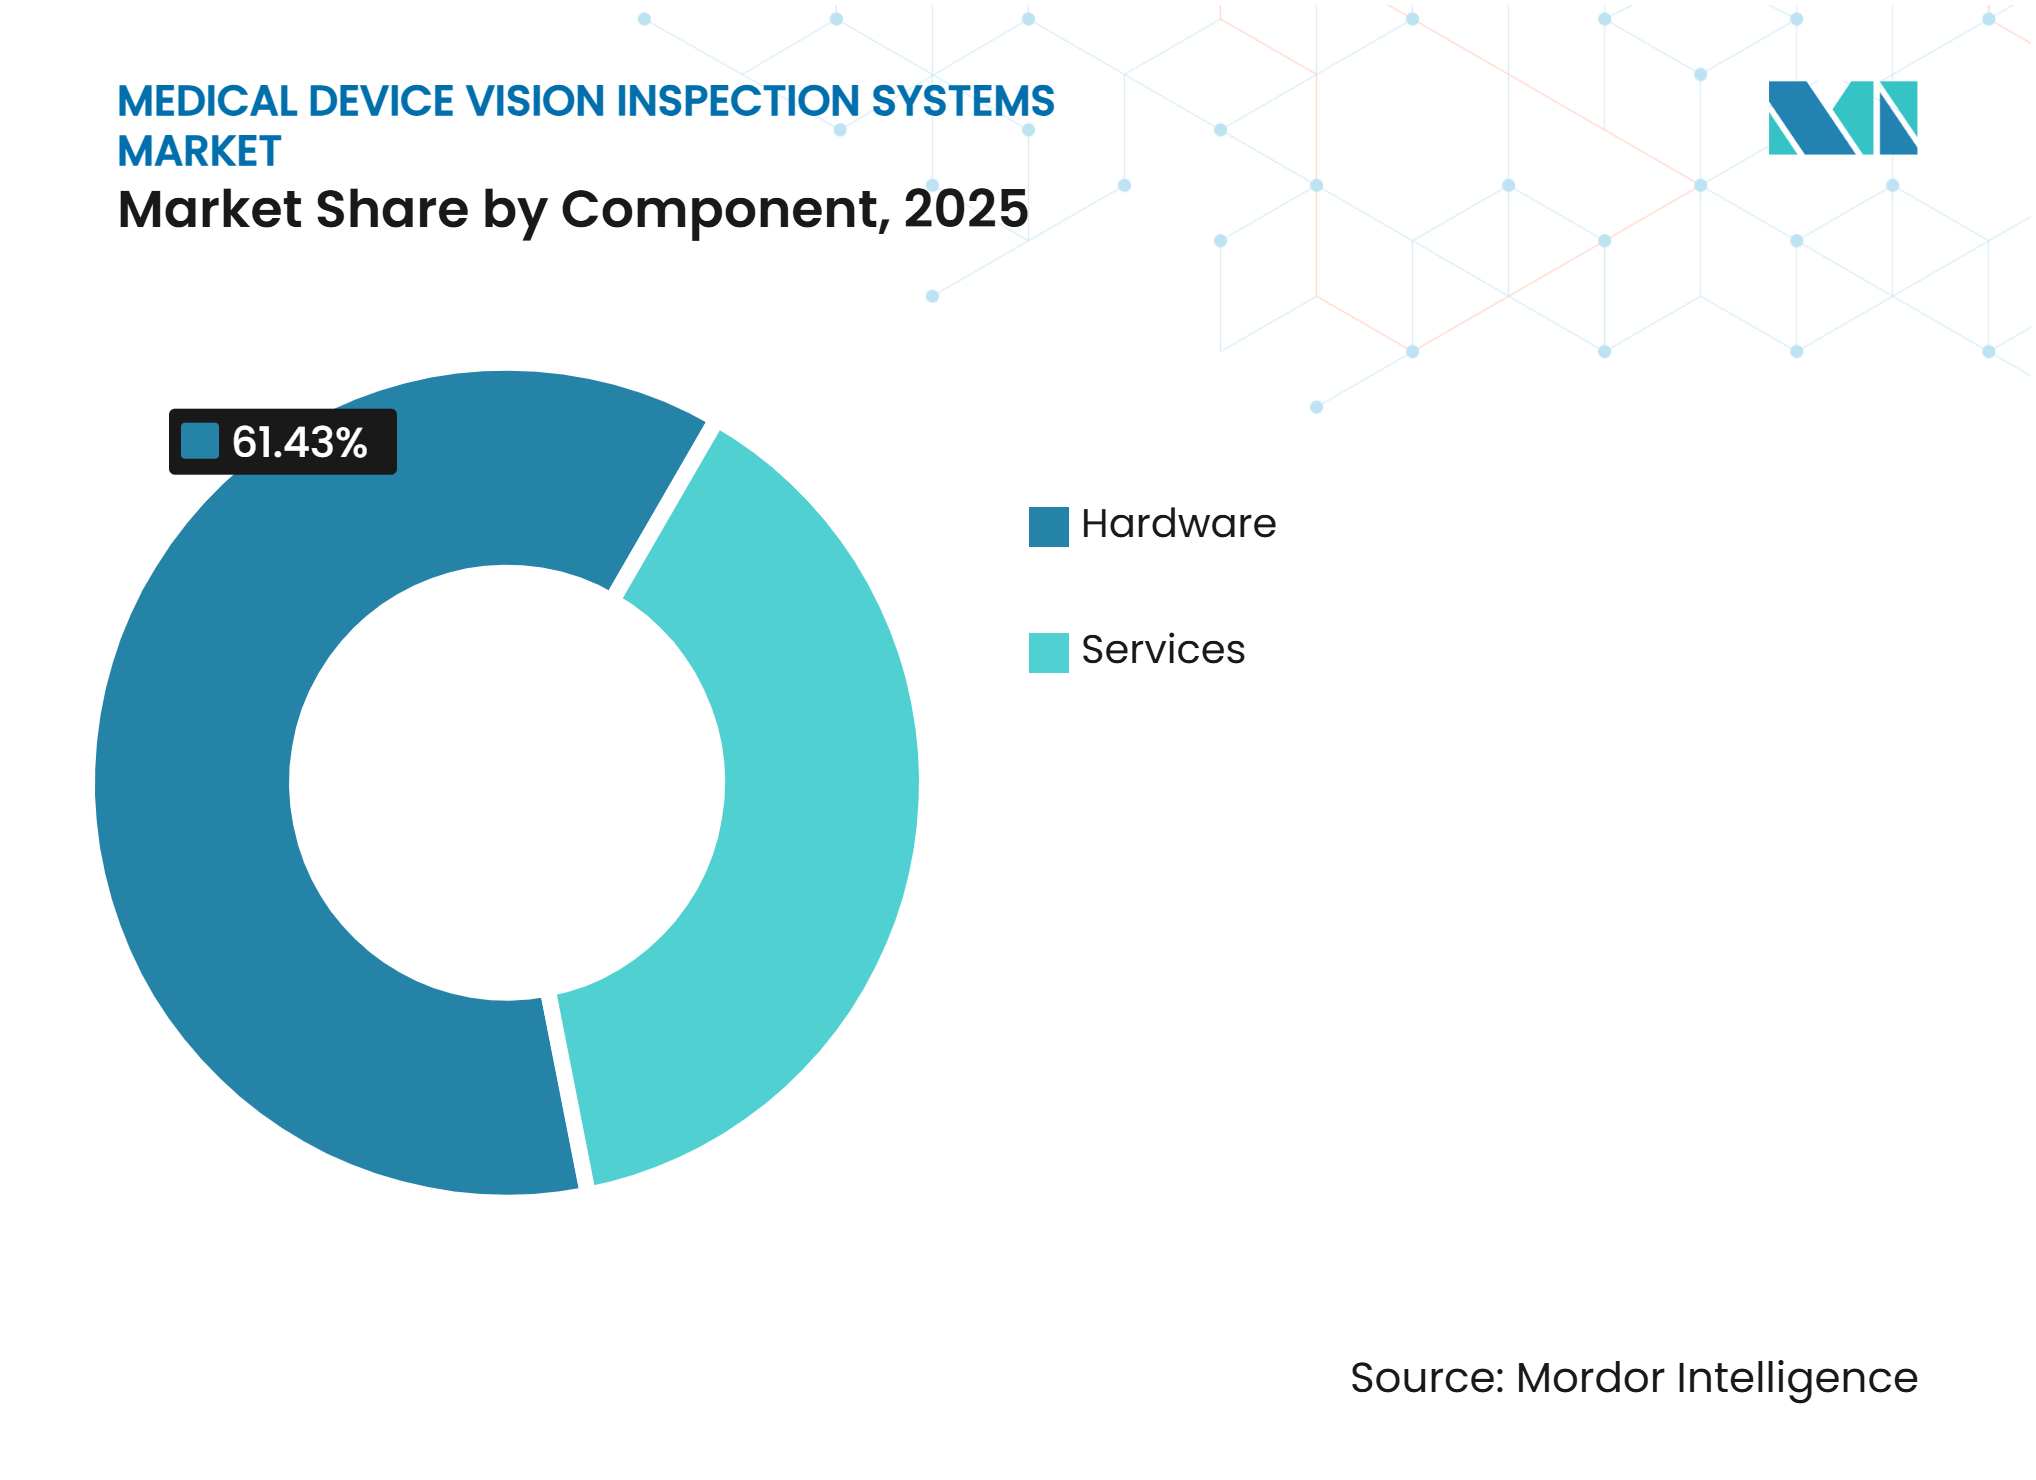
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 61,43 % am Markt für medizinische Geräte-Bildprüfsysteme, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen werden.
- Nach Systemtyp entfielen auf 2D-Bildprüfsysteme im Jahr 2025 ein Anteil von 48,71 %, während 3D-Bildprüfsysteme bis 2031 voraussichtlich mit einer CAGR von 8,64 % wachsen werden.
- Nach Anwendung hielt die Fehler- und Oberflächenprüfung im Jahr 2025 einen Anteil von 31,83 %, während Identifikations-, Rückverfolgbarkeits- und Verpackungsprüfungen bis 2031 voraussichtlich mit einer CAGR von 8,73 % wachsen werden.
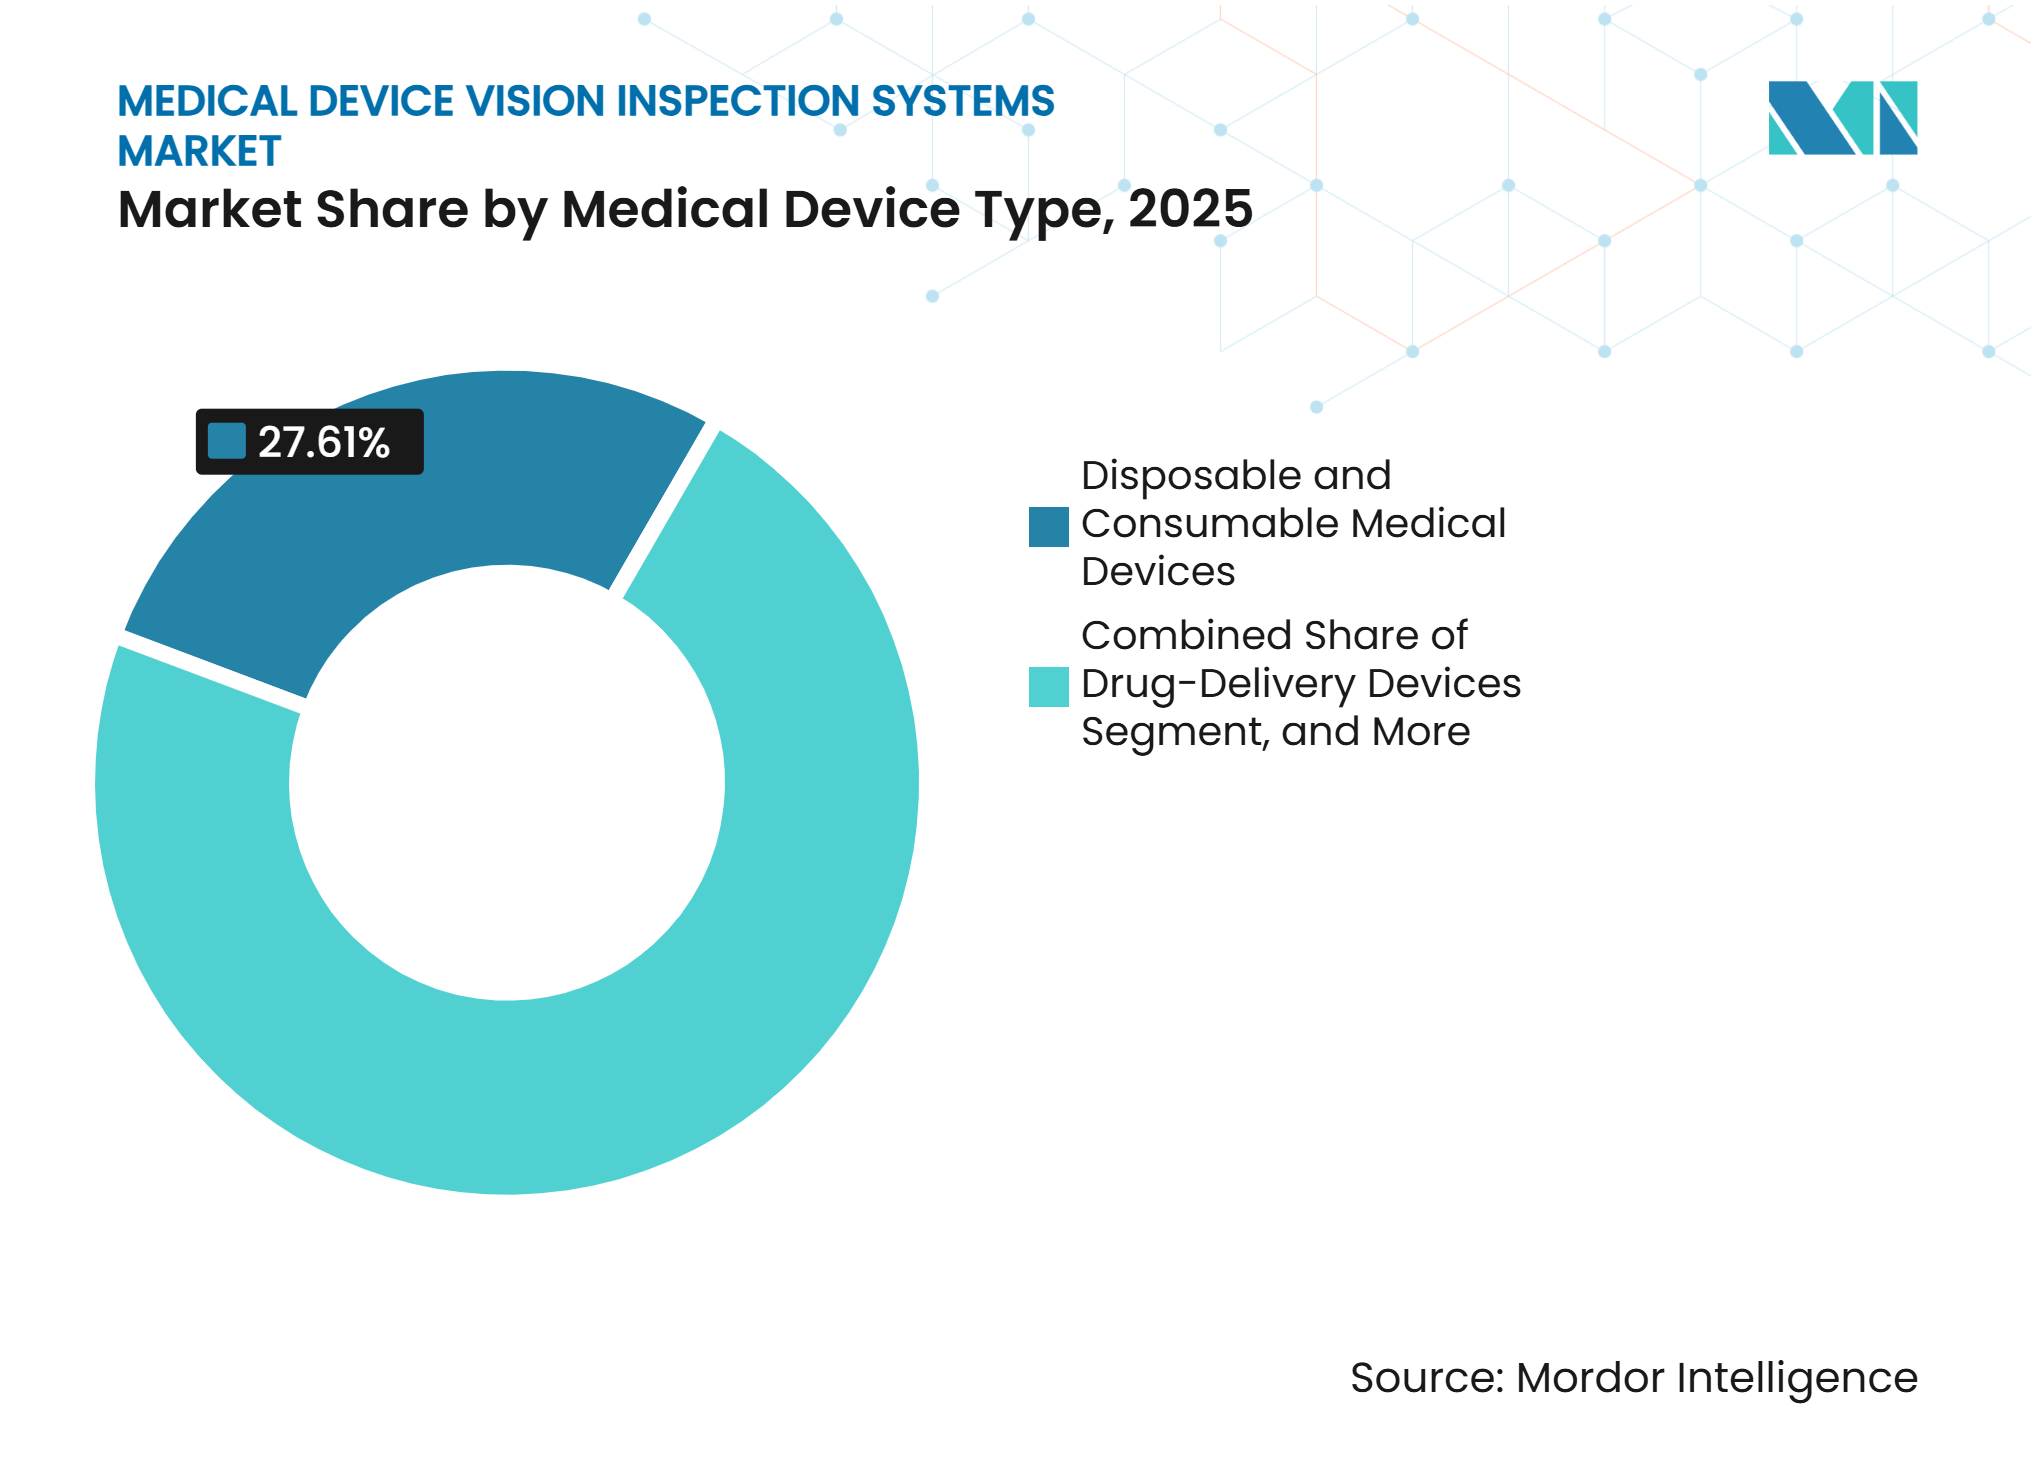
- Nach Medizinprodukttyp entfielen auf Einweg- und Verbrauchsmedizinprodukte im Jahr 2025 ein Anteil von 27,61 %, während Arzneimittelverabreichungsgeräte bis 2031 voraussichtlich mit einer CAGR von 8,96 % wachsen werden.
- Nach Endnutzerbranche hielten Medizinproduktehersteller im Jahr 2025 einen Anteil von 51,27 %, während Pharma- und Biopharmazeutikahersteller bis 2031 voraussichtlich mit einer CAGR von 8,84 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,79 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,97 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Qualitäts- und Rückverfolgbarkeitsanforderungen für Medizinprodukte | +1.8% | Global, mit höchster Durchsetzungsdringlichkeit in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Komplexität und Miniaturisierung von Medizinprodukten | +1.5% | Global, angeführt von Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Ausweitung der automatisierten und fehlerfreien Fertigung | +1.3% | Global, mit beschleunigter Einführung im asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung KI-gestützter Fehlererkennung | +1.2% | Global, mit stärkster Akzeptanz in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Validierungsbereite Prüfung für dezentrale und CMO-Fertigung | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Zunehmende Prüfschwierigkeit bei transparenten und reflektierenden Komponenten | +0.6% | Global, konzentriert in Präzisionsfertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Qualitäts- und Rückverfolgbarkeitsanforderungen für Medizinprodukte
Die FDA-Qualitätsmanagementsystemverordnung trat am 2. Februar 2026 in Kraft und integrierte ISO 13485:2016 durch Verweis in 21 CFR Part 820. Diese Änderung legt mehr Gewicht auf konsistente Qualitätsaufzeichnungen und nachvollziehbare Prüfentscheidungen in der Medizinproduktherstellung. Die FDA ersetzte auch die frühere Quality System Inspection Technique durch ihr Compliance-Programm 7382.850 für Geräteeinrichtungsinspektionen. In Europa verpflichtet das obligatorische EUDAMED-UDI- und Gerätemodul Hersteller, Geräteidentifikationsinformationen zu registrieren, bevor Geräte oder Zertifikate erfasst werden.[2] Diese Anforderungen begünstigen automatisierte Systeme, die zuverlässige Prüfnachweise erfassen und die Rückverfolgbarkeit unterstützen. Mittelgroße Hersteller, die noch manuelle Endkontrollen verwenden, haben einen stärkeren Anreiz, automatisierte Bildprüfung im Markt für medizinische Geräte-Bildprüfsysteme einzuführen.
Zunehmende Komplexität und Miniaturisierung von Medizinprodukten
Medizinische Komponenten werden kleiner und komplexer, was die Grenzen standardmäßiger 2D-Prüfgeräte überschreitet. Katheter, Mikro-Kanülen, Gehäuse für tragbare Biosensoren und ähnliche Komponenten erfordern engere Kontrollen auf Oberflächen- und Maßfehler. Kleine Defekte können bei schmalen oder gebogenen Teilen schwerer von akzeptabler Variation zu unterscheiden sein. Hochvergrößerungsoptiken, strukturierte 3D-Lichtsensoren und KI-basierte Anomalieerkennung helfen, diese Prüfanforderungen zu erfüllen. Der Markt für medizinische Geräte-Bildprüfsysteme profitiert, weil Hersteller Systeme benötigen, die schwierige Merkmale mit wiederholbaren Methoden prüfen können. Diese Anforderungen fördern auch wiederkehrende Software-Updates, da Prüfmodelle für neue Gerätedesigns und Produktionsbedingungen möglicherweise neu trainiert werden müssen.
Ausweitung der automatisierten und fehlerfreien Fertigung
Medizinproduktehersteller sehen sich mit hohen Konsequenzen konfrontiert, wenn ein fehlerhaftes Produkt einen Patienten erreicht. Ein fehlerhaftes Implantat kann Rückruf-, Behebungs- und Qualitätssystemkosten verursachen, die weit höher sind als die Kosten einer Prüfstation. Dies veranlasst Hersteller, Inline-Kontrollen an jeder Einheit durchzuführen, anstatt sich nur auf statistische Stichproben zu verlassen. Die Anforderung ist besonders relevant für sterile Baugruppen, Klasse-III-Implantate und vorgefüllte Arzneimittelverabreichungssysteme. Reinraumleitungen erfordern auch Geräte mit geeigneten Gehäusen und Reinigungsverfahren. Diese Betriebsanforderungen unterstützen die Nachfrage nach robusten Geräten und validierten Prüfprozessen im gesamten Markt für medizinische Geräte-Bildprüfsysteme.
Zunehmende Einführung KI-gestützter Fehlererkennung
KI-gestützte Prüfung kann die Abhängigkeit von separaten regelbasierten Programmen für jeden Fehlertyp reduzieren. Ein zentralisiertes Modell kann verwandte Gerätefamilien unterstützen, wenn es angemessen trainiert und validiert ist. Cognex stellte seine OneVision-Plattform im Mai 2026 allgemein zur Verfügung und berichtete, dass mehr als 100 Kunden von ersten Pilotprojekten zu umfassenderen Einsätzen übergegangen waren. Cognex berichtete auch, dass die zentralisierte Modellentwicklung die KI-Vision-Skalierungskosten um bis zu 50 % senken kann.[3] Für regulierte Anwender ist der praktische Nutzen nicht auf verbesserte Erkennung beschränkt, da weniger separate Validierungs-Workflows die Qualifizierungszeit verkürzen können. Dies macht KI-Werkzeuge relevant, auch wenn ein Hersteller noch nicht bereit ist, die gesamte vorhandene Hardware zu ersetzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und lange Validierungszyklen | -1.4% | Global, am stärksten ausgeprägt in aufstrebenden asiatisch-pazifischen Märkten und bei kleineren Herstellern | Langfristig (≥ 4 Jahre) |
| Integrationskomplexität bei veralteten Fertigungssystemen | -1.0% | Nordamerika und Europa, wo ältere installierte Geräte verbreitet sind | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datenintegritätsrisiken in vernetzten Prüfsystemen | -0.8% | Global, mit erhöhter Besorgnis in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von Spezialisten für die Bildprüfvalidierung von Medizinprodukten | -0.5% | Global, mit akutem Mangel in Südostasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und lange Validierungszyklen
Prüflinien für die Medizinproduktherstellung kosten in der Regel mehr als vergleichbare Industriesysteme, da jede Konfiguration validiert werden muss. Zu den Gerätekosten kommen Integration, Validierungsplanung, IQ, OQ, PQ, Vorbereitung von Trainingsdaten und Bedienerschulung hinzu. Diese Belastung kann für kleinere Hersteller und Auftragshersteller besonders schwierig sein. Ihre Qualitätsverpflichtungen können denen großer Originalgerätehersteller ähneln, aber ihre Kapazität für Validierungstechnik ist oft geringer. Lange Qualifizierungszyklen können die Installation verzögern, während eine Produktionslinie vorbereitet oder erweitert wird. Diese Bedingungen können die Einführung im Markt für medizinische Geräte-Bildprüfsysteme verlangsamen, auch wenn Hersteller die Qualitätsvorteile der Automatisierung erkennen.
Integrationskomplexität bei veralteten Fertigungssystemen
Etablierte Einrichtungen enthalten oft Geräte, die über mehrere Jahrzehnte installiert wurden. Moderne Prüfstationen müssen mit speicherprogrammierbaren Steuerungen, Manufacturing-Execution-Systemen und Enterprise-Resource-Planning-Plattformen interagieren. Diese Verbindungen können benutzerdefinierte Schnittstellen, Linienmodifikationen, Dokumentation und formale Änderungskontrolle erfordern. Die Herausforderung wird größer, wenn ein neuer 3D-Scanner oder eine KI-Inferenz-Engine zu einer veralteten Linie hinzugefügt wird. Käufer bevorzugen möglicherweise einen Turnkey-Anbieter, wenn dieser sowohl die Geräte als auch die Integrationsunterstützung bereitstellen kann. Diese Präferenz kann den Wert validierter Systeme erhöhen, aber auch die Beschaffungskosten für Hersteller mit älteren Einrichtungen steigern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware führt, während Dienstleistungen von der KI-Einführung profitierenHardware machte im Jahr 2025 61,43 % des Marktanteils für medizinische Geräte-Bildprüfsysteme aus. Kameras, Beleuchtungsbaugruppen, Framegrabber, optische Komponenten und Edge-Prozessoren bilden die Hauptkostenbasis einer Produktionsprüfstation. Hochvolumige sterile Fertigungslinien erfordern mehrere Prüfpunkte, was die Bedeutung von Hardware-Ausgaben unterstreicht. Industriekameras und strukturierte Lichtsensoren sind besonders relevant, wenn Hersteller eine detaillierte Fehlerlokalisierung benötigen. Der Übergang zu 3D-Sensoren kann Systemwerte erhöhen, da diese Systeme Tiefenmessung mit herkömmlichen Sichtprüfungen kombinieren. Hardware erfordert auch geeignete Montage, Schutz und Reinraumkompatibilität für viele medizinische Anwendungen. Die größten Anbieter können profitieren, wenn sie Kameras, Software und Beleuchtung als integriertes System anbieten. Dies verbessert die Fähigkeit, das Angebot im Markt für medizinische Geräte-Bildprüfsysteme für spezifische Produktionsanforderungen zu konfigurieren. Es hilft Herstellern auch, die Verwaltung der Kompatibilität zwischen separaten Komponentenlieferanten zu vermeiden.
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen, der höchsten Rate unter den Komponenten. Dienstleistungsarbeiten umfassen Installation, Validierungsunterstützung, Modelltraining, Wartung und Aktualisierungen von Prüfroutinen. Medizinische Hersteller benötigen oft dokumentierte Unterstützung, wenn Softwareänderungen einen validierten Produktionsprozess beeinflussen. Remote-Modellverwaltung kann großen Nutzern helfen, genehmigte Updates über mehrere Produktionslinien zu verteilen. Dies kann den Aufwand reduzieren, der erforderlich ist, um konsistente Prüfregeln über Standorte hinweg aufrechtzuerhalten. Wiederkehrende Dienstleistungserlöse sind auch weniger abhängig von einem neuen Hardware-Kaufzyklus. Anbieter, die diese Dienstleistungen erbringen, können engere Beziehungen zu Nutzern über die Lebensdauer einer Linie aufbauen. Die Branche der medizinischen Geräte-Bildprüfsysteme hat daher neben ihrem Gerätebedarf einen wachsenden Dienstleistungsbedarf. Dieser Bedarf ist am stärksten dort, wo KI-Modelle für Änderungen in Material, Verpackung oder Gerätedesign periodisch neu trainiert werden müssen.



Nach Systemtyp:
2D-Systeme führen, während 3D-Systeme komplexe Geometrien adressieren2D-Bildprüfsysteme hielten im Jahr 2025 einen Segmentanteil von 48,71 %. Sie werden häufig für die Erkennung von Oberflächenfehlern, Etikettenverifizierung, Codelesung sowie Anwesenheits- und Abwesenheitsprüfungen eingesetzt. Diese Systeme haben eine etablierte Validierungshistorie in regulierten Produktionsumgebungen. Ihre Lieferketten sind ausgereift, und ihre niedrigeren Stationskosten können sie für mittelgroße Hersteller zugänglich machen. Einweggerätelinien verwenden häufig 2D-Geräte, da viele Prüfungen an flachen oder gleichmäßig ausgerichteten Artikeln durchgeführt werden. Die Systeme können auch schnelle Prüfungen für gedruckte Etiketten und Verpackungscodes unterstützen. Dieser breite Anwendungsbereich hält 2D-Werkzeuge im Markt für medizinische Geräte-Bildprüfsysteme wichtig. Es gibt Herstellern auch einen praktischen Ausgangspunkt, wenn sie eine Linie zum ersten Mal automatisieren. Viele Einrichtungen werden 2D-Systeme weiterhin neben neueren 3D-Werkzeugen verwenden, anstatt ihre gesamte installierte Basis zu ersetzen.
3D-Bildprüfsysteme werden bis 2031 voraussichtlich mit einer CAGR von 8,64 % wachsen. Miniaturisierte Komponenten und komplexe Gerätegeometrien können Tiefendaten erfordern, die Standard-2D-Bilder nicht liefern können. Orthopädische Implantate, Autoinjektorbaugruppen und mikrofluidische Diagnosekartuschen sind Beispiele für Teile, die solche Prüfungen benötigen können. Eine Tiefenkarte kann Maßtoleranzen, Oberflächenfinish und Montageposition in einer einzigen Aufnahme prüfen. Dies kann den Bedarf an mehreren 2D-Stationen in einigen Anwendungen reduzieren. Weniger Stationen können den Produktionslinien-Fußabdruck reduzieren und die Anzahl der Validierungsschritte vereinfachen. Der Systemtyp ist besonders relevant, wenn Hersteller transparente Polymere oder reflektierende Metalloberflächen prüfen. Andere Technologien, wie Hyperspektral- und Röntgenbildgebungshybriden, adressieren weiterhin engere Anforderungen. Dazu gehören die Integrität versiegelter Verpackungen und die interne Montageverifizierung, bei denen optische Oberflächenbildgebung allein nicht ausreicht.
Nach Anwendung:
Oberflächenfehlerprüfung führt, während Rückverfolgbarkeit beschleunigtFehler- und Oberflächenprüfung machte im Jahr 2025 31,83 % der Marktgröße für medizinische Geräte-Bildprüfsysteme aus. Es ist eine grundlegende Anforderung über eine breite Palette von Gerätekategorien und Produktionsvolumina hinweg. Hersteller verwenden diese Systeme, um Kratzer auf chirurgischen Instrumenten, Partikelkontaminationen auf Polymeroberflächen und Defekte in sterilen Verpackungen zu identifizieren. Vorgefüllte Spritzenbehälter erfordern auch Prüfungen auf kosmetische und Materialfehler. Die breite Relevanz von Oberflächenprüfungen erklärt, warum diese Anwendung den größten Umsatzanteil hat. Dimensional- und Geometrieprüfung bietet eine zweite Kontrollschicht für Teile, die strenge Formanforderungen erfüllen müssen. Montage-, Anwesenheits- und Vollständigkeitsprüfung bestätigt, dass mehrteilige Geräte die richtigen Komponenten in den richtigen Positionen enthalten. Zusammen machen diese Anwendungen die Bildprüfung zu einem Teil des routinemäßigen Qualitätsprozesses auf vielen Produktionslinien. Der Markt für medizinische Geräte-Bildprüfsysteme verlässt sich weiterhin auf diese grundlegenden Prüfungen, auch wenn speziellere Anwendungen entstehen.
Identifikations-, Rückverfolgbarkeits- und Verpackungsprüfungen werden bis 2031 voraussichtlich mit einer CAGR von 8,73 % wachsen. Das obligatorische EUDAMED-UDI- und Gerätemodul unterstützt die Nachfrage nach Systemen, die Gerätekennungen auf Verpackungslinien lesen und verifizieren. Hersteller benötigen eine zuverlässige Informationserfassung, bevor Gerätedaten und Zertifikate in EUDAMED erfasst werden. Im Juni 2026 veröffentlichte OMRON das VHV5-SRV-Barcode-Verifizierungssystem für die Echtzeit-Codeverifizierung mit bis zu 1.200 Teilen pro Minute. Das System unterstützt die Anforderungen von ISO/IEC 15415, ISO/IEC 15416 und ISO/IEC TR 29158. Diese Art von Produkt adressiert Identifikationsaufgaben, die Hersteller nicht konsistent durch manuelle Überprüfung bewältigen können. Rückverfolgbarkeitssysteme sind auch für Nachrüstungen von Verpackungslinien relevant, bei denen UDI-Prüfungen in einen bestehenden Workflow eingefügt werden müssen. Die Nachfrage wird voraussichtlich am stärksten bei Einrichtungen sein, die europäische Märkte bedienen, die zuverlässige Geräteidentifikationsaufzeichnungen benötigen. Die Branche der medizinischen Geräte-Bildprüfsysteme profitiert, weil Rückverfolgbarkeit die Prüfung näher an eine Compliance-Anforderung als an ein optionales Produktivitätswerkzeug rückt.
Nach Medizinprodukttyp:
Einwegprodukte führen, während Arzneimittelverabreichungsgeräte am schnellsten wachsenEinweg- und Verbrauchsmedizinprodukte repräsentierten im Jahr 2025 27,61 % der Marktgröße für medizinische Geräte-Bildprüfsysteme. Spritzen, IV-Sets, Katheter, Handschuhe und Wundversorgungsprodukte machen sehr hohe Produktionsvolumina aus. Ihre großen Stückzahlen schaffen eine erhebliche installierte Basis von Prüfsystemen. Hersteller verwenden automatisierte Prüfungen, um Oberflächenfehler, fehlende Teile, Verpackungsprobleme und Codierungsfehler zu identifizieren. Diese Linien erfordern häufig einen hohen Durchsatz, da selbst kleine Verzögerungen große Produktionsläufe beeinflussen können. Der Prüfansatz ist oft über verwandte Einwegprodukte hinweg standardisiert, was eine breitere Verwendung von 2D-Bildverarbeitungssystemen unterstützt. Polymermaterialien und kleine Gerätemerkmale können jedoch immer noch sorgfältig gestaltete Beleuchtung und Optiken erfordern. Die Einweggeräteproduktion bleibt daher eine wichtige Quelle der Geräteanforderungen im Markt für medizinische Geräte-Bildprüfsysteme. Ihr hoher Durchsatz macht auch einen zuverlässigen Betrieb mit geringer Falschausschussrate für Hersteller wichtig.
Arzneimittelverabreichungsgeräte werden bis 2031 voraussichtlich mit einer CAGR von 8,96 % wachsen. Der Anstieg der GLP-1-Rezeptoragonisten-Produktion und breitere Biosimilar-Injektionsaktivitäten erhöhen die Nachfrage nach Autoinjektoren und vorgefüllten Spritzensystemen. Diese Produkte kombinieren Geräte-, Verpackungs- und Arzneimittelqualitätsüberlegungen innerhalb derselben Produktionsumgebung. Hersteller benötigen Prüfungen für Montagegenauigkeit, Behälterzustand, Komponentenanwesenheit und Endverpackung. Autoinjektor-Teile können auch Geometrien aufweisen, die mit planaren Bildern allein schwer zu prüfen sind. Dies begünstigt hochauflösende Optiken und in einigen Fällen 3D-Prüfmethoden. Produktionslinien müssen mit hohen Geschwindigkeiten betrieben werden und dabei zuverlässige Prüfungen für jede Einheit aufrechterhalten. Dies macht Arzneimittelverabreichungsgeräte zu einer wichtigen Quelle neuer Nachfrage im Markt für medizinische Geräte-Bildprüfsysteme. Die Kategorie unterstützt auch das Interesse an integrierten Systemen, die Hardware, Software und Validierungsdokumentation kombinieren. Anbieter, die sowohl Geräte- als auch pharmazeutische Qualitäts-Workflows adressieren können, sind möglicherweise besser für diese Projekte positioniert.

Nach Endnutzerbranche:
Gerätehersteller führen, während Pharmanutzer wachsenMedizinproduktehersteller hielten im Jahr 2025 einen Segmentanteil von 51,27 %. Sie sind die Hauptkäufer von Prüfplattformen, die speziell für Geräteherstellungsumgebungen entwickelt wurden. Diese Nutzer benötigen häufig Turnkey-Systeme mit dokumentierter Validierungsunterstützung. Ihre Qualitätsteams benötigen Nachweise, dass Prüfmethoden wiederholbar und für die regulierte Produktion geeignet sind. Dedizierte Gerätehersteller sind auch über viele Produkttypen hinweg tätig, darunter Einwegprodukte, Implantate, Diagnostika und chirurgische Werkzeuge. Dies schafft Nachfrage nach Systemen, die auf verschiedene Komponentenmaterialien und Fehlertypen zugeschnitten werden können. ISO-13485-Mess- und Überwachungsanforderungen machen die Prüfdokumentation für diese Nutzer besonders wichtig. Der große Anteil spiegelt die zentrale Rolle der automatisierten Prüfung in der Geräteproduktion wider. Es macht diese Kundengruppe auch zu einem wichtigen Fokus für Anbieter im Markt für medizinische Geräte-Bildprüfsysteme.
Pharma- und Biopharmazeutikahersteller werden bis 2031 voraussichtlich mit einer CAGR von 8,84 % wachsen. Injizierbare Biologika und GLP-1-Therapien machen Fill-Finish-Operationen für geräteorientierte Prüfanbieter relevanter. Vorgefüllte Spritzen, Kartuschen, Fläschchen und Autoinjektoren erfordern Prüfungen, die sowohl arzneimittelprodukt- als auch gerätebezogene Qualitätsanforderungen abdecken können. Dies erweitert den Anwendungsbereich für Bildverarbeitungssysteme in der pharmazeutischen Produktion. Prüf-, Inspektions- und Zertifizierungslabore haben eine kleinere Rolle, benötigen aber flexible Systeme für verschiedene Gerätetypen. Forschungs- und Entwicklungsorganisationen kaufen auch modulare Plattformen für Entwicklungs- und Verifizierungsarbeiten. Die Grenze zwischen pharmazeutischer und medizinischer Geräteprüfung wird für injizierbare Kombinationsprodukte weniger deutlich. Anbieter können reagieren, indem sie Validierungspakete bereitstellen, die sowohl GMP-Anforderungen als auch ISO-13485-Erwartungen erfüllen. Dies schafft eine branchenübergreifende Chance im Markt für medizinische Geräte-Bildprüfsysteme. Es erhöht auch den Wert von Plattformen, die ohne umfangreiche Unterbrechung eines validierten Workflows neu konfiguriert werden können.
Geografische Analyse
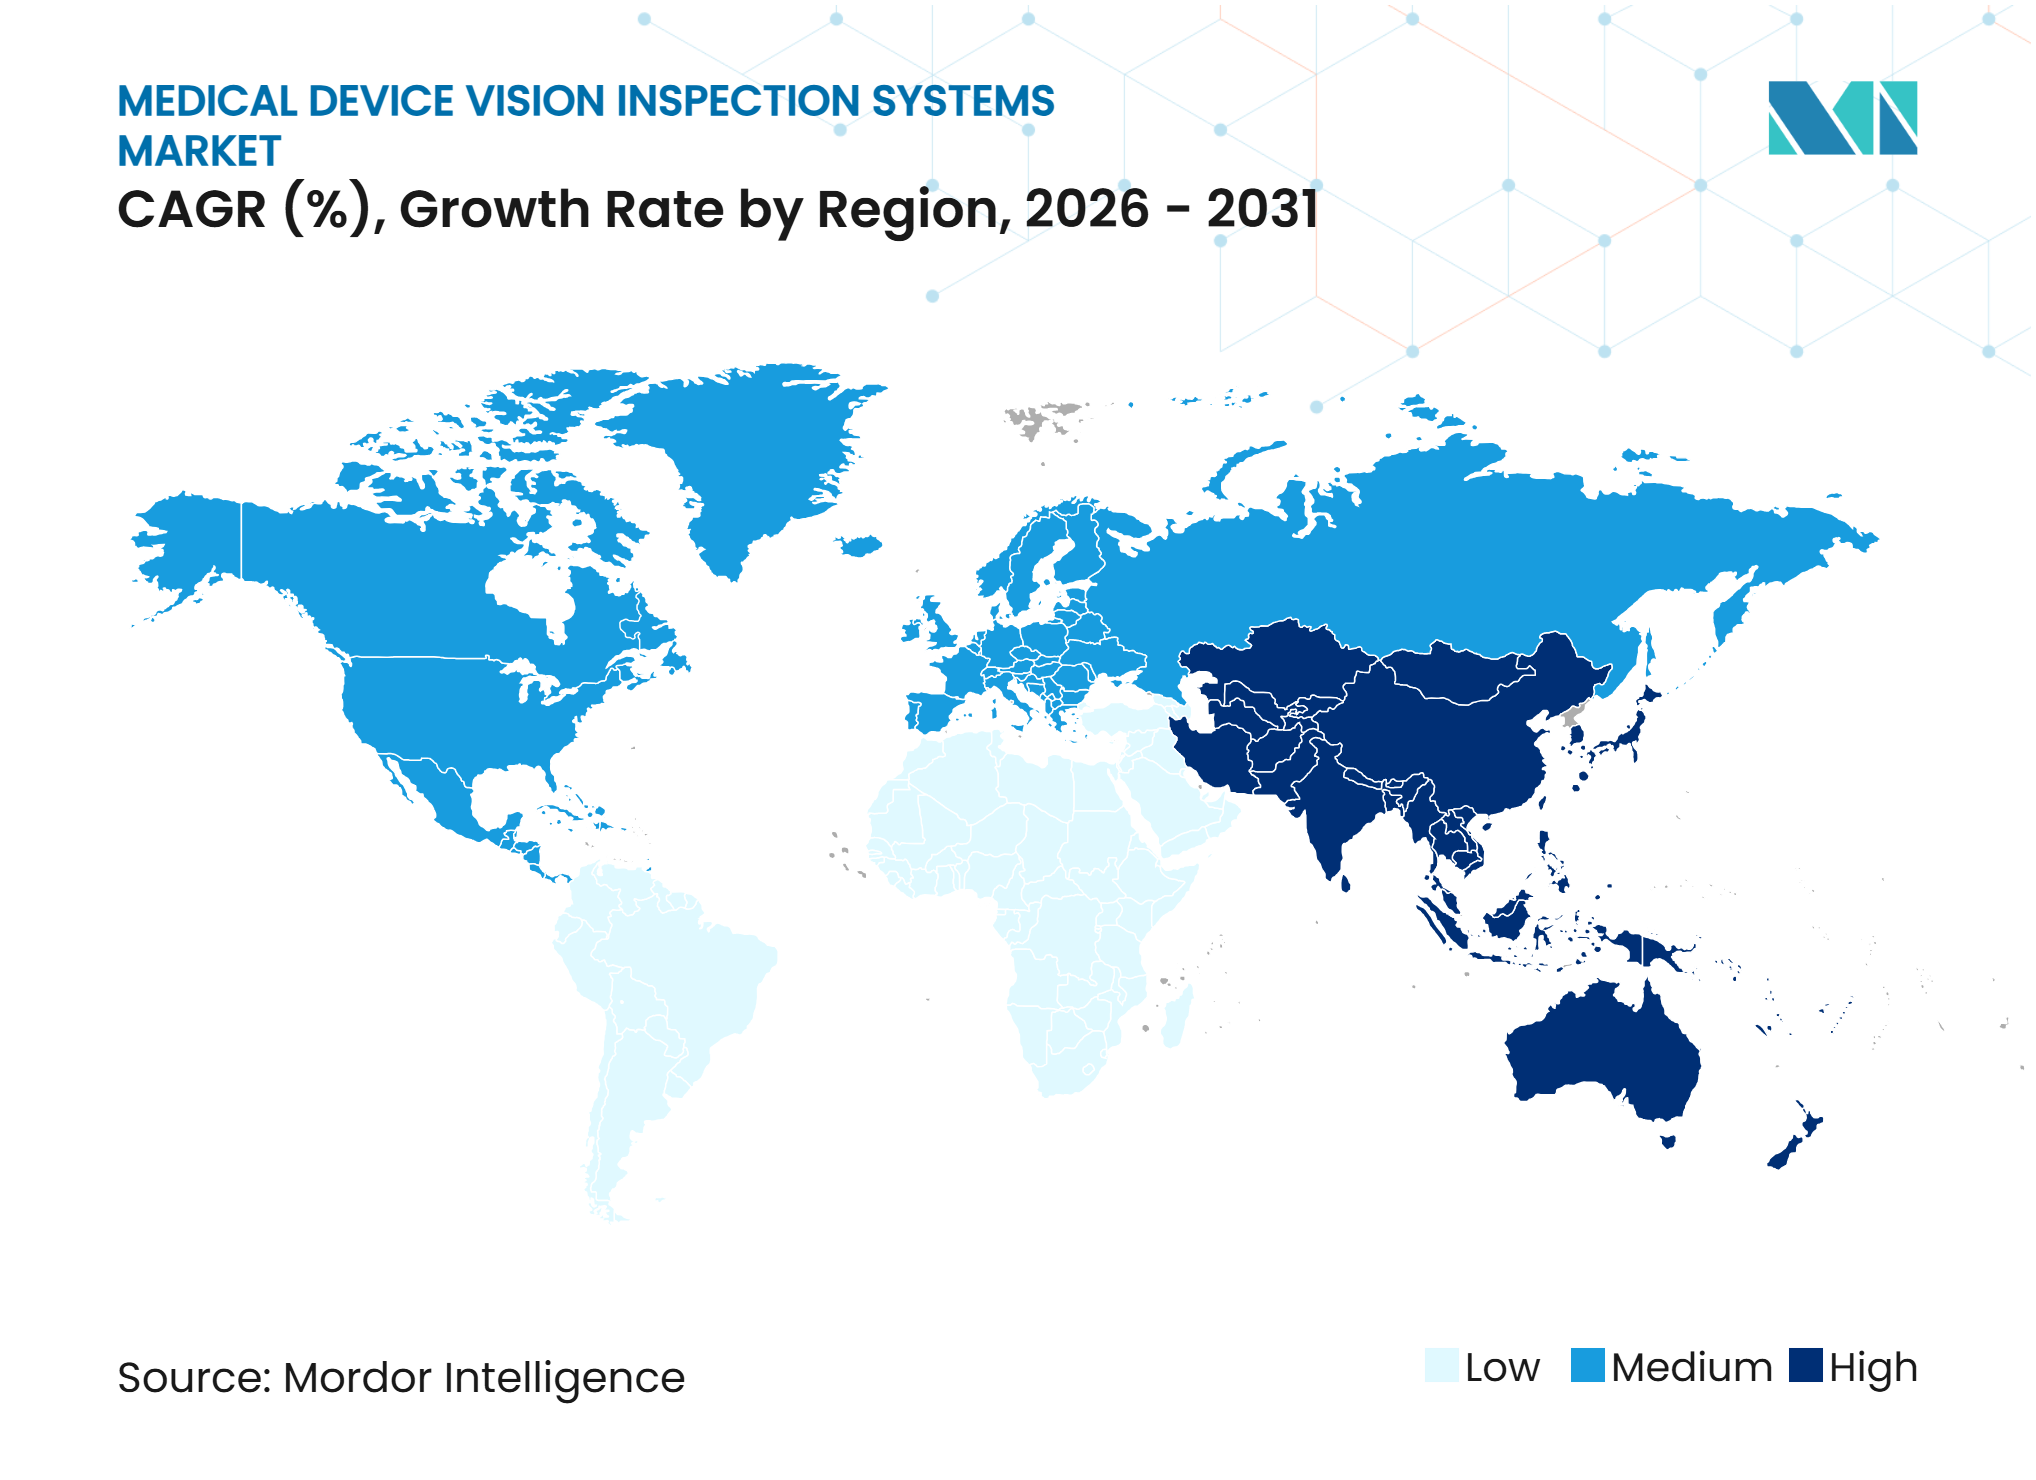
Nordamerika hielt im Jahr 2025 einen regionalen Anteil von 34,79 %. Die Region hat eine große Konzentration von FDA-regulierten Klasse-II- und Klasse-III-Geräteherstellern. Sie verfügt auch über eine etablierte Basis von Automatisierungsanbietern, Auftragsherstellern und Qualitätsdienstleistern. Die QMSR trat im Februar 2026 in Kraft, was die Aufmerksamkeit auf die mit Prüfaktivitäten verbundenen Qualitätsaufzeichnungen erhöht. Auftragsfertigungsorganisationen stehen unter besonderem Druck, da Gerätemarkeninhaber weiterhin für die Produktqualität verantwortlich bleiben. Dies kann Originalgerätehersteller dazu veranlassen, stärkere Prüfkontrollen an externen Produktionsstandorten anzufordern. Nordamerika bleibt daher eine wichtige Nachfragequelle für validierte Systeme, KI-Software und Dienstleistungen. Die Region hat auch eine große installierte Basis veralteter Geräte, was die Integration zu einem bedeutenden Teil jedes Projekts machen kann. Anbieter, die Modernisierung ohne längere Produktionsunterbrechungen unterstützen, können diesen Bedarf adressieren. Der Markt für medizinische Geräte-Bildprüfsysteme in Nordamerika profitiert von Compliance-Anforderungen und der Konzentration hochwertiger Geräteproduktion.
Europa hielt im Jahr 2025 die zweitgrößte regionale Position, unterstützt durch Medizinproduktherstellung in Deutschland, dem Vereinigten Königreich und Frankreich. Das EUDAMED-UDI- und Gerätemodul wird am 28. Mai 2026 verpflichtend, was Investitionen in Geräteidentifikation und Verpackungslinienverifizierung fördert. Hersteller, die europäische Märkte bedienen, benötigen Systeme, die UDI-bezogene Informationen zuverlässig erfassen und bestätigen können. Deutsche Präzisionsfertigungscluster bieten eine wichtige Anbieterbasis für Maschinenvision-Hardware und -Software. Medizinische Hersteller in der Region benötigen auch Prüfsysteme für Implantate, Diagnostikprodukte und sterile Verpackungen. Europa hat viele etablierte Produktionseinrichtungen, sodass neue Systeme oft mit bestehender Fertigungsinfrastruktur verbunden werden müssen. Dies kann Nachfrage nach Turnkey-Integration und Validierungsunterstützung schaffen. Südamerika bleibt eine kleinere regionale Chance, angeführt von Brasilien. Die schrittweise Angleichung an ISO-13485-Praktiken kann die Qualitätsanforderungen stärken, die die Einführung von Prüfsystemen unterstützen. Die Nachfrage der Region ist empfindlicher gegenüber der Verfügbarkeit lokaler technischer Unterstützung und Validierungsexpertise.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,97 % wachsen, der schnellsten regionalen Rate im Markt für medizinische Geräte-Bildprüfsysteme. China erhöht die Fertigungskapazität für inländische Medizinprodukte und qualitätsorientierte Einrichtungen. Indien zieht Interesse an neuen Medizinprodukteinrichtungen durch sein produktionsgebundenes Anreizprogramm an. Greenfield-Projekte können Prüfgeräte einsetzen, bevor veraltete Systeme zu einer Einschränkung werden. Japan bleibt wichtig für hochpräzise medizinische und Laborkomponenten, einschließlich Mikrokatheter und Endoskopteile. Japanische Geräteanbieter entwickeln weiterhin kompakte, hochauflösende Bildsensoren für anspruchsvolle Anwendungen. Südkorea kombiniert elektronikbezogene Maschinenvision-Expertise mit präziser Medizinproduktherstellung. Dies gibt Anbietern Zugang zu technisch erfahrenen Kunden mit Interesse an kurzen KI-Modell-Einsatzzyklen. Der Nahe Osten und Afrika bleibt das kleinste regionale Segment. Neue Fertigungsbetriebe in Saudi-Arabien und den Vereinigten Arabischen Emiraten beginnen, Qualitätsinfrastruktur einzuführen, die mit internationalen Gerätestandards übereinstimmt.
Wettbewerbslandschaft
Marktkonzentration
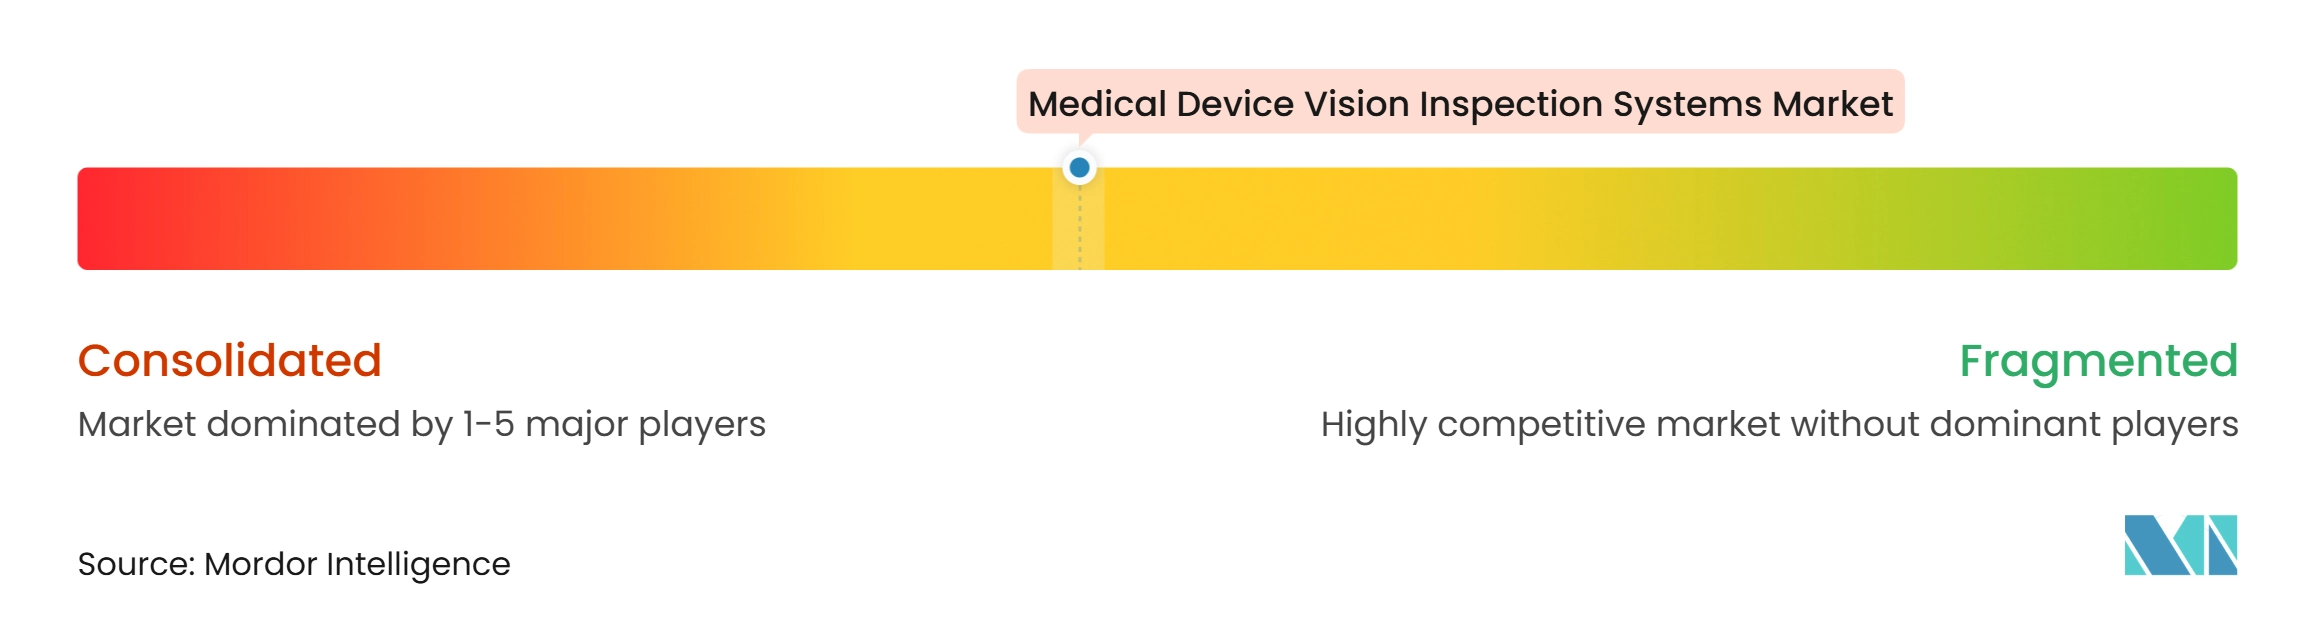
Der Markt für medizinische Geräte-Bildprüfsysteme weist eine moderate Konzentration auf, wobei globale Automatisierungsunternehmen und spezialisierte Maschinenvision-Anbieter regulierte Hersteller bedienen. Der Wettbewerb basiert auf Hardware-Qualität, Software-Fähigkeit, Prüfgenauigkeit und Validierungsunterstützung. Anbieter von Standard-2D-Systemen sehen sich Preiswettbewerb ausgesetzt, wenn Produktanforderungen bekannt sind. Komplexere Anwendungen können höherwertige Angebote unterstützen, da transparente Polymere, reflektierende Metalle und komplizierte Baugruppen schwerer zu prüfen sind. Anbieter bieten zunehmend Edge-KI an, damit Hersteller lokale Verarbeitung in kontrollierten Produktionsumgebungen nutzen können. Abonnementbasierte Modellaktualisierungen ermöglichen es Kunden auch, Prüfsoftware nach der Installation zu verwalten. Validierungsunterstützung ist ein wichtiges Differenzierungsmerkmal, da IQ-, OQ- und PQ-Arbeiten ein Projekt verzögern können. Diese Merkmale machen integrierte Anbieter wettbewerbsfähiger als Anbieter, die nur Kameras oder Beleuchtung verkaufen. Der Markt für medizinische Geräte-Bildprüfsysteme belohnt daher Anbieter, die technische Leistung mit dokumentierter Unterstützung für den regulierten Einsatz kombinieren.
Cognex erweiterte seine Edge-KI-Produktlinie im Jahr 2026 mit dem In-Sight 6900 Vision Controller, der NVIDIA-Jetson-Technologie für anspruchsvolle Anwendungen nutzt. Das Unternehmen führte auch das In-Sight 3900 Vision System ein, das Qualcomm-Dragonwing-Plattformen verwendet und keinen externen PC benötigt. Beide Entwicklungen unterstützen lokale KI-Prüfung mit zentralisierter Modellverwaltung über OneVision. Dieser Ansatz hilft Herstellern, Modelle über mehrere Linien hinweg zu verwalten, während die Laufzeitausführung nahe an den Produktionsgeräten bleibt. OMRON führte im Juni 2026 das VHV5-SRV-Barcode-Verifizierungssystem für 100%ige Inline-Codeverifizierung ein. Das Produkt adressiert die Bedürfnisse von Herstellern, die UDI- und Barcode-Informationen mit Produktionsgeschwindigkeit verifizieren müssen. Diese Beispiele zeigen, dass führende Unternehmen sich auf KI-Einsatz, Rückverfolgbarkeit und vereinfachtes Systemmanagement konzentrieren. Dieselben Prioritäten leiten Kaufentscheidungen im Markt für medizinische Geräte-Bildprüfsysteme. Anbieter, die neben diesen Produkten Anwendungsunterstützung bereitstellen können, können das Risiko für regulierte Käufer reduzieren.
Chancen bestehen für Validierung-als-Dienstleistung-Angebote, die auf kleine und mittelgroße Auftragshersteller abzielen. Diesen Einrichtungen fehlen möglicherweise die technischen Ressourcen, die erforderlich sind, um ein komplexes Prüfsystem zu qualifizieren und gleichzeitig die Produktion zu steigern. Die Prüfung transparenter Komponenten ist ein weiterer Bereich, in dem strukturiertes 3D-Licht und trainierte Algorithmen schwierige Reflexionen adressieren können. Tragbare und implantierbare Geräte schaffen auch Nachfrage nach Systemen, die kleine, komplexe Merkmale prüfen können. Unternehmen, die Halbleiterprüfmethoden anpassen, können hochauflösende Fähigkeiten in die medizinische Komponentenproduktion einbringen. Auftragshersteller sind zunehmend an längeren Vereinbarungen interessiert, die Hardware, Software-Abonnements und Validierungsunterstützung kombinieren. Dies kann vertikal integrierte Anbieter begünstigen, die mehrere Teile des Angebots kontrollieren. Bestehende regulatorische Anforderungen für eingebettete Prüfsoftware können auch Anbietern mit etablierten Qualitäts- und Regulierungsressourcen zugutekommen. Antares Vision Group hat die automatisierte visuelle Inspektion für Glas- und Kunststoff-Fertigspritzen erweitert, einschließlich Systemen mit kombinierter visueller Inspektion und Prüfung der Behälterverschlussintegrität. Dies spiegelt den Wert von Prüfsystemen wider, die injizierbare Produkte über mehrere Behälterformate hinweg adressieren können.
Marktführer in der Branche der medizinischen Geräte-Bildprüfsysteme
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
Mettler-Toledo International Inc.
-
Antares Vision S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Geräte-Bildprüfsysteme Unternehmen in diesem Bericht
- Cognex Corporation
- Keyence Corporation
- OMRON Corporation
- Mettler-Toledo International Inc.
- Antares Vision S.p.A.
- Teledyne Technologies Incorporated
- Basler AG
- SICK AG
- Siemens AG
- Datalogic S.p.A.
- ISRA VISION AG
- Optel Group
- WIPOTEC-OCS GmbH
- Robert Bosch GmbH
- Syntegon Technology GmbH
- Korber AG
- Vitronic Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- Carl Zeiss AG
- Stemmer Imaging AG
- National Instruments Corporation
Neueste Industrielle Entwicklungen in Markt für medizinische Geräte-Bildprüfsysteme
- Juli 2026: OMRON Automation stellte die FHV7-AI-Erkennungskamera vor, einen kompakten Bildsensor, der die Auswahl von Trainingsdaten und die Schwellenwerteinstellung anhand von OK/NG-Bildbeispielen automatisiert und die Einrichtungszeit für Spezialisten bei der Prüfintegration auf Hochmix-Medizin- und Pharmaproduktionslinien erheblich reduziert, ohne dass spezialisierte Bildverarbeitungstechnik erforderlich ist.
- Juni 2026: OMRON Automation veröffentlichte das VHV5-SRV-Barcode-Verifizierungssystem, das eine Echtzeit-UDI- und Barcode-Codeverifizierung gemäß ISO/IEC 15415, ISO/IEC 15416 und ISO/IEC TR 29158 mit bis zu 1.200 Teilen pro Minute liefert und direkt die durchsetzbaren EUDAMED-UDI-Rückverfolgbarkeitsanforderungen der EU-MDR adressiert, die ab dem 28. Mai 2026 in Kraft getreten sind.
- Mai 2026: Cognex Corporation brachte das In-Sight 3900 Vision System auf Basis von Qualcomm-Dragonwing-Plattformen auf den Markt, das eingebettete KI-Prüfung am Edge ohne externe PC-Anforderungen liefert und sich in das Cloud-to-Edge-Ökosystem von OneVision für zentralisiertes KI-Modellmanagement mit lokaler Laufzeitausführung integriert.
- April 2026: Cognex Corporation brachte den In-Sight 6900 Vision Controller auf den Markt, der auf NVIDIA-Jetson-Technologie basiert und hochkapazitive Edge-KI für anspruchsvolle Medizinprodukt-Prüfarbeitslasten mit modularer Kamera-, Optik- und Beleuchtungskonfiguration ermöglicht, die für spezialisierte Anwendungen geeignet ist, bei denen Systeme mit fester Konfiguration Qualitätskompromisse auferlegen.
Globaler Berichtsumfang für den Markt für medizinische Geräte-Bildprüfsysteme
Der Markt für medizinische Geräte-Bildprüfsysteme umfasst automatisierte Maschinenvision-Hardware- und Software-Lösungen, die Medizinprodukte und Komponenten auf Fehler, Maßgenauigkeit, Montagekorrektheit, Kennzeichnung und Verpackungsintegrität prüfen.
Der Bericht über medizinische Geräte-Bildprüfsysteme ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Systemtyp (2D, 3D, Sonstige), Anwendung (Fehler- und Oberflächenprüfung, Dimensional-, Geometrie- und Positionsprüfung, Montage-, Anwesenheits- und Vollständigkeitsprüfung, Identifikations-, Rückverfolgbarkeits- und Verpackungsprüfung sowie sonstige Anwendungen), Gerätetyp (Einweg- und Verbrauchsmedizinprodukte, Arzneimittelverabreichungsgeräte, Diagnostikgeräte und Laborverbrauchsmaterialien, chirurgische Instrumente und Implantate sowie sonstige Medizinprodukte), Endnutzer (Medizinproduktehersteller, Pharma- und Biopharmazeutikahersteller, Prüf-, Inspektions- und Zertifizierungslabore, Forschungs- und Entwicklungsorganisationen sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| 2D-Bildprüfsysteme |
| 3D-Bildprüfsysteme |
| Sonstige Systemtypen |
| Fehler- und Oberflächenprüfung |
| Dimensional-, Geometrie- und Positionsprüfung |
| Montage-, Anwesenheits- und Vollständigkeitsprüfung |
| Identifikations-, Rückverfolgbarkeits- und Verpackungsprüfung |
| Sonstige Anwendungen |
| Einweg- und Verbrauchsmedizinprodukte |
| Arzneimittelverabreichungsgeräte |
| Diagnostikgeräte und Laborverbrauchsmaterialien |
| Chirurgische Instrumente und Implantate |
| Sonstige Medizinprodukte |
| Medizinproduktehersteller |
| Pharma- und Biopharmazeutikahersteller |
| Prüf-, Inspektions- und Zertifizierungslabore |
| Forschungs- und Entwicklungsorganisationen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Naher Osten |
| Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Systemtyp | 2D-Bildprüfsysteme | |
| 3D-Bildprüfsysteme | ||
| Sonstige Systemtypen | ||
| Nach Anwendung | Fehler- und Oberflächenprüfung | |
| Dimensional-, Geometrie- und Positionsprüfung | ||
| Montage-, Anwesenheits- und Vollständigkeitsprüfung | ||
| Identifikations-, Rückverfolgbarkeits- und Verpackungsprüfung | ||
| Sonstige Anwendungen | ||
| Nach Medizinprodukttyp | Einweg- und Verbrauchsmedizinprodukte | |
| Arzneimittelverabreichungsgeräte | ||
| Diagnostikgeräte und Laborverbrauchsmaterialien | ||
| Chirurgische Instrumente und Implantate | ||
| Sonstige Medizinprodukte | ||
| Nach Endnutzerbranche | Medizinproduktehersteller | |
| Pharma- und Biopharmazeutikahersteller | ||
| Prüf-, Inspektions- und Zertifizierungslabore | ||
| Forschungs- und Entwicklungsorganisationen | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | |
| Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für medizinische Geräte-Bildprüfsysteme im Jahr 2026?
Der Markt für medizinische Geräte-Bildprüfsysteme wird im Jahr 2026 auf 586,64 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 8,28 % 873,17 Millionen USD erreichen. Die Prognose spiegelt einen größeren Bedarf an automatisierter Prüfung, Rückverfolgbarkeit und dokumentierten Qualitätskontrollen in der regulierten Geräteproduktion wider. Sie spiegelt auch die breitere Nutzung von KI-Software und 3D-Systemen für schwierige Anwendungen auf regulierten Fertigungslinien wider.
Was treibt die Nachfrage nach medizinischen Geräte-Bildprüfsystemen an?
FDA-QMSR-Anforderungen und die obligatorische EUDAMED-UDI- und Geräteregistrierung erhöhen den Bedarf an nachvollziehbaren, automatisierten Prüfprozessen. Hersteller benötigen auch Geräte, die komplexe Teile, kleine Merkmale, transparente Materialien und reflektierende Oberflächen mit wiederholbaren Ergebnissen prüfen können. Diese Anforderungen sind wichtig für große Hersteller und mittelgroße Einrichtungen, die manuelle Endprüfprozesse auf ihren Linien modernisieren.
Welche Komponente führt die Ausgaben für Bildprüfsysteme für Medizinprodukte an?
Hardware führte im Jahr 2025 mit einem Anteil von 61,43 %, da Kameras, Beleuchtung, Prozessoren und optische Komponenten zentral für installierte Prüflinien sind. Die Hardware-Nachfrage umfasst auch reinraumkompatible Gehäuse, Montagesysteme und Sensorkonfigurationen, die für Hochvolumen-Produktionsumgebungen entwickelt wurden. Die Systeme müssen auch mit den Steuerungs- und Datensystemen integriert werden, die auf jeder Produktionslinie und jedem Produktionsstandort verwendet werden.
Welche Prüfanwendung wächst am schnellsten?
Identifikations-, Rückverfolgbarkeits- und Verpackungsprüfungen werden bis 2031 voraussichtlich mit einer CAGR von 8,73 % wachsen, unterstützt durch UDI-Verifizierungsanforderungen. Die Anwendung umfasst das Lesen und Verifizieren gedruckter Codes, Verpackungsmarkierungen und Identifikationsinformationen, bevor Produkte die Vertriebskanäle erreichen. Automatisierte Codeverifizierung hilft, einen dokumentierten Nachweis mit der Geschwindigkeit zu führen, die von Hochvolumen-Verpackungslinien gefordert wird, und unterstützt nachvollziehbare Freigabeprozesse.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,97 % wachsen, unterstützt durch neue Fertigungskapazitäten und Greenfield-Einrichtungen. China, Indien, Japan und Südkorea unterstützen jeweils unterschiedliche Teile der regionalen Nachfrage, von neuen Produktionslinien bis hin zu hochpräzisen Komponenten. Neue Einrichtungen können Prüfsysteme während des Liniendesigns installieren und einige Schwierigkeiten vermeiden, die mit der Nachrüstung älterer Geräte an etablierten Fertigungsstandorten verbunden sind.
Warum werden Pharmahersteller zu wichtigen Käufern von Prüfsystemen?
Pharma- und Biopharmazeutikahersteller werden voraussichtlich mit einer CAGR von 8,84 % wachsen, da injizierbare Biologika, vorgefüllte Spritzen und Autoinjektoren geräteorientierte Prüfung erfordern. Diese Nutzer benötigen Systeme, die sowohl Produktqualitätsanforderungen als auch die Montage-, Rückverfolgbarkeits- und Verpackungsprüfungen im Zusammenhang mit Verabreichungsgeräten verwalten können. Ihre Anforderungen unterstützen die Nachfrage nach flexiblen Plattformen, die dokumentierte Prüfmethoden über eine Reihe von injizierbaren Formaten, Behältern und Verabreichungsgeräten anwenden können. Diese Plattformen können Prüfungen auf Komponentenanwesenheit, Montagequalität, Behälterzustand, gedruckte Codes, Verpackungsintegrität und endgültige Produktidentifikation innerhalb eines dokumentierten Produktions-Workflows unterstützen.