
Tamaño y Participación del Mercado de Sistemas de Inspección Visual para Dispositivos Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
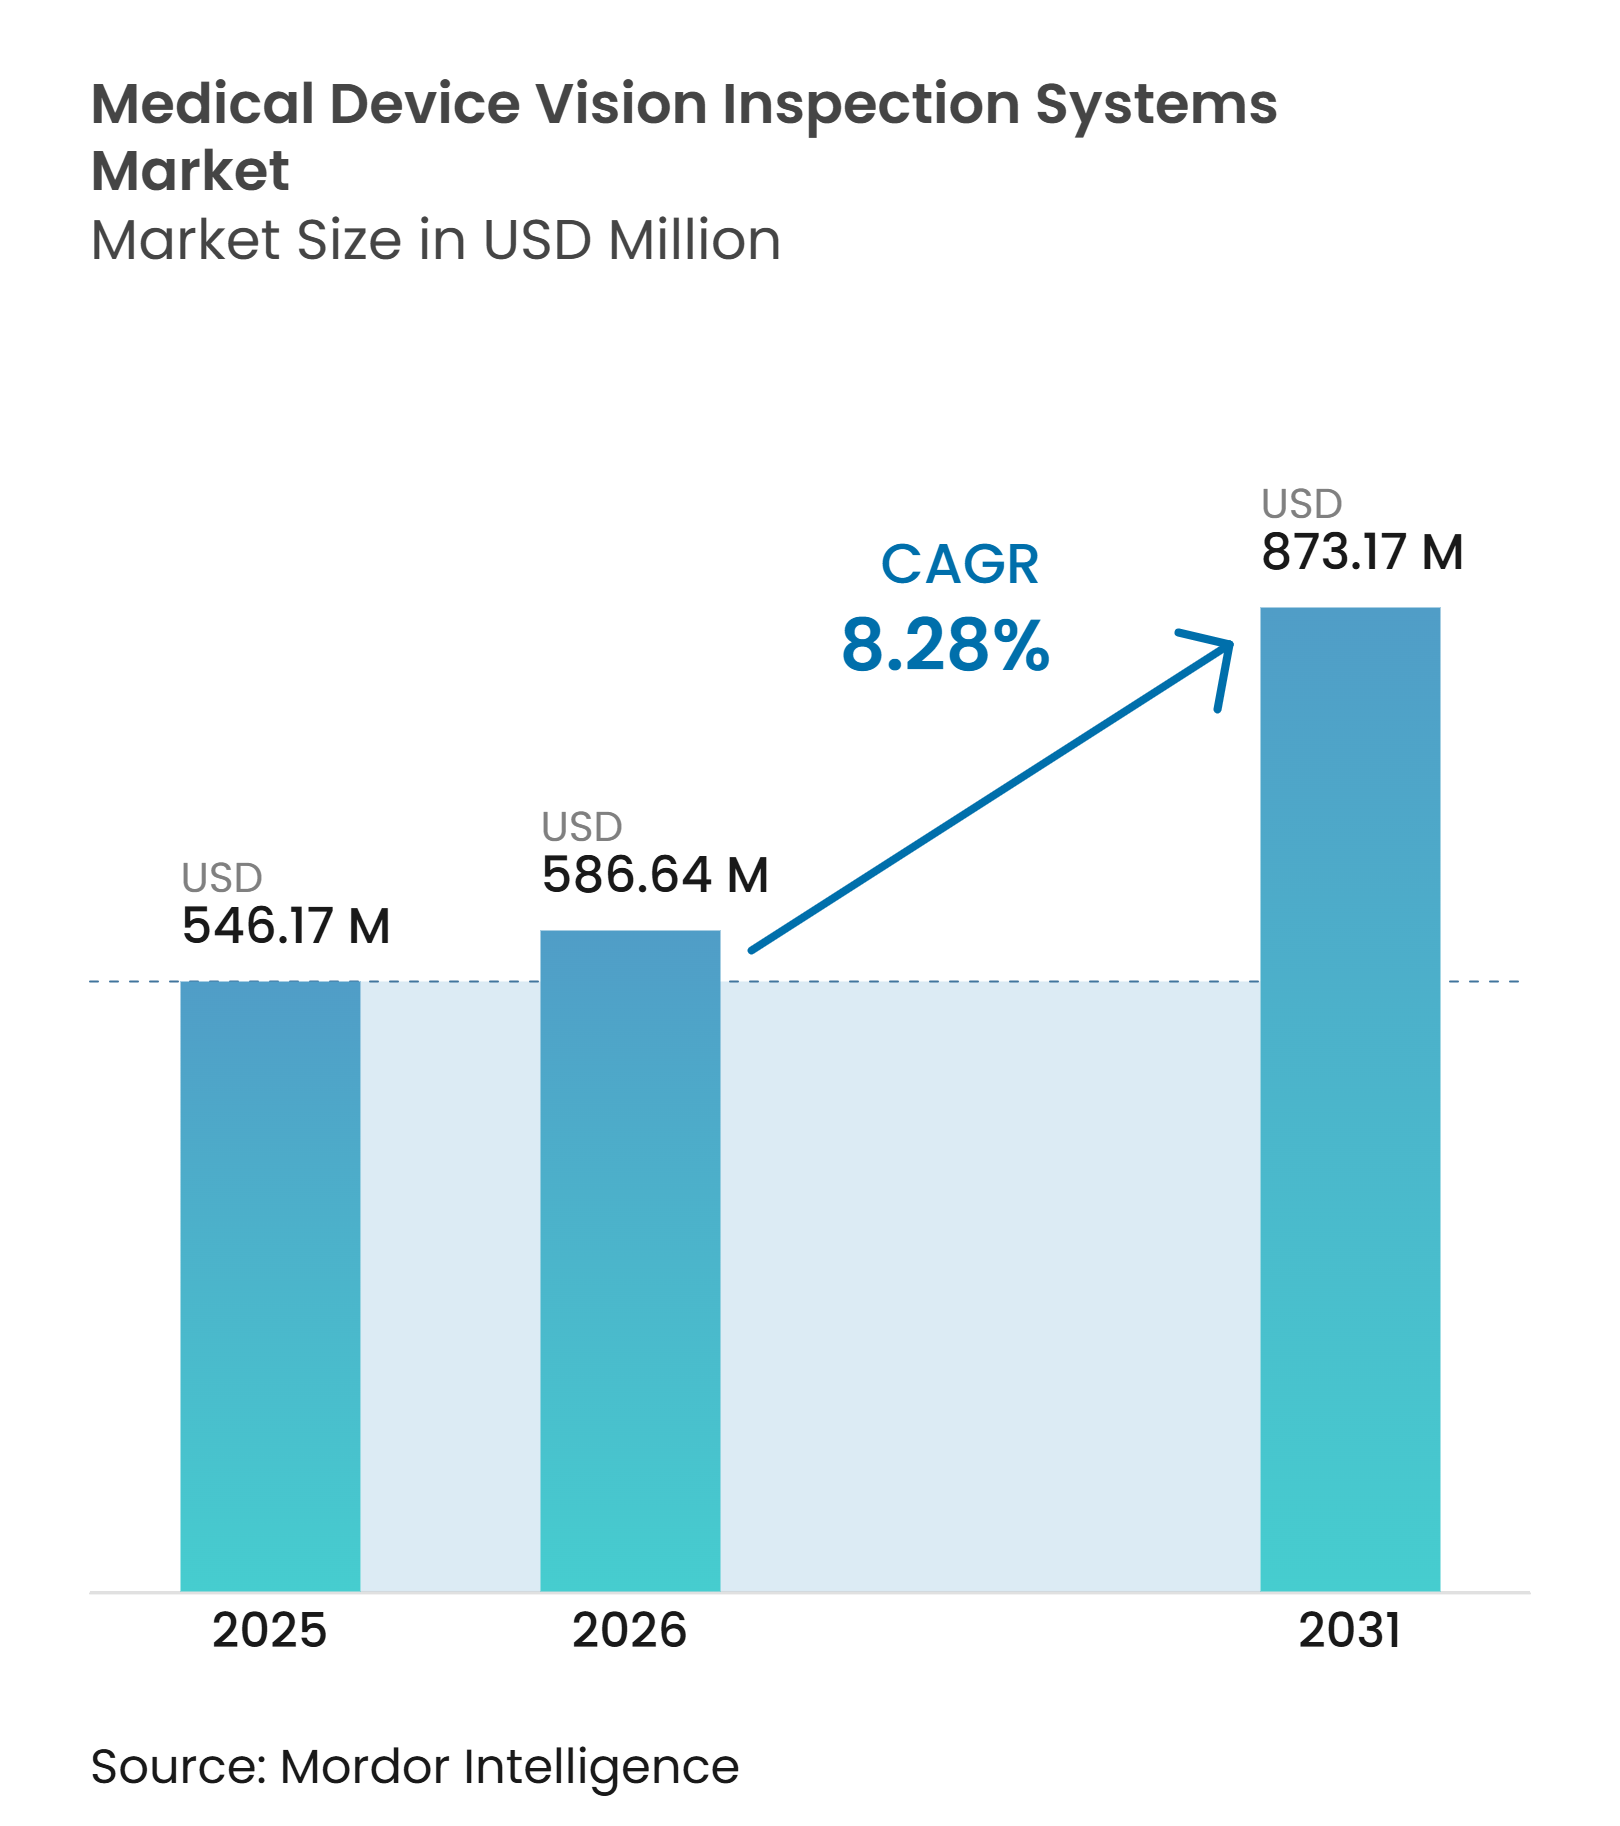
| Tamaño del Mercado (2026) | 586.64 Millones de dólares |
| Tamaño del Mercado (2031) | 873.17 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.28 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Inspección Visual para Dispositivos Médicos por Mordor Intelligence
Se proyecta que el tamaño del mercado de sistemas de inspección visual para dispositivos médicos se expandirá desde 546,17 millones de USD en 2025 y 586,64 millones de USD en 2026 hasta 873,17 millones de USD en 2031, registrando una CAGR del 8,28% entre 2026 y 2031. Los requisitos regulatorios están haciendo que la inspección automatizada y los registros trazables sean más importantes en el mercado de sistemas de inspección visual para dispositivos médicos. El Reglamento del Sistema de Gestión de Calidad de la FDA entró en vigor el 2 de febrero de 2026 y alineó 21 CFR Parte 820 con ISO 13485:2016.[1] El módulo UDI y Dispositivos de EUDAMED pasa a ser obligatorio el 28 de mayo de 2026, lo que aumenta la necesidad de controles de identificación y embalaje fiables en Europa. La demanda también se está desplazando hacia herramientas de inspección capaces de evaluar geometrías complejas, materiales transparentes y superficies reflectantes. Los proveedores están respondiendo con imágenes 3D, inteligencia artificial basada en el borde, actualizaciones remotas de modelos y soporte de validación que ayudan a los fabricantes a gestionar los requisitos de cumplimiento. Estas condiciones crean oportunidades para los proveedores que combinan equipos, software y servicios de validación en el mercado de sistemas de inspección visual para dispositivos médicos.
Conclusiones Clave del Informe
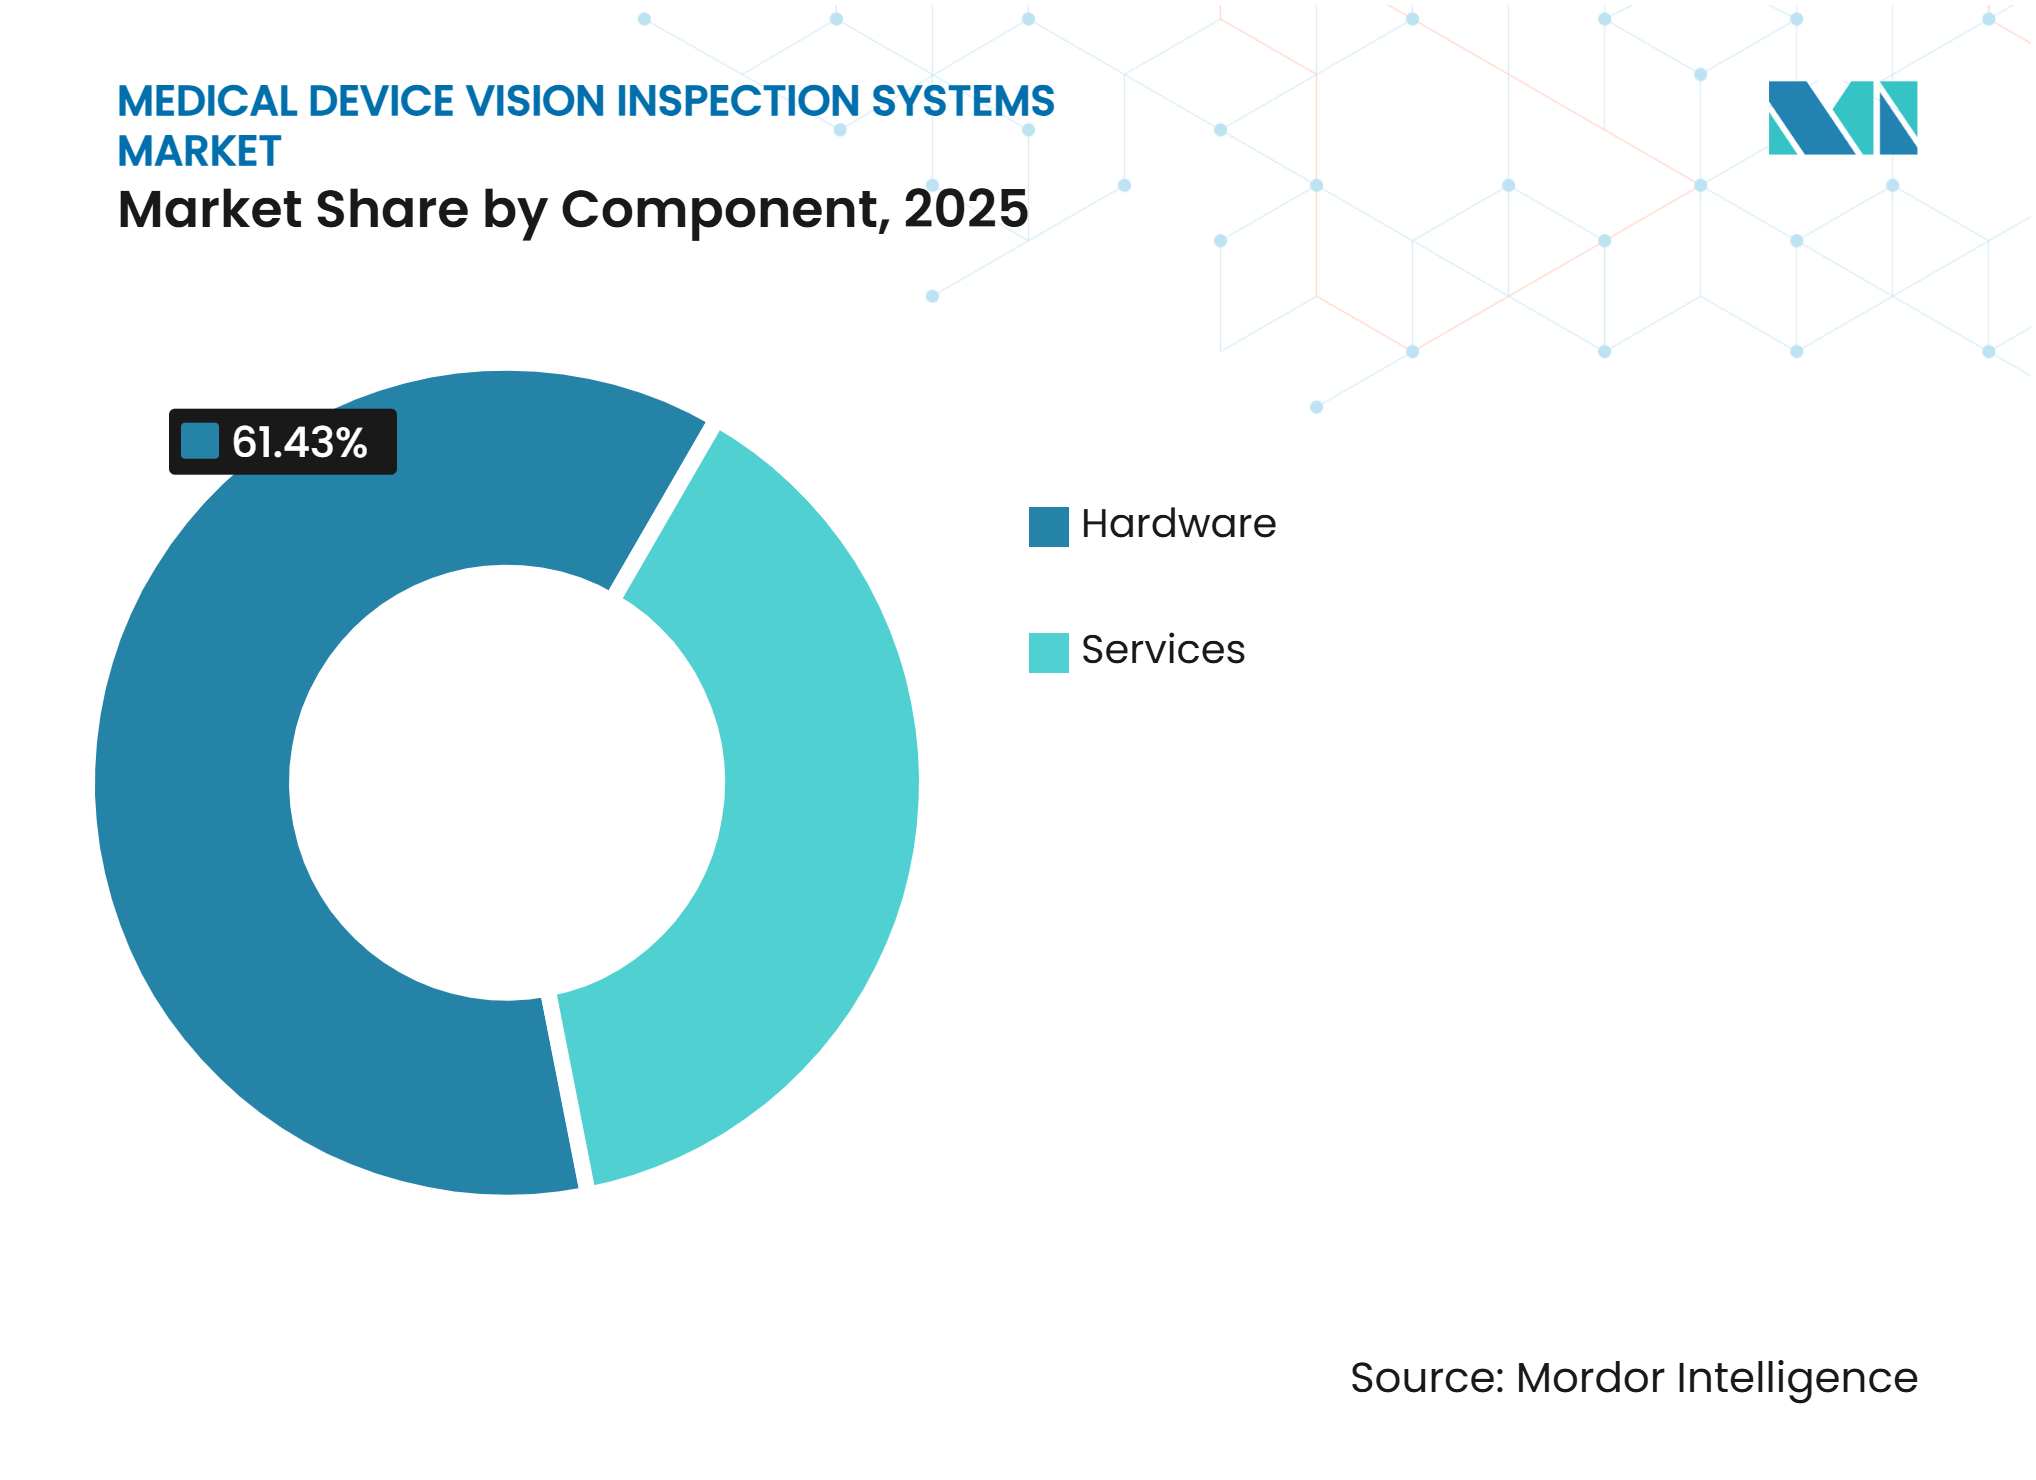
- Por componente, el hardware representó el 61,43% de la participación del mercado de sistemas de inspección visual para dispositivos médicos en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 8,42% hasta 2031.
- Por tipo de sistema, los sistemas de inspección visual 2D representaron el 48,71% de la participación en 2025, mientras que se proyecta que los sistemas de inspección visual 3D se expandirán a una CAGR del 8,64% hasta 2031.
- Por aplicación, la inspección de defectos y superficies representó el 31,83% de la participación en 2025, mientras que se proyecta que la inspección de identificación, trazabilidad y embalaje se expandirá a una CAGR del 8,73% hasta 2031.
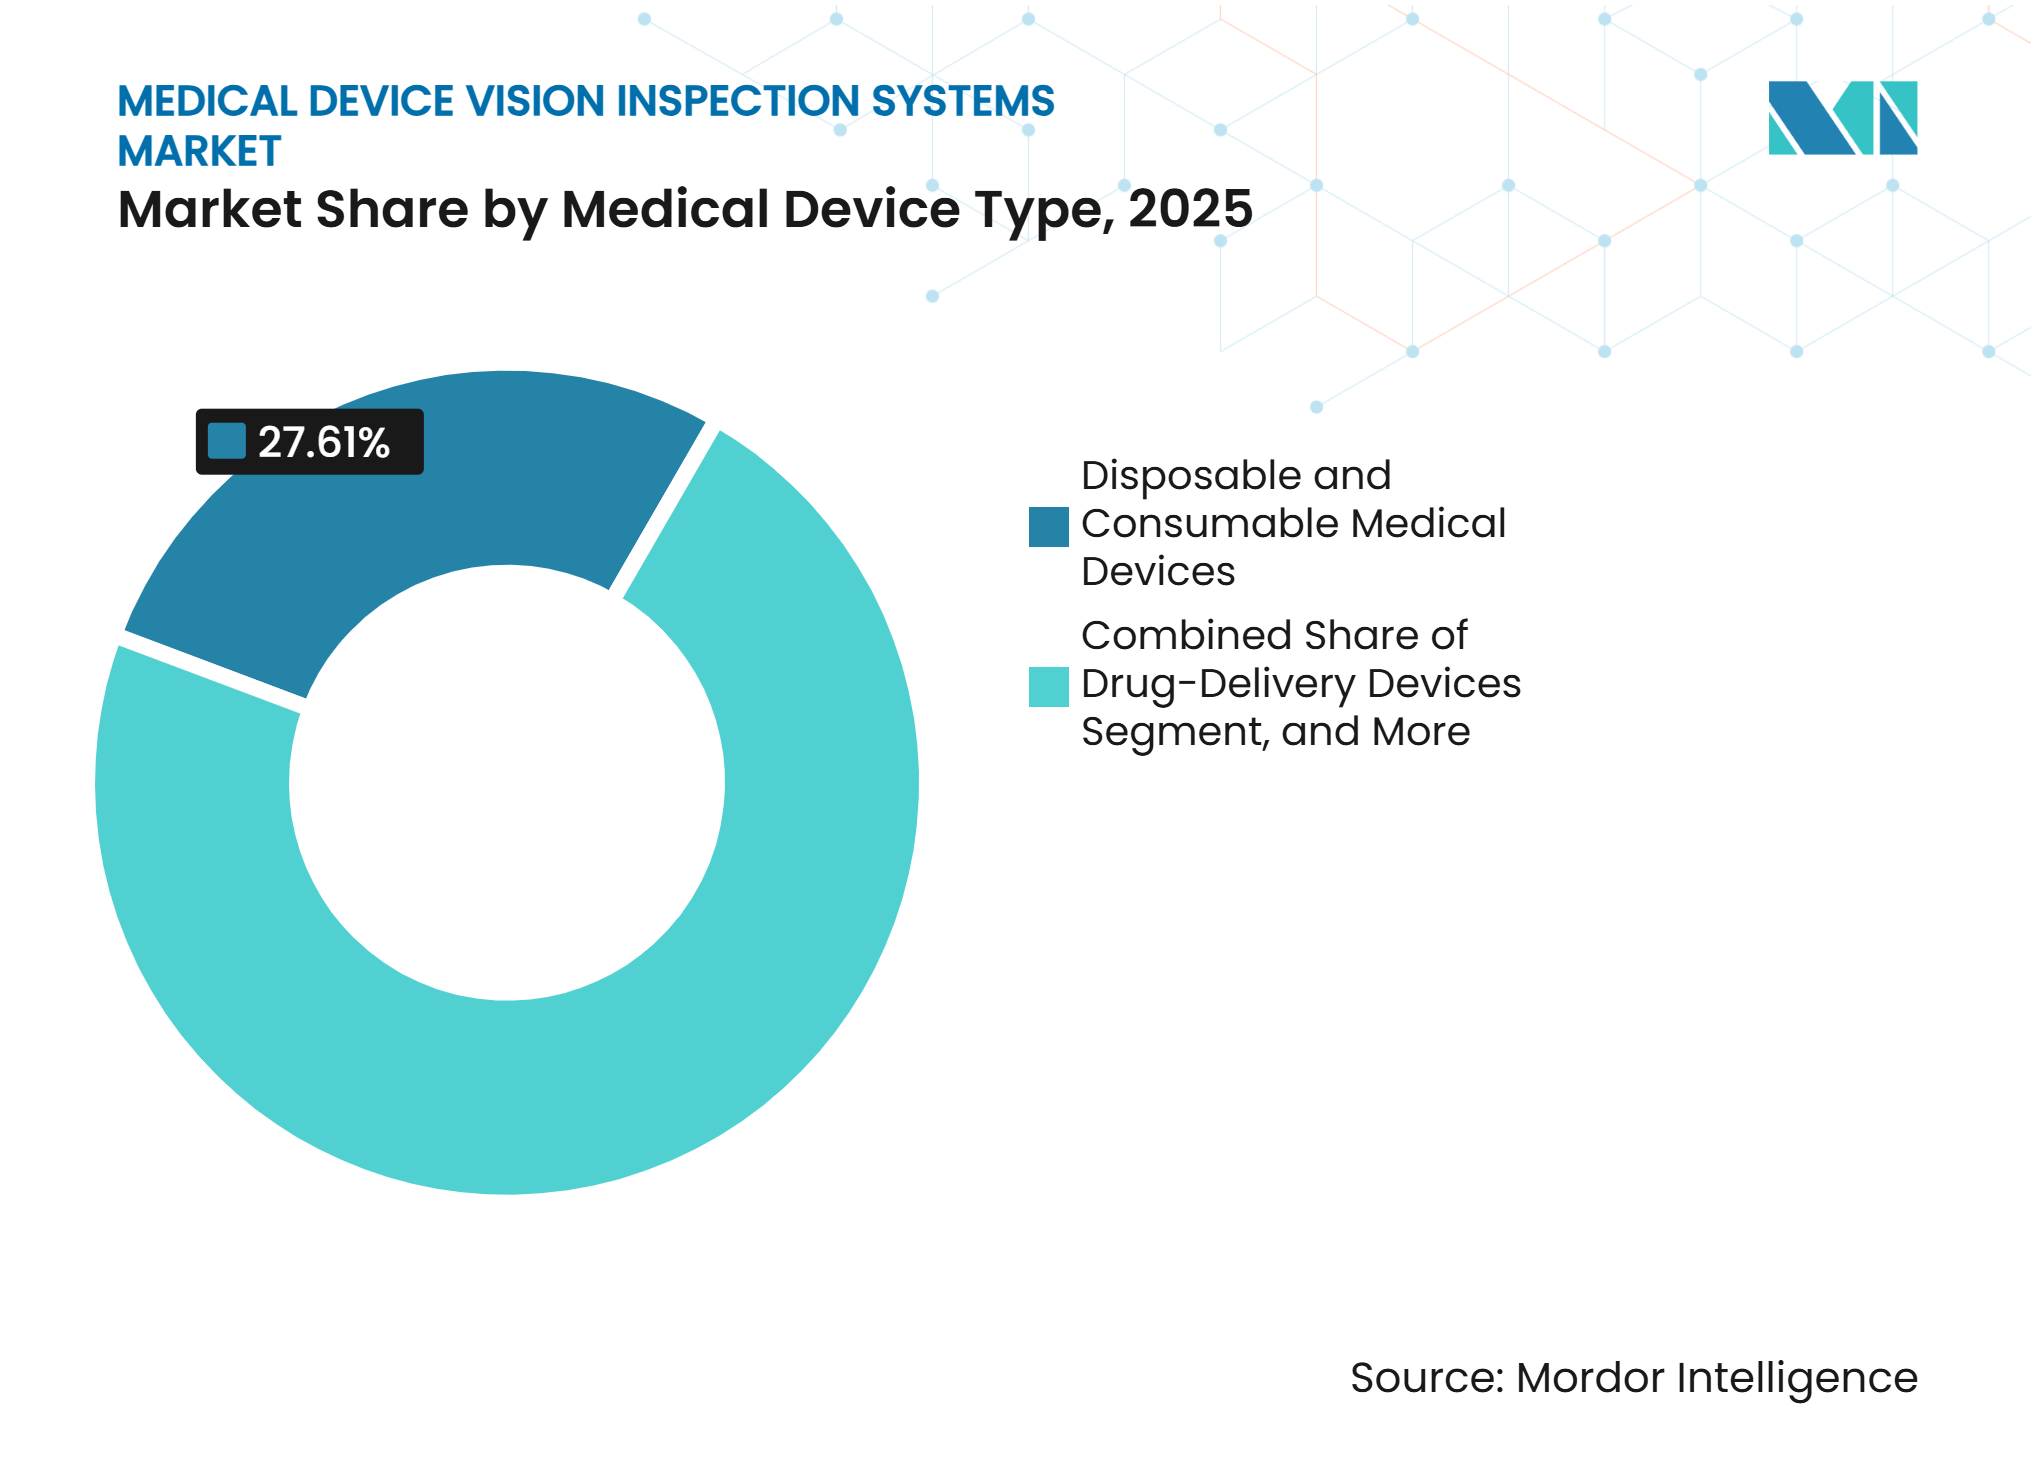
- Por tipo de dispositivo médico, los dispositivos médicos desechables y consumibles representaron el 27,61% de la participación en 2025, mientras que se proyecta que los dispositivos de administración de fármacos se expandirán a una CAGR del 8,96% hasta 2031.
- Por industria de usuario final, los fabricantes de dispositivos médicos representaron el 51,27% de la participación en 2025, mientras que se proyecta que los fabricantes farmacéuticos y biofarmacéuticos se expandirán a una CAGR del 8,84% hasta 2031.
- Por geografía, América del Norte representó el 34,79% de la participación en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 8,97% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Estrictos de Calidad y Trazabilidad de Dispositivos Médicos | +1.8% | Global, con mayor urgencia de cumplimiento en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente Complejidad y Miniaturización de los Dispositivos Médicos | +1.5% | Global, liderado por América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Expansión de la Fabricación Automatizada y de Cero Defectos | +1.3% | Global, con adopción acelerada en el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Adopción de Detección de Defectos Habilitada por Inteligencia Artificial | +1.2% | Global, con mayor adopción en América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Inspección Lista para Validación en Fabricación Distribuida y por Contrato | +0.9% | América del Norte y Europa, con extensión al núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Dificultad de Inspección para Componentes Transparentes y Reflectantes | +0.6% | Global, concentrado en centros de fabricación de precisión | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Estrictos de Calidad y Trazabilidad de Dispositivos Médicos
El Reglamento del Sistema de Gestión de Calidad de la FDA entró en vigor el 2 de febrero de 2026 e incorporó ISO 13485:2016 en 21 CFR Parte 820 por referencia. Este cambio pone mayor atención en los registros de calidad consistentes y las decisiones de inspección trazables en la producción de dispositivos médicos. La FDA también reemplazó la antigua Técnica de Inspección del Sistema de Calidad con su programa de cumplimiento 7382.850 para inspecciones de instalaciones de dispositivos. En Europa, el módulo obligatorio UDI y Dispositivos de EUDAMED requiere que los fabricantes registren la información de identificación del dispositivo antes de que los dispositivos o certificados sean registrados.[2] Estos requisitos favorecen los sistemas automatizados que capturan evidencia de inspección fiable y apoyan la trazabilidad. Los fabricantes de tamaño mediano que aún utilizan controles finales manuales tienen una razón más sólida para añadir inspección visual automatizada en el mercado de sistemas de inspección visual para dispositivos médicos.
Creciente Complejidad y Miniaturización de los Dispositivos Médicos
Los componentes médicos son cada vez más pequeños e intrincados, lo que eleva los límites de los equipos de inspección 2D estándar. Los catéteres, microcánulas, carcasas de biosensores portátiles y componentes similares necesitan controles más exhaustivos para detectar defectos superficiales y dimensionales. Los defectos pequeños pueden ser más difíciles de distinguir de la variación aceptable en piezas estrechas o curvas. La óptica de alta magnificación, los sensores 3D de luz estructurada y la detección de anomalías basada en inteligencia artificial ayudan a abordar estas necesidades de inspección. El mercado de sistemas de inspección visual para dispositivos médicos se beneficia porque los fabricantes necesitan sistemas que puedan revisar características difíciles con métodos repetibles. Estas necesidades también fomentan las actualizaciones periódicas de software, ya que los modelos de inspección pueden requerir reentrenamiento para nuevos diseños de dispositivos y condiciones de producción.
Expansión de la Fabricación Automatizada y de Cero Defectos
Los productores de dispositivos médicos enfrentan graves consecuencias cuando un producto defectuoso llega a un paciente. Un implante defectuoso puede generar costos de retiro del mercado, remediación y sistema de calidad que son muy superiores al costo de una estación de inspección. Esto impulsa a los fabricantes a utilizar controles en línea en cada unidad en lugar de depender únicamente del muestreo estadístico. El requisito es especialmente relevante para ensamblajes estériles, implantes de Clase III y sistemas de administración de fármacos prellenados. Las líneas de sala limpia también requieren equipos con carcasas adecuadas y procedimientos de limpieza. Estas necesidades operativas respaldan la demanda de equipos robustificados y procesos de inspección validados en todo el mercado de sistemas de inspección visual para dispositivos médicos.
Creciente Adopción de Detección de Defectos Habilitada por Inteligencia Artificial
La inspección habilitada por inteligencia artificial puede reducir la dependencia de programas separados basados en reglas para cada tipo de defecto. Un modelo centralizado puede dar soporte a familias de dispositivos relacionados cuando está debidamente entrenado y validado. Cognex puso a disposición general su plataforma OneVision en mayo de 2026 e informó que más de 100 clientes habían pasado de pilotos iniciales a implementaciones más amplias. Cognex también informó que el desarrollo centralizado de modelos puede reducir los costos de escalado de visión con inteligencia artificial hasta en un 50%.[3] Para los usuarios regulados, el valor práctico no se limita a una mejor detección, ya que un menor número de flujos de trabajo de validación separados puede reducir el tiempo de calificación. Esto hace que las herramientas de inteligencia artificial sean relevantes incluso cuando un fabricante no está listo para reemplazar todo el hardware existente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital y Largos Ciclos de Validación | -1.4% | Global, más agudo en los mercados emergentes de Asia-Pacífico y fabricantes más pequeños | Largo plazo (≥ 4 años) |
| Complejidad de Integración en Sistemas de Fabricación Heredados | -1.0% | América del Norte y Europa, donde el equipo instalado más antiguo es común | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad e Integridad de Datos en Sistemas de Inspección Conectados | -0.8% | Global, con mayor preocupación en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Especialistas en Validación de Visión para Dispositivos Médicos | -0.5% | Global, con escasez aguda en el Sudeste Asiático y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital y Largos Ciclos de Validación
Las líneas de inspección para la producción de dispositivos médicos generalmente cuestan más que los sistemas industriales comparables porque cada configuración debe ser validada. A los costos de equipos se suman la integración, la planificación de la validación, IQ, OQ, PQ, la preparación de datos de entrenamiento y la capacitación de operadores. Esta carga puede ser particularmente difícil para los fabricantes más pequeños y los fabricantes por contrato. Sus obligaciones de calidad pueden parecerse a las de los grandes fabricantes de equipos originales, pero su capacidad de ingeniería de validación suele ser menor. Los largos ciclos de calificación pueden retrasar la instalación mientras se prepara o amplía una línea de producción. Estas condiciones pueden ralentizar la adopción en el mercado de sistemas de inspección visual para dispositivos médicos, incluso cuando los productores reconocen los beneficios de calidad de la automatización.
Complejidad de Integración en Sistemas de Fabricación Heredados
Las instalaciones establecidas a menudo contienen equipos instalados a lo largo de varias décadas. Las estaciones de inspección modernas deben interactuar con controladores lógicos programables, sistemas de ejecución de fabricación y plataformas de planificación de recursos empresariales. Estas conexiones pueden requerir interfaces personalizadas, modificaciones de línea, documentación y control formal de cambios. El desafío se vuelve mayor cuando se añade un nuevo escáner 3D o motor de inferencia de inteligencia artificial a una línea heredada. Los compradores pueden preferir un proveedor llave en mano cuando ese proveedor puede proporcionar tanto el equipo como el soporte de integración. Esta preferencia puede aumentar el valor de los sistemas validados, pero también puede incrementar los costos de adquisición para los fabricantes con instalaciones más antiguas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Lidera Mientras los Servicios Ganan Terreno con la Adopción de Inteligencia ArtificialEl hardware representó el 61,43% de la participación del mercado de sistemas de inspección visual para dispositivos médicos en 2025. Las cámaras, conjuntos de iluminación, capturadores de fotogramas, componentes ópticos y procesadores de borde forman la base de costos principal de una estación de inspección de producción. Las líneas de fabricación estéril de alto volumen requieren varios puntos de inspección, lo que refuerza la importancia del gasto en hardware. Las cámaras industriales y los sensores de luz estructurada son especialmente relevantes cuando los fabricantes necesitan una localización detallada de defectos. El avance hacia los sensores 3D puede aumentar el valor de los sistemas porque estos sistemas combinan la medición de profundidad con los controles visuales tradicionales. El hardware también requiere montaje, protección y compatibilidad con sala limpia adecuados para muchas aplicaciones médicas. Los proveedores más grandes pueden beneficiarse cuando ofrecen cámaras, software e iluminación como un sistema integrado. Esto mejora la capacidad de configurar la oferta del mercado de sistemas de inspección visual para dispositivos médicos para necesidades de producción específicas. También ayuda a los fabricantes a evitar gestionar la compatibilidad entre proveedores de componentes separados.
Se proyecta que los servicios se expandirán a una CAGR del 8,42% hasta 2031, la tasa más alta entre los componentes. El trabajo de servicios incluye instalación, soporte de validación, entrenamiento de modelos, mantenimiento y actualizaciones de rutinas de inspección. Los fabricantes médicos a menudo necesitan soporte documentado cuando los cambios de software afectan un proceso de producción validado. La gestión remota de modelos puede ayudar a los grandes usuarios a distribuir actualizaciones aprobadas en varias líneas de producción. Esto puede reducir el esfuerzo necesario para mantener reglas de inspección consistentes entre sitios. Los ingresos recurrentes por servicios también son menos dependientes de un nuevo ciclo de compra de hardware. Los proveedores que ofrecen estos servicios pueden construir relaciones más estrechas con los usuarios durante la vida útil de una línea. La industria de sistemas de inspección visual para dispositivos médicos tiene, por tanto, un requisito de servicio creciente junto con su demanda de equipos. Este requisito es más fuerte donde los modelos de inteligencia artificial necesitan reentrenamiento periódico para cambios en material, embalaje o diseño de dispositivos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Sistema:
Los Sistemas 2D Lideran Mientras los Sistemas 3D Abordan Geometrías ComplejasLos sistemas de inspección visual 2D representaron el 48,71% de la participación del segmento en 2025. Se utilizan ampliamente para la detección de defectos superficiales, verificación de etiquetas, lectura de códigos y controles de presencia o ausencia. Estos sistemas tienen un historial de validación establecido en entornos de producción regulados. Sus cadenas de suministro son maduras y su menor costo por estación puede hacerlos accesibles para fabricantes de tamaño mediano. Las líneas de dispositivos desechables a menudo utilizan equipos 2D porque muchos controles se realizan en artículos planos u orientados de manera consistente. Los sistemas también pueden soportar una inspección rápida de etiquetas impresas y códigos de embalaje. Este amplio conjunto de aplicaciones mantiene las herramientas 2D como importantes en el mercado de sistemas de inspección visual para dispositivos médicos. También ofrece a los fabricantes un punto de partida práctico cuando automatizan una línea por primera vez. Muchas instalaciones continuarán utilizando sistemas 2D junto con herramientas 3D más nuevas en lugar de reemplazar toda su base instalada.
Se proyecta que los sistemas de inspección visual 3D se expandirán a una CAGR del 8,64% hasta 2031. Los componentes miniaturizados y las geometrías complejas de los dispositivos pueden requerir datos de profundidad que las imágenes 2D estándar no pueden proporcionar. Los implantes ortopédicos, los subconjuntos de autoinyectores y los cartuchos de diagnóstico microfluídico son ejemplos de piezas que pueden necesitar dichos controles. Un mapa de profundidad puede revisar tolerancias dimensionales, acabado superficial y posición de ensamblaje en una sola captura. Esto puede reducir la necesidad de múltiples estaciones 2D en algunas aplicaciones. Menos estaciones pueden reducir la huella de la línea de producción y simplificar el número de pasos de validación. El tipo de sistema es particularmente relevante cuando los fabricantes inspeccionan polímeros transparentes o superficies metálicas reflectantes. Otras tecnologías, como los híbridos de visión hiperespectral y de rayos X, continúan abordando requisitos más específicos. Estos incluyen la integridad de paquetes sellados y la verificación de ensamblaje interno donde la imagen óptica de superficie por sí sola no es suficiente.
Por Aplicación:
La Inspección de Defectos Superficiales Lidera Mientras la Trazabilidad se AceleraLa inspección de defectos y superficies representó el 31,83% del tamaño del mercado de sistemas de inspección visual para dispositivos médicos en 2025. Es un requisito básico en una amplia gama de categorías de dispositivos y volúmenes de producción. Los fabricantes utilizan estos sistemas para identificar arañazos en instrumentos quirúrgicos, contaminación por partículas en superficies de polímeros y defectos en el embalaje estéril. Los contenedores de jeringas prellenadas también requieren inspección para detectar defectos cosméticos y de material. La amplia relevancia de los controles superficiales explica por qué esta aplicación tiene la mayor participación en ingresos. La inspección dimensional y geométrica proporciona una segunda capa de control para piezas que deben cumplir requisitos de forma estrictos. La inspección de ensamblaje, presencia y completitud confirma que los dispositivos de múltiples piezas incluyen los componentes correctos en las posiciones correctas. En conjunto, estas aplicaciones hacen de la inspección visual parte del proceso de calidad rutinario en muchas líneas de producción. El mercado de sistemas de inspección visual para dispositivos médicos continúa dependiendo de estos controles fundamentales incluso a medida que emergen aplicaciones más especializadas.
Se proyecta que la inspección de identificación, trazabilidad y embalaje se expandirá a una CAGR del 8,73% hasta 2031. El módulo obligatorio UDI y Dispositivos de EUDAMED respalda la demanda de sistemas que leen y verifican los identificadores de dispositivos en las líneas de embalaje. Los fabricantes necesitan una captura de información fiable antes de que los datos y certificados de los dispositivos sean registrados en EUDAMED. En junio de 2026, OMRON lanzó el Sistema de Verificación de Códigos de Barras VHV5-SRV para la verificación de códigos en tiempo real a hasta 1.200 piezas por minuto. El sistema cumple con los requisitos de ISO/IEC 15415, ISO/IEC 15416 e ISO/IEC TR 29158. Este tipo de producto aborda tareas de identificación que los fabricantes no pueden gestionar de manera consistente mediante revisión manual. Los sistemas de trazabilidad también son relevantes para las modernizaciones de líneas de embalaje donde los controles UDI deben insertarse en un flujo de trabajo existente. Es probable que la demanda sea más fuerte en las instalaciones que sirven a los mercados europeos que necesitan registros de identificación de dispositivos fiables. La industria de sistemas de inspección visual para dispositivos médicos se beneficia porque la trazabilidad acerca la inspección a un requisito de cumplimiento en lugar de una herramienta de productividad opcional.
Por Tipo de Dispositivo Médico:
Los Desechables Lideran Mientras los Dispositivos de Administración de Fármacos se Expanden Más RápidoLos dispositivos médicos desechables y consumibles representaron el 27,61% del tamaño del mercado de sistemas de inspección visual para dispositivos médicos en 2025. Las jeringas, equipos de suero intravenoso, catéteres, guantes y productos para el cuidado de heridas representan volúmenes de producción muy elevados. Sus grandes volúmenes unitarios crean una base instalada sustancial de sistemas de inspección. Los productores utilizan controles automatizados para identificar defectos superficiales, piezas faltantes, problemas de embalaje y errores de codificación. Estas líneas comúnmente requieren alto rendimiento porque incluso pequeños retrasos pueden afectar grandes tiradas de producción. El enfoque de inspección a menudo está estandarizado en productos desechables relacionados, lo que respalda un uso más amplio de los sistemas de visión 2D. Sin embargo, los materiales poliméricos y las pequeñas características de los dispositivos aún pueden requerir iluminación y óptica cuidadosamente diseñadas. La producción de dispositivos desechables, por tanto, sigue siendo una fuente importante de demanda de equipos en el mercado de sistemas de inspección visual para dispositivos médicos. Su alto rendimiento también hace que la operación fiable con bajo rechazo falso sea importante para los fabricantes.
Se proyecta que los dispositivos de administración de fármacos se expandirán a una CAGR del 8,96% hasta 2031. El aumento en la producción de agonistas del receptor GLP-1 y la mayor actividad de inyectables biosimilares está incrementando la demanda de autoinyectores y sistemas de jeringas prellenadas. Estos productos combinan consideraciones de calidad del dispositivo, el embalaje y el fármaco dentro del mismo entorno de producción. Los fabricantes necesitan inspección para la precisión del ensamblaje, el estado del contenedor, la presencia de componentes y el embalaje final. Las piezas de autoinyectores también pueden tener geometrías que son difíciles de inspeccionar solo con imágenes planas. Esto favorece la óptica de mayor resolución y, en algunos casos, métodos de inspección 3D. Las líneas de producción necesitan operar a altas velocidades mientras mantienen controles fiables para cada unidad. Esto convierte a los dispositivos de administración de fármacos en una fuente importante de nueva demanda para el mercado de sistemas de inspección visual para dispositivos médicos. La categoría también respalda el interés en sistemas integrados que combinan hardware, software y documentación de validación. Los proveedores que pueden abordar tanto los flujos de trabajo de calidad de dispositivos como los farmacéuticos pueden estar mejor posicionados para estos proyectos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Los Fabricantes de Dispositivos Lideran Mientras los Usuarios Farmacéuticos se ExpandenLos fabricantes de dispositivos médicos representaron el 51,27% de la participación del segmento en 2025. Son los principales compradores de plataformas de inspección diseñadas específicamente para entornos de fabricación de dispositivos. Estos usuarios a menudo requieren sistemas llave en mano con soporte de validación documentado. Sus equipos de calidad necesitan evidencia de que los métodos de inspección son repetibles y adecuados para la producción regulada. Los fabricantes de dispositivos dedicados también operan en muchos tipos de productos, incluidos desechables, implantes, diagnósticos y herramientas quirúrgicas. Esto crea demanda de sistemas que puedan adaptarse a diferentes materiales de componentes y tipos de defectos. Los requisitos de medición y monitoreo de ISO 13485 hacen que la documentación de inspección sea particularmente importante para estos usuarios. La gran participación refleja el papel central de la inspección automatizada en la producción de dispositivos. También convierte a este grupo de clientes en un foco principal para los proveedores en el mercado de sistemas de inspección visual para dispositivos médicos.
Se proyecta que los fabricantes farmacéuticos y biofarmacéuticos se expandirán a una CAGR del 8,84% hasta 2031. Los biológicos inyectables y las terapias GLP-1 están haciendo que las operaciones de llenado y acabado sean más relevantes para los proveedores de inspección orientados a dispositivos. Las jeringas prellenadas, cartuchos, viales y autoinyectores requieren controles que puedan cubrir tanto las necesidades de calidad del producto farmacéutico como las relacionadas con el dispositivo. Esto amplía el rango de aplicaciones para los sistemas de visión en la producción farmacéutica. Los laboratorios de pruebas, inspección y certificación tienen un papel menor pero necesitan sistemas flexibles para diferentes tipos de dispositivos. Las organizaciones de investigación y desarrollo también adquieren plataformas modulares para trabajos de desarrollo y verificación. El límite entre la inspección farmacéutica y la de dispositivos médicos se está volviendo menos nítido para los productos combinados inyectables. Los proveedores pueden responder proporcionando paquetes de validación que aborden tanto los requisitos de buenas prácticas de fabricación como las expectativas de ISO 13485. Esto crea una oportunidad intersectorial en el mercado de sistemas de inspección visual para dispositivos médicos. También aumenta el valor de las plataformas que pueden reconfigurarse sin una interrupción extensa de un flujo de trabajo validado.
Análisis Geográfico
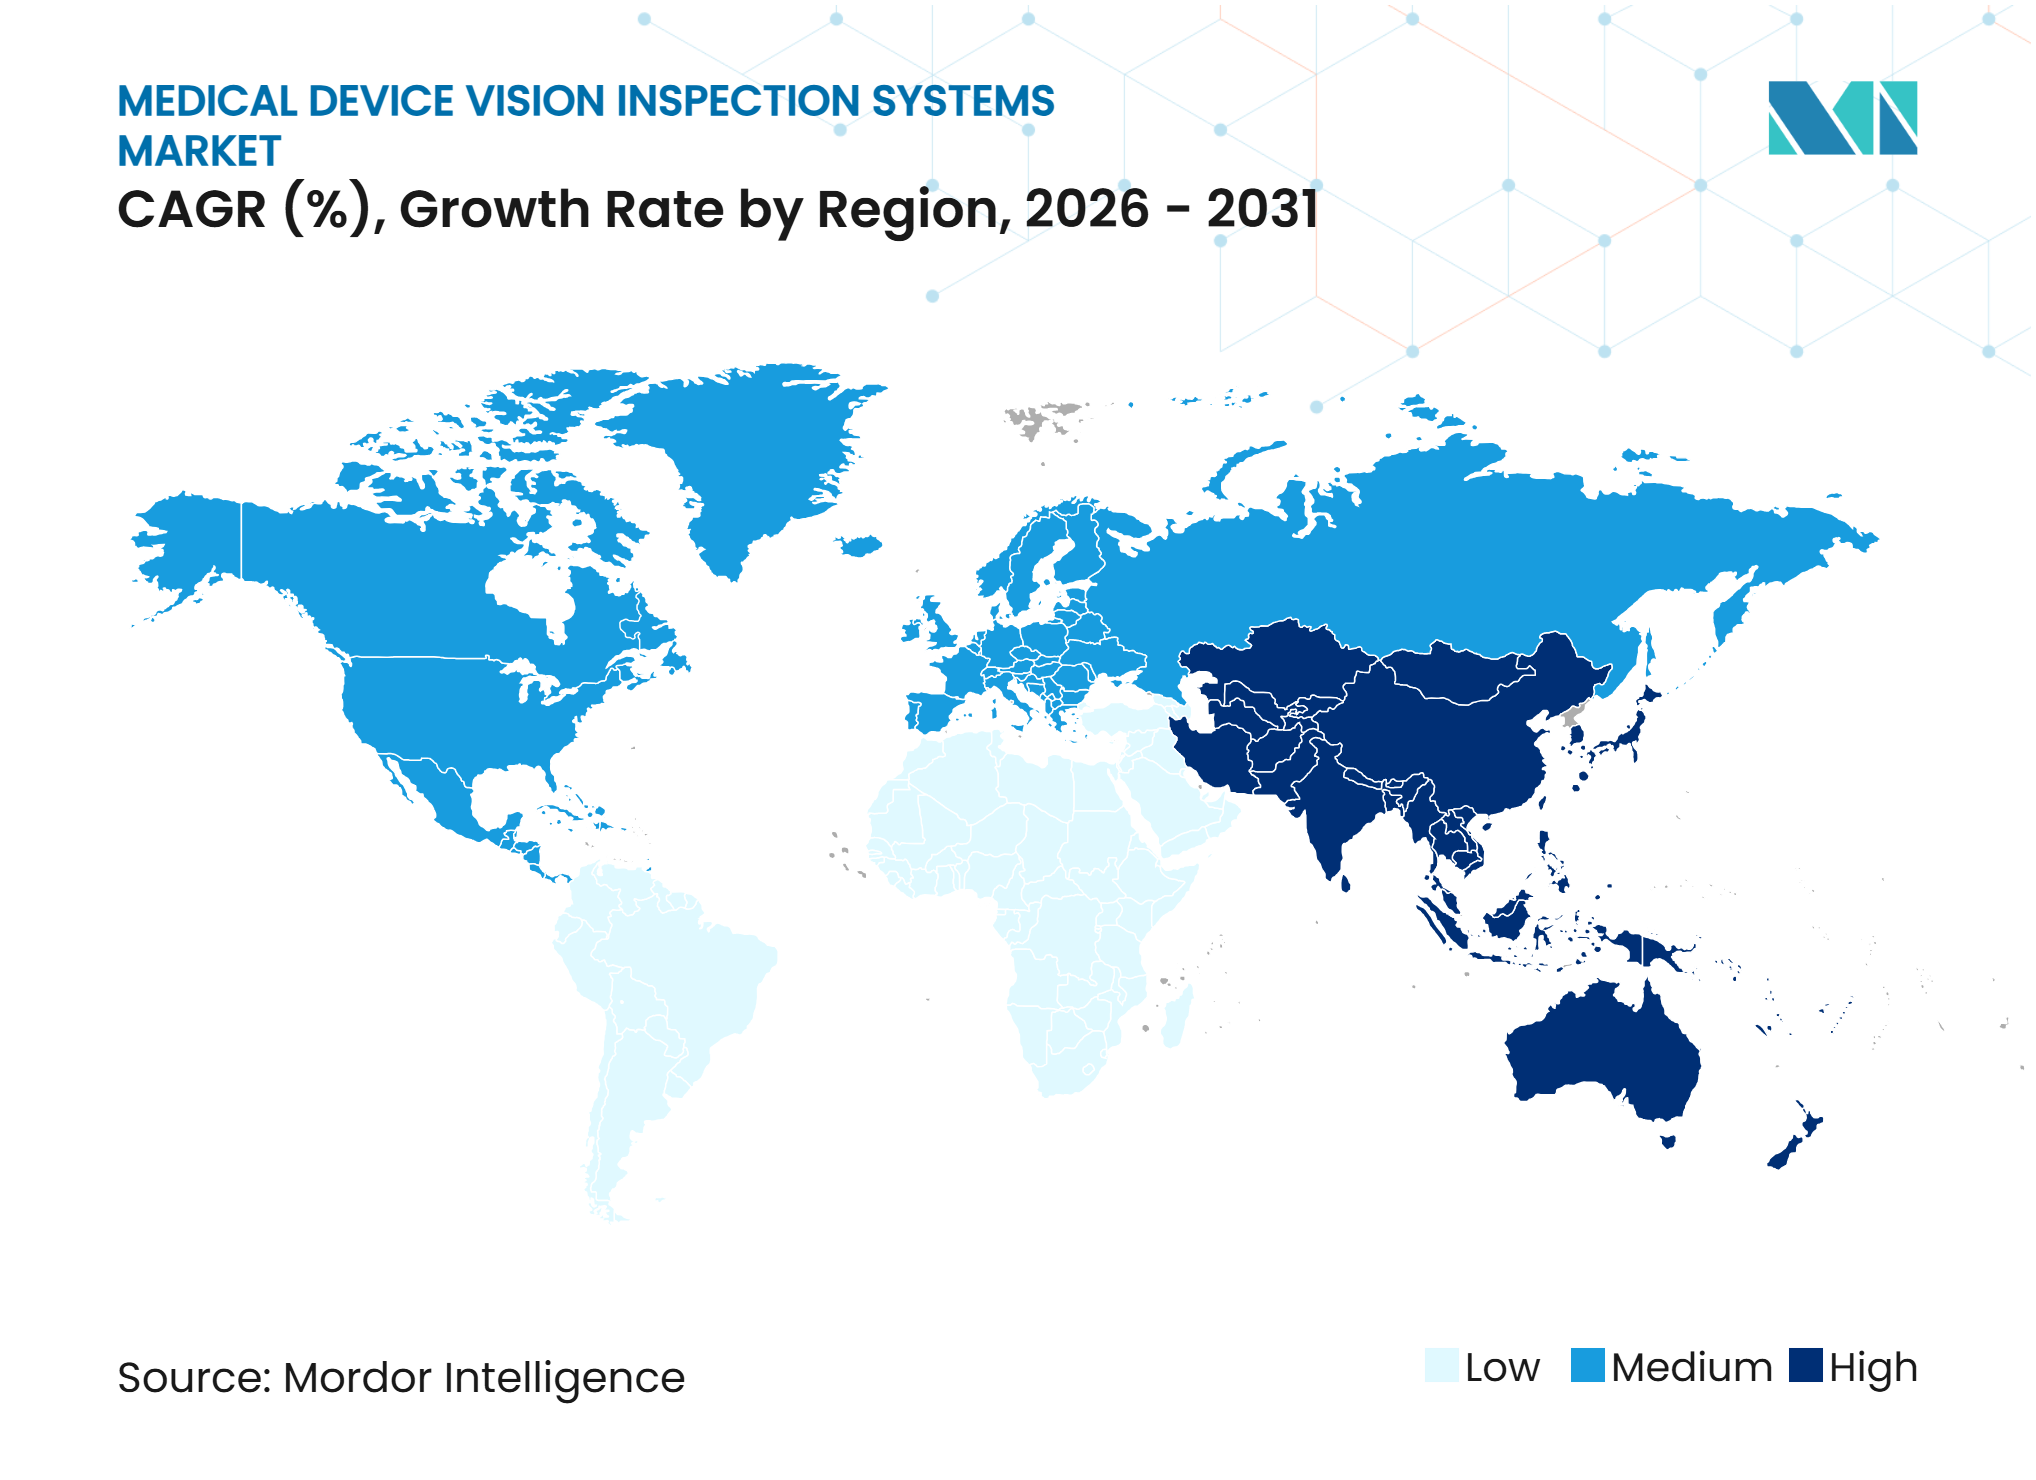
América del Norte representó el 34,79% de la participación regional en 2025. La región tiene una gran concentración de fabricantes de dispositivos de Clase II y Clase III regulados por la FDA. También cuenta con una base establecida de proveedores de automatización, fabricantes por contrato y proveedores de servicios de calidad. El QMSR entró en vigor en febrero de 2026, lo que aumenta la atención sobre los registros de calidad asociados con las actividades de inspección. Las organizaciones de fabricación por contrato enfrentan una presión particular porque los propietarios de marcas de dispositivos siguen siendo responsables de la calidad del producto. Esto puede alentar a los fabricantes de equipos originales a solicitar controles de inspección más sólidos en los sitios de producción externos. América del Norte, por tanto, sigue siendo una fuente importante de demanda de sistemas validados, software de inteligencia artificial y servicios. La región también tiene una gran base instalada de equipos heredados, lo que puede hacer que la integración sea una parte significativa de cada proyecto. Los proveedores que apoyan la modernización sin interrupciones prolongadas de la producción pueden abordar esta necesidad. El mercado de sistemas de inspección visual para dispositivos médicos en América del Norte se beneficia de las necesidades de cumplimiento y de la concentración de producción de dispositivos de alto valor.
Europa ocupó la segunda posición regional más grande en 2025, respaldada por la producción de dispositivos médicos en Alemania, el Reino Unido y Francia. El módulo UDI y Dispositivos de EUDAMED pasa a ser obligatorio el 28 de mayo de 2026, lo que fomenta las inversiones en identificación de dispositivos y verificación de líneas de embalaje. Los fabricantes que sirven a los mercados europeos necesitan sistemas que puedan capturar y confirmar la información relacionada con UDI de manera fiable. Los clústeres de fabricación de precisión alemanes proporcionan una base de proveedores importante para hardware y software de visión artificial. Los fabricantes médicos de la región también necesitan sistemas de inspección para implantes, productos de diagnóstico y embalaje estéril. Europa tiene muchas instalaciones de producción establecidas, por lo que los nuevos sistemas a menudo necesitan conectarse con la infraestructura de fabricación existente. Esto puede crear demanda de integración llave en mano y soporte de validación. América del Sur sigue siendo una oportunidad regional más pequeña, liderada por Brasil. La alineación gradual con las prácticas de ISO 13485 puede fortalecer los requisitos de calidad que respaldan la adopción de la inspección. La demanda de la región es más sensible a la disponibilidad de soporte técnico local y experiencia en validación.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 8,97% hasta 2031, la tasa regional más rápida en el mercado de sistemas de inspección visual para dispositivos médicos. China está aumentando la capacidad de fabricación para dispositivos médicos nacionales e instalaciones enfocadas en la calidad. India está atrayendo interés en nuevas instalaciones de dispositivos médicos a través de su esquema de incentivos vinculados a la producción. Los proyectos de nueva construcción pueden adoptar equipos de inspección antes de que los sistemas heredados se conviertan en una restricción. Japón sigue siendo importante para los componentes médicos y de laboratorio de alta precisión, incluidos microcatéteres y piezas de endoscopios. Los proveedores de equipos japoneses continúan desarrollando sensores de visión compactos y de alta resolución para aplicaciones exigentes. Corea del Sur combina la experiencia en visión artificial relacionada con la electrónica con la fabricación de dispositivos médicos de precisión. Esto da a los proveedores acceso a clientes técnicamente experimentados con interés en ciclos cortos de implementación de modelos de inteligencia artificial. Oriente Medio y África sigue siendo el segmento regional más pequeño. Las nuevas operaciones de fabricación en Arabia Saudita y los Emiratos Árabes Unidos están comenzando a adoptar infraestructura de calidad alineada con los estándares internacionales de dispositivos.
Panorama Competitivo
Concentración del Mercado
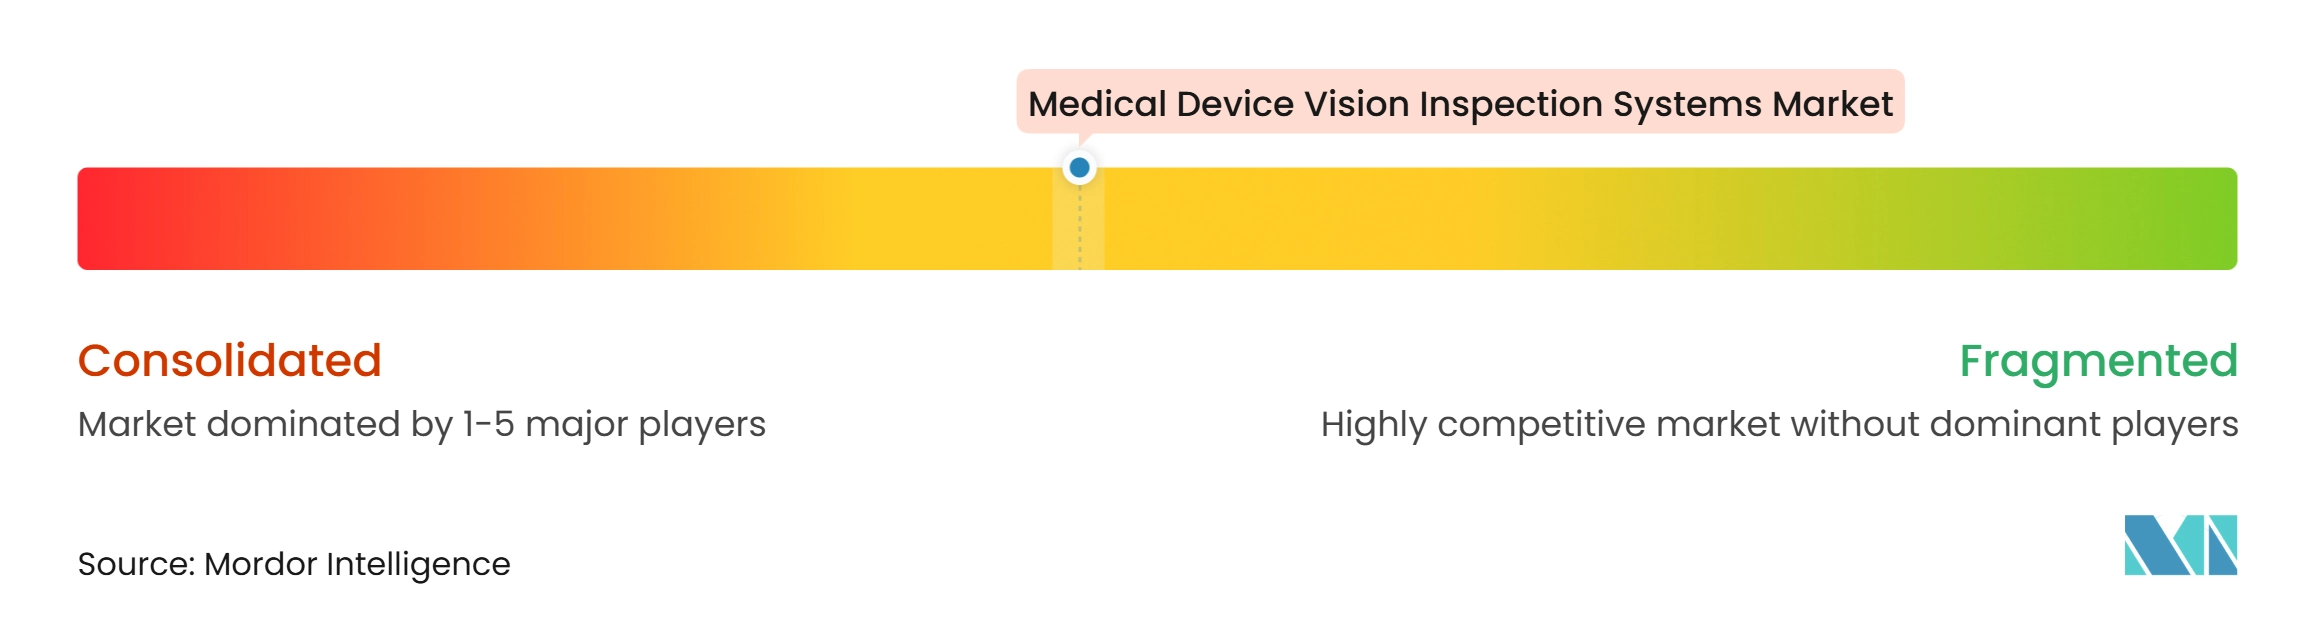
El mercado de sistemas de inspección visual para dispositivos médicos tiene una concentración moderada, con empresas de automatización global y proveedores especializados de visión artificial que sirven a fabricantes regulados. La competencia se basa en la calidad del hardware, la capacidad del software, la precisión de la inspección y el soporte de validación. Los proveedores de sistemas 2D estándar enfrentan competencia de precios donde los requisitos del producto son conocidos. Las aplicaciones más complejas pueden respaldar ofertas de mayor valor porque los polímeros transparentes, los metales reflectantes y los ensamblajes intrincados son más difíciles de inspeccionar. Los proveedores ofrecen cada vez más inteligencia artificial en el borde para que los fabricantes puedan utilizar el procesamiento local en entornos de producción controlados. Las actualizaciones de modelos basadas en suscripción también permiten a los clientes gestionar el software de inspección después de la instalación. El soporte de validación es un diferenciador importante porque el trabajo de IQ, OQ y PQ puede retrasar un proyecto. Estas características hacen que los proveedores integrados sean más competitivos que los proveedores que solo venden cámaras o iluminación. El mercado de sistemas de inspección visual para dispositivos médicos, por tanto, recompensa a los proveedores que combinan rendimiento técnico con soporte documentado para uso regulado.
Cognex amplió su línea de productos de inteligencia artificial en el borde en 2026 con el Controlador de Visión In-Sight 6900, que utiliza tecnología NVIDIA Jetson para aplicaciones exigentes. La empresa también introdujo el Sistema de Visión In-Sight 3900, que utiliza plataformas Qualcomm Dragonwing y no requiere un PC externo. Ambos desarrollos respaldan la inspección local con inteligencia artificial con gestión centralizada de modelos a través de OneVision. Este enfoque ayuda a los fabricantes a gestionar modelos en varias líneas mientras mantiene la ejecución en tiempo de ejecución cerca del equipo de producción. OMRON introdujo el Sistema de Verificación de Códigos de Barras VHV5-SRV en junio de 2026 para la verificación de códigos en línea al 100%. El producto satisface las necesidades de los fabricantes que deben verificar la información de UDI y códigos de barras a la velocidad de producción. Estos ejemplos muestran que las empresas líderes se están enfocando en la implementación de inteligencia artificial, la trazabilidad y la gestión simplificada de sistemas. Las mismas prioridades guían las decisiones de compra en el mercado de sistemas de inspección visual para dispositivos médicos. Los proveedores que pueden proporcionar soporte de aplicaciones junto con estos productos pueden reducir el riesgo que enfrentan los compradores regulados.
Siguen existiendo oportunidades para ofertas de validación como servicio dirigidas a fabricantes por contrato pequeños y medianos. Estas instalaciones pueden carecer de los recursos de ingeniería necesarios para calificar un sistema de inspección complejo mientras aumentan la producción. La inspección de componentes transparentes es otra área donde la imagen 3D de luz estructurada y los algoritmos entrenados pueden abordar reflexiones difíciles. Los dispositivos portátiles e implantables también crean demanda de sistemas que puedan inspeccionar características pequeñas y complejas. Las empresas que adaptan métodos de inspección de semiconductores pueden aportar capacidades de alta resolución a la producción de componentes médicos. Los fabricantes por contrato están cada vez más interesados en acuerdos más largos que combinen hardware, suscripciones de software y soporte de validación. Esto puede favorecer a los proveedores verticalmente integrados que controlan varias partes de la oferta. Los requisitos regulatorios existentes para el software de inspección integrado también pueden beneficiar a los proveedores con recursos de calidad y regulatorios establecidos. Antares Vision Group ha ampliado la inspección visual automatizada para jeringas prellenadas de vidrio y plástico, incluidos sistemas con inspección visual combinada y pruebas de integridad del cierre del contenedor. Esto refleja el valor de los sistemas de inspección que pueden abordar productos inyectables en múltiples formatos de contenedor.
Líderes de la Industria de Sistemas de Inspección Visual para Dispositivos Médicos
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
Mettler-Toledo International Inc.
-
Antares Vision S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Inspección Visual para Dispositivos Médicos Empresas cubiertas en este informe
- Cognex Corporation
- Keyence Corporation
- OMRON Corporation
- Mettler-Toledo International Inc.
- Antares Vision S.p.A.
- Teledyne Technologies Incorporated
- Basler AG
- SICK AG
- Siemens AG
- Datalogic S.p.A.
- ISRA VISION AG
- Optel Group
- WIPOTEC-OCS GmbH
- Robert Bosch GmbH
- Syntegon Technology GmbH
- Korber AG
- Vitronic Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- Carl Zeiss AG
- Stemmer Imaging AG
- National Instruments Corporation
Desarrollos recientes de la industria en Mercado de Sistemas de Inspección Visual para Dispositivos Médicos
- Julio de 2026: OMRON Automation presentó la Cámara de Detección FHV7-AI, un sensor de visión compacto que automatiza la selección de datos de entrenamiento y la configuración de umbrales a partir de ejemplos de imágenes OK/NG, reduciendo significativamente el tiempo de configuración especializada para la integración de inspección en líneas de producción médicas y farmacéuticas de alta variedad sin requerir experiencia especializada en ingeniería de visión.
- Junio de 2026: OMRON Automation lanzó el Sistema de Verificación de Códigos de Barras VHV5-SRV, que ofrece verificación de códigos UDI y de barras en tiempo real conforme a ISO/IEC 15415, ISO/IEC 15416 e ISO/IEC TR 29158 a hasta 1.200 piezas por minuto, abordando directamente los requisitos de trazabilidad UDI de EUDAMED exigibles por el Reglamento de Dispositivos Médicos de la UE que entraron en vigor el 28 de mayo de 2026.
- Mayo de 2026: Cognex Corporation lanzó el Sistema de Visión In-Sight 3900 impulsado por plataformas Qualcomm Dragonwing, que ofrece inspección con inteligencia artificial integrada en el borde sin requisitos de PC externo y se integra con el ecosistema de nube a borde de OneVision para la gestión centralizada de modelos de inteligencia artificial con ejecución local en tiempo de ejecución.
- Abril de 2026: Cognex Corporation lanzó el Controlador de Visión In-Sight 6900, impulsado por tecnología NVIDIA Jetson, que permite inteligencia artificial en el borde de alta capacidad para cargas de trabajo de inspección de dispositivos médicos exigentes con configuración modular de cámara, óptica e iluminación adecuada para aplicaciones especializadas donde los sistemas de configuración fija imponen compromisos de calidad.
Alcance del Informe Global del Mercado de Sistemas de Inspección Visual para Dispositivos Médicos
El Mercado de Sistemas de Inspección Visual para Dispositivos Médicos comprende soluciones automatizadas de hardware y software de visión artificial que inspeccionan dispositivos médicos y componentes en busca de defectos, precisión dimensional, corrección del ensamblaje, etiquetado e integridad del embalaje.
El Informe sobre Sistemas de Inspección Visual para Dispositivos Médicos está Segmentado por Componente (Hardware, Software y Servicios), Tipo de Sistema (2D, 3D, Otro), Aplicación (Inspección de Defectos y Superficies, Inspección Dimensional, Geométrica y de Posición, Inspección de Ensamblaje, Presencia y Completitud, Inspección de Identificación, Trazabilidad y Embalaje, y Otras Aplicaciones), Tipo de Dispositivo (Dispositivos Médicos Desechables y Consumibles, Dispositivos de Administración de Fármacos, Dispositivos de Diagnóstico y Consumibles de Laboratorio, Instrumentos Quirúrgicos e Implantes, y Otros Dispositivos Médicos), Usuario Final (Fabricantes de Dispositivos Médicos, Fabricantes Farmacéuticos y Biofarmacéuticos, Laboratorios de Pruebas, Inspección y Certificación, Organizaciones de Investigación y Desarrollo, y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Sistemas de Inspección Visual 2D |
| Sistemas de Inspección Visual 3D |
| Otros Tipos de Sistemas |
| Inspección de Defectos y Superficies |
| Inspección Dimensional, Geométrica y de Posición |
| Inspección de Ensamblaje, Presencia y Completitud |
| Inspección de Identificación, Trazabilidad y Embalaje |
| Otras Aplicaciones |
| Dispositivos Médicos Desechables y Consumibles |
| Dispositivos de Administración de Fármacos |
| Dispositivos de Diagnóstico y Consumibles de Laboratorio |
| Instrumentos Quirúrgicos e Implantes |
| Otros Dispositivos Médicos |
| Fabricantes de Dispositivos Médicos |
| Fabricantes Farmacéuticos y Biofarmacéuticos |
| Laboratorios de Pruebas, Inspección y Certificación |
| Organizaciones de Investigación y Desarrollo |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Oriente Medio |
| África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Sistema | Sistemas de Inspección Visual 2D | |
| Sistemas de Inspección Visual 3D | ||
| Otros Tipos de Sistemas | ||
| Por Aplicación | Inspección de Defectos y Superficies | |
| Inspección Dimensional, Geométrica y de Posición | ||
| Inspección de Ensamblaje, Presencia y Completitud | ||
| Inspección de Identificación, Trazabilidad y Embalaje | ||
| Otras Aplicaciones | ||
| Por Tipo de Dispositivo Médico | Dispositivos Médicos Desechables y Consumibles | |
| Dispositivos de Administración de Fármacos | ||
| Dispositivos de Diagnóstico y Consumibles de Laboratorio | ||
| Instrumentos Quirúrgicos e Implantes | ||
| Otros Dispositivos Médicos | ||
| Por Industria de Usuario Final | Fabricantes de Dispositivos Médicos | |
| Fabricantes Farmacéuticos y Biofarmacéuticos | ||
| Laboratorios de Pruebas, Inspección y Certificación | ||
| Organizaciones de Investigación y Desarrollo | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | |
| África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de inspección visual para dispositivos médicos en 2026?
El mercado de sistemas de inspección visual para dispositivos médicos está valorado en 586,64 millones de USD en 2026 y se proyecta que alcanzará 873,17 millones de USD en 2031 a una CAGR del 8,28%. El pronóstico refleja una mayor necesidad de inspección automatizada, trazabilidad y controles de calidad documentados en la producción regulada de dispositivos. También refleja el uso más amplio de software de inteligencia artificial y sistemas 3D para aplicaciones difíciles en líneas de fabricación reguladas.
¿Qué está impulsando la demanda de sistemas de inspección visual para dispositivos médicos?
Los requisitos del QMSR de la FDA y el registro obligatorio de UDI y Dispositivos en EUDAMED aumentan la necesidad de procesos de inspección trazables y automatizados. Los fabricantes también necesitan equipos que puedan inspeccionar piezas complejas, características pequeñas, materiales transparentes y superficies reflectantes con resultados repetibles. Estas necesidades son importantes para los grandes productores y las instalaciones de tamaño mediano que están actualizando los procesos de inspección final manual en sus líneas.
¿Qué componente lidera el gasto en sistemas de inspección visual para dispositivos médicos?
El hardware lideró con una participación del 61,43% en 2025 porque las cámaras, la iluminación, los procesadores y los componentes ópticos son fundamentales para las líneas de inspección instaladas. La demanda de hardware también incluye carcasas compatibles con sala limpia, sistemas de montaje y configuraciones de sensores diseñadas para entornos de producción de alto volumen. Los sistemas también deben integrarse con los controles y sistemas de datos utilizados en cada línea y sitio de producción.
¿Qué aplicación de inspección se está expandiendo más rápido?
Se proyecta que la inspección de identificación, trazabilidad y embalaje se expandirá a una CAGR del 8,73% hasta 2031, respaldada por las necesidades de verificación de UDI. La aplicación incluye la lectura y verificación de códigos impresos, marcas de embalaje e información de identificación antes de que los productos lleguen a los canales de distribución. La verificación automatizada de códigos ayuda a mantener un registro documentado a la velocidad requerida por las líneas de embalaje de alto volumen y respalda los procesos de liberación trazables.
¿Qué región se proyecta que se expandirá más rápido hasta 2031?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 8,97% hasta 2031, respaldada por nueva capacidad de fabricación e instalaciones de nueva construcción. China, India, Japón y Corea del Sur respaldan diferentes partes de la demanda de la región, desde nuevas líneas de producción hasta componentes de alta precisión. Las nuevas instalaciones pueden instalar sistemas de inspección durante el diseño de la línea y evitar algunas dificultades asociadas con la modernización de equipos más antiguos en sitios de fabricación establecidos.
¿Por qué los fabricantes farmacéuticos se están convirtiendo en compradores importantes de sistemas de inspección?
Se proyecta que los fabricantes farmacéuticos y biofarmacéuticos se expandirán a una CAGR del 8,84% a medida que los biológicos inyectables, las jeringas prellenadas y los autoinyectores requieren inspección orientada a dispositivos. Estos usuarios necesitan sistemas que puedan gestionar tanto los requisitos de calidad del producto como los controles de ensamblaje, trazabilidad y embalaje asociados con los dispositivos de administración. Sus requisitos respaldan la demanda de plataformas flexibles que puedan aplicar métodos de inspección documentados en una variedad de formatos inyectables, contenedores y dispositivos de administración. Estas plataformas pueden respaldar inspecciones de presencia de componentes, calidad del ensamblaje, estado del contenedor, códigos impresos, integridad del embalaje e identificación del producto final dentro de un flujo de trabajo de producción documentado.