
Taille et part du marché des systèmes de contrôle visuel pour dispositifs médicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 586.64 Millions de dollars américains |
| Taille du Marché (2031) | 873.17 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de contrôle visuel pour dispositifs médicaux par Mordor Intelligence
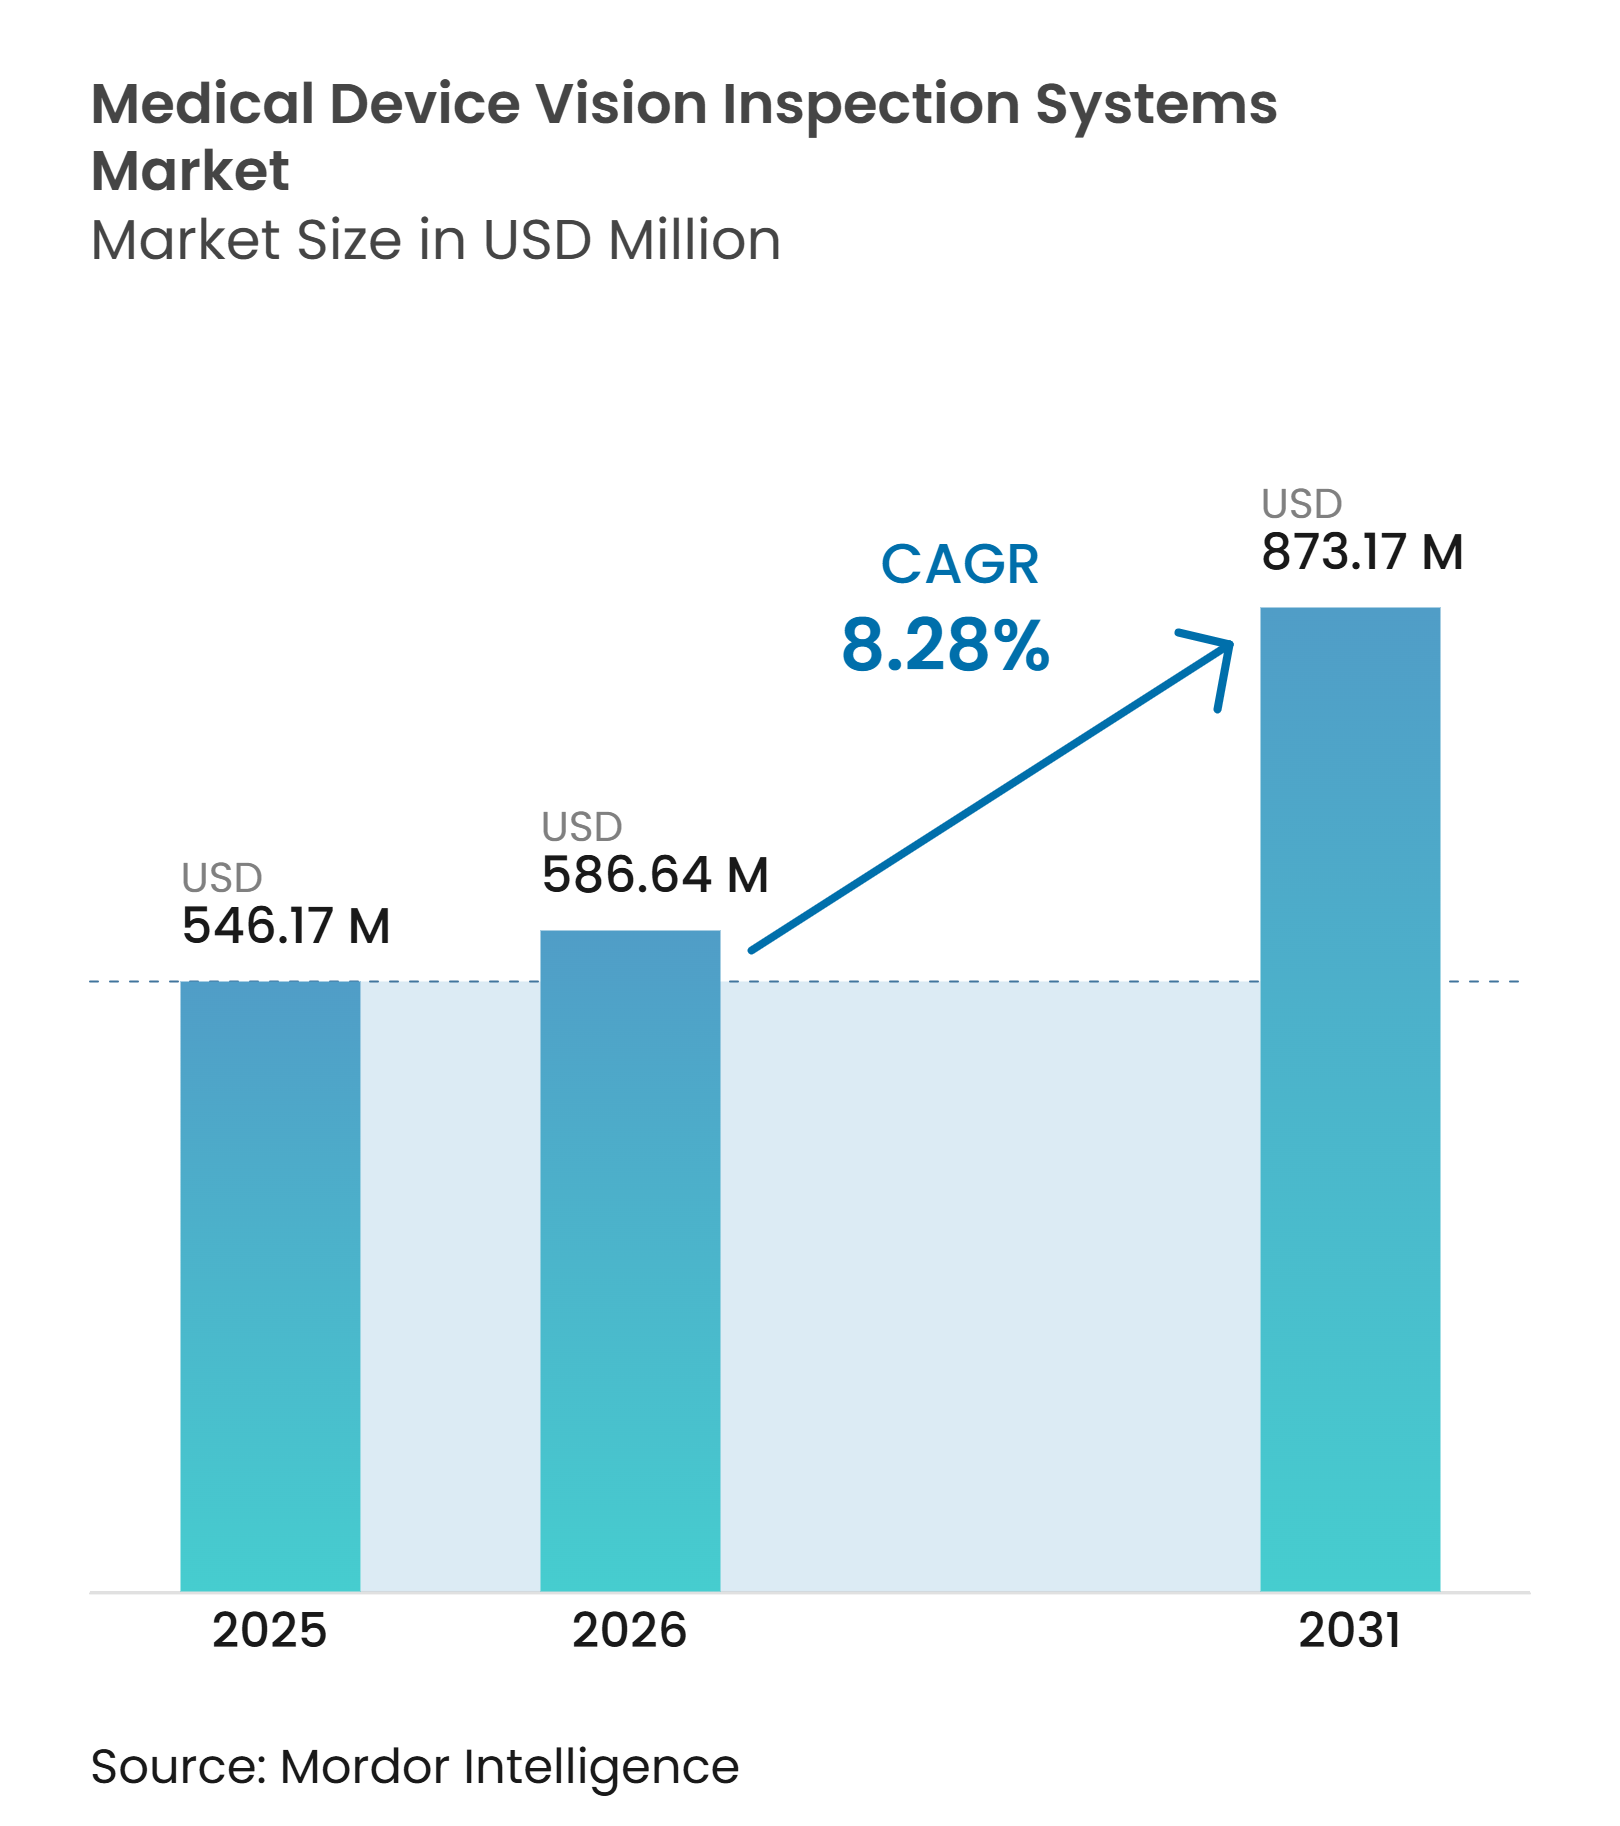
La taille du marché des systèmes de contrôle visuel pour dispositifs médicaux devrait progresser de 546,17 millions USD en 2025 et 586,64 millions USD en 2026 à 873,17 millions USD d'ici 2031, enregistrant un CAGR de 8,28 % entre 2026 et 2031. Les exigences réglementaires rendent l'inspection automatisée et les enregistrements traçables de plus en plus importants sur le marché des systèmes de contrôle visuel pour dispositifs médicaux. Le règlement de la FDA sur le système de management de la qualité est entré en vigueur le 2 février 2026 et a aligné le 21 CFR Part 820 sur l'ISO 13485:2016.[1] Le module EUDAMED UDI et Dispositifs devient obligatoire le 28 mai 2026, ce qui accroît le besoin de contrôles d'identification et d'emballage fiables en Europe. La demande évolue également vers des outils d'inspection capables d'évaluer les géométries complexes, les matériaux transparents et les surfaces réfléchissantes. Les fournisseurs répondent avec l'imagerie 3D, l'IA embarquée, les mises à jour de modèles à distance et le support de validation qui aident les fabricants à gérer les exigences de conformité. Ces conditions créent des opportunités pour les fournisseurs qui combinent équipements, logiciels et services de validation sur le marché des systèmes de contrôle visuel pour dispositifs médicaux.
Points clés du rapport
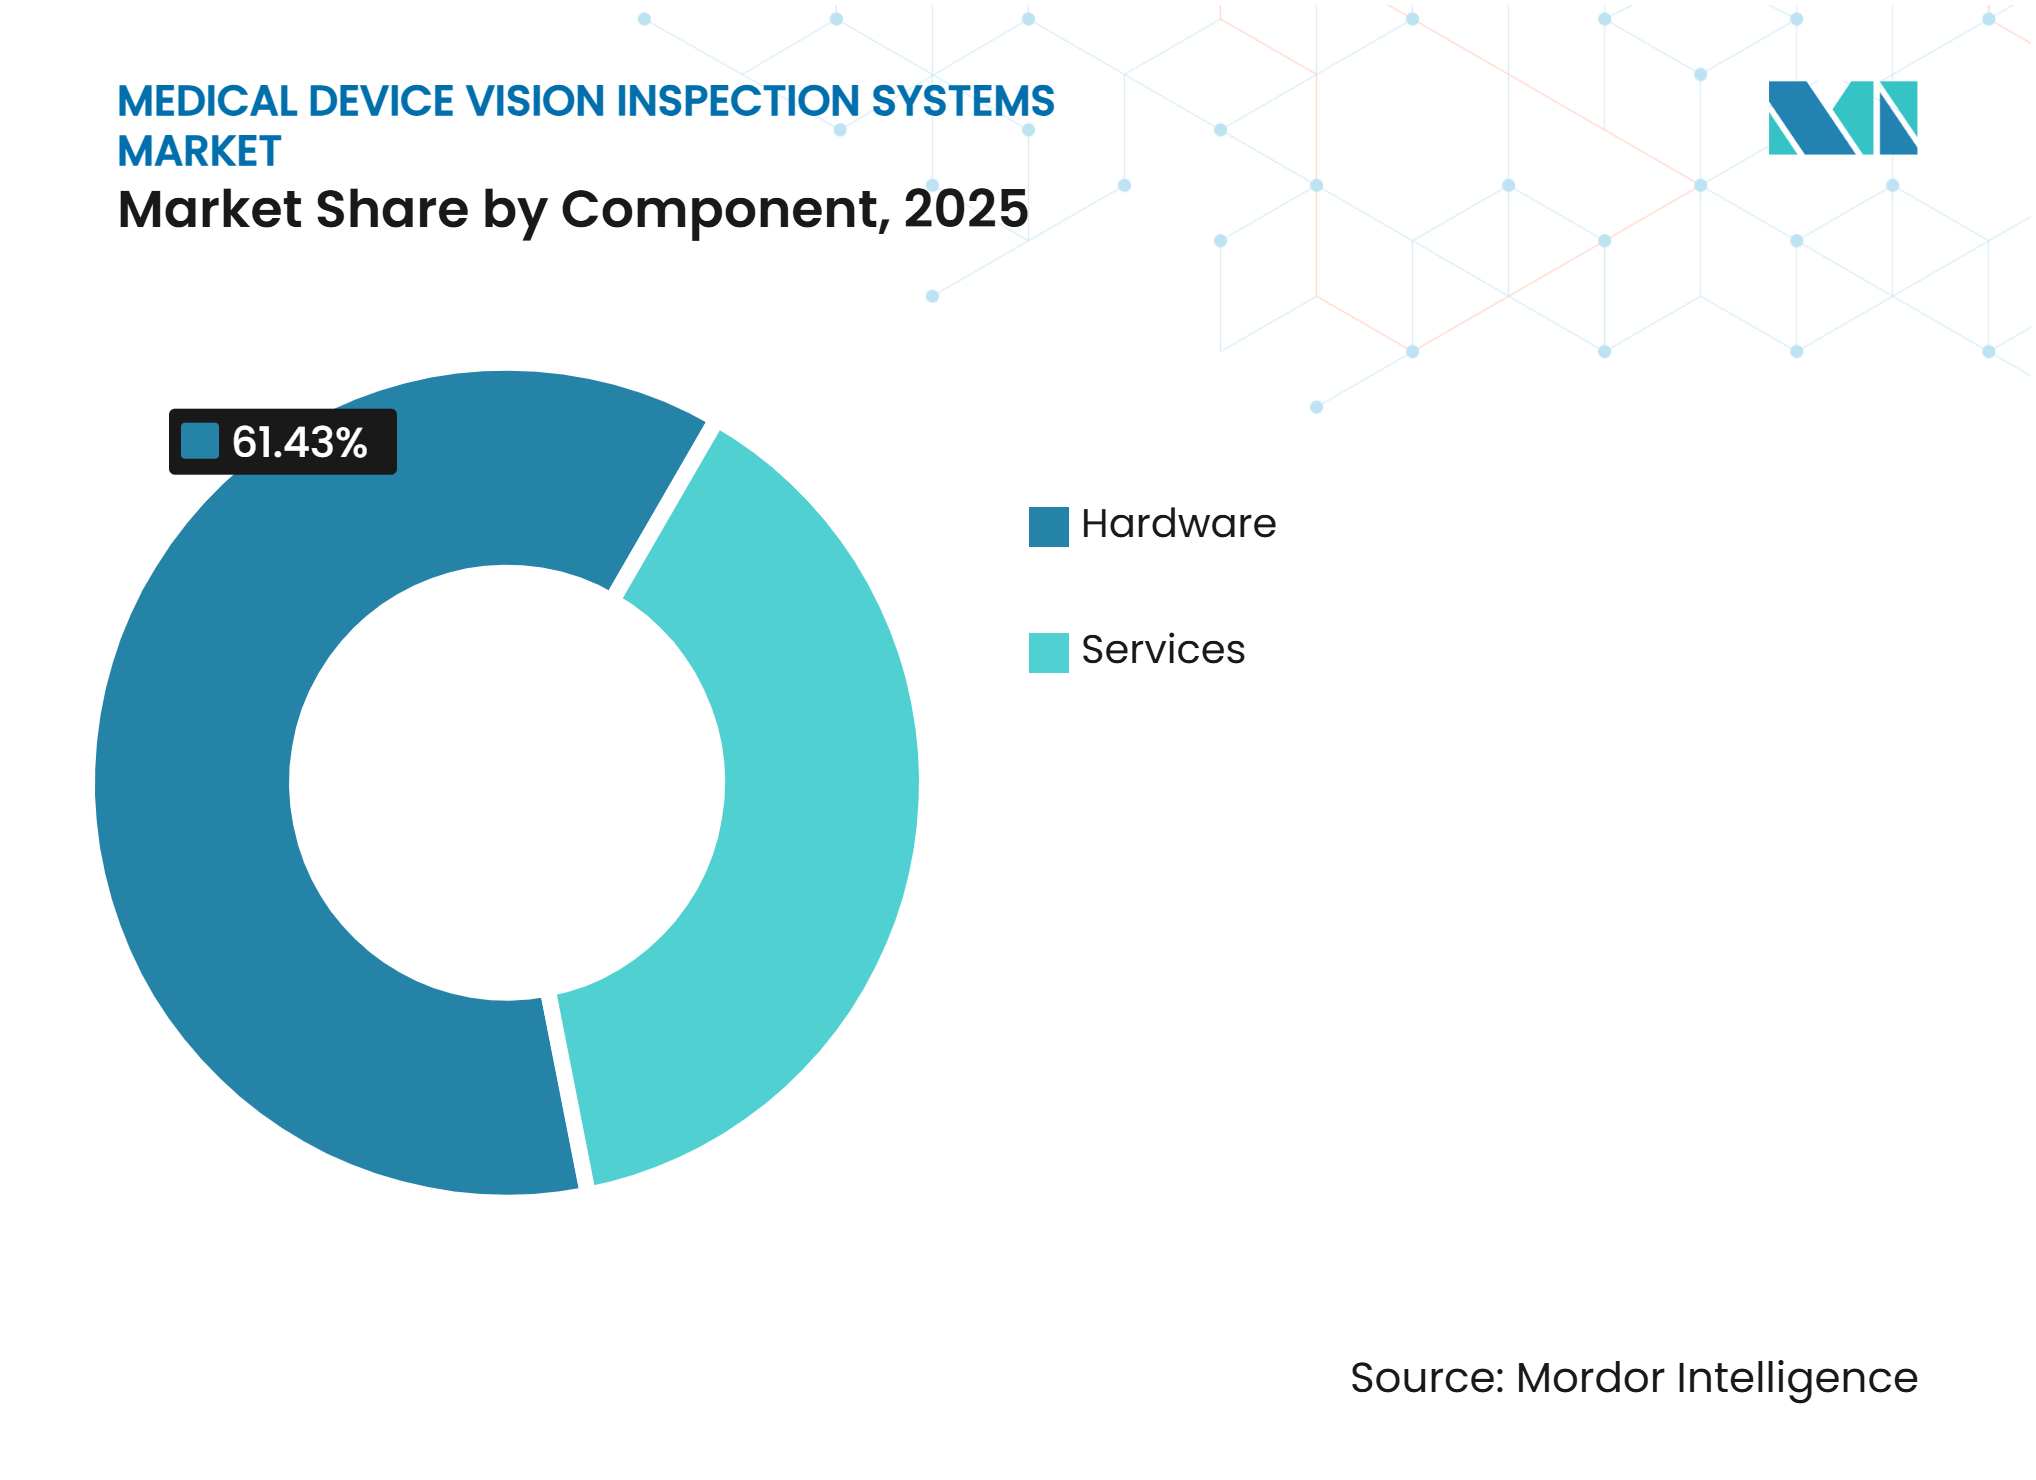
- Par composant, le matériel représentait 61,43 % de la part du marché des systèmes de contrôle visuel pour dispositifs médicaux en 2025, tandis que les services devraient progresser à un CAGR de 8,42 % jusqu'en 2031.
- Par type de système, les systèmes de contrôle visuel 2D représentaient 48,71 % de la part en 2025, tandis que les systèmes de contrôle visuel 3D devraient progresser à un CAGR de 8,64 % jusqu'en 2031.
- Par application, l'inspection des défauts et des surfaces représentait 31,83 % de la part en 2025, tandis que l'identification, la traçabilité et l'inspection des emballages devraient progresser à un CAGR de 8,73 % jusqu'en 2031.
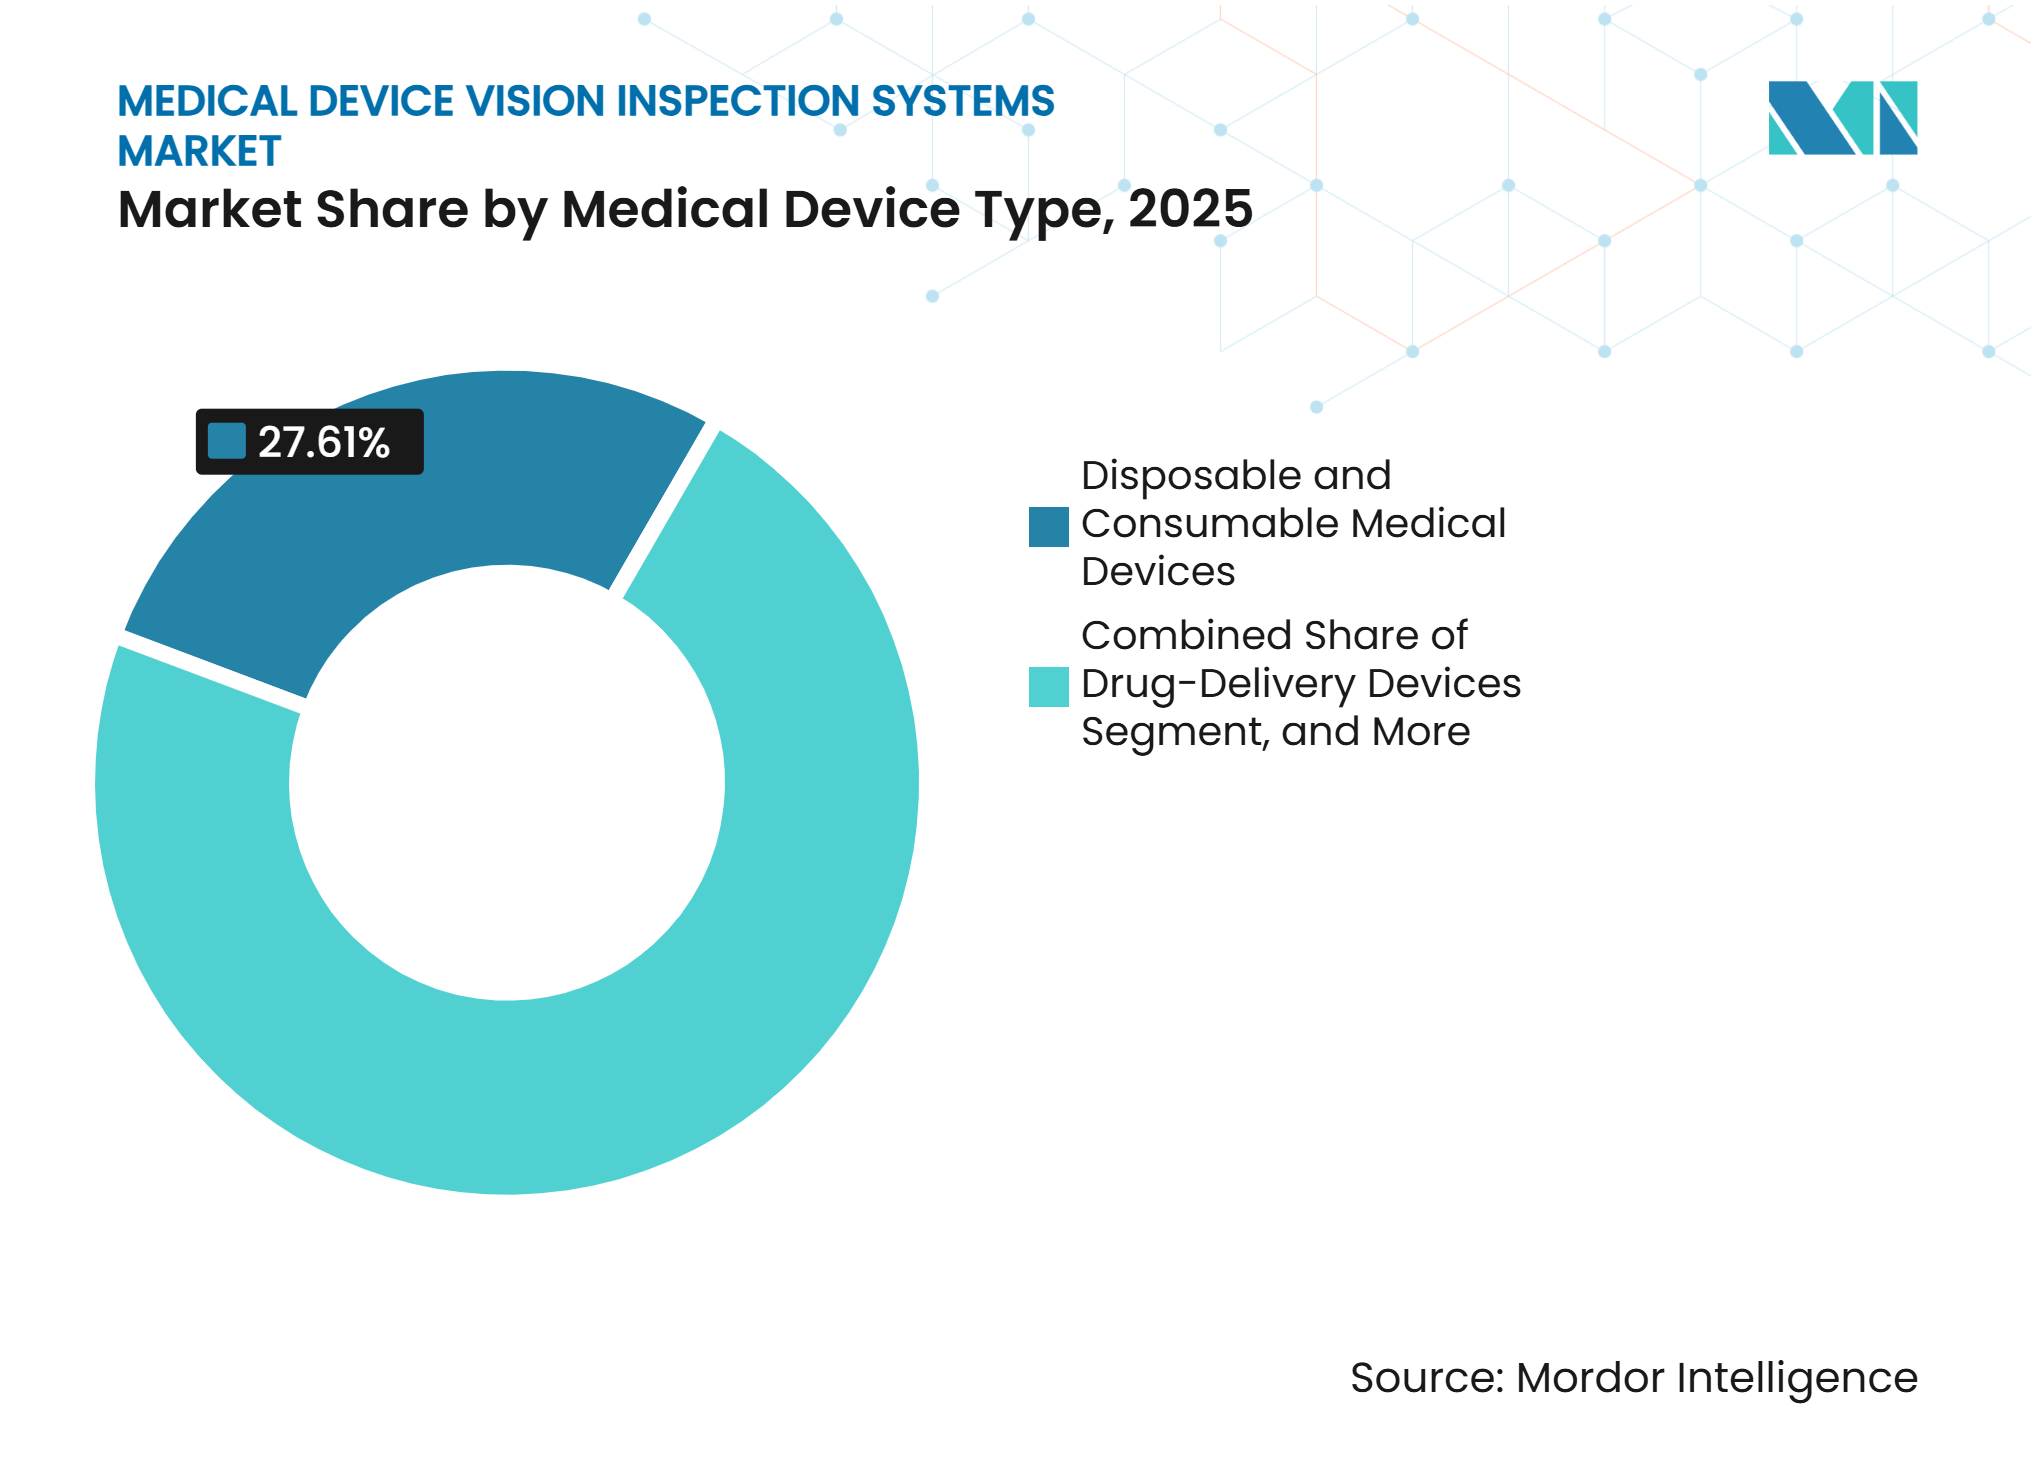
- Par type de dispositif médical, les dispositifs médicaux jetables et consommables représentaient 27,61 % de la part en 2025, tandis que les dispositifs d'administration de médicaments devraient progresser à un CAGR de 8,96 % jusqu'en 2031.
- Par secteur d'utilisateur final, les fabricants de dispositifs médicaux représentaient 51,27 % de la part en 2025, tandis que les fabricants pharmaceutiques et biopharmaceutiques devraient progresser à un CAGR de 8,84 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 34,79 % de la part en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,97 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences strictes en matière de qualité et de traçabilité des dispositifs médicaux | +1.8% | Mondial, avec l'urgence d'application la plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexité croissante et miniaturisation des dispositifs médicaux | +1.5% | Mondial, porté par l'Amérique du Nord, l'Europe et le Japon | Moyen terme (2-4 ans) |
| Expansion de la fabrication automatisée et zéro défaut | +1.3% | Mondial, avec une adoption accélérée dans le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante de la détection de défauts assistée par l'IA | +1.2% | Mondial, avec la plus forte adoption en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Inspection prête à la validation pour la fabrication distribuée et en sous-traitance | +0.9% | Amérique du Nord et Europe, avec des retombées vers le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Difficulté croissante d'inspection des composants transparents et réfléchissants | +0.6% | Mondial, concentré dans les pôles de fabrication de précision | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière de qualité et de traçabilité des dispositifs médicaux
Le règlement de la FDA sur le système de management de la qualité est entré en vigueur le 2 février 2026 et a intégré l'ISO 13485:2016 dans le 21 CFR Part 820 par référence. Ce changement accorde plus d'attention à la cohérence des enregistrements qualité et aux décisions d'inspection traçables dans la production de dispositifs médicaux. La FDA a également remplacé l'ancienne technique d'inspection du système qualité par son programme de conformité 7382.850 pour les inspections des installations de dispositifs. En Europe, le module obligatoire EUDAMED UDI et Dispositifs exige des fabricants qu'ils enregistrent les informations d'identification des dispositifs avant que les dispositifs ou les certificats ne soient enregistrés.[2] Ces exigences favorisent les systèmes automatisés qui capturent des preuves d'inspection fiables et soutiennent la traçabilité. Les fabricants de taille moyenne qui utilisent encore des contrôles finaux manuels ont une raison plus forte d'ajouter une inspection visuelle automatisée sur le marché des systèmes de contrôle visuel pour dispositifs médicaux.
Complexité croissante et miniaturisation des dispositifs médicaux
Les composants médicaux deviennent plus petits et plus complexes, ce qui repousse les limites des équipements d'inspection 2D standard. Les cathéters, les micro-canules, les boîtiers de biocapteurs portables et les composants similaires nécessitent des contrôles plus approfondis des défauts de surface et dimensionnels. Les petits défauts peuvent être plus difficiles à distinguer des variations acceptables sur des pièces étroites ou courbes. L'optique à haute grossissement, les capteurs 3D à lumière structurée et la détection d'anomalies basée sur l'IA aident à répondre à ces besoins d'inspection. Le marché des systèmes de contrôle visuel pour dispositifs médicaux en bénéficie car les fabricants ont besoin de systèmes capables d'examiner des caractéristiques difficiles avec des méthodes reproductibles. Ces besoins encouragent également des mises à jour logicielles récurrentes, car les modèles d'inspection peuvent nécessiter un réentraînement pour les nouvelles conceptions de dispositifs et les conditions de production.
Expansion de la fabrication automatisée et zéro défaut
Les producteurs de dispositifs médicaux font face à des conséquences graves lorsqu'un produit défectueux atteint un patient. Un implant défectueux peut entraîner des coûts de rappel, de remédiation et de système qualité bien supérieurs au coût d'un poste d'inspection. Cela encourage les fabricants à effectuer des contrôles en ligne sur chaque unité plutôt que de dépendre uniquement de l'échantillonnage statistique. Cette exigence est particulièrement pertinente pour les assemblages stériles, les implants de classe III et les systèmes d'administration de médicaments préremplis. Les lignes en salle blanche nécessitent également des équipements avec des enceintes appropriées et des procédures de nettoyage. Ces besoins opérationnels soutiennent la demande d'équipements robustifiés et de processus d'inspection validés sur le marché des systèmes de contrôle visuel pour dispositifs médicaux.
Adoption croissante de la détection de défauts assistée par l'IA
L'inspection assistée par l'IA peut réduire la dépendance à des programmes distincts basés sur des règles pour chaque type de défaut. Un modèle centralisé peut prendre en charge des familles de dispositifs connexes lorsqu'il est correctement entraîné et validé. Cognex a rendu sa plateforme OneVision généralement disponible en mai 2026 et a indiqué que plus de 100 clients étaient passés des pilotes initiaux à des déploiements plus larges. Cognex a également indiqué que le développement centralisé de modèles peut réduire les coûts de déploiement de la vision IA jusqu'à 50 %.[3] Pour les utilisateurs réglementés, la valeur pratique ne se limite pas à une meilleure détection, car un nombre réduit de flux de validation distincts peut réduire le temps de qualification. Cela rend les outils d'IA pertinents même lorsqu'un fabricant n'est pas prêt à remplacer tout le matériel existant.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées et longs cycles de validation | -1.4% | Mondial, le plus aigu sur les marchés émergents d'Asie-Pacifique et chez les petits fabricants | Long terme (≥ 4 ans) |
| Complexité d'intégration dans les systèmes de fabrication existants | -1.0% | Amérique du Nord et Europe, où les équipements installés plus anciens sont courants | Moyen terme (2-4 ans) |
| Risques de cybersécurité et d'intégrité des données dans les systèmes d'inspection connectés | -0.8% | Mondial, avec une préoccupation accrue en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Disponibilité limitée de spécialistes en validation de vision pour dispositifs médicaux | -0.5% | Mondial, avec des pénuries aiguës en Asie du Sud-Est et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et longs cycles de validation
Les lignes d'inspection pour la production de dispositifs médicaux coûtent généralement plus cher que les systèmes industriels comparables car chaque configuration doit être validée. Les coûts d'équipement s'accompagnent de l'intégration, de la planification de la validation, des qualifications d'installation, opérationnelle et de performance, de la préparation des données d'entraînement et de la formation des opérateurs. Cette charge peut être particulièrement difficile pour les petits fabricants et les fabricants sous contrat. Leurs obligations qualité peuvent ressembler à celles des grands équipementiers, mais leur capacité en ingénierie de validation est souvent plus limitée. Les longs cycles de qualification peuvent retarder l'installation pendant qu'une ligne de production est en cours de préparation ou d'expansion. Ces conditions peuvent ralentir l'adoption sur le marché des systèmes de contrôle visuel pour dispositifs médicaux, même lorsque les producteurs reconnaissent les avantages qualité de l'automatisation.
Complexité d'intégration dans les systèmes de fabrication existants
Les installations établies contiennent souvent des équipements installés sur plusieurs décennies. Les postes d'inspection modernes doivent interagir avec les automates programmables industriels, les systèmes d'exécution de la fabrication et les plateformes de planification des ressources d'entreprise. Ces connexions peuvent nécessiter des interfaces personnalisées, des modifications de ligne, de la documentation et un contrôle formel des modifications. Le défi devient plus grand lorsqu'un nouveau scanner 3D ou un moteur d'inférence IA est ajouté à une ligne existante. Les acheteurs peuvent préférer un fournisseur clé en main lorsque ce fournisseur peut fournir à la fois l'équipement et le support d'intégration. Cette préférence peut augmenter la valeur des systèmes validés mais peut également augmenter les coûts d'approvisionnement pour les fabricants disposant d'installations plus anciennes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le matériel est en tête tandis que les services progressent grâce à l'adoption de l'IALe matériel représentait 61,43 % de la part du marché des systèmes de contrôle visuel pour dispositifs médicaux en 2025. Les caméras, les ensembles d'éclairage, les cartes d'acquisition d'images, les composants optiques et les processeurs embarqués constituent la principale base de coûts d'un poste d'inspection de production. Les lignes de fabrication stérile à haut volume nécessitent plusieurs points d'inspection, ce qui renforce l'importance des dépenses en matériel. Les caméras industrielles et les capteurs à lumière structurée sont particulièrement pertinents lorsque les fabricants ont besoin d'une localisation détaillée des défauts. L'évolution vers les capteurs 3D peut augmenter la valeur des systèmes car ces systèmes combinent la mesure de profondeur avec les contrôles visuels traditionnels. Le matériel nécessite également un montage, une protection et une compatibilité avec les salles blanches appropriés pour de nombreuses applications médicales. Les plus grands fournisseurs peuvent en bénéficier lorsqu'ils proposent des caméras, des logiciels et des éclairages en tant que système intégré. Cela améliore la capacité à configurer l'offre du marché des systèmes de contrôle visuel pour dispositifs médicaux pour des besoins de production spécifiques. Cela aide également les fabricants à éviter de gérer la compatibilité entre des fournisseurs de composants distincts.
Les services devraient progresser à un CAGR de 8,42 % jusqu'en 2031, le taux le plus élevé parmi les composants. Les services comprennent l'installation, le support de validation, l'entraînement des modèles, la maintenance et les mises à jour des routines d'inspection. Les fabricants médicaux ont souvent besoin d'un support documenté lorsque des modifications logicielles affectent un processus de production validé. La gestion à distance des modèles peut aider les grands utilisateurs à distribuer des mises à jour approuvées sur plusieurs lignes de production. Cela peut réduire l'effort nécessaire pour maintenir des règles d'inspection cohérentes entre les sites. Les revenus récurrents des services sont également moins dépendants d'un nouveau cycle d'achat de matériel. Les fournisseurs qui proposent ces services peuvent établir des relations plus étroites avec les utilisateurs tout au long de la durée de vie d'une ligne. Le secteur des systèmes de contrôle visuel pour dispositifs médicaux a donc une exigence de service croissante parallèlement à sa demande en équipements. Cette exigence est la plus forte là où les modèles d'IA nécessitent un réentraînement périodique pour les changements de matériau, d'emballage ou de conception de dispositif.



Par type de système :
les systèmes 2D sont en tête tandis que les systèmes 3D traitent les géométries complexesLes systèmes de contrôle visuel 2D représentaient 48,71 % de la part du segment en 2025. Ils sont largement utilisés pour la détection des défauts de surface, la vérification des étiquettes, la lecture de codes et les contrôles de présence ou d'absence. Ces systèmes ont un historique de validation établi dans des environnements de production réglementés. Leurs chaînes d'approvisionnement sont matures et leur coût de poste plus faible peut les rendre accessibles aux fabricants de taille moyenne. Les lignes de dispositifs jetables utilisent souvent des équipements 2D car de nombreux contrôles sont effectués sur des articles plats ou orientés de manière cohérente. Les systèmes peuvent également prendre en charge une inspection rapide des étiquettes imprimées et des codes d'emballage. Cet ensemble large d'applications maintient les outils 2D importants sur le marché des systèmes de contrôle visuel pour dispositifs médicaux. Cela donne également aux fabricants un point de départ pratique lorsqu'ils automatisent une ligne pour la première fois. De nombreuses installations continueront à utiliser des systèmes 2D aux côtés de nouveaux outils 3D plutôt que de remplacer l'intégralité de leur parc installé.
Les systèmes de contrôle visuel 3D devraient progresser à un CAGR de 8,64 % jusqu'en 2031. Les composants miniaturisés et les géométries de dispositifs complexes peuvent nécessiter des données de profondeur que les images 2D standard ne peuvent pas fournir. Les implants orthopédiques, les sous-ensembles d'auto-injecteurs et les cartouches de diagnostic microfluidiques sont des exemples de pièces pouvant nécessiter de tels contrôles. Une carte de profondeur peut examiner les tolérances dimensionnelles, l'état de surface et la position d'assemblage en une seule capture. Cela peut réduire le besoin de plusieurs postes 2D dans certaines applications. Moins de postes peuvent réduire l'empreinte de la ligne de production et simplifier le nombre d'étapes de validation. Ce type de système est particulièrement pertinent lorsque les fabricants inspectent des polymères transparents ou des surfaces métalliques réfléchissantes. D'autres technologies, telles que les hybrides de vision hyperspectrale et à rayons X, continuent de répondre à des exigences plus spécifiques. Celles-ci comprennent l'intégrité des emballages scellés et la vérification des assemblages internes où l'imagerie de surface optique seule n'est pas suffisante.
Par application :
l'inspection des défauts de surface est en tête tandis que la traçabilité s'accélèreL'inspection des défauts et des surfaces représentait 31,83 % de la taille du marché des systèmes de contrôle visuel pour dispositifs médicaux en 2025. Il s'agit d'une exigence de base pour une large gamme de catégories de dispositifs et de volumes de production. Les fabricants utilisent ces systèmes pour identifier les rayures sur les instruments chirurgicaux, la contamination particulaire sur les surfaces polymères et les défauts dans les emballages stériles. Les conteneurs de seringues préremplies nécessitent également une inspection pour les défauts cosmétiques et matériels. La large pertinence des contrôles de surface explique pourquoi cette application a la plus grande part de revenus. L'inspection dimensionnelle et géométrique fournit une deuxième couche de contrôle pour les pièces qui doivent répondre à des exigences de forme strictes. L'inspection d'assemblage, de présence et de complétude confirme que les dispositifs multi-pièces incluent les bons composants aux bonnes positions. Ensemble, ces applications font de l'inspection visuelle une partie du processus qualité de routine sur de nombreuses lignes de production. Le marché des systèmes de contrôle visuel pour dispositifs médicaux continue de s'appuyer sur ces contrôles fondamentaux même lorsque des applications plus spécialisées émergent.
L'identification, la traçabilité et l'inspection des emballages devraient progresser à un CAGR de 8,73 % jusqu'en 2031. Le module obligatoire EUDAMED UDI et Dispositifs soutient la demande de systèmes qui lisent et vérifient les identifiants de dispositifs sur les lignes d'emballage. Les fabricants ont besoin d'une capture d'informations fiable avant que les données et les certificats des dispositifs ne soient enregistrés dans EUDAMED. En juin 2026, OMRON a lancé le système de vérification de codes-barres VHV5-SRV pour la vérification de codes en temps réel à jusqu'à 1 200 pièces par minute. Le système prend en charge les exigences des normes ISO/IEC 15415, ISO/IEC 15416 et ISO/IEC TR 29158. Ce type de produit répond aux tâches d'identification que les fabricants ne peuvent pas gérer de manière cohérente par un examen manuel. Les systèmes de traçabilité sont également pertinents pour les modernisations de lignes d'emballage où les contrôles UDI doivent être insérés dans un flux de travail existant. La demande sera probablement la plus forte dans les installations desservant les marchés européens qui ont besoin d'enregistrements d'identification de dispositifs fiables. Le secteur des systèmes de contrôle visuel pour dispositifs médicaux en bénéficie car la traçabilité rapproche l'inspection d'une exigence de conformité plutôt que d'un outil de productivité optionnel.
Par type de dispositif médical :
les jetables sont en tête tandis que les dispositifs d'administration de médicaments progressent le plus rapidementLes dispositifs médicaux jetables et consommables représentaient 27,61 % de la taille du marché des systèmes de contrôle visuel pour dispositifs médicaux en 2025. Les seringues, les perfusions intraveineuses, les cathéters, les gants et les produits de soins des plaies représentent des volumes de production très élevés. Leurs grands volumes unitaires créent un parc installé substantiel de systèmes d'inspection. Les producteurs utilisent des contrôles automatisés pour identifier les défauts de surface, les pièces manquantes, les problèmes d'emballage et les erreurs de codage. Ces lignes nécessitent généralement un débit élevé car même de petits retards peuvent affecter de grandes séries de production. L'approche d'inspection est souvent standardisée pour les produits jetables connexes, ce qui favorise une utilisation plus large des systèmes de vision 2D. Cependant, les matériaux polymères et les petites caractéristiques des dispositifs peuvent encore nécessiter un éclairage et une optique soigneusement conçus. La production de dispositifs jetables reste donc une source importante de demande d'équipements sur le marché des systèmes de contrôle visuel pour dispositifs médicaux. Son débit élevé rend également importante une opération fiable à faible taux de rejet pour les fabricants.
Les dispositifs d'administration de médicaments devraient progresser à un CAGR de 8,96 % jusqu'en 2031. L'augmentation de la production d'agonistes des récepteurs GLP-1 et l'activité plus large des injectables biosimilaires augmentent la demande d'auto-injecteurs et de systèmes de seringues préremplies. Ces produits combinent les considérations de qualité du dispositif, de l'emballage et du médicament dans le même environnement de production. Les fabricants ont besoin d'une inspection pour la précision de l'assemblage, l'état du contenant, la présence des composants et l'emballage final. Les pièces d'auto-injecteurs peuvent également avoir des géométries difficiles à inspecter avec des images planes seules. Cela favorise des optiques à plus haute résolution et, dans certains cas, des méthodes d'inspection 3D. Les lignes de production doivent fonctionner à grande vitesse tout en maintenant des contrôles fiables pour chaque unité. Cela fait des dispositifs d'administration de médicaments une source importante de nouvelle demande pour le marché des systèmes de contrôle visuel pour dispositifs médicaux. La catégorie soutient également l'intérêt pour les systèmes intégrés qui combinent matériel, logiciel et documentation de validation. Les fournisseurs capables de répondre aux flux de travail qualité des dispositifs et des produits pharmaceutiques peuvent être mieux positionnés pour ces projets.

Par secteur d'utilisateur final :
les fabricants de dispositifs sont en tête tandis que les utilisateurs pharmaceutiques progressentLes fabricants de dispositifs médicaux représentaient 51,27 % de la part du segment en 2025. Ils sont les principaux acheteurs de plateformes d'inspection conçues spécifiquement pour les environnements de fabrication de dispositifs. Ces utilisateurs nécessitent souvent des systèmes clés en main avec un support de validation documenté. Leurs équipes qualité ont besoin de preuves que les méthodes d'inspection sont reproductibles et adaptées à la production réglementée. Les fabricants de dispositifs dédiés opèrent également sur de nombreux types de produits, notamment les jetables, les implants, les diagnostics et les instruments chirurgicaux. Cela crée une demande de systèmes pouvant être adaptés à différents matériaux de composants et types de défauts. Les exigences de mesure et de surveillance de l'ISO 13485 rendent la documentation d'inspection particulièrement importante pour ces utilisateurs. La grande part reflète le rôle central de l'inspection automatisée dans la production de dispositifs. Elle fait également de ce groupe de clients un axe majeur pour les fournisseurs sur le marché des systèmes de contrôle visuel pour dispositifs médicaux.
Les fabricants pharmaceutiques et biopharmaceutiques devraient progresser à un CAGR de 8,84 % jusqu'en 2031. Les biologiques injectables et les thérapies GLP-1 rendent les opérations de remplissage-finition plus pertinentes pour les fournisseurs d'inspection orientés dispositifs. Les seringues préremplies, les cartouches, les flacons et les auto-injecteurs nécessitent des contrôles pouvant couvrir à la fois les besoins de qualité du produit médicamenteux et du dispositif. Cela élargit la gamme d'applications des systèmes de vision dans la production pharmaceutique. Les laboratoires de test, d'inspection et de certification ont un rôle plus modeste mais ont besoin de systèmes flexibles pour différents types de dispositifs. Les organisations de recherche et développement achètent également des plateformes modulaires pour les travaux de développement et de vérification. La frontière entre l'inspection pharmaceutique et celle des dispositifs médicaux devient moins distincte pour les produits combinés injectables. Les fournisseurs peuvent répondre en proposant des packages de validation qui répondent à la fois aux exigences des bonnes pratiques de fabrication et aux attentes de l'ISO 13485. Cela crée une opportunité intersectorielle sur le marché des systèmes de contrôle visuel pour dispositifs médicaux. Cela augmente également la valeur des plateformes pouvant être reconfigurées sans perturbation importante d'un flux de travail validé.
Analyse géographique
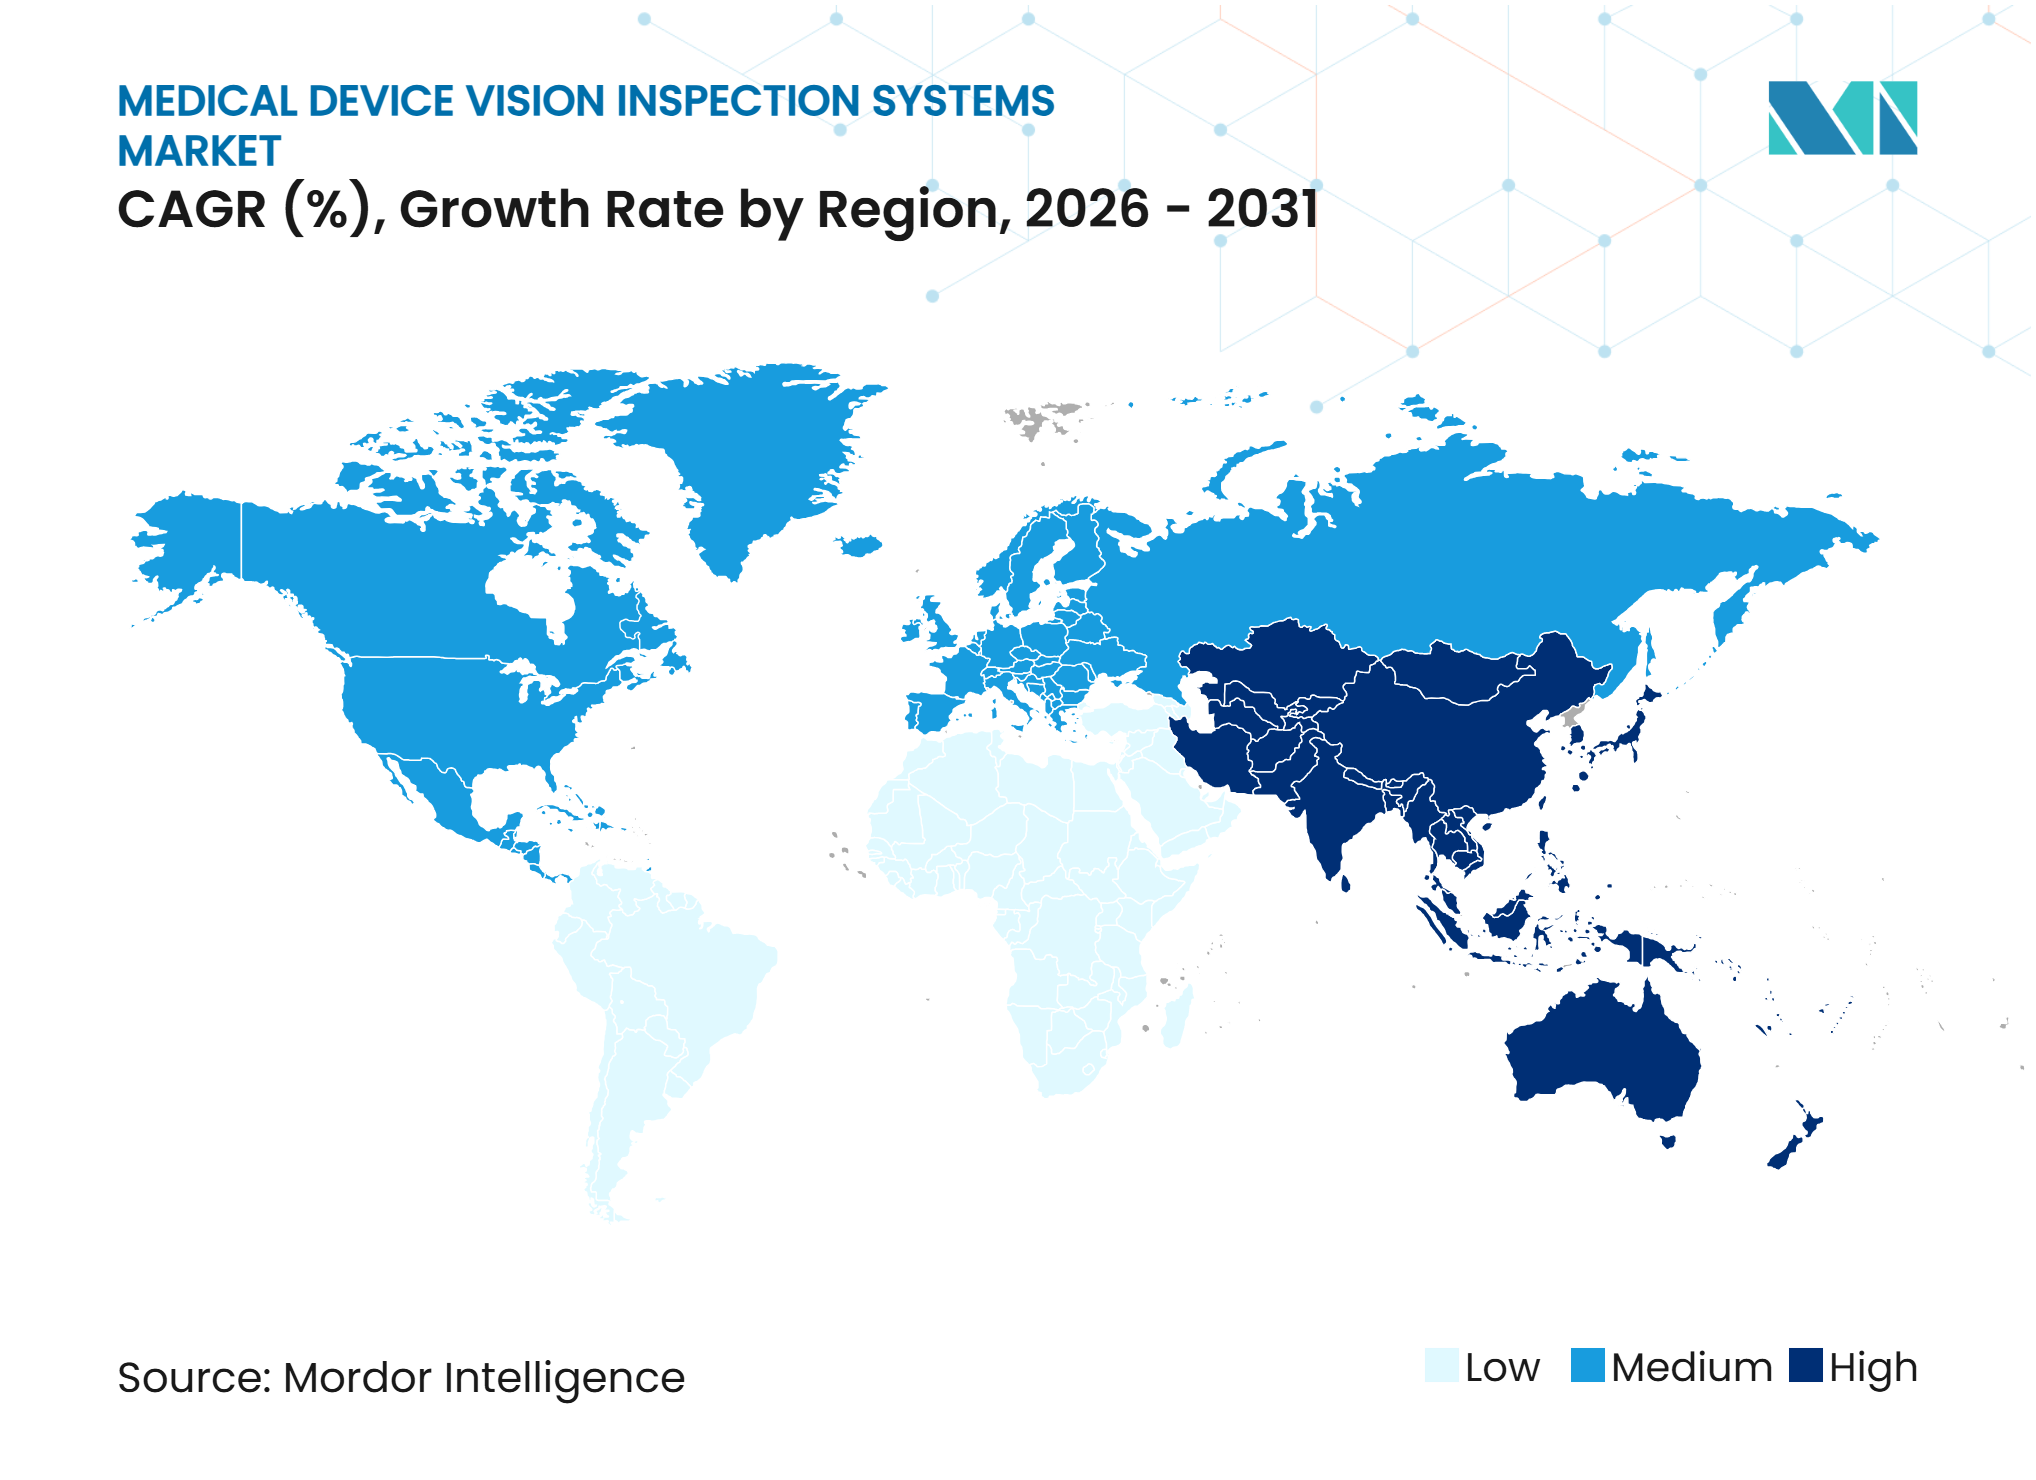
L'Amérique du Nord représentait 34,79 % de la part régionale en 2025. La région compte une grande concentration de fabricants de dispositifs de classe II et de classe III réglementés par la FDA. Elle dispose également d'une base établie de fournisseurs d'automatisation, de fabricants sous contrat et de prestataires de services qualité. Le QMSR est entré en vigueur en février 2026, ce qui accroît l'attention portée aux enregistrements qualité associés aux activités d'inspection. Les organisations de fabrication sous contrat font face à une pression particulière car les propriétaires de marques de dispositifs restent responsables de la qualité des produits. Cela peut encourager les équipementiers à demander des contrôles d'inspection plus stricts dans les sites de production externes. L'Amérique du Nord reste donc une source importante de demande pour les systèmes validés, les logiciels d'IA et les services. La région dispose également d'un grand parc installé d'équipements existants, ce qui peut faire de l'intégration une partie importante de chaque projet. Les fournisseurs qui soutiennent la modernisation sans perturbation prolongée de la production peuvent répondre à ce besoin. Le marché des systèmes de contrôle visuel pour dispositifs médicaux en Amérique du Nord bénéficie des besoins de conformité et de la concentration de la production de dispositifs à haute valeur ajoutée.
L'Europe occupait la deuxième position régionale en 2025, soutenue par la production de dispositifs médicaux en Allemagne, au Royaume-Uni et en France. Le module EUDAMED UDI et Dispositifs devient obligatoire le 28 mai 2026, ce qui encourage les investissements dans l'identification des dispositifs et la vérification des lignes d'emballage. Les fabricants desservant les marchés européens ont besoin de systèmes capables de capturer et de confirmer les informations liées à l'UDI de manière fiable. Les pôles de fabrication de précision allemands constituent une base de fournisseurs importante pour le matériel et les logiciels de vision industrielle. Les fabricants médicaux de la région ont également besoin de systèmes d'inspection pour les implants, les produits de diagnostic et les emballages stériles. L'Europe compte de nombreuses installations de production établies, de sorte que les nouveaux systèmes doivent souvent se connecter à l'infrastructure de fabrication existante. Cela peut créer une demande d'intégration clé en main et de support de validation. L'Amérique du Sud reste une opportunité régionale plus modeste, portée par le Brésil. L'alignement progressif sur les pratiques ISO 13485 peut renforcer les exigences qualité qui soutiennent l'adoption de l'inspection. La demande de la région est plus sensible à la disponibilité du support technique local et de l'expertise en validation.
L'Asie-Pacifique devrait progresser à un CAGR de 8,97 % jusqu'en 2031, le taux régional le plus rapide sur le marché des systèmes de contrôle visuel pour dispositifs médicaux. La Chine augmente sa capacité de fabrication pour les dispositifs médicaux nationaux et les installations axées sur la qualité. L'Inde attire l'intérêt pour de nouvelles installations de dispositifs médicaux grâce à son programme d'incitation lié à la production. Les projets sur site vierge peuvent adopter des équipements d'inspection avant que les systèmes existants ne deviennent une contrainte. Le Japon reste important pour les composants médicaux et de laboratoire de haute précision, notamment les micro-cathéters et les pièces d'endoscopes. Les fournisseurs d'équipements japonais continuent de développer des capteurs de vision compacts et à haute résolution pour des applications exigeantes. La Corée du Sud combine une expertise en vision industrielle liée à l'électronique avec une fabrication de dispositifs médicaux de précision. Cela donne aux fournisseurs accès à des clients techniquement expérimentés avec un intérêt pour des cycles de déploiement de modèles d'IA courts. Le Moyen-Orient et l'Afrique restent le plus petit segment régional. Les nouvelles opérations de fabrication en Arabie Saoudite et aux Émirats arabes unis commencent à adopter une infrastructure qualité alignée sur les normes internationales de dispositifs.
Paysage concurrentiel
Concentration du Marché
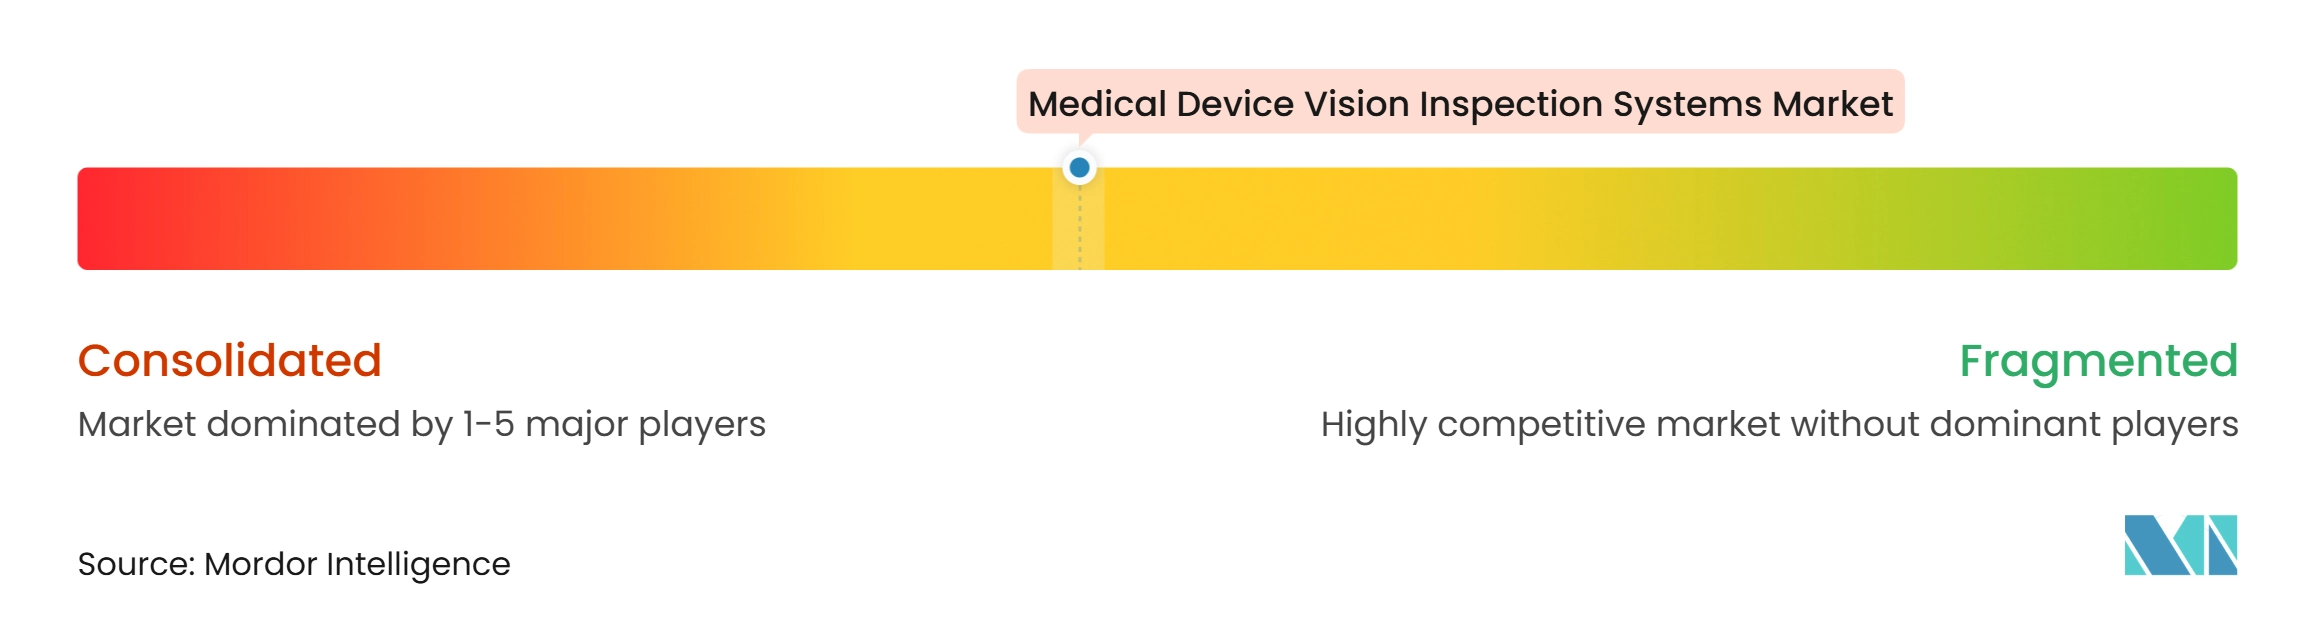
Le marché des systèmes de contrôle visuel pour dispositifs médicaux présente une concentration modérée, avec des entreprises d'automatisation mondiales et des fournisseurs spécialisés en vision industrielle au service des fabricants réglementés. La concurrence repose sur la qualité du matériel, les capacités logicielles, la précision de l'inspection et le support de validation. Les fournisseurs de systèmes 2D standard font face à une concurrence par les prix lorsque les exigences des produits sont bien connues. Les applications plus complexes peuvent soutenir des offres à plus haute valeur ajoutée car les polymères transparents, les métaux réfléchissants et les assemblages complexes sont plus difficiles à inspecter. Les fournisseurs proposent de plus en plus l'IA embarquée afin que les fabricants puissent utiliser le traitement local dans des environnements de production contrôlés. Les mises à jour de modèles par abonnement permettent également aux clients de gérer les logiciels d'inspection après l'installation. Le support de validation est un facteur de différenciation important car les travaux de qualification d'installation, opérationnelle et de performance peuvent retarder un projet. Ces caractéristiques rendent les fournisseurs intégrés plus compétitifs que les fournisseurs qui vendent uniquement des caméras ou des éclairages. Le marché des systèmes de contrôle visuel pour dispositifs médicaux récompense donc les fournisseurs qui combinent performance technique et support documenté pour une utilisation réglementée.
Cognex a élargi sa gamme de produits d'IA embarquée en 2026 avec le contrôleur de vision In-Sight 6900, qui utilise la technologie NVIDIA Jetson pour les applications exigeantes. La société a également introduit le système de vision In-Sight 3900, qui utilise les plateformes Qualcomm Dragonwing et ne nécessite pas de PC externe. Ces deux développements soutiennent l'inspection IA locale avec une gestion centralisée des modèles via OneVision. Cette approche aide les fabricants à gérer les modèles sur plusieurs lignes tout en maintenant l'exécution en temps réel à proximité des équipements de production. OMRON a introduit le système de vérification de codes-barres VHV5-SRV en juin 2026 pour la vérification de codes en ligne à 100 %. Le produit répond aux besoins des fabricants qui doivent vérifier les informations UDI et de codes-barres à la vitesse de production. Ces exemples montrent que les entreprises leaders se concentrent sur le déploiement de l'IA, la traçabilité et la gestion simplifiée des systèmes. Les mêmes priorités guident les décisions d'achat sur le marché des systèmes de contrôle visuel pour dispositifs médicaux. Les fournisseurs capables de fournir un support applicatif aux côtés de ces produits peuvent réduire le risque auquel font face les acheteurs réglementés.
Des opportunités subsistent pour les offres de validation en tant que service destinées aux petits et moyens fabricants sous contrat. Ces installations peuvent manquer des ressources en ingénierie nécessaires pour qualifier un système d'inspection complexe tout en augmentant la production. L'inspection de composants transparents est un autre domaine où l'imagerie 3D à lumière structurée et les algorithmes entraînés peuvent traiter les réflexions difficiles. Les dispositifs portables et implantables créent également une demande de systèmes capables d'inspecter des caractéristiques petites et complexes. Les entreprises adaptant les méthodes d'inspection des semi-conducteurs peuvent apporter des capacités à haute résolution à la production de composants médicaux. Les fabricants sous contrat s'intéressent de plus en plus à des accords à plus long terme combinant matériel, abonnements logiciels et support de validation. Cela peut favoriser les fournisseurs intégrés verticalement qui contrôlent plusieurs parties de l'offre. Les exigences réglementaires existantes pour les logiciels d'inspection embarqués peuvent également bénéficier aux fournisseurs disposant de ressources qualité et réglementaires établies. Antares Vision Group a élargi l'inspection visuelle automatisée pour les seringues préremplies en verre et en plastique, y compris les systèmes combinant inspection visuelle et test d'intégrité de fermeture du contenant. Cela reflète la valeur des systèmes d'inspection capables de traiter les produits injectables dans plusieurs formats de contenants.
Leaders du secteur des systèmes de contrôle visuel pour dispositifs médicaux
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
Mettler-Toledo International Inc.
-
Antares Vision S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de contrôle visuel pour dispositifs médicaux Entreprises couvertes dans ce rapport
- Cognex Corporation
- Keyence Corporation
- OMRON Corporation
- Mettler-Toledo International Inc.
- Antares Vision S.p.A.
- Teledyne Technologies Incorporated
- Basler AG
- SICK AG
- Siemens AG
- Datalogic S.p.A.
- ISRA VISION AG
- Optel Group
- WIPOTEC-OCS GmbH
- Robert Bosch GmbH
- Syntegon Technology GmbH
- Korber AG
- Vitronic Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- Carl Zeiss AG
- Stemmer Imaging AG
- National Instruments Corporation
Développements industriels récents dans Marché des systèmes de contrôle visuel pour dispositifs médicaux
- Juillet 2026 : OMRON Automation a introduit la caméra de détection FHV7-AI, un capteur de vision compact qui automatise la sélection des données d'entraînement et le réglage des seuils à partir d'exemples d'images conformes/non conformes, réduisant considérablement le temps de configuration spécialisé pour l'intégration de l'inspection sur les lignes de production médicales et pharmaceutiques à haute variété sans nécessiter d'expertise spécialisée en ingénierie de vision.
- Juin 2026 : OMRON Automation a lancé le système de vérification de codes-barres VHV5-SRV, offrant une vérification de codes UDI et de codes-barres en temps réel conforme aux normes ISO/IEC 15415, ISO/IEC 15416 et ISO/IEC TR 29158 à jusqu'à 1 200 pièces par minute, répondant directement aux exigences de traçabilité UDI EUDAMED applicables du règlement européen sur les dispositifs médicaux entrées en vigueur le 28 mai 2026.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900 alimenté par les plateformes Qualcomm Dragonwing, offrant une inspection IA embarquée en périphérie sans nécessiter de PC externe et s'intégrant à l'écosystème cloud-vers-périphérie de OneVision pour une gestion centralisée des modèles d'IA avec une exécution locale en temps réel.
- Avril 2026 : Cognex Corporation a lancé le contrôleur de vision In-Sight 6900, alimenté par la technologie NVIDIA Jetson, permettant une IA embarquée à haute capacité pour les charges de travail d'inspection de dispositifs médicaux exigeantes avec une configuration modulaire de caméra, d'optique et d'éclairage adaptée aux applications spécialisées où les systèmes à configuration fixe imposent des compromis de qualité.
Périmètre du rapport mondial sur le marché des systèmes de contrôle visuel pour dispositifs médicaux
Le marché des systèmes de contrôle visuel pour dispositifs médicaux comprend les solutions automatisées de matériel et de logiciel de vision industrielle qui inspectent les dispositifs médicaux et les composants pour détecter les défauts, la précision dimensionnelle, la conformité de l'assemblage, l'étiquetage et l'intégrité de l'emballage.
Le rapport sur les systèmes de contrôle visuel pour dispositifs médicaux est segmenté par composant (matériel, logiciel et services), type de système (2D, 3D, autre), application (inspection des défauts et des surfaces, inspection dimensionnelle, géométrique et de position, inspection d'assemblage, de présence et de complétude, identification, traçabilité et inspection des emballages, et autres applications), type de dispositif (dispositifs médicaux jetables et consommables, dispositifs d'administration de médicaments, dispositifs de diagnostic et consommables de laboratoire, instruments chirurgicaux et implants, et autres dispositifs médicaux), utilisateur final (fabricants de dispositifs médicaux, fabricants pharmaceutiques et biopharmaceutiques, laboratoires de test, d'inspection et de certification, organisations de recherche et développement, et autres secteurs d'utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Systèmes de contrôle visuel 2D |
| Systèmes de contrôle visuel 3D |
| Autres types de systèmes |
| Inspection des défauts et des surfaces |
| Inspection dimensionnelle, géométrique et de position |
| Inspection d'assemblage, de présence et de complétude |
| Identification, traçabilité et inspection des emballages |
| Autres applications |
| Dispositifs médicaux jetables et consommables |
| Dispositifs d'administration de médicaments |
| Dispositifs de diagnostic et consommables de laboratoire |
| Instruments chirurgicaux et implants |
| Autres dispositifs médicaux |
| Fabricants de dispositifs médicaux |
| Fabricants pharmaceutiques et biopharmaceutiques |
| Laboratoires de test, d'inspection et de certification |
| Organisations de recherche et développement |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Moyen-Orient |
| Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de système | Systèmes de contrôle visuel 2D | |
| Systèmes de contrôle visuel 3D | ||
| Autres types de systèmes | ||
| Par application | Inspection des défauts et des surfaces | |
| Inspection dimensionnelle, géométrique et de position | ||
| Inspection d'assemblage, de présence et de complétude | ||
| Identification, traçabilité et inspection des emballages | ||
| Autres applications | ||
| Par type de dispositif médical | Dispositifs médicaux jetables et consommables | |
| Dispositifs d'administration de médicaments | ||
| Dispositifs de diagnostic et consommables de laboratoire | ||
| Instruments chirurgicaux et implants | ||
| Autres dispositifs médicaux | ||
| Par secteur d'utilisateur final | Fabricants de dispositifs médicaux | |
| Fabricants pharmaceutiques et biopharmaceutiques | ||
| Laboratoires de test, d'inspection et de certification | ||
| Organisations de recherche et développement | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | |
| Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des systèmes de contrôle visuel pour dispositifs médicaux en 2026 ?
Le marché des systèmes de contrôle visuel pour dispositifs médicaux est évalué à 586,64 millions USD en 2026 et devrait atteindre 873,17 millions USD d'ici 2031 à un CAGR de 8,28 %. Les prévisions reflètent un besoin accru d'inspection automatisée, de traçabilité et de contrôles qualité documentés dans la production réglementée de dispositifs. Elles reflètent également l'utilisation plus large des logiciels d'IA et des systèmes 3D pour les applications difficiles sur les lignes de fabrication réglementées.
Qu'est-ce qui stimule la demande de systèmes de contrôle visuel pour dispositifs médicaux ?
Les exigences du QMSR de la FDA et l'enregistrement obligatoire EUDAMED UDI et Dispositifs accroissent le besoin de processus d'inspection traçables et automatisés. Les fabricants ont également besoin d'équipements capables d'inspecter des pièces complexes, de petites caractéristiques, des matériaux transparents et des surfaces réfléchissantes avec des résultats reproductibles. Ces besoins sont importants pour les grands producteurs et les installations de taille moyenne qui modernisent leurs processus d'inspection finale manuelle sur leurs lignes.
Quel composant représente les dépenses les plus importantes pour les systèmes de contrôle visuel pour dispositifs médicaux ?
Le matériel était en tête avec 61,43 % de part en 2025 car les caméras, les éclairages, les processeurs et les composants optiques sont au cœur des lignes d'inspection installées. La demande en matériel comprend également les enceintes compatibles avec les salles blanches, les systèmes de montage et les configurations de capteurs conçus pour les environnements de production à haut volume. Les systèmes doivent également être intégrés aux systèmes de contrôle et de données utilisés sur chaque ligne de production et site de production.
Quelle application d'inspection progresse le plus rapidement ?
L'identification, la traçabilité et l'inspection des emballages devraient progresser à un CAGR de 8,73 % jusqu'en 2031, soutenues par les besoins de vérification UDI. L'application comprend la lecture et la vérification des codes imprimés, des marquages d'emballage et des informations d'identification avant que les produits n'atteignent les canaux de distribution. La vérification automatisée des codes aide à maintenir un enregistrement documenté à la vitesse requise par les lignes d'emballage à haut volume et soutient les processus de libération traçables.
Quelle région devrait progresser le plus rapidement jusqu'en 2031 ?
L'Asie-Pacifique devrait progresser à un CAGR de 8,97 % jusqu'en 2031, soutenue par de nouvelles capacités de fabrication et des installations sur site vierge. La Chine, l'Inde, le Japon et la Corée du Sud soutiennent chacun différentes parties de la demande de la région, des nouvelles lignes de production aux composants de haute précision. Les nouvelles installations peuvent installer des systèmes d'inspection lors de la conception de la ligne et éviter certaines difficultés associées à la modernisation d'équipements plus anciens dans des sites de fabrication établis.
Pourquoi les fabricants pharmaceutiques deviennent-ils des acheteurs importants de systèmes d'inspection ?
Les fabricants pharmaceutiques et biopharmaceutiques devraient progresser à un CAGR de 8,84 % car les biologiques injectables, les seringues préremplies et les auto-injecteurs nécessitent une inspection axée sur les dispositifs. Ces utilisateurs ont besoin de systèmes capables de gérer à la fois les exigences de qualité des produits et les contrôles d'assemblage, de traçabilité et d'emballage associés aux dispositifs d'administration. Leurs exigences soutiennent la demande de plateformes flexibles capables d'appliquer des méthodes d'inspection documentées sur une gamme de formats injectables, de contenants et de dispositifs d'administration. Ces plateformes peuvent prendre en charge les inspections de présence des composants, de qualité d'assemblage, d'état du contenant, de codes imprimés, d'intégrité de l'emballage et d'identification du produit final dans un flux de travail de production documenté.