
医療機器ビジョン検査システム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
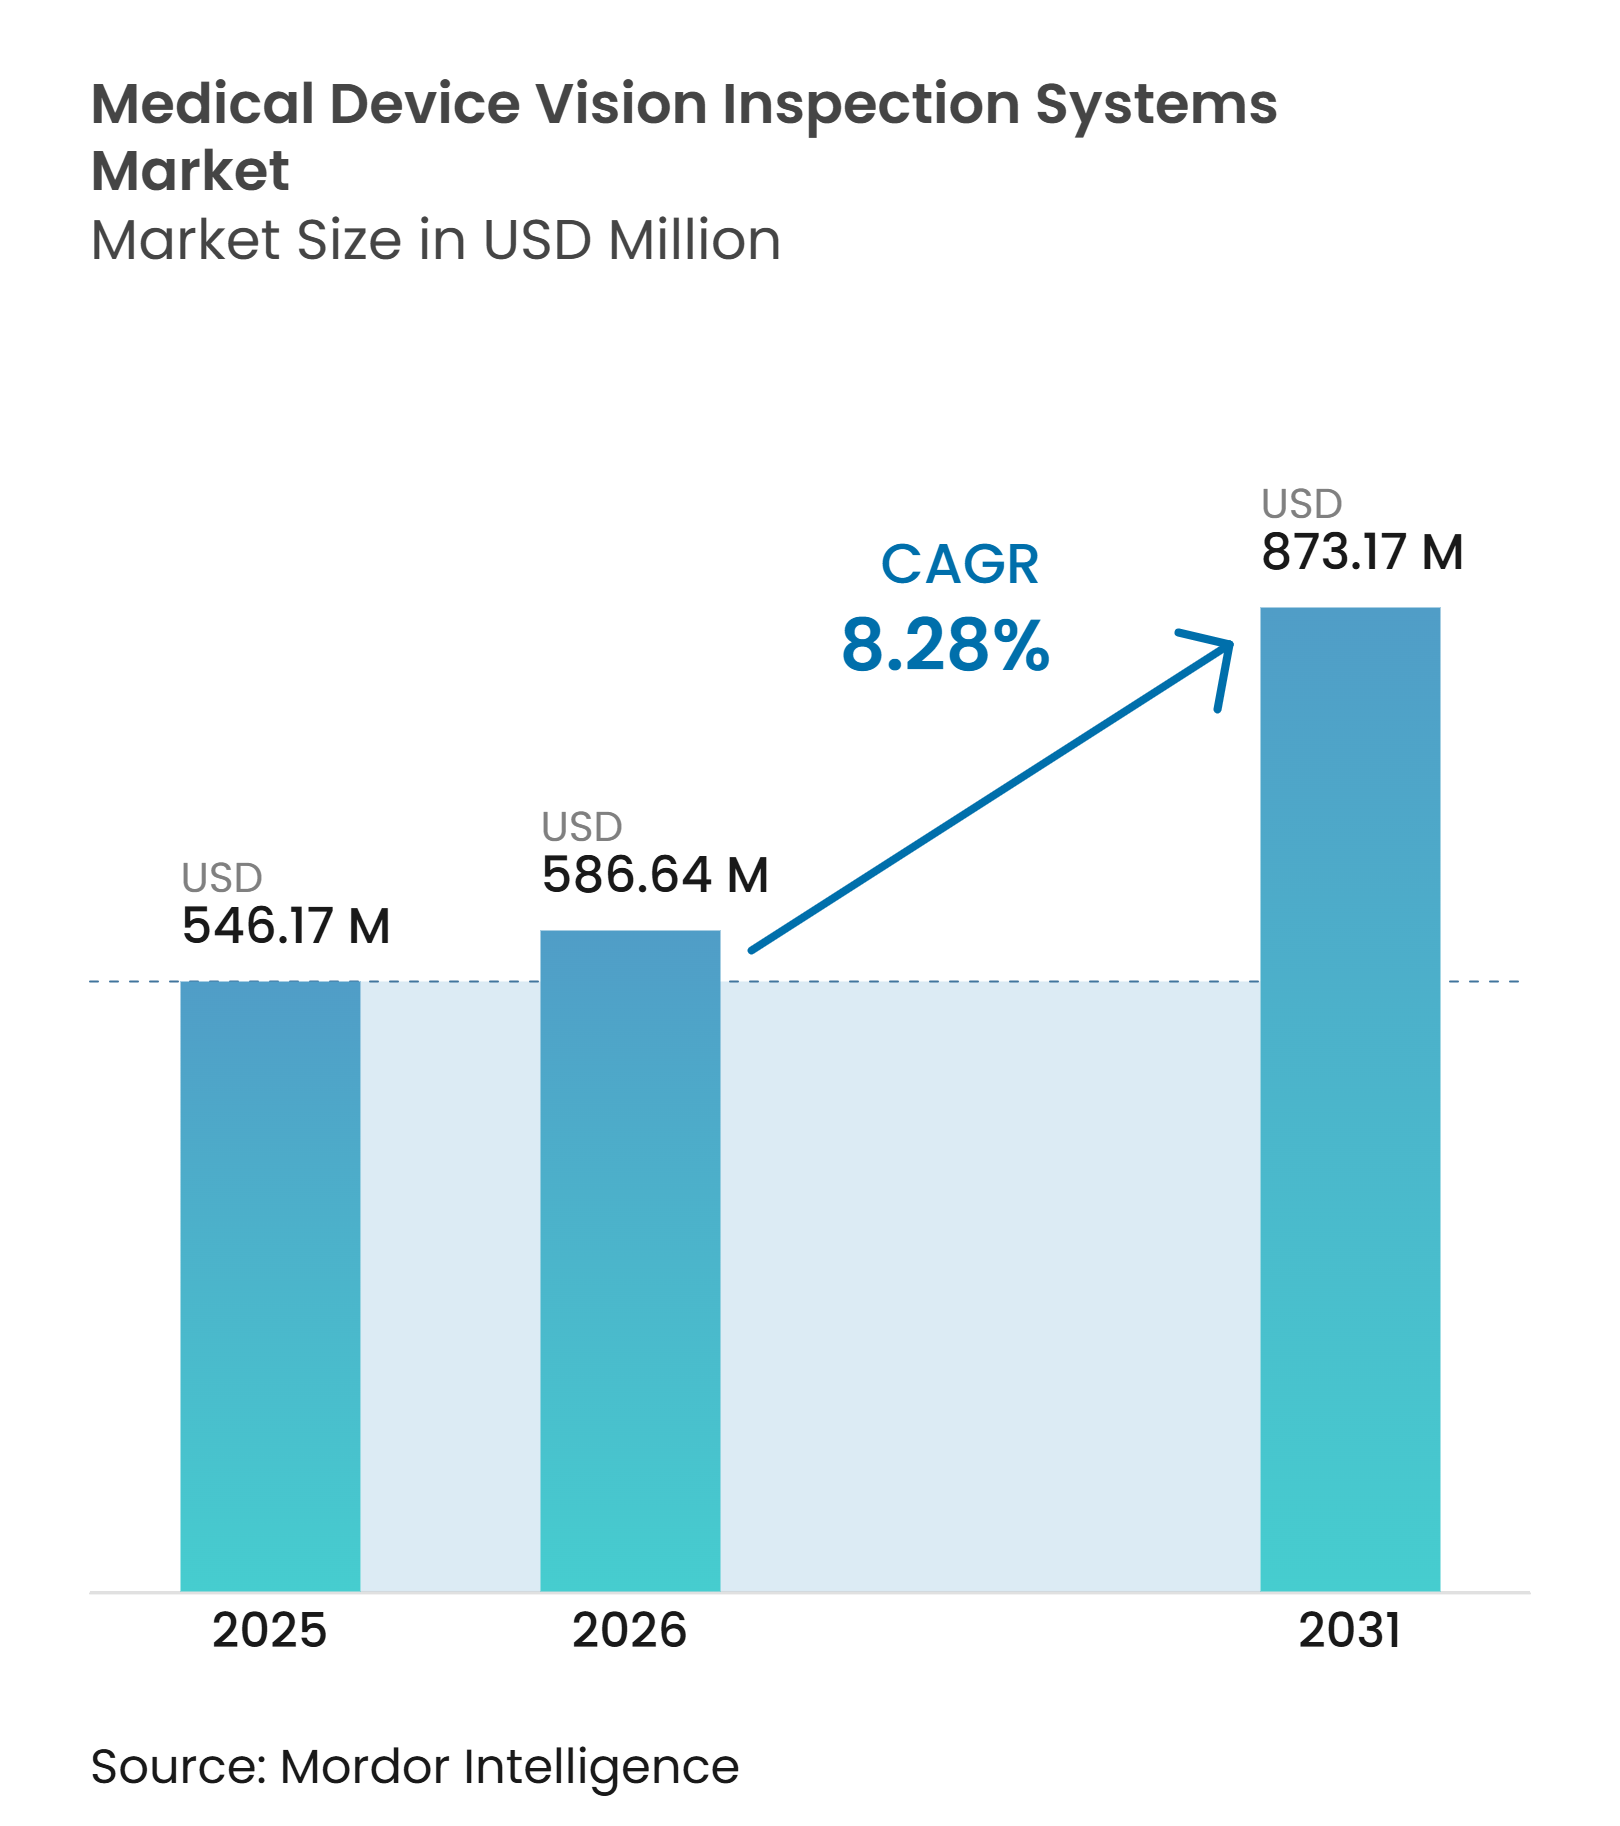
| 市場規模 (2026) | 586.64 百万米ドル |
| 市場規模 (2031) | 873.17 百万米ドル |
| 成長率 (2026 - 2031) | 8.28 % |
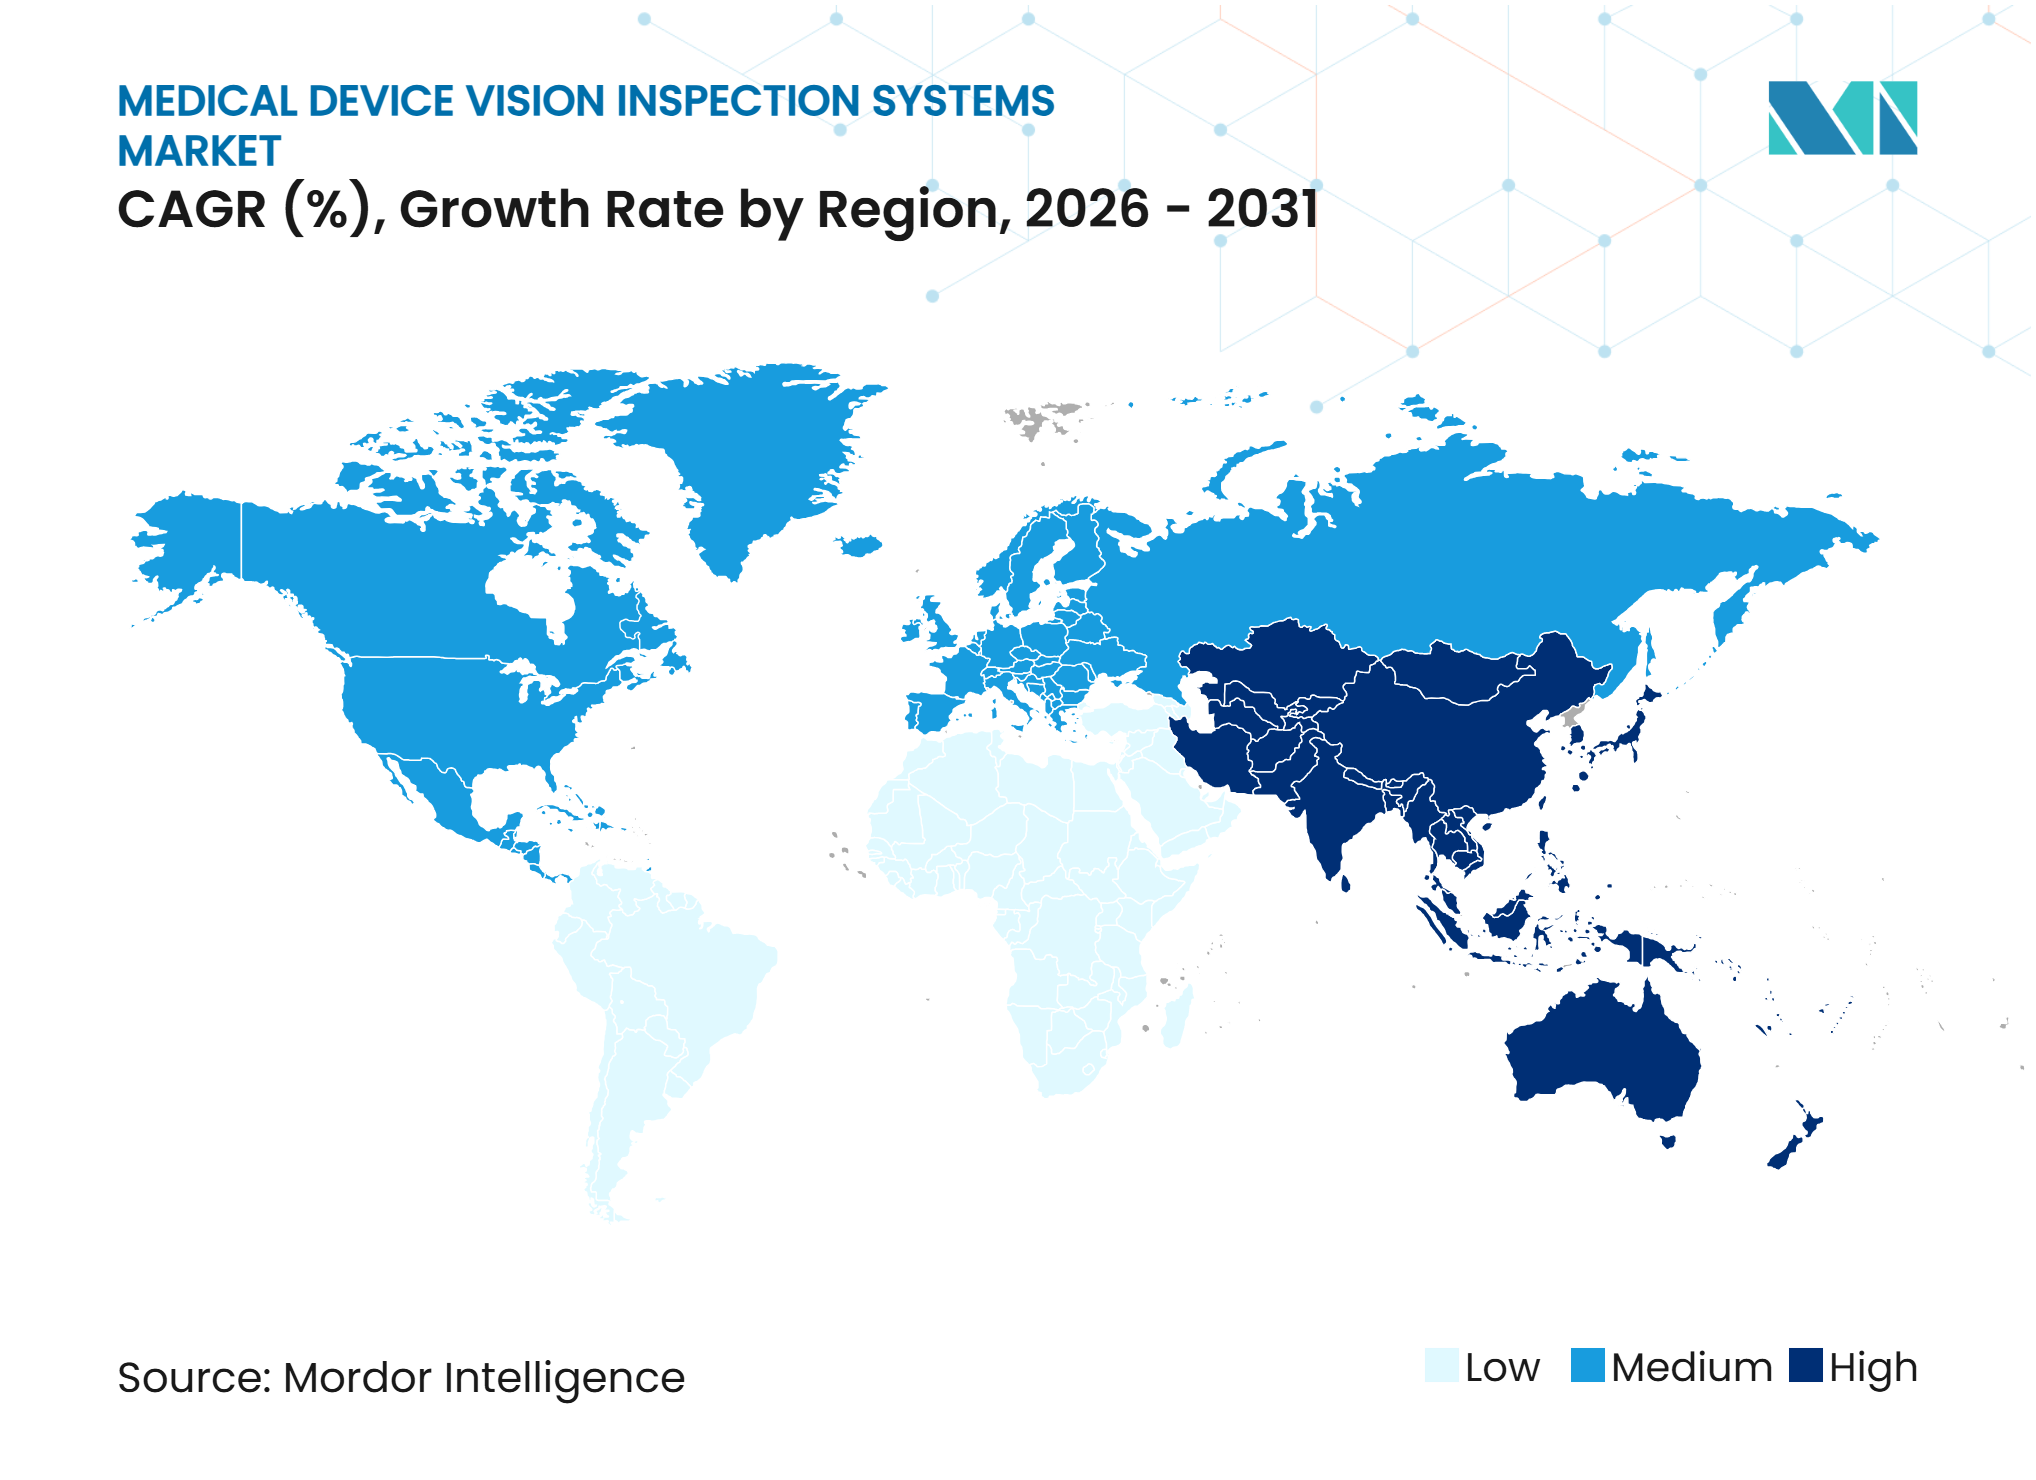
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療機器ビジョン検査システム市場分析
医療機器ビジョン検査システムの市場規模は、2025年の546.17 ミリオン 米ドル、2026年の586.64 ミリオン 米ドルから、2031年までに873.17 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.28%を記録すると予測されます。規制要件により、医療機器ビジョン検査システム市場において自動検査とトレーサブルな記録の重要性が高まっています。FDA品質マネジメントシステム規制は2026年2月2日に発効し、21 CFR Part 820をISO 13485:2016に整合させました。[1] EUDAMEDのUDIおよびデバイスモジュールは2026年5月28日に義務化され、欧州における信頼性の高い識別・包装検査の必要性が高まっています。また、複雑な形状、透明素材、反射面を評価できる検査ツールへの需要も高まっています。ベンダーは3Dイメージング、エッジベースのAI、リモートモデル更新、バリデーション支援を提供し、メーカーがコンプライアンス要件を管理できるよう対応しています。こうした状況は、医療機器ビジョン検査システム市場において、機器・ソフトウェア・バリデーションサービスを組み合わせたサプライヤーに機会をもたらしています。
レポートの主要ポイント
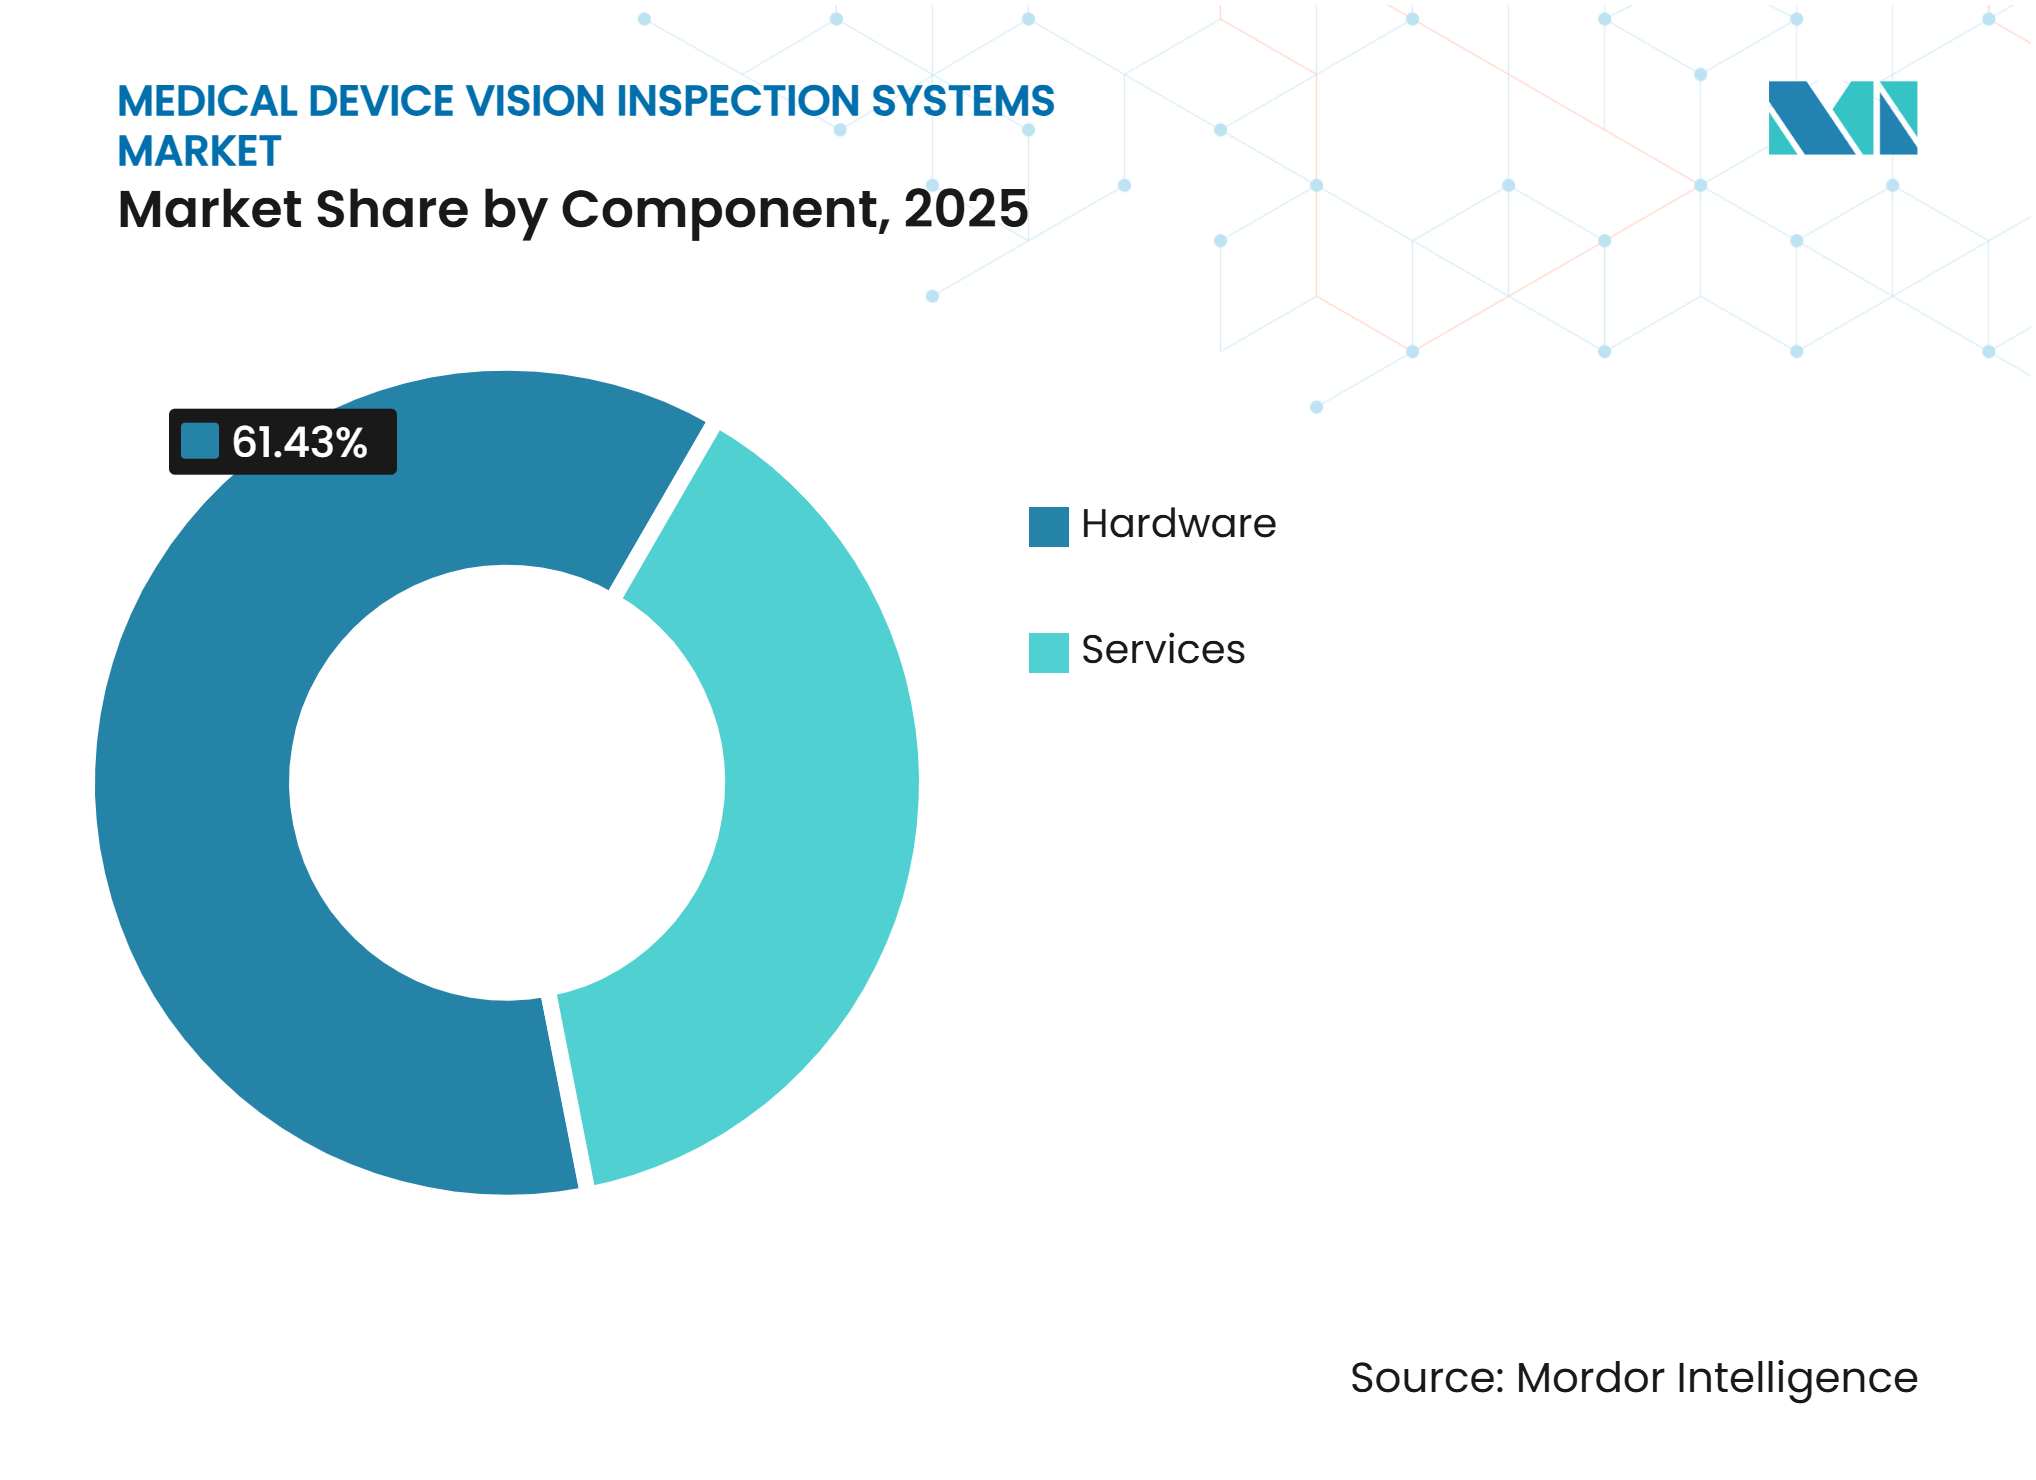
- コンポーネント別では、ハードウェアが2025年の医療機器ビジョン検査システム市場シェアの61.43%を占め、サービスは2031年にかけてCAGR 8.42%で拡大する見込みです。
- システムタイプ別では、2Dビジョン検査システムが2025年に48.71%のシェアを占め、3Dビジョン検査システムは2031年にかけてCAGR 8.64%で拡大する見込みです。
- アプリケーション別では、欠陥・表面検査が2025年に31.83%のシェアを占め、識別・トレーサビリティ・包装検査は2031年にかけてCAGR 8.73%で拡大する見込みです。
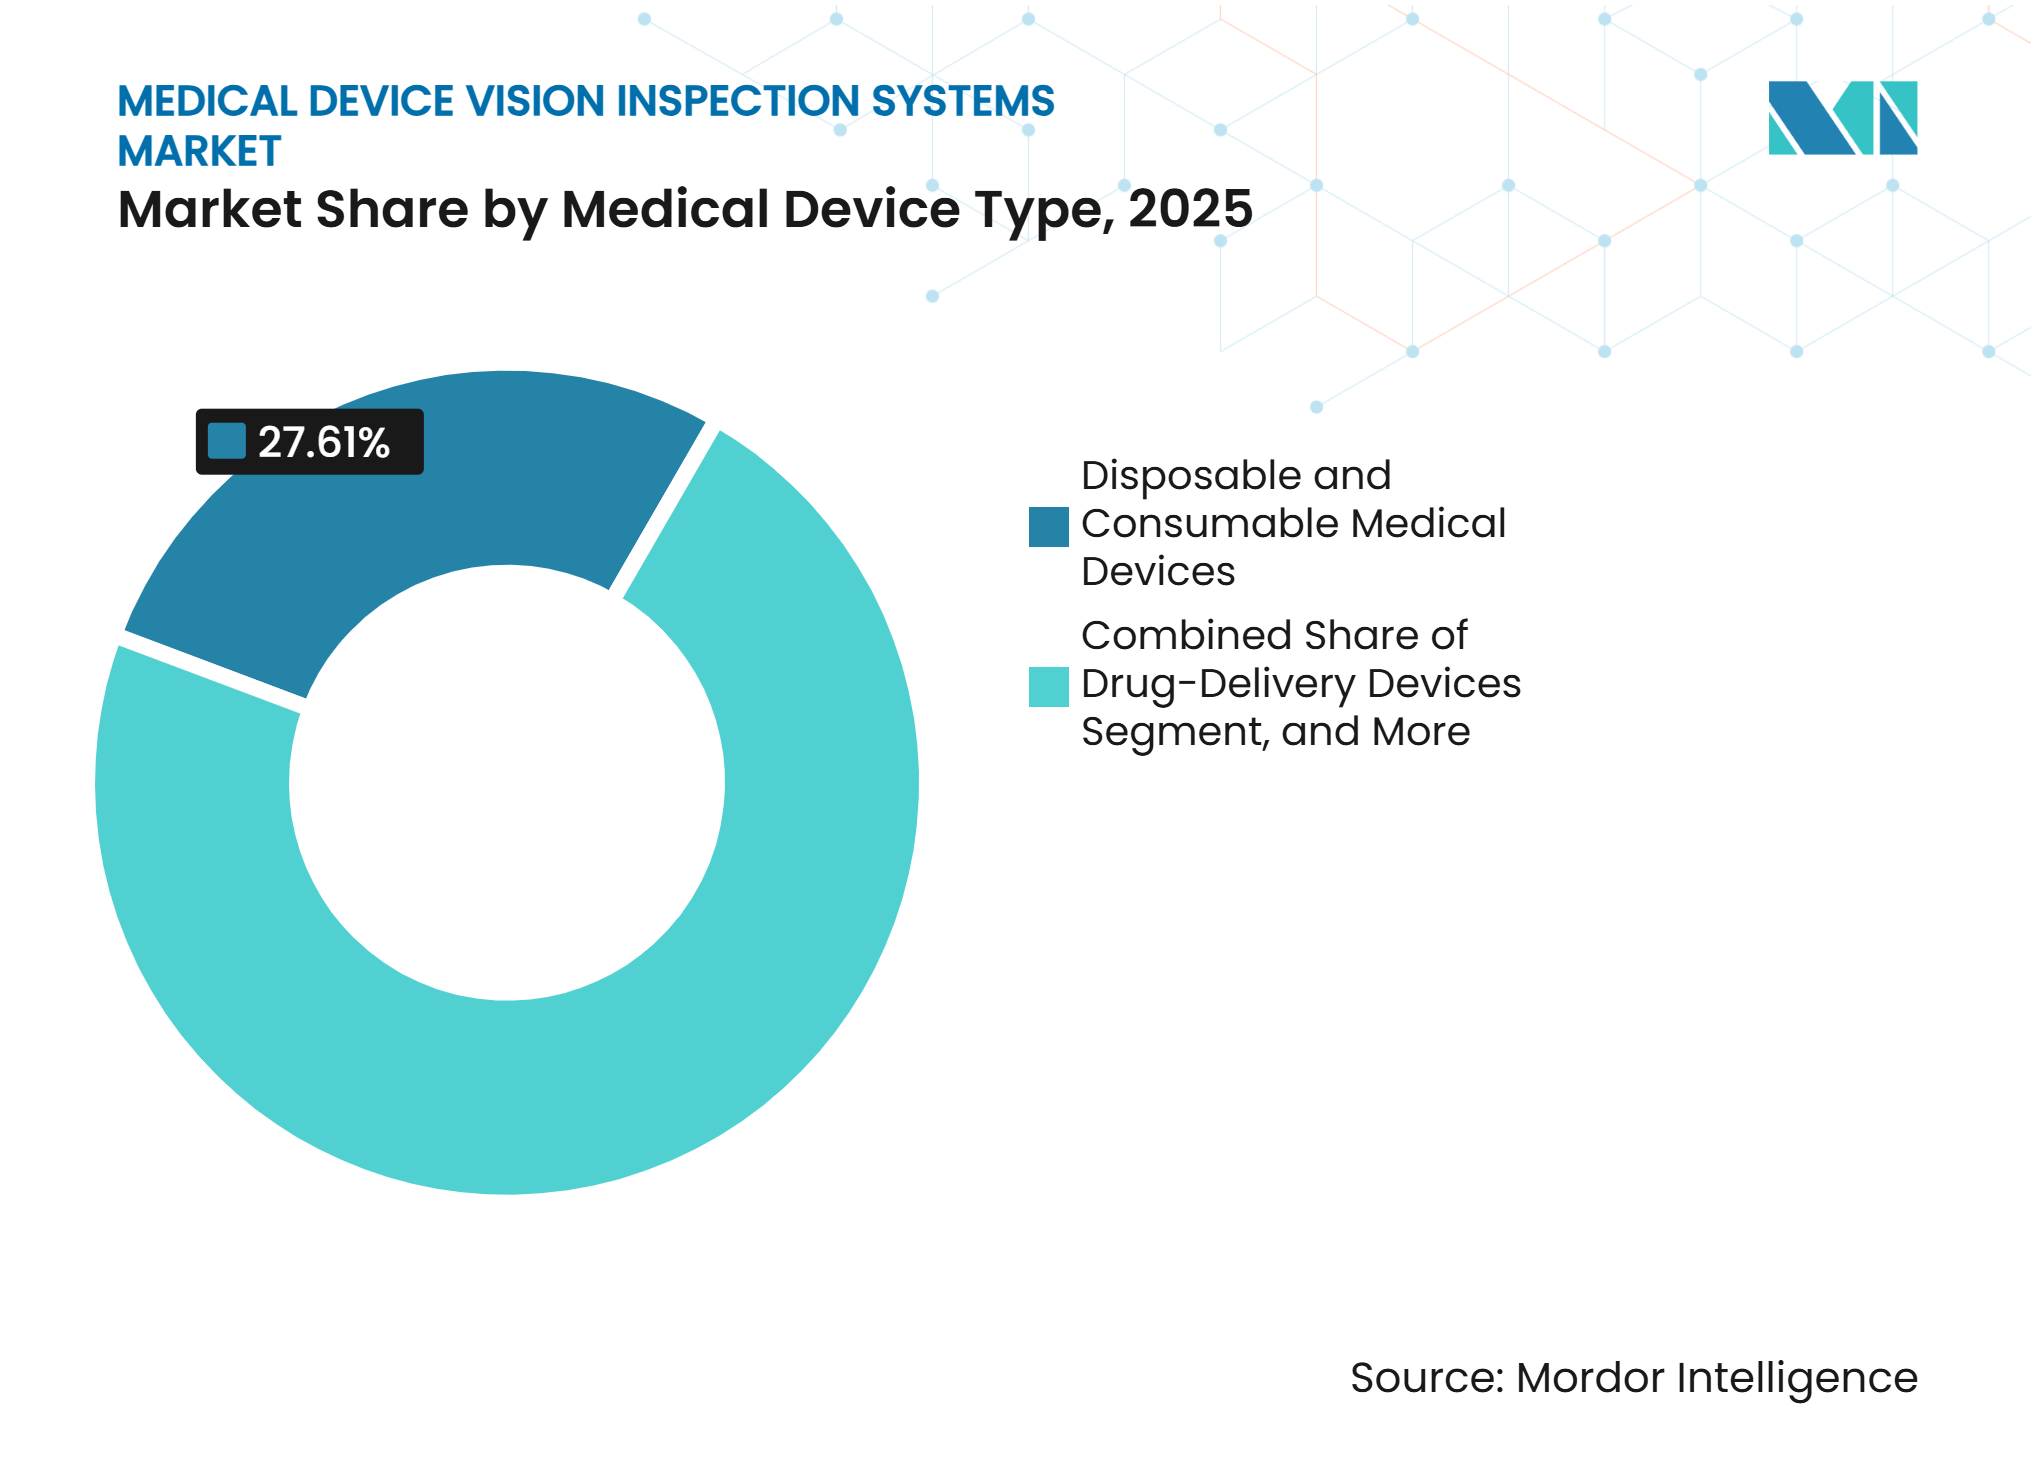
- 医療機器タイプ別では、使い捨て・消耗品医療機器が2025年に27.61%のシェアを占め、薬物送達デバイスは2031年にかけてCAGR 8.96%で拡大する見込みです。
- エンドユーザー産業別では、医療機器メーカーが2025年に51.27%のシェアを占め、製薬・バイオ医薬品メーカーは2031年にかけてCAGR 8.84%で拡大する見込みです。
- 地域別では、北米が2025年に34.79%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 8.97%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な医療機器品質・トレーサビリティ要件 | +1.8% | 北米と欧州で最も高い施行緊急性を持つグローバル | 短期(2年以内) |
| 医療機器の複雑化・小型化の進展 | +1.5% | 北米、欧州、日本が主導するグローバル | 中期(2〜4年) |
| 自動化・ゼロ欠陥製造の拡大 | +1.3% | アジア太平洋地域中核部での採用が加速するグローバル | 中期(2〜4年) |
| AIを活用した欠陥検出の採用拡大 | +1.2% | 北米と東アジアで最も強い普及を示すグローバル | 短期(2年以内) |
| 分散型・CMO製造向けバリデーション対応検査 | +0.9% | 北米と欧州が中心で、アジア太平洋地域中核部への波及あり | 中期(2〜4年) |
| 透明・反射部品に対する検査難易度の上昇 | +0.6% | 精密製造拠点に集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な医療機器品質・トレーサビリティ要件
FDA品質マネジメントシステム規制は2026年2月2日に発効し、ISO 13485:2016を参照として21 CFR Part 820に組み込みました。この変更により、医療機器製造全体にわたる一貫した品質記録とトレーサブルな検査判断への注目が高まっています。FDAはまた、デバイス施設検査において従来の品質システム検査技法をコンプライアンスプログラム7382.850に置き換えました。欧州では、EUDAMEDのUDIおよびデバイスモジュールの義務化により、デバイスや証明書が記録される前にメーカーがデバイス識別情報を登録することが求められます。[2] これらの要件は、信頼性の高い検査証拠を取得しトレーサビリティを支援する自動化システムを後押しします。手動による最終検査を依然として使用している中規模メーカーは、医療機器ビジョン検査システム市場において自動ビジョン検査を導入する強い理由に直面しています。
医療機器の複雑化・小型化の進展
医療部品はより小型化・精緻化しており、標準的な2D検査機器の限界を引き上げています。カテーテル、マイクロカニューレ、ウェアラブルバイオセンサーハウジング、および類似部品は、表面・寸法欠陥のより詳細な検査を必要とします。細い部品や曲面部品では、小さな欠陥を許容範囲内のばらつきと区別することが難しくなる場合があります。高倍率光学系、構造化光3Dセンサー、AIベースの異常検出がこれらの検査ニーズへの対応を支援します。医療機器ビジョン検査システム市場は、メーカーが繰り返し可能な方法で困難な特徴部位を検査できるシステムを必要とするため、恩恵を受けています。これらのニーズはまた、新しいデバイス設計や製造条件に対して検査モデルの再トレーニングが必要になる場合があるため、定期的なソフトウェア更新を促進します。
自動化・ゼロ欠陥製造の拡大
医療機器メーカーは、欠陥品が患者に届いた場合に高い代償を払うことになります。欠陥のある植込み機器は、検査ステーションのコストをはるかに上回るリコール、是正措置、品質システムコストを生じさせる可能性があります。これにより、メーカーは統計的サンプリングのみに依存するのではなく、全数インライン検査を実施するよう促されます。この要件は、滅菌アセンブリ、クラスIII植込み機器、プレフィルド薬物送達システムに特に関連します。クリーンルームラインも、適切なエンクロージャーと洗浄手順を備えた機器を必要とします。これらの運用ニーズは、医療機器ビジョン検査システム市場全体にわたる堅牢な機器とバリデーション済み検査プロセスへの需要を支えています。
AIを活用した欠陥検出の採用拡大
AIを活用した検査は、欠陥タイプごとに個別のルールベースプログラムへの依存を低減できます。適切にトレーニングおよびバリデーションされた集中型モデルは、関連するデバイスファミリーをサポートできます。Cognexは2026年5月にOneVisionプラットフォームを一般提供開始し、100社以上の顧客が初期パイロットからより広範な展開へと移行したと報告しました。Cognexはまた、集中型モデル開発によりAIビジョンのスケーリングコストを最大50%削減できると報告しました。[3] 規制対象ユーザーにとっての実用的な価値は、検出精度の向上にとどまらず、個別のバリデーションワークフローの削減により適格性確認時間が短縮される可能性があります。これにより、メーカーが既存のハードウェアをすべて置き換える準備ができていない場合でも、AIツールは有用なものとなります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資と長いバリデーションサイクル | -1.4% | アジア太平洋地域の新興市場と中小メーカーで最も深刻なグローバル | 長期(4年以上) |
| レガシー製造システムにわたる統合の複雑性 | -1.0% | 旧型設備が一般的な北米と欧州 | 中期(2〜4年) |
| 接続された検査システムにおけるサイバーセキュリティとデータインテグリティリスク | -0.8% | 北米と欧州で懸念が高まるグローバル | 短期(2年以内) |
| 医療機器ビジョンバリデーション専門家の人材不足 | -0.5% | 東南アジアと南米で深刻な不足があるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資と長いバリデーションサイクル
医療機器製造向けの検査ラインは、各構成をバリデーションする必要があるため、一般的に同等の産業用システムよりもコストがくなります。機器コストに加え、統合、バリデーション計画、IQ、OQ、PQ、トレーニングデータ準備、オペレーター教育が伴います。この負担は、中小メーカーや受託製造業者にとって特に困難となる場合があります。彼らの品質義務は大手OEMに匹敵する場合がありますが、バリデーションエンジニアリング能力は多くの場合より小規模です。長い適格性確認サイクルは、製造ラインの準備や拡張中に導入を遅らせる可能性があります。こうした状況は、メーカーが自動化の品質上の利点を認識していても、医療機器ビジョン検査システム市場での採用を遅らせる可能性があります。
レガシー製造システムにわたる統合の複雑性
既存の施設には、数十年にわたって導入された機器が含まれていることが多くあります。最新の検査ステーションは、プログラマブルロジックコントローラー、製造実行システム、ERPプラットフォームと連携する必要があります。これらの接続には、カスタムインターフェース、ライン改造、文書化、および正式な変更管理が必要になる場合があります。新しい3Dスキャナーやエッジ推論エンジンをレガシーラインに追加する場合、課題はさらに大きくなります。バイヤーは、機器と統合サポートの両方を提供できるターンキーサプライヤーを好む場合があります。この傾向はバリデーション済みシステムの価値を高める一方で、旧型施設を持つメーカーの調達コストを増加させる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが主導し、サービスはAI採用から恩恵を受けるハードウェアは2025年の医療機器ビジョン検査システム市場シェアの61.43%を占めました。カメラ、照明アセンブリ、フレームグラバー、光学部品、エッジプロセッサーが生産検査ステーションの主なコスト基盤を形成しています。大量生産の滅菌製造ラインは複数の検査ポイントを必要とし、ハードウェア支出の重要性を強化しています。産業用カメラと構造化光センサーは、メーカーが詳細な欠陥位置特定を必要とする場合に特に関連します。3Dセンサーへの移行は、これらのシステムが深度測定と従来の視覚検査を組み合わせるため、システム価値を高める可能性があります。ハードウェアはまた、多くの医療用途において適切な取り付け、保護、クリーンルーム適合性を必要とします。最大手のサプライヤーは、カメラ、ソフトウェア、照明を統合システムとして提供することで恩恵を受けられます。これにより、特定の製造ニーズに合わせた医療機器ビジョン検査システム市場の提供物を構成する能力が向上します。また、メーカーが個別のコンポーネントサプライヤー間の互換性管理を回避するのにも役立ちます。
サービスは2031年にかけてCAGR 8.42%で拡大する見込みであり、コンポーネントの中で最も高い成長率です。サービス業務には、導入、バリデーション支援、モデルトレーニング、保守、検査ルーティンの更新が含まれます。医療メーカーは、ソフトウェアの変更がバリデーション済み製造プロセスに影響を与える場合、文書化されたサポートを必要とすることが多くあります。リモートモデル管理は、大規模ユーザーが承認済みの更新を複数の製造ラインに配布するのに役立ちます。これにより、サイト間で一貫した検査ルールを維持するために必要な労力を削減できます。定期的なサービス収益はまた、新しいハードウェア購入サイクルへの依存度が低くります。これらのサービスを提供するサプライヤーは、ラインの稼働期間にわたってユーザーとより緊密な関係を構築できます。医療機器ビジョン検査システム産業は、したがって、機器需要と並行して増大するサービス要件を有しています。この要件は、材料、包装、またはデバイス設計の変更に対してAIモデルの定期的な再トレーニングが必要な場合に最も強くなります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
システムタイプ別:
2Dシステムが主導し、3Dシステムが複雑な形状に対応2Dビジョン検査システムは2025年のセグメントシェアの48.71%を占めました。表面欠陥検出、ラベル検証、コード読み取り、存在・不在確認に広く使用されています。これらのシステムは、規制対象の製造環境において確立されたバリデーション実績を持っています。サプライチェーンは成熟しており、ステーションコストが低いため、中規模メーカーにとってもアクセスしやすいものとなっています。使い捨てデバイスラインでは、多くの検査が平坦または一定方向に向いたアイテムに対して行われるため、2D機器が多く使用されています。これらのシステムは、印刷ラベルや包装コードの高速検査もサポートできます。この幅広いアプリケーションにより、2Dツールは医療機器ビジョン検査システム市場において引き続き重要な位置を占めています。また、メーカーが初めてラインを自動化する際の実用的な出発点を提供します。多くの施設では、既存の設備全体を置き換えるのではなく、新しい3Dツールと並行して2Dシステムを使用し続けるでしょう。
3Dビジョン検査システムは2031年にかけてCAGR 8.64%で拡大する見込みです。小型化された部品や複雑なデバイス形状は、標準的な2D画像では提供できない深度データを必要とする場合があります。整形外科用インプラント、オートインジェクターサブアセンブリ、マイクロ流体診断カートリッジは、そのような検査が必要な部品の例です。深度マップは、1回のキャプチャで寸法公差、表面仕上げ、アセンブリ位置を確認できます。これにより、一部のアプリケーションでは複数の2Dステーションの必要性を低減できます。ステーション数の削減により、製造ラインのフットプリントを縮小し、バリデーションステップ数を簡素化できます。このシステムタイプは、メーカーが透明ポリマーや反射金属面を検査する場合に特に関連します。ハイパースペクトルやX線ビジョンハイブリッドなどの他の技術は、引き続きより狭い要件に対応しています。これらには、光学表面イメージングだけでは不十分な密封パッケージの完全性確認や内部アセンブリ検証が含まれます。
アプリケーション別:
表面欠陥検査が主導し、トレーサビリティが加速欠陥・表面検査は2025年の医療機器ビジョン検査システム市場規模の31.83%を占めました。これは幅広いデバイスカテゴリーと生産量にわたる基本的な要件です。メーカーはこれらのシステムを使用して、外科器具の傷、ポリマー表面の微粒子汚染、滅菌包装の欠陥を特定します。プレフィルドシリンジ容器も外観・材料欠陥の検査を必要とします。表面検査の幅広い関連性が、このアプリケーションが最大の収益シェアを持つ理由を説明しています。寸法・幾何学検査は、厳格な形状要件を満たす必要がある部品に対して第2の管理層を提供します。アセンブリ・存在・完全性検査は、複数部品からなるデバイスが正しい位置に正しいコンポーネントを含んでいることを確認します。これらのアプリケーションを合わせると、ビジョン検査は多くの製造ラインにおける日常的な品質プロセスの一部となっています。医療機器ビジョン検査システム市場は、より専門的なアプリケーションが登場しても、これらの基本的な検査に引き続き依存しています。
識別・トレーサビリティ・包装検査は2031年にかけてCAGR 8.73%で拡大する見込みです。EUDAMEDのUDIおよびデバイスモジュールの義務化は、包装ラインでデバイス識別子を読み取り・検証するシステムへの需要を支えています。メーカーは、デバイスデータと証明書がEUDAMEDに記録される前に、信頼性の高い情報取得を必要としています。2026年6月、OMRONはリアルタイムコード検証を毎分最大1,200個のペースで実現するVHV5-SRVバーコード検証システムをリリースしました。このシステムはISO/IEC 15415、ISO/IEC 15416、ISO/IEC TR 29158の要件をサポートします。この種の製品は、メーカーが手動レビューで一貫して管理できない識別タスクに対応します。トレーサビリティシステムはまた、UDI確認を既存のワークフローに組み込む必要がある包装ラインの改修にも関連します。需要は、信頼性の高いデバイス識別記録を必要とする欧州市場向けの施設で最も強くなる可能性があります。医療機器ビジョン検査システム産業は、トレーサビリティが検査をオプションの生産性ツールではなくコンプライアンス要件に近づけるため、恩恵を受けています。
医療機器タイプ別:
使い捨て品が主導し、薬物送達デバイスが最速で拡大使い捨て・消耗品医療機器は2025年の医療機器ビジョン検査システム市場規模の27.61%を占めました。シリンジ、IVセット、カテーテル、手袋、創傷ケア製品は非常に高い生産量を誇ります。大量の生産単位が検査システムの相当な設置基盤を生み出しています。メーカーは自動検査を使用して、表面欠陥、部品の欠落、包装の問題、コーディングエラーを特定します。これらのラインは一般的に高いスループットを必要とし、わずかな遅延でも大規模な生産ロットに影響を与える可能性があります。検査アプローチは関連する使い捨て製品間で標準化されることが多く、2Dビジョンシステムのより広範な使用を支えています。ただし、ポリマー材料や小さなデバイス特徴部位は、慎重に設計された照明と光学系を依然として必要とする場合があります。使い捨てデバイスの製造は、したがって、医療機器ビジョン検査システム市場における機器需要の重要な源泉であり続けています。その高いスループットはまた、メーカーにとって信頼性の高い低誤検出動作を重要なものとしています。
薬物送達デバイスは2031年にかけてCAGR 8.96%で拡大する見込みです。GLP-1受容体作動薬の生産増加とバイオシミラー注射剤活動の拡大により、オートインジェクターとプレフィルドシリンジシステムへの需要が高まっています。これらの製品は、同じ製造環境内でデバイス、包装、薬品品質の考慮事項を組み合わせています。メーカーはアセンブリ精度、容器状態、コンポーネントの存在、最終包装の検査を必要としています。オートインジェクター部品はまた、平面画像だけでは検査が困難な形状を持つ場合があります。これにより、高解像度光学系、場合によっては3D検査方法が有利となります。製造ラインは高速で動作しながら、全数の信頼性の高い検査を維持する必要があります。これにより、薬物送達デバイスは医療機器ビジョン検査システム市場における新たな需要の重要な源泉となっています。このカテゴリーはまた、ハードウェア、ソフトウェア、バリデーション文書を組み合わせた統合システムへの関心を支えています。デバイスと医薬品の両方の品質ワークフローに対応できるサプライヤーは、これらのプロジェクトにおいてより有利な立場に置かれる可能性があります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
デバイスメーカーが主導し、製薬ユーザーが拡大医療機器メーカーは2025年のセグメントシェアの51.27%を占めした。彼らはデバイス製造環境向けに特別に構築された検査プラットフォームの主要購入者です。これらのユーザーは多くの場合、文書化されたバリデーション支援を伴うターンキーシステムを必要とします。品質チームは、検査方法が繰り返し可能であり、規制対象の製造に適していることの証拠を必要とします。専用デバイスメーカーはまた、使い捨て品、インプラント、診断機器、外科器具など多くの製品タイプにわたって事業を展開しています。これにより、異なるコンポーネント材料や欠陥タイプに合わせてカスタマイズできるシステムへの需要が生まれます。ISO 13485の測定・監視要件により、これらのユーザーにとって検査文書化が特に重要となっています。大きなシェアは、デバイス製造における自動検査の中心的な役割を反映しています。また、このカスタマーグループを医療機器ビジョン検査システム市場のサプライヤーにとっての主要な焦点としています。
製薬・バイオ医薬品メーカーは2031年にかけてCAGR 8.84%で拡大する見込みです。注射用バイオロジクスとGLP-1療法により、フィルフィニッシュ操作がデバイス指向の検査サプライヤーにとってより関連性の高いものとなっています。プレフィルドシリンジ、カートリッジ、バイアル、オートインジェクターは、薬品製品とデバイス関連の両方の品質ニーズをカバーできる検査を必要とします。これにより、製薬製造におけるビジョンシステムのアプリケーション範囲が拡大します。試験・検査・認証機関は小さな役割を担いますが、異なるデバイスタイプに対応する柔軟なシステムを必要とします。研究開発組織も開発・検証作業のためにモジュール式プラットフォームを購入します。注射用コンビネーション製品において、製薬とデバイス検査の境界はより不明確になっています。サプライヤーは、GMP要件とISO 13485の期待の両方に対応するバリデーションパッケージを提供することで対応できます。これにより、医療機器ビジョン検査システム市場においてクロスセクターの機会が生まれます。また、バリデーション済みワークフローへの大幅な支障なく再構成できるプラットフォームの価値を高めます。
地域分析
北米は2025年の地域シェアの34.79%を占めました。この地域には、FDA規制対象のクラスIIおよびクラスIIIデバイスメーカーが多数集積しています。また、自動化サプライヤー、受託製造業者、品質サービスプロバイダーの確立された基盤も有しています。QMSRは2026年2月に発効し、検査活動に関連する品質記録への注目が高まっています。受託製造組織は特に圧力を受けており、デバイスブランドオーナーは製品品質に対して引き続き責任を負います。これにより、OEMが外部製造サイトにおいてより強力な検査管理を要求するよう促される可能性があります。北米は、したがって、バリデーション済みシステム、AIソフトウェア、サービスへの需要の重要な源泉であり続けています。この地域にはまた、レガシー機器の大規模な設置基盤があり、統合が各プロジェクトの重要な部分となる場合があります。長期的な生産停止なしに近代化を支援できるサプライヤーは、このニーズに対応できます。北米の医療機器ビジョン検査システム市場は、コンプライアンスニーズと高付加価値デバイス製造の集積から恩恵を受けています。
欧州は2025年に2番目に大きな地域的地位を占め、ドイツ、英国、フランスの医療機器製造に支えれています。EUDAMEDのUDIおよびデバイスモジュールは2026年5月28日に義務化され、デバイス識別と包装ライン検証への投資を促進しています。欧州市場向けのメーカーは、UDI関連情報を確実に取得・確認できるシステムを必要としています。ドイツの精密製造クラスターは、マシンビジョンハードウェアとソフトウェアの重要なサプライヤー基盤を提供しています。この地域の医療メーカーはまた、インプラント、診断製品、滅菌包装の検査システムを必要としています。欧州には多くの既存製造施設があるため、新しいシステムは既存の製造インフラと接続する必要があることが多くあります。これにより、ターンキー統合とバリデーション支援への需要が生まれる可能性があります。南米はブラジルが主導する小規模な地域的機会にとどまっています。ISO 13485慣行との段階的な整合化により、検査採用を支える品質要件が強化される可能性があります。この地域の需要は、現地技術サポートとバリデーション専門知識の利用可能性に対してより敏感です。
アジア太平洋地域は2031年にかけてCAGR 8.97%で拡大する見込みであり、医療機器ビジョン検査システム市場において最も速い地域成長率です。中国は国内医療機器と品質重視の施設向けの製造能力を拡大しています。インドは生産連動型インセンティブ制度を通じて新しい医療機器施設への関心を集めています。グリーンフィールドプロジェクトは、レガシーシステムが制約となる前に検査機器を導入できます。日本はマイクロカテーテルや内視鏡部品を含む高精度医療・検査室用コンポーネントにおいて引き続き重要な位置を占めています。日本の機器サプライヤーは、要求の厳しいアプリケーション向けにコンパクトで高解像度のビジョンセンサーを開発し続けています。韓国はエレクトロニクス関連のマシンビジョン専門知識と精密医療機器製造を組み合わせています。これにより、サプライヤーはAIモデルの短い展開サイクルに関心を持つ技術的に経験豊富な顧客へのアクセスが可能となります。中東・アフリカは引き続き最小の地域セグメントです。サウジアラビアとアラブ首長国連邦の新しい製造事業は、国際的なデバイス基準に整合した品質インフラの採用を始めています。
競合ランドスケープ
市場集中度
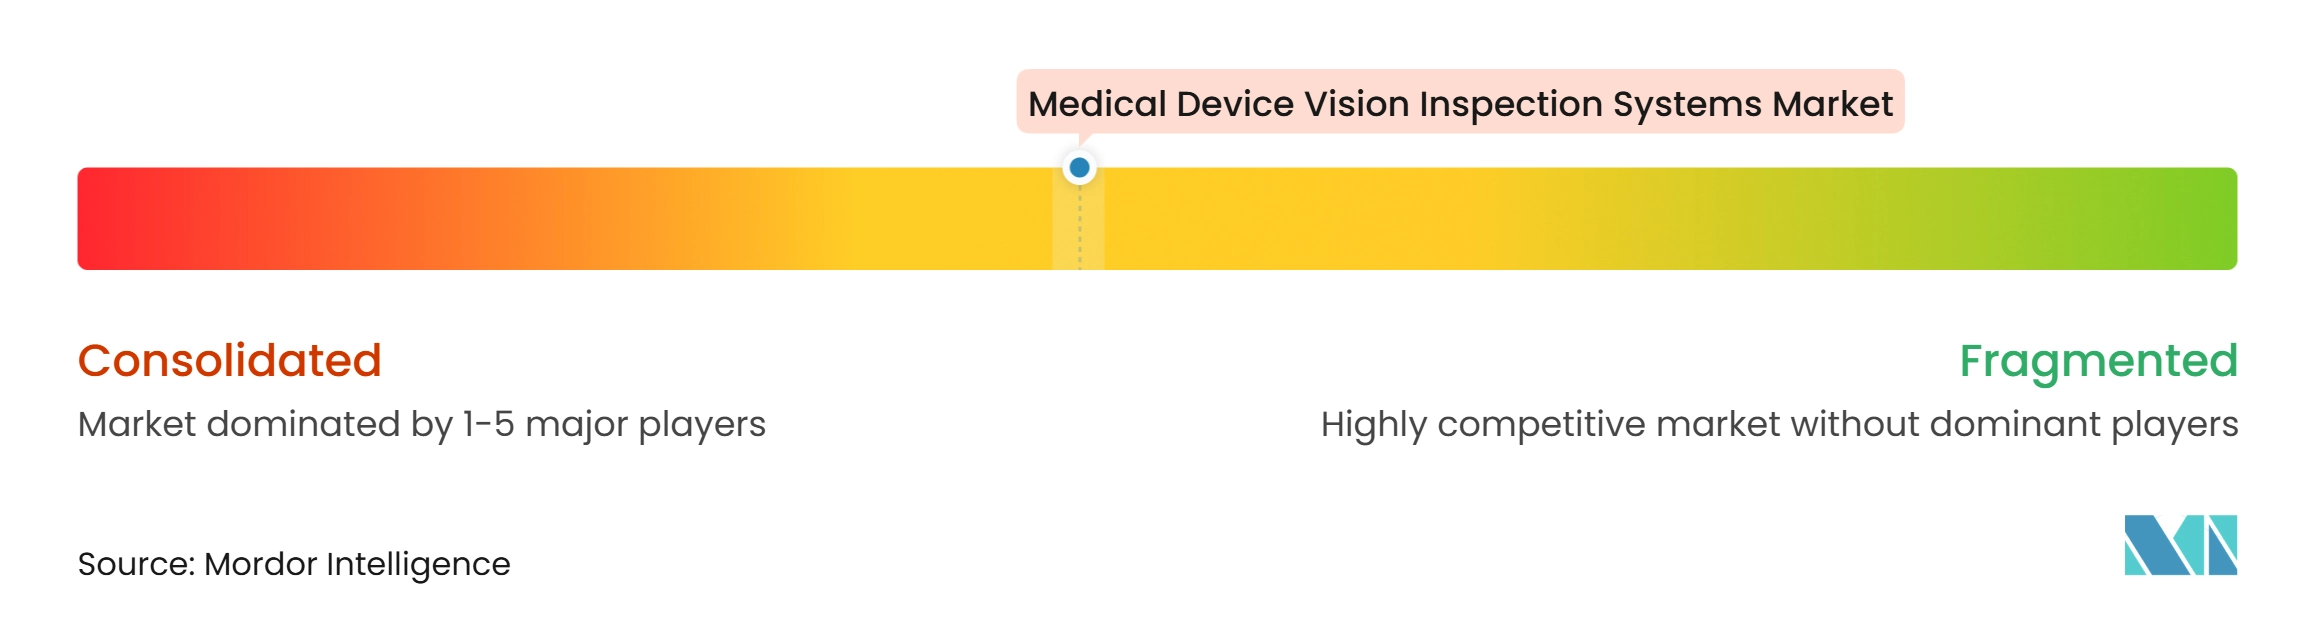
医療機器ビジョン検査システム市場は中程度の集中度を持ち、グローバルな自動化企業と専門マシンビジョンサプライヤーが規制対象メーカーにサービスを提供しています。競争はハードウェア品質、ソフトウェア能力、検査精度、バリデーション支援に基づいています。製品要件が一般的な標準2Dシステムのプロバイダーは価格競争に直面しています。透明ポリマー、反射金属、複雑なアセンブリの検査が困難なため、より複雑なアプリケーションは高付加価値の提供物を支えることができます。サプライヤーはエッジAIを提供するようになっており、メーカーは管理された製造環境でローカル処理を使用できます。サブスクリプションベースのモデル更新により顧客は導入後に検査ソフトウェアを管理できます。IQ、OQ、PQ作業がプロジェクトを遅らせる可能性があるため、バリデーション支援は重要な差別化要因です。これらの特徴により、統合ベンダーはカメラや照明のみを販売するサプライヤーよりも競争力が高くなります。医療機器ビジョン検査システム市場は、したがって、技術的パフォーマンスと規制対象用途向けの文書化されたサポートを組み合わせたサプライヤーを評価します。
Cognexは2026年にNVIDIA Jetsonテクノロジーを使用した要求の厳しいアプリケーション向けのIn-Sight 6900ビジョンコントローラーでエッジAI製品ラインを拡大しました。同社はまた、Qualcomm Dragonwingプラットフォームを使用し外部PCを必要としないIn-Sight 3900ビジョンシステムも導入しました。両開発はOneVisionを通じた集中型モデル管理によるローカルAI検査をサポートします。このアプローチにより、メーカーは実行時の実行を製造機器の近くに保ちながら、複数のライン間でモデルを管理できます。OMRONは2026年6月に100%インラインコード検証のためのVHV5-SRVバーコード検証システムを導入しました。この製品は、製造速度でUDIとバーコード情報を検証する必要があるメーカーのニーズに対応します。これらの例は、主要企業がAI展開、トレーサビリティ、システム管理の簡素化に注力していることを示しています。同じ優先事項が医療機器ビジョン検査システム市場における購買決定を導いています。これらの製品と並行してアプリケーションサポートを提供できるサプライヤーは、規制対象バイヤーが直面するリスクを低減できます。
中小規模の受託製造業者を対象としたサービスとしてのバリデーション提供には機会が残っています。これらの施設は、生産を増加させながら複雑な検査システムを適格性確認するために必要なエンジニアリングリソースを欠いている場合があります。透明部品検査は、構造化光3Dイメージングとトレーニング済みアルゴリズムが困難な反射に対応できる別の分野です。ウェアラブルおよび植込み型デバイスもまた、小さく複雑な特徴部位を検査できるシステムへの需要を生み出しています。半導体検査方法を適応させる企業は、医療部品製造に高解像度能力をもたらす可能性があります。受託製造業者は、ハードウェア、ソフトウェアサブスクリプション、バリデーション支援を組み合わせた長期契約にますます関心を持っています。これにより、提供物の複数の部分を管理する垂直統合サプライヤーが有利になる可能性があります。組み込み検査ソフトウェアに対する既存の規制要件はまた、確立された品質・規制リソースを持つベンダーに恩恵をもたらす可能性があります。Antares Vision Groupは、視覚検査と容器密封完全性試験を組み合わせたシステムを含む、ガラスおよびプラスチックプレフィルドシリンジの自動視覚検査を拡大しました。これは、複数の容器形式にわたる注射用製品に対応できる検査システムの価値を反映しています。
医療機器ビジョン検査システム産業リーダー
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
Mettler-Toledo International Inc.
-
Antares Vision S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
医療機器ビジョン検査システム市場 このレポートでカバーされる企業
- Cognex Corporation
- Keyence Corporation
- OMRON Corporation
- Mettler-Toledo International Inc.
- Antares Vision S.p.A.
- Teledyne Technologies Incorporated
- Basler AG
- SICK AG
- Siemens AG
- Datalogic S.p.A.
- ISRA VISION AG
- Optel Group
- WIPOTEC-OCS GmbH
- Robert Bosch GmbH
- Syntegon Technology GmbH
- Korber AG
- Vitronic Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- Carl Zeiss AG
- Stemmer Imaging AG
- National Instruments Corporation
最近の産業開発事情 医療機器ビジョン検査システム市場
- 2026年7月:OMRON Automationは、OK/NG画像例からトレーニングデータの選択と閾値設定を自動化するコンパクトなビジョンセンサーFHV7-AI検出カメラを導入し、専門的なビジョンエンジニアリング専門知識を必要とせずに、高混合医療・製薬製造ラインにおける検査統合のための専門家によるセットアップ時間を大幅に削減しました。
- 2026年6月:OMRON AutomationはVHV5-SRVバーコード検証システムをリリースし、毎分最大1,200個のペースでISO/IEC 15415、ISO/IEC 15416、ISO/IEC TR 29158準拠のUDIおよびバーコードコード検証をリアルタイムで提供し、2026年5月28日から発効したEU MDRの強制力のあるEUDAMED UDIトレーサビリティ要件に直接対応しました。
- 2026年5月:Cognex CorporationはQualcomm Dragonwingプラットフォームを搭載したIn-Sight 3900ビジョンシステムを発売し、外部PC要件なしにエッジでの組み込みAI検査を実現し、集中型AIモデル管理とローカル実行時実行のためのOneVisionのクラウドからエッジへのエコシステムと統合しました。
- 2026年4月:Cognex CorporationはNVIDIA Jetsonテクノロジーを搭載したIn-Sight 6900ビジョンコントローラーを発売し、固定構成システムが品質上のトレードオフを課す専門的なアプリケーション向けにモジュール式カメラ、光学系、照明構成を備えた要求の厳しい医療機器検査ワークロード向けの高容量エッジAIを実現しました。
世界の医療機器ビジョン検査システム市場レポートの調査範囲
医療機器ビジョン検査システム市場は、欠陥、寸法精度、アセンブリ正確性、ラベリング、包装完全性について医療機器とコンポーネントを検査する自動マシンビジョンハードウアおよびソフトウェアソリューションで構成されています。
医療機器ビジョン検査システムレポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、システムタイプ(2D、3D、その他)、アプリケーション(欠陥・表面検査、寸法・幾何学・位置検査、アセンブリ・存在・完全性検査、識別・トレーサビリティ・包装検査、その他のアプリケーション)、デバイスタイプ(使い捨て・消耗品医療機器、薬物送達デバイス、診断機器・検査室用消耗品、外科器具・インプラント、その他の医療機器)、エンドユーザー(医療機器メーカー、製薬・バイオ医薬品メーカー、試験・検査・認証機関、研究開発組織、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 2Dビジョン検査システム |
| 3Dビジョン検査システム |
| その他のシステムタイプ |
| 欠陥・表面検査 |
| 寸法・幾何学・位置検査 |
| アセンブリ・存在・完全性検査 |
| 識別・トレーサビリティ・包装検査 |
| その他のアプリケーション |
| 使い捨て・消耗品医療機器 |
| 薬物送達デバイス |
| 診断機器・検査室用消耗品 |
| 外科器具・インプラント |
| その他の医療機器 |
| 医療機器メーカー |
| 製薬・バイオ医薬品メーカー |
| 試験・検査・認証機関 |
| 研究開発組織 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 中東 |
| アフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| システムタイプ別 | 2Dビジョン検査システム | |
| 3Dビジョン検査システム | ||
| その他のシステムタイプ | ||
| アプリケーション別 | 欠陥・表面検査 | |
| 寸法・幾何学・位置検査 | ||
| アセンブリ・存在・完全性検査 | ||
| 識別・トレーサビリティ・包装検査 | ||
| その他のアプリケーション | ||
| 医療機器タイプ別 | 使い捨て・消耗品医療機器 | |
| 薬物送達デバイス | ||
| 診断機器・検査室用消耗品 | ||
| 外科器具・インプラント | ||
| その他の医療機器 | ||
| エンドユーザー産業別 | 医療機器メーカー | |
| 製薬・バイオ医薬品メーカー | ||
| 試験・検査・認証機関 | ||
| 研究開発組織 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | |
| アフリカ | ||
レポートで回答される主要な質問
医療機器ビジョン検査システム市場の2026年の規模は?
医療機器ビジョン検査システム市場は2026年に586.64 ミリオン 米ドルと評価され、CAGR 8.28%で2031年までに873.17 ミリオン 米ドルに達する見込みです。この予測は、規制対象デバイス製造における自動検査、トレーサビリティ、文書化された品質管理の必要性の高まりを反映しています。また、困難なアプリケーション向けのAIソフトウェアと3Dシステムの規制対象製造ライン全体での広範な使用も反映しています。
医療機器ビジョン検査システムへの需要を牽引しているものは何ですか?
FDA QMSR要件とEUDAMEDのUDIおよびデバイス登録の義務化により、トレーサブルな自動検査プロセスの必要性が高まっています。メーカーはまた、複雑な部品、小さな特徴部位、透明素材、反射面を繰り返し可能な結果で検査できる機器を必要としています。これらのニーズは、ライン全体の手動最終検査プロセスをアップグレードしている大規模メーカーと中規模施設の両方にとって重要です。
医療機器向けビジョン検査システムへの支出をリードしているコンポーネントはどれですか?
ハードウェアは2025年に61.43%のシェアで主導しており、カメラ、照明、プロセッサー、光学部品が設置済み検査ラインの中心となっているためです。ハードウェア需要にはまた、大量生産環境向けに構築されたクリーンルーム対応エンクロージャー、取り付けシステム、センサー構成も含まれます。システムはまた、各製造ラインと製造サイトで使用される制御・データシステムと統合される必要があります。
最も速く拡大している検査アプリケーションはどれですか?
識別・トレーサビリティ・包装検査は、UDI検証ニーズに支えられ、2031年にかけてCAGR 8.73%で拡大する見込みです。このアプリケーションには、製品が流通チャネルに到達する前に印刷コード、包装マーキング、識別情報を読み取り・検証することが含まれます。自動コード検証は、大量包装ラインが必要とする速度で文書化された記録を維持し、トレーサブルなリリースプロセスをサポートするのに役立ちます。
2031年にかけて最も速く拡大する見込みの地域はどこですか?
アジア太平洋地域は、新しい製造能力とグリーンフィールド施設に支えられ、2031年にかけてCAGR 8.97%で拡大する見込みです。中国、インド、日本、韓国はそれぞれ、新しい製造ラインから高精度部品まで、地域の需要の異なる部分を支えています。新しい施設は、ライン設計時に検査システムを導入でき、既存の製造サイトで旧型機器を改修する際に伴う困難の一部を回避できます。
製薬メーカーが検査システムの重要な購入者になりつつある理由は何ですか?
製薬・バイオ医薬品メーカーは、注射用バイオロジクス、プレフィルドシリンジ、オートインジェクターがデバイス指向の検査を必要とするため、CAGR 8.84%で拡大する見込みです。これらのユーザーは、製品品質要件と送達デバイスに関連するアセンブリ、トレーサビリティ、包装検査の両方を管理できるシステムを必要としています。彼らの要件は、さまざまな注射形式、容器、送達デバイスにわたって文書化された検査方法を適用できる柔軟なプラットフォームへの需要を支えています。これらのプラットフォームは、文書化された製造ワークフロー内でコンポーネントの存在、アセンブリ品質、容器状態、印刷コード、包装完全性、最終製品識別の検査をサポートできます。