
Tamanho e Participação do Mercado de Têxtil Técnico Médico e de Saúde
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 23.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 30.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.80 % |
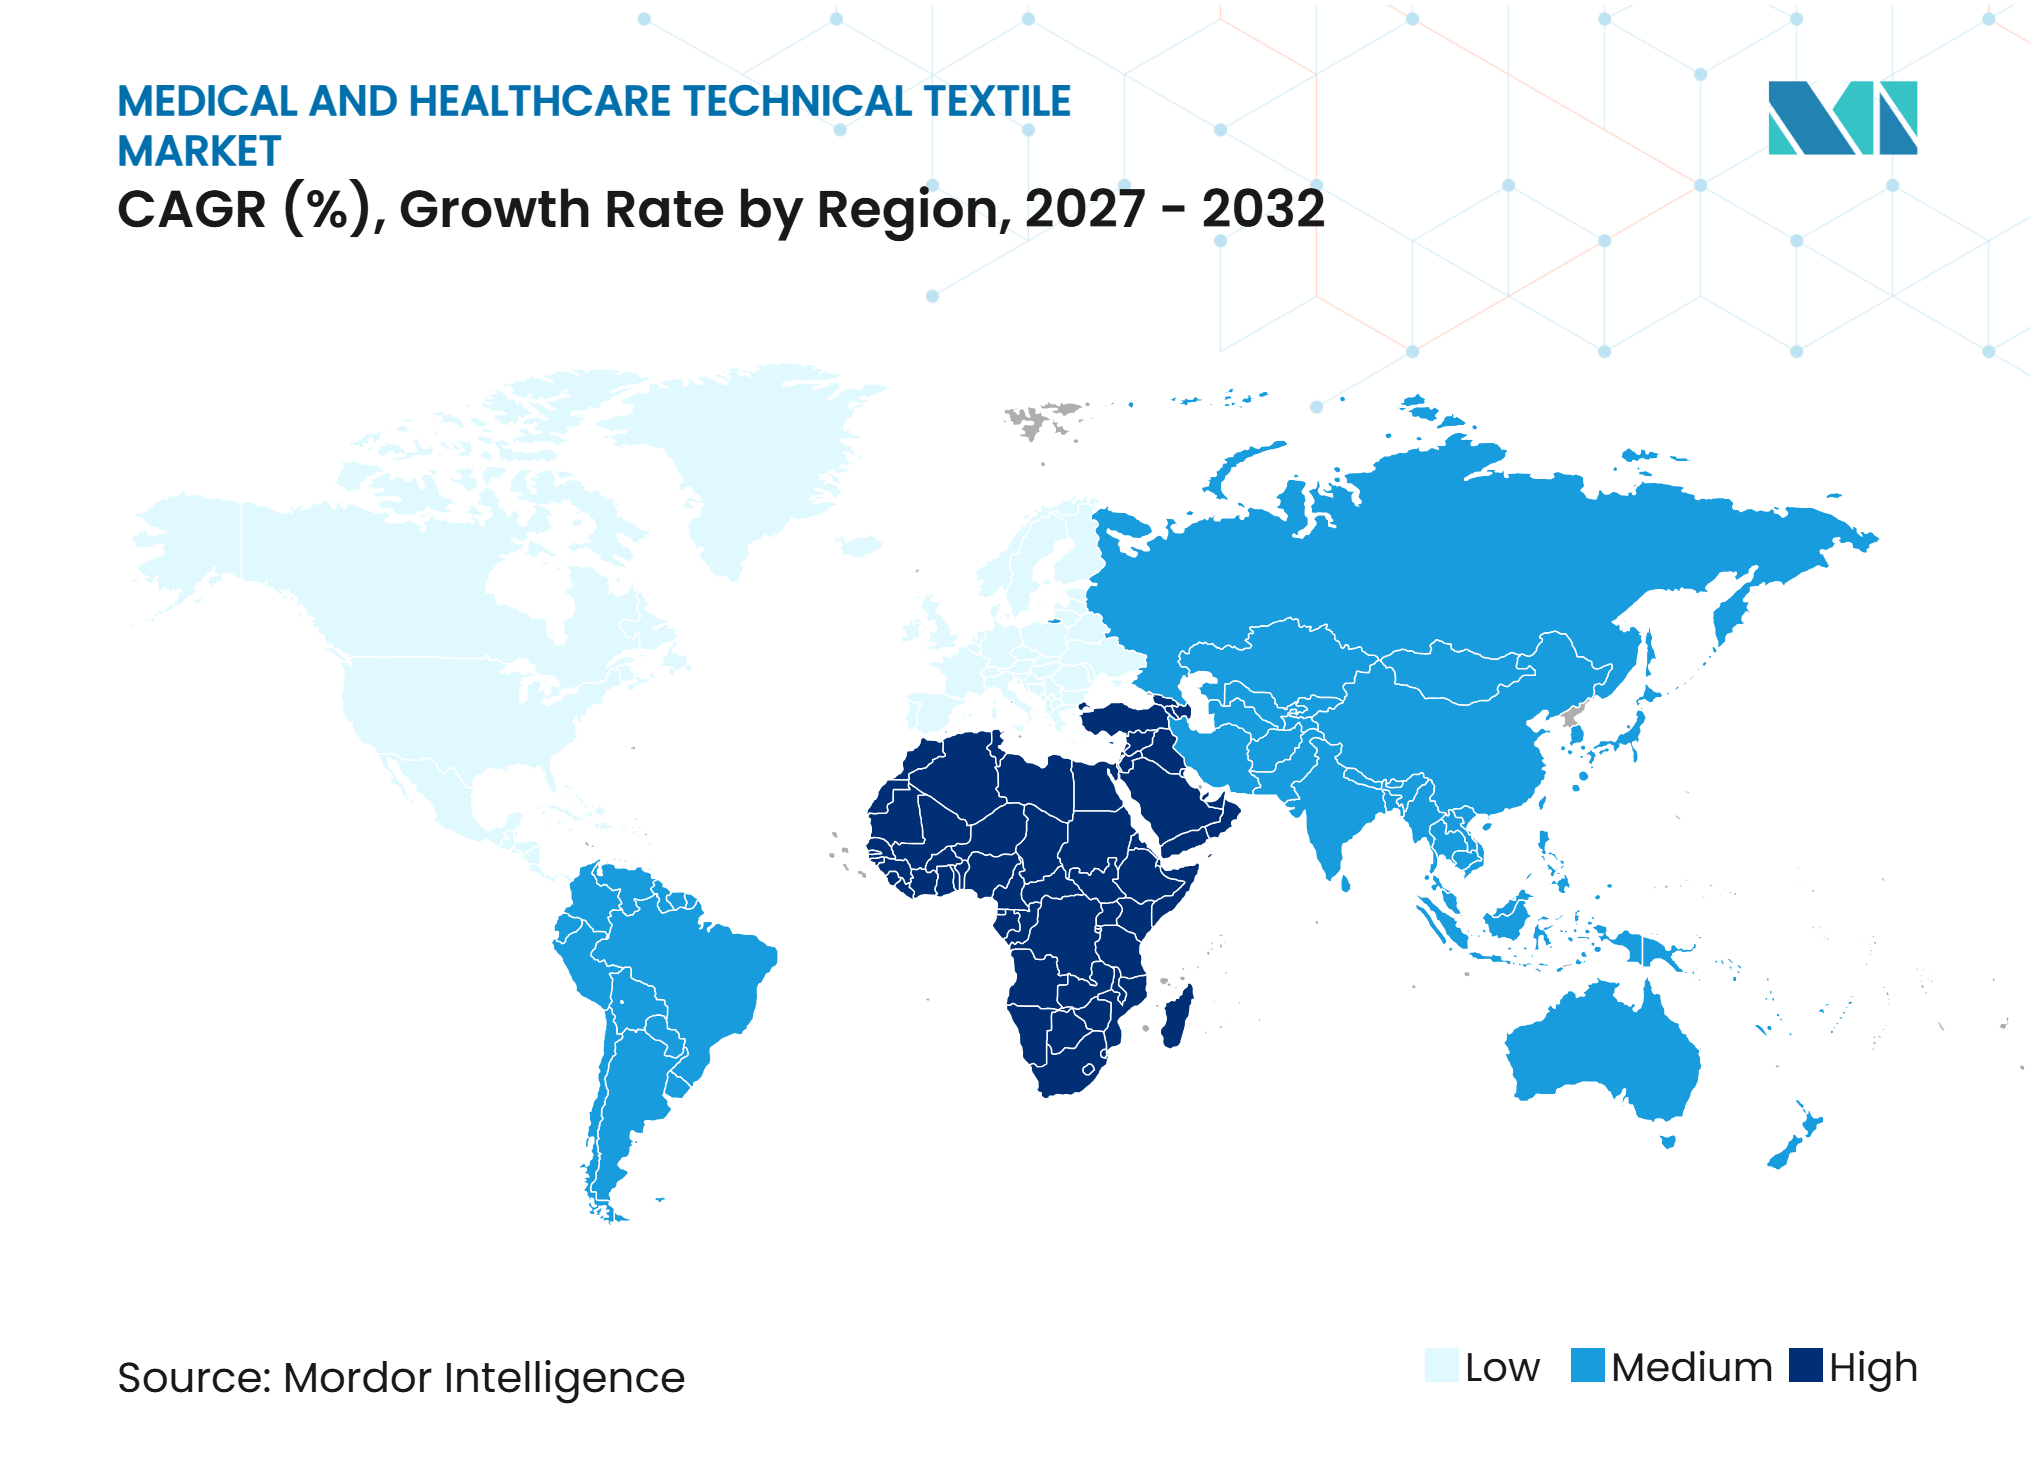
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxtil Técnico Médico e de Saúde pela Mordor Intelligence
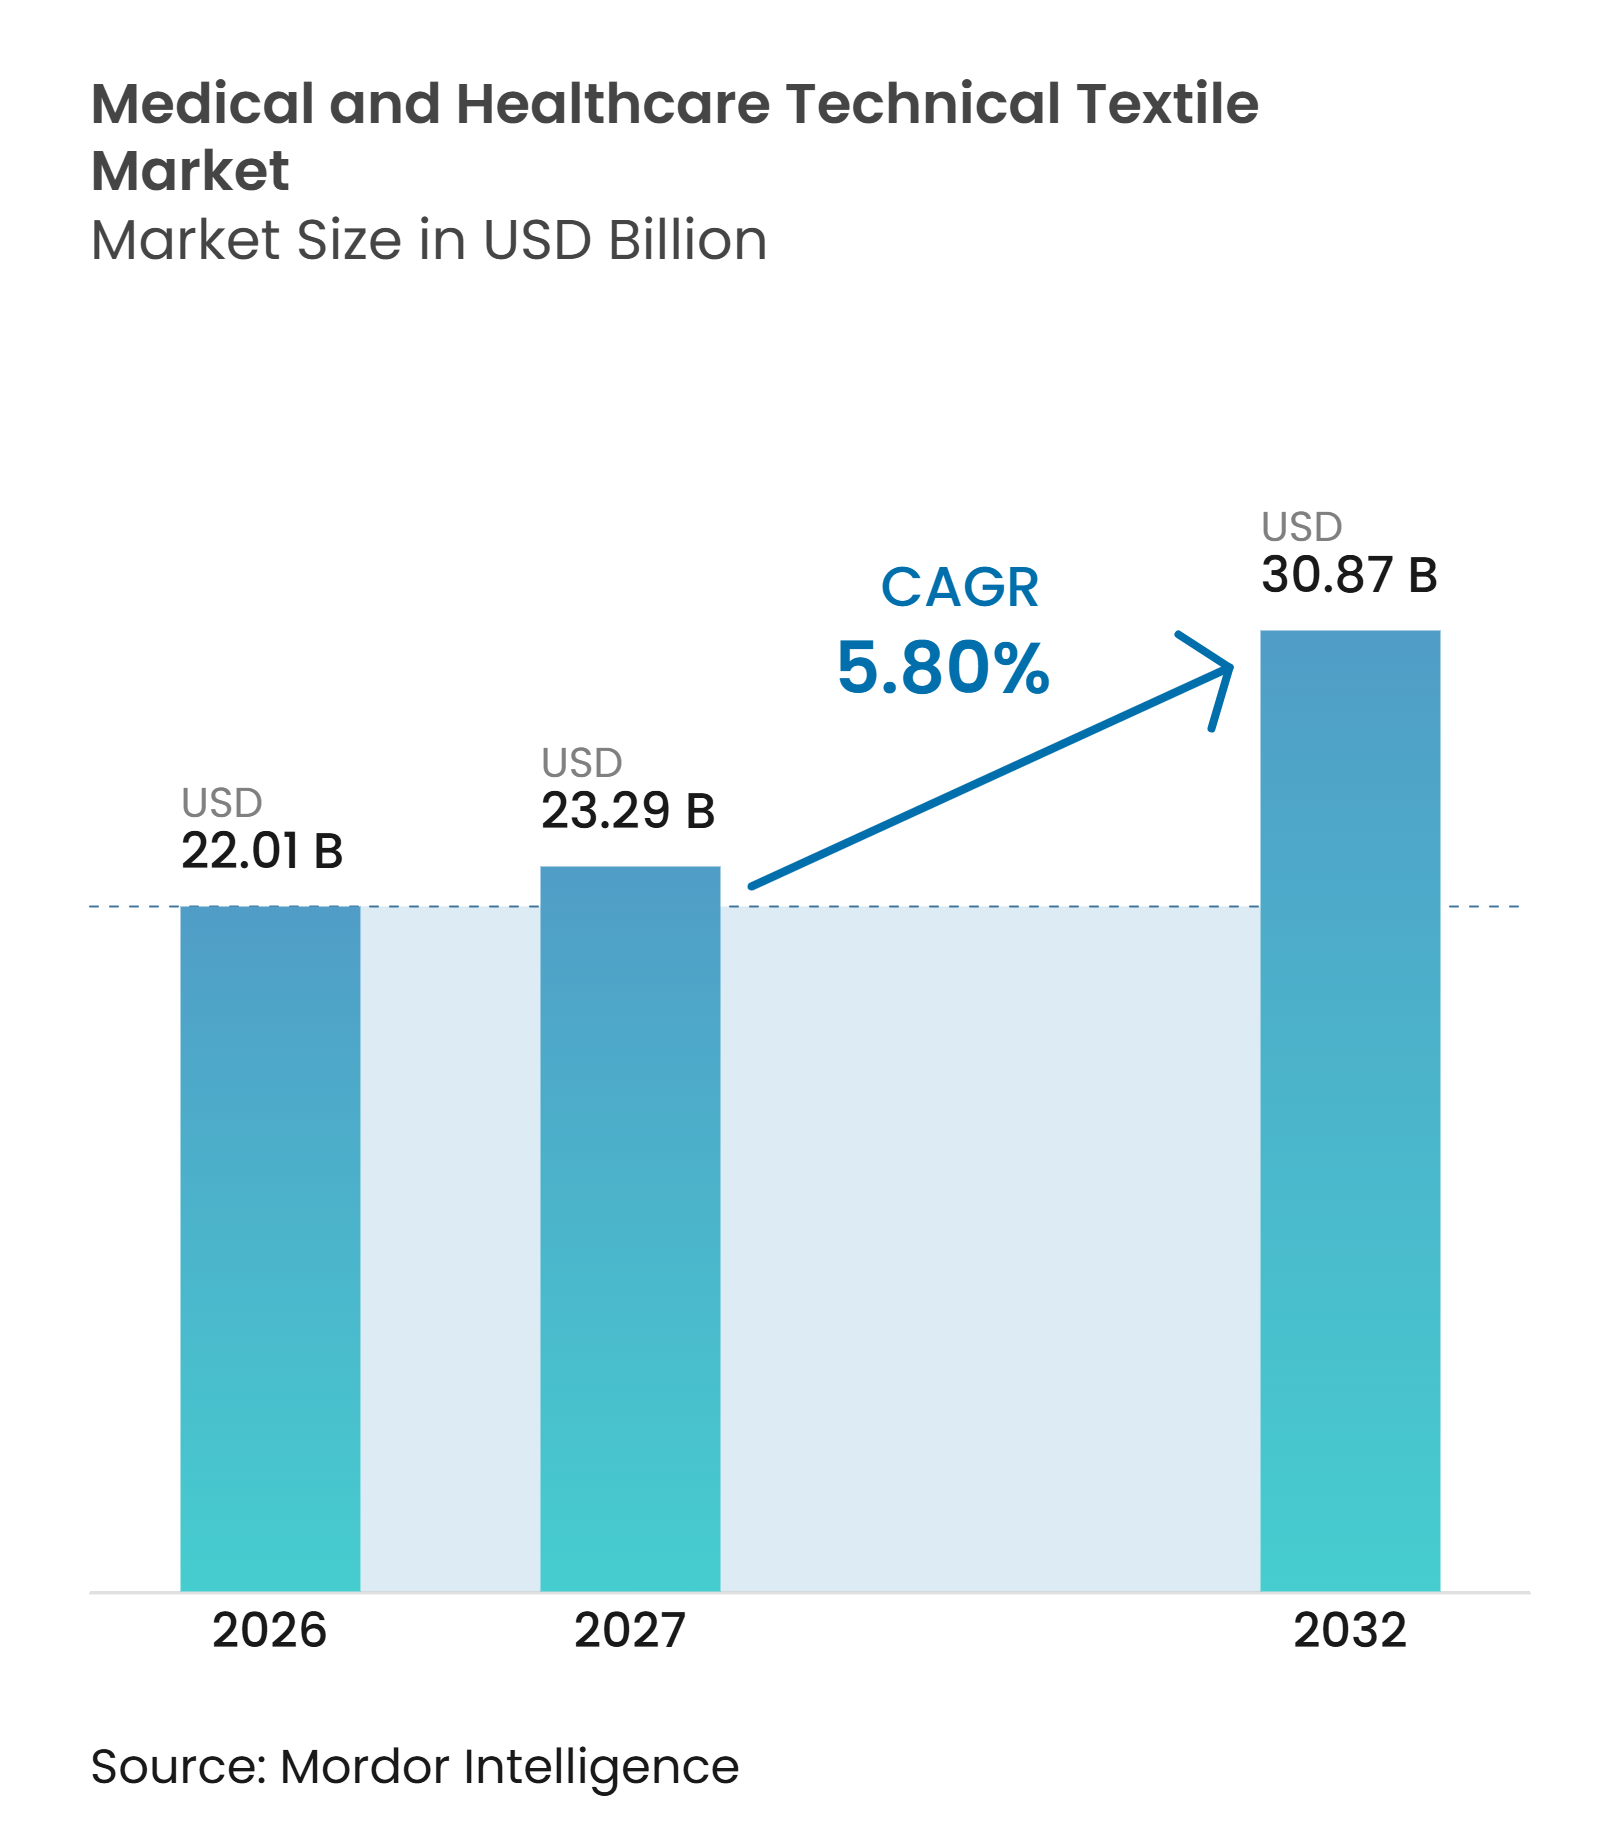
O tamanho do Mercado de Têxtil Técnico Médico e de Saúde foi avaliado em 22,01 bilhões de USD em 2026 e estima-se que cresça de 23,29 bilhões de USD em 2027 para atingir 30,87 bilhões de USD até 2032, a um CAGR de 5,80% durante o período de previsão (2027-2032).
O mercado de têxtil técnico médico e de saúde se beneficia de demanda recorrente associada a feridas crônicas, populações em envelhecimento, prevenção de infecções e cuidados cirúrgicos. O mix de produtos está se deslocando para têxteis implantáveis, substratos avançados para feridas e não tecidos antimicrobianos funcionais, o que sustenta a criação de valor além dos usos higiênicos rotineiros. A capacidade regulatória e a produção em salas limpas continuam sendo barreiras importantes, de modo que fornecedores certificados podem manter uma posição mais sólida em licitações hospitalares e aplicações de dispositivos. O mercado de têxtil técnico médico e de saúde também enfrenta um equilíbrio prático entre a redução do desperdício de produtos descartáveis e a manutenção dos padrões de esterilidade exigidos pelos hospitais. Sistemas reutilizáveis, alternativas de base biológica e acabamentos de barreira livres de PFAS podem criar oportunidades onde atendem aos requisitos de desempenho clínico.
Principais Conclusões do Relatório
- Por tipo de produto, os têxteis cirúrgicos e de prevenção de infecções detinham 35% da participação do mercado de têxtil técnico médico e de saúde em 2026, enquanto os têxteis biomédicos implantáveis têm previsão de crescer a um CAGR de 7,7% até 2032.
- Por tipo de material, o polipropileno detinha 31,5% do tamanho do mercado de têxtil técnico médico e de saúde em 2026, enquanto as fibras e polímeros sintéticos biorreabsorvíveis têm previsão de crescer a um CAGR de 8% até 2032.
- Por estrutura têxtil, os têxteis médicos não tecidos detinham 60% da receita em 2026, enquanto os têxteis médicos de malha têm previsão de crescer a um CAGR de 6,5% até 2032.
- Por geografia, a Ásia-Pacífico detinha 34,6% da receita em 2026, enquanto o Oriente Médio e África têm previsão de crescer a um CAGR de 9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente Prevalência de Feridas Crônicas e Complicações Relacionadas ao Diabetes | +1.4% | Global, maior incidência na América do Norte, Sudeste Asiático e África Subsaariana | Longo prazo (≥ 4 anos) |
| Envelhecimento Populacional e Demanda por Produtos de Incontinência e Cuidados de Longa Duração | +1.2% | Global, maior intensidade no Japão, Europa Ocidental e América do Norte | Longo prazo (≥ 4 anos) |
| Aumento do Volume de Procedimentos Cirúrgicos e Demanda por Têxteis Médicos Estéreis | +1% | Global, aceleração mais rápida em centros de atendimento ambulatorial da Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescentes Exigências de Prevenção de Infecções e Proteção de Profissionais de Saúde | +0.8% | Global, âncora regulatória na América do Norte e Europa, demanda impulsionada na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão das Aplicações de Cuidados Avançados de Feridas e Terapia de Compressão | +0.7% | Núcleo na América do Norte, Europa e Ásia-Pacífico, com expansão para Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Crescente Demanda por Dispositivos Médicos Implantáveis à Base de Têxtil | +0.6% | América do Norte e Europa, estágio inicial na Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Feridas Crônicas e Complicações Relacionadas ao Diabetes
O mercado de têxtil técnico médico e de saúde gera demanda recorrente a partir de feridas crônicas e complicações relacionadas ao diabetes. O Atlas do Diabetes da IDF relatou 589 milhões de adultos vivendo com diabetes globalmente, enquanto as úlceras do pé diabético apresentaram uma prevalência de 6,3% na população diabética e uma taxa de 13% na América do Norte. Uma revisão sistemática de 2025 relatou que a recorrência de úlceras do pé diabético pode atingir 65% ao longo de 5 anos, enquanto infecções complicam de 30% a 60% dos casos.[1] Esse padrão de recorrência sustenta o uso contínuo de camadas de contato com feridas, núcleos absorventes e barreiras externas antimicrobianas. O mercado de têxtil técnico médico e de saúde favorece, portanto, fornecedores com portfólios de curativos que abordam diversas etapas do cuidado. Cuidados avançados de feridas e terapia de compressão também podem sustentar a demanda onde os protocolos clínicos exigem tratamento e monitoramento continuados.
Envelhecimento Populacional e Demanda por Produtos de Incontinência e Cuidados de Longa Duração
O mercado de têxtil técnico médico e de saúde é sustentado pelo envelhecimento populacional, que necessita de produtos para incontinência e cuidados de longa duração. A associação do setor citou de 55 milhões a 60 milhões de pessoas com incontinência urinária na Europa, com um ônus econômico de 69,1 bilhões de EUR (81,3 bilhões de USD) em 2025. Também indicou que o ônus poderia aumentar para 86,7 bilhões de EUR (102,0 bilhões de USD) até 2030. A demanda está migrando para formatos de absorção moderada e intensa à medida que as necessidades de cuidados se tornam mais complexas. Camadas superiores não tecidas, macias e semelhantes a tecido, e a integração de polímeros superabsorventes podem ganhar maior relevância à medida que os usuários buscam conforto aliado à absorção. Isso favorece produtos que podem atender tanto a ambientes clínicos quanto a cuidados domiciliares.
Aumento do Volume de Procedimentos Cirúrgicos e Demanda por Têxteis Médicos Estéreis
O mercado de têxtil técnico médico e de saúde está intimamente ligado ao volume cirúrgico, pois cada procedimento utiliza campos, aventais, invólucros e embalagens de instrumentos estéreis. Existem 313 milhões de procedimentos cirúrgicos de grande porte realizados globalmente em 2025, criando um ciclo regular de consumo de itens têxteis estéreis.[2] O crescimento nos cuidados minimamente invasivos e nos centros cirúrgicos ambulatoriais pode apoiar kits de procedimentos padronizados e capacidade certificada de montagem. A prevenção de infecções reforça essa demanda, pois uma revisão de 2025 constatou que intervenções com têxteis antimicrobianos reduziram a carga bacteriana e relataram reduções selecionadas em desfechos de MRSA e Clostridium difficile.[3] O mercado de têxtil técnico médico e de saúde recompensa cada vez mais especificações de desempenho em vez do custo básico do tecido isoladamente. Fornecedores que aliam desempenho de barreira a evidências clínicas podem estar melhor posicionados nas compras hospitalares.
Crescentes Exigências de Prevenção de Infecções e Proteção de Profissionais de Saúde
Os prestadores de cuidados de saúde continuam a priorizar têxteis que reduzem os riscos de contaminação e protegem a equipe clínica durante os cuidados de rotina e os procedimentos cirúrgicos. Uma revisão de 2025 constatou que intervenções antimicrobianas envolvendo têxteis hospitalares, incluindo cortinas de privacidade tratadas e roupas de cama com óxido de cobre, reduziram a carga bacteriana e relataram reduções selecionadas nos desfechos de infecções associadas à assistência em saúde. Isso sustenta especificações de compras que avaliam o desempenho de barreira, a função antimicrobiana e as evidências clínicas em vez do custo do tecido isoladamente. A demanda por aventais certificados, campos, produtos de isolamento e kits de procedimentos estéreis permanece, portanto, vinculada a padrões mais rigorosos de controle de infecções. A China produziu 9,207 milhões de toneladas de não tecidos em 2025, alta de 7,5% em relação ao ano anterior, à medida que as aplicações médicas de maior especificação se expandiram. Fornecedores capazes de combinar propriedades de barreira confiáveis com fabricação validada e rastreabilidade estão mais bem posicionados para atender às exigências hospitalares em sistemas de saúde desenvolvidos e emergentes.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Requisitos Rígidos de Aprovação de Dispositivos Médicos e Biocompatibilidade | -0.9% | Global, maior carga de conformidade na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Altos Custos de Desenvolvimento e Qualificação de Têxteis Biomédicos Implantáveis | -0.7% | América do Norte e Europa, com custos de conformidade emergentes na Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Volatilidade nos Preços de Polímeros Médicos e Fibras Especiais | -0.5% | Global, mais aguda para fabricantes asiáticos e europeus de não tecidos dependentes de polipropileno | Curto prazo (≤ 2 anos) |
| Pressão Crescente para Reduzir o Desperdício de Têxteis Médicos Descartáveis | -0.4% | Núcleo na Europa, expansão para a América do Norte e influência regulatória inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Rígidos de Aprovação de Dispositivos Médicos e Biocompatibilidade
Os fabricantes de têxteis médicos devem atender aos requisitos de validação de processos, biocompatibilidade, rotulagem e esterilidade antes que os produtos possam entrar em aplicações clínicas regulamentadas. Essas obrigações são especialmente significativas para têxteis implantáveis, produtos cirúrgicos e materiais para cuidados de feridas que têm contato direto com o paciente. A necessidade de sistemas de qualidade documentados e evidências clínicas pode prolongar os prazos de desenvolvimento e aumentar o custo de entrada em categorias de produtos médicos regulamentados. Conversores de menor porte podem ter dificuldades em financiar testes, registro e atividades contínuas de conformidade, o que pode limitar sua capacidade de atender a aplicações médicas de maior valor. Isso favorece fornecedores estabelecidos com sistemas de gestão da qualidade maduros, equipes regulatórias e experiência em trabalhar com hospitais e fabricantes de dispositivos. Também pode incentivar a consolidação quando empresas menores buscam parceiros maiores com recursos para apoiar a qualificação e a comercialização de produtos.
Altos Custos de Desenvolvimento e Qualificação de Têxteis Biomédicos Implantáveis
Os têxteis biomédicos implantáveis requerem investimento substancial, pois seu desenvolvimento envolve materiais especializados, verificação de design, testes de biocompatibilidade, trabalho pré-clínico e evidências clínicas. Esses requisitos tornam os produtos implantáveis mais caros e demorados de desenvolver do que os não tecidos descartáveis convencionais. As equipes de desenvolvimento também devem estabelecer controles de fabricação consistentes para estruturas especializadas, como malhas de tricô, implantes trançados e matrizes eletrofiadas. O ônus dos custos pode levar as empresas a melhorias incrementais de produtos existentes em vez de arquiteturas têxteis inteiramente novas. O lançamento do Phasix ST Umbilical Hernia Patch pela BD em abril de 2025 demonstra o nível de desenvolvimento de produto envolvido na criação de soluções de implante absorvível específicas para indicações. Essas barreiras concentram a inovação entre empresas capazes de financiar trabalhos regulatórios, evidências clínicas, produção especializada e suporte pós-comercialização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
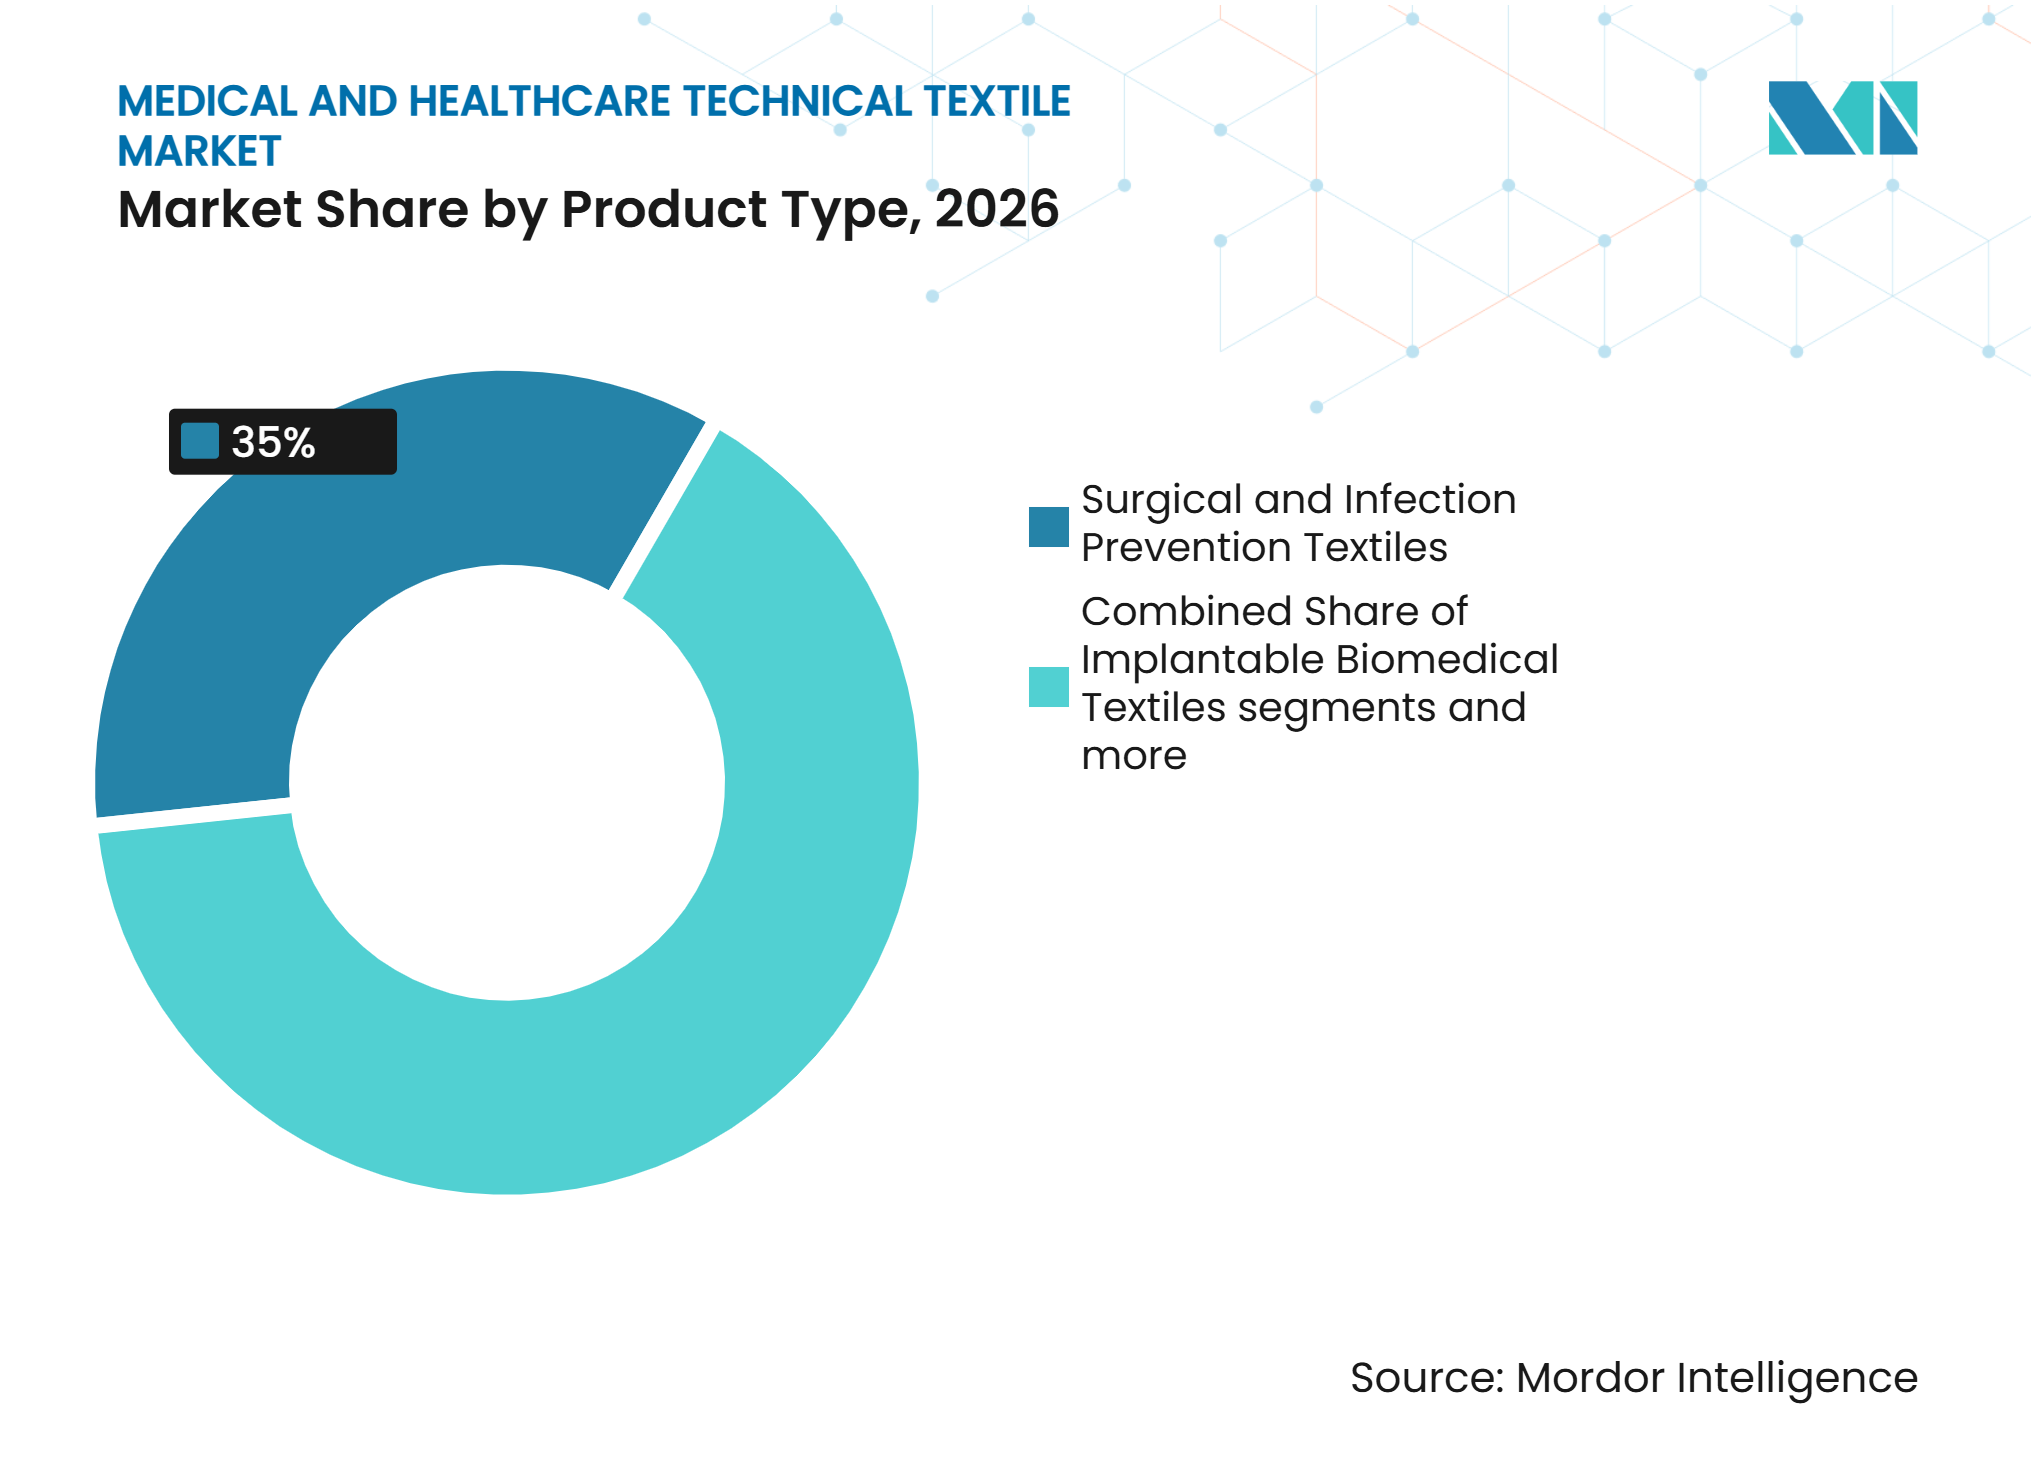
Têxteis Cirúrgicos Lideram, Demanda por Implantáveis AceleraOs têxteis cirúrgicos e de prevenção de infecções detinham 35% da receita do mercado de têxtil técnico médico e de saúde em 2026. Sua posição reflete o uso rotineiro de aventais, campos e produtos relacionados estéreis durante os procedimentos cirúrgicos. Os têxteis para cuidados de feridas e terapêuticos não implantáveis formaram a segunda maior categoria. Essa categoria se beneficia de protocolos de cuidados de feridas crônicas que utilizam vários materiais ao longo do tratamento. Os têxteis de higiene em saúde e cuidados absorventes permanecem intensivos em volume porque incluem absorventes para incontinência, absorventes de cama hospitalares e produtos de cuidado pessoal. Os Têxteis para Hospitais e Cuidados ao Paciente atendem a grandes volumes, mas enfrentam compras mais sensíveis a custos. Os Têxteis Extracorpóreos e Integrados a Dispositivos Médicos permanecem especializados porque devem atender aos requisitos de compatibilidade sanguínea e desempenho de dispositivos. O setor de têxtil técnico médico e de saúde atende a essas categorias por meio de diferentes modelos de produção e validação clínica.
Os têxteis biomédicos implantáveis têm projeção de crescimento a um CAGR de 7,7% até 2032 no mercado de têxtil técnico médico e de saúde. O segmento se beneficia da demanda por materiais capazes de fornecer suporte sem deixar um implante permanente. A BD lançou o Phasix ST Umbilical Hernia Patch em abril de 2025, descrevendo-o como um curativo totalmente absorvível para hérnias umbilicais que utiliza P4HB de origem biológica e uma barreira de hidrogel integrada. A BD também relatou que 60% dos pacientes pesquisados preferiram uma opção de malha não permanente. Esses lançamentos de produtos apoiam o uso clínico mais amplo de estruturas têxteis biorreabsorvíveis. O mercado de têxtil técnico médico e de saúde pode ver mais concorrência nesse segmento à medida que a adoção clínica aumenta.



Por Tipo de Material:
Polipropileno Ancora o Volume, Biorreabsorvíveis Lideram o Crescimento de ValorO polipropileno detinha 31,5% da receita no mercado de têxtil técnico médico e de saúde em 2026. Sua posição decorre do uso do material na produção por spunbond e meltblown para aplicações cirúrgicas e de higiene. Um estudo de 2025 constatou que compósitos de polipropileno de 5 camadas com 3 camadas de spunbond e 2 de meltblown equilibraram a eficiência de filtração de partículas com a permeabilidade ao ar. O poliéster suporta produtos tecidos e de malha que necessitam de estabilidade dimensional durante o processamento repetido. A poliamida é utilizada em fios de sutura e estruturas de fixação trançadas. O poliuretano e as fibras elastoméricas suportam roupas de compressão e bandagens de retenção. O algodão e as fibras naturais permanecem relevantes para gaze e camadas de contato com feridas, particularmente para pacientes com pele sensível. O setor de têxtil técnico médico e de saúde utiliza essa ampla base de materiais para atender a diferentes necessidades clínicas e de desempenho.
As fibras e polímeros sintéticos biorreabsorvíveis têm previsão de crescer a um CAGR de 8% até 2032 no mercado de têxtil técnico médico e de saúde. PLA, PGA, PDO e P4HB podem ser selecionados para diferentes perfis de degradação e prazos de cicatrização. Esses materiais são mais relevantes para aplicações implantáveis em que suporte temporário é necessário. As fibras celulósicas regeneradas também podem ganhar atenção à medida que os requisitos de sustentabilidade aumentam o escrutínio sobre os produtos descartáveis sintéticos. A seleção de materiais está se tornando mais diretamente vinculada ao uso clínico, às evidências regulatórias e às considerações de fim de vida útil. Essa mudança eleva o valor dos fornecedores capazes de oferecer desempenho confiável de fibras e conformidade documentada. O mercado de têxtil técnico médico e de saúde continuará a utilizar o polipropileno em escala, ao mesmo tempo em que expande seu portfólio de materiais reabsorvíveis.
Por Estrutura Têxtil:
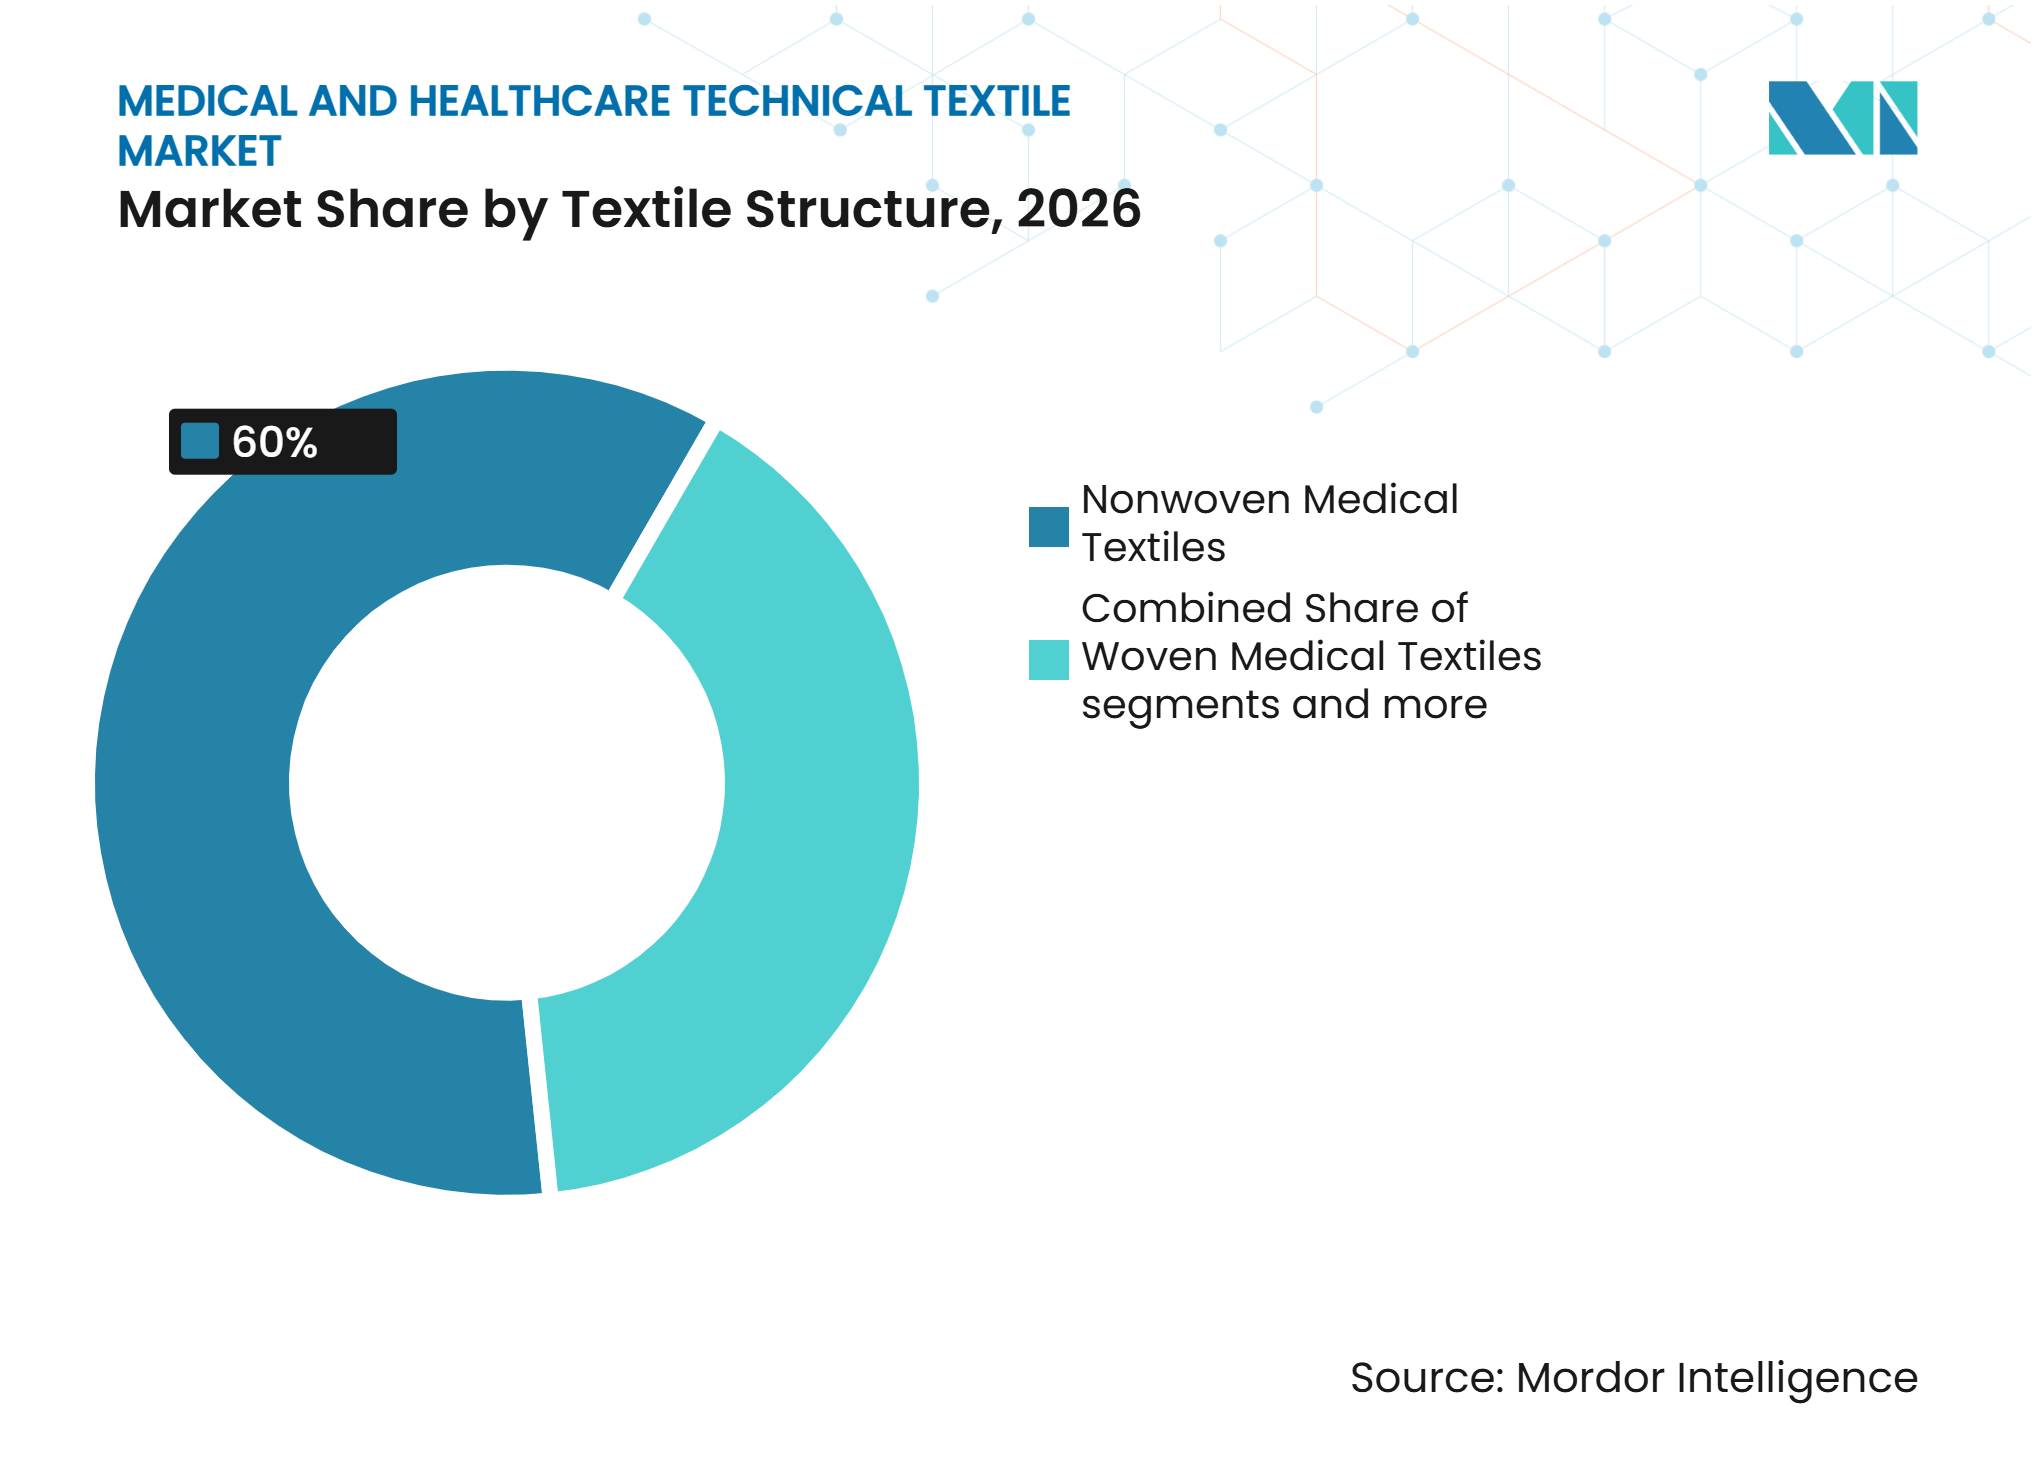
Não Tecidos Definem o Mercado, Malhas Registram o Crescimento Mais RápidoOs têxteis médicos não tecidos detinham 60% da participação do mercado de têxtil técnico médico e de saúde em 2026. Sua versatilidade sustenta usos de alto volume, como campos cirúrgicos, aventais de isolamento, curativos e produtos de higiene. A Associação da Indústria Têxtil da China relatou que a China produziu 9,207 milhões de toneladas de não tecidos em 2025, um aumento de 7,5% em relação ao ano anterior. A mesma fonte relatou 10,9 bilhões de USD em exportações de gaze e curativos médicos em 2025. Os têxteis tecidos permanecem relevantes para sistemas cirúrgicos reutilizáveis e suportes ortopédicos de alta resistência. Os têxteis trançados suportam suturas, enxertos vasculares e andaimes para reparação de tendões onde o design resistente a cargas é importante. O mercado de têxtil técnico médico e de saúde depende de cada estrutura para requisitos clínicos distintos.
Os têxteis médicos de malha têm previsão de crescer a um CAGR de 6,5% até 2032. Enxertos de malha por urdidura e malhas para tecidos moles sustentam essa categoria, assim como os produtos de compressão para doença venosa crônica e linfedema. Os tecidos de malha proporcionam conformabilidade e estiramento graduado, adequados para meias, curativos elásticos de retenção e suportes tubulares. Uma revisão sistemática de 2025 constatou que o acabamento antimicrobiano para têxteis de saúde, incluindo cortinas de privacidade e roupas de cama, pode reduzir a contaminação microbiana e desfechos selecionados de infecções associadas à assistência em saúde. Isso apoia o interesse em acabamentos funcionais para têxteis de malha hospitalares. O mercado de têxtil técnico médico e de saúde também utiliza malha onde são necessários ajuste repetível e elasticidade controlada. A seleção de estrutura permanecerá vinculada ao uso pretendido, ao desempenho clínico e à economia de fabricação. Os não tecidos retêm o maior papel, enquanto os designs de malha se expandem em aplicações que necessitam de elasticidade e conformabilidade.

Análise Geográfica
A Ásia-Pacífico detinha 34,6% do mercado de têxtil técnico médico e de saúde em 2026. A China combina uma grande base de produção com demanda local crescente por prevenção de infecções, cuidados cirúrgicos e produtos avançados para feridas. A Associação da Indústria Têxtil da China relatou 9,207 milhões de toneladas de produção de não tecidos em 2025, um aumento de 7,5% em relação ao ano anterior. Japão, Vietnã e Índia acrescentam demanda regional por meio de necessidades de cuidados relacionadas ao envelhecimento, produção orientada à exportação e redes hospitalares em crescimento.
A América do Norte e a Europa contribuem fortemente para aplicações de têxteis médicos premium, especialmente têxteis implantáveis, plataformas avançadas de cuidados de feridas e kits cirúrgicos certificados. A Alemanha é um polo europeu de fabricação e regulação, com seu setor de tecnologia e dispositivos médicos gerando 19,7 bilhões de EUR (23,2 bilhões de USD) em valor agregado bruto em 2024. A mesma fonte relatou 31,8 bilhões de EUR (37,4 bilhões de USD) em exportações e 212.100 empregados diretos. O Reino Unido enfrenta requisitos de controle de infecções e sustentabilidade, enquanto as restrições de compras na América do Sul podem limitar a adoção de produtos premium.
O Oriente Médio e África têm previsão de expandir a um CAGR de 9% até 2032, a taxa mais rápida entre os segmentos regionais. Esse crescimento reflete a expansão da capacidade de saúde e os esforços de localização em vários mercados. A Mölnlycke Health Care aumentou sua participação na Tamer Mölnlycke Care de 33,3% para 60% em maio de 2025. O portfólio local expandido cobre campos, aventais e produtos para cuidados de feridas para a região do Conselho de Cooperação do Golfo. A Turquia e os mercados africanos oferecem crescimento de longo prazo à medida que os padrões e a capacidade hospitalar se desenvolvem.
Cenário Competitivo
Concentração do Mercado
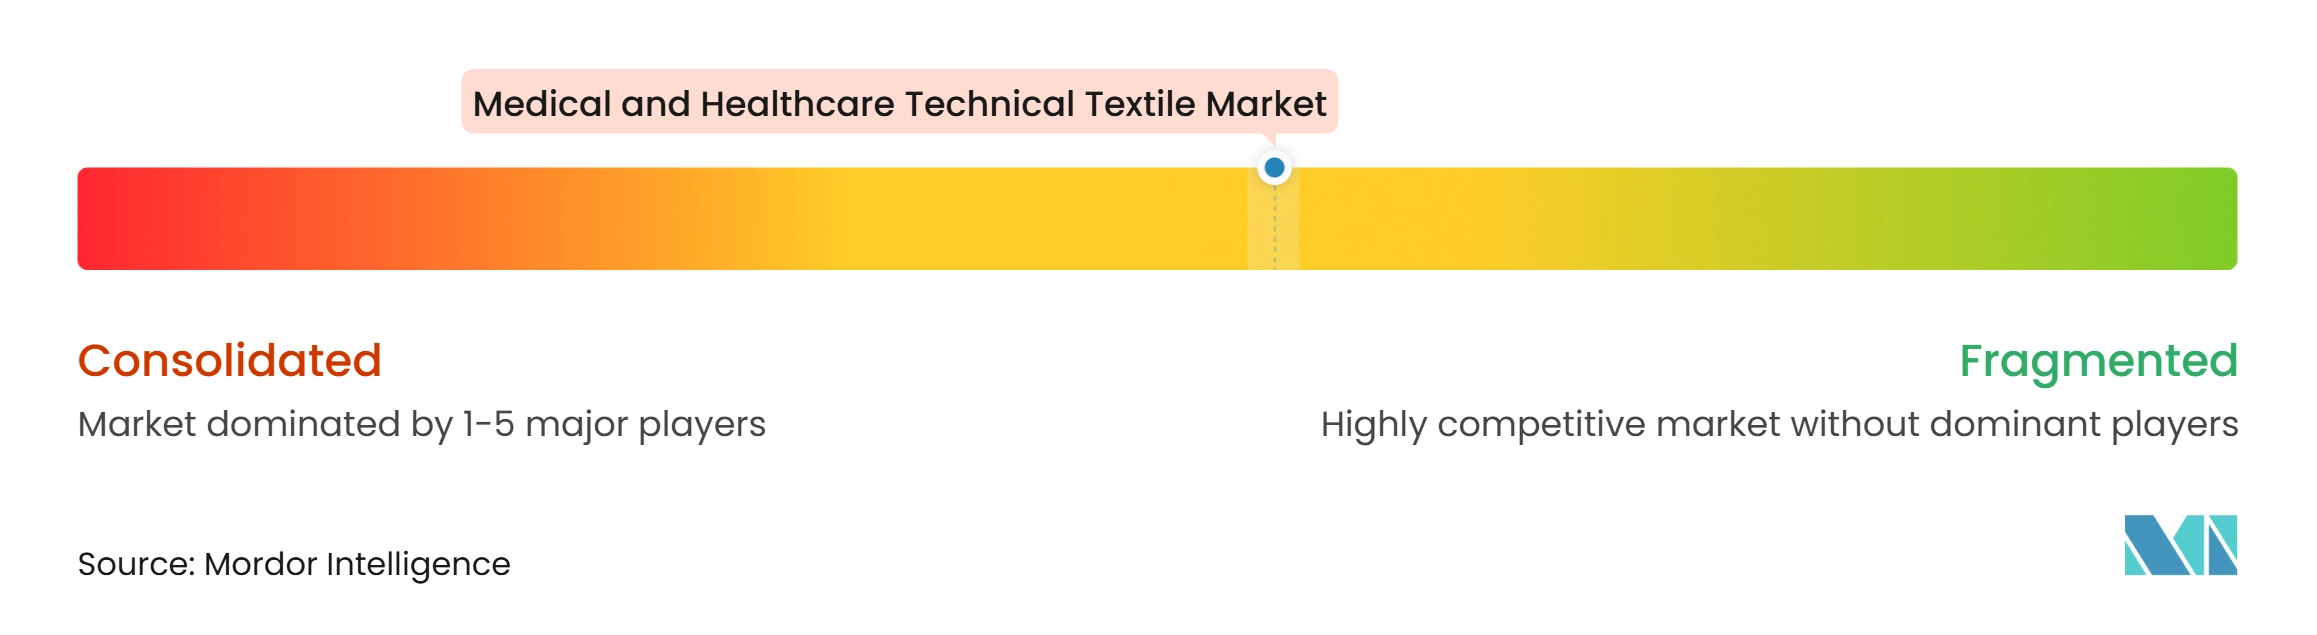
O mercado de têxtil técnico médico e de saúde exibe um nível médio de concentração de mercado. Freudenberg Performance Materials, Ahlstrom, Magnera Corporation, Fitesa e PFNonwovens competem por meio de engenharia de materiais, escala e confiabilidade de fornecimento. Mölnlycke Health Care, Essity, Smith+Nephew e Lohmann & Rauscher competem por meio de evidências clínicas e relacionamentos hospitalares. O setor de têxtil técnico médico e de saúde diferencia-se cada vez mais por desempenho antimicrobiano, barreiras livres de PFAS, fibras de base biológica e plataformas avançadas de cuidados de feridas.
A Freudenberg Performance Materials anunciou a aquisição da Foshan United Medical em julho de 2026, adicionando formulação de curativos e capacidade de produto acabado ao seu negócio de materiais não tecidos. A empresa também havia adquirido as ações restantes da Japan Vilene Company em novembro de 2025, fortalecendo sua presença no Japão. A Mölnlycke anunciou um investimento combinado de 40 milhões de EUR (47,05 milhões de USD) em Mikkeli e Oldham em junho de 2026, incluindo expansão da capacidade de esterilização e cuidados de feridas. O mercado de têxtil técnico médico e de saúde recompensa esses investimentos porque eles vinculam o fornecimento de materiais, a fabricação regulamentada e os produtos de cuidados acabados. A expansão da capacidade também pode melhorar a resiliência do fornecimento para hospitais e distribuidores.
Empresas especializadas em têxteis implantáveis, incluindo ATEX Technologies, Bally Ribbon Mills, Secant Group e Confluent Medical Technologies, competem por meio de capacidades técnicas em trançagem, tecelagem e eletrofiação. Esses nichos requerem conhecimento e equipamentos que os grandes produtores de não tecidos podem não replicar facilmente. O mercado de têxtil técnico médico e de saúde oferece espaço para fornecedores capazes de atender à cirurgia minimamente invasiva, implantes biorreabsorvíveis e cuidados de feridas de alto desempenho. Empresas que fornecem barreiras cirúrgicas livres de PFAS mantendo o desempenho clínico também podem atender aos requisitos de sustentabilidade hospitalar. O setor de têxtil técnico médico e de saúde é, portanto, moldado tanto por grandes produtores integrados quanto por especialistas que ocupam posições técnicas focadas.
Líderes do Setor de Têxtil Técnico Médico e de Saúde
-
Freudenberg Performance Materials
-
Ahlstrom
-
Magnera Corporation
-
Fitesa
-
PFNonwovens
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxtil Técnico Médico e de Saúde Empresas cobertas neste relatório
- Freudenberg Performance Materials
- Ahlstrom
- Magnera Corporation
- Fitesa
- PFNonwovens
- Avgol (Indorama Ventures)
- Suominen Corporation
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Mölnlycke Health Care
- Medline Inc.
- Cardinal Health, Inc.
- PAUL HARTMANN AG
- Essity AB
- Lohmann & Rauscher
- Winner Medical Co., Ltd.
- Smith & Nephew plc
- Solventum Corporation
- Secant Group
- ATEX Technologies
- Bally Ribbon Mills
- Confluent Medical Technologies
- Johnson & Johnson MedTech
- B. Braun Melsungen AG
- Trelleborg AB
Desenvolvimentos industriais recentes em Mercado de Têxtil Técnico Médico e de Saúde
- Julho de 2026: A Freudenberg Performance Materials anunciou a aquisição da Foshan United Medical, expandindo-se para o fornecimento completo de cuidados avançados de feridas ao adicionar formulação de curativos e capacidades de produto final ao seu negócio de materiais não tecidos existente.
- Junho de 2026: A Mölnlycke Health Care confirmou um investimento combinado de 40 milhões de EUR (47,05 milhões de USD) em Mikkeli, Finlândia, e Oldham, Reino Unido, dobrando a capacidade de esterilização em Mikkeli e adicionando 100 milhões de unidades de capacidade anual de fabricação de cuidados de feridas, com base nas expansões recentes nos Estados Unidos e na China.
- Novembro de 2025: A Freudenberg Performance Materials adquiriu todas as ações restantes da Japan Vilene Company, fabricante japonesa de têxtil técnico e materiais de filtração, fortalecendo sua presença comercial e de fabricação no mercado japonês de têxtil médico.
- Novembro de 2025: A Mölnlycke Health Care iniciou a produção em seu primeiro local de fabricação de cuidados de feridas em Changshu, China, uma instalação de 10.000 m² atendendo aos padrões globais de fabricação da Mölnlycke, para suprir a demanda crescente da Ásia-Pacífico por produtos avançados de cuidados de feridas.
Escopo do Relatório Global do Mercado de Têxtil Técnico Médico e de Saúde
O Relatório do Mercado de Têxtil Técnico Médico e de Saúde é Segmentado por Tipo de Produto (Têxteis para Hospitais e Cuidados ao Paciente, Têxteis Biomédicos Implantáveis e Mais), por Tipo de Material (Polipropileno (PP), Poliéster (PET) e Mais), por Estrutura Têxtil (Têxteis Médicos Não Tecidos, Têxteis Médicos Tecidos e Mais) e por Geografia (América do Norte, Europa e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Têxteis Cirúrgicos e de Prevenção de Infecções |
| Têxteis para Cuidados de Feridas e Terapêuticos Não Implantáveis |
| Têxteis de Higiene em Saúde e Cuidados Absorventes |
| Têxteis Biomédicos Implantáveis |
| Têxteis Extracorpóreos e Integrados a Dispositivos Médicos |
| Têxteis para Hospitais e Cuidados ao Paciente |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nylon) |
| Algodão e Outras Fibras Naturais |
| Fibras Celulósicas Regeneradas |
| Poliuretano e Outras Fibras Elastoméricas |
| Fibras e Polímeros Sintéticos Biorreabsorvíveis |
| Outras Fibras e Materiais Especiais |
| Têxteis Médicos Não Tecidos |
| Têxteis Médicos Tecidos |
| Têxteis Médicos de Malha |
| Têxteis Médicos Trançados |
| Outras Estruturas e Produtos de Têxtil Médico Engenheirados |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Têxteis Cirúrgicos e de Prevenção de Infecções | |
| Têxteis para Cuidados de Feridas e Terapêuticos Não Implantáveis | ||
| Têxteis de Higiene em Saúde e Cuidados Absorventes | ||
| Têxteis Biomédicos Implantáveis | ||
| Têxteis Extracorpóreos e Integrados a Dispositivos Médicos | ||
| Têxteis para Hospitais e Cuidados ao Paciente | ||
| Por Tipo de Material | Polipropileno (PP) | |
| Poliéster (PET) | ||
| Polietileno (PE) | ||
| Poliamida (Nylon) | ||
| Algodão e Outras Fibras Naturais | ||
| Fibras Celulósicas Regeneradas | ||
| Poliuretano e Outras Fibras Elastoméricas | ||
| Fibras e Polímeros Sintéticos Biorreabsorvíveis | ||
| Outras Fibras e Materiais Especiais | ||
| Por Estrutura Têxtil | Têxteis Médicos Não Tecidos | |
| Têxteis Médicos Tecidos | ||
| Têxteis Médicos de Malha | ||
| Têxteis Médicos Trançados | ||
| Outras Estruturas e Produtos de Têxtil Médico Engenheirados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de têxtil técnico médico e de saúde até 2032?
A estimativa fornecida projeta 30,87 bilhões de USD até 2032, a partir de 22,01 bilhões de USD em 2026, a um CAGR de 5,8% durante 2027 a 2032. O crescimento é sustentado pela demanda recorrente em cuidados cirúrgicos, prevenção de infecções, gestão de feridas, cuidados absorventes e aplicações implantáveis especializadas.
Qual categoria de produto lidera os têxteis técnicos médicos e de saúde?
Os Têxteis Cirúrgicos e de Prevenção de Infecções lideraram com 35% da receita em 2026. Sua posição reflete o uso rotineiro de aventais, campos, invólucros e componentes de kits de procedimentos estéreis sempre que cirurgias e outros procedimentos clínicos são realizados.
Qual produto de têxtil médico está crescendo mais rapidamente?
Os Têxteis Biomédicos Implantáveis têm previsão de crescer a um CAGR de 7,7% até 2032. A demanda é sustentada por estruturas biorreabsorvíveis capazes de fornecer suporte temporário durante a cicatrização e pela preferência clínica por alternativas à malha permanente em aplicações selecionadas.
Por que os não tecidos são amplamente utilizados em aplicações de saúde?
Os Têxteis Médicos Não Tecidos detinham 60% da receita em 2026 porque suportam usos descartáveis de alto volume, incluindo aventais, campos, curativos, produtos de isolamento e materiais de higiene. Suas características de filtração, barreira e fabricação atendem a muitos requisitos clínicos rotineiros.
Qual região tem expectativa de crescer mais rapidamente até 2032?
O Oriente Médio e África têm expectativa de crescer a um CAGR de 9% até 2032, sustentados pela expansão da capacidade de saúde, iniciativas de fabricaço local e adoção mais ampla de produtos de prevenção de infecções e cuidados de feridas em sistemas hospitalares. A Arábia Saudita ilustra essa direção por meio de campos, aventais e produtos para cuidados de feridas fabricados localmente.
Quais fatores limitam a adoção de novos produtos de têxtil implantável?
Validação, evidências de biocompatibilidade, garantia de esterilidade e altos custos de desenvolvimento podem estender o caminho de qualificação para produtos implantáveis. Esses requisitos favorecem fabricantes com sistemas de qualidade estabelecidos, expertise regulatória e recursos para apoiar evidências pré-clínicas e clínicas.