
Taille et part du marché des textiles techniques médicaux et de santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 23.29 Milliards de dollars |
| Taille du Marché (2032) | 30.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.80 % |
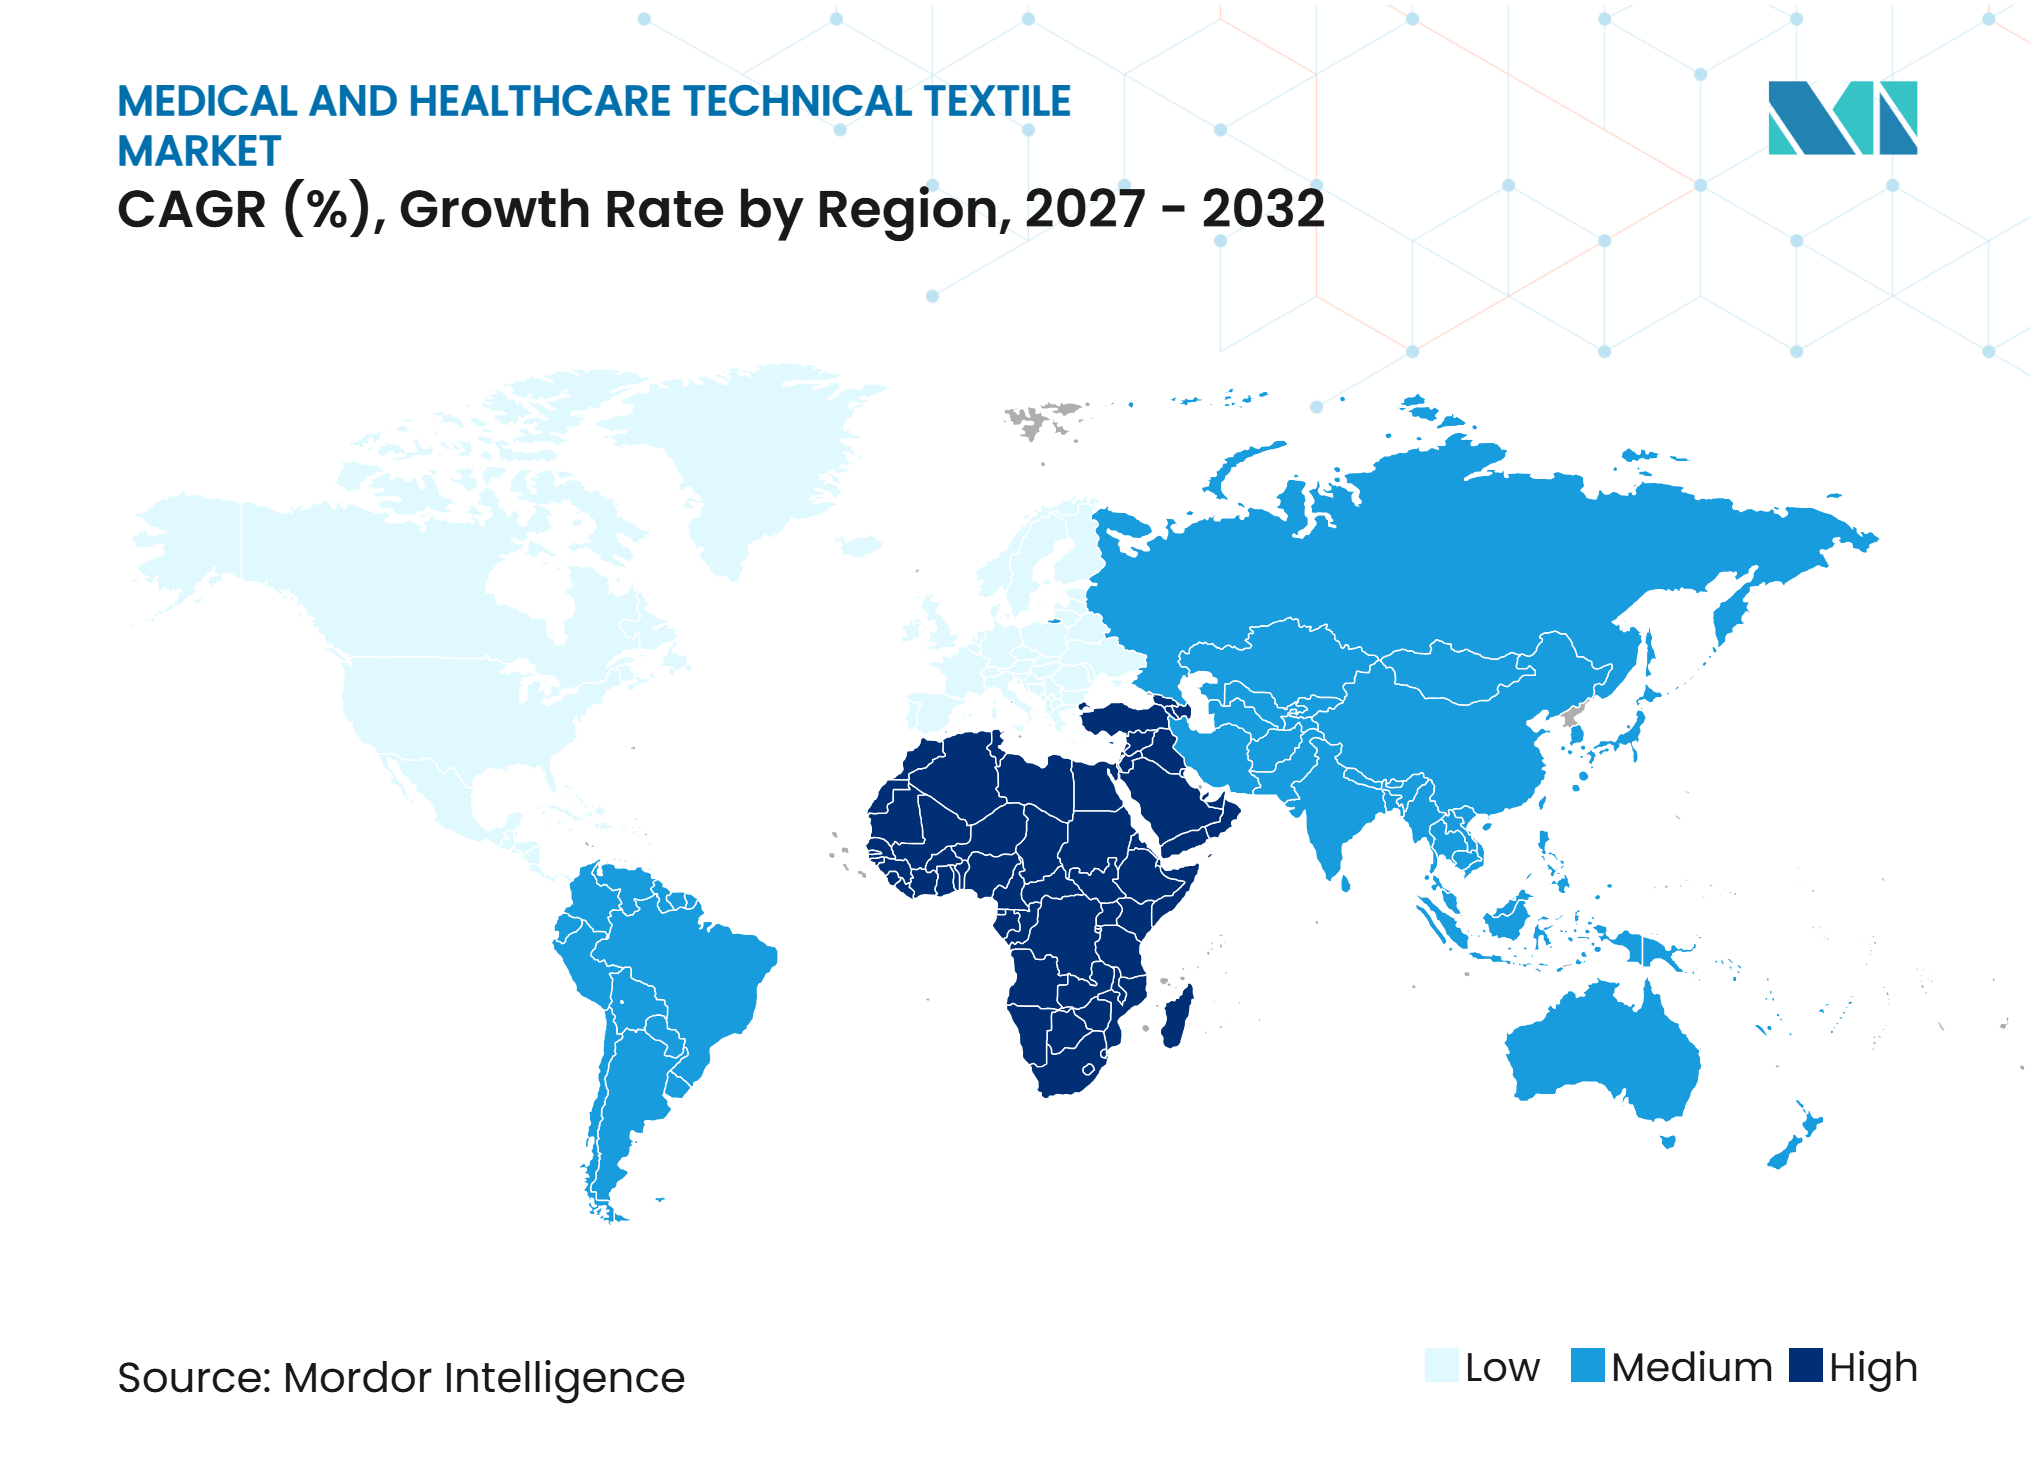
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques médicaux et de santé par Mordor Intelligence
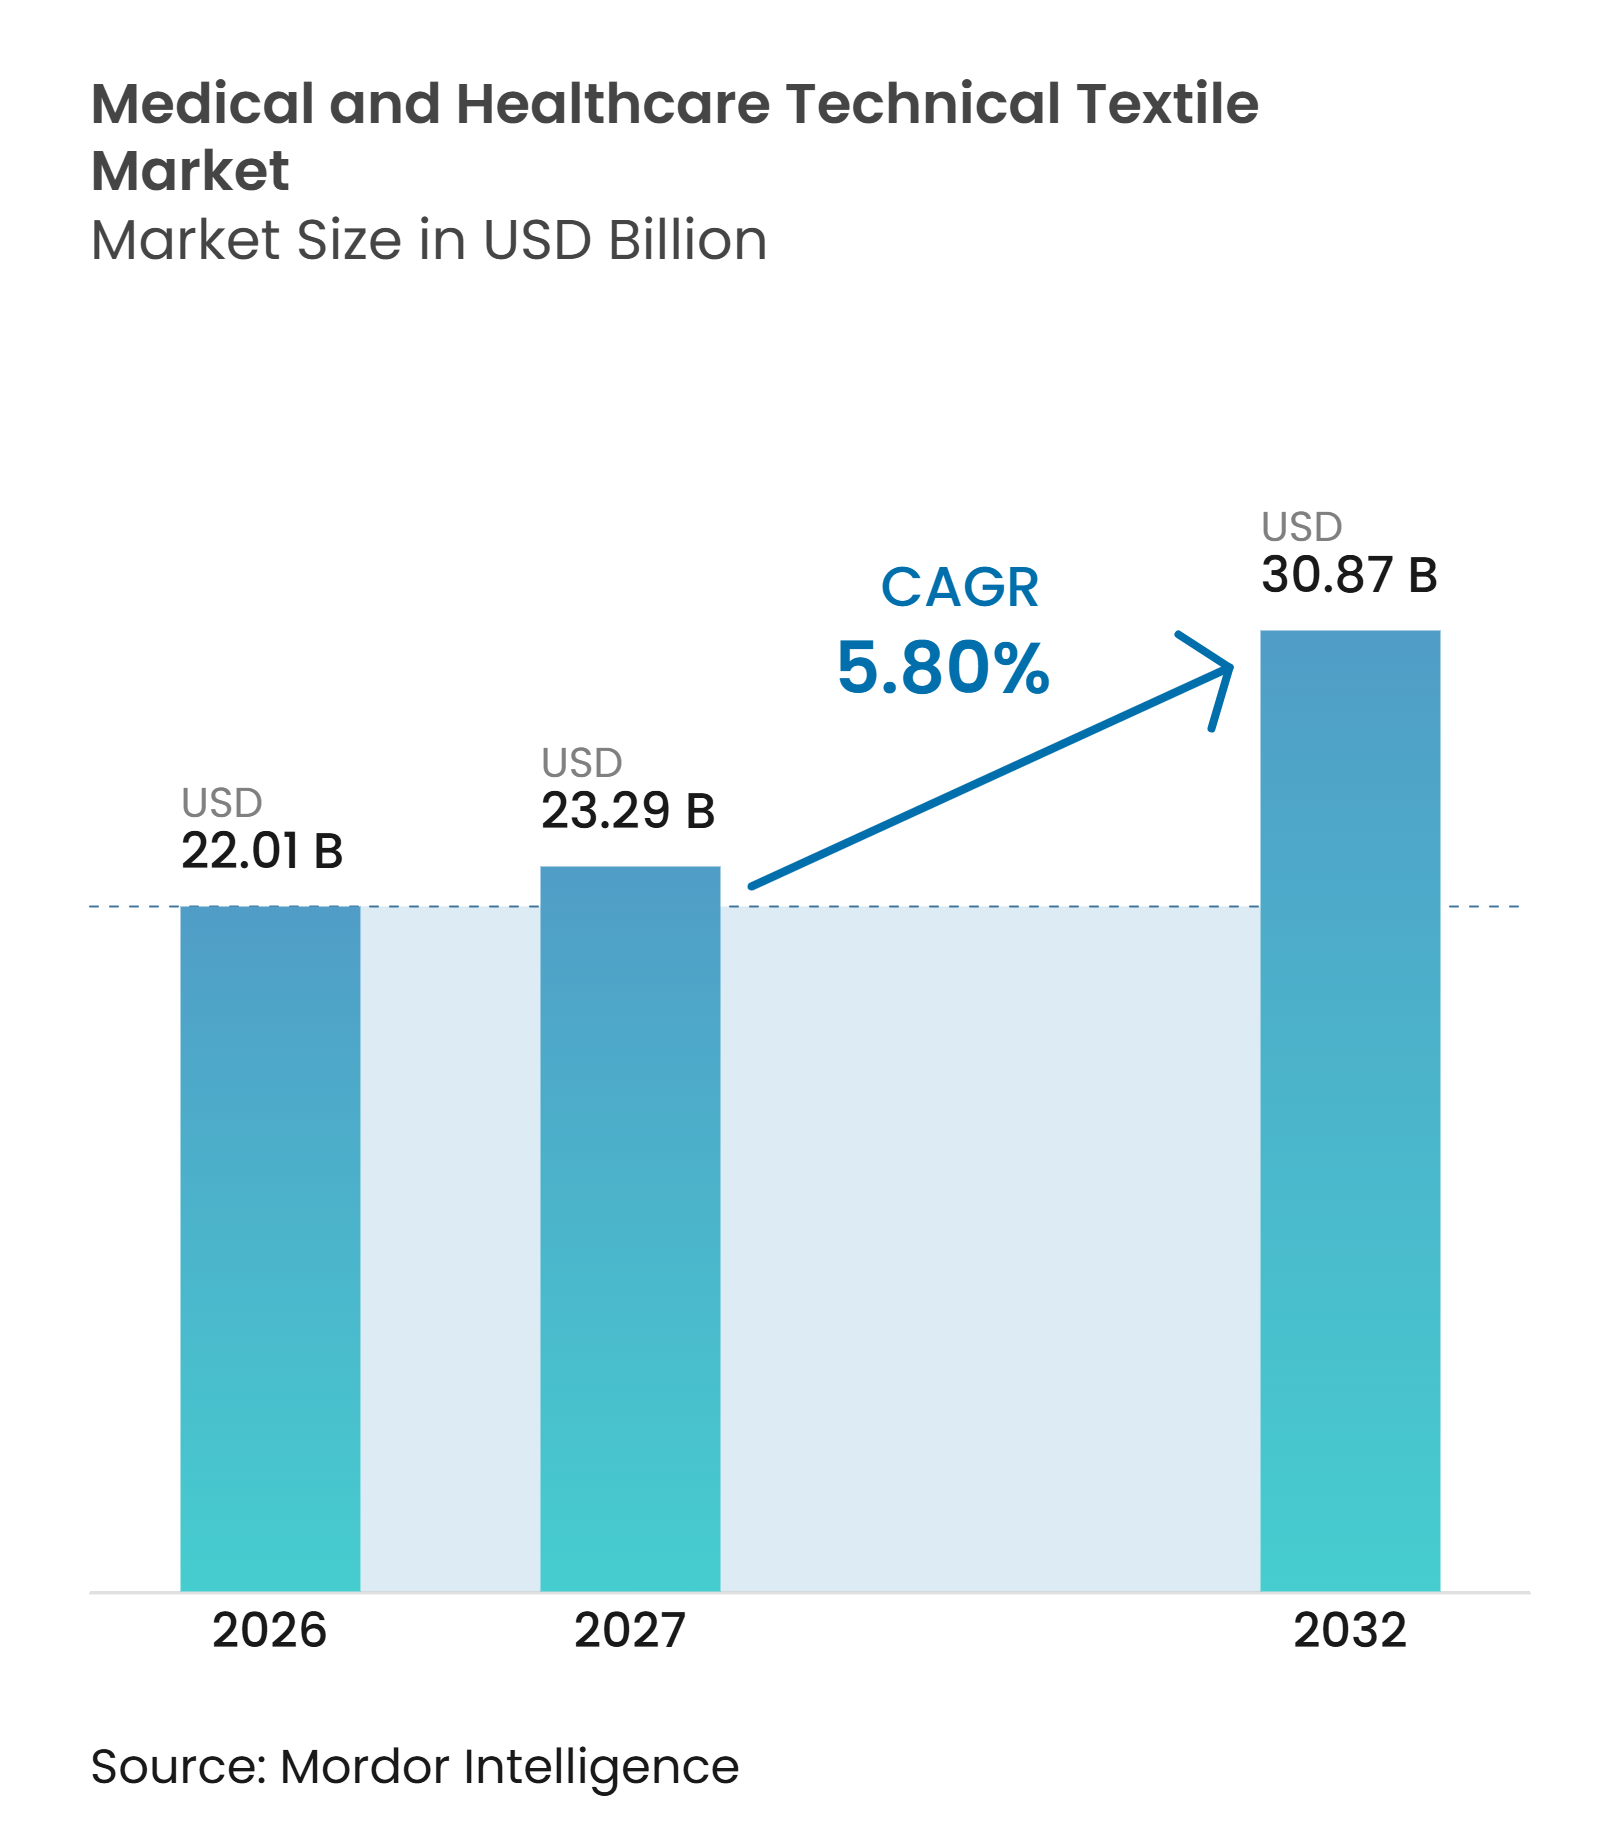
La taille du marché des textiles techniques médicaux et de santé était évaluée à 22,01 milliards USD en 2026 et devrait croître de 23,29 milliards USD en 2027 pour atteindre 30,87 milliards USD d'ici 2032, à un CAGR de 5,80 % durant la période de prévision (2027-2032).
Le marché des textiles techniques médicaux et de santé bénéficie d'une demande récurrente liée aux plaies chroniques, au vieillissement des populations, à la prévention des infections et aux soins chirurgicaux. La gamme de produits évolue vers les textiles implantables, les substrats avancés pour plaies et les non-tissés antimicrobiens fonctionnels, ce qui soutient la création de valeur au-delà des usages hygiéniques courants. La capacité réglementaire et la production en salle blanche restent des barrières importantes, permettant aux fournisseurs certifiés de conserver une position plus solide dans les appels d'offres hospitaliers et les applications de dispositifs. Le marché des textiles techniques médicaux et de santé doit également trouver un équilibre pratique entre la réduction des déchets à usage unique et le maintien des normes de stérilité exigées par les hôpitaux. Les systèmes réutilisables, les alternatives biosourcées et les finitions barrières sans PFAS peuvent créer des opportunités lorsqu'ils répondent aux exigences de performance clinique.
Points clés du rapport
- Par type de produit, les textiles chirurgicaux et de prévention des infections ont représenté 35 % de la part du marché des textiles techniques médicaux et de santé en 2026, tandis que les textiles biomédicaux implantables devraient croître à un CAGR de 7,7 % jusqu'en 2032.
- Par type de matériau, le polypropylène a représenté 31,5 % de la taille du marché des textiles techniques médicaux et de santé en 2026, tandis que les fibres synthétiques et polymères biorésorbables devraient croître à un CAGR de 8 % jusqu'en 2032.
- Par structure textile, les textiles médicaux non tissés ont représenté 60 % du chiffre d'affaires en 2026, tandis que les textiles médicaux tricotés devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a représenté 34,6 % du chiffre d'affaires en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des plaies chroniques et des complications liées au diabète | +1.4% | Mondial, plus élevé en Amérique du Nord, en Asie du Sud-Est et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Vieillissement des populations et demande de produits d'incontinence et de soins de longue durée | +1.2% | Mondial, intensité la plus élevée au Japon, en Europe occidentale et en Amérique du Nord | Long terme (≥ 4 ans) |
| Augmentation des volumes de procédures chirurgicales et demande de textiles médicaux stériles | +1% | Mondial, accélération la plus rapide dans les centres de soins ambulatoires d'Asie-Pacifique et du Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de prévention des infections et de protection des professionnels de santé | +0.8% | Mondial, ancrage réglementaire en Amérique du Nord et en Europe, demande tirée par l'Asie-Pacifique et le Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Expansion des applications de soins avancés des plaies et de thérapie par compression | +0.7% | Cœur en Amérique du Nord, Europe et Asie-Pacifique, avec extension au Moyen-Orient et Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande croissante de dispositifs médicaux implantables à base de textiles | +0.6% | Amérique du Nord et Europe, stade précoce en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des plaies chroniques et des complications liées au diabète
Le marché des textiles techniques médicaux et de santé bénéficie d'une demande récurrente liée aux plaies chroniques et aux complications du diabète. L'Atlas du diabète de la FID a recensé 589 millions d'adultes vivant avec le diabète dans le monde, tandis que les ulcères du pied diabétique présentaient une prévalence de 6,3 % au sein de la population diabétique et un taux de 13 % en Amérique du Nord. Une revue systématique de 2025 a rapporté que la récidive des ulcères du pied diabétique peut atteindre 65 % sur 5 ans, tandis que l'infection complique 30 % à 60 % des cas.[1] Ce schéma de récidive soutient l'utilisation continue de couches de contact avec la plaie, de noyaux absorbants et de barrières externes antimicrobiennes. Le marché des textiles techniques médicaux et de santé favorise donc les fournisseurs disposant de portefeuilles de pansements couvrant plusieurs stades de soins. Les soins avancés des plaies et la thérapie par compression peuvent également soutenir la demande lorsque les protocoles cliniques exigent un traitement et une surveillance soutenus.
Vieillissement des populations et demande de produits d'incontinence et de soins de longue durée
Le marché des textiles techniques médicaux et de santé est soutenu par le vieillissement des populations qui ont besoin de produits d'incontinence et de soins de longue durée. L'association professionnelle du secteur a recensé 55 à 60 millions de personnes souffrant d'incontinence urinaire en Europe, avec une charge économique de 69,1 milliards EUR (81,3 milliards USD) en 2025. Elle a également indiqué que cette charge pourrait atteindre 86,7 milliards EUR (102,0 milliards USD) d'ici 2030. La demande évolue vers des formats d'absorbance modérée et forte à mesure que les besoins de soins deviennent plus complexes. Les non-tissés doux à surface semblable à un tissu et l'intégration de polymères superabsorbants peuvent prendre plus d'importance à mesure que les utilisateurs recherchent le confort en plus de l'absorbance. Cela favorise les produits pouvant servir à la fois en milieu clinique et en soins à domicile.
Augmentation des volumes de procédures chirurgicales et demande de textiles médicaux stériles
Le marché des textiles techniques médicaux et de santé est étroitement lié au volume chirurgical, car chaque procédure utilise des champs stériles, des blouses, des emballages et des conditionnements d'instruments. On dénombre 313 millions de procédures chirurgicales majeures dans le monde en 2025, créant un cycle de consommation régulier pour les articles textiles stériles.[2] La croissance des soins mini-invasifs et des centres chirurgicaux ambulatoires peut soutenir les packs de procédures standardisés et les capacités d'assemblage certifiées. La prévention des infections renforce cette demande, car une revue de 2025 a constaté que les interventions textiles antimicrobiennes réduisaient la charge bactérienne et rapportait des réductions sélectives des résultats liés au SARM et à Clostridium difficile.[3] Le marché des textiles techniques médicaux et de santé récompense de plus en plus les spécifications de performance plutôt que le simple coût du tissu de base. Les fournisseurs qui associent performance barrière et preuves cliniques peuvent être mieux positionnés dans les achats hospitaliers.
Exigences croissantes en matière de prévention des infections et de protection des professionnels de santé
Les prestataires de soins de santé continuent de privilégier les textiles qui réduisent les risques de contamination et protègent le personnel clinique lors des soins courants et des procédures chirurgicales. Une revue de 2025 a constaté que les interventions antimicrobiennes impliquant des textiles hospitaliers, notamment des rideaux de séparation traits et de la literie à oxyde de cuivre, réduisaient la charge bactérienne et rapportait des réductions sélectives des résultats liés aux infections associées aux soins. Cela soutient les spécifications d'achat qui évaluent la performance barrière, la fonction antimicrobienne et les preuves cliniques plutôt que le seul coût du tissu. La demande de blouses certifiées, de champs, de produits d'isolement et de packs de procédures stériles reste donc liée à des normes de contrôle des infections plus strictes. La Chine a produit 9,207 millions de tonnes de non-tissés en 2025, en hausse de 7,5 % par rapport à l'année précédente, à mesure que les applications médicales à spécifications plus élevées se sont développées. Les fournisseurs capables de combiner des propriétés barrières fiables avec une fabrication validée et une traçabilité sont mieux placés pour répondre aux exigences hospitalières dans les systèmes de santé développés et émergents.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences strictes d'approbation des dispositifs médicaux et de biocompatibilité | -0.9% | Mondial, charge de conformité la plus élevée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Coûts élevés de développement et de qualification des textiles biomédicaux implantables | -0.7% | Amérique du Nord et Europe, avec des coûts de conformité émergents en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Volatilité des prix des polymères de qualité médicale et des fibres spéciales | -0.5% | Mondial, plus aiguë pour les fabricants de non-tissés asiatiques et européens dépendants du polypropylène | Court terme (≤ 2 ans) |
| Pression croissante pour réduire les déchets de textiles médicaux à usage unique | -0.4% | Cœur en Europe, extension à l'Amérique du Nord et influence réglementaire précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes d'approbation des dispositifs médicaux et de biocompatibilité
Les fabricants de textiles médicaux doivent satisfaire aux exigences de validation des procédés, de biocompatibilité, d'étiquetage et de stérilité avant que les produits puissent accéder aux applications cliniques réglementées. Ces obligations sont particulièrement importantes pour les textiles implantables, les produits chirurgicaux et les matériaux de soins des plaies qui sont en contact direct avec le patient. La nécessité de systèmes qualité documentés et de preuves cliniques peut allonger les délais de développement et augmenter le coût d'entrée dans les catégories de produits médicaux réglementés. Les transformateurs de plus petite taille peuvent avoir du mal à financer les tests, l'enregistrement et les activités de conformité continues, ce qui peut limiter leur capacité à servir des applications médicales à plus haute valeur ajoutée. Cela favorise les fournisseurs établis disposant de systèmes de management de la qualité matures, d'équipes réglementaires et d'une expérience de travail avec les hôpitaux et les fabricants de dispositifs. Cela peut également encourager la consolidation lorsque des entreprises plus petites recherchent des partenaires plus grands disposant des ressources nécessaires pour soutenir la qualification et la commercialisation des produits.
Coûts élevés de développement et de qualification des textiles biomédicaux implantables
Les textiles biomédicaux implantables nécessitent des investissements substantiels car leur développement implique des matériaux spécialisés, la vérification de la conception, des tests de biocompatibilité, des travaux précliniques et des preuves cliniques. Ces exigences rendent les produits implantables plus coûteux et plus longs à développer que les non-tissés jetables conventionnels. Les équipes de développement doivent également établir des contrôles de fabrication cohérents pour des structures spécialisées telles que les mailles tricotées, les implants tressés et les matrices électrofilées. La charge des coûts peut orienter les entreprises vers des améliorations progressives des produits existants plutôt que vers des architectures textiles entièrement nouvelles. Le lancement en avril 2025 par BD du patch pour hernie ombilicale Phasix ST illustre le niveau de développement de produit impliqué dans la création de solutions d'implants absorbables spécifiques à une indication. Ces barrières concentrent l'innovation parmi les entreprises capables de financer les travaux réglementaires, les preuves cliniques, la production spécialisée et le support après commercialisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
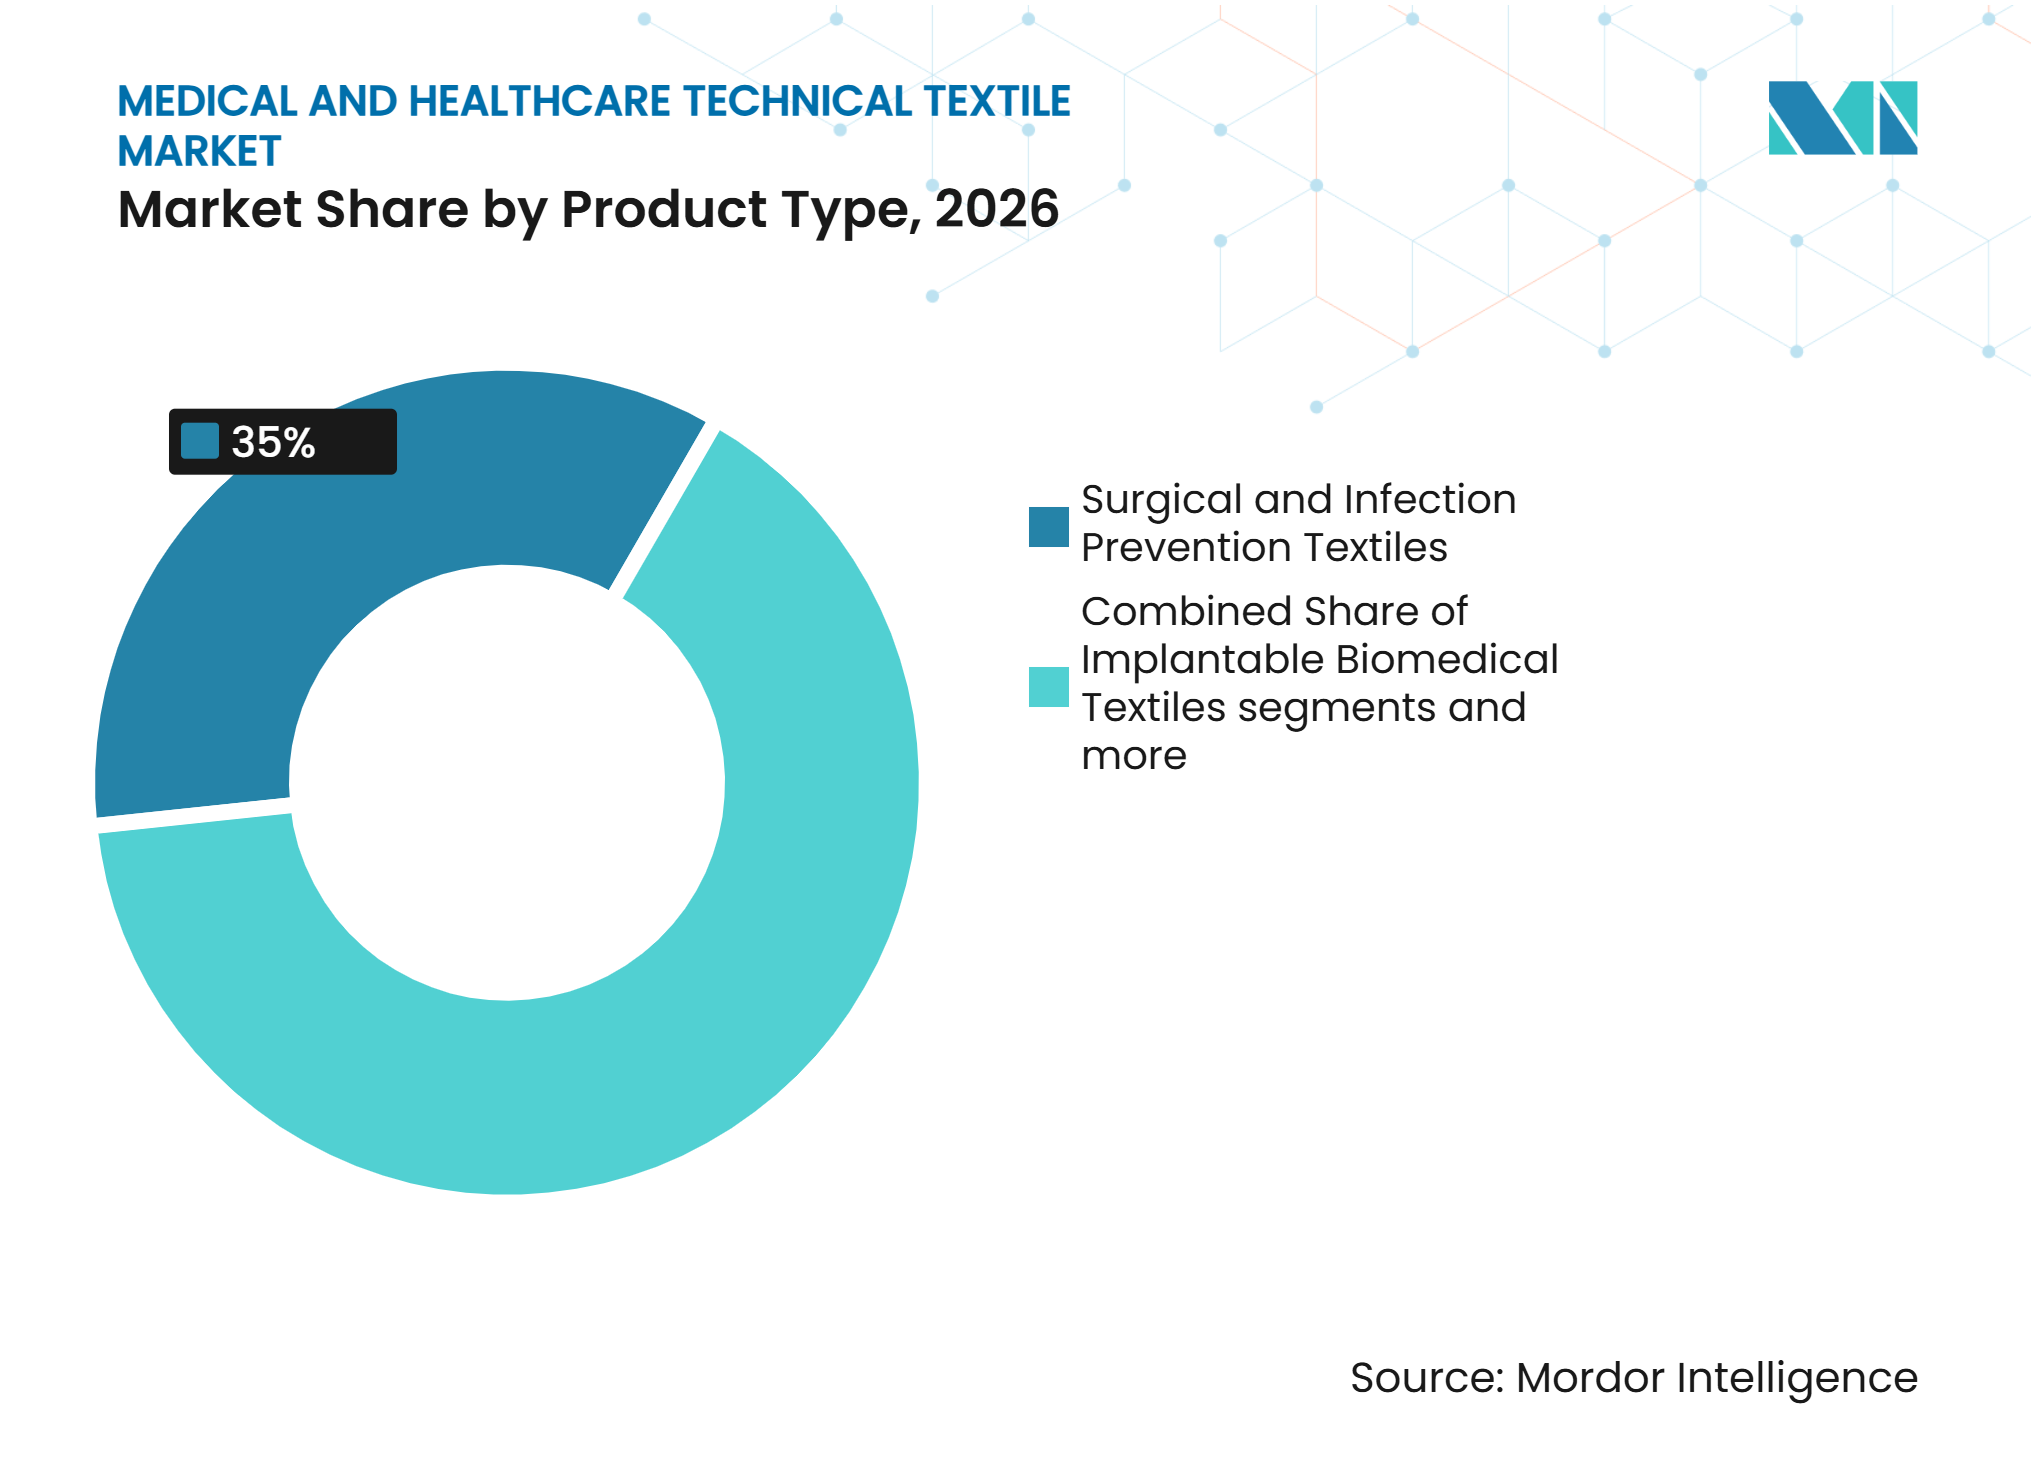
les textiles chirurgicaux en tête, la demande d'implantables s'accélèreLes textiles chirurgicaux et de prévention des infections ont représenté 35 % du chiffre d'affaires du marché des textiles techniques médicaux et de santé en 2026. Leur position reflète l'utilisation courante de blouses stériles, de champs et de produits connexes lors des procédures chirurgicales. Les textiles de soins des plaies et thérapeutiques non implantables ont formé la deuxième catégorie en importance. Cette catégorie bénéficie des protocoles de soins des plaies chroniques qui utilisent plusieurs matériaux au cours du traitement. Les textiles d'hygiène de santé et de soins absorbants restent intensifs en volume car ils comprennent les protège-slips pour incontinence, les alèses hospitalières et les produits de soins personnels. Les textiles hospitaliers et de soins aux patients servent de grands volumes mais font face à des achats plus sensibles aux coûts. Les textiles extracorporels et intégrés aux dispositifs médicaux restent spécialisés car ils doivent répondre aux exigences de compatibilité sanguine et de performance des dispositifs. Le secteur des textiles techniques médicaux et de santé sert ces catégories à travers différents modèles de production et de validation clinique.
Les textiles biomédicaux implantables devraient croître à un CAGR de 7,7 % jusqu'en 2032 au sein du marché des textiles techniques médicaux et de santé. Le segment bénéficie de la demande de matériaux capables d'assurer un soutien sans laisser d'implant permanent. BD a lancé le patch pour hernie ombilicale Phasix ST en avril 2025, le décrivant comme un patch entièrement absorbable pour les hernies ombilicales utilisant du P4HB d'origine biologique et une barrière hydrogel intégrée. BD a également rapporté que 60 % des patients interrogés préféraient une option de maille non permanente. Ces lancements de produits soutiennent une utilisation clinique plus large des structures textiles biorésorbables. Le marché des textiles techniques médicaux et de santé pourrait connaître une concurrence accrue dans ce segment à mesure que l'adoption clinique augmente.



Par type de matériau :
le polypropylène ancre les volumes, les biorésorbables mènent la croissance en valeurLe polypropylène a représenté 31,5 % du chiffre d'affaires du marché des textiles techniques médicaux et de santé en 2026. Sa position découle de l'utilisation du matériau dans la production par filage-liaison et par soufflage en fusion pour les applications chirurgicales et hygiéniques. Une étude de 2025 a constaté que les composites polypropylène 5 couches avec 3 couches filées-liées et 2 couches soufflées en fusion équilibraient l'efficacité de filtration des particules avec la perméabilité à l'air. Le polyester soutient les produits tissés et tricotés qui nécessitent une stabilité dimensionnelle lors de traitements répétés. Le polyamide est utilisé dans les fils de suture et les structures de fixation tressées. Le polyuréthane et les fibres élastomères soutiennent les vêtements de compression et les bandages de maintien. Le coton et les fibres naturelles restent pertinents pour les gazes et les couches de contact avec les plaies, en particulier pour les patients à peau sensible. Le secteur des textiles techniques médicaux et de santé utilise cette large base de matériaux pour répondre à différents besoins cliniques et de performance.
Les fibres synthétiques et polymères biorésorbables devraient croître à un CAGR de 8 % jusqu'en 2032 sur le marché des textiles techniques médicaux et de santé. Le PLA, le PGA, le PDO et le P4HB peuvent être sélectionnés pour différents profils de dégradation et délais de cicatrisation. Ces matériaux sont les plus pertinents pour les applications implantables où un soutien temporaire est requis. Les fibres cellulosiques régénérées peuvent également attirer l'attention à mesure que les exigences de durabilité soumettent les produits jetables synthétiques à un examen plus approfondi. La sélection des matériaux est de plus en plus liée à l'usage clinique, aux preuves réglementaires et aux considérations de fin de vie. Cette évolution accroît la valeur des fournisseurs capables de garantir à la fois des performances fiables des fibres et une conformité documentée. Le marché des textiles techniques médicaux et de santé continuera d'utiliser le polypropylène à grande échelle tout en élargissant son portefeuille de matériaux résorbables.
Par structure textile :
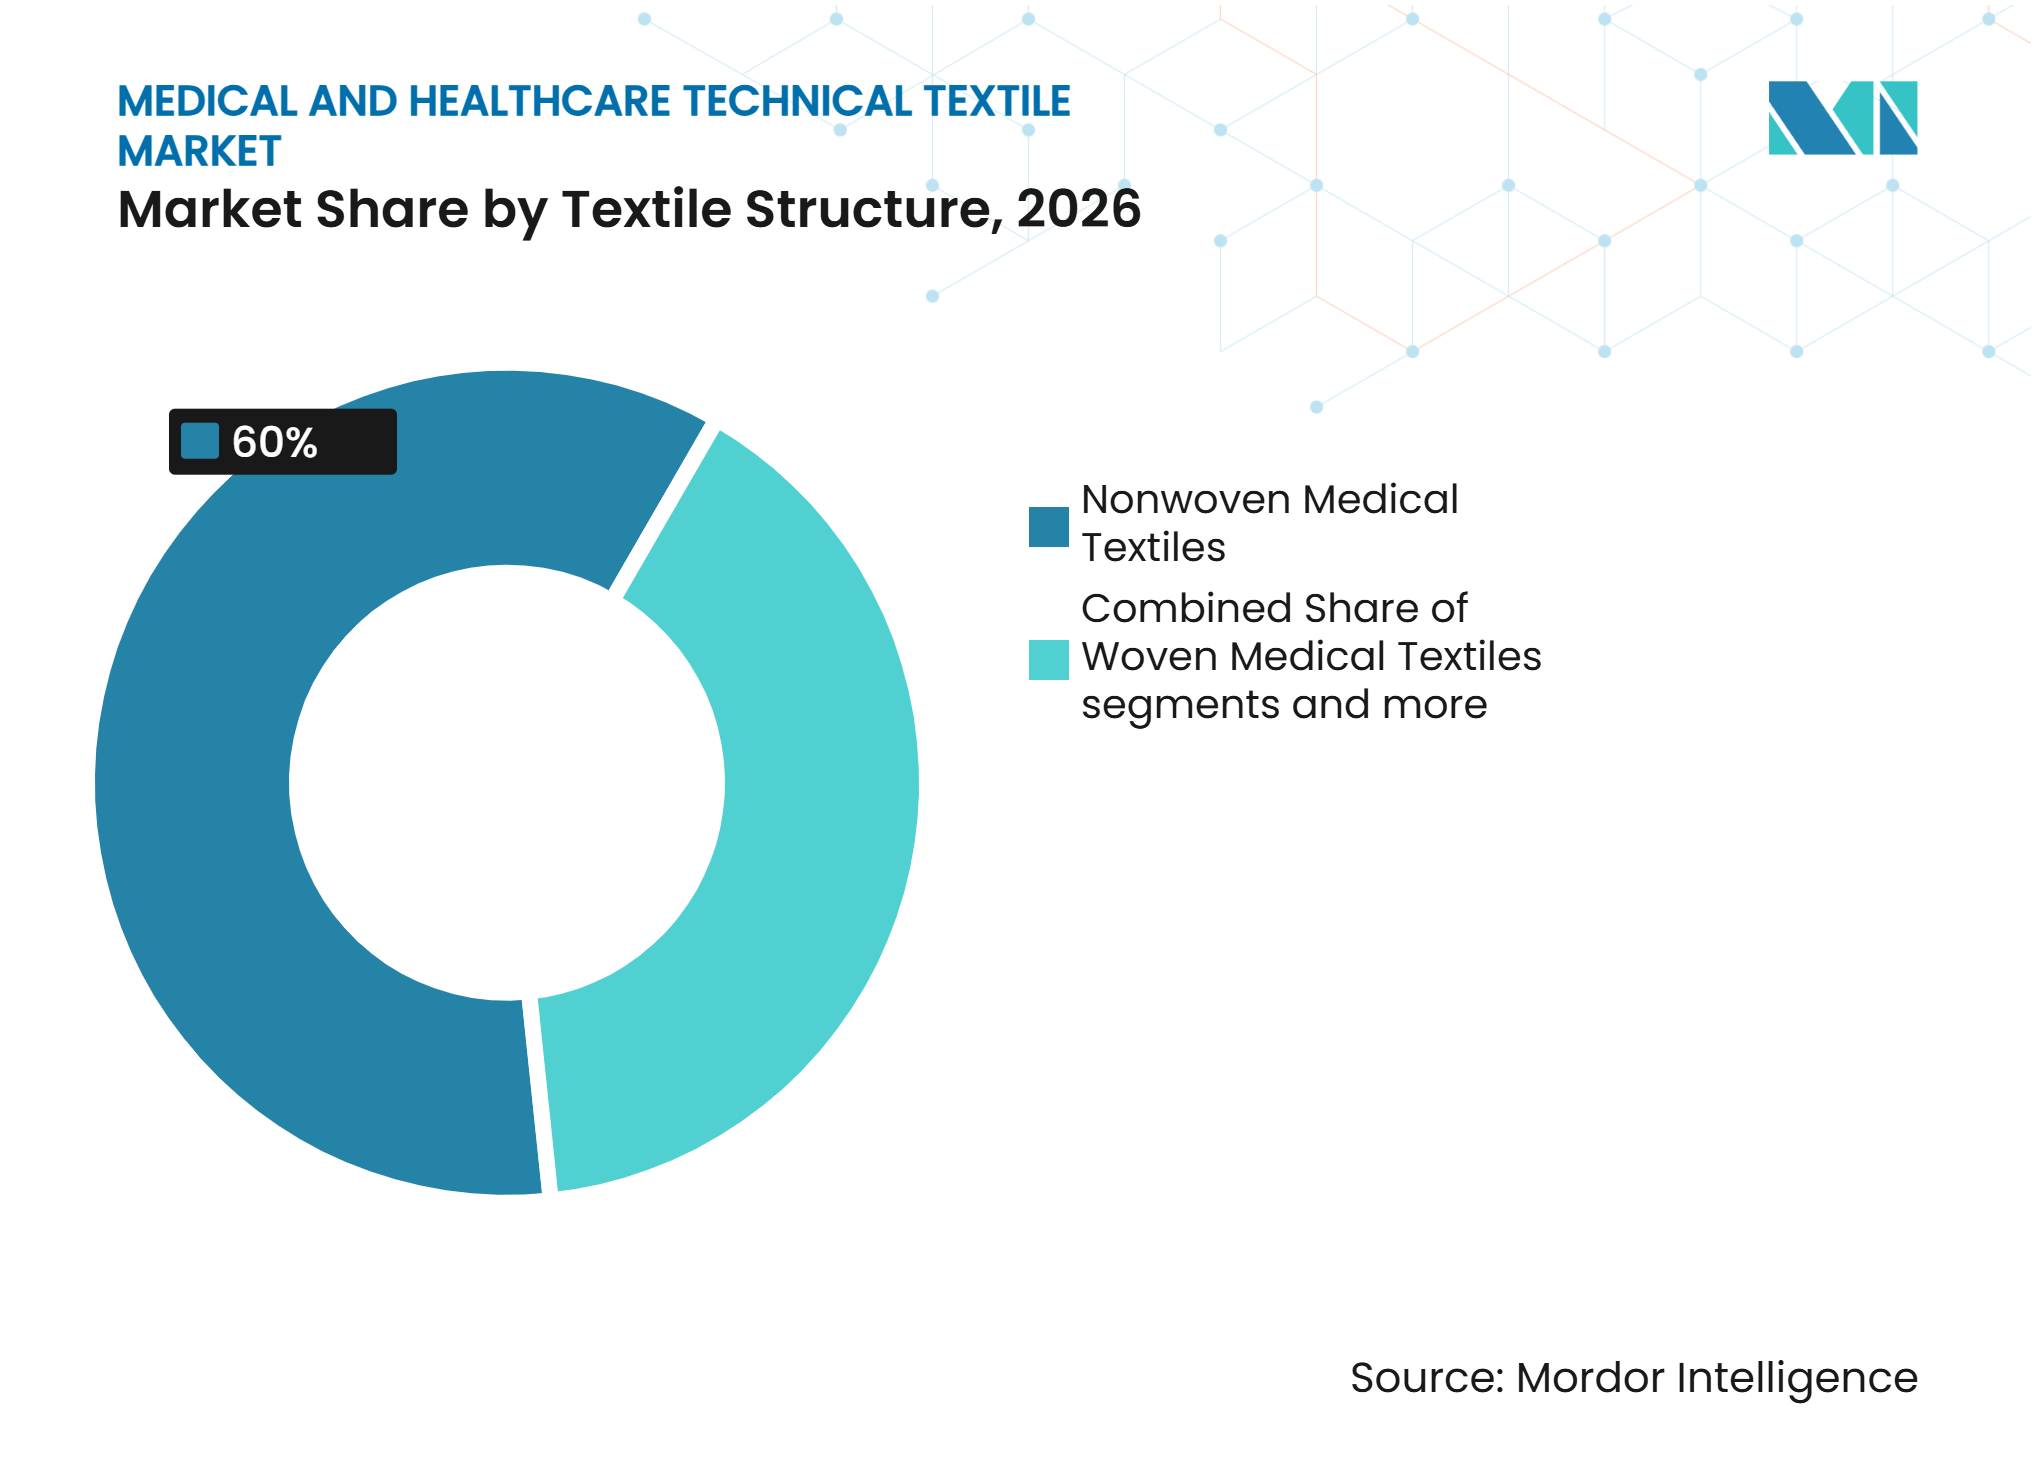
les non-tissés définissent le marché, les tricotés affichent la croissance la plus rapideLes textiles médicaux non tissés ont représenté 60 % de la part du marché des textiles techniques médicaux et de santé en 2026. Leur polyvalence soutient les utilisations à grand volume telles que les champs chirurgicaux, les blouses d'isolement, les pansements et les produits d'hygiène. L'Association de l'industrie textile de Chine a rapporté que la Chine a produit 9,207 millions de tonnes de non-tissés en 2025, soit une augmentation de 7,5 % par rapport à l'année précédente. La même source a rapporté 10,9 milliards USD d'exportations de gaze médicale et de pansements en 2025. Les textiles tissés restent pertinents pour les systèmes chirurgicaux réutilisables et les supports orthopédiques haute résistance. Les textiles tressés soutiennent les sutures, les greffes vasculaires et les échafaudages de réparation tendineuse où la conception portante est importante. Le marché des textiles techniques médicaux et de santé s'appuie sur chaque structure pour des exigences cliniques distinctes.
Les textiles médicaux tricotés devraient croître à un CAGR de 6,5 % jusqu'en 2032. Les greffes tricotées en chaîne et les mailles pour tissus mous soutiennent cette catégorie, tout comme les produits de compression pour les maladies veineuses chroniques et le lymphœdème. Les tissus tricotés offrent une conformabilité et un étirement progressif adaptés aux bas, aux pansements élastiques de maintien et aux supports tubulaires. Une revue systématique de 2025 a constaté que la finition antimicrobienne des textiles de santé, notamment les rideaux de séparation et la literie, peut réduire la contamination microbienne et certains résultats liés aux infections associées aux soins. Cela soutient l'intérêt pour la finition fonctionnelle des textiles hospitaliers tricotés. Le marché des textiles techniques médicaux et de santé utilise également le tricotage lorsqu'un ajustement reproductible et une élasticité contrôlée sont nécessaires. Le choix de la structure restera lié à l'usage prévu, à la performance clinique et à l'économie de fabrication. Les non-tissés conservent le rôle le plus important, tandis que les conceptions tricotées se développent dans les applications nécessitant étirement et conformabilité.

Analyse géographique
L'Asie-Pacifique a représenté 34,6 % du marché des textiles techniques médicaux et de santé en 2026. La Chine combine une large base de production avec une demande locale croissante pour la prévention des infections, les soins chirurgicaux et les produits avancés de soins des plaies. L'Association de l'industrie textile de Chine a rapporté 9,207 millions de tonnes de production de non-tissés en 2025, soit une augmentation de 7,5 % par rapport à l'année précédente. Le Japon, le Vietnam et l'Inde ajoutent une demande régionale à travers les besoins de soins liés au vieillissement, la production orientée vers l'exportation et le développement des réseaux hospitaliers.
L'Amérique du Nord et l'Europe contribuent fortement aux applications de textiles médicaux haut de gamme, notamment les textiles implantables, les plateformes avancées de soins des plaies et les packs chirurgicaux certifiés. L'Allemagne est un pôle européen de fabrication et de réglementation, son secteur des technologies et dispositifs médicaux générant 19,7 milliards EUR (23,2 milliards USD) de valeur ajoutée brute en 2024. La même source a rapporté 31,8 milliards EUR (37,4 milliards USD) d'exportations et 212 100 employés directs. Le Royaume-Uni fait face à des exigences de contrôle des infections et de durabilité, tandis que les contraintes d'approvisionnement en Amérique du Sud peuvent limiter l'adoption de produits haut de gamme.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 9 % jusqu'en 2032, le taux le plus rapide parmi les segments régionaux. Cette croissance reflète l'expansion des capacités de soins de santé et les efforts de localisation dans plusieurs marchés. Mölnlycke Health Care a augmenté sa participation dans Tamer Mölnlycke Care de 33,3 % à 60 % en mai 2025. Le portefeuille local élargi couvre les champs, les blouses et les produits de soins des plaies pour la région du Conseil de coopération du Golfe. La Turquie et les marchés africains offrent une croissance à plus long terme à mesure que les normes et les capacités hospitalières se développent.
Paysage concurrentiel
Concentration du Marché
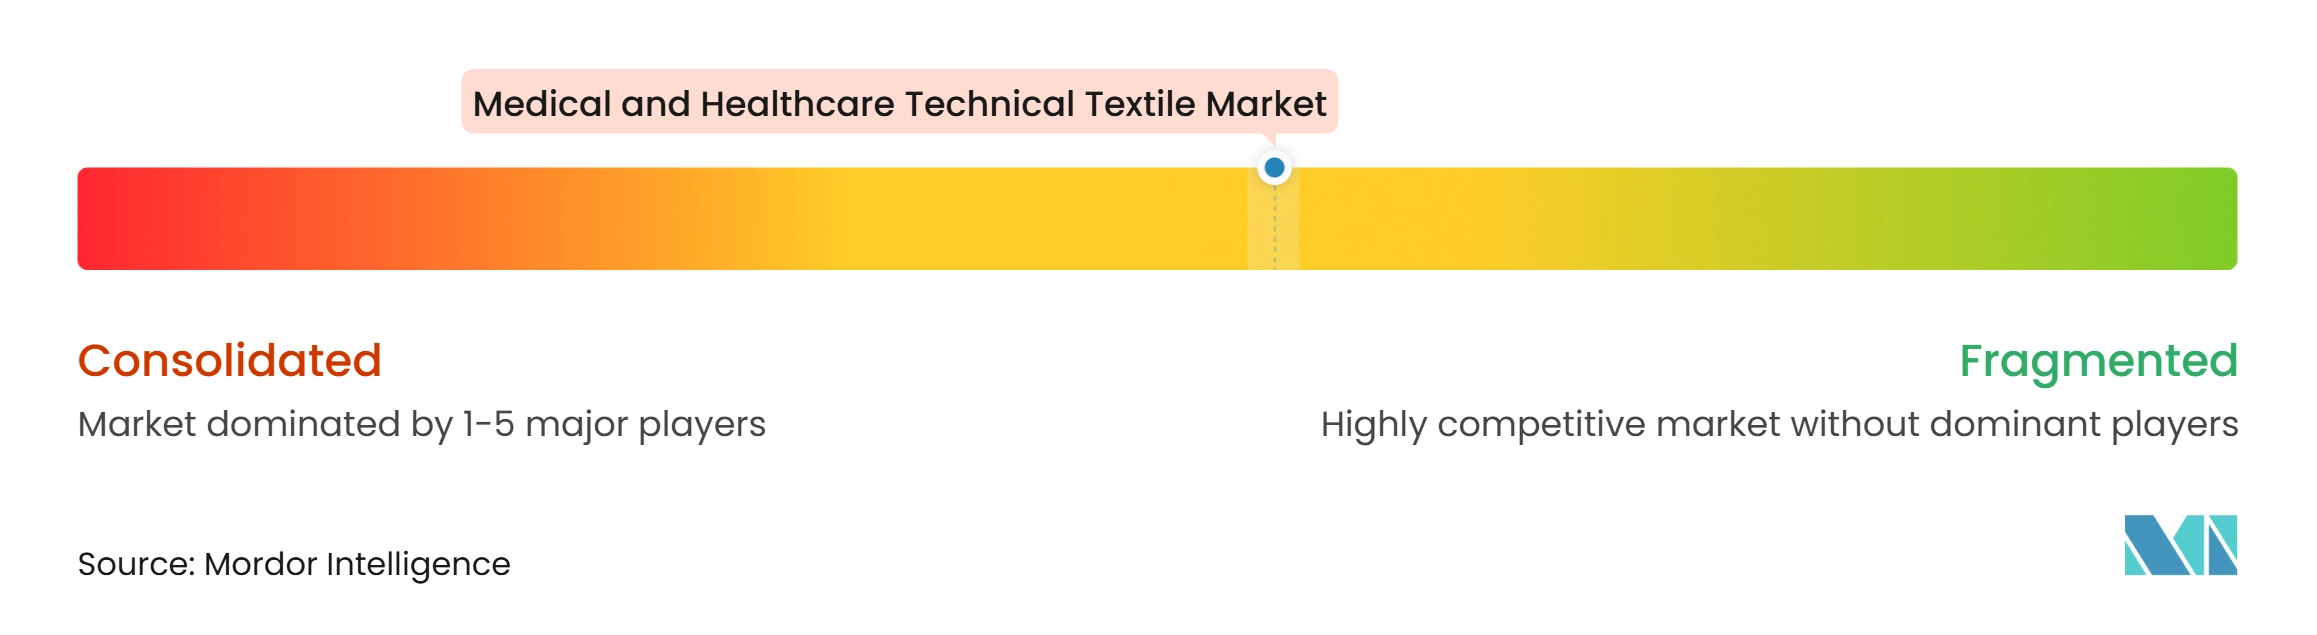
Le marché des textiles techniques médicaux et de santé présente un niveau de concentration moyen. Freudenberg Performance Materials, Ahlstrom, Magnera Corporation, Fitesa et PFNonwovens se font concurrence par l'ingénierie des matériaux, l'échelle et la fiabilité de l'approvisionnement. Mölnlycke Health Care, Essity, Smith+Nephew et Lohmann & Rauscher se font concurrence par les preuves cliniques et les relations hospitalières. Le secteur des textiles techniques médicaux et de santé se différencie de plus en plus par la performance antimicrobienne, les barrières sans PFAS, les fibres biosourcées et les plateformes avancées de soins des plaies.
Freudenberg Performance Materials a annoncé l'acquisition de Foshan United Medical en juillet 2026, ajoutant la formulation de pansements et les capacités de produits finis à son activité de matériaux non tissés. La société avait également acquis les actions restantes de Japan Vilene Company en novembre 2025, renforçant son empreinte au Japon. Mölnlycke a annoncé un investissement combiné de 40 millions EUR (47,05 millions USD) à Mikkeli et Oldham en juin 2026, incluant l'expansion des capacités de stérilisation et de fabrication de soins des plaies. Le marché des textiles techniques médicaux et de santé récompense ces investissements car ils relient l'approvisionnement en matériaux, la fabrication réglementée et les produits de soins finis. L'expansion des capacités peut également améliorer la résilience de l'approvisionnement pour les hôpitaux et les distributeurs.
Les entreprises spécialisées dans les textiles implantables, notamment ATEX Technologies, Bally Ribbon Mills, Secant Group et Confluent Medical Technologies, se font concurrence par leurs capacités techniques en tressage, tissage et électrofilage. Ces niches requièrent des connaissances et des équipements que les grands producteurs de non-tissés ne peuvent pas facilement reproduire. Le marché des textiles techniques médicaux et de santé offre de la place aux fournisseurs capables de servir la chirurgie mini-invasive, les implants biorésorbables et les soins avancés des plaies à haute performance. Les entreprises qui fournissent des barrières chirurgicales sans PFAS tout en maintenant la performance clinique peuvent également répondre aux exigences de durabilité des hôpitaux. Le secteur des textiles techniques médicaux et de santé est donc façonné à la fois par de grands producteurs intégrés et par des spécialistes qui occupent des positions techniques ciblées.
Leaders du secteur des textiles techniques médicaux et de santé
-
Freudenberg Performance Materials
-
Ahlstrom
-
Magnera Corporation
-
Fitesa
-
PFNonwovens
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques médicaux et de santé Entreprises couvertes dans ce rapport
- Freudenberg Performance Materials
- Ahlstrom
- Magnera Corporation
- Fitesa
- PFNonwovens
- Avgol (Indorama Ventures)
- Suominen Corporation
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Mölnlycke Health Care
- Medline Inc.
- Cardinal Health, Inc.
- PAUL HARTMANN AG
- Essity AB
- Lohmann & Rauscher
- Winner Medical Co., Ltd.
- Smith & Nephew plc
- Solventum Corporation
- Secant Group
- ATEX Technologies
- Bally Ribbon Mills
- Confluent Medical Technologies
- Johnson & Johnson MedTech
- B. Braun Melsungen AG
- Trelleborg AB
Développements industriels récents dans Marché des textiles techniques médicaux et de santé
- Juillet 2026 : Freudenberg Performance Materials a annoncé l'acquisition de Foshan United Medical, s'étendant dans la fourniture complète de soins avancés des plaies en ajoutant la formulation de pansements et les capacités de produits finis à son activité existante de matériaux non tissés.
- Juin 2026 : Mölnlycke Health Care a confirmé un investissement combiné de 40 millions EUR (47,05 millions USD) à Mikkeli, en Finlande, et à Oldham, au Royaume-Uni, doublant la capacité de stérilisation à Mikkeli et ajoutant 100 millions d'unités de capacité annuelle de fabrication de soins des plaies, s'appuyant sur des expansions récentes aux États-Unis et en Chine.
- Novembre 2025 : Freudenberg Performance Materials a acquis toutes les actions restantes de Japan Vilene Company, un fabricant japonais de textiles techniques et de matériaux de filtration, renforçant son empreinte commerciale et de fabrication sur le marché japonais des textiles médicaux.
- Novembre 2025 : Mölnlycke Health Care a démarré la production dans son premier site de fabrication de soins des plaies à Changshu, en Chine, une installation de 10 000 m² répondant aux normes de fabrication mondiales de Mölnlycke, pour répondre à la demande croissante de produits avancés de soins des plaies en Asie-Pacifique.
Périmètre du rapport mondial sur le marché des textiles techniques médicaux et de santé
Le rapport sur le marché des textiles techniques médicaux et de santé est segmenté par type de produit (textiles hospitaliers et de soins aux patients, textiles biomédicaux implantables, et plus), par type de matériau (polypropylène (PP), polyester (PET), et plus), par structure textile (textiles médicaux non tissés, textiles médicaux tissés, et plus), et par géographie (Amérique du Nord, Europe, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles chirurgicaux et de prévention des infections |
| Textiles de soins des plaies et thérapeutiques non implantables |
| Textiles d'hygiène de santé et de soins absorbants |
| Textiles biomédicaux implantables |
| Textiles extracorporels et intégrés aux dispositifs médicaux |
| Textiles hospitaliers et de soins aux patients |
| Polypropylène (PP) |
| Polyester (PET) |
| Polyéthylène (PE) |
| Polyamide (Nylon) |
| Coton et autres fibres naturelles |
| Fibres cellulosiques régénérées |
| Polyuréthane et autres fibres élastomères |
| Fibres synthétiques et polymères biorésorbables |
| Autres fibres et matériaux spéciaux |
| Textiles médicaux non tissés |
| Textiles médicaux tissés |
| Textiles médicaux tricotés |
| Textiles médicaux tressés |
| Autres structures et produits textiles médicaux techniques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Textiles chirurgicaux et de prévention des infections | |
| Textiles de soins des plaies et thérapeutiques non implantables | ||
| Textiles d'hygiène de santé et de soins absorbants | ||
| Textiles biomédicaux implantables | ||
| Textiles extracorporels et intégrés aux dispositifs médicaux | ||
| Textiles hospitaliers et de soins aux patients | ||
| Par type de matériau | Polypropylène (PP) | |
| Polyester (PET) | ||
| Polyéthylène (PE) | ||
| Polyamide (Nylon) | ||
| Coton et autres fibres naturelles | ||
| Fibres cellulosiques régénérées | ||
| Polyuréthane et autres fibres élastomères | ||
| Fibres synthétiques et polymères biorésorbables | ||
| Autres fibres et matériaux spéciaux | ||
| Par structure textile | Textiles médicaux non tissés | |
| Textiles médicaux tissés | ||
| Textiles médicaux tricotés | ||
| Textiles médicaux tressés | ||
| Autres structures et produits textiles médicaux techniques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des textiles techniques médicaux et de santé d'ici 2032 ?
L'estimation fournie projette 30,87 milliards USD d'ici 2032, contre 22,01 milliards USD en 2026, à un CAGR de 5,8 % durant la période 2027 à 2032. La croissance est soutenue par une demande récurrente dans les soins chirurgicaux, la prévention des infections, la gestion des plaies, les soins absorbants et les applications implantables spécialisées.
Quelle catégorie de produits est en tête des textiles techniques médicaux et de santé ?
Les textiles chirurgicaux et de prévention des infections ont été en tête avec 35 % du chiffre d'affaires en 2026. Leur position reflète l'utilisation courante de blouses stériles, de champs, d'emballages et de composants de packs de procédures lors des chirurgies et autres procédures cliniques.
Quel produit textile médical connaît la croissance la plus rapide ?
Les textiles biomédicaux implantables devraient croître à un CAGR de 7,7 % jusqu'en 2032. La demande est soutenue par des structures biorésorbables capables d'assurer un soutien temporaire pendant la cicatrisation et par la préférence clinique pour des alternatives aux mailles permanentes dans certaines applications.
Pourquoi les non-tissés sont-ils largement utilisés dans les applications de santé ?
Les textiles médicaux non tissés ont représenté 60 % du chiffre d'affaires en 2026 car ils soutiennent les utilisations jetables à grand volume, notamment les blouses, les champs, les pansements, les produits d'isolement et les matériaux d'hygiène. Leurs caractéristiques de filtration, de barrière et de fabrication conviennent à de nombreuses exigences cliniques courantes.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9 % jusqu'en 2032, soutenus par l'expansion des capacités de soins de santé, les initiatives de fabrication locale et l'adoption plus large de produits de prévention des infections et de soins des plaies dans les systèmes hospitaliers. L'Arabie saoudite illustre cette orientation à travers des champs, des blouses et des produits de soins des plaies fabriqués localement.
Quels facteurs limitent l'adoption de nouveaux produits textiles implantables ?
La validation, les preuves de biocompatibilité, l'assurance de stérilité et les coûts élevés de développement peuvent allonger le parcours de qualification des produits implantables. Ces exigences favorisent les fabricants disposant de systèmes qualité établis, d'une expertise réglementaire et des ressources nécessaires pour soutenir les preuves précliniques et cliniques.