
Tamaño y Participación del Mercado de Textiles Técnicos Médicos y Sanitarios
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 23.29 Mil millones de dólares |
| Tamaño del Mercado (2032) | 30.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.80 % |
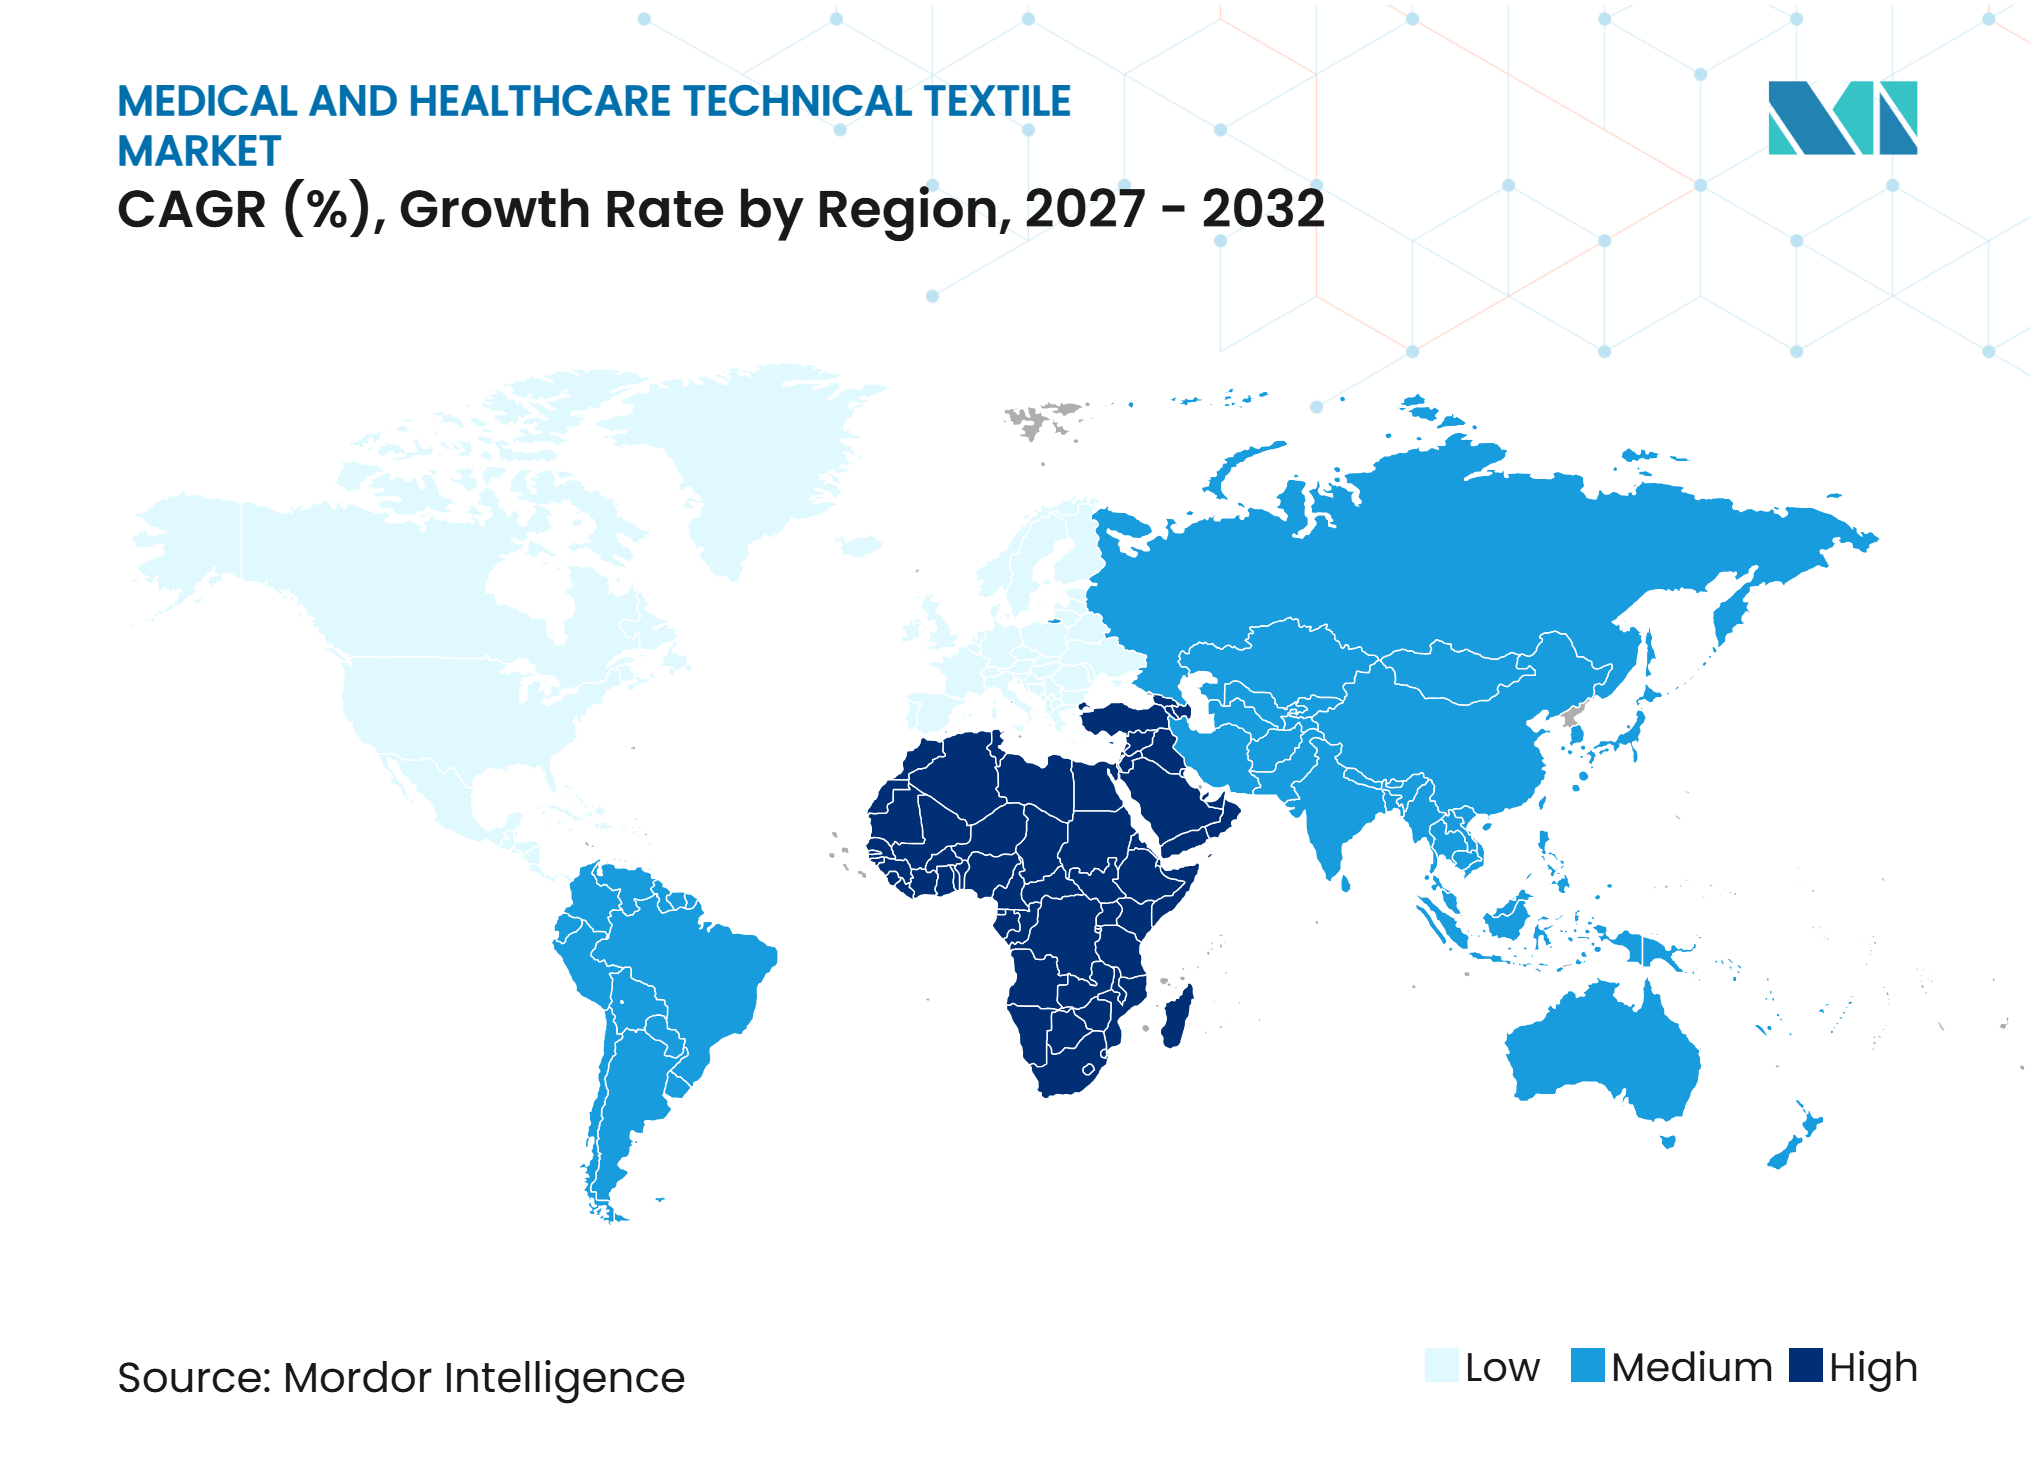
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos Médicos y Sanitarios por Mordor Intelligence
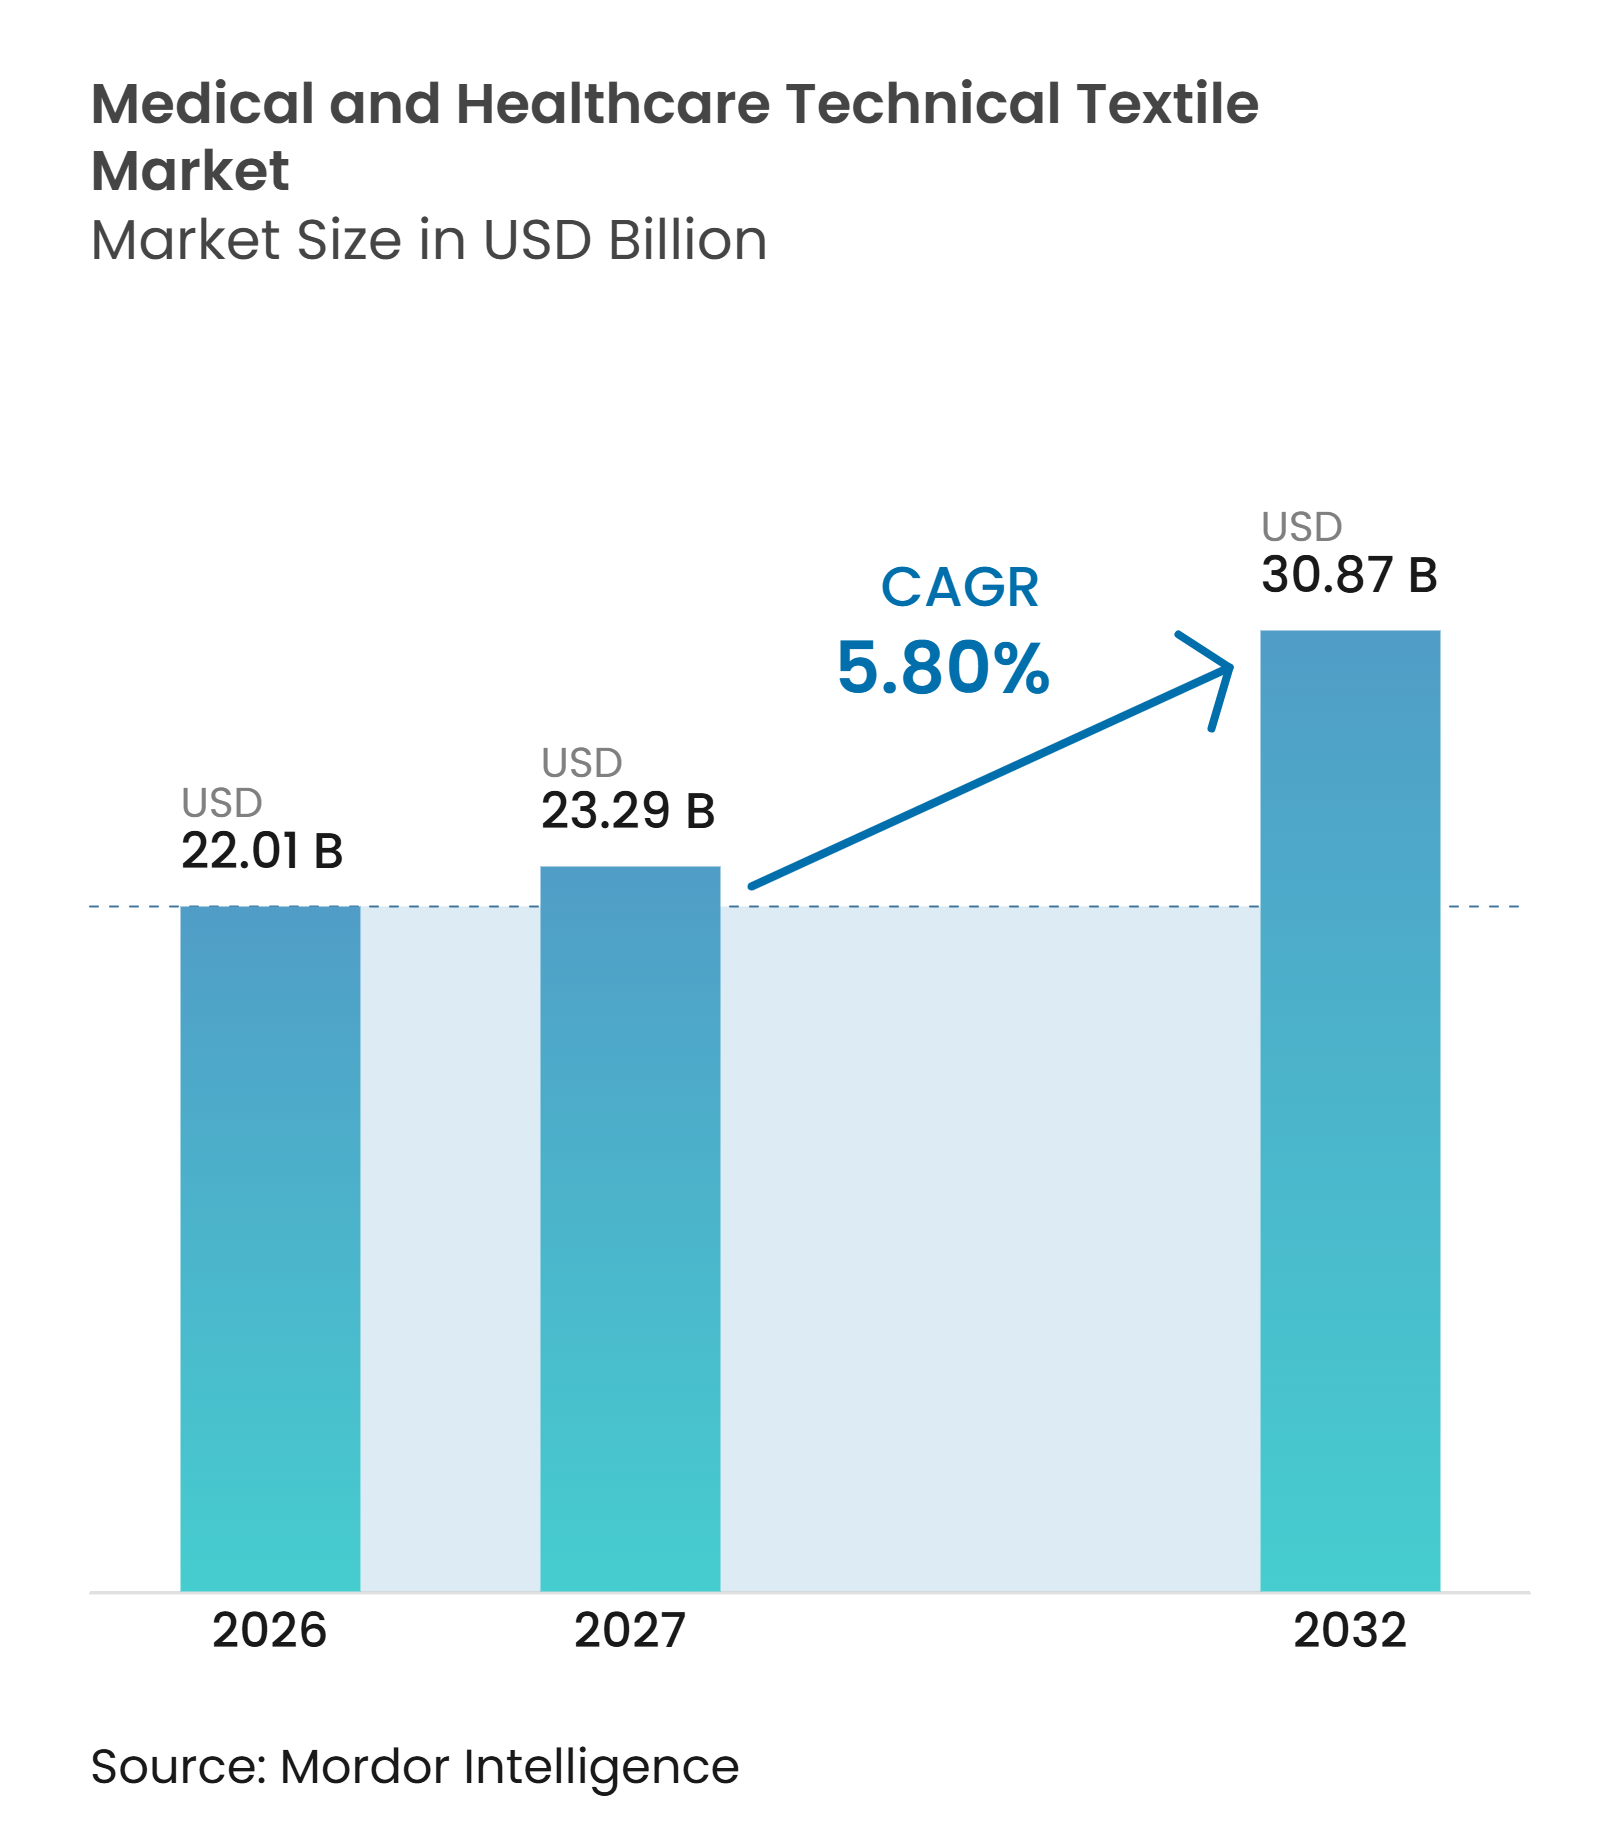
El tamaño del Mercado de Textiles Técnicos Médicos y Sanitarios fue valorado en 22,01 mil millones de USD en 2026 y se estima que crecerá desde 23,29 mil millones de USD en 2027 hasta alcanzar los 30,87 mil millones de USD para 2032, a una CAGR del 5,80% durante el período de pronóstico (2027-2032).
El mercado de textiles técnicos médicos y sanitarios se beneficia de una demanda recurrente vinculada a heridas crónicas, poblaciones envejecidas, prevención de infecciones y atención quirúrgica. La combinación de productos está evolucionando hacia textiles implantables, sustratos avanzados para heridas y no tejidos antimicrobianos funcionales, lo que respalda la creación de valor más allá de los usos higiénicos rutinarios. La capacidad regulatoria y la producción en sala limpia siguen siendo barreras importantes para que los proveedores certificados puedan mantener una posición más sólida en las licitaciones hospitalarias y las aplicaciones de dispositivos. El mercado de textiles técnicos médicos y sanitarios también enfrenta un equilibrio práctico entre la reducción de residuos de un solo uso y el mantenimiento de los estándares de esterilidad que requieren los hospitales. Los sistemas reutilizables, las alternativas de base biológica y los acabados de barrera libres de PFAS pueden crear oportunidades donde cumplan con los requisitos de rendimiento clínico.
Conclusiones Clave del Informe
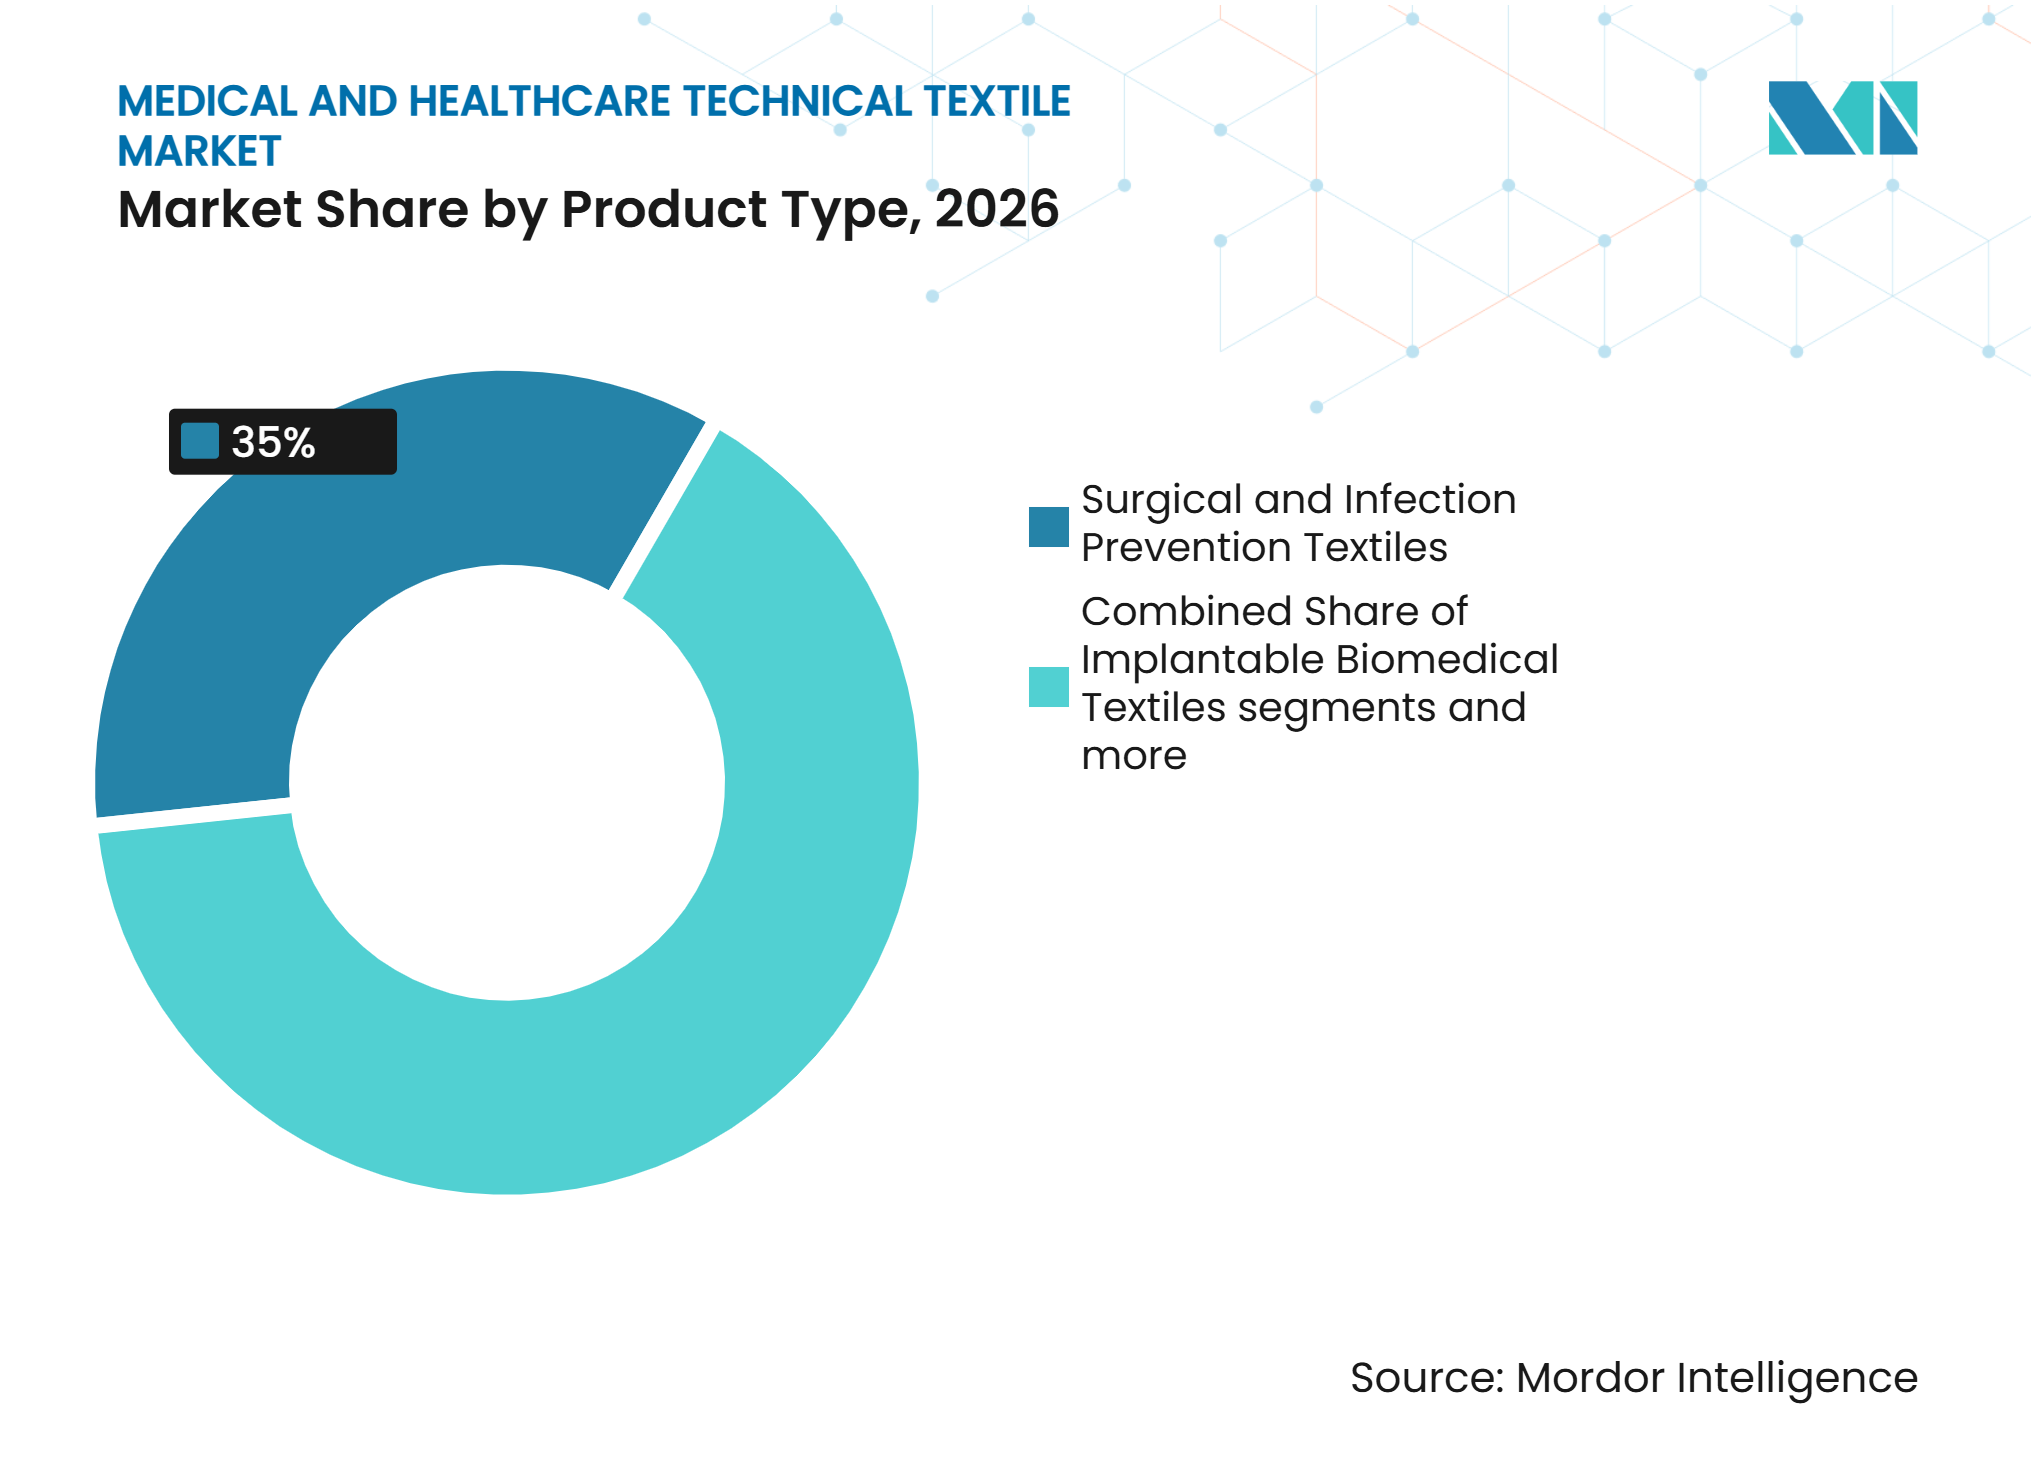
- Por tipo de producto, los textiles quirúrgicos y de prevención de infecciones representaron el 35% de la participación del mercado de textiles técnicos médicos y sanitarios en 2026, mientras que se prevé que los textiles biomédicos implantables crezcan a una CAGR del 7,7% hasta 2032.
- Por tipo de material, el polipropileno representó el 31,5% del tamaño del mercado de textiles técnicos médicos y sanitarios en 2026, mientras que se prevé que las fibras sintéticas y polímeros biorreabsorbibles crezcan a una CAGR del 8% hasta 2032.
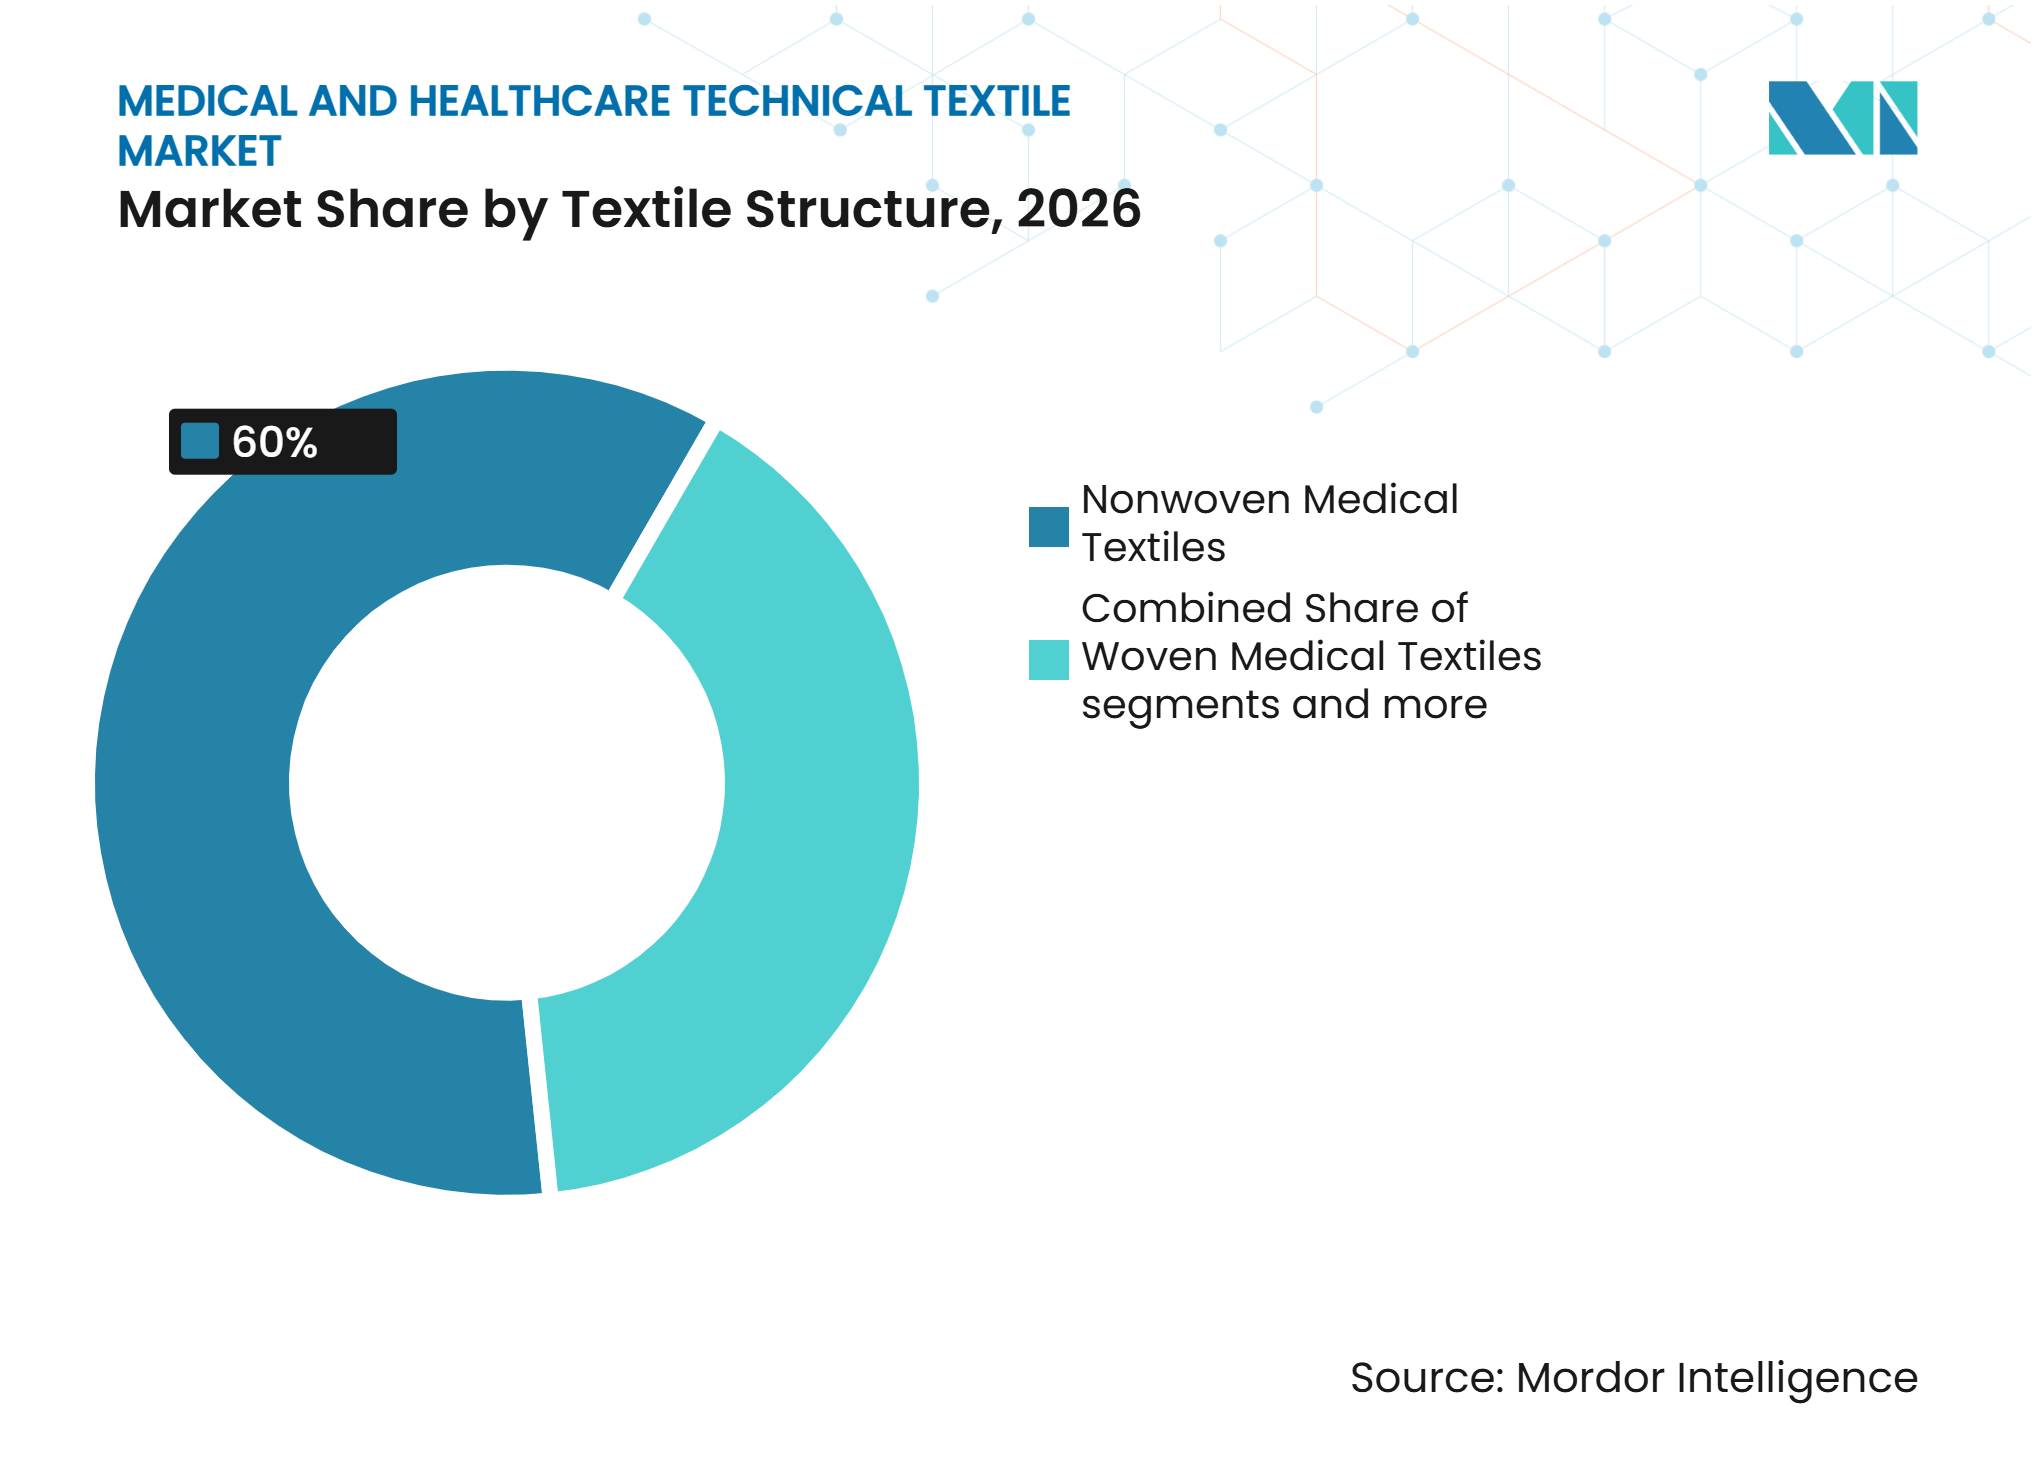
- Por estructura textil, los textiles médicos no tejidos representaron el 60% de los ingresos en 2026, mientras que se prevé que los textiles médicos de punto crezcan a una CAGR del 6,5% hasta 2032.
- Por geografía, Asia-Pacífico representó el 34,6% de los ingresos en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Heridas Crónicas y Complicaciones Relacionadas con la Diabetes | +1.4% | Global, mayor en América del Norte, Sudeste Asiático y África Subsahariana | Largo plazo (≥ 4 años) |
| Envejecimiento de la Población y Demanda de Productos para Incontinencia y Atención a Largo Plazo | +1.2% | Global, mayor intensidad en Japón, Europa Occidental y América del Norte | Largo plazo (≥ 4 años) |
| Aumento del Volumen de Procedimientos Quirúrgicos y Demanda de Textiles Médicos Estériles | +1% | Global, aceleración más rápida en centros de atención ambulatoria de Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Prevención de Infecciones y Protección del Personal Sanitario | +0.8% | Global, ancla regulatoria en América del Norte y Europa, demanda en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de las Aplicaciones de Atención Avanzada de Heridas y Terapia de Compresión | +0.7% | Núcleo en América del Norte, Europa y Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Creciente Demanda de Dispositivos Médicos Implantables Basados en Textiles | +0.6% | América del Norte y Europa, etapa inicial en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Heridas Crónicas y Complicaciones Relacionadas con la Diabetes
El mercado de textiles técnicos médicos y sanitarios genera una demanda recurrente a partir de heridas crónicas y complicaciones relacionadas con la diabetes. El Atlas de Diabetes de la Federación Internacional de Diabetes reportó 589 millones de adultos que viven con diabetes a nivel mundial, mientras que las úlceras del pie diabético presentaron una prevalencia del 6,3% dentro de la población diabética y una tasa del 13% en América del Norte. Una revisión sistemática de 2025 informó que la recurrencia de úlceras del pie diabético puede alcanzar el 65% en 5 años, mientras que las infecciones complican entre el 30% y el 60% de los casos.[1] Este patrón de recurrencia respalda el uso continuo de capas de contacto con heridas, núcleos absorbentes y barreras externas antimicrobianas. El mercado de textiles técnicos médicos y sanitarios favorece, por tanto, a los proveedores con carteras de apósitos que abordan varias etapas de la atención. La atención avanzada de heridas y la terapia de compresión también pueden impulsar la demanda donde los protocolos clínicos requieren tratamiento y seguimiento sostenidos.
Envejecimiento de la Población y Demanda de Productos para Incontinencia y Atención a Largo Plazo
El mercado de textiles técnicos médicos y sanitarios está respaldado por poblaciones envejecidas que necesitan productos para la incontinencia y la atención a largo plazo. La asociación del sector citó entre 55 y 60 millones de personas con incontinencia urinaria en Europa, con una carga económica de 69,1 mil millones de EUR (81,3 mil millones de USD) en 2025. También indicó que la carga podría aumentar a 86,7 mil millones de EUR (102,0 mil millones de USD) para 2030. La demanda se está orientando hacia formatos de absorbencia moderada e intensa a medida que las necesidades de atención se vuelven más complejas. Las capas superiores no tejidas suaves, similares a la tela, y la integración de polímeros superabsorbentes pueden cobrar mayor importancia a medida que los usuarios buscan comodidad junto con absorbencia. Esto favorece los productos que pueden servir tanto en entornos clínicos como en la atención domiciliaria.
Aumento del Volumen de Procedimientos Quirúrgicos y Demanda de Textiles Médicos Estériles
El mercado de textiles técnicos médicos y sanitarios está estrechamente vinculado al volumen quirúrgico porque cada procedimiento utiliza paños estériles, batas, envolturas y embalajes de instrumental. En 2025 se realizan 313 millones de procedimientos quirúrgicos mayores a nivel mundial, lo que crea un ciclo de consumo regular de artículos textiles estériles.[2] El crecimiento de la atención mínimamente invasiva y los centros quirúrgicos ambulatorios puede respaldar los paquetes de procedimientos estandarizados y la capacidad de ensamblaje certificada. La prevención de infecciones refuerza esta demanda porque una revisión de 2025 encontró que las intervenciones con textiles antimicrobianos redujeron la carga bacteriana y reportaron reducciones selectivas en los resultados de MRSA y Clostridium difficile.[3] El mercado de textiles técnicos médicos y sanitarios recompensa cada vez más las especificaciones de rendimiento en lugar del coste básico del tejido por sí solo. Los proveedores que combinan el rendimiento de barrera con evidencia clínica pueden estar mejor posicionados en las adquisiciones hospitalarias.
Crecientes Requisitos de Prevención de Infecciones y Protección del Personal Sanitario
Los proveedores de atención sanitaria continúan priorizando los textiles que reducen los riesgos de contaminación y protegen al personal clínico durante la atención rutinaria y los procedimientos quirúrgicos. Una revisión de 2025 encontró que las intervenciones antimicrobianas que involucran textiles hospitalarios, incluidas cortinas de privacidad tratadas y ropa de cama con óxido de cobre, redujeron la carga bacteriana y reportaron reducciones selectivas en los resultados de infecciones asociadas a la atención sanitaria. Esto respalda las especificaciones de adquisición que evalúan el rendimiento de barrera, la función antimicrobiana y la evidencia clínica en lugar del coste del tejido por sí solo. La demanda de batas certificadas, paños, productos de aislamiento y paquetes de procedimientos estériles sigue vinculada a estándares más estrictos de control de infecciones. China produjo 9,207 millones de toneladas de no tejidos en 2025, un aumento del 7,5% respecto al año anterior, a medida que se expandieron las aplicaciones médicas de mayor especificación. Los proveedores que pueden combinar propiedades de barrera fiables con fabricación validada y trazabilidad están mejor posicionados para satisfacer los requisitos hospitalarios en sistemas sanitarios desarrollados y emergentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Estrictos de Aprobación de Dispositivos Médicos y Biocompatibilidad | -0.9% | Global, mayor carga de cumplimiento en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Altos Costes de Desarrollo y Cualificación de Textiles Biomédicos Implantables | -0.7% | América del Norte y Europa, con costes de cumplimiento emergentes en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Volatilidad en los Precios de Polímeros de Grado Médico y Fibras Especiales | -0.5% | Global, más aguda para los fabricantes de no tejidos asiáticos y europeos dependientes del polipropileno | Corto plazo (≤ 2 años) |
| Creciente Presión para Reducir los Residuos de Textiles Médicos de Un Solo Uso | -0.4% | Núcleo en Europa, extensión a América del Norte e influencia regulatoria incipiente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Estrictos de Aprobación de Dispositivos Médicos y Biocompatibilidad
Los fabricantes de textiles médicos deben cumplir con los requisitos de validación de procesos, biocompatibilidad, etiquetado y esterilidad antes de que los productos puedan acceder a aplicaciones clínicas reguladas. Estas obligaciones son especialmente significativas para los textiles implantables, los productos quirúrgicos y los materiales para el cuidado de heridas que tienen contacto directo con el paciente. La necesidad de sistemas de calidad documentados y evidencia clínica puede prolongar los plazos de desarrollo y aumentar el coste de acceso a categorías de productos médicos regulados. Los convertidores más pequeños pueden tener dificultades para financiar las pruebas, el registro y las actividades de cumplimiento continuo, lo que puede limitar su capacidad para atender aplicaciones médicas de mayor valor. Esto favorece a los proveedores establecidos con sistemas de gestión de calidad maduros, equipos regulatorios y experiencia trabajando con hospitales y fabricantes de dispositivos. También puede fomentar la consolidación cuando las empresas más pequeñas buscan socios más grandes con los recursos necesarios para respaldar la cualificación y comercialización de productos.
Altos Costes de Desarrollo y Cualificación de Textiles Biomédicos Implantables
Los textiles biomédicos implantables requieren una inversión sustancial porque su desarrollo implica materiales especializados, verificación del diseño, pruebas de biocompatibilidad, trabajo preclínico y evidencia clínica. Estos requisitos hacen que los productos implantables sean más costosos y requieran más tiempo de desarrollo que los no tejidos desechables convencionales. Los equipos de desarrollo también deben establecer controles de fabricación consistentes para estructuras especializadas como mallas de punto, implantes trenzados y matrices electrohiladas. La carga de costes puede orientar a las empresas hacia mejoras incrementales de los productos existentes en lugar de arquitecturas textiles completamente nuevas. El lanzamiento en abril de 2025 por parte de BD del Parche para Hernia Umbilical Phasix ST muestra el nivel de desarrollo de producto involucrado en la creación de soluciones de implantes absorbibles específicas para cada indicación. Estas barreras concentran la innovación entre las empresas que pueden financiar el trabajo regulatorio, la evidencia clínica, la producción especializada y el soporte poscomercialización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Textiles Quirúrgicos Lideran, la Demanda de Implantables se AceleraLos textiles quirúrgicos y de prevención de infecciones representaron el 35% de los ingresos del mercado de textiles técnicos médicos y sanitarios en 2026. Su posición refleja el uso rutinario de batas estériles, paños y productos relacionados durante los procedimientos quirúrgicos. Los textiles para el cuidado de heridas y terapéuticos no implantables formaron la segunda categoría más grande. Esta categoría se beneficia de los protocolos de atención de heridas crónicas que utilizan varios materiales a lo largo del tratamiento. Los textiles de higiene sanitaria y atención absorbente siguen siendo intensivos en volumen porque incluyen pañales para incontinencia, protectores de cama hospitalarios y productos de cuidado personal. Los Textiles para Hospitales y Atención al Paciente atienden grandes volúmenes pero enfrentan una adquisición más sensible al coste. Los Textiles Extracorpóreos e Integrados en Dispositivos Médicos siguen siendo especializados porque deben cumplir con los requisitos de compatibilidad sanguínea y rendimiento del dispositivo. La industria de textiles técnicos médicos y sanitarios atiende estas categorías a través de diferentes modelos de producción y validación clínica.
Se proyecta que los textiles biomédicos implantables crezcan a una CAGR del 7,7% hasta 2032 dentro del mercado de textiles técnicos médicos y sanitarios. El segmento se beneficia de la demanda de materiales que pueden proporcionar soporte sin dejar un implante permanente. BD lanzó el Parche para Hernia Umbilical Phasix ST en abril de 2025, describiéndolo como un parche totalmente absorbible para hernias umbilicales que utiliza P4HB de origen biológico y una barrera de hidrogel integrada. BD también informó que el 60% de los pacientes encuestados prefirió una opción de malla no permanente. Estos lanzamientos de productos respaldan un uso clínico más amplio de las estructuras textiles biorreabsorbibles. El mercado de textiles técnicos médicos y sanitarios puede ver más competencia en este segmento a medida que aumenta la adopción clínica.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Ancla el Volumen, los Biorreabsorbibles Lideran el Crecimiento en ValorEl polipropileno representó el 31,5% de los ingresos en el mercado de textiles técnicos médicos y sanitarios en 2026. Su posición proviene del uso del material en la producción de spunbond y meltblown para aplicaciones quirúrgicas e higiénicas. Un estudio de 2025 encontró que los compuestos de polipropileno de 5 capas con 3 capas de spunbond y 2 capas de meltblown equilibraban la eficiencia de filtración de partículas con la permeabilidad al aire. El poliéster respalda los productos tejidos y de punto que necesitan estabilidad dimensional durante el procesamiento repetido. La poliamida se utiliza en hilos de sutura y estructuras de fijación trenzadas. Las fibras de poliuretano y elastoméricas respaldan las prendas de compresión y los vendajes de retención. El algodón y las fibras naturales siguen siendo relevantes para la gasa y las capas de contacto con heridas, especialmente para pacientes con piel sensible. La industria de textiles técnicos médicos y sanitarios utiliza esta amplia base de materiales para satisfacer diferentes necesidades clínicas y de rendimiento.
Se prevé que las fibras sintéticas y polímeros biorreabsorbibles crezcan a una CAGR del 8% hasta 2032 en el mercado de textiles técnicos médicos y sanitarios. El PLA, PGA, PDO y P4HB pueden seleccionarse para diferentes perfiles de degradación y plazos de cicatrización. Estos materiales son más relevantes para las aplicaciones implantables donde se requiere soporte temporal. Las fibras celulósicas regeneradas también pueden ganar atención a medida que los requisitos de sostenibilidad someten a mayor escrutinio los productos desechables sintéticos. La selección de materiales está vinculándose cada vez más al uso clínico, la evidencia regulatoria y las consideraciones de fin de vida útil. Este cambio aumenta el valor de los proveedores que pueden ofrecer tanto un rendimiento fiable de las fibras como el cumplimiento normativo documentado. El mercado de textiles técnicos médicos y sanitarios continuará utilizando polipropileno a escala mientras amplía su cartera de materiales reabsorbibles.
Por Estructura Textil:
Los No Tejidos Definen el Mercado, los Tejidos de Punto Registran el Crecimiento más RápidoLos textiles médicos no tejidos representaron el 60% de la participación del mercado de textiles técnicos médicos y sanitarios en 2026. Su versatilidad respalda usos de alto volumen como paños quirúrgicos, batas de aislamiento, apósitos para heridas y productos de higiene. La Asociación de la Industria Textil de China informó que China produjo 9,207 millones de toneladas de no tejidos en 2025, un aumento del 7,5% respecto al año anterior. La misma fuente reportó 10,9 mil millones de USD en exportaciones de gasa médica y apósitos en 2025. Los textiles tejidos siguen siendo relevantes para los sistemas quirúrgicos reutilizables y los soportes ortopédicos de alta resistencia. Los textiles trenzados respaldan suturas, injertos vasculares y andamiajes para reparación de tendones donde el diseño de carga es importante. El mercado de textiles técnicos médicos y sanitarios depende de cada estructura para requisitos clínicos distintos.
Se prevé que los textiles médicos de punto crezcan a una CAGR del 6,5% hasta 2032. Los injertos de punto por urdimbre y las mallas de tejidos blandos respaldan esta categoría, al igual que los productos de compresión para la enfermedad venosa crónica y el linfedema. Los tejidos de punto proporcionan conformabilidad y estiramiento graduado que se adaptan a la calcetería, los apósitos elásticos de retención y los soportes tubulares. Una revisión sistemática de 2025 encontró que el acabado antimicrobiano para textiles sanitarios, incluidas cortinas de privacidad y ropa de cama, puede reducir la contaminación microbiana y los resultados seleccionados de infecciones asociadas a la atención sanitaria. Esto respalda el interés en el acabado funcional para textiles hospitalarios de punto. El mercado de textiles técnicos médicos y sanitarios también utiliza el tejido de punto donde se necesita un ajuste repetible y una elasticidad controlada. La selección de la estructura seguirá vinculada al uso previsto, el rendimiento clínico y la economía de fabricación. Los no tejidos conservan el papel más importante, mientras que los diseños de punto se expanden en aplicaciones que requieren estiramiento y conformabilidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 34,6% del mercado de textiles técnicos médicos y sanitarios en 2026. China combina una gran base de producción con una creciente demanda local de prevención de infecciones, atención quirúrgica y productos avanzados para heridas. La Asociación de la Industria Textil de China reportó 9,207 millones de toneladas de producción de no tejidos en 2025, un aumento del 7,5% respecto al año anterior. Japón, Vietnam e India añaden demanda regional a través de necesidades de atención relacionadas con el envejecimiento, la producción orientada a la exportación y el crecimiento de las redes hospitalarias.
América del Norte y Europa contribuyen significativamente a las aplicaciones de textiles médicos de alta gama, en particular textiles implantables, plataformas avanzadas para el cuidado de heridas y paquetes quirúrgicos certificados. Alemania es un centro europeo de fabricación y regulación, con su sector de tecnología médica y dispositivos generando 19,7 mil millones de EUR (23,2 mil millones de USD) en valor añadido bruto en 2024. La misma fuente reportó 31,8 mil millones de EUR (37,4 mil millones de USD) en exportaciones y 212.100 empleados directos. El Reino Unido enfrenta requisitos de control de infecciones y sostenibilidad, mientras que las restricciones de adquisición en América del Sur pueden limitar la adopción de productos de alta gama.
Se prevé que Oriente Medio y África se expandan a una CAGR del 9% hasta 2032, la tasa más rápida entre los segmentos regionales. Este crecimiento refleja la expansión de la capacidad sanitaria y los esfuerzos de localización en varios mercados. Mölnlycke Health Care aumentó su participación en Tamer Mölnlycke Care del 33,3% al 60% en mayo de 2025. La cartera local ampliada cubre paños, batas y productos para el cuidado de heridas para la región del Consejo de Cooperación del Golfo. Turquía y los mercados africanos ofrecen crecimiento a largo plazo a medida que se desarrollan los estándares y la capacidad hospitalaria.
Panorama Competitivo
Concentración del Mercado
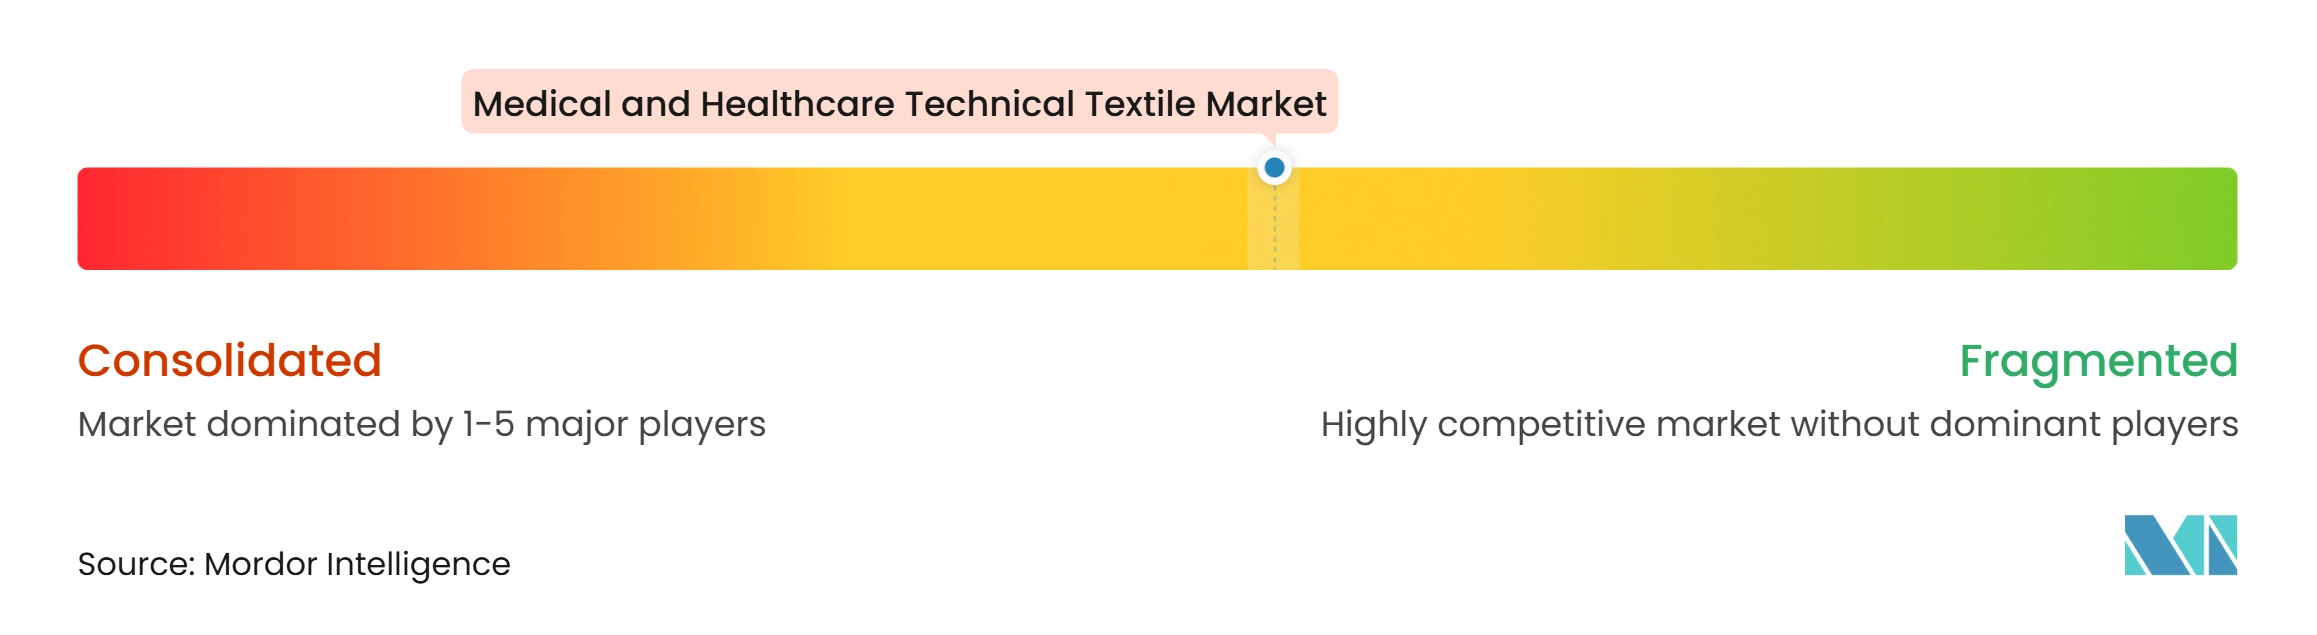
El mercado de textiles técnicos médicos y sanitarios exhibe un nivel medio de concentración de mercado. Freudenberg Performance Materials, Ahlstrom, Magnera Corporation, Fitesa y PFNonwovens compiten a través de la ingeniería de materiales, la escala y la fiabilidad del suministro. Mölnlycke Health Care, Essity, Smith+Nephew y Lohmann & Rauscher compiten a través de la evidencia clínica y las relaciones hospitalarias. La industria de textiles técnicos médicos y sanitarios se diferencia cada vez más a través del rendimiento antimicrobiano, las barreras libres de PFAS, las fibras de base biológica y las plataformas avanzadas para el cuidado de heridas.
Freudenberg Performance Materials anunció la adquisición de Foshan United Medical en julio de 2026, añadiendo formulación de apósitos para heridas y capacidad de producto terminado a su negocio de materiales no tejidos. La empresa también había adquirido las acciones restantes de Japan Vilene Company en noviembre de 2025, fortaleciendo su presencia en Japón. Mölnlycke anunció una inversión combinada de 40 millones de EUR (47,05 millones de USD) en Mikkeli y Oldham en junio de 2026, incluyendo la expansión de la capacidad de esterilización y fabricación de productos para el cuidado de heridas. El mercado de textiles técnicos médicos y sanitarios recompensa estas inversiones porque vinculan el suministro de materiales, la fabricación regulada y los productos de atención terminados. La expansión de la capacidad también puede mejorar la resiliencia del suministro para hospitales y distribuidores.
Las empresas especializadas en textiles implantables, incluidas ATEX Technologies, Bally Ribbon Mills, Secant Group y Confluent Medical Technologies, compiten a través de capacidades técnicas en trenzado, tejido y electrohilado. Estos nichos requieren conocimientos y equipos que los grandes productores de no tejidos pueden no replicar fácilmente. El mercado de textiles técnicos médicos y sanitarios ofrece espacio para los proveedores que pueden atender la cirugía mínimamente invasiva, los implantes biorreabsorbibles y el cuidado avanzado de heridas de alto rendimiento. Las empresas que proporcionan barreras quirúrgicas libres de PFAS manteniendo el rendimiento clínico también pueden abordar los requisitos de sostenibilidad hospitalaria. La industria de textiles técnicos médicos y sanitarios está, por tanto, conformada tanto por grandes productores integrados como por especialistas que ocupan posiciones técnicas enfocadas.
Líderes de la Industria de Textiles Técnicos Médicos y Sanitarios
-
Freudenberg Performance Materials
-
Ahlstrom
-
Magnera Corporation
-
Fitesa
-
PFNonwovens
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos Médicos y Sanitarios Empresas cubiertas en este informe
- Freudenberg Performance Materials
- Ahlstrom
- Magnera Corporation
- Fitesa
- PFNonwovens
- Avgol (Indorama Ventures)
- Suominen Corporation
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Mölnlycke Health Care
- Medline Inc.
- Cardinal Health, Inc.
- PAUL HARTMANN AG
- Essity AB
- Lohmann & Rauscher
- Winner Medical Co., Ltd.
- Smith & Nephew plc
- Solventum Corporation
- Secant Group
- ATEX Technologies
- Bally Ribbon Mills
- Confluent Medical Technologies
- Johnson & Johnson MedTech
- B. Braun Melsungen AG
- Trelleborg AB
Desarrollos recientes de la industria en Mercado de Textiles Técnicos Médicos y Sanitarios
- Julio de 2026: Freudenberg Performance Materials anunció la adquisición de Foshan United Medical, expandiéndose hacia el suministro integral de atención avanzada de heridas al añadir formulación de apósitos y capacidades de producto final junto a su negocio existente de materiales no tejidos.
- Junio de 2026: Mölnlycke Health Care confirmó una inversión combinada de 40 millones de EUR (47,05 millones de USD) en Mikkeli, Finlandia, y Oldham, Reino Unido, duplicando la capacidad de esterilización en Mikkeli y añadiendo 100 millones de unidades de capacidad anual de fabricación de productos para el cuidado de heridas, sobre la base de las expansiones recientes en Estados Unidos y China.
- Noviembre de 2025: Freudenberg Performance Materials adquirió todas las acciones restantes de Japan Vilene Company, un fabricante japonés de textiles técnicos y materiales de filtración, fortaleciendo su presencia comercial y de fabricación en el mercado japonés de textiles médicos.
- Noviembre de 2025: Mölnlycke Health Care inició la producción en su primera planta de fabricación de productos para el cuidado de heridas en Changshu, China, una instalación de 10.000 m² que cumple con los estándares globales de fabricación de Mölnlycke, para abastecer la creciente demanda de Asia-Pacífico de productos avanzados para el cuidado de heridas.
Alcance del Informe Global del Mercado de Textiles Técnicos Médicos y Sanitarios
El Informe del Mercado de Textiles Técnicos Médicos y Sanitarios está segmentado por Tipo de Producto (Textiles para Hospitales y Atención al Paciente, Textiles Biomédicos Implantables y Más), por Tipo de Material (Polipropileno (PP), Poliéster (PET) y Más), por Estructura Textil (Textiles Médicos No Tejidos, Textiles Médicos Tejidos y Más) y por Geografía (América del Norte, Europa y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles Quirúrgicos y de Prevención de Infecciones |
| Textiles para el Cuidado de Heridas y Terapéuticos No Implantables |
| Textiles de Higiene Sanitaria y Atención Absorbente |
| Textiles Biomédicos Implantables |
| Textiles Extracorpóreos e Integrados en Dispositivos Médicos |
| Textiles para Hospitales y Atención al Paciente |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nylon) |
| Algodón y Otras Fibras Naturales |
| Fibras Celulósicas Regeneradas |
| Poliuretano y Otras Fibras Elastoméricas |
| Fibras Sintéticas y Polímeros Biorreabsorbibles |
| Otras Fibras y Materiales Especiales |
| Textiles Médicos No Tejidos |
| Textiles Médicos Tejidos |
| Textiles Médicos de Punto |
| Textiles Médicos Trenzados |
| Otras Estructuras y Productos de Textiles Médicos Técnicos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Textiles Quirúrgicos y de Prevención de Infecciones | |
| Textiles para el Cuidado de Heridas y Terapéuticos No Implantables | ||
| Textiles de Higiene Sanitaria y Atención Absorbente | ||
| Textiles Biomédicos Implantables | ||
| Textiles Extracorpóreos e Integrados en Dispositivos Médicos | ||
| Textiles para Hospitales y Atención al Paciente | ||
| Por Tipo de Material | Polipropileno (PP) | |
| Poliéster (PET) | ||
| Polietileno (PE) | ||
| Poliamida (Nylon) | ||
| Algodón y Otras Fibras Naturales | ||
| Fibras Celulósicas Regeneradas | ||
| Poliuretano y Otras Fibras Elastoméricas | ||
| Fibras Sintéticas y Polímeros Biorreabsorbibles | ||
| Otras Fibras y Materiales Especiales | ||
| Por Estructura Textil | Textiles Médicos No Tejidos | |
| Textiles Médicos Tejidos | ||
| Textiles Médicos de Punto | ||
| Textiles Médicos Trenzados | ||
| Otras Estructuras y Productos de Textiles Médicos Técnicos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de textiles técnicos médicos y sanitarios para 2032?
La estimación proporcionada proyecta 30,87 mil millones de USD para 2032, desde 22,01 mil millones de USD en 2026, a una CAGR del 5,8% durante 2027 a 2032. El crecimiento está respaldado por la demanda recurrente en atención quirúrgica, prevención de infecciones, gestión de heridas, atención absorbente y aplicaciones implantables especializadas.
¿Qué categoría de producto lidera los textiles técnicos médicos y sanitarios?
Los Textiles Quirúrgicos y de Prevención de Infecciones lideraron con el 35% de los ingresos en 2026. Su posición refleja el uso rutinario de batas estériles, paños, envolturas y componentes de paquetes de procedimientos durante las cirugías y otros procedimientos clínicos.
¿Qué producto de textil médico está creciendo más rápido?
Se prevé que los Textiles Biomédicos Implantables crezcan a una CAGR del 7,7% hasta 2032. La demanda está respaldada por estructuras biorreabsorbibles que pueden proporcionar soporte temporal durante la cicatrización y por la preferencia clínica por alternativas a la malla permanente en aplicaciones seleccionadas.
¿Por qué los no tejidos se utilizan ampliamente en aplicaciones sanitarias?
Los Textiles Médicos No Tejidos representaron el 60% de los ingresos en 2026 porque respaldan usos desechables de alto volumen, incluidas batas, paños, apósitos, productos de aislamiento y materiales de higiene. Sus características de filtración, barrera y fabricación se adaptan a muchos requisitos clínicos rutinarios.
¿Qué región se espera que crezca más rápido hasta 2032?
Se espera que Oriente Medio y África crezcan a una CAGR del 9% hasta 2032, respaldados por la expansión de la capacidad sanitaria, las iniciativas de fabricación local y la adopción más amplia de productos de prevención de infecciones y cuidado de heridas en los sistemas hospitalarios. Arabia Saudita ilustra esta dirección a través de paños, batas y productos para el cuidado de heridas fabricados localmente.
¿Qué factores limitan la adopción de nuevos productos de textiles implantables?
La validación, la evidencia de biocompatibilidad, la garantía de esterilidad y los altos costes de desarrollo pueden prolongar el proceso de cualificación de los productos implantables. Estos requisitos favorecen a los fabricantes con sistemas de calidad establecidos, experiencia regulatoria y los recursos necesarios para respaldar la evidencia preclínica y clínica.