
Marktgröße und Marktanteil für medizinische und gesundheitliche technische Textilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 23.29 Milliarden US-Dollar |
| Marktgröße (2032) | 30.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.80 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische und gesundheitliche technische Textilien von Mordor Intelligence
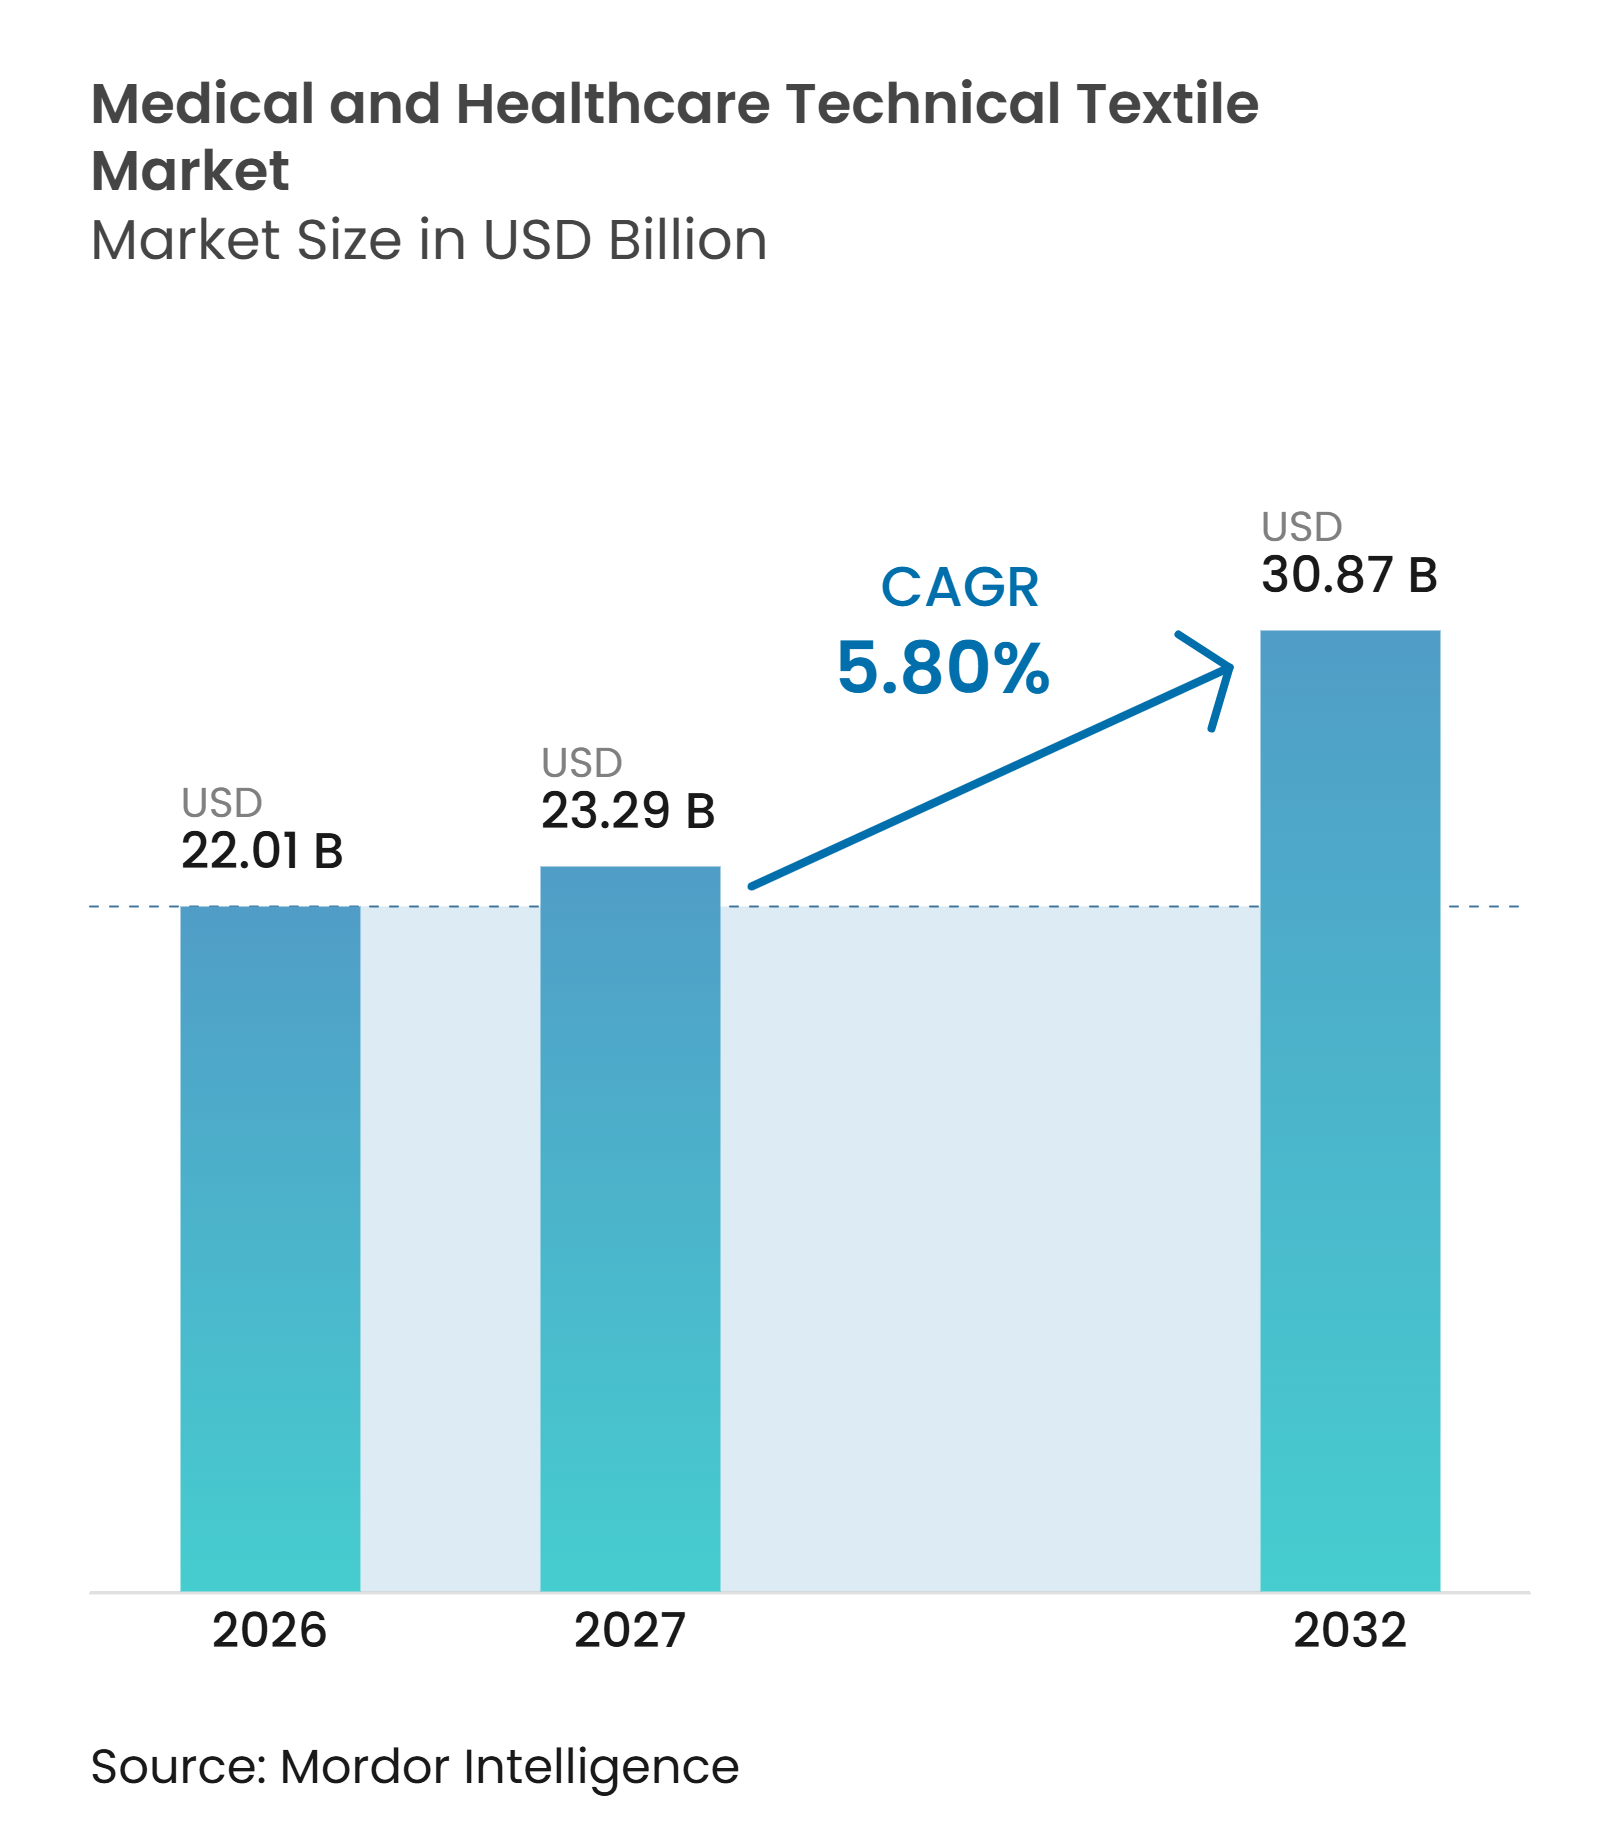
Die Marktgröße für medizinische und gesundheitliche technische Textilien wurde im Jahr 2026 auf 22,01 Milliarden USD geschätzt und soll von 23,29 Milliarden USD im Jahr 2027 auf 30,87 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,80 % während des Prognosezeitraums (2027–2032).
Der Markt für medizinische und gesundheitliche technische Textilien profitiert von einer wiederkehrenden Nachfrage, die mit chronischen Wunden, alternden Bevölkerungen, Infektionsprävention und chirurgischer Versorgung zusammenhängt. Der Produktmix verlagert sich hin zu implantierbaren Textilien, fortschrittlichen Wundsubstraten und funktionellen antimikrobiellen Vliesstoffen, was eine Wertschöpfung über den routinemäßigen Hygieneeinsatz hinaus unterstützt. Regulatorische Kompetenz und Reinraumproduktion bleiben wichtige Markteintrittsbarrieren, sodass zertifizierte Lieferanten eine stärkere Position bei Krankenhausausschreibungen und Geräteanwendungen behalten können. Der Markt für medizinische und gesundheitliche technische Textilien steht zudem vor der praktischen Herausforderung, die Reduzierung von Einwegabfällen mit den Sterilitätsstandards in Einklang zu bringen, die Krankenhäuser benötigen. Wiederverwendbare Systeme, biobasierte Alternativen und PFAS-freie Barrierebeschichtungen können dort Chancen schaffen, wo sie klinische Leistungsanforderungen erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten chirurgische und infektionspräventive Textilien im Jahr 2026 einen Anteil von 35 % am Markt für medizinische und gesundheitliche technische Textilien, während implantierbare biomedizinische Textilien bis 2032 voraussichtlich mit einem CAGR von 7,7 % wachsen werden.
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Anteil von 31,5 % an der Marktgröße für medizinische und gesundheitliche technische Textilien, während bioresorbierbare synthetische Fasern und Polymere bis 2032 voraussichtlich mit einem CAGR von 8 % wachsen werden.
- Nach Textilstruktur hielten Vliesstoff-Medizintextilien im Jahr 2026 einen Umsatzanteil von 60 %, während gestrickte Medizintextilien bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
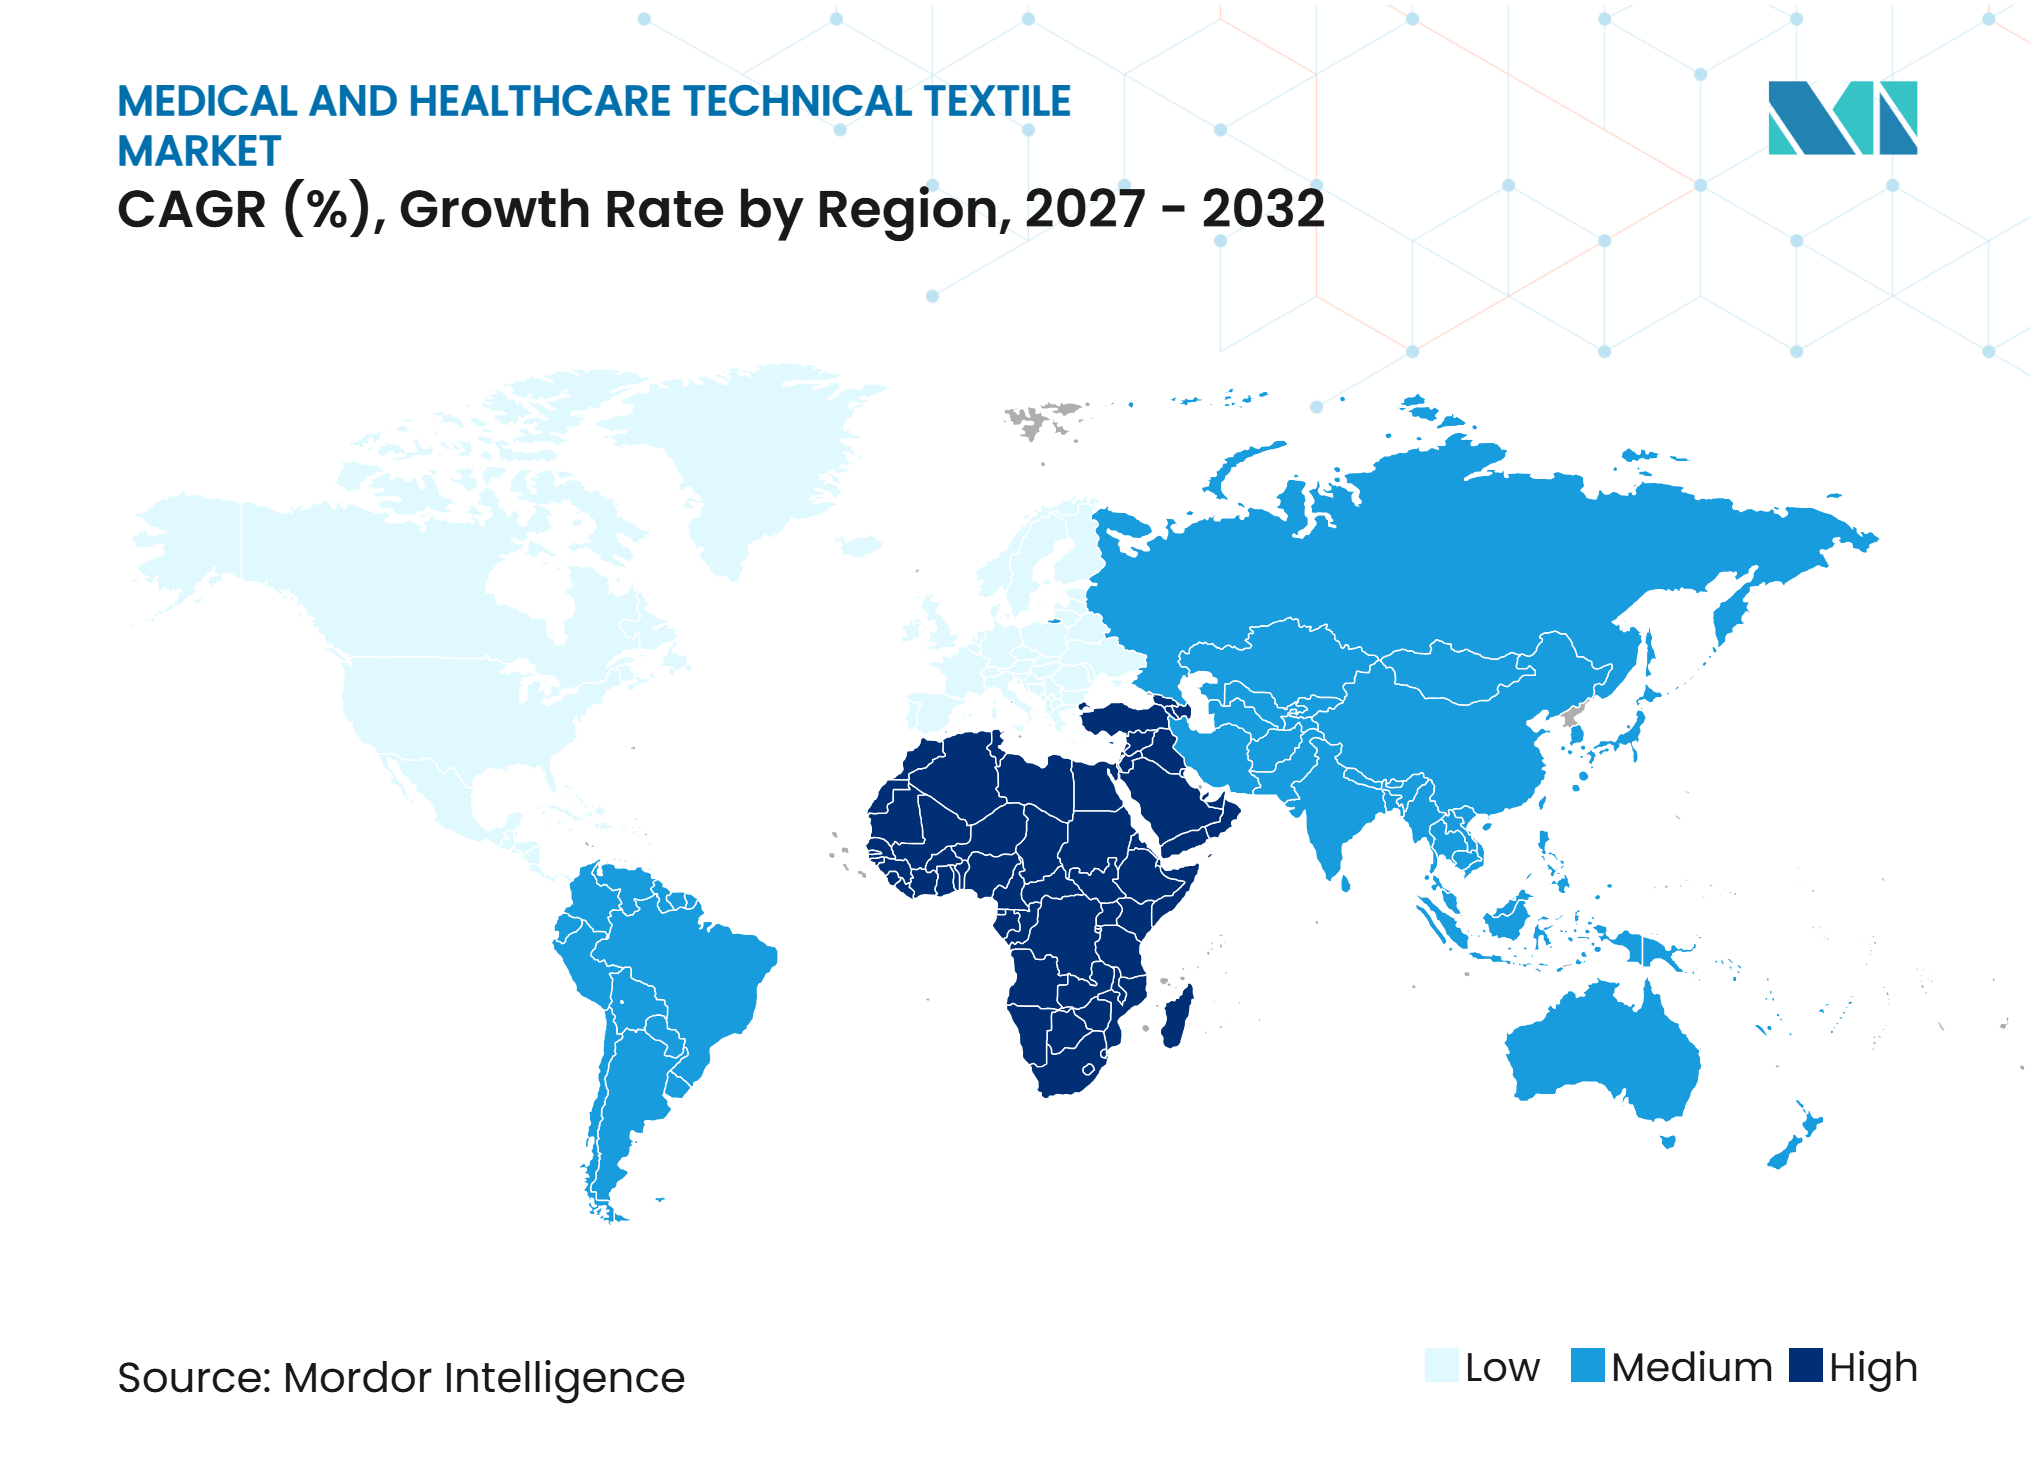
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 34,6 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 9 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Verbreitung chronischer Wunden und diabetesbedingter Komplikationen | +1.4% | Global, am stärksten in Nordamerika, Südostasien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerungen und Nachfrage nach Inkontinenz- und Langzeitpflegeprodukten | +1.2% | Global, höchste Intensität in Japan, Westeuropa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Volumina chirurgischer Eingriffe und Nachfrage nach sterilen Medizintextilien | +1% | Global, schnellste Beschleunigung in ambulanten Versorgungszentren im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an Infektionsprävention und Schutz von Gesundheitspersonal | +0.8% | Global, regulatorischer Anker in Nordamerika und Europa, Nachfragesog in asiatisch-pazifischem Raum sowie Nahem Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Anwendungen in der fortschrittlichen Wundversorgung und Kompressionstherapie | +0.7% | Kernmärkte Nordamerika, Europa und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach textilbasierten implantierbaren Medizinprodukten | +0.6% | Nordamerika und Europa, Frühphase im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung chronischer Wunden und diabetesbedingter Komplikationen
Der Markt für medizinische und gesundheitliche technische Textilien zieht eine wiederkehrende Nachfrage aus chronischen Wunden und diabetesbedingten Komplikationen. Der IDF Diabetes Atlas berichtete von 589 Millionen Erwachsenen, die weltweit mit Diabetes leben, während diabetische Fußgeschwüre eine Prävalenz von 6,3 % innerhalb der diabetischen Bevölkerung und eine Rate von 13 % in Nordamerika aufwiesen. Eine systematische Übersichtsarbeit aus dem Jahr 2025 berichtete, dass die Rezidivrate diabetischer Fußgeschwüre über 5 Jahre bis zu 65 % erreichen kann, während Infektionen 30 % bis 60 % der Fälle komplizieren.[1] Dieses Rezidivmuster unterstützt den anhaltenden Einsatz von Wundkontaktschichten, saugfähigen Kernen und antimikrobiellen Außenbarrieren. Der Markt für medizinische und gesundheitliche technische Textilien begünstigt daher Lieferanten mit Verbandportfolios, die mehrere Versorgungsphasen abdecken. Fortschrittliche Wundversorgung und Kompressionstherapie können ebenfalls die Nachfrage dort unterstützen, wo klinische Protokolle eine anhaltende Behandlung und Überwachung erfordern.
Alternde Bevölkerungen und Nachfrage nach Inkontinenz- und Langzeitpflegeprodukten
Der Markt für medizinische und gesundheitliche technische Textilien wird durch alternde Bevölkerungen gestützt, die Inkontinenz- und Langzeitpflegeprodukte benötigen. Der Branchenverband nannte 55 bis 60 Millionen Menschen mit Harninkontinenz in Europa, mit einer wirtschaftlichen Belastung von 69,1 Milliarden EUR (81,3 Milliarden USD) im Jahr 2025. Er wies auch darauf hin, dass die Belastung bis 2030 auf 86,7 Milliarden EUR (102,0 Milliarden USD) steigen könnte. Die Nachfrage verlagert sich hin zu Formaten mit mittlerer und starker Saugfähigkeit, da die Pflegebedürfnisse komplexer werden. Weiche, stoffähnliche Vliesstoff-Decklagen und die Integration von superabsorbierenden Polymeren können wichtiger werden, da Nutzer neben Saugfähigkeit auch Komfort suchen. Dies begünstigt Produkte, die sowohl klinische Umgebungen als auch die häusliche Pflege bedienen können.
Steigende Volumina chirurgischer Eingriffe und Nachfrage nach sterilen Medizintextilien
Der Markt für medizinische und gesundheitliche technische Textilien ist eng mit dem chirurgischen Volumen verknüpft, da bei jedem Eingriff sterile Abdecktücher, Kittel, Verpackungen und Instrumentenverpackungen verwendet werden. Im Jahr 2025 werden weltweit 313 Millionen größere chirurgische Eingriffe durchgeführt, was einen regelmäßigen Verbrauchszyklus für sterile Textilprodukte schafft.[2] Das Wachstum in der minimal-invasiven Versorgung und in ambulanten chirurgischen Zentren kann standardisierte Eingriffspakete und zertifizierte Montagekompetenz unterstützen. Infektionsprävention verstärkt diese Nachfrage, da eine Übersichtsarbeit aus dem Jahr 2025 ergab, dass antimikrobielle Textilinterventionen die Bakterienlast reduzierten und ausgewählte Reduktionen bei MRSA- und Clostridium-difficile-Ergebnissen berichteten.[3] Der Markt für medizinische und gesundheitliche technische Textilien belohnt zunehmend Leistungsspezifikationen statt bloßer Grundstoffkosten. Lieferanten, die Barriereleistung mit klinischen Nachweisen verbinden, können bei der Krankenhausbeschaffung besser positioniert sein.
Zunehmende Anforderungen an Infektionsprävention und Schutz von Gesundheitspersonal
Gesundheitsdienstleister priorisieren weiterhin Textilien, die Kontaminationsrisiken reduzieren und klinisches Personal bei der Routineversorgung und bei chirurgischen Eingriffen schützen. Eine Übersichtsarbeit aus dem Jahr 2025 ergab, dass antimikrobielle Maßnahmen mit Krankenhaustextilien, einschließlich behandelter Sichtschutzvorhänge und kupferoxidhaltiger Bettwäsche, die Bakterienlast reduzierten und ausgewählte Reduktionen bei nosokomialen Infektionsergebnissen berichteten. Dies unterstützt Beschaffungsspezifikationen, die Barriereleistung, antimikrobielle Funktion und klinische Nachweise statt bloßer Stoffkosten bewerten. Die Nachfrage nach zertifizierten Kitteln, Abdecktüchern, Isolationsprodukten und sterilen Eingriffspaketen bleibt daher an strengere Infektionskontrollstandards geknüpft. China produzierte im Jahr 2025 9,207 Millionen Tonnen Vliesstoffe, ein Anstieg von 7,5 % gegenüber dem Vorjahr, da hochwertigere medizinische Anwendungen zunahmen. Lieferanten, die zuverlässige Barriereeigenschaften mit validierter Fertigung und Rückverfolgbarkeit kombinieren können, sind besser positioniert, um Krankenhausanforderungen in entwickelten und aufstrebenden Gesundheitssystemen zu erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Strenge Anforderungen an die Zulassung von Medizinprodukten und Biokompatibilität | -0.9% | Global, höchste Compliance-Belastung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Hohe Entwicklungs- und Qualifizierungskosten für implantierbare biomedizinische Textilien | -0.7% | Nordamerika und Europa, mit aufkommenden Compliance-Kosten im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Volatilität bei Preisen für medizinische Polymere und Spezialfasern | -0.5% | Global, am stärksten für polypropylenabhängige asiatische und europäische Vliesstoffhersteller | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Druck zur Reduzierung von Einweg-Medizintextilabfällen | -0.4% | Europa als Kernmarkt, Ausstrahlungseffekte auf Nordamerika und früher regulatorischer Einfluss im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Anforderungen an die Zulassung von Medizinprodukten und Biokompatibilität
Hersteller von Medizintextilien müssen Anforderungen an Prozessvalidierung, Biokompatibilität, Kennzeichnung und Sterilität erfüllen, bevor Produkte in regulierte klinische Anwendungen eintreten können. Diese Verpflichtungen sind besonders bedeutsam für implantierbare Textilien, chirurgische Produkte und Wundversorgungsmaterialien mit direktem Patientenkontakt. Die Notwendigkeit dokumentierter Qualitätssysteme und klinischer Nachweise kann Entwicklungszeiträume verlängern und die Kosten für den Eintritt in regulierte Produktkategorien erhöhen. Kleinere Verarbeiter können Schwierigkeiten haben, Tests, Registrierungen und laufende Compliance-Aktivitäten zu finanzieren, was ihre Fähigkeit einschränken kann, höherwertige medizinische Anwendungen zu bedienen. Dies begünstigt etablierte Lieferanten mit ausgereiften Qualitätsmanagementsystemen, Regulierungsteams und Erfahrung in der Zusammenarbeit mit Krankenhäusern und Medizinprodukteherstellern. Es kann auch Konsolidierungen fördern, wenn kleinere Unternehmen größere Partner suchen, die über die Ressourcen verfügen, um Produktqualifizierung und Kommerzialisierung zu unterstützen.
Hohe Entwicklungs- und Qualifizierungskosten für implantierbare biomedizinische Textilien
Implantierbare biomedizinische Textilien erfordern erhebliche Investitionen, da ihre Entwicklung spezialisierte Materialien, Designverifizierung, Biokompatibilitätstests, präklinische Arbeiten und klinische Nachweise umfasst. Diese Anforderungen machen implantierbare Produkte teurer und zeitaufwändiger in der Entwicklung als herkömmliche Einweg-Vliesstoffe. Entwicklungsteams müssen außerdem konsistente Fertigungskontrollen für spezialisierte Strukturen wie gestrickte Netze, geflochtene Implantate und elektrosponnene Matrizen etablieren. Die Kostenlast kann Unternehmen dazu veranlassen, inkrementelle Verbesserungen bestehender Produkte statt völlig neuer Textilarchitekturen zu verfolgen. Die Markteinführung des Phasix ST Umbilical Hernia Patch durch BD im April 2025 zeigt das Niveau der Produktentwicklung, das bei der Schaffung indikationsspezifischer absorbierbarer Implantat-Lösungen erforderlich ist. Diese Barrieren konzentrieren Innovationen bei Unternehmen, die regulatorische Arbeit, klinische Nachweise, spezialisierte Produktion und Nachmarktunterstützung finanzieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
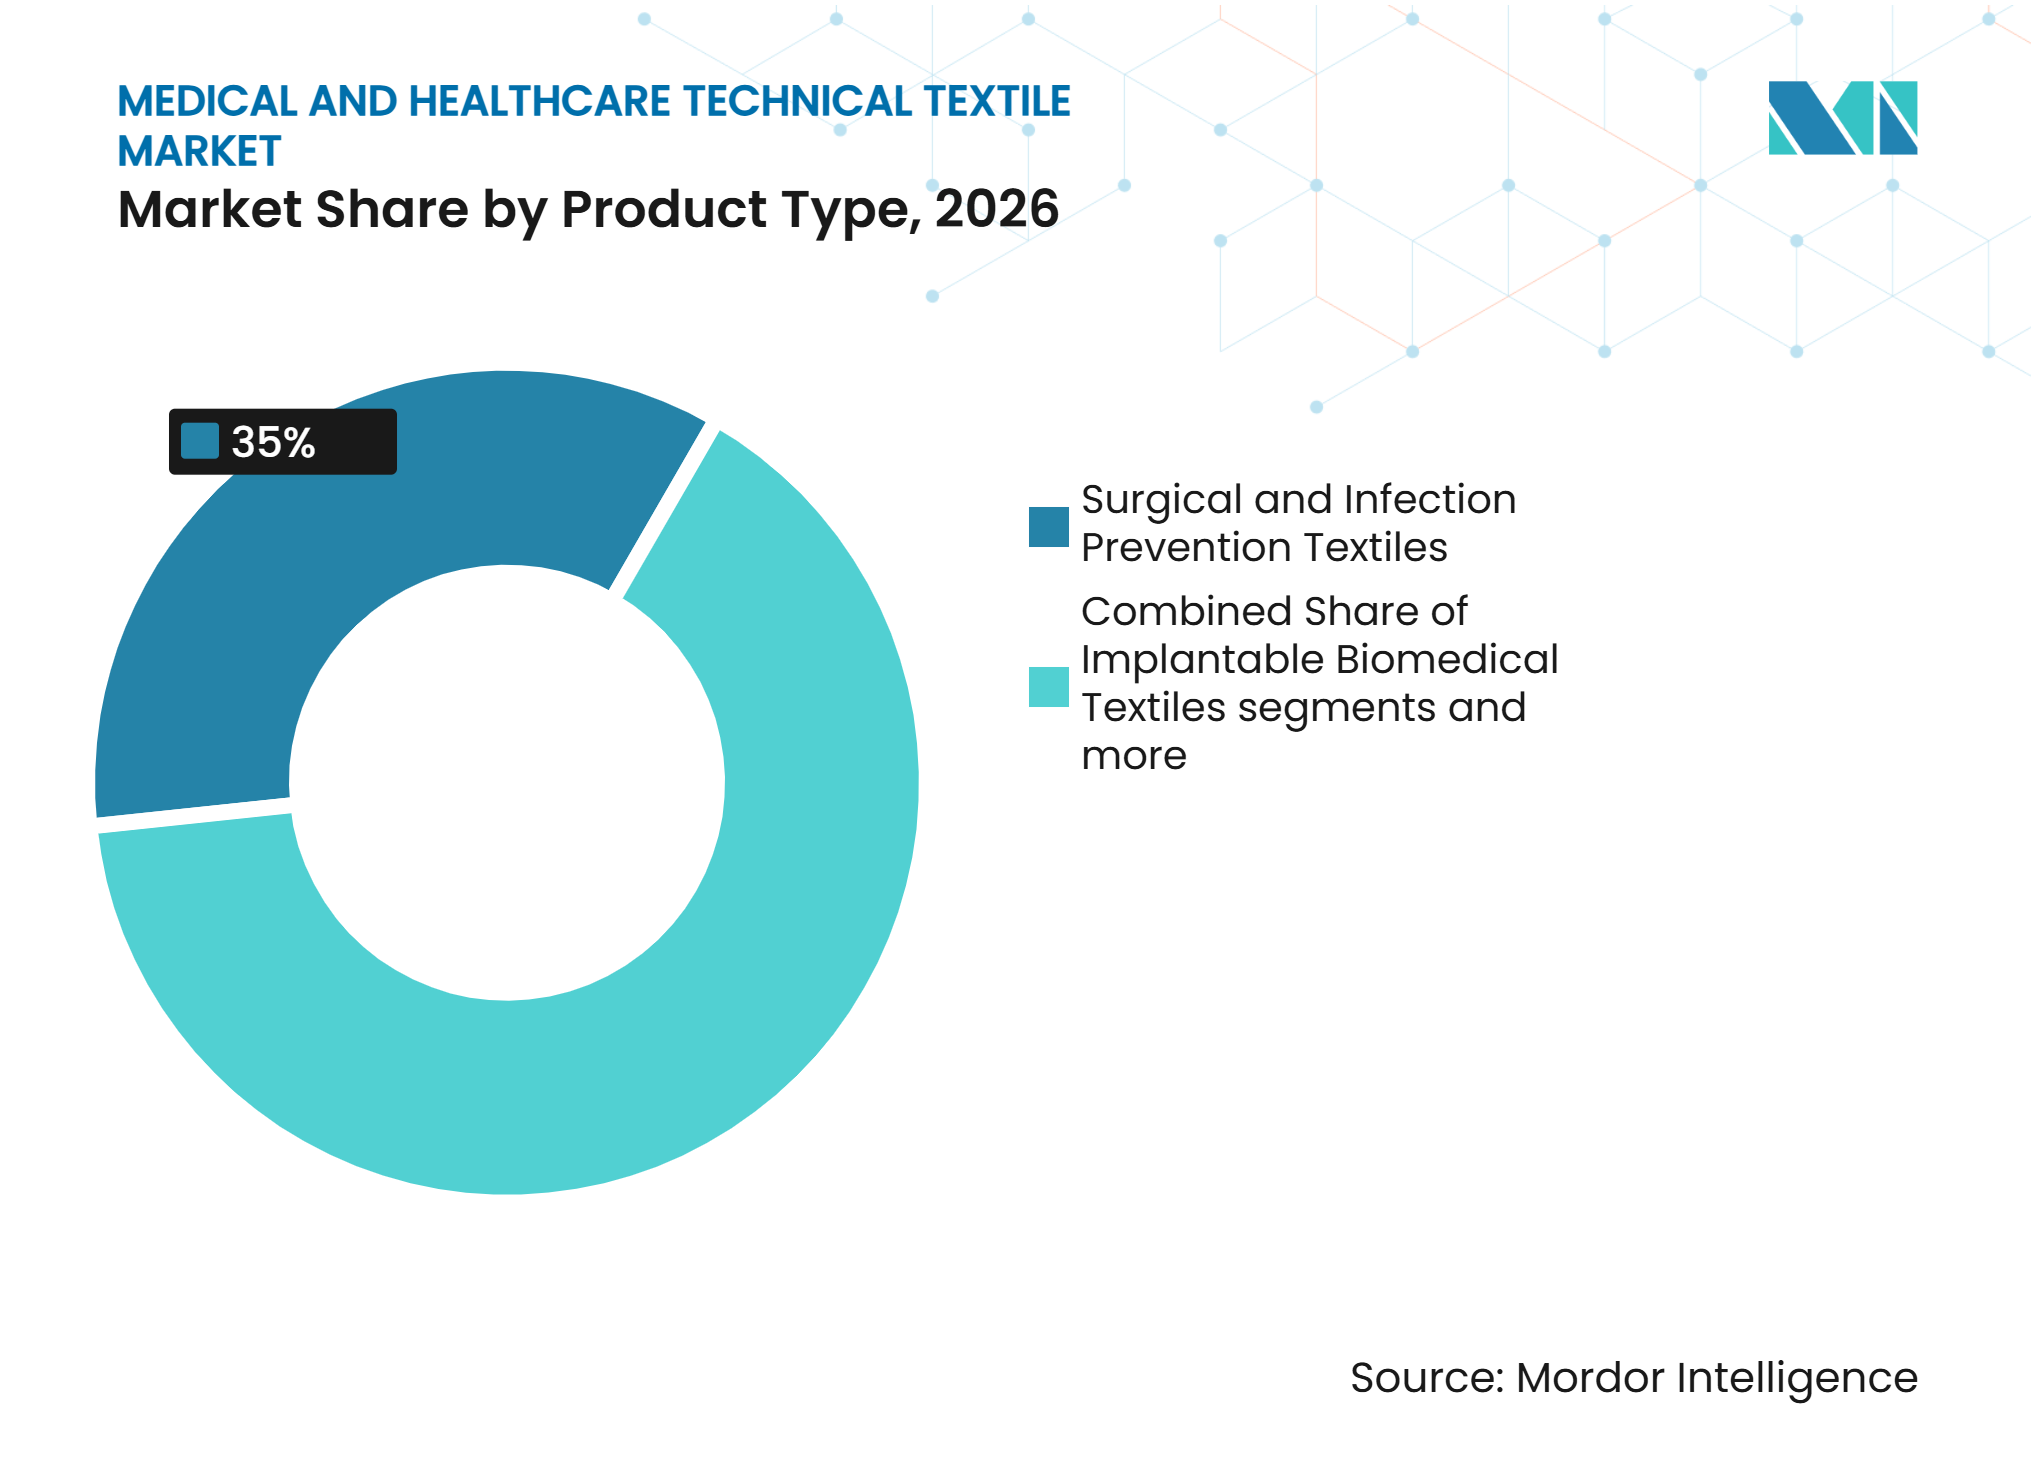
Chirurgische Textilien führen, Nachfrage nach implantierbaren Produkten beschleunigt sichChirurgische und infektionspräventive Textilien hielten im Jahr 2026 einen Umsatzanteil von 35 % am Markt für medizinische und gesundheitliche technische Textilien. Ihre Position spiegelt den routinemäßigen Einsatz von sterilen Kitteln, Abdecktüchern und verwandten Produkten bei chirurgischen Eingriffen wider. Wundversorgung und nicht-implantierbare therapeutische Textilien bildeten die zweitgrößte Kategorie. Diese Kategorie profitiert von Protokollen zur Versorgung chronischer Wunden, bei denen im Verlauf der Behandlung mehrere Materialien eingesetzt werden. Textilien für Gesundheitshygiene und saugfähige Pflege bleiben volumenstark, da sie Inkontinenzeinlagen, Krankenhausunterlagen und Körperpflegeprodukte umfassen. Textilien für Krankenhäuser und Patientenversorgung bedienen große Volumina, sind jedoch einem kostenempfindlicheren Einkauf ausgesetzt. Extrakorporale und in Medizinprodukte integrierte Textilien bleiben spezialisiert, da sie Blutkompatibilitäts- und Geräteleistungsanforderungen erfüllen müssen. Die Branche für medizinische und gesundheitliche technische Textilien bedient diese Kategorien durch unterschiedliche Produktions- und klinische Validierungsmodelle.
Implantierbare biomedizinische Textilien werden voraussichtlich bis 2032 mit einem CAGR von 7,7 % im Markt für medizinische und gesundheitliche technische Textilien wachsen. Das Segment profitiert von der Nachfrage nach Materialien, die Unterstützung bieten können, ohne ein dauerhaftes Implantat zu hinterlassen. BD brachte im April 2025 den Phasix ST Umbilical Hernia Patch auf den Markt und beschrieb ihn als vollständig absorbierbares Pflaster für Nabelbrüche, das biologisch gewonnenes P4HB und eine integrierte Hydrogelbarriere verwendet. BD berichtete auch, dass 60 % der befragten Patienten eine nicht-permanente Netzlösung bevorzugten. Diese Produkteinführungen unterstützen eine breitere klinische Anwendung bioresorbierbarer Textilstrukturen. Der Markt für medizinische und gesundheitliche technische Textilien kann in diesem Segment mehr Wettbewerb erleben, wenn die klinische Akzeptanz zunimmt.



Nach Materialtyp:
Polypropylen sichert das Volumen, Bioresorbierbare führen das Wertwachstum anPolypropylen hielt im Jahr 2026 einen Umsatzanteil von 31,5 % im Markt für medizinische und gesundheitliche technische Textilien. Seine Position ergibt sich aus dem Einsatz des Materials in der Spinnvlies- und Schmelzblasproduktion für chirurgische und Hygieneanwendungen. Eine Studie aus dem Jahr 2025 ergab, dass 5-lagige Polypropylen-Verbundwerkstoffe mit 3 Spinnvlieslagen und 2 Schmelzblaslagen Partikelfiltrationseffizienz und Luftdurchlässigkeit ausbalancierten. Polyester unterstützt gewebte und gestrickte Produkte, die bei wiederholter Verarbeitung dimensionale Stabilität benötigen. Polyamid wird in Nahtgarnen und geflochtenen Fixierungsstrukturen verwendet. Polyurethan- und elastomere Fasern unterstützen Kompressionskleidung und Retentionsbandagen. Baumwolle und Naturfasern bleiben für Gaze und Wundkontaktschichten relevant, insbesondere für hautempfindliche Patienten. Die Branche für medizinische und gesundheitliche technische Textilien nutzt diese breite Materialbasis, um unterschiedliche klinische und Leistungsanforderungen zu erfüllen.
Bioresorbierbare synthetische Fasern und Polymere werden voraussichtlich bis 2032 mit einem CAGR von 8 % im Markt für medizinische und gesundheitliche technische Textilien wachsen. PLA, PGA, PDO und P4HB können für unterschiedliche Abbauprofile und Heilungszeiträume ausgewählt werden. Diese Materialien sind am relevantesten für implantierbare Anwendungen, bei denen vorübergehende Unterstützung erforderlich ist. Regenerierte Zellulosefasern können ebenfalls Aufmerksamkeit gewinnen, da Nachhaltigkeitsanforderungen synthetische Einwegprodukte stärker unter die Lupe nehmen. Die Materialauswahl wird zunehmend enger mit dem klinischen Einsatz, regulatorischen Nachweisen und Überlegungen zum Lebensende verknüpft. Dieser Wandel erhöht den Wert von Lieferanten, die sowohl zuverlässige Faserleistung als auch dokumentierte Compliance bieten können. Der Markt für medizinische und gesundheitliche technische Textilien wird Polypropylen weiterhin in großem Maßstab einsetzen und gleichzeitig sein Portfolio an resorbierbaren Materialien erweitern.
Nach Textilstruktur:
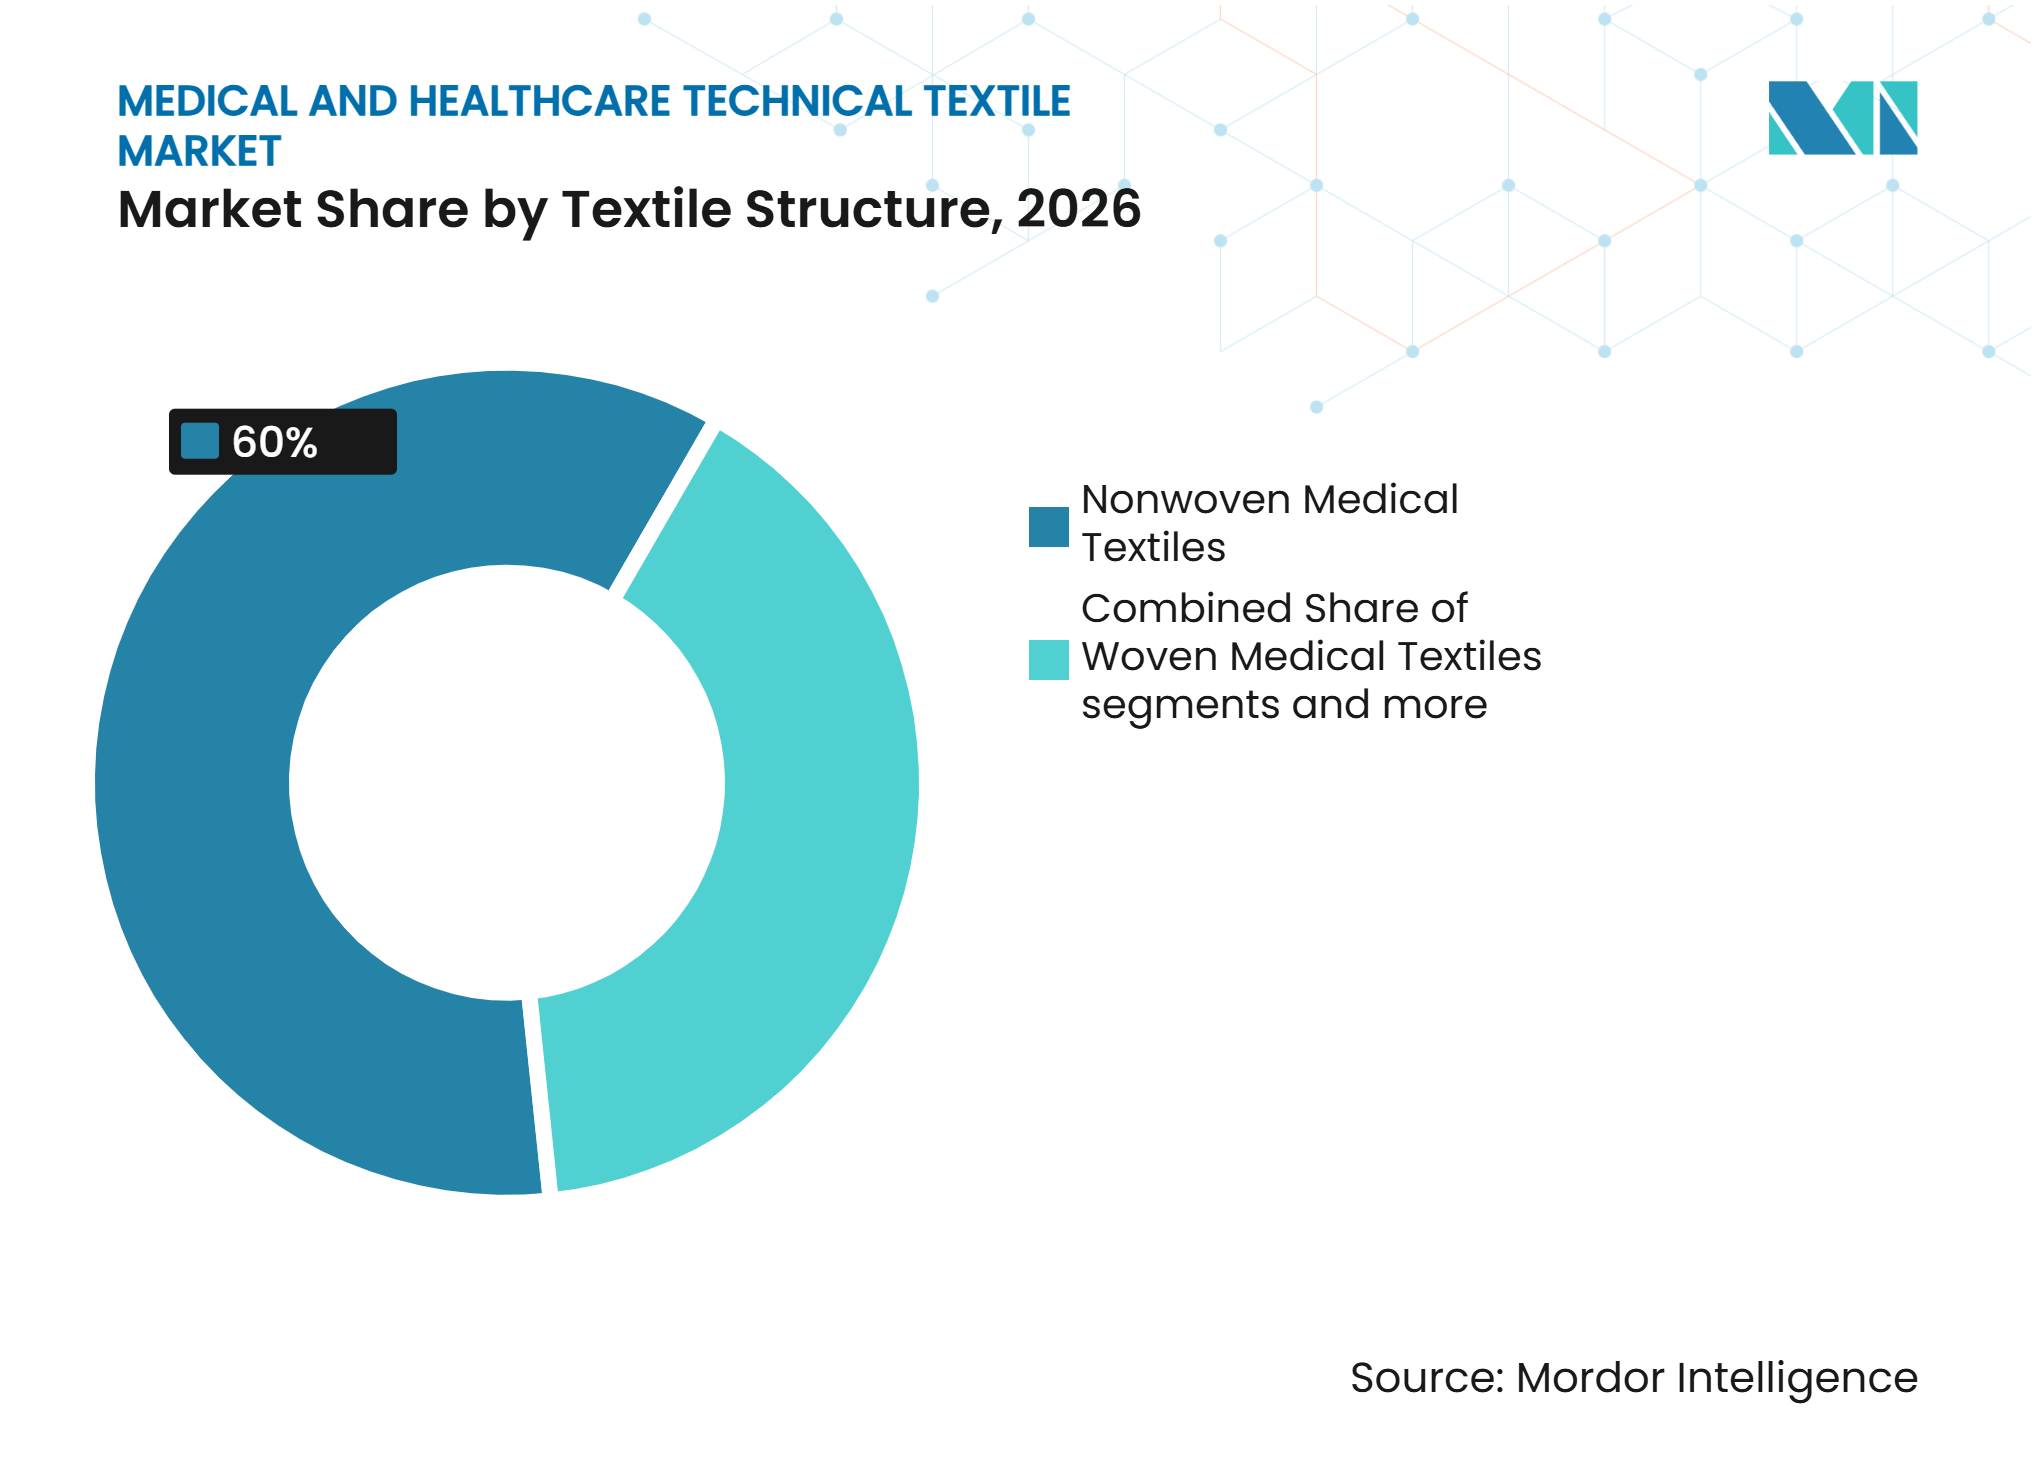
Vliesstoffe prägen den Markt, Gestricke erzielen das schnellste WachstumVliesstoff-Medizintextilien hielten im Jahr 2026 einen Marktanteil von 60 % im Markt für medizinische und gesundheitliche technische Textilien. Ihre Vielseitigkeit unterstützt volumenstarke Anwendungen wie chirurgische Abdecktücher, Isolationskittel, Wundverbände und Hygieneprodukte. Der Chinesische Textilverband berichtete, dass China im Jahr 2025 9,207 Millionen Tonnen Vliesstoffe produzierte, ein Anstieg von 7,5 % gegenüber dem Vorjahr. Dieselbe Quelle berichtete von 10,9 Milliarden USD an Exporten von medizinischer Gaze und Verbandmaterial im Jahr 2025. Gewebte Textilien bleiben für wiederverwendbare chirurgische Systeme und hochfeste orthopädische Stützen relevant. Geflochtene Textilien unterstützen Nähte, Gefäßprothesen und Sehnenreparaturgerüste, bei denen ein tragfähiges Design wichtig ist. Der Markt für medizinische und gesundheitliche technische Textilien stützt sich auf jede Struktur für unterschiedliche klinische Anforderungen.
Gestrickte Medizintextilien werden voraussichtlich bis 2032 mit einem CAGR von 6,5 % wachsen. Kettgestrickte Prothesen und Weichteilnetze unterstützen diese Kategorie, ebenso wie Kompressionsprodukte für chronische Venenerkrankungen und Lymphödeme. Gestrickte Stoffe bieten Anpassungsfähigkeit und abgestuften Stretch, der für Strümpfe, elastische Retentionsverbände und röhrenförmige Stützen geeignet ist. Eine systematische Übersichtsarbeit aus dem Jahr 2025 ergab, dass antimikrobielle Ausrüstung für Krankenhaustextilien, einschließlich Sichtschutzvorhänge und Bettwäsche, mikrobielle Kontamination und ausgewählte nosokomiale Infektionsergebnisse reduzieren kann. Dies unterstützt das Interesse an funktioneller Ausrüstung für gestrickte Krankenhaustextilien. Der Markt für medizinische und gesundheitliche technische Textilien setzt Stricken auch dort ein, wo wiederholbare Passform und kontrollierte Elastizität benötigt werden. Die Strukturauswahl wird weiterhin an den beabsichtigten Verwendungszweck, die klinische Leistung und die Fertigungswirtschaftlichkeit geknüpft sein. Vliesstoffe behalten die größte Rolle, während gestrickte Designs in Anwendungen expandieren, die Stretch und Anpassungsfähigkeit erfordern.

Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 34,6 % am Markt für medizinische und gesundheitliche technische Textilien. China kombiniert eine große Produktionsbasis mit wachsender lokaler Nachfrage nach Infektionsprävention, chirurgischer Versorgung und fortschrittlichen Wundprodukten. Der Chinesische Textilverband berichtete von 9,207 Millionen Tonnen Vliesstoffproduktion im Jahr 2025, ein Anstieg von 7,5 % gegenüber dem Vorjahr. Japan, Vietnam und Indien ergänzen die regionale Nachfrage durch alterungsbedingte Pflegebedürfnisse, exportorientierte Produktion und wachsende Krankenhausnetzwerke.
Nordamerika und Europa tragen stark zu hochwertigen medizinischen Textilapplikationen bei, insbesondere zu implantierbaren Textilien, fortschrittlichen Wundversorgungsplattformen und zertifizierten chirurgischen Paketen. Deutschland ist ein europäischer Fertigungs- und Regulierungsknotenpunkt, wobei der Sektor Medizintechnik und -geräte im Jahr 2024 eine Bruttowertschöpfung von 19,7 Milliarden EUR (23,2 Milliarden USD) erzielte. Dieselbe Quelle berichtete von 31,8 Milliarden EUR (37,4 Milliarden USD) an Exporten und 212.100 direkten Beschäftigten. Das Vereinigte Königreich steht vor Anforderungen an Infektionskontrolle und Nachhaltigkeit, während Beschaffungseinschränkungen in Südamerika die Akzeptanz von Premiumprodukten begrenzen können.
Der Nahe Osten und Afrika wird voraussichtlich bis 2032 mit einem CAGR von 9 % wachsen, der schnellsten Rate unter den regionalen Segmenten. Dieses Wachstum spiegelt den Ausbau der Gesundheitskapazitäten und Lokalisierungsbemühungen in mehreren Märkten wider. Mölnlycke Health Care erhöhte seinen Anteil an Tamer Mölnlycke Care im Mai 2025 von 33,3 % auf 60 %. Das erweiterte lokale Portfolio umfasst Abdecktücher, Kittel und Wundversorgungsprodukte für die Region des Golfkooperationsrats. Die Türkei und afrikanische Märkte bieten längerfristiges Wachstum, wenn sich Standards und Krankenhauskapazitäten weiterentwickeln.
Wettbewerbslandschaft
Marktkonzentration
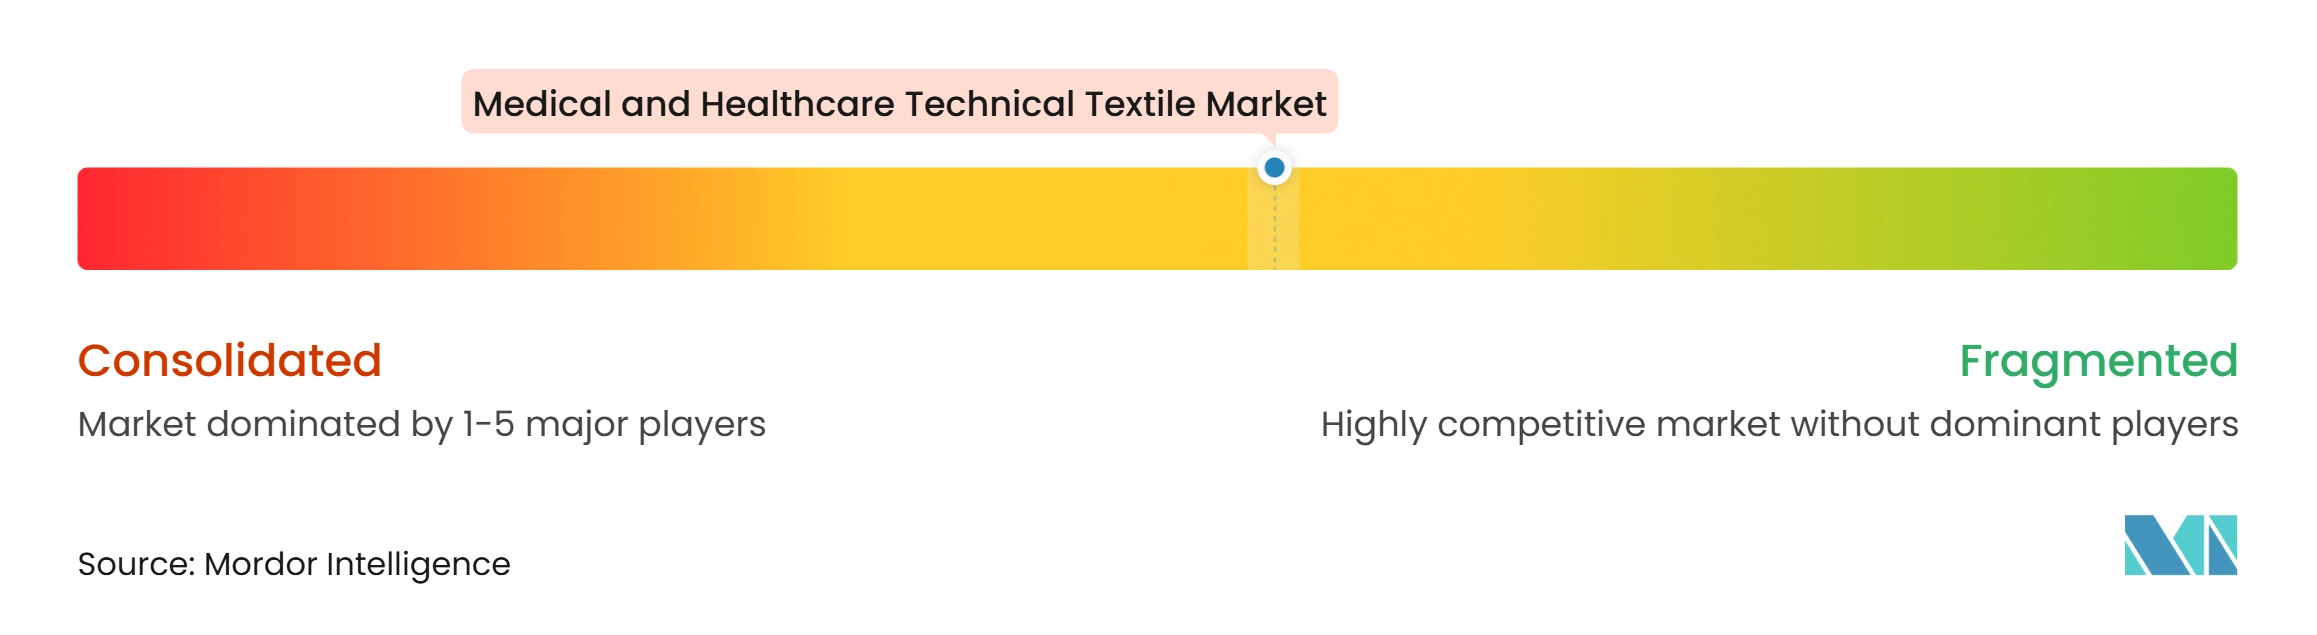
Der Markt für medizinische und gesundheitliche technische Textilien weist eine mittlere Marktkonzentration auf. Freudenberg Performance Materials, Ahlstrom, Magnera Corporation, Fitesa und PFNonwovens konkurrieren durch Materialentwicklung, Skalierung und Versorgungszuverlässigkeit. Mölnlycke Health Care, Essity, Smith+Nephew und Lohmann & Rauscher konkurrieren durch klinische Nachweise und Krankenhausbeziehungen. Die Branche für medizinische und gesundheitliche technische Textilien differenziert sich zunehmend durch antimikrobielle Leistung, PFAS-freie Barrieren, biobasierte Fasern und fortschrittliche Wundversorgungsplattformen.
Freudenberg Performance Materials gab im Juli 2026 die Übernahme von Foshan United Medical bekannt und erweiterte damit seine Vliesstoffmaterialien um Wundverbandformulierung und Fertigproduktkapazitäten. Das Unternehmen hatte im November 2025 auch die verbleibenden Anteile an Japan Vilene Company erworben und damit seinen Fußabdruck in Japan gestärkt. Mölnlycke kündigte im Juni 2026 eine kombinierte Investition von 40 Millionen EUR (47,05 Millionen USD) in Mikkeli und Oldham an, einschließlich der Erweiterung der Sterilisations- und Wundversorgungskapazitäten. Der Markt für medizinische und gesundheitliche technische Textilien belohnt diese Investitionen, weil sie Materialversorgung, regulierte Fertigung und fertige Pflegeprodukte miteinander verknüpfen. Kapazitätserweiterungen können auch die Versorgungsresilienz für Krankenhäuser und Händler verbessern.
Spezialisierte Unternehmen für implantierbare Textilien, darunter ATEX Technologies, Bally Ribbon Mills, Secant Group und Confluent Medical Technologies, konkurrieren durch technische Fähigkeiten in den Bereichen Flechten, Weben und Elektrospinnen. Diese Nischen erfordern Wissen und Ausrüstung, die breite Vliesstoffhersteller möglicherweise nicht leicht replizieren können. Der Markt für medizinische und gesundheitliche technische Textilien bietet Raum für Lieferanten, die minimal-invasive Chirurgie, bioresorbierbare Implantate und hochleistungsfähige Wundversorgung bedienen können. Unternehmen, die PFAS-freie chirurgische Barrieren bei gleichzeitiger Aufrechterhaltung der klinischen Leistung anbieten, können auch Nachhaltigkeitsanforderungen von Krankenhäusern erfüllen. Die Branche für medizinische und gesundheitliche technische Textilien wird daher sowohl von großen integrierten Herstellern als auch von Spezialisten geprägt, die fokussierte technische Positionen innehaben.
Marktführer in der Branche für medizinische und gesundheitliche technische Textilien
-
Freudenberg Performance Materials
-
Ahlstrom
-
Magnera Corporation
-
Fitesa
-
PFNonwovens
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische und gesundheitliche technische Textilien Unternehmen in diesem Bericht
- Freudenberg Performance Materials
- Ahlstrom
- Magnera Corporation
- Fitesa
- PFNonwovens
- Avgol (Indorama Ventures)
- Suominen Corporation
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Mölnlycke Health Care
- Medline Inc.
- Cardinal Health, Inc.
- PAUL HARTMANN AG
- Essity AB
- Lohmann & Rauscher
- Winner Medical Co., Ltd.
- Smith & Nephew plc
- Solventum Corporation
- Secant Group
- ATEX Technologies
- Bally Ribbon Mills
- Confluent Medical Technologies
- Johnson & Johnson MedTech
- B. Braun Melsungen AG
- Trelleborg AB
Neueste Industrielle Entwicklungen in Markt für medizinische und gesundheitliche technische Textilien
- Juli 2026: Freudenberg Performance Materials gab die Übernahme von Foshan United Medical bekannt und erweiterte damit die Vollservice-Versorgung mit fortschrittlichen Wundversorgungsprodukten durch die Ergänzung von Wundverbandformulierung und Endproduktkapazitäten neben dem bestehenden Vliesstoffmaterialgeschäft.
- Juni 2026: Mölnlycke Health Care bestätigte eine kombinierte Investition von 40 Millionen EUR (47,05 Millionen USD) in Mikkeli, Finnland, und Oldham, Vereinigtes Königreich, mit Verdoppelung der Sterilisationskapazität in Mikkeli und Hinzufügung von 100 Millionen Einheiten jährlicher Wundversorgungsfertigungskapazität, aufbauend auf jüngsten Erweiterungen in den Vereinigten Staaten und China.
- November 2025: Freudenberg Performance Materials erwarb alle verbleibenden Anteile an Japan Vilene Company, einem japanischen Hersteller von technischen Textilien und Filtrationsmaterialien, und stärkte damit seinen kommerziellen und fertigungstechnischen Fußabdruck im japanischen Medizintextilmarkt.
- November 2025: Mölnlycke Health Care nahm die Produktion in seinem ersten Wundversorgungsfertigungsstandort in Changshu, China, auf – eine 10.000 m² große Anlage, die globale Mölnlycke-Fertigungsstandards erfüllt, um die wachsende Nachfrage im asiatisch-pazifischen Raum nach fortschrittlichen Wundversorgungsprodukten zu bedienen.
Globaler Berichtsumfang für den Markt für medizinische und gesundheitliche technische Textilien
Der Bericht über den Markt für medizinische und gesundheitliche technische Textilien ist segmentiert nach Produkttyp (Textilien für Krankenhäuser und Patientenversorgung, implantierbare biomedizinische Textilien und weitere), nach Materialtyp (Polypropylen (PP), Polyester (PET) und weitere), nach Textilstruktur (Vliesstoff-Medizintextilien, gewebte Medizintextilien und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Chirurgische und infektionspräventive Textilien |
| Wundversorgung und nicht-implantierbare therapeutische Textilien |
| Textilien für Gesundheitshygiene und saugfähige Pflege |
| Implantierbare biomedizinische Textilien |
| Extrakorporale und in Medizinprodukte integrierte Textilien |
| Textilien für Krankenhäuser und Patientenversorgung |
| Polypropylen (PP) |
| Polyester (PET) |
| Polyethylen (PE) |
| Polyamid (Nylon) |
| Baumwolle und andere Naturfasern |
| Regenerierte Zellulosefasern |
| Polyurethan und andere elastomere Fasern |
| Bioresorbierbare synthetische Fasern und Polymere |
| Andere Spezialfasern und Materialien |
| Vliesstoff-Medizintextilien |
| Gewebte Medizintextilien |
| Gestrickte Medizintextilien |
| Geflochtene Medizintextilien |
| Andere technische Medizintextilstrukturen und -produkte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Chirurgische und infektionspräventive Textilien | |
| Wundversorgung und nicht-implantierbare therapeutische Textilien | ||
| Textilien für Gesundheitshygiene und saugfähige Pflege | ||
| Implantierbare biomedizinische Textilien | ||
| Extrakorporale und in Medizinprodukte integrierte Textilien | ||
| Textilien für Krankenhäuser und Patientenversorgung | ||
| Nach Materialtyp | Polypropylen (PP) | |
| Polyester (PET) | ||
| Polyethylen (PE) | ||
| Polyamid (Nylon) | ||
| Baumwolle und andere Naturfasern | ||
| Regenerierte Zellulosefasern | ||
| Polyurethan und andere elastomere Fasern | ||
| Bioresorbierbare synthetische Fasern und Polymere | ||
| Andere Spezialfasern und Materialien | ||
| Nach Textilstruktur | Vliesstoff-Medizintextilien | |
| Gewebte Medizintextilien | ||
| Gestrickte Medizintextilien | ||
| Geflochtene Medizintextilien | ||
| Andere technische Medizintextilstrukturen und -produkte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für medizinische und gesundheitliche technische Textilien bis 2032 erreichen?
Die vorliegende Schätzung prognostiziert bis 2032 einen Wert von 30,87 Milliarden USD, ausgehend von 22,01 Milliarden USD im Jahr 2026, bei einem CAGR von 5,8 % während des Zeitraums 2027 bis 2032. Das Wachstum wird durch wiederkehrende Nachfrage in der chirurgischen Versorgung, Infektionsprävention, Wundversorgung, saugfähigen Pflege und spezialisierten implantierbaren Anwendungen gestützt.
Welche Produktkategorie führt bei medizinischen und gesundheitlichen technischen Textilien?
Chirurgische und infektionspräventive Textilien führten im Jahr 2026 mit einem Umsatzanteil von 35 %. Ihre Position spiegelt den routinemäßigen Einsatz von sterilen Kitteln, Abdecktüchern, Verpackungen und Eingriffspaketen bei Operationen und anderen klinischen Eingriffen wider.
Welches medizinische Textilprodukt wächst am schnellsten?
Implantierbare biomedizinische Textilien werden voraussichtlich bis 2032 mit einem CAGR von 7,7 % wachsen. Die Nachfrage wird durch bioresorbierbare Strukturen gestützt, die während der Heilung vorübergehende Unterstützung bieten können, sowie durch die klinische Präferenz für Alternativen zu dauerhaften Netzen in ausgewählten Anwendungen.
Warum werden Vliesstoffe in Gesundheitsanwendungen weit verbreitet eingesetzt?
Vliesstoff-Medizintextilien hielten im Jahr 2026 einen Umsatzanteil von 60 %, da sie volumenstarke Einweganwendungen unterstützen, darunter Kittel, Abdecktücher, Verbände, Isolationsprodukte und Hygienematerialien. Ihre Filtrations-, Barriere- und Fertigungseigenschaften eignen sich für viele routinemäßige klinische Anforderungen.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der Nahe Osten und Afrika wird voraussichtlich bis 2032 mit einem CAGR von 9 % wachsen, unterstützt durch den Ausbau der Gesundheitskapazitäten, lokale Fertigungsinitiativen und eine breitere Akzeptanz von Infektionspräventions- und Wundversorgungsprodukten in Krankenhaussystemen. Saudi-Arabien veranschaulicht diese Richtung durch lokal hergestellte Abdecktücher, Kittel und Wundversorgungsprodukte.
Welche Faktoren begrenzen die Akzeptanz neuer implantierbarer Textilprodukte?
Validierung, Biokompatibilitätsnachweise, Sterilitätssicherung und hohe Entwicklungskosten können den Qualifizierungsweg für implantierbare Produkte verlängern. Diese Anforderungen begünstigen Hersteller mit etablierten Qualitätssystemen, regulatorischer Expertise und den Ressourcen zur Unterstützung präklinischer und klinischer Nachweise.