
医療・ヘルスケア技術繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 23.29 十億米ドル |
| 市場規模 (2032) | 30.87 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
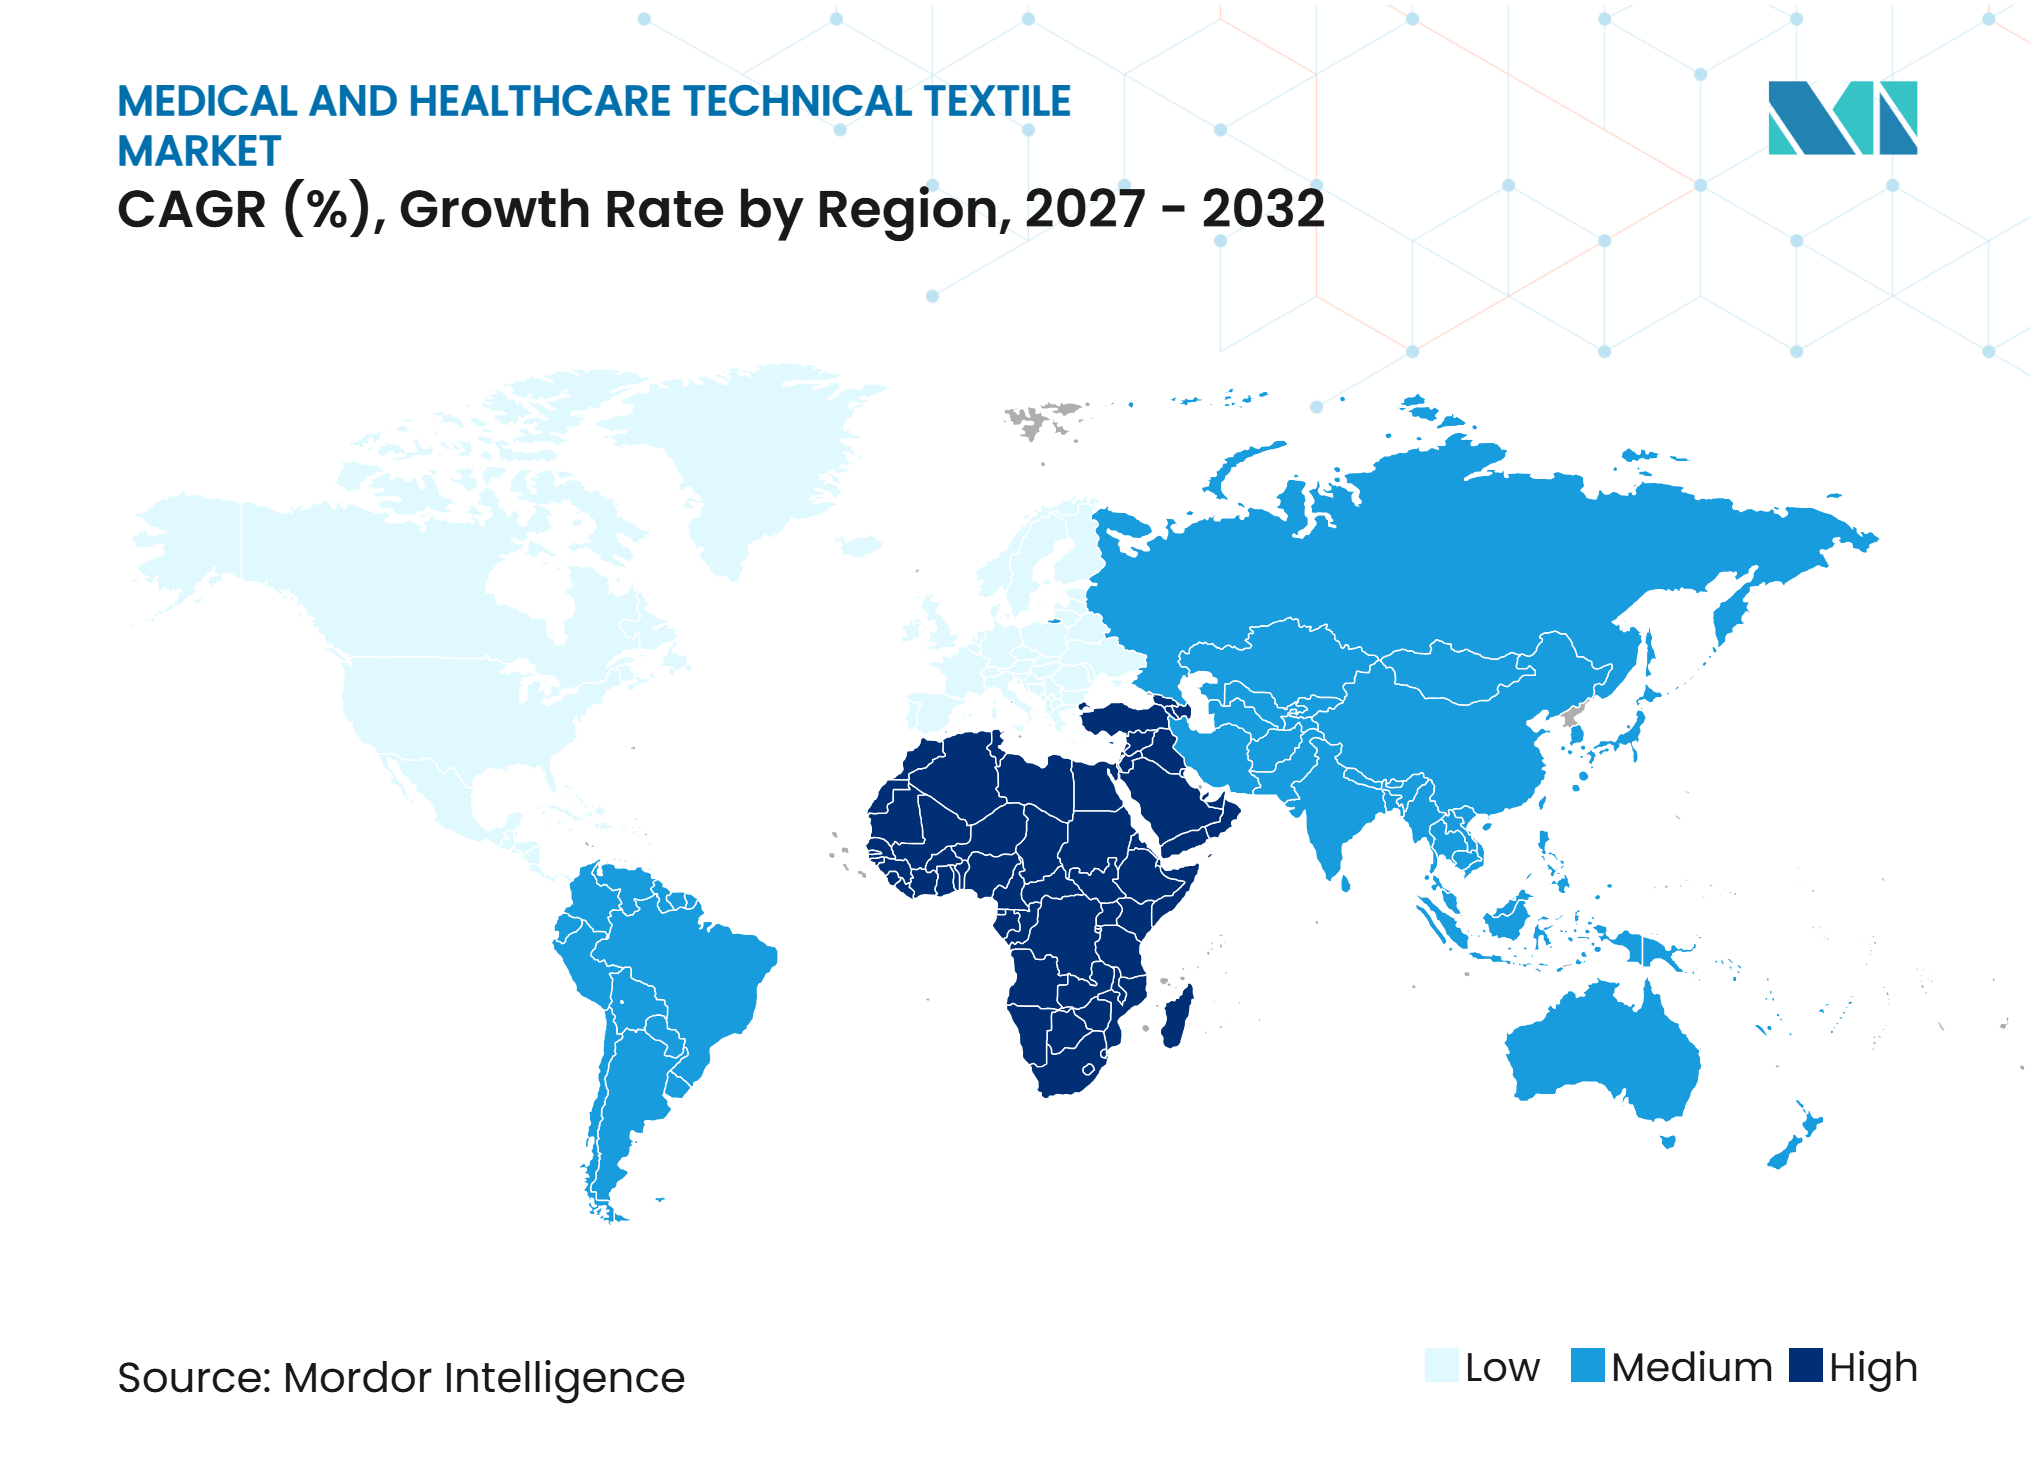
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療・ヘルスケア技術繊維市場分析
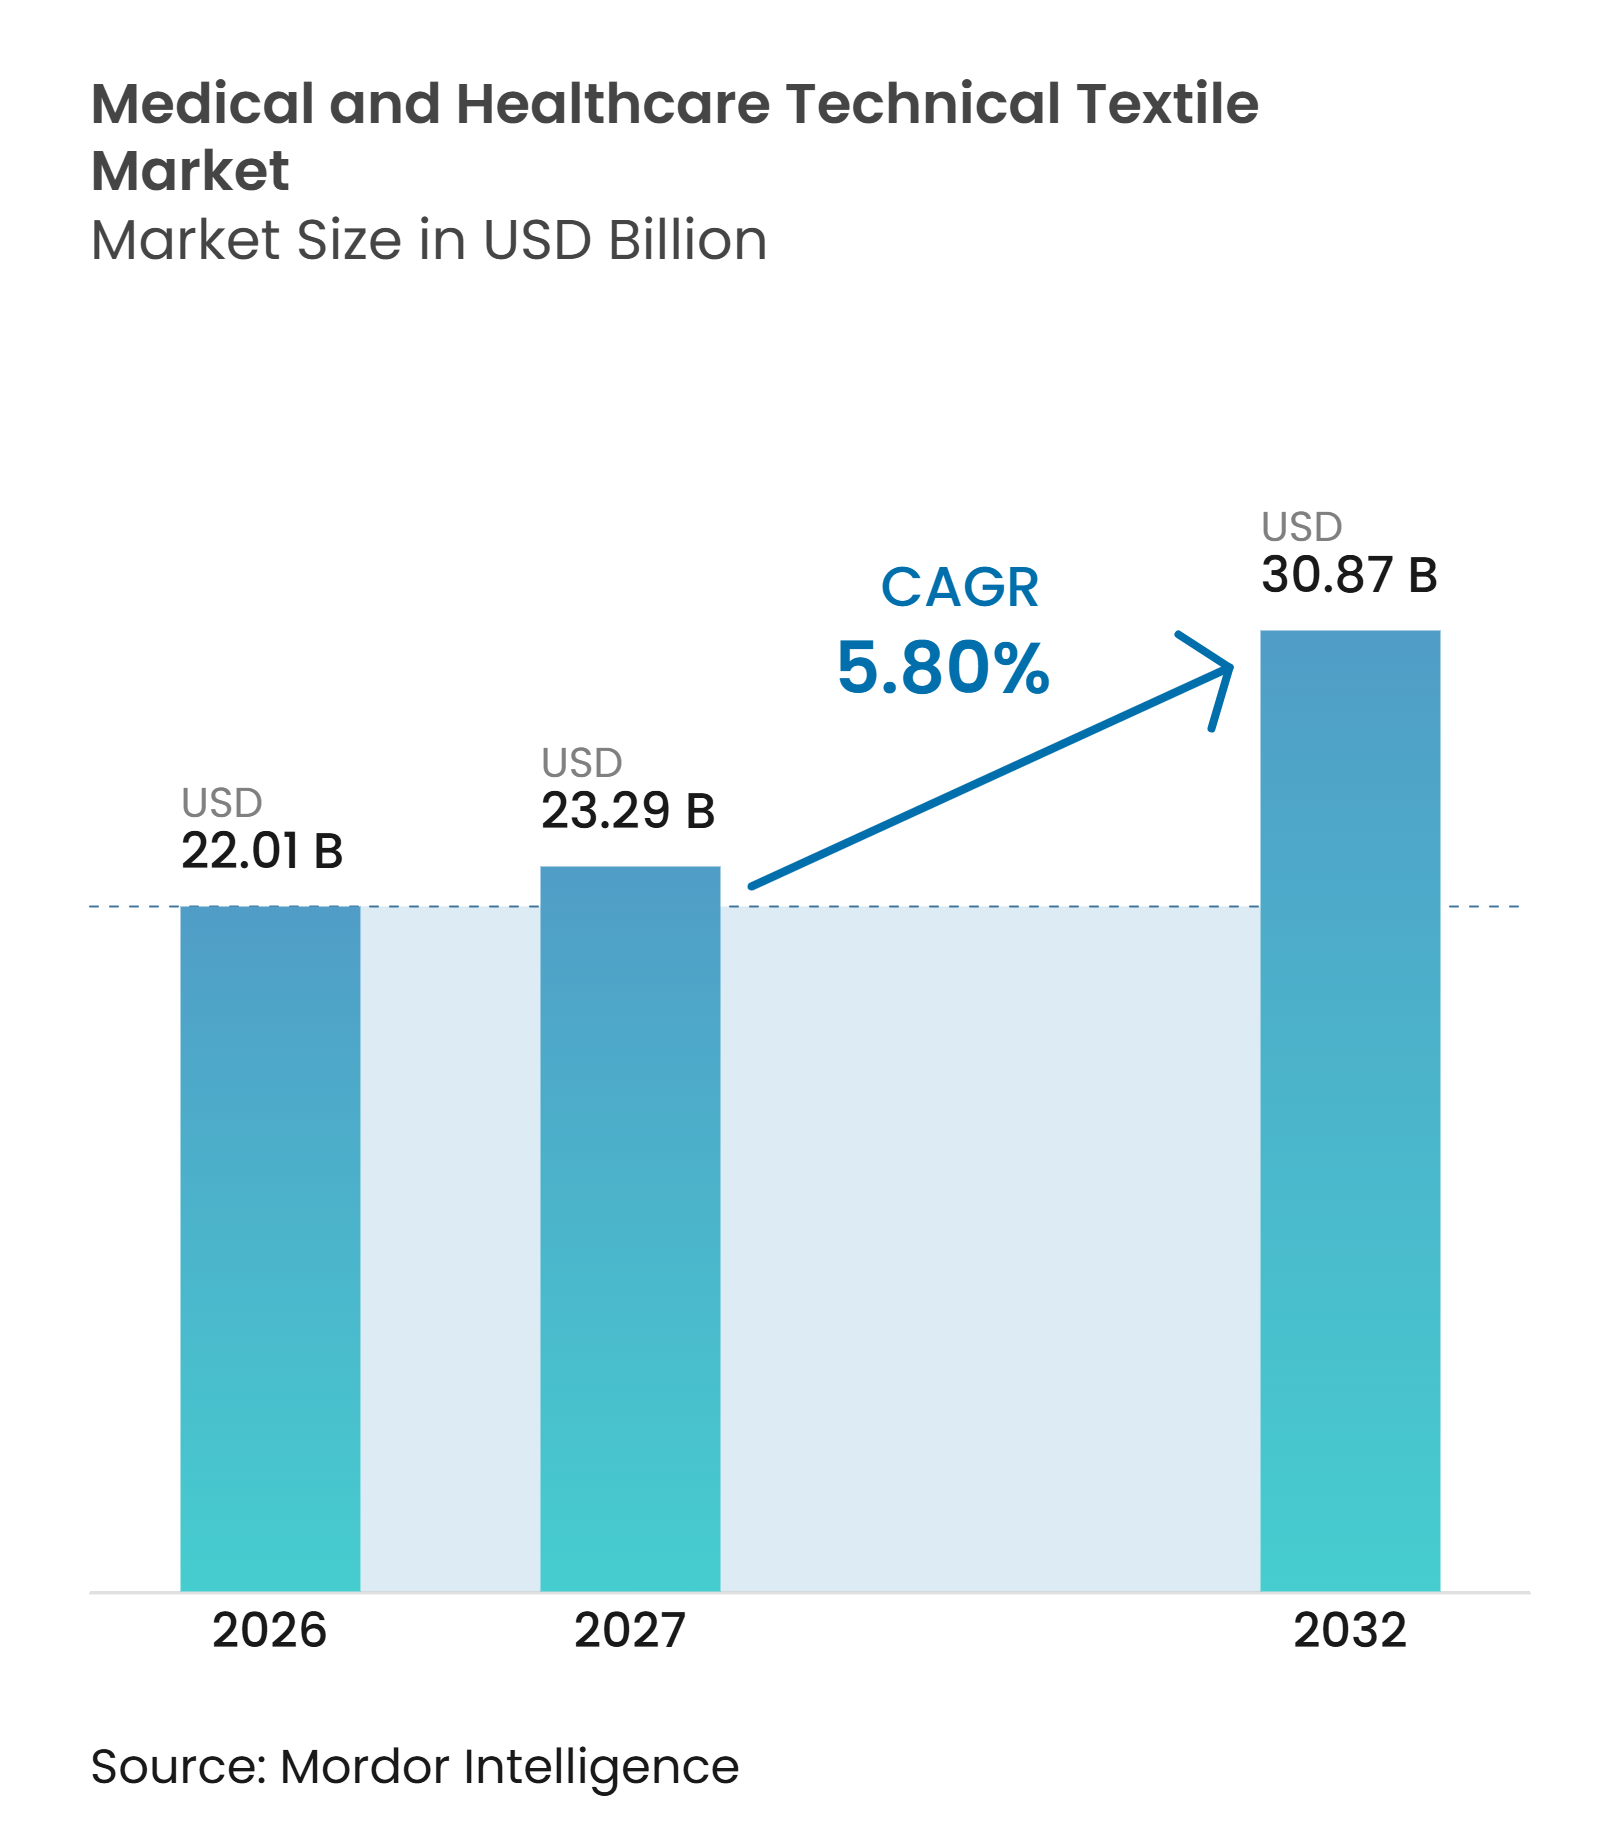
医療・ヘルスケア技術繊維市場規模は2026年に22.01 ビリオン 米ドルと評価され、2027年の23.29 ビリオン 米ドルから2032年には30.87 ビリオン 米ドルに達すると推計されており、予測期間(2027年~2032年)中のCAGRは5.80%です。
医療・ヘルスケア技術繊維市場は、慢性創傷、高齢化人口、感染予防、外科的ケアに結びついた継続的な需要から恩恵を受けています。製品構成は埋植型繊維、高度な創傷基材、機能性抗菌不織布へとシフトしており、これにより通常の衛生用途を超えた価値創出が支えられています。規制対応能力とクリーンルーム生産は依然として重要な参入障壁であり、認証を受けたサプライヤーは病院入札および医療機器用途においてより強固な地位を維持できます。医療・ヘルスケア技術繊維市場はまた、単回使用廃棄物の削減と病院が求める無菌基準の維持との間の実際的なバランスという課題にも直面しています。再使用可能なシステム、バイオベースの代替品、PFASフリーバリアフィニッシュは、臨床パフォーマンス要件を満たす場合に機会を創出できます。
主要レポートのポイント
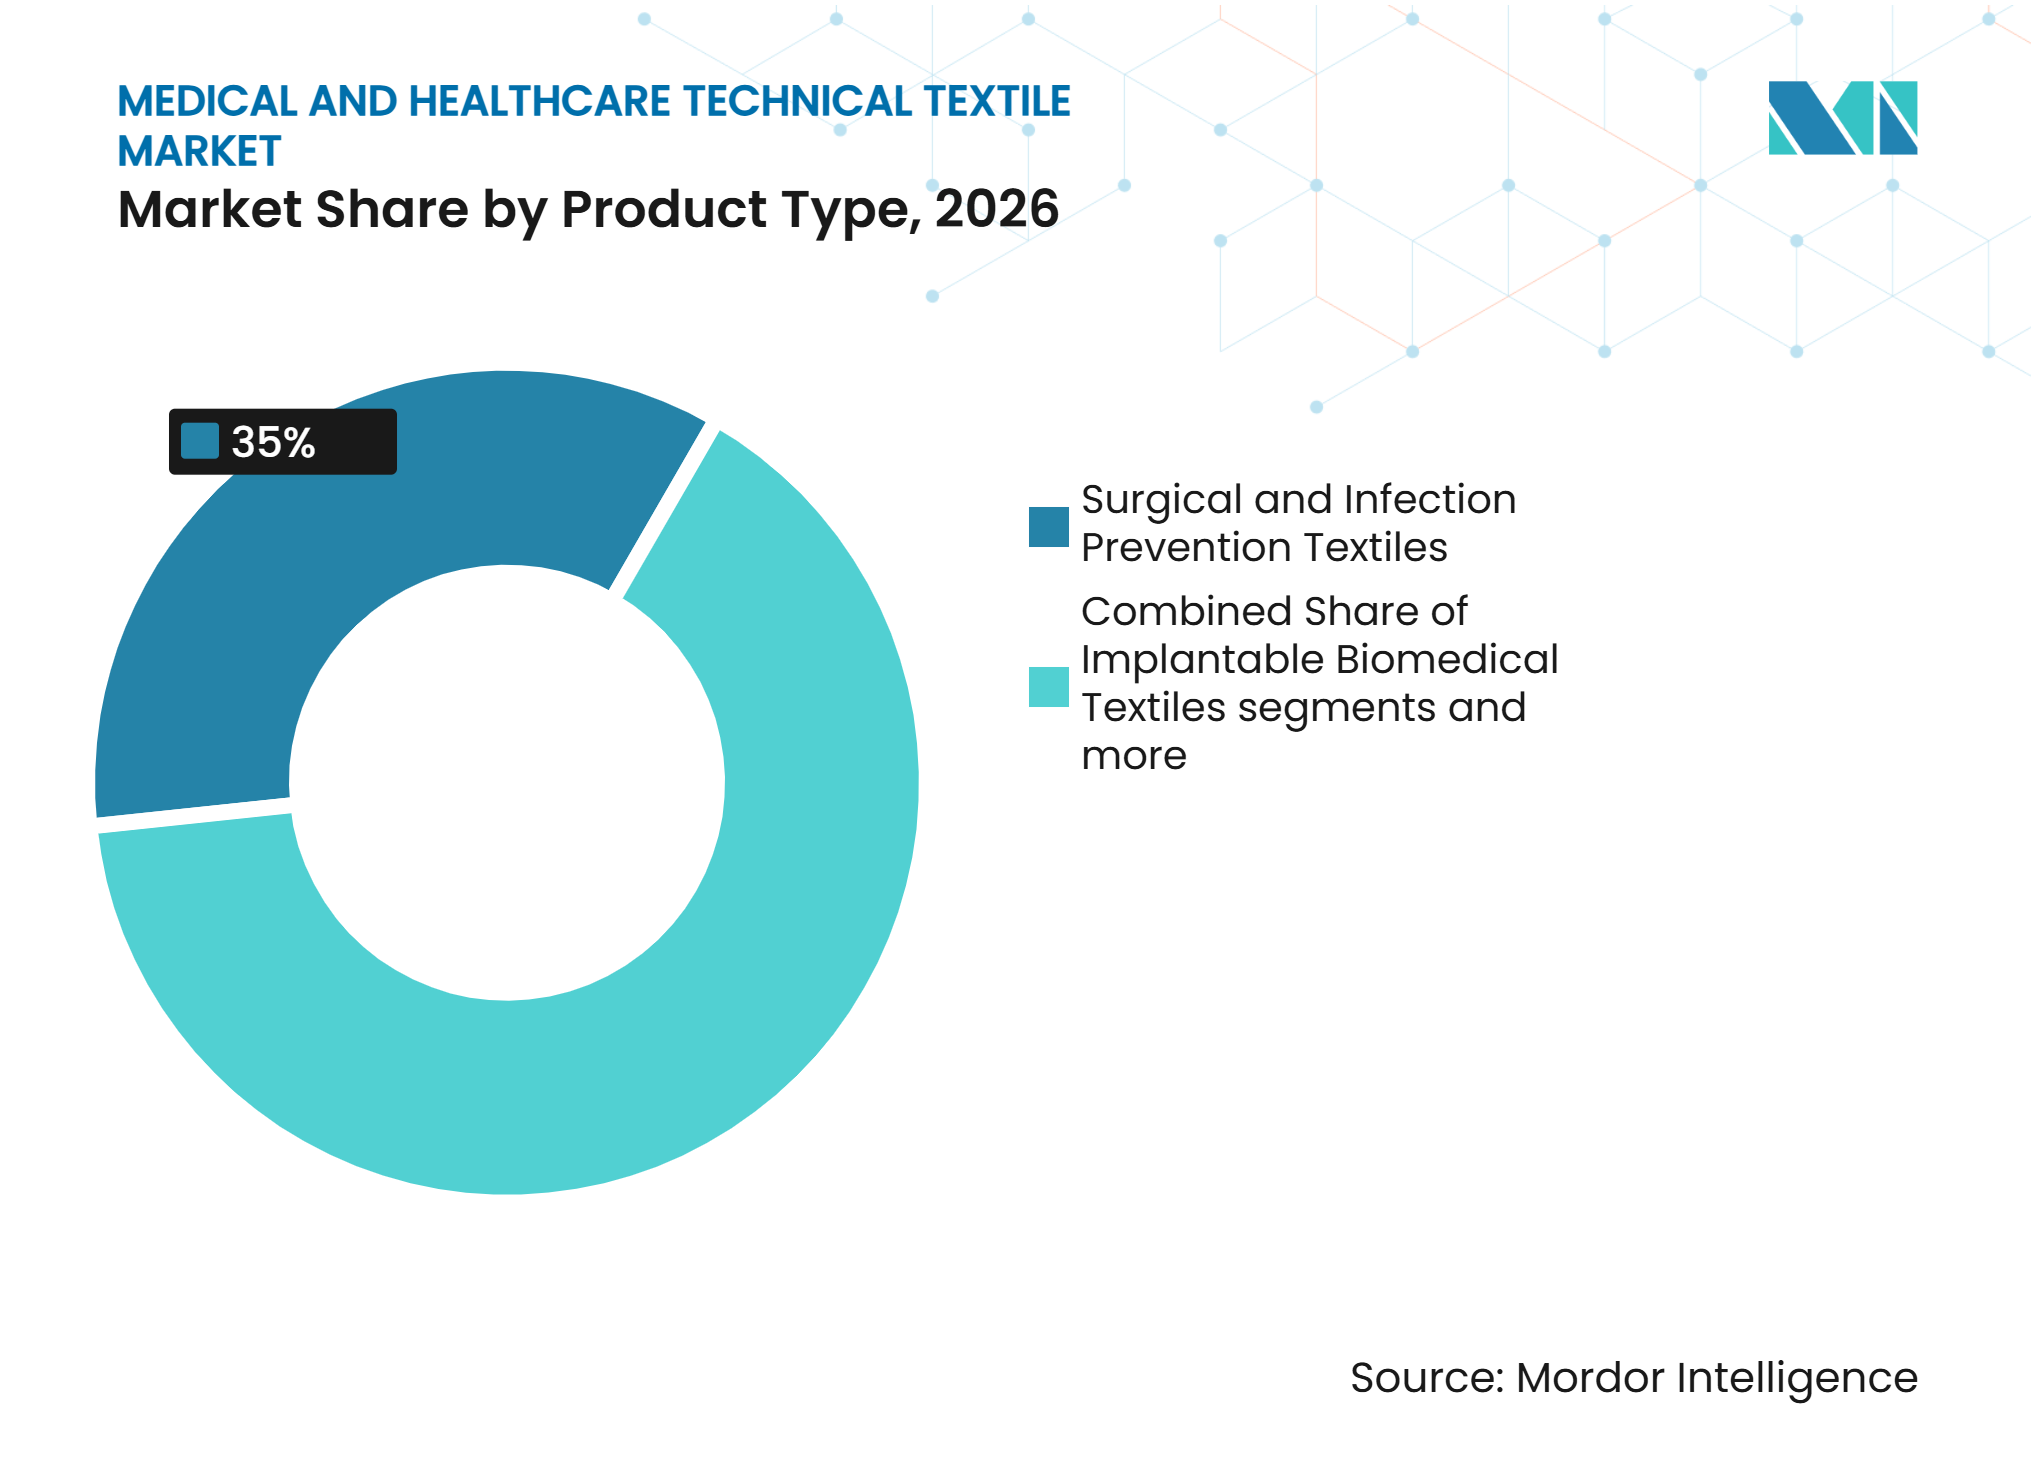
- 製品タプ別では、外科・感染予防用繊維が2026年の医療・ヘルスケア技術繊維市場シェアの35%を占め、一方で埋植型生体医療用繊維は2032年までに7.7%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリプロピレンが2026年の医療・ヘルスケア技術繊維市場規模の31.5%を占め、一方で生体吸収性合成繊維およびポリマーは2032年までに8%のCAGRで成長すると予測されています。
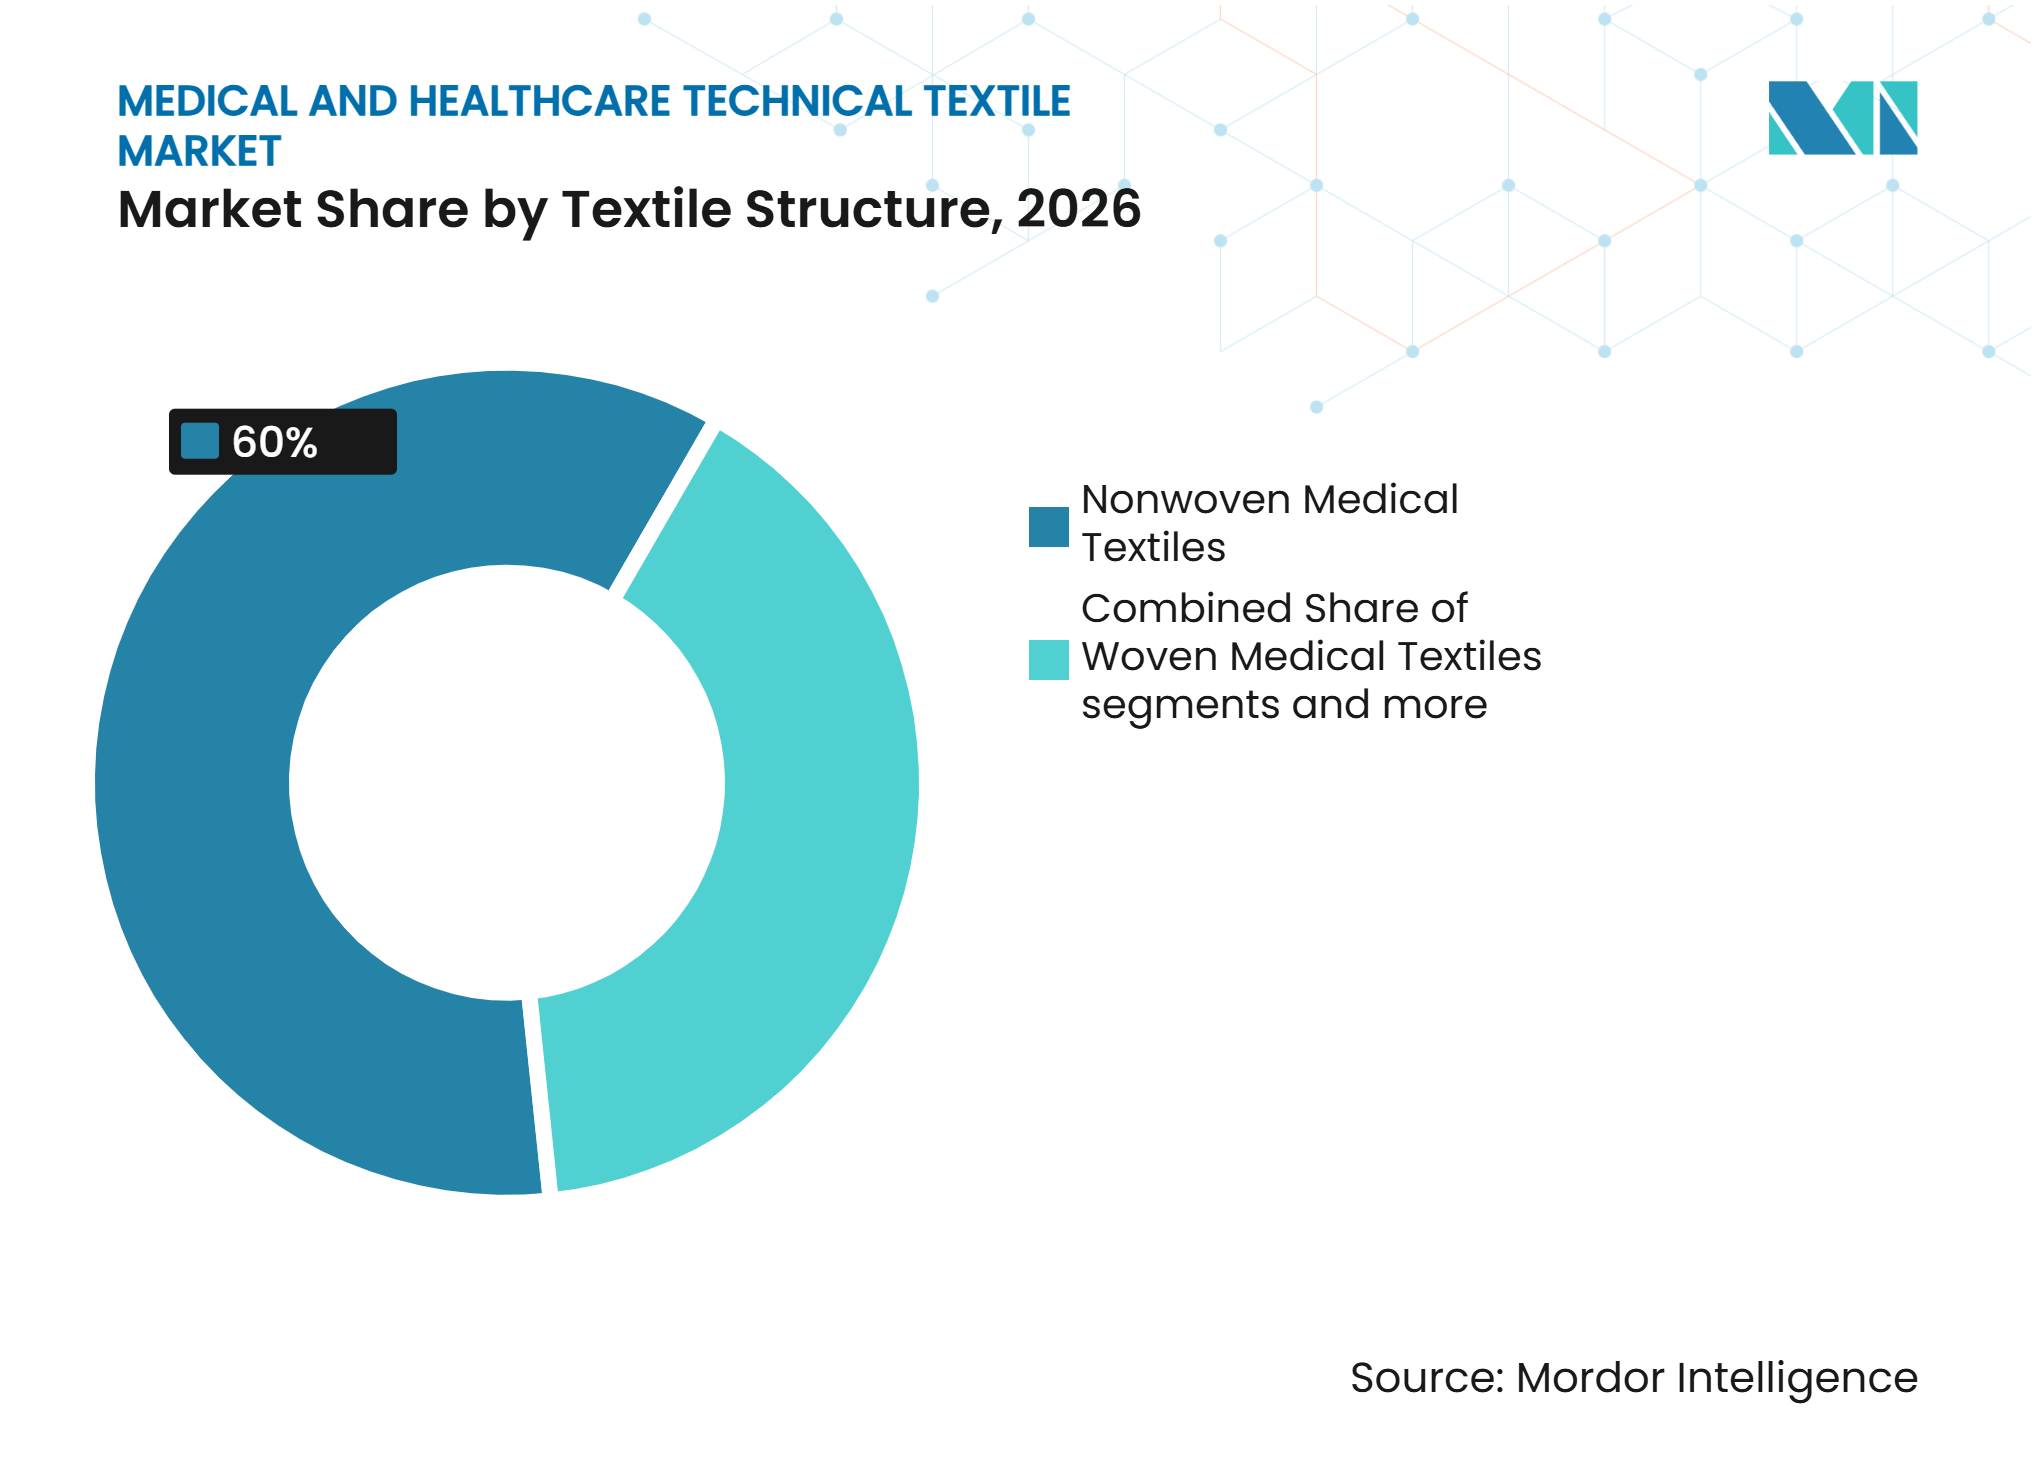
- 繊維構造別では、不織布医療用繊維が2026年の収益の60%を占め、一方で編物医療用繊維は2032年までに6.5%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の34.6%を占め、一方で中東・アフリカは2032年までに9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドラバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性創傷および糖尿病関連合併症の罹患率の増加 | +1.4% | 世界全体、特に北米、東南アジア、サハラ以南アフリカで高い | 長期(4年以上) |
| 高齢化人口とおよび失禁・長期ケア製品に対する需要 | +1.2% | 世界全体、特に日本、西欧、北米で高い | 長期(4年以上) |
| 外科手術件数の増加および無菌医療用繊維に対する需要の増大 | +1% | 世界全体、アジア太平洋および中東・アフリカの外来手術センターで最も加速 | 中期(2年~4年) |
| 感染予防および医療従事者保護要件の強化 | +0.8% | 世界全体、北米・欧州で規制の基盤、アジア太平洋・中東・アフリカで需要牽引 | 中期(2年~4年) |
| 高度創傷ケアおよび圧迫療法用途の拡大 | +0.7% | 北米、欧州、アジア太平洋が中心、中東・アフリカおよび南米へも波及 | 中期(2年~4年) |
| 繊維ベースの埋植型医療機器に対する需要の増大 | +0.6% | 北米・欧州が中心、アジア太平洋・中東・アフリカでは初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性創傷および糖尿病関連合併症の罹患率の増加
医療・ヘルスケア技術繊市場は、慢性創傷および糖尿病関連合併症からの継続的な需要を受けています。IDF糖尿病アトラスは、世界で5億8,900万人の成人が糖尿病を抱えていると報告しており、糖尿病性足潰瘍の有病は糖尿病患者の中で6.3%、北米では13%に上ります。2025年の系統的レビューでは、糖尿病性足潰瘍の再発率が5年間で65%に達する可能性があり、30%から60%の症例で感染が合併することが報告されました。[1] この再発パターンは、創傷接触層、吸収コア、および抗菌性外部バリアの継続使用を支えています。医療・ヘルスケア技術繊維市場は、ケアのさまざまな段階に対応するドレッシングポートフォリオを持つサプライヤーを優遇する傾向があります。高度創傷ケアおよび圧迫療法もまた、臨床プロトコルが持続的な治療とモニタリングを必要とする場合に需要を支えることができます。
高齢化人口およ失禁・長期ケア製品への需要
医療・ヘルスケア技術繊維市場は、失禁および長期ケア製品を必要とする高齢化人口によって支えられています。業界団体は欧州で5,500万人から6,000万人が尿失禁を抱えていると指摘し、その経済的負担は2025年に691.0 ビリオン ユーロ(81.3 ビリオン 米ドル)に上ると報告しました。また、2030年までにその負担が867.0 ビリオン ユーロ(102.0 ビリオン 米ドル)に達する可能性も示されました。需要はケアニーズがより複雑になるにつれ、中~高吸収性フォーマットへと移行しています。柔らかい布様の不織布トップシートおよび高吸収性ポリマーの統合は、ユーザーが吸収性とともに快適性を求める中でより重要になってきています。これにより、臨床現場と在宅ケアの両方に対応できる製品が優遇されます。
外科手術件数の増加および無菌医療用繊維に対する需要の増大
医療・ヘルスケア技術繊維市場は外科手術量と密接に関連しており、各手術では無菌ドレープ、ガウン、ラップ、器械包装が使用されます。2025年には世界で3億1,300万件の主要外科手術が実施され、無菌繊維製品の定期的な消費サイクルが生み出されています。[2] 低侵襲ケアおよび外来手術センターの成長は、標準化された手術パックおよび認証済みの組立能力を支援できます。感染予防もこの需要を強化しており、2025年のレビューでは抗菌繊維介入が細菌負荷を低減し、MRSAおよびクロストリジウム・ディフィシル感染症の特定の転帰改善が報告されました。[3] 医療・ヘルスケア技術繊維市場は、基本的な生地コストだけでなくパフォーマンス仕様をますます重視するようになっています。バリア性能と臨床エビデンスを組み合わせるサプライヤーは、病院調達においてより有利な立場に置かれる可能性があります。
感染予防および医療従事者保護要件の強化
医療提供者は、日常的なケアおよび外科手術における汚染リスクを低減し、臨床スタッフを保護する繊維を引き続き優先しています。2025年のレビューでは、処置用カーテンや酸化銅寝具などの医療施設用繊維を含む抗菌介入が細菌負荷を低減し、医療関連感染の特定の転帰改善が報告されました。これにより、生地コストだけでなく、バリア性能、抗菌機能、臨床エビデンスを評価する調達仕様が支持されています。認証済みガウン、ドレープ、隔離製品、無菌手術パックへの需要は、より厳格な感染管理基準と引き続き連動しています。中国は2025年に920.7万トンの不織布を生産し、前年比7.5%増となり、より高い仕様の医療途が拡大しました。信頼性の高いバリア特性と検証済みの製造・トレーサビリティを組み合わせられるサプライヤーは、先進国および新興医療システム双方の病院要件を満たすうえでより有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な医療機器承認および生体適合性要件 | -0.9% | 世界全体、北米・欧州でコンプライアンス負担が最も高い | 長期(4年以上) |
| 埋植型生体医療用繊維の高い開発・適格性確認コスト | -0.7% | 北米・欧州が中心、アジア太平洋・中東・アフリカで新興のコンプライアンスコスト | 長期(4年以上) |
| 医療グレードポリマーおよび特殊繊維価格の変動性 | -0.5% | 世界全体、ポリプロピレン依存のアジア・欧州不織布メーカーに最も深刻 | 短期(2年以内) |
| 単回使用医療用繊維廃棄物削減への圧力の増大 | -0.4% | 欧州が中心、北米へも波及、アジア太平洋では規制の影響が初期段階 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
厳格な医療機器承認および生体適合性要件
医療繊維メーカーは、製品が規制された臨床用途に参入きるようになる前に、プロセスバリデーション、生体適合性、ラベリング、無菌性要件を満たさなければなりません。これらの義務は、患者と直接接触する埋植型繊維、外科製品、創傷ケア材料にとって特に重要です。文書化された品質システムおよび臨床エビデンスの必要性は、開発タイムラインを長期化させ、規制された製品カテゴリーへの参入コストを増加させる可能性があります。規模の小さなコンバーターは、試験、登録、継続的なコンプライアンス活動への資金調達に困難を感じる場合があり、高付加価値医療用途への対応能力が制限される可能性があります。これにより、成熟した品質管理システム、規制チーム、病院および医療機器メーカーとの協業経験を持つ確立されたサプライヤーが優遇されます。また、小規模企業が製品適格性確認と商業化を支援するリソースを持つ大規模パートナーを求める際に、統合が促進される可能性もあります。
埋植型生体医療用繊維の高い開発・適格性確認コスト
埋植型生体医療用繊維は多大な投資を必要とします。その開発には特殊素材、設計検証、生体適合性試験、前臨床試験、臨床エビデンスが伴うためです。これらの要件により、埋植型製品は従来の使い捨て不織布よりも開発コストが高く、時間もかかります。開発チームはまた、編物メッシュ、組紐埋植材、エレクトロスピニングマトリクスなどの特殊構造について、一貫した製造管理を確立しなければなりません。コスト負担により、企業は全く新しい繊維アーキテクチャではなく既存製品の段階的改善に向かう可能性があります。BDの2025年4月におけるPhasix ST臍ヘルニアパッチの発売は、適応症特異的な吸収性埋植材ソリューションの開発に伴う製品開発水準を示しています。これらの障壁により、規制業務、臨床エビデンス、特殊生産、市販後サポートに資金を提供できる企業にイノベーションが集中します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
外科用繊維がリード、埋植型需要が加速外科・感染予防用繊維は2026年の医療・ヘルスケア技術繊維市場収益の35%を占めました。この地位は、外科手術時の無菌ガウン、ドレープ、関連製品の日常的な使用を反映しています。創傷ケアおよ非埋植型治療用繊維が第2位のカテゴリーを形成しました。このカテゴリーは、治療過程で複数の素材を使用する慢性創傷ケアプロトコルから恩恵を受けています。医療衛生および吸収性ケア用繊維は、失禁パッド、病院用アンダーパッド、個人用ケア製品を含むため、引き続き大量消費を維持しています。病院・患者ケア用繊維は大量消費に対応していますが、よりコスト感応度の高い購買に直面しています。体外式および医療機器統合型繊維は、血液適合性と機器パフォーマンス要件を満たす必要があるため、特殊分野にとどまっています。医療・ヘルスケア技術繊維産業は、異なる生産モデルと臨床バリデーションモデルを通じてこれらのカテゴリーに対応しています。
埋植型生体医療用繊維は、医療・ヘルスケア技術繊維市場において2032年までに7.7%のCAGRで成長すると予測されています。このセグメントは、永久埋植材を残さずにサポートを提供できる素材への需要から恩恵を受けています。BDは2025年4月にPhasix ST臍ヘルニアパッチを発売し、生物学的由来のP4HBと統合された水和ゲルバリアを使用し臍ヘルニア向けの完全吸収性パッチとして紹介しました。BDはまた、調査対象患者の60%が非永久的メッシュの選択肢を好んだとも報告しています。これらの製品発売は、生体吸収性繊維構造の臨床利用の拡大を支持しています。医療・ヘルスケア技術繊維市場は、臨床採用が拡大するにつれ、このセグメントでより競争が激化する可能性があります。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
素材タイプ別:
ポリプロピレンが数量を牽引、生体吸収性が価値成長をリードポリプロピレンは2026年の医療・ヘルスケア技術繊維市場において収益の31.5%を占めました。この地位は、外科・衛生用途向けスパンボンドおよびメルトブロー生産における同素材の使用から生じています。2025年の研究では、3スパンボンド層と2メルトブロー層を持つ5層ポリプロピレン複合材が粒子ろ過効率と通気性のバランスをとることが確認されました。ポリエステルは、繰り返し処理に耐える寸法安定性を必要とする織物および編物製品を支えています。ポリアミドは縫合糸ヤーンおよび組紐固定構造に使用されています。ポリウレタンおよびエラストマー繊維は、圧迫衣料および保持バンデージを支えています。綿および天然繊維は、特に皮膚感受性患者向けのガーゼおよび創傷接触層に引き続き関連性を持ちます。医療・ヘルスケア技術繊維産業は、さまざまな臨床およびパフォーマンスニーズを満たすためにこの幅広い素材基盤を使用しています。
生体吸収性合成繊維およびポリマーは、医療・ヘルスケア技術繊維市場において2032年までに8%のCAGRで成長すると予測されています。PLA、PGA、PDO、P4HBは、異なる分解プロファイルと治癒タイムラインに合わせて選択できます。これらの素材は、一時的なサポートが必要な埋植型用途に最も適しています。再生セルロース繊維もまた、持続可能性要件が合成使い捨て製品に対するより厳しい精査を求める中、注目を集める可能性があります。素材選択は、臨床用途、規制エビデンス、使用後の考慮事項とより密接に結びつくようになっています。このシフトにより、信頼性の高い繊維パフォーマンスと文書化されたコンプライアンスの両方を提供できるサプライヤーの価値が高まります。医療・ヘルスケア技術繊維市場は、吸収性素材ポートフォリオを拡大しながら、引き続き大規模にポリプロピレンを使用していくでしょう。
繊維構造別:
不織布が市場を定義、編物が最速成長を実現不織布医療用繊維は2026年の医療・ヘルスケア技術繊維市場シェアの60%を占めました。その汎用性は、外科ドレープ、隔離ガウン、創傷ドレッシング、衛生製品などの大量消費用途を支えています。中国繊維産業協会は、中国が2025年に920.7万トンの不織布を生産し、前年比7.5%増加したと報告しました。同資料は、2025年における医療用ガーゼおよびドレッシグの輸出が10.9 ビリオン 米ドルに達したとも報告しています。織物繊維は、再使用可能な外科システムおよび高強度整形外科用サポートに引き続き関連性があります。組紐繊維は、荷重負荷設計が重要な縫合糸、血管グラフト、腱修復スキャフォールドを支えています。医療・ヘルスケア技術繊維市場は、それぞれの構造に固有の臨床要件を依存しています。
編物医療用繊維は2032年までに6.5%のCAGRで成長すると予測されています。経編グラフトおよび軟部組織メッシュがこのカテゴリーを支えており、慢性静脈疾患およびリンパ浮腫向けの圧迫製品も同様です。編物生地は、ホーザリー、弾性保持ドレッシング、チューブラーサポートに適した適合性とグラジュエーテッドストレッチを提供します。2025年の系統的レビューでは、医療施設用繊維(処置用カーテンや寝具を含む)の抗菌仕上げが微生物汚染を低減し、特定の医療関連感染転帰を改善できることが確認されました。これにより、編物病院用繊維への機能性仕上げへの関心が支持されています。医療・ヘルスケア技術繊維市場は、繰り返し可能なフィットと制御された弾性が必要な用途にも編物を使用しています。構造の選択は、意図する用途、臨床パフォーマンス、製造経済性に結びついたままとなります。不織布が最大の役割を維持する一方、編物デザインはストレッチと適合性が必要な用途において拡大しています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2026年の医療・ヘルスケア技術繊維市場の34.6%を占めました。中国は大規模な生産基盤と感染予防、外科ケア、高度創傷製品に対する地元需要の増大を組み合わせています。中国繊維産業協会は2025年の不織布生産量が920.7万トンで、前比7.5%増加したと報告しました。日本、ベトナム、インドは高齢化関連ケアニーズ、輸出指向型生産、拡大する病院ネットワークを通じて地域需要を追加しています。
北米と欧州は、特に埋植型繊維、高度創傷ケアプラットフォーム、認証済み外科パックにおいて、プレミアム医療用繊維用途に強く貢献しています。ドイツは欧州の製造・規制ハブであり、医療技術・機器セクターが2024年に197.0 ビリオン ユーロ(23.2 ビリオン 米ドル)の粗付加価値を生み出しました。同資料では318.0 ビリオン ユーロ(37.4 ビリオン 米ドル)の輸出と212,100人の直接雇用者数も報告されています。英国は感染管理および持続可能性要件に直面しており、南米の調達制約はプレミアム製品の普及を制限する可能性があります。
中東・アフリカは地域セグメントの中で最速の成長率となる2032年までの9%のCAGRで拡大すると予測されています。この成長は、複数の市場における医療能力の拡大とローカライズの取り組みを反映しています。Mölnlycke Health Careは2025年5月にTamer Mölnlycke Careにおける株式持分を33.3%から60%に増加さました。拡大されたローカルポートフォリオは、湾岸協力会議地域向けのドレープ、ガウン、創傷ケア製品をカバーしています。トルコおよびアフリカ市場は、基準と病院能力が発展するにつれ、より長期的な成長を提供しています。
競争環境
市場集中度
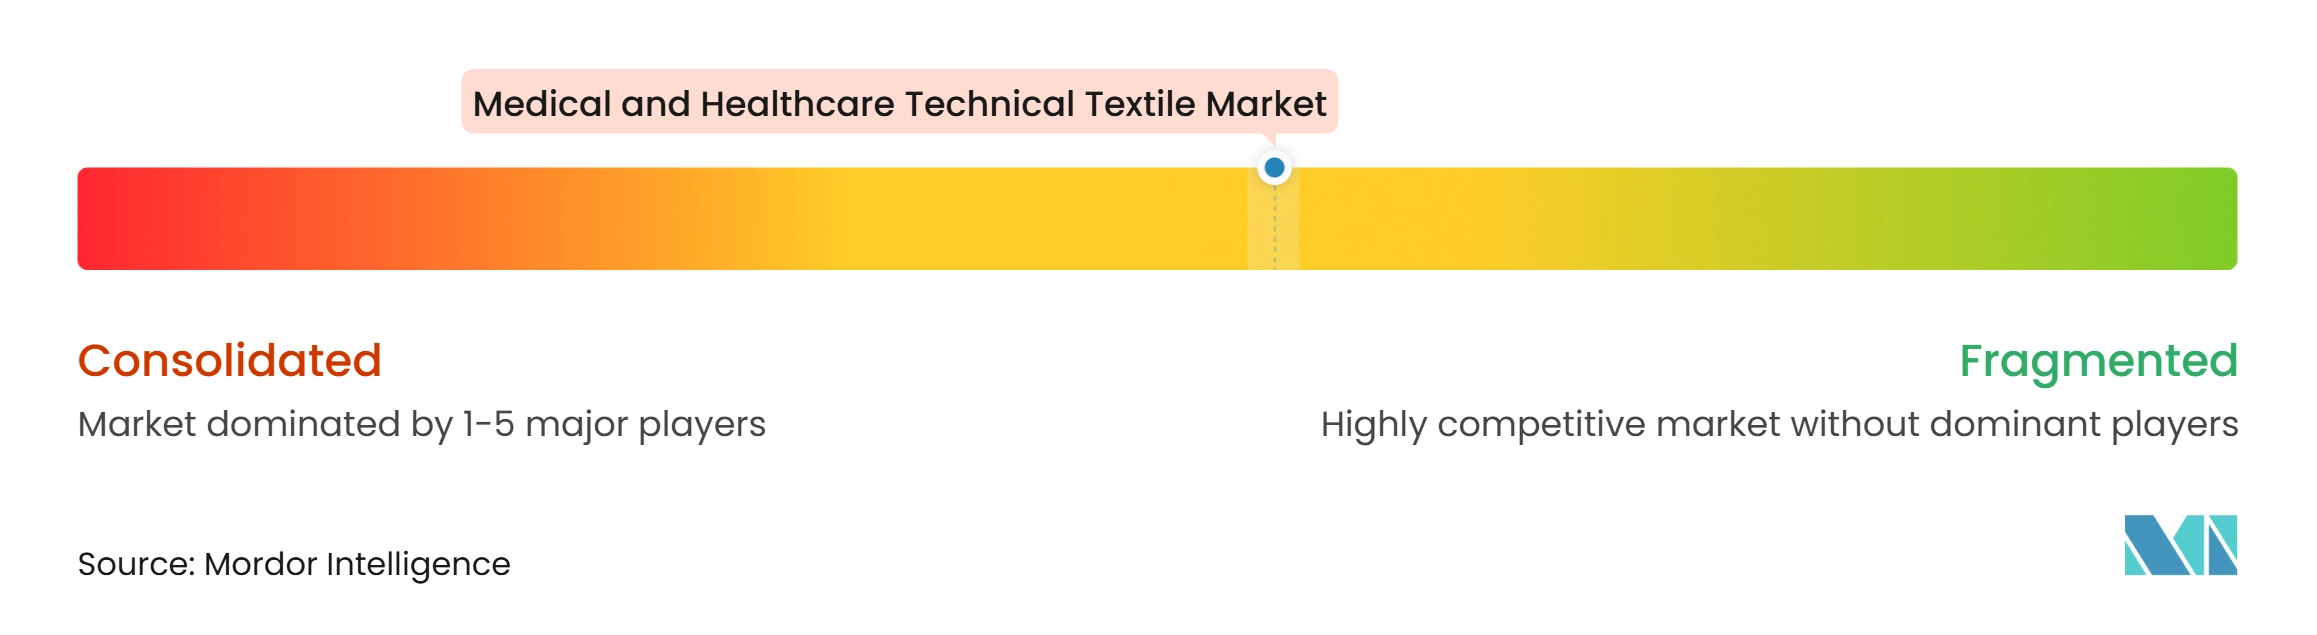
医療・ヘルスケア技術繊維市場は中程度の市場集中度を示しています。Freudenberg Performance Materials、Ahlstrom、Magnera Corporation、Fitesa、PFNonwovensは素材工学、規模、供給信頼性を通じて競争しています。Mölnlycke Health Care、Essity、Smith+Nephew、Lohmann & Rauschは臨床エビデンスと病院との関係を通じて競争しています。医療・ヘルスケア技術繊維産業は、抗菌性能、PFASフリーバア、バイオベース繊維、高度創傷ケアプラットフォームを通じてますます差別化されています。
Freudenberg Performance Materialsは2026年7月にFoshan United Medicalの買収を発表し、創傷ドレッシング調合および完成品能力を不織布材料事業に追加しました。同社はまた2025年11月にJapan Vilene Companyの残余株式を取得し、日本における事業基盤を強化しました。Mölnlyckeは2026年6月にミッケリとオールダムへの合計400 ミリオン ユーロ(47.05 ミリオン 米ドル)の投資を発表し、殺菌能力と創傷ケア能力の拡大を含めました。医療・ヘルスケア技術繊維市場は、素材供給、規制された製造、完成ケア製品を結びつけるこれらの投資を評価しています。能力拡大はまた、病院および流通業者へのサプライレジリエンスを向上させることができます。
ATEX Technologies、Bally Ribbon Mills、Secant Group、Confluent Medical Technologiesなどの特殊埋植型繊維企業は、組紐、織物、エレクトロスピニングにおける技術的能力を通じて競争しています。これらのニッチ分野は、幅広い不織布メーカーが容易には複製できない知識と設備を必要とします。療・ヘルスケア技術繊維市場は、低侵襲手術、生体吸収性埋植材、高性能創傷ケアに対応できるサプライヤーに余地を提供しています。臨床パフォーマンスを維持しながらPFASフリーの外科バリアを提供できる企業もまた、病院の持続可能性要件に対応できます。したがって、医療・ヘルスケア技術繊維産業は、大規模統合生産者と特化した技術的地位を持つ専門企業の双方によって形成されています。
医療・ヘルスケア技術繊維産業のリーダー企業
-
Freudenberg Performance Materials
-
Ahlstrom
-
Magnera Corporation
-
Fitesa
-
PFNonwovens
- 注:主要企業の掲載順は順位を示すものではありません。
医療・ヘルスケア技術繊維市場 このレポートでカバーされる企業
- Freudenberg Performance Materials
- Ahlstrom
- Magnera Corporation
- Fitesa
- PFNonwovens
- Avgol (Indorama Ventures)
- Suominen Corporation
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Mölnlycke Health Care
- Medline Inc.
- Cardinal Health, Inc.
- PAUL HARTMANN AG
- Essity AB
- Lohmann & Rauscher
- Winner Medical Co., Ltd.
- Smith & Nephew plc
- Solventum Corporation
- Secant Group
- ATEX Technologies
- Bally Ribbon Mills
- Confluent Medical Technologies
- Johnson & Johnson MedTech
- B. Braun Melsungen AG
- Trelleborg AB
最近の産業開発事情 医療・ヘルスケア技術繊維市場
- 2026年7月:Freudenberg Performance Materialsは佛山ユナイテッドメディカルの買収を発表し、既存の不織布材料事業と並んで創傷ドレッシング調合および最終製品能力を追加することで、フルサービスの高度創傷ケア供給に参入しました。
- 2026年6月:Mölnlycke Health Careは、フィンランド・ミッケリと英国・オールダムへの合計400 ミリオン ユーロ(47.05 ミリオン 米ドル)の投資を確認し、ミッケリの殺菌能力を倍増させるとともに年間1億ユニットの創傷ケア製造能力を追加しました。これは米国および中国での最近の拡張に続くものです。
- 2025年11月:Freudenberg Performance Materialsは、日本の技術用繊維・ろ過材料メーカーであるJapan Vilene Companyの残余株式すべてを取得し、日本の医療用繊維市場における商業・製造基盤を強化しました。
- 2025年11月:Mölnlycke Health Careは、中国・常熟に初の創傷ケア製造サイト(面積10,000㎡、Mölnlyckeのグローバル製造基準を満たす施設)での生産を開始し、高度創傷ケ製品に対するアジア太平洋の需要増加に対応します。
世界の医療・ヘルスケア技術繊維市場レポートの範囲
医療・ヘルスケア技術繊維市場レポートは、製品タイプ別(病院・患者ケア用繊維、埋植型生体医療用繊維など)、素材タイプ別(ポリプロピレン(PP)、ポリエステル(PET)など)、繊維構造別(不織布医療用繊維、織物医療用繊維など)、地域別(北米、欧州など)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 外科・感染予防用繊維 |
| 創傷ケアおよび非埋植型治療用繊維 |
| 医療衛生および吸収性ケア用繊維 |
| 埋植型生体医療用繊維 |
| 体外式および医療機器統合型繊維 |
| 病院・患者ケア用繊維 |
| ポリプロピレン(PP) |
| ポリエステル(PET) |
| ポリエチレン(PE) |
| ポリアミ(ナイロン) |
| 綿およびその他の天然繊維 |
| 再生セルロース繊維 |
| ポリウレタンおよびその他のエラストマー繊維 |
| 生体吸収性合成繊維およびポリマー |
| その他の特殊繊維および素材 |
| 不織布医療用繊維 |
| 織物医療用繊維 |
| 編物医療用繊維 |
| 組紐医療用繊維 |
| その他の工学的医療用繊維構造および製品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 外科・感染予防用繊維 | |
| 創傷ケアおよび非埋植型治療用繊維 | ||
| 医療衛生および吸収性ケア用繊維 | ||
| 埋植型生体医療用繊維 | ||
| 体外式および医療機器統合型繊維 | ||
| 病院・患者ケア用繊維 | ||
| 素材タイプ別 | ポリプロピレン(PP) | |
| ポリエステル(PET) | ||
| ポリエチレン(PE) | ||
| ポリアミ(ナイロン) | ||
| 綿およびその他の天然繊維 | ||
| 再生セルロース繊維 | ||
| ポリウレタンおよびその他のエラストマー繊維 | ||
| 生体吸収性合成繊維およびポリマー | ||
| その他の特殊繊維および素材 | ||
| 繊維構造別 | 不織布医療用繊維 | |
| 織物医療用繊維 | ||
| 編物医療用繊維 | ||
| 組紐医療用繊維 | ||
| その他の工学的医療用繊維構造および製品 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
医療・ヘルスケア技術繊維市場の2032年予測値はいくらですか?
提供された推計によると、2032年までに30.87 ビリオン 米ドルに達し、2026年の22.01 ビリオン 米ドルから2027年~2032年の予測期間中に5.8%のCAGRで成長します。成長は外科ケア、感染予防、創傷管理、吸収性ケア、および特殊埋植型用途における継続的な需要によって支えられています。
医療・ヘルスケア技術繊維においてリードする製品カテゴリーはどれですか?
外科・感染予防用繊維が2026年の収益の35%でリードしました。その地位は、外科手術やその他の臨床処置が実施される際の無菌ガウン、ドレープ、ラップ、手術パックコンポーネントの日常的な使用を反映しています。
最も速く成長している医療用繊維製品はどれですか?
埋植型生体医療用繊維は2032年までに7.7%のCAGRで成長すると予測されています。需要は、治癒中に一時的なサポートを提供できる生体吸収性構造と、特定の用途において永久メッシュの代替をむ臨床的嗜好によって支えられています。
なぜ不織布はヘルスケア用途で広く使用されているのですか?
不織布医療用繊維は2026年の収益の60%を占めました。ガウン、ドレープ、ドレッシング、隔離製品、衛生材料などの大量使い捨て用途をサポートするためです。そのろ過、バリア、製造特性は多くの通常の臨床要件に適しています。
2032年までに最も速く成長すると予想される地域はどこですか?
中東・アフリカは2032年までに9%のCAGRで成長すると予想されており、医療能力の拡大、地元製造の取り組み、病院システムにおける感染予防・創傷ケア製品の普及拡大によって支えられています。サウジアラビアは現地製造のドレープ、ガウン、創傷ケア製品を通じてこの方向性を示しています。
新しい埋植型繊維製品の採用を制限する要因は何ですか?
バリデーション、生体適合性エビデンス、無菌性保証、高い開発コストが埋植型製品の適格性確認経路を長期化させる可能性があります。これらの要件は、確立された品質システム、規制専門知識、前臨床・臨床エビデンスをサポートするリースを持つメーカーを優遇します。