
Tamanho e Participação do Mercado de Equipamentos de Manuseio de Materiais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 282.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 392.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Manuseio de Materiais por Mordor Intelligence
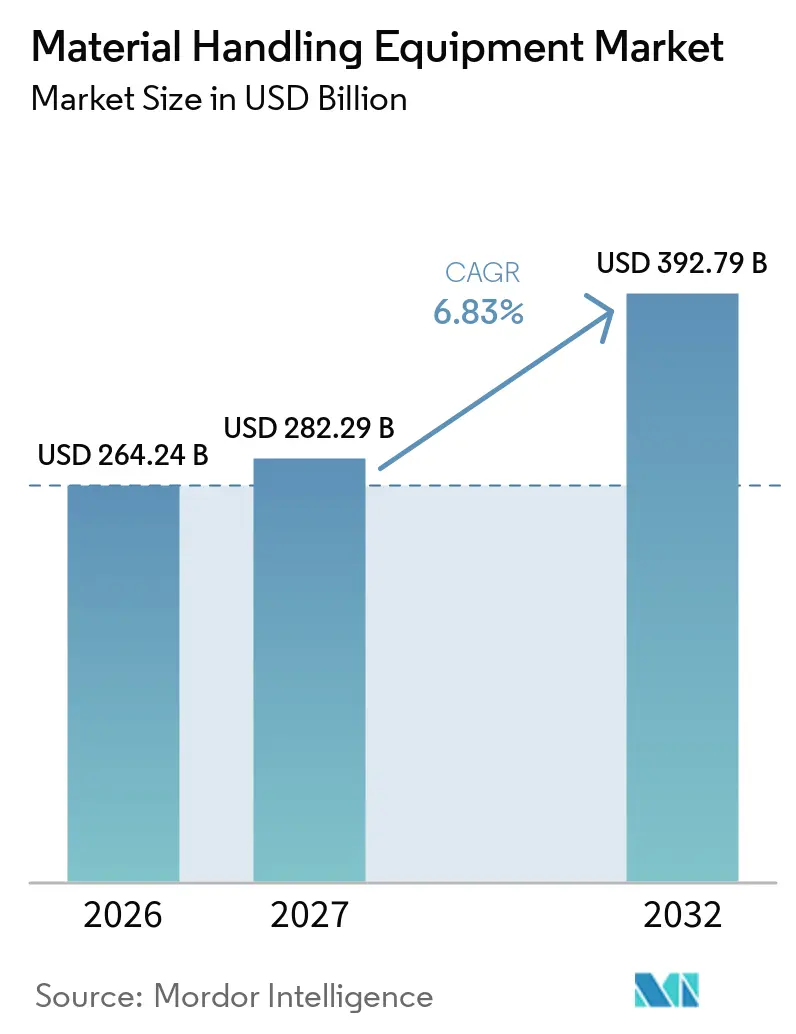
O tamanho do mercado de equipamentos de manuseio de materiais foi avaliado em 264,24 bilhões de USD em 2026 e tem previsão de expansão de 282,29 bilhões de USD em 2027 para atingir 392,79 bilhões de USD até 2032, crescendo a um CAGR de 6,83% de 2027 a 2032. O mercado de equipamentos de manuseio de materiais está sendo moldado pelo atendimento denso de pedidos do e-commerce, pela escassez de mão de obra em armazéns e pelo investimento em capacidade de manufatura e distribuição doméstica. Esses fatores estão elevando o valor atribuído ao fluxo confiável de materiais, à segurança dos trabalhadores e a equipamentos que se adaptam a instalações em operação. O mercado de equipamentos de manuseio de materiais também se beneficia quando os operadores substituem frotas envelhecidas por equipamentos elétricos ou adicionam automação a instalações existentes sem interromper o trabalho diário. Os fornecedores estão respondendo combinando caminhões, armazenamento, software e capacidades de serviço, em vez de vender equipamentos como ativos isolados. Essa abordagem cria oportunidades para fornecedores que apoiam planejamento, instalação, integração, manutenção contínua, treinamento de operadores e o redesenho gradual de fluxos de trabalho em diversas condições de armazém. Ela permite que os clientes avancem além das necessidades imediatas de equipamentos em direção a planos de longo prazo para capacidade confiável, operações diárias mais controladas, coordenação mais estreita entre as equipes de armazém e produção, e uma abordagem mais clara para gerenciar mudanças à medida que a demanda dos clientes se altera. No mercado de equipamentos de manuseio de materiais, o serviço confiável e o suporte prático à implementação continuam sendo centrais para sustentar o valor dos equipamentos em diferentes ambientes operacionais.
Principais Conclusões do Relatório
Por tipo de equipamento, os caminhões industriais detinham 32,74% da participação do mercado de equipamentos de manuseio de materiais em 2026, enquanto os sistemas de engenharia têm previsão de crescimento a um CAGR de 9,87% até 2032.
Por operação, o segmento manual detinha uma participação de receita de 56,27% em 2026, enquanto o totalmente automatizado tem previsão de crescimento a um CAGR de 10,52% até 2032.
Por fonte de energia para caminhões industriais, o elétrico detinha uma participação de receita de 55,25% em 2026, enquanto a célula de combustível de hidrogênio tem previsão de crescimento a um CAGR de 12,24% até 2032.
Por modelo de negócio, as novas vendas representaram 69,57% da receita em 2026, enquanto o aluguel/arrendamento tem previsão de crescimento a um CAGR de 8,58% até 2032.
Por usuário final, o e-commerce e varejo detinham uma participação de receita de 22,51% em 2026, enquanto o setor farmacêutico tem previsão de crescimento a um CAGR de 9,24% até 2032.
Por geografia, a Ásia-Pacífico detinha uma participação de receita de 46,45% em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,97% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densidade de Atendimento de Pedidos do E-Commerce e Janelas de Entrega Mais Curtas | +1.8% | Global, com Ásia-Pacífico, América do Norte e Europa Ocidental como mercados primários | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra em Armazéns e Automação Orientada à Segurança | +1.6% | Global, mais aguda na América do Norte, Europa Ocidental e Japão | Médio prazo (2–4 anos) |
| Relocalização da Manufatura e Modernização de Centros de Distribuição | +1.1% | América do Norte (primária), Europa (secundária) | Médio prazo (2–4 anos) |
| Eletrificação de Caminhões Industriais e Ciclos de Substituição de Frotas | +0.9% | Global, com núcleo na Ásia-Pacífico e expansão para América do Norte e Europa | Médio prazo (2–4 anos) |
| Demanda por Retrofit em Instalações Existentes Decorrente de Restrições em Armazéns Legados | +0.7% | América do Norte e Europa (economias estabelecidas com base instalada envelhecida) | Curto prazo (≤ 2 anos) |
| Robótica Interoperável e Software Reduzindo Barreiras de Entrada na Automação | +0.5% | Global, com ganhos iniciais na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densidade de Atendimento de Pedidos do E-Commerce e Janelas de Entrega Mais Curtas
O mercado de equipamentos de manuseio de materiais está ganhando suporte com maior atividade de atendimento de pedidos e tamanhos de pedido menores. O varejo online cria trabalho mais frequente de separação, triagem, reabastecimento, processamento de devoluções e embalagem dentro de uma área de armazém fixa, de modo que os operadores precisam movimentar mais itens individuais sem adicionar espaço físico. Varejistas e prestadores de logística terceirizada estão, portanto, adotando linhas de triagem, armazenamento de mercadorias para o operador, estações de trabalho conectadas a transportadores e melhor coordenação de tarefas onde essas ferramentas se alinham com seus padrões de volume diário. Compromissos de entrega mais rápidos também tornam o tempo de atividade do sistema mais importante em vários turnos, pois um atraso em um processo pode afetar a embalagem, o despacho e a disponibilidade de estoque para o próximo ciclo de pedidos. Isso incentiva o investimento em equipamentos que mantêm um fluxo ordenado de encomendas e estoque, ao mesmo tempo que permitem aos gestores responder conforme os padrões de pedidos ou as necessidades de pessoal mudam. O efeito é especialmente importante para sistemas de engenharia usados em ambientes de atendimento de alto volume, onde o design do processo e o suporte de serviço confiável podem ser tão importantes quanto o próprio equipamento.
Escassez de Mão de Obra em Armazéns e Automação Orientada à Segurança
A disponibilidade de mão de obra está influenciando as decisões de equipamentos em armazéns que dependem de tarefas repetitivas de movimentação, separação, carregamento e reabastecimento. Os operadores estão buscando sistemas que reduzam o esforço físico, apoiem movimentação mais segura e tornem os processos mais consistentes em diferentes níveis de pessoal, sem remover a flexibilidade necessária para exceções ou pedidos incomuns. As regras para caminhões industriais motorizados nos Estados Unidos também reforçam a necessidade de práticas operacionais claras, uso treinado de equipamentos, rotas de circulação bem organizadas e escolhas de equipamentos que se adequem às condições do local de trabalho. A KION identifica a escassez de trabalhadores qualificados e o aumento dos custos de mão de obra como impulsionadores da demanda por soluções de manuseio elétrico e automatizadoRelatório de Gestão - Fundamentos do Grupo KION - Estratégia do Grupo KION*, KION GROUP AG, reports.kiongroup.com">[1]. O resultado é uma preferência crescente por equipamentos que apoiam processos previsíveis e ajudam os supervisores a utilizar os trabalhadores disponíveis de forma mais eficaz durante períodos de demanda variável. Essas condições tornam a automação parcial uma etapa prática para operadores que não podem redesenhar uma instalação inteira de uma vez, mas ainda precisam melhorar a consistência das tarefas recorrentes.
Relocalização da Manufatura e Modernização de Centros de Distribuição
O investimento em manufatura doméstica cria demanda por equipamentos que manuseiam materiais recebidos, estoque em processo, produtos acabados, movimentação de peças e a transferência de mercadorias entre as funções de produção e distribuição. Instalações novas ou modernizadas também requerem processos de armazenamento, transporte, movimentação interna e expedição que se alinhem com os fluxos de produção revisados e com a necessidade de manter os materiais disponíveis quando os cronogramas de produção mudam. A Reshoring Initiative relatou anúncios sustentados de empregos na manufatura associados à relocalização e ao investimento estrangeiro direto em 2025Relatório Anual 2025 da Reshoring Initiative®, Reshoring Initiative, reshorenow.org">[2]. Essa atividade oferece aos fornecedores oportunidades em instalações próximas aos locais de produção, bem como em centros de distribuição próximos que gerenciam matérias-primas, componentes, peças de reposição e produtos acabados. As operações automotivas e farmacêuticas são particularmente relevantes porque exigem a movimentação confiável de peças, componentes e produtos regulamentados de acordo com procedimentos operacionais definidos. O mercado de equipamentos de manuseio de materiais se beneficia, consequentemente, de projetos de modernização que integram operações de manufatura e armazém, especialmente quando um cliente busca uma cadeia de suprimentos doméstica mais resiliente.
Eletrificação de Caminhões Industriais e Ciclos de Substituição de Frotas
Os caminhões industriais elétricos estão ganhando atenção à medida que os operadores avaliam requisitos de manutenção, condições operacionais internas, consumo de energia, ruído, conforto dos trabalhadores e o custo de manter uma frota disponível ao longo de sua vida útil. A transição também corresponde a um impulso mais amplo para o transporte comercial eletrificado e ao interesse dos clientes em equipamentos que possam apoiar uma operação mais segura e limpa em instalações fechadas. A Agência Internacional de Energia relatou crescimento contínuo nas vendas de caminhões elétricos durante 2025, destacando a mudança mais ampla em direção a equipamentos de frete eletrificados[3]. No mercado de equipamentos de manuseio de materiais, empilhadeiras elétricas e caminhões de armazém são bem adequados a instalações fechadas onde emissões locais e ruído são uma preocupação, ao mesmo tempo que oferecem aos gestores de equipamentos novas opções para carregamento e planejamento de frota. Novas opções de bateria também podem apoiar um carregamento mais flexível e a substituição planejada da frota quando um cliente precisa minimizar a interrupção das atividades diárias. Esses fatores tornam a eletrificação uma parte contínua das decisões de compra, em vez de uma preferência de produto passageira, especialmente quando os fornecedores conseguem explicar a adequação operacional para cada instalação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longo Período de Retorno para Sistemas Integrados | -1.4% | Global, mais agudo na América do Sul e no Oriente Médio e África; moderado na América do Norte e Europa | Médio prazo (2–4 anos) |
| Complexidade de Integração entre Controles Legados e Software de Armazém | -0.9% | América do Norte e Europa (maior densidade de infraestrutura legada); Ásia-Pacífico secundária | Médio prazo (2–4 anos) |
| Exposição a Minerais Críticos para Baterias e Gargalos na Infraestrutura de Carregamento | -0.6% | Global; mais agudo em mercados emergentes e locais industriais remotos | Longo prazo (≥ 4 anos) |
| Risco de Entrega de Projetos Decorrente de Engenharia e Comissionamento Específicos do Local | -0.4% | Global, com maior exposição em implantações em instalações existentes e mercados emergentes | Curto a médio prazo |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Longo Período de Retorno para Sistemas Integrados
A automação integrada pode exigir gastos significativos antes que um operador veja benefícios operacionais. Armazenamento, transportadores, software, controles, equipamentos de triagem, preparação do local e trabalho de comissionamento frequentemente precisam ser projetados em conjunto, o que torna a decisão mais difícil do que a compra de um equipamento padrão. Isso cria uma barreira para transportadores menores e prestadores de logística terceirizada com volumes incertos, acesso limitado a capital ou necessidade de preservar a flexibilidade enquanto a demanda dos clientes muda. O aluguel e o arrendamento podem reduzir o ônus inicial para algumas categorias de equipamentos, mas são menos eficazes para sistemas altamente personalizados com reutilização limitada fora da instalação original. O mercado de equipamentos de manuseio de materiais deve, portanto, atender clientes que preferem projetos em fases, marcos claros e equipamentos que possam ser expandidos ao longo do tempo, bem como clientes que podem financiar instalações completas. Os fornecedores podem reduzir a hesitação quando explicam as mudanças operacionais, as necessidades de serviço e as etapas práticas do projeto que fundamentam o preço inicial do equipamento.
Complexidade de Integração entre Controles Legados e Software de Armazém
Os armazéns existentes frequentemente utilizam software de controle e de armazém que não foi projetado para automação mais recente. Conectar equipamentos a esses sistemas pode exigir interfaces, regras operacionais revisadas, mapeamento de dados, testes específicos do local e estreita coordenação entre o fornecedor do equipamento, a equipe de software e o pessoal operacional do cliente. As instalações existentes também podem conter layouts irregulares, rotas de circulação restritas, condições variáveis do edifício, arranjos de armazenamento legados e processos que não podem ser interrompidos para uma instalação demorada. A KION observa que a modernização durante operações em andamento requer soluções adaptadas ao local específico. Esse trabalho pode prolongar os cronogramas dos projetos e tornar os clientes mais cautelosos quanto à implementação, especialmente quando uma mudança em um processo pode afetar o acesso ao estoque ou o atendimento de pedidos em outra parte do edifício. Os fornecedores que conseguem integrar equipamentos sem interromper o throughput diário estão em melhor posição para abordar essa restrição e criar confiança no mercado de equipamentos de manuseio de materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
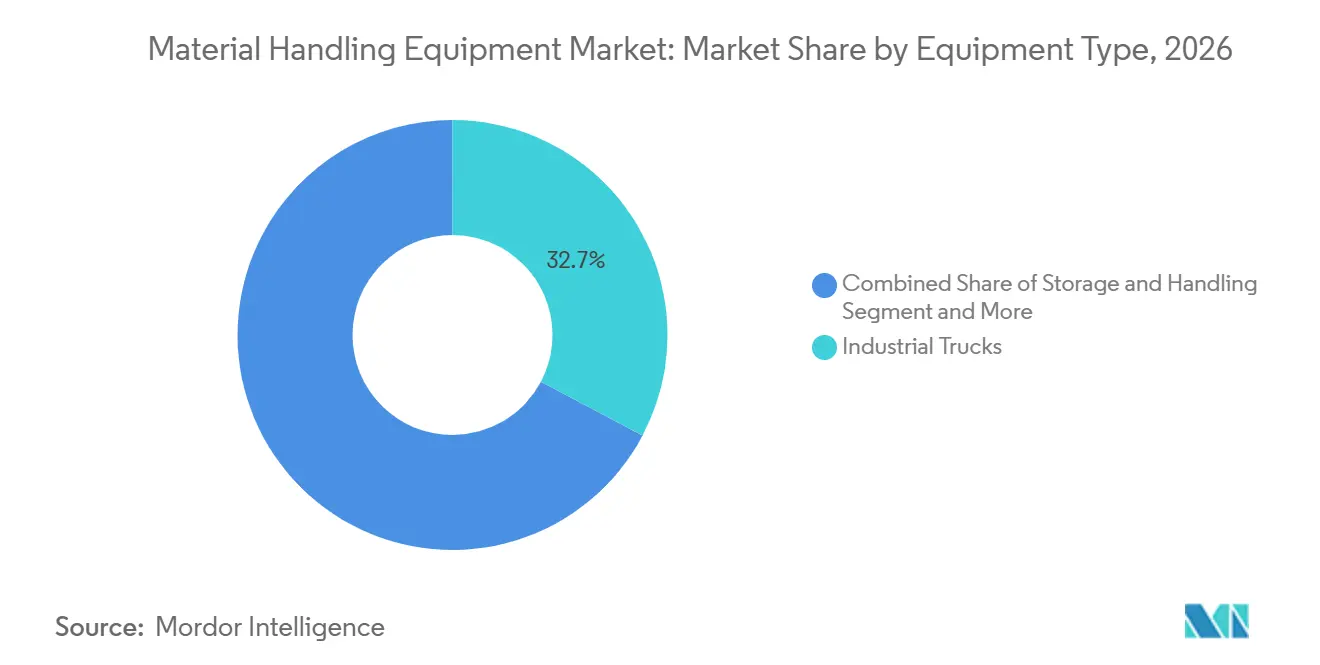
Caminhões Industriais Atendem Amplas Necessidades de ManuseioOs caminhões industriais detinham 32,74% da participação do mercado de equipamentos de manuseio de materiais em 2026. Sua posição reflete o amplo uso de empilhadeiras, paleteiras, reach trucks e veículos de armazém na manufatura, varejo, logística, construção e muitas atividades de distribuição de apoio. Esses ativos movimentam uma variedade de cargas entre áreas de recebimento, locais de armazenamento, zonas de produção, estações de embalagem e docas de expedição, por isso permanecem essenciais mesmo onde uma instalação automatizou determinados processos. Os equipamentos de armazenamento e manuseio incluem racks, prateleiras, caixas e organização física, permitindo que as instalações gerenciem o estoque com precisão e utilizem o espaço disponível de forma mais eficaz. Os sistemas de manuseio a granel atendem às indústrias de processo onde um fluxo contínuo e confiável de materiais importa mais do que a separação de itens individuais, incluindo instalações que gerenciam mercadorias pesadas ou de alto volume.
Os sistemas de engenharia têm previsão de crescimento a um CAGR de 9,87% até 2032. O armazenamento automatizado, a triagem, a paletização e o transporte conectado podem apoiar instalações onde volumes crescentes de pedidos, limitações de mão de obra ou expectativas de entrega tornam os métodos manuais difíceis de sustentar por conta própria. Esses sistemas requerem planejamento cuidadoso porque o desempenho depende da relação entre equipamentos, controles, layout do edifício, características do estoque e as pessoas que supervisionam a operação. Os caminhões industriais continuam sendo importantes em instalações automatizadas porque ainda apoiam o recebimento, o reabastecimento, o tratamento de exceções e o trabalho nas docas que podem não ser acomodados por um sistema de design fixo. Esse amplo conjunto de necessidades dos clientes mantém os equipamentos convencionais e as soluções de engenharia relevantes, ao mesmo tempo que aumenta o valor dos fornecedores que conseguem instalar, integrar, manter e melhorar ambos.

Por Operação:
Processos Manuais Permanecem Amplamente Utilizados Enquanto a Automação se ExpandeAs operações manuais representaram 56,27% da receita em 2026. A grande base instalada reflete o uso contínuo de equipamentos convencionais em armazéns, fábricas e centros de distribuição, particularmente onde os padrões de trabalho, os tamanhos dos produtos e os volumes diários podem mudar rapidamente. Os métodos manuais podem ser adequados para instalações menores e tarefas variáveis porque os operadores podem responder a condições inesperadas sem os requisitos de design fixo de um sistema totalmente automatizado. Paleteiras elétricas, design de armazenamento aprimorado, orientação digital de tarefas e rotas de circulação mais claras podem aumentar a consistência sem alterar o modelo operacional geral ou interromper as operações da instalação. Os equipamentos semiautomatizados oferecem uma opção adicional para operadores que desejam ajuda com movimentação ou levantamento repetitivos, mantendo as pessoas envolvidas em decisões que requerem julgamento ou flexibilidade.
A operação totalmente automatizada tem previsão de crescimento a um CAGR de 10,52% até 2032. Robôs móveis autônomos, veículos guiados automatizados e sistemas de armazenamento automatizados são usados em fluxos de trabalho definidos onde continuidade, repetibilidade e controle de processo têm valor direto para os operadores de armazém. O software coordena rotas, tarefas, carregamento, disponibilidade de equipamentos e prioridades operacionais em toda a instalação, ajudando as equipes a gerenciar o trabalho recorrente com menos dependência de decisões operacionais individuais. Uma implantação gradual frequentemente começa em áreas com tarefas repetitivas, regras operacionais claras, fluxos de produtos estáveis e necessidades de desempenho visíveis, antes de se estender a outras partes da instalação. Os fornecedores devem demonstrar que os sistemas automatizados podem operar com segurança ao lado de pessoas e equipamentos convencionais durante a transição, além de fornecer treinamento e serviço para ajudar os clientes a gerenciar exceções.
Por Fonte de Energia:
Equipamentos Elétricos Lideram a Demanda AtualO elétrico detinha uma participação de receita de 55,25% em 2026 nas fontes de energia para caminhões industriais. O acionamento elétrico é adequado para o trabalho interno em armazéns porque os operadores consideram as emissões locais, o ruído, as necessidades de manutenção e a necessidade de manter os veículos disponíveis durante turnos e padrões de trabalho variáveis. As baterias de chumbo-ácido continuam em uso, enquanto as opções de íons de lítio estão mudando as práticas de carregamento, o planejamento da disponibilidade de equipamentos e a forma como alguns clientes avaliam as decisões de substituição de frota. A seleção da fonte de energia ainda varia com os requisitos de armazenamento a frio, peso da carga, atividade ao ar livre, ciclos de trabalho, acesso à energia e o espaço físico disponível para carregamento ou manuseio de baterias. Os fornecedores podem agregar valor combinando equipamentos, opções de bateria, planos de carregamento e arranjos de serviço com o padrão de trabalho real de cada instalação, em vez de oferecer uma configuração de frota padrão.
A célula de combustível de hidrogênio tem previsão de crescimento a um CAGR de 12,24% até 2032. As células de combustível podem ser adequadas para armazenamento a frio, distribuição de alimentos e manufatura em múltiplos turnos, onde o reabastecimento rápido apoia o trabalho contínuo e onde uma pausa prolongada no carregamento poderia interromper o fluxo de materiais. A tecnologia permanece uma escolha seletiva porque o acesso ao combustível, a infraestrutura do local, a escala operacional e o suporte local diferem acentuadamente por geografia e pelas necessidades de cada frota. Alguns compradores continuarão a preferir caminhões elétricos a bateria porque podem ser mais fáceis de implementar em instalações existentes e podem se adequar às operações diárias sem um sistema de abastecimento separado. As opções de energia concorrentes permanecerão relevantes porque as condições do armazém, a utilização da frota, os orçamentos e a disponibilidade de infraestrutura de suporte diferem entre os usuários no mercado de equipamentos de manuseio de materiais.
Por Modelo de Negócio:
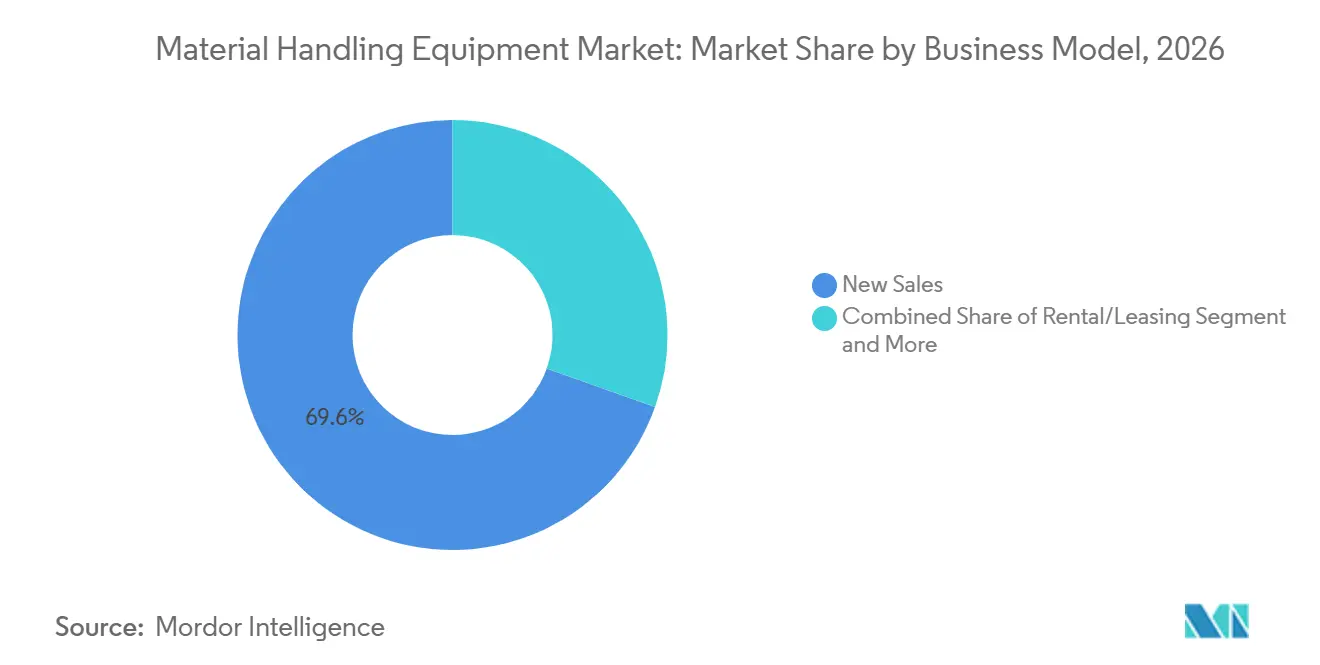
Novas Vendas Permanecem a Principal Rota de CompraAs novas vendas detinham uma participação de receita de 69,57% em 2026. A propriedade direta permanece familiar para operadores que desejam controle sobre o uso da frota, planejamento de manutenção, cronograma de ativos e a escolha de características de equipamentos que correspondam aos seus requisitos operacionais internos. Ela apoia compras de caminhões padrão, bem como sistemas específicos de projeto configurados em torno do edifício, perfil de estoque, cronograma de trabalho e necessidades de manuseio esperadas de um cliente. Os serviços de pós-venda também são importantes porque os equipamentos instalados precisam de manutenção, peças de reposição, inspeções, assistência técnica e resposta oportuna quando a disponibilidade dos equipamentos afeta as operações. Os relacionamentos de serviço podem ajudar os fornecedores a identificar necessidades posteriores de renovação de frota, eletrificação, melhoria de fluxo de trabalho e automação em fases, tornando a atividade de suporte importante além da venda original do equipamento.
O aluguel/arrendamento tem previsão de crescimento a um CAGR de 8,58% até 2032. Essa opção pode atrair organizações que gerenciam fluxo de caixa, demanda sazonal, necessidades de capacidade temporária ou volumes de pedidos incertos, especialmente quando desejam acesso a equipamentos modernos sem uma grande compra inicial. O aluguel também pode dar a operadores menores uma forma de avaliar equipamentos elétricos ou adicionar capacidade enquanto decidem se um investimento de longo prazo atende aos seus requisitos. O modelo é menos simples para sistemas especializados projetados para uma instalação, porque esses sistemas podem ter uso limitado quando um contrato termina ou as condições operacionais mudam. Suporte de manutenção sólido, termos contratuais transparentes e disponibilidade de equipamentos são essenciais porque os clientes esperam que os equipamentos alugados estejam prontos quando a demanda operacional aumenta.
Por Usuário Final:
E-Commerce e Varejo Moldam a Demanda de Atendimento de PedidosO e-commerce e varejo detinham uma participação de receita de 22,51% em 2026. Os centros de atendimento de pedidos, as redes de reabastecimento de lojas e as operações de devoluções requerem separação, triagem, embalagem e despacho frequentes, muitas vezes em amplos sortimentos de produtos e padrões de demanda variáveis. As instalações mais próximas da demanda urbana podem precisar usar o espaço com cuidado, mantendo a velocidade dos pedidos, a precisão do estoque e a movimentação confiável entre as funções de armazenamento, embalagem e expedição. Sistemas de armazenamento, caminhões industriais, transportadores e automação selecionada apoiam esses requisitos, mas a combinação mais adequada depende da variedade de produtos, dos compromissos de entrega e da quantidade de flexibilidade que o operador necessita. As necessidades de manuseio do grupo de usuários finais, portanto, se estendem por toda a cadeia de suprimentos, em vez de uma única tarefa de armazém, apoiando a demanda tanto por equipamentos básicos quanto por sistemas integrados.
O setor farmacêutico tem previsão de crescimento a um CAGR de 9,24% até 2032. Esse segmento requer manuseio cuidadoso, rastreabilidade e movimentação controlada de produtos, especialmente em ambientes de cadeia fria onde as condições de temperatura e a disciplina do processo afetam a forma como os materiais podem ser armazenados e movimentados. Os sistemas automatizados de armazenamento e recuperação podem organizar os produtos enquanto reduzem o manuseio desnecessário, e os sistemas de transportadores fechados podem apoiar uma movimentação mais controlada entre as áreas de armazenamento, embalagem e despacho. A seleção de equipamentos deve considerar a integridade do produto, o controle de acesso, a visibilidade do estoque, as práticas de limpeza e os procedimentos da instalação que regem como os produtos se movem pelo local. Os fornecedores que entendem esses requisitos operacionais podem fornecer engenharia e suporte especializados, oferecendo aos clientes farmacêuticos equipamentos que melhoram a consistência sem comprometer a natureza controlada de seus processos.
Análise Geográfica
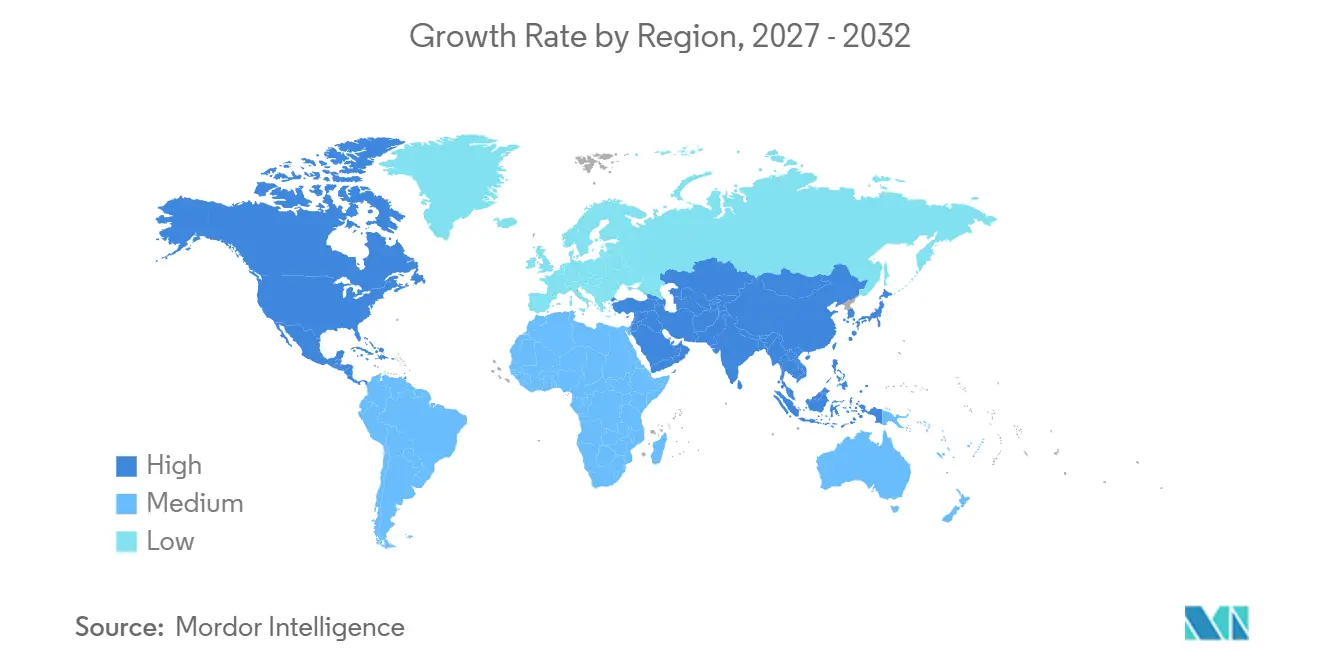
A Ásia-Pacífico detinha uma participação de receita de 46,45% em 2026 e tem previsão de crescimento a um CAGR de 6,97% até 2032. A China apoia a região por meio da atividade manufatureira e da demanda de usuários do varejo, logística e indústria, enquanto o Japão e a Coreia do Sul permanecem importantes para a automação de armazéns, onde a disponibilidade de mão de obra e a consistência dos processos moldam as decisões de equipamentos. A Índia está adicionando capacidade de armazém e manufatura, criando demanda por caminhões industriais, sistemas de armazenamento, serviços de equipamentos e soluções que podem ser introduzidas em etapas à medida que as instalações se expandem. Os mercados do Sudeste Asiático estão desenvolvendo infraestrutura de logística e e-commerce, o que apoia equipamentos convencionais ao lado de automação selecionada à medida que os operadores equilibram os gastos de capital com a necessidade de melhorar o manuseio de pedidos. O mercado de equipamentos de manuseio de materiais na Ásia-Pacífico oferece aos fornecedores razões para construir manufatura, engenharia e suporte de serviço regionais, porque os compradores diferem amplamente em idade das instalações, condições de mão de obra, mix de produtos e prontidão para automação.
A América do Norte tem previsão de crescimento a um CAGR de 6,31% até 2032. A região está modernizando os locais de distribuição enquanto adiciona capacidade em torno do investimento em manufatura doméstica, substituição de frotas elétricas e layouts de armazém que precisam acomodar fluxos de estoque variáveis e expectativas de entrega. A Reshoring Initiative vinculou os anúncios de manufatura de 2025 à continuidade da produção e atividade de investimento domésticos. Muitos clientes precisam de atualizações em fases que possam ser instaladas enquanto um local permanece ativo, o que valoriza a compatibilidade dos equipamentos, planos de instalação realistas e fornecedores que entendem como o trabalho diário continuará durante um projeto. O mercado de equipamentos de manuseio de materiais pode se beneficiar quando os fornecedores combinam escolhas práticas de equipamentos com cobertura de serviço responsiva, pois um atraso no equipamento pode afetar os cronogramas de atendimento de pedidos, a produção, o acesso ao estoque e os compromissos com os clientes.
A Europa tem previsão de crescimento a um CAGR de 5,28% até 2032, apoiada por cadeias de suprimentos automotivas, logística farmacêutica e armazenagem terceirizada. Alemanha, Países Baixos e Reino Unido permanecem locais importantes para operações logísticas avançadas, adoção de tecnologia e demanda dos clientes por equipamentos seguros e com consciência energética que possam se adequar a instalações estabelecidas. A América do Sul tem previsão de crescimento a um CAGR de 5,04%, com o Brasil sendo central para a demanda e os países vizinhos oferecendo oportunidades em logística de cadeia fria, manuseio relacionado à mineração e distribuição industrial. A Ásia Ocidental tem previsão de crescimento a um CAGR de 6,11%, com o investimento em logística do Golfo contrastando com a demanda em estágio inicial de caminhões industriais e requisitos de manuseio mais básicos em partes da África. O mercado de equipamentos de manuseio de materiais nessas regiões requer produtos, opções de financiamento, capacidade de serviço e modelos de implantação que reflitam as grandes diferenças em infraestrutura, condições de mão de obra, orçamentos dos clientes e a capacidade de suportar automação avançada.
Cenário Competitivo
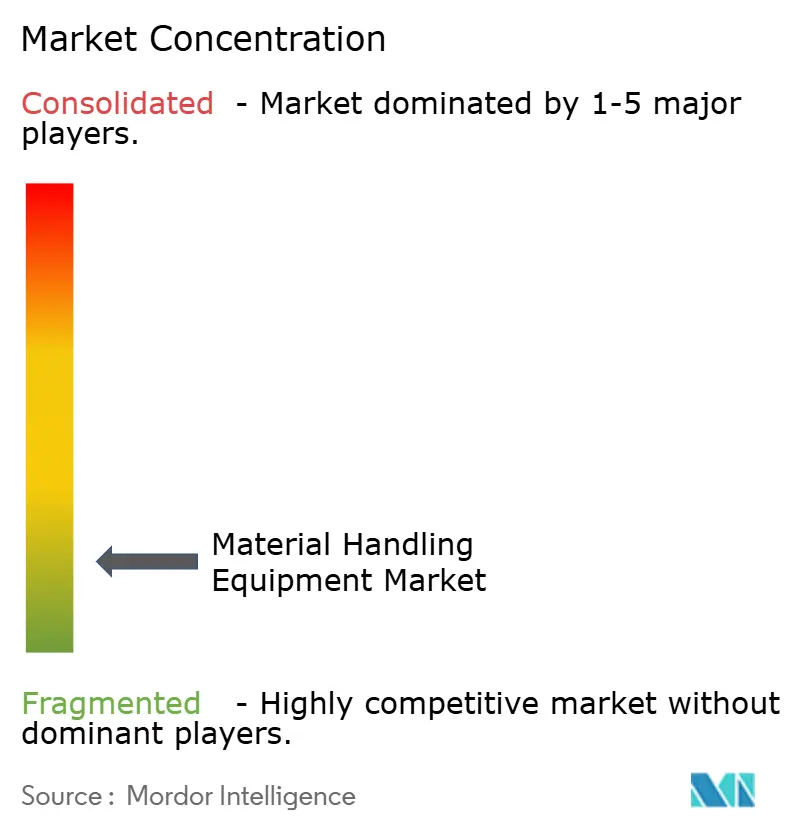
O mercado de equipamentos de manuseio de materiais inclui grupos globais de equipamentos, fornecedores de automação especializados e fabricantes regionais. Toyota Industries, KION, Daifuku, Jungheinrich e Crown Equipment têm posições amplas de produto e serviço, mas nenhuma empresa oferece o mesmo alcance em todas as categorias de equipamentos, aplicações, segmentos de clientes e geografias. Os compradores comparam disponibilidade de produtos, suporte local, capacidade de integração, serviço ao longo do ciclo de vida, necessidades dos operadores e a adequação prática de uma solução em seu armazém com a mesma atenção que dedicam ao próprio equipamento. Isso deixa espaço para fornecedores especializados com soluções sólidas em automação de armazenamento, robótica móvel, triagem, software ou aplicações onde um design focado pode resolver um problema específico de manuseio. A estrutura competitiva permanece fragmentada porque as necessidades dos clientes diferem por condição do local, modelo operacional, idade da instalação, mix de equipamentos e o nível de automação que cada operador está pronto para adotar.
A KION trabalhou com a NVIDIA e a Accenture em 2025 em sistemas de controle de armazém com suporte de inteligência artificial que utilizam tecnologia de gêmeo digital para simulação e planejamento. A colaboração mostra como os fornecedores estabelecidos estão investindo em inteligência de sistemas ao lado de equipamentos físicos e tentando reduzir a incerteza antes que um cliente se comprometa com uma instalação complexa. As ferramentas digitais podem ajudar os usuários a avaliar o tráfego de robôs, a interação de equipamentos, as mudanças de fluxo de trabalho e as possíveis restrições em um ambiente virtual antes que o projeto comece na instalação em operação. Os fabricantes chineses, incluindo Hangcha Group e Anhui Heli, também estão expandindo sua presença em mercados de caminhões industriais sensíveis ao preço com linhas de produtos elétricos aprimoradas e foco em compradores que valorizam a disponibilidade da frota e preços acessíveis. O mercado de equipamentos de manuseio de materiais está se tornando mais competitivo à medida que essas abordagens oferecem aos clientes uma escolha mais ampla de equipamentos, parcerias tecnológicas, linhas de produtos e modelos de serviço.
A Jungheinrich introduziu a marca AntOn em 2025 com a EP Equipment para oferecer empilhadeiras e paleteiras de íons de lítio por meio de canais de e-commerce, parceiros e distribuidores. A iniciativa ilustra como os fornecedores estabelecidos estão usando parcerias para atender compradores sensíveis ao custo, ampliar o alcance de produtos elétricos e atender clientes que podem não precisar de um sistema altamente personalizado. Fornecedores menores ainda podem competir por meio de designs focados, adaptação mais rápida às necessidades específicas do armazém e capacidades que grupos maiores podem posteriormente adquirir ou acessar por meio de uma parceria. O serviço é outro ponto de diferenciação porque manutenção preditiva, diagnóstico remoto, suporte de frota e resposta técnica oportuna podem reduzir interrupções após a instalação e tornar um fornecedor mais valioso ao longo do tempo. O mercado de equipamentos de manuseio de materiais recompensa os fornecedores que permanecem envolvidos ao longo do ciclo de vida do equipamento, fortalecem os relacionamentos com os clientes por meio do serviço e identificam oportunidades posteriores de substituição, eletrificação ou automação cuidadosamente planejada em fases.
Líderes do Setor de Equipamentos de Manuseio de Materiais
-
Toyota Industries Corporation
-
KION GROUP AG
-
Daifuku Co., Ltd.
-
Jungheinrich AG
-
Crown Equipment Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Manuseio de Materiais Empresas cobertas neste relatório
- Toyota Industries Corporation
- KION GROUP AG
- Daifuku Co., Ltd.
- Jungheinrich AG
- Mitsubishi Logisnext Co., Ltd.
- Crown Equipment Corporation
- Hyster-Yale Materials Handling, Inc.
- SSI SCH�FER GMBH & CO KG
- Murata Machinery, Ltd.
- KNAPP AG
- TGW Logistics Group GmbH
- BEUMER Group GmbH & Co. KG
- Hangcha Group Co., Ltd.
- Anhui Heli Co., Ltd.
- Columbus McKinnon Corporation
- Konecranes Plc
- Mecalux, S.A.
- WITRON Logistik + Informatik GmbH
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Manuseio de Materiais
- Outubro de 2026: A Jungheinrich lançou as empilhadeiras contrabalançadas elétricas de próxima geração EFG MB e EFG MC na Ásia-Pacífico, oferecendo às empresas maior flexibilidade em desempenho, sistemas de energia e recursos para o operador.
- Setembro de 2026: A KUKA apresentou o KMF 1500P-CB, sua primeira empilhadeira autônoma, capaz de transportar paletes e contêineres de até 1.500 quilogramas para apoiar a logística de armazém e resolver a escassez de mão de obra.
- Agosto de 2026: A HELI lançou globalmente seu Reach Truck Sentado da Série G3, voltado para armazenagem em grandes alturas e alta densidade, com foco em maior produtividade e melhor experiência para o operador.
- Agosto de 2026: A Jungheinrich adquiriu a All Lift Forklifts, uma empresa australiana sediada em Sydney com uma frota de aluguel diversificada.
Escopo do Relatório Global do Mercado de Equipamentos de Manuseio de Materiais
O Mercado de Equipamentos de Manuseio de Materiais é segmentado por Tipo de Equipamento, Operação, Fonte de Energia, Modelo de Negócio, Usuário Final e Geografia. Por Tipo de Equipamento, o mercado é segmentado em Armazenamento e Manuseio (Racks, Prateleiras, Caixas), Caminhões Industriais (Empilhadeiras, Paleteiras, Veículos Guiados Automatizados/Robôs Móveis Autônomos, Separadores de Pedidos), Manuseio de Materiais a Granel (Transportadores, Empilhadeiras de Pilha, Recuperadores) e Sistemas de Engenharia (Sistemas Automatizados de Armazenamento e Recuperação, Triagem, Paletizadores). Por Operação, o mercado é segmentado em Manual, Semiautomatizado e Totalmente Automatizado. Por Fonte de Energia, o mercado é segmentado em Elétrico (Chumbo-Ácido, Íons de Lítio), Motor de Combustão Interna (Diesel, GLP/GNC) e Célula de Combustível de Hidrogênio. Por Modelo de Negócio, o mercado é segmentado em Novas Vendas, Aluguel/Arrendamento e Pós-Venda e Serviços. Por Usuário Final, o mercado é segmentado em E-commerce e Varejo, Alimentos e Bebidas, Automotivo, Manufatura, Logística Terceirizada/Logística e Armazenagem, Farmacêutico, Construção e Outros. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Países Baixos, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Coreia do Sul, Austrália, Singapura e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Turquia, Israel, África do Sul, Egito, Nigéria e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Armazenamento e Manuseio (Racks, Prateleiras, Caixas) |
| Caminhões Industriais (Empilhadeiras, Paleteiras, Veículos Guiados Automatizados/Robôs Móveis Autônomos, Separadores de Pedidos) |
| Manuseio de Materiais a Granel (Transportadores, Empilhadeiras de Pilha, Recuperadores) |
| Sistemas de Engenharia (Sistemas Automatizados de Armazenamento e Recuperação, Triagem, Paletizadores) |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Elétrico (Chumbo-Ácido, Íons de Lítio) |
| Motor de Combustão Interna (Diesel, GLP/GNC) |
| Célula de Combustível de Hidrogênio |
| Novas Vendas |
| Aluguel/Arrendamento |
| Pós-Venda e Serviços |
| E-commerce e Varejo |
| Alimentos e Bebidas |
| Automotivo |
| Manufatura |
| Logística Terceirizada/Logística e Armazenagem |
| Farmacêutico |
| Construção |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Equipamento | Armazenamento e Manuseio (Racks, Prateleiras, Caixas) | |
| Caminhões Industriais (Empilhadeiras, Paleteiras, Veículos Guiados Automatizados/Robôs Móveis Autônomos, Separadores de Pedidos) | ||
| Manuseio de Materiais a Granel (Transportadores, Empilhadeiras de Pilha, Recuperadores) | ||
| Sistemas de Engenharia (Sistemas Automatizados de Armazenamento e Recuperação, Triagem, Paletizadores) | ||
| Por Operação | Manual | |
| Semiautomatizado | ||
| Totalmente Automatizado | ||
| Por Fonte de Energia | Elétrico (Chumbo-Ácido, Íons de Lítio) | |
| Motor de Combustão Interna (Diesel, GLP/GNC) | ||
| Célula de Combustível de Hidrogênio | ||
| Por Modelo de Negócio | Novas Vendas | |
| Aluguel/Arrendamento | ||
| Pós-Venda e Serviços | ||
| Por Usuário Final | E-commerce e Varejo | |
| Alimentos e Bebidas | ||
| Automotivo | ||
| Manufatura | ||
| Logística Terceirizada/Logística e Armazenagem | ||
| Farmacêutico | ||
| Construção | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por equipamentos de manuseio de materiais?
O atendimento de pedidos do e-commerce, as restrições de mão de obra em armazéns, a eletrificação de frotas e a modernização de centros de distribuição são as principais fontes de demanda. Eles aumentam a necessidade de movimentação confiável, práticas de trabalho mais seguras e sistemas que melhoram a capacidade sem interromper as operações diárias. Os operadores também buscam atualizações modulares que se adequem a instalações em operação, incluindo armazenamento aprimorado, caminhões elétricos, controles conectados e automação selecionada para trabalhos repetitivos.
Qual é a maior categoria de equipamentos?
Os caminhões industriais são a maior categoria de equipamentos, detendo 32,74% de participação de receita em 2026. A categoria apoia o recebimento, armazenamento, reabastecimento, produção e expedição em muitos ambientes de clientes. Ela permanece importante em instalações automatizadas porque os caminhões podem gerenciar exceções, atividades nas docas e tarefas que não se adequam ao design de um sistema fixo de transporte ou armazenamento.
Qual categoria de equipamentos de manuseio de materiais está crescendo mais rapidamente?
Os sistemas de engenharia têm previsão de crescimento a um CAGR de 9,87% até 2032, à medida que os operadores investem em armazenamento automatizado, triagem e fluxos de trabalho conectados. Esses sistemas são relevantes onde volumes de pedidos, restrições de mão de obra e expectativas de atendimento tornam o controle de processo mais consistente importante. O sucesso da implantação depende de planejamento claro do local, integração de software, suporte de serviço e uma abordagem que reflita o layout do edifício e o fluxo de produtos de cada cliente.
Por que os caminhões industriais elétricos estão ganhando adoção?
Os caminhões elétricos podem apoiar operações internas, reduzir emissões locais e ruído, e se alinhar com as necessidades evolutivas de substituição de frota. Os compradores também consideram planos de carregamento, requisitos de manutenção, opções de bateria e a capacidade de manter os equipamentos disponíveis durante seu cronograma operacional. A melhor opção de energia depende da instalação porque armazenamento a frio, manuseio pesado, trabalho ao ar livre e turnos longos criam diferentes requisitos para equipamentos, infraestrutura e suporte contínuo.