
Tamaño y Participación del Mercado de Equipos de Manejo de Materiales
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 282.29 Mil millones de dólares |
| Tamaño del Mercado (2032) | 392.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Manejo de Materiales por Mordor Intelligence
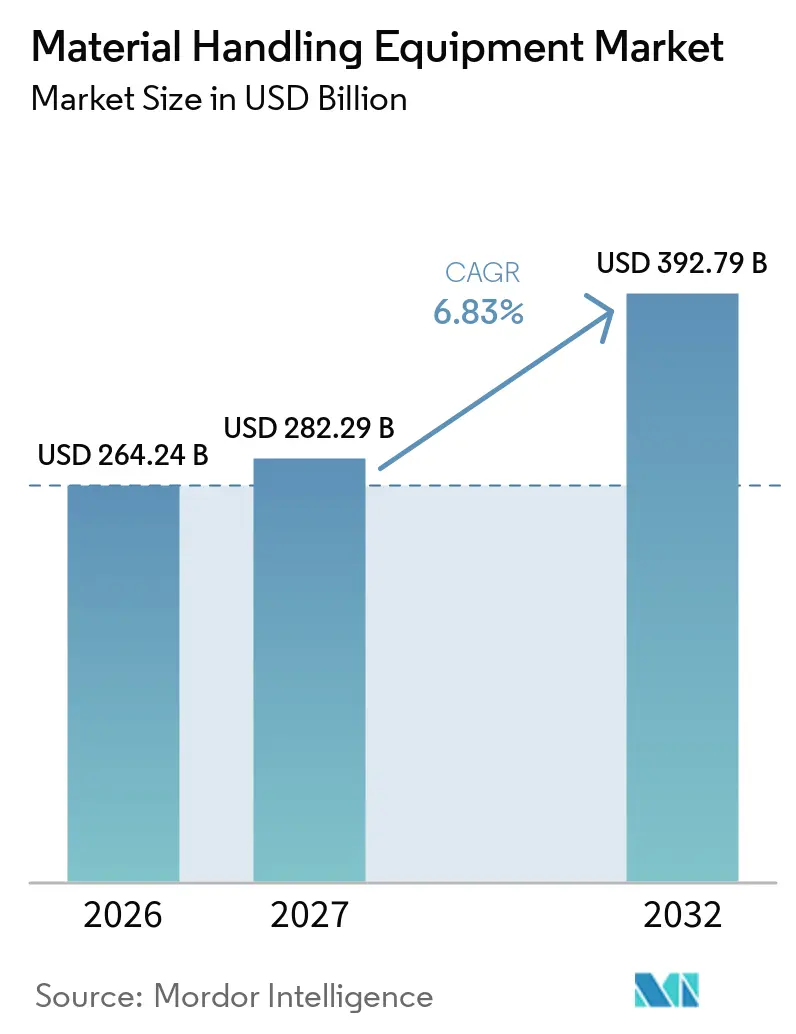
El tamaño del mercado de equipos de manejo de materiales fue valorado en 264,24 mil millones de USD en 2026 y se prevé que se expanda desde 282,29 mil millones de USD en 2027 hasta alcanzar 392,79 mil millones de USD para 2032, creciendo a una CAGR del 6,83% de 2027 a 2032. El mercado de equipos de manejo de materiales está siendo moldeado por el denso cumplimiento del comercio electrónico, la escasez de mano de obra en almacenes y la inversión en capacidad de fabricación y distribución doméstica. Estos factores están aumentando el valor otorgado al flujo confiable de materiales, la seguridad de los trabajadores y los equipos que se adaptan a los sitios activos. El mercado de equipos de manejo de materiales también se beneficia cuando los operadores reemplazan flotas envejecidas con equipos eléctricos o añaden automatización a las instalaciones existentes sin detener el trabajo diario. Los proveedores están respondiendo combinando camiones, almacenamiento, software y capacidades de servicio en lugar de vender equipos como activos independientes. Este enfoque crea oportunidades para los proveedores que apoyan la planificación, instalación, integración, mantenimiento continuo, capacitación de operadores y el rediseño gradual de flujos de trabajo en diversas condiciones de almacén. Permite a los clientes ir más allá de los requisitos inmediatos de equipos hacia planes a largo plazo para una capacidad confiable, operaciones diarias más controladas, una coordinación más estrecha entre los equipos de almacén y producción, y un enfoque más claro para gestionar el cambio a medida que la demanda de los clientes cambia. En el mercado de equipos de manejo de materiales, el servicio confiable y el soporte práctico de implementación siguen siendo fundamentales para mantener el valor del equipo en todos los entornos operativos.
Conclusiones Clave del Informe
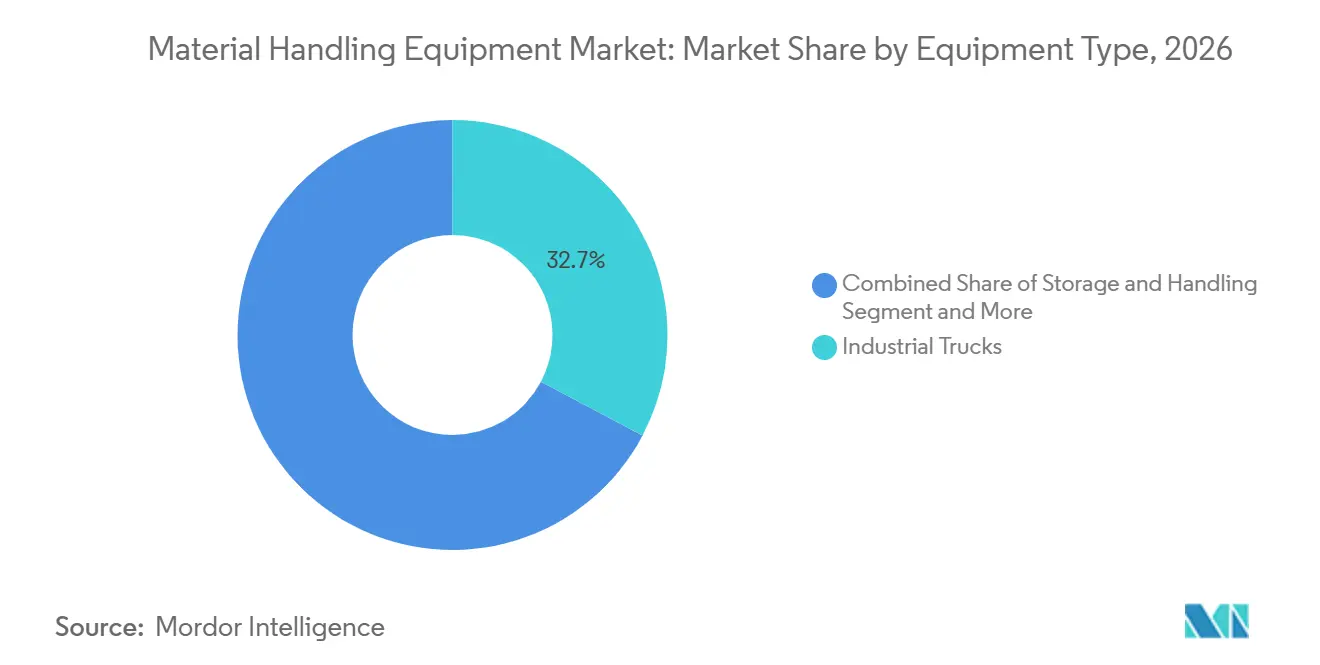
Por tipo de equipo, los camiones industriales representaron el 32,74% de la participación del mercado de equipos de manejo de materiales en 2026, mientras que se prevé que los sistemas de ingeniería crezcan a una CAGR del 9,87% hasta 2032.
Por operación, el segmento manual representó una participación de ingresos del 56,27% en 2026, mientras que se prevé que el totalmente automatizado crezca a una CAGR del 10,52% hasta 2032.
Por fuente de energía para camiones industriales, el eléctrico representó una participación de ingresos del 55,25% en 2026, mientras que se prevé que la celda de combustible de hidrógeno crezca a una CAGR del 12,24% hasta 2032.
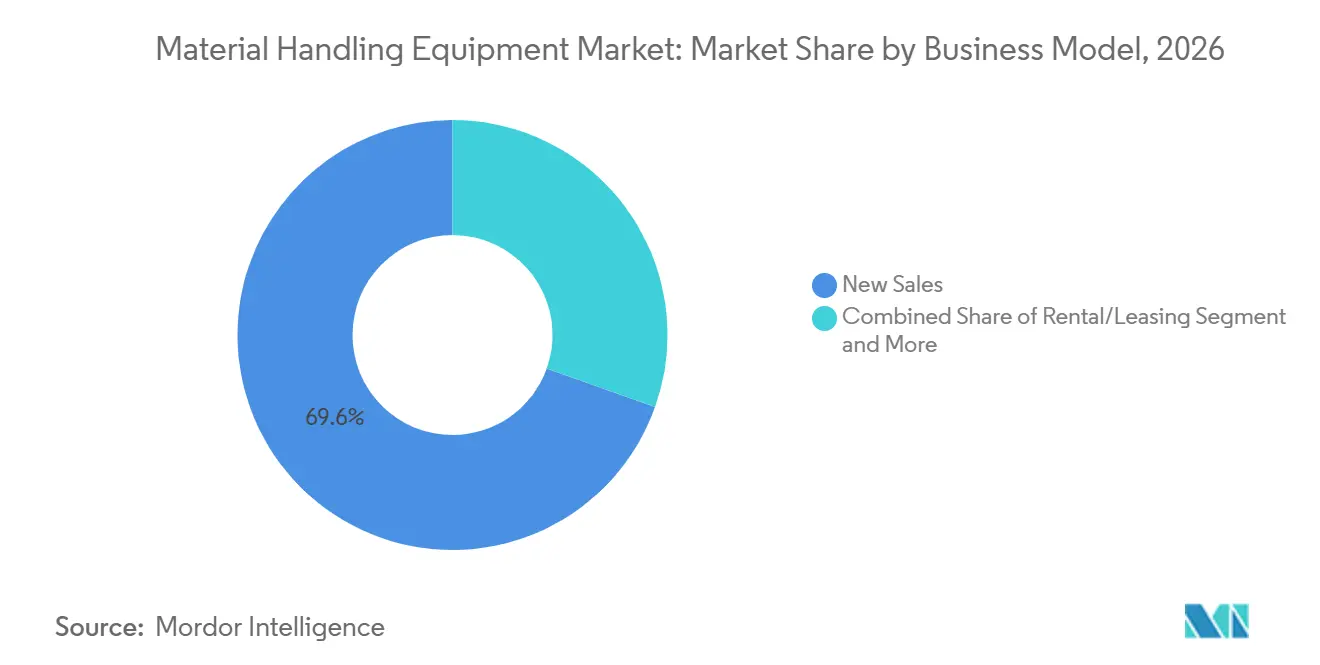
Por modelo de negocio, las ventas nuevas representaron el 69,57% de los ingresos en 2026, mientras que se prevé que el alquiler/arrendamiento crezca a una CAGR del 8,58% hasta 2032.
Por usuario final, el comercio electrónico y minorista representó una participación de ingresos del 22,51% en 2026, mientras que se prevé que los productos farmacéuticos crezcan a una CAGR del 9,24% hasta 2032.
Por geografía, Asia-Pacífico representó una participación de ingresos del 46,45% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,97% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densidad de Cumplimiento del Comercio Electrónico y Ventanas de Entrega más Cortas | +1.8% | Global, con Asia-Pacífico, América del Norte y Europa Occidental como mercados primarios | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra en Almacenes y Automatización Orientada a la Seguridad | +1.6% | Global, más agudo en América del Norte, Europa Occidental y Japón | Mediano plazo (2–4 años) |
| Relocalización de la Fabricación y Modernización de Centros de Distribución | +1.1% | América del Norte (primario), Europa (secundario) | Mediano plazo (2–4 años) |
| Electrificación de Camiones Industriales y Ciclos de Reemplazo de Flotas | +0.9% | Global, con Asia-Pacífico como núcleo y expansión hacia América del Norte y Europa | Mediano plazo (2–4 años) |
| Demanda de Modernización de Instalaciones Existentes por Limitaciones de Almacenes Heredados | +0.7% | América del Norte y Europa (economías establecidas con base instalada envejecida) | Corto plazo (≤ 2 años) |
| Robótica Interoperable y Software que Reducen las Barreras de Entrada a la Automatización | +0.5% | Global, con ganancias tempranas en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densidad de Cumplimiento del Comercio Electrónico y Ventanas de Entrega más Cortas
El mercado de equipos de manejo de materiales está ganando apoyo gracias a una mayor actividad de cumplimiento y pedidos de menor tamaño. El comercio minorista en línea genera más trabajo frecuente de picking, clasificación, reposición, gestión de devoluciones y empaque dentro de una superficie de almacén fija, por lo que los operadores necesitan mover más artículos individuales sin añadir espacio en el piso. Los minoristas y los proveedores de logística de terceros están adoptando líneas de clasificación, almacenamiento de mercancías a la persona, estaciones de trabajo conectadas a transportadores y una mejor coordinación de tareas donde estas herramientas se alinean con sus patrones de volumen diario. Los compromisos de entrega más rápida también hacen que el tiempo de actividad del sistema sea más importante en varios turnos, ya que un retraso en un proceso puede afectar el empaque, el despacho y la disponibilidad de inventario para el siguiente ciclo de pedidos. Esto fomenta la inversión en equipos que mantienen un flujo ordenado de paquetes e inventario mientras permiten a los gerentes responder a medida que cambian los patrones de pedidos o las necesidades de personal. El efecto es especialmente importante para los sistemas de ingeniería utilizados en entornos de cumplimiento de alto volumen, donde el diseño del proceso y el soporte de servicio confiable pueden importar tanto como el equipo en sí.
Escasez de Mano de Obra en Almacenes y Automatización Orientada a la Seguridad
La disponibilidad de mano de obra está influyendo en las decisiones de equipos en almacenes que dependen de tareas repetitivas de movimiento, picking, carga y reposición. Los operadores buscan sistemas que reduzcan el esfuerzo físico, apoyen un movimiento más seguro y hagan los procesos más consistentes en niveles de personal cambiantes sin eliminar la flexibilidad necesaria para excepciones o pedidos inusuales. Las normas de camiones industriales motorizados en los Estados Unidos también refuerzan la necesidad de prácticas operativas claras, uso capacitado de equipos, rutas de tránsito bien organizadas y elecciones de equipos que se adapten a las condiciones del lugar de trabajo. KION identifica la escasez de trabajadores calificados y el aumento de los costos laborales como impulsores de la demanda de soluciones de manejo eléctrico y automatizadoInforme de Gestión - Fundamentos del Grupo KION - Estrategia del Grupo KION*, KION GROUP AG, reports.kiongroup.com">[1]. El resultado es una preferencia creciente por equipos que apoyen procesos predecibles y ayuden a los supervisores a utilizar a los trabajadores disponibles de manera más efectiva durante períodos de demanda cambiante. Estas condiciones hacen de la automatización parcial un paso práctico para los operadores que no pueden rediseñar una instalación completa de una vez, pero que aún necesitan mejorar la consistencia de las tareas recurrentes.
Relocalización de la Fabricación y Modernización de Centros de Distribución
La inversión en fabricación doméstica crea demanda de equipos que manejen materiales entrantes, inventario en proceso, productos terminados, movimiento de piezas y la transferencia de bienes entre las funciones de producción y distribución. Las instalaciones nuevas o mejoradas también requieren procesos de almacenamiento, transporte, transporte interno y envío que se alineen con los flujos de producción revisados y con la necesidad de mantener los materiales disponibles cuando los programas de producción cambian. La Iniciativa de Relocalización reportó anuncios sostenidos de empleos manufactureros asociados con la relocalización y la inversión extranjera directa en 2025Informe Anual 2025 de la Iniciativa de Relocalización®, Reshoring Initiative, reshorenow.org">[2]. Esta actividad brinda a los proveedores oportunidades en instalaciones cercanas a los lugares de producción, así como en sitios de distribución cercanos que gestionan materias primas, componentes, repuestos y productos terminados. Las operaciones automotrices y farmacéuticas son particularmente relevantes porque requieren el movimiento confiable de piezas, componentes y productos regulados de acuerdo con procedimientos operativos definidos. El mercado de equipos de manejo de materiales se beneficia en consecuencia de los proyectos de modernización que integran las operaciones de fabricación y almacén, especialmente cuando un cliente busca una cadena de suministro doméstica más resiliente.
Electrificación de Camiones Industriales y Ciclos de Reemplazo de Flotas
Los camiones industriales eléctricos están ganando atención a medida que los operadores evalúan los requisitos de mantenimiento, las condiciones operativas en interiores, el uso de energía, el ruido, la comodidad del trabajador y el costo de mantener una flota disponible durante su vida útil. La transición también corresponde con un impulso más amplio hacia el transporte comercial electrificado y con el interés de los clientes en equipos que puedan apoyar una operación más segura y limpia en instalaciones cerradas. La Agencia Internacional de Energía reportó un crecimiento continuo en las ventas de camiones eléctricos durante 2025, destacando el cambio más amplio hacia equipos de flete electrificados[3]. En el mercado de equipos de manejo de materiales, los montacargas eléctricos y los camiones de almacén son adecuados para sitios cerrados donde las emisiones locales y el ruido son una preocupación, al tiempo que ofrecen a los gerentes de equipos nuevas opciones para la carga y la planificación de flotas. Las nuevas opciones de baterías también pueden apoyar una carga más flexible y el reemplazo planificado de flotas cuando un cliente necesita minimizar la interrupción de la actividad diaria. Estos factores hacen de la electrificación una parte continua de las decisiones de compra en lugar de una preferencia de producto de corta duración, particularmente cuando los proveedores pueden explicar la adecuación operativa para cada sitio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Largo Período de Recuperación para Sistemas Integrados | -1.4% | Global, más agudo en América del Sur y Oriente Medio y África; moderado en América del Norte y Europa | Mediano plazo (2–4 años) |
| Complejidad de Integración en Controles Heredados y Software de Almacén | -0.9% | América del Norte y Europa (mayor densidad de infraestructura heredada); Asia-Pacífico secundario | Mediano plazo (2–4 años) |
| Exposición a Minerales Críticos para Baterías y Cuellos de Botella en Infraestructura de Carga | -0.6% | Global; más agudo en mercados emergentes y sitios industriales remotos | Largo plazo (≥ 4 años) |
| Riesgo de Entrega de Proyectos por Ingeniería y Puesta en Marcha Específicas del Sitio | -0.4% | Global, con mayor exposición en instalaciones existentes y despliegues en mercados emergentes | Corto a mediano plazo |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Largo Período de Recuperación para Sistemas Integrados
La automatización integrada puede requerir un gasto significativo antes de que un operador vea beneficios operativos. El almacenamiento, los transportadores, el software, los controles, los equipos de clasificación, la preparación del sitio y el trabajo de puesta en marcha a menudo deben diseñarse juntos, lo que hace que la decisión sea más difícil que comprar un equipo estándar. Esto crea una barrera para los transportistas más pequeños y los proveedores de logística de terceros con volúmenes inciertos, acceso limitado al capital o la necesidad de preservar la flexibilidad mientras la demanda de los clientes cambia. El alquiler y el arrendamiento pueden reducir la carga inicial para algunas categorías de equipos, pero son menos efectivos para sistemas altamente personalizados con reutilización limitada fuera de la instalación original. El mercado de equipos de manejo de materiales debe, por lo tanto, atender a clientes que prefieren proyectos por fases, hitos claros y equipos que puedan expandirse con el tiempo, así como a clientes que pueden financiar instalaciones completas. Los proveedores pueden reducir la hesitación cuando explican los cambios operativos, las necesidades de servicio y los pasos prácticos del proyecto que subyacen al precio inicial del equipo.
Complejidad de Integración en Controles Heredados y Software de Almacén
Los almacenes existentes a menudo utilizan software de control y de almacén que no fue diseñado para la automatización más reciente. Conectar equipos a estos sistemas puede requerir interfaces, reglas operativas revisadas, mapeo de datos, pruebas específicas del sitio y una estrecha coordinación entre el proveedor de equipos, el equipo de software y el personal operativo del cliente. Las instalaciones existentes también pueden contener diseños irregulares, rutas de tránsito restringidas, condiciones variables del edificio, disposiciones de almacenamiento heredadas y procesos que no pueden pausarse para una instalación prolongada. KION señala que la modernización durante las operaciones en curso requiere soluciones adaptadas al sitio específico. Dicho trabajo puede prolongar los cronogramas de los proyectos y hacer que los clientes sean más cautelosos sobre la implementación, especialmente cuando un cambio en un proceso podría afectar el acceso al inventario o el cumplimiento de pedidos en otra parte del edificio. Los proveedores que pueden integrar equipos sin interrumpir el rendimiento diario están mejor posicionados para abordar esta restricción y para generar confianza en el mercado de equipos de manejo de materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Camiones Industriales Apoyan Amplias Necesidades de ManejoLos camiones industriales representaron el 32,74% de la participación del mercado de equipos de manejo de materiales en 2026. Su posición refleja el amplio uso de montacargas, transpaletas, carretillas retráctiles y vehículos de almacén en fabricación, comercio minorista, logística, construcción y muchas actividades de distribución de apoyo. Estos activos mueven una variedad de cargas entre áreas de recepción, ubicaciones de almacenamiento, zonas de producción, estaciones de empaque y muelles de envío, por lo que siguen siendo esenciales incluso donde una instalación ha automatizado ciertos procesos. Los equipos de almacenamiento y manejo incluyen estantes, anaqueles, contenedores y organización física, lo que permite a las instalaciones gestionar el inventario con precisión y utilizar el espacio disponible de manera más efectiva. Los sistemas de manejo a granel sirven a las industrias de procesos donde un flujo continuo y confiable de materiales importa más que el picking de artículos individuales, incluidas las instalaciones que gestionan bienes pesados o de alto volumen.
Se prevé que los sistemas de ingeniería crezcan a una CAGR del 9,87% hasta 2032. El almacenamiento automatizado, la clasificación, la paletización y el transporte conectado pueden apoyar sitios donde el aumento de los volúmenes de pedidos, los límites de mano de obra o las expectativas de entrega hacen que los métodos manuales sean difíciles de mantener por sí solos. Estos sistemas requieren una planificación cuidadosa porque el rendimiento depende de la relación entre el equipo, los controles, el diseño del edificio, las características del inventario y las personas que supervisan la operación. Los camiones industriales siguen siendo importantes en las instalaciones automatizadas porque aún apoyan la recepción, la reposición, el manejo de excepciones y el trabajo en el muelle que puede no estar contemplado en el diseño de un sistema fijo. Este amplio conjunto de necesidades de los clientes mantiene relevantes tanto los equipos convencionales como las soluciones de ingeniería, al tiempo que aumenta el valor de los proveedores que pueden instalar, integrar, mantener y mejorar ambos.

Por Operación:
Los Procesos Manuales Siguen Siendo Ampliamente Utilizados Mientras la Automatización se ExpandeLas operaciones manuales representaron el 56,27% de los ingresos en 2026. La gran base instalada refleja el uso continuo de equipos convencionales en almacenes, fábricas y centros de distribución, particularmente donde los patrones de trabajo, los tamaños de los productos y los volúmenes diarios pueden cambiar rápidamente. Los métodos manuales pueden adaptarse a sitios más pequeños y tareas variables porque los operadores pueden responder a condiciones inesperadas sin los requisitos de diseño fijo de un sistema totalmente automatizado. Las transpaletas eléctricas, el diseño mejorado del almacenamiento, la orientación digital de tareas y las rutas de tránsito más claras pueden mejorar la consistencia sin alterar el modelo operativo general ni interrumpir las operaciones de la instalación. Los equipos semiautomatizados ofrecen una opción adicional para los operadores que desean ayuda con el movimiento repetitivo o el levantamiento mientras mantienen a las personas involucradas en decisiones que requieren juicio o flexibilidad.
Se prevé que la operación totalmente automatizada crezca a una CAGR del 10,52% hasta 2032. Los robots móviles autónomos, los vehículos de guiado automático y los sistemas de almacenamiento automatizado se utilizan en flujos de trabajo definidos donde la continuidad, la repetibilidad y el control del proceso tienen un valor directo para los operadores de almacenes. El software coordina rutas, tareas, carga, disponibilidad de equipos y prioridades operativas en toda la instalación, ayudando a los equipos a gestionar el trabajo recurrente con menos dependencia de las decisiones operativas individuales. Un despliegue medido a menudo comienza en áreas con tareas repetitivas, reglas operativas claras, flujos de productos estables y necesidades de rendimiento visibles antes de extenderse a otras partes del sitio. Los proveedores deben demostrar que los sistemas automatizados pueden operar de manera segura junto a las personas y los equipos convencionales durante la transición, al tiempo que proporcionan capacitación y servicio para ayudar a los clientes a gestionar las excepciones.
Por Fuente de Energía:
Los Equipos Eléctricos Lideran la Demanda ActualEl eléctrico representó una participación de ingresos del 55,25% en 2026 dentro de las fuentes de energía para camiones industriales. El accionamiento eléctrico es adecuado para el trabajo en almacenes interiores porque los operadores consideran las emisiones locales, el ruido, las necesidades de mantenimiento y la necesidad de mantener los vehículos disponibles durante los turnos y patrones de trabajo cambiantes. Las baterías de plomo-ácido siguen en uso, mientras que las opciones de iones de litio están cambiando las prácticas de carga, la planificación de la disponibilidad de equipos y la forma en que algunos clientes evalúan las decisiones de reemplazo de flotas. La selección de la fuente de energía aún varía con los requisitos de almacenamiento en frío, el peso de la carga, la actividad al aire libre, los ciclos de trabajo, el acceso a la energía y el espacio físico disponible para la carga o el manejo de baterías. Los proveedores pueden agregar valor al combinar equipos, opciones de batería, planes de carga y acuerdos de servicio con el patrón de trabajo real de cada instalación en lugar de ofrecer una configuración de flota estándar.
Se prevé que la celda de combustible de hidrógeno crezca a una CAGR del 12,24% hasta 2032. Las celdas de combustible pueden adaptarse al almacenamiento en frío, la distribución de alimentos y la fabricación en múltiples turnos donde el reabastecimiento rápido apoya el trabajo continuo y donde una pausa prolongada de carga podría interrumpir el flujo de materiales. La tecnología sigue siendo una opción selectiva porque el acceso al combustible, la infraestructura del sitio, la escala operativa y el soporte local difieren considerablemente según la geografía y las necesidades de cada flota. Algunos compradores continuarán prefiriendo los camiones eléctricos de batería porque pueden ser más fáciles de implementar en sitios existentes y pueden adaptarse a las operaciones diarias sin un sistema de reabastecimiento separado. Las opciones de energía competidoras seguirán siendo relevantes porque las condiciones del almacén, la utilización de la flota, los presupuestos y la disponibilidad de infraestructura de apoyo difieren entre los usuarios del mercado de equipos de manejo de materiales.
Por Modelo de Negocio:
Las Ventas Nuevas Siguen Siendo la Principal Vía de CompraLas ventas nuevas representaron una participación de ingresos del 69,57% en 2026. La propiedad directa sigue siendo familiar para los operadores que desean control sobre el uso de la flota, la planificación del mantenimiento, el calendario de activos y la elección de las características del equipo que coincidan con sus requisitos operativos internos. Apoya las compras de camiones estándar, así como los sistemas específicos del proyecto que se configuran en torno al edificio, el perfil de inventario, el horario de trabajo y las necesidades de manejo esperadas de un cliente. Los servicios de posventa también son importantes porque los equipos instalados necesitan mantenimiento, repuestos, inspecciones, asistencia técnica y respuesta oportuna cuando la disponibilidad del equipo afecta las operaciones. Las relaciones de servicio pueden ayudar a los proveedores a identificar necesidades posteriores de renovación de flotas, electrificación, mejora del flujo de trabajo y automatización por etapas, haciendo que la actividad de soporte sea importante más allá de la venta original del equipo.
Se prevé que el alquiler/arrendamiento crezca a una CAGR del 8,58% hasta 2032. Esta opción puede atraer a organizaciones que gestionan el flujo de caja, la demanda estacional, las necesidades de capacidad temporal o los volúmenes de pedidos inciertos, especialmente cuando desean acceso a equipos modernos sin una gran compra inicial. El alquiler también puede dar a los operadores más pequeños una forma de evaluar equipos eléctricos o añadir capacidad mientras deciden si una inversión a más largo plazo se ajusta a sus requisitos. El modelo es menos sencillo para los sistemas especializados diseñados para una instalación porque esos sistemas pueden tener un uso limitado una vez que un contrato termina o las condiciones operativas cambian. Un sólido soporte de mantenimiento, términos contractuales transparentes y disponibilidad de equipos son esenciales porque los clientes esperan que los equipos alquilados estén listos cuando aumenta la demanda operativa.
Por Usuario Final:
El Comercio Electrónico y Minorista Moldea la Demanda de CumplimientoEl comercio electrónico y minorista representó una participación de ingresos del 22,51% en 2026. Los centros de cumplimiento, las redes de reposición de tiendas y las operaciones de devoluciones requieren picking, clasificación, empaque y despacho frecuentes, a menudo en amplias gamas de productos y patrones de demanda cambiantes. Las instalaciones más cercanas a la demanda urbana pueden necesitar usar el espacio cuidadosamente mientras mantienen la velocidad de los pedidos, la precisión del inventario y el movimiento confiable entre las funciones de almacenamiento, empaque y envío. Los sistemas de almacenamiento, los camiones industriales, los transportadores y la automatización seleccionada apoyan estos requisitos, pero la combinación más adecuada depende de la gama de productos, los compromisos de entrega y la cantidad de flexibilidad que el operador necesita. Las necesidades de manejo del grupo de usuarios finales se extienden, por lo tanto, a toda la cadena de suministro en lugar de una sola tarea de almacén, apoyando la demanda tanto de equipos básicos como de sistemas integrados.
Se prevé que los productos farmacéuticos crezcan a una CAGR del 9,24% hasta 2032. Este segmento requiere un manejo cuidadoso, trazabilidad y movimiento controlado de productos, especialmente en entornos de cadena de frío donde las condiciones de temperatura y la disciplina del proceso afectan la forma en que los materiales pueden almacenarse y moverse. Los sistemas automatizados de almacenamiento y recuperación pueden organizar los productos mientras reducen el manejo innecesario, y los sistemas de transportadores cerrados pueden apoyar un movimiento más controlado entre las áreas de almacenamiento, empaque y despacho. La selección de equipos debe considerar la integridad del producto, el control de acceso, la visibilidad del inventario, las prácticas de limpieza y los procedimientos de la instalación que rigen cómo se mueven los productos a través del sitio. Los proveedores que comprenden estos requisitos operativos pueden proporcionar ingeniería y soporte especializados, dando a los clientes farmacéuticos equipos que mejoran la consistencia sin comprometer la naturaleza controlada de sus procesos.
Análisis Geográfico
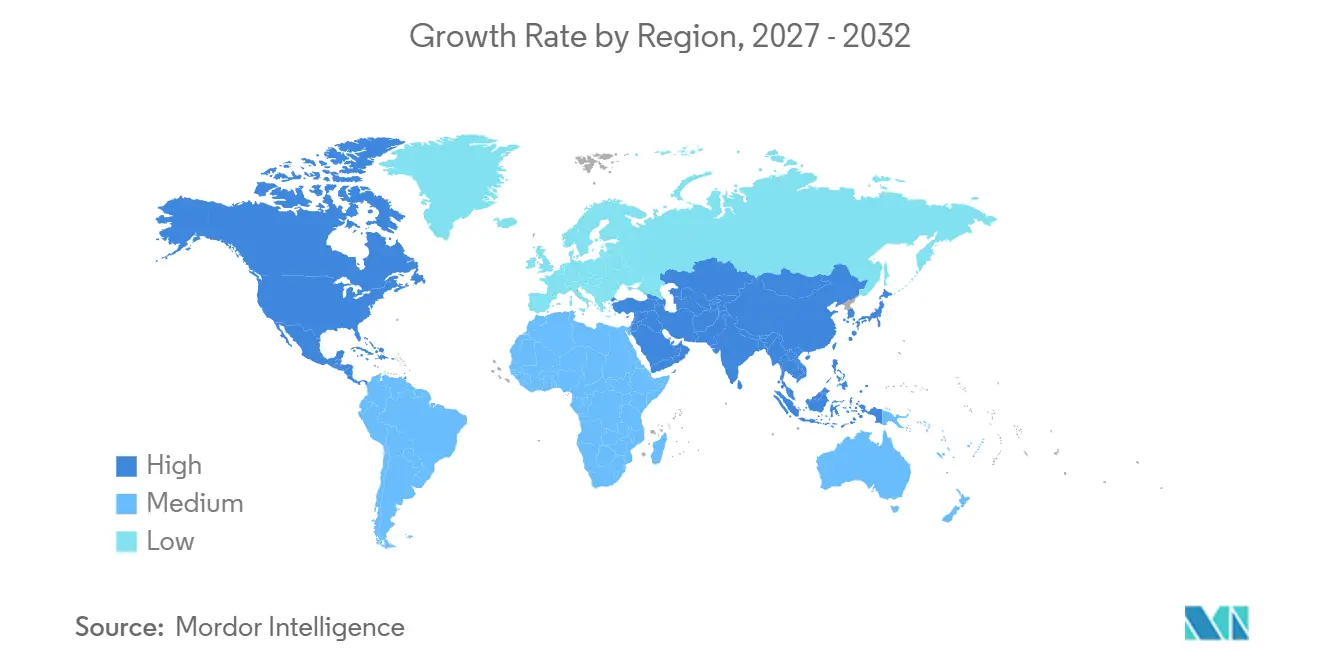
Asia-Pacífico representó una participación de ingresos del 46,45% en 2026 y se prevé que crezca a una CAGR del 6,97% hasta 2032. China apoya a la región a través de la actividad manufacturera y la demanda de usuarios minoristas, logísticos e industriales, mientras que Japón y Corea del Sur siguen siendo importantes para la automatización de almacenes donde la disponibilidad de mano de obra y la consistencia del proceso moldean las decisiones de equipos. India está añadiendo capacidad de almacén y fabricación, creando demanda de camiones industriales, sistemas de almacenamiento, servicio de equipos y soluciones que pueden introducirse por etapas a medida que los sitios se expanden. Los mercados del Sudeste Asiático están desarrollando infraestructura logística y de comercio electrónico, lo que apoya los equipos convencionales junto con la automatización seleccionada a medida que los operadores equilibran el gasto de capital con la necesidad de mejorar el manejo de pedidos. El mercado de equipos de manejo de materiales en Asia-Pacífico da a los proveedores una razón para construir fabricación, ingeniería y soporte de servicio regionales porque los compradores difieren ampliamente en la antigüedad de las instalaciones, las condiciones laborales, la combinación de productos y la disposición para la automatización.
Se prevé que América del Norte crezca a una CAGR del 6,31% hasta 2032. La región está modernizando los sitios de distribución mientras añade capacidad en torno a la inversión en fabricación doméstica, el reemplazo de flotas eléctricas y los diseños de almacenes que necesitan acomodar flujos de inventario cambiantes y expectativas de entrega. La Iniciativa de Relocalización vinculó los anuncios de fabricación de 2025 con la producción doméstica continua y la actividad de inversión. Muchos clientes necesitan actualizaciones por fases que puedan instalarse mientras un sitio permanece activo, lo que otorga una prima a la compatibilidad de los equipos, los planes de instalación realistas y los proveedores que comprenden cómo continuará el trabajo diario durante un proyecto. El mercado de equipos de manejo de materiales puede beneficiarse cuando los proveedores combinan opciones prácticas de equipos con una cobertura de servicio receptiva, ya que un retraso en los equipos puede afectar los cronogramas de cumplimiento, la producción, el acceso al inventario y los compromisos con los clientes.
Se prevé que Europa crezca a una CAGR del 5,28% hasta 2032, apoyada por las cadenas de suministro automotrices, la logística farmacéutica y el almacenamiento de terceros. Alemania, los Países Bajos y el Reino Unido siguen siendo ubicaciones importantes para operaciones logísticas avanzadas, adopción de tecnología y demanda de los clientes de equipos seguros y conscientes de la energía que puedan adaptarse a las instalaciones establecidas. Se prevé que América del Sur crezca a una CAGR del 5,04%, con Brasil como centro de la demanda y los países vecinos ofreciendo oportunidades en logística de cadena de frío, manejo relacionado con la minería y distribución industrial. Se prevé que Asia Occidental crezca a una CAGR del 6,11% a medida que la inversión logística del Golfo contrasta con la demanda de camiones industriales en etapas más tempranas y requisitos de manejo más básicos en partes de África. El mercado de equipos de manejo de materiales en estas regiones requiere productos, opciones de financiamiento, capacidad de servicio y modelos de despliegue que reflejen las principales diferencias en infraestructura, condiciones laborales, presupuestos de los clientes y la capacidad de apoyar la automatización avanzada.
Panorama Competitivo
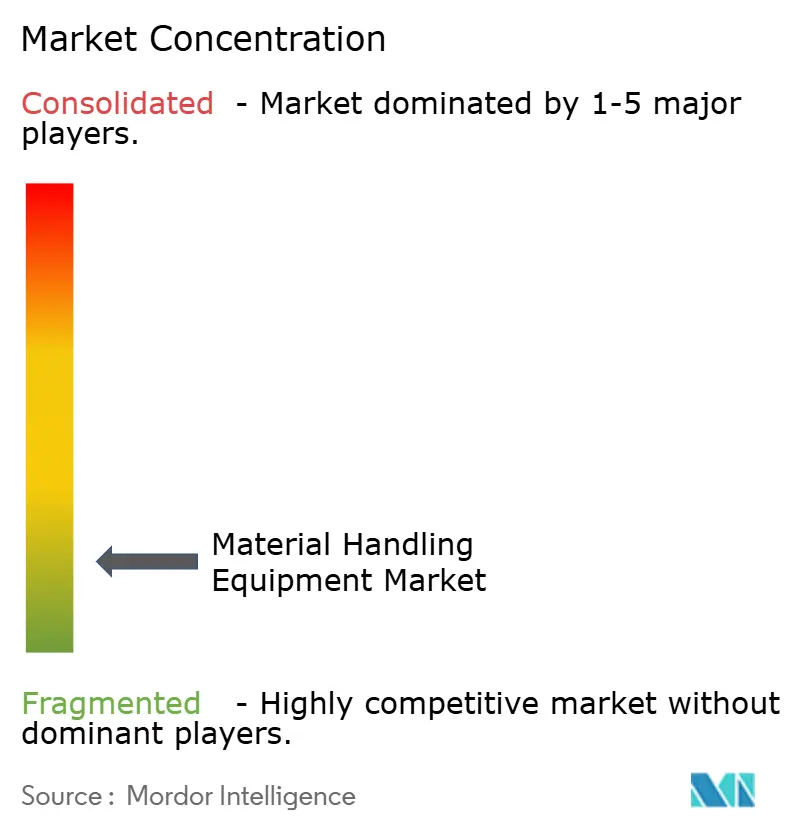
El mercado de equipos de manejo de materiales incluye grupos globales de equipos, proveedores de automatización especializados y fabricantes regionales. Toyota Industries, KION, Daifuku, Jungheinrich y Crown Equipment tienen posiciones amplias de productos y servicios, pero ninguna empresa ofrece el mismo alcance en todas las categorías de equipos, aplicaciones, segmentos de clientes y geografías. Los compradores comparan la disponibilidad de productos, el soporte local, la capacidad de integración, el servicio durante el ciclo de vida, las necesidades del operador y la adecuación práctica de una solución dentro de su almacén tan de cerca como el equipo en sí. Esto deja espacio para proveedores especializados con soluciones sólidas en automatización de almacenamiento, robótica móvil, clasificación, software o aplicaciones donde un diseño enfocado puede resolver un problema de manejo particular. La estructura competitiva sigue siendo fragmentada porque las necesidades de los clientes difieren según las condiciones del sitio, el modelo operativo, la antigüedad de la instalación, la combinación de equipos y el nivel de automatización que cada operador está listo para adoptar.
KION trabajó con NVIDIA y Accenture en 2025 en sistemas de control de almacenes asistidos por inteligencia artificial que utilizan tecnología de gemelo digital para simulación y planificación. La colaboración muestra cómo los proveedores establecidos están invirtiendo en inteligencia de sistemas junto con equipos físicos e intentando reducir la incertidumbre antes de que un cliente se comprometa con una instalación compleja. Las herramientas digitales pueden ayudar a los usuarios a evaluar el tráfico de robots, la interacción de equipos, los cambios en el flujo de trabajo y las posibles restricciones en un entorno virtual antes de que el proyecto comience en la instalación operativa. Los fabricantes chinos, incluidos Hangcha Group y Anhui Heli, también están expandiendo su presencia en mercados de camiones industriales sensibles al precio con líneas de productos eléctricos mejoradas y un enfoque en compradores que valoran la disponibilidad de flotas y precios accesibles. El mercado de equipos de manejo de materiales se está volviendo más competitivo a medida que estos enfoques dan a los clientes una mayor variedad de equipos, asociaciones tecnológicas, gamas de productos y modelos de servicio.
Jungheinrich introdujo la marca AntOn en 2025 con EP Equipment para ofrecer montacargas y transpaletas de iones de litio a través de canales de comercio electrónico, socios y distribuidores. La iniciativa ilustra cómo los proveedores establecidos están utilizando asociaciones para atender a compradores sensibles al costo, ampliar el alcance de los productos eléctricos y atender a clientes que pueden no necesitar un sistema altamente personalizado. Los proveedores más pequeños aún pueden competir a través de diseños enfocados, una adaptación más rápida a las necesidades específicas del almacén y capacidades que los grupos más grandes pueden adquirir o acceder más tarde a través de una asociación. El servicio es otro punto de diferenciación porque el mantenimiento predictivo, el diagnóstico remoto, el soporte de flotas y la respuesta técnica oportuna pueden reducir las interrupciones después de la instalación y hacer que un proveedor sea más valioso con el tiempo. El mercado de equipos de manejo de materiales recompensa a los proveedores que permanecen involucrados durante el ciclo de vida del equipo, fortalecen las relaciones con los clientes a través del servicio e identifican oportunidades posteriores de reemplazo, electrificación o automatización cuidadosamente planificada por fases.
Líderes de la Industria de Equipos de Manejo de Materiales
-
Toyota Industries Corporation
-
KION GROUP AG
-
Daifuku Co., Ltd.
-
Jungheinrich AG
-
Crown Equipment Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Manejo de Materiales Empresas cubiertas en este informe
- Toyota Industries Corporation
- KION GROUP AG
- Daifuku Co., Ltd.
- Jungheinrich AG
- Mitsubishi Logisnext Co., Ltd.
- Crown Equipment Corporation
- Hyster-Yale Materials Handling, Inc.
- SSI SCH�FER GMBH & CO KG
- Murata Machinery, Ltd.
- KNAPP AG
- TGW Logistics Group GmbH
- BEUMER Group GmbH & Co. KG
- Hangcha Group Co., Ltd.
- Anhui Heli Co., Ltd.
- Columbus McKinnon Corporation
- Konecranes Plc
- Mecalux, S.A.
- WITRON Logistik + Informatik GmbH
Desarrollos recientes de la industria en Mercado de Equipos de Manejo de Materiales
- Octubre de 2026: Jungheinrich lanzó los montacargas eléctricos de contrapeso de nueva generación EFG MB y EFG MC en Asia-Pacífico, ofreciendo a las empresas mayor flexibilidad en rendimiento, sistemas de energía y características del operador.
- Septiembre de 2026: KUKA introdujo el KMF 1500P-CB, su primer montacargas autónomo, capaz de transportar paletas y contenedores de hasta 1.500 kilogramos para apoyar la logística de almacenes y abordar la escasez de mano de obra.
- Agosto de 2026: HELI lanzó globalmente su Carretilla Retráctil de Asiento Serie G3, dirigida a almacenes de gran altura y alta densidad con un enfoque en mayor productividad y una mejor experiencia del operador.
- Agosto de 2026: Jungheinrich adquirió All Lift Forklifts, una empresa australiana con sede en Sídney con una flota de alquiler diversificada.
Alcance del Informe Global del Mercado de Equipos de Manejo de Materiales
El Mercado de Equipos de Manejo de Materiales está segmentado por Tipo de Equipo, Operación, Fuente de Energía, Modelo de Negocio, Usuario Final y Geografía. Por Tipo de Equipo, el mercado está segmentado en Almacenamiento y Manejo (Estantes, Anaqueles, Contenedores), Camiones Industriales (Montacargas, Transpaletas, Vehículos de Guiado Automático/Robots Móviles Autónomos, Seleccionadores de Pedidos), Manejo de Materiales a Granel (Transportadores, Apiladores, Recuperadores) y Sistemas de Ingeniería (Sistemas Automatizados de Almacenamiento y Recuperación, Clasificación, Paletizadores). Por Operación, el mercado está segmentado en Manual, Semiautomatizado y Totalmente Automatizado. Por Fuente de Energía, el mercado está segmentado en Eléctrico (Plomo-Ácido, Iones de Litio), Motor de Combustión Interna (Diésel, GLP/GNC) y Celda de Combustible de Hidrógeno. Por Modelo de Negocio, el mercado está segmentado en Ventas Nuevas, Alquiler/Arrendamiento y Posventa y Servicios. Por Usuario Final, el mercado está segmentado en Comercio Electrónico y Minorista, Alimentos y Bebidas, Automotriz, Fabricación, Logística de Terceros/Logística y Almacenamiento, Productos Farmacéuticos, Construcción y Otros. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), Europa (Alemania, Reino Unido, Francia, Italia, España, Países Bajos, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Australia, Singapur y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel, Sudáfrica, Egipto, Nigeria y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Almacenamiento y Manejo (Estantes, Anaqueles, Contenedores) |
| Camiones Industriales (Montacargas, Transpaletas, Vehículos de Guiado Automático/Robots Móviles Autónomos, Seleccionadores de Pedidos) |
| Manejo de Materiales a Granel (Transportadores, Apiladores, Recuperadores) |
| Sistemas de Ingeniería (Sistemas Automatizados de Almacenamiento y Recuperación, Clasificación, Paletizadores) |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Eléctrico (Plomo-Ácido, Iones de Litio) |
| Motor de Combustión Interna (Diésel, GLP/GNC) |
| Celda de Combustible de Hidrógeno |
| Ventas Nuevas |
| Alquiler/Arrendamiento |
| Posventa y Servicios |
| Comercio Electrónico y Minorista |
| Alimentos y Bebidas |
| Automotriz |
| Fabricación |
| Logística de Terceros/Logística y Almacenamiento |
| Productos Farmacéuticos |
| Construcción |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Equipo | Almacenamiento y Manejo (Estantes, Anaqueles, Contenedores) | |
| Camiones Industriales (Montacargas, Transpaletas, Vehículos de Guiado Automático/Robots Móviles Autónomos, Seleccionadores de Pedidos) | ||
| Manejo de Materiales a Granel (Transportadores, Apiladores, Recuperadores) | ||
| Sistemas de Ingeniería (Sistemas Automatizados de Almacenamiento y Recuperación, Clasificación, Paletizadores) | ||
| Por Operación | Manual | |
| Semiautomatizado | ||
| Totalmente Automatizado | ||
| Por Fuente de Energía | Eléctrico (Plomo-Ácido, Iones de Litio) | |
| Motor de Combustión Interna (Diésel, GLP/GNC) | ||
| Celda de Combustible de Hidrógeno | ||
| Por Modelo de Negocio | Ventas Nuevas | |
| Alquiler/Arrendamiento | ||
| Posventa y Servicios | ||
| Por Usuario Final | Comercio Electrónico y Minorista | |
| Alimentos y Bebidas | ||
| Automotriz | ||
| Fabricación | ||
| Logística de Terceros/Logística y Almacenamiento | ||
| Productos Farmacéuticos | ||
| Construcción | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de equipos de manejo de materiales?
El cumplimiento del comercio electrónico, las limitaciones de mano de obra en almacenes, la electrificación de flotas y la modernización de centros de distribución son fuentes clave de demanda. Aumentan la necesidad de movimiento confiable, prácticas de trabajo más seguras y sistemas que mejoren la capacidad sin interrumpir las operaciones diarias. Los operadores también buscan actualizaciones modulares que se adapten a las instalaciones activas, incluido el almacenamiento mejorado, los camiones eléctricos, los controles conectados y la automatización seleccionada para el trabajo repetitivo.
¿Cuál es la categoría de equipos más grande?
Los camiones industriales es la categoría de equipos más grande, con una participación de ingresos del 32,74% en 2026. La categoría apoya la recepción, el almacenamiento, la reposición, la producción y el envío en muchos entornos de clientes. Sigue siendo importante en las instalaciones automatizadas porque los camiones pueden gestionar excepciones, actividad en el muelle y tareas que no se ajustan al diseño de un sistema fijo de transporte o almacenamiento.
¿Qué categoría de equipos de manejo de materiales está creciendo más rápido?
Se prevé que los sistemas de ingeniería crezcan a una CAGR del 9,87% hasta 2032 a medida que los operadores invierten en almacenamiento automatizado, clasificación y flujos de trabajo conectados. Estos sistemas son relevantes donde los volúmenes de pedidos, las limitaciones de mano de obra y las expectativas de cumplimiento hacen que un control de proceso más consistente sea importante. El despliegue exitoso depende de una planificación clara del sitio, la integración de software, el soporte de servicio y un enfoque que refleje el diseño del edificio y el flujo de productos de cada cliente.
¿Por qué los camiones industriales eléctricos están ganando adopción?
Los camiones eléctricos pueden apoyar las operaciones en interiores, reducir las emisiones locales y el ruido, y alinearse con las necesidades cambiantes de reemplazo de flotas. Los compradores también consideran los planes de carga, los requisitos de mantenimiento, las opciones de batería y la capacidad de mantener los equipos disponibles durante su horario operativo. La mejor opción de energía depende de la instalación porque el almacenamiento en frío, el manejo pesado, el trabajo al aire libre y los turnos largos crean diferentes requisitos para los equipos, la infraestructura y el soporte continuo.