
Marktgröße und Marktanteile für Materialfördertechnik
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 282.29 Milliarden US-Dollar |
| Marktgröße (2032) | 392.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Materialfördertechnik von Mordor Intelligence
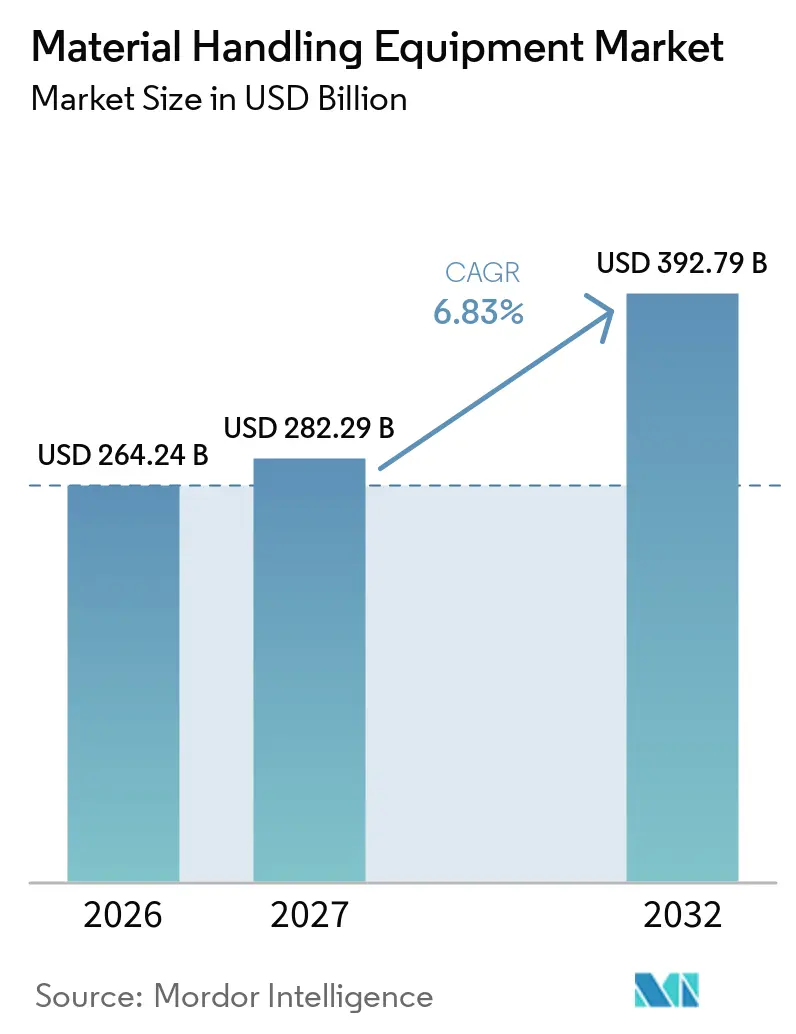
Die Marktgröße für Materialfördertechnik wurde im Jahr 2026 auf 264,24 Milliarden USD geschätzt und soll von 282,29 Milliarden USD im Jahr 2027 auf 392,79 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 6,83 % von 2027 bis 2032. Der Markt für Materialfördertechnik wird durch die hohe Dichte im E-Commerce-Fulfillment, den Mangel an Lagerpersonal sowie Investitionen in die inländische Fertigungs- und Distributionskapazität geprägt. Diese Faktoren erhöhen den Stellenwert eines zuverlässigen Materialflusses, der Arbeitssicherheit und von Geräten, die sich in aktive Standorte integrieren lassen. Der Markt für Materialfördertechnik profitiert auch davon, wenn Betreiber veraltete Fahrzeugflotten durch elektrische Geräte ersetzen oder bestehende Anlagen automatisieren, ohne den laufenden Betrieb zu unterbrechen. Anbieter reagieren darauf, indem sie Fahrzeuge, Lagersysteme, Software und Serviceleistungen bündeln, anstatt Geräte als eigenständige Produkte zu verkaufen. Dieser Ansatz schafft Chancen für Anbieter, die Planung, Installation, Integration, laufende Wartung, Bedienertraining und die schrittweise Neugestaltung von Arbeitsabläufen in unterschiedlichen Lagerbedingungen unterstützen. Er ermöglicht es Kunden, über den unmittelbaren Gerätebedarf hinaus langfristige Pläne für zuverlässige Kapazitäten, einen kontrollierten Tagesbetrieb, eine engere Abstimmung zwischen Lager- und Produktionsteams sowie einen klaren Ansatz für das Veränderungsmanagement bei sich verschiebender Kundennachfrage zu entwickeln. Im Markt für Materialfördertechnik bleiben zuverlässiger Service und praxisnahe Implementierungsunterstützung zentral für die Werterhaltung von Geräten in verschiedenen Betriebsumgebungen.
Wichtigste Erkenntnisse des Berichts
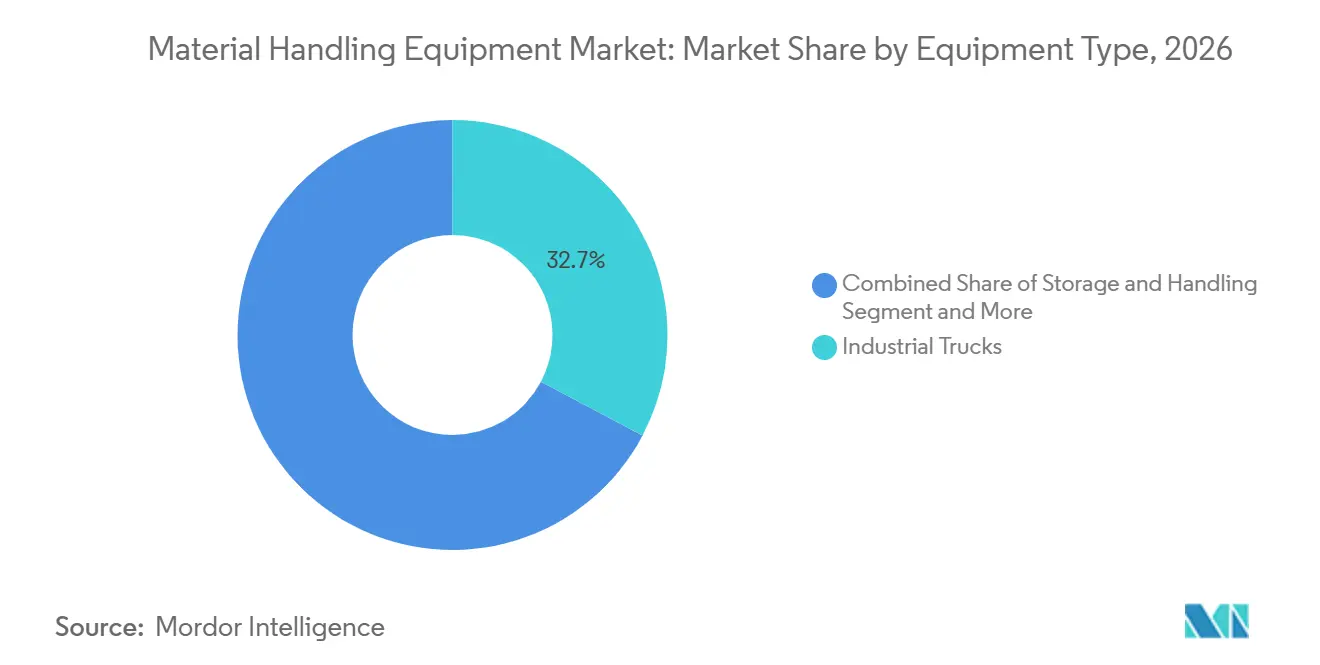
Nach Gerätetyp hielten Industriefahrzeuge im Jahr 2026 einen Marktanteil von 32,74 % am Markt für Materialfördertechnik, während für Engineered Systems bis 2032 eine CAGR von 9,87 % prognostiziert wird.
Nach Betriebsart entfiel im Jahr 2026 ein Umsatzanteil von 56,27 % auf den manuellen Betrieb, während für den vollautomatischen Betrieb bis 2032 eine CAGR von 10,52 % prognostiziert wird.
Nach Energiequelle für Industriefahrzeuge hielt Elektroantrieb im Jahr 2026 einen Umsatzanteil von 55,25 %, während für Wasserstoff-Brennstoffzellen bis 2032 eine CAGR von 12,24 % prognostiziert wird.
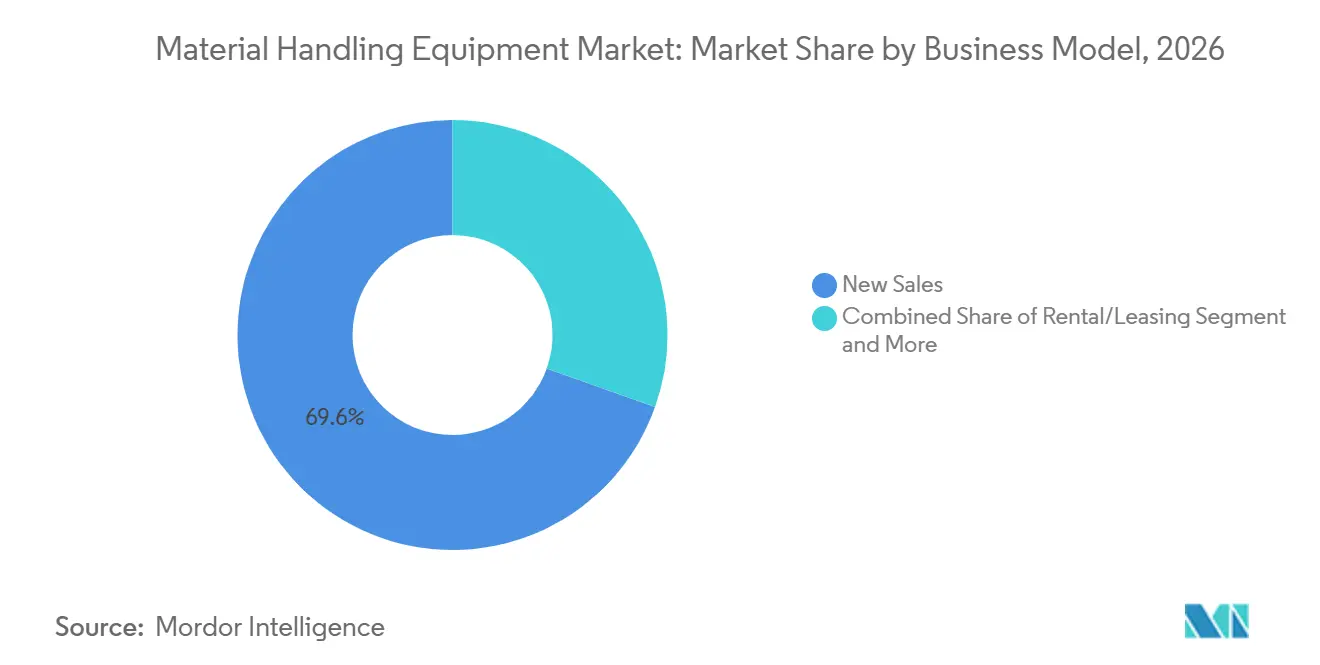
Nach Geschäftsmodell entfielen im Jahr 2026 69,57 % des Umsatzes auf Neuverkäufe, während für Miete/Leasing bis 2032 eine CAGR von 8,58 % prognostiziert wird.
Nach Endnutzer hielt E-Commerce und Einzelhandel im Jahr 2026 einen Umsatzanteil von 22,51 %, während für Pharmazeutika bis 2032 eine CAGR von 9,24 % prognostiziert wird.
Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 46,45 %, während für Asien-Pazifik bis 2032 eine CAGR von 6,97 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fulfillment-Dichte im E-Commerce und kürzere Lieferfenster | +1.8% | Global, mit Asien-Pazifik, Nordamerika und Westeuropa als Hauptmärkte | Kurzfristig (≤ 2 Jahre) |
| Mangel an Lagerpersonal und sicherheitsgetriebene Automatisierung | +1.6% | Global, am stärksten ausgeprägt in Nordamerika, Westeuropa und Japan | Mittelfristig (2–4 Jahre) |
| Rückverlagerung der Fertigung und Modernisierung von Distributionszentren | +1.1% | Nordamerika (primär), Europa (sekundär) | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Industriefahrzeugen und Flottenersatzzyklen | +0.9% | Global, mit Asien-Pazifik als Kern und Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf in Bestandslagern aufgrund veralteter Infrastruktur | +0.7% | Nordamerika und Europa (etablierte Volkswirtschaften mit veralteter installierter Basis) | Kurzfristig (≤ 2 Jahre) |
| Interoperable Robotik und Software zur Senkung der Einstiegshürden für Automatisierung | +0.5% | Global, mit frühen Gewinnen in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fulfillment-Dichte im E-Commerce und kürzere Lieferfenster
Der Markt für Materialfördertechnik erhält Unterstützung durch höhere Fulfillment-Aktivitäten und kleinere Bestellmengen. Der Online-Handel erzeugt häufigere Kommissionier-, Sortier-, Nachschub-, Retourenabwicklungs- und Verpackungsarbeiten innerhalb einer festen Lagerfläche, sodass Betreiber mehr Einzelartikel bewegen müssen, ohne zusätzliche Bodenfläche hinzuzufügen. Einzelhändler und Drittlogistikanbieter setzen daher auf Sortierstrecken, Ware-zur-Person-Lagersysteme, fördertechnikverknüpfte Arbeitsstationen und eine verbesserte Aufgabenkoordination, sofern diese Lösungen zu ihren täglichen Volumenmustern passen. Schnellere Lieferzusagen machen auch die Systemverfügbarkeit über mehrere Schichten hinweg wichtiger, da eine Verzögerung in einem Prozess Verpackung, Versand und die Verfügbarkeit von Beständen für den nächsten Bestellzyklus beeinträchtigen kann. Dies fördert Investitionen in Geräte, die einen geordneten Fluss von Paketen und Beständen aufrechterhalten und es Managern ermöglichen, auf veränderte Bestellmuster oder Personalbedarfe zu reagieren. Der Effekt ist besonders bedeutsam für Engineered Systems in hochvolumigen Fulfillment-Umgebungen, wo Prozessgestaltung und zuverlässiger Serviceunterhalt ebenso wichtig sein können wie die Geräte selbst.
Mangel an Lagerpersonal und sicherheitsgetriebene Automatisierung
Die Verfügbarkeit von Arbeitskräften beeinflusst Gerätentscheidungen in Lagern, die auf repetitive Bewegungs-, Kommissionier-, Belade- und Nachschubaufgaben angewiesen sind. Betreiber suchen nach Systemen, die körperliche Belastungen reduzieren, sicherere Bewegungsabläufe unterstützen und Prozesse bei wechselnden Personalstärken konsistenter gestalten, ohne die für Ausnahmen oder ungewöhnliche Aufträge erforderliche Flexibilität zu verlieren. Vorschriften für kraftbetriebene Industriefahrzeuge in den Vereinigten Staaten unterstreichen zudem die Notwendigkeit klarer Betriebsverfahren, geschulter Gerätenutzung, gut organisierter Fahrtrouten und Gerätewahl, die den Arbeitsbedingungen entspricht. KION identifiziert Fachkräftemangel und steigende Arbeitskosten als Nachfragetreiber für elektrische und automatisierte Handhabungslösungen[1]. Das Ergebnis ist eine wachsende Präferenz für Geräte, die vorhersehbare Prozesse unterstützen und Vorgesetzten helfen, verfügbare Arbeitskräfte in Phasen schwankender Nachfrage effektiver einzusetzen. Diese Bedingungen machen Teilautomatisierung zu einem praktischen Schritt für Betreiber, die eine gesamte Anlage nicht auf einmal umgestalten können, aber dennoch die Konsistenz wiederkehrender Aufgaben verbessern müssen.
Rückverlagerung der Fertigung und Modernisierung von Distributionszentren
Inländische Fertigungsinvestitionen schaffen Nachfrage nach Geräten, die eingehende Materialien, Umlaufbestände, Fertigwaren, Teilebewegungen und den Transfer von Gütern zwischen Produktions- und Distributionsfunktionen handhaben. Neue oder aufgerüstete Anlagen erfordern zudem Lager-, Förder-, Innentransport- und Versandprozesse, die auf überarbeitete Produktionsabläufe und die Notwendigkeit abgestimmt sind, Materialien bei Änderungen der Produktionspläne verfügbar zu halten. Die Reshoring Initiative meldete für 2025 anhaltende Ankündigungen von Fertigungsarbeitsplätzen im Zusammenhang mit Rückverlagerungen und ausländischen Direktinvestitionen[2]. Diese Aktivität bietet Anbietern Chancen in Anlagen in der Nähe von Produktionsstandorten sowie in benachbarten Distributionszentren, die Rohstoffe, Komponenten, Ersatzteile und Fertigprodukte verwalten. Automobil- und Pharmabetriebe sind besonders relevant, da sie die zuverlässige Bewegung von Teilen, Komponenten und regulierten Produkten gemäß definierten Betriebsverfahren erfordern. Der Markt für Materialfördertechnik profitiert folglich von Modernisierungsprojekten, die Fertigungs- und Lagerbetrieb integrieren, insbesondere wenn ein Kunde eine widerstandsfähigere inländische Lieferkette anstrebt.
Elektrifizierung von Industriefahrzeugen und Flottenersatzzyklen
Elektrische Industriefahrzeuge gewinnen an Aufmerksamkeit, da Betreiber Wartungsanforderungen, Innenbetriebsbedingungen, Energieverbrauch, Lärm, Bedienkomfort und die Kosten für die Verfügbarkeit einer Flotte über ihre Nutzungsdauer abwägen. Der Übergang korrespondiert auch mit dem breiteren Schwung zur Elektrifizierung des gewerblichen Transports und dem Kundeninteresse an Geräten, die einen sichereren und saubereren Betrieb in geschlossenen Anlagen unterstützen können. Die Internationale Energieagentur meldete für 2025 ein anhaltendes Wachstum bei den Verkäufen elektrischer Lkw und hob damit den breiteren Wandel hin zu elektrifizierten Frachtgeräten hervor[3]. Im Markt für Materialfördertechnik eignen sich elektrische Gabelstapler und Lagerfahrzeuge gut für geschlossene Standorte, an denen lokale Emissionen und Lärm ein Anliegen sind, und bieten Flottenmanagern neue Möglichkeiten für Ladeplanung und Flottenplanung. Neue Batterieoptionen können auch eine flexiblere Aufladung und einen geplanten Flottenersatz unterstützen, wenn ein Kunde Störungen des Tagesbetriebs minimieren muss. Diese Faktoren machen die Elektrifizierung zu einem fortlaufenden Bestandteil von Kaufentscheidungen und nicht zu einer kurzlebigen Produktpräferenz, insbesondere wenn Anbieter die betriebliche Eignung für jeden Standort erläutern können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten für integrierte Systeme | -1.4% | Global, am stärksten ausgeprägt in Südamerika und dem Nahen Osten und Afrika; moderat in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität bei veralteten Steuerungen und Lagerverwaltungssoftware | -0.9% | Nordamerika und Europa (höchste Dichte an veralteter Infrastruktur); Asien-Pazifik sekundär | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von kritischen Batteriemineralien und Engpässe bei der Ladeinfrastruktur | -0.6% | Global; am stärksten ausgeprägt in Schwellenmärkten und abgelegenen Industriestandorten | Langfristig (≥ 4 Jahre) |
| Projektlieferrisiko durch standortspezifisches Engineering und Inbetriebnahme | -0.4% | Global, mit höherem Risiko bei Nachrüstungen in Bestandsanlagen und in Schwellenmärkten | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten für integrierte Systeme
Integrierte Automatisierung kann erhebliche Ausgaben erfordern, bevor ein Betreiber betriebliche Vorteile sieht. Lager-, Förder-, Software-, Steuerungs-, Sortiergeräte, Standortvorbereitung und Inbetriebnahmearbeiten müssen oft gemeinsam geplant werden, was die Entscheidung schwieriger macht als der Kauf eines Standardgeräts. Dies stellt eine Hürde für kleinere Spediteure und Drittlogistikanbieter mit unsicheren Volumina, begrenztem Kapitalzugang oder dem Bedarf dar, Flexibilität zu erhalten, während sich die Kundennachfrage ändert. Miete und Leasing können die anfängliche Belastung für einige Gerätekategorien reduzieren, sind jedoch weniger wirksam für hochgradig angepasste Systeme mit begrenzter Wiederverwendbarkeit außerhalb der ursprünglichen Anlage. Der Markt für Materialfördertechnik muss daher sowohl Kunden bedienen, die phasenweise Projekte, klare Meilensteine und erweiterbare Geräte bevorzugen, als auch Kunden, die vollständige Installationen finanzieren können. Anbieter können Zögern abbauen, wenn sie die betrieblichen Veränderungen, Serviceanforderungen und praktischen Projektschritte erläutern, die dem anfänglichen Gerätepreis zugrunde liegen.
Integrationskomplexität bei veralteten Steuerungen und Lagerverwaltungssoftware
Bestehende Lager verwenden häufig Steuerungs- und Lagerverwaltungssoftware, die nicht für neuere Automatisierung ausgelegt wurde. Die Anbindung von Geräten an diese Systeme kann Schnittstellen, überarbeitete Betriebsregeln, Datenmapping, standortspezifische Tests und eine enge Abstimmung zwischen Geräteanbieter, Softwareteam und dem Betriebspersonal des Kunden erfordern. Bestandsanlagen können auch ungleichmäßige Layouts, eingeschränkte Fahrtrouten, variable Gebäudebedingungen, veraltete Lageranordnungen und Prozesse aufweisen, die für eine längere Installation nicht unterbrochen werden können. KION weist darauf hin, dass Modernisierungen während des laufenden Betriebs Lösungen erfordern, die an den jeweiligen Standort angepasst sind. Solche Arbeiten können Projektzeitpläne verlängern und Kunden vorsichtiger bei der Implementierung machen, insbesondere wenn eine Änderung eines Prozesses den Bestandszugang oder die Auftragserfüllung an anderer Stelle im Gebäude beeinträchtigen könnte. Anbieter, die Geräte integrieren können, ohne den täglichen Durchsatz zu stören, sind besser positioniert, dieses Hemmnis zu adressieren und Vertrauen im Markt für Materialfördertechnik zu schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Industriefahrzeuge decken breite Handhabungsanforderungen abIndustriefahrzeuge hielten im Jahr 2026 einen Marktanteil von 32,74 % am Markt für Materialfördertechnik. Ihre Position spiegelt den weit verbreiteten Einsatz von Gabelstaplern, Hubwagen, Schubmaststaplern und Lagerfahrzeugen in Fertigung, Einzelhandel, Logistik, Bauwesen und vielen unterstützenden Distributionsaktivitäten wider. Diese Geräte bewegen verschiedenste Lasten zwischen Warenannahme, Lagerorten, Produktionsbereichen, Verpackungsstationen und Versanddocks und bleiben daher unverzichtbar, auch wenn eine Anlage bestimmte Prozesse automatisiert hat. Lager- und Handhabungsgeräte umfassen Regale, Stellagen, Behälter und physische Organisation, die es Anlagen ermöglichen, Bestände präzise zu verwalten und den verfügbaren Raum effektiver zu nutzen. Schüttgutfördersysteme dienen Prozessindustrien, in denen ein zuverlässiger, kontinuierlicher Materialfluss wichtiger ist als die Kommissionierung einzelner Artikel, einschließlich Anlagen, die schwere oder hochvolumige Güter verwalten.
Für Engineered Systems wird bis 2032 eine CAGR von 9,87 % prognostiziert. Automatisierte Lager-, Sortier-, Palettier- und vernetzte Fördersysteme können Standorte unterstützen, an denen steigende Auftragsvolumina, Personalmangel oder Liefererwartungen manuelle Methoden allein schwer aufrechtzuerhalten machen. Diese Systeme erfordern sorgfältige Planung, da die Leistung von der Beziehung zwischen Geräten, Steuerungen, Gebäudelayout, Bestandsmerkmalen und den Personen abhängt, die den Betrieb überwachen. Industriefahrzeuge bleiben in automatisierten Anlagen wichtig, da sie weiterhin Warenannahme, Nachschub, Ausnahmebehandlung und Dockarbeiten unterstützen, die möglicherweise nicht durch ein festes System abgedeckt werden. Dieses breite Spektrum an Kundenbedürfnissen hält konventionelle Geräte und Engineered Solutions relevant, während der Wert von Anbietern steigt, die beides installieren, integrieren, warten und verbessern können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Manuelle Prozesse bleiben weit verbreitet, während die Automatisierung zunimmtManuelle Betriebsarten entfielen im Jahr 2026 auf 56,27 % des Umsatzes. Die große installierte Basis spiegelt den anhaltenden Einsatz konventioneller Geräte in Lagern, Fabriken und Distributionszentren wider, insbesondere dort, wo sich Arbeitsmuster, Produktgrößen und tägliche Volumina schnell ändern können. Manuelle Methoden können für kleinere Standorte und variable Aufgaben geeignet sein, da Bediener auf unerwartete Bedingungen reagieren können, ohne die festen Designanforderungen eines vollautomatischen Systems. Elektrische Hubwagen, verbessertes Lagerdesign, digitale Aufgabenführung und klarere Fahrtrouten können die Konsistenz verbessern, ohne das gesamte Betriebsmodell zu verändern oder den Anlagenbetrieb zu stören. Halbautomatische Geräte bieten eine zusätzliche Option für Betreiber, die Unterstützung bei repetitiven Bewegungs- oder Hebeaufgaben wünschen, während Menschen an Entscheidungen beteiligt bleiben, die Urteilsvermögen oder Flexibilität erfordern.
Für den vollautomatischen Betrieb wird bis 2032 eine CAGR von 10,52 % prognostiziert. Autonome mobile Roboter, fahrerlose Transportsysteme und automatisierte Lagersysteme werden in definierten Arbeitsabläufen eingesetzt, wo Kontinuität, Wiederholbarkeit und Prozesskontrolle für Lagerbetreiber direkten Wert haben. Software koordiniert Routen, Aufgaben, Ladevorgänge, Geräteverfügbarkeit und Betriebsprioritäten in der gesamten Anlage und hilft Teams, wiederkehrende Arbeiten mit weniger Abhängigkeit von individuellen Betriebsentscheidungen zu verwalten. Eine schrittweise Einführung beginnt oft in Bereichen mit repetitiven Aufgaben, klaren Betriebsregeln, stabilen Produktflüssen und sichtbarem Leistungsbedarf, bevor sie auf andere Teile des Standorts ausgeweitet wird. Anbieter müssen nachweisen, dass automatisierte Systeme während des Übergangs sicher neben Menschen und konventionellen Geräten betrieben werden können, und gleichzeitig Schulungen und Service bereitstellen, um Kunden bei der Bewältigung von Ausnahmen zu unterstützen.
Nach Energiequelle:
Elektrische Geräte führen die aktuelle Nachfrage anElektroantrieb hielt im Jahr 2026 einen Umsatzanteil von 55,25 % bei den Energiequellen für Industriefahrzeuge. Elektrischer Antrieb eignet sich für den Innenbetrieb in Lagern, da Betreiber lokale Emissionen, Lärm, Wartungsanforderungen und die Notwendigkeit berücksichtigen, Fahrzeuge über wechselnde Schichten und Arbeitsmuster hinweg verfügbar zu halten. Blei-Säure-Batterien sind weiterhin im Einsatz, während Lithium-Ionen-Optionen Ladepraktiken, die Planung der Geräteverfügbarkeit und die Art und Weise verändern, wie einige Kunden Flottenersatzentscheidungen bewerten. Die Wahl der Energiequelle variiert weiterhin je nach Kühlhausanforderungen, Lastgewicht, Außenaktivitäten, Einsatzzyklen, Energiezugang und dem physischen Raum, der für das Laden oder die Batteriehandhabung verfügbar ist. Anbieter können Mehrwert schaffen, indem sie Geräte, Batterieoptionen, Ladepläne und Servicevereinbarungen auf das tatsächliche Arbeitsmuster jeder Anlage abstimmen, anstatt eine Standardflottenkonfiguration anzubieten.
Für Wasserstoff-Brennstoffzellen wird bis 2032 eine CAGR von 12,24 % prognostiziert. Brennstoffzellen können für Kühlhäuser, Lebensmitteldistribution und Mehrschichtfertigung geeignet sein, wo schnelles Betanken kontinuierliche Arbeit unterstützt und eine längere Ladepause den Materialfluss unterbrechen könnte. Die Technologie bleibt eine selektive Wahl, da Zugang zu Kraftstoff, Standortinfrastruktur, Betriebsumfang und lokaler Unterstützung je nach Geografie und den Bedürfnissen jeder Flotte stark variieren. Einige Käufer werden weiterhin batteriebetriebene Elektrofahrzeuge bevorzugen, da diese an bestehenden Standorten einfacher zu implementieren sind und in den Tagesbetrieb ohne ein separates Betankungssystem passen können. Konkurrierende Energieoptionen bleiben relevant, da Lagerbedingungen, Flottenauslastung, Budgets und die Verfügbarkeit unterstützender Infrastruktur bei den Nutzern im Markt für Materialfördertechnik unterschiedlich sind.
Nach Geschäftsmodell:
Neuverkäufe bleiben der HauptbeschaffungswegNeuverkäufe hielten im Jahr 2026 einen Umsatzanteil von 69,57 %. Direktes Eigentum ist für Betreiber vertraut, die Kontrolle über Flottennutzung, Wartungsplanung, Anlagentiming und die Wahl von Gerätemerkmalen wünschen, die ihren internen Betriebsanforderungen entsprechen. Es unterstützt den Kauf von Standardfahrzeugen sowie projektspezifischer Systeme, die auf das Gebäude, das Bestandsprofil, den Arbeitsplan und den erwarteten Handhabungsbedarf eines Kunden zugeschnitten sind. Aftermarket-Services sind ebenfalls wichtig, da installierte Geräte Wartung, Ersatzteile, Inspektionen, technische Unterstützung und zeitnahe Reaktion benötigen, wenn die Geräteverfügbarkeit den Betrieb beeinträchtigt. Servicebeziehungen können Anbietern helfen, späteren Bedarf für Flottenerneurung, Elektrifizierung, Prozessverbesserung und schrittweise Automatisierung zu identifizieren, was Supportaktivitäten über den ursprünglichen Geräteverkauf hinaus wichtig macht.
Für Miete/Leasing wird bis 2032 eine CAGR von 8,58 % prognostiziert. Diese Option kann für Organisationen attraktiv sein, die Cashflow, saisonale Nachfrage, temporären Kapazitätsbedarf oder unsichere Auftragsvolumina verwalten, insbesondere wenn sie Zugang zu modernen Geräten ohne einen großen Erstkauf wünschen. Miete kann auch kleineren Betreibern eine Möglichkeit bieten, elektrische Geräte zu bewerten oder Kapazitäten hinzuzufügen, während sie entscheiden, ob eine längerfristige Investition ihren Anforderungen entspricht. Das Modell ist weniger unkompliziert für spezialisierte Systeme, die für eine Anlage konzipiert wurden, da diese Systeme nach Vertragsende oder bei Änderung der Betriebsbedingungen möglicherweise nur begrenzt einsetzbar sind. Starke Wartungsunterstützung, transparente Vertragsbedingungen und Geräteverfügbarkeit sind unerlässlich, da Kunden erwarten, dass gemietete Geräte bei steigendem Betriebsbedarf einsatzbereit sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
E-Commerce und Einzelhandel prägen die Fulfillment-NachfrageE-Commerce und Einzelhandel hielten im Jahr 2026 einen Umsatzanteil von 22,51 %. Fulfillment-Zentren, Filialversorgungsnetze und Retourenabwicklung erfordern häufiges Kommissionieren, Sortieren, Verpacken und Versenden, oft über breite Produktsortimente und wechselnde Nachfragemuster hinweg. Anlagen in der Nähe städtischer Nachfrage müssen möglicherweise den Raum sorgfältig nutzen und gleichzeitig Auftragsgeschwindigkeit, Bestandsgenauigkeit und zuverlässige Bewegung zwischen Lager-, Verpackungs- und Versandfunktionen aufrechterhalten. Lagersysteme, Industriefahrzeuge, Fördertechnik und ausgewählte Automatisierung unterstützen diese Anforderungen, aber die am besten geeignete Kombination hängt von Produktpalette, Lieferzusagen und dem Maß an Flexibilität ab, das der Betreiber benötigt. Der Handhabungsbedarf dieser Endnutzergruppe erstreckt sich daher über die gesamte Lieferkette und nicht nur über eine einzelne Lageraufgabe, was die Nachfrage nach Basisgeräten und integrierten Systemen gleichermaßen unterstützt.
Für Pharmazeutika wird bis 2032 eine CAGR von 9,24 % prognostiziert. Dieses Segment erfordert sorgfältige Handhabung, Rückverfolgbarkeit und kontrollierte Produktbewegung, insbesondere in Kühlkettenumgebungen, wo Temperaturbedingungen und Prozessdisziplin die Art und Weise beeinflussen, wie Materialien gelagert und bewegt werden können. Automatisierte Lager- und Entnahmesysteme können Produkte organisieren und gleichzeitig unnötige Handhabung reduzieren, und geschlossene Fördersysteme können eine kontrolliertere Bewegung zwischen Lager-, Verpackungs- und Versandbereichen unterstützen. Die Geräteauswahl muss Produktintegrität, Zugangskontrolle, Bestandstransparenz, Reinigungspraktiken und die Anlagenverfahren berücksichtigen, die regeln, wie Produkte durch den Standort bewegt werden. Anbieter, die diese Betriebsanforderungen verstehen, können spezialisiertes Engineering und Support bereitstellen und pharmazeutischen Kunden Geräte liefern, die die Konsistenz verbessern, ohne den kontrollierten Charakter ihrer Prozesse zu beeinträchtigen.
Geografische Analyse
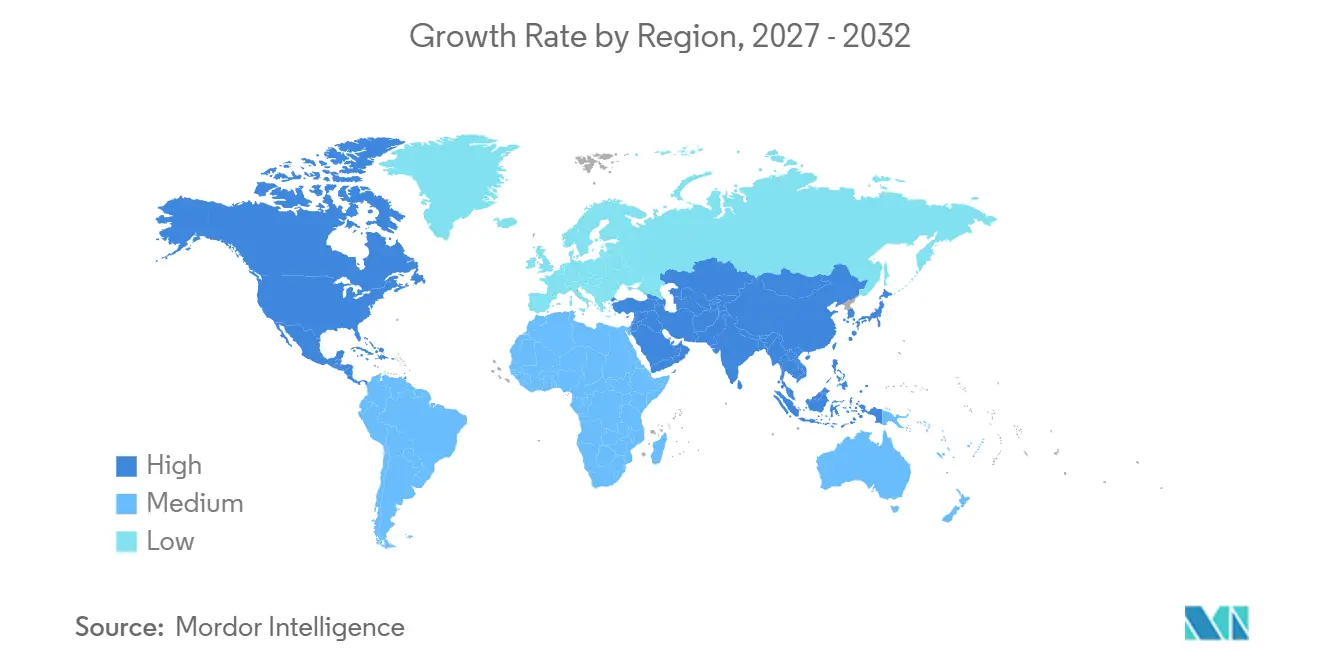
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 46,45 % und soll bis 2032 mit einer CAGR von 6,97 % wachsen. China unterstützt die Region durch Fertigungsaktivitäten und Nachfrage von Einzelhandels-, Logistik- und Industrienutzern, während Japan und Südkorea für die Lagerautomatisierung wichtig bleiben, wo Arbeitsverfügbarkeit und Prozesskonsistenz Gerätentscheidungen prägen. Indien baut Lager- und Fertigungskapazitäten aus, was Nachfrage nach Industriefahrzeugen, Lagersystemen, Geräteservice und Lösungen schafft, die schrittweise eingeführt werden können, wenn Standorte expandieren. Südostasiatische Märkte entwickeln Logistik- und E-Commerce-Infrastruktur, was konventionelle Geräte neben ausgewählter Automatisierung unterstützt, da Betreiber Kapitalausgaben mit dem Bedarf zur Verbesserung der Auftragsabwicklung abwägen. Der Markt für Materialfördertechnik in Asien-Pazifik gibt Anbietern Anlass, regionale Fertigungs-, Engineering- und Serviceunterstützung aufzubauen, da Käufer sich stark in Anlagenalter, Arbeitsbedingungen, Produktmix und Bereitschaft zur Automatisierung unterscheiden.
Für Nordamerika wird bis 2032 eine CAGR von 6,31 % prognostiziert. Die Region modernisiert Distributionsstandorte und baut gleichzeitig Kapazitäten rund um inländische Fertigungsinvestitionen, Flottenelektrifizierung und Lagerlayouts auf, die veränderte Bestandsflüsse und Liefererwartungen berücksichtigen müssen. Die Reshoring Initiative verknüpfte die Fertigungsankündigungen von 2025 mit anhaltender inländischer Produktions- und Investitionstätigkeit. Viele Kunden benötigen phasenweise Aufrüstungen, die installiert werden können, während ein Standort aktiv bleibt, was Gerätekompatibilität, realistische Installationspläne und Anbieter, die verstehen, wie der Tagesbetrieb während eines Projekts fortgesetzt wird, besonders wertvoll macht. Der Markt für Materialfördertechnik kann profitieren, wenn Anbieter praktische Geräteoptionen mit reaktionsschneller Serviceabdeckung kombinieren, da eine Geräteverzögerung Fulfillment-Zeitpläne, Produktionsleistung, Bestandszugang und Kundenverpflichtungen beeinträchtigen kann.
Für Europa wird bis 2032 eine CAGR von 5,28 % prognostiziert, unterstützt durch Automobillieferketten, Pharmalogistik und Drittlagerhaltung. Deutschland, die Niederlande und das Vereinigte Königreich bleiben wichtige Standorte für fortschrittliche Logistikbetriebe, Technologieadoption und Kundennachfrage nach sicheren, energiebewussten Geräten, die in bestehende Anlagen passen. Für Südamerika wird eine CAGR von 5,04 % prognostiziert, wobei Brasilien im Mittelpunkt der Nachfrage steht und Nachbarländer Chancen in der Kühlkettenlogistik, bergbaubezogener Handhabung und industrieller Distribution bieten. Für Westasien wird eine CAGR von 6,11 % prognostiziert, da Golf-Logistikinvestitionen im Kontrast zu früher entwickelter Nachfrage nach Industriefahrzeugen und grundlegenderen Handhabungsanforderungen in Teilen Afrikas stehen. Der Markt für Materialfördertechnik in diesen Regionen erfordert Produkte, Finanzierungsoptionen, Servicekapazitäten und Einsatzmodelle, die wesentliche Unterschiede in Infrastruktur, Arbeitsbedingungen, Kundenbudgets und der Fähigkeit zur Unterstützung fortschrittlicher Automatisierung widerspiegeln.
Wettbewerbslandschaft
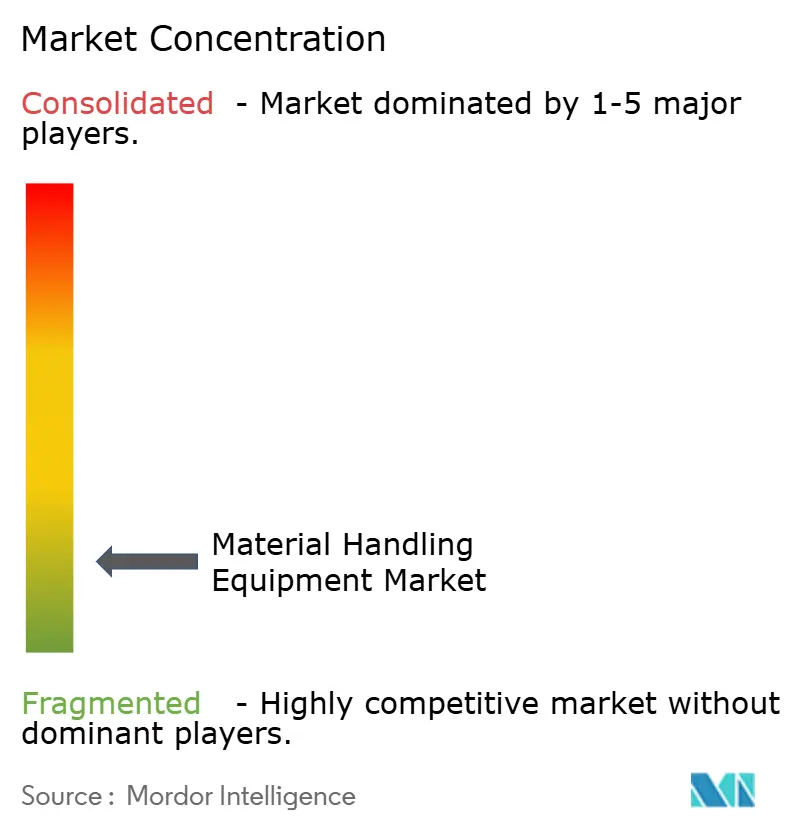
Der Markt für Materialfördertechnik umfasst globale Gerätegruppen, spezialisierte Automatisierungsanbieter und regionale Hersteller. Toyota Industries, KION, Daifuku, Jungheinrich und Crown Equipment verfügen über breite Produkt- und Servicepositionen, aber kein einzelnes Unternehmen bietet die gleiche Reichweite über alle Gerätekategorien, Anwendungen, Kundensegmente und Geografien hinweg. Käufer vergleichen Produktverfügbarkeit, lokalen Support, Integrationsfähigkeit, Lebenszyklusservice, Bedienerbedürfnisse und die praktische Eignung einer Lösung in ihrem Lager ebenso genau wie die Geräte selbst. Dies lässt Raum für spezialisierte Anbieter mit starken Lösungen in Lagerautomatisierung, mobiler Robotik, Sortierung, Software oder Anwendungen, bei denen ein fokussiertes Design ein bestimmtes Handhabungsproblem lösen kann. Die Wettbewerbsstruktur bleibt fragmentiert, da Kundenbedürfnisse je nach Standortbedingung, Betriebsmodell, Anlagenalter, Gerätekombination und dem Automatisierungsgrad, den jeder Betreiber bereit ist zu übernehmen, unterschiedlich sind.
KION arbeitete 2025 mit NVIDIA und Accenture an KI-gestützten Lagersteuerungssystemen, die Digitaler-Zwilling-Technologie für Simulation und Planung nutzen. Die Zusammenarbeit zeigt, wie etablierte Anbieter in Systemintelligenz neben physischen Geräten investieren und versuchen, Unsicherheit zu reduzieren, bevor ein Kunde sich zu einer komplexen Installation verpflichtet. Digitale Werkzeuge können Nutzern helfen, Roboterverkehr, Geräteinteraktion, Workflow-Änderungen und mögliche Einschränkungen in einer virtuellen Umgebung zu bewerten, bevor das Projekt in der aktiven Anlage beginnt. Chinesische Hersteller, darunter Hangcha Group und Anhui Heli, erweitern auch ihre Präsenz in preissensiblen Märkten für Industriefahrzeuge mit verbesserten Elektroproduktreihen und einem Fokus auf Käufer, die Flottenverfügbarkeit und zugängliche Preisgestaltung schätzen. Der Markt für Materialfördertechnik wird wettbewerbsintensiver, da diese Ansätze Kunden eine breitere Auswahl an Geräten, Technologiepartnerschaften, Produktpaletten und Servicemodellen bieten.
Jungheinrich führte 2025 die Marke AntOn mit EP Equipment ein, um Lithium-Ionen-Gabelstapler und Hubwagen über E-Commerce-, Partner- und Distributionskanäle anzubieten. Die Initiative veranschaulicht, wie etablierte Anbieter Partnerschaften nutzen, um kostensensible Käufer zu bedienen, die Reichweite elektrischer Produkte zu erweitern und Kunden anzusprechen, die möglicherweise kein hochgradig angepasstes System benötigen. Kleinere Anbieter können weiterhin durch fokussierte Designs, schnellere Anpassung an spezifische Lageranforderungen und Fähigkeiten konkurrieren, die größere Gruppen später erwerben oder über eine Partnerschaft erschließen können. Service ist ein weiterer Differenzierungspunkt, da vorausschauende Wartung, Ferndiagnose, Flottenunterstützung und zeitnahe technische Reaktion Störungen nach der Installation reduzieren und einen Anbieter im Laufe der Zeit wertvoller machen können. Der Markt für Materialfördertechnik belohnt Anbieter, die während des gesamten Gerätelebenszyklus engagiert bleiben, Kundenbeziehungen durch Service stärken und spätere Chancen für Ersatz, Elektrifizierung oder sorgfältig phasenweise Automatisierung identifizieren.
Marktführer in der Materialfördertechnikbranche
-
Toyota Industries Corporation
-
KION GROUP AG
-
Daifuku Co., Ltd.
-
Jungheinrich AG
-
Crown Equipment Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Materialfördertechnik Unternehmen in diesem Bericht
- Toyota Industries Corporation
- KION GROUP AG
- Daifuku Co., Ltd.
- Jungheinrich AG
- Mitsubishi Logisnext Co., Ltd.
- Crown Equipment Corporation
- Hyster-Yale Materials Handling, Inc.
- SSI SCH�FER GMBH & CO KG
- Murata Machinery, Ltd.
- KNAPP AG
- TGW Logistics Group GmbH
- BEUMER Group GmbH & Co. KG
- Hangcha Group Co., Ltd.
- Anhui Heli Co., Ltd.
- Columbus McKinnon Corporation
- Konecranes Plc
- Mecalux, S.A.
- WITRON Logistik + Informatik GmbH
Neueste Industrielle Entwicklungen in Markt für Materialfördertechnik
- Oktober 2026: Jungheinrich brachte die nächste Generation der elektrischen Gegengewichtsgabelstapler EFG MB und EFG MC in Asien-Pazifik auf den Markt und bietet Unternehmen damit mehr Flexibilität bei Leistung, Energiesystemen und Bedienermerkmalen.
- September 2026: KUKA stellte den KMF 1500P-CB vor, seinen ersten autonomen Gabelstapler, der in der Lage ist, Paletten und Behälter mit einem Gewicht von bis zu 1.500 Kilogramm zu transportieren, um Lagerlogistik zu unterstützen und dem Fachkräftemangel zu begegnen.
- August 2026: HELI brachte seinen G3-Serien-Sitzschubmaststapler weltweit auf den Markt und zielt dabei auf Hochregal- und Hochdichtelagerung mit Fokus auf höhere Produktivität und ein verbessertes Bedienerlebnis ab.
- August 2026: Jungheinrich übernahm All Lift Forklifts, ein in Sydney ansässiges australisches Unternehmen mit einer diversifizierten Mietflotte.
Globaler Berichtsumfang des Marktes für Materialfördertechnik
Der Markt für Materialfördertechnik ist segmentiert nach Gerätetyp, Betriebsart, Energiequelle, Geschäftsmodell, Endnutzer und Geografie. Nach Gerätetyp ist der Markt segmentiert in Lager- und Handhabungsgeräte (Regale, Stellagen, Behälter), Industriefahrzeuge (Gabelstapler, Hubwagen, fahrerlose Transportsysteme/autonome mobile Roboter, Kommissionierer), Schüttgutfördersysteme (Förderbänder, Stapelgeräte, Rückgewinnungsgeräte) und Engineered Systems (automatisierte Lager- und Entnahmesysteme, Sortierung, Palettierer). Nach Betriebsart ist der Markt segmentiert in manuell, halbautomatisch und vollautomatisch. Nach Energiequelle ist der Markt segmentiert in elektrisch (Blei-Säure, Lithium-Ionen), Verbrennungsmotor (Diesel, Flüssiggas/Erdgas) und Wasserstoff-Brennstoffzelle. Nach Geschäftsmodell ist der Markt segmentiert in Neuverkäufe, Miete/Leasing sowie Aftermarket und Services. Nach Endnutzer ist der Markt segmentiert in E-Commerce und Einzelhandel, Lebensmittel und Getränke, Automobil, Fertigung, Drittlogistik/Logistik und Lagerhaltung, Pharmazeutika, Bauwesen und Sonstige. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Rest von Nordamerika), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Niederlande, Russland und Rest von Europa), Asien-Pazifik (China, Japan, Indien, Südkorea, Australien, Singapur und Rest von Asien-Pazifik), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und Rest von Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel, Südafrika, Ägypten, Nigeria und Rest von Naher Osten und Afrika). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Lager- und Handhabungsgeräte (Regale, Stellagen, Behälter) |
| Industriefahrzeuge (Gabelstapler, Hubwagen, fahrerlose Transportsysteme/autonome mobile Roboter, Kommissionierer) |
| Schüttgutfördersysteme (Förderbänder, Stapelgeräte, Rückgewinnungsgeräte) |
| Engineered Systems (automatisierte Lager- und Entnahmesysteme, Sortierung, Palettierer) |
| Manuell |
| Halbautomatisch |
| Vollautomatisch |
| Elektrisch (Blei-Säure, Lithium-Ionen) |
| Verbrennungsmotor (Diesel, Flüssiggas/Erdgas) |
| Wasserstoff-Brennstoffzelle |
| Neuverkäufe |
| Miete/Leasing |
| Aftermarket und Services |
| E-Commerce und Einzelhandel |
| Lebensmittel und Getränke |
| Automobil |
| Fertigung |
| Drittlogistik/Logistik und Lagerhaltung |
| Pharmazeutika |
| Bauwesen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Rest von Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Gerätetyp | Lager- und Handhabungsgeräte (Regale, Stellagen, Behälter) | |
| Industriefahrzeuge (Gabelstapler, Hubwagen, fahrerlose Transportsysteme/autonome mobile Roboter, Kommissionierer) | ||
| Schüttgutfördersysteme (Förderbänder, Stapelgeräte, Rückgewinnungsgeräte) | ||
| Engineered Systems (automatisierte Lager- und Entnahmesysteme, Sortierung, Palettierer) | ||
| Nach Betriebsart | Manuell | |
| Halbautomatisch | ||
| Vollautomatisch | ||
| Nach Energiequelle | Elektrisch (Blei-Säure, Lithium-Ionen) | |
| Verbrennungsmotor (Diesel, Flüssiggas/Erdgas) | ||
| Wasserstoff-Brennstoffzelle | ||
| Nach Geschäftsmodell | Neuverkäufe | |
| Miete/Leasing | ||
| Aftermarket und Services | ||
| Nach Endnutzer | E-Commerce und Einzelhandel | |
| Lebensmittel und Getränke | ||
| Automobil | ||
| Fertigung | ||
| Drittlogistik/Logistik und Lagerhaltung | ||
| Pharmazeutika | ||
| Bauwesen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Rest von Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Materialfördertechnik an?
E-Commerce-Fulfillment, Engpässe bei Lagerpersonal, Flottenelektrifizierung und Modernisierung von Distributionszentren sind wichtige Nachfragequellen. Sie erhöhen den Bedarf an zuverlässiger Bewegung, sichereren Arbeitspraktiken und Systemen, die die Kapazität verbessern, ohne den Tagesbetrieb zu unterbrechen. Betreiber suchen auch nach modularen Aufrüstungen, die in aktive Anlagen passen, einschließlich verbesserter Lagerung, elektrischer Fahrzeuge, vernetzter Steuerungen und ausgewählter Automatisierung für repetitive Arbeiten.
Welche Gerätekategorie ist die größte?
Industriefahrzeuge sind die größte Gerätekategorie mit einem Umsatzanteil von 32,74 % im Jahr 2026. Die Kategorie unterstützt Warenannahme, Lagerung, Nachschub, Produktion und Versand in vielen Kundenumgebungen. Sie bleibt in automatisierten Anlagen wichtig, da Fahrzeuge Ausnahmen, Dockaktivitäten und Aufgaben bewältigen können, die nicht in das Design eines festen Förder- oder Lagersystems passen.
Welche Kategorie der Materialfördertechnik wächst am schnellsten?
Für Engineered Systems wird bis 2032 eine CAGR von 9,87 % prognostiziert, da Betreiber in automatisierte Lagerung, Sortierung und vernetzte Arbeitsabläufe investieren. Diese Systeme sind relevant, wo Auftragsvolumina, Personalmangel und Fulfillment-Erwartungen eine konsistentere Prozesskontrolle wichtig machen. Eine erfolgreiche Einführung hängt von klarer Standortplanung, Softwareintegration, Serviceunterstützung und einem Ansatz ab, der das Gebäudelayout und den Produktfluss jedes Kunden berücksichtigt.
Warum gewinnen elektrische Industriefahrzeuge an Verbreitung?
Elektrische Fahrzeuge können den Innenbetrieb unterstützen, lokale Emissionen und Lärm reduzieren und sich an sich entwickelnde Flottenersatzanforderungen anpassen. Käufer berücksichtigen auch Ladepläne, Wartungsanforderungen, Batterieoptionen und die Fähigkeit, Geräte während ihres Betriebsplans verfügbar zu halten. Die beste Energieoption hängt von der Anlage ab, da Kühlhäuser, schwere Handhabung, Außenarbeiten und lange Schichten unterschiedliche Anforderungen an Geräte, Infrastruktur und laufenden Support stellen.