
マテリアルハンドリング機器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 282.29 十億米ドル |
| 市場規模 (2032) | 392.79 十億米ドル |
| 成長率 (2027 - 2032) | 6.83 % |
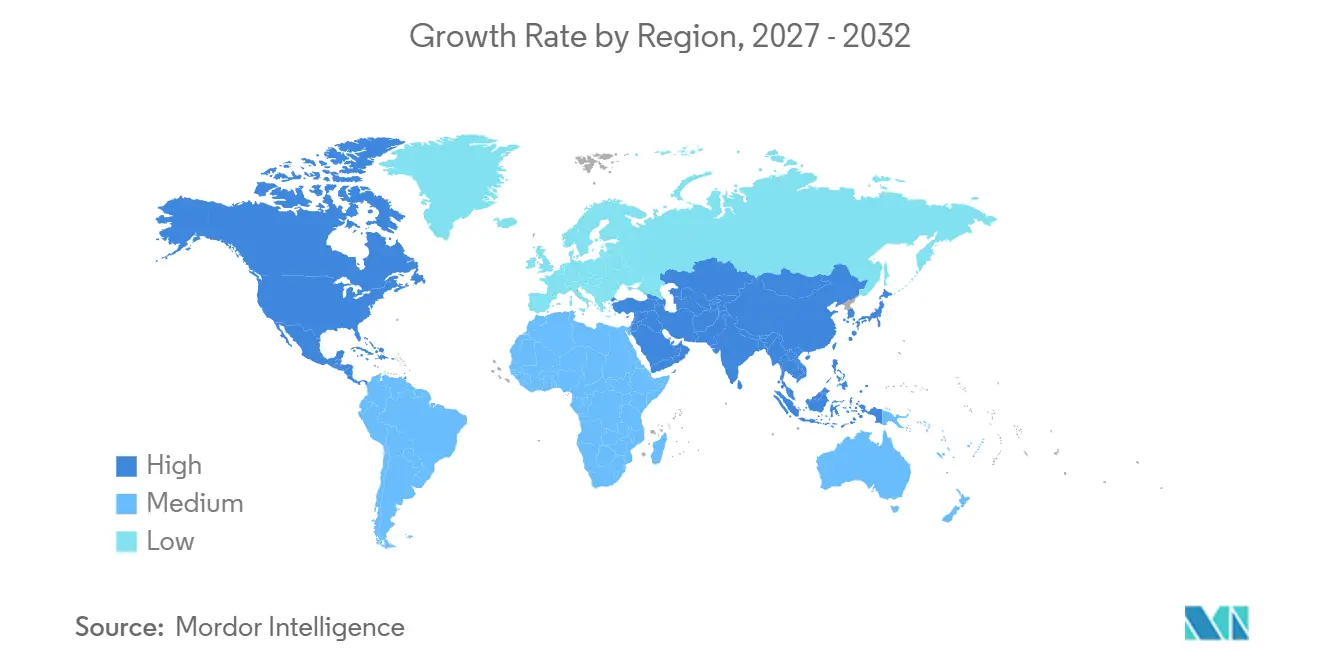
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
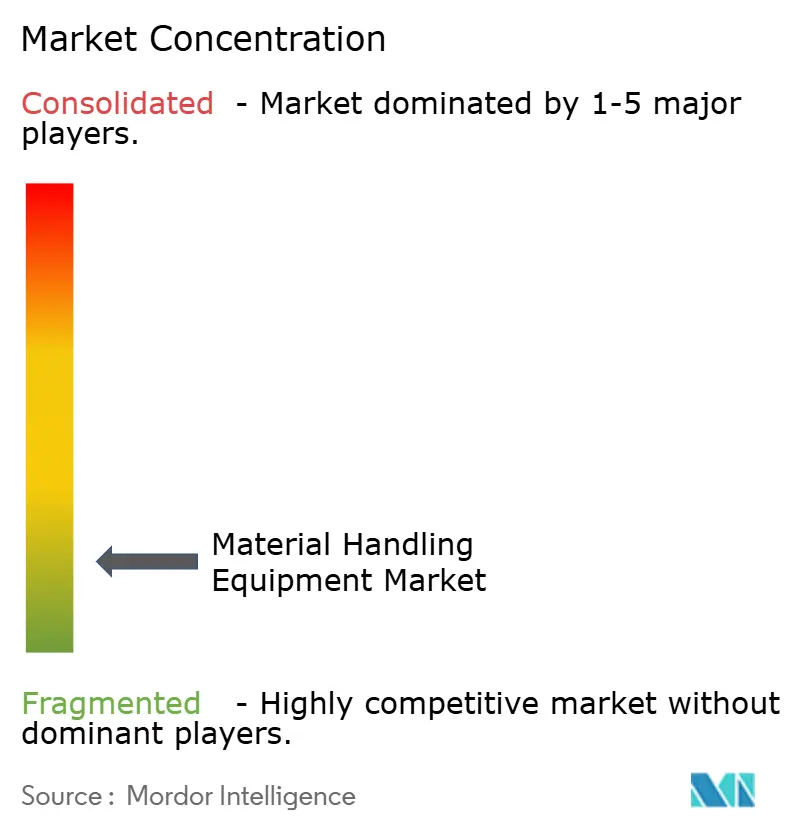
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマテリアルハンドリング機器市場分析
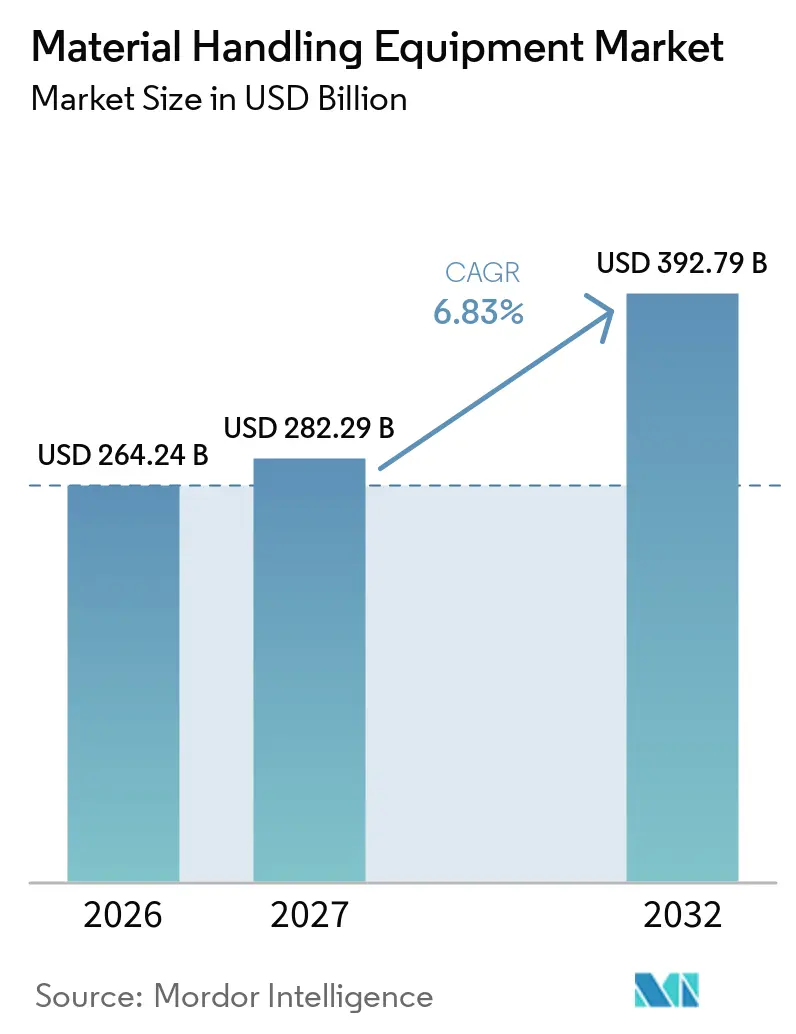
マテリアルハンドリング機器の市場規模は2026年に2,642.4億米ドルと評価され、2027年の2,822.9億米ドルから2032年には3,927.9億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.83%で成長する見込みです。マテリアルハンドリング機器市場は、高密度なEコマースフルフィルメント、倉庫労働力の不足、および国内製造・物流拠点への投資によって形成されています。これらの要因は、安定したマテリアルフロー、作業者の安全性、および稼働中の施設に適合する機器に対する評価を高めています。マテリアルハンドリング機器市場はまた、事業者が老朽化したフリートを電動機器に更新したり、日常業務を停止することなく既存施設に自動化を追加したりする場合にも恩恵を受けます。サプライヤーは、機器を単独の資産として販売するのではなく、トラック、保管設備、ソフトウェア、およびサービス機能を組み合わせることで対応しています。このアプローチは、計画、設置、統合、継続的なメンテナンス、オペレーター研修、および多様な倉庫環境におけるワークフローの段階的な再設計を支援するベンダーに機会をもたらします。これにより、顧客は目先の機器要件を超えて、安定した処理能力の長期計画、より管理された日常業務、倉庫と生産チーム間の緊密な連携、そして顧客需要の変化に応じた変革管理への明確なアプローチへと移行できます。マテリアルハンドリング機器市場において、信頼性の高いサービスと実践的な導入支援は、さまざまな稼働環境にわたって機器の価値を維持するための中核的要素であり続けています。
レポートの主要ポイント
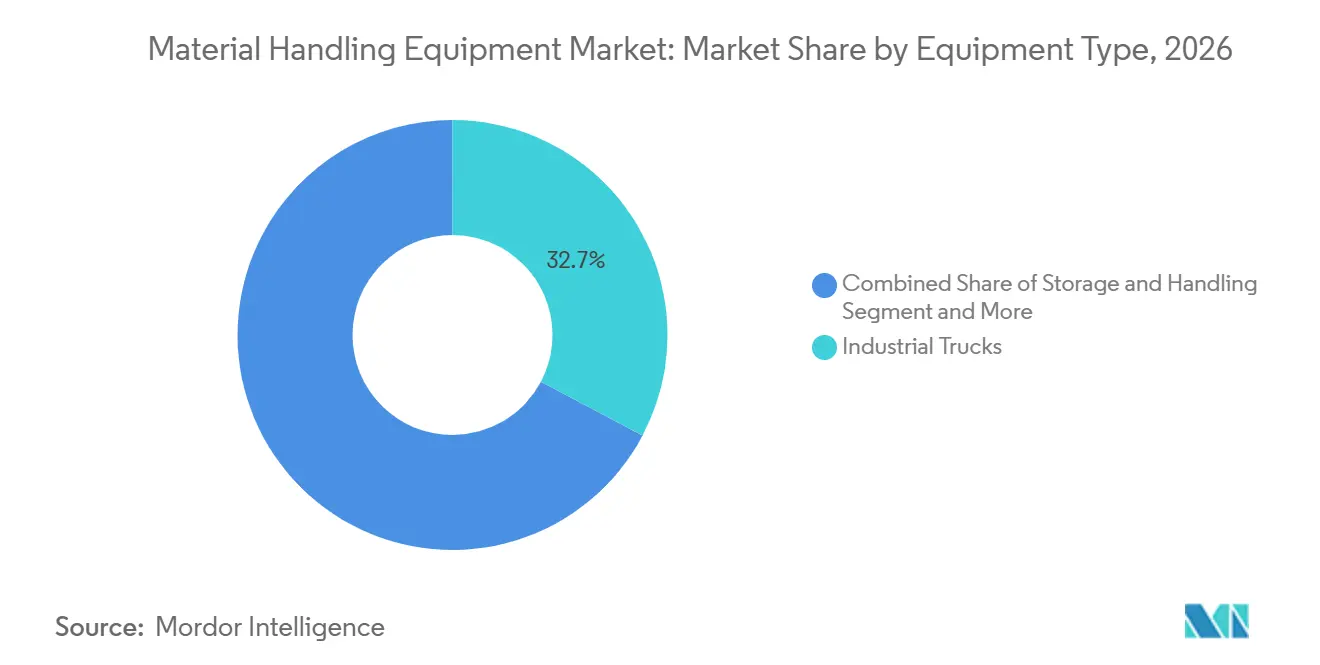
機器タイプ別では、産業用トラックが2026年のマテリアルハンドリング機器市場シェアの32.74%を占め、エンジニアードシステムは2032年にかけてCAGR 9.87%で成長すると予測されています。
操作方式別では、手動が2026年の売上シェアの56.27%を占め、完全自動化は2032年にかけCAGR 10.52%で成長すると予測されています。
産業用トラックの動力源別では、電動が2026年の売上シェアの55.25%を占め、水素燃料電池は2032年にかけてCAGR 12.24%で成長すると予測されています。
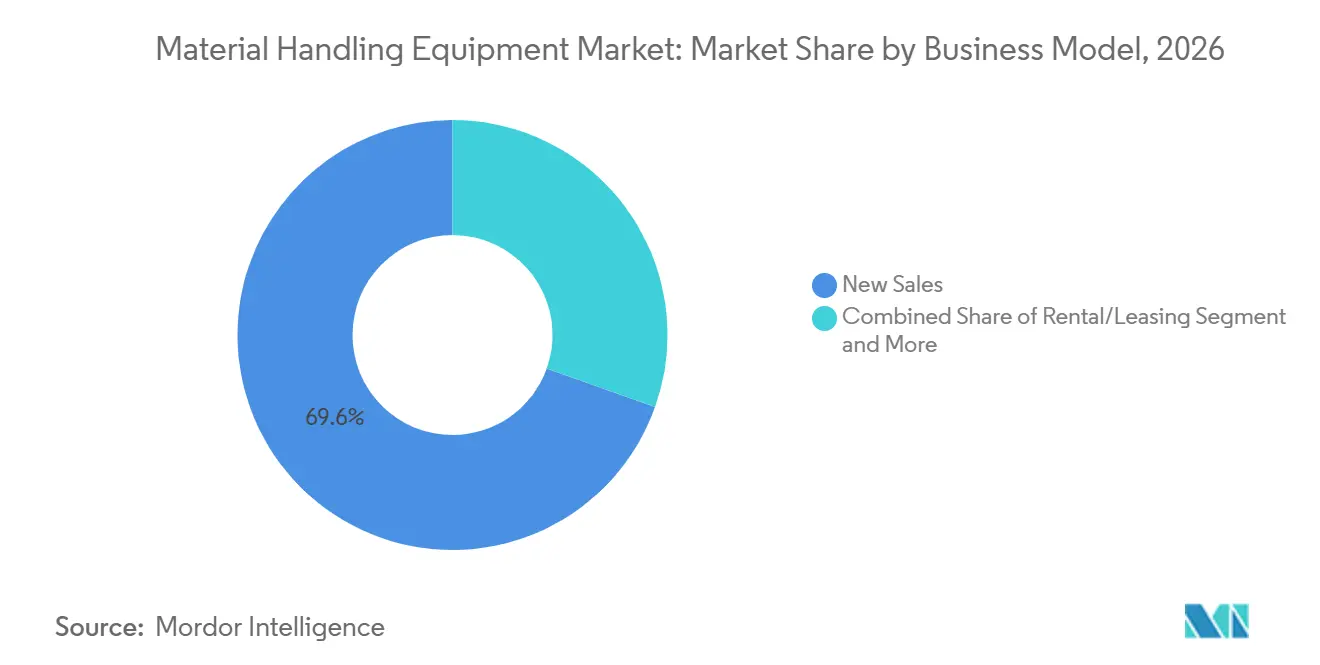
ビジネスモデル別では、新規販売が2026年の売上の69.57%を占め、レンタル・リースは2032年にかけてCAGR 8.58%で成長すると予測されています。
エンドユーザー別では、Eコマース・小売が2026年の売上シェアの22.51%を占め、医薬品は2032年にかけてCAGR 9.24%で成長すると予測されています。
地域別では、アジア太平洋が2026年の売上シェアの46.45%を占め、アジア太平洋は2032年にかけてCAGR 6.97%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースのフルフィルメント密度と配送リードタイムの短縮 | +1.8% | グローバル(アジア太平洋、北米、西欧が主要市場) | 短期(2年以内) |
| 倉庫労働力不足と安全主導の自動化 | +1.6% | グローバル(北米、西欧、日本で最も深刻) | 中期(2〜4年) |
| 製造業のリショアリングと物流センターの近代化 | +1.1% | 北米(主要)、欧州(副次) | 中期(2〜4年) |
| 産業用トラックの電動化とフリート更新サイクル | +0.9% | グローバル(アジア太平洋が中核、北米・欧州へ波及) | 中期(2〜4年) |
| 既存倉庫の制約に起因するブラウンフィールド改修需要 | +0.7% | 北米および欧州(老朽化した設置基盤を持つ先進国) | 短期(2年以内) |
| 相互運用可能なロボティクスとソフトウェアによる自動化参入障壁の低下 | +0.5% | グローバル(アジア太平洋と北米で先行) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースのフルフィルメント密度と配送リードタイムの短縮
マテリアルハンドリング機器市場は、フルフィルメント活動の増加と注文規模の小型化によって支持を得ています。オンライン小売は、固定された倉庫スペース内でより頻繁なピッキング、仕分け、補充、返品処理、梱包作業を生み出すため、事業者はフロアスペースを追加することなくより多くの個別アイテムを移動させる必要があります。小売業者およびサードパーティ物流プロバイダーは、日常の出荷量パターンに合致する場合に、仕分けライン、商品対人型保管システム、コンベヤー連動ワークステーション、および改善されたタスク調整を採用しています。より迅速な配送コミットメントは、1つのプロセスの遅延が梱包、出荷、および次の注文サイクルの在庫可用性に影響を与える可能性があるため、複数のシフトにわたるシステム稼働率をより重要なものにしています。これにより、注文パターンや人員配置のニーズが変化する中でも、荷物と在庫の整然としたフローを維持しながら管理者が対応できる機器への投資が促進されます。この効果は、高量フルフィルメント環境で使用されるエンジニアードシステムにとって特に重要であり、プロセス設計と信頼性の高いサービスサポートが機器そのものと同様に重要となる場合があります。
倉庫労働力不足と安全主導の自動化
労働力の確保は、反復的な移動、ピッキング、積み込み、補充作業に依存する倉庫における機器選定に影響を与えています。事業者は、身体的負担を軽減し、り安全な移動を支援し、例外的な状況や通常とは異なる注文に必要な柔軟性を損なうことなく、変化する人員配置レベルにわたってプロセスをより一貫したものにするシステムを求めています。米国における動力付き産業用トラックの規制も、明確な操作手順、訓練された機器使用、整理された走行ルート、および職場環境に適した機器選択の必要性を強化しています。KIONは、熟練労働者不足と人件費の上昇を、電動および自動化ハンドリングソリューションに対する需要の促進要因として特定しています[1]。その結果、予測可能なプロセスを支援し、需要変動期に管理者が利用可能な労働者をより効果的に活用できるよう支援する機器への需要が高まっています。これらの状況は、施設全体を一度に再設計することはできないが、反復的なタスクの一貫性を改善する必要がある事業者にとって、部分的な自動化を実践的なステップとしています。
製造業のリショアリングと物流センターの近代化
国内製造投資は、入荷材料、仕掛品在庫、完成品、部品移動、および生産と物流機能間の商品移転を処理する機器への需要を生み出しています。新設または改修された施設も、改訂された生産フローおよび生産スケジュールの変更時に材料を確保する必要性に合致した保管、搬送、構内輸送、出荷プロセスを必要としています。リショアリング・イニシアティブは、2025年にリショアリングおよび外国直接投資に関連する製造業の雇用創出が継続的に発表されたことを報告しました[2]。この活動は、生産拠点近くの施設、ならびに原材料、部品、スペアパーツ、完成品を管理する近隣の物流拠点においてサプライヤーに機会を提供しています。自動車および医薬品の事業は、定められた操作手順に従って部品、コンポーネント、および規制対象製品の確実な移動を必要とするため、特に関連性が高いです。マテリアルハンドリング機器市場は、製造と倉庫業務を統合する近代化プロジェクト、特に顧客がより強靭な国内サプライチェーンを求める場合に恩恵を受けます。
産業用トラックの電動化とフリート更新サイクル
電動産業用トラックは、事業者がメンテナンス要件、屋内稼働条件、エネルギー使用量、騒音、作業者の快適性、および稼働期間にわたるフリート維持コストを検討する中で注目を集めています。この移行はまた、電動化された商用輸送に向けた広範な勢いや、密閉施設内でより安全でクリーンな操業を支援できる機器に対する顧客の関心とも対応しています。国際エネルギー機関は2025年に電動トラックの販売が継続的に成長したことを報告し、電動化された輸送機器への広範なシフトを強調しました[3]。マテリアルハンドリング機器市場において、電動フォークリフトおよび倉庫用トラックは、局所的な排気ガスと騒音が懸念される密閉施設に適しており、機器管理者に充電とフリート計画に関する新たな選択肢を提供しています。新しいバッテリーオプションは、顧客が日常業務への支障を最小限に抑える必要がある場合に、より柔軟な充電と計画的なフリート更新を支援することもできます。これらの要因は、特にサプライヤーが各サイトの運用適合性を説明できる場合に、電動化を短期的な製品選好ではなく、購買決定の継続的な要素としています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合システムの高い初期コストと長期回収期間 | -1.4% | グローバル(南米とMEAで最も深刻、北米と欧州では中程度) | 中期(2〜4年) |
| レガシー制御システムと倉庫ソフトウェアにわたる統合の複雑さ | -0.9% | 北米および欧州(レガシーインフラ密度が最も高い)、アジア太平洋が次点 | 中期(2〜4年) |
| バッテリー用重要鉱物へのエクスポージャーと充電インフラのボトルネック | -0.6% | グローバル(新興市場と遠隔地の産業サイトで最も深刻) | 長期(4年以上) |
| サイト固有のエンジニアリングとコミッショニングによるプロジェクト納期リスク | -0.4% | グローバル(ブラウンフィールドおよび新興市場での展開でリスクが高い) | 短期〜中期 |
| 情報源: Mordor Intelligence | |||
統合システムの高い初期コストと長期回収期間
統合自動化は、事業者が運用上のメリットを実感する前に多大な支出を必要とする場合があります。保管設備、コンベヤー、ソフトウェア、制御システム、仕分け機器、サイト準備、およびコミッショニング作業は多くの場合一体的に設計される必要があり、これにより標準的な機器の購入よりも意思決定が困難になります。これは、不確実な出荷量、資本へのアクセスが限られている、または顧客需要の変化に応じて柔軟性を維持する必要がある小規模な荷主やサードパーティ物流プロバイダーにとって障壁となります。レンタルおよびリースは一部の機器カテゴリーの初期負担を軽減できますが、元の施設以外での再利用が限られる高度にカスタマイズされたシステムには効果が低いです。マテリアルハンドリング機器市場は、段階的なプロジェクト、明確なマイルストーン、時間をかけて拡張できる機器を好む顧客と、完全な設置に資金を提供できる顧客の両方にサービスを提供する必要があります。サプライヤーは、初期機器価格の根拠となる運用上の変化、サービスニーズ、および実践的なプロジェクトステップを説明することで、顧客の躊躇を軽減できます。
レガシー制御システムと倉庫ソフトウェアにわたる統合の複雑さ
既存の倉庫は、新しい自動化向けに設計されていない制御・倉庫ソフトウェアを使用していることが多いです。機器をこれらのシステムに接続するには、インターフェース、改訂された操作ルール、データマッピング、サイト固有のテスト、および機器プロバイダー、ソフトウェアチーム、顧客の運用スタッフ間の緊密な調整が必要になる場合があります。ブラウンフィールド施設には、不均一なレイアウト、制限された走行ルート、可変的な建物条件、レガシー保管配置、および長期の設置のために一時停止できないプロセスが含まれる場合もあります。KIONは、継続的な操業中の近代化には特定のサイトに適応したソリューションが必要であると指摘しています。このような作業はプロジェクトスケジュールを長引かせ、特に1つのプロセスへの変更が建物内の他の場所での在庫アクセスや注文フルフィルメントに影響を与える可能性がある場合に、顧客の実装に対する慎重さを高める可能性があります。日常のスループットを中断することなく機器を統合できるサプライヤーは、この抑制要因に対処し、マテリアルハンドリング機器市場への信頼を構築するうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
産業用トラックが幅広いハンドリングニーズを支援産業用トラックは2026年のマテリアルハンドリング機器市場シェアの32.74%を占めました。その地位は、製造、小売、物流、建設、および多くの支援的な物流活動にわたるフォークリフト、パレットトラック、リーチトラック、倉庫用車両の広範な使用を反映しています。これらの資産は、入荷エリア、保管場所、生産ゾーン、梱包ステーション、出荷ドック間でさまざまな荷物を移動させるため、施設が特定のプロセスを自動化している場合でも不可欠であり続けています。保管・ハンドリング機器にはラック、棚、ビン、および物理的な整理が含まれ、施設が在庫を正確に管理し、利用可能なスペースをより効果的に使用できるようにします。バルクハンドリングシステムは、重量物や大量の商品を管理する施設を含め、個別アイテムのピッキングよりも信頼性の高い継続的な材料フローが重要なプロセス産業にサービスを提供します。
エンジニアードシステムは2032年にかけてCAGR 9.87%で成長すると予測されています。自動保管、仕分け、パレタイジング、および接続された搬送システムは、増加する注文量、労働力の制限、または配送への期待により、手動方式だけでは持続が困難なサイトを支援できます。これらのシステムは、パフォーマンスが機器、制御システム、建物レイアウト、在庫特性、および操業を監督する人々の関係に依存するため、慎重な計画が必要です。産業用トラックは、固定されたシステム設計では対応できない入荷、補充、例外処理、ドック作業を依然として支援するため、自動化施設においても重要であり続けています。この幅広い顧客ニーズにより、従来の機器とエンジニアードソリューションの両方が引き続き関連性を持ち、両方を設置、統合、保守、改善できるサプライヤーの価値が高まっています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
操作方式別:
手動プロセスが広く使用される一方で自動化が拡大手動操作は2026年の売上の56.27%を占めました。大規模な設置基盤は、特に作業パターン、製品サイズ、日常の出荷量が急速に変化する可能性がある倉庫、工場、物流センターにわたる従来機器の継続的な使用を反映しています。手動方式は、オペレーターが完全自動化システムの固定設計要件なしに予期しない状況に対応できるため、小規模サイトや変動するタスクに適している場合があります。電動パレットトラック、改善された保管設計、デジタルタスクガイダンス、および明確な走行経路は、全体的な操業モデルを変更したり施設業務を中断したりすることなく一貫性を高めることができます。半自動化機器は、判断や柔軟性を必要とする意思決定に人を関与させながら、反復的な移動や持ち上げ作業を支援したい事業者に追加の選択肢を提供します。
完全自動化操業は2032年にかけてCAGR 10.52%で成長すると予測されています。自律型モバイルロボット、無人搬送車、および自動保管システムは、継続性、反復性、およびプロセス制御が倉庫事業者にとって直接的な価値を持つ定義されたワークフローで使用されています。ソフトウェアは施設全体のルート、タスク、充電、機器の可用性、および操業優先事項を調整し、チームが個々の操業上の意思決定への依存を減らして反復的な作業を管理できるよう支援します。段階的な展開は多くの場合、反復的なタスク、明確な操業ルール、安定した製品フロー、および目に見えるパフォーマンスニーズを持つエリアから始まり、その後サイトの他の部分に拡張されます。サプライヤーは、自動化システムが移行期間中に人や従来の機器と安全に並行して操業できることを実証するとともに、顧客が例外を管理できるよう研修とサービスを提供する必要があります。
動力源別:
電動機器が現在の需要をリード電動は2026年の産業用トラック動力源における売上シェアの55.25%を占めました。電動駆動は、事業者が局所的な排気ガス、騒音、メンテナンスニーズ、および変化するシフトや作業パターンを通じて車両を利用可能に保つ必要性を考慮するため、屋内倉庫作業に適しています。鉛蓄電池は引き続き使用されており、リチウムイオンオプションは充電慣行、機器の可用性計画、および一部の顧客がフリート更新の意思決定を評価する方法を変えています。動力源の選択は、冷蔵保管要件、積載重量、屋外作業、デューティサイクル、エネルギーアクセス、および充電やバッテリー取り扱いに利用可能な物理的スペースによって依然として異なります。プロバイダーは、標準的なフリート構成を提供するのではなく、機器、バッテリーオプション、充電計画、およびサービス手配を各施設の実際の作業パターンに合わせることで付加価値を提供できます。
水素燃料電池は2032年にかけてCAGR 12.24%で成長すると予測されています。燃料電池は、急速な燃料補給が継続的な作業を支援し、長時間の充電停止がマテリアルフローを中断させる可能性がある冷蔵保管、食品物流、および複数シフトの製造に適している場合があります。この技術は、燃料へのアクセス、サイトインフラ、操業規模、および地域サポートが地域や各フリートのニーズによって大きく異なるため、選択的な選択肢であり続けています。一部の購入者は、既存サイトでの実装が容易で、別の燃料補給システムなしに日常業務に適合できるバッテリー電動トラックを引き続き好むでしょう。倉庫条件、フリート稼働率、予算、および支援インフラの可用性がマテリアルハンドリング機器市場のユーザー間で異なるため、競合する動力源オプションは引き続き関連性を持ちます。
ビジネスモデル別:
新規販売が主要な購買ルートであり続ける新規販売は2026年の売上シェアの69.57%を占めました。直接所有は、フリートの使用、メンテナンス計画、資産のタイミング、および内部の操業要件に合致する機器機能の選択を管理したい事業者にとって引き続き馴染み深いものです。これは、標準的なトラックの購入と、顧客の建物、在庫プロファイル、作業スケジュール、および予想されるハンドリングニーズに合わせて構成されたプロジェクト固有のシステムの両方をサポートします。アフターマーケットサービスも重要です。設置された機器は、機器の可用性が業務に影響を与える場合に、メンテナンス、交換部品、点検、技術支援、および迅速な対応を必要とするためです。サービス関係は、サプライヤーがフリート更新、電動化、ワークフロー改善、および段階的な自動化に関する後続のニーズを特定するのに役立ち、サポート活動を元の機器販売を超えて重要なものにしています。
レンタル・リースは2032年にかけてCAGR 8.58%で成長すると予測されています。このオプションは、特に大規模な初期購入なしに最新機器へのアクセスを望む場合に、キャッシュフロー、季節的需要、一時的な処理能力ニーズ、または不確実な注文量を管理する組織にとって魅力的です。レンタルはまた、小規模な事業者が電動機器を評価したり、長期投資が要件に適合するかどうかを決定しながら処理能力を追加したりする方法を提供することもできます。このモデルは、契約が終了したり操業条件が変化したりした後に使用が限られる可能性があるため、1つの施設向けに設計された特殊なシステムには単純ではありません。顧客は運用需要が増加した際にレンタル機器が準備できていることを期待するため、強力なメンテナンスサポート、透明な契約条件、および機器の可用性が不可欠です。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
エンドユーザー別:
Eコマースと小売がフルフィルメント需要を形成Eコマースと小売は2026年の売上シェアの22.51%を占めました。フルフィルメントセンター、店舗補充ネットワーク、および返品業務は、幅広い製品品揃えと変化する需要パターンにわたって、頻繁なピッキング、仕分け、梱包、出荷を必要とします。都市部の需要に近い施設は、保管、梱包、出荷機能間の注文速度、在庫精度、および確実な移動を維持しながら、スペースを慎重に使用する必要がある場合があります。保管システム、産業用トラック、コンベヤー、および選択的な自動化はすべてこれらの要件をサポートしますが、最も適切な組み合わせは製品範囲、配送コミットメント、および事業者が必要とする柔軟性の量によって異なります。このエンドユーザーグループのハンドリングニーズは、単一の倉庫タスクではなくサプライチェーン全体に及ぶため、基本的な機器と統合システムの両方に対する需要を支えいます。
医薬品は2032年にかけてCAGR 9.24%で成長すると予測されています。このセグメントは、特に温度条件とプロセス規律が材料の保管・移動方法に影響するコールドチェーン環境において、慎重なハンドリング、トレーサビリティ、および管理された製品移動を必要とします。自動保管・取り出しシステムは不必要なハンドリングを減らしながら製品を整理でき、密閉されたコンベヤーシステムは保管、梱包、出荷エリア間のより管理された移動をサポートできます。機器の選択は、製品の完全性、アクセス制御、在庫の可視性、清掃慣行、および製品がサイトを通じてどのように移動するかを規定する施設手順を考慮する必要があります。これらの操業要件を理解するサプライヤーは、専門的なエンジニアリングとサポートを提供でき、医薬品顧客に管理されたプロセスの性質を損なうことなく一貫性を向上させる機器を提供できます。
地域分析
アジア太平洋は2026年の売上シェアの46.45%を占め、2032年にかけてCAGR 6.97%で成長すると予測されています。中国は製造活動と小売、物流、産業ユーザーからの需要を通じて地域を支えており、日本と韓国は労働力の確保とプロセスの一貫性が機器選定を形成する倉庫自動化において引き続き重要です。インドは倉庫と製造能力を追加しており、産業用トラック、保管システム、機器サービス、およびサイトの拡大に応じて段階的に導入できるソリューションへの需要を生み出しています。東南アジア市場は物流とEコマースインフラを発展させており、事業者が資本支出と注文処理改善の必要性のバランスを取る中で、選択的な自動化とともに従来の機器をサポートしています。アジア太平洋のマテリアルハンドリング機器市場は、購入者が施設の年齢、労働条件、製品ミックス、および自動化への準備状況において大きく異なるため、サプライヤーに地域の製造、エンジニアリング、およびサービスサポートを構築する理由を与えています。
北米は2032年にかけてCAGR 6.31%で成長すると予測されています。この地域は、国内製造投資、電動フリートの更新、および変化する在庫フローと配送への期待に対応する必要がある倉庫レイアウトに関連して処理能力を追加しながら、物流拠点を近代化しています。リショアリング・イニシアティブは、2025年の製造発表を継続的な国内生産と投資活動に結び付けました。多くの顧客は、サイトが稼働中に設置できる段階的なアップグレードを必要としており、機器の互換性、現実的な設置計画、および日常業務がプロジェクト中にどのように継続されるかを理解するサプライヤーに高い価値を置いています。機器の遅延がフルフィルメントスケジュール、生産アウトプット、在庫アクセス、および顧客コミットメントに影響を与える可能性があるため、マテリアルハンドリング機器市場は、プロバイダーが実践的な機器選択と迅速なサービスカバレッジを組み合わせる場合に恩恵を受けることができます。
欧州は2032年にかけてCAGR 5.28%で成長すると予測されており、自動車サプライチェーン、医薬品物流、およびサードパーティ倉庫業によって支えられています。ドイツ、オランダ、英国は、高度な物流業務、技術採用、および既存施設に適合できる安全でエネルギー意識の高い機器に対する顧客需要の重要な拠点であり続けています。南米はCAGR 5.04%で成長すると予測されており、ブラジルが需要の中心であり、隣諸国はコールドチェーン物流、鉱業関連ハンドリング、および産業物流において機会を提供しています。西アジアはCAGR 6.11%で成長すると予測されており、湾岸の物流投資がアフリカの一部における初期段階の産業用トラック需要とより基本的なハンドリング要件と対照をなしています。これらの地域にわたるマテリアルハンドリング機器市場は、インフラ、労働条件、顧客予算、および高度な自動化をサポートする能力における大きな違いを反映した製品、資金調達オプション、サービス能力、および展開モデルを必要としています。
競合ランドスケープ
マテリアルハンドリング機器市場には、グローバルな機器グループ、特化した自動化プロバイダー、および地域メーカーが含まれます。Toyota Industries、KION、Daifuku、Jungheinrich、Crown Equipmentは幅広い製品とサービスのポジションを持っていますが、すべての機器カテゴリー、用途、顧客セグメント、および地域にわたって同じリーチを提供する単一の企業はありません。購入者は、機器そのものと同様に、製品の可用性、地域サポート、統合能力、ライフサイクルサービス、オペレーターのニーズ、および倉庫内でのソリューションの実践的な適合性を比較します。これにより、保管自動化、モバイルロボティクス、仕分け、ソフトウェア、または特定のハンドリング問題を解決できる特化した設計を持つ特定の用途において、強力なソリューションを持つ専門サプライヤーの余地が残されています。顧客ニーズがサイト条件、操業モデル、施設の年齢、機器ミックス、および各事業者が採用する準備ができている自動化レベルによって異なるため、競合構造は引き続き分散しています。
KIONは2025年にNVIDIAおよびアクセンチュアと協力し、シミュレーションと計画のためにデジタルツイン技術を使用するAI支援倉庫制御システムに取り組みました。この協力は、確立されたプロバイダーが物理的な機器とともにシステムインテリジェンスに投資し、顧客が複雑な設置にコミットする前の不確実性を軽減しようとしていることを示しています。デジタルツールは、プロジェクトが稼働施設で始まる前に、仮想環境でロボットの動線、機器の相互作用、ワークフローの変化、および考えられる制約を評価するのに役立ちます。Hangcha GroupおよびAnhui Heliを含む中国メーカーも、改善された電動製品ラインとフリートの可用性とアクセスしやすい価格を重視する購入者への注力により、価格競争力のある産業用トラック市場でのプレゼンスを拡大しています。マテリアルハンドリング機器市場は、これらのアプローチが顧客に機器、技術パートナーシップ、製品範囲、およびサービスモデルのより広い選択肢を提供するにつれて、より競争が激しくなっています。
Jungheinrichは2025年にEP EquipmentとともにリチウムイオンフォークリフトとパレットトラックをEコマース、パートナー、およびディストリビューターチャネルを通じて提供するAntOnブランドを導入しました。このイニシアティブは、確立されたサプライヤーがパートナーシップを活用してコスト重視の購入者にサービスを提供し、電動製品のリーチを拡大し、高度にカスタマイズされたシステムを必要としない可能性がある顧客に対応していることを示しています。小規模なプロバイダーは、特化した設計、特定の倉庫ニーズへのより迅速な適応、および大規模なグループが後にパートナーシップを通じて取得またはアクセスする可能性がある能力を通じて引き続き競争できます。予知保全、リモート診断、フリートサポート、および迅速な技術対応は、設置後の中断を軽減し、サプライヤーを時間とともにより価値あるものにすることができるため、サービスも差別化のポイントです。マテリアルハンドリング機器市場は、機器のライフサイクルを通じて関与し続け、サービスを通じて顧客関係を強化し、更新、電動化、または慎重に段階的な自動化の後続機会を特定するサプライヤーに報いています。
マテリアルハンドリング機器業界のリーダー企業
-
Toyota Industries Corporation
-
KION GROUP AG
-
Daifuku Co., Ltd.
-
Jungheinrich AG
-
Crown Equipment Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マテリアルハンドリング機器市場 このレポートでカバーされる企業
- Toyota Industries Corporation
- KION GROUP AG
- Daifuku Co., Ltd.
- Jungheinrich AG
- Mitsubishi Logisnext Co., Ltd.
- Crown Equipment Corporation
- Hyster-Yale Materials Handling, Inc.
- SSI SCH�FER GMBH & CO KG
- Murata Machinery, Ltd.
- KNAPP AG
- TGW Logistics Group GmbH
- BEUMER Group GmbH & Co. KG
- Hangcha Group Co., Ltd.
- Anhui Heli Co., Ltd.
- Columbus McKinnon Corporation
- Konecranes Plc
- Mecalux, S.A.
- WITRON Logistik + Informatik GmbH
最近の産業開発事情 マテリアルハンドリング機器市場
- 2026年10月:Jungheinrichはアジア太平洋地域で次世代EFG MBおよびEFG MC電動カウンターバランスフォークリフトを発売し、パフォーマンス、エネルギーシステム、およびオペレーター機能においてより高い柔軟性を企業に提供しました。
- 2026年9月:KUKAは初の自律型フォークリフトKMF 1500P-CBを発表し、倉庫物流を支援し労働力不足に対処するため、最大1,500キログラムのパレットとコンテナを輸送できます。
- 2026年8月:HELIはG3シリーズシットダウンリーチトラックをグローバルに発売し、生産性の向上とオペレーター体験の改善に重点を置いて高棚・高密度倉庫をターゲットとしました。
- 2026年8月:Jungheinrichは、シドニーを拠点とするオーストラリアの多様なレンタルフリートを持つAll Lift Forkliftsを買収しました。
グローバルマテリアルハンドリング機器市場レポートの調査範囲
マテリアルハンドリング機器市場は、機器タイプ、操作方式、動力源、ビジネスモデル、エンドユーザー、および地域別にセグメント化されています。機器タイプ別では、市場は保管・ハンドリング機器(ラック、棚、ビン)、産業用トラック(フォークリフト、パレットトラック、AGV・AMR、オーダーピッカー)、バルクマテリアルハンドリング(コンベヤー、スタッカー、リクレーマー)、およびエンジニアードシステム(AS/RS、仕分け機器、パレタイザー)にセグメント化されています。操作方式別では、市場は手動、半自動、および完全自動化にセグメント化されています。動力源別では、市場は電動(鉛蓄電池、リチウムイオン)、内燃機関(ディーゼル、LPG・CNG)、および水素燃料電池にセグメント化されています。ビジネスモデル別では、市場は新規販売、レンタル・リース、およびアフターマーケット・サービスにセグメント化されています。エンドユーザー別では、市場はEコマース・小売、食品・飲料、自動車、製造、3PL・物流・倉庫業、医薬品、建設、およびその他にセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、欧州(ドイツ、英国、フランス、イタリア、スペイン、オランダ、ロシア、その他の欧州)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、シンガポール、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他の南米)、および中東・アフリカ(サウジアラビア、アラブ首長国連邦、トルコ、イスラエル、南アフリカ、エジプト、ナイジェリア、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 保管・ハンドリング機器(ラック、棚、ビン) |
| 産業用トラック(フォークリフト、パレットトラック、AGV・AMR、オーダーピッカー) |
| バルクマテリアルハンドリング(コンベヤー、スタッカー、リクレーマー) |
| エンジニアードシステム(AS/RS、仕分け機器、パレタイザー) |
| 手動 |
| 半自動 |
| 完全自動化 |
| 電動(鉛蓄電池、リチウムイオン) |
| 内燃機関(ディーゼル、LPG・CNG) |
| 水素燃料電池 |
| 新規販売 |
| レンタル・リース |
| アフターマーケット・サービス |
| Eコマース・小売 |
| 食品・飲料 |
| 自動車 |
| 製造 |
| 3PL・物流・倉庫業 |
| 医薬品 |
| 建設 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 機器タイプ別 | 保管・ハンドリング機器(ラック、棚、ビン) | |
| 産業用トラック(フォークリフト、パレットトラック、AGV・AMR、オーダーピッカー) | ||
| バルクマテリアルハンドリング(コンベヤー、スタッカー、リクレーマー) | ||
| エンジニアードシステム(AS/RS、仕分け機器、パレタイザー) | ||
| 操作方式別 | 手動 | |
| 半自動 | ||
| 完全自動化 | ||
| 動力源別 | 電動(鉛蓄電池、リチウムイオン) | |
| 内燃機関(ディーゼル、LPG・CNG) | ||
| 水素燃料電池 | ||
| ビジネスモデル別 | 新規販売 | |
| レンタル・リース | ||
| アフターマーケット・サービス | ||
| エンドユーザー別 | Eコマース・小売 | |
| 食品・飲料 | ||
| 自動車 | ||
| 製造 | ||
| 3PL・物流・倉庫業 | ||
| 医薬品 | ||
| 建設 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マテリアルハンドリング機器の需要を促進しているものは何ですか?
Eコマースのフルフィルメント、倉庫労働力の制約、フリートの電動化、および物流センターの近代化が需要の主要な源泉です。これらは、信頼性の高い移動、より安全な作業慣行、および日常業務を中断することなく処理能力を向上させるシステムへの需要を高めています。事業者はまた、改善された保管設備、電動トラック、接続された制御システム、および反復作業のための選択的な自動化を含む、稼働中の施設に適合するモジュール式アップグレードを求めています。
最大の機器カテゴリーはどれですか?
産業用トラックは最大の機器カテゴリーであり、2026年の売上シェアの32.74%を占めています。このカテゴリーは、多くの顧客環境にわたる入荷、保管、補充、生産、および出荷をサポートします。固定された搬送または保管システムの設計では対応できない例外処理、ドック作業、およびタスクを管理できるため、自動化施設においても引き続き重要です。
最も急速に成長しているマテリアルハンドリング機器カテゴリーはどれですか?
エンジニアードシステムは、事業者が自動保管、仕分け、および接続されたワークフローに投資するにつれて、2032年にかけてCAGR 9.87%で成長すると予測されています。これらのシステムは、注文量、労働力の制約、およびフルフィルメントへの期待により、より一貫したプロセス制御が重要となる場合に関連性があります。展開の成功は、明確なサイト計画、ソフトウェア統合、サービスサポート、および各顧客の建物レイアウトと製品フローを反映したアプローチに依存します。
電動産業用トラックが採用されている理由は何ですか?
電動トラックは屋内業務をサポートし、局所的な排気ガスと騒音を削減し、進化するフリート更新ニーズに対応できます。購入者はまた、充電計画、メンテナンス要件、バッテリーの選択肢、および操業スケジュールを通じて機器を利用可能に保つ能力も考慮します。冷蔵保管、重量物ハンドリング、屋外作業、および長時間シフトが機器、インフラ、および継続的なサポートに対して異なる要件を生み出すため、最適な動力源は施設によって異なります。