
Taille et part du marché des équipements de manutention
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 282.29 Milliards de dollars |
| Taille du Marché (2032) | 392.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de manutention par Mordor Intelligence
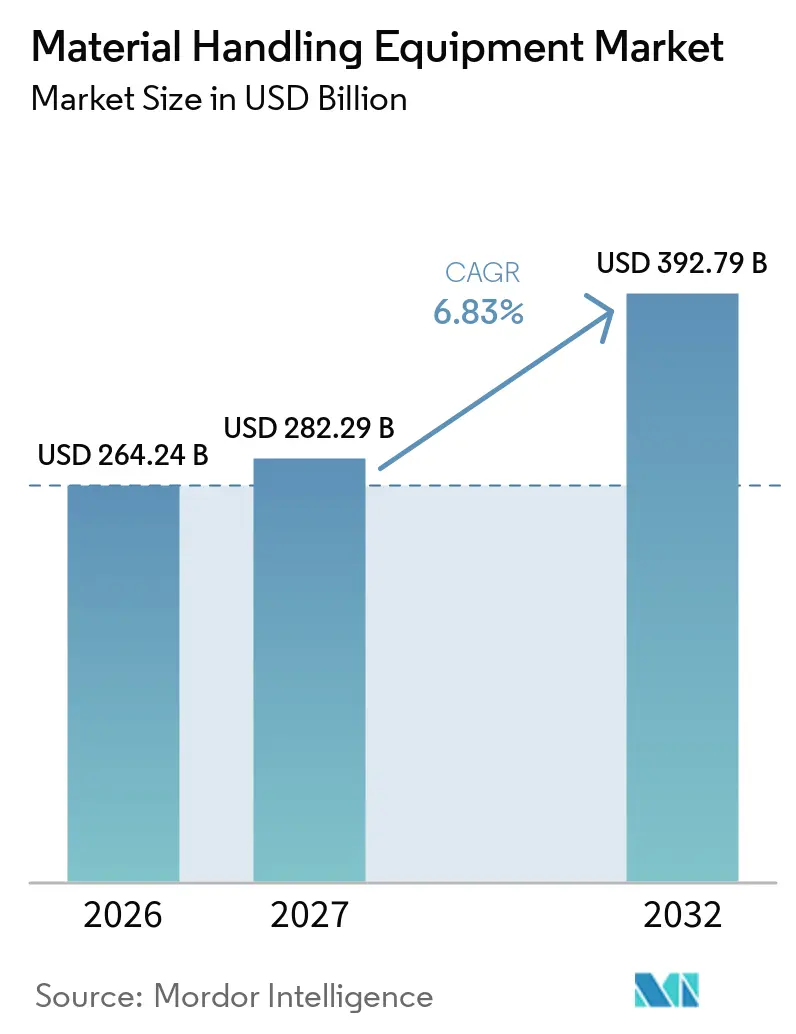
La taille du marché des équipements de manutention était évaluée à 264,24 milliards USD en 2026 et devrait s'étendre de 282,29 milliards USD en 2027 pour atteindre 392,79 milliards USD d'ici 2032, avec un CAGR de 6,83 % de 2027 à 2032. Le marché des équipements de manutention est façonné par la densité de l'exécution des commandes e-commerce, la pénurie de main-d'œuvre en entrepôt et les investissements dans les capacités de fabrication et de distribution nationales. Ces facteurs accroissent la valeur accordée à un flux de matériaux fiable, à la sécurité des travailleurs et aux équipements adaptés aux sites en activité. Le marché des équipements de manutention bénéficie également du remplacement des flottes vieillissantes par des équipements électriques ou de l'ajout d'automatisation dans les installations existantes sans interrompre le travail quotidien. Les fournisseurs répondent en combinant chariots, stockage, logiciels et capacités de service plutôt qu'en vendant des équipements comme des actifs isolés. Cette approche crée des opportunités pour les fournisseurs qui accompagnent la planification, l'installation, l'intégration, la maintenance continue, la formation des opérateurs et la refonte progressive des flux de travail dans des conditions d'entrepôt variées. Elle permet aux clients d'aller au-delà des besoins immédiats en équipements vers des plans à long terme pour une capacité fiable, des opérations quotidiennes mieux maîtrisées, une coordination plus étroite entre les équipes d'entrepôt et de production, et une approche plus claire de la gestion du changement à mesure que la demande des clients évolue. Sur le marché des équipements de manutention, un service fiable et un soutien pratique à la mise en œuvre restent essentiels pour maintenir la valeur des équipements dans tous les environnements d'exploitation.
Points clés du rapport
Par type d'équipement, les chariots industriels détenaient 32,74 % de la part du marché des équipements de manutention en 2026, tandis que les systèmes automatisés devraient croître à un CAGR de 9,87 % jusqu'en 2032.
Par mode de fonctionnement, le mode manuel détenait une part de revenus de 56,27 % en 2026, tandis que le mode entièrement automatisé devrait croître à un CAGR de 10,52 % jusqu'en 2032.
Par source d'énergie pour les chariots industriels, l'électrique détenait une part de revenus de 55,25 % en 2026, tandis que la pile à combustible à hydrogène devrait croître à un CAGR de 12,24 % jusqu'en 2032.
Par modèle commercial, les nouvelles ventes représentaient 69,57 % des revenus en 2026, tandis que la location/le crédit-bail devrait croître à un CAGR de 8,58 % jusqu'en 2032.
Par utilisateur final, l'e-commerce et le commerce de détail détenaient une part de revenus de 22,51 % en 2026, tandis que le secteur pharmaceutique devrait croître à un CAGR de 9,24 % jusqu'en 2032.
Par géographie, l'Asie-Pacifique détenait une part de revenus de 46,45 % en 2026, et devrait croître à un CAGR de 6,97 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Densité d'exécution des commandes e-commerce et réduction des délais de livraison | +1.8% | Mondial, avec l'Asie-Pacifique, l'Amérique du Nord et l'Europe occidentale comme marchés principaux | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre en entrepôt et automatisation axée sur la sécurité | +1.6% | Mondial, plus aigu en Amérique du Nord, en Europe occidentale et au Japon | Moyen terme (2 à 4 ans) |
| Relocalisation de la fabrication et modernisation des centres de distribution | +1.1% | Amérique du Nord (principal), Europe (secondaire) | Moyen terme (2 à 4 ans) |
| Électrification des chariots industriels et cycles de renouvellement de flotte | +0.9% | Mondial, avec l'Asie-Pacifique comme cœur et extension vers l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Demande de modernisation des sites existants liée aux contraintes des entrepôts anciens | +0.7% | Amérique du Nord et Europe (économies établies avec une base installée vieillissante) | Court terme (≤ 2 ans) |
| Robotique interopérable et logiciels abaissant les barrières à l'entrée de l'automatisation | +0.5% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densité d'exécution des commandes e-commerce et réduction des délais de livraison
Le marché des équipements de manutention bénéficie d'une activité d'exécution plus soutenue et de commandes de plus petite taille. Le commerce en ligne génère davantage de travaux de prélèvement, de tri, de réapprovisionnement, de traitement des retours et d'emballage dans une surface d'entrepôt fixe, de sorte que les opérateurs doivent déplacer davantage d'articles individuels sans ajouter de surface au sol. Les détaillants et les prestataires logistiques tiers adoptent donc des lignes de tri, du stockage de type marchandise-à-la-personne, des postes de travail reliés par convoyeurs et une meilleure coordination des tâches lorsque ces outils correspondent à leurs volumes quotidiens. Des engagements de livraison plus rapides rendent également la disponibilité des systèmes plus importante sur plusieurs équipes, car un retard dans un processus peut affecter l'emballage, l'expédition et la disponibilité des stocks pour le prochain cycle de commandes. Cela encourage l'investissement dans des équipements qui maintiennent un flux ordonné de colis et de stocks tout en permettant aux responsables de s'adapter à l'évolution des schémas de commandes ou des besoins en personnel. L'effet est particulièrement important pour les systèmes automatisés utilisés dans les environnements d'exécution à fort volume, où la conception des processus et un service fiable peuvent compter autant que l'équipement lui-même.
Pénurie de main-d'œuvre en entrepôt et automatisation axée sur la sécurité
La disponibilité de la main-d'œuvre influence les décisions d'équipement dans les entrepôts qui dépendent de tâches répétitives de déplacement, de prélèvement, de chargement et de réapprovisionnement. Les opérateurs recherchent des systèmes qui réduisent la pénibilité physique, favorisent des déplacements plus sûrs et rendent les processus plus cohérents face à des niveaux de personnel variables, sans supprimer la flexibilité nécessaire pour les exceptions ou les commandes inhabituelles. Les règles relatives aux chariots industriels motorisés aux États-Unis renforcent également la nécessité de pratiques d'exploitation claires, d'une utilisation formée des équipements, de voies de circulation bien organisées et de choix d'équipements adaptés aux conditions du lieu de travail. KION identifie les pénuries de travailleurs qualifiés et la hausse des coûts de main-d'œuvre comme des facteurs de demande pour les solutions de manutention électriques et automatiséesRapport de gestion - Fondamentaux du Groupe KION - Stratégie du Groupe KION*, KION GROUP AG, reports.kiongroup.com">[1]. Il en résulte une préférence croissante pour des équipements qui soutiennent des processus prévisibles et aident les superviseurs à utiliser plus efficacement les travailleurs disponibles pendant les périodes de demande variable. Ces conditions font de l'automatisation partielle une étape pratique pour les opérateurs qui ne peuvent pas repenser l'ensemble d'une installation en une seule fois, mais qui ont tout de même besoin d'améliorer la cohérence des tâches récurrentes.
Relocalisation de la fabrication et modernisation des centres de distribution
L'investissement dans la fabrication nationale crée une demande d'équipements pour la manutention des matières entrantes, des stocks en cours de fabrication, des produits finis, des mouvements de pièces et du transfert de marchandises entre les fonctions de production et de distribution. Les installations nouvelles ou modernisées nécessitent également des processus de stockage, de convoyage, de transport interne et d'expédition alignés sur les flux de production révisés et sur la nécessité de maintenir les matériaux disponibles lorsque les calendriers de production changent. La Reshoring Initiative a signalé des annonces soutenues d'emplois manufacturiers associées à la relocalisation et aux investissements directs étrangers en 2025Reshoring Initiative® 2025 Annual Report, Reshoring Initiative, reshorenow.org">[2]. Cette activité offre aux fournisseurs des opportunités dans les installations proches des sites de production, ainsi que dans les sites de distribution voisins qui gèrent les matières premières, les composants, les pièces de rechange et les produits finis. Les opérations automobiles et pharmaceutiques sont particulièrement pertinentes car elles nécessitent le déplacement fiable de pièces, de composants et de produits réglementés conformément à des procédures d'exploitation définies. Le marché des équipements de manutention bénéficie par conséquent des projets de modernisation qui intègrent les opérations de fabrication et d'entrepôt, notamment lorsqu'un client recherche une chaîne d'approvisionnement nationale plus résiliente.
Électrification des chariots industriels et cycles de renouvellement de flotte
Les chariots industriels électriques retiennent l'attention des opérateurs qui évaluent les exigences de maintenance, les conditions d'exploitation intérieure, la consommation d'énergie, le bruit, le confort des travailleurs et le coût de maintien d'une flotte disponible tout au long de sa durée de vie. La transition correspond également à une dynamique plus large en faveur du transport commercial électrifié et à l'intérêt des clients pour des équipements pouvant soutenir une exploitation plus sûre et plus propre dans des installations fermées. L'Agence internationale de l'énergie a signalé une croissance continue des ventes de camions électriques en 2025, soulignant le virage plus large vers les équipements de fret électrifiés[3]. Sur le marché des équipements de manutention, les chariots élévateurs électriques et les chariots d'entrepôt sont bien adaptés aux sites fermés où les émissions locales et le bruit sont une préoccupation, tout en offrant aux gestionnaires de flotte de nouveaux choix en matière de recharge et de planification de flotte. Les nouvelles options de batteries peuvent également soutenir une recharge plus flexible et un remplacement planifié de la flotte lorsqu'un client doit minimiser les perturbations de l'activité quotidienne. Ces facteurs font de l'électrification un élément continu des décisions d'achat plutôt qu'une préférence de produit éphémère, notamment lorsque les fournisseurs peuvent expliquer l'adéquation opérationnelle pour chaque site.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et délai de retour sur investissement prolongé pour les systèmes intégrés | -1.4% | Mondial, plus aigu en Amérique du Sud et en Afrique et Moyen-Orient ; modéré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Complexité d'intégration entre les systèmes de contrôle existants et les logiciels d'entrepôt | -0.9% | Amérique du Nord et Europe (densité d'infrastructure existante la plus élevée) ; Asie-Pacifique en secondaire | Moyen terme (2 à 4 ans) |
| Exposition aux minéraux critiques pour les batteries et goulets d'étranglement des infrastructures de recharge | -0.6% | Mondial ; plus aigu dans les marchés émergents et les sites industriels éloignés | Long terme (≥ 4 ans) |
| Risque de livraison de projet lié à l'ingénierie et à la mise en service spécifiques au site | -0.4% | Mondial, avec une exposition plus élevée dans les déploiements sur sites existants et dans les marchés émergents | Court à moyen terme |
| Source: Mordor Intelligence | |||
Coût initial élevé et délai de retour sur investissement prolongé pour les systèmes intégrés
L'automatisation intégrée peut nécessiter des dépenses importantes avant qu'un opérateur ne constate des bénéfices opérationnels. Le stockage, les convoyeurs, les logiciels, les systèmes de contrôle, les équipements de tri, la préparation du site et les travaux de mise en service doivent souvent être conçus ensemble, ce qui rend la décision plus difficile que l'achat d'un équipement standard. Cela crée un obstacle pour les petits expéditeurs et les prestataires logistiques tiers dont les volumes sont incertains, l'accès aux capitaux limité ou qui ont besoin de préserver leur flexibilité face à l'évolution de la demande des clients. La location et le crédit-bail peuvent réduire la charge initiale pour certaines catégories d'équipements, mais ils sont moins efficaces pour les systèmes hautement personnalisés dont la réutilisation en dehors de l'installation d'origine est limitée. Le marché des équipements de manutention doit donc servir des clients qui privilégient les projets par phases, les jalons clairs et les équipements pouvant être étendus dans le temps, ainsi que des clients pouvant financer des installations complètes. Les fournisseurs peuvent réduire les hésitations en expliquant les changements opérationnels, les besoins en service et les étapes pratiques du projet qui sous-tendent le prix initial de l'équipement.
Complexité d'intégration entre les systèmes de contrôle existants et les logiciels d'entrepôt
Les entrepôts existants utilisent souvent des logiciels de contrôle et de gestion d'entrepôt qui n'ont pas été conçus pour les nouvelles automatisations. La connexion des équipements à ces systèmes peut nécessiter des interfaces, des règles d'exploitation révisées, une cartographie des données, des tests spécifiques au site et une coordination étroite entre le fournisseur d'équipements, l'équipe logicielle et le personnel d'exploitation du client. Les installations sur sites existants peuvent également présenter des agencements irréguliers, des voies de circulation restreintes, des conditions de bâtiment variables, des aménagements de stockage anciens et des processus qui ne peuvent pas être interrompus pour une installation prolongée. KION note que la modernisation en cours d'exploitation nécessite des solutions adaptées au site spécifique. De tels travaux peuvent allonger les calendriers de projet et rendre les clients plus prudents quant à la mise en œuvre, surtout lorsqu'une modification d'un processus pourrait affecter l'accès aux stocks ou l'exécution des commandes ailleurs dans le bâtiment. Les fournisseurs capables d'intégrer des équipements sans perturber le débit quotidien sont mieux placés pour répondre à ce frein et pour créer de la confiance sur le marché des équipements de manutention.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
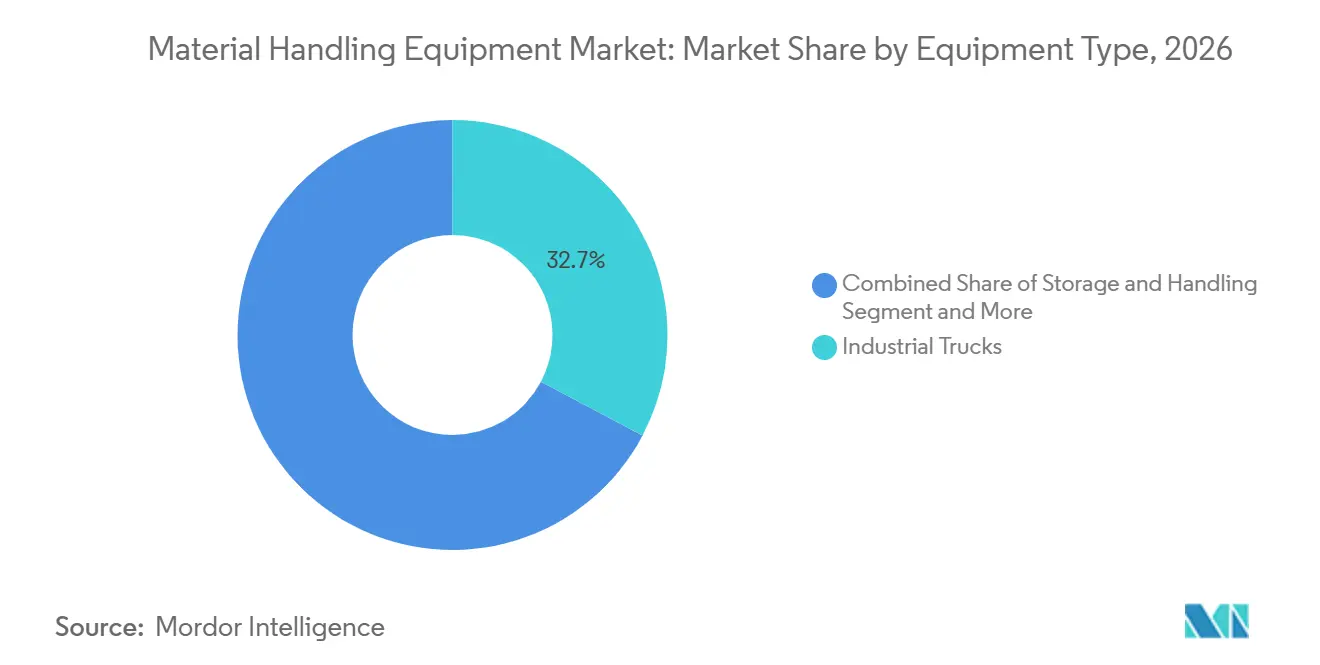
les chariots industriels répondent à de larges besoins de manutentionLes chariots industriels détenaient 32,74 % de la part du marché des équipements de manutention en 2026. Leur position reflète l'utilisation répandue des chariots élévateurs, des transpalettes, des chariots à mât rétractable et des véhicules d'entrepôt dans la fabrication, le commerce de détail, la logistique, la construction et de nombreuses activités de distribution connexes. Ces actifs déplacent une grande variété de charges entre les zones de réception, les emplacements de stockage, les zones de production, les postes d'emballage et les quais d'expédition, de sorte qu'ils restent essentiels même là où une installation a automatisé certains processus. Les équipements de stockage et de manutention comprennent les rayonnages, les étagères, les bacs et l'organisation physique, permettant aux installations de gérer les stocks avec précision et d'utiliser l'espace disponible plus efficacement. Les systèmes de manutention en vrac servent les industries de process où un flux de matériaux fiable et continu importe davantage que le prélèvement d'articles individuels, notamment les installations qui gèrent des marchandises lourdes ou en grand volume.
Les systèmes automatisés devraient croître à un CAGR de 9,87 % jusqu'en 2032. Le stockage automatisé, le tri, la palettisation et le convoyage connecté peuvent soutenir les sites où la hausse des volumes de commandes, les contraintes de main-d'œuvre ou les attentes en matière de livraison rendent les méthodes manuelles difficiles à maintenir seules. Ces systèmes nécessitent une planification minutieuse car leurs performances dépendent de la relation entre les équipements, les systèmes de contrôle, l'agencement du bâtiment, les caractéristiques des stocks et les personnes qui supervisent l'exploitation. Les chariots industriels restent importants dans les installations automatisées car ils soutiennent encore la réception, le réapprovisionnement, la gestion des exceptions et les travaux de quai qui ne peuvent pas être pris en charge par un système de convoyage ou de stockage fixe. Cet ensemble large de besoins clients maintient la pertinence des équipements conventionnels et des solutions automatisées, tout en augmentant la valeur des fournisseurs capables d'installer, d'intégrer, de maintenir et d'améliorer les deux.

Par mode de fonctionnement :
les processus manuels restent largement utilisés tandis que l'automatisation se développeLes opérations manuelles représentaient 56,27 % des revenus en 2026. La large base installée reflète l'utilisation continue des équipements conventionnels dans les entrepôts, les usines et les centres de distribution, notamment là où les schémas de travail, les tailles de produits et les volumes quotidiens peuvent changer rapidement. Les méthodes manuelles peuvent convenir aux sites de plus petite taille et aux tâches variables car les opérateurs peuvent réagir à des conditions imprévues sans les exigences de conception fixe d'un système entièrement automatisé. Les transpalettes électriques, une meilleure conception du stockage, le guidage numérique des tâches et des voies de circulation plus claires peuvent améliorer la cohérence sans modifier le modèle d'exploitation global ni perturber les opérations de l'installation. Les équipements semi-automatisés offrent une option supplémentaire aux opérateurs qui souhaitent de l'aide pour les déplacements répétitifs ou le levage tout en maintenant l'implication humaine dans les décisions nécessitant du jugement ou de la flexibilité.
Le fonctionnement entièrement automatisé devrait croître à un CAGR de 10,52 % jusqu'en 2032. Les robots mobiles autonomes, les véhicules à guidage automatique et les systèmes de stockage automatisés sont utilisés dans des flux de travail définis où la continuité, la répétabilité et le contrôle des processus ont une valeur directe pour les opérateurs d'entrepôt. Les logiciels coordonnent les itinéraires, les tâches, la recharge, la disponibilité des équipements et les priorités d'exploitation dans l'ensemble de l'installation, aidant les équipes à gérer les travaux récurrents avec moins de dépendance aux décisions d'exploitation individuelles. Un déploiement mesuré commence souvent dans les zones à tâches répétitives, aux règles d'exploitation claires, aux flux de produits stables et aux besoins de performance visibles, avant de s'étendre à d'autres parties du site. Les fournisseurs doivent démontrer que les systèmes automatisés peuvent fonctionner en toute sécurité aux côtés des personnes et des équipements conventionnels pendant la transition, tout en assurant la formation et le service pour aider les clients à gérer les exceptions.
Par source d'énergie :
les équipements électriques dominent la demande actuelleL'électrique détenait une part de revenus de 55,25 % en 2026 parmi les sources d'énergie des chariots industriels. L'entraînement électrique convient au travail en entrepôt intérieur car les opérateurs tiennent compte des émissions locales, du bruit, des besoins de maintenance et de la nécessité de maintenir les véhicules disponibles lors des changements d'équipe et des évolutions des schémas de travail. Les batteries au plomb-acide restent utilisées, tandis que les options lithium-ion modifient les pratiques de recharge, la planification de la disponibilité des équipements et la façon dont certains clients évaluent les décisions de renouvellement de flotte. Le choix de la source d'énergie varie encore selon les exigences de stockage en chambre froide, le poids des charges, l'activité extérieure, les cycles d'utilisation, l'accès à l'énergie et l'espace physique disponible pour la recharge ou la manipulation des batteries. Les fournisseurs peuvent apporter de la valeur en adaptant les équipements, les options de batteries, les plans de recharge et les arrangements de service au schéma de travail réel de chaque installation plutôt qu'en proposant une configuration de flotte standard.
La pile à combustible à hydrogène devrait croître à un CAGR de 12,24 % jusqu'en 2032. Les piles à combustible peuvent convenir au stockage en chambre froide, à la distribution alimentaire et à la fabrication en plusieurs équipes où le ravitaillement rapide soutient un travail continu et où une pause de recharge prolongée pourrait interrompre le flux de matériaux. La technologie reste un choix sélectif car l'accès au carburant, l'infrastructure du site, l'échelle d'exploitation et le soutien local diffèrent fortement selon la géographie et les besoins de chaque flotte. Certains acheteurs continueront à préférer les chariots électriques à batterie car ils peuvent être plus faciles à mettre en œuvre sur des sites existants et peuvent s'intégrer aux opérations quotidiennes sans système de ravitaillement séparé. Les options d'énergie concurrentes resteront pertinentes car les conditions d'entrepôt, l'utilisation de la flotte, les budgets et la disponibilité des infrastructures de soutien diffèrent selon les utilisateurs du marché des équipements de manutention.
Par modèle commercial :
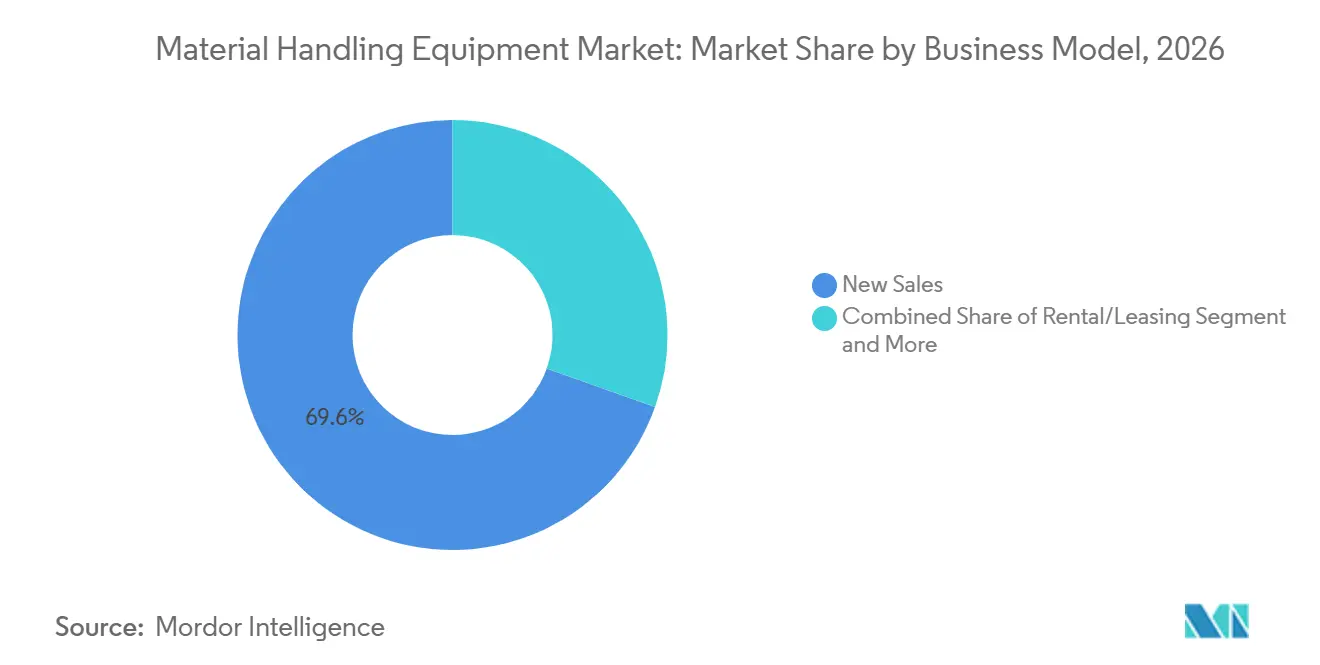
les nouvelles ventes restent le principal mode d'achatLes nouvelles ventes détenaient une part de revenus de 69,57 % en 2026. La propriété directe reste familière aux opérateurs qui souhaitent contrôler l'utilisation de la flotte, la planification de la maintenance, le calendrier des actifs et le choix des caractéristiques d'équipement correspondant à leurs exigences opérationnelles internes. Elle soutient les achats de chariots standard ainsi que les systèmes spécifiques à un projet configurés autour du bâtiment, du profil de stocks, du calendrier de travail et des besoins de manutention prévus d'un client. Les services après-vente sont également importants car les équipements installés nécessitent de la maintenance, des pièces de rechange, des inspections, une assistance technique et une réponse rapide lorsque la disponibilité des équipements affecte les opérations. Les relations de service peuvent aider les fournisseurs à identifier les besoins ultérieurs de renouvellement de flotte, d'électrification, d'amélioration des flux de travail et d'automatisation progressive, rendant l'activité de support importante au-delà de la vente initiale d'équipement.
La location/le crédit-bail devrait croître à un CAGR de 8,58 % jusqu'en 2032. Cette option peut séduire les organisations qui gèrent leur trésorerie, une demande saisonnière, des besoins de capacité temporaires ou des volumes de commandes incertains, notamment lorsqu'elles souhaitent accéder à des équipements modernes sans achat initial important. La location peut également donner aux opérateurs de plus petite taille un moyen d'évaluer les équipements électriques ou d'ajouter de la capacité pendant qu'ils décident si un investissement à plus long terme correspond à leurs besoins. Le modèle est moins simple pour les systèmes spécialisés conçus pour une seule installation car ces systèmes peuvent avoir une utilisation limitée une fois le contrat terminé ou les conditions d'exploitation modifiées. Un soutien à la maintenance solide, des conditions contractuelles transparentes et la disponibilité des équipements sont essentiels car les clients s'attendent à ce que les équipements loués soient prêts lorsque la demande opérationnelle augmente.
Par utilisateur final :
l'e-commerce et le commerce de détail façonnent la demande d'exécutionL'e-commerce et le commerce de détail détenaient une part de revenus de 22,51 % en 2026. Les centres d'exécution, les réseaux de réapprovisionnement des magasins et les opérations de retour nécessitent des prélèvements, des tris, des emballages et des expéditions fréquents, souvent sur de larges assortiments de produits et des schémas de demande variables. Les installations plus proches de la demande urbaine peuvent avoir besoin d'utiliser l'espace avec soin tout en maintenant la rapidité des commandes, la précision des stocks et un déplacement fiable entre les fonctions de stockage, d'emballage et d'expédition. Les systèmes de stockage, les chariots industriels, les convoyeurs et l'automatisation sélective soutiennent tous ces exigences, mais la combinaison la plus adaptée dépend de la gamme de produits, des engagements de livraison et du niveau de flexibilité dont l'opérateur a besoin. Les besoins de manutention de ce groupe d'utilisateurs finaux s'étendent donc sur l'ensemble de la chaîne d'approvisionnement plutôt que sur une seule tâche d'entrepôt, soutenant la demande d'équipements de base et de systèmes intégrés.
Le secteur pharmaceutique devrait croître à un CAGR de 9,24 % jusqu'en 2032. Ce segment nécessite une manutention soigneuse, une traçabilité et un déplacement contrôlé des produits, notamment dans les environnements de chaîne du froid où les conditions de température et la rigueur des processus affectent la façon dont les matériaux peuvent être stockés et déplacés. Les systèmes de stockage et de récupération automatisés peuvent organiser les produits tout en réduisant les manipulations inutiles, et les systèmes de convoyage fermés peuvent soutenir un déplacement plus contrôlé entre les zones de stockage, d'emballage et d'expédition. Le choix des équipements doit tenir compte de l'intégrité des produits, du contrôle d'accès, de la visibilité des stocks, des pratiques de nettoyage et des procédures d'installation qui régissent la façon dont les produits circulent dans le site. Les fournisseurs qui comprennent ces exigences opérationnelles peuvent fournir une ingénierie et un soutien spécialisés, offrant aux clients pharmaceutiques des équipements qui améliorent la cohérence sans compromettre la nature contrôlée de leurs processus.
Analyse géographique
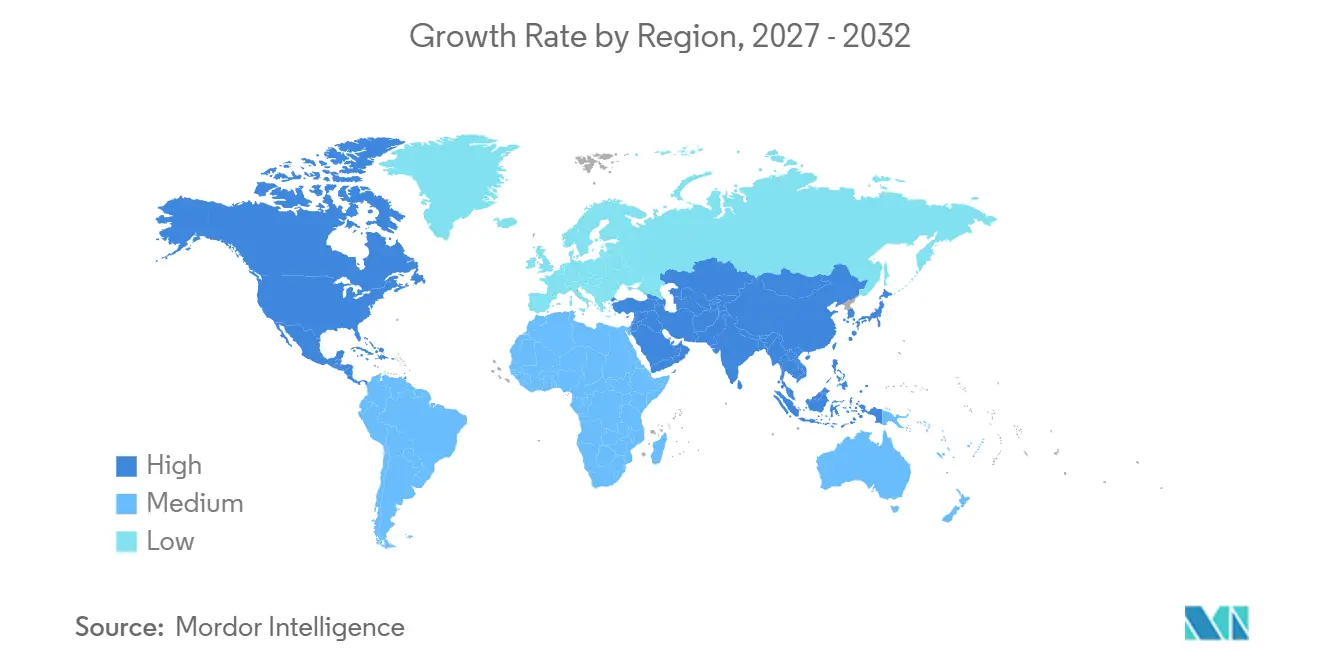
L'Asie-Pacifique détenait une part de revenus de 46,45 % en 2026 et devrait croître à un CAGR de 6,97 % jusqu'en 2032. La Chine soutient la région grâce à son activité manufacturière et à la demande des utilisateurs du commerce de détail, de la logistique et de l'industrie, tandis que le Japon et la Corée du Sud restent importants pour l'automatisation des entrepôts où la disponibilité de la main-d'œuvre et la cohérence des processus orientent les décisions d'équipement. L'Inde ajoute des capacités d'entrepôt et de fabrication, créant une demande de chariots industriels, de systèmes de stockage, de services d'équipement et de solutions pouvant être introduites par étapes à mesure que les sites se développent. Les marchés d'Asie du Sud-Est développent des infrastructures logistiques et d'e-commerce, ce qui soutient les équipements conventionnels aux côtés d'une automatisation sélective à mesure que les opérateurs équilibrent les dépenses en capital avec la nécessité d'améliorer le traitement des commandes. Le marché des équipements de manutention en Asie-Pacifique donne aux fournisseurs une raison de développer une fabrication, une ingénierie et un soutien au service régionaux car les acheteurs diffèrent largement en termes d'âge des installations, de conditions de main-d'œuvre, de gamme de produits et de préparation à l'automatisation.
L'Amérique du Nord devrait croître à un CAGR de 6,31 % jusqu'en 2032. La région modernise ses sites de distribution tout en ajoutant de la capacité autour des investissements dans la fabrication nationale, le remplacement de flottes électriques et les agencements d'entrepôts qui doivent s'adapter à l'évolution des flux de stocks et des attentes en matière de livraison. La Reshoring Initiative a associé les annonces de fabrication de 2025 à la poursuite de la production nationale et de l'activité d'investissement. De nombreux clients ont besoin de mises à niveau progressives pouvant être installées pendant qu'un site reste actif, ce qui accorde une prime à la compatibilité des équipements, aux plans d'installation réalistes et aux fournisseurs qui comprennent comment le travail quotidien se poursuivra pendant un projet. Le marché des équipements de manutention peut bénéficier lorsque les fournisseurs combinent des choix d'équipements pratiques avec une couverture de service réactive, car un retard d'équipement peut affecter les calendriers d'exécution, la production, l'accès aux stocks et les engagements clients.
L'Europe devrait croître à un CAGR de 5,28 % jusqu'en 2032, soutenue par les chaînes d'approvisionnement automobiles, la logistique pharmaceutique et l'entreposage par des tiers. L'Allemagne, les Pays-Bas et le Royaume-Uni restent des sites importants pour les opérations logistiques avancées, l'adoption de technologies et la demande des clients pour des équipements sûrs et économes en énergie pouvant s'intégrer aux installations existantes. L'Amérique du Sud devrait croître à un CAGR de 5,04 %, le Brésil étant au cœur de la demande et les pays voisins offrant des opportunités dans la logistique de chaîne du froid, la manutention liée à l'exploitation minière et la distribution industrielle. L'Asie occidentale devrait croître à un CAGR de 6,11 % alors que les investissements logistiques dans le Golfe contrastent avec une demande de chariots industriels à un stade antérieur et des exigences de manutention plus basiques dans certaines parties de l'Afrique. Le marché des équipements de manutention dans ces régions nécessite des produits, des options de financement, des capacités de service et des modèles de déploiement qui reflètent des différences majeures en matière d'infrastructure, de conditions de main-d'œuvre, de budgets clients et de capacité à soutenir une automatisation avancée.
Paysage concurrentiel
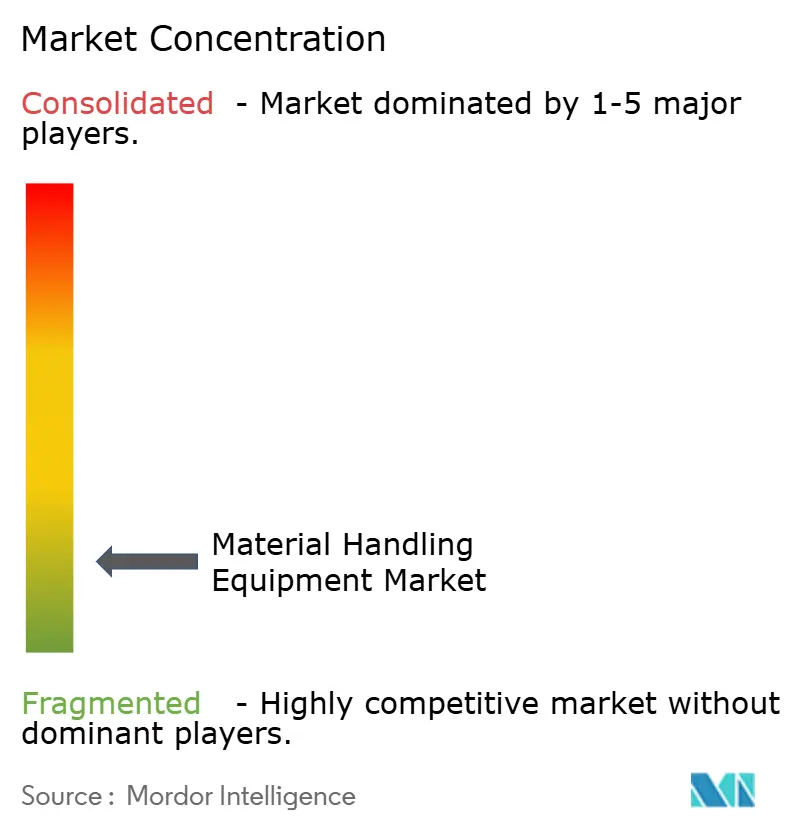
Le marché des équipements de manutention comprend des groupes d'équipements mondiaux, des fournisseurs d'automatisation spécialisés et des fabricants régionaux. Toyota Industries, KION, Daifuku, Jungheinrich et Crown Equipment ont des positions larges en matière de produits et de services, mais aucune entreprise n'offre la même portée dans toutes les catégories d'équipements, applications, segments de clientèle et géographies. Les acheteurs comparent la disponibilité des produits, le soutien local, la capacité d'intégration, le service sur le cycle de vie, les besoins des opérateurs et l'adéquation pratique d'une solution dans leur entrepôt aussi attentivement que l'équipement lui-même. Cela laisse de la place aux fournisseurs spécialisés disposant de solutions solides en matière d'automatisation du stockage, de robotique mobile, de tri, de logiciels ou d'applications où une conception ciblée peut résoudre un problème de manutention particulier. La structure concurrentielle reste fragmentée car les besoins des clients diffèrent selon l'état du site, le modèle d'exploitation, l'âge de l'installation, la combinaison d'équipements et le niveau d'automatisation que chaque opérateur est prêt à adopter.
KION a collaboré avec NVIDIA et Accenture en 2025 sur des systèmes de contrôle d'entrepôt assistés par intelligence artificielle utilisant la technologie de jumeau numérique pour la simulation et la planification. Cette collaboration montre comment les fournisseurs établis investissent dans l'intelligence des systèmes aux côtés des équipements physiques et tentent de réduire l'incertitude avant qu'un client ne s'engage dans une installation complexe. Les outils numériques peuvent aider les utilisateurs à évaluer le trafic des robots, les interactions entre équipements, les changements de flux de travail et les contraintes possibles dans un environnement virtuel avant que le projet ne commence dans l'installation en activité. Les fabricants chinois, notamment Hangcha Group et Anhui Heli, étendent également leur présence sur les marchés de chariots industriels sensibles aux prix avec des gammes de produits électriques améliorées et une attention portée aux acheteurs qui valorisent la disponibilité de la flotte et des prix accessibles. Le marché des équipements de manutention devient plus concurrentiel à mesure que ces approches offrent aux clients un choix plus large d'équipements, de partenariats technologiques, de gammes de produits et de modèles de service.
Jungheinrich a lancé la marque AntOn en 2025 avec EP Equipment pour proposer des chariots élévateurs et des transpalettes lithium-ion via des canaux d'e-commerce, de partenaires et de distributeurs. Cette initiative illustre comment les fournisseurs établis utilisent des partenariats pour servir les acheteurs sensibles aux coûts, étendre la portée des produits électriques et répondre aux clients qui n'ont peut-être pas besoin d'un système hautement personnalisé. Les fournisseurs de plus petite taille peuvent encore se démarquer grâce à des conceptions ciblées, une adaptation plus rapide aux besoins spécifiques des entrepôts et des capacités que les grands groupes pourraient ultérieurement acquérir ou auxquelles ils pourraient accéder via un partenariat. Le service est un autre point de différenciation car la maintenance prédictive, les diagnostics à distance, le soutien à la flotte et une réponse technique rapide peuvent réduire les perturbations après l'installation et rendre un fournisseur plus précieux dans le temps. Le marché des équipements de manutention récompense les fournisseurs qui restent impliqués tout au long du cycle de vie des équipements, renforcent les relations clients grâce au service et identifient les opportunités ultérieures de remplacement, d'électrification ou d'automatisation progressive soigneusement planifiée.
Leaders du secteur des équipements de manutention
-
Toyota Industries Corporation
-
KION GROUP AG
-
Daifuku Co., Ltd.
-
Jungheinrich AG
-
Crown Equipment Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de manutention Entreprises couvertes dans ce rapport
- Toyota Industries Corporation
- KION GROUP AG
- Daifuku Co., Ltd.
- Jungheinrich AG
- Mitsubishi Logisnext Co., Ltd.
- Crown Equipment Corporation
- Hyster-Yale Materials Handling, Inc.
- SSI SCH�FER GMBH & CO KG
- Murata Machinery, Ltd.
- KNAPP AG
- TGW Logistics Group GmbH
- BEUMER Group GmbH & Co. KG
- Hangcha Group Co., Ltd.
- Anhui Heli Co., Ltd.
- Columbus McKinnon Corporation
- Konecranes Plc
- Mecalux, S.A.
- WITRON Logistik + Informatik GmbH
Développements industriels récents dans Marché des équipements de manutention
- Octobre 2026 : Jungheinrich a lancé les chariots élévateurs électriques à contrepoids de nouvelle génération EFG MB et EFG MC en Asie-Pacifique, offrant aux entreprises une plus grande flexibilité en matière de performances, de systèmes d'énergie et de fonctionnalités pour les opérateurs.
- Septembre 2026 : KUKA a présenté le KMF 1500P-CB, son premier chariot élévateur autonome, capable de transporter des palettes et des conteneurs jusqu'à 1 500 kilogrammes pour soutenir la logistique d'entrepôt et pallier les pénuries de main-d'œuvre.
- Août 2026 : HELI a lancé sa série G3 de chariots à mât rétractable assis à l'échelle mondiale, ciblant les entrepôts à grande hauteur et à haute densité avec un accent sur une productivité accrue et une expérience opérateur améliorée.
- Août 2026 : Jungheinrich a acquis All Lift Forklifts, une entreprise australienne basée à Sydney disposant d'une flotte de location diversifiée.
Périmètre du rapport mondial sur le marché des équipements de manutention
Le marché des équipements de manutention est segmenté par type d'équipement, mode de fonctionnement, source d'énergie, modèle commercial, utilisateur final et géographie. Par type d'équipement, le marché est segmenté en stockage et manutention (rayonnages, étagères, bacs), chariots industriels (chariots élévateurs, transpalettes, véhicules à guidage automatique/robots mobiles autonomes, préparateurs de commandes), manutention en vrac (convoyeurs, empileurs, récupérateurs) et systèmes automatisés (systèmes de stockage et de récupération automatisés, tri, palettiseurs). Par mode de fonctionnement, le marché est segmenté en manuel, semi-automatisé et entièrement automatisé. Par source d'énergie, le marché est segmenté en électrique (plomb-acide, lithium-ion), moteur à combustion interne (diesel, GPL/GNC) et pile à combustible à hydrogène. Par modèle commercial, le marché est segmenté en nouvelles ventes, location/crédit-bail et services après-vente. Par utilisateur final, le marché est segmenté en e-commerce et commerce de détail, alimentation et boissons, automobile, fabrication, prestataires logistiques tiers/logistique et entreposage, pharmaceutique, construction et autres. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Pays-Bas, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Australie, Singapour et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Israël, Afrique du Sud, Égypte, Nigéria et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Stockage et manutention (rayonnages, étagères, bacs) |
| Chariots industriels (chariots élévateurs, transpalettes, véhicules à guidage automatique/robots mobiles autonomes, préparateurs de commandes) |
| Manutention en vrac (convoyeurs, empileurs, récupérateurs) |
| Systèmes automatisés (systèmes de stockage et de récupération automatisés, tri, palettiseurs) |
| Manuel |
| Semi-automatisé |
| Entièrement automatisé |
| Électrique (plomb-acide, lithium-ion) |
| Moteur à combustion interne (diesel, GPL/GNC) |
| Pile à combustible à hydrogène |
| Nouvelles ventes |
| Location/crédit-bail |
| Services après-vente |
| E-commerce et commerce de détail |
| Alimentation et boissons |
| Automobile |
| Fabrication |
| Prestataires logistiques tiers/logistique et entreposage |
| Pharmaceutique |
| Construction |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'équipement | Stockage et manutention (rayonnages, étagères, bacs) | |
| Chariots industriels (chariots élévateurs, transpalettes, véhicules à guidage automatique/robots mobiles autonomes, préparateurs de commandes) | ||
| Manutention en vrac (convoyeurs, empileurs, récupérateurs) | ||
| Systèmes automatisés (systèmes de stockage et de récupération automatisés, tri, palettiseurs) | ||
| Par mode de fonctionnement | Manuel | |
| Semi-automatisé | ||
| Entièrement automatisé | ||
| Par source d'énergie | Électrique (plomb-acide, lithium-ion) | |
| Moteur à combustion interne (diesel, GPL/GNC) | ||
| Pile à combustible à hydrogène | ||
| Par modèle commercial | Nouvelles ventes | |
| Location/crédit-bail | ||
| Services après-vente | ||
| Par utilisateur final | E-commerce et commerce de détail | |
| Alimentation et boissons | ||
| Automobile | ||
| Fabrication | ||
| Prestataires logistiques tiers/logistique et entreposage | ||
| Pharmaceutique | ||
| Construction | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande d'équipements de manutention ?
L'exécution des commandes e-commerce, les contraintes de main-d'œuvre en entrepôt, l'électrification des flottes et la modernisation des centres de distribution sont des sources clés de demande. Ils accroissent le besoin de déplacements fiables, de pratiques de travail plus sûres et de systèmes qui améliorent la capacité sans interrompre les opérations quotidiennes. Les opérateurs recherchent également des mises à niveau modulaires adaptées aux installations en activité, notamment un stockage amélioré, des chariots électriques, des systèmes de contrôle connectés et une automatisation sélective pour les travaux répétitifs.
Quelle est la plus grande catégorie d'équipements ?
Les chariots industriels constituent la plus grande catégorie d'équipements, avec une part de revenus de 32,74 % en 2026. La catégorie soutient la réception, le stockage, le réapprovisionnement, la production et l'expédition dans de nombreux contextes clients. Elle reste importante dans les installations automatisées car les chariots peuvent gérer les exceptions, l'activité de quai et les tâches qui ne correspondent pas à la conception d'un système de convoyage ou de stockage fixe.
Quelle catégorie d'équipements de manutention connaît la croissance la plus rapide ?
Les systèmes automatisés devraient croître à un CAGR de 9,87 % jusqu'en 2032, les opérateurs investissant dans le stockage automatisé, le tri et les flux de travail connectés. Ces systèmes sont pertinents là où les volumes de commandes, les contraintes de main-d'œuvre et les attentes en matière d'exécution rendent un contrôle des processus plus cohérent important. Un déploiement réussi dépend d'une planification claire du site, de l'intégration des logiciels, du soutien au service et d'une approche qui reflète l'agencement du bâtiment et le flux de produits de chaque client.
Pourquoi les chariots industriels électriques gagnent-ils en adoption ?
Les chariots électriques peuvent soutenir les opérations intérieures, réduire les émissions locales et le bruit, et s'aligner sur l'évolution des besoins de renouvellement de flotte. Les acheteurs tiennent également compte des plans de recharge, des exigences de maintenance, des choix de batteries et de la capacité à maintenir les équipements disponibles tout au long de leur calendrier d'exploitation. La meilleure option d'énergie dépend de l'installation car le stockage en chambre froide, la manutention lourde, le travail extérieur et les longues équipes créent des exigences différentes en matière d'équipements, d'infrastructure et de soutien continu.