
Tamanho e Participação do Mercado de Abastecimento Alternativo Marítimo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.08 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.56 % |
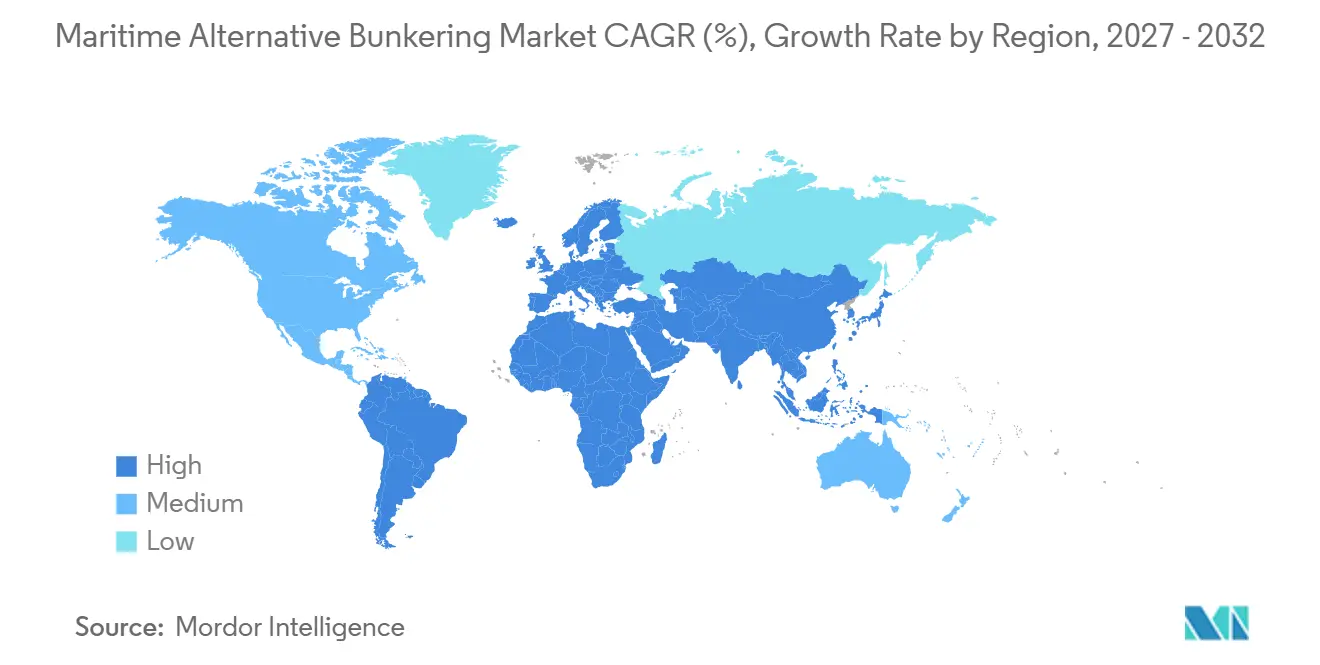
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
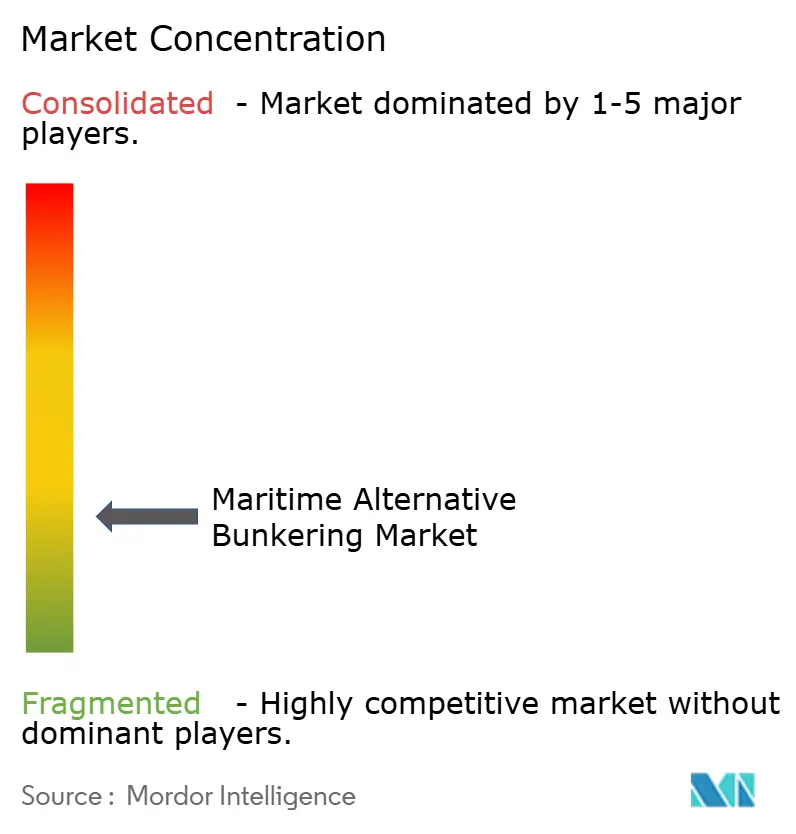
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Abastecimento Alternativo Marítimo por Mordor Intelligence
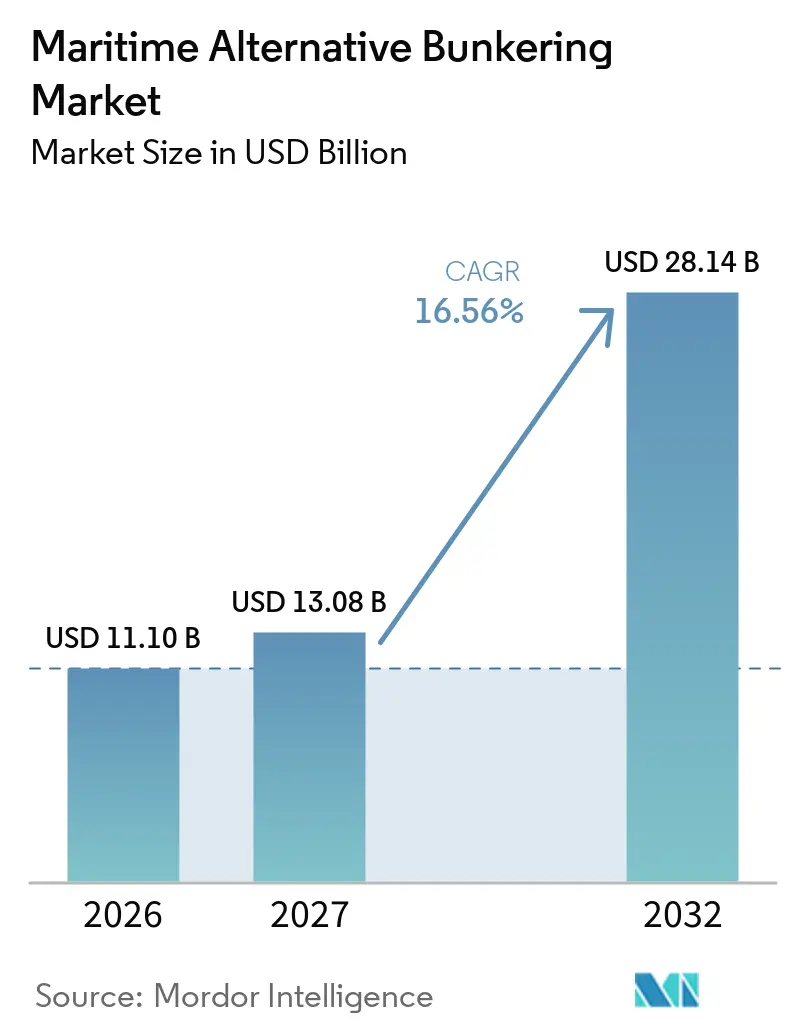
O tamanho do mercado de abastecimento alternativo marítimo foi avaliado em 11,10 bilhões de USD em 2026 e estima-se que cresça de 13,08 bilhões de USD em 2027 para atingir 28,14 bilhões de USD até 2032, a um CAGR de 16,56% durante o período de previsão (2027-2032).
Os requisitos regulatórios e a renovação da frota estão transferindo as decisões sobre combustível de compromissos voluntários para decisões de custo operacional. Navios de duplo combustível que entram em serviço precisam de disponibilidade confiável de combustível em todas as suas escalas portuárias, o que aumenta a pressão sobre fornecedores e portos. O Marco de Emissões Líquidas Zero da IMO e o FuelEU Maritime impõem consequências financeiras claras ao uso contínuo de combustíveis convencionais. Isso favorece fornecedores capazes de oferecer combustível de baixo carbono documentado e gerenciar a entrega em vários portos. O mercado de abastecimento alternativo marítimo também está atraindo empresas de navegação para parcerias de logística de combustível, o que transforma as relações entre transportadoras, traders, empresas de energia e operadores portuários.
Principais Conclusões do Relatório
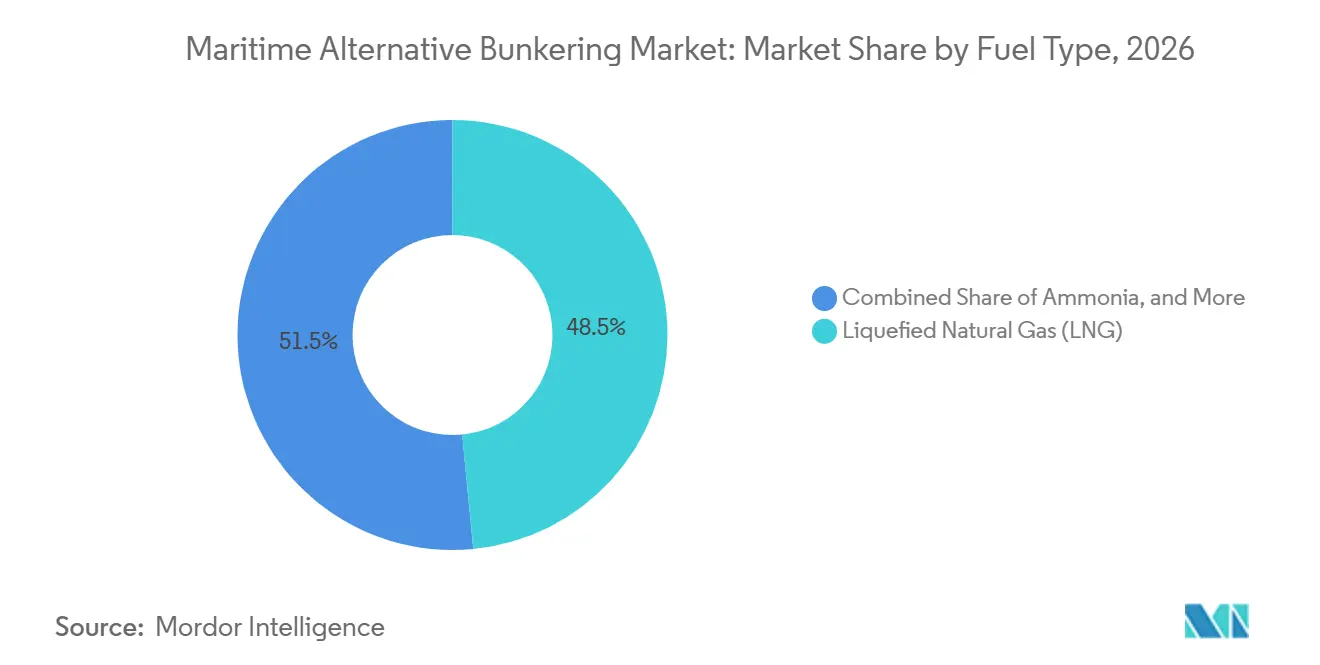
- Por tipo de combustível, o GNL liderou com 48,46% da participação do mercado de abastecimento alternativo marítimo em 2026, enquanto a amônia registrou o maior CAGR projetado de 22,31% até 2032.
- Por modo de abastecimento, o abastecimento navio a navio deteve 43,55% do tamanho do mercado de abastecimento alternativo marítimo em 2026, enquanto o abastecimento por tanque portátil e contêiner registrou o maior CAGR projetado de 19,45% até 2032.
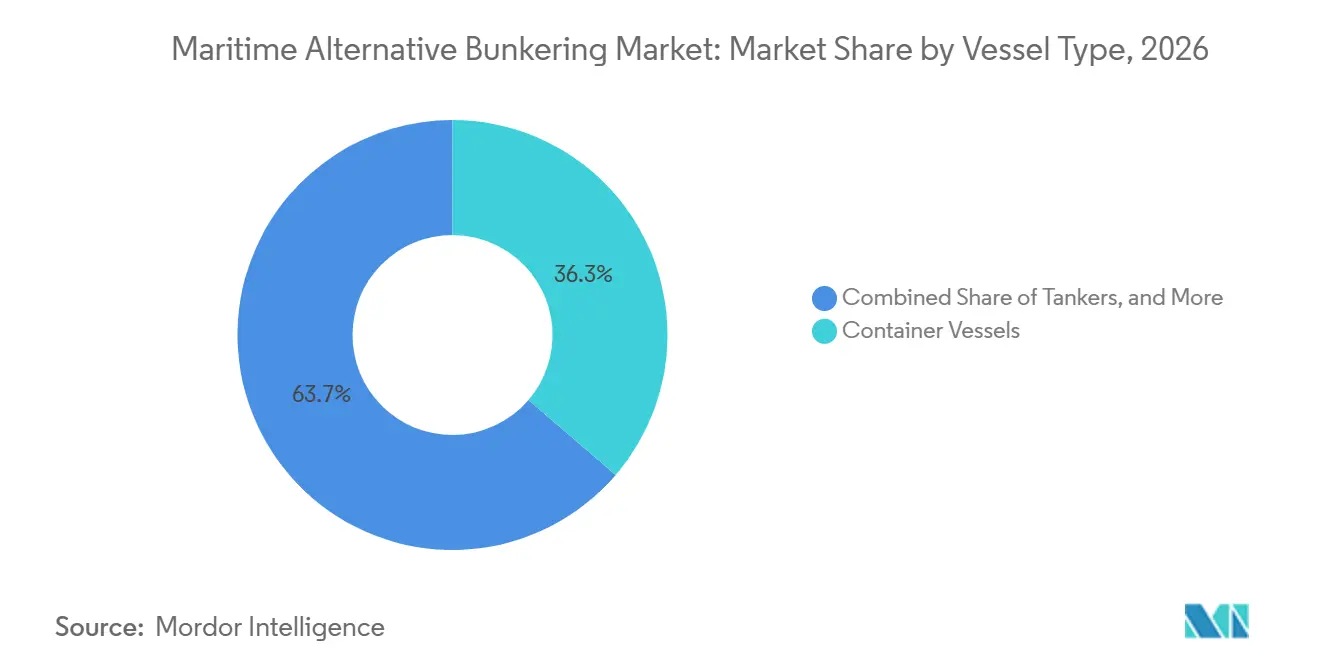
- Por tipo de embarcação, os porta-contêineres detiveram 36,28% da participação do mercado de abastecimento alternativo marítimo em 2026, enquanto navios de passageiros e ferries registraram o maior CAGR projetado de 18,09% até 2032.
- Por tipo de comprador, empresas de navegação e gestores de frota detiveram 42,19% do tamanho do mercado de abastecimento alternativo marítimo em 2026, enquanto os afretadores registraram o maior CAGR projetado de 17,49% até 2032.
- Por geografia, a Ásia-Pacífico deteve 40,12% da participação do mercado de abastecimento alternativo marítimo em 2026, enquanto o Oriente Médio e África registraram o maior CAGR projetado de 18,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Conformidade com Gases de Efeito Estufa da IMO e Regionais | +5.5% | Global, com impacto acelerado na UE, Singapura, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Expansão das Frotas de Embarcações de Duplo Combustível e Combustível Alternativo | +3.8% | Global, concentrado na atividade de novas construções na Ásia-Pacífico e na implantação de frotas no Norte da Europa | Médio prazo (2-4 anos) |
| Crescimento dos Corredores de Navegação Verde e Acordos de Longo Prazo para Fornecimento de Combustível | +2.4% | Ásia-Pacífico, UE, Oriente Médio e África, e América do Sul emergente | Médio prazo (2-4 anos) |
| Investimento Portuário em Infraestrutura de Abastecimento Multienergético | +2.1% | Hubs da Ásia-Pacífico, UE e Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Biocombustíveis Drop-In e Metano Renovável | +1.9% | Global, com concentração de curto prazo na Europa e em Singapura | Curto prazo (≤ 2 anos) |
| Ativos Portuários Subutilizados Viabilizando Conversão Modular para Múltiplos Combustíveis | +0.9% | Hubs da América do Norte, Sudeste Asiático, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Conformidade com Gases de Efeito Estufa da IMO e Regionais
O mercado de abastecimento alternativo marítimo é moldado pelo Marco de Emissões Líquidas Zero da IMO, aprovado na MEPC 83 em abril de 2025 e adotado em outubro de 2025. O marco abrange navios oceânicos acima de 5.000 toneladas de arqueação bruta, que respondem por 85% das emissões de dióxido de carbono do transporte marítimo internacional. A partir de 2028, navios que ultrapassarem os limites de intensidade de gases de efeito estufa dos combustíveis estarão sujeitos a pagamentos de unidades corretivas a partir de 100 USD por tonelada de CO2 equivalente. A Comissão Europeia afirma que o mecanismo poderá gerar entre 11 e 13 bilhões de USD por ano. A contabilização do ciclo de vida melhora a posição do bio-GNL, do metanol verde e da amônia em relação aos combustíveis fósseis. O FuelEU Maritime acrescenta um requisito regional para embarcações que fazem escala em portos da UE, enquanto o Anexo VI do MARPOL amplia a relevância internacional dessas regras.[1]
A Expansão da Frota de Duplo Combustível Cria Demanda Distribuída de Abastecimento
As embarcações movidas a combustíveis alternativos representaram 58% dos pedidos globais de novas construções por tonelagem entre janeiro e maio de 2025, em comparação com 47% em 2024 e 8,2% em 2016. Um navio de duplo combustível requer acesso prático ao seu combustível designado ao longo de uma vida útil de 20 a 25 anos. A CMA CGM tem como meta 123 embarcações com capacidade para GNL até 2029, a COSCO encomendou 32 porta-contêineres de duplo combustível a metanol, e a MOL possui em copropriedade graneleiros Capesize de duplo combustível a amônia com entrega prevista para 2026 e 2027. O mercado de abastecimento alternativo marítimo depende, portanto, de redes de entrega que correspondam aos calendários reais de escalas portuárias, e não de um pequeno número de instalações de referência.[2] A MOL concluiu seu primeiro abastecimento de GNL na Costa Oeste da América do Norte em março de 2025 e posteriormente firmou um acordo de prazo com a Seaspan Energy em Vancouver. As embarcações com capacidade para amônia encomendadas agora podem criar demanda além do período de previsão, uma vez que as escolhas de combustível de longo prazo são definidas no início do ciclo de investimento da embarcação.
Corredores de Navegação Verde e Acordos de Longo Prazo para Combustível
As iniciativas de corredores de navegação verde chegaram a 84 globalmente em 2025, após 25 novos programas serem adicionados em mercados como China, Índia, Brasil, Chile, Gana e Quênia. Os corredores conectam produção de combustível, abastecimento e implantação de navios em rotas específicas, o que melhora o argumento para armazenamento e embarcações de bunker. Uma revisão da OCDE de 104 acordos constatou que o metanol representou 44%, a amônia verde 20%, e o GNL e o bio-GNL 20%. Os contratos de longo prazo podem proteger os compradores de fornecimento certificado limitado, especialmente quando várias transportadoras buscam o mesmo combustível. A Maersk declarou em novembro de 2025 que seu fornecimento garantido de metanol até 2026 não estava avançando no ritmo desejado. O memorando de outubro de 2025 entre o Porto de Algeciras e a Autoridade do Canal do Panamá também demonstrou apoio institucional ao investimento em corredores transfronteiriços.
Investimento Portuário em Infraestrutura de Abastecimento Multienergético
O mercado de abastecimento alternativo marítimo se beneficia quando os investimentos portuários apoiam mais de uma via de combustível. A Autoridade Portuária de Hamburgo aprovou o Waltershofer Hafen para abastecimento navio a navio de metanol e GNL em agosto de 2025. O Terminal Gate de Rotterdam comissionou seu quarto tanque de armazenamento de GNL em outubro de 2026, elevando a capacidade para 20 bilhões de metros cúbicos por ano. Singapura expandiu sua base de fornecedores de GNL de 3 para 11 operadores licenciados em setembro de 2026 e emitiu orientações sobre abastecimento de amônia durante 2026. A ampla cobertura de combustíveis pode atrair escalas de embarcações para hubs preparados e tornar a entrada posterior mais cara para portos concorrentes. A conversão modular de ativos portuários subutilizados pode estender esse modelo a hubs menores na América do Norte, Sudeste Asiático, América do Sul e Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Entrega do Metanol Verde, Amônia e Hidrogênio | -2.8% | Global, mais agudo onde os créditos de precificação de carbono não estão disponíveis | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Matérias-Primas Certificadas de Baixo Carbono | -2.0% | Global, mais agudo na América do Norte, Sudeste Asiático e Oriente Médio e África | Médio prazo (2-4 anos) |
| Requisitos de Segurança, Treinamento e Aprovação Portuária Específicos por Combustível | -1.2% | Global; concentrado em portos emergentes da APAC, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Incerteza Quanto à Dominância de Longo Prazo dos Combustíveis e Obsolescência da Infraestrutura | -0.9% | Global; mais agudo em mercados que se comprometem com infraestrutura de combustível único | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Diferença no Custo de Entrega dos Combustíveis de Emissão Zero Restringe a Adoção
Os preços da amônia verde no Noroeste da Europa mantiveram-se próximos de 2.900 USD por tonelada equivalente de MGO em 2025, cinco vezes o preço dos combustíveis marítimos convencionais. Uma barcaça de abastecimento de amônia pode custar 30 milhões de USD antes que a entrega de combustível seja iniciada. O metanol verde também apresenta um prêmio substancial no custo de produção, apesar das reduções projetadas no custo de capital para plantas de síntese no final da década de 2020. O mecanismo da IMO e o Sistema de Comércio de Emissões da UE acrescentam custos ao combustível convencional, mas não eliminam a diferença de preço de curto prazo.[3] As grandes empresas de navegação de linha regular podem usar compromissos de volume e acordos de fornecimento para reduzir sua exposição. Os operadores de graneleiros e petroleiros frequentemente não dispõem dessa escala, o que retarda seu avanço em direção aos combustíveis de emissão zero.
A Escassez de Matérias-Primas Certificadas Limita a Escala dos Biocombustíveis Drop-In
A Iniciativa de Clima do Petróleo e Gás estimou a disponibilidade de biomassa sustentável em 1,8 bilhão de toneladas em 2025, com crescimento para 3,3 bilhões de toneladas até 2050. A parcela utilizável diminui quando os compradores exigem matérias-primas de base residual ou de segunda geração com certificação reconhecida. O óleo de cozinha usado e as gorduras animais também atendem a programas de combustível de aviação sustentável, criando concorrência pelo material disponível. O Conselho Internacional sobre Transporte Limpo constatou que redirecionar os biocombustíveis de óleo de cozinha usado atuais para o transporte marítimo cobriria apenas 4,9% da demanda de energia do transporte marítimo internacional sob o marco da IMO. O CO2 biogênico para e-metanol e o hidrogênio verde para amônia também permanecem limitados sem contratos de compra financiáveis.[4] O mercado de abastecimento alternativo marítimo pode, portanto, enfrentar escassez de oferta mesmo quando operadores, portos e compradores estão prontos para adquirir combustível certificado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Combustível, o GNL Ancora o Volume Enquanto a Amônia Define a Direção de Longo Prazo
O GNL deteve 48,46% da participação do mercado de abastecimento alternativo marítimo em 2026, enquanto a amônia cresce a um CAGR de 22,31% até 2032. O GNL é apoiado por mais de 62 embarcações de abastecimento e 222 instalações portuárias em todo o mundo, e sua rede instalada pode distribuir bio-GNL e e-metano sem modificação das embarcações. Isso oferece aos armadores uma rota para melhorar o desempenho do combustível no ciclo de vida à medida que os requisitos se tornam mais rigorosos. A amônia está avançando de projetos-piloto para programas de frota contratados, incluindo o acordo de afretamento a prazo de fevereiro de 2025 entre a NYK Line e a Yara Clean Ammonia para uma embarcação com entrega prevista para novembro de 2026. O setor de abastecimento alternativo marítimo necessita de embarcações especializadas, operadores treinados e procedimentos de segurança antes que os volumes de amônia possam aumentar de forma significativa.
O metanol está ganhando espaço como opção de duplo combustível e estava disponível em 20 portos em meados de 2025, com mais de 60 embarcações com capacidade para metanol em operação. Os biocombustíveis líquidos e o bio-GNL atendem às necessidades de conformidade de curto prazo para embarcações sem novos sistemas de combustível, enquanto Singapura registrou 1,95 milhão de toneladas de absorção de combustível marítimo alternativo em 2025, em comparação com 1,35 milhão de toneladas em 2024. O hidrogênio permanece centrado em aplicações-piloto porque os custos e a infraestrutura de segurança ainda não foram resolvidos. O ISCC e sistemas comparáveis exigem rastreabilidade e registros de economia de gases de efeito estufa para biocombustíveis e biometano. O mercado de abastecimento alternativo marítimo pode manter várias vias de combustível porque o design das embarcações, as rotas e a disponibilidade de fornecimento diferem.

Por Modo de Abastecimento, o Abastecimento Navio a Navio Lidera Enquanto a Entrega Portátil Amplia o Alcance
O abastecimento navio a navio representou 43,55% do tamanho do mercado de abastecimento alternativo marítimo em 2026. Ele oferece a flexibilidade e a escala necessárias nos principais portos, onde as embarcações nem sempre podem aguardar em um terminal dedicado. Os volumes de GNL na Península Ibérica mais que dobraram para 893.860 metros cúbicos em 2025 por meio de atividades em Algeciras, Barcelona, Sines e Valência. As embarcações de bunker podem ser reposicionadas conforme a demanda muda entre as rotas comerciais, permitindo que os fornecedores atendam a vários nós a partir de um único ativo operacional. O mercado de abastecimento alternativo marítimo se beneficia dessa abordagem quando a demanda permanece desigual entre os portos.
Os tanques portáteis e a entrega baseada em contêineres estão crescendo a um CAGR de 19,45% até 2032, levando combustível alternativo a portos menores antes que a infraestrutura permanente seja justificada. A entrega caminhão a navio é adequada para escalas regulares de navios de linha com horários previsíveis, incluindo a primeira entrega de GNL nas Ilhas Canárias em junho de 2026 para um ferry de passageiros de duplo combustível da Balearia. A entrega terminal a navio e duto a navio oferece maior eficiência unitária, mas depende de volumes sustentados e confiança portuária de longo prazo. As duas abordagens de entrega podem operar em conjunto, com o abastecimento navio a navio atendendo aos hubs estabelecidos e os sistemas portáteis atendendo a novos locais. Isso amplia o acesso sem exigir que cada porto faça o mesmo compromisso de capital.
Por Tipo de Embarcação, os Porta-Contêineres Lideram Enquanto os Ferries Aceleram
Os porta-contêineres representaram 36,28% da participação do mercado de abastecimento alternativo marítimo em 2026. Os principais operadores de linhas regulares realizaram pedidos de duplo combustível em suas frotas, enquanto as rotações portuárias regulares simplificam o planejamento de combustível. A Avenir LNG concluiu o primeiro abastecimento de GNL navio a navio de um ferry no Porto de Klaipeda, na Lituânia, em março de 2026, atendendo ao Peter Pan da TT-Line. Uma revisão de periódico de 2025 constatou que o metanol tinha amplo potencial em todas as categorias de ferry quando as emissões do ciclo de vida e a densidade energética eram consideradas. O mercado de abastecimento alternativo marítimo pode usar esses padrões de rota para estabelecer demanda inicial prática para novos combustíveis.
Os navios de passageiros e ferries estão se expandindo a um CAGR de 18,09% até 2032 porque suas rotas curtas e fixas reduzem a incerteza na entrega. Petroleiros, graneleiros e navios de carga geral continuam sendo usuários importantes, mas têm rotas mais diversas, o que torna o planejamento de combustível alternativo mais difícil. Embarcações offshore e especializadas são usuários ativos de GNL em rotas fixas de abastecimento de plataformas, mas representam um conjunto de receitas menor. O fornecimento em portos remotos ou de baixa frequência pode determinar a escolha de combustível tanto quanto a tecnologia da embarcação. Uma disponibilidade de entrega mais ampla pode reduzir o risco operacional que retém essas frotas.
Por Tipo de Comprador, os Gestores de Frota Detêm Escala Enquanto os Afretadores Crescem
As empresas de navegação e os gestores de frota representaram 42,19% do tamanho do mercado de abastecimento alternativo marítimo em 2026. A escala de suas frotas e a frequência de escalas apoiam precificação previsível, agendamento portuário e acordos de fornecimento de longo prazo. Esses acordos podem sustentar o investimento em infraestrutura para GNL, metanol e biocombustíveis. Os operadores armadores estão equilibrando pedidos de duplo combustível com vários acordos de fornecimento em suas rotas comerciais. Essa mudança distribui a demanda do mercado de abastecimento alternativo marítimo além do grupo concentrado das principais empresas de navegação de linha regular.
Os afretadores são o grupo de compradores de crescimento mais rápido, com um CAGR de 17,49% até 2032, à medida que o FuelEU Maritime aumenta seu papel nas escolhas de combustível durante o período de viagem. Corretores e mesas de negociação de energia ajudam a combinar o combustível disponível com a demanda em portos que não possuem acordos de longo prazo, especialmente em locais mais recentes. As empresas de navegação podem reduzir o risco de fornecimento por meio de contratos diretos, enquanto os afretadores podem influenciar a demanda uma viagem de cada vez. A base de compradores torna-se menos concentrada à medida que a responsabilidade pelo combustível se torna mais distribuída por meio de acordos de afretamento. Isso aumenta o valor de documentação confiável, precificação e capacidade de entrega local.
Análise Geográfica
A Ásia-Pacífico liderou com uma participação de receita de 40,12% em 2026. Singapura registrou 56,77 milhões de toneladas de vendas totais de combustível marítimo em 2025, incluindo 1,95 milhão de toneladas de absorção de combustível marítimo alternativo. Suas vendas de bunker de GNL atingiram 318.300 toneladas no primeiro semestre de 2026, um aumento de 30% em relação ao mesmo período do ano anterior, enquanto a atividade de abastecimento de GNL da China aumentou 45% em 2025. Singapura expandiu sua base de fornecedores de GNL de 3 para 11 operadores licenciados em setembro de 2026, e a Coreia do Sul concluiu seu primeiro abastecimento navio a navio de metanol verde em Ulsan em setembro de 2025. O Japão está apoiando uma embarcação oceânica movida a amônia por meio de seu Fundo de Inovação Verde, com entrega prevista para novembro de 2026.
A Europa é a segunda maior região no mercado de abastecimento alternativo marítimo, apoiada pelo corredor ARA, pela expansão ibérica e pela atividade de bio-GNL nos países nórdicos. O FuelEU Maritime, em vigor desde 2025, cria um forte sinal de demanda por combustíveis certificados de baixo carbono em todo o mercado de abastecimento alternativo marítimo. Rotterdam adicionou 180.000 metros cúbicos de armazenamento por meio de seu quarto tanque de GNL do Terminal Gate em outubro de 2026. Hamburgo aprovou o Waltershofer Hafen para abastecimento navio a navio de metanol e GNL em agosto de 2025. A América do Norte está se desenvolvendo como um local de crescimento no mercado de abastecimento alternativo marítimo, com a barcaça de bunker de GNL Progress da Crowley operando a partir de Savannah e um estudo conjunto de dezembro de 2025 avançando o abastecimento comercial de metanol na Costa do Golfo dos Estados Unidos.
O Oriente Médio e África está se expandindo a um CAGR de 18,23% até 2032, a taxa geográfica mais rápida no mercado de abastecimento alternativo marítimo. A Mawani firmou um contrato de arrendamento de terreno em Yanbu por 20 anos com a Petrotank em agosto de 2025 por SAR 500 milhões (133 milhões de USD). O AD Ports Group, a Masdar, a Advario e a CMA CGM concordaram em junho de 2025 em explorar o abastecimento de e-metanol no Porto de Khalifa. O Egito está desenvolvendo capacidade de GNL em Port Said, o Porto de Salalah de Omã arrendou espaço para armazenamento de biocombustível, e a América do Sul tem atividade de corredor no Brasil e no Chile.
Cenário Competitivo
O mercado de abastecimento alternativo marítimo permanece fragmentado entre os fornecedores, enquanto as grandes empresas de energia, traders de bunker e empresas de navegação estão fortalecendo suas posições. Shell, TotalEnergies e ExxonMobil estão usando redes de combustível estabelecidas para adicionar capacidade de GNL, bio-GNL e amônia em todo o mercado de abastecimento alternativo marítimo. Shell e Hapag-Lloyd assinaram um acordo de fornecimento de bio-GNL plurianual em setembro de 2025 em 22 localidades. A ExxonMobil anunciou em outubro de 2025 que 2 embarcações de bunker de GNL entrariam em serviço a partir de 2027. TFG Marine, Peninsula, Bunker Holding e Monjasa competem por meio de cobertura geográfica e flexibilidade de entrega.
As linhas de navegação estão assumindo um papel mais direto no mercado de abastecimento alternativo marítimo por meio de parcerias na cadeia de suprimentos. CMA CGM e TotalEnergies formaram uma joint venture de logística de abastecimento de GNL com participação de 50-50 em Rotterdam em julho de 2025, cobrindo uma embarcação de 20.000 metros cúbicos até 2028 e até 360.000 toneladas de fornecimento anual de GNL até 2040. TFG Marine, CF Industries e Trafigura assinaram um memorando de entendimento em janeiro de 2026 para avançar a amônia de baixo carbono. Esses movimentos combinam demanda de clientes, segurança de fornecimento, logística e capacidade técnica. Clusters portuários menores no Oriente Médio, África Oriental e América do Sul permanecem abertos para investimento em infraestrutura física no mercado de abastecimento alternativo marítimo.
A amônia é um tema competitivo central porque cresce a um CAGR de 22,31% até 2032. Embarcações especializadas de bunker podem custar 30 milhões de USD, enquanto os requisitos de segurança limitam o conjunto de operadores capacitados. Os sistemas de certificação e mistura rastreável também favorecem empresas que podem documentar vias de combustível qualificadas em todo o mercado de abastecimento alternativo marítimo.
Líderes do Setor de Abastecimento Alternativo Marítimo
-
Shell plc
-
TotalEnergies SE
-
Bunker Holding A/S
-
Peninsula Petroleum Limited
-
ExxonMobil Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Abastecimento Alternativo Marítimo Empresas cobertas neste relatório
- Crowley
- Shell plc
- TotalEnergies SE
- Peninsula
- World Fuel Services
- GAC
- Global Energy International
- Equatorial Marine Fuel Management Services
- Chimbusco Pan Nation
- Golden Island
- Seascale Energy
- Minerva Bunkering
- Fratelli Cosulich Group
- TFG Marine
- Bergen Bunkers
- Bunker Partner
- InterContinental Energies
- Malik Supply
- Norwegian Oil Trading
- Transparensea Fuels
- Oilmar
- FLEX Commodities
- Exxon Mobil Corporation
- Chevron Corporation
- Bunker Holding A/S
Desenvolvimentos industriais recentes em Mercado de Abastecimento Alternativo Marítimo
- Maio de 2026: Mitsui O.S.K. Lines (MOL) e Seaspan Energy assinaram o primeiro contrato anual de abastecimento de GNL para transportadores de automóveis no Porto de Vancouver, Canadá, formalizando o fornecimento comercial após o primeiro abastecimento de GNL da MOL na Costa Oeste da América do Norte.
- Março de 2026: CMA CGM e SIPG Energy concluíram o maior abastecimento único de biometanol da China (3.643 toneladas) no Porto de Yangshan para o CMA CGM OSMIUM, estabelecendo um recorde nacional e criando uma cadeia de suprimentos integrada de biometanol ligando a produção na Província de Jilin à entrega no porto de Xangai.
- Janeiro de 2026: TFG Marine assinou um memorando de entendimento com a CF Industries Holdings e a Trafigura para avançar a amônia de baixo carbono como combustível marítimo, combinando a capacidade de produção da CF Industries em Donaldsonville, Louisiana, a expertise logística da Trafigura e a rede global de abastecimento da TFG Marine, com foco inicial na Costa do Golfo dos Estados Unidos e no Noroeste da Europa.
- Dezembro de 2025: Mitsui O.S.K. Lines (MOL), SINOPEC e Marubeni assinaram um memorando de entendimento para estabelecer um sistema estável de fornecimento de biodiesel de longo prazo na China, abrangendo produção, armazenamento e portos de fornecimento designados para apoiar os compromissos de descarbonização sob os requisitos cada vez mais rigorosos da IMO.
Escopo do Relatório Global do Mercado de Abastecimento Alternativo Marítimo
Visão geral da segmentação
| Gás Natural Liquefeito (GNL) |
| Bio-GNL e Metano Renovável |
| Biocombustíveis Líquidos |
| Metanol |
| Amônia |
| Hidrogênio |
| Outros Combustíveis Alternativos |
| Abastecimento Navio a Navio |
| Abastecimento Caminhão a Navio |
| Abastecimento Terminal a Navio |
| Abastecimento Duto a Navio |
| Abastecimento por Tanque Portátil e Contêiner |
| Outros Métodos de Abastecimento |
| Porta-Contêineres |
| Petroleiros |
| Graneleiros |
| Navios de Carga Geral |
| Navios de Passageiros e Ferries |
| Embarcações Offshore e Especializadas |
| Outras Embarcações Comerciais e Especializadas |
| Operadores Armadores |
| Afretadores |
| Empresas de Navegação e Gestores de Frota |
| Outros Compradores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Combustível | Gás Natural Liquefeito (GNL) | |
| Bio-GNL e Metano Renovável | ||
| Biocombustíveis Líquidos | ||
| Metanol | ||
| Amônia | ||
| Hidrogênio | ||
| Outros Combustíveis Alternativos | ||
| Por Modo de Abastecimento | Abastecimento Navio a Navio | |
| Abastecimento Caminhão a Navio | ||
| Abastecimento Terminal a Navio | ||
| Abastecimento Duto a Navio | ||
| Abastecimento por Tanque Portátil e Contêiner | ||
| Outros Métodos de Abastecimento | ||
| Por Tipo de Embarcação | Porta-Contêineres | |
| Petroleiros | ||
| Graneleiros | ||
| Navios de Carga Geral | ||
| Navios de Passageiros e Ferries | ||
| Embarcações Offshore e Especializadas | ||
| Outras Embarcações Comerciais e Especializadas | ||
| Por Tipo de Comprador | Operadores Armadores | |
| Afretadores | ||
| Empresas de Navegação e Gestores de Frota | ||
| Outros Compradores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por abastecimento alternativo marítimo?
Os requisitos de conformidade da IMO e da UE, as entregas de frotas de duplo combustível, os programas de corredores e o investimento portuário em múltiplos combustíveis estão impulsionando a demanda.
Qual combustível lidera o abastecimento alternativo marítimo?
O GNL liderou com 48,46% de participação de receita em 2026, apoiado por infraestrutura estabelecida de embarcações e portos.
Qual combustível está crescendo mais rapidamente para o abastecimento marítimo?
A amônia está se expandindo a um CAGR de 22,31% até 2032 à medida que os programas de embarcações contratados avançam.
Qual método de abastecimento tem a maior participação?
O abastecimento navio a navio deteve 43,55% de participação de receita em 2026 por oferecer entrega flexível nos principais hubs.
Qual região lidera a absorção de combustível marítimo alternativo?
A Ásia-Pacífico liderou com 40,12% de participação de receita em 2026, com Singapura e China apoiando a atividade regional.
O que limita o uso mais amplo de combustíveis marítimos de emissão zero?
Os altos custos de entrega de combustível e a disponibilidade limitada de matérias-primas certificadas restringem o ritmo de adoção.