
海上代替バンカリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 13.08 十億米ドル |
| 市場規模 (2032) | 28.14 十億米ドル |
| 成長率 (2027 - 2032) | 16.56 % |
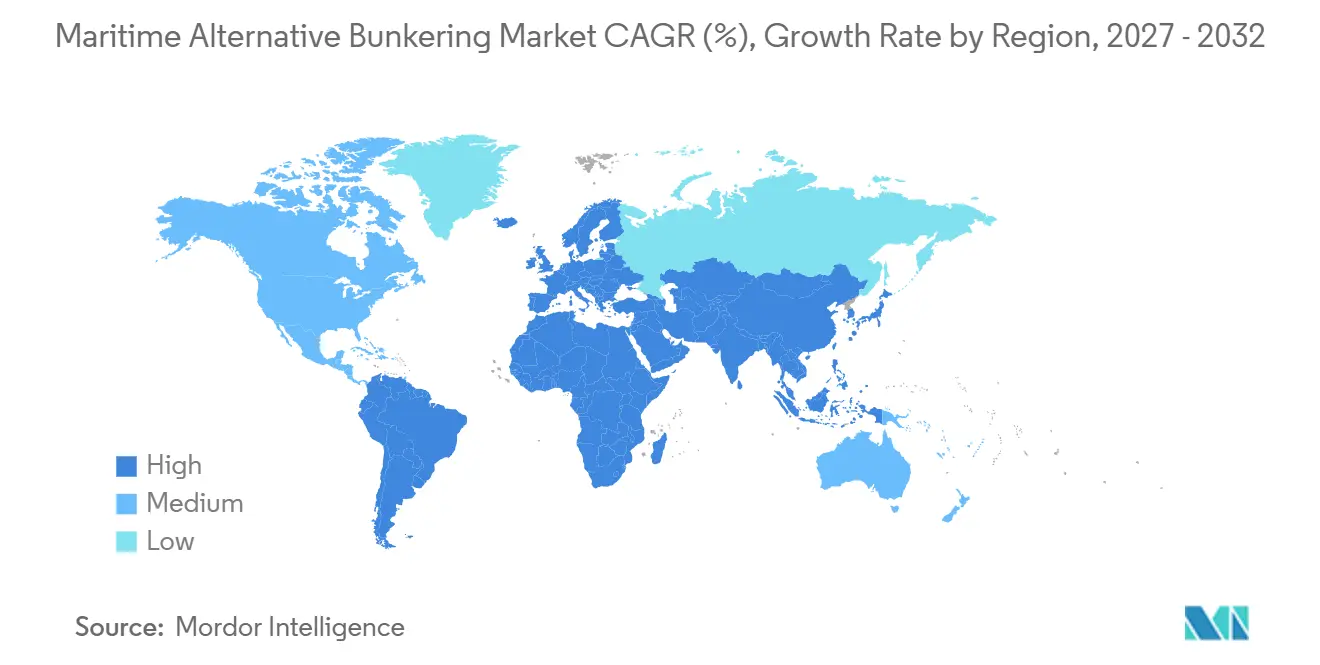
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
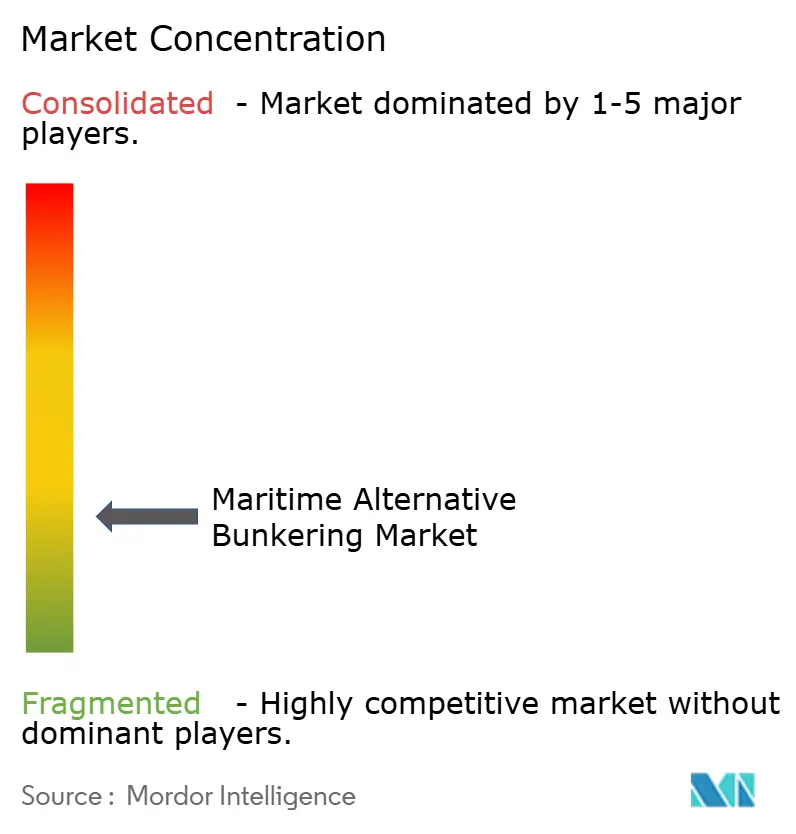
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる海上代替バンカリング市場分析
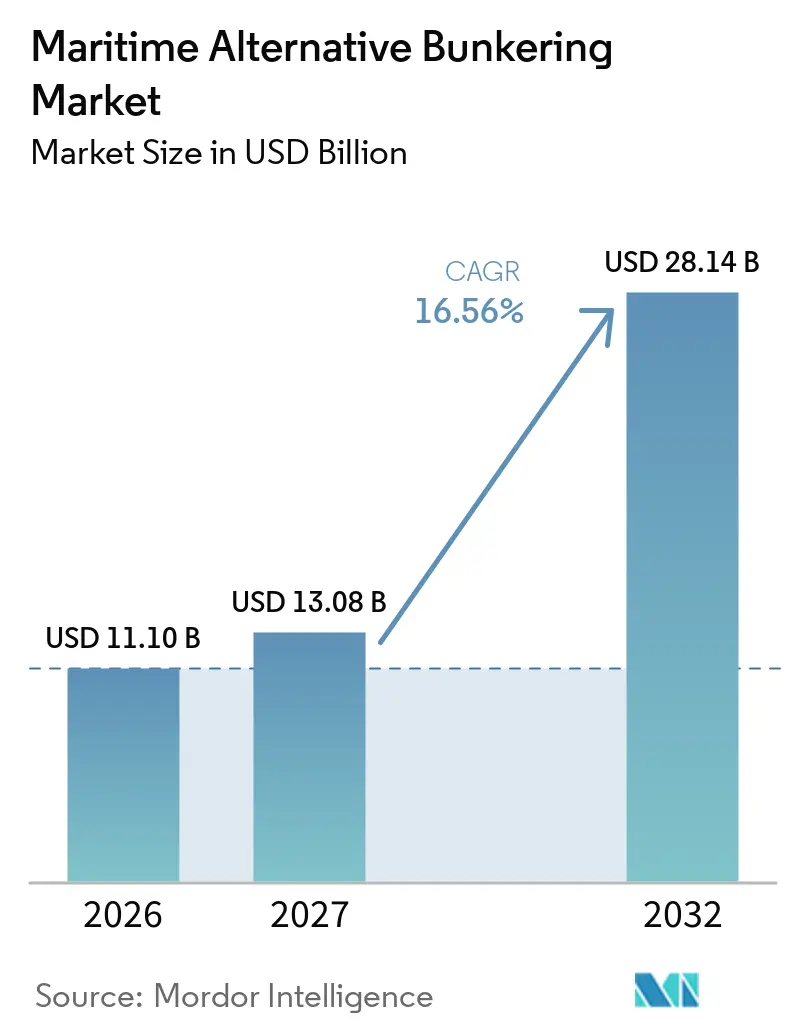
海上代替バンカング市場規模は2026年に11.10 ビリオン 米ドルと評価され、2027年の13.08 ビリオン 米ドルから2032年には28.14 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは16.56%です。
規制要件と船隊更新により、燃料に関する意思決定は自発的なコミットメントから運営コストの決定へと移行しています。就航する二元燃料船は、寄港地全体で信頼性の高い燃料供給を必要とし、サプライヤーと港湾に対してより大きな圧力をかけています。IMOネットゼロフレームワークとFuelEU海事規則は、従来型燃料の継続使用に明確な財務的影響をもたらします。これは、文書化された低炭素燃料を提供し、複数の港にわたって配送を管理できるサプライヤーに有利に働きます。海上代替バンカリング市場はまた、海運会社を燃料ロジスティクスパートナーシップへと引き込んでおり、これにより運送業者、トレーダー、エネルギー会社、港湾運営者間の関係が変化しています。
主要レポートのポイント
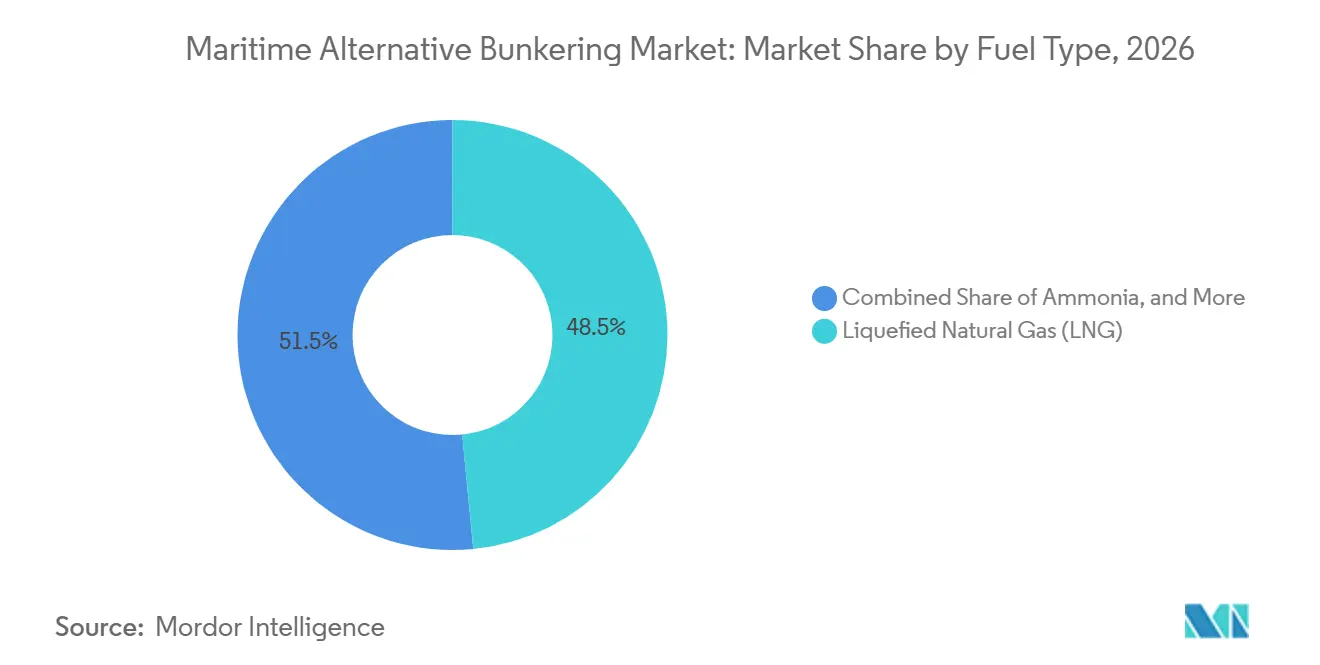
- 燃料タイプ別では、LNGが2026年の海上代替バンカリング市場シェアの48.46%をリードし、アンモニアは2032年までに22.31%という最高の予測CAGRを記録しました。
- バンカリング方式別では、船舶間バンカリングが2026年の海上代替バンカリング市場規模の43.55%を占め、ポータブルタンクおよびコンテナベースのバンカリングは2032年までに19.45%という最高の予測CAGRを記録しました。
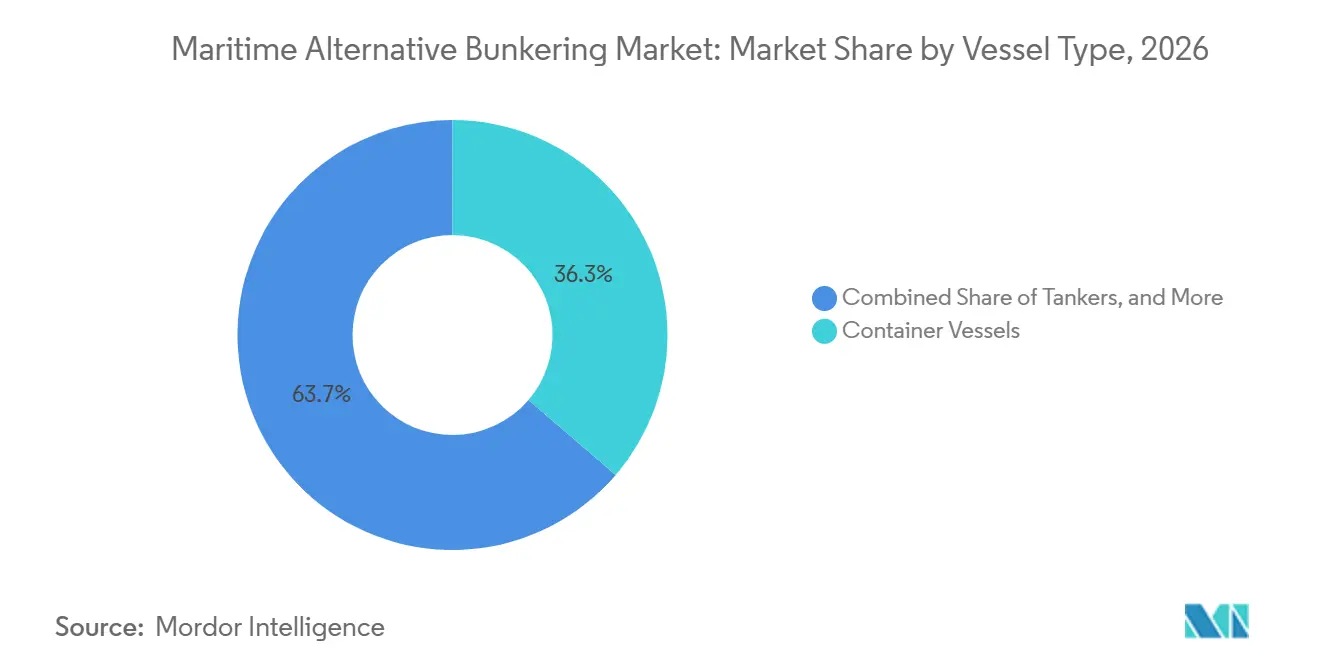
- 船舶タイプ別では、コンテナ船が2026年の海上代替バンカリング市場シェアの36.28%を占め、旅客船およびフェリーは2032年までに18.09%という最高の予測CAGRを記録しました。
- 購入者タイプ別では、海運会社および船隊管理者が2026年の海上代替バンカリング市場規模の42.19%を占め、用船者は2032年までに17.49%という最高の予測CAGRを記録しました。
- 地域別では、アジア太平洋地域が2026年の海上代替バンカリング市場シェアの40.12%を占め、中東・アフリカ地域は2032年までに18.23%という最高の予測CAGRを記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| IMOおよび地域の温室効果ガス規制要件 | +5.5% | EU、シンガポール、日本、韓国で加速した影響を伴うグローバル | 短期(2年以内) |
| 二元燃料および代替燃料船隊の拡大 | +3.8% | アジア太平洋地域の新造船活動および北欧の船隊展開に集中したグローバル | 中期(2〜4年) |
| グリーン海運回廊と長期燃料引取契約の成長 | +2.4% | アジア太平洋、EU、中東・アフリカ、および新興南米 | 中期(2〜4年) |
| マルチ燃料バンカリングインフラへの港湾投資 | +2.1% | アジア太平洋、EU、中東・アフリカのハブ | 中期(2〜4年) |
| ドロップイン型バイオ燃料および再生可能メタンへの需要 | +1.9% | 欧州とシンガポールへの近期集中を伴うグローバル | 短期(2年以内) |
| モジュール式マルチ燃料転換を可能にする未活用の港湾資産 | +0.9% | 北米、東南アジア、南米、中東・アフリカのハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IMOおよび地域の温室効果ガス規制要件
海上代替バンカリング市場は、2025年4月のMEPC 83で承認され、2025年10月に採択されたIMOネットゼロフレームワークによって形成されています。このフレームワークは、国際海運の二酸化炭素排出量の85%を占める総トン数5,000トン超の外航船を対象としています。2028年以降、温室効果ガス燃料強度の閾値を超える船舶は、CO2換算1トンあたり100米ドルから始まる是正ユニット支払いに直面します。欧州委員会は、この仕組みが年間110億〜130億米ドルを生み出す可能性があると述べています。ライフサイクル会計は、化石燃料と比較してバイオLNG、グリーンメタノール、アンモニアの位置づけを改善します。FuelEU海事規則はEU港に寄港する船舶に対して地域的な要件を追加し、MARPOL附属書VIはこれらの規則の国際的な関連性を拡大します。[1]
二元燃料船隊の拡大が分散型バンカリング需要を創出
代替燃料船舶は、2025年1月から5月の間に、トン数ベースの世界新造船受注の58%を占め、2024年の47%および2016年の8.2%と比較し増加しました。二元燃料船は、20〜25年の耐用年数を通じて指定燃料への実用的なアクセスを必要とします。CMA CGMは2029年までにLNG対応船123隻を目標とし、COSCOはメタノール二元燃料コンテナ船32隻を発注し、MOLは2026年および2027年の引渡しが予定されているアンモニア二元燃料ケープサイズバルカーを共同所有しています。したがって、海上代替バンカリング市場は、少数のショーケース施設ではなく、実際の寄港スケジュールに合致した配送ネットワークに依存しています。[2] MOLは2025年3月に北米西海岸で初のLNGバンカリングを完了し、その後バンクーバーのSeaspan Energyとの期間契約を締結しました。現在発注されているアンモニア対応船は、長期的な燃料選択が船舶投資サイクルの早い段階で固定されるため、予測期間を超えた需要を生み出す可能性があります。
グリーン海運回廊と長期燃料契約
グリーン海運回廊イニシアチブは、中国、インド、ブラジル、チリ、ガーナ、ケニアを含む市場で25の新プログラムが追加され、2025年に世界で84に達しました。回廊は特定のルートにおける燃料生産、バンカリング、船舶展開を結びつけ、貯蔵施設とバンカー船のビジネスケースを改善します。OECDによる104件の契約のレビューでは、メタノールが44%、グリーンアンモニアが20%、LNGおよびバイオLNGが20%を占めていることが判明しました。長期契約は、特に複数の運送業者が同じ燃料を追求する場合に、認証済み供給が限られている購入者を保護することができます。Maerskは2025年11月に、2026年までに確保したメタノール供給が希望するペースで進んでいないと述べました。2025年10月のアルヘシラス港とパナマ運河庁の間の覚書もまた、国境を越えた回廊投資に対する制度的支援を示しました。
マルチ燃料バンカリングインフラへの港湾投資
海上代替バンカリング市場は、港湾投資が複数の燃料経路を支援する場合に恩恵を受けます。ハンブルク港湾局は2025年8月にヴァルタースホーファー港をメタノールおよびLNG船舶間バンカリグ向けに承認しました。ロッテルダムのゲートターミナルは2026年10月に4基目のLNG貯蔵タンクを稼働させ、年間容量を200億立方メートルに引き上げました。シンガポールは2026年9月にLNGサプライヤーベースを3社から11社の認可事業者に拡大し、2026年中にアンモニアバンカリングガイダンスを発行しました。幅広い燃料カバレッジは、準備の整ったハブへの船舶寄港を引き付け、競合港にとって後からの参入をより高コストにする可能性があります。未活用の港湾資産のモジュール式転換により、このモデルを北米、東南アジア、南米、中東・アフリカの小規模ハブに拡大することができます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| グリーンメタノール、アンモニア、水素の高い配送コスト | -2.8% | 炭素価格オフセットが利用できない地域で最も深刻なグローバル | 中期(2〜4年) |
| 認証済み低炭素フィードストックの限られた入手可能性 | -2.0% | 北米、東南アジア、中東・アフリカで最も深刻なグローバル | 中期(2〜4年) |
| 燃料固有の安全性、訓、港湾承認要件 | -1.2% | グローバル;アジア太平洋の新興港、中東・アフリカ、南米に集中 | 中期(2〜4年) |
| 長期的な燃料優位性とインフラ陳腐化に関する不確実性 | -0.9% | グローバル;単一燃料インフラへのコミットメントが進む市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロエミッション燃料の配送コスト格差が普及を制約
北西欧のグリーンアンモニア価格は2025年にMGO換算1トンあたり2,900米ドル近辺を維持し、従来型船舶燃料価格の5倍となっています。アンモニアバンカーバージは、燃料配送が始まる前に3,000万米ドルのコストがかかる可能性があります。グリーンメタノールも、2020年代後半の合成プラントの資本コスト削減の見通しにもかかわらず、相当な生産コストプレミアムを抱えています。IMOの仕組みとEU排出量取引制度は従来型燃料にコストを追加しますが、近期の価格差を解消するものではありません。[3] 大手ライナー会社は、数量コミットメントと供給契約を使用してリスクエクスポージャーを低減することができます。バルクおよびタンカー事業者はそのような規模を欠くことが多く、ゼロエミッション燃料への移行が遅れています。
認証済みフィードストックの不足がドロップイン型バイオ燃料の規模を制限
石油・ガス気候イニシアチブは、持続可能なバイオマスの入手可能量を2025年に18億トン、2050年までに33億トンに増加すると推定しました。購入者が廃棄物ベースまたは第二世代フィードストックと認定された認証を要求する場合、使用可能なシェアは減少します。廃食用油および動物性油脂は持続可能な航空燃料プログラムにも使用され、利用可能な原料をめぐる競争が生じています。国際クリーン交通委員会は、現在の廃食用油バイオ燃料を海運に転用しても、IMOフレームワーク下での国際海運エネルギー需要のわずか4.9%しかカバーできないことを発見しました。eメタノール用のバイオジェニックCO2とアンモニア用のグリーン水素も、資金調達可能な引取契約なしには依然として限られています。[4] したがって、海上代替バンカリング市場は、事業者、港湾、購入者が認証済み燃料を購入する準備ができている場合でも、供給不足に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別では、LNGが数量を支え、アンモニアが長期的な方向性を定義
LNGは2026年の海上代替バンカリング市場シェアの48.46%を占め、アンモニアは2032年まで22.31%のCAGRで成長しています。LNGは世界で62隻以上のバンカー船と222の港湾施設によって支えられており、その設置済みネットワークは船舶改造なしにバイオLNGとeメタンを配送することができます。これにより、船主は要件が厳しくなるにつれてライフサイクル燃料性能を改善するルートを得ることができます。アンモニアは、2025年2月のNYK LineとYara Clean Ammoniaの2026年11月引渡し予定のキャリアに関する定期用船契約を含む、パイロットから契約済み船隊プログラムへと進展しています。海上代替バンカリング産業は、アンモニア量が実質的に増加する前に、専用船舶、訓練を受けたオペレーター、安全手順を必要とします。
メタノールは二元燃料オプションとして地位を確立しており、2025年半ばまでに20の港で利用可能となり、60隻以上のメタノール対応船が運航しています。液体バイオ燃料とバイオLNGは、新しい燃料システムを持たない船舶の近期コンプライアンスニーズに対応し、シンガポールは2024年の135万トンと比較して2025年に195万トンの代替海洋燃料取込量を記録しました。水素は、コストと安全インフラが未解決のままであるため、パイロット用途に集中しています。ISCCおよび同等のシステムは、バイオ燃料とバイオメタンのトレーサビリティと温室効果ガス削減記録を必要とします。海上代替バンカリング市場は、船舶設計、航路、供給の入手可能性が異なるため、複数の燃料経路を維持する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
バンカリング方式別では、船舶間がリードし、ポータブル配送がリーチを拡大
船舶間バンカリングは2026年の海上代替バンカリング市場規模の43.55%を占めました。これは、船舶が専用ターミナルで常に待機できない主要港において必要な柔軟性と規模を提供します。イベリア半島のLNG量は、アルヘシラス、バルセロナ、シネス、バレンシアにわたる活動を通じて2025年に893,860立方メートルへと2倍以上に増加しました。バンカー船は貿易航路全体の需要変化に応じて再配置でき、サプライヤーは1つの運営資産から複数のノードにサービスを提供することができます。海上代替バンカリング市場は、港間の需要が不均一なままである場合に、このアプローチから恩恵を受けます。
ポータブルタンクおよびコンテナベースの配送は2032年まで19.45%のCAGRで成長しており、恒久的なインフラが正当化される前に小規模港に代替燃料をもたらしています。トラック対船舶配送は、2026年6月のBalearia二元燃料旅客フェリー向けカナリア諸島初のLNG配送を含む、予測可能なスケジュールを持つ定期ライナー寄港に適しています。ターミナル対船舶およびパイプライン対船舶配送はより高い単位効率を提供しますが、持続的な量と長期的な港湾の信頼に依存します。2つの配送アプローチは、船舶間配送が確立されたハブにサービスを提供し、ポータブルシステムが新しい場所にサービスを提供することで、共存して機能することができます。これにより、すべての港が同じ資本コミットメントを行うことなくアクセスが広がります。
船舶タイプ別では、コンテナ船がリードし、フェリーが加速
コンテナ船は2026年の海上代替バンカリング市場シェアの36.28%を占めました。大手ライナー事業者は船隊全体に二元燃料発注を行い、定期的な港湾ローテーションが燃料計画を簡素化しています。Avenir LNGは2026年3月にリトアニアのクライペダ港でTT-LineのPeter Pan向けにフェリーへの初の船舶間LNGバンカリングを完了しました。2025年の学術誌レビューでは、ライフサイクル排出量とエネルギー密度を考慮した場合、メタノールがフェリーカテゴリー全体で幅広い可能性を持つことが判明しました。海上代替バンカリング市場は、これらの航路パターンを使用して新燃料の実用的な初期需要を確立することができます。
旅客船とフェリーは、固定された短距離航路が配送の不確実性を低減するため、2032年まで18.09%のCAGRで拡大しています。タンカー、バルクキャリア、一般貨物船は依然として重要なユーザーですが、より多様な航路を持ち、代替燃料計画をより困難にしています。オフショアおよび特殊船舶は固定されたプラットフォーム供給航路でのLNGの積極的なユーザーですが、より小さな収益プールを代表しています。遠隔地または不定期の港での供給は、船舶技術と同様に燃料選択を決定する可能性があります。より広い配送の入手可能性は、これらの船隊を抑制している運営リスクを減することができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
購入者タイプ別では、船隊管理者が規模を保持し、用船者が成長
海運会社および船隊管理者は2026年の海上代替バンカリング市場規模の42.19%を占めました。彼らの船隊規模と寄港頻度は、予測可能な価格設定、港湾スケジューリング、長期供給契約を支援します。これらの契約は、LNG、メタノール、バイオ燃料のインフラ投資を支えることができます。船主オペレーターは、貿易航路全体で複数の供給契約と二元燃料発注のバランスを取っています。この変化により、海上代替バンカリング市場の需要が大手ライナー会社の集中したグループを超えて広がっています。
用船者は、FuelEU海事規則が航海期間中の燃料選択における彼らの役割を増大させるにつれて、2032年まで17.49%のCAGRで最も急成長している購入者グループです。ブローカーとエネルギートレーディングデスクは、特に新しい場所において長期的な取り決めを欠く港での利用可能な燃料と需要のマッチングを支援します。海運会社は直接契約を通じて供給リスクを低減でき、用船者は1航海ずつ需要に影響を与えることができます。燃料責任が用船契約を通じてより分散されるにつれて、購入者基盤の集中度は低下します。これにより、信頼性の高い文書化、価格設定、ローカル配送能力の価値が高まります。
地域分析
アジア太平洋地域は2026年に40.12%の収益シェアをリードしました。シンガポールは2025年に195万トンの代替海洋燃料取込量を含む5,677万トンの海洋燃料総販売量を記録しました。LNGバンカー販売量は2026年上半期に318,300トンに達し、前年同期比30%増となり、中国のLNGバンカリング活動は2025年に45%増加しました。シンガポールは2026年9月にLNGサプライヤーベースを3社から11社の認可事業者に拡大し、韓国は2025年9月に蔚山で初のグリーンメタノール船舶間バンカリングを完了しました。日本は、2026年11月の引渡しが予定されているアンモニア燃料外航船をグリーンイノベーション基金を通じて支援しています。
欧州は海上代替バンカリング市場において2番目に大きな地域であり、ARA回廊、イベリア半島の拡大、北欧のバイオLNG活動によって支えられています。2025年から施行されているFuelEU海事規則は、海上代替バンカリング市場全体で認証済み低炭素燃料に対する強い需要シグナルを生み出しています。ロッテルダムは2026年10月に4基目のゲートターミナルLNGタンクを通じて180,000立方メートルの貯蔵を追加しました。ハンブルクは2025年8月にヴァルタースホーファー港をメタノールおよびLNG船舶間バンカリング向けに承認しました。北米は海上代替バンカリング市場において成長拠点として発展しており、CrowleyのLNGバンカーバージProgressがサバンナから運航し、2025年12月の共同研究が米国ガルフコーストでの商業メタノールバンカリングを推進しています。
中東・アフリカは2032年まで18.23%のCAGRで拡大しており、海上替バンカリング市場において最も速い地理的成長率となっています。Mawaniは2025年8月にPetrotankとヤンブーの土地リース20年契約をSAR 5億(1.33億米ドル)で締結しました。AD Ports Group、Masdar、Advario、CMA CGMは2025年6月にハリファ港でのeメタノールバンカリングの検討に合意しました。エジプトはポートサイドでLNG能力を開発しており、オマーンのサラーラ港はバイオ燃料貯蔵のためのスペースをリースし、南米ではブラジルとチリで回廊活動が行われています。
競合環境
海上代替バンカリング市場はサプライヤー間で分散したままですが、エネルギーメジャー、バンカートレーダー、海運会社がポジションを強化しています。Shell、TotalEnergies、ExxonMobilは確立された燃料ネットワークを使用して、海上代替バンカリング市場全体でLNG、バイオLNG、アンモニア能力を追加しています。ShellとHapag-Lloydは2025年9月に22拠点にわたる複数年のバイオLNG供給契約を締結しました。ExxonMobilは2025年10月に2隻のLNGバンカー船が2027年から就航すると発表しました。TFG Marine、Peninsula、Bunker Holding、Monjasaは地理的カバレッジと配送の柔軟性を通じて競争しています。
海運会社は、サプライチェーンパートナーシップを通じて海上代替バンカリング市場においてより直接的な役割を担っています。CMA CGMとTotalEnergiesは2025年7月にロッテルダムで50対50のLNGバンカリングロジスティクス合弁会社を設立し、2028年までに20,000立方メートルの船舶と2040年まで年間最大36万トンのLNG供給をカバーしています。TFG Marine、CF Industries、Trafiguraは2026年1月に低炭素アンモニアを推進するMOUを締結しました。これらの動きは、顧客需要、供給セキュリティ、ロジスティクス、技術能力を組み合わせています。中東、東アフリカ、南米の小規模港湾クラスターは、海上代替バンカリング市場における物理的インフラ投資に対して引き続き開かれています。
アンモニアは2032年まで22.31%のCAGRで成長するため、中心的な競争トピックです。専用バンカー船は3,000万米ドルのコストがかかる可能性があり、安全要件が有能なオペレーターのプールを制限しています。認証とトレーサブルなブレンドシステムも、海上代替バンカリング市場全体で適格な燃料経路を文書化できる企業に有利に働きます。
海上代替バンカリング産業リーダー
-
Shell plc
-
TotalEnergies SE
-
Bunker Holding A/S
-
Peninsula Petroleum Limited
-
ExxonMobil Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
海上代替バンカリング市場 このレポートでカバーされる企業
- Crowley
- Shell plc
- TotalEnergies SE
- Peninsula
- World Fuel Services
- GAC
- Global Energy International
- Equatorial Marine Fuel Management Services
- Chimbusco Pan Nation
- Golden Island
- Seascale Energy
- Minerva Bunkering
- Fratelli Cosulich Group
- TFG Marine
- Bergen Bunkers
- Bunker Partner
- InterContinental Energies
- Malik Supply
- Norwegian Oil Trading
- Transparensea Fuels
- Oilmar
- FLEX Commodities
- Exxon Mobil Corporation
- Chevron Corporation
- Bunker Holding A/S
最近の産業開発事情 海上代替バンカリング市場
- 2026年5月:三井商船(MOL)とSeaspan Energyは、カナダのバンクーバー港でカーキャリア向けの初の年間LNGバンカリング契約を締結し、MOLの北米西海岸初のLNGバンカリングに続いて商業供給を正式化しました。
- 2026年3月:CMA CGMとSIPGエネルギーは、CMA CGM OSMIUMのために洋山港で中国最大の単一バイオメタノールバンカリング(3,643トン)を完了し、国内記録を樹立するとともに吉林省での生産と上海港での配送を結ぶ統合バイオメタノールサプライチェーンを確立しました。
- 2026年1月:TFG MarineはCF Industries HoldingsおよびTrafiguraと低炭素アンモニアを海洋燃料として推進するMOUを締結し、CF Industriesのルイジアナ州ドナルドソンビルの生産能力、Trafiguraのロジスティクス専門知識、TFG Marineのグローバルバンカリングネットワークを組み合わせ、米国ガルフコーストと北西欧を初期の焦点としました。
- 2025年12月:三井商船(MOL)、SINOPEC、丸紅は中国における長期安定バイオディーゼル燃料供給システムの確立に向けたMOUを締結し、厳格化するIMO要件下での脱炭素化コミットメントを支援するために生産、貯蔵、指定供給港をカバーしました。
世界の海上代替バンカリング市場レポートの範囲
セグメンテーション概要
| 液化天然ガス(LNG) |
| バイオLNGおよび再生可能メタン |
| 液体バイオ燃料 |
| メタノール |
| アンモニア |
| 水素 |
| その他の代替燃料 |
| 船舶間バンカリング |
| トラック対船舶バンカリング |
| ターミナル対船舶バンカリング |
| パイプライン対船舶バンカリング |
| ポータブルタンクおよびコンテナベースのバンカリング |
| その他のバンカリング方式 |
| コンテナ船 |
| タンカー |
| バルクキャリア |
| 一般貨物船 |
| 旅客船およびフェリー |
| オフショアおよび特殊船舶 |
| その他の商業・特殊船舶 |
| 船主オペレーター |
| 用船者 |
| 海運会社および船隊管理者 |
| その他の購入者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| 燃料タイプ別 | 液化天然ガス(LNG) | |
| バイオLNGおよび再生可能メタン | ||
| 液体バイオ燃料 | ||
| メタノール | ||
| アンモニア | ||
| 水素 | ||
| その他の代替燃料 | ||
| バンカリング方式別 | 船舶間バンカリング | |
| トラック対船舶バンカリング | ||
| ターミナル対船舶バンカリング | ||
| パイプライン対船舶バンカリング | ||
| ポータブルタンクおよびコンテナベースのバンカリング | ||
| その他のバンカリング方式 | ||
| 船舶タイプ別 | コンテナ船 | |
| タンカー | ||
| バルクキャリア | ||
| 一般貨物船 | ||
| 旅客船およびフェリー | ||
| オフショアおよび特殊船舶 | ||
| その他の商業・特殊船舶 | ||
| 購入者タイプ別 | 船主オペレーター | |
| 用船者 | ||
| 海運会社および船隊管理者 | ||
| その他の購入者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
海上代替バンカリング需要を牽引しているものは何か?
IMOおよびEUのコンプライアンス要件、二元燃料船隊の引渡し、回廊プログラム、マルチ燃料港湾投資が需要を牽引しています。
海上代替バンカリングをリードしている燃料は何か?
LNGは2026年に48.46%の収益シェアをリードし、確立された船舶・港湾インフラによって支えられています。
海洋バンカリングで最も急成長している燃料は何か?
アンモニアは、契約済み船舶プログラムが進展するにつれて、2032年まで22.31%のCAGRで拡大しています。
最大のシェアを持つバンカリング方式はどれか?
船舶間バンカリングは2026年に43.55%の収益シェアを占め、主要ハブで柔軟な配送を提供するためです。
代替海洋燃料の取込みをリードしている地域はどこか?
アジア太平洋地域は2026年に40.12%の収益シェアをリードし、シンガポールと中国が地域活動を支援しています。
ゼロエミッション海洋燃料のより広い使用を制限しているものは何か?
高い配送燃料コストと認証済みフィードストックの限られた入手可能性が普及のペースを制約しています。