
Taille et part du marché du soutage alternatif maritime
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.08 Milliards de dollars |
| Taille du Marché (2032) | 28.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.56 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du soutage alternatif maritime par Mordor Intelligence
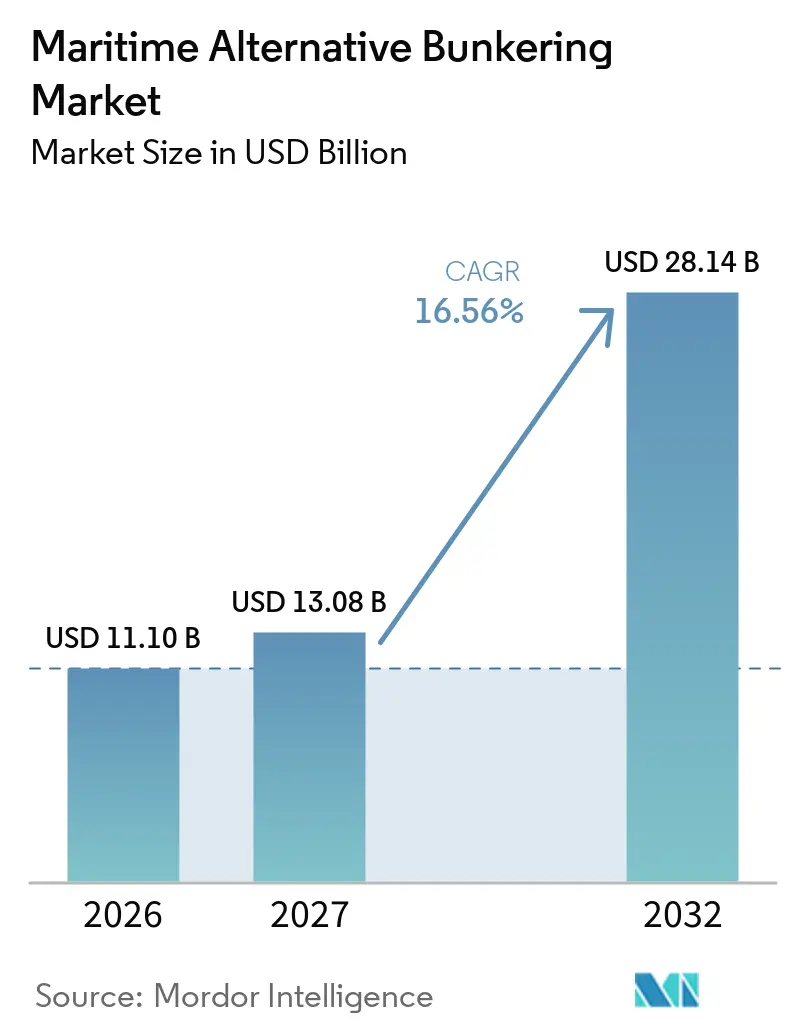
La taille du marché du soutage alternatif maritime était évaluée à 11,10 milliards USD en 2026 et devrait croître de 13,08 milliards USD en 2027 pour atteindre 28,14 milliards USD d'ici 2032, à un CAGR de 16,56 % durant la période de prévision (2027-2032).
Les exigences réglementaires et le renouvellement des flottes font passer les décisions relatives aux carburants d'engagements volontaires à des décisions de coûts d'exploitation. Les navires bi-carburants entrant en service ont besoin d'une disponibilité fiable du carburant dans leurs escales portuaires, ce qui accroît la pression sur les fournisseurs et les ports. Le cadre net zéro de l'OMI et FuelEU Maritime imposent des conséquences financières claires à la poursuite de l'utilisation des carburants conventionnels. Cela favorise les fournisseurs capables de proposer des carburants bas carbone documentés et de gérer la livraison dans plusieurs ports. Le marché du soutage alternatif maritime attire également les compagnies maritimes vers des partenariats logistiques en matière de carburant, ce qui modifie les relations entre transporteurs, négociants, compagnies énergétiques et opérateurs portuaires.
Points clés du rapport
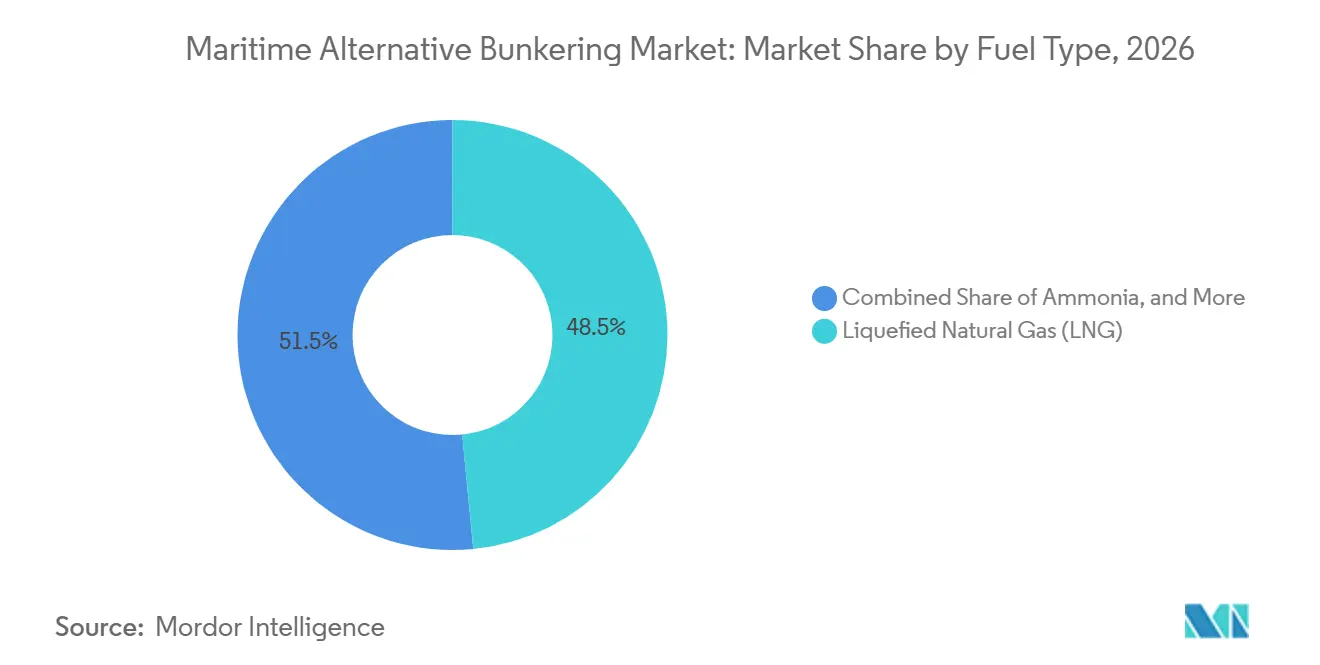
- Par type de carburant, le GNL a dominé avec 48,46 % de la part du marché du soutage alternatif maritime en 2026, tandis que l'ammoniac a enregistré le CAGR projeté le plus élevé à 22,31 % jusqu'en 2032.
- Par mode de soutage, le soutage navire à navire a représenté 43,55 % de la taille du marché du soutage alternatif maritime en 2026, tandis que le soutage par réservoirs portables et conteneurs a enregistré le CAGR projeté le plus élevé à 19,45 % jusqu'en 2032.
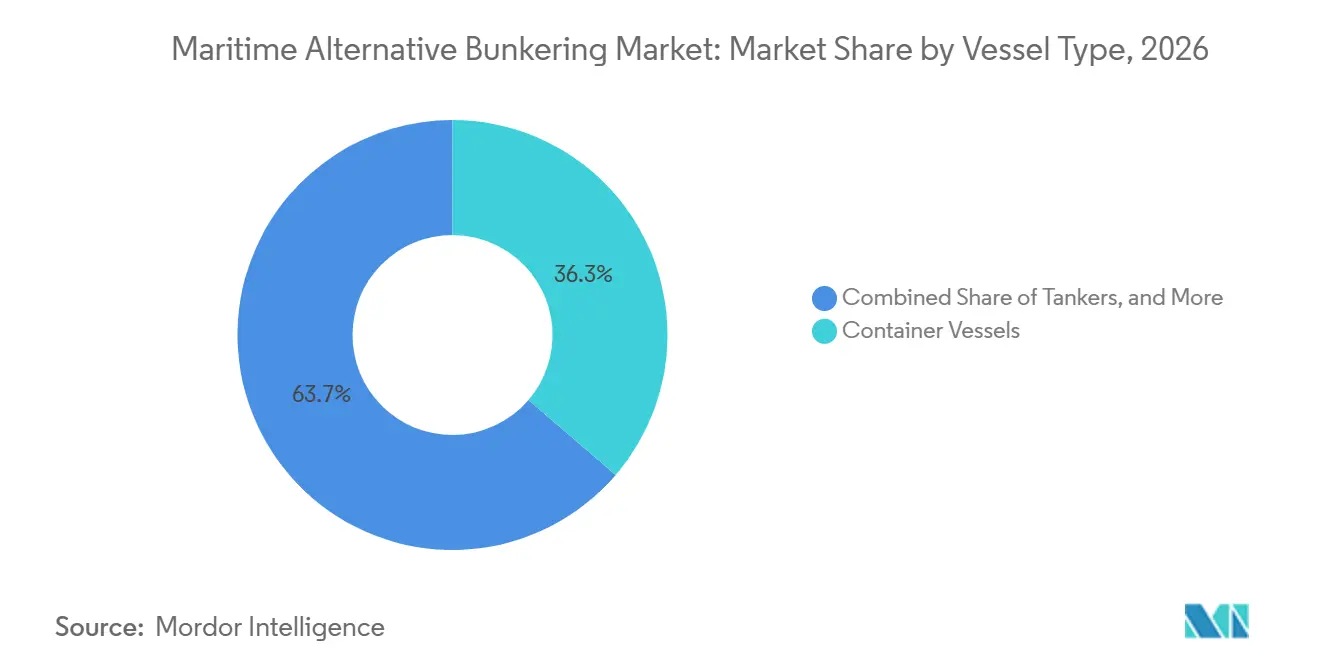
- Par type de navire, les porte-conteneurs ont représenté 36,28 % de la part du marché du soutage alternatif maritime en 2026, tandis que les navires à passagers et les ferries ont enregistré le CAGR projeté le plus élevé à 18,09 % jusqu'en 2032.
- Par type d'acheteur, les compagnies maritimes et les gestionnaires de flotte ont représenté 42,19 % de la taille du marché du soutage alternatif maritime en 2026, tandis que les affréteurs ont enregistré le CAGR projeté le plus élevé à 17,49 % jusqu'en 2032.
- Par zone géographique, l'Asie-Pacifique a représenté 40,12 % de la part du marché du soutage alternatif maritime en 2026, tandis que le Moyen-Orient et l'Afrique ont enregistré le CAGR projeté le plus élevé à 18,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de conformité de l'OMI et régionales en matière de gaz à effet de serre | +5.5% | Mondial, avec un impact accéléré dans l'UE, Singapour, le Japon et la Corée du Sud | Court terme (≤ 2 ans) |
| Expansion des flottes de navires bi-carburants et à carburants alternatifs | +3.8% | Mondial, concentré dans l'activité de nouvelles constructions en Asie-Pacifique et le déploiement de flottes en Europe du Nord | Moyen terme (2-4 ans) |
| Développement des corridors de transport maritime vert et des accords d'approvisionnement en carburant à long terme | +2.4% | Asie-Pacifique, UE, Moyen-Orient et Afrique, et Amérique du Sud émergente | Moyen terme (2-4 ans) |
| Investissements portuaires dans les infrastructures de soutage multi-carburants | +2.1% | Hubs d'Asie-Pacifique, de l'UE et du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Demande de biocarburants de substitution directe et de méthane renouvelable | +1.9% | Mondial, avec une concentration à court terme en Europe et à Singapour | Court terme (≤ 2 ans) |
| Actifs portuaires sous-utilisés permettant une conversion modulaire multi-carburants | +0.9% | Hubs d'Amérique du Nord, d'Asie du Sud-Est, d'Amérique du Sud et du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de conformité de l'OMI et régionales en matière de gaz à effet de serre
Le marché du soutage alternatif maritime est façonné par le cadre net zéro de l'OMI, approuvé lors de la MEPC 83 en avril 2025 et adopté en octobre 2025. Le cadre couvre les navires de haute mer de plus de 5 000 unités de jauge brute, qui représentent 85 % des émissions de dioxyde de carbone du transport maritime international. À partir de 2028, les navires dépassant les seuils d'intensité en gaz à effet de serre des carburants seront soumis à des paiements d'unités correctives commençant à 100 USD par tonne d'équivalent CO2. La Commission européenne indique que le mécanisme pourrait générer entre 11 et 13 milliards USD par an. La comptabilisation du cycle de vie améliore la position du bio-GNL, du méthanol vert et de l'ammoniac par rapport aux combustibles fossiles. FuelEU Maritime ajoute une exigence régionale pour les navires faisant escale dans les ports de l'UE, tandis que l'Annexe VI de MARPOL étend la pertinence internationale de ces règles.[1]
L'expansion de la flotte bi-carburants crée une demande de soutage distribuée
Les navires à carburants alternatifs représentaient 58 % des commandes mondiales de nouvelles constructions en tonnage entre janvier et mai 2025, contre 47 % en 2024 et 8,2 % en 2016. Un navire bi-carburants nécessite un accès pratique à son carburant désigné sur une durée de vie de 20 à 25 ans. CMA CGM vise 123 navires compatibles GNL d'ici 2029, COSCO a commandé 32 porte-conteneurs bi-carburants au méthanol, et MOL possède en copropriété des vraquiers Capesize bi-carburants à l'ammoniac dont la livraison est prévue en 2026 et 2027. Le marché du soutage alternatif maritime dépend donc de réseaux de livraison correspondant aux calendriers réels d'escales portuaires plutôt que d'un petit nombre d'installations vitrines.[2] MOL a réalisé son premier soutage GNL sur la côte ouest de l'Amérique du Nord en mars 2025 et a ensuite conclu un accord à terme avec Seaspan Energy à Vancouver. Les navires compatibles ammoniac commandés aujourd'hui peuvent créer une demande au-delà de la période de prévision, car les choix de carburant à long terme sont fixés tôt dans le cycle d'investissement du navire.
Corridors de transport maritime vert et accords de carburant à long terme
Les initiatives de corridors de transport maritime vert ont atteint 84 à l'échelle mondiale en 2025 après l'ajout de 25 nouveaux programmes sur des marchés incluant la Chine, l'Inde, le Brésil, le Chili, le Ghana et le Kenya. Les corridors relient la production de carburant, le soutage et le déploiement des navires sur des routes spécifiques, ce qui améliore la justification pour le stockage et les navires souteurs. Une revue de l'OCDE portant sur 104 accords a révélé que le méthanol représentait 44 %, l'ammoniac vert 20 %, et le GNL et le bio-GNL 20 %. Les contrats à long terme peuvent protéger les acheteurs contre une offre certifiée limitée, notamment lorsque plusieurs transporteurs recherchent le même carburant. Maersk a déclaré en novembre 2025 que son approvisionnement en méthanol sécurisé jusqu'en 2026 ne progressait pas au rythme souhaité. Le mémorandum d'octobre 2025 entre le port d'Algésiras et l'Autorité du canal de Panama a également témoigné du soutien institutionnel aux investissements transfrontaliers dans les corridors.
Investissements portuaires dans les infrastructures de soutage multi-carburants
Le marché du soutage alternatif maritime bénéficie lorsque les investissements portuaires soutiennent plus d'une filière de carburant. L'Autorité portuaire de Hambourg a approuvé le Waltershofer Hafen pour le soutage navire à navire au méthanol et au GNL en août 2025. Le terminal Gate de Rotterdam a mis en service son quatrième réservoir de stockage de GNL en octobre 2026, portant la capacité à 20 milliards de mètres cubes par an. Singapour a élargi sa base de fournisseurs de GNL de 3 à 11 opérateurs agréés en septembre 2026 et a publié des orientations sur le soutage à l'ammoniac en 2026. Une large couverture en carburants peut attirer les escales de navires vers des hubs préparés et rendre l'entrée ultérieure plus coûteuse pour les ports concurrents. La conversion modulaire d'actifs portuaires sous-utilisés peut étendre ce modèle à des hubs plus petits en Amérique du Nord, en Asie du Sud-Est, en Amérique du Sud et au Moyen-Orient et en Afrique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de livraison du méthanol vert, de l'ammoniac et de l'hydrogène | -2.8% | Mondial, le plus aigu là où les compensations de tarification carbone ne sont pas disponibles | Moyen terme (2-4 ans) |
| Disponibilité limitée de matières premières bas carbone certifiées | -2.0% | Mondial, le plus aigu en Amérique du Nord, en Asie du Sud-Est et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Exigences spécifiques aux carburants en matière de sécurité, de formation et d'approbation portuaire | -1.2% | Mondial ; concentré dans les ports émergents d'Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Moyen terme (2-4 ans) |
| Incertitude concernant la dominance à long terme des carburants et l'obsolescence des infrastructures | -0.9% | Mondial ; le plus aigu sur les marchés s'engageant dans des infrastructures mono-carburant | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'écart de coût de livraison des carburants zéro émission freine l'adoption
Les prix de l'ammoniac vert en Europe du Nord-Ouest se sont maintenus près de 2 900 USD par tonne d'équivalent MGO en 2025, soit 5 fois le prix des carburants marins conventionnels. Une barge de soutage à l'ammoniac peut coûter 30 millions USD avant même que la livraison de carburant ne commence. Le méthanol vert présente également une prime de coût de production substantielle, malgré les réductions de coûts d'investissement projetées pour les usines de synthèse à la fin des années 2020. Le mécanisme de l'OMI et le système d'échange de quotas d'émission de l'UE ajoutent des coûts aux carburants conventionnels, mais ils ne comblent pas l'écart de prix à court terme.[3] Les grandes compagnies de lignes régulières peuvent utiliser des engagements de volume et des accords d'approvisionnement pour réduire leur exposition. Les opérateurs de vraquiers et de pétroliers manquent souvent de cette échelle, ce qui ralentit leur transition vers les carburants zéro émission.
La rareté des matières premières certifiées limite l'échelle des biocarburants de substitution directe
L'Oil and Gas Climate Initiative a estimé la disponibilité de la biomasse durable à 1,8 milliard de tonnes en 2025, devant atteindre 3,3 milliards de tonnes d'ici 2050. La part utilisable diminue lorsque les acheteurs exigent des matières premières à base de déchets ou de deuxième génération avec une certification reconnue. Les huiles de cuisson usagées et les graisses animales servent également les programmes de carburant d'aviation durable, créant une concurrence pour les matières disponibles. Le Conseil international pour un transport propre a constaté que la réorientation des biocarburants actuels à base d'huiles de cuisson usagées vers le transport maritime ne couvrirait que 4,9 % de la demande énergétique du transport maritime international dans le cadre de l'OMI. Le CO2 biogénique pour l'e-méthanol et l'hydrogène vert pour l'ammoniac restent également limités sans contrats d'approvisionnement finançables.[4] Le marché du soutage alternatif maritime peut donc faire face à des pénuries d'approvisionnement même lorsque les opérateurs, les ports et les acheteurs sont prêts à acheter du carburant certifié.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carburant, le GNL ancre les volumes tandis que l'ammoniac définit la direction à long terme
Le GNL a représenté 48,46 % de la part du marché du soutage alternatif maritime en 2026, tandis que l'ammoniac croît à un CAGR de 22,31 % jusqu'en 2032. Le GNL est soutenu par plus de 62 navires souteurs et 222 installations portuaires dans le monde, et son réseau installé peut distribuer du bio-GNL et de l'e-méthane sans modification des navires. Cela offre aux armateurs une voie pour améliorer les performances du carburant sur le cycle de vie à mesure que les exigences se renforcent. L'ammoniac passe des projets pilotes aux programmes de flotte sous contrat, notamment l'accord d'affrètement à temps de février 2025 entre NYK Line et Yara Clean Ammonia pour un transporteur dont la livraison est prévue en novembre 2026. Le secteur du soutage alternatif maritime a besoin de navires spécialisés, d'opérateurs formés et de procédures de sécurité avant que les volumes d'ammoniac puissent augmenter de manière significative.
Le méthanol gagne du terrain en tant qu'option bi-carburants et était disponible dans 20 ports à mi-2025, avec plus de 60 navires compatibles méthanol en exploitation. Les biocarburants liquides et le bio-GNL répondent aux besoins de conformité à court terme pour les navires sans nouveaux systèmes de carburant, tandis que Singapour a enregistré 1,95 million de tonnes d'absorption de carburant marin alternatif en 2025, contre 1,35 million de tonnes en 2024. L'hydrogène reste centré sur des applications pilotes car les coûts et les infrastructures de sécurité restent non résolus. L'ISCC et les systèmes comparables exigent la traçabilité et les enregistrements d'économies de gaz à effet de serre pour les biocarburants et le biométhane. Le marché du soutage alternatif maritime peut conserver plusieurs filières de carburant car la conception des navires, les routes et la disponibilité de l'approvisionnement diffèrent.

Par mode de soutage, le navire à navire est en tête tandis que la livraison portable étend la portée
Le soutage navire à navire représentait 43,55 % de la taille du marché du soutage alternatif maritime en 2026. Il offre la flexibilité et l'échelle requises dans les grands ports, où les navires ne peuvent pas toujours attendre à un terminal dédié. Les volumes de GNL dans la péninsule ibérique ont plus que doublé pour atteindre 893 860 mètres cubes en 2025 grâce à l'activité à Algésiras, Barcelone, Sines et Valence. Les navires souteurs peuvent être repositionnés à mesure que la demande évolue sur les routes commerciales, permettant aux fournisseurs de desservir plusieurs nœuds à partir d'un seul actif opérationnel. Le marché du soutage alternatif maritime bénéficie de cette approche lorsque la demande reste inégale entre les ports.
Les réservoirs portables et la livraison par conteneurs croissent à un CAGR de 19,45 % jusqu'en 2032, apportant des carburants alternatifs aux ports plus petits avant que les infrastructures permanentes ne soient justifiées. La livraison camion à navire convient aux escales régulières de lignes avec des horaires prévisibles, notamment la première livraison de GNL aux îles Canaries en juin 2026 pour un ferry bi-carburants à passagers de Balearia. La livraison terminal à navire et pipeline à navire offre une efficacité unitaire plus élevée mais dépend de volumes soutenus et d'une confiance portuaire à long terme. Les deux approches de livraison peuvent fonctionner ensemble, le soutage navire à navire desservant les hubs établis et les systèmes portables desservant les nouveaux sites. Cela élargit l'accès sans exiger que chaque port fasse le même engagement en capital.
Par type de navire, les porte-conteneurs sont en tête tandis que les ferries accélèrent
Les porte-conteneurs représentaient 36,28 % de la part du marché du soutage alternatif maritime en 2026. Les grands opérateurs de lignes régulières ont passé des commandes bi-carburants pour leurs flottes, tandis que les rotations portuaires régulières simplifient la planification du carburant. Avenir LNG a réalisé le premier soutage GNL navire à navire d'un ferry au port lituanien de Klaipeda en mars 2026, au service du Peter Pan de TT-Line. Une revue de revues scientifiques de 2025 a révélé que le méthanol présentait un large potentiel dans les catégories de ferries lorsque les émissions sur le cycle de vie et la densité énergétique étaient prises en compte. Le marché du soutage alternatif maritime peut utiliser ces schémas de routes pour établir une demande pratique précoce pour les nouveaux carburants.
Les navires à passagers et les ferries se développent à un CAGR de 18,09 % jusqu'en 2032 car leurs routes courtes fixes réduisent l'incertitude de livraison. Les pétroliers, les vraquiers et les navires de charge générale restent des utilisateurs importants mais ont des routes plus diversifiées, ce qui rend la planification des carburants alternatifs plus difficile. Les navires offshore et spécialisés sont des utilisateurs actifs de GNL sur des routes fixes d'approvisionnement de plateformes mais représentent un pool de revenus plus restreint. L'approvisionnement dans les ports éloignés ou peu fréquentés peut déterminer leur choix de carburant autant que la technologie du navire. Une disponibilité de livraison plus large peut réduire le risque opérationnel qui freine ces flottes.
Par type d'acheteur, les gestionnaires de flotte détiennent l'échelle tandis que les affréteurs progressent
Les compagnies maritimes et les gestionnaires de flotte représentaient 42,19 % de la taille du marché du soutage alternatif maritime en 2026. Leur échelle de flotte et leur fréquence d'escales soutiennent une tarification prévisible, une planification portuaire et des accords d'approvisionnement à long terme. Ces accords peuvent sous-tendre les investissements en infrastructure pour le GNL, le méthanol et les biocarburants. Les armateurs-opérateurs équilibrent les commandes bi-carburants avec plusieurs accords d'approvisionnement sur leurs routes commerciales. Ce changement diffuse la demande du marché du soutage alternatif maritime au-delà du groupe concentré des grandes compagnies de lignes régulières.
Les affréteurs constituent le groupe d'acheteurs à la croissance la plus rapide avec un CAGR de 17,49 % jusqu'en 2032, car FuelEU Maritime accroît leur rôle dans les choix de carburant pour la période de voyage. Les courtiers et les bureaux de négoce d'énergie aident à faire correspondre le carburant disponible avec la demande dans les ports dépourvus d'arrangements à long terme, notamment dans les nouveaux sites. Les compagnies maritimes peuvent réduire le risque d'approvisionnement par des contrats directs, tandis que les affréteurs peuvent influencer la demande voyage par voyage. La base d'acheteurs devient moins concentrée à mesure que la responsabilité du carburant se distribue davantage à travers les accords d'affrètement. Cela accroît la valeur d'une documentation fiable, d'une tarification et d'une capacité de livraison locale.
Analyse géographique
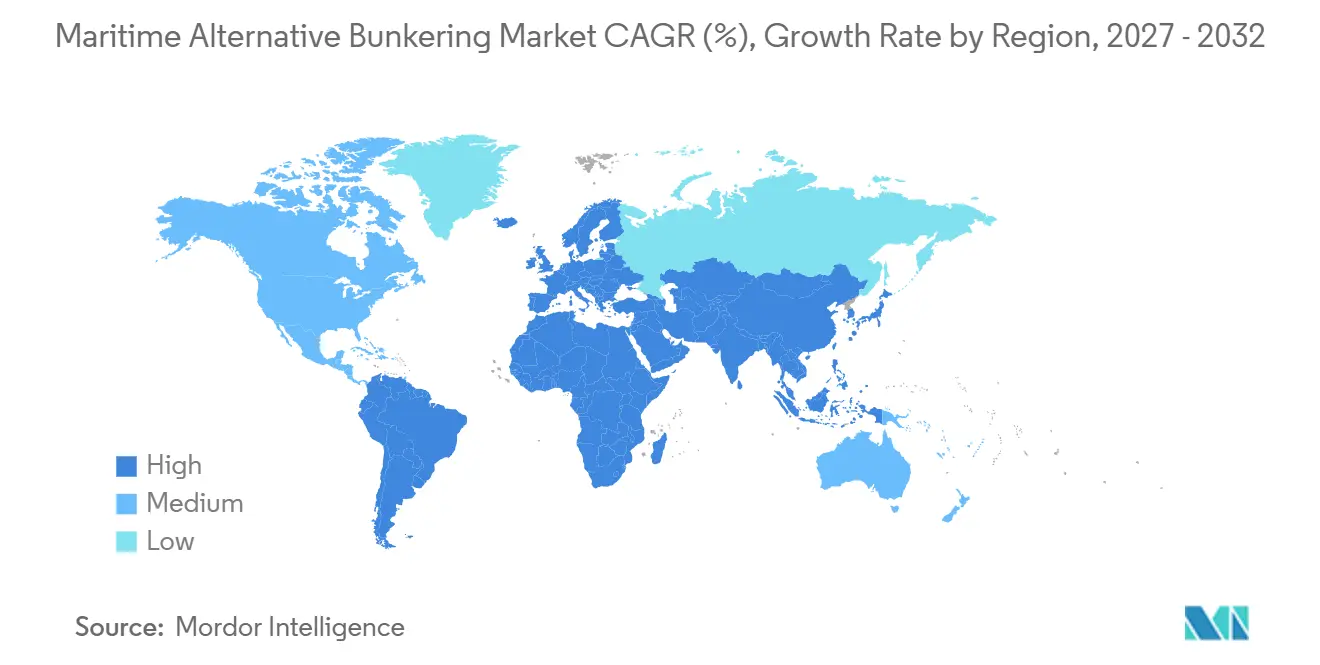
L'Asie-Pacifique a dominé avec une part de revenus de 40,12 % en 2026. Singapour a enregistré 56,77 millions de tonnes de ventes totales de carburant marin en 2025, dont 1,95 million de tonnes d'absorption de carburant marin alternatif. Ses ventes de GNL pour le soutage ont atteint 318 300 tonnes au premier semestre 2026, soit une augmentation de 30 % par rapport à la même période de l'année précédente, tandis que l'activité de soutage GNL en Chine a augmenté de 45 % en 2025. Singapour a élargi sa base de fournisseurs de GNL de 3 à 11 opérateurs agréés en septembre 2026, et la Corée du Sud a réalisé son premier soutage navire à navire de méthanol vert à Ulsan en septembre 2025. Le Japon soutient un transporteur maritime de haute mer propulsé à l'ammoniac via son Fonds d'innovation verte, avec une livraison prévue en novembre 2026.
L'Europe est la deuxième région en importance dans le marché du soutage alternatif maritime, soutenue par le corridor ARA, l'expansion ibérique et l'activité bio-GNL nordique. FuelEU Maritime, en vigueur depuis 2025, crée un signal de demande fort pour les carburants bas carbone certifiés sur l'ensemble du marché du soutage alternatif maritime. Rotterdam a ajouté 180 000 mètres cubes de stockage grâce à son quatrième réservoir GNL du terminal Gate en octobre 2026. Hambourg a approuvé le Waltershofer Hafen pour le soutage navire à navire au méthanol et au GNL en août 2025. L'Amérique du Nord se développe comme un site de croissance dans le marché du soutage alternatif maritime, avec la barge de soutage GNL Progress de Crowley opérant depuis Savannah et une étude conjointe de décembre 2025 faisant avancer le soutage commercial au méthanol sur la côte du Golfe des États-Unis.
Le Moyen-Orient et l'Afrique se développent à un CAGR de 18,23 % jusqu'en 2032, le taux géographique le plus rapide du marché du soutage alternatif maritime. Mawani a conclu un bail foncier de 20 ans à Yanbu avec Petrotank en août 2025 pour 500 millions SAR (133 millions USD). AD Ports Group, Masdar, Advario et CMA CGM ont convenu en juin 2025 d'explorer le soutage à l'e-méthanol au port Khalifa. L'Égypte développe des capacités GNL à Port-Saïd, le port de Salalah d'Oman a loué un espace pour le stockage de biocarburants, et l'Amérique du Sud dispose d'une activité de corridors au Brésil et au Chili.
Paysage concurrentiel
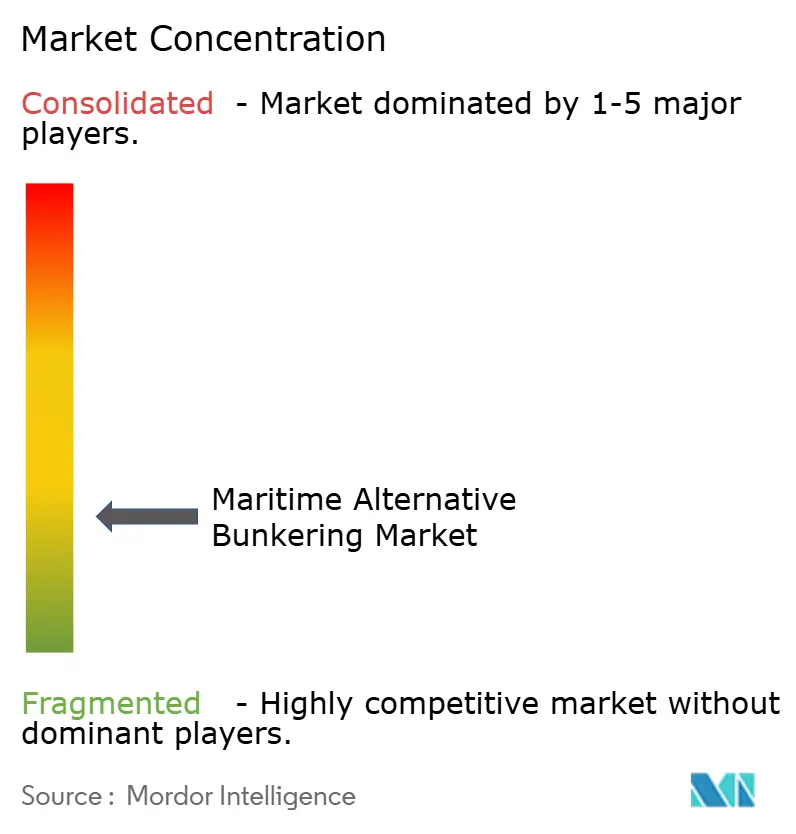
Le marché du soutage alternatif maritime reste fragmenté entre les fournisseurs, tandis que les majors énergétiques, les négociants en soutage et les compagnies maritimes renforcent leurs positions. Shell, TotalEnergies et ExxonMobil utilisent leurs réseaux de carburant établis pour ajouter des capacités GNL, bio-GNL et ammoniac sur l'ensemble du marché du soutage alternatif maritime. Shell et Hapag-Lloyd ont signé un accord d'approvisionnement en bio-GNL pluriannuel en septembre 2025 couvrant 22 sites. ExxonMobil a annoncé en octobre 2025 que 2 navires souteurs GNL entreraient en service à partir de 2027. TFG Marine, Peninsula, Bunker Holding et Monjasa se font concurrence par leur couverture géographique et leur flexibilité de livraison.
Les compagnies maritimes jouent un rôle plus direct dans le marché du soutage alternatif maritime à travers des partenariats dans la chaîne d'approvisionnement. CMA CGM et TotalEnergies ont formé une coentreprise logistique de soutage GNL à 50-50 à Rotterdam en juillet 2025, couvrant un navire de 20 000 mètres cubes d'ici 2028 et jusqu'à 360 000 tonnes d'approvisionnement annuel en GNL jusqu'en 2040. TFG Marine, CF Industries et Trafigura ont signé un protocole d'accord en janvier 2026 pour promouvoir l'ammoniac bas carbone. Ces mouvements combinent la demande des clients, la sécurité de l'approvisionnement, la logistique et les capacités techniques. Les petits clusters portuaires au Moyen-Orient, en Afrique de l'Est et en Amérique du Sud restent ouverts aux investissements en infrastructure physique dans le marché du soutage alternatif maritime.
L'ammoniac est un sujet concurrentiel central car il croît à un CAGR de 22,31 % jusqu'en 2032. Les navires souteurs spécialisés peuvent coûter 30 millions USD, tandis que les exigences de sécurité limitent le nombre d'opérateurs qualifiés. Les systèmes de certification et de mélange traçable favorisent également les entreprises capables de documenter des filières de carburant qualifiantes sur l'ensemble du marché du soutage alternatif maritime.
Leaders du secteur du soutage alternatif maritime
-
Shell plc
-
TotalEnergies SE
-
Bunker Holding A/S
-
Peninsula Petroleum Limited
-
ExxonMobil Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du soutage alternatif maritime Entreprises couvertes dans ce rapport
- Crowley
- Shell plc
- TotalEnergies SE
- Peninsula
- World Fuel Services
- GAC
- Global Energy International
- Equatorial Marine Fuel Management Services
- Chimbusco Pan Nation
- Golden Island
- Seascale Energy
- Minerva Bunkering
- Fratelli Cosulich Group
- TFG Marine
- Bergen Bunkers
- Bunker Partner
- InterContinental Energies
- Malik Supply
- Norwegian Oil Trading
- Transparensea Fuels
- Oilmar
- FLEX Commodities
- Exxon Mobil Corporation
- Chevron Corporation
- Bunker Holding A/S
Développements industriels récents dans Marché du soutage alternatif maritime
- Mai 2026 : Mitsui O.S.K. Lines (MOL) et Seaspan Energy ont signé le premier contrat annuel de soutage GNL pour les transporteurs de voitures au port de Vancouver, Canada, formalisant l'approvisionnement commercial à la suite du premier soutage GNL de MOL sur la côte ouest de l'Amérique du Nord.
- Mars 2026 : CMA CGM et SIPG Energy ont réalisé le plus grand soutage unique de biométhanol de Chine (3 643 tonnes) au port de Yangshan pour le CMA CGM OSMIUM, établissant un record national et créant une chaîne d'approvisionnement intégrée en biométhanol reliant la production dans la province de Jilin à la livraison au port de Shanghai.
- Janvier 2026 : TFG Marine a signé un protocole d'accord avec CF Industries Holdings et Trafigura pour promouvoir l'ammoniac bas carbone comme carburant marin, combinant la capacité de production de CF Industries à Donaldsonville, en Louisiane, l'expertise logistique de Trafigura et le réseau mondial de soutage de TFG Marine, avec un accent initial sur la côte du Golfe des États-Unis et l'Europe du Nord-Ouest.
- Décembre 2025 : Mitsui O.S.K. Lines (MOL), SINOPEC et Marubeni ont signé un protocole d'accord pour établir un système d'approvisionnement stable à long terme en biodiesel en Chine, couvrant la production, le stockage et les ports d'approvisionnement désignés pour soutenir les engagements de décarbonation dans le cadre des exigences de l'OMI de plus en plus strictes.
Portée du rapport mondial sur le marché du soutage alternatif maritime
Aperçu de la segmentation
| Gaz naturel liquéfié (GNL) |
| Bio-GNL et méthane renouvelable |
| Biocarburants liquides |
| Méthanol |
| Ammoniac |
| Hydrogène |
| Autres carburants alternatifs |
| Soutage navire à navire |
| Soutage camion à navire |
| Soutage terminal à navire |
| Soutage pipeline à navire |
| Soutage par réservoirs portables et conteneurs |
| Autres méthodes de soutage |
| Porte-conteneurs |
| Pétroliers |
| Vraquiers |
| Navires de charge générale |
| Navires à passagers et ferries |
| Navires offshore et spécialisés |
| Autres navires commerciaux et spécialisés |
| Armateurs-opérateurs |
| Affréteurs |
| Compagnies maritimes et gestionnaires de flotte |
| Autres acheteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de carburant | Gaz naturel liquéfié (GNL) | |
| Bio-GNL et méthane renouvelable | ||
| Biocarburants liquides | ||
| Méthanol | ||
| Ammoniac | ||
| Hydrogène | ||
| Autres carburants alternatifs | ||
| Par mode de soutage | Soutage navire à navire | |
| Soutage camion à navire | ||
| Soutage terminal à navire | ||
| Soutage pipeline à navire | ||
| Soutage par réservoirs portables et conteneurs | ||
| Autres méthodes de soutage | ||
| Par type de navire | Porte-conteneurs | |
| Pétroliers | ||
| Vraquiers | ||
| Navires de charge générale | ||
| Navires à passagers et ferries | ||
| Navires offshore et spécialisés | ||
| Autres navires commerciaux et spécialisés | ||
| Par type d'acheteur | Armateurs-opérateurs | |
| Affréteurs | ||
| Compagnies maritimes et gestionnaires de flotte | ||
| Autres acheteurs | ||
| Par zone géographique | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de soutage alternatif maritime ?
Les exigences de conformité de l'OMI et de l'UE, les livraisons de flottes bi-carburants, les programmes de corridors et les investissements portuaires multi-carburants stimulent la demande.
Quel carburant est en tête du soutage alternatif maritime ?
Le GNL a dominé avec une part de revenus de 48,46 % en 2026, soutenu par les infrastructures établies de navires et de ports.
Quel carburant connaît la croissance la plus rapide pour le soutage maritime ?
L'ammoniac se développe à un CAGR de 22,31 % jusqu'en 2032 à mesure que les programmes de navires sous contrat progressent.
Quelle méthode de soutage détient la plus grande part ?
Le soutage navire à navire détenait une part de revenus de 43,55 % en 2026 car il offre une livraison flexible dans les grands hubs.
Quelle région est en tête de l'absorption de carburant marin alternatif ?
L'Asie-Pacifique a dominé avec une part de revenus de 40,12 % en 2026, avec Singapour et la Chine soutenant l'activité régionale.
Qu'est-ce qui limite l'utilisation plus large des carburants marins zéro émission ?
Les coûts élevés de livraison du carburant et la disponibilité limitée de matières premières certifiées contraignent le rythme d'adoption.