
Tamaño y Participación del Mercado de Abastecimiento Alternativo de Combustible Marítimo
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.08 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.56 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
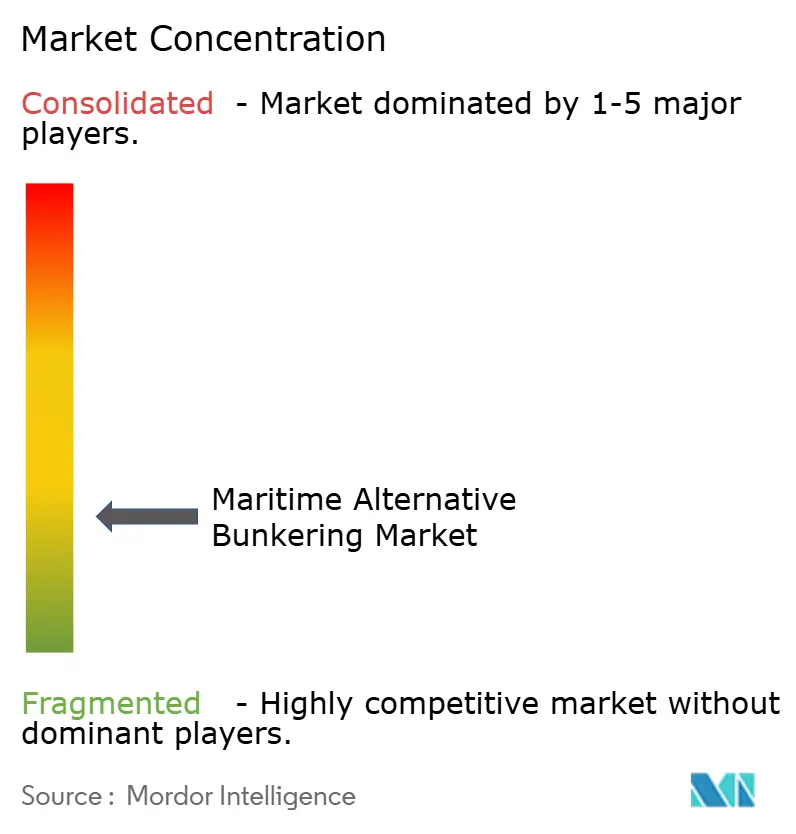
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Abastecimiento Alternativo de Combustible Marítimo por Mordor Intelligence
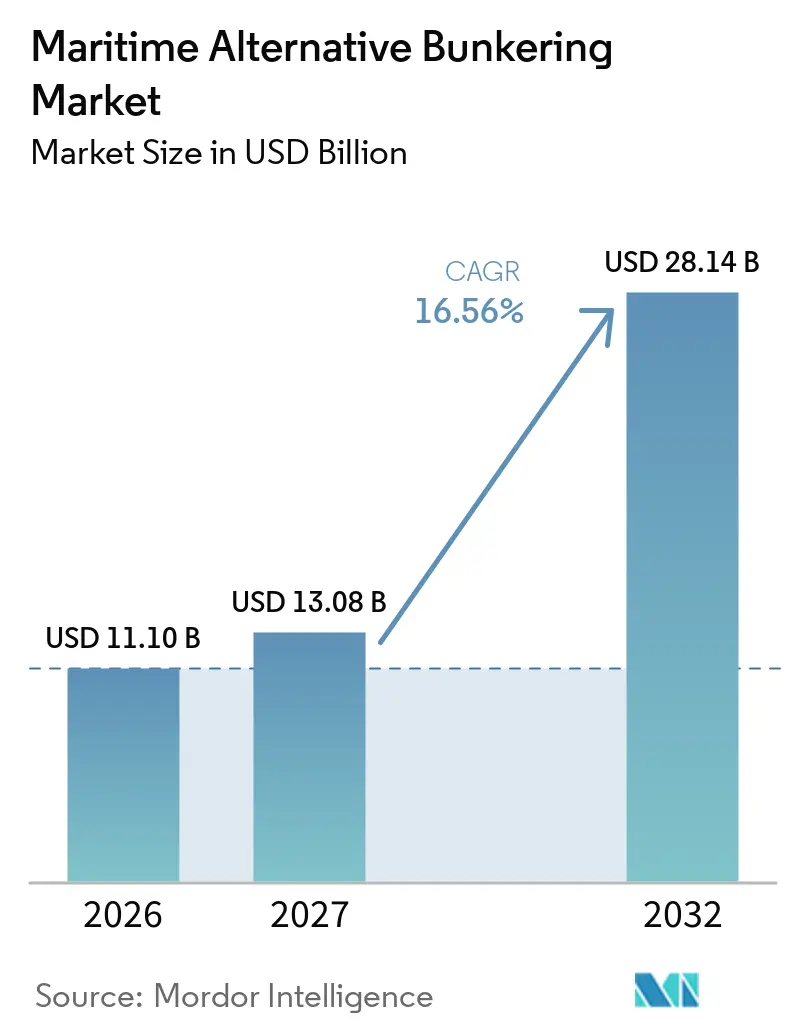
El tamaño del mercado de abastecimiento alternativo de combustible marítimo fue valorado en 11,10 mil millones de USD en 2026 y se estima que crecerá desde 13,08 mil millones de USD en 2027 hasta alcanzar los 28,14 mil millones de USD para 2032, a una CAGR del 16,56% durante el período de pronóstico (2027-2032).
Los requisitos regulatorios y la renovación de flotas están trasladando las decisiones sobre combustible de compromisos voluntarios a decisiones de costos operativos. Los buques de doble combustible que entran en servicio necesitan disponibilidad confiable de combustible en todas sus escalas portuarias, lo que ejerce mayor presión sobre los proveedores y los puertos. El Marco de Cero Neto de la OMI y FuelEU Maritime imponen consecuencias financieras claras al uso continuado de combustibles convencionales. Esto favorece a los proveedores que pueden suministrar combustible bajo en carbono documentado y gestionar la entrega en varios puertos. El mercado de abastecimiento alternativo de combustible marítimo también está atrayendo a las empresas navieras hacia asociaciones de logística de combustible, lo que transforma las relaciones entre transportistas, comerciantes, empresas energéticas y operadores portuarios.
Conclusiones Clave del Informe
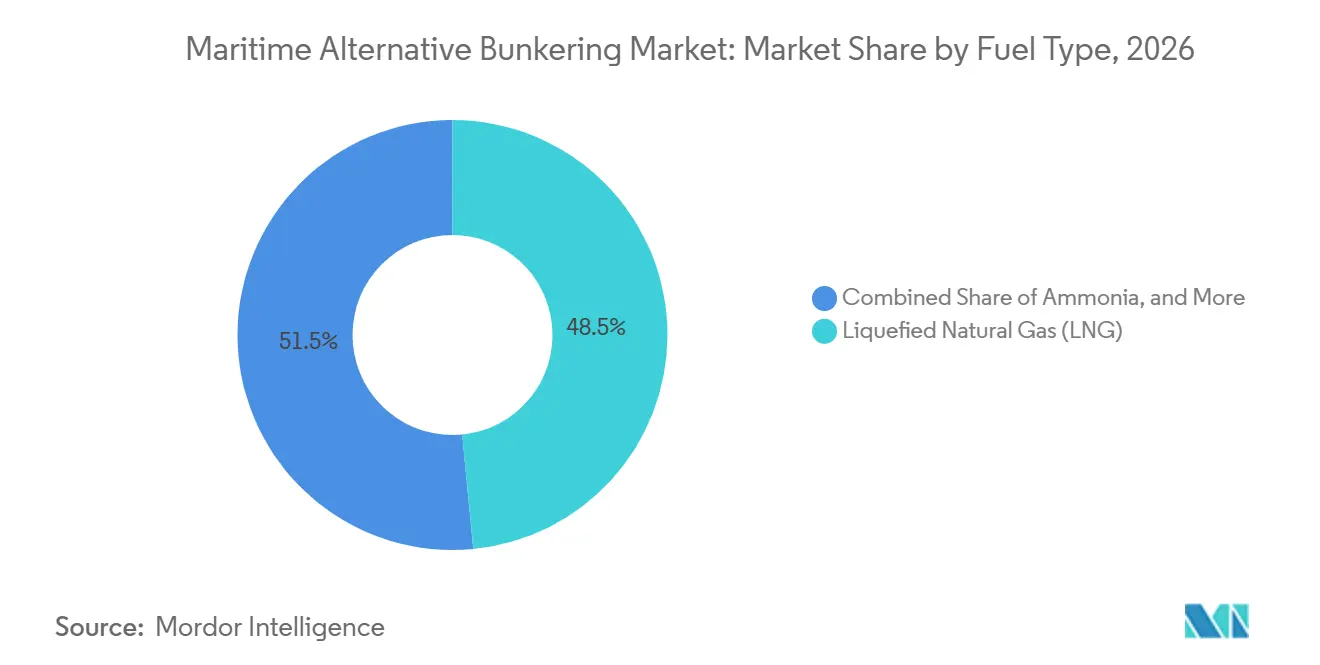
- Por tipo de combustible, el GNL lideró con el 48,46% de la participación del mercado de abastecimiento alternativo de combustible marítimo en 2026, mientras que el amoníaco registró la CAGR proyectada más alta del 22,31% hasta 2032.
- Por modo de abastecimiento, el abastecimiento buque a buque representó el 43,55% del tamaño del mercado de abastecimiento alternativo de combustible marítimo en 2026, mientras que el abastecimiento mediante tanques portátiles y contenedores registró la CAGR proyectada más alta del 19,45% hasta 2032.
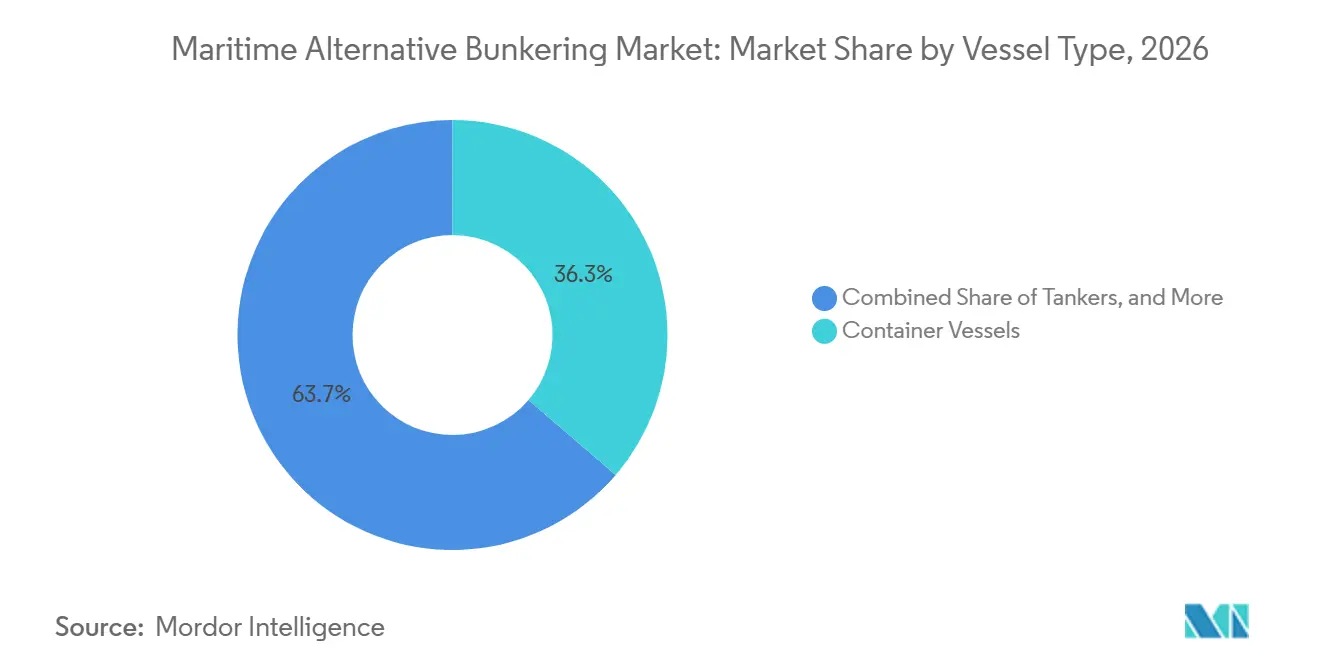
- Por tipo de embarcación, los buques portacontenedores representaron el 36,28% de la participación del mercado de abastecimiento alternativo de combustible marítimo en 2026, mientras que los buques de pasajeros y ferris registraron la CAGR proyectada más alta del 18,09% hasta 2032.
- Por tipo de comprador, las empresas navieras y los gestores de flotas representaron el 42,19% del tamaño del mercado de abastecimiento alternativo de combustible marítimo en 2026, mientras que los fletadores registraron la CAGR proyectada más alta del 17,49% hasta 2032.
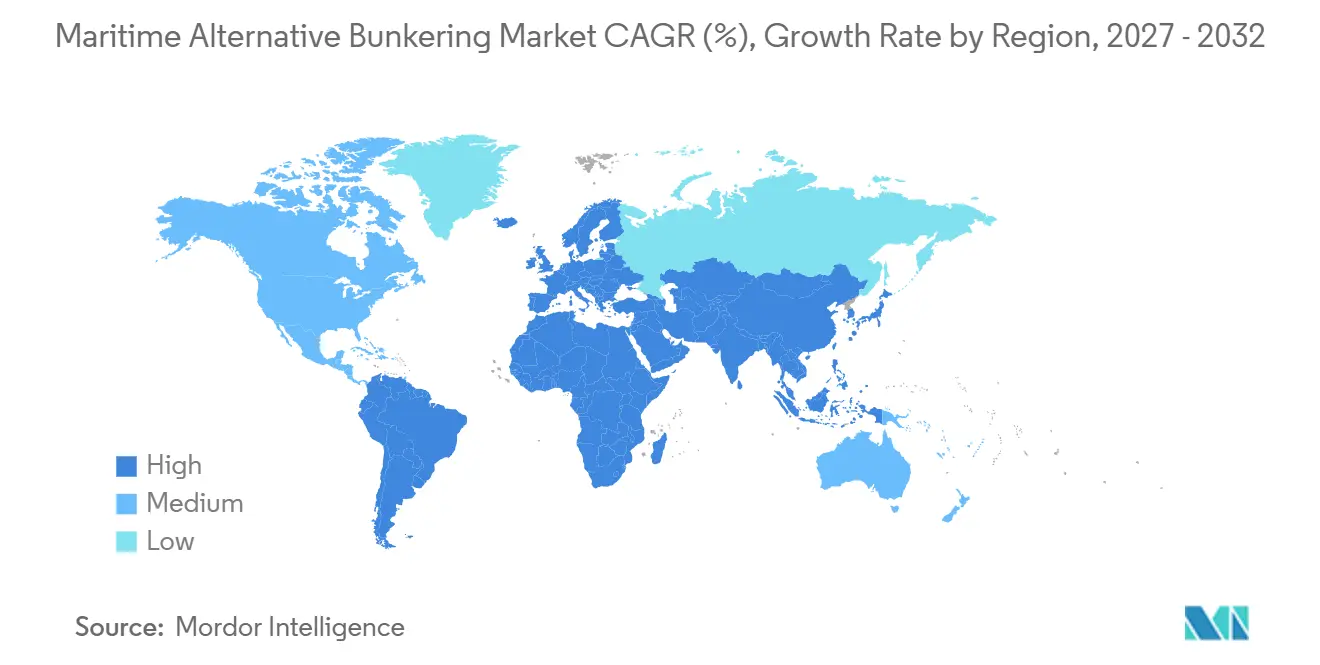
- Por geografía, Asia-Pacífico representó el 40,12% de la participación del mercado de abastecimiento alternativo de combustible marítimo en 2026, mientras que Oriente Medio y África registraron la CAGR proyectada más alta del 18,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Cumplimiento de Gases de Efecto Invernadero de la OMI y Regionales | +5.5% | Global, con impacto acelerado en la UE, Singapur, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Expansión de Flotas de Embarcaciones de Doble Combustible y Combustible Alternativo | +3.8% | Global, concentrado en la actividad de nuevas construcciones en Asia-Pacífico y el despliegue de flotas en el norte de Europa | Mediano plazo (2-4 años) |
| Crecimiento de Corredores de Navegación Verde y Acuerdos de Suministro de Combustible a Largo Plazo | +2.4% | Asia-Pacífico, UE, Oriente Medio y África, y América del Sur emergente | Mediano plazo (2-4 años) |
| Inversión Portuaria en Infraestructura de Abastecimiento de Múltiples Combustibles | +2.1% | Centros de Asia-Pacífico, UE y Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Biocombustibles de Sustitución Directa y Metano Renovable | +1.9% | Global, con concentración a corto plazo en Europa y Singapur | Corto plazo (≤ 2 años) |
| Activos Portuarios Subutilizados que Permiten la Conversión Modular a Múltiples Combustibles | +0.9% | Centros de América del Norte, Sudeste Asiático, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Cumplimiento de Gases de Efecto Invernadero de la OMI y Regionales
El mercado de abastecimiento alternativo de combustible marítimo está moldeado por el Marco de Cero Neto de la OMI, aprobado en el MEPC 83 en abril de 2025 y adoptado en octubre de 2025. El marco abarca los buques de navegación oceánica de más de 5.000 toneladas de arqueo bruto, que representan el 85% de las emisiones de dióxido de carbono del transporte marítimo internacional. A partir de 2028, los buques que superen los umbrales de intensidad de gases de efecto invernadero del combustible deberán realizar pagos de unidades correctivas a partir de 100 USD por tonelada de CO2 equivalente. La Comisión Europea señala que el mecanismo podría generar entre 11.000 y 13.000 millones de USD al año. La contabilidad del ciclo de vida mejora la posición del bio-GNL, el metanol verde y el amoníaco frente a los combustibles fósiles. FuelEU Maritime añade un requisito regional para los buques que hacen escala en puertos de la UE, mientras que el Anexo VI de MARPOL amplía la relevancia internacional de estas normas.[1]
La Expansión de la Flota de Doble Combustible Crea una Demanda de Abastecimiento Distribuido
Los buques de combustible alternativo representaron el 58% de los pedidos mundiales de nuevas construcciones por tonelaje durante enero a mayo de 2025, en comparación con el 47% durante 2024 y el 8,2% en 2016. Un buque de doble combustible requiere acceso práctico a su combustible designado durante una vida útil de 20 a 25 años. CMA CGM tiene como objetivo 123 buques con capacidad para GNL para 2029, COSCO ha pedido 32 portacontenedores de doble combustible de metanol, y MOL tiene graneleros Capesize de doble combustible de amoníaco de propiedad conjunta programados para entrega en 2026 y 2027. El mercado de abastecimiento alternativo de combustible marítimo depende, por tanto, de redes de entrega que se ajusten a los calendarios reales de escalas portuarias en lugar de un pequeño número de instalaciones de referencia.[2] MOL completó su primer abastecimiento de GNL en la Costa Oeste de América del Norte en marzo de 2025 y posteriormente aseguró un acuerdo a plazo con Seaspan Energy en Vancouver. Los buques con capacidad para amoníaco pedidos ahora pueden crear demanda más allá del período de pronóstico, ya que las opciones de combustible a largo plazo se fijan en una etapa temprana del ciclo de inversión del buque.
Corredores de Navegación Verde y Acuerdos de Combustible a Largo Plazo
Las iniciativas de corredores de navegación verde alcanzaron 84 a nivel mundial en 2025 tras la incorporación de 25 nuevos programas en mercados como China, India, Brasil, Chile, Ghana y Kenia. Los corredores vinculan la producción de combustible, el abastecimiento y el despliegue de buques en rutas específicas, lo que mejora el argumento para el almacenamiento y los buques de abastecimiento. Una revisión de la OCDE de 104 acuerdos encontró que el metanol representó el 44%, el amoníaco verde el 20%, y el GNL y el bio-GNL el 20%. Los contratos a largo plazo pueden proteger a los compradores de un suministro certificado limitado, especialmente cuando varios transportistas persiguen el mismo combustible. Maersk declaró en noviembre de 2025 que su suministro asegurado de metanol hasta 2026 no avanzaba al ritmo deseado. El memorando de octubre de 2025 entre el Puerto de Algeciras y la Autoridad del Canal de Panamá también mostró el apoyo institucional a la inversión transfronteriza en corredores.
Inversión Portuaria en Infraestructura de Abastecimiento de Múltiples Combustibles
El mercado de abastecimiento alternativo de combustible marítimo se beneficia cuando las inversiones portuarias respaldan más de una vía de combustible. La Autoridad Portuaria de Hamburgo aprobó el Waltershofer Hafen para el abastecimiento buque a buque de metanol y GNL en agosto de 2025. La Terminal Gate de Rotterdam puso en servicio su cuarto tanque de almacenamiento de GNL en octubre de 2026, elevando la capacidad a 20.000 millones de metros cúbicos al año. Singapur amplió su base de proveedores de GNL de 3 a 11 operadores con licencia en septiembre de 2026 y emitió directrices de abastecimiento de amoníaco durante 2026. Una cobertura amplia de combustibles puede atraer escalas de buques hacia centros preparados y puede encarecer la entrada posterior para los puertos competidores. La conversión modular de activos portuarios subutilizados puede extender este modelo a centros más pequeños en América del Norte, el Sudeste Asiático, América del Sur y Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Entrega del Metanol Verde, el Amoníaco y el Hidrógeno | -2.8% | Global, más agudo donde no se dispone de compensaciones por fijación de precios del carbono | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Materias Primas Certificadas Bajas en Carbono | -2.0% | Global, más agudo en América del Norte, el Sudeste Asiático y Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos de Seguridad, Formación y Aprobación Portuaria Específicos por Combustible | -1.2% | Global; concentrado en puertos emergentes de APAC, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Incertidumbre sobre el Dominio del Combustible a Largo Plazo y la Obsolescencia de la Infraestructura | -0.9% | Global; más agudo en mercados que se comprometen con infraestructura de un solo combustible | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Brecha en el Costo de Entrega de los Combustibles de Cero Emisiones Limita la Adopción
Los precios del amoníaco verde en el noroeste de Europa se mantuvieron cerca de los 2.900 USD por tonelada equivalente de MGO en 2025, 5 veces el precio de los combustibles marinos convencionales. Una barcaza de abastecimiento de amoníaco puede costar 30 millones de USD antes de que comience la entrega de combustible. El metanol verde también conlleva una prima sustancial en el costo de producción, a pesar de las reducciones proyectadas en el costo de capital de las plantas de síntesis durante finales de la década de 2020. El mecanismo de la OMI y el Sistema de Comercio de Emisiones de la UE añaden costos al combustible convencional, pero no eliminan la brecha de precios a corto plazo.[3] Las grandes empresas de líneas regulares pueden utilizar compromisos de volumen y acuerdos de suministro para reducir su exposición. Los operadores de graneleros y petroleros a menudo carecen de esa escala, lo que ralentiza su avance hacia los combustibles de cero emisiones.
La Escasez de Materias Primas Certificadas Limita la Escala de los Biocombustibles de Sustitución Directa
La Iniciativa de Clima del Petróleo y el Gas estimó la disponibilidad de biomasa sostenible en 1.800 millones de toneladas en 2025, con un aumento a 3.300 millones de toneladas para 2050. La proporción utilizable disminuye cuando los compradores requieren materias primas de base residual o de segunda generación con certificación reconocida. El aceite de cocina usado y las grasas animales también sirven a los programas de combustible de aviación sostenible, lo que genera competencia por el material disponible. El Consejo Internacional sobre Transporte Limpio encontró que redirigir los biocombustibles actuales de aceite de cocina usado al transporte marítimo cubriría solo el 4,9% de la demanda energética del transporte marítimo internacional bajo el marco de la OMI. El CO2 biogénico para el e-metanol y el hidrógeno verde para el amoníaco también siguen siendo limitados sin contratos de suministro financiables.[4] El mercado de abastecimiento alternativo de combustible marítimo puede, por tanto, enfrentar escasez de suministro incluso cuando los operadores, los puertos y los compradores están listos para adquirir combustible certificado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible, el GNL Ancla el Volumen Mientras que el Amoníaco Define la Dirección a Largo Plazo
El GNL representó el 48,46% de la participación del mercado de abastecimiento alternativo de combustible marítimo en 2026, mientras que el amoníaco crece a una CAGR del 22,31% hasta 2032. El GNL está respaldado por más de 62 buques de abastecimiento y 222 instalaciones portuarias en todo el mundo, y su red instalada puede distribuir bio-GNL y e-metano sin modificación de los buques. Esto ofrece a los armadores una vía para mejorar el rendimiento del combustible en el ciclo de vida a medida que se endurecen los requisitos. El amoníaco está avanzando de proyectos piloto a programas de flota contratados, incluido el acuerdo de fletamento a tiempo de NYK Line y Yara Clean Ammonia de febrero de 2025 para un transportista programado para entrega en noviembre de 2026. La industria de abastecimiento alternativo de combustible marítimo necesita buques especializados, operadores capacitados y procedimientos de seguridad antes de que los volúmenes de amoníaco puedan aumentar de manera significativa.
El metanol está ganando terreno como opción de doble combustible y estaba disponible en 20 puertos a mediados de 2025, con más de 60 buques con capacidad para metanol en operación. Los biocombustibles líquidos y el bio-GNL satisfacen las necesidades de cumplimiento a corto plazo para los buques sin nuevos sistemas de combustible, mientras que Singapur registró 1,95 millones de toneladas de consumo de combustible marino alternativo en 2025, en comparación con 1,35 millones de toneladas en 2024. El hidrógeno sigue centrado en aplicaciones piloto porque el costo y la infraestructura de seguridad siguen sin resolverse. Los sistemas ISCC y comparables requieren trazabilidad y registros de ahorro de gases de efecto invernadero para los biocombustibles y el biometano. El mercado de abastecimiento alternativo de combustible marítimo puede mantener varias vías de combustible porque el diseño de los buques, las rutas y la disponibilidad de suministro difieren.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Abastecimiento, el Buque a Buque Lidera Mientras que la Entrega Portátil Amplía el Alcance
El abastecimiento buque a buque representó el 43,55% del tamaño del mercado de abastecimiento alternativo de combustible marítimo en 2026. Ofrece la flexibilidad y la escala requeridas en los principales puertos, donde los buques no siempre pueden esperar en una terminal dedicada. Los volúmenes de GNL en la Península Ibérica se más que duplicaron hasta 893.860 metros cúbicos en 2025 gracias a la actividad en Algeciras, Barcelona, Sines y Valencia. Los buques de abastecimiento pueden reposicionarse a medida que la demanda cambia entre las rutas comerciales, lo que permite a los proveedores atender varios nodos desde un único activo operativo. El mercado de abastecimiento alternativo de combustible marítimo se beneficia de este enfoque cuando la demanda sigue siendo desigual entre los puertos.
Los tanques portátiles y la entrega basada en contenedores están creciendo a una CAGR del 19,45% hasta 2032, llevando combustible alternativo a puertos más pequeños antes de que se justifique la infraestructura permanente. La entrega camión a buque se adapta a las escalas regulares de líneas regulares con horarios predecibles, incluida la primera entrega de GNL en las Islas Canarias en junio de 2026 para un ferri de pasajeros de doble combustible de Balearia. La entrega terminal a buque y tubería a buque proporciona mayor eficiencia unitaria, pero depende de volúmenes sostenidos y de la confianza portuaria a largo plazo. Los dos enfoques de entrega pueden operar conjuntamente, con el abastecimiento buque a buque sirviendo a los centros establecidos y los sistemas portátiles sirviendo a nuevas ubicaciones. Esto amplía el acceso sin requerir que cada puerto realice el mismo compromiso de capital.
Por Tipo de Embarcación, los Portacontenedores Lideran Mientras que los Ferris se Aceleran
Los buques portacontenedores representaron el 36,28% de la participación del mercado de abastecimiento alternativo de combustible marítimo en 2026. Los principales operadores de líneas regulares han realizado pedidos de doble combustible en toda su flota, mientras que las rotaciones portuarias regulares simplifican la planificación del combustible. Avenir LNG completó el primer abastecimiento de GNL buque a buque de un ferri en el Puerto de Klaipeda de Lituania en marzo de 2026, atendiendo al Peter Pan de TT-Line. Una revisión de revistas científicas de 2025 encontró que el metanol tenía un amplio potencial en todas las categorías de ferris cuando se consideraban las emisiones del ciclo de vida y la densidad energética. El mercado de abastecimiento alternativo de combustible marítimo puede utilizar estos patrones de ruta para establecer una demanda temprana práctica de nuevos combustibles.
Los buques de pasajeros y los ferris se están expandiendo a una CAGR del 18,09% hasta 2032 porque sus rutas cortas fijas reducen la incertidumbre en la entrega. Los petroleros, los graneleros y los buques de carga general siguen siendo usuarios importantes, pero tienen rutas más diversas, lo que dificulta la planificación de combustibles alternativos. Los buques especializados y de apoyo a plataformas son usuarios activos de GNL en rutas fijas de suministro a plataformas, pero representan un grupo de ingresos más pequeño. El suministro en puertos remotos o poco frecuentes puede determinar su elección de combustible tanto como la tecnología del buque. Una mayor disponibilidad de entrega puede reducir el riesgo operativo que frena a estas flotas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Comprador, los Gestores de Flotas Mantienen la Escala Mientras que los Fletadores Crecen
Las empresas navieras y los gestores de flotas representaron el 42,19% del tamaño del mercado de abastecimiento alternativo de combustible marítimo en 2026. Su escala de flota y la frecuencia de escalas respaldan precios predecibles, programación portuaria y acuerdos de suministro a largo plazo. Estos acuerdos pueden sustentar la inversión en infraestructura para GNL, metanol y biocombustibles. Los operadores armadores están equilibrando los pedidos de doble combustible con varios acuerdos de suministro en sus rutas comerciales. Este cambio distribuye la demanda del mercado de abastecimiento alternativo de combustible marítimo más allá del grupo concentrado de las principales empresas de líneas regulares.
Los fletadores son el grupo de compradores de más rápido crecimiento con una CAGR del 17,49% hasta 2032, ya que FuelEU Maritime aumenta su papel en las decisiones de combustible durante el período de viaje. Los corredores y las mesas de negociación de energía ayudan a hacer coincidir el combustible disponible con la demanda en puertos que carecen de acuerdos a largo plazo, especialmente en ubicaciones más nuevas. Las empresas navieras pueden reducir el riesgo de suministro mediante contratos directos, mientras que los fletadores pueden influir en la demanda un viaje a la vez. La base de compradores se vuelve menos concentrada a medida que la responsabilidad del combustible se distribuye más a través de los acuerdos de fletamento. Esto aumenta el valor de la documentación confiable, los precios y la capacidad de entrega local.
Análisis Geográfico
Asia-Pacífico lideró con una participación de ingresos del 40,12% en 2026. Singapur registró 56,77 millones de toneladas de ventas totales de combustible marino en 2025, incluidas 1,95 millones de toneladas de consumo de combustible marino alternativo. Sus ventas de GNL para abastecimiento alcanzaron las 318.300 toneladas en el primer semestre de 2026, un aumento del 30% respecto al mismo período del año anterior, mientras que la actividad de abastecimiento de GNL de China aumentó un 45% en 2025. Singapur amplió su base de proveedores de GNL de 3 a 11 operadores con licencia en septiembre de 2026, y Corea del Sur completó su primer abastecimiento buque a buque de metanol verde en Ulsan en septiembre de 2025. Japón está apoyando un transportista oceánico propulsado por amoníaco a través de su Fondo de Innovación Verde, con entrega programada para noviembre de 2026.
Europa es la segunda región más grande en el mercado de abastecimiento alternativo de combustible marítimo, respaldada por el corredor ARA, la expansión ibérica y la actividad de bio-GNL nórdica. FuelEU Maritime, en vigor desde 2025, crea una fuerte señal de demanda de combustibles bajos en carbono certificados en todo el mercado de abastecimiento alternativo de combustible marítimo. Rotterdam añadió 180.000 metros cúbicos de almacenamiento a través de su cuarto tanque de GNL de la Terminal Gate en octubre de 2026. Hamburgo aprobó el Waltershofer Hafen para el abastecimiento buque a buque de metanol y GNL en agosto de 2025. América del Norte se está desarrollando como una ubicación de crecimiento en el mercado de abastecimiento alternativo de combustible marítimo, con la barcaza de abastecimiento de GNL Progress de Crowley operando desde Savannah y un estudio conjunto de diciembre de 2025 que avanza en el abastecimiento comercial de metanol en la Costa del Golfo de los Estados Unidos.
Oriente Medio y África se está expandiendo a una CAGR del 18,23% hasta 2032, la tasa geográfica más rápida en el mercado de abastecimiento alternativo de combustible marítimo. Mawani acordó un arrendamiento de terreno en Yanbu por 20 años con Petrotank en agosto de 2025 por 500 millones de SAR (133 millones de USD). AD Ports Group, Masdar, Advario y CMA CGM acordaron en junio de 2025 explorar el abastecimiento de e-metanol en el Puerto Khalifa. Egipto está desarrollando capacidad de GNL en Port Said, el Puerto de Salalah de Omán ha arrendado espacio para el almacenamiento de biocombustibles, y América del Sur tiene actividad de corredores en Brasil y Chile.
Panorama Competitivo
El mercado de abastecimiento alternativo de combustible marítimo sigue fragmentado entre los proveedores, mientras que las grandes empresas energéticas, los comerciantes de combustible para buques y las empresas navieras están consolidando sus posiciones. Shell, TotalEnergies y ExxonMobil están utilizando sus redes de combustible establecidas para añadir capacidad de GNL, bio-GNL y amoníaco en todo el mercado de abastecimiento alternativo de combustible marítimo. Shell y Hapag-Lloyd firmaron un acuerdo de suministro de bio-GNL plurianual en septiembre de 2025 en 22 ubicaciones. ExxonMobil anunció en octubre de 2025 que 2 buques de abastecimiento de GNL entrarían en servicio a partir de 2027. TFG Marine, Peninsula, Bunker Holding y Monjasa compiten a través de la cobertura geográfica y la flexibilidad de entrega.
Las líneas navieras están asumiendo un papel más directo en el mercado de abastecimiento alternativo de combustible marítimo a través de asociaciones en la cadena de suministro. CMA CGM y TotalEnergies formaron una empresa conjunta de logística de abastecimiento de GNL al 50-50 en Rotterdam en julio de 2025, que cubre un buque de 20.000 metros cúbicos para 2028 y hasta 360.000 toneladas de suministro anual de GNL hasta 2040. TFG Marine, CF Industries y Trafigura firmaron un memorando de entendimiento en enero de 2026 para avanzar en el amoníaco bajo en carbono. Estos movimientos combinan la demanda de los clientes, la seguridad del suministro, la logística y la capacidad técnica. Los clústeres portuarios más pequeños en Oriente Medio, África Oriental y América del Sur siguen abiertos a la inversión en infraestructura física en el mercado de abastecimiento alternativo de combustible marítimo.
El amoníaco es un tema competitivo central porque crece a una CAGR del 22,31% hasta 2032. Los buques de abastecimiento especializados pueden costar 30 millones de USD, mientras que los requisitos de seguridad limitan el grupo de operadores capacitados. Los sistemas de certificación y mezcla trazable también favorecen a las empresas que pueden documentar vías de combustible calificadas en todo el mercado de abastecimiento alternativo de combustible marítimo.
Líderes de la Industria de Abastecimiento Alternativo de Combustible Marítimo
-
Shell plc
-
TotalEnergies SE
-
Bunker Holding A/S
-
Peninsula Petroleum Limited
-
ExxonMobil Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Abastecimiento Alternativo de Combustible Marítimo Empresas cubiertas en este informe
- Crowley
- Shell plc
- TotalEnergies SE
- Peninsula
- World Fuel Services
- GAC
- Global Energy International
- Equatorial Marine Fuel Management Services
- Chimbusco Pan Nation
- Golden Island
- Seascale Energy
- Minerva Bunkering
- Fratelli Cosulich Group
- TFG Marine
- Bergen Bunkers
- Bunker Partner
- InterContinental Energies
- Malik Supply
- Norwegian Oil Trading
- Transparensea Fuels
- Oilmar
- FLEX Commodities
- Exxon Mobil Corporation
- Chevron Corporation
- Bunker Holding A/S
Desarrollos recientes de la industria en Mercado de Abastecimiento Alternativo de Combustible Marítimo
- Mayo de 2026: Mitsui O.S.K. Lines (MOL) y Seaspan Energy firmaron el primer contrato anual de abastecimiento de GNL para transportadores de automóviles en el Puerto de Vancouver, Canadá, formalizando el suministro comercial tras el primer abastecimiento de GNL de MOL en la Costa Oeste de América del Norte.
- Marzo de 2026: CMA CGM y SIPG Energy completaron el mayor abastecimiento único de biometanol de China (3.643 toneladas) en el Puerto de Yangshan para el CMA CGM OSMIUM, estableciendo un récord nacional y creando una cadena de suministro integrada de biometanol que vincula la producción en la Provincia de Jilin con la entrega en el puerto de Shanghái.
- Enero de 2026: TFG Marine firmó un memorando de entendimiento con CF Industries Holdings y Trafigura para avanzar en el amoníaco bajo en carbono como combustible marino, combinando la capacidad de producción de CF Industries en Donaldsonville, Luisiana, la experiencia logística de Trafigura y la red global de abastecimiento de TFG Marine, con enfoque inicial en la Costa del Golfo de los Estados Unidos y el noroeste de Europa.
- Diciembre de 2025: Mitsui O.S.K. Lines (MOL), SINOPEC y Marubeni firmaron un memorando de entendimiento para establecer un sistema de suministro estable a largo plazo de biodiesel en China, que abarca la producción, el almacenamiento y los puertos de suministro designados para apoyar los compromisos de descarbonización bajo los crecientes requisitos de la OMI.
Alcance del Informe Global del Mercado de Abastecimiento Alternativo de Combustible Marítimo
Resumen de la segmentación
| Gas Natural Licuado (GNL) |
| Bio-GNL y Metano Renovable |
| Biocombustibles Líquidos |
| Metanol |
| Amoníaco |
| Hidrógeno |
| Otros Combustibles Alternativos |
| Abastecimiento Buque a Buque |
| Abastecimiento Camión a Buque |
| Abastecimiento Terminal a Buque |
| Abastecimiento Tubería a Buque |
| Abastecimiento mediante Tanques Portátiles y Contenedores |
| Otros Métodos de Abastecimiento |
| Buques Portacontenedores |
| Petroleros |
| Graneleros |
| Buques de Carga General |
| Buques de Pasajeros y Ferris |
| Buques Especializados y de Apoyo a Plataformas |
| Otros Buques Comerciales y Especializados |
| Operadores Armadores |
| Fletadores |
| Empresas Navieras y Gestores de Flotas |
| Otros Compradores |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Combustible | Gas Natural Licuado (GNL) | |
| Bio-GNL y Metano Renovable | ||
| Biocombustibles Líquidos | ||
| Metanol | ||
| Amoníaco | ||
| Hidrógeno | ||
| Otros Combustibles Alternativos | ||
| Por Modo de Abastecimiento | Abastecimiento Buque a Buque | |
| Abastecimiento Camión a Buque | ||
| Abastecimiento Terminal a Buque | ||
| Abastecimiento Tubería a Buque | ||
| Abastecimiento mediante Tanques Portátiles y Contenedores | ||
| Otros Métodos de Abastecimiento | ||
| Por Tipo de Embarcación | Buques Portacontenedores | |
| Petroleros | ||
| Graneleros | ||
| Buques de Carga General | ||
| Buques de Pasajeros y Ferris | ||
| Buques Especializados y de Apoyo a Plataformas | ||
| Otros Buques Comerciales y Especializados | ||
| Por Tipo de Comprador | Operadores Armadores | |
| Fletadores | ||
| Empresas Navieras y Gestores de Flotas | ||
| Otros Compradores | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de abastecimiento alternativo de combustible marítimo?
Los requisitos de cumplimiento de la OMI y la UE, las entregas de flotas de doble combustible, los programas de corredores y la inversión portuaria en múltiples combustibles están impulsando la demanda.
¿Qué combustible lidera el abastecimiento alternativo de combustible marítimo?
El GNL lideró con una participación de ingresos del 48,46% en 2026, respaldado por la infraestructura establecida de buques y puertos.
¿Qué combustible está creciendo más rápido para el abastecimiento marino?
El amoníaco se está expandiendo a una CAGR del 22,31% hasta 2032 a medida que avanzan los programas de buques contratados.
¿Qué método de abastecimiento tiene la mayor participación?
El abastecimiento buque a buque representó el 43,55% de la participación de ingresos en 2026 porque ofrece entrega flexible en los principales centros.
¿Qué región lidera el consumo de combustible marino alternativo?
Asia-Pacífico lideró con una participación de ingresos del 40,12% en 2026, con Singapur y China apoyando la actividad regional.
¿Qué limita el uso más amplio de los combustibles marinos de cero emisiones?
Los altos costos de entrega del combustible y la disponibilidad limitada de materias primas certificadas limitan el ritmo de adopción.