
Marktgröße und Marktanteile im Bereich Maritime Alternative Bunkering
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 13.08 Milliarden US-Dollar |
| Marktgröße (2032) | 28.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.56 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Maritime Alternative Bunkering von Mordor Intelligence
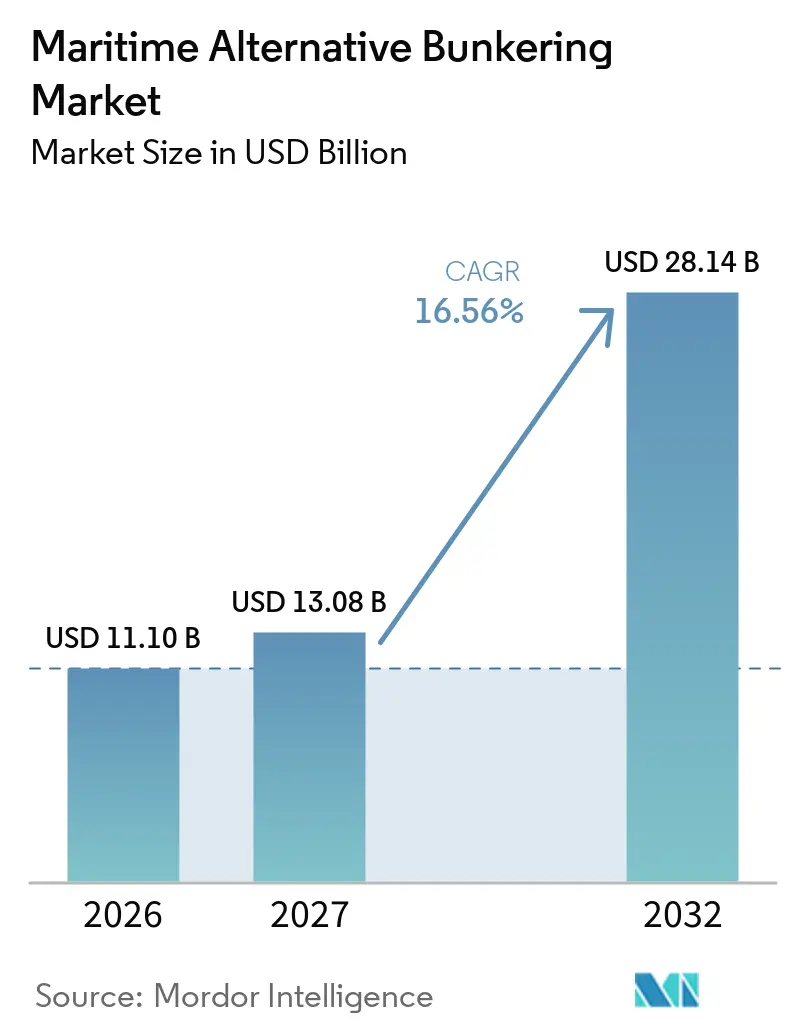
Die Marktgröße für Maritime Alternative Bunkering wurde im Jahr 2026 auf 11,10 Milliarden USD geschätzt und soll von 13,08 Milliarden USD im Jahr 2027 auf 28,14 Milliarden USD bis 2032 wachsen, bei einer CAGR von 16,56 % während des Prognosezeitraums (2027–2032).
Regulatorische Anforderungen und Flottenerneuerung verlagern Kraftstoffentscheidungen von freiwilligen Verpflichtungen hin zu Betriebskostenentscheidungen. Dual-Fuel-Schiffe, die in Dienst gestellt werden, benötigen eine zuverlässige Kraftstoffverfügbarkeit an ihren Anlegehäfen, was den Druck auf Lieferanten und Häfen erhöht. Der IMO-Netto-Null-Rahmen und FuelEU Maritime legen klare finanzielle Konsequenzen für den weiteren Einsatz konventioneller Kraftstoffe fest. Dies begünstigt Lieferanten, die dokumentierten kohlenstoffarmen Kraftstoff bereitstellen und die Lieferung über mehrere Häfen hinweg verwalten können. Der Markt für Maritime Alternative Bunkering zieht auch Reedereien in Kraftstofflogistikpartnerschaften, was die Beziehungen zwischen Reedereien, Händlern, Energieunternehmen und Hafenbetreibern verändert.
Wichtigste Erkenntnisse des Berichts
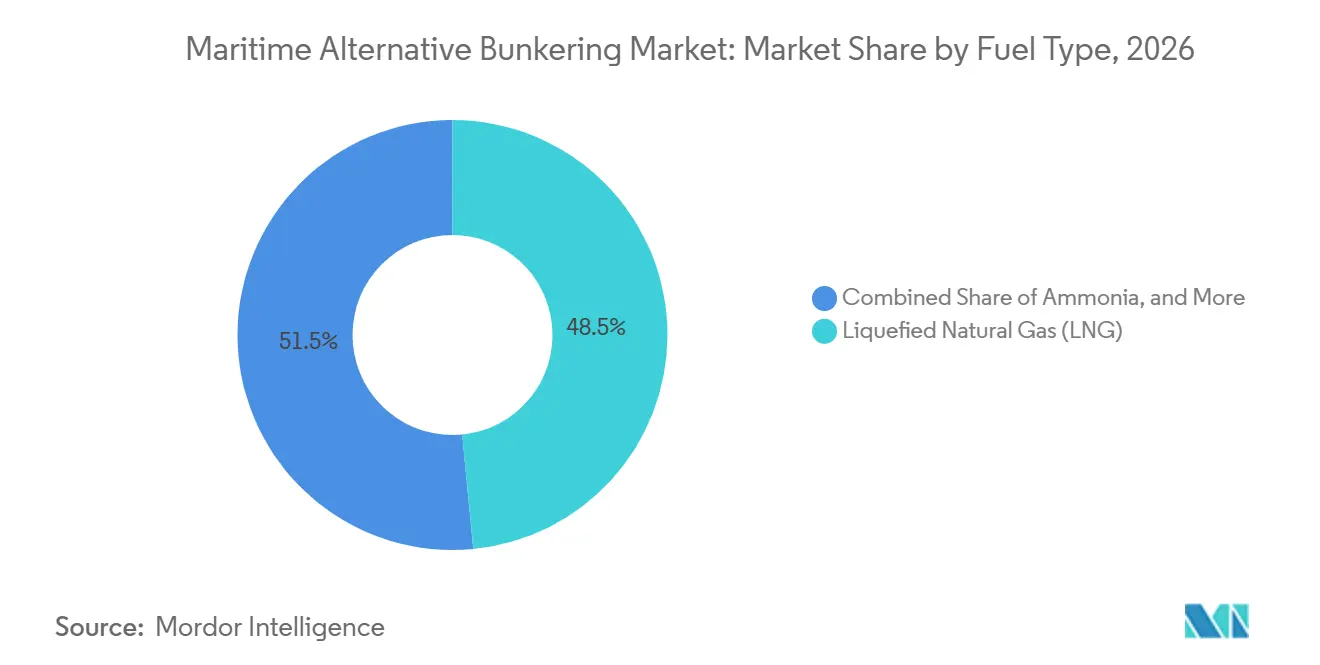
- Nach Kraftstofftyp führte LNG im Jahr 2026 mit einem Marktanteil von 48,46 % im Markt für Maritime Alternative Bunkering, während Ammoniak bis 2032 die höchste prognostizierte CAGR von 22,31 % verzeichnete.
- Nach Bunkering-Modus hielt Schiff-zu-Schiff-Bunkering im Jahr 2026 einen Anteil von 43,55 % an der Marktgröße für Maritime Alternative Bunkering, während Bunkering mittels Transporttanks und Containern bis 2032 die höchste prognostizierte CAGR von 19,45 % verzeichnete.
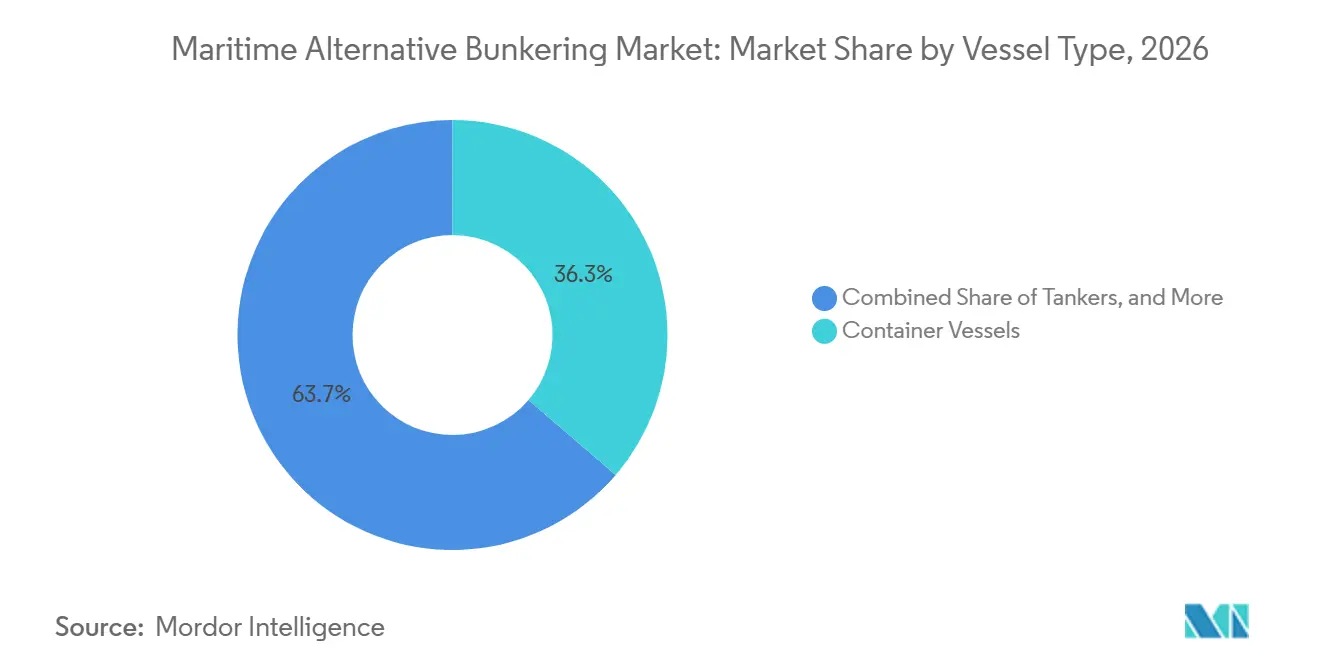
- Nach Schiffstyp hielten Containerschiffe im Jahr 2026 einen Marktanteil von 36,28 % im Markt für Maritime Alternative Bunkering, während Passagierschiffe und Fähren bis 2032 die höchste prognostizierte CAGR von 18,09 % verzeichneten.
- Nach Käufertyp hielten Reedereien und Flottenmanager im Jahr 2026 einen Anteil von 42,19 % an der Marktgröße für Maritime Alternative Bunkering, während Charterer bis 2032 die höchste prognostizierte CAGR von 17,49 % verzeichneten.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 40,12 % im Markt für Maritime Alternative Bunkering, während der Nahe Osten und Afrika bis 2032 die höchste prognostizierte CAGR von 18,23 % verzeichneten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| IMO- und regionale Treibhausgas-Compliance-Anforderungen | +5.5% | Global, mit beschleunigter Wirkung in der EU, Singapur, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Expansion von Dual-Fuel- und Alternativkraftstoff-Schiffsflotten | +3.8% | Global, konzentriert auf Neubauten im asiatisch-pazifischen Raum und Flottenaufstellung in Nordeuropa | Mittelfristig (2–4 Jahre) |
| Wachstum von Green-Shipping-Korridoren und langfristigen Kraftstoffabnahmeverträgen | +2.4% | Asiatisch-pazifischer Raum, EU, Naher Osten und Afrika sowie aufstrebendes Südamerika | Mittelfristig (2–4 Jahre) |
| Hafeninvestitionen in Mehrkraftstoff-Bunkering-Infrastruktur | +2.1% | Knotenpunkte im asiatisch-pazifischen Raum, in der EU sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Drop-In-Biokraftstoffen und erneuerbarem Methan | +1.9% | Global, mit kurzfristiger Konzentration in Europa und Singapur | Kurzfristig (≤ 2 Jahre) |
| Ungenutzte Hafenkapazitäten ermöglichen modulare Mehrkraftstoff-Umrüstung | +0.9% | Nordamerika, Südostasien, Südamerika sowie Knotenpunkte im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IMO- und regionale Treibhausgas-Compliance-Anforderungen
Der Markt für Maritime Alternative Bunkering wird durch den IMO-Netto-Null-Rahmen geprägt, der auf der MEPC 83 im April 2025 genehmigt und im Oktober 2025 verabschiedet wurde. Der Rahmen gilt für Hochseeschiffe über 5.000 Bruttoraumzahl, die für 85 % der CO2-Emissionen des internationalen Schiffsverkehrs verantwortlich sind. Ab 2028 müssen Schiffe, die die Treibhausgas-Kraftstoffintensitätsschwellen überschreiten, Ausgleichszahlungen ab 100 USD pro Tonne CO2-Äquivalent leisten. Die Europäische Kommission gibt an, dass der Mechanismus jährlich 11–13 Milliarden USD generieren könnte. Die Lebenszyklusrechnung verbessert die Position von Bio-LNG, grünem Methanol und Ammoniak gegenüber fossilen Brennstoffen. FuelEU Maritime fügt eine regionale Anforderung für Schiffe hinzu, die EU-Häfen anlaufen, während MARPOL Anlage VI die internationale Relevanz dieser Vorschriften erweitert.[1]
Expansion der Dual-Fuel-Flotte schafft verteilte Bunkering-Nachfrage
Alternativkraftstoffschiffe machten von Januar bis Mai 2025 58 % der weltweiten Neubestellungen nach Tonnage aus, verglichen mit 47 % im Jahr 2024 und 8,2 % im Jahr 2016. Ein Dual-Fuel-Schiff benötigt über eine Nutzungsdauer von 20–25 Jahren praktischen Zugang zu seinem vorgesehenen Kraftstoff. CMA CGM strebt bis 2029 123 LNG-fähige Schiffe an, COSCO hat 32 Methanol-Dual-Fuel-Containerschiffe bestellt, und MOL hat gemeinsam Ammoniak-Dual-Fuel-Capesize-Massengutfrachter mit geplanter Lieferung 2026 und 2027 in Auftrag gegeben. Der Markt für Maritime Alternative Bunkering ist daher auf Liefernetzwerke angewiesen, die den tatsächlichen Hafenanlaufplänen entsprechen, anstatt auf eine kleine Anzahl von Vorzeigeanlagen.[2] MOL schloss im März 2025 sein erstes LNG-Bunkering an der Westküste Nordamerikas ab und sicherte sich später eine Laufzeitvereinbarung mit Seaspan Energy in Vancouver. Ammoniak-fähige Schiffe, die jetzt bestellt werden, können Nachfrage über den Prognosezeitraum hinaus erzeugen, da langfristige Kraftstoffentscheidungen früh im Schiffsinvestitionszyklus festgelegt werden.
Green-Shipping-Korridore und langfristige Kraftstoffvereinbarungen
Initiativen für Green-Shipping-Korridore erreichten 2025 weltweit 84, nachdem 25 neue Programme in Märkten wie China, Indien, Brasilien, Chile, Ghana und Kenia hinzugekommen waren. Korridore verbinden Kraftstoffproduktion, Bunkering und Schiffseinsatz auf bestimmten Routen, was die Grundlage für Lager- und Bunkerfahrzeuge verbessert. Eine OECD-Überprüfung von 104 Vereinbarungen ergab, dass Methanol 44 %, grünes Ammoniak 20 % und LNG sowie Bio-LNG 20 % ausmachten. Langfristige Verträge können Käufer vor begrenztem zertifiziertem Angebot schützen, insbesondere wenn mehrere Reedereien denselben Kraftstoff anstreben. Maersk erklärte im November 2025, dass die gesicherte Methanolversorgung bis 2026 nicht in dem gewünschten Tempo voranschreite. Das Memorandum vom Oktober 2025 zwischen dem Hafen von Algeciras und der Panama-Kanal-Behörde zeigte auch institutionelle Unterstützung für grenzüberschreitende Korridorinvestitionen.
Hafeninvestitionen in Mehrkraftstoff-Bunkering-Infrastruktur
Der Markt für Maritime Alternative Bunkering profitiert, wenn Hafeninvestitionen mehr als einen Kraftstoffpfad unterstützen. Die Hamburg Port Authority genehmigte den Waltershofer Hafen im August 2025 für Methanol- und LNG-Schiff-zu-Schiff-Bunkering. Das Gate Terminal in Rotterdam nahm im Oktober 2026 seinen vierten LNG-Speichertank in Betrieb und erhöhte damit die Kapazität auf 20 Milliarden Kubikmeter pro Jahr. Singapur erweiterte seine LNG-Lieferantenbasis im September 2026 von 3 auf 11 lizenzierte Betreiber und veröffentlichte 2026 Leitlinien für Ammoniak-Bunkering. Eine breite Kraftstoffabdeckung kann Schiffsanläufe zu vorbereiteten Knotenpunkten lenken und den späteren Markteintritt für konkurrierende Häfen teurer machen. Die modulare Umrüstung ungenutzter Hafenkapazitäten kann dieses Modell auf kleinere Knotenpunkte in Nordamerika, Südostasien, Südamerika sowie dem Nahen Osten und Afrika ausweiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Lieferkosten für grünes Methanol, Ammoniak und Wasserstoff | -2.8% | Global, am stärksten ausgeprägt dort, wo CO2-Preisausgleiche nicht verfügbar sind | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter kohlenstoffarmer Rohstoffe | -2.0% | Global, am stärksten ausgeprägt in Nordamerika, Südostasien sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kraftstoffspezifische Sicherheits-, Schulungs- und Hafengenehmigungsanforderungen | -1.2% | Global; konzentriert in aufstrebenden APAC-Häfen, MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Unsicherheit hinsichtlich langfristiger Kraftstoffdominanz und Infrastrukturveralterung | -0.9% | Global; am stärksten ausgeprägt in Märkten, die sich auf Einkraftstoff-Infrastruktur festlegen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Lieferkostenlücke bei emissionsfreien Kraftstoffen hemmt die Akzeptanz
Die Preise für grünes Ammoniak in Nordwesteuropa lagen 2025 bei rund 2.900 USD pro Tonne MGO-Äquivalent, dem 5-fachen des konventionellen Schiffskraftstoffpreises. Ein Ammoniak-Bunkerschiff kann 30 Millionen USD kosten, bevor die Kraftstofflieferung beginnt. Grünes Methanol weist ebenfalls einen erheblichen Produktionskostenaufschlag auf, trotz prognostizierter Kapitalkostensenkungen für Syntheseanlagen in den späten 2020er-Jahren. Der IMO-Mechanismus und das EU-Emissionshandelssystem erhöhen die Kosten für konventionelle Kraftstoffe, beseitigen jedoch nicht die kurzfristige Preislücke.[3] Große Linienreedereien können Mengenverpflichtungen und Liefervereinbarungen nutzen, um ihr Risiko zu reduzieren. Massengut- und Tankerbetreiber verfügen oft nicht über diese Größenordnung, was ihre Bewegung hin zu emissionsfreien Kraftstoffen verlangsamt.
Knappheit zertifizierter Rohstoffe begrenzt die Skalierung von Drop-In-Biokraftstoffen
Die Oil and Gas Climate Initiative schätzte die Verfügbarkeit nachhaltiger Biomasse im Jahr 2025 auf 1,8 Milliarden Tonnen, die bis 2050 auf 3,3 Milliarden Tonnen ansteigen soll. Der nutzbare Anteil sinkt, wenn Käufer abfallbasierte oder Zweitgenerations-Rohstoffe mit anerkannter Zertifizierung benötigen. Gebrauchtes Speiseöl und tierische Fette dienen auch Programmen für nachhaltigen Flugkraftstoff, was einen Wettbewerb um verfügbares Material schafft. Der Internationale Rat für sauberen Verkehr stellte fest, dass die Umleitung der aktuellen Biokraftstoffe aus gebrauchtem Speiseöl in die Schifffahrt unter dem IMO-Rahmen nur 4,9 % des Energiebedarfs des internationalen Schiffsverkehrs decken würde. Biogenes CO2 für E-Methanol und grüner Wasserstoff für Ammoniak bleiben ebenfalls begrenzt, solange keine finanzierbaren Abnahmeverträge vorliegen.[4] Der Markt für Maritime Alternative Bunkering kann daher mit Versorgungsengpässen konfrontiert sein, selbst wenn Betreiber, Häfen und Käufer bereit sind, zertifizierten Kraftstoff zu erwerben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp:
LNG sichert das Volumen, während Ammoniak die langfristige Richtung vorgibtLNG hielt im Jahr 2026 einen Marktanteil von 48,46 % im Markt für Maritime Alternative Bunkering, während Ammoniak bis 2032 mit einer CAGR von 22,31 % wächst. LNG wird von mehr als 62 Bunkerschiffen und 222 Hafenanlagen weltweit unterstützt, und sein installiertes Netzwerk kann Bio-LNG und E-Methan ohne Schiffsmodifikation verteilen. Dies gibt Schiffseigentümern einen Weg, die Lebenszyklusleistung des Kraftstoffs zu verbessern, wenn die Anforderungen strenger werden. Ammoniak entwickelt sich von Pilotprojekten zu vertraglich vereinbarten Flottenprogrammen, darunter die Zeitchartervereinbarung von NYK Line und Yara Clean Ammonia vom Februar 2025 für einen Träger mit geplanter Lieferung im November 2026. Die Maritime Alternative Bunkering-Branche benötigt spezialisierte Schiffe, ausgebildete Betreiber und Sicherheitsverfahren, bevor Ammoniakmengen wesentlich zunehmen können.
Methanol gewinnt als Dual-Fuel-Option an Bedeutung und war Mitte 2025 in 20 Häfen verfügbar, mit mehr als 60 methanol-fähigen Schiffen im Betrieb. Flüssige Biokraftstoffe und Bio-LNG dienen dem kurzfristigen Compliance-Bedarf für Schiffe ohne neue Kraftstoffsysteme, während Singapur 2025 eine Aufnahme von 1,95 Millionen Tonnen alternativer Schiffskraftstoffe verzeichnete, verglichen mit 1,35 Millionen Tonnen im Jahr 2024. Wasserstoff bleibt auf Pilotanwendungen beschränkt, da Kosten und Sicherheitsinfrastruktur noch nicht gelöst sind. ISCC und vergleichbare Systeme erfordern Rückverfolgbarkeit und Aufzeichnungen über Treibhausgaseinsparungen für Biokraftstoffe und Biomethan. Der Markt für Maritime Alternative Bunkering kann mehrere Kraftstoffpfade beibehalten, da Schiffsdesign, Routen und Versorgungsverfügbarkeit unterschiedlich sind.

Nach Bunkering-Modus:
Schiff-zu-Schiff führt, während portable Lieferung die Reichweite erweitertSchiff-zu-Schiff-Bunkering machte im Jahr 2026 43,55 % der Marktgröße für Maritime Alternative Bunkering aus. Es bietet die Flexibilität und den Umfang, der in großen Häfen erforderlich ist, wo Schiffe nicht immer an einem dedizierten Terminal warten können. Die LNG-Mengen auf der Iberischen Halbinsel haben sich 2025 durch Aktivitäten in Algeciras, Barcelona, Sines und Valencia auf 893.860 Kubikmeter mehr als verdoppelt. Bunkerschiffe können umpositioniert werden, wenn sich die Nachfrage über Handelsrouten hinweg verändert, sodass Lieferanten mehrere Knotenpunkte von einem Betriebsmittel aus bedienen können. Der Markt für Maritime Alternative Bunkering profitiert von diesem Ansatz, wenn die Nachfrage unter den Häfen ungleichmäßig verteilt bleibt.
Transporttanks und containerbasierte Lieferung wachsen bis 2032 mit einer CAGR von 19,45 % und bringen Alternativkraftstoff in kleinere Häfen, bevor eine dauerhafte Infrastruktur gerechtfertigt ist. Lkw-zu-Schiff-Lieferung eignet sich für regelmäßige Linienanlaufpläne mit vorhersehbaren Fahrplänen, einschließlich der ersten LNG-Lieferung auf den Kanarischen Inseln im Juni 2026 für eine Dual-Fuel-Passagierfähre von Balearia. Terminal-zu-Schiff- und Pipeline-zu-Schiff-Lieferung bieten eine höhere Einheiteneffizienz, sind jedoch auf nachhaltige Mengen und langfristiges Hafenvertrauen angewiesen. Die beiden Lieferansätze können gemeinsam betrieben werden, wobei Schiff-zu-Schiff-Lieferung etablierte Knotenpunkte bedient und portable Systeme neue Standorte erschließen. Dies erweitert den Zugang, ohne dass jeder Hafen dieselbe Kapitalverpflichtung eingehen muss.
Nach Schiffstyp:
Containerschiffe führen, während Fähren beschleunigenContainerschiffe machten im Jahr 2026 36,28 % des Marktanteils für Maritime Alternative Bunkering aus. Große Linienreedereien haben Dual-Fuel-Bestellungen für ihre Flotten aufgegeben, während regelmäßige Hafenrotationen die Kraftstoffplanung vereinfachen. Avenir LNG schloss im März 2026 das erste Schiff-zu-Schiff-LNG-Bunkering einer Fähre im litauischen Hafen Klaipeda ab und bediente dabei die Peter Pan von TT-Line. Eine Fachzeitschriften-Überprüfung aus dem Jahr 2025 ergab, dass Methanol ein breites Potenzial in verschiedenen Fährkategorien hat, wenn Lebenszyklusemissionen und Energiedichte berücksichtigt werden. Der Markt für Maritime Alternative Bunkering kann diese Routenmuster nutzen, um eine praktische frühe Nachfrage nach neuen Kraftstoffen zu etablieren.
Passagierschiffe und Fähren expandieren bis 2032 mit einer CAGR von 18,09 %, da ihre festen Kurzstrecken die Lieferunsicherheit reduzieren. Tanker, Massengutfrachter und allgemeine Frachtschiffe bleiben wichtige Nutzer, haben jedoch vielfältigere Routen, was die Planung mit Alternativkraftstoffen erschwert. Offshore- und Spezialschiffe sind aktive LNG-Nutzer auf festen Plattformversorgungsrouten, stellen jedoch einen kleineren Umsatzpool dar. Die Versorgung in abgelegenen oder selten angelaufenen Häfen kann ihre Kraftstoffwahl ebenso stark bestimmen wie die Schiffstechnologie. Eine breitere Lieferverfügbarkeit kann das Betriebsrisiko reduzieren, das diese Flotten zurückhält.
Nach Käufertyp:
Flottenmanager halten die Größenordnung, während Charterer wachsenReedereien und Flottenmanager machten im Jahr 2026 42,19 % der Marktgröße für Maritime Alternative Bunkering aus. Ihre Flottengröße und Anlaufhäufigkeit unterstützen vorhersehbare Preisgestaltung, Hafenplanung und langfristige Liefervereinbarungen. Diese Vereinbarungen können Infrastrukturinvestitionen für LNG, Methanol und Biokraftstoffe untermauern. Schiffseigentümer-Betreiber balancieren Dual-Fuel-Bestellungen mit mehreren Liefervereinbarungen über ihre Handelsrouten hinweg. Diese Veränderung verteilt die Nachfrage im Markt für Maritime Alternative Bunkering über die konzentrierte Gruppe großer Linienreedereien hinaus.
Charterer sind die am schnellsten wachsende Käufergruppe mit einer CAGR von 17,49 % bis 2032, da FuelEU Maritime ihre Rolle bei Kraftstoffentscheidungen während der Reiseperiode stärkt. Makler und Energiehandelsabteilungen helfen dabei, verfügbaren Kraftstoff mit der Nachfrage in Häfen ohne langfristige Vereinbarungen abzugleichen, insbesondere an neueren Standorten. Reedereien können das Versorgungsrisiko durch Direktverträge reduzieren, während Charterer die Nachfrage reiseweise beeinflussen können. Die Käuferbasis wird weniger konzentriert, da die Kraftstoffverantwortung durch Charterverträge stärker verteilt wird. Dies erhöht den Wert zuverlässiger Dokumentation, Preisgestaltung und lokaler Lieferfähigkeit.
Geografische Analyse
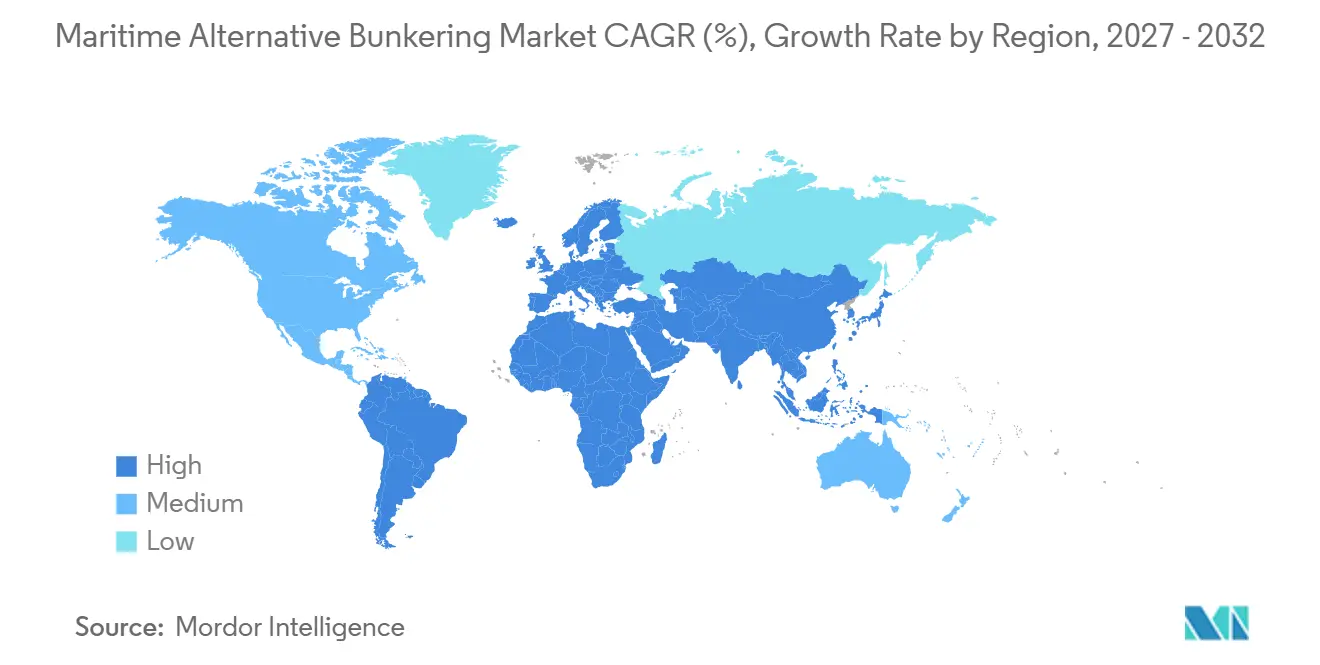
Der asiatisch-pazifische Raum führte im Jahr 2026 mit einem Umsatzanteil von 40,12 %. Singapur verzeichnete 2025 insgesamt 56,77 Millionen Tonnen Schiffskraftstoffverkäufe, darunter 1,95 Millionen Tonnen Aufnahme alternativer Schiffskraftstoffe. Die LNG-Bunkerverkäufe erreichten im ersten Halbjahr 2026 318.300 Tonnen, ein Anstieg von 30 % gegenüber dem Vorjahreszeitraum, während Chinas LNG-Bunkering-Aktivität im Jahr 2025 um 45 % zunahm. Singapur erweiterte seine LNG-Lieferantenbasis im September 2026 von 3 auf 11 lizenzierte Betreiber, und Südkorea schloss im September 2025 sein erstes Schiff-zu-Schiff-Bunkering mit grünem Methanol in Ulsan ab. Japan unterstützt einen ammoniak-betriebenen Hochseefrachter über seinen Green Innovation Fund, mit geplanter Lieferung im November 2026.
Europa ist die zweitgrößte Region im Markt für Maritime Alternative Bunkering, unterstützt durch den ARA-Korridor, die iberische Expansion und nordische Bio-LNG-Aktivitäten. FuelEU Maritime, das seit 2025 in Kraft ist, erzeugt ein starkes Nachfragesignal für zertifizierte kohlenstoffarme Kraftstoffe im Markt für Maritime Alternative Bunkering. Rotterdam fügte im Oktober 2026 durch seinen vierten Gate-Terminal-LNG-Tank 180.000 Kubikmeter Speicherkapazität hinzu. Hamburg genehmigte den Waltershofer Hafen im August 2025 für Methanol- und LNG-Schiff-zu-Schiff-Bunkering. Nordamerika entwickelt sich zu einem Wachstumsstandort im Markt für Maritime Alternative Bunkering, mit Crowleys LNG-Bunkerschiff Progress, das von Savannah aus operiert, und einer gemeinsamen Studie vom Dezember 2025, die das kommerzielle Methanol-Bunkering an der US-Golfküste vorantreibt.
Der Nahe Osten und Afrika expandieren bis 2032 mit einer CAGR von 18,23 %, der schnellsten geografischen Rate im Markt für Maritime Alternative Bunkering. Mawani vereinbarte im August 2025 einen 20-jährigen Yanbu-Landpachtvertrag mit Petrotank für 500 Millionen SAR (133 Millionen USD). AD Ports Group, Masdar, Advario und CMA CGM vereinbarten im Juni 2025, E-Methanol-Bunkering im Khalifa Port zu erkunden. Ägypten entwickelt LNG-Kapazitäten in Port Said, der Hafen Salalah in Oman hat Flächen für Biokraftstofflagerung verpachtet, und Südamerika verzeichnet Korridoraktivitäten in Brasilien und Chile.
Wettbewerbslandschaft
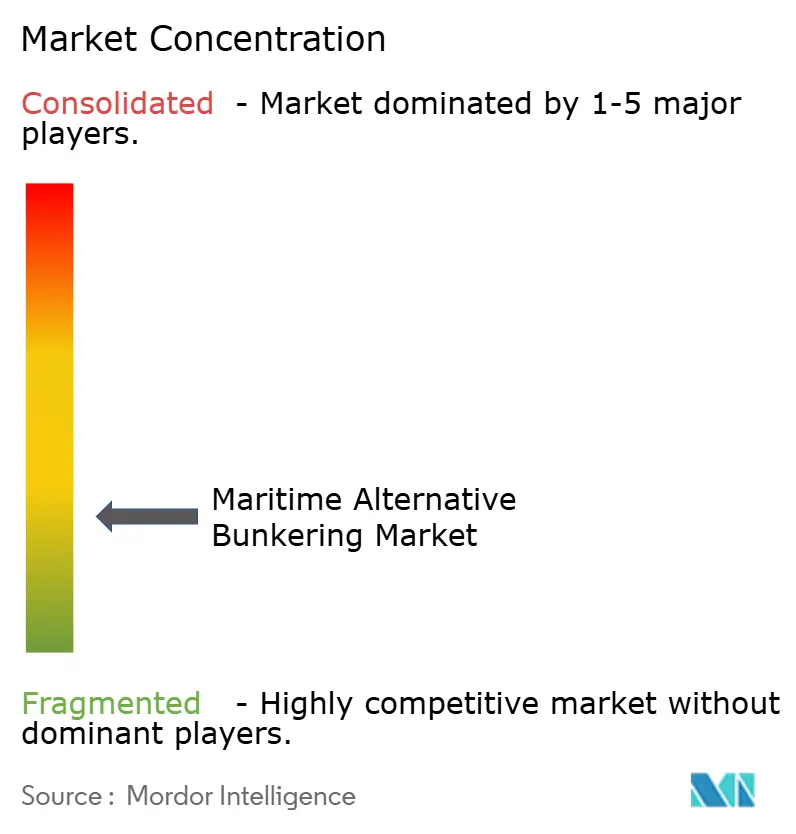
Der Markt für Maritime Alternative Bunkering bleibt unter den Lieferanten fragmentiert, während Energiekonzerne, Bunkerhändler und Reedereien ihre Positionen stärken. Shell, TotalEnergies und ExxonMobil nutzen etablierte Kraftstoffnetzwerke, um LNG-, Bio-LNG- und Ammoniak-Kapazitäten im Markt für Maritime Alternative Bunkering auszubauen. Shell und Hapag-Lloyd unterzeichneten im September 2025 eine mehrjährige Bio-LNG-Liefervereinbarung an 22 Standorten. ExxonMobil kündigte im Oktober 2025 an, dass ab 2027 zwei LNG-Bunkerschiffe in Dienst gestellt werden. TFG Marine, Peninsula, Bunker Holding und Monjasa konkurrieren durch geografische Abdeckung und Lieferflexibilität.
Reedereien übernehmen eine direktere Rolle im Markt für Maritime Alternative Bunkering durch Lieferkettenpartnerschaften. CMA CGM und TotalEnergies gründeten im Juli 2025 in Rotterdam ein 50-50-LNG-Bunkering-Logistik-Gemeinschaftsunternehmen, das ein 20.000-Kubikmeter-Schiff bis 2028 und bis zu 360.000 Tonnen jährliche LNG-Versorgung bis 2040 umfasst. TFG Marine, CF Industries und Trafigura unterzeichneten im Januar 2026 ein Memorandum of Understanding zur Förderung von kohlenstoffarmem Ammoniak. Diese Schritte verbinden Kundennachfrage, Versorgungssicherheit, Logistik und technische Kompetenz. Kleinere Hafencluster im Nahen Osten, Ostafrika und Südamerika bleiben für physische Infrastrukturinvestitionen im Markt für Maritime Alternative Bunkering offen.
Ammoniak ist ein zentrales Wettbewerbsthema, da es bis 2032 mit einer CAGR von 22,31 % wächst. Spezialisierte Bunkerschiffe können 30 Millionen USD kosten, während Sicherheitsanforderungen den Pool fähiger Betreiber einschränken. Zertifizierungs- und rückverfolgbare Mischsysteme begünstigen ebenfalls Unternehmen, die qualifizierende Kraftstoffpfade im Markt für Maritime Alternative Bunkering dokumentieren können.
Marktführer in der Branche Maritime Alternative Bunkering
-
Shell plc
-
TotalEnergies SE
-
Bunker Holding A/S
-
Peninsula Petroleum Limited
-
ExxonMobil Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Maritime Alternative Bunkering Unternehmen in diesem Bericht
- Crowley
- Shell plc
- TotalEnergies SE
- Peninsula
- World Fuel Services
- GAC
- Global Energy International
- Equatorial Marine Fuel Management Services
- Chimbusco Pan Nation
- Golden Island
- Seascale Energy
- Minerva Bunkering
- Fratelli Cosulich Group
- TFG Marine
- Bergen Bunkers
- Bunker Partner
- InterContinental Energies
- Malik Supply
- Norwegian Oil Trading
- Transparensea Fuels
- Oilmar
- FLEX Commodities
- Exxon Mobil Corporation
- Chevron Corporation
- Bunker Holding A/S
Neueste Industrielle Entwicklungen in Markt für Maritime Alternative Bunkering
- Mai 2026: Mitsui O.S.K. Lines (MOL) und Seaspan Energy unterzeichneten den ersten jährlichen LNG-Bunkervertrag für Autotransporter im Hafen von Vancouver, Kanada, und formalisierten damit die kommerzielle Versorgung nach MOLs erstem LNG-Bunkering an der Westküste Nordamerikas.
- März 2026: CMA CGM und SIPG Energy schlossen Chinas größtes einzelnes Biomethanol-Bunkering (3.643 Tonnen) im Yangshan-Hafen für die CMA CGM OSMIUM ab, stellten einen nationalen Rekord auf und etablierten eine integrierte Biomethanol-Lieferkette, die die Produktion in der Provinz Jilin mit der Lieferung im Hafen Shanghai verbindet.
- Januar 2026: TFG Marine unterzeichnete ein Memorandum of Understanding mit CF Industries Holdings und Trafigura zur Förderung von kohlenstoffarmem Ammoniak als Schiffskraftstoff, wobei die Produktionskapazität von CF Industries in Donaldsonville, Louisiana, die Logistikkompetenz von Trafigura und das globale Bunkering-Netzwerk von TFG Marine kombiniert werden, mit anfänglichem Fokus auf die US-Golfküste und Nordwesteuropa.
- Dezember 2025: Mitsui O.S.K. Lines (MOL), SINOPEC und Marubeni unterzeichneten ein Memorandum of Understanding zur Einrichtung eines langfristigen stabilen Biodiesel-Kraftstoffversorgungssystems in China, das Produktion, Lagerung und designierte Versorgungshäfen umfasst, um Dekarbonisierungsverpflichtungen unter den sich verschärfenden IMO-Anforderungen zu unterstützen.
Berichtsumfang des globalen Marktes für Maritime Alternative Bunkering
Segmentierungsübersicht
| Verflüssigtes Erdgas (LNG) |
| Bio-LNG und erneuerbares Methan |
| Flüssige Biokraftstoffe |
| Methanol |
| Ammoniak |
| Wasserstoff |
| Sonstige Alternativkraftstoffe |
| Schiff-zu-Schiff-Bunkering |
| Lkw-zu-Schiff-Bunkering |
| Terminal-zu-Schiff-Bunkering |
| Pipeline-zu-Schiff-Bunkering |
| Bunkering mittels Transporttanks und Containern |
| Sonstige Bunkering-Methoden |
| Containerschiffe |
| Tanker |
| Massengutfrachter |
| Allgemeine Frachtschiffe |
| Passagierschiffe und Fähren |
| Offshore- und Spezialschiffe |
| Sonstige Handels- und Spezialschiffe |
| Schiffseigentümer-Betreiber |
| Charterer |
| Reedereien und Flottenmanager |
| Sonstige Käufer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Kraftstofftyp | Verflüssigtes Erdgas (LNG) | |
| Bio-LNG und erneuerbares Methan | ||
| Flüssige Biokraftstoffe | ||
| Methanol | ||
| Ammoniak | ||
| Wasserstoff | ||
| Sonstige Alternativkraftstoffe | ||
| Nach Bunkering-Modus | Schiff-zu-Schiff-Bunkering | |
| Lkw-zu-Schiff-Bunkering | ||
| Terminal-zu-Schiff-Bunkering | ||
| Pipeline-zu-Schiff-Bunkering | ||
| Bunkering mittels Transporttanks und Containern | ||
| Sonstige Bunkering-Methoden | ||
| Nach Schiffstyp | Containerschiffe | |
| Tanker | ||
| Massengutfrachter | ||
| Allgemeine Frachtschiffe | ||
| Passagierschiffe und Fähren | ||
| Offshore- und Spezialschiffe | ||
| Sonstige Handels- und Spezialschiffe | ||
| Nach Käufertyp | Schiffseigentümer-Betreiber | |
| Charterer | ||
| Reedereien und Flottenmanager | ||
| Sonstige Käufer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Maritime Alternative Bunkering an?
IMO- und EU-Compliance-Anforderungen, Lieferungen von Dual-Fuel-Flotten, Korridorprogramme und Mehrkraftstoff-Hafeninvestitionen treiben die Nachfrage an.
Welcher Kraftstoff führt beim Maritime Alternative Bunkering?
LNG führte im Jahr 2026 mit einem Umsatzanteil von 48,46 %, unterstützt durch etablierte Schiffs- und Hafeninfrastruktur.
Welcher Kraftstoff wächst beim maritimen Bunkering am schnellsten?
Ammoniak expandiert bis 2032 mit einer CAGR von 22,31 %, da vertraglich vereinbarte Schiffsprogramme voranschreiten.
Welche Bunkering-Methode hat den größten Anteil?
Schiff-zu-Schiff-Bunkering hielt im Jahr 2026 einen Umsatzanteil von 43,55 %, da es eine flexible Lieferung an großen Knotenpunkten bietet.
Welche Region führt bei der Aufnahme alternativer Schiffskraftstoffe?
Der asiatisch-pazifische Raum führte im Jahr 2026 mit einem Umsatzanteil von 40,12 %, wobei Singapur und China die regionale Aktivität unterstützen.
Was begrenzt die breitere Nutzung emissionsfreier Schiffskraftstoffe?
Hohe Lieferkosten für Kraftstoffe und begrenzte Verfügbarkeit zertifizierter Rohstoffe schränken das Adoptionsniveau ein.