
Tamanho e Participação do Mercado de Rebocadores Marítimos e Serviços de Reboque Portuário
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 15.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 20.31 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.61 % |
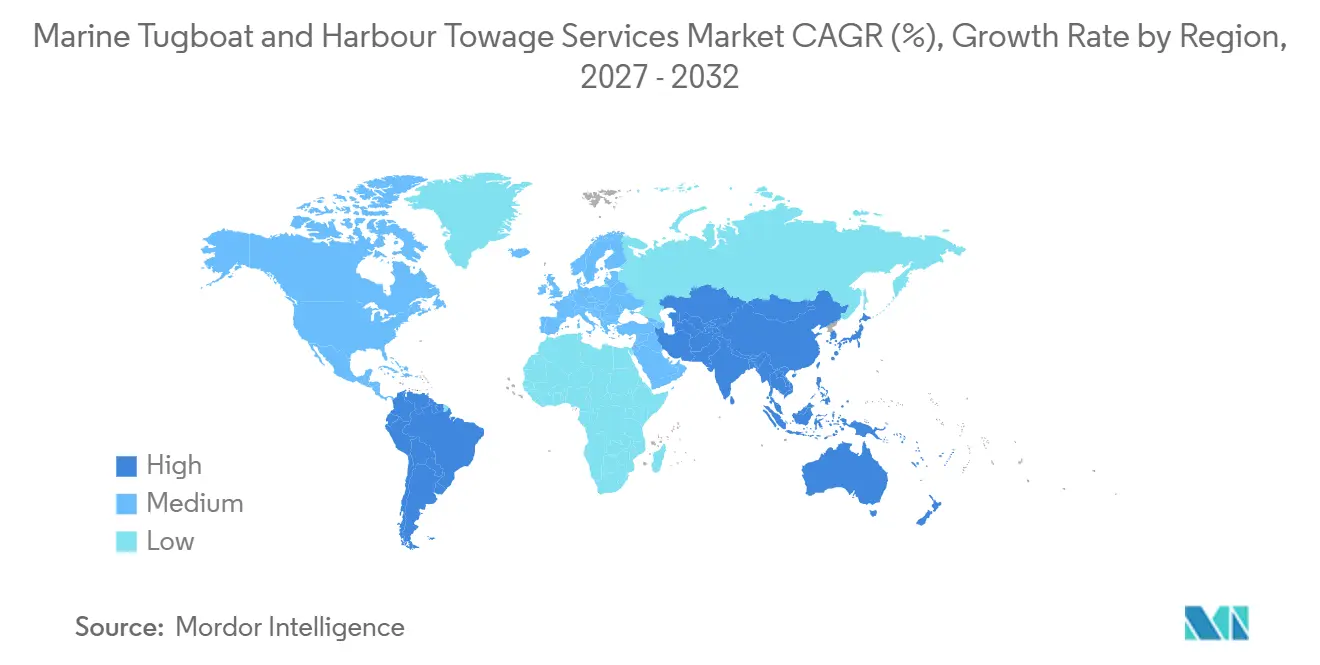
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
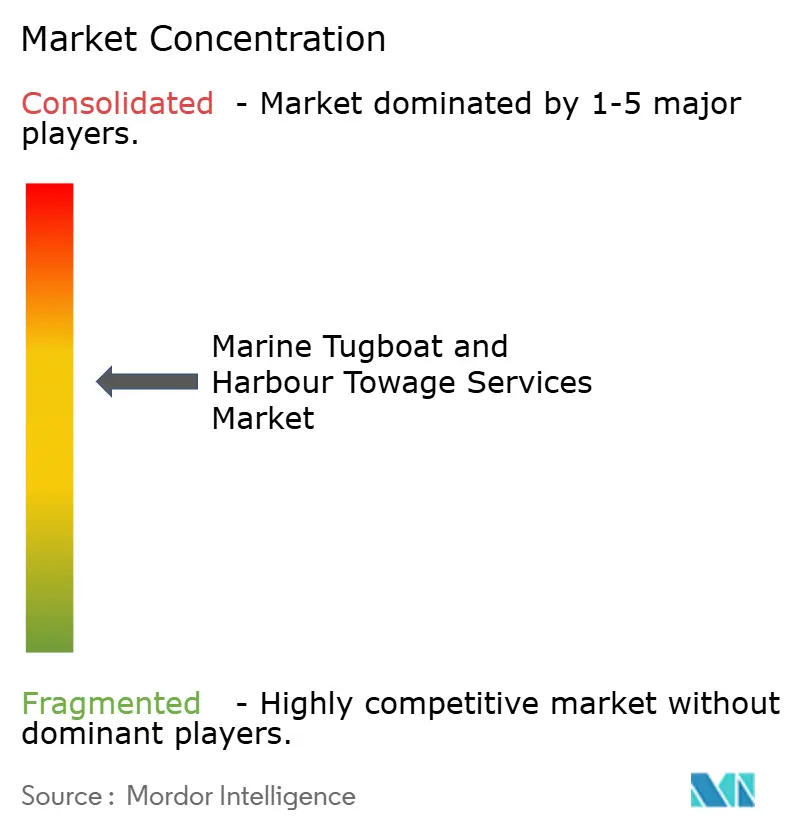
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rebocadores Marítimos e Serviços de Reboque Portuário por Mordor Intelligence
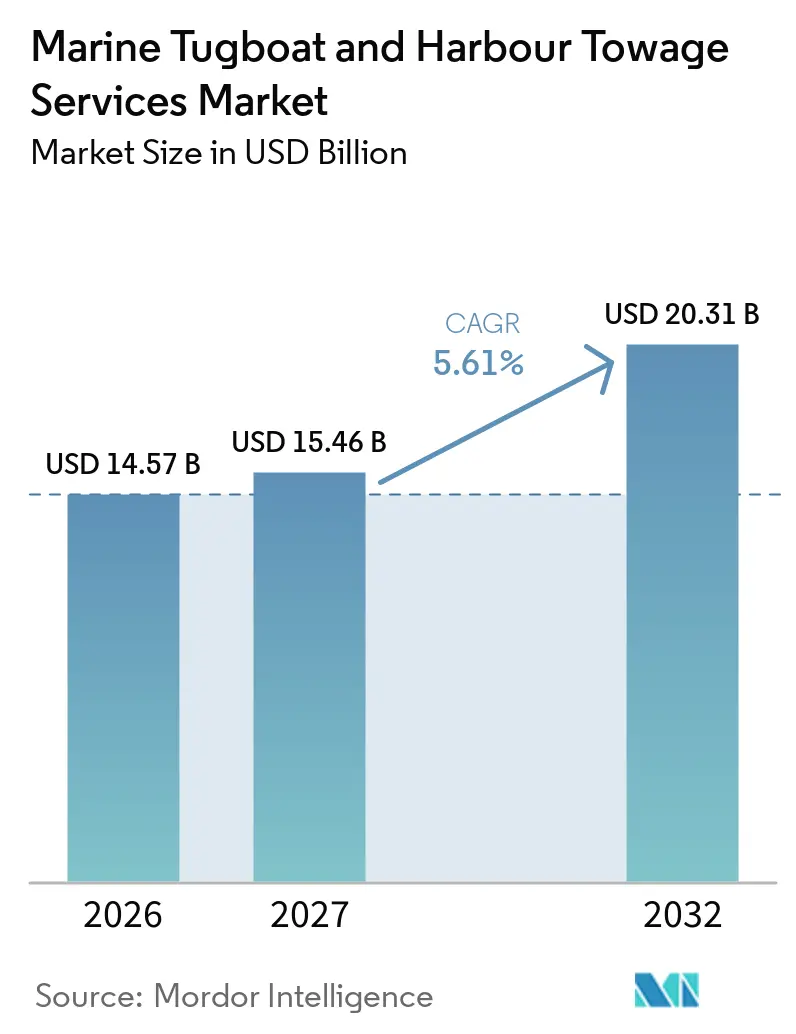
O tamanho do mercado de rebocadores marítimos e serviços de reboque portuário está projetado para se expandir de 14,57 bilhões de USD em 2026 para 15,46 bilhões de USD em 2027 e atingir 20,31 bilhões de USD até 2032, a um CAGR de 5,61% no período de 2027 a 2032.
A expansão portuária, o aprofundamento dos berços e as escalas de embarcações maiores continuam a aumentar a necessidade de serviços de assistência a navios em portos onde o espaço de manobra e os cronogramas são gerenciados de forma rigorosa.[1] O mercado de rebocadores marítimos e serviços de reboque portuário também se beneficia de terminais de GNL e projetos de energia eólica offshore flutuante, que requerem embarcações especializadas e arranjos de serviço de maior duração. Novas regras ambientais estão acelerando o investimento em frota, pois os operadores precisam de embarcações que possam permanecer elegíveis para futuras licitações portuárias e demonstrar conformidade prática nas operações diárias. Operadores de maior porte conseguem diluir os custos de embarcações, conformidade e treinamento em mais localidades, enquanto os operadores regionais enfrentam um caminho mais estreito para contratos de alto valor.
Principais Conclusões do Relatório
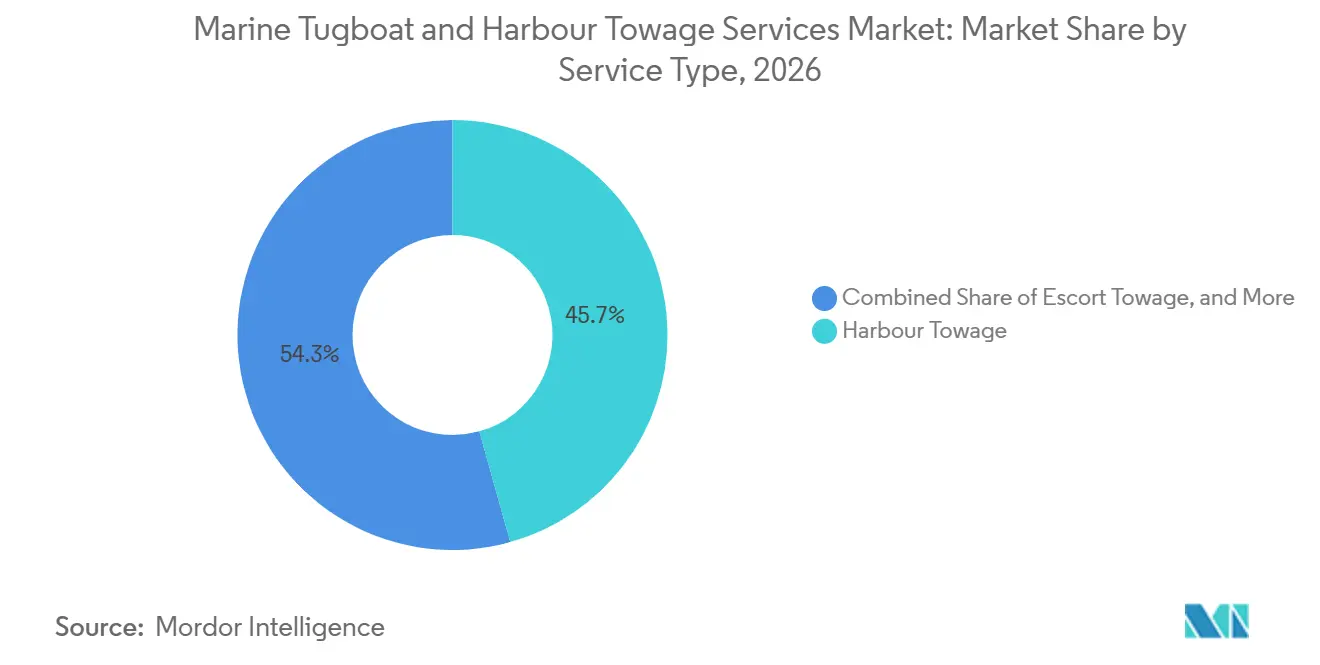
- Por tipo de serviço, o reboque portuário deteve 45,65% da participação do mercado de rebocadores marítimos e serviços de reboque portuário em 2026, enquanto o reboque offshore e especializado registrou o maior CAGR projetado de 8,12% até 2032.
- Por aplicação, os portos comerciais detiveram 37,05% do tamanho do mercado de rebocadores marítimos e serviços de reboque portuário em 2026, enquanto as bases de energia offshore registraram o maior CAGR projetado de 8,43% até 2032.
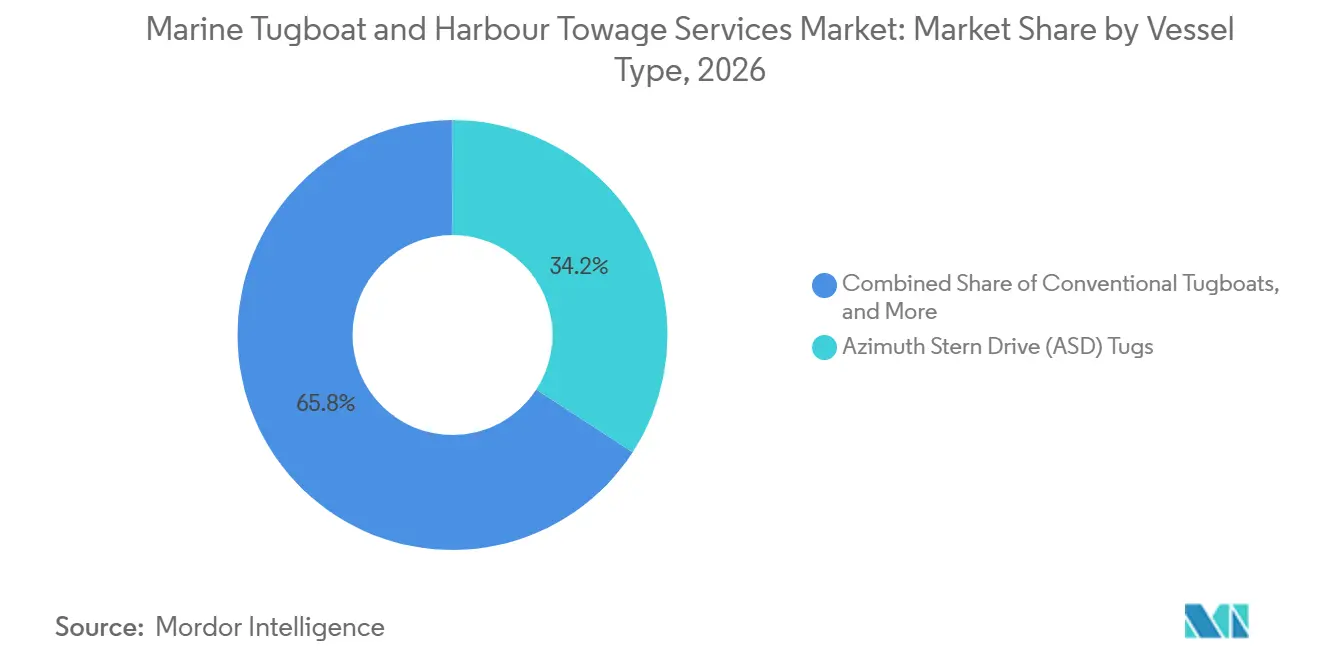
- Por tipo de embarcação, os rebocadores ASD detiveram 34,18% da participação do mercado de rebocadores marítimos e serviços de reboque portuário em 2026 e registraram o maior CAGR projetado de 7,96% até 2032.
- Por usuário final, as empresas de navegação e proprietários de embarcações detiveram 35,31% do tamanho do mercado de rebocadores marítimos e serviços de reboque portuário em 2026, enquanto os desenvolvedores de energia eólica offshore e energias renováveis registraram o maior CAGR projetado de 9,10% até 2032.
- Por geografia, a Ásia-Pacífico deteve 37,39% da participação do mercado de rebocadores marítimos e serviços de reboque portuário em 2026 e registrou o maior CAGR projetado de 7,16% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Marítimo e Aumento do Porte das Embarcações | +1.3% | Global, com maior intensidade na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Expansão Portuária e Modernização de Terminais | +1.1% | Global, com ganhos iniciais na Ásia-Pacífico, Europa e MEA | Longo prazo (≥ 4 anos) |
| Demanda por Segurança, Escolta e Resposta a Emergências | +0.7% | Global, concentrada em corredores comerciais de GNL e de alto tráfego | Curto prazo (≤ 2 anos) |
| Projetos de Energia Offshore e Infraestrutura Marítima | +0.9% | Mar do Norte, MEA, zonas de energia eólica offshore da Ásia-Pacífico e hubs de GNL da América Latina | Longo prazo (≥ 4 anos) |
| Disponibilidade de Rebocadores como Capacidade de Resiliência Portuária | +0.5% | América do Norte, Austrália e principais hubs de transbordo | Médio prazo (2 a 4 anos) |
| Despacho Baseado em Dados e Produtividade por Simulação | +0.4% | Global, liderado por operadores da Ásia-Pacífico e do Norte da Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Marítimo e Aumento do Porte das Embarcações
O comércio marítimo é a base central de demanda para o mercado de rebocadores marítimos e serviços de reboque portuário. A OMC elevou sua previsão de crescimento do volume do comércio de mercadorias em 2026 para 3,9%, o que sustentou a atividade portuária e a demanda por assistência a navios[2]. Navios maiores necessitam de vários rebocadores de alto tiro de tração durante uma única escala, aumentando as necessidades de serviço mesmo quando o volume de escalas cresce em ritmo mais lento. O Porto de Penang comissionou um rebocador ASD com tiro de tração de 50 toneladas em 2026, em comparação com o padrão anterior de 45 toneladas, demonstrando como as dimensões das embarcações estavam alterando os requisitos para rebocadores. Essa mudança eleva o custo de manter frotas mais antigas competitivas e favorece operadores com embarcações adequadas a berços congestionados no mercado de rebocadores marítimos e serviços de reboque portuário.
Expansão Portuária e Modernização de Terminais
O investimento portuário cria demanda de serviços ao longo de vários anos para o mercado de rebocadores marítimos e serviços de reboque portuário. A Autoridade Portuária de Hamburgo anunciou um programa de modernização de 1,1 bilhão de EUR (1,4 bilhão de USD) para o Waltershofer Hafen em julho de 2025, incluindo a expansão do círculo de manobra de 480 para 600 metros. A mudança aumenta o trabalho de manobra para embarcações maiores e fortalece a dependência de rebocadores capacitados. O AD Ports Group assinou um acordo de dragagem para o Terminal Gateway de Karachi em setembro de 2025 para acomodar embarcações de até 350 metros de comprimento. Berços mais profundos e bacias mais largas podem alterar permanentemente os padrões de potência e manuseio que os rebocadores designados ao porto precisam atender. Esses padrões constituem uma barreira prática para operadores que não conseguem renovar embarcações de menor potência no mercado de rebocadores marítimos e serviços de reboque portuário.
Projetos de Energia Offshore e Infraestrutura Marítima
Os projetos offshore estão ampliando o mix de serviços além do trabalho portuário convencional no mercado de rebocadores marítimos e serviços de reboque portuário. Os desenvolvimentos de energia eólica flutuante necessitam de suporte de rebocadores durante a preparação de ancoragem, reboque de saída, conexão e trabalhos marítimos relacionados. A construção de terminais de GNL também requer capacidades de escolta, combate a incêndio e longa autonomia. A KOTUG concluiu a entrega de cinco rebocadores com tiro de tração de 80 toneladas em setembro de 2025 para operações de longo prazo em terminais offshore de GNL na Mauritânia, Senegal e Congo. Esses contratos podem ter duração de 7 a 10 anos e podem sustentar o investimento em embarcações projetadas para uma função específica. O perfil de receita resultante difere das concessões portuárias no mercado de rebocadores marítimos e serviços de reboque portuário, onde os prestadores geralmente competem pela renovação em intervalos definidos.
Despacho Baseado em Dados e Produtividade por Simulação
As ferramentas de despacho digital e simulação estão se tornando cada vez mais relevantes para o mercado de rebocadores marítimos e serviços de reboque portuário. A PSA Marine instalou simuladores de ponte de navio e de ponte de rebocador de missão completa certificados pela DNV Classe A em janeiro de 2025 para treinar práticos e mestres de rebocadores em navegação automatizada e cenários de emergência. Um melhor planejamento pode reduzir a navegação ociosa, melhorar a alocação de embarcações e apoiar o treinamento para escalas difíceis sem reduzir as margens de segurança exigidas para manobras complexas em portos. Os requisitos de relatórios da IMO e de intensidade de combustível agregam valor a dados confiáveis de combustível e operação, pois os portos revisam cada vez mais o desempenho ambiental. A IMO adotou o Marco de Emissões Líquidas Zero em 2025, e o marco busca mover o transporte marítimo internacional em direção a emissões líquidas zero de gases de efeito estufa até ou próximo de 2050.[3] Operadores com desempenho operacional documentado podem apresentar evidências mais sólidas durante as revisões de concessão do que operadores que dependem apenas da capacidade de tiro de tração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevadas Despesas de Capital em Frota e Encargo de Financiamento | -0.5% | Global, mais agudo para operadores de médio porte na Europa e América Latina | Longo prazo (≥ 4 anos) |
| Escassez de Tripulação e Custos de Treinamento | -0.4% | Global, mais severo na América do Norte, Norte da Europa e Austrália | Médio prazo (2 a 4 anos) |
| Volatilidade de Concessões e Risco de Ativos Ociosos | -0.3% | Europa, particularmente Turquia e Itália, e Austrália | Curto prazo (≤ 2 anos) |
| Lacunas na Rede Elétrica e de Abastecimento para Rebocadores de Baixa Emissão | -0.4% | Portos de mercados em desenvolvimento na América do Sul, MEA e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevadas Despesas de Capital em Frota e Encargo de Financiamento
A renovação da frota exerce forte pressão financeira sobre o mercado de rebocadores marítimos e serviços de reboque portuário. Rebocadores ASD modernos com prontidão para GNL, sistemas de combate a incêndio e conformidade com o Nível III da IMO custam mais do que embarcações diesel convencionais. Os documentos de licitação exigem cada vez mais essas capacidades, o que limita as opções disponíveis para operadores com capacidade de financiamento restrita e torna as condições de financiamento mais importantes quando os contratos são renovados ou quando várias embarcações precisam ser substituídas. O desafio se torna mais agudo quando uma empresa enfrenta várias renovações de concessão enquanto compromete recursos com novas embarcações. Uma licitação perdida pode deixar uma embarcação especializada sem uma atribuição equivalente imediata. Essa exposição financeira pode manter operadores menores fora dos trabalhos de GNL e energia eólica offshore no mercado de rebocadores marítimos e serviços de reboque portuário, onde alto tiro de tração e garantias financeiras são requisitos comuns.
Escassez de Tripulação e Custos de Treinamento
A escassez de mestres de rebocadores e engenheiros certificados limita o uso das embarcações mesmo quando a capacidade da frota está disponível. A Administração Marítima dos Estados Unidos designou Centros de Excelência para Treinamento e Educação da Força de Trabalho Marítima Doméstica em 2026 para apoiar o desenvolvimento da força de trabalho em todo o setor marítimo.[4] A Associação Britânica de Proprietários de Rebocadores introduziu seu programa de aprendizagem Zero ao Herói em março de 2025, com financiamento de 27.000 GBP (36.426 USD) ao longo de 4 anos e treinamento baseado em simulador. O Porto de Antuérpia-Bruges também criou uma função de entrada para marinheiros de convés, e sua primeira turma concluiu um programa supervisionado de 9 meses em setembro de 2025. O treinamento leva tempo, enquanto novos programas de embarcações aumentam a demanda por pessoal qualificado em portos, rotas costeiras e atribuições offshore especializadas. Custos de tripulação mais elevados e ativação mais lenta podem limitar o benefício de curto prazo da expansão da frota no mercado de rebocadores marítimos e serviços de reboque portuário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Demanda Offshore Remodela um Mercado Dominado pelo Setor PortuárioO reboque portuário deteve 45,65% da participação do mercado de rebocadores marítimos e serviços de reboque portuário em 2026. Sua posição reflete seu papel obrigatório nos principais portos comerciais e sua estreita ligação com o tráfego de carga marítima. O Reboque de Escolta atende canais de aproximação onde as regras de segurança exigem suporte próximo de rebocadores, especialmente para navios transportadores de GNL. O reboque em terminais e intraportuário, o reboque costeiro e o reboque de salvamento e emergência atendem a necessidades operacionais distintas.
O reboque offshore e especializado registrou o maior CAGR projetado de 8,12% até 2032 dentro do tamanho do mercado de rebocadores marítimos e serviços de reboque portuário. Projetos de exportação de GNL na África Ocidental e no Sul da Ásia, juntamente com a atividade de energia eólica flutuante na Europa e na Ásia-Pacífico, sustentam esse crescimento. O programa da KOTUG em 2025 para infraestrutura de GNL na Mauritânia, Senegal e Congo demonstrou a capacidade especializada necessária para essas atribuições. As embarcações offshore requerem alto tiro de tração, autonomia estendida e capacidade de combate a incêndio. Esses ativos não são facilmente realocados para trabalhos portuários comuns sem perda de adequação operacional, pois as atribuições offshore dependem de equipamentos, autonomia e tripulações compatíveis com um escopo de projeto definido. Essa divisão de trabalho influencia o planejamento de capacidade em todo o mercado de rebocadores marítimos e serviços de reboque portuário. Grandes operadores, portanto, mantêm planos de aquisição distintos para frotas portuárias e offshore.

Por Aplicação:
Portos Comerciais Lideram, Energia Offshore AceleraOs portos comerciais responderam por 37,05% do tamanho do mercado de rebocadores marítimos e serviços de reboque portuário em 2026. Grandes terminais de contêineres e granéis geram necessidades de serviço recorrentes devido aos movimentos de embarcações e às restrições de berços. A previsão da OMC de crescimento de 3,9% no volume do comércio de mercadorias em 2026 sustenta a base de demanda para essas localidades. Portos industriais e de energia, portos navais e governamentais e terminais de cruzeiros e ferries atendem a padrões operacionais mais especializados.
As bases de energia offshore estão projetadas para se expandir a um CAGR de 8,43% até 2032. Terminais de GNL e áreas de preparação de energia eólica offshore estão impulsionando a atividade em várias regiões. Acordos de suporte de GNL de longa duração podem cobrir combate a incêndio, escolta, embarque de práticos e suporte a mergulho. Atribuições offshore de vários anos podem retirar rebocadores do fornecimento portuário por 3 a 9 anos. Essa restrição pode melhorar a disciplina de disponibilidade no trabalho portuário comercial em todo o mercado de rebocadores marítimos e serviços de reboque portuário.
Por Tipo de Embarcação:
Rebocadores ASD Definem o Padrão de ModernizaçãoOs Rebocadores ASD responderam por 34,18% da participação do mercado de rebocadores marítimos e serviços de reboque portuário em 2026. Eles também registraram o maior CAGR projetado de 7,96% até 2032. A propulsão azimutal oferece manobrabilidade de 360 graus e forte empuxo lateral em berços confinados. Essa capacidade pode reduzir o tempo de manobra e diminuir o risco de contato para navios e infraestrutura portuária durante operações exigentes de atracação, desatracação e escolta. Também oferece aos operadores uma resposta prática às restrições de berços, correntes cruzadas e maiores requisitos de segurança no mercado de rebocadores marítimos e serviços de reboque portuário.
Os novos pedidos de embarcações favorecem cada vez mais os projetos ASD no setor de rebocadores marítimos e serviços de reboque portuário. A Svitzer firmou acordo com o Estaleiro Cochin em dezembro de 2025 para construir pelo menos 4 rebocadores Transverse 2600e elétricos a bateria na Índia, com opção para mais 4 embarcações. A McAllister Towing implantou o Isabel McAllister, com tiro de tração de 84 toneladas, em Baltimore em abril de 2025, ilustrando a demanda por rebocadores portuários de maior capacidade e em conformidade. As novas construções são cada vez mais especificadas com equipamentos de controle de emissões, mesmo em portos que ainda não introduziram requisitos locais. Essa prática pode preservar a elegibilidade à medida que os requisitos de aquisição portuária se tornam mais rigorosos. A direção do investimento confere às embarcações modernas uma vida competitiva mais longa em diferentes jurisdições no mercado de rebocadores marítimos e serviços de reboque portuário.
Por Usuário Final:
Empresas de Navegação Ancoram a Receita, Energia Eólica Offshore é o Segmento de Maior CrescimentoAs empresas de navegação e proprietários de embarcações detiveram 35,31% do tamanho do mercado de rebocadores marítimos e serviços de reboque portuário em 2026. Eles arcam com o custo comercial direto da assistência de rebocadores em cada escala portuária. Clientes maiores buscam cada vez mais arranjos de serviço que cubram vários portos, o que favorece operadores com redes amplas. Sua preferência por procedimentos operacionais consistentes e embarcações disponíveis agrega valor à escala no mercado de rebocadores marítimos e serviços de reboque portuário. As autoridades portuárias e os operadores de terminais também são partes contratantes importantes, especialmente onde um prestador recebe uma concessão para uma área definida. As empresas de petróleo e gás adquirem serviços de suporte tanto adjacentes ao porto quanto offshore.
Os desenvolvedores de energia eólica offshore e energias renováveis registraram o maior CAGR projetado de 9,10% até 2032. Seus requisitos incluem manuseio de âncoras, trabalho de reboque de saída e suporte durante a instalação. Os projetos de energia eólica flutuante podem exigir disponibilidade de embarcações ao longo de um longo período de construção e comissionamento. O acordo de GNL de Omã da Svitzer demonstra a certeza de receita que contratos de suporte marítimo de longa duração podem proporcionar. A aquisição naval também pode restringir a entrada por meio de requisitos de segurança nacional no mercado de rebocadores marítimos e serviços de reboque portuário.
Análise Geográfica
A Ásia-Pacífico deteve 37,39% da participação do mercado de rebocadores marítimos e serviços de reboque portuário em 2026 e registrou o maior CAGR projetado de 7,16% até 2032. A região combina altos volumes de escalas portuárias com um grande pipeline de atividade de energia offshore e infraestrutura portuária, oferecendo aos operadores várias fontes de utilização de embarcações. China, Coreia do Sul e Singapura permanecem importantes centros de produção e operação. A Índia também está construindo capacidade doméstica por meio do acordo da Svitzer com o Estaleiro Cochin para rebocadores Transverse 2600e elétricos a bateria. Vietnã, Malásia e Indonésia contribuem com atividade adicional de novas construções em estaleiros regionais.
O mercado de rebocadores marítimos e serviços de reboque portuário na América do Norte é moldado pela renovação da frota e pelos requisitos ambientais. Os padrões de motor Nível 4 da Agência de Proteção Ambiental dos Estados Unidos e os requisitos do Conselho de Recursos do Ar da Califórnia sustentam a demanda por rebocadores mais novos em águas costeiras e interiores. A Crowley expandiu os serviços integrados de amarração e assistência a navios para Los Angeles e Long Beach em novembro de 2025. A Moran adquiriu a Bisso Towboat em outubro de 2025, ampliando sua capacidade de assistência a navios no Baixo Rio Mississippi. A disponibilidade de mão de obra permanece uma restrição apesar do investimento em embarcações, como demonstra a iniciativa federal de treinamento.
A Europa tem um ambiente competitivo de concessões e um cenário regulatório exigente que favorece frotas em conformidade e históricos operacionais comprovados. A Fairplay realizou pedidos de novas construções de 2025 a 2026 e ingressou na Tug Network Team em março de 2026 para fortalecer sua capacidade de licitar em diferentes regiões. A América do Sul continua a se consolidar em torno de operadores locais experientes, e a SAAM adquiriu os 30% restantes das operações da Intertug na Colômbia e no México por 30,5 milhões de USD em outubro de 2025. O Oriente Médio e a África estão ganhando importância por meio de concessões portuárias, desenvolvimento de GNL e programas de frota com apoio local, com a Boluda e a Marsa Maroc obtendo uma autorização de 20 anos para serviços de reboque no Nador West Med em abril de 2025.
Cenário Competitivo
O mercado de rebocadores marítimos e serviços de reboque portuário é moderadamente concentrado em nível global, enquanto prestadores regionais e nacionais permanecem ativos ao lado da Boluda Corporacion Maritima, cuja frota supera 500 embarcações. Sua escala baseada em aquisições sustenta arranjos multiportuários com grandes clientes de linhas regulares e melhora sua posição em grandes licitações de concessão. A Svitzer compete por meio de tecnologia de embarcações e desenvolvimento de frota de menor emissão. Seu projeto TRAnsverse e o programa elétrico a bateria no Estaleiro Cochin posicionam a empresa para licitações onde o desempenho ambiental influencia a seleção.
A conformidade está se tornando uma base cada vez mais visível de competição no mercado de rebocadores marítimos e serviços de reboque portuário. O Marco de Emissões Líquidas Zero da IMO acrescenta direção às futuras escolhas de frota e combustível para o transporte marítimo internacional. Operadores que conseguem documentar o uso de combustível, o desempenho das embarcações e as práticas operacionais podem fortalecer suas propostas de licitação e fornecer evidências que atendam aos requisitos estabelecidos pelas autoridades portuárias. A joint venture da Boluda com a Marsa Maroc detém 51% e 49%, respectivamente, na empresa autorizada a operar no Nador West Med. A estrutura combina experiência operacional global com participação portuária doméstica. Também confere à concessão um horizonte operacional de 20 anos.
A África Ocidental e o Sul da Ásia oferecem espaço para maior crescimento offshore especializado. O programa de suporte de GNL da KOTUG na Mauritânia, Senegal e Congo demonstra que frotas especializadas já estão entrando nesses corredores. Os planos de novas construções da Fairplay ilustram a resposta dos operadores de médio porte aos rivais maiores e mostram como a renovação da frota permanece central para as posições competitivas regionais. A empresa encomendou 4 rebocadores Damen em maio de 2025 com compatibilidade com GNL, sistemas de combate a incêndio FiFi-1 e conformidade com o Nível III da IMO. Wilson Sons, PSA Marine e Rimorchiatori Riuniti Group mantêm posições regionais sólidas. Sua capacidade de investir em embarcações em conformidade e em capacidade de despacho moldará sua posição à medida que os operadores globais ampliam sua presença.
Líderes do Setor de Rebocadores Marítimos e Serviços de Reboque Portuário
-
Boluda Corporacion Maritima
-
Svitzer A/S
-
SAAM S.A.
-
KOTUG International B.V.
-
Crowley Maritime Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rebocadores Marítimos e Serviços de Reboque Portuário Empresas cobertas neste relatório
- Boluda Corporacion Maritima
- Svitzer A/S
- SAAM S.A.
- KOTUG International B.V.
- Crowley Maritime Corporation
- Wilson Sons S.A.
- Moran Towing Corporation
- McAllister Towing and Transportation Company, Inc.
- The Great Lakes Towing Company
- Multraship Towage and Salvage
- Fairplay Towage Group
- PSA Marine (Pte) Ltd.
- Rimorchiatori Riuniti Group
- Centerline Logistics Corporation
- Foss Maritime Company
- Atlantic Towing Limited
- Ocean Group
- Bay-Houston Towing Company
- Suderman & Young Towing Company
- Bisso Towboat Co., Inc.
Desenvolvimentos industriais recentes em Mercado de Rebocadores Marítimos e Serviços de Reboque Portuário
- Outubro de 2026: A Fairplay Towage assinou um contrato para 6 novos rebocadores, 4 portuários e 2 offshore, variando de 6.390 hp a 10.580 hp, com até 120 toneladas de tiro de tração, construídos conforme projetos da Robert Allan Ltd, em conformidade com o Nível III da IMO e com classificação para gelo para suporte a navios transportadores de GNL. A entrada em serviço do rebocador offshore está prevista para o primeiro semestre de 2028.
- Janeiro de 2026: Sob o patrocínio da Autoridade de Investimento de Omã, a Svitzer e a Asyad Drydock assinaram um acordo para construir o primeiro rebocador fabricado localmente em Omã para o GNL de Omã, avançando nos objetivos de Valor no País e ampliando a dimensão industrial do contrato de reboque do GNL de Omã de 9 anos.
- Novembro de 2025: A Crowley expandiu os serviços integrados de amarração e assistência a navios para os portos de Los Angeles e Long Beach, na Califórnia, combinando sua frota de rebocadores de escolta com a coordenação de amarração sob o Sindicato Internacional de Estivadores e Trabalhadores de Armazéns Local 13. A iniciativa estendeu seu modelo de serviço único do Noroeste do Pacífico para os 2 principais gateways de contêineres da Costa Oeste dos Estados Unidos.
- Outubro de 2025: A Moran Towing adquiriu a Bisso Towboat Co., Inc., especialista em assistência a navios com sede em Nova Orleans para o corredor do Baixo Rio Mississippi. A aquisição ampliou a rede de 17 portos da Moran na Costa Leste e no Golfo e adicionou uma frota de rebocadores tratores ASD durante o crescimento da atividade de exportação de GNL no Golfo.
Escopo do Relatório Global do Mercado de Rebocadores Marítimos e Serviços de Reboque Portuário
Visão geral da segmentação
| Reboque Portuário |
| Reboque de Escolta |
| Reboque em Terminais e Intraportuário |
| Reboque Costeiro |
| Reboque de Salvamento e Emergência |
| Reboque Offshore e Especializado |
| Portos Comerciais |
| Portos Industriais e de Energia |
| Portos Navais e Governamentais |
| Terminais de Cruzeiros e Ferries |
| Bases de Energia Offshore |
| Operações de Dragagem, Construção e Carga de Projeto |
| Rebocadores Convencionais |
| Rebocadores de Propulsão Azimutal de Popa (ASD) |
| Rebocadores de Tração Azimutal (ATD) |
| Rebocadores Tratores Voith Schneider |
| Rebocadores Rotor |
| Outras Configurações Especializadas de Rebocadores |
| Empresas de Navegação e Proprietários de Embarcações |
| Autoridades Portuárias e Operadores de Terminais |
| Empresas de Petróleo e Gás |
| Desenvolvedores de Energia Eólica Offshore e Energias Renováveis |
| Agências Governamentais e Navais |
| Empreiteiros de Construção, Dragagem e Salvamento |
| Outros Operadores Marítimos e Industriais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Reboque Portuário | |
| Reboque de Escolta | ||
| Reboque em Terminais e Intraportuário | ||
| Reboque Costeiro | ||
| Reboque de Salvamento e Emergência | ||
| Reboque Offshore e Especializado | ||
| Por Aplicação | Portos Comerciais | |
| Portos Industriais e de Energia | ||
| Portos Navais e Governamentais | ||
| Terminais de Cruzeiros e Ferries | ||
| Bases de Energia Offshore | ||
| Operações de Dragagem, Construção e Carga de Projeto | ||
| Por Tipo de Embarcação | Rebocadores Convencionais | |
| Rebocadores de Propulsão Azimutal de Popa (ASD) | ||
| Rebocadores de Tração Azimutal (ATD) | ||
| Rebocadores Tratores Voith Schneider | ||
| Rebocadores Rotor | ||
| Outras Configurações Especializadas de Rebocadores | ||
| Por Usuário Final | Empresas de Navegação e Proprietários de Embarcações | |
| Autoridades Portuárias e Operadores de Terminais | ||
| Empresas de Petróleo e Gás | ||
| Desenvolvedores de Energia Eólica Offshore e Energias Renováveis | ||
| Agências Governamentais e Navais | ||
| Empreiteiros de Construção, Dragagem e Salvamento | ||
| Outros Operadores Marítimos e Industriais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do setor de rebocadores marítimos e serviços de reboque portuário?
O setor é avaliado em 14,57 bilhões de USD em 2026 e está projetado para atingir 20,31 bilhões de USD até 2032, a um CAGR de 5,61% de 2027 a 2032. O investimento portuário, a atividade comercial e o trabalho offshore especializado moldam essa perspectiva. A renovação da frota, a disponibilidade de tripulação, os termos de concessão e o acesso a equipamentos especializados influenciam a capacidade dos operadores de atender a essa demanda ao longo do período de previsão.
Qual tipo de serviço lidera os rebocadores marítimos e serviços de reboque portuário?
O reboque portuário lidera com uma participação de receita de 45,65% em 2026, sustentado por seu papel obrigatório nos portos comerciais.
Qual aplicação está crescendo mais rapidamente para os serviços de reboque?
As bases de energia offshore registram o maior CAGR projetado de 8,43% até 2032, sustentado pela atividade de GNL e energia eólica offshore, incluindo trabalhos de suporte que requerem embarcações construídas para fins específicos, tripulações treinadas e compromissos operacionais de maior duração.
Por que os rebocadores ASD são importantes para os operadores?
Os Rebocadores ASD detêm 34,18% de participação de receita em 2026 e têm o maior CAGR projetado por tipo de embarcação de 7,96% até 2032 devido à sua manobrabilidade em berços confinados.
Qual região lidera a atividade global de rebocadores e reboque portuário?
A Ásia-Pacífico detém 37,39% de participação de receita em 2026 e registra o maior CAGR regional projetado de 7,16% até 2032.
Quem são os principais compradores de serviços de rebocadores e reboque portuário?
As empresas de navegação e proprietários de embarcações detêm 35,31% de participação de receita em 2026, enquanto os desenvolvedores de energia eólica offshore e energias renováveis registram o maior CAGR projetado de 9,10% até 2032.