
Marktgröße und Marktanteil für marine Schlepper und Hafenschleppdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 15.46 Milliarden US-Dollar |
| Marktgröße (2032) | 20.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für marine Schlepper und Hafenschleppdienste von Mordor Intelligence
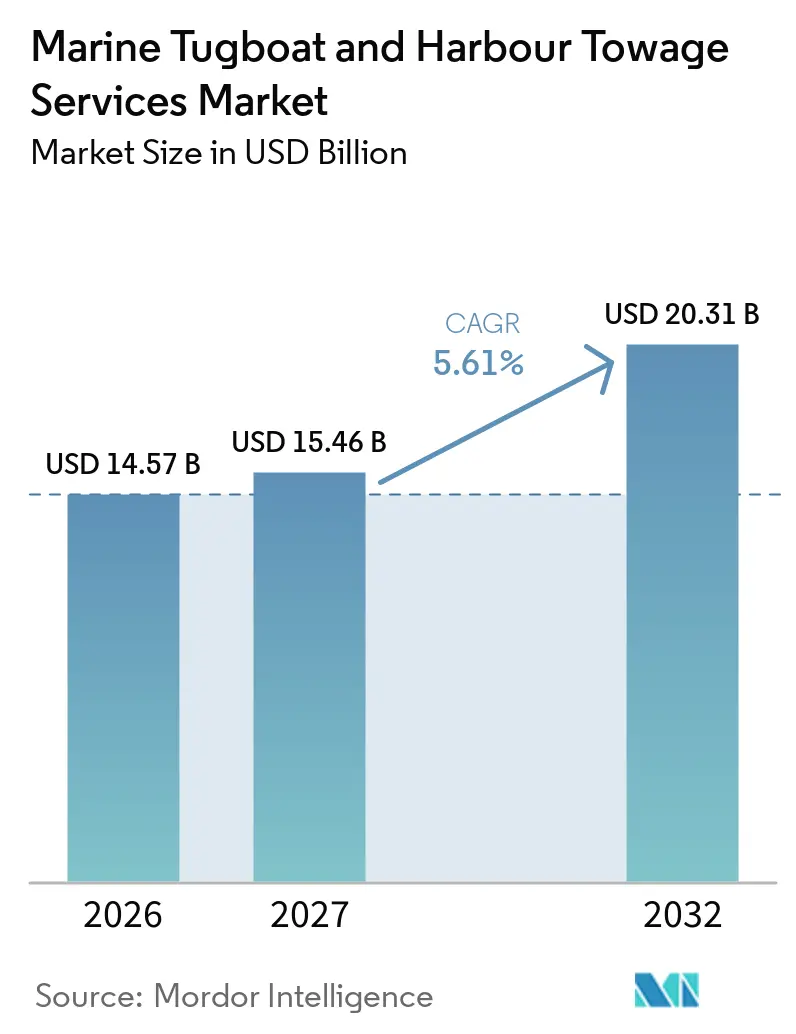
Die Marktgröße für marine Schlepper und Hafenschleppdienste soll von 14,57 Milliarden USD im Jahr 2026 auf 15,46 Milliarden USD im Jahr 2027 anwachsen und bis 2032 einen Wert von 20,31 Milliarden USD bei einem CAGR von 5,61 % über den Zeitraum 2027–2032 erreichen.
Hafenerweiterungen, tiefere Liegeplätze und größere Schiffsanläufe erhöhen kontinuierlich den Bedarf an leistungsfähigen Schiffsassistenzdienstleistungen in Häfen, in denen Manövrierfläche und Zeitpläne eng gesteuert werden.[1] Der Markt für marine Schlepper und Hafenschleppdienste profitiert zudem von LNG-Terminals und schwimmenden Offshore-Windprojekten, die spezialisierte Schiffe und längere Servicevereinbarungen erfordern. Neue Umweltvorschriften treiben Flotteninvestitionen voran, da Betreiber Schiffe benötigen, die für künftige Hafenausschreibungen zugelassen bleiben und im täglichen Betrieb eine praktische Regelkonformität nachweisen können. Größere Betreiber können Schiffs-, Compliance- und Schulungskosten auf mehr Standorte verteilen, während regionale Betreiber einen engeren Zugang zu hochwertigen Verträgen haben.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt die Hafenschleppung im Jahr 2026 einen Marktanteil von 45,65 % am Markt für marine Schlepper und Hafenschleppdienste, während Offshore- und Spezialschleppung bis 2032 den höchsten prognostizierten CAGR von 8,12 % verzeichnete.
- Nach Anwendung hielten kommerzielle Häfen im Jahr 2026 einen Anteil von 37,05 % an der Marktgröße für marine Schlepper und Hafenschleppdienste, während Offshore-Energiestützpunkte bis 2032 den höchsten prognostizierten CAGR von 8,43 % verzeichneten.
- Nach Schiffstyp hielten ASD-Schlepper im Jahr 2026 einen Marktanteil von 34,18 % am Markt für marine Schlepper und Hafenschleppdienste und verzeichneten bis 2032 den höchsten prognostizierten CAGR von 7,96 %.
- Nach Endnutzer hielten Reedereien und Schiffseigentümer im Jahr 2026 einen Anteil von 35,31 % an der Marktgröße für marine Schlepper und Hafenschleppdienste, während Offshore-Wind- und Erneuerbare-Energie-Entwickler bis 2032 den höchsten prognostizierten CAGR von 9,10 % verzeichneten.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2026 einen Marktanteil von 37,39 % am Markt für marine Schlepper und Hafenschleppdienste und verzeichnete bis 2032 den höchsten prognostizierten CAGR von 7,16 %.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachstum des Seehandels und Vergrößerung von Schiffen | +1.3% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hafenerweiterung und Modernisierung von Terminals | +1.1% | Global, mit frühen Gewinnen in Asien-Pazifik, Europa und MEA | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Sicherheit, Eskorte und Notfallreaktion | +0.7% | Global, konzentriert auf LNG- und stark frequentierte kommerzielle Korridore | Kurzfristig (≤ 2 Jahre) |
| Offshore-Energie- und marine Infrastrukturprojekte | +0.9% | Nordsee, MEA, Offshore-Windzonen in Asien-Pazifik und LNG-Hubs in Lateinamerika | Langfristig (≥ 4 Jahre) |
| Schlepperkapazität als hafenresilienter Kapazitätspuffer | +0.5% | Nordamerika, Australien und wichtige Umschlaghäfen | Mittelfristig (2–4 Jahre) |
| Datengesteuerte Disposition und simulationsbasierte Produktivität | +0.4% | Global, angeführt von Betreibern in Asien-Pazifik und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Seehandels und Vergrößerung von Schiffen
Der Seehandel bildet die zentrale Nachfragebasis für den Markt für marine Schlepper und Hafenschleppdienste. Die WTO hob ihre Prognose für das Wachstum des Warenhandelsvolumens im Jahr 2026 auf 3,9 % an, was die Hafenaktivität und die Nachfrage nach Schiffsassistenz stützte[2]. Größere Schiffe benötigen bei einem einzigen Anlauf mehrere Schlepper mit hohem Pfahlzug, was den Servicebedarf erhöht, selbst wenn das Anlaufvolumen langsamer wächst. Der Hafen Penang nahm 2026 einen ASD-Schlepper mit 50 Tonnen Pfahlzug in Betrieb, verglichen mit dem bisherigen Standard von 45 Tonnen, was zeigt, wie sich die Schiffsabmessungen auf die Schleppanforderungen auswirken. Dieser Wandel erhöht die Kosten für die Wettbewerbsfähigkeit älterer Flotten und begünstigt Betreiber mit Schiffen, die für beengte Liegeplätze im Markt für marine Schlepper und Hafenschleppdienste geeignet sind.
Hafenerweiterung und Modernisierung von Terminals
Hafeninvestitionen schaffen über mehrere Jahre hinweg Servicenachfrage für den Markt für marine Schlepper und Hafenschleppdienste. Die Hamburger Hafen und Logistik AG kündigte im Juli 2025 ein Modernisierungsprogramm für den Waltershofer Hafen im Wert von 1,1 Milliarden EUR (1,4 Milliarden USD) an, einschließlich einer Erweiterung des Wendekreises von 480 auf 600 Meter. Die Änderung erhöht den Manövrieraufwand für größere Schiffe und stärkt die Abhängigkeit von leistungsfähigen Schleppern. AD Ports Group unterzeichnete im September 2025 ein Baggerabkommen für das Karachi Gateway Terminal, um Schiffe bis zu 350 Meter Länge aufnehmen zu können. Tiefere Liegeplätze und breitere Hafenbecken können die Leistungs- und Handhabungsstandards, die hafengebundene Schlepper erfüllen müssen, dauerhaft verändern. Diese Standards bilden eine praktische Markteintrittsbarriere für Betreiber, die im Markt für marine Schlepper und Hafenschleppdienste keine leistungsschwächeren Schiffe erneuern können.
Offshore-Energie- und marine Infrastrukturprojekte
Offshore-Projekte erweitern den Dienstleistungsmix über die konventionelle Hafenarbeit hinaus im Markt für marine Schlepper und Hafenschleppdienste. Schwimmende Windkraftanlagen benötigen Schleppunterstützung bei der Verankerungsvorbereitung, dem Ausschleppen, dem Anschluss und verwandten Meeresarbeiten. Der Bau von LNG-Terminals erfordert ebenfalls Eskorte-, Brandbekämpfungs- und Langzeitausdauerkapazitäten. KOTUG schloss im September 2025 die Lieferung von fünf Schleppern mit 80 Tonnen Pfahlzug für den langfristigen Betrieb von LNG-Offshore-Terminals in Mauretanien, Senegal und Kongo ab. Diese Verträge können 7 bis 10 Jahre laufen und Investitionen in Schiffe unterstützen, die für einen bestimmten Einsatzzweck ausgelegt sind. Das daraus resultierende Erlösprofil unterscheidet sich von Hafenkonzessionen im Markt für marine Schlepper und Hafenschleppdienste, bei denen Anbieter in der Regel in festgelegten Abständen um die Verlängerung konkurrieren.
Datengesteuerte Disposition und simulationsbasierte Produktivität
Digitale Dispositions- und Simulationswerkzeuge gewinnen im Markt für marine Schlepper und Hafenschleppdienste zunehmend an Bedeutung. PSA Marine installierte im Januar 2025 vollständige Schiffsbrücken- und Schleppbrückensimulatoranlagen, die nach DNV Klasse A zertifiziert sind, um Lotsen und Schlepperkapitäne für automatisierte Navigation und Notfallszenarien zu schulen. Bessere Planung kann Leerfahrten reduzieren, die Schiffszuteilung verbessern und die Schulung für schwierige Anläufe unterstützen, ohne die für komplexe Hafenmanöver erforderlichen Sicherheitsmargen zu verringern. IMO-Berichtspflichten und Kraftstoffintensitätsanforderungen erhöhen den Wert zuverlässiger Kraftstoff- und Betriebsdaten, da Häfen die Umweltleistung zunehmend prüfen. Die IMO verabschiedete 2025 den Netto-Null-Rahmen, der darauf abzielt, die internationale Schifffahrt bis 2050 oder nahe daran auf netto null Treibhausgasemissionen umzustellen.[3] Betreiber mit dokumentierter Betriebsleistung können bei Konzessionsprüfungen stärkere Nachweise vorlegen als Betreiber, die sich ausschließlich auf die Pfahlzugkapazität stützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kapitalausgaben für die Flotte und Finanzierungsbelastung | -0.5% | Global, am stärksten ausgeprägt bei mittelgroßen Betreibern in Europa und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Besatzungsmangel und Schulungskosten | -0.4% | Global, am schwerwiegendsten in Nordamerika, Nordeuropa und Australien | Mittelfristig (2–4 Jahre) |
| Konzessionsvolatilität und Risiko ungenutzter Vermögenswerte | -0.3% | Europa, insbesondere Türkei und Italien, sowie Australien | Kurzfristig (≤ 2 Jahre) |
| Lücken bei Netzanschluss und Bunkerinfrastruktur für emissionsarme Schlepper | -0.4% | Häfen in Entwicklungsmärkten in Südamerika, MEA und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalausgaben für die Flotte und Finanzierungsbelastung
Die Flottenerneuerung übt erheblichen finanziellen Druck auf den Markt für marine Schlepper und Hafenschleppdienste aus. Moderne ASD-Schlepper mit LNG-Bereitschaft, Brandbekämpfungssystemen und IMO-Tier-III-Konformität kosten mehr als konventionelle Dieselschiffe. Ausschreibungsunterlagen fordern diese Fähigkeiten zunehmend ein, was die Optionen für Betreiber mit eingeschränkter Finanzierungskapazität einschränkt und Finanzierungsbedingungen wichtiger macht, wenn Verträge verlängert werden oder mehrere Schiffe ersetzt werden müssen. Die Herausforderung verschärft sich, wenn ein Unternehmen mehrere Konzessionsverlängerungen bewältigen muss und gleichzeitig Mittel für neue Schiffe bindet. Ein verlorener Ausschreibungserfolg kann ein spezialisiertes Schiff ohne unmittelbar gleichwertigen Einsatz zurücklassen. Diese finanzielle Exposition kann kleinere Betreiber von LNG- und Offshore-Windarbeiten im Markt für marine Schlepper und Hafenschleppdienste fernhalten, wo hoher Pfahlzug und Finanzgarantien übliche Anforderungen sind.
Besatzungsmangel und Schulungskosten
Ein Mangel an zertifizierten Schlepperkapitänen und Ingenieuren schränkt den Schiffseinsatz ein, selbst wenn Flottenkapazität vorhanden ist. Die United States Maritime Administration benannte 2026 Exzellenzzentren für die Aus- und Weiterbildung der inländischen maritimen Belegschaft, um die Personalentwicklung im gesamten Seefahrtssektor zu unterstützen.[4] Der British Tugowners Association führte im März 2025 sein „Zero to Hero”-Ausbildungsprogramm ein, mit einer Förderung von 27.000 GBP (36.426 USD) über 4 Jahre und simulatorbasierter Ausbildung. Der Hafen Antwerpen-Brügge schuf ebenfalls eine Einstiegsrolle als Decksmann, und sein erster Jahrgang schloss im September 2025 ein 9-monatiges betreutes Programm ab. Die Ausbildung nimmt Zeit in Anspruch, während neue Schiffsprogramme den Bedarf an qualifiziertem Personal in Häfen, auf Küstenrouten und bei spezialisierten Offshore-Einsätzen erhöhen. Höhere Besatzungskosten und eine langsamere Aktivierung können den kurzfristigen Nutzen aus der Flottenexpansion im Markt für marine Schlepper und Hafenschleppdienste begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
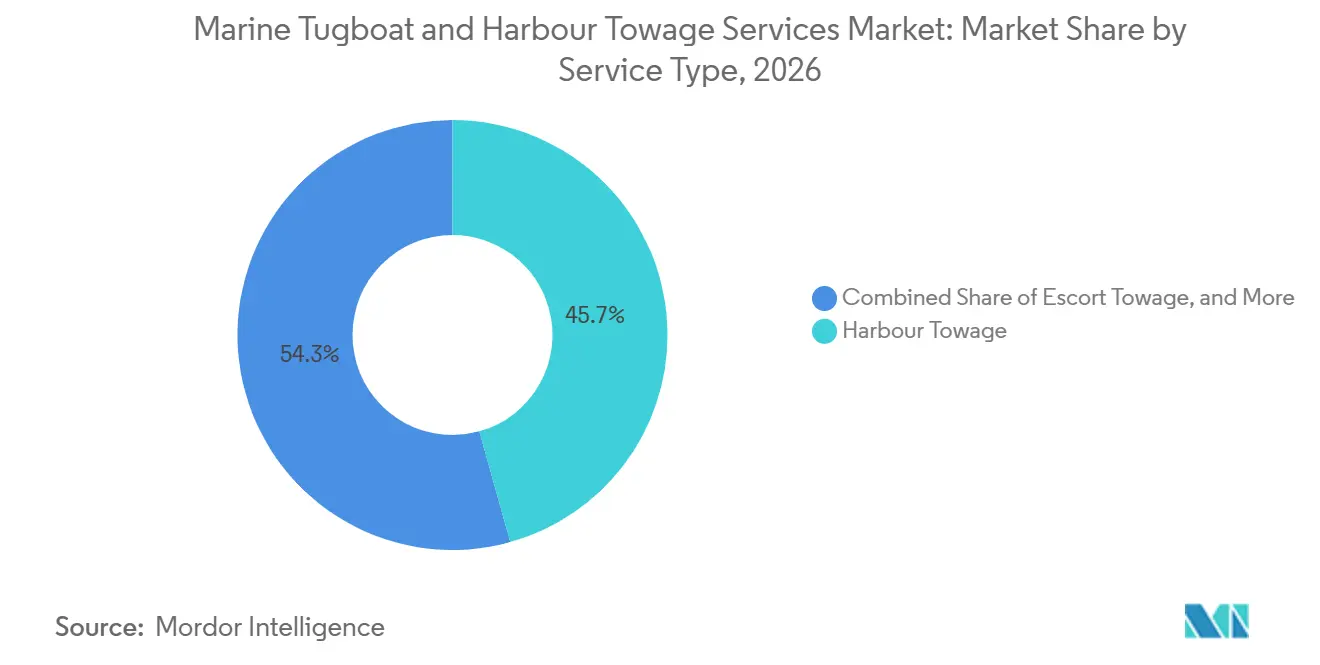
Offshore-Nachfrage verändert einen hafendominierten MarktDie Hafenschleppung hielt im Jahr 2026 einen Marktanteil von 45,65 % am Markt für marine Schlepper und Hafenschleppdienste. Ihre Position spiegelt ihre erforderliche Rolle in großen kommerziellen Häfen und ihre enge Verbindung zum Seefrachtverkehr wider. Die Eskortschleppung bedient Zufahrtskanäle, in denen Sicherheitsvorschriften eine enge Schleppbegleitung erfordern, insbesondere für LNG-Träger. Terminal- und Hafenbinnenschleppung, Küstenschleppung sowie Bergungs- und Notfallschleppung decken jeweils separate Betriebsanforderungen ab.
Offshore- und Spezialschleppung verzeichnete bis 2032 den höchsten prognostizierten CAGR von 8,12 % innerhalb der Marktgröße für marine Schlepper und Hafenschleppdienste. LNG-Exportprojekte in Westafrika und Südasien sowie schwimmende Windkraftaktivitäten in Europa und Asien-Pazifik stützen dieses Wachstum. KOTUGs Programm von 2025 für LNG-Infrastruktur in Mauretanien, Senegal und Kongo zeigte die für diese Einsätze erforderliche Spezialkapazität. Offshore-Schiffe erfordern hohen Pfahlzug, erweiterte Ausdauer und Brandbekämpfungsfähigkeit. Diese Vermögenswerte lassen sich nicht ohne Weiteres in die gewöhnliche Hafenarbeit umlenken, ohne die betriebliche Eignung zu verlieren, da Offshore-Einsätze von Ausrüstung, Ausdauer und Besatzungen abhängen, die auf einen definierten Projektumfang abgestimmt sind. Diese Arbeitsteilung beeinflusst die Kapazitätsplanung im gesamten Markt für marine Schlepper und Hafenschleppdienste. Große Betreiber unterhalten daher separate Beschaffungspläne für Hafen- und Offshore-Flotten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Kommerzielle Häfen führen, Offshore-Energie beschleunigtKommerzielle Häfen machten im Jahr 2026 37,05 % der Marktgröße für marine Schlepper und Hafenschleppdienste aus. Große Container- und Schüttgutterminals erzeugen wiederkehrenden Servicebedarf aufgrund von Schiffsbewegungen und Liegeplatzbeschränkungen. Die WTO-Prognose von 3,9 % Wachstum des Warenhandelsvolumens im Jahr 2026 stützt die Nachfragebasis für diese Standorte. Industrie- und Energiehäfen, Marine- und Regierungshäfen sowie Kreuzfahrt- und Fährterminals bedienen speziellere Betriebsmuster.
Offshore-Energiestützpunkte sollen bis 2032 mit einem CAGR von 8,43 % wachsen. LNG-Terminals und Offshore-Wind-Bereitstellungsflächen treiben die Aktivität in mehreren Regionen an. Langfristige LNG-Supportvereinbarungen können Brandbekämpfung, Eskorte, Lotseneinstieg und Taucherunterstützung umfassen. Mehrjährige Offshore-Einsätze können Schlepper für 3 bis 9 Jahre aus der Hafenversorgung abziehen. Diese Einschränkung kann die Verfügbarkeitsdisziplin in der kommerziellen Hafenarbeit im gesamten Markt für marine Schlepper und Hafenschleppdienste verbessern.
Nach Schiffstyp:
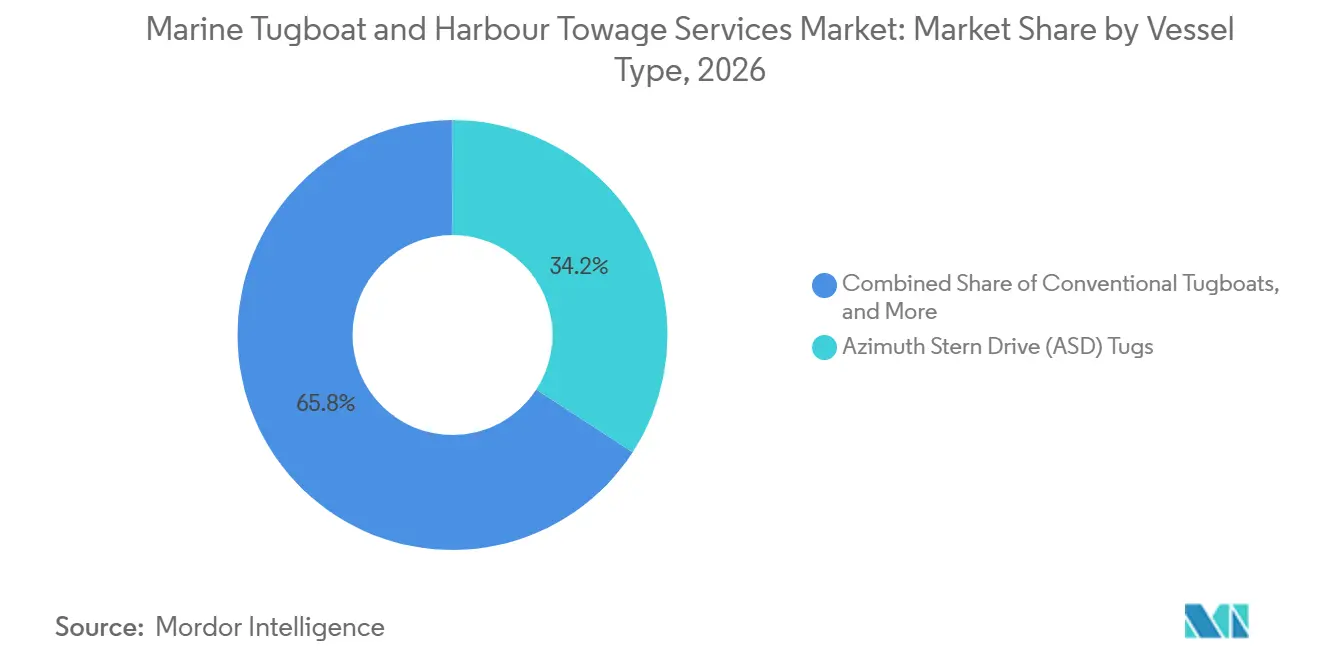
ASD-Schlepper definieren den ModernisierungsstandardASD-Schlepper machten im Jahr 2026 34,18 % des Marktanteils für marine Schlepper und Hafenschleppdienste aus. Sie verzeichneten zudem den höchsten prognostizierten CAGR von 7,96 % bis 2032. Der Azimutantrieb bietet 360-Grad-Manövrierfähigkeit und starken Seitenschub in beengten Liegeplätzen. Diese Fähigkeit kann die Manövrierzeit verkürzen und das Kontaktrisiko für Schiffe und Hafeninfrastruktur bei anspruchsvollen Anlegemanövern, Ablegemanövern und Eskortoperationen verringern. Sie bietet Betreibern auch eine praktische Reaktion auf Liegeplatzbeschränkungen, Querströmungen und höhere Sicherheitsanforderungen im Markt für marine Schlepper und Hafenschleppdienste.
Neue Schiffsbestellungen bevorzugen zunehmend ASD-Designs in der Branche für marine Schlepper und Hafenschleppdienste. Svitzer vereinbarte im Dezember 2025 mit der Cochin Shipyard den Bau von mindestens 4 batterie-elektrischen Transverse-2600e-Schleppern in Indien, mit einer Option auf 4 weitere Schiffe. McAllister Towing stationierte im April 2025 den Schlepper Isabel McAllister mit 84 Tonnen Pfahlzug in Baltimore, was die Nachfrage nach leistungsstärkeren, regelkonformen Hafenschleppern verdeutlicht. Neubauten werden zunehmend mit Emissionskontrollausrüstung spezifiziert, selbst in Häfen, die noch keine lokalen Anforderungen eingeführt haben. Diese Praxis kann die Zulassungsfähigkeit erhalten, wenn die Beschaffungsanforderungen der Häfen strenger werden. Die Investitionsrichtung verleiht modernen Schiffen eine längere Wettbewerbslebensdauer über verschiedene Rechtssysteme hinweg im Markt für marine Schlepper und Hafenschleppdienste.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Reedereien sichern Umsatz, Offshore-Wind wächst am schnellstenReedereien und Schiffseigentümer hielten im Jahr 2026 35,31 % der Marktgröße für marine Schlepper und Hafenschleppdienste. Sie tragen die direkten kommerziellen Kosten der Schlepperhilfe bei jedem Hafenanlauf. Größere Kunden suchen zunehmend nach Servicevereinbarungen, die mehrere Häfen abdecken, was Betreiber mit breiten Netzwerken begünstigt. Ihre Präferenz für einheitliche Betriebsverfahren und verfügbare Schiffe erhöht den Wert von Skalierung im Markt für marine Schlepper und Hafenschleppdienste. Hafenbehörden und Terminalbetreiber sind ebenfalls wichtige Vertragsparteien, insbesondere wenn ein Anbieter eine Konzession für ein definiertes Gebiet erhält. Öl- und Gasunternehmen kaufen sowohl hafennahe als auch Offshore-Supportdienstleistungen.
Offshore-Wind- und Erneuerbare-Energie-Entwickler verzeichneten bis 2032 den höchsten prognostizierten CAGR von 9,10 %. Ihre Anforderungen umfassen Ankerhandhabung, Ausschlepparbeiten und Unterstützung während der Installation. Schwimmende Windprojekte können über einen langen Bau- und Inbetriebnahmezeitraum Schiffsverfügbarkeit erfordern. Svitzers Oman-LNG-Vereinbarung zeigt die Erlössicherheit, die langfristige marine Supportverträge bieten können. Marinebeschaffung kann den Markteintritt auch durch nationale Sicherheitsanforderungen im Markt für marine Schlepper und Hafenschleppdienste einschränken.
Geografische Analyse
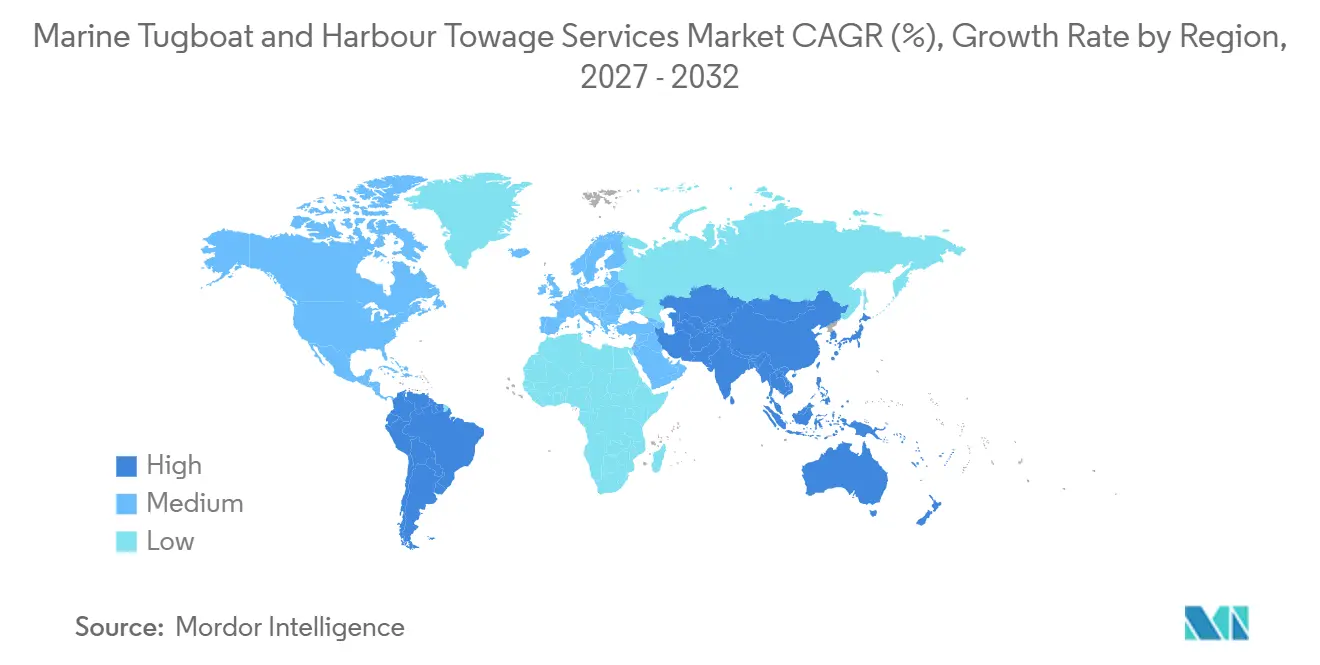
Der Asien-Pazifik-Raum hielt im Jahr 2026 37,39 % des Marktanteils für marine Schlepper und Hafenschleppdienste und verzeichnete bis 2032 den höchsten prognostizierten CAGR von 7,16 %. Die Region verbindet hohe Hafenanlaufvolumina mit einer großen Pipeline an Offshore-Energie- und Hafeninfrastrukturprojekten, was Betreibern mehrere Quellen der Schiffsauslastung bietet. China, Südkorea und Singapur bleiben wichtige Produktions- und Betriebszentren. Indien baut ebenfalls inländische Kapazitäten durch Svitzers Vereinbarung mit der Cochin Shipyard für batterie-elektrische Transverse-2600e-Schlepper auf. Vietnam, Malaysia und Indonesien tragen zusätzliche Neubauaktivitäten aus regionalen Werften bei.
Der Markt für marine Schlepper und Hafenschleppdienste in Nordamerika wird durch Flottenerneuerung und Umweltanforderungen geprägt. Die EPA-Tier-4-Motorenstandards der Vereinigten Staaten und die Anforderungen des California Air Resources Board stützen die Nachfrage nach neueren Schleppern in Küsten- und Binnengewässern. Crowley erweiterte im November 2025 integrierte Festmacher- und Schiffsassistenzdienstleistungen auf Los Angeles und Long Beach. Moran übernahm im Oktober 2025 Bisso Towboat und erweiterte damit seine Schiffsassistenzkapazität am unteren Mississippi. Die Verfügbarkeit von Arbeitskräften bleibt trotz Schiffsinvestitionen eine Einschränkung, wie die bundesstaatliche Ausbildungsinitiative zeigt.
Europa verfügt über ein wettbewerbsintensives Konzessionsumfeld und einen anspruchsvollen regulatorischen Rahmen, der regelkonforme Flotten und nachgewiesene Betriebsbilanzen begünstigt. Fairplay erteilte von 2025 bis 2026 Neubauaufträge und trat im März 2026 dem Tug Network Team bei, um seine Fähigkeit zur Angebotsabgabe in verschiedenen Regionen zu stärken. Südamerika konsolidiert sich weiterhin um erfahrene lokale Betreiber, und SAAM erwarb im Oktober 2025 die verbleibenden 30 % der Kolumbien- und Mexiko-Aktivitäten von Intertug für 30,5 Millionen USD. Naher Osten und Afrika gewinnen durch Hafenkonzessionen, LNG-Entwicklung und lokal unterstützte Flottenprogramme an Bedeutung, da Boluda und Marsa Maroc im April 2025 eine 20-jährige Genehmigung für Schleppdienste in Nador West Med erhielten.
Wettbewerbslandschaft
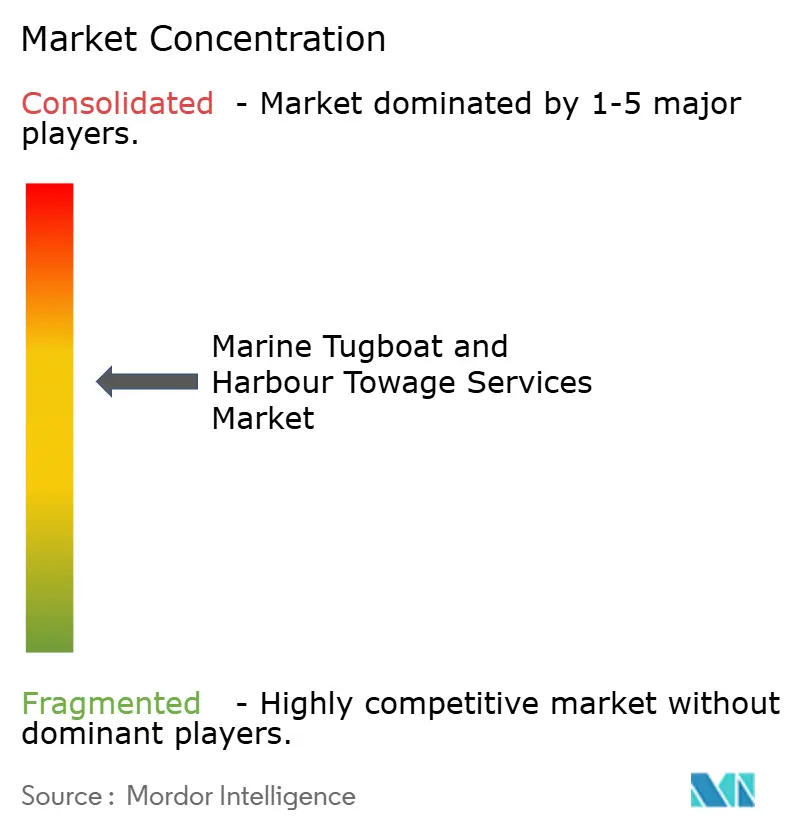
Der Markt für marine Schlepper und Hafenschleppdienste ist auf globaler Ebene mäßig konzentriert, während regionale und nationale Anbieter neben Boluda Corporacion Maritima mit einer Flotte von über 500 Schiffen aktiv bleiben. Sein akquisitionsgetriebenes Ausmaß unterstützt Mehrhafenarrangements mit großen Linienreedereikunden und verbessert seine Position bei großen Konzessionsausschreibungen. Svitzer konkurriert durch Schiffstechnologie und die Entwicklung emissionsärmerer Flotten. Sein TRAnsverse-Design und das batterie-elektrische Programm bei der Cochin Shipyard positionieren das Unternehmen für Ausschreibungen, bei denen die Umweltleistung die Auswahl beeinflusst.
Regelkonformität wird im Markt für marine Schlepper und Hafenschleppdienste zu einer immer sichtbareren Grundlage für den Wettbewerb. Der IMO-Netto-Null-Rahmen gibt der künftigen Flotten- und Kraftstoffwahl für die internationale Schifffahrt eine Richtung vor. Betreiber, die Kraftstoffverbrauch, Schiffsleistung und Betriebspraktiken dokumentieren können, können ihre Ausschreibungsunterlagen stärken und Nachweise liefern, die die von Hafenbehörden festgelegten Anforderungen unterstützen. Boludas Gemeinschaftsunternehmen mit Marsa Maroc hält 51 % bzw. 49 % an dem Unternehmen, das für den Betrieb in Nador West Med zugelassen ist. Die Struktur verbindet globale Betriebserfahrung mit inländischer Hafenbeteiligung. Sie gibt der Konzession auch einen 20-jährigen Betriebshorizont.
Westafrika und Südasien bieten Raum für weiteres spezialisiertes Offshore-Wachstum. KOTUGs LNG-Supportprogramm in Mauretanien, Senegal und Kongo zeigt, dass spezialisierte Flotten bereits in diese Korridore eintreten. Fairplays Neubaupläne veranschaulichen die Reaktion mittelgroßer Betreiber auf größere Konkurrenten und zeigen, wie die Flottenerneuerung für regionale Wettbewerbspositionen zentral bleibt. Das Unternehmen bestellte im Mai 2025 4 Damen-Schlepper mit LNG-Kompatibilität, FiFi-1-Brandbekämpfungssystemen und IMO-Tier-III-Konformität. Wilson Sons, PSA Marine und Rimorchiatori Riuniti Group behalten starke regionale Positionen. Ihre Fähigkeit, in regelkonforme Schiffe und Dispositionskapazitäten zu investieren, wird ihre Position prägen, wenn globale Betreiber ihre Präsenz ausweiten.
Branchenführer im Bereich marine Schlepper und Hafenschleppdienste
-
Boluda Corporacion Maritima
-
Svitzer A/S
-
SAAM S.A.
-
KOTUG International B.V.
-
Crowley Maritime Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für marine Schlepper und Hafenschleppdienste Unternehmen in diesem Bericht
- Boluda Corporacion Maritima
- Svitzer A/S
- SAAM S.A.
- KOTUG International B.V.
- Crowley Maritime Corporation
- Wilson Sons S.A.
- Moran Towing Corporation
- McAllister Towing and Transportation Company, Inc.
- The Great Lakes Towing Company
- Multraship Towage and Salvage
- Fairplay Towage Group
- PSA Marine (Pte) Ltd.
- Rimorchiatori Riuniti Group
- Centerline Logistics Corporation
- Foss Maritime Company
- Atlantic Towing Limited
- Ocean Group
- Bay-Houston Towing Company
- Suderman & Young Towing Company
- Bisso Towboat Co., Inc.
Neueste Industrielle Entwicklungen in Markt für marine Schlepper und Hafenschleppdienste
- Oktober 2026: Fairplay Towage unterzeichnete einen Vertrag über 6 neue Schlepper, 4 Hafen- und 2 Offshore-Schlepper, mit einer Leistung von 6.390 PS bis 10.580 PS, bis zu 120 Tonnen Pfahlzug, nach Entwürfen von Robert Allan Ltd, IMO-Tier-III-konform und eisklassifiziert für die Unterstützung von LNG-Trägern. Die Inbetriebnahme des Offshore-Schlepperdienstes ist für die erste Hälfte des Jahres 2028 geplant.
- Januar 2026: Unter der Schirmherrschaft der Oman Investment Authority unterzeichneten Svitzer und Asyad Drydock eine Vereinbarung zum Bau des ersten lokal gefertigten Schleppers Omans für Oman LNG, um die In-Country-Value-Ziele voranzutreiben und die industrielle Dimension des 9-jährigen Oman-LNG-Schleppvertrags zu erweitern.
- November 2025: Crowley erweiterte integrierte Festmacher- und Schiffsassistenzdienstleistungen auf die Häfen von Los Angeles und Long Beach in Kalifornien und kombinierte seine Eskortschleppflotte mit der Festmacherkoordination unter der International Longshore and Warehouse Union Local 13. Der Schritt erweiterte sein Rundum-Servicemodell aus dem pazifischen Nordwesten auf die 2 verkehrsreichsten Containerdrehkreuze der US-Westküste.
- Oktober 2025: Moran Towing übernahm Bisso Towboat Co., Inc., einen in New Orleans ansässigen Schiffsassistenzspezialisten für den unteren Mississippi-Korridor. Die Übernahme erweiterte Morans 17-Hafen-Netz an der Ost- und Golfküste und fügte eine ASD-Traktorschlepperflotte inmitten des Wachstums der LNG-Exportaktivitäten an der Golfküste hinzu.
Berichtsumfang des globalen Marktes für marine Schlepper und Hafenschleppdienste
Segmentierungsübersicht
| Hafenschleppung |
| Eskortschleppung |
| Terminal- und Hafenbinnenschleppung |
| Küstenschleppung |
| Bergungs- und Notfallschleppung |
| Offshore- und Spezialschleppung |
| Kommerzielle Häfen |
| Industrie- und Energiehäfen |
| Marine- und Regierungshäfen |
| Kreuzfahrt- und Fährterminals |
| Offshore-Energiestützpunkte |
| Bagger-, Bau- und Projektfrachtoperationen |
| Konventionelle Schlepper |
| Azimuth-Heckantrieb (ASD) Schlepper |
| Azimuth-Traktorantrieb (ATD) Schlepper |
| Voith-Schneider-Traktorschlepper |
| Rotorschlepper |
| Sonstige spezialisierte Schlepperkonfigurationen |
| Reedereien und Schiffseigentümer |
| Hafenbehörden und Terminalbetreiber |
| Öl- und Gasunternehmen |
| Offshore-Wind- und Erneuerbare-Energie-Entwickler |
| Regierungs- und Marinebehörden |
| Bau-, Bagger- und Bergungsunternehmen |
| Sonstige maritime und industrielle Betreiber |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Hafenschleppung | |
| Eskortschleppung | ||
| Terminal- und Hafenbinnenschleppung | ||
| Küstenschleppung | ||
| Bergungs- und Notfallschleppung | ||
| Offshore- und Spezialschleppung | ||
| Nach Anwendung | Kommerzielle Häfen | |
| Industrie- und Energiehäfen | ||
| Marine- und Regierungshäfen | ||
| Kreuzfahrt- und Fährterminals | ||
| Offshore-Energiestützpunkte | ||
| Bagger-, Bau- und Projektfrachtoperationen | ||
| Nach Schiffstyp | Konventionelle Schlepper | |
| Azimuth-Heckantrieb (ASD) Schlepper | ||
| Azimuth-Traktorantrieb (ATD) Schlepper | ||
| Voith-Schneider-Traktorschlepper | ||
| Rotorschlepper | ||
| Sonstige spezialisierte Schlepperkonfigurationen | ||
| Nach Endnutzer | Reedereien und Schiffseigentümer | |
| Hafenbehörden und Terminalbetreiber | ||
| Öl- und Gasunternehmen | ||
| Offshore-Wind- und Erneuerbare-Energie-Entwickler | ||
| Regierungs- und Marinebehörden | ||
| Bau-, Bagger- und Bergungsunternehmen | ||
| Sonstige maritime und industrielle Betreiber | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sektor für marine Schlepper und Hafenschleppdienste?
Der Sektor wird im Jahr 2026 auf 14,57 Milliarden USD geschätzt und soll bis 2032 einen Wert von 20,31 Milliarden USD bei einem CAGR von 5,61 % von 2027 bis 2032 erreichen. Hafeninvestitionen, Handelsaktivitäten und spezialisierte Offshore-Arbeiten prägen diesen Ausblick. Flottenerneuerung, Besatzungsverfügbarkeit, Konzessionsbedingungen und Zugang zu spezialisierter Ausrüstung beeinflussen, wie Betreiber diese Nachfrage über den Prognosezeitraum bedienen können.
Welche Dienstleistungsart führt bei marinen Schleppern und Hafenschleppdiensten?
Die Hafenschleppung führt mit einem Umsatzanteil von 45,65 % im Jahr 2026, gestützt durch ihre erforderliche Rolle in kommerziellen Häfen.
Welche Anwendung wächst bei Schleppdiensten am schnellsten?
Offshore-Energiestützpunkte verzeichnen bis 2032 den höchsten prognostizierten CAGR von 8,43 %, gestützt durch LNG- und Offshore-Windaktivitäten, einschließlich Supportarbeiten, die zweckgebaute Schiffe, ausgebildete Besatzungen und längere Betriebsverpflichtungen erfordern.
Warum sind ASD-Schlepper für Betreiber wichtig?
ASD-Schlepper halten im Jahr 2026 einen Umsatzanteil von 34,18 % und haben bis 2032 den höchsten prognostizierten CAGR nach Schiffstyp von 7,96 % aufgrund ihrer Manövrierfähigkeit in beengten Liegeplätzen.
Welche Region führt bei globalen Schlepper- und Hafenschleppaktivitäten?
Der Asien-Pazifik-Raum hält im Jahr 2026 einen Umsatzanteil von 37,39 % und verzeichnet bis 2032 den höchsten prognostizierten regionalen CAGR von 7,16 %.
Wer sind die wichtigsten Käufer von Schlepper- und Hafenschleppdiensten?
Reedereien und Schiffseigentümer halten im Jahr 2026 einen Umsatzanteil von 35,31 %, während Offshore-Wind- und Erneuerbare-Energie-Entwickler bis 2032 den höchsten prognostizierten CAGR von 9,10 % verzeichnen.