
海洋タグボートおよび港湾曳航サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 15.46 十億米ドル |
| 市場規模 (2032) | 20.31 十億米ドル |
| 成長率 (2027 - 2032) | 5.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
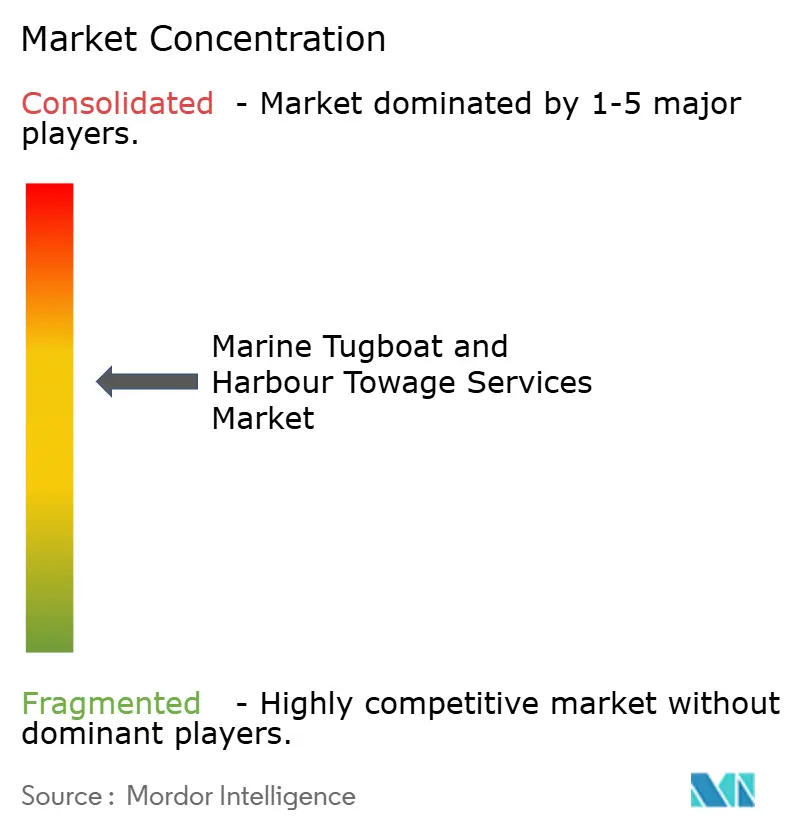
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる海洋タグボートおよび港湾曳航サービス市場分析
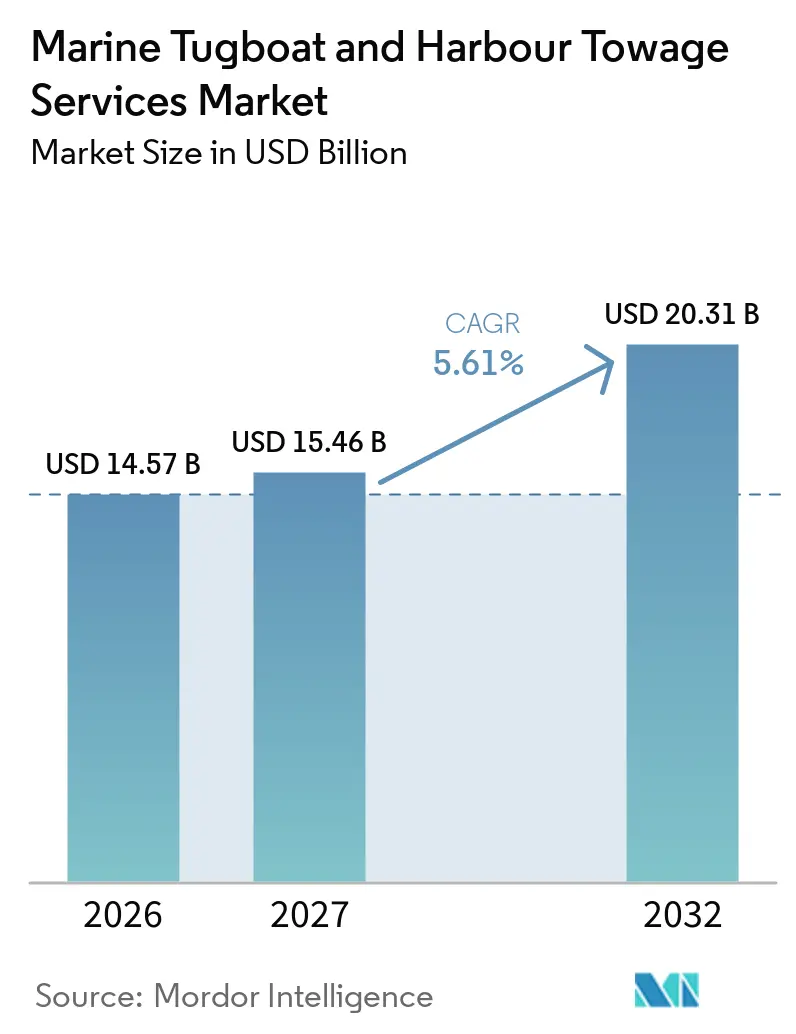
海洋タグボートおよび港湾曳航サービスの市場規模は、2026年の14.57 ビリオン 米ドルから2027年には15.46 ビリオン 米ドルに拡大し、2027年から2032年にかけて5.61%のCAGRで2032年までに20.31 ビリオン 米ドルに達すると予測されています。
港湾の拡張、より深い係留施設、および大型船の寄港は、操船スペースとスケジュールが厳密に管理されている港湾において、有能な船舶支援サービスの必要性を高め続けています。[1] 海洋タグートおよび港湾曳航サービス市場は、特殊船舶と長期サービス契約を必要とするLNGターミナルおよび浮体式洋上風力プロジェクトからも恩恵を受けています。新たな環境規制は、オペレーターが将来の港湾入札において適格性を維持し、日常業務において実践的なコンプライアンスを実証できる船舶を必要とするため、船隊投資を前倒しにしています。大手オペレーターはより多くの拠点にわたって船舶、コンプライアンス、および研修コストを分散できる一方、地域オペレーターは高付加価値契約への参入経路が狭まっています。
主要レポートのポイント
- サービスタイプ別では、港湾曳航が2026年の海洋タグボートおよび港湾曳航サービス市場シェアの45.65%を占め、洋上・特殊曳航が2032年にかけて8.12%の最高予測CAGRを記録しました。
- 用途別では、商業港が2026年の海洋タグボートおよび港湾曳航サービス市場規模の37.05%を占め、洋上エネルギー基地が2032年にかけて8.43%の最高予測CAGRを記録しました。
- 船舶タイプ別では、ASDタグが2026年の海洋タグボートおよび港湾曳航サービス市場シェアの34.18%を占め、2032年にかけて7.96%の最高予測CAGRを記録しました。
- エンドユーザー別では、海運会社および船舶オーナーが2026年の海洋タグボートおよび港湾曳航サービス市場規模の35.31%を占め、洋上風力および再生可能エネルギー開発業者が2032年にかけて9.10%の最高予測CAGRを記録しました。
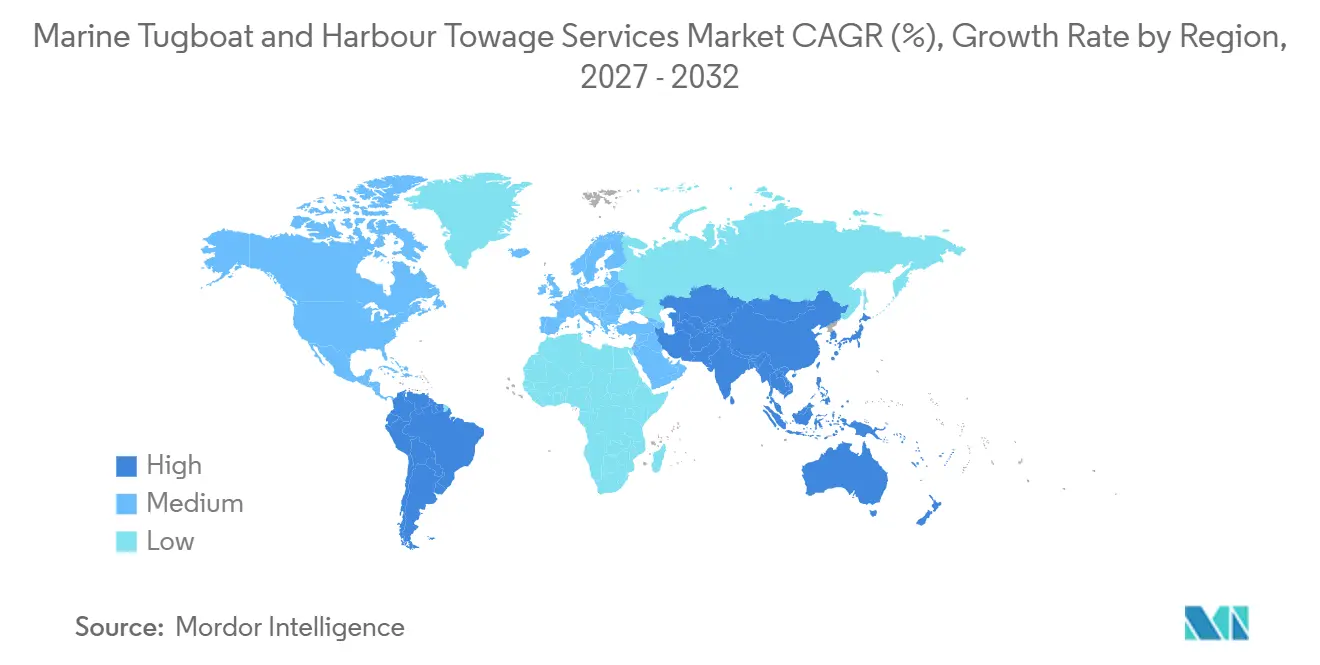
- 地域別では、アジア太平洋が2026年の海洋タグボートおよび港湾曳航サービス市場シェアの37.39%を占め、2032年にかけて7.16%の最高予測CAGRを記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 海上貿易の成長と船舶の大型化 | +1.3% | アジア太平洋および北米で特に強く、世界全体 | 中期(2〜4年) |
| 港湾拡張とターミナルの近代化 | +1.1% | アジア太平洋、欧州、中東・アフリカで早期の恩恵を受け、世界全体 | 長期(4年以上) |
| 安全性、エスコート、緊急対応への需要 | +0.7% | LNGおよび高交通量の商業回廊に集中し、世界全体 | 短期(2年以内) |
| 洋上エネギーおよび海洋インフラプロジェクト | +0.9% | 北海、中東・アフリカ、アジア太平洋の洋上風力ゾーン、ラテンアメリカのLNGハブ | 長期(4年以上) |
| 港湾レジリエンス能力としてのタグボートの利用可能性 | +0.5% | 北米、オーストラリア、主要トランシップメントハブ | 中期(2〜4年) |
| データ駆動型ディスパッチとシミュレーションベースの生産性 | +0.4% | アジア太平洋および北欧のオペレーターが主導し、世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
海上貿易の成長と船舶の大型化
海上貿易は、海洋タグボートおよび港湾曳航サービス市場の中心的な需要基盤です。世界貿易機関(WTO)は2026年の商品貿易量成長率予測を3.9%に引き上げ、港湾活動と船舶支援需要を支えました[2]。大型船は1回の寄港中に複数の高ボラードルタグを必要とし、寄港回数の増加ペースが緩やかな場合でもサービス需要を増加させます。ペナン港は2026年に50トンのボラードプルASDタグを就航させました。これは従来の45トン基準と比較したもので、船舶の寸法がタグの要件をどのように変化させているかを示しています。この変化は旧式船隊の競争力維持コストを高め、海洋タグボートおよび港湾曳航サービス市場において混雑した係留施設に適した船舶を持つオペレーターに有利に働きます。
港湾拡張とターミナルの近代化
港湾投資は、海洋タグボートおよび港湾曳航サービス市場に対して数年にわたるサービス需要を生み出します。ハンブルク港湾局は2025年7月、ヴァルタースホーファー港の近代化プログラムとして1.4 ビリオン 米ドルを発表し、旋回円の拡張(480メートルから600メートル)を含みます。この変更により大型船の操船作業が増加し、有能なタグへの依存度が高まります。ADポーツグループは2025年9月、カラチゲートウェイターミナルの浚渫協定に署名し、全長350メートルまでの船舶を受け入れられるようにします。より深い係留施設と広い港湾は、港湾に配置されたタグが満たすべき出力と取り扱い基準を恒久的に変える可能性があります。これらの基準は、海洋タグボートおよび港湾曳航サービス市場において低出力船舶を更新できないオペレーターにとって実質的な参入障壁となります。
洋上エネルギーおよび海洋インフラプロジェクト
洋上プロジェクトは、海洋タグボートおよび港湾曳航サービス市場において従来の港湾業務を超えてサービスの種類を広げています。浮体式風力開発では、係留準備、曳航、フックアップ、および関連する海洋作業中にタグのサポートが必要です。LNGターミナルの建設にも、エスコート、消火、および長時間耐久能力が必要です。KOTUGは2025年9月、モーリタニア、セネガル、コンゴでの長期LNG洋上ターミナル運営のために80トンボラードプルタグ5隻の引き渡しを完了しました。これらの契約は7〜10年間継続し、特定の任務向けに設計された船舶への投資を支援できます。その結果生じる収益プロファイルは、海洋タグボートおよび港湾曳航サービス市場における港湾ンセッションとは異なります。港湾コンセッションでは、プロバイダーは通常、一定の間隔で更新のために競争します。
データ駆動型ディスパッチとシミュレーションベースの生産性
デジタルディスパッチおよびシミュレーションツールは、海洋タグボートおよび港湾曳航サービス市場においてより重要性を増しています。PSAマリンは2025年1月、自動航行および緊急シナリオに対応するパイロットおよびタグマスターを訓練するため、DNVクラスA認定のフルミッション船橋シミュレーターおよびタグ橋シミュレーターを設置しました。より優れた計画により、アイドル航行を削減し、船舶配置を改善し、複雑な港湾操船に必要な安全マージンを低下させることなく困難な寄港に向けた訓練を支援できます。国際海事機関(IMO)の報告および燃料強度要件は、港湾が環境パフォーマンスをますます審査するようになっているため、信頼性の高い燃料および運用データに価値を加えます。IMOは2025年にネットゼロフレームワークを採択し、同フレームワークは2050年またはそれに近い時期までに国際海運をネッゼロ温室効果ガス排出に向けて移行させることを目指しています。[3] 運用実績を文書化したオペレーターは、ボラードプル能力のみに依存するオペレーターよりも、コンセッション審査においてより強力な証拠を提示できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い船隊設備投資と資金調達負担 | -0.5% | 欧州およびラテンアメリカの中堅オペレーターで最も深刻で、世界全体 | 長期(4年以上) |
| 乗組員不足と研修コスト | -0.4% | 北米、北欧、オーストラリアで最も深刻で、世界全体 | 中期(2〜4年) |
| コンセッションの不安定性と遊休資産リスク | -0.3% | 欧州(特にトルコとイタリア)およびオーストラリア | 短期(2年以内) |
| 低排出タグ向けの電力網および燃料補給インフラの整備不足 | -0.4% | 南米、中東・アフリカ、東南アジアの途上国市場の港湾 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い船隊設備投資と資金調達負担
船隊の更新は、海洋タグボートおよび港湾曳航サービス市場に大きな財務的圧力をかけています。LNG対応、消火システム、IMOティアIIIコンプライアンスを備えた最新のASDタグは、従来のディーゼル船よりもコストが高くなります。入札書類にはこれらの能力が求められることが増えており、資金調達能力が限られたオペレーターの選択肢を制限し、契約更新時や複数の船舶を交換する必要がある場合に資金調達条件がより重要になります。複数のコンセッション更新に直面しながら新造船への資金を投入する場合、課題はより深刻になります。入札に失敗すると、特殊船舶が即座に同等の任務に就けない状態になる可能性があります。この財務的リスクは、高いボラードプルと財務保証が一般的な要件となっている海洋タグボートおよび港湾曳航サービス市場において、小規模オペレーターをLNGおよび洋上風力業務から締め出す可能性があります。
乗組員不足と研修コスト
認定タグマスターおよびエンジニアの不足は、船隊能力が利用可能な場合でも船舶の稼働を制限します。米国海事局は2026年、海事セクター全体の人材育成を支援するため、国内海事人材訓練・教育センター・オブ・エクセレンスを指定しました。[4] 英国タグオーナーズ協会は2025年3月、4年間で27,000ポンド(36,426米ドル)の資金援助とシミュレーターベースの訓練を伴う「ゼロ・トゥ・ヒーロー」見習いプログラムを導入しました。アントワープ・ブルージュ港もデッキハンドの入門職を創設し、最初のコホートが2025年9月に9ヶ月間の監督付きプログラムを修了しました。訓練には時間がかかる一方、新造船プログラムは港湾、沿岸航路、特殊洋上任務にわたって有資格者への需要を増加させます。乗組員コストの上昇と稼働開始の遅れは、海洋タグボートおよび港湾曳航サービス市場における船隊拡張による短期的な恩恵を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
洋上需要が港湾主導市場を再形成港湾曳航は2026年の海洋タグボートおよび港湾曳航サービス市場シェアの45.65%を占めました。その地位は、主要商業港における必須の役割と、海上カーゴ輸送との密接な関係を反映しています。エスコート曳航は、特にLNG運搬船に対して安全規則が密接なタグのサポートを要求するアプローチチャンネルに対応します。ターミナルおよび港内曳航、沿岸曳航、サルベージおよび緊急曳航は、それぞれ異なる運用ニーズに対応します。
洋上・特殊曳航は、海洋タグボートおよび港湾曳航サービス市場規模において2032年にかけて8.12%の最高予測CAGRを記録しました。西アフリカおよび南アジアのLNG輸出プロジェクトと、欧州およびアジア太平洋の浮体式風力活動がこの成長を支えています。KOTUGの2025年のモーリタニア、セネガル、コンゴにおけるLNGインフラ向けプログラムは、これらの任務に必要な特殊能力を示しました。洋上船舶は高いボラードプル、長時間耐久性、および消火能力を必要とします。これらの資産は、洋上任務が定義されたプロジェクト範囲に合わせた機器、耐久性、および乗組員に依存するため、運用適合性を失うことなく通常の港湾業務に容易に転用することはできません。この業務の分担は、海洋タグボートおよび港湾曳航サービス市場全体の能力計画に影響を与えます。したがって、大手オペレーターは港湾船隊と洋上船隊に対して別々の調達計画を維持しています。
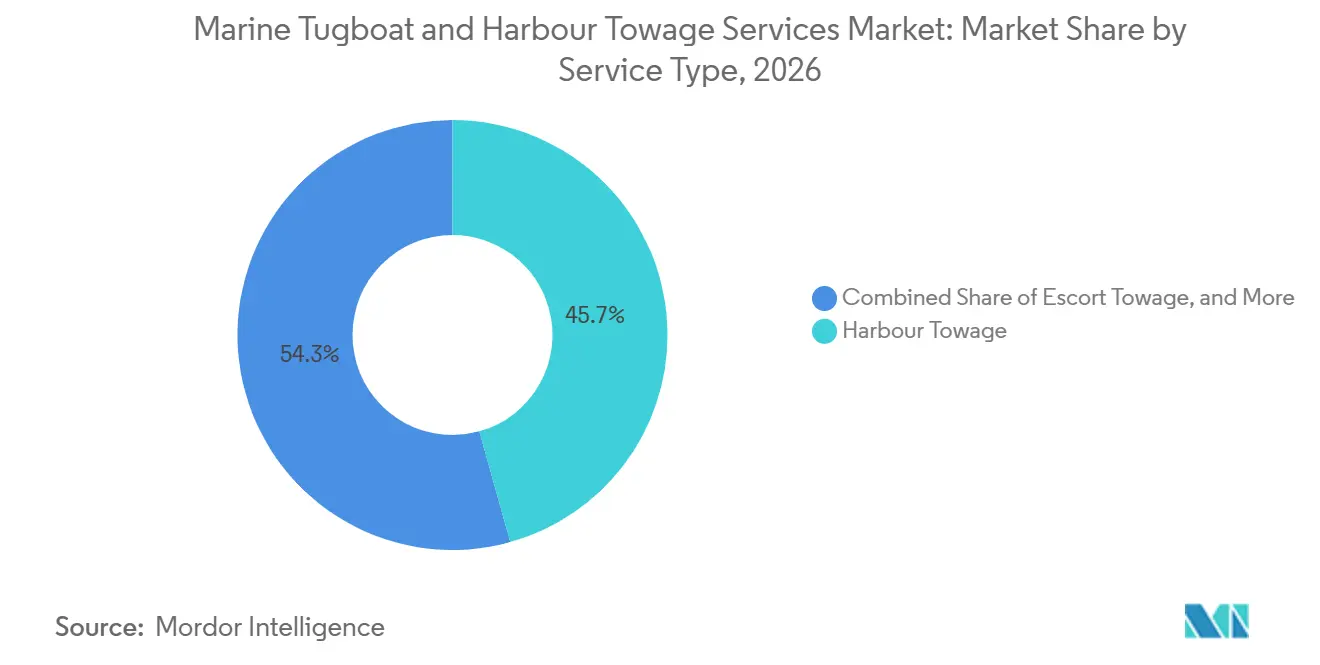
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
商業港が主導し、洋上エネルギーが加速商業港は2026年の海洋タグボートおよび港湾曳航サービス市場規模の37.05%を占めました。大型コンテナおよびバルクターミナルは、船舶の動きと係留施設の制約により繰り返しのサービス需要を生み出します。WTOの2026年商品貿易量成長率3.9%の予測は、これらの拠点の需要基盤を支えています。産業・エネルギー港、海軍・政府港、クルーズ・フェリーターミナルはより特殊な運用パターンに対応します。
洋上エネルギー基地は2032年にかけて8.43%のCAGRで拡大すると予測されています。LNGターミナルおよび洋上風力ステージングエリアが複数の地域にわたって活動を牽引しています。長期LNGサポート契約は、消火、エスコート、パイロット乗船、および潜水サポートをカバーできます。複数年にわたる洋上任務は、3〜9年間にわたって港湾供給からタグを引き上げる可能性があります。この制約は、海洋タグボートおよび港湾曳航サービス市場における商業港業務の利用可能性規律を改善できます。
船舶タイプ別:
ASDタグが近代化の基準を定義ASDタグは2026年の海洋タグボートおよび港湾曳航サービス市場シェアの34.18%を占めました。また、2032年にかけて7.96%の最高予測CAGRを記録しました。アジマス推進は360度の操縦性と狭い係留施設での強力な横方向推力を提供します。この能力は、要求の高い着岸、離岸、およびエスコート操作中に操縦時間を短縮し、船舶および港湾インフラへの接触リスクを低減できます。また、海洋タグボートおよび港湾曳航サービス市場において、係留施設の制約、横流れ、および高い安全要件に対するオペレーターの実践的な対応を提供します。
新造船の発注は、海洋タグボートおよび港湾曳航サービス産業においてASD設計をますます好む傾向にあります。Svitzerは2025年12月、インドのコーチン造船所と少なくとも4隻のバッテリー電気式トランスバース2600eタグを建造する契約を締結し、さらに4隻のオプションも含まれています。McAllister Towingは2025年4月、84トンボラードプルのイザベル・マカリスターをボルチモアに配備し、より高能力でコンプライアンスに適合した港湾タグへの需要を示しました。新造船は、地域の要件がまだ導入されていない港湾でも、排出制御装置を備えて仕様が決められることが増えています。この慣行は、港湾調達要件が厳格化するにつれて適格性を維持できます。投資の方向性は、海洋タグボートおよび港湾曳航サービス市場において、最新船舶に複数の管轄区域にわたってより長い競争寿命を与えます。
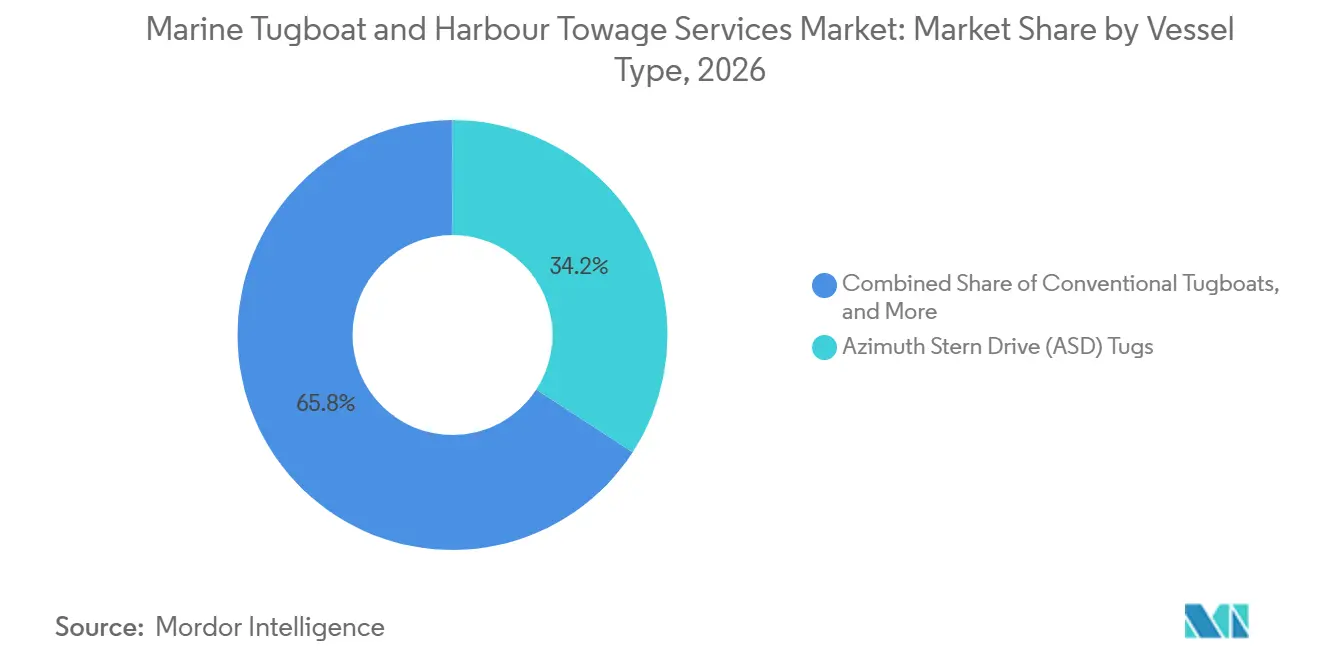
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
海運会社が収益を支え、洋上風力が最速成長海運会社および船舶オーナーは2026年の海洋タグボートおよび港湾曳航サービス市場規模の35.31%を占めました。彼らは各寄港でのタグ支援の直接的な商業コストを負担します。大手顧客はますます複数の港湾をカバーするサービス契約を求めており、広範なネットワークを持つオペレーターに有利に働きます。一貫した運用手順と利用可能な船舶への好みは、海洋タグボートおよび港湾曳航サービス市場においてスケールに価値を加えます。港湾当局およびターミナルオペレーターも重要な契約当事者であり、特に1つのプロバイダーが定義されたエリアのコンセッションを受ける場合に重要です。石油・ガス会社は港湾隣接および洋上サポートサービスの両方を購入します。
洋上風力および再生可能エネルギー開発業者は2032年にかけて9.10%の最高予測CAGRを記録しました。彼らの要件にはアンカーハンドリング、曳航作業、および設置中のサポートが含まれます。浮体式風力プロジェクトは、長い建設・試運転期間にわたって船舶の利用可能性を必要とする場合があります。SvitzerのオマーンLNG契約は、長期海洋サポート契約が提供できる収益の確実性を示しています。海軍調達も、海洋タグボートおよび港湾曳航サービス市場において国家安全保障要件を通じて参入を制限する可能性があります。
地域分析
アジア太平洋は2026年の海洋タグボートおよび港湾曳航サービス市場シェアの37.39%を占め、2032年にかけて7.16%の最高予測CAGRを記録しました。この地域は高い寄港回数と洋上エネルギーおよび港湾インフラ活動の大規模なパイプラインを組み合わせており、オペレーターに複数の船舶稼働源を提供しています。中国、韓国、シンガポールは重要な生産・運用センターであり続けています。インドもSvitzerとコーチン造船所のバッテリー電気式トランスバース2600eタグに関する協定を通じて国内能力を構築しています。ベトナム、マレーシア、インドネシアも地域造船所からの新造船活動に貢献しています。
北米の海洋タグボートおよび港湾曳航サービス市場は、船隊更新と環境要件によって形成されています。米国環境保護庁(EPA)ティア4エンジン基準およびカリフォルニア州大気資源委員会の要件は、沿岸および内陸水路における新型タグへの需要を支えています。Crowleyは2025年11月、ロサンゼルスおよびロングビーチへの統合係留および船舶支援サービスを拡大しました。Moranは2025年10月にBisso Towboat Co., Inc.を買収し、ミシシッピ川下流域での船舶支援能力を拡大しました。連邦政府の訓練イニシアチブが示すように、船隊投資にもかかわらず人材の確保は依然として制約となっています。
欧州は競争的なコンセッション環境と、コンプライアンスに適合した船隊と実績のある運用記録を有利とする厳しい規制環境を持っています。Fairplayは2025年から2026年にかけて新造船を発注し、2026年3月にタグ・ネットワーク・チームに参加して地域をまたいだ入札能力を強化しました。南米は経験豊富な地域オペレーターを中心に統合が進んでおり、SAAMは2025年10月にIntertugのコロンビアおよびメキシコ事業の残り30%を3,050万米ドルで取得しました。中東・アフリカは、港湾コンセッション、LNG開発、および地域支援の船隊プログラムを通じて重要性を増しており、BoludaとMarsa Marocは2025年4月にナドール・ウェスト・メッドでの曳航サービスに関する20年間の認可を取得しました。
競合環境
海洋タグボートおよび港湾曳航サービス市場は、世界レベルでは中程度の集中度を示しており、Boluda Corporacion Maritimaの500隻を超える船隊と並んで地域・国内プロバイダーが活発に活動しています。買収主導のスケールは、主要ライナー顧客との複数港湾契約を支援し、大規模コンセッション入札における地位を向上させます。Svitzerは船舶技術と低排出船隊開発を通じて競争しています。そのトランスバース設計とコーチン造船所でのバッテリー電気式プログラムは、環境パフォーマンスが選定に影響する入札に向けて同社を位置づけています。
コンプライアンスは、海洋タグボートおよび港湾曳航サービス市場において競争のより可視的な基盤となっています。IMOネットゼロフレームワークは、国際海運の将来の船隊および燃料選択に方向性を加えます。燃料使用量、船舶性能、および運用慣行を文書化できるオペレーターは、入札書類を強化し、港湾当局が設定する要件を支持する証拠を提供できます。BoludaとMarsa Marocの合弁会社は、ナドール・ウェスト・メッドでの運営を認可された会社においてそれぞれ51%と49%を保有しています。この構造は、グローバルな運用経験と国内港湾参加を組み合わせています。また、コンセッションに20年間の運営期間を与えます。
西アフリカと南アジアは、さらなる特殊洋上成長の余地を提供しています。KOTUGのモーリタニア、セネガル、コンゴにおけるLNGサポートプログラムは、特殊船隊がすでにこれらの回廊に参入していることを示しています。Fairplayの新造船計画は、大手競合他社に対する中堅企業の対応を示し、船隊更新が地域競争ポジションの中心であり続けることを示しています。同社は2025年5月に、LNG互換性、FiFi-1消火システム、およびIMOティアIIIコンプライアンスを備えた4隻のダーメンタグを発注しました。Wilson Sons、PSAマリン、Rimorchiatori Riuniti Groupは強力な地域ポジションを維持しています。コンプライアンスに適合した船舶とディスパッチ能力への投資能力が、グローバルオペレーターがフットプリントを拡大するにつれて彼らのポジションを形成するでしょう。
海洋タグボートおよび港湾曳航サービス産業のリーダー企業
-
Boluda Corporacion Maritima
-
Svitzer A/S
-
SAAM S.A.
-
KOTUG International B.V.
-
Crowley Maritime Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
海洋タグボートおよび港湾曳航サービス市場 このレポートでカバーされる企業
- Boluda Corporacion Maritima
- Svitzer A/S
- SAAM S.A.
- KOTUG International B.V.
- Crowley Maritime Corporation
- Wilson Sons S.A.
- Moran Towing Corporation
- McAllister Towing and Transportation Company, Inc.
- The Great Lakes Towing Company
- Multraship Towage and Salvage
- Fairplay Towage Group
- PSA Marine (Pte) Ltd.
- Rimorchiatori Riuniti Group
- Centerline Logistics Corporation
- Foss Maritime Company
- Atlantic Towing Limited
- Ocean Group
- Bay-Houston Towing Company
- Suderman & Young Towing Company
- Bisso Towboat Co., Inc.
最近の産業開発事情 海洋タグボートおよび港湾曳航サービス市場
- 2026年10月:Fairplay Towageは、6,390馬力から10,580馬力、最大120トンのボラードプルを持つ新造タグ6隻(港湾用4隻、洋上用2隻)の契約を締結しました。ロバート・アラン社設計、IMOティアIIIコンプライアンス、LNG運搬船サポート向けの耐氷仕様です。洋上タグサービスの開始は2028年上半期を目標としています。
- 2026年1月:オマーン投資庁の後援のもと、SvitzerとAsyadドライドックは、オマーンLNG向けにオマーン初の国内製造タグボートを建造する協定に署名し、国内付加価値目標を推進し、9年間のオマーンLNG曳航契約の産業的側面を拡大しました。
- 2025年11月:Crowleyはカリフォルニア州ロサンゼルスおよびロングビーチ港への統合係留および船舶支援サービスを拡大し、国際港湾倉庫労働組合ローカル13のもとでエスコートタグ船隊と係留調整を組み合わせました。この動きにより、太平洋岸北西部のワンストップサービスモデルが米国西海岸の最も忙しい2つのコンテナゲートウェイに拡大されました。
- 2025年10月:Moran TowingはBisso Towboat Co., Inc.を買収しました。同社はミシシッピ川下流域回廊を専門とするニューオーリンズを拠点とする船舶支援専門会社です。この買収により、Moranの17港湾にわたる東海岸・メキシコ湾岸ネットワークが拡大し、メキシコ湾岸LNG輸出活動の成長期にASDトラクタータグ船隊が追加されました。
世界の海洋タグボートおよび港湾曳航サービス市場レポートの範囲
セグメンテーション概要
| 港湾曳航 |
| エスコート曳航 |
| ターミナルおよび港内曳航 |
| 沿岸曳航 |
| サルベージおよび緊急曳航 |
| 洋上・特殊曳航 |
| 商業港 |
| 産業・エネルギー港 |
| 海軍・政府港 |
| クルーズ・フェリーターミナル |
| 洋上エネルギー基地 |
| 浚渫・建設・プロジェクトカーゴ作業 |
| 従来型タグボート |
| アジマス・スターン・ドライブ(ASD)タグ |
| アジマス・トラクター・ドライブ(ATD)タグ |
| フォイト・シュナイダー・トラクタータグ |
| ローターチュービング |
| その他の特殊タグ構成 |
| 海運会社および船舶オーナー |
| 港湾当局およびターミナルオペレーター |
| 石油・ガス会社 |
| 洋上風力および再生可能エネルギー開発業者 |
| 政府・海軍機関 |
| 建設・浚渫・サルベージ請負業者 |
| その他の海事・産業オペレーター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | 港湾曳航 | |
| エスコート曳航 | ||
| ターミナルおよび港内曳航 | ||
| 沿岸曳航 | ||
| サルベージおよび緊急曳航 | ||
| 洋上・特殊曳航 | ||
| 用途別 | 商業港 | |
| 産業・エネルギー港 | ||
| 海軍・政府港 | ||
| クルーズ・フェリーターミナル | ||
| 洋上エネルギー基地 | ||
| 浚渫・建設・プロジェクトカーゴ作業 | ||
| 船舶タイプ別 | 従来型タグボート | |
| アジマス・スターン・ドライブ(ASD)タグ | ||
| アジマス・トラクター・ドライブ(ATD)タグ | ||
| フォイト・シュナイダー・トラクタータグ | ||
| ローターチュービング | ||
| その他の特殊タグ構成 | ||
| エンドユーザー別 | 海運会社および船舶オーナー | |
| 港湾当局およびターミナルオペレーター | ||
| 石油・ガス会社 | ||
| 洋上風力および再生可能エネルギー開発業者 | ||
| 政府・海軍機関 | ||
| 建設・浚渫・サルベージ請負業者 | ||
| その他の海事・産業オペレーター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
海洋タグボートおよび港湾曳航サービスセクターの規模はどのくらいですか?
このセクターは2026年に14.57 ビリオン 米ドルと評価されており、2027年から2032年にかけて5.61%のCAGRで2032年までに20.31 ビリオン 米ドルに達すると予測されています。港湾投資、貿易活動、および特殊洋上業務がこの見通しを形成しています。船隊更新、乗組員の確保、コンセッション条件、および特殊機器へのアクセスが、予測期間中にオペレーターがその需要に対応できる方法に影響を与えます。
海洋タグボートおよび港湾曳航サービスをリードするサービスタイプはどれですか?
港湾曳航は2026年に45.65%の収益シェアでリードしており、商業港における必須の役割によって支えられています。
タグサービスで最も急速に成長している用途はどれですか?
洋上エネルギー基地は、目的に合わせた船舶、訓練された乗組員、および長期的な運用コミットメントを必要とするLNGおよび洋上風力活動に支えられ、2032年にかけて8.43%の最高予測CAGRを記録しています。
ASDタグがオペレーターにとって重要な理由は何ですか?
ASDタグは2026年に34.18%の収益シェアを占め、狭い係留施設での操縦性により2032年にかけて7.96%の最高予測船舶タイプCAGRを持っています。
世界のタグボートおよび港湾曳航活動をリードする地域はどこですか?
アジア太平洋は2026年に37.39%の収益シェアを占め、2032年にかけて7.16%の最高予測地域CAGRを記録しています。
タグボートおよび港湾曳航サービスの主要な購入者は誰ですか?
海運会社および船舶オーナーは2026年に35.31%の収益シェアを占め、洋上風力および再生可能エネルギー開発業者は2032年にかけて9.10%の最高予測CAGRを記録しています。