
Tamaño y Participación del Mercado de Remolcadores Marinos y Servicios de Remolque Portuario
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 15.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Remolcadores Marinos y Servicios de Remolque Portuario por Mordor Intelligence
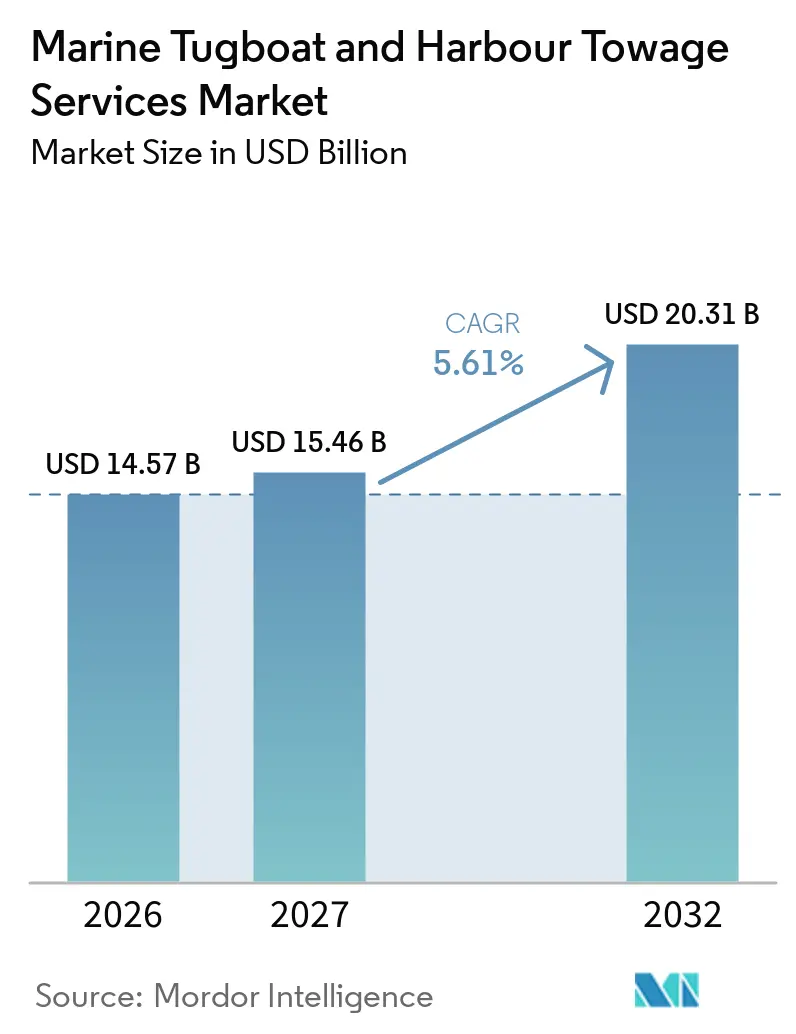
Se proyecta que el tamaño del mercado de remolcadores marinos y servicios de remolque portuario se expanda de 14,57 mil millones de USD en 2026 a 15,46 mil millones de USD en 2027 y alcance los 20,31 mil millones de USD para 2032, con una CAGR del 5,61% durante el período 2027-2032.
La expansión portuaria, los atraques más profundos y las escalas de buques de mayor tamaño continúan incrementando la necesidad de servicios de asistencia a la navegación en puertos donde el espacio de maniobra y los horarios se gestionan de forma estricta.[1] El mercado de remolcadores marinos y servicios de remolque portuario también se beneficia de las terminales de GNL y los proyectos de energía eólica marina flotante, que requieren embarcaciones especializadas y acuerdos de servicio de mayor duración. Las nuevas normativas medioambientales están impulsando la inversión en flota porque los operadores necesitan embarcaciones que puedan mantenerse elegibles para futuras licitaciones portuarias y demostrar un cumplimiento práctico en las operaciones diarias. Los operadores de mayor tamaño pueden distribuir los costes de embarcaciones, cumplimiento normativo y formación entre más ubicaciones, mientras que los operadores regionales enfrentan un camino más estrecho hacia los contratos de alto valor.
Conclusiones Clave del Informe
- Por tipo de servicio, el remolque portuario representó el 45,65% de la participación del mercado de remolcadores marinos y servicios de remolque portuario en 2026, mientras que el remolque marino offshore y especializado registró la CAGR proyectada más alta del 8,12% hasta 2032.
- Por aplicación, los puertos comerciales representaron el 37,05% del tamaño del mercado de remolcadores marinos y servicios de remolque portuario en 2026, mientras que las bases de energía offshore registraron la CAGR proyectada más alta del 8,43% hasta 2032.
- Por tipo de embarcación, los remolcadores ASD representaron el 34,18% de la participación del mercado de remolcadores marinos y servicios de remolque portuario en 2026 y registraron la CAGR proyectada más alta del 7,96% hasta 2032.
- Por usuario final, las líneas navieras y los propietarios de buques representaron el 35,31% del tamaño del mercado de remolcadores marinos y servicios de remolque portuario en 2026, mientras que los desarrolladores de energía eólica marina y energías renovables registraron la CAGR proyectada más alta del 9,10% hasta 2032.
- Por geografía, Asia-Pacífico representó el 37,39% de la participación del mercado de remolcadores marinos y servicios de remolque portuario en 2026 y registró la CAGR proyectada más alta del 7,16% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Marítimo y Aumento del Tamaño de los Buques | +1.3% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión Portuaria y Modernización de Terminales | +1.1% | Global, con ganancias tempranas en Asia-Pacífico, Europa y MEA | Largo plazo (≥ 4 años) |
| Demanda de Seguridad, Escolta y Respuesta de Emergencia | +0.7% | Global, concentrada en corredores comerciales de GNL y alto tráfico | Corto plazo (≤ 2 años) |
| Proyectos de Energía Offshore e Infraestructura Marina | +0.9% | Mar del Norte, MEA, zonas de energía eólica marina offshore en Asia-Pacífico y centros de GNL en América Latina | Largo plazo (≥ 4 años) |
| Disponibilidad de Remolcadores como Capacidad de Resiliencia Portuaria | +0.5% | América del Norte, Australia y principales centros de transbordo | Mediano plazo (2-4 años) |
| Despacho Basado en Datos y Productividad Basada en Simulación | +0.4% | Global, liderado por operadores de Asia-Pacífico y del norte de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Marítimo y Aumento del Tamaño de los Buques
El comercio marítimo es una base de demanda central para el mercado de remolcadores marinos y servicios de remolque portuario. La OMC elevó su previsión de crecimiento del volumen del comercio de mercancías para 2026 al 3,9%, lo que respaldó la actividad portuaria y la demanda de asistencia a la navegación[2]. Los buques de mayor tamaño necesitan varios remolcadores de alto tiro de gancho durante una sola escala, lo que incrementa las necesidades de servicio incluso cuando el volumen de escalas crece a un ritmo más lento. El Puerto de Penang puso en servicio en 2026 un remolcador ASD con un tiro de gancho de 50 toneladas, frente al estándar anterior de 45 toneladas, lo que muestra cómo las dimensiones de los buques estaban cambiando los requisitos de los remolcadores. Este cambio eleva el coste de mantener flotas más antiguas en condiciones competitivas y favorece a los operadores con embarcaciones adecuadas para atraques congestionados en el mercado de remolcadores marinos y servicios de remolque portuario.
Expansión Portuaria y Modernización de Terminales
La inversión portuaria genera demanda de servicios durante varios años para el mercado de remolcadores marinos y servicios de remolque portuario. La Autoridad Portuaria de Hamburgo anunció en julio de 2025 un programa de modernización de 1.100 millones de EUR (1.400 millones de USD) para el Waltershofer Hafen, que incluye la ampliación del círculo de maniobra de 480 a 600 metros. El cambio incrementa el trabajo de maniobra para buques de mayor tamaño y refuerza la dependencia de remolcadores capaces. AD Ports Group firmó un acuerdo de dragado para la Terminal Gateway de Karachi en septiembre de 2025 para dar cabida a buques de hasta 350 metros de eslora. Los atraques más profundos y las dársenas más amplias pueden cambiar de forma permanente los estándares de potencia y manejo que deben cumplir los remolcadores asignados a los puertos. Esos estándares constituyen una barrera práctica para los operadores que no pueden renovar embarcaciones de menor potencia en el mercado de remolcadores marinos y servicios de remolque portuario.
Proyectos de Energía Offshore e Infraestructura Marina
Los proyectos offshore están ampliando la combinación de servicios más allá del trabajo portuario convencional en el mercado de remolcadores marinos y servicios de remolque portuario. Los desarrollos de energía eólica flotante necesitan apoyo de remolcadores durante la preparación del amarre, el remolque de salida, la conexión y los trabajos marinos relacionados. La construcción de terminales de GNL también requiere capacidades de escolta, lucha contra incendios y larga autonomía. KOTUG completó la entrega de cinco remolcadores con tiro de gancho de 80 toneladas en septiembre de 2025 para operaciones a largo plazo en terminales offshore de GNL en Mauritania, Senegal y Congo. Estos contratos pueden tener una duración de 7 a 10 años y pueden respaldar la inversión en embarcaciones diseñadas para una función específica. El perfil de ingresos resultante difiere de las concesiones portuarias en el mercado de remolcadores marinos y servicios de remolque portuario, donde los proveedores suelen competir por la renovación en intervalos establecidos.
Despacho Basado en Datos y Productividad Basada en Simulación
Las herramientas de despacho digital y simulación son cada vez más relevantes para el mercado de remolcadores marinos y servicios de remolque portuario. PSA Marine instaló en enero de 2025 simuladores de puente de mando de misión completa para buques y remolcadores, certificados con la Clase A de DNV, para formar a prácticos y patrones de remolcador en navegación automatizada y escenarios de emergencia. Una mejor planificación puede reducir la navegación en vacío, mejorar la asignación de embarcaciones y respaldar la formación para escalas difíciles sin reducir los márgenes de seguridad requeridos para maniobras complejas en puerto. Los requisitos de notificación de la OMI y de intensidad de combustible añaden valor a los datos fiables de combustible y operaciones, ya que los puertos revisan cada vez más el desempeño medioambiental. La OMI adoptó el Marco de Cero Neto en 2025, y el marco busca orientar el transporte marítimo internacional hacia emisiones netas cero de gases de efecto invernadero en 2050 o cerca de esa fecha.[3] Los operadores con un desempeño operativo documentado pueden presentar evidencias más sólidas durante las revisiones de concesiones que los operadores que se basan únicamente en la capacidad de tiro de gancho.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Gasto de Capital en Flota y Carga Financiera | -0.5% | Global, más agudo para los operadores de nivel medio en Europa y América Latina | Largo plazo (≥ 4 años) |
| Escasez de Tripulación y Costes de Formación | -0.4% | Global, más grave en América del Norte, el norte de Europa y Australia | Mediano plazo (2-4 años) |
| Volatilidad de Concesiones y Riesgo de Activos Ociosos | -0.3% | Europa, en particular Turquía e Italia, y Australia | Corto plazo (≤ 2 años) |
| Brechas en la Red Eléctrica y el Abastecimiento de Combustible para Remolcadores de Bajas Emisiones | -0.4% | Puertos de mercados en desarrollo en América del Sur, MEA y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Gasto de Capital en Flota y Carga Financiera
La renovación de la flota ejerce una fuerte presión financiera sobre el mercado de remolcadores marinos y servicios de remolque portuario. Los remolcadores ASD modernos con preparación para GNL, sistemas de lucha contra incendios y cumplimiento del Nivel III de la OMI cuestan más que los buques diésel convencionales. Los documentos de licitación exigen cada vez más estas capacidades, lo que limita las opciones disponibles para los operadores con capacidad de financiación restringida y hace que las condiciones de financiación sean más importantes cuando se renuevan los contratos o cuando varias embarcaciones necesitan ser reemplazadas. El desafío se agudiza cuando una empresa enfrenta varias renovaciones de concesiones mientras compromete fondos en nuevas embarcaciones. La pérdida de una licitación puede dejar una embarcación especializada sin una asignación equivalente inmediata. Esta exposición financiera puede mantener a los operadores más pequeños fuera del trabajo de GNL y energía eólica marina en el mercado de remolcadores marinos y servicios de remolque portuario, donde el alto tiro de gancho y las garantías financieras son requisitos habituales.
Escasez de Tripulación y Costes de Formación
La escasez de patrones de remolcador e ingenieros certificados limita el uso de las embarcaciones incluso cuando la capacidad de la flota está disponible. La Administración Marítima de los Estados Unidos designó Centros de Excelencia para la Formación y Educación de la Fuerza Laboral Marítima Nacional en 2026 para apoyar el desarrollo de la fuerza laboral en todo el sector marítimo.[4] La Asociación Británica de Propietarios de Remolcadores introdujo su programa de aprendizaje De Cero a Héroe en marzo de 2025, con una financiación de 27.000 GBP (36.426 USD) a lo largo de 4 años y formación basada en simuladores. El Puerto de Amberes-Brujas también creó un puesto de entrada para marineros de cubierta, y su primera promoción completó un programa supervisado de 9 meses en septiembre de 2025. La formación requiere tiempo, mientras que los nuevos programas de embarcaciones incrementan la demanda de personal cualificado en puertos, rutas costeras y asignaciones offshore especializadas. Los mayores costes de tripulación y una activación más lenta pueden limitar el beneficio a corto plazo de la expansión de la flota en el mercado de remolcadores marinos y servicios de remolque portuario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
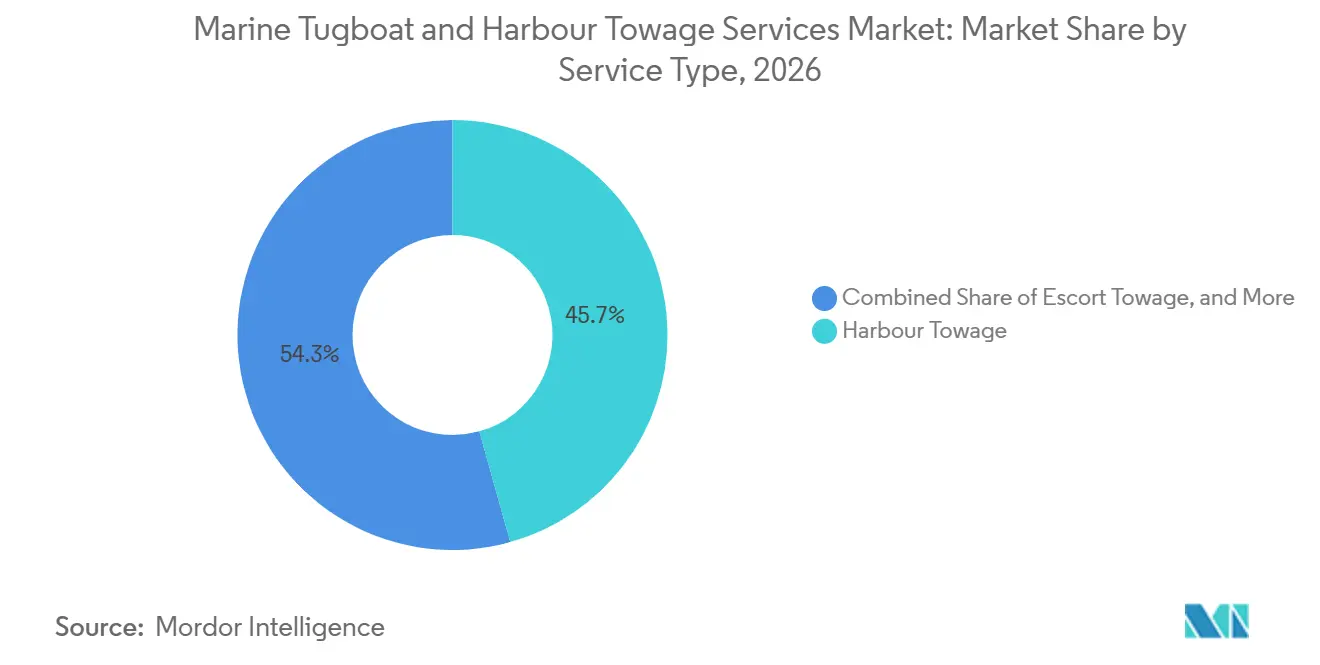
La Demanda Offshore Remodela un Mercado Dominado por el Remolque PortuarioEl remolque portuario representó el 45,65% de la participación del mercado de remolcadores marinos y servicios de remolque portuario en 2026. Su posición refleja su papel obligatorio en los principales puertos comerciales y su estrecha vinculación con el tráfico de carga marítima. El remolque de escolta sirve a los canales de aproximación donde las normas de seguridad exigen un apoyo cercano de remolcadores, especialmente para los buques metaneros. El remolque en terminales e intraport, el remolque costero y el remolque de salvamento y emergencia atienden necesidades operativas diferenciadas.
El remolque marino offshore y especializado registró la CAGR proyectada más alta del 8,12% hasta 2032 dentro del tamaño del mercado de remolcadores marinos y servicios de remolque portuario. Los proyectos de exportación de GNL en África Occidental y Asia del Sur, junto con la actividad de energía eólica flotante en Europa y Asia-Pacífico, respaldan este crecimiento. El programa de KOTUG en 2025 para infraestructura de GNL en Mauritania, Senegal y Congo mostró la capacidad especializada requerida para estas asignaciones. Las embarcaciones offshore requieren alto tiro de gancho, larga autonomía y capacidad de lucha contra incendios. Estos activos no se pueden reasignar fácilmente al trabajo portuario ordinario sin perder adecuación operativa, porque las asignaciones offshore dependen de equipos, autonomía y tripulaciones adaptados a un alcance de proyecto definido. Esta división del trabajo influye en la planificación de capacidad en todo el mercado de remolcadores marinos y servicios de remolque portuario. Por lo tanto, los grandes operadores mantienen planes de adquisición distintos para las flotas portuarias y offshore.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Puertos Comerciales Lideran, la Energía Offshore se AceleraLos puertos comerciales representaron el 37,05% del tamaño del mercado de remolcadores marinos y servicios de remolque portuario en 2026. Las grandes terminales de contenedores y graneles generan necesidades de servicio repetidas debido a los movimientos de buques y las restricciones de atraque. La previsión de la OMC de un crecimiento del volumen del comercio de mercancías del 3,9% en 2026 respalda la base de demanda para estas ubicaciones. Los puertos industriales y energéticos, los puertos navales y gubernamentales, y las terminales de cruceros y ferris atienden patrones operativos más especializados.
Se proyecta que las bases de energía offshore se expandan a una CAGR del 8,43% hasta 2032. Las terminales de GNL y las áreas de preparación de energía eólica marina están impulsando la actividad en varias regiones. Los acuerdos de apoyo a largo plazo para GNL pueden cubrir lucha contra incendios, escolta, embarque de prácticos y apoyo de buceo. Las asignaciones offshore de larga duración pueden retirar remolcadores del suministro portuario durante 3 a 9 años. Esa restricción puede mejorar la disciplina de disponibilidad en el trabajo de puertos comerciales en todo el mercado de remolcadores marinos y servicios de remolque portuario.
Por Tipo de Embarcación:
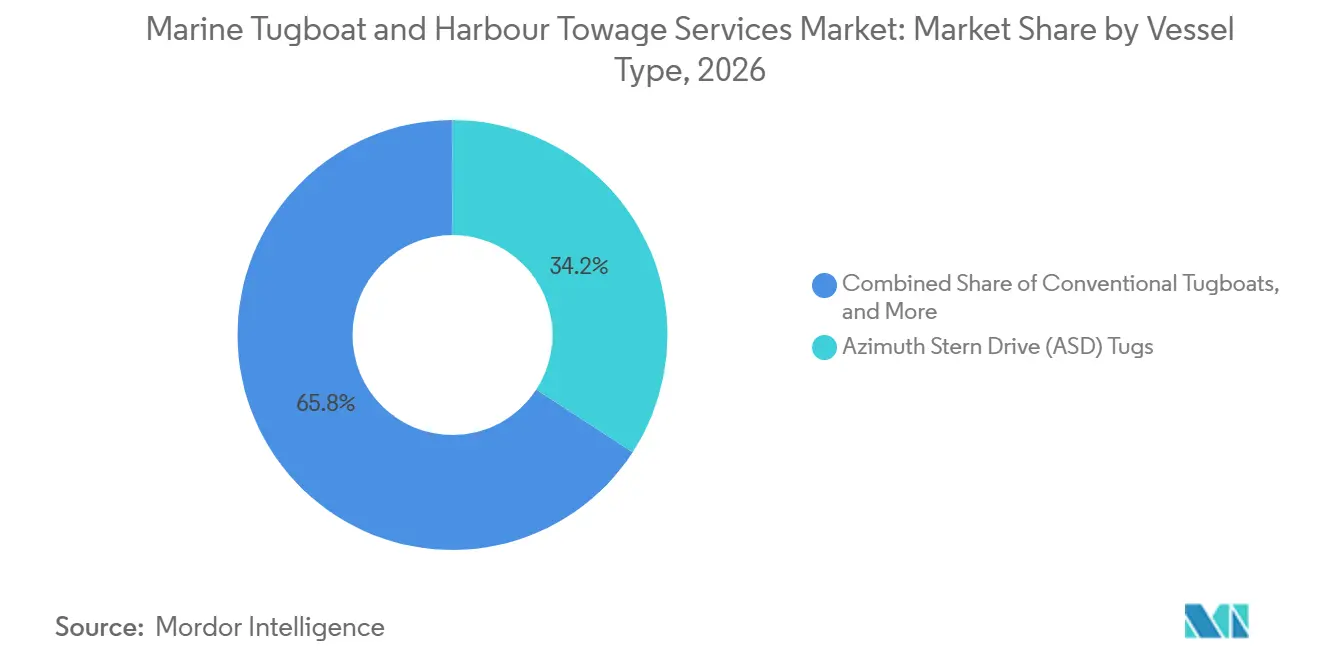
Los Remolcadores ASD Definen el Estándar de ModernizaciónLos remolcadores ASD representaron el 34,18% de la participación del mercado de remolcadores marinos y servicios de remolque portuario en 2026. También registraron la CAGR proyectada más alta del 7,96% hasta 2032. La propulsión azimutal ofrece maniobrabilidad de 360 grados y un fuerte empuje lateral en atraques confinados. Esta capacidad puede reducir el tiempo de maniobra y el riesgo de contacto para los buques y la infraestructura portuaria durante operaciones exigentes de atraque, desamarre y escolta. También proporciona a los operadores una respuesta práctica a las restricciones de atraque, las corrientes cruzadas y los mayores requisitos de seguridad en el mercado de remolcadores marinos y servicios de remolque portuario.
Los nuevos pedidos de embarcaciones favorecen cada vez más los diseños ASD en la industria de remolcadores marinos y servicios de remolque portuario. Svitzer acordó con Cochin Shipyard en diciembre de 2025 construir al menos 4 remolcadores Transverse 2600e eléctricos de batería en India, con opción a 4 embarcaciones más. McAllister Towing desplegó el Isabel McAllister, con un tiro de gancho de 84 toneladas, en Baltimore en abril de 2025, ilustrando la demanda de remolcadores portuarios de mayor capacidad y conformes con la normativa. Los nuevos buques se especifican cada vez más con equipos de control de emisiones, incluso en puertos que aún no han introducido requisitos locales. Esta práctica puede preservar la elegibilidad a medida que se endurecen los requisitos de contratación portuaria. La dirección de la inversión otorga a las embarcaciones modernas una vida competitiva más larga en todas las jurisdicciones del mercado de remolcadores marinos y servicios de remolque portuario.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Líneas Navieras Anclan los Ingresos, la Energía Eólica Marina es la de Mayor CrecimientoLas líneas navieras y los propietarios de buques representaron el 35,31% del tamaño del mercado de remolcadores marinos y servicios de remolque portuario en 2026. Asumen el coste comercial directo de la asistencia de remolcadores en cada escala portuaria. Los clientes de mayor tamaño buscan cada vez más acuerdos de servicio que cubran varios puertos, lo que favorece a los operadores con redes amplias. Su preferencia por procedimientos operativos coherentes y embarcaciones disponibles añade valor a la escala en el mercado de remolcadores marinos y servicios de remolque portuario. Las autoridades portuarias y los operadores de terminales también son partes contratantes importantes, especialmente cuando un proveedor recibe una concesión para un área definida. Las empresas de petróleo y gas adquieren tanto servicios de apoyo adyacentes al puerto como servicios de apoyo offshore.
Los desarrolladores de energía eólica marina y energías renovables registraron la CAGR proyectada más alta del 9,10% hasta 2032. Sus requisitos incluyen manejo de anclas, trabajos de remolque de salida y apoyo durante la instalación. Los proyectos de energía eólica flotante pueden requerir disponibilidad de embarcaciones durante un largo período de construcción y puesta en marcha. El acuerdo de Svitzer con Oman LNG demuestra la certeza de ingresos que pueden proporcionar los contratos de apoyo marino de larga duración. La contratación naval también puede restringir la entrada a través de requisitos de seguridad nacional en el mercado de remolcadores marinos y servicios de remolque portuario.
Análisis Geográfico
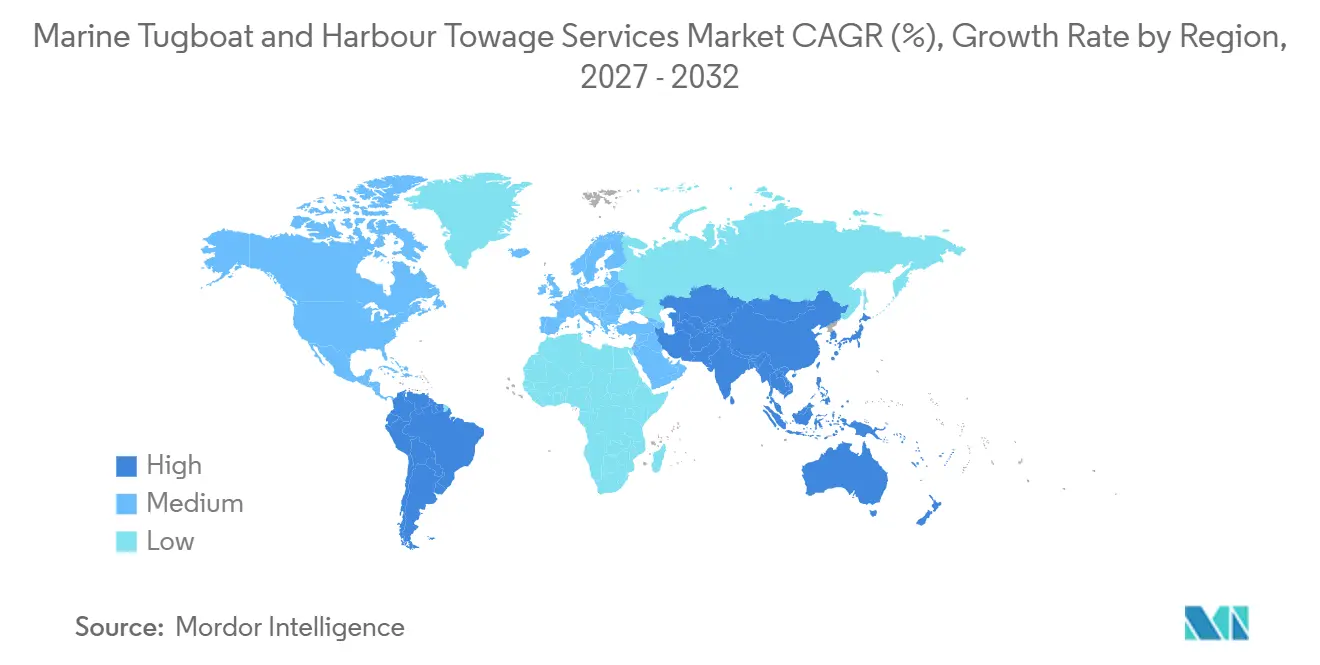
Asia-Pacífico representó el 37,39% de la participación del mercado de remolcadores marinos y servicios de remolque portuario en 2026 y registró la CAGR proyectada más alta del 7,16% hasta 2032. La región combina altos volúmenes de escalas portuarias con una gran cartera de actividad de energía offshore e infraestructura portuaria, lo que ofrece a los operadores varias fuentes de utilización de embarcaciones. China, Corea del Sur y Singapur siguen siendo importantes centros de producción y operación. India también está desarrollando capacidad nacional a través del acuerdo de Svitzer con Cochin Shipyard para remolcadores Transverse 2600e eléctricos de batería. Vietnam, Malasia e Indonesia contribuyen con actividad adicional de nuevas construcciones desde astilleros regionales.
El mercado de remolcadores marinos y servicios de remolque portuario en América del Norte está moldeado por la renovación de la flota y los requisitos medioambientales. Los estándares de motores Nivel 4 de la Agencia de Protección Ambiental de los Estados Unidos y los requisitos de la Junta de Recursos del Aire de California respaldan la demanda de remolcadores más nuevos en aguas costeras e interiores. Crowley amplió los servicios integrados de amarre y asistencia a la navegación a Los Ángeles y Long Beach en noviembre de 2025. Moran adquirió Bisso Towboat en octubre de 2025, ampliando su capacidad de asistencia a la navegación en el Bajo Río Mississippi. La disponibilidad de mano de obra sigue siendo una restricción a pesar de la inversión en flota, como muestra la iniciativa federal de formación.
Europa tiene un entorno de concesiones competitivo y un marco regulatorio exigente que favorece a las flotas conformes con la normativa y con registros operativos probados. Fairplay realizó pedidos de nuevas construcciones desde 2025 hasta 2026 y se unió al Tug Network Team en marzo de 2026 para reforzar su capacidad de licitar en varias regiones. América del Sur continúa consolidándose en torno a operadores locales experimentados, y SAAM adquirió el 30% restante de las operaciones de Intertug en Colombia y México por 30,5 millones de USD en octubre de 2025. Oriente Medio y África están ganando importancia a través de concesiones portuarias, desarrollo de GNL y programas de flota respaldados localmente, ya que Boluda y Marsa Maroc obtuvieron una autorización de 20 años para servicios de remolque en Nador West Med en abril de 2025.
Panorama Competitivo
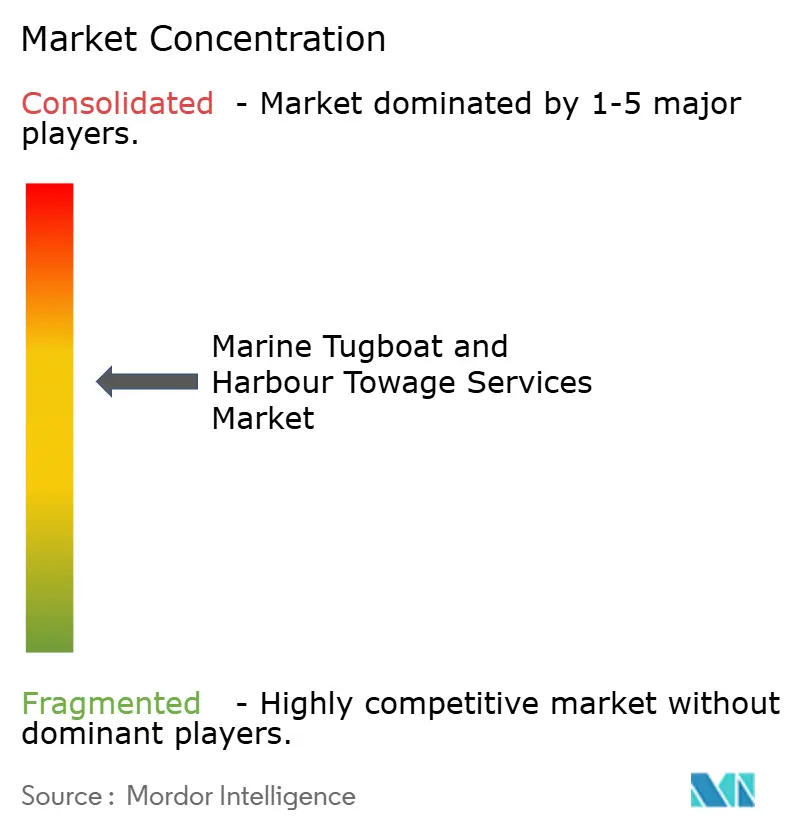
El mercado de remolcadores marinos y servicios de remolque portuario está moderadamente concentrado a nivel global, mientras que los proveedores regionales y nacionales permanecen activos junto a Boluda Corporacion Maritima, cuya flota supera las 500 embarcaciones. Su escala basada en adquisiciones respalda acuerdos multipuerto con los principales clientes de líneas navieras y mejora su posición en las grandes licitaciones de concesiones. Svitzer compite a través de la tecnología de embarcaciones y el desarrollo de flotas de menores emisiones. Su diseño TRAnsverse y su programa de embarcaciones eléctricas de batería en Cochin Shipyard posicionan a la empresa para licitaciones donde el desempeño medioambiental influye en la selección.
El cumplimiento normativo se está convirtiendo en una base de competencia más visible en el mercado de remolcadores marinos y servicios de remolque portuario. El Marco de Cero Neto de la OMI añade orientación a las futuras elecciones de flota y combustible para el transporte marítimo internacional. Los operadores que pueden documentar el uso de combustible, el rendimiento de las embarcaciones y las prácticas operativas pueden fortalecer sus propuestas de licitación y proporcionar evidencias que respalden los requisitos establecidos por las autoridades portuarias. La empresa conjunta de Boluda con Marsa Maroc posee el 51% y el 49%, respectivamente, en la empresa autorizada para operar en Nador West Med. La estructura combina experiencia operativa global con participación portuaria nacional. También otorga a la concesión un horizonte operativo de 20 años.
África Occidental y Asia del Sur ofrecen margen para un mayor crecimiento offshore especializado. El programa de apoyo a GNL de KOTUG en Mauritania, Senegal y Congo muestra que las flotas especializadas ya están entrando en estos corredores. Los planes de nuevas construcciones de Fairplay ilustran la respuesta de los operadores de nivel medio a los rivales más grandes y muestran cómo la renovación de la flota sigue siendo central para las posiciones competitivas regionales. La empresa encargó 4 remolcadores Damen en mayo de 2025 con compatibilidad con GNL, sistemas de lucha contra incendios FiFi-1 y cumplimiento del Nivel III de la OMI. Wilson Sons, PSA Marine y Rimorchiatori Riuniti Group mantienen posiciones regionales sólidas. Su capacidad para invertir en embarcaciones conformes con la normativa y en capacidad de despacho determinará su posición a medida que los operadores globales amplíen su presencia.
Líderes de la Industria de Remolcadores Marinos y Servicios de Remolque Portuario
-
Boluda Corporacion Maritima
-
Svitzer A/S
-
SAAM S.A.
-
KOTUG International B.V.
-
Crowley Maritime Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Remolcadores Marinos y Servicios de Remolque Portuario Empresas cubiertas en este informe
- Boluda Corporacion Maritima
- Svitzer A/S
- SAAM S.A.
- KOTUG International B.V.
- Crowley Maritime Corporation
- Wilson Sons S.A.
- Moran Towing Corporation
- McAllister Towing and Transportation Company, Inc.
- The Great Lakes Towing Company
- Multraship Towage and Salvage
- Fairplay Towage Group
- PSA Marine (Pte) Ltd.
- Rimorchiatori Riuniti Group
- Centerline Logistics Corporation
- Foss Maritime Company
- Atlantic Towing Limited
- Ocean Group
- Bay-Houston Towing Company
- Suderman & Young Towing Company
- Bisso Towboat Co., Inc.
Desarrollos recientes de la industria en Mercado de Remolcadores Marinos y Servicios de Remolque Portuario
- Octubre de 2026: Fairplay Towage firmó un contrato para 6 nuevos remolcadores, 4 portuarios y 2 offshore, con potencias que oscilan entre 6.390 hp y 10.580 hp, con hasta 120 toneladas de tiro de gancho, construidos según los diseños de Robert Allan Ltd, conformes con el Nivel III de la OMI y con clasificación de hielo para el apoyo a buques metaneros. La entrada en servicio del remolcador offshore está prevista para el primer semestre de 2028.
- Enero de 2026: Bajo el patrocinio de la Autoridad de Inversión de Omán, Svitzer y Asyad Drydock firmaron un acuerdo para construir el primer remolcador fabricado localmente en Omán para Oman LNG, avanzando en los objetivos de Valor en el País y ampliando la dimensión industrial del contrato de remolque de Oman LNG de 9 años.
- Noviembre de 2025: Crowley amplió los servicios integrados de amarre y asistencia a la navegación a los puertos de Los Ángeles y Long Beach en California, combinando su flota de remolcadores de escolta con la coordinación de amarre bajo el Sindicato Internacional de Estibadores y Trabajadores de Almacén, Local 13. El movimiento extendió su modelo de servicio integral del Noroeste del Pacífico a las 2 principales puertas de entrada de contenedores de la Costa Oeste de los Estados Unidos.
- Octubre de 2025: Moran Towing adquirió Bisso Towboat Co., Inc., un especialista en asistencia a la navegación con sede en Nueva Orleans para el corredor del Bajo Río Mississippi. La adquisición amplió la red de 17 puertos de Moran en la Costa Este y del Golfo y añadió una flota de remolcadores tractores ASD durante el crecimiento de la actividad de exportación de GNL en la Costa del Golfo.
Alcance del Informe Global del Mercado de Remolcadores Marinos y Servicios de Remolque Portuario
Resumen de la segmentación
| Remolque Portuario |
| Remolque de Escolta |
| Remolque en Terminales e Intraport |
| Remolque Costero |
| Remolque de Salvamento y Emergencia |
| Remolque Marino Offshore y Especializado |
| Puertos Comerciales |
| Puertos Industriales y Energéticos |
| Puertos Navales y Gubernamentales |
| Terminales de Cruceros y Ferris |
| Bases de Energía Offshore |
| Operaciones de Dragado, Construcción y Carga de Proyecto |
| Remolcadores Convencionales |
| Remolcadores de Propulsión Azimutal de Popa (ASD) |
| Remolcadores de Tracción Azimutal (ATD) |
| Remolcadores Tractores Voith Schneider |
| Remolcadores de Rotor |
| Otras Configuraciones Especializadas de Remolcadores |
| Líneas Navieras y Propietarios de Buques |
| Autoridades Portuarias y Operadores de Terminales |
| Empresas de Petróleo y Gas |
| Desarrolladores de Energía Eólica Marina y Energías Renovables |
| Organismos Gubernamentales y Navales |
| Contratistas de Construcción, Dragado y Salvamento |
| Otros Operadores Marítimos e Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Remolque Portuario | |
| Remolque de Escolta | ||
| Remolque en Terminales e Intraport | ||
| Remolque Costero | ||
| Remolque de Salvamento y Emergencia | ||
| Remolque Marino Offshore y Especializado | ||
| Por Aplicación | Puertos Comerciales | |
| Puertos Industriales y Energéticos | ||
| Puertos Navales y Gubernamentales | ||
| Terminales de Cruceros y Ferris | ||
| Bases de Energía Offshore | ||
| Operaciones de Dragado, Construcción y Carga de Proyecto | ||
| Por Tipo de Embarcación | Remolcadores Convencionales | |
| Remolcadores de Propulsión Azimutal de Popa (ASD) | ||
| Remolcadores de Tracción Azimutal (ATD) | ||
| Remolcadores Tractores Voith Schneider | ||
| Remolcadores de Rotor | ||
| Otras Configuraciones Especializadas de Remolcadores | ||
| Por Usuario Final | Líneas Navieras y Propietarios de Buques | |
| Autoridades Portuarias y Operadores de Terminales | ||
| Empresas de Petróleo y Gas | ||
| Desarrolladores de Energía Eólica Marina y Energías Renovables | ||
| Organismos Gubernamentales y Navales | ||
| Contratistas de Construcción, Dragado y Salvamento | ||
| Otros Operadores Marítimos e Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de remolcadores marinos y servicios de remolque portuario?
El sector está valorado en 14,57 mil millones de USD en 2026 y se proyecta que alcance los 20,31 mil millones de USD para 2032, con una CAGR del 5,61% de 2027 a 2032. La inversión portuaria, la actividad comercial y el trabajo offshore especializado configuran estas perspectivas. La renovación de la flota, la disponibilidad de tripulación, los términos de las concesiones y el acceso a equipos especializados influyen en la capacidad de los operadores para atender esa demanda durante el período de pronóstico.
¿Qué tipo de servicio lidera los remolcadores marinos y servicios de remolque portuario?
El remolque portuario lidera con una participación de ingresos del 45,65% en 2026, respaldado por su papel obligatorio en los puertos comerciales.
¿Qué aplicación está creciendo más rápido para los servicios de remolque?
Las bases de energía offshore registran la CAGR proyectada más alta del 8,43% hasta 2032, respaldadas por la actividad de GNL y energía eólica marina, incluidos trabajos de apoyo que requieren embarcaciones de propósito específico, tripulaciones capacitadas y compromisos operativos de mayor duración.
¿Por qué son importantes los remolcadores ASD para los operadores?
Los remolcadores ASD tienen una participación de ingresos del 34,18% en 2026 y la CAGR proyectada más alta por tipo de embarcación del 7,96% hasta 2032 debido a su maniobrabilidad en atraques confinados.
¿Qué región lidera la actividad global de remolcadores y remolque portuario?
Asia-Pacífico tiene una participación de ingresos del 37,39% en 2026 y registra la CAGR regional proyectada más alta del 7,16% hasta 2032.
¿Quiénes son los principales compradores de servicios de remolcadores y remolque portuario?
Las líneas navieras y los propietarios de buques tienen una participación de ingresos del 35,31% en 2026, mientras que los desarrolladores de energía eólica marina y energías renovables registran la CAGR proyectada más alta del 9,10% hasta 2032.