
Taille et Part du Marché des Services de Remorquage Maritime et Portuaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.46 Milliards de dollars |
| Taille du Marché (2032) | 20.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Remorquage Maritime et Portuaire par Mordor Intelligence
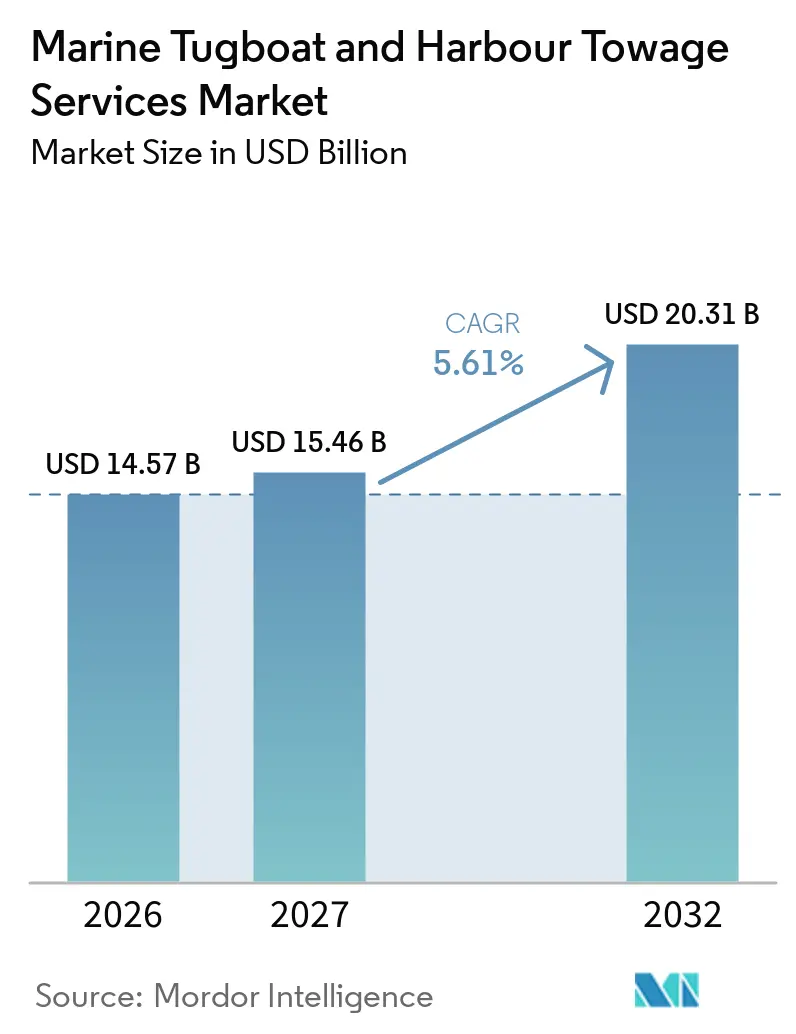
La taille du marché des services de remorquage maritime et portuaire devrait s'étendre de 14,57 milliards USD en 2026 à 15,46 milliards USD en 2027 et atteindre 20,31 milliards USD d'ici 2032, à un CAGR de 5,61% sur la période 2027-2032.
L'expansion portuaire, l'approfondissement des postes à quai et l'accueil de navires de plus grande taille continuent d'accroître le besoin de services d'assistance à la manœuvre dans les ports où l'espace de manœuvre et les calendriers sont gérés de manière stricte.[1] Le marché des services de remorquage maritime et portuaire bénéficie également des terminaux GNL et des projets éoliens offshore flottants, qui nécessitent des navires spécialisés et des arrangements de service de plus longue durée. Les nouvelles réglementations environnementales font avancer les investissements dans les flottes, car les opérateurs ont besoin de navires pouvant rester éligibles aux futurs appels d'offres portuaires et démontrer une conformité pratique dans les opérations quotidiennes. Les grands opérateurs peuvent répartir les coûts de navires, de conformité et de formation sur davantage de sites, tandis que les opérateurs régionaux font face à un accès plus étroit aux contrats à haute valeur ajoutée.
Points Clés du Rapport
- Par type de service, le remorquage portuaire détenait 45,65% de la part du marché des services de remorquage maritime et portuaire en 2026, tandis que le remorquage offshore et spécialisé enregistrait le CAGR projeté le plus élevé à 8,12% jusqu'en 2032.
- Par application, les ports commerciaux détenaient 37,05% de la taille du marché des services de remorquage maritime et portuaire en 2026, tandis que les bases d'énergie offshore enregistraient le CAGR projeté le plus élevé à 8,43% jusqu'en 2032.
- Par type de navire, les remorqueurs ASD détenaient 34,18% de la part du marché des services de remorquage maritime et portuaire en 2026 et enregistraient le CAGR projeté le plus élevé à 7,96% jusqu'en 2032.
- Par utilisateur final, les compagnies maritimes et les propriétaires de navires détenaient 35,31% de la taille du marché des services de remorquage maritime et portuaire en 2026, tandis que les développeurs d'éolien offshore et d'énergie renouvelable enregistraient le CAGR projeté le plus élevé à 9,10% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 37,39% de la part du marché des services de remorquage maritime et portuaire en 2026 et enregistrait le CAGR projeté le plus élevé à 7,16% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Commerce Maritime et Augmentation de la Taille des Navires | +1.3% | Mondial, avec une intensité en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion Portuaire et Modernisation des Terminaux | +1.1% | Mondial, avec des gains précoces en Asie-Pacifique, en Europe et au MEA | Long terme (≥ 4 ans) |
| Demande de Sécurité, d'Escorte et d'Intervention d'Urgence | +0.7% | Mondial, concentré dans les corridors commerciaux GNL et à fort trafic | Court terme (≤ 2 ans) |
| Projets d'Énergie Offshore et d'Infrastructure Maritime | +0.9% | Mer du Nord, MEA, zones éoliennes offshore d'Asie-Pacifique et hubs GNL d'Amérique latine | Long terme (≥ 4 ans) |
| Disponibilité des Remorqueurs en tant que Capacité de Résilience Portuaire | +0.5% | Amérique du Nord, Australie et principaux hubs de transbordement | Moyen terme (2-4 ans) |
| Dispatch Piloté par les Données et Productivité Basée sur la Simulation | +0.4% | Mondial, porté par les opérateurs d'Asie-Pacifique et d'Europe du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce Maritime et Augmentation de la Taille des Navires
Le commerce maritime constitue une base de demande centrale pour le marché des services de remorquage maritime et portuaire. L'OMC a relevé ses prévisions de croissance du volume du commerce de marchandises en 2026 à 3,9%, ce qui a soutenu l'activité portuaire et la demande d'assistance à la manœuvre[2]. Les navires de plus grande taille nécessitent plusieurs remorqueurs à forte traction au bollard lors d'une seule escale, augmentant les besoins en services même lorsque les volumes d'escales progressent à un rythme plus lent. Le Port de Penang a mis en service un remorqueur ASD d'une traction au bollard de 50 tonnes en 2026, contre un standard antérieur de 45 tonnes, illustrant comment les dimensions des navires modifiaient les exigences en matière de remorqueurs. Cette évolution augmente le coût du maintien en compétitivité des flottes plus anciennes et favorise les opérateurs disposant de navires adaptés aux postes à quai encombrés sur le marché des services de remorquage maritime et portuaire.
Expansion Portuaire et Modernisation des Terminaux
L'investissement portuaire crée une demande de services sur plusieurs années pour le marché des services de remorquage maritime et portuaire. L'Autorité Portuaire de Hambourg a annoncé un programme de modernisation de 1,1 milliard EUR (1,4 milliard USD) pour le Waltershofer Hafen en juillet 2025, incluant l'agrandissement du cercle de virage de 480 à 600 mètres. Ce changement accroît le travail de manœuvre pour les navires de plus grande taille et renforce la dépendance à l'égard de remorqueurs performants. AD Ports Group a signé un accord de dragage pour le Karachi Gateway Terminal en septembre 2025 afin d'accueillir des navires allant jusqu'à 350 mètres de long. Des postes à quai plus profonds et des bassins plus larges peuvent modifier de façon permanente les normes de puissance et de manutention que les remorqueurs affectés aux ports doivent respecter. Ces normes constituent une barrière pratique pour les opérateurs qui ne peuvent pas renouveler leurs navires de faible puissance sur le marché des services de remorquage maritime et portuaire.
Projets d'Énergie Offshore et d'Infrastructure Maritime
Les projets offshore élargissent la gamme de services au-delà du travail portuaire conventionnel sur le marché des services de remorquage maritime et portuaire. Les développements éoliens flottants nécessitent un soutien de remorqueurs lors de la préparation de l'amarrage, du remorquage, du raccordement et des travaux maritimes connexes. La construction de terminaux GNL requiert également des capacités d'escorte, de lutte contre l'incendie et d'endurance prolongée. KOTUG a achevé la livraison de cinq remorqueurs d'une traction au bollard de 80 tonnes en septembre 2025 pour des opérations à long terme de terminal GNL offshore en Mauritanie, au Sénégal et au Congo. Ces contrats peuvent s'étendre sur 7 à 10 ans et peuvent soutenir l'investissement dans des navires conçus pour une mission spécifique. Le profil de revenus qui en résulte diffère des concessions portuaires sur le marché des services de remorquage maritime et portuaire, où les prestataires sont généralement en concurrence pour le renouvellement à des intervalles définis.
Dispatch Piloté par les Données et Productivité Basée sur la Simulation
Les outils de dispatch numérique et de simulation deviennent de plus en plus pertinents pour le marché des services de remorquage maritime et portuaire. PSA Marine a installé des simulateurs de passerelle de navire et de remorqueur à mission complète certifiés DNV Classe A en janvier 2025 pour former les pilotes et les capitaines de remorqueurs à la navigation automatisée et aux scénarios d'urgence. Une meilleure planification peut réduire la navigation à vide, améliorer l'allocation des navires et soutenir la formation pour les escales difficiles sans réduire les marges de sécurité requises pour les manœuvres portuaires complexes. Les exigences de déclaration de l'OMI et d'intensité en carburant ajoutent de la valeur aux données fiables sur le carburant et les opérations, car les ports examinent de plus en plus les performances environnementales. L'OMI a adopté le Cadre Zéro Émission Nette en 2025, et ce cadre vise à orienter le transport maritime international vers des émissions nettes nulles de gaz à effet de serre d'ici 2050 ou à une date proche.[3] Les opérateurs disposant de performances opérationnelles documentées peuvent présenter des preuves plus solides lors des examens de concession que les opérateurs s'appuyant uniquement sur la capacité de traction au bollard.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Dépenses d'Investissement Élevées pour la Flotte et Charge de Financement | -0.5% | Mondial, le plus aigu pour les opérateurs de taille intermédiaire en Europe et en Amérique latine | Long terme (≥ 4 ans) |
| Pénurie de Personnel Navigant et Coûts de Formation | -0.4% | Mondial, le plus sévère en Amérique du Nord, en Europe du Nord et en Australie | Moyen terme (2-4 ans) |
| Volatilité des Concessions et Risque d'Actifs Inactifs | -0.3% | Europe, notamment la Turquie et l'Italie, et l'Australie | Court terme (≤ 2 ans) |
| Lacunes dans la Disponibilité du Réseau Électrique et du Soutage pour les Remorqueurs à Faibles Émissions | -0.4% | Ports des marchés en développement en Amérique du Sud, MEA et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'Investissement Élevées pour la Flotte et Charge de Financement
Le renouvellement de la flotte exerce une forte pression financière sur le marché des services de remorquage maritime et portuaire. Les remorqueurs ASD modernes dotés de la compatibilité GNL, de systèmes de lutte contre l'incendie et de la conformité OMI Niveau III coûtent plus cher que les navires diesel conventionnels. Les documents d'appel d'offres exigent de plus en plus ces capacités, ce qui limite les choix disponibles pour les opérateurs disposant d'une capacité de financement restreinte et rend les conditions de financement plus importantes lors du renouvellement des contrats ou lorsque plusieurs navires doivent être remplacés. Le défi devient plus aigu lorsqu'une entreprise fait face à plusieurs renouvellements de concessions tout en s'engageant dans l'acquisition de nouveaux navires. La perte d'un appel d'offres peut laisser un navire spécialisé sans affectation équivalente immédiate. Cette exposition financière peut maintenir les petits opérateurs à l'écart des travaux GNL et éoliens offshore sur le marché des services de remorquage maritime et portuaire, où une forte traction au bollard et des garanties financières sont des exigences courantes.
Pénurie de Personnel Navigant et Coûts de Formation
La pénurie de capitaines de remorqueurs et d'ingénieurs certifiés limite l'utilisation des navires même lorsque la capacité de la flotte est disponible. L'Administration Maritime des États-Unis a désigné des Centres d'Excellence pour la Formation et l'Éducation de la Main-d'Œuvre Maritime Nationale en 2026 pour soutenir le développement de la main-d'œuvre dans l'ensemble du secteur maritime.[4] L'Association Britannique des Armateurs de Remorqueurs a lancé son apprentissage Zéro à Héros en mars 2025, avec un financement de 27 000 GBP (36 426 USD) sur 4 ans et une formation basée sur simulateur. Le Port d'Anvers-Bruges a également créé un poste d'entrée de matelot de pont, et sa première promotion a achevé un programme supervisé de 9 mois en septembre 2025. La formation prend du temps, tandis que les nouveaux programmes de navires accroissent la demande de personnel qualifié dans les ports, les routes côtières et les missions offshore spécialisées. Des coûts d'équipage plus élevés et une activation plus lente peuvent limiter le bénéfice à court terme de l'expansion de la flotte sur le marché des services de remorquage maritime et portuaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
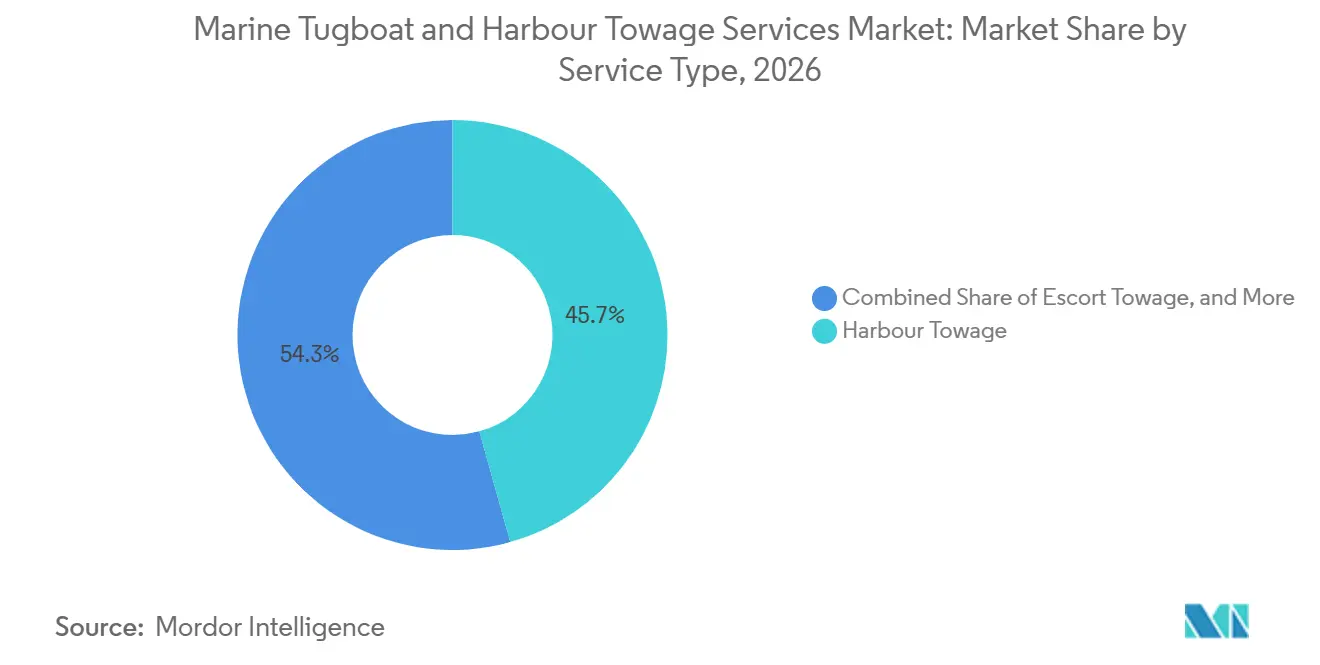
La Demande Offshore Remodèle un Marché à Dominante PortuaireLe remorquage portuaire détenait 45,65% de la part du marché des services de remorquage maritime et portuaire en 2026. Sa position reflète son rôle indispensable dans les grands ports commerciaux et son lien étroit avec le trafic de cargaisons maritimes. Le remorquage d'escorte dessert les chenaux d'approche où les règles de sécurité exigent un soutien rapproché des remorqueurs, notamment pour les méthaniers. Le remorquage de terminal et intra-portuaire, le remorquage côtier, ainsi que le remorquage de sauvetage et d'urgence répondent à des besoins opérationnels distincts.
Le remorquage offshore et spécialisé a enregistré le CAGR projeté le plus élevé à 8,12% jusqu'en 2032 au sein de la taille du marché des services de remorquage maritime et portuaire. Les projets d'exportation de GNL en Afrique de l'Ouest et en Asie du Sud, ainsi que l'activité éolienne flottante en Europe et en Asie-Pacifique, soutiennent cette croissance. Le programme 2025 de KOTUG pour l'infrastructure GNL en Mauritanie, au Sénégal et au Congo a illustré la capacité spécialisée requise pour ces missions. Les navires offshore nécessitent une forte traction au bollard, une endurance prolongée et des capacités de lutte contre l'incendie. Ces actifs ne sont pas facilement redéployés dans le travail portuaire ordinaire sans perdre leur adéquation opérationnelle, car les missions offshore dépendent d'équipements, d'une endurance et d'équipages adaptés à un périmètre de projet défini. Cette division du travail influence la planification des capacités sur l'ensemble du marché des services de remorquage maritime et portuaire. Les grands opérateurs maintiennent donc des plans d'approvisionnement distincts pour les flottes portuaires et offshore.

Par Application :
Les Ports Commerciaux en Tête, l'Énergie Offshore s'AccélèreLes ports commerciaux représentaient 37,05% de la taille du marché des services de remorquage maritime et portuaire en 2026. Les grands terminaux à conteneurs et en vrac génèrent des besoins de service répétés en raison des mouvements de navires et des contraintes de postes à quai. La prévision de l'OMC de 3,9% de croissance du volume du commerce de marchandises en 2026 soutient la base de demande pour ces sites. Les ports industriels et énergétiques, les ports navals et gouvernementaux, ainsi que les terminaux de croisière et de ferry répondent à des schémas opérationnels plus spécialisés.
Les bases d'énergie offshore devraient se développer à un CAGR de 8,43% jusqu'en 2032. Les terminaux GNL et les zones de préparation pour l'éolien offshore stimulent l'activité dans plusieurs régions. Les accords de soutien GNL de longue durée peuvent couvrir la lutte contre l'incendie, l'escorte, l'embarquement des pilotes et le soutien à la plongée. Les missions offshore pluriannuelles peuvent retirer des remorqueurs de l'offre portuaire pendant 3 à 9 ans. Cette contrainte peut améliorer la discipline de disponibilité dans le travail des ports commerciaux sur l'ensemble du marché des services de remorquage maritime et portuaire.
Par Type de Navire :
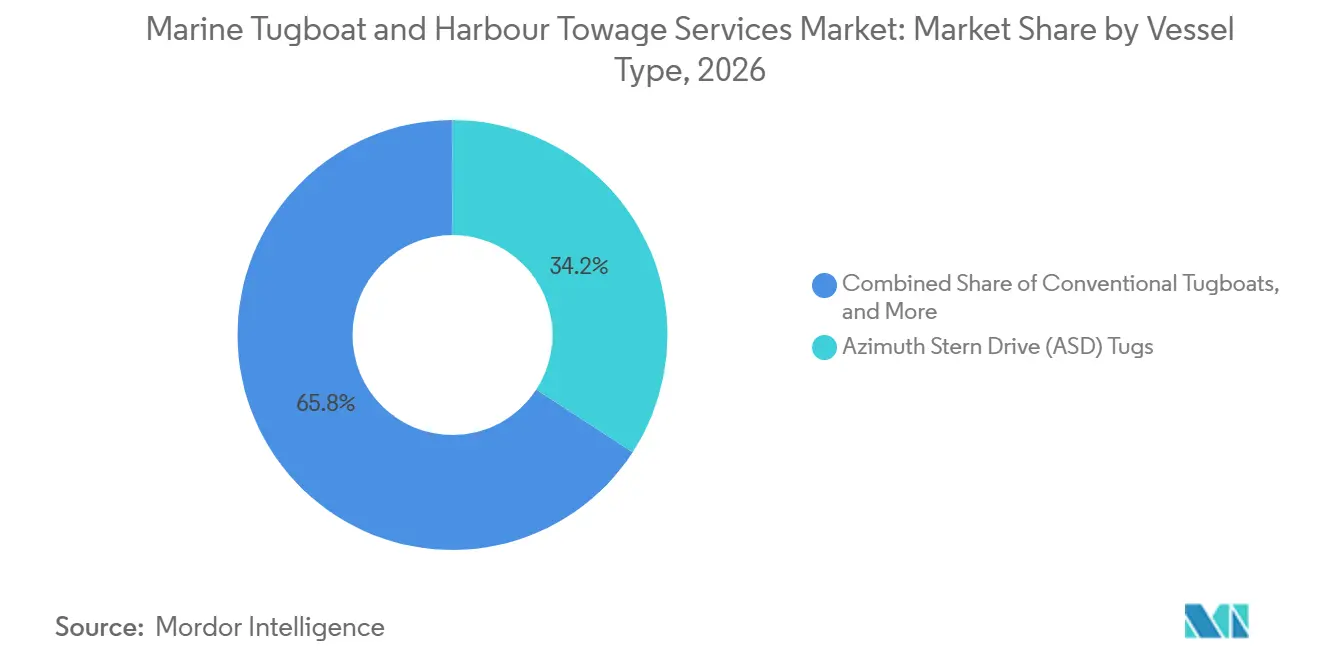
Les Remorqueurs ASD Définissent la Norme de ModernisationLes remorqueurs ASD représentaient 34,18% de la part du marché des services de remorquage maritime et portuaire en 2026. Ils ont également enregistré le CAGR projeté le plus élevé à 7,96% jusqu'en 2032. La propulsion azimutale offre une manœuvrabilité à 360 degrés et une forte poussée latérale dans les postes à quai confinés. Cette capacité peut réduire le temps de manœuvre et le risque de contact pour les navires et les infrastructures portuaires lors d'opérations d'accostage, d'appareillage et d'escorte exigeantes. Elle offre également aux opérateurs une réponse pratique aux contraintes de postes à quai, aux courants transversaux et aux exigences de sécurité plus élevées sur le marché des services de remorquage maritime et portuaire.
Les nouvelles commandes de navires favorisent de plus en plus les conceptions ASD dans le secteur des services de remorquage maritime et portuaire. Svitzer a conclu un accord avec Cochin Shipyard en décembre 2025 pour construire au moins 4 remorqueurs électriques à batterie Transverse 2600e en Inde, avec une option pour 4 navires supplémentaires. McAllister Towing a déployé l'Isabel McAllister d'une traction au bollard de 84 tonnes à Baltimore en avril 2025, illustrant la demande de remorqueurs portuaires conformes à plus haute capacité. Les nouvelles constructions sont de plus en plus spécifiées avec des équipements de contrôle des émissions, même dans les ports qui n'ont pas encore introduit d'exigences locales. Cette pratique peut préserver l'éligibilité à mesure que les exigences d'approvisionnement des ports se resserrent. La direction des investissements confère aux navires modernes une durée de vie concurrentielle plus longue dans toutes les juridictions sur le marché des services de remorquage maritime et portuaire.
Par Utilisateur Final :
Les Compagnies Maritimes Ancrent les Revenus, l'Éolien Offshore Croît le Plus ViteLes compagnies maritimes et les propriétaires de navires détenaient 35,31% de la taille du marché des services de remorquage maritime et portuaire en 2026. Ils supportent le coût commercial direct de l'assistance par remorqueur à chaque escale portuaire. Les clients plus importants recherchent de plus en plus des arrangements de service couvrant plusieurs ports, ce qui favorise les opérateurs disposant de réseaux étendus. Leur préférence pour des procédures opérationnelles cohérentes et des navires disponibles ajoute de la valeur à l'échelle sur le marché des services de remorquage maritime et portuaire. Les autorités portuaires et les opérateurs de terminaux sont également des parties contractantes importantes, notamment lorsqu'un prestataire reçoit une concession pour une zone définie. Les compagnies pétrolières et gazières achètent à la fois des services de soutien portuaire adjacent et offshore.
Les développeurs d'éolien offshore et d'énergie renouvelable ont enregistré le CAGR projeté le plus élevé à 9,10% jusqu'en 2032. Leurs exigences comprennent la gestion des ancres, le remorquage et le soutien lors de l'installation. Les projets éoliens flottants peuvent nécessiter la disponibilité de navires sur une longue période de construction et de mise en service. L'accord GNL d'Oman de Svitzer démontre la certitude des revenus que peuvent offrir les contrats de soutien maritime de longue durée. Les marchés publics navals peuvent également restreindre l'accès par des exigences de sécurité nationale sur le marché des services de remorquage maritime et portuaire.
Analyse Géographique
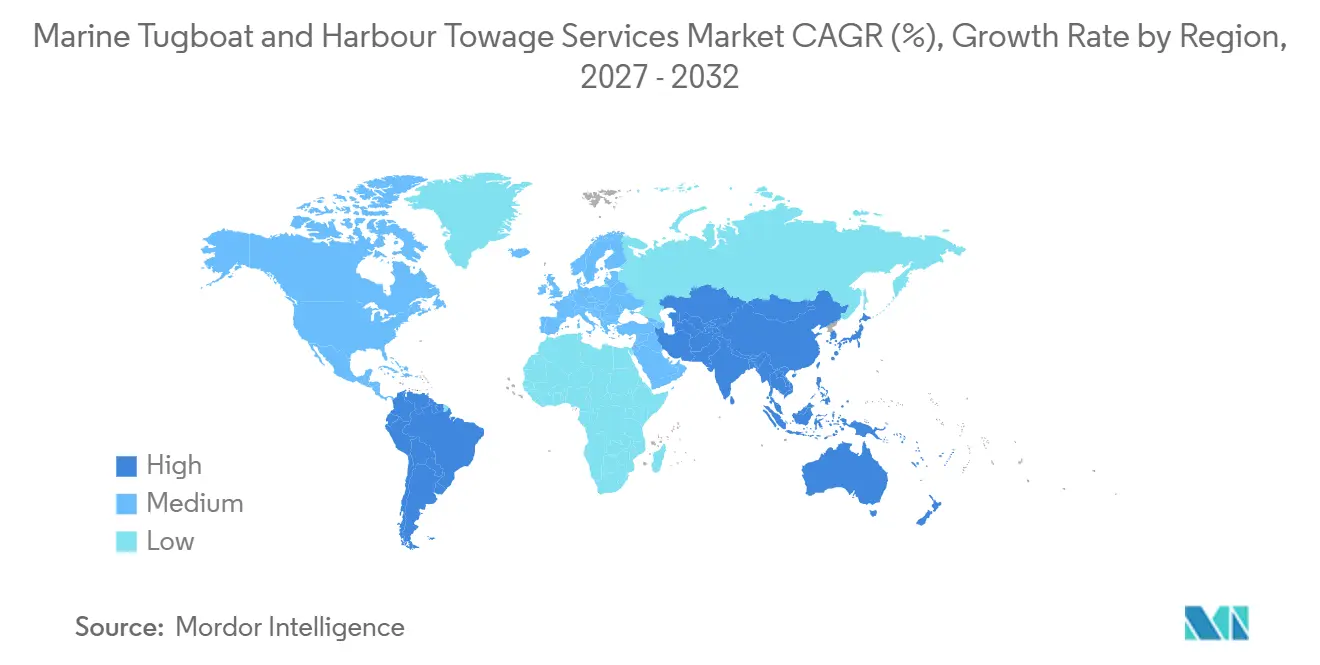
L'Asie-Pacifique détenait 37,39% de la part du marché des services de remorquage maritime et portuaire en 2026 et enregistrait le CAGR projeté le plus élevé à 7,16% jusqu'en 2032. La région combine des volumes élevés d'escales portuaires avec un important pipeline d'activités d'énergie offshore et d'infrastructure portuaire, offrant aux opérateurs plusieurs sources d'utilisation des navires. La Chine, la Corée du Sud et Singapour restent d'importants centres de production et d'exploitation. L'Inde développe également sa capacité nationale grâce à l'accord de Svitzer avec Cochin Shipyard pour des remorqueurs électriques à batterie Transverse 2600e. Le Vietnam, la Malaisie et l'Indonésie contribuent à une activité supplémentaire de nouvelles constructions dans les chantiers navals régionaux.
Le marché des services de remorquage maritime et portuaire en Amérique du Nord est façonné par le renouvellement de la flotte et les exigences environnementales. Les normes de moteur EPA Niveau 4 des États-Unis et les exigences du California Air Resources Board soutiennent la demande de remorqueurs plus récents dans les eaux côtières et intérieures. Crowley a étendu ses services intégrés d'amarrage et d'assistance à la manœuvre aux ports de Los Angeles et de Long Beach en novembre 2025. Moran a acquis Bisso Towboat en octobre 2025, étendant sa capacité d'assistance à la manœuvre sur le Bas-Mississippi. La disponibilité de la main-d'œuvre reste une contrainte malgré les investissements dans les navires, comme le montre l'initiative fédérale de formation.
L'Europe dispose d'un environnement de concessions concurrentiel et d'un cadre réglementaire exigeant qui favorise les flottes conformes et les antécédents opérationnels éprouvés. Fairplay a passé des commandes de nouvelles constructions de 2025 à 2026 et a rejoint le Tug Network Team en mars 2026 pour renforcer sa capacité à soumissionner dans plusieurs régions. L'Amérique du Sud continue de se consolider autour d'opérateurs locaux expérimentés, et SAAM a acquis les 30% restants des opérations d'Intertug en Colombie et au Mexique pour 30,5 millions USD en octobre 2025. Le Moyen-Orient et l'Afrique gagnent en importance grâce aux concessions portuaires, au développement du GNL et aux programmes de flotte soutenus localement, Boluda et Marsa Maroc ayant obtenu une autorisation de 20 ans pour les services de remorquage à Nador West Med en avril 2025.
Paysage Concurrentiel
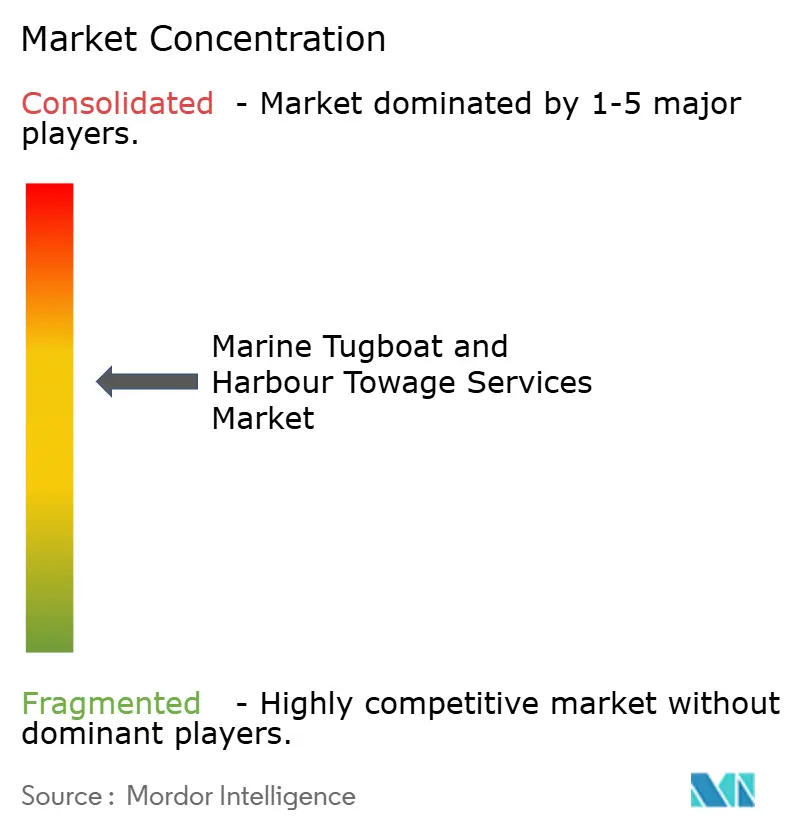
Le marché des services de remorquage maritime et portuaire est modérément concentré au niveau mondial, tandis que les prestataires régionaux et nationaux restent actifs aux côtés de Boluda Corporacion Maritima dont la flotte dépasse 500 navires. Son échelle fondée sur les acquisitions soutient les arrangements multi-ports avec les grands clients de lignes régulières et améliore sa position dans les grands appels d'offres de concessions. Svitzer se distingue par la technologie de ses navires et le développement d'une flotte à faibles émissions. Sa conception TRAnsverse et son programme électrique à batterie chez Cochin Shipyard positionnent l'entreprise pour les appels d'offres où les performances environnementales influencent la sélection.
La conformité devient une base de compétition de plus en plus visible sur le marché des services de remorquage maritime et portuaire. Le Cadre Zéro Émission Nette de l'OMI oriente les futurs choix de flotte et de carburant pour le transport maritime international. Les opérateurs capables de documenter leur consommation de carburant, les performances de leurs navires et leurs pratiques opérationnelles peuvent renforcer leurs soumissions aux appels d'offres et fournir des preuves répondant aux exigences fixées par les autorités portuaires. La coentreprise de Boluda avec Marsa Maroc détient respectivement 51% et 49% dans la société autorisée à opérer à Nador West Med. La structure combine l'expérience opérationnelle mondiale avec la participation portuaire nationale. Elle confère également à la concession un horizon d'exploitation de 20 ans.
L'Afrique de l'Ouest et l'Asie du Sud offrent des perspectives de croissance offshore spécialisée supplémentaire. Le programme de soutien GNL de KOTUG en Mauritanie, au Sénégal et au Congo montre que des flottes spécialisées pénètrent déjà ces corridors. Les plans de nouvelles constructions de Fairplay illustrent la réponse des opérateurs de taille intermédiaire face aux grands concurrents et montrent comment le renouvellement de la flotte reste central dans les positions concurrentielles régionales. L'entreprise a commandé 4 remorqueurs Damen en mai 2025 avec compatibilité GNL, systèmes de lutte contre l'incendie FiFi-1 et conformité OMI Niveau III. Wilson Sons, PSA Marine et Rimorchiatori Riuniti Group conservent de solides positions régionales. Leur capacité à investir dans des navires conformes et dans les capacités de dispatch façonnera leur position à mesure que les opérateurs mondiaux élargissent leur empreinte.
Leaders du Secteur des Services de Remorquage Maritime et Portuaire
-
Boluda Corporacion Maritima
-
Svitzer A/S
-
SAAM S.A.
-
KOTUG International B.V.
-
Crowley Maritime Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Remorquage Maritime et Portuaire Entreprises couvertes dans ce rapport
- Boluda Corporacion Maritima
- Svitzer A/S
- SAAM S.A.
- KOTUG International B.V.
- Crowley Maritime Corporation
- Wilson Sons S.A.
- Moran Towing Corporation
- McAllister Towing and Transportation Company, Inc.
- The Great Lakes Towing Company
- Multraship Towage and Salvage
- Fairplay Towage Group
- PSA Marine (Pte) Ltd.
- Rimorchiatori Riuniti Group
- Centerline Logistics Corporation
- Foss Maritime Company
- Atlantic Towing Limited
- Ocean Group
- Bay-Houston Towing Company
- Suderman & Young Towing Company
- Bisso Towboat Co., Inc.
Développements industriels récents dans Marché des Services de Remorquage Maritime et Portuaire
- Octobre 2026 : Fairplay Towage a signé un contrat pour 6 nouveaux remorqueurs, 4 portuaires et 2 offshore, allant de 6 390 ch à 10 580 ch, avec jusqu'à 120 tonnes de traction au bollard, construits selon les plans de Robert Allan Ltd, conformes à l'OMI Niveau III et classés pour la glace pour le soutien aux méthaniers. L'entrée en service des remorqueurs offshore est prévue pour le premier semestre 2028.
- Janvier 2026 : Sous le patronage de l'Autorité d'Investissement d'Oman, Svitzer et Asyad Drydock ont signé un accord pour construire le premier remorqueur fabriqué localement en Oman pour Oman LNG, faisant avancer les objectifs de Valeur Ajoutée Nationale et étendant la dimension industrielle du contrat de remorquage Oman LNG de 9 ans.
- Novembre 2025 : Crowley a étendu ses services intégrés d'amarrage et d'assistance à la manœuvre aux ports de Los Angeles et de Long Beach en Californie, combinant sa flotte de remorqueurs d'escorte avec la coordination de l'amarrage sous l'égide de l'International Longshore and Warehouse Union Local 13. Cette initiative a étendu son modèle de service unique du Pacifique Nord-Ouest aux 2 principales portes d'entrée de conteneurs de la côte ouest des États-Unis.
- Octobre 2025 : Moran Towing a acquis Bisso Towboat Co., Inc., un spécialiste de l'assistance à la manœuvre basé à La Nouvelle-Orléans pour le corridor du Bas-Mississippi. L'acquisition a étendu le réseau de 17 ports de Moran sur la côte Est et du Golfe et a ajouté une flotte de remorqueurs tracteurs ASD dans un contexte de croissance de l'activité d'exportation de GNL sur la côte du Golfe.
Périmètre du Rapport Mondial sur le Marché des Services de Remorquage Maritime et Portuaire
Aperçu de la segmentation
| Remorquage Portuaire |
| Remorquage d'Escorte |
| Remorquage de Terminal et Intra-Portuaire |
| Remorquage Côtier |
| Remorquage de Sauvetage et d'Urgence |
| Remorquage Offshore et Spécialisé |
| Ports Commerciaux |
| Ports Industriels et Énergétiques |
| Ports Navals et Gouvernementaux |
| Terminaux de Croisière et de Ferry |
| Bases d'Énergie Offshore |
| Opérations de Dragage, de Construction et de Transport de Cargaisons de Projet |
| Remorqueurs Conventionnels |
| Remorqueurs à Propulsion Azimutale Arrière (ASD) |
| Remorqueurs à Traction Azimutale Avant (ATD) |
| Remorqueurs Tracteurs Voith Schneider |
| Remorqueurs à Rotor |
| Autres Configurations Spécialisées de Remorqueurs |
| Compagnies Maritimes et Propriétaires de Navires |
| Autorités Portuaires et Opérateurs de Terminaux |
| Compagnies Pétrolières et Gazières |
| Développeurs d'Éolien Offshore et d'Énergie Renouvelable |
| Agences Gouvernementales et Navales |
| Entrepreneurs en Construction, Dragage et Sauvetage |
| Autres Opérateurs Maritimes et Industriels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Remorquage Portuaire | |
| Remorquage d'Escorte | ||
| Remorquage de Terminal et Intra-Portuaire | ||
| Remorquage Côtier | ||
| Remorquage de Sauvetage et d'Urgence | ||
| Remorquage Offshore et Spécialisé | ||
| Par Application | Ports Commerciaux | |
| Ports Industriels et Énergétiques | ||
| Ports Navals et Gouvernementaux | ||
| Terminaux de Croisière et de Ferry | ||
| Bases d'Énergie Offshore | ||
| Opérations de Dragage, de Construction et de Transport de Cargaisons de Projet | ||
| Par Type de Navire | Remorqueurs Conventionnels | |
| Remorqueurs à Propulsion Azimutale Arrière (ASD) | ||
| Remorqueurs à Traction Azimutale Avant (ATD) | ||
| Remorqueurs Tracteurs Voith Schneider | ||
| Remorqueurs à Rotor | ||
| Autres Configurations Spécialisées de Remorqueurs | ||
| Par Utilisateur Final | Compagnies Maritimes et Propriétaires de Navires | |
| Autorités Portuaires et Opérateurs de Terminaux | ||
| Compagnies Pétrolières et Gazières | ||
| Développeurs d'Éolien Offshore et d'Énergie Renouvelable | ||
| Agences Gouvernementales et Navales | ||
| Entrepreneurs en Construction, Dragage et Sauvetage | ||
| Autres Opérateurs Maritimes et Industriels | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du secteur des services de remorquage maritime et portuaire ?
Le secteur est évalué à 14,57 milliards USD en 2026 et devrait atteindre 20,31 milliards USD d'ici 2032, à un CAGR de 5,61% de 2027 à 2032. L'investissement portuaire, l'activité commerciale et les travaux offshore spécialisés façonnent ces perspectives. Le renouvellement de la flotte, la disponibilité des équipages, les conditions de concession et l'accès aux équipements spécialisés influencent la capacité des opérateurs à répondre à cette demande sur la période de prévision.
Quel type de service est en tête des services de remorquage maritime et portuaire ?
Le remorquage portuaire est en tête avec une part de revenus de 45,65% en 2026, soutenu par son rôle indispensable dans les ports commerciaux.
Quelle application connaît la croissance la plus rapide pour les services de remorquage ?
Les bases d'énergie offshore enregistrent le CAGR projeté le plus élevé à 8,43% jusqu'en 2032, soutenues par l'activité GNL et éolienne offshore, notamment les travaux de soutien nécessitant des navires construits à cet effet, des équipages formés et des engagements opérationnels plus longs.
Pourquoi les remorqueurs ASD sont-ils importants pour les opérateurs ?
Les remorqueurs ASD détiennent 34,18% de la part des revenus en 2026 et affichent le CAGR projeté le plus élevé par type de navire à 7,96% jusqu'en 2032 en raison de leur manœuvrabilité dans les postes à quai confinés.
Quelle région est en tête de l'activité mondiale de remorquage et d'assistance portuaire ?
L'Asie-Pacifique détient 37,39% de la part des revenus en 2026 et enregistre le CAGR régional projeté le plus élevé à 7,16% jusqu'en 2032.
Qui sont les principaux acheteurs de services de remorquage et d'assistance portuaire ?
Les compagnies maritimes et les propriétaires de navires détiennent 35,31% de la part des revenus en 2026, tandis que les développeurs d'éolien offshore et d'énergie renouvelable enregistrent le CAGR projeté le plus élevé à 9,10% jusqu'en 2032.