
Tamanho e Participação do Mercado de Serviços Gerenciados de Otimização de Energia no Local de Trabalho
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
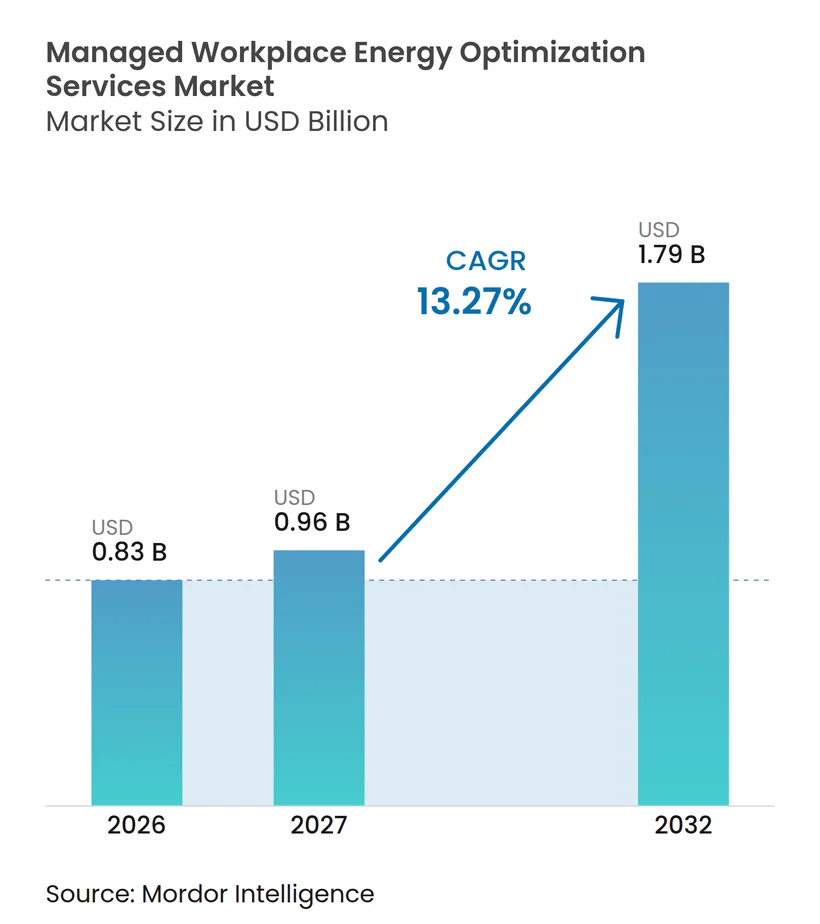
| Tamanho do Mercado (2027) | 0.96 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Otimização de Energia no Local de Trabalho pela Mordor Intelligence
O tamanho do mercado de serviços gerenciados de otimização de energia no local de trabalho está projetado em 0,83 bilhões de USD em 2026, 0,96 bilhões de USD em 2027, e deve atingir 1,79 bilhões de USD até 2032, crescendo a um CAGR de 13,27% de 2027 a 2032. As normas de desempenho de edificações estão tornando o reporte de energia e a redução de emissões uma atividade operacional obrigatória para muitos proprietários de imóveis comerciais. Isso está aumentando a demanda no mercado de serviços gerenciados de otimização de energia no local de trabalho por provedores capazes de conectar sistemas prediais, mensurar resultados e apoiar a conformidade em múltiplos locais. A pressão de custos também está deslocando o interesse dos clientes para contratos que vinculam o pagamento a economias de energia verificadas. Os controles baseados em software estão se tornando mais importantes porque podem aprimorar os sistemas prediais existentes sem a necessidade de substituição completa de equipamentos. O mercado de serviços gerenciados de otimização de energia no local de trabalho também se beneficia do uso mais amplo de programas de flexibilidade de rede elétrica, que podem transformar cargas prediais controláveis em uma fonte de receita.
Principais Conclusões do Relatório
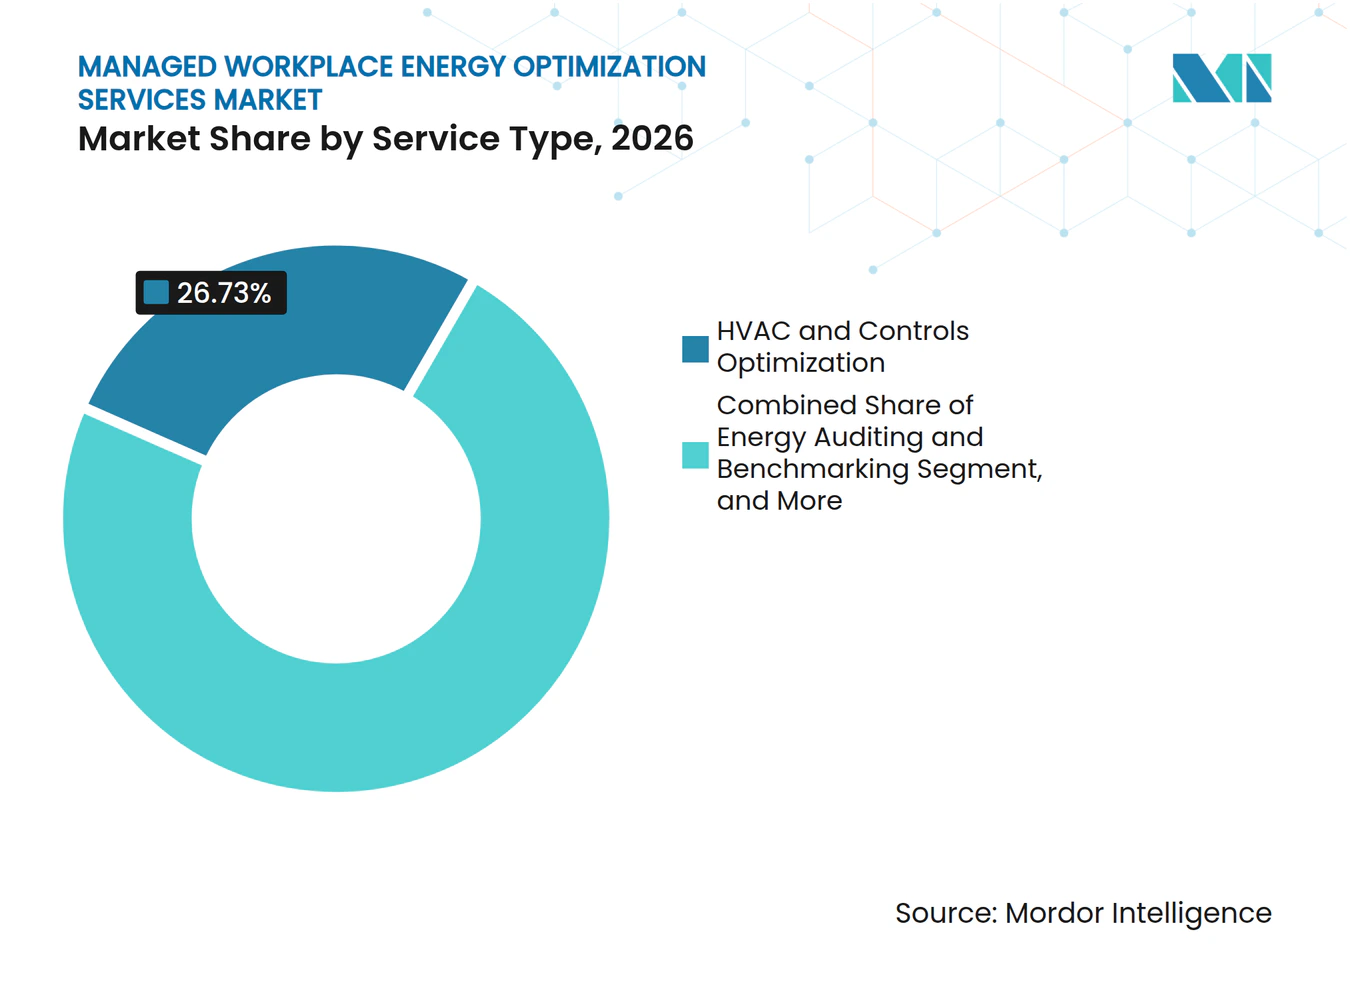
- Por tipo de serviço, a Otimização de HVAC e Controles deteve 26,73% da receita do mercado de serviços gerenciados de otimização de energia no local de trabalho em 2026, enquanto a Otimização de Energia Renovável e Armazenamento está projetada para expandir a um CAGR de 15,91% até 2032.
- Por modelo de implantação, os Serviços Gerenciados Baseados em Nuvem responderam por 72,51% da receita em 2026, enquanto os Serviços Gerenciados Híbridos estão projetados para expandir a um CAGR de 14,63% até 2032.
- Por tipo de instalação no local de trabalho, os Escritórios Corporativos detiveram 32,97% da receita do mercado de serviços gerenciados de otimização de energia no local de trabalho em 2026, enquanto as Instalações de Saúde estão projetadas para expandir a um CAGR de 14,86% até 2032.
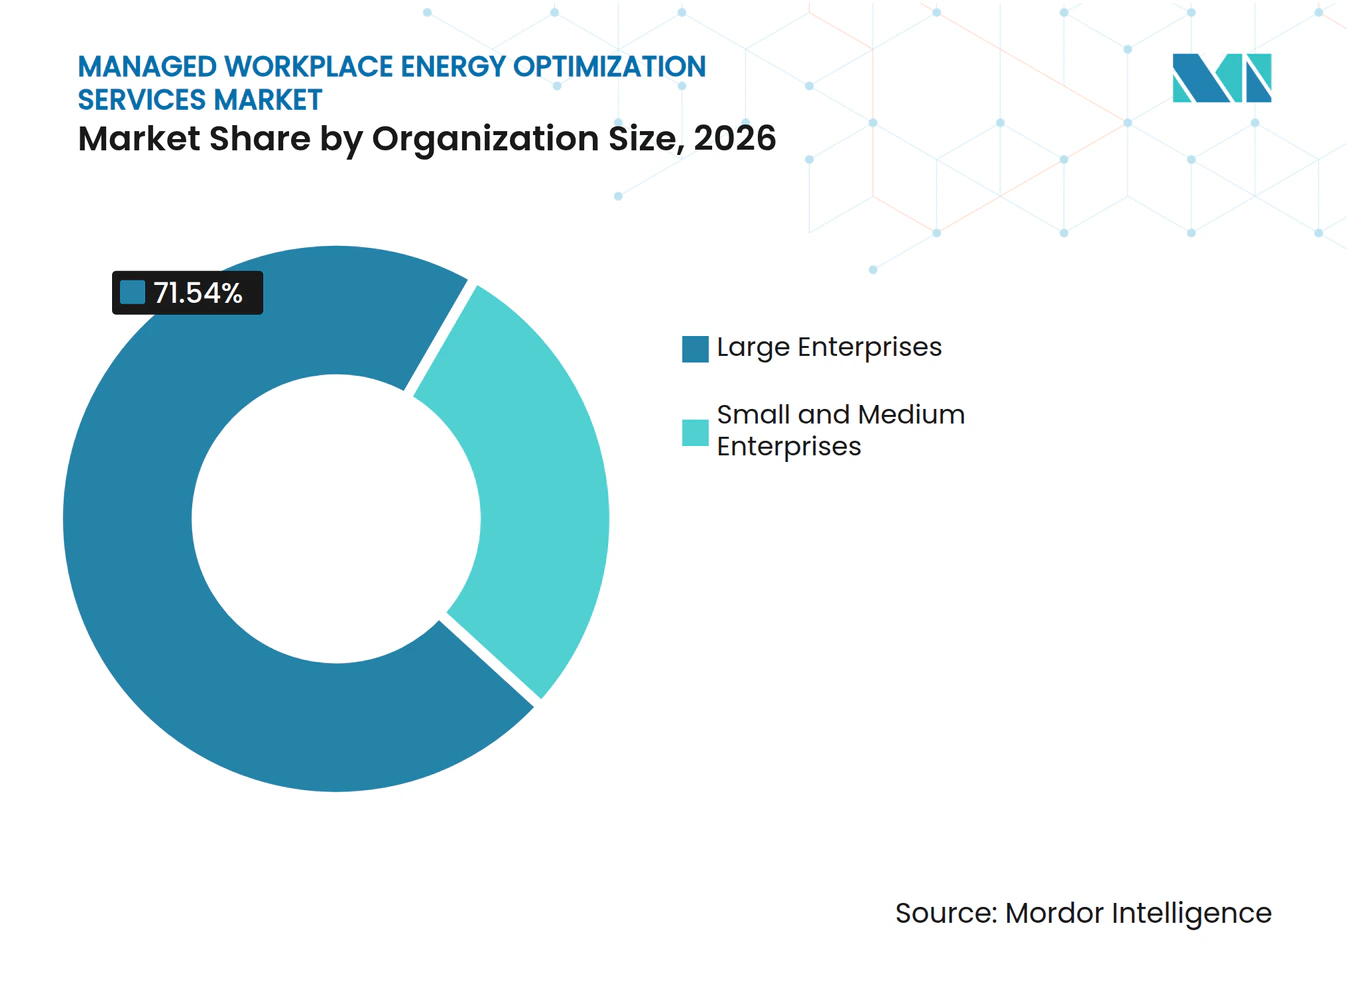
- Por tamanho da organização, as Grandes Empresas detiveram 71,54% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 16,24% até 2032.
- Por setor do usuário final, Tecnologia da Informação e Telecomunicações respondeu por 29,86% da receita em 2026, enquanto o setor de saúde e ciências da vida está projetado para expandir a um CAGR de 14,37% até 2032.
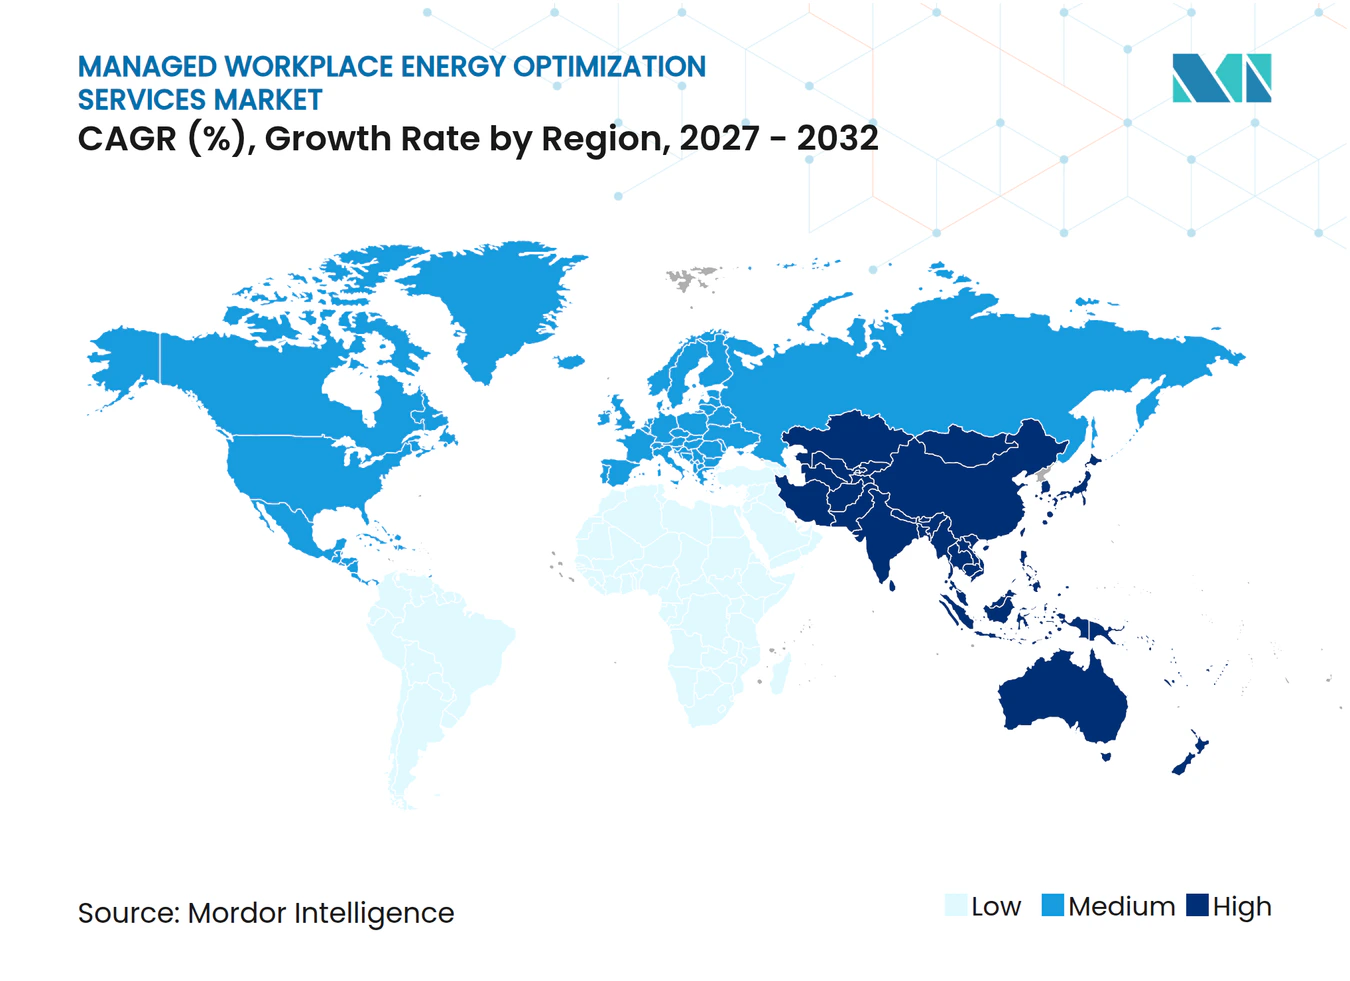
- Por geografia, a América do Norte deteve 38,64% da receita do mercado de serviços gerenciados de otimização de energia no local de trabalho em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 15,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Normas de Desempenho de Edificações e Divulgação de Carbono | +3.2% | América do Norte e Europa, com repercussão na Ásia-Pacífico e no Oriente Médio por meio da conformidade de inquilinos multinacionais | Curto prazo (≤ 2 anos) |
| Redução Mensurável de Custos Operacionais | +2.8% | Global, com demanda mais forte na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Detecção de Falhas Habilitada por IA e Controle Preditivo de Edificações | +2.5% | Global, com adoção mais rápida na América do Norte, Alemanha, Japão e Austrália | Médio prazo (2-4 anos) |
| Variabilidade de Ocupação em Trabalho Híbrido e Otimização em Nível de Zona | +1.8% | América do Norte e Europa, expandindo-se para áreas metropolitanas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Flexibilidade de Rede Elétrica e Monetização de Resposta à Demanda | +1.4% | América do Norte, Europa e Austrália | Médio prazo (2-4 anos) |
| Entrega Baseada em Serviços e Menores Barreiras de Capital Inicial | +1.1% | Global, com alta relevância em mercados da Ásia-Pacífico e da América do Sul com alta densidade de PMEs | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas de Desempenho de Edificações e Requisitos de Divulgação de Carbono
As normas de desempenho de edificações são um gatilho direto de compra no mercado de serviços gerenciados de otimização de energia no local de trabalho porque transformam a redução de energia em um requisito legal com consequências financeiras. Nova York iniciou o primeiro ano de conformidade com a Lei Local 97 em 2026 para edificações com mais de 25.000 pés quadrados, enquanto Boston, Cambridge e Washington, D.C., também atingiram marcos ativos de conformidade. A Diretiva Europeia de Desempenho Energético de Edificações continuou avançando na implementação nacional em 2025 e 2026, aumentando a necessidade de rastreamento do desempenho de emissões em imóveis não residenciais. Os proprietários frequentemente precisam de suporte externo para medição, verificação e reporte, pois as equipes internas de instalações podem não dispor dos sistemas ou da capacidade especializada necessários. A verificação por terceiros pode criar relacionamentos de serviço mais duradouros, pois o provedor já gerencia as conexões de dados e o histórico de reporte. Isso reforça a demanda no mercado de serviços gerenciados de otimização de energia no local de trabalho. A Norma ASHRAE 90.1 e o ENERGY STAR Portfolio Manager continuam sendo ferramentas importantes de reporte para programas de benchmarking de edificações.
Crescente Demanda por Redução Mensurável de Custos Operacionais
O mercado de serviços gerenciados de otimização de energia no local de trabalho é impulsionado por clientes que buscam economias documentadas em relação a uma linha de base operacional clara. A Agência Internacional de Energia reportou em 2025 que pequenas empresas alcançaram economias médias de 12% com medidas de eficiência energética, em comparação com quase 20% para empresas maiores.[1] Essa diferença reflete o acesso desigual a ferramentas de monitoramento, capacidades de diagnóstico e gestores de energia dedicados. Contratos de serviço baseados em resultados podem reduzir a necessidade de capital inicial do cliente, pois o provedor assume parte do risco de desempenho. O piloto da ComEd em 2025 demonstrou que sistemas de gestão de energia baseados em nuvem podem gerar economias significativas para pequenas e médias empresas, incluindo instalações com menos de 100.000 pés quadrados. Essa maior adequação econômica sustenta o CAGR projetado de 16,24% para PMEs até 2032.
Detecção de Falhas Habilitada por IA e Controle Preditivo de Edificações
A detecção de falhas baseada em IA está fortalecendo o mercado de serviços gerenciados de otimização de energia no local de trabalho ao identificar desperdícios e falhas de controle com maior antecedência. Pesquisas revisadas por pares publicadas em 2025 e 2026 constataram que abordagens de aprendizado de máquina podem apoiar o diagnóstico preciso de falhas e a manutenção preditiva em sistemas de gestão predial. A Schneider Electric reportou em 2025 que controles baseados em ocupação no 150 Holborn, em Londres, reduziram o consumo de energia e as emissões de carbono das salas de reunião em 22%. As salas permaneceram em estado de repouso por 76% do horário comercial, o que evidencia o custo de operar espaços que não estão em uso. Uma revisão de 2025 também constatou que abordagens de IA podem melhorar a gestão de recursos em edificações inteligentes quando combinadas com boas práticas de dados e controle. A Johnson Controls apresentou o OpenBlue Energy and Comfort Intelligence em agosto de 2026 e reportou uma redução de quase 10% no consumo de energia do lado do ar nas instalações da DATEV, sem reclamações de conforto.
Variabilidade de Ocupação em Trabalho Híbrido Viabilizando Otimização em Nível de Zona
Os regimes híbridos tornaram os planos fixos de operação predial menos eficazes, aumentando a demanda por ajustes contínuos no mercado de serviços gerenciados de otimização de energia no local de trabalho. A ocupação pode variar entre 30% e 70% entre zonas e dias no mesmo edifício de escritórios. Pesquisa apresentada em 2025, utilizando dados do escritório de Montreal, constatou que modelos de fusão de sensores alcançaram precisão de previsão de ocupação em nível de zona e pontuações F1 acima de 80%. Isso pode ajudar os operadores a evitar o condicionamento de salas que não estão em uso. Um teste de campo na Califórnia em 2025 também validou reduções de energia provenientes do controle de HVAC em microzonas adaptativas à ocupação. À medida que as variações de ocupação se tornam rotineiras, o recomissionamento pontual se torna menos eficaz para lidar com as condições operacionais atuais.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Dados Prediais Fragmentados e Lacunas de Interoperabilidade | -2.1% | Global, especialmente em imóveis comerciais com legado pesado na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Exposição à Cibersegurança e Privacidade em Sistemas de TI/OT | -1.6% | Global, com maior exposição em saúde, governo e campi com múltiplos inquilinos | Médio prazo (2-4 anos) |
| Incentivos Divididos entre Proprietários, Inquilinos e Gestores de Instalações | -0.9% | Europa, América do Norte com múltiplos inquilinos e joint ventures de imóveis comerciais na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Talentos em Otimização de Energia e Controles | -0.7% | Global, com maior pressão em mercados emergentes da Ásia-Pacífico e cidades de segundo nível | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dados Prediais Fragmentados e Lacunas de Interoperabilidade
Os dados fragmentados são uma restrição prática ao mercado de serviços gerenciados de otimização de energia no local de trabalho porque a otimização depende de informações confiáveis provenientes de vários sistemas prediais. Muitos imóveis comerciais utilizam equipamentos de diferentes fornecedores e protocolos como BACnet, Modbus, IEC 61850, Zigbee e redes proprietárias. Esses sistemas frequentemente carecem de um modelo semântico compartilhado, dificultando a integração de dados para análise em nível de portfólio. O relatório final do Anexo 81 do Programa de Energia em Edificações e Comunidades da Agência Internacional de Energia identificou a interoperabilidade como uma barreira frequentemente citada para a digitalização de edificações em 2025.[2] Provedores capazes de normalizar conjuntos de dados mistos podem garantir um papel mais sólido no modelo operacional de longo prazo do cliente. Essa capacidade pode diferenciar fornecedores no mercado de serviços gerenciados de otimização de energia no local de trabalho. O BACnet Secure Connect e o Brick Schema podem ajudar a resolver esse problema, mas a adoção ampla em edificações existentes levará tempo.
Exposição à Cibersegurança e Privacidade em Sistemas de TI/OT
A conexão de controles prediais com redes corporativas e ferramentas em nuvem amplia o risco cibernético para o mercado de serviços gerenciados de otimização de energia no local de trabalho. Um comprometimento dos controles de HVAC ou iluminação pode afetar tanto as operações físicas quanto a segurança da informação. A análise da Claroty em 2025, abrangendo mais de 467.000 sistemas de gestão predial, constatou que 75% das organizações tinham dispositivos afetados por vulnerabilidades exploráveis conhecidas e 69% tinham dispositivos vinculados a campanhas de ransomware confirmadas. O NIST publicou orientações de cibersegurança para automação predial em agosto de 2026 para proprietários que operam sistemas de HVAC, iluminação, controle de acesso e gestão de energia. A CISA também emitiu avisos em 2025 e 2026 cobrindo controladores da Schneider Electric e da Johnson Controls. Os provedores, portanto, precisam de controles de acesso seguro, monitoramento e separação de rede para competir em ambientes regulados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Otimização de HVAC Lidera Enquanto a Integração de Energia Renovável AceleraA Otimização de HVAC e Controles deteve 26,73% da participação do mercado de serviços gerenciados de otimização de energia no local de trabalho em 2026. O HVAC tem um efeito direto no desempenho predial porque representa mais de 50% do consumo de energia em edificações comerciais no setor comercial do Canadá.[3] O segmento se beneficia de ferramentas maduras de detecção de falhas e uso amplo em instalações de escritórios, saúde, varejo e campi. Seus serviços incluem ajuste de controles, diagnósticos automatizados, programação e monitoramento contínuo de desempenho. Os clientes podem usar esses serviços para tratar conforto, manutenção e desempenho energético em um único programa operacional. Auditoria e Benchmarking de Energia, Monitoramento e Análise de Energia, Otimização de Iluminação e Cargas de Tomada, Resposta à Demanda e Gestão de Carga, e Medição, Verificação e Reporte atendem a necessidades distintas dos clientes. Medição, Verificação e Reporte têm importância adicional onde as normas exigem divulgações validadas ou revisão por terceiros.
A Otimização de Energia Renovável e Armazenamento está projetada para expandir a um CAGR de 15,91% até 2032. Essa parte do mercado de serviços gerenciados de otimização de energia no local de trabalho atende clientes que combinam sistemas fotovoltaicos solares, armazenamento em baterias, cargas controláveis e resposta à demanda em um único contrato de serviço. Um estudo de 2025 publicado na Applied Energy constatou que um sistema predial comercial utilizando painéis solares de silício monocristalino e armazenamento de fosfato de ferro e lítio cobriu 46% da demanda anual de energia e teve um período de retorno de 5,5 anos. O apelo vem da coordenação da geração local com a demanda predial e os sinais de mercado. A Carrier lançou o Abound Advisory and Managed Services em maio de 2025, oferecendo suporte remoto especializado 24 horas por dia, 7 dias por semana, para portfólios com múltiplos locais. A EnergyCAP apresentou o Insights, desenvolvido com o Watts AI, em setembro de 2026 para priorizar ações de alto impacto em portfólios com múltiplos locais.



Por Modelo de Implantação:
A Nuvem Lidera Enquanto o Modelo Híbrido Apoia Ambientes SensíveisOs Serviços Gerenciados Baseados em Nuvem responderam por 72,51% da receita em 2026, conferindo a esse modelo a maior posição no mercado de serviços gerenciados de otimização de energia no local de trabalho. As plataformas em nuvem suportam a supervisão remota de múltiplas instalações e podem receber atualizações regulares de software sem grandes alterações na infraestrutura local. Elas também reduzem a necessidade de cada local manter recursos especializados de tecnologia da informação. A Iris Ohyama lançou o serviço de gestão de energia em nuvem ENEverse no Japão em 2025 para monitoramento e controle remoto de HVAC e iluminação LED em instalações. Esse tipo de serviço por assinatura pode estender as ferramentas de gestão de energia a operadores de médio porte. A implantação em nuvem é especialmente útil quando os gestores de portfólio precisam de uma visão unificada do consumo de energia, alertas e reporte de desempenho.
Os Serviços Gerenciados Híbridos estão projetados para expandir a um CAGR de 14,63% até 2032. O modelo mantém o processamento de controle em tempo real próximo à edificação, enquanto utiliza ferramentas em nuvem para análise, reporte e gestão de portfólio. Essa abordagem é relevante para hospitais, laboratórios farmacêuticos, centros de dados financeiros e outros ambientes onde a latência e o tratamento de dados exigem maior controle. Pesquisa publicada na Energy Informatics em 2026 descreveu o valor das abordagens híbridas para tarefas de gestão predial sensíveis à latência. Os Serviços Gerenciados On-Premises continuam relevantes para instalações governamentais e outras instalações de alta segurança com requisitos rígidos de residência de dados. A Siemens apresentou o Desigo CC V9 e aplicações Building X em 2026 com rede BACnet/SC segura e capacidades híbridas de nuvem e borda.
Por Tipo de Instalação no Local de Trabalho:
Escritórios Corporativos Lideram Enquanto a Saúde Expande Mais RapidamenteOs Escritórios Corporativos detiveram 32,97% da receita em 2026, o maior tipo de instalação no local de trabalho no mercado de serviços gerenciados de otimização de energia no local de trabalho. Os portfólios de escritórios enfrentam normas de desempenho predial em várias grandes cidades e frequentemente contam com instalações estabelecidas de sistemas de gestão predial. Os controles de HVAC e ocupação também são mais fáceis de implantar em locais de planta aberta com padrões diários recorrentes. No mercado de serviços gerenciados de otimização de energia no local de trabalho, os proprietários de portfólios podem usar serviços gerenciados para padronizar o reporte em várias propriedades. O segmento se beneficia de contratos de longo prazo alinhados à forma como os proprietários de imóveis comerciais gerenciam ativos. Espaços de Coworking e Trabalho Flexível apresentam uma oportunidade relacionada, pois as necessidades flutuantes de inquilinos e horários exigem mudanças operacionais mais frequentes. Os Campi Comerciais também precisam de gestão coordenada entre edificações com cargas e equipamentos diferentes.
As instalações de saúde estão projetadas para expandir a um CAGR de 14,86% até 2032. Seus requisitos de energia são elevados porque os serviços essenciais e os controles ambientais operam ininterruptamente. Os sistemas de saúde também equilibram programas de energia com segurança do paciente, controle de infecções e necessidades de resiliência. A OSF HealthCare obteve a Certificação de Saúde Sustentável da Joint Commission em 2025, demonstrando o papel adicional das práticas formais de sustentabilidade no setor. Os custos de energia representam de 2% a 3% das despesas operacionais das organizações de saúde, o que pode representar um custo anual significativo para grandes sistemas. Os Edifícios Governamentais e do Setor Público também são apoiados por programas de contratação de desempenho energético. O Corpo de Engenheiros do Exército dos Estados Unidos adjudicou um Contrato de Desempenho de Economia de Energia MATOC IV de 3 bilhões de USD em junho de 2025 a 18 empresas de serviços de energia para a modernização do Departamento de Defesa.
Por Tamanho da Organização:
Grandes Empresas Ancoram a Receita Enquanto as PMEs Ampliam o AcessoAs Grandes Empresas detiveram 71,54% da receita em 2026, refletindo seus grandes portfólios de imóveis e os gastos estabelecidos com reporte de sustentabilidade. No mercado de serviços gerenciados de otimização de energia no local de trabalho, essa concentração as torna uma base de receita importante. Os grandes clientes frequentemente precisam de gestão centralizada em escritórios, centros de dados, fábricas e campi. Eles também dispõem de recursos para integrar dados de energia com sistemas de reporte corporativo. Suas decisões de compra podem apoiar contratos mais longos que combinam software, controles, manutenção e verificação. Esse grupo de clientes provavelmente continuará sendo importante no curto prazo porque gerencia uma parcela substancial de imóveis comerciais com múltiplos locais. Ele também fornece um primeiro mercado prático para serviços avançados de otimização que requerem integração de dados.
As PMEs estão projetadas para expandir a um CAGR de 16,24% até 2032, a maior taxa entre as categorias de segmentos reportadas. A Agência Internacional de Energia constatou que 40% a 80% das PMEs não conseguiram implementar uma determinada melhoria de eficiência energética em sua pesquisa empresarial de 2025. A precificação por assinatura e os contratos vinculados a economias podem reduzir as barreiras de custo e expertise que anteriormente limitavam a adoção. O piloto da ComEd em 2025 confirmou o valor prático dos sistemas baseados em nuvem para instalações comerciais menores. Isso oferece aos provedores um caminho para atender clientes que não possuem equipes dedicadas de energia. Também incentiva serviços padronizados que podem ser implantados em muitos locais menores. O setor de serviços gerenciados de otimização de energia no local de trabalho está, portanto, tornando-se mais acessível além de seu foco histórico em grandes portfólios.

Por Setor do Usuário Final:
Tecnologia da Informação e Telecomunicações Ancoram a Demanda Enquanto Saúde e Ciências da Vida Lideram o CrescimentoTecnologia da Informação e Telecomunicações respondeu por 29,86% da receita em 2026, a maior posição de usuário final no mercado de serviços gerenciados de otimização de energia no local de trabalho. Os campi de tecnologia e os centros de dados têm alta densidade de energia e fortes requisitos de disponibilidade. Esses usuários também tendem a ter extensas redes de sensores, sistemas estabelecidos de gestão predial e equipes experientes de instalações. Isso torna a integração técnica mais viável do que em tipos de imóveis menos preparados digitalmente. Os requisitos de reporte corporativo acrescentam pressão adicional para rastrear o desempenho energético em nível detalhado. O setor utiliza estruturas de reporte reconhecidas, como a Global Reporting Initiative e o CDP. Esses fatores tornam a otimização contínua uma parte prática da gestão operacional, em vez de um projeto periódico.
O setor de saúde e ciências da vida está projetado para expandir a um CAGR de 14,37% até 2032. O segmento requer ventilação, temperatura e controle ambiental confiáveis em todos os momentos. A gestão de energia deve, portanto, funcionar em conjunto com a segurança do paciente, a integridade da pesquisa e a resiliência das instalações. Os operadores de edificações podem usar serviços gerenciados para identificar melhorias sem comprometer as condições operacionais essenciais. Serviços Bancários, Financeiros e de Seguros também apresentam demanda porque os ambientes de negociação e os centros de dados têm necessidades substanciais de energia. Os clientes do Governo e do Setor Público se beneficiam de programas obrigatórios de contratação e reporte de desempenho. Manufatura Industrial, Varejo e Comércio Eletrônico e outros segmentos verticais adicionam volume ao mercado por meio de seus perfis de carga distintos. As redes de varejo são cada vez mais adequadas para serviços gerenciados porque plataformas compartilhadas podem apoiar a implantação consistente em vários locais.
Análise Geográfica
Mercado de Serviços Gerenciados de Otimização de Energia no Local de Trabalho na América do Norte
A América do Norte deteve 38,64% da receita em 2026, a maior participação regional no mercado de serviços gerenciados de otimização de energia no local de trabalho. A região possui regulamentações ativas de desempenho de edificações em Nova York, Boston, Cambridge, Denver, Washington, D.C., e no estado de Washington. Os Estados Unidos também contam com uma estrutura bem desenvolvida de Contratos de Desempenho de Economia de Energia. O contrato do Departamento de Defesa no valor de 3 bilhões de USD, concedido em 2025, apoia a modernização por meio de melhorias financiadas por terceiros. O Canadá contribui por meio de atividades de benchmarking energético e classificação de edificações, enquanto o México permanece em um estágio mais inicial, com crescente desenvolvimento comercial e industrial.
Mercado de Serviços Gerenciados de Otimização de Energia no Local de Trabalho na Europa e América do Sul
A Europa é a segunda maior região no mercado de serviços gerenciados de otimização de energia no local de trabalho. O Reino Unido, a Alemanha, a França, a Itália e a Espanha são mercados centrais, pois as regulamentações e as necessidades de modernização de imóveis estão bem estabelecidas. A Diretiva de Desempenho Energético de Edifícios define uma orientação política em direção a novas edificações de emissão zero até 2030 e reformas nas edificações de pior desempenho. Os grandes consumidores industriais de energia da Alemanha também enfrentam requisitos formais de gestão de energia. A Siemens e a COIMA relataram que o projeto Pirelli 35 em Milão alcançou 60% de redução no consumo de energia e evitou 2.000 toneladas métricas de CO₂e anualmente. A América do Sul encontra-se em um estágio mais inicial, com a demanda concentrada em campi comerciais modernos, inquilinos multinacionais e edifícios governamentais no Brasil, na Argentina, na Colômbia e em outros grandes mercados urbanos.
Mercado de Serviços Gerenciados de Otimização de Energia no Local de Trabalho na Ásia-Pacífico e Oriente Médio
A Ásia-Pacífico está projetada para se expandir a um CAGR de 15,82% até 2032, tornando-se o mercado regional de crescimento mais rápido. A expansão da rede elétrica inteligente da China e os códigos de energia para edificações sustentam uma base mais ampla para serviços comerciais de gestão de energia. Os padrões Top Runner do Japão e os subsídios para sistemas de gestão de energia estão atraindo mais operadores de médio porte para serviços formais. A expansão do Bureau de Eficiência Energética da Índia e a Lei de Emenda à Conservação de Energia estão ampliando os requisitos de auditoria e reporte para um número maior de edificações comerciais. O framework NABERS da Austrália apoia a responsabilização pelo desempenho e o trabalho recorrente de gestão de energia. O Oriente Médio também está avançando, com a ENGIE Solutions implantando sua plataforma Smart O&M no B1 Mall em Dubai em 2026, e a Schneider Electric concordando em implantar sua plataforma em 26 lojas Brands For Less nos Emirados Árabes Unidos.
Cenário Competitivo
Concentração do Mercado
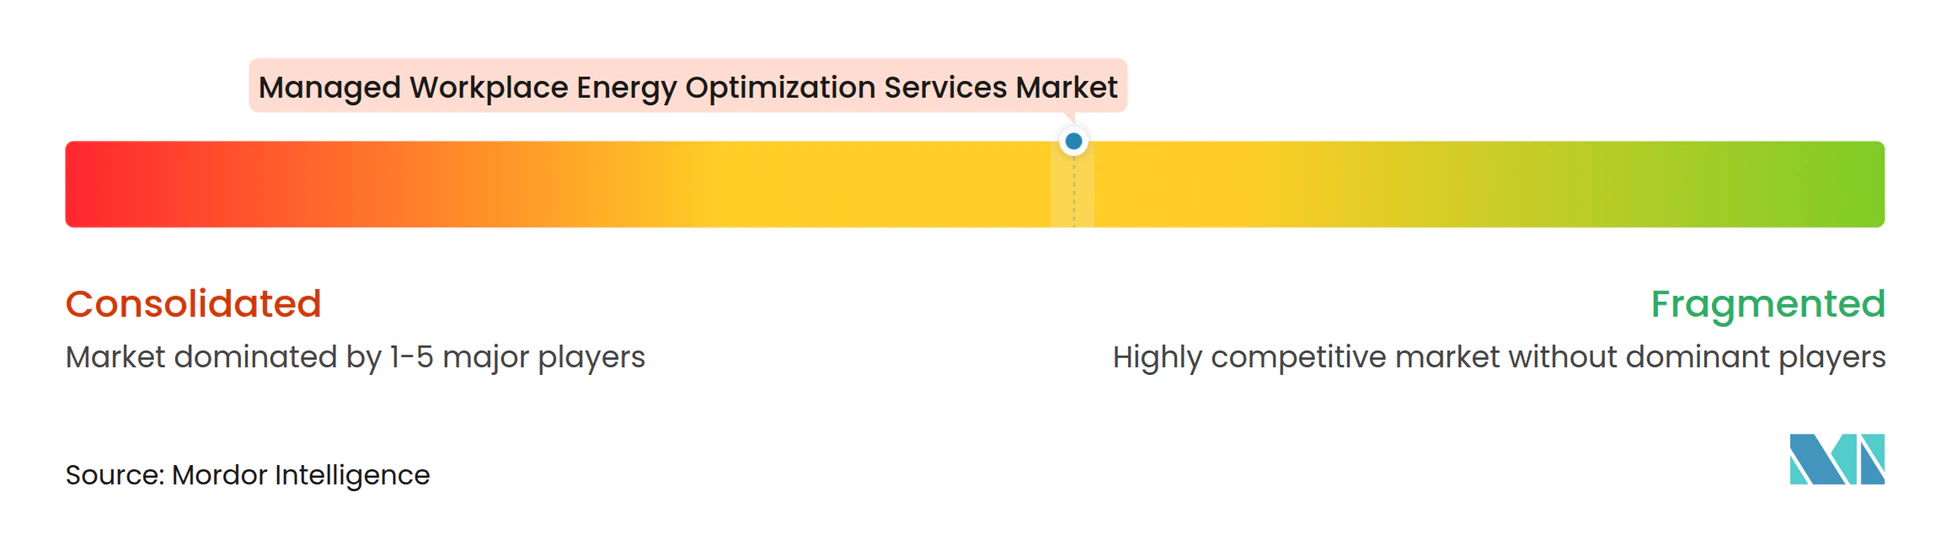
O mercado de serviços gerenciados de otimização de energia no local de trabalho é moderadamente fragmentado, com grandes fornecedores de tecnologia predial competindo ao lado de empresas de serviços de energia e provedores especializados de software. Schneider Electric, Siemens, Johnson Controls e Honeywell têm posições estabelecidas em automação predial. Ameresco, ENGIE e Centrica Business Solutions competem por meio de serviços de energia baseados em desempenho. BrainBox AI, EnergyCAP e GridPoint representam participantes focados em software e IA. Os principais fornecedores estão construindo plataformas mais amplas que combinam HVAC, iluminação, energia e resposta à demanda em um único ambiente operacional. A Schneider Electric apresentou o EcoStruxure Foresight Operation em novembro de 2025 para unificar sistemas de energia, energia elétrica e edificações em uma plataforma com tecnologia de IA. A empresa declarou que a plataforma pode reduzir o tempo de fluxo de trabalho de engenharia em até 40%.
Os contratos de desempenho continuam sendo uma abordagem competitiva importante porque podem eliminar os requisitos de capital inicial para os clientes. As condições competitivas no mercado de serviços gerenciados de otimização de energia no local de trabalho favorecem provedores capazes de documentar economias e gerenciar portfólios complexos. A Ameresco garantiu um projeto de infraestrutura de energia de 197 milhões de USD com o Laboratório de Pesquisa Naval dos Estados Unidos em outubro de 2025 e projetou mais de 362 milhões de USD em economias ao longo de 21 anos. A Johnson Controls reportou em 2025 que um cliente composto do OpenBlue poderia alcançar até 155% de retorno sobre o investimento em 3 anos. Essas ofertas deslocam as decisões dos clientes em direção a resultados operacionais mensurados. Os provedores também estão se concentrando no segmento de PMEs, redes de varejo e campi de saúde, onde serviços padronizados podem ser replicados em vários locais. As capacidades de cibersegurança e conformidade estão se tornando mais importantes à medida que os sistemas de controle predial se conectam com redes corporativas.
A resposta à demanda está criando outro caminho de diferenciação no mercado de serviços gerenciados de otimização de energia no local de trabalho. A Voltus e a Nantum AI anunciaram uma integração de API em setembro de 2025 que permite que edificações comerciais participem de mercados de serviços auxiliares no PJM, NYISO, ISO-NE e ERCOT. O Sistema de Gestão Predial em Nuvem da BrainBox AI havia sido implantado em mais de 2.000 edificações globalmente até fevereiro de 2025 e foi projetado para funcionar com as principais marcas de automação predial. Isso reduz a necessidade de substituir o hardware existente antes de adotar controles avançados. A ISO 50001, a ASHRAE 90.1 e os requisitos de verificação europeus elevam o padrão de documentação para os provedores. Os fornecedores estabelecidos têm vantagem onde os clientes precisam de conformidade documentada, segurança integrada e histórico de entrega.
Líderes do Setor de Serviços Gerenciados de Otimização de Energia no Local de Trabalho
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
CBRE Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Otimização de Energia no Local de Trabalho Empresas cobertas neste relatório
- Schneider Electric SE
- Siemens AG
- Johnson Controls International plc
- Honeywell International Inc.
- CBRE Group, Inc.
- Ameresco, Inc.
- ENGIE SA
- Veolia Environnement S.A.
- Cushman & Wakefield plc
- JLL
- Trane Technologies plc
- Carrier Global Corporation
- ABB Ltd.
- Ecolab Inc.
- Centrica Business Solutions
- Enel X S.r.l.
- GridPoint, Inc.
- BrainBox AI Inc.
- Spacewell International NV
- EnergyCAP, LLC
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Otimização de Energia no Local de Trabalho
- Outubro de 2026: A Agência de Segurança Cibernética e de Infraestrutura emitiu o aviso ICSA-26-274-05 para os Controladores Johnson Controls EasyIO Neo Series EC e CW, divulgando uma vulnerabilidade de transmissão de credenciais em texto claro, CVE-2026-64893, em controladores usados para HVAC, iluminação e gestão de energia em edificações comerciais. O aviso destaca o desafio sistêmico de cibersegurança de TI/OT enfrentado pelos provedores de serviços gerenciados que integram automação predial com redes corporativas.
- Agosto de 2026: O NIST publicou um infográfico e orientações de Cibersegurança para Sistemas de Automação e Controle Predial em 19 de agosto de 2026, fornecendo aos proprietários de OT etapas práticas de segurança para gerenciar sistemas de controle de HVAC, iluminação, controle de acesso e gestão de energia, abordando diretamente a taxa de vulnerabilidade de 75% encontrada em sistemas de gestão predial comercial pela análise da Claroty em 2025.
- Agosto de 2026: A Johnson Controls apresentou expansões da plataforma OpenBlue com tecnologia de IA em 5 de agosto de 2026, introduzindo o Energy and Comfort Intelligence desenvolvido com a Nantum AI, que reduziu o consumo de energia do lado do ar em quase 10% nas instalações da DATEV, capacidades de IA agêntica por meio do OBI e uma arquitetura nativa de IA que reduz o tempo de integração e implementação em até 95%, visando implantações complexas com múltiplos locais.
- Junho de 2026: A Leap e a Verantum anunciaram uma parceria estratégica em 2 de junho de 2026 para integrar capacidades de usina virtual com a plataforma de gestão de HVAC, refrigeração e iluminação da Verantum em portfólios de varejo comercial, incluindo a Dollar Tree na Califórnia, Nova York, Texas e outros grandes territórios de rede elétrica, comercializando receita de resposta à demanda para inquilinos comerciais com múltiplos locais.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Otimização de Energia no Local de Trabalho
O mercado de serviços gerenciados de otimização de energia no local de trabalho ajuda as organizações a monitorar, analisar e reduzir o consumo de energia em escritórios, campi e outras instalações no local de trabalho. Os provedores geralmente gerenciam sistemas prediais como HVAC, iluminação, controles de ocupação e medição de energia, utilizando análises e automação para reduzir custos de energia, melhorar o conforto e apoiar metas de sustentabilidade.
O Relatório do Mercado de Serviços Gerenciados de Otimização de Energia no Local de Trabalho é Segmentado por Tipo de Serviço (Auditoria e Benchmarking de Energia, Monitoramento e Análise de Energia, Otimização de HVAC e Controles, Otimização de Iluminação e Cargas de Tomada, Resposta à Demanda e Gestão de Carga, Otimização de Energia Renovável e Armazenamento, e Medição, Verificação e Reporte), Modelo de Implantação (Serviços Gerenciados On-Premises, Serviços Gerenciados Baseados em Nuvem e Serviços Gerenciados Híbridos), Tipo de Instalação no Local de Trabalho (Escritórios Corporativos, Espaços de Coworking e Trabalho Flexível, Campi Comerciais, Edifícios Governamentais e do Setor Público, Instalações de Saúde, Instituições de Ensino, Lojas de Varejo e Centros Comerciais e Outras Instalações no Local de Trabalho), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Tecnologia da Informação e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Manufatura Industrial, Varejo e Comércio Eletrônico e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Auditoria e Benchmarking de Energia |
| Monitoramento e Análise de Energia |
| Otimização de HVAC e Controles |
| Otimização de Iluminação e Cargas de Tomada |
| Resposta à Demanda e Gestão de Carga |
| Otimização de Energia Renovável e Armazenamento |
| Medição, Verificação e Reporte |
| Serviços Gerenciados On-Premises |
| Serviços Gerenciados Baseados em Nuvem |
| Serviços Gerenciados Híbridos |
| Escritórios Corporativos |
| Espaços de Coworking e Trabalho Flexível |
| Campi Comerciais |
| Edifícios Governamentais e do Setor Público |
| Instalações de Saúde |
| Instituições de Ensino |
| Lojas de Varejo e Centros Comerciais |
| Outras Instalações no Local de Trabalho |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | frica do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Auditoria e Benchmarking de Energia | |
| Monitoramento e Análise de Energia | ||
| Otimização de HVAC e Controles | ||
| Otimização de Iluminação e Cargas de Tomada | ||
| Resposta à Demanda e Gestão de Carga | ||
| Otimização de Energia Renovável e Armazenamento | ||
| Medição, Verificação e Reporte | ||
| Por Modelo de Implantação | Serviços Gerenciados On-Premises | |
| Serviços Gerenciados Baseados em Nuvem | ||
| Serviços Gerenciados Híbridos | ||
| Por Tipo de Instalação no Local de Trabalho | Escritórios Corporativos | |
| Espaços de Coworking e Trabalho Flexível | ||
| Campi Comerciais | ||
| Edifícios Governamentais e do Setor Público | ||
| Instalações de Saúde | ||
| Instituições de Ensino | ||
| Lojas de Varejo e Centros Comerciais | ||
| Outras Instalações no Local de Trabalho | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | frica do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de otimização de energia no local de trabalho?
O tamanho do mercado de serviços gerenciados de otimização de energia no local de trabalho está projetado em 0,83 bilhões de USD em 2026, 0,96 bilhões de USD em 2027, e deve atingir 1,79 bilhões de USD até 2032, crescendo a um CAGR de 13,27% de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de otimização de energia no local de trabalho?
Normas de desempenho predial, controle de custos de energia, detecção de falhas baseada em IA e programas de resposta à demanda estão aumentando o uso de serviços gerenciados.
Qual tipo de serviço lidera os serviços gerenciados de otimização de energia no local de trabalho?
A Otimização de HVAC e Controles liderou com uma participação de 26,73% em 2026, apoiada pelo papel central do HVAC no consumo de energia em edificações comerciais.
Qual modelo de implantação é mais amplamente utilizado?
Os Serviços Gerenciados Baseados em Nuvem detiveram 72,51% da receita em 2026 porque suportam o monitoramento centralizado em várias instalações.
Qual grupo de clientes deve expandir mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 16,24% até 2032, à medida que ofertas por assinatura e vinculadas a economias reduzem as barreiras de adoção.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,82% até 2032, apoiada por políticas de gestão de energia na China, Japão, Índia e Austrália.