
Tamaño y Participación del Mercado de Servicios Gestionados de Optimización Energética en el Lugar de Trabajo
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Optimización Energética en el Lugar de Trabajo por Mordor Intelligence
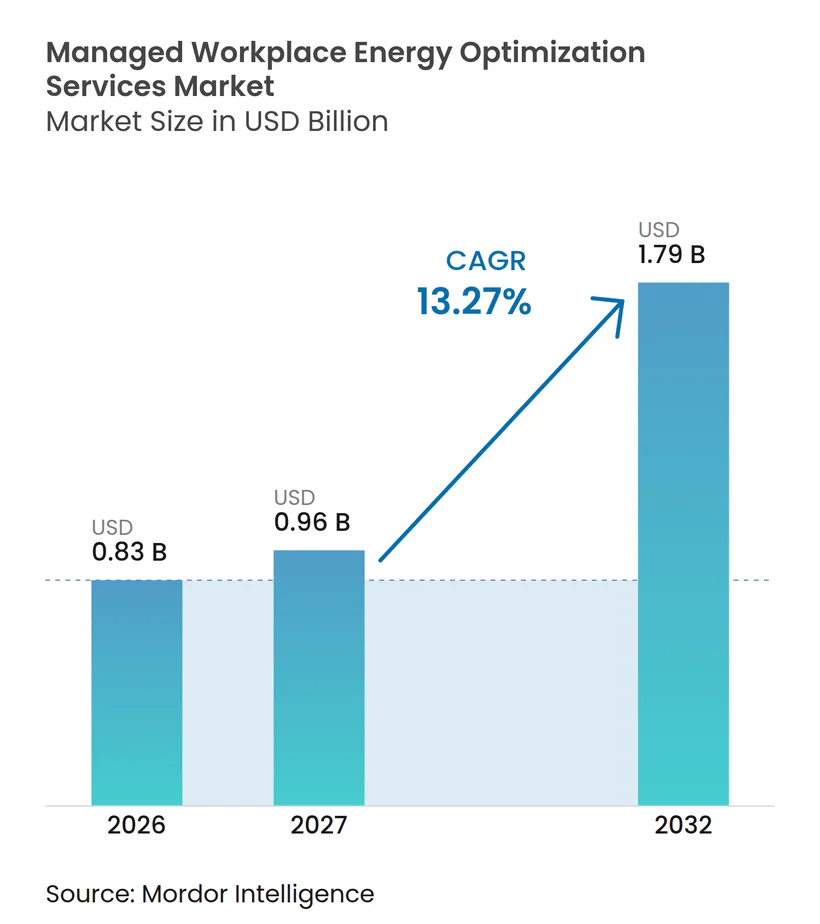
Se proyecta que el tamaño del mercado de servicios gestionados de optimización energética en el lugar de trabajo será de 0,83 mil millones de USD en 2026, 0,96 mil millones de USD en 2027, y alcanzará 1,79 mil millones de USD para 2032, creciendo a una CAGR del 13,27% de 2027 a 2032. Las normas de rendimiento de edificios están convirtiendo la presentación de informes energéticos y la reducción de emisiones en una actividad operativa obligatoria para muchos propietarios de inmuebles comerciales. Esto está aumentando la demanda en el mercado de servicios gestionados de optimización energética en el lugar de trabajo de proveedores que puedan conectar los sistemas de los edificios, medir resultados y apoyar el cumplimiento normativo en varios sitios. La presión sobre los costos también está desplazando el interés de los clientes hacia contratos que vinculan el pago con los ahorros energéticos verificados. Los controles basados en software son cada vez más importantes porque pueden mejorar los sistemas de edificios existentes sin necesidad de reemplazar completamente los equipos. El mercado de servicios gestionados de optimización energética en el lugar de trabajo también se beneficia del uso más amplio de programas de flexibilidad de la red eléctrica, que pueden convertir las cargas controlables de los edificios en una fuente de ingresos.
Conclusiones Clave del Informe
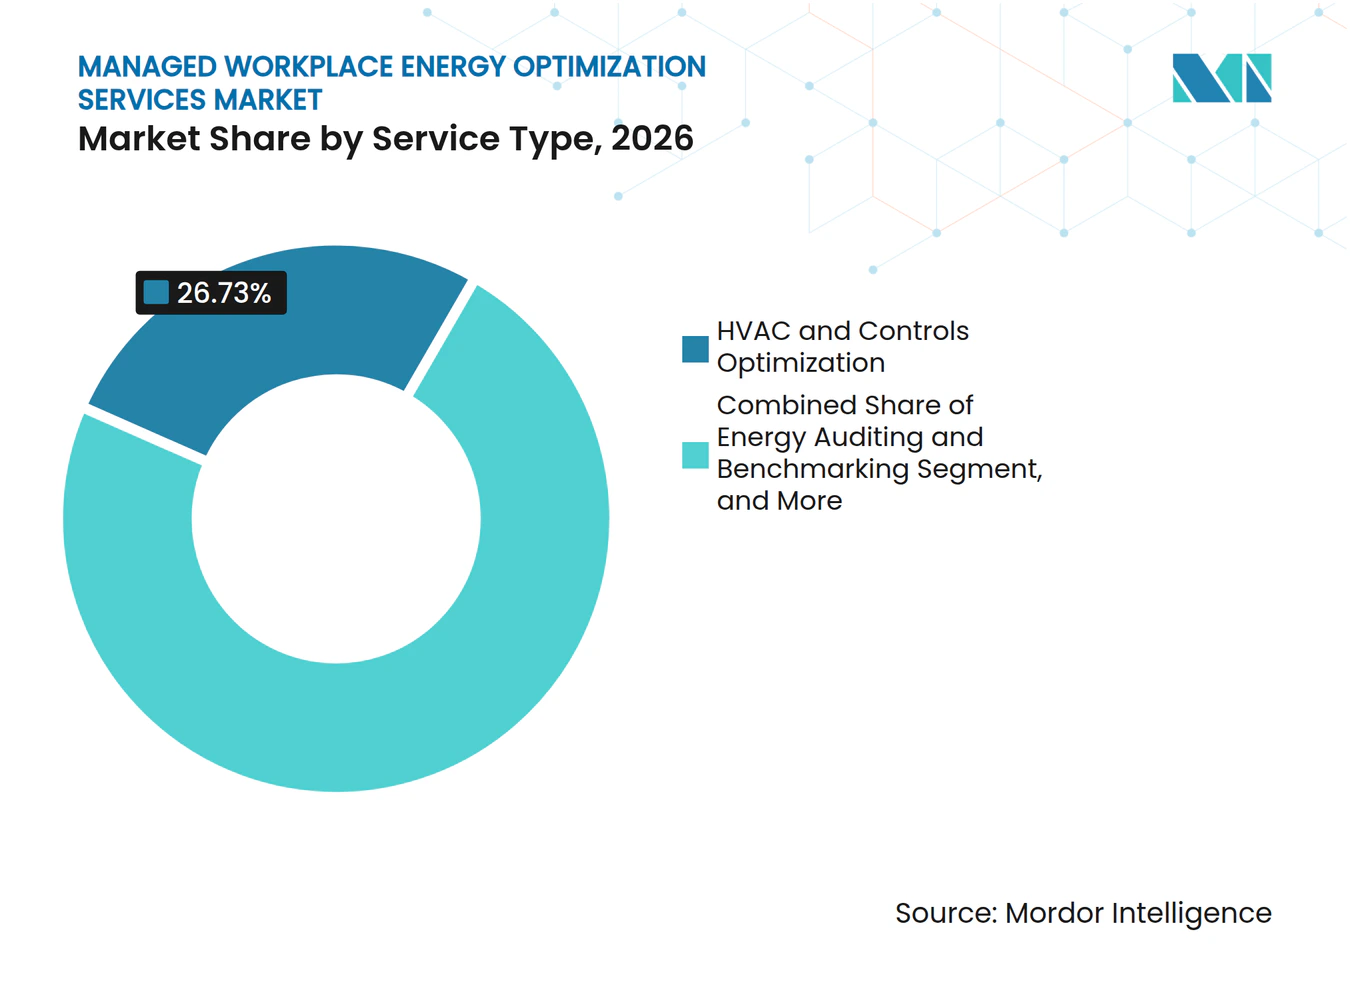
- Por tipo de servicio, la Optimización de HVAC y Controles representó el 26,73% de los ingresos del mercado de servicios gestionados de optimización energética en el lugar de trabajo en 2026, mientras que la Optimización de Energías Renovables y Almacenamiento se proyecta que se expandirá a una CAGR del 15,91% hasta 2032.
- Por modelo de implementación, los Servicios Gestionados en la Nube representaron el 72,51% de los ingresos en 2026, mientras que los Servicios Gestionados Híbridos se proyecta que se expandirán a una CAGR del 14,63% hasta 2032.
- Por tipo de instalación en el lugar de trabajo, las Oficinas Corporativas representaron el 32,97% de los ingresos del mercado de servicios gestionados de optimización energética en el lugar de trabajo en 2026, mientras que las Instalaciones Sanitarias se proyecta que se expandirán a una CAGR del 14,86% hasta 2032.
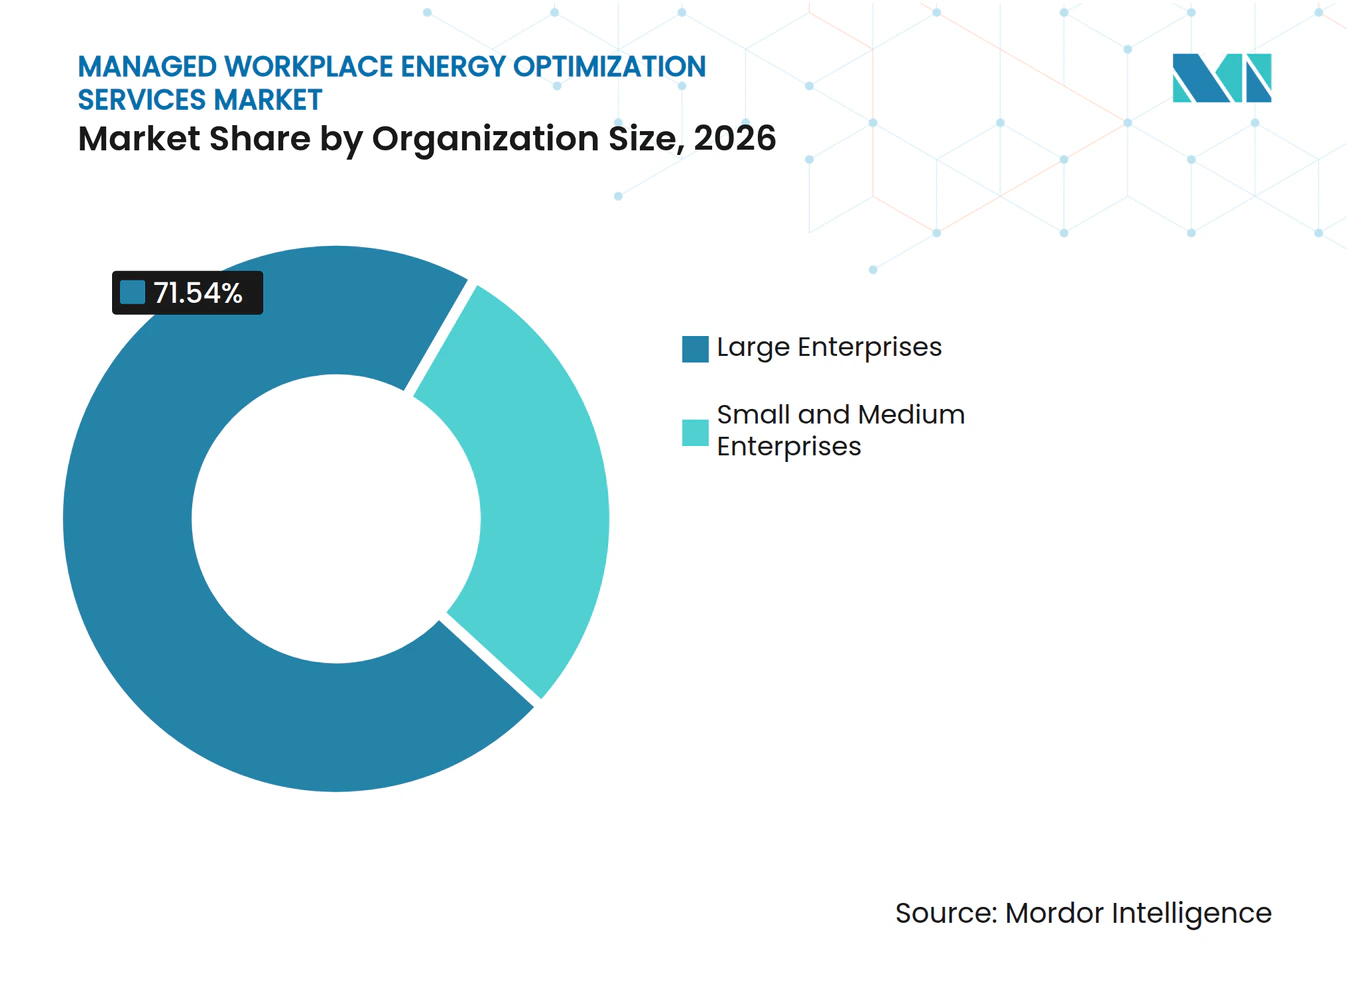
- Por tamaño de organización, las Grandes Empresas representaron el 71,54% de los ingresos en 2026, mientras que las PYMEs se proyecta que se expandirán a una CAGR del 16,24% hasta 2032.
- Por industria del usuario final, TI y Telecomunicaciones representaron el 29,86% de los ingresos en 2026, mientras que la industria de salud y ciencias de la vida se proyecta que se expandirá a una CAGR del 14,37% hasta 2032.
- Por geografía, América del Norte represent el 38,64% de los ingresos del mercado de servicios gestionados de optimización energética en el lugar de trabajo en 2026, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 15,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Normas de Rendimiento de Edificios y Divulgación de Carbono | +3.2% | América del Norte y Europa, con repercusión en Asia-Pacífico y Oriente Medio a través del cumplimiento normativo de inquilinos multinacionales | Corto plazo (≤ 2 años) |
| Reducción Medible de Costos Operativos | +2.8% | Global, con mayor demanda en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Detección de Fallos Habilitada por IA y Control Predictivo de Edificios | +2.5% | Global, con adopción más rápida en América del Norte, Alemania, Japón y Australia | Mediano plazo (2-4 años) |
| Variabilidad de Ocupación en el Trabajo Híbrido y Optimización a Nivel de Zona | +1.8% | América del Norte y Europa, expandiéndose a las áreas metropolitanas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Flexibilidad de la Red Eléctrica y Monetización de la Respuesta a la Demanda | +1.4% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Prestación de Servicios y Menores Barreras de Capital Inicial | +1.1% | Global, con alta relevancia en los mercados de Asia-Pacífico y América del Sur con alta densidad de PYMEs | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas de Rendimiento de Edificios y Requisitos de Divulgación de Carbono
Las normas de rendimiento de edificios son un detonante directo de compra en el mercado de servicios gestionados de optimización energética en el lugar de trabajo porque convierten la reducción de energía en un requisito legal con consecuencias financieras. La ciudad de Nueva York inició el primer año de cumplimiento de la Ley Local 97 en 2026 para edificios de más de 25.000 pies cuadrados, mientras que Boston, Cambridge y Washington D.C. también alcanzaron hitos activos de cumplimiento. La Directiva Europea sobre el Rendimiento Energético de los Edificios continuó avanzando en su implementación nacional en 2025 y 2026, aumentando la necesidad de seguimiento del rendimiento en materia de emisiones en inmuebles no residenciales. Los propietarios a menudo necesitan apoyo externo para la medición, verificación e informes porque los equipos internos de instalaciones pueden no contar con los sistemas o la capacidad especializada requeridos. La verificación por terceros puede crear relaciones de servicio más duraderas porque el proveedor ya gestiona las conexiones de datos y el historial de informes. Esto refuerza la demanda en el mercado de servicios gestionados de optimización energética en el lugar de trabajo. La Norma ASHRAE 90.1 y el Administrador de Portafolio ENERGY STAR siguen siendo herramientas de informes importantes para los programas de evaluación comparativa de edificios.
Creciente Demanda de Reducción Medible de Costos Operativos
El mercado de servicios gestionados de optimización energética en el lugar de trabajo está impulsado por clientes que buscan ahorros documentados en relación con una línea base operativa clara. La Agencia Internacional de Energía informó en 2025 que las pequeñas empresas lograron ahorros promedio del 12% gracias a medidas de eficiencia energética, en comparación con casi el 20% para las empresas más grandes.[1] Esta brecha refleja el acceso desigual a herramientas de monitoreo, capacidades de diagnóstico y gestores de energía dedicados. Los contratos de servicio basados en resultados pueden reducir la necesidad de capital inicial del cliente porque el proveedor asume parte del riesgo de rendimiento. El piloto de ComEd en 2025 demostró que los sistemas de gestión energética basados en la nube pueden generar ahorros significativos para las pequeñas y medianas empresas, incluidas instalaciones de menos de 100.000 pies cuadrados. Esta mayor adecuación económica respalda la CAGR proyectada del 16,24% para las PYMEs hasta 2032.
Detección de Fallos Habilitada por IA y Control Predictivo de Edificios
La detección de fallos basada en IA está fortaleciendo el mercado de servicios gestionados de optimización energética en el lugar de trabajo al identificar desperdicios y fallos de control de manera más temprana. Investigaciones revisadas por pares publicadas en 2025 y 2026 encontraron que los enfoques de aprendizaje automático pueden apoyar el diagnóstico preciso de fallos y el mantenimiento predictivo en los sistemas de gestión de edificios. Schneider Electric informó en 2025 que los controles basados en ocupación en 150 Holborn en Londres redujeron el uso de energía en salas de reuniones y las emisiones de carbono en un 22%. Las salas permanecieron en estado de reposo durante el 76% del horario laboral, lo que muestra el costo de operar espacios que no están en uso. Una revisión de 2025 también encontró que los enfoques de IA pueden mejorar la gestión de recursos en edificios inteligentes cuando se combinan con prácticas sólidas de datos y control. Johnson Controls presentó OpenBlue Energy and Comfort Intelligence en agosto de 2026 e informó una reducción de casi el 10% en el uso de energía del lado del aire en las instalaciones de DATEV sin quejas de confort.
Variabilidad de Ocupación en el Trabajo Híbrido que Permite la Optimización a Nivel de Zona
Los horarios híbridos han hecho que los planes fijos de operación de edificios sean menos efectivos, aumentando la demanda de ajuste continuo en el mercado de servicios gestionados de optimización energética en el lugar de trabajo. La ocupación puede variar entre un 30% y un 70% entre zonas y días en el mismo edificio de oficinas. Una investigación presentada en 2025, utilizando datos de la oficina de Montreal, encontró que los modelos de fusión de sensores lograron precisión en la predicción de ocupación a nivel de zona y puntuaciones F1 superiores al 80%. Esto puede ayudar a los operadores a evitar acondicionar salas que no están en uso. Un ensayo de campo en California en 2025 también validó las reducciones de energía derivadas del control de microzonas de HVAC adaptativo a la ocupación. A medida que los cambios de ocupación se vuelven rutinarios, el reacondicionamiento puntual es menos eficaz para abordar las condiciones operativas actuales.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Datos de Edificios Fragmentados y Brechas de Interoperabilidad | -2.1% | Global, especialmente en inmuebles comerciales con sistemas heredados en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Exposición a Ciberseguridad y Privacidad en Sistemas TI/OT | -1.6% | Global, con mayor exposición en salud, gobierno y campus de múltiples inquilinos | Mediano plazo (2-4 años) |
| Incentivos Divididos entre Propietarios, Inquilinos y Gestores de Instalaciones | -0.9% | Europa, América del Norte con múltiples inquilinos y empresas conjuntas de inmuebles comerciales en Asia-Pacífico | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Talento en Optimización Energética y Controles | -0.7% | Global, con mayor presión en los mercados emergentes de Asia-Pacífico y ciudades de segundo nivel | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Datos de Edificios Fragmentados y Brechas de Interoperabilidad
Los datos fragmentados son una restricción práctica en el mercado de servicios gestionados de optimización energética en el lugar de trabajo porque la optimización depende de información confiable proveniente de varios sistemas del edificio. Muchos inmuebles comerciales utilizan equipos de diferentes proveedores y protocolos como BACnet, Modbus, IEC 61850, Zigbee y redes propietarias. Estos sistemas a menudo carecen de un modelo semántico compartido, lo que dificulta la integración de datos para el análisis a nivel de portafolio. El informe final del Anexo 81 de la AIE EBC identificó la interoperabilidad como una barrera frecuentemente citada para la digitalización de edificios en 2025.[2] Los proveedores que pueden normalizar conjuntos de datos mixtos pueden asegurar un papel más sólido en el modelo operativo a largo plazo de un cliente. Esta capacidad puede diferenciar a los proveedores en el mercado de servicios gestionados de optimización energética en el lugar de trabajo. BACnet Secure Connect y Brick Schema pueden ayudar a abordar este problema, pero la adopción generalizada en los edificios existentes llevará tiempo.
Exposición a Ciberseguridad y Privacidad en Sistemas TI/OT
La conexión de los controles de edificios con redes empresariales y herramientas en la nube amplía el riesgo cibernético para el mercado de servicios gestionados de optimización energética en el lugar de trabajo. Un compromiso de los controles de HVAC o iluminación puede afectar tanto las operaciones físicas como la seguridad de la información. El análisis de Claroty en 2025 de más de 467.000 sistemas de gestión de edificios encontró que el 75% de las organizaciones tenían dispositivos afectados por vulnerabilidades explotables conocidas y el 69% tenía dispositivos vinculados a campañas de ransomware confirmadas. El Instituto Nacional de Estándares y Tecnología emitió orientación sobre ciberseguridad en automatización de edificios en agosto de 2026 para propietarios que operan sistemas de HVAC, iluminación, control de acceso y gestión energética. La Agencia de Seguridad de Infraestructura y Ciberseguridad también emitió avisos en 2025 y 2026 sobre controladores de Schneider Electric y Johnson Controls. Por lo tanto, los proveedores necesitan controles de acceso seguro, monitoreo y separación de redes para competir en entornos regulados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Optimización de HVAC Lidera Mientras la Integración de Energías Renovables se AceleraLa Optimización de HVAC y Controles representó el 26,73% de la participación del mercado de servicios gestionados de optimización energética en el lugar de trabajo en 2026. El HVAC tiene un efecto directo en el rendimiento de los edificios porque representa más del 50% del consumo de energía en edificios comerciales en el sector comercial de Canadá.[3] El segmento se beneficia de herramientas maduras de detección de fallos y un uso amplio en instalaciones de oficinas, salud, comercio minorista y campus. Sus servicios incluyen ajuste de controles, diagnósticos automatizados, programación y monitoreo continuo del rendimiento. Los clientes pueden utilizar estos servicios para abordar el confort, el mantenimiento y el rendimiento energético en un único programa operativo. La Auditoría y Evaluación Comparativa Energética, el Monitoreo y Análisis Energético, la Optimización de Iluminación y Cargas Enchufadas, la Gestión de Respuesta a la Demanda y Cargas, y la Medición, Verificación e Informes abordan necesidades separadas de los clientes. La Medición, Verificación e Informes tiene mayor importancia donde las normas exigen divulgaciones validadas o revisión por terceros.
Se proyecta que la Optimización de Energías Renovables y Almacenamiento se expandirá a una CAGR del 15,91% hasta 2032. Esta parte del mercado de servicios gestionados de optimización energética en el lugar de trabajo apoya a los clientes que combinan sistemas fotovoltaicos solares, almacenamiento de baterías, cargas controlables y respuesta a la demanda bajo un único acuerdo de servicio. Un estudio de Applied Energy de 2025 encontró que un sistema de edificio comercial que utiliza paneles solares de silicio monocristalino y almacenamiento de fosfato de hierro y litio cubrió el 46% de la demanda de energía anual y tuvo un período de recuperación de la inversión de 5,5 años. El atractivo proviene de coordinar la generación in situ con la demanda del edificio y las señales del mercado. Carrier lanzó Abound Advisory and Managed Services en mayo de 2025, ofreciendo soporte remoto de expertos las 24 horas del día, los 7 días de la semana para portafolios de múltiples sitios. EnergyCAP presentó Insights, impulsado por Watts AI, en septiembre de 2026 para priorizar acciones de alto impacto en portafolios de múltiples sitios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Nube Lidera Mientras el Modelo Híbrido Apoya Entornos SensiblesLos Servicios Gestionados en la Nube representaron el 72,51% de los ingresos en 2026, otorgando a este modelo la posición más grande en el mercado de servicios gestionados de optimización energética en el lugar de trabajo. Las plataformas en la nube permiten la supervisión remota de múltiples instalaciones y pueden recibir actualizaciones de software periódicas sin cambios importantes en la infraestructura local. También reducen la necesidad de que cada sitio mantenga recursos especializados de tecnología de la información. Iris Ohyama lanzó el servicio de gestión energética en la nube ENEverse en Japón en 2025 para el monitoreo y control remoto de HVAC e iluminación LED en instalaciones. Este tipo de servicio de suscripción puede extender las herramientas de gestión energética a operadores de tamaño mediano. La implementación en la nube es especialmente útil cuando los gestores de portafolios necesitan una vista común del uso de energía, alertas e informes de rendimiento.
Se proyecta que los Servicios Gestionados Híbridos se expandirán a una CAGR del 14,63% hasta 2032. El modelo mantiene el procesamiento de control en tiempo real cerca del edificio mientras utiliza herramientas en la nube para análisis, informes y gestión de portafolios. Este enfoque es relevante para hospitales, laboratorios farmacéuticos, centros de datos financieros y otros entornos donde la latencia y el manejo de datos requieren mayor control. Una investigación publicada en Energy Informatics en 2026 describió el valor de los enfoques híbridos para tareas de gestión de edificios sensibles a la latencia. Los Servicios Gestionados en las Instalaciones siguen siendo relevantes para el gobierno y otras instalaciones de alta seguridad con estrictos requisitos de residencia de datos. Siemens presentó las aplicaciones Desigo CC V9 y Building X en 2026 con redes BACnet/SC seguras y capacidades híbridas de nube y borde.
Por Tipo de Instalación en el Lugar de Trabajo:
Las Oficinas Corporativas Lideran Mientras la Salud se Expande Más RápidoLas Oficinas Corporativas representaron el 32,97% de los ingresos en 2026, el tipo de instalación en el lugar de trabajo más grande en el mercado de servicios gestionados de optimización energética en el lugar de trabajo. Los portafolios de oficinas enfrentan normas de rendimiento de edificios en varias ciudades importantes y a menudo cuentan con instalaciones establecidas de sistemas de gestión de edificios. Los controles de HVAC y ocupación también son más fáciles de implementar en ubicaciones de planta abierta con patrones diarios recurrentes. Dentro del mercado de servicios gestionados de optimización energética en el lugar de trabajo, los propietarios de portafolios pueden utilizar servicios gestionados para estandarizar los informes en varias propiedades. El segmento se beneficia de contratos a largo plazo que se alinean con la forma en que los propietarios de inmuebles comerciales gestionan los activos. Los Espacios de Trabajo Compartidos y Flexibles presentan una oportunidad relacionada porque las necesidades fluctuantes de inquilinos y horarios requieren cambios operativos más frecuentes. Los Campus Comerciales también necesitan una gestión coordinada entre edificios con diferentes cargas y equipos.
Se proyecta que las instalaciones sanitarias se expandirán a una CAGR del 14,86% hasta 2032. Sus requisitos energéticos son elevados porque los servicios esenciales y los controles ambientales operan las 24 horas del día. Los sistemas de salud también equilibran los programas de energía con la seguridad del paciente, el control de infecciones y las necesidades de resiliencia. OSF HealthCare obtuvo la Certificación de Atención Médica Sostenible de la Comisión Conjunta en 2025, demostrando el papel adicional de las prácticas formales de sostenibilidad en el sector. Los costos de energía representan entre el 2% y el 3% de los gastos operativos de las organizaciones de salud, lo que puede representar un costo anual significativo para los grandes sistemas. Los Edificios Gubernamentales y del Sector Público también están respaldados por programas de contratación de rendimiento energético. El Cuerpo de Ingenieros del Ejército de los Estados Unidos adjudicó un Contrato de Rendimiento de Ahorro de Energía MATOC IV de 3 mil millones de USD en junio de 2025 a 18 empresas de servicios energéticos para la modernización del Departamento de Defensa.
Por Tamaño de Organización:
Las Grandes Empresas Anclan los Ingresos Mientras las PYMEs Amplían el AccesoLas Grandes Empresas representaron el 71,54% de los ingresos en 2026, lo que refleja sus grandes portafolios de propiedades y el gasto establecido en informes de sostenibilidad. Dentro del mercado de servicios gestionados de optimización energética en el lugar de trabajo, esta concentración las convierte en una base de ingresos importante. Los grandes clientes a menudo necesitan gestión centralizada en oficinas, centros de datos, fábricas y campus. También cuentan con los recursos para integrar datos de energía con sistemas de informes empresariales. Sus decisiones de compra pueden respaldar contratos más largos que combinan software, controles, mantenimiento y verificación. Es probable que este grupo de clientes siga siendo importante en el corto plazo porque gestiona una parte sustancial de los inmuebles comerciales de múltiples sitios. También proporciona un primer mercado práctico para servicios de optimización avanzada que requieren integración de datos.
Se proyecta que las PYMEs se expandirán a una CAGR del 16,24% hasta 2032, la tasa más alta entre las categorías de segmentos reportadas. La Agencia Internacional de Energía encontró que entre el 40% y el 80% de las PYMEs no podían implementar una mejora de eficiencia energética determinada en su investigación empresarial de 2025. Los precios de suscripción y los contratos vinculados a ahorros pueden reducir las barreras de costo y experiencia que anteriormente limitaban la adopción. El piloto de ComEd en 2025 confirmó el valor práctico de los sistemas basados en la nube para instalaciones comerciales más pequeñas. Esto ofrece a los proveedores un camino para atender a clientes que no tienen equipos de energía dedicados. También fomenta servicios estandarizados que pueden implementarse en muchos sitios más pequeños. La industria de servicios gestionados de optimización energética en el lugar de trabajo se está volviendo, por lo tanto, más accesible más allá de su enfoque histórico en grandes portafolios.

Por Industria del Usuario Final:
TI y Telecomunicaciones Anclan la Demanda Mientras Salud y Ciencias de la Vida Lideran el CrecimientoTI y Telecomunicaciones representaron el 29,86% de los ingresos en 2026, la posición de usuario final más grande en el mercado de servicios gestionados de optimización energética en el lugar de trabajo. Los campus tecnológicos y los centros de datos tienen alta densidad energética y fuertes requisitos de tiempo de actividad. Estos usuarios también tienden a contar con extensas redes de sensores, sistemas de gestión de edificios establecidos y equipos de instalaciones con experiencia. Esto hace que la integración técnica sea más alcanzable que en tipos de propiedades menos preparadas digitalmente. Los requisitos de informes corporativos añaden mayor presión para rastrear el rendimiento energético a un nivel detallado. El sector utiliza marcos de informes reconocidos como la Iniciativa de Informes Globales y CDP. Estos factores hacen de la optimización continua una parte práctica de la gestión operativa en lugar de un proyecto periódico.
Se proyecta que la industria de salud y ciencias de la vida se expandirá a una CAGR del 14,37% hasta 2032. El segmento requiere ventilación, temperatura y control ambiental confiables en todo momento. La gestión energética debe, por lo tanto, funcionar junto con la seguridad del paciente, la integridad de la investigación y la resiliencia de las instalaciones. Los operadores de edificios pueden utilizar servicios gestionados para identificar mejoras sin comprometer las condiciones operativas esenciales. La Banca, los Servicios Financieros y los Seguros también presentan demanda porque los entornos de negociación y los centros de datos tienen necesidades de energía sustanciales. Los clientes del Gobierno y el Sector Público se benefician de programas de contratación y presentación de informes de rendimiento obligatorios. La Manufactura Industrial, el Comercio Minorista y el Comercio Electrónico, y otros sectores verticales añaden volumen al mercado a través de sus distintos perfiles de carga. Las cadenas minoristas son cada vez más adecuadas para los servicios gestionados porque las plataformas compartidas pueden apoyar una implementación consistente en varias ubicaciones.
Análisis Geográfico
Mercado de Servicios de Optimización de Energía en Lugares de Trabajo Gestionados en América del Norte
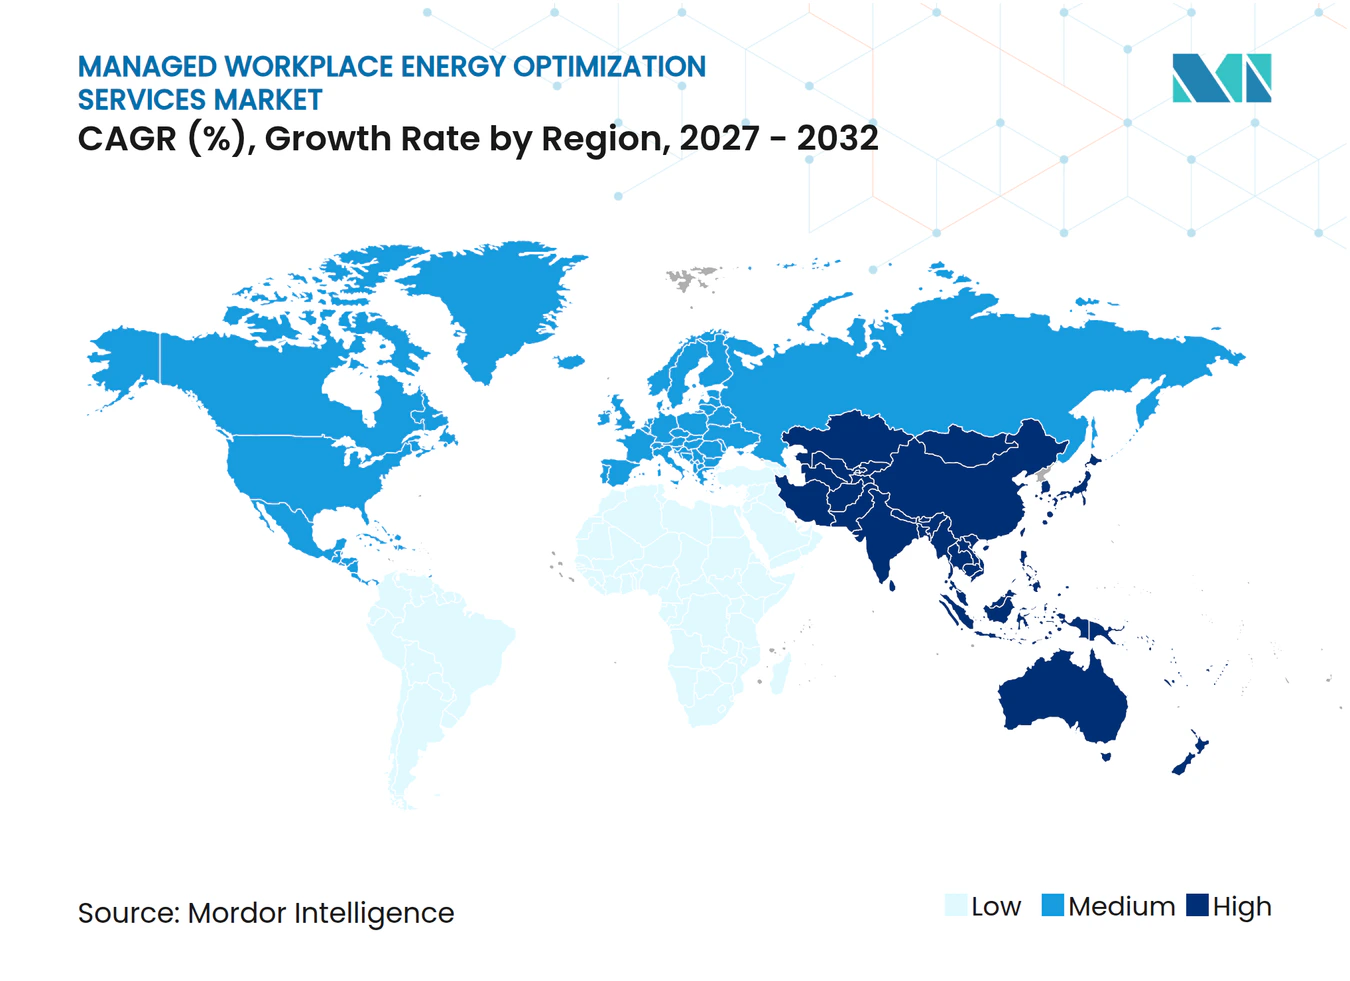
América del Norte concentró el 38,64% de los ingresos en 2026, la mayor participación regional en el mercado de servicios de optimización de energía en lugares de trabajo gestionados. La región cuenta con normativas activas de rendimiento de edificios en la ciudad de Nueva York, Boston, Cambridge, Denver, Washington D.C. y el estado de Washington. Estados Unidos también dispone de una estructura bien desarrollada de Contratos de Rendimiento de Ahorro Energético. El contrato del Departamento de Defensa por 3.000 millones de USD adjudicado en 2025 respalda la modernización mediante mejoras financiadas por terceros. Canadá contribuye a través de actividades de evaluación comparativa energética y calificación de edificios, mientras que México sigue siendo un mercado en etapa más temprana con un crecimiento comercial e industrial en expansión.
Mercado de Servicios de Optimización de Energía en Lugares de Trabajo Gestionados en Europa y América del Sur
Europa es la segunda región más grande en el mercado de servicios de optimización de energía en lugares de trabajo gestionados. El Reino Unido, Alemania, Francia, Italia y España son mercados principales, dado que las regulaciones y las necesidades de modernización de inmuebles están bien consolidadas. La Directiva sobre el Rendimiento Energético de los Edificios establece una orientación política hacia edificios nuevos de cero emisiones para 2030 y la renovación de los edificios con peor desempeño. Los grandes consumidores industriales de energía en Alemania también están sujetos a requisitos formales de gestión energética. Siemens y COIMA informaron que el proyecto Pirelli 35 en Milán logró una reducción del 60% en el consumo de energía y evitó la emisión de 2.000 toneladas métricas de CO₂e anuales. América del Sur se encuentra en una etapa más temprana, con una demanda concentrada en campus comerciales modernos, inquilinos multinacionales y edificios gubernamentales en Brasil, Argentina, Colombia y otros grandes mercados urbanos.
Mercado de Servicios de Optimización de Energía en Lugares de Trabajo Gestionados en Asia-Pacífico y Oriente Medio
Se proyecta que Asia-Pacífico se expanda a una CAGR del 15,82% hasta 2032, convirtiéndose en el mercado regional de mayor crecimiento. La expansión de la red eléctrica inteligente de China y los códigos de eficiencia energética en edificios respaldan una base más amplia para los servicios de gestión energética comercial. Los estándares Top Runner de Japón y los subsidios para sistemas de gestión de energía están atrayendo a más operadores del segmento medio hacia servicios formales. La expansión de la Oficina de Eficiencia Energética de India y la Ley de Enmienda de Conservación de Energía están extendiendo los requisitos de auditoría e informes a un mayor número de edificios comerciales. El marco NABERS de Australia respalda la rendición de cuentas sobre el rendimiento y el trabajo recurrente de gestión energética. Oriente Medio también avanza, ya que ENGIE Solutions desplegó su plataforma Smart O&M en el centro comercial B1 en Dubái en 2026 y Schneider Electric acordó implementar su plataforma en 26 tiendas Brands For Less en los Emiratos Árabes Unidos.
Panorama Competitivo
Concentración del Mercado
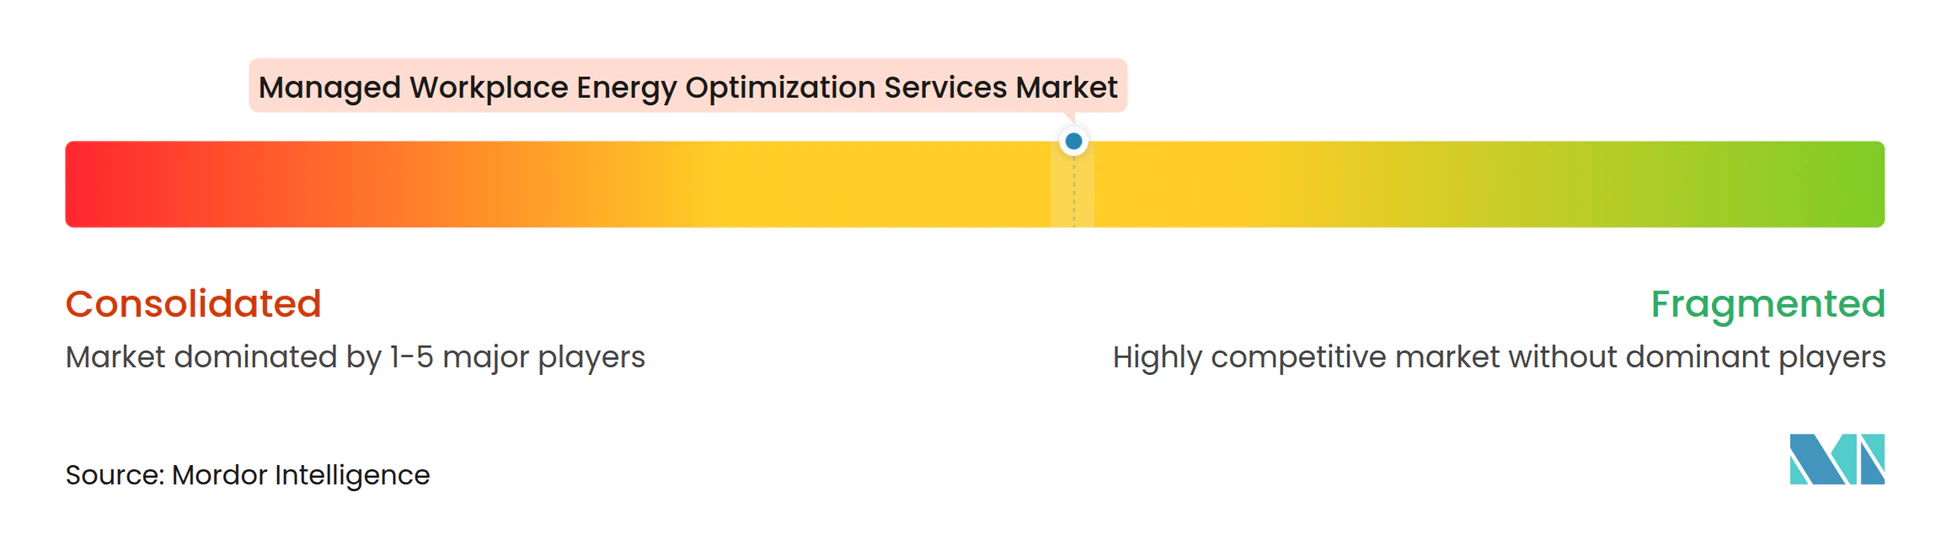
El mercado de servicios gestionados de optimización energética en el lugar de trabajo está moderadamente fragmentado, con grandes proveedores de tecnología para edificios compitiendo junto a empresas de servicios energéticos y proveedores especializados de software. Schneider Electric, Siemens, Johnson Controls y Honeywell tienen posiciones establecidas en la automatización de edificios. Ameresco, ENGIE y Centrica Business Solutions compiten a través de servicios energéticos basados en el rendimiento. BrainBox AI, EnergyCAP y GridPoint representan a los participantes enfocados en software e IA. Los principales proveedores están construyendo plataformas más amplias que combinan HVAC, iluminación, energía y respuesta a la demanda en un único entorno operativo. Schneider Electric presentó EcoStruxure Foresight Operation en noviembre de 2025 para unificar los sistemas de energía, potencia y edificios en una plataforma impulsada por IA. La empresa declaró que la plataforma puede reducir el tiempo de flujo de trabajo de ingeniería hasta en un 40%.
Los contratos de rendimiento siguen siendo un enfoque competitivo importante porque pueden eliminar los requisitos de capital inicial para los clientes. Las condiciones competitivas en el mercado de servicios gestionados de optimización energética en el lugar de trabajo favorecen a los proveedores que pueden documentar ahorros y gestionar portafolios complejos. Ameresco aseguró un proyecto de infraestructura energética de 197 millones de USD con el Laboratorio de Investigación Naval de los Estados Unidos en octubre de 2025 y proyectó más de 362 millones de USD en ahorros durante 21 años. Johnson Controls informó en 2025 que un cliente compuesto de OpenBlue podría lograr hasta un 155% de retorno sobre la inversión en 3 años. Estas ofertas desplazan las decisiones de los clientes hacia resultados operativos medidos. Los proveedores también se están enfocando en el segmento de PYMEs, cadenas minoristas y campus de salud donde los servicios estandarizados pueden repetirse en varias ubicaciones. Las capacidades de ciberseguridad y cumplimiento normativo son cada vez más importantes a medida que los sistemas de control de edificios se conectan con las redes empresariales.
La respuesta a la demanda está creando otra vía de diferenciación en el mercado de servicios gestionados de optimización energética en el lugar de trabajo. Voltus y Nantum AI anunciaron una integración de interfaz de programación de aplicaciones en septiembre de 2025 que permite a los edificios comerciales participar en los mercados de servicios auxiliares en PJM, NYISO, ISO-NE y ERCOT. El Sistema de Gestión de Edificios en la Nube de BrainBox AI había sido implementado en más de 2.000 edificios a nivel mundial para febrero de 2025 y fue diseñado para funcionar con las principales marcas de automatización de edificios. Esto reduce la necesidad de reemplazar el hardware existente antes de adoptar controles avanzados. ISO 50001, ASHRAE 90.1 y los requisitos de verificación europeos elevan el estándar de documentación para los proveedores. Los proveedores establecidos tienen ventaja donde los clientes necesitan cumplimiento normativo documentado, seguridad integrada e historial de entrega.
Líderes de la Industria de Servicios Gestionados de Optimización Energética en el Lugar de Trabajo
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
CBRE Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Optimización de Energía en Lugares de Trabajo Gestionados Empresas cubiertas en este informe
- Schneider Electric SE
- Siemens AG
- Johnson Controls International plc
- Honeywell International Inc.
- CBRE Group, Inc.
- Ameresco, Inc.
- ENGIE SA
- Veolia Environnement S.A.
- Cushman & Wakefield plc
- JLL
- Trane Technologies plc
- Carrier Global Corporation
- ABB Ltd.
- Ecolab Inc.
- Centrica Business Solutions
- Enel X S.r.l.
- GridPoint, Inc.
- BrainBox AI Inc.
- Spacewell International NV
- EnergyCAP, LLC
Desarrollos recientes de la industria en Mercado de Servicios de Optimización de Energía en Lugares de Trabajo Gestionados
- Octubre de 2026: La Agencia de Seguridad de Infraestructura y Ciberseguridad emitió el aviso ICSA-26-274-05 para los controladores Johnson Controls EasyIO Neo Series EC y CW, divulgando una vulnerabilidad de transmisión de credenciales en texto claro, CVE-2026-64893, en controladores utilizados para HVAC, iluminación y gestión energética en edificios comerciales. El aviso destaca el desafío sistémico de ciberseguridad TI/OT que enfrentan los proveedores de servicios gestionados que integran la automatización de edificios con redes corporativas.
- Agosto de 2026: El Instituto Nacional de Estándares y Tecnología publicó una infografía y orientación sobre Ciberseguridad en Sistemas de Automatización y Control de Edificios el 19 de agosto de 2026, proporcionando a los propietarios de tecnología operativa pasos de seguridad prácticos para gestionar sistemas de control de HVAC, iluminación, control de acceso y gestión energética, abordando directamente la tasa de vulnerabilidad del 75% encontrada en los sistemas de gestión de edificios comerciales por el análisis de Claroty de 2025.
- Agosto de 2026: Johnson Controls presentó expansiones de la plataforma OpenBlue impulsada por IA el 5 de agosto de 2026, introduciendo Energy and Comfort Intelligence impulsado por Nantum AI, que redujo el uso de energía del lado del aire en casi un 10% en las instalaciones de DATEV, capacidades de IA agéntica a través de OBI, y una arquitectura nativa de IA que reduce el tiempo de incorporación e implementación hasta en un 95%, dirigida a implementaciones complejas de múltiples sitios.
- Junio de 2026: Leap y Verantum anunciaron una asociación estratégica el 2 de junio de 2026, para integrar capacidades de planta de energía virtual con la plataforma de gestión de HVAC, refrigeración e iluminación de Verantum en portafolios minoristas comerciales, incluido Dollar Tree en California, Nueva York, Texas y otros territorios de red importantes, comercializando ingresos por respuesta a la demanda para inquilinos comerciales de múltiples sitios.
Alcance del Informe Global del Mercado de Servicios Gestionados de Optimización Energética en el Lugar de Trabajo
El mercado de servicios gestionados de optimización energética en el lugar de trabajo ayuda a las organizaciones a monitorear, analizar y reducir el consumo de energía en oficinas, campus y otras instalaciones en el lugar de trabajo. Los proveedores generalmente gestionan sistemas de edificios como HVAC, iluminación, controles de ocupación y medición de energía, utilizando análisis y automatización para reducir los costos de energía, mejorar el confort y apoyar los objetivos de sostenibilidad.
El Informe del Mercado de Servicios Gestionados de Optimización Energética en el Lugar de Trabajo está segmentado por Tipo de Servicio (Auditoría y Evaluación Comparativa Energética, Monitoreo y Análisis Energético, Optimización de HVAC y Controles, Optimización de Iluminación y Cargas Enchufadas, Gestión de Respuesta a la Demanda y Cargas, Optimización de Energías Renovables y Almacenamiento, y Medición, Verificación e Informes), Modelo de Implementación (Servicios Gestionados en las Instalaciones, Servicios Gestionados en la Nube y Servicios Gestionados Híbridos), Tipo de Instalación en el Lugar de Trabajo (Oficinas Corporativas, Espacios de Trabajo Compartidos y Flexibles, Campus Comerciales, Edificios Gubernamentales y del Sector Público, Instalaciones Sanitarias, Instituciones Educativas, Tiendas Minoristas y Centros Comerciales, y Otras Instalaciones en el Lugar de Trabajo), Tamaño de la Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria del Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Sector Público, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Auditoría y Evaluación Comparativa Energética |
| Monitoreo y Análisis Energético |
| Optimización de HVAC y Controles |
| Optimización de Iluminación y Cargas Enchufadas |
| Gestión de Respuesta a la Demanda y Cargas |
| Optimización de Energías Renovables y Almacenamiento |
| Medición, Verificación e Informes |
| Servicios Gestionados en las Instalaciones |
| Servicios Gestionados en la Nube |
| Servicios Gestionados Híbridos |
| Oficinas Corporativas |
| Espacios de Trabajo Compartidos y Flexibles |
| Campus Comerciales |
| Edificios Gubernamentales y del Sector Público |
| Instalaciones Sanitarias |
| Instituciones Educativas |
| Tiendas Minoristas y Centros Comerciales |
| Otras Instalaciones en el Lugar de Trabajo |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Auditoría y Evaluación Comparativa Energética | |
| Monitoreo y Análisis Energético | ||
| Optimización de HVAC y Controles | ||
| Optimización de Iluminación y Cargas Enchufadas | ||
| Gestión de Respuesta a la Demanda y Cargas | ||
| Optimización de Energías Renovables y Almacenamiento | ||
| Medición, Verificación e Informes | ||
| Por Modelo de Implementación | Servicios Gestionados en las Instalaciones | |
| Servicios Gestionados en la Nube | ||
| Servicios Gestionados Híbridos | ||
| Por Tipo de Instalación en el Lugar de Trabajo | Oficinas Corporativas | |
| Espacios de Trabajo Compartidos y Flexibles | ||
| Campus Comerciales | ||
| Edificios Gubernamentales y del Sector Público | ||
| Instalaciones Sanitarias | ||
| Instituciones Educativas | ||
| Tiendas Minoristas y Centros Comerciales | ||
| Otras Instalaciones en el Lugar de Trabajo | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de optimización energética en el lugar de trabajo?
Se proyecta que el tamaño del mercado de servicios gestionados de optimización energética en el lugar de trabajo será de 0,83 mil millones de USD en 2026, 0,96 mil millones de USD en 2027, y alcanzará 1,79 mil millones de USD para 2032, creciendo a una CAGR del 13,27% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios gestionados de optimización energética en el lugar de trabajo?
Las normas de rendimiento de edificios, el control de costos de energía, la detección de fallos basada en IA y los programas de respuesta a la demanda están aumentando el uso de servicios gestionados.
¿Qué tipo de servicio lidera los servicios gestionados de optimización energética en el lugar de trabajo?
La Optimización de HVAC y Controles lideró con una participación del 26,73% en 2026, respaldada por el papel central del HVAC en el uso de energía de los edificios comerciales.
¿Cuál es el modelo de implementación más utilizado?
Los Servicios Gestionados en la Nube representaron el 72,51% de los ingresos en 2026 porque permiten el monitoreo centralizado en varias instalaciones.
¿Qué grupo de clientes se espera que se expanda más rápido?
Se proyecta que las PYMEs se expandirán a una CAGR del 16,24% hasta 2032, ya que las ofertas de suscripción y vinculadas a ahorros reducen las barreras de adopción.
¿Qué región se proyecta que se expandirá más rápido?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 15,82% hasta 2032, respaldada por las políticas de gestión energética en China, Japón, India y Australia.