
Tamanho e Participação do Mercado de Serviços Gerenciados de Segurança de Voz
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
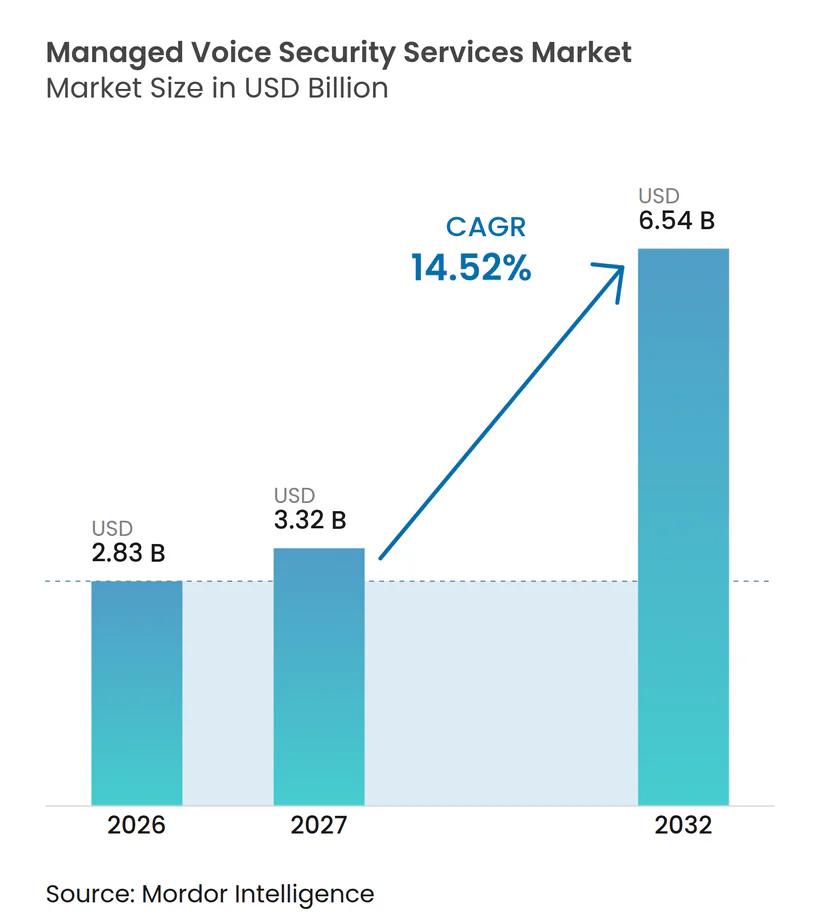
| Tamanho do Mercado (2027) | 3.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.54 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Segurança de Voz pela Mordor Intelligence
O tamanho do mercado de serviços gerenciados de segurança de voz está projetado para se expandir de 2,83 bilhões de USD em 2026 e 3,24 bilhões de USD em 2027 para 6,54 bilhões de USD até 2032, registrando um CAGR de 14,52% entre 2027 e 2032. O aumento da exposição a fraudes em telecomunicações está movendo a segurança de voz de uma questão de operações de rede para uma prioridade financeira e de proteção ao cliente. As ofertas gerenciadas podem fornecer às operadoras e empresas monitoramento contínuo, inteligência contra fraudes e suporte a incidentes sem a necessidade de formar equipes especializadas. As regras de autenticação de chamadores também estão ampliando o ônus de conformidade para provedores de serviços de comunicação menores. Os contact centers em nuvem estão criando mais oportunidades para integrar autenticação passiva nos fluxos de chamadas existentes. O mercado de serviços gerenciados de segurança de voz está, portanto, se deslocando em direção a uma proteção em camadas que combina identidade do chamador, sinais comportamentais e inteligência de ameaças.
Principais Conclusões do Relatório
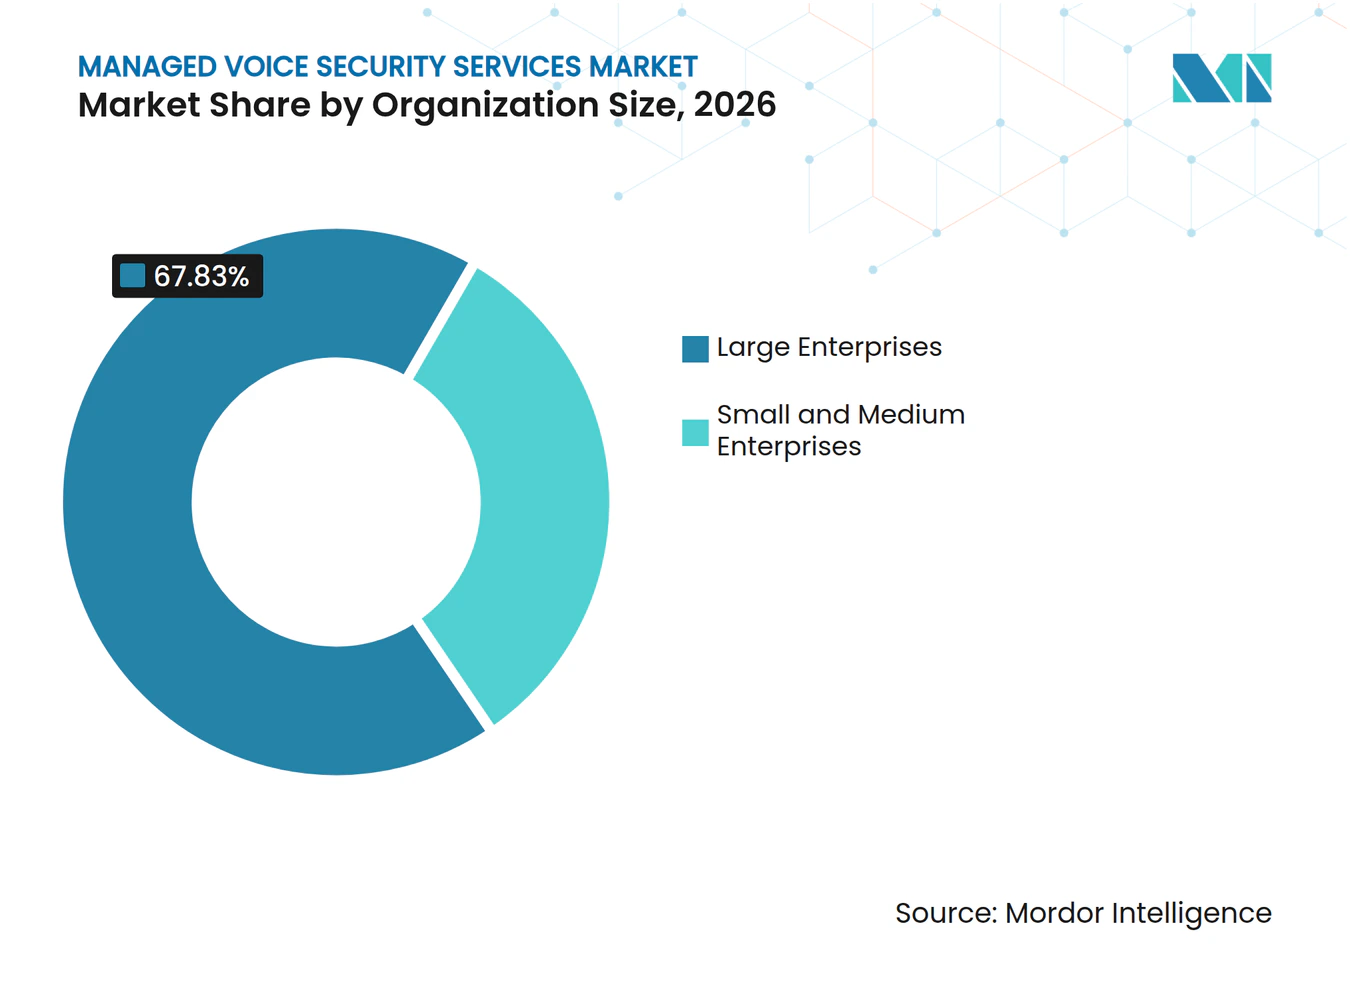
- Por tamanho de organização, as grandes empresas detinham 67,83% da participação no mercado de serviços gerenciados de segurança de voz em 2026, enquanto as pequenas e médias empresas estão projetadas para se expandir a um CAGR de 15,07% até 2032.
- Por aplicação, a mitigação de robochamadas e spam detinha 32,47% da participação no mercado de serviços gerenciados de segurança de voz em 2026, enquanto a autenticação de entrada em contact center está projetada para se expandir a um CAGR de 15,43% até 2032.
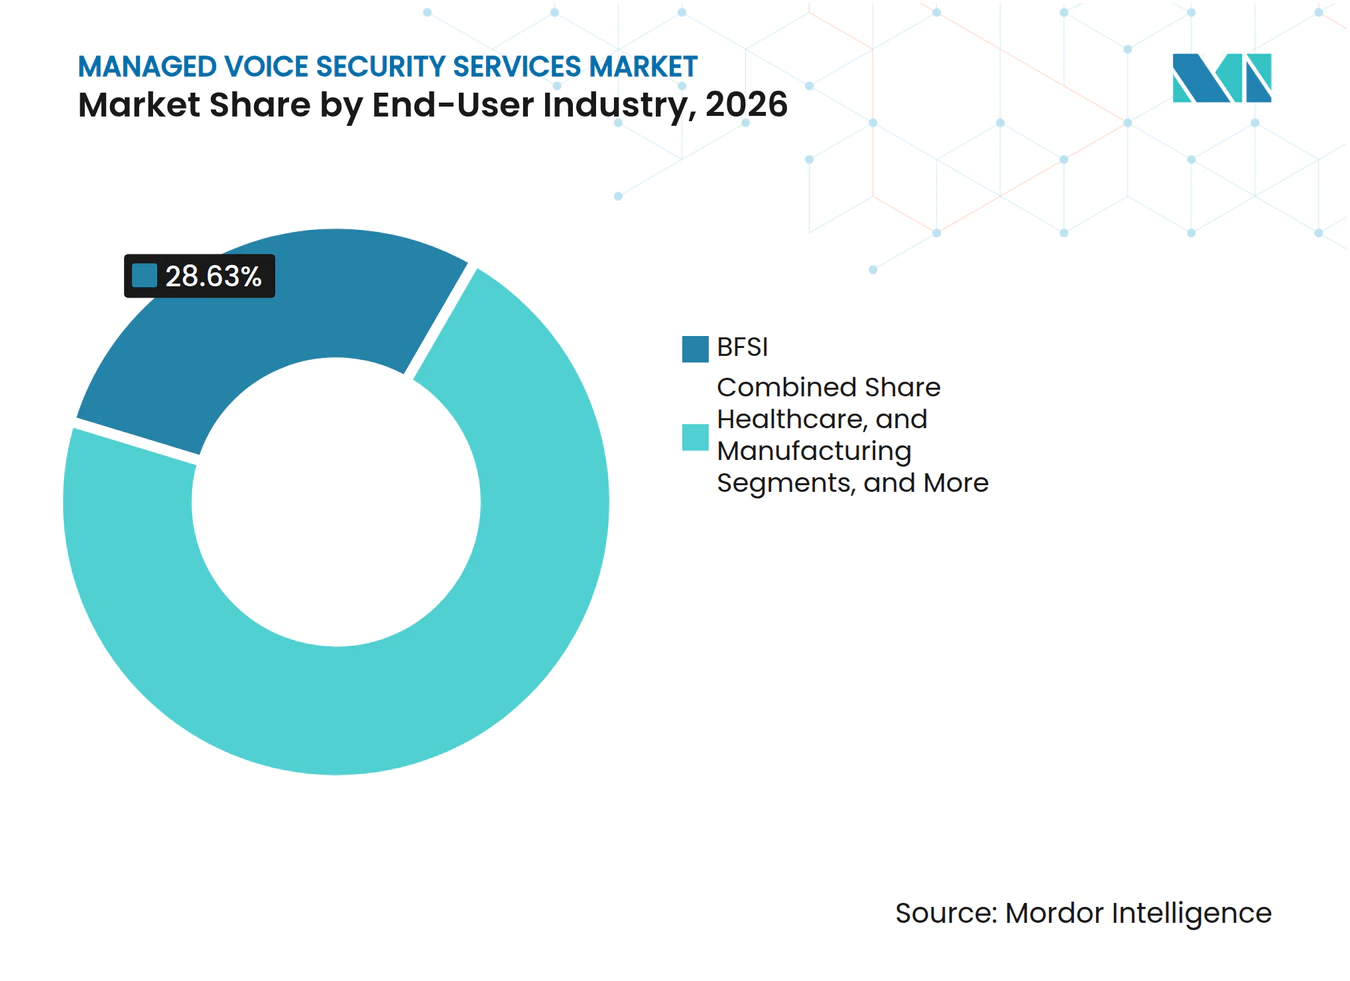
- Por setor do usuário final, o BFSI detinha 28,63% da participação no mercado de serviços gerenciados de segurança de voz em 2026, enquanto a área de saúde está projetada para se expandir a um CAGR de 15,37% até 2032.
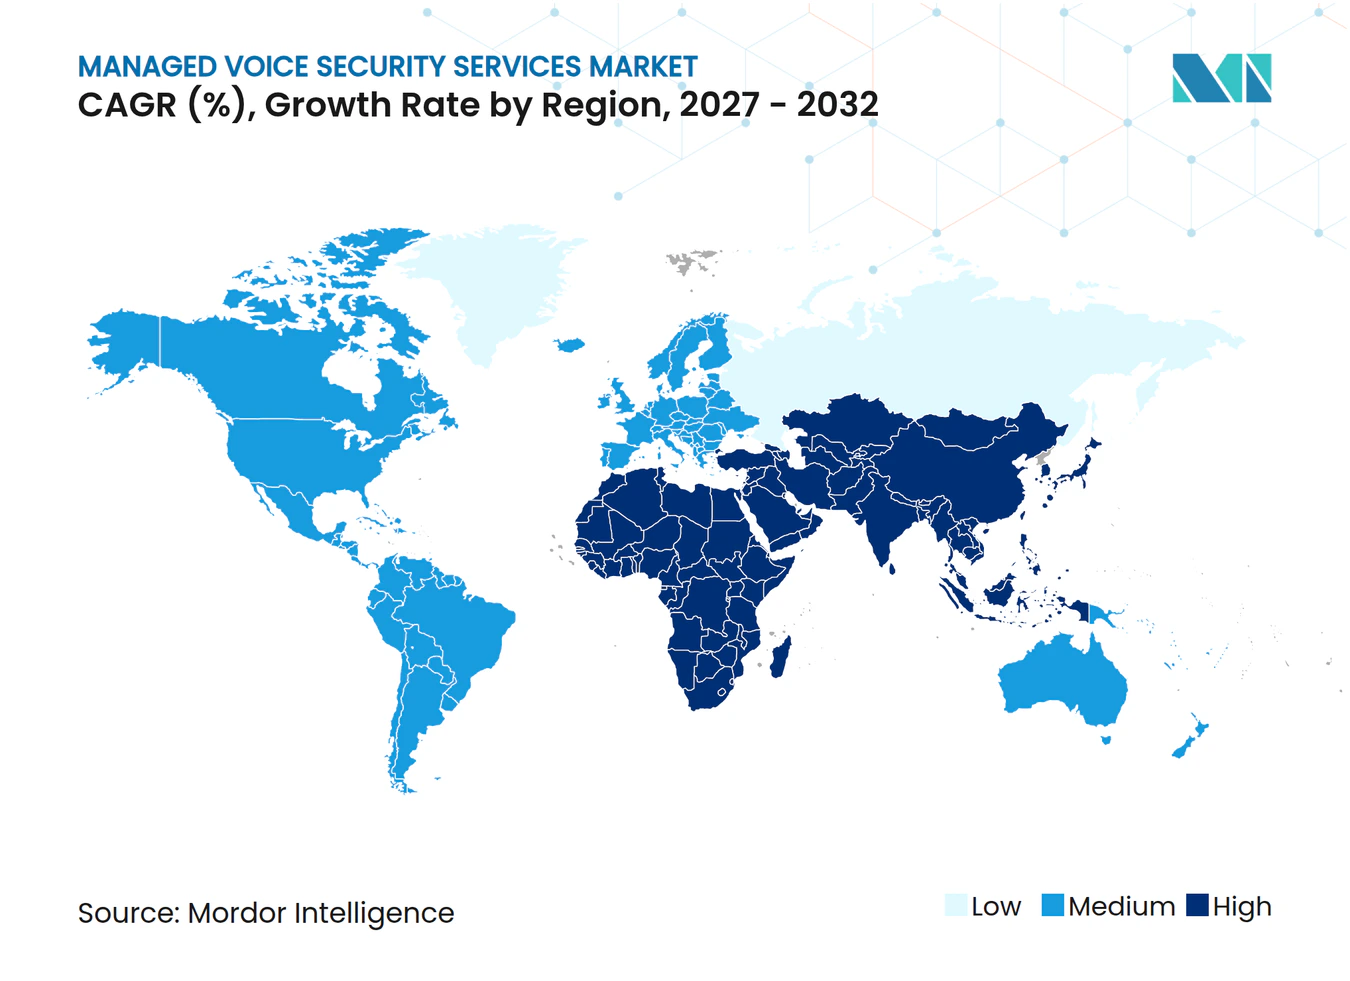
- Por geografia, a América do Norte detinha 42,87% da participação no mercado de serviços gerenciados de segurança de voz em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 15,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Perdas com Fraudes em Telecomunicações e Exposição de Voz Corporativa | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Conformidade Obrigatória com Autenticação de ID de Chamador e Mitigação de Robochamadas | +2.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Clonagem de Voz Habilitada por IA e Falsificação de Identidade por Deepfake | +2.5% | Global | Médio prazo (2-4 anos) |
| Expansão de Contact Center em Nuvem e Demanda por Autenticação Passiva | +2.1% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Necessidade das Operadoras de Visibilidade de Fraude de Voz entre Protocolos | +1.6% | Europa, Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Detecção Gerenciada de Bots de IA Silenciosos e Mineração de URA | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Perdas com Fraudes em Telecomunicações e Exposição de Voz Corporativa
As perdas globais com fraudes em telecomunicações atingiram 41,82 bilhões de USD em 2025, em comparação com 38,95 bilhões de USD em 2023. As perdas reportadas incluíram mais de 19 bilhões de USD provenientes de fraude de assinatura, apropriação de conta e golpes de engenharia social. Essa combinação mostra que os atacantes estão cada vez mais visando identidades de clientes, além das redes de comunicação. A resposta agora envolve líderes de segurança e equipes financeiras, não apenas funcionários de operações de rede, em muitas organizações afetadas. A TNS relatou que 9,8% do tráfego de voz corporativa de entrada foi classificado como ameaçador em sua atividade de chamadas monitoradas. O mercado de serviços gerenciados de segurança de voz pode abordar essa exposição por meio de monitoramento contínuo e análise gerenciada de fraudes.
Conformidade Obrigatória com Autenticação de ID de Chamador e Mitigação de Robochamadas
A FCC adotou regras de âncora de confiança para autenticação de chamadas em agosto de 2025, com as regras entrando em vigor em 18 de setembro de 2025. As regras responsabilizam os provedores quando utilizam terceiros para assinar chamadas. Isso fecha uma brecha que havia permitido que algumas operadoras menores terceirizassem decisões de atestação sem reter responsabilidade total. Provedores menores agora precisam de maior visibilidade sobre chamadas e conexões com operadoras upstream. A TNS relatou que provedores não pertencentes ao nível superior tinham 20% de conformidade com STIR/SHAKEN, em comparação com 85% para as 7 maiores operadoras dos EUA. Atestação gerenciada, suporte a banco de dados de mitigação de robochamadas e monitoramento de fraudes podem ajudar os provedores a cumprir essas obrigações no mercado de serviços gerenciados de segurança de voz.
Clonagem de Voz Habilitada por IA e Falsificação de Identidade por Deepfake
A clonagem de voz tornou-se mais fácil de usar à medida que ferramentas de síntese de fala em tempo real se tornam mais disponíveis. A Pindrop relatou que pelo menos 8 modelos de síntese de fala em tempo real foram lançados em 2025, incluindo 4 em dezembro. Dois desses lançamentos utilizaram licenças de código aberto, o que reduziu as barreiras para agentes mal-intencionados. Isso muda a ameaça porque um atacante pode aumentar a atividade sem um aumento comparável nos custos. As empresas no mercado de serviços gerenciados de segurança de voz estão respondendo com biometria passiva, verificações de vivacidade e análise de sinais de dispositivos. A Pindrop relatou que seus clientes evitaram 283 milhões de USD em perdas com fraudes durante 2025, com benefícios de autenticação Passport registrados em 385 milhões de chamadas.[1]
Expansão de Contact Center em Nuvem e Demanda por Autenticação Passiva
As plataformas de contact center em nuvem permitem que a análise de voz opere como uma camada de software dentro dos fluxos de chamadas existentes. Isso pode reduzir a necessidade de servidores dedicados e processos de registro separados. A Microsoft adicionou capacidades de autenticação biométrica de voz ao Dynamics 365 Contact Center em seu lançamento Wave 1 de 2026. Recursos nativos da plataforma podem reduzir a demanda por módulos de autenticação isolados. Provedores independentes no mercado de serviços gerenciados de segurança de voz podem responder enfatizando inteligência mais ampla, visibilidade de rede e operações gerenciadas. A TNS analisa 1,5 bilhão de eventos de chamadas diárias em mais de 500 operadoras, o que ilustra a escala disponível para provedores com dados em nível de rede.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geogrfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração em Ambientes TDM, SIP, IMS e PBX Legados | -1.8% | Global, com peso particular na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Privacidade Biométrica, Consentimento e Obrigações de Retenção de Dados | -1.4% | Europa, América do Norte, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Falsos Positivos e Erosão da Confiança no Bloqueio Automatizado de Chamadas | -1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Dados de Treinamento de Alta Qualidade para Fraude de Voz em Múltiplos Idiomas | -0.6% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração em Ambientes TDM, SIP, IMS e PBX Legados
Comutadores TDM legados, controladores de borda SIP, núcleos IMS e sistemas PBX permanecem comuns em bancos, governo e manufatura. Esses setores frequentemente substituem ativos de comunicação lentamente porque seus equipamentos têm longos ciclos de depreciação. A sinalização TDM pode remover assinaturas STIR/SHAKEN durante o roteamento de chamadas e interromper a cadeia de autenticação. A TNS associou a infraestrutura legada não baseada em IP à menor taxa de conformidade entre provedores não pertencentes ao nível superior. Implantações gerenciadas em ambientes mistos de TDM e SIP podem levar meses ou anos para serem concluídas. O trabalho personalizado para ambientes com múltiplos sites e múltiplos protocolos pode limitar a capacidade dos provedores de aplicar modelos de entrega padronizados.
Privacidade Biométrica, Consentimento e Obrigações de Retenção de Dados
As impressões de voz são dados biométricos de categoria especial nos termos do Artigo 9 do Regulamento Geral de Proteção de Dados da UE. As organizações devem estabelecer uma base jurídica adequada, obter consentimento quando necessário e manter processos de exclusão. Em outubro de 2026, o Tribunal Administrativo Federal da Suíça manteve o requisito para que o PostFinance AG obtivesse consentimento expresso antes de criar impressões de voz. A decisão também exigiu a exclusão de modelos sem consentimento retroativo até fevereiro de 2027. As regras estaduais dos EUA, incluindo a BIPA de Illinois, acrescentam diferentes requisitos de consentimento, retenção e destruição. Essas regras sobrepostas podem prolongar as revisões jurídicas e criar cronogramas de implantação desiguais para clientes multinacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Organização:
Grandes Empresas Mantêm Vantagens de Escala Enquanto as PMEs Ganham AcessoAs grandes empresas detinham 67,83% da participação no mercado de serviços gerenciados de segurança de voz em 2026. Seus contact centers de alto valor, múltiplos sites e equipes de combate a fraudes criam uma necessidade imediata de controles de voz em camadas, pois uma interrupção ou falha de autenticação pode afetar muitos clientes e equipes operacionais ao mesmo tempo. Bancos, seguradoras e operadoras de telecomunicações são importantes centros de demanda dentro desse grupo. Muitos implantam verificação de ID de chamador, biometria passiva e pontuação de risco de chamadas no mesmo fluxo de trabalho gerenciado. Ambientes de grande porte também produzem maiores volumes de chamadas que podem suportar programas avançados de monitoramento. Seus sistemas complexos tornam a coordenação com um provedor gerenciado valiosa. Esses clientes geralmente têm capacidade de aquisição para adotar vários controles de uma vez, incluindo trabalho de integração, acordos de serviço contínuos e processos de governança necessários para gerenciar o desempenho de segurança ao longo do tempo. Isso mantém as grandes empresas como centrais no mercado de serviços gerenciados de segurança de voz, pois sua escala cria a necessidade de controles de segurança que permaneçam confiáveis em locais, unidades de negócios, grupos de clientes e vários tipos de infraestrutura de telefonia.
As pequenas e médias empresas estão projetadas para crescer a um CAGR de 15,07% até 2032. Plataformas com API em primeiro lugar podem reduzir as barreiras de implantação em comparação com sistemas locais mais antigos, permitindo que operadoras menores introduzam proteções direcionadas sem substituir cada parte de sua infraestrutura de comunicações existente. A Subex lançou o FraudZap em junho de 2025 com um design modular voltado para implantação rápida. A empresa declarou que o produto poderia ser implantado em dias e reduzir o custo total de infraestrutura em até 50% em comparação com sistemas tradicionais. Esses produtos oferecem às operadoras de telecomunicações menores uma forma de adotar controles de fraude direcionados. A extensão das obrigações STIR/SHAKEN a provedores menores apoia ainda mais a demanda por ajuda externa, pois as responsabilidades de conformidade podem ser difíceis de gerenciar junto com as prioridades diárias de rede, atendimento ao cliente e comerciais. Empresas menores no mercado de serviços gerenciados de segurança de voz podem concentrar seus recursos na operação de seus negócios enquanto parceiros gerenciados lidam com tarefas de segurança mais especializadas, incluindo monitoramento, atualizações de regras e assistência com padrões de fraude que podem ser difíceis para uma pequena equipe interna rastrear sozinha.


Por Aplicação:
A Mitigação de Robochamadas Permanece Central Enquanto a Autenticação de Entrada Ganha ImportânciaA mitigação de robochamadas e spam detinha 32,47% da participação no mercado de serviços gerenciados de segurança de voz em 2026. O segmento permanece importante porque provedores e empresas devem gerenciar chamadas indesejadas em toda a cadeia de comunicações, incluindo tráfego que pode prejudicar a confiança do cliente, consumir a capacidade dos agentes ou criar custos operacionais diretos. Pontuação de reputação, análise de velocidade de chamadas e auditoria de atestação são ferramentas estabelecidas nesses programas. A prevenção de falsificação de ID de chamador e a proteção contra negação de serviço em telefonia focam em ameaças na borda da rede. A fraude de tarifas e a fraude de compartilhamento internacional de receitas envolvem abuso de roteamento com motivação financeira. A UIT publicou orientações sobre metodologias para mitigar a fraude wangiri em fevereiro de 2025. Essas necessidades de controle estabelecidas mantêm a mitigação de robochamadas como central no mercado de serviços gerenciados de segurança de voz, pois empresas e operadoras precisam de uma forma prática de reduzir o tráfego prejudicial antes que ele afete clientes, agentes, recursos de rede ou obrigações de conformidade.[2]
A autenticação de entrada em contact center está projetada para crescer a um CAGR de 15,43% até 2032. A aplicação responde à atividade de vishing e mineração de URA que busca explorar interações com clientes. A autenticação na transferência para o agente pode ajudar as organizações a avaliar o risco antes que o acesso seja concedido ou ações sensíveis sejam concluídas, o que é particularmente relevante quando um chamador busca alterações de conta, instruções de pagamento ou informações relacionadas à saúde. A Pindrop relatou que a detecção de bots em tempo real em uma organização de saúde da Fortune 500 reduziu o volume de chamadas de bots de entrada em 94,3% em 4 meses. O estudo de caso também citou proteção para mais de 73 milhões de USD em saldos de contas de poupança em saúde. Outras aplicações incluem a identificação de chamadores de IA agêntica que podem parecer semelhantes a chamadores humanos. A pontuação de vivacidade em tempo real se tornará mais relevante à medida que o tráfego de entrada automatizado crescer, pois as organizações precisarão de formas mais robustas de distinguir a atividade normal do cliente de interações de voz sintética que tentam passar pelas etapas comuns de triagem de chamadas.
Por Setor do Usuário Final:
O BFSI Detém a Maior Participação Enquanto a Área de Saúde Cresce Mais RapidamenteO BFSI detinha 28,63% da participação no mercado de serviços gerenciados de segurança de voz em 2026. As instituições financeiras enfrentam apropriação de conta, manipulação de beneficiários e atividade de sinistros fraudulentos por meio de seus canais de contato com clientes, onde um chamador convincente pode tentar explorar um agente ou um processo de verificação automatizado. Esses riscos apoiam o uso de autenticação em camadas e detecção de fraudes. Bancos e seguradoras também operam grandes contact centers com altos volumes de interações com clientes. A NICE e a Pindrop concluíram uma integração nativa para autenticação de voz e detecção de fraudes no CXone em janeiro de 2026. A integração oferece aos clientes uma forma de adquirir capacidades da Pindrop por meio de contratos CXone existentes. Opções pré-integradas podem ser atraentes quando compradores de serviços financeiros desejam menos relacionamentos tecnológicos separados, pois a aquisição e implementação integradas podem reduzir as demandas de coordenação enquanto mantêm vínculos mais estreitos entre os processos do contact center e as funções de segurança.
A área de saúde está projetada para crescer a um CAGR de 15,37% até 2032. As consultas de telessaúde criam mais interações de identidade baseadas em voz entre pacientes e provedores no mercado de serviços gerenciados de segurança de voz. Isso expande o número de ambientes onde as organizações devem equilibrar o acesso fácil com a autenticação segura, garantindo que pacientes e funcionários possam concluir interações rotineiras sem atrito desnecessário ou etapas de verificação repetidas. O rascunho também identifica riscos para sistemas de URA envolvendo acesso a prescrições e registros de pacientes. As organizações de saúde devem considerar esses riscos juntamente com os requisitos de privacidade para informações de saúde protegidas. Varejo e comércio eletrônico, tecnologia da informação e telecomunicações, manufatura e governo e defesa compõem os outros grupos de clientes. Os provedores de telecomunicações enfrentam fraude de compartilhamento internacional de receitas e falsificação de identificação de linha de chamador. Fabricantes e agências públicas enfrentam engenharia social de voz direcionada a equipes de finanças e aquisições, onde um executivo, fornecedor ou funcionário personificado pode usar uma interação de voz familiar para buscar pagamentos, credenciais ou alterações em procedimentos estabelecidos.


Análise Geográfica
A América do Norte respondeu por 42,87% da participação no mercado de serviços gerenciados de segurança de voz em 2026. A região combina regras estabelecidas de autenticação de chamadores, grandes operadoras de contact center e uma base de fornecedores madura. Os Estados Unidos fornecem a maior parte da receita regional, enquanto o Canadá e o México acrescentam demanda por meio de controles de fraude transfronteiriços e adoção de STIR/SHAKEN. A TNS relatou uma taxa de conformidade de 85% entre as 7 maiores operadoras dos EUA, em comparação com 20% entre provedores não pertencentes ao nível superior, criando demanda por inteligência externa contra fraudes e suporte de conformidade entre operadoras menores. A América do Sul está se desenvolvendo à medida que o Brasil e a Argentina expandem a atividade de mitigação de robochamadas e spam, apoiados pela adoção de serviços bancários digitais e pela aplicação mais rigorosa da proteção ao consumidor.
A Europa é a segunda maior área regional no mercado de serviços gerenciados de segurança de voz. As regras de dados biométricos e a cooperação nacional sobre fraudes em telecomunicações influenciam os requisitos dos clientes, especialmente na Alemanha, no Reino Unido e na França, que têm atividade substancial de contact center em serviços financeiros e no setor público. A decisão suíça de outubro de 2026 sobre consentimento expresso para impressões de voz aumentou a atenção sobre as práticas de dados biométricos e reforça a necessidade de processos de consentimento documentados, procedimentos de exclusão auditáveis e avaliação cuidadosa das considerações de governança da Lei de IA da UE e da ENISA. Itália, Espanha e Rússia são mercados europeus secundários com exposição a falsificação de voz em serviços financeiros e canais de governo eletrônico.
A Ásia-Pacífico está projetada para crescer a um CAGR de 15,82% até 2032, a taxa regional mais rápida no mercado de serviços gerenciados de segurança de voz. Japão, Coreia do Sul, Índia e Austrália estão vendo maior foco institucional em fraudes de voz por deepfake, e o Ministério de Assuntos Internos e Comunicações do Japão apoiou trabalhos de detecção relacionados pela NTT East Japan e NABLAS para serviços de linha fixa e móvel em agosto de 2025. O programa japonês citou danos anuais de fraude especial de 141,42 bilhões de JPY (924 milhões de USD), com 80% dos casos iniciados por contato telefônico. A SoftBank, a BBSS e a Polícia da Prefeitura de Kagawa também concordaram em junho de 2026 em usar análise de voz e texto baseada em IA contra fraudes telefônicas, enquanto a Arábia Saudita e os Emirados Árabes Unidos são os principais mercados do Oriente Médio. África do Sul, Nigéria e Egito demonstram crescente interesse em controles de fraude em dinheiro móvel.
Cenário Competitivo
Concentração do Mercado
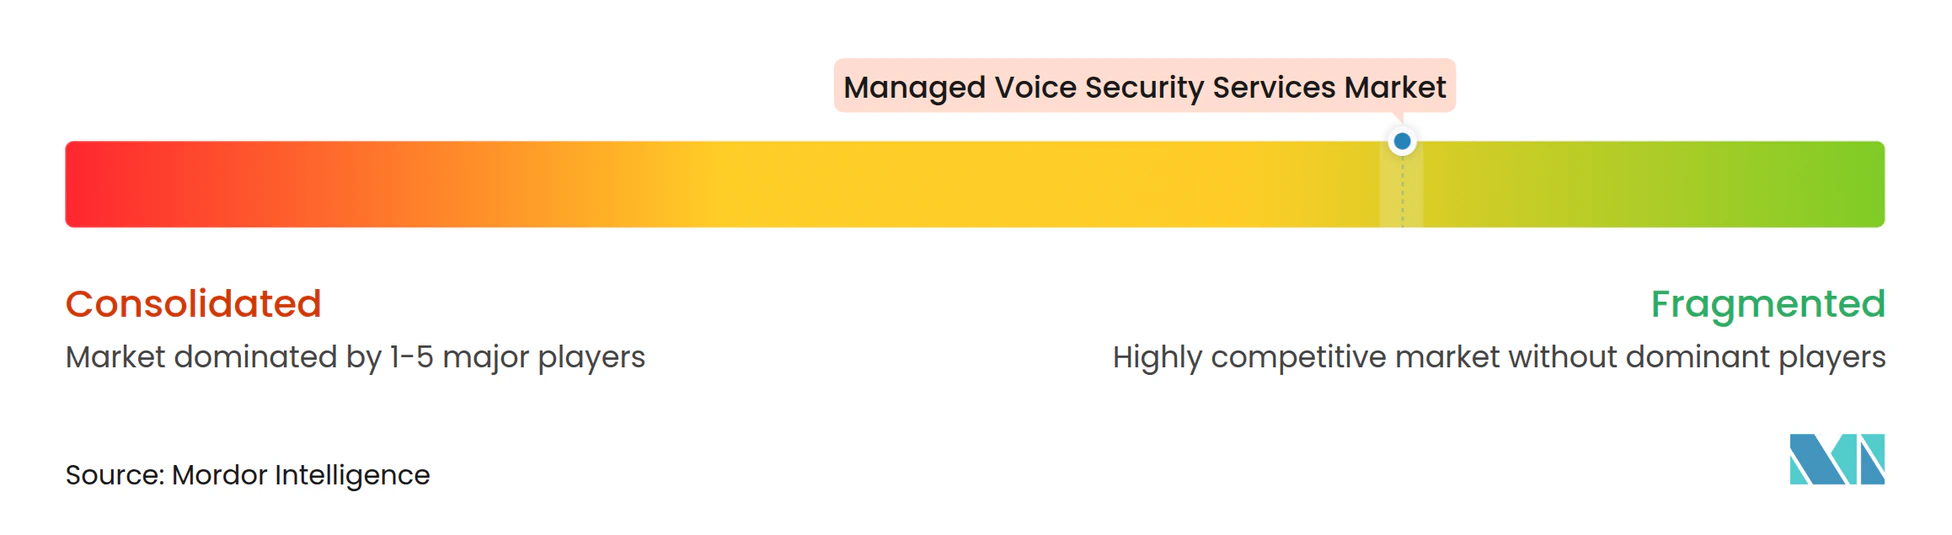
O mercado de serviços gerenciados de segurança de voz tem uma estrutura moderadamente fragmentada, com provedores especializados, plataformas de contact center e operadoras de inteligência de numeração atendendo a diferentes camadas de segurança de comunicações e gestão de fraudes. Pindrop, SecureLogix, Mobileum e ValidSoft competem com NICE, Verint e Uniphore, enquanto TNS, iconectiv e Numeracle participam por meio de serviços de inteligência de numeração e registro, com a diferenciação baseando-se cada vez mais na amplitude e pontualidade da inteligência contra fraudes. A análise de chamadas em escala de operadora pode construir uma biblioteca de sinais que instalações empresariais individuais não conseguem gerar sozinhas, criando uma vantagem para provedores com ampla visibilidade de comunicações. O mercado de serviços gerenciados de segurança de voz também recompensa fornecedores que combinam autenticação, análise comportamental e resposta gerenciada. Nenhum dado de participação de mercado por empresa foi fornecido, portanto o relatório não atribui uma estimativa de concentração a partir de dados de participação de fornecedores para o mercado de serviços gerenciados de segurança de voz.
A integração de plataformas está se tornando uma rota importante para o mercado, pois a NICE e a Pindrop concluíram sua integração nativa ao CXone em janeiro de 2026 após 2 anos de trabalho de engenharia e criaram um caminho de revenda para os serviços da Pindrop dentro dos contratos CXone existentes. A Pindrop também havia firmado parceria com o Webex da Cisco em outubro de 2025 para levar biometria de voz passiva, detecção de fraudes e detecção de deepfake em reuniões ao ambiente Webex. Esses exemplos mostram que os especialistas estão buscando distribuição por meio de plataformas CCaaS e de colaboração estabelecidas. Um pedido de patente nos EUA de 2026 para detecção e bloqueio de bots de voz de IA generativa usados em atividades de negação de serviço em telefonia mostra trabalho contínuo em métodos de detecção proprietários. O ritmo do desenvolvimento de propriedade intelectual pode criar diferenças de curto prazo antes que abordagens comuns de interoperabilidade surjam.
O mercado de serviços gerenciados de segurança de voz também tem uma abertura em visibilidade de fraude entre protocolos para operadoras que usam ambientes SS7 e SIP. As orientações da UIT sobre mitigação de wangiri e o trabalho de prevenção de fraudes da GSMA apontam para abordagens alinhadas a padrões, enquanto a Auraya expandiu a distribuição no mercado por meio do Five9 CX Marketplace e do NICE CXexchange para reduzir o tempo de ativação de biometria de voz e detecção de deepfake. A Mobileum firmou parceria com a Apate.ai em setembro de 2026 para combinar sua Plataforma de Inteligência Ativa com agentes de IA conversacional que podem engajar suspeitos de fraude, gerando inteligência sobre golpes enquanto interrompe atividades em andamento.[3] Esses movimentos mostram que os concorrentes estão buscando integração, implantação simplificada e interrupção ativa juntamente com detecção passiva, atendendo a diferentes necessidades operacionais dos clientes.
Líderes do Setor de Serviços Gerenciados de Segurança de Voz
-
Transaction Network Services, Inc.
-
Pindrop Security, Inc.
-
Mobileum Inc.
-
SecureLogix Corporation
-
NICE Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Segurança de Voz Empresas cobertas neste relatório
- Transaction Network Services, Inc.
- SecureLogix Corporation
- Mobileum Inc.
- Pindrop Security, Inc.
- NICE Ltd.
- Nuance Communications, Inc.
- Verint Systems Inc.
- Uniphore Technologies Inc.
- LexisNexis Risk Solutions Inc.
- First Orion Corporation
- Hiya, Inc.
- iconectiv, LLC
- TransNexus, Inc.
- Twilio Inc.
- Sinch AB
- Ribbon Communications Operating Company, Inc.
- Subex Limited
- TransUnion LLC
- YouMail, Inc.
- Numeracle, Inc.
- Neural Technologies Limited
- ValidSoft Limited
- Auraya Systems Pty Ltd
- Phonexia s.r.o.
- Daon, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Segurança de Voz
- Outubro de 2026: A Transaction Network Services adquiriu a NetNumber, um provedor de inteligência de numeração telefônica e serviços de registro. A transação expande o portfólio da TNS com portabilidade global de números, verificação de identidade digital e capacidades de roteamento, criando uma plataforma integrada mais robusta para combater fraudes em comunicações em provedores de serviços de comunicação, provedores de CPaaS e empresas em mais de 50 países.
- Setembro de 2026: A Pindrop lançou a tecnologia Pindrop BotStopper, um produto autônomo de detecção de agentes de voz de IA em tempo real e chamadores automatizados construído sobre seu mecanismo de detecção de deepfake Pulse, apoiado pelo AI Voice Consortium, um registro de mais de 5.000 vozes de IA. Em um benchmark independente da Podonos de junho de 2026, o Pindrop Pulse superou 95% de precisão e foi identificado como o detector preciso mais rápido avaliado, permitindo classificação em tempo real de 2 segundos de chamadores sintéticos.
- Setembro de 2026: A Mobileum e a Apate.ai anunciaram uma parceria integrando a Plataforma de Inteligência Ativa da Mobileum com os agentes de IA conversacional da Apate, permitindo que os provedores de serviços de comunicação engajem fraudadores diretamente em conversas simuladas em tempo real para construir inteligência sobre golpes e interromper operações em escala.
- Junho de 2026: A SoftBank e a BBSS firmaram um acordo tripartite com a Polícia da Prefeitura de Kagawa no Japão, assinado em 26 de maio de 2026, para implantar análise baseada em IA de chamadas de voz e texto para detectar e prevenir fraudes de engenharia social por telefone, visando danos nacionais de fraude especial superiores a 141,42 bilhões de JPY (924 milhões de USD) anualmente, com planos de lançamento
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Segurança de Voz
O Mercado de Serviços Gerenciados de Segurança de Voz compreende serviços de segurança que permitem a empresas, operadoras de telecomunicações e contact centers detectar, prevenir, monitorar e mitigar fraudes baseadas em voz, falsificação, robochamadas, ataques de telefonia e falsificação de identidade em ambientes de comunicação tradicionais e baseados em IP. Esses serviços incluem autenticação de ID de chamador, mitigação de robochamadas e spam, autenticação de entrada em contact center, proteção contra negação de serviço em telefonia, prevenção de fraude de tarifas e fraude de compartilhamento internacional de receitas, biometria de voz, análise de fraude de voz e detecção de falsificação de voz gerada por IA. Os provedores de serviços gerenciados oferecem monitoramento contínuo de chamadas, inteligência de ameaças, detecção de fraudes, gestão de autenticação e operações de segurança em ambientes de telefonia tradicional, Protocolo de Iniciação de Sessão (SIP), Subsistema Multimídia IP (IMS), central privada de comutação telefônica (PBX) e contact center em nuvem.
O Relatório do Mercado de Serviços Gerenciados de Segurança de Voz é Segmentado por Tamanho de Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Mitigação de Robochamadas e Spam, Prevenção de Falsificação de ID de Chamador, Autenticação de Entrada em Contact Center, Proteção contra Negação de Serviço em Telefonia, Prevenção de Fraude de Tarifas e Fraude de Compartilhamento Internacional de Receitas e Outras Aplicações), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Mitigação de Robochamadas e Spam |
| Prevenção de Falsificação de ID de Chamador |
| Autenticação de Entrada em Contact Center |
| Proteção contra Negação de Serviço em Telefonia |
| Prevenção de Fraude de Tarifas e Fraude de Compartilhamento Internacional de Receitas |
| Outras Aplicações |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Mitigação de Robochamadas e Spam | |
| Prevenção de Falsificação de ID de Chamador | ||
| Autenticação de Entrada em Contact Center | ||
| Proteção contra Negação de Serviço em Telefonia | ||
| Prevenção de Fraude de Tarifas e Fraude de Compartilhamento Internacional de Receitas | ||
| Outras Aplicações | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de segurança de voz?
O tamanho do mercado de serviços gerenciados de segurança de voz está projetado para aumentar de 2,83 bilhões de USD em 2026 e 3,24 bilhões de USD em 2027 para 6,54 bilhões de USD até 2032, a um CAGR de 14,52%. O crescimento reflete a crescente necessidade de autenticação, inteligência contra fraudes e operações de segurança gerenciadas em ambientes de voz corporativos e de operadoras.
O que está impulsionando a demanda por serviços gerenciados de segurança de voz?
A exposição a fraudes em telecomunicações, as obrigações de autenticação de chamadores, os riscos de clonagem de voz e a adoção mais ampla de contact centers em nuvem estão sustentando a demanda. Os serviços gerenciados podem fornecer monitoramento, inteligência de ameaças e suporte de resposta sem exigir que cada comprador forme uma equipe dedicada de segurança de voz.
Qual setor do usuário final está se expandindo mais rapidamente?
A área de saúde está projetada para crescer a um CAGR de 15,37% até 2032, à medida que a telessaúde cria mais pontos de contato de autenticação de voz. Os provedores também devem abordar ameaças a sistemas de URA, acesso a prescrições e registros de pacientes, ao mesmo tempo em que cumprem obrigações de privacidade que podem influenciar os planos de implantação e os processos de aprovação internos.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 15,82% até 2032, apoiada por respostas institucionais a fraudes de voz e riscos de deepfake. Japão, Coreia do Sul, Índia e Austrália estão recebendo atenção crescente nessa resposta regional.