
Marktgröße und Marktanteil für verwaltete Sprachsicherheitsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
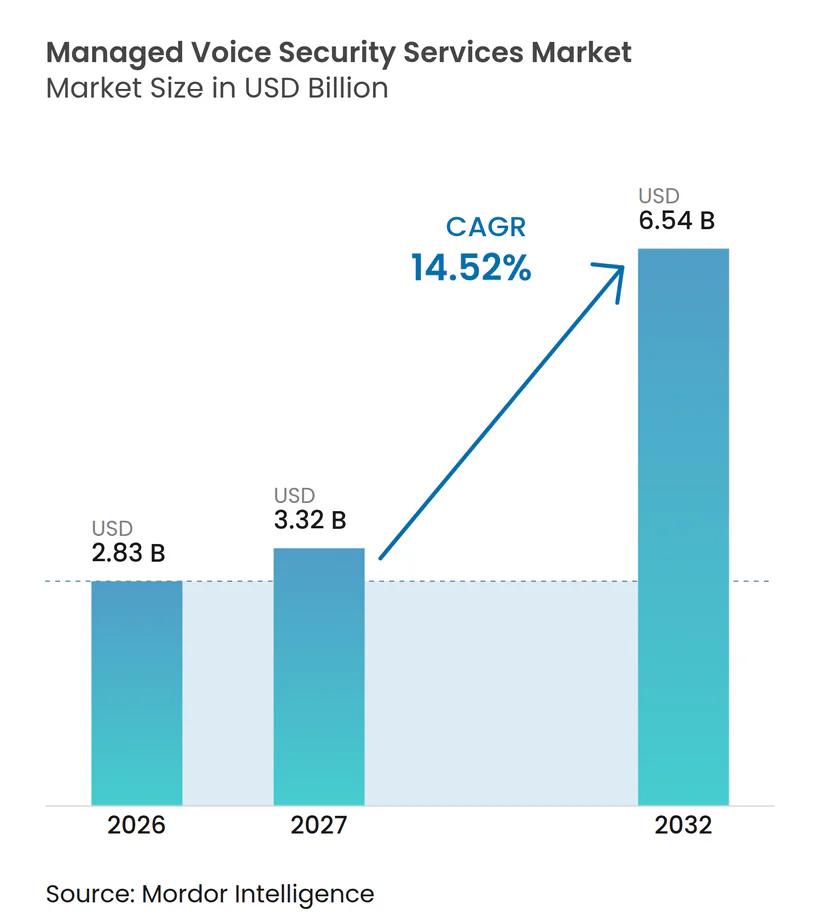
| Marktgröße (2027) | 3.32 Milliarden US-Dollar |
| Marktgröße (2032) | 6.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Sprachsicherheitsdienste von Mordor Intelligence
Die Marktgröße für verwaltete Sprachsicherheitsdienste wird voraussichtlich von 2,83 Milliarden USD im Jahr 2026 und 3,24 Milliarden USD im Jahr 2027 auf 6,54 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 14,52 % verzeichnen. Die zunehmende Gefährdung durch Telekommunikationsbetrug verlagert die Sprachsicherheit von einem Netzwerkbetriebsproblem zu einer Finanz- und Kundenschutzpriorität. Verwaltete Angebote können Netzbetreibern und Unternehmen eine kontinuierliche Überwachung, Betrugsintelligenz und Vorfallunterstützung bieten, ohne dass spezialisierte Teams aufgebaut werden müssen. Regeln zur Anrufer-Authentifizierung weiten auch die Compliance-Last für kleinere Kommunikationsdienstleister aus. Cloud-Kontaktzentren schaffen mehr Möglichkeiten zur Integration passiver Authentifizierung in bestehende Anrufabläufe. Der Markt für verwaltete Sprachsicherheitsdienste entwickelt sich daher in Richtung eines mehrschichtigen Schutzes, der Anruferidentität, Verhaltenssignale und Bedrohungsintelligenz kombiniert.
Wichtigste Erkenntnisse des Berichts
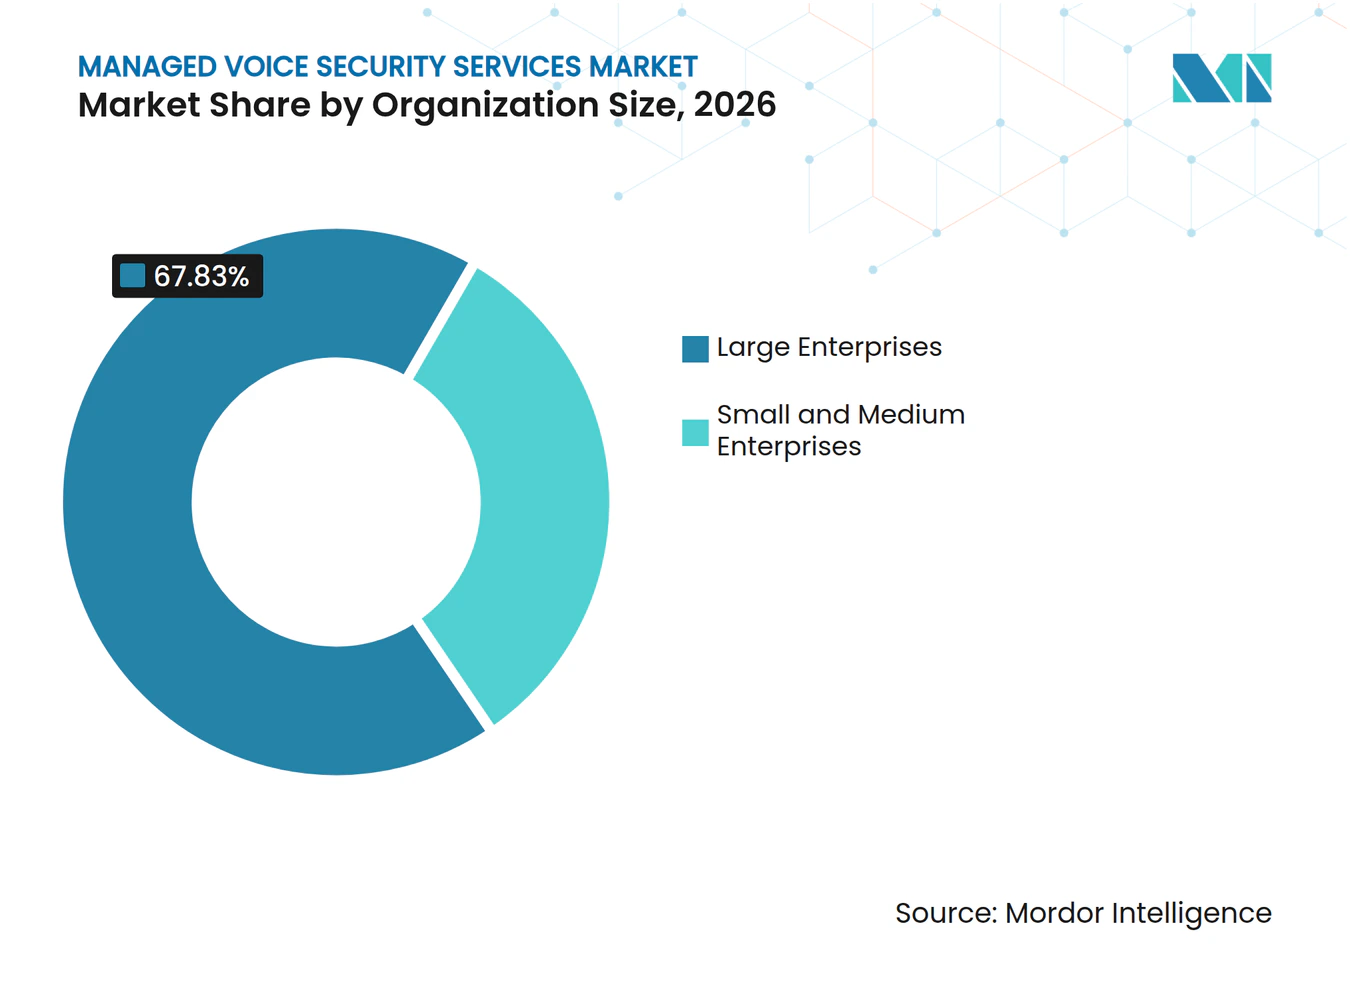
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 67,83 % am Markt für verwaltete Sprachsicherheitsdienste, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 15,07 % wachsen werden.
- Nach Anwendung hielt die Robocall- und Spam-Abwehr im Jahr 2026 einen Anteil von 32,47 % am Markt für verwaltete Sprachsicherheitsdienste, während die eingehende Authentifizierung im Kontaktzentrum bis 2032 voraussichtlich mit einem CAGR von 15,43 % wachsen wird.
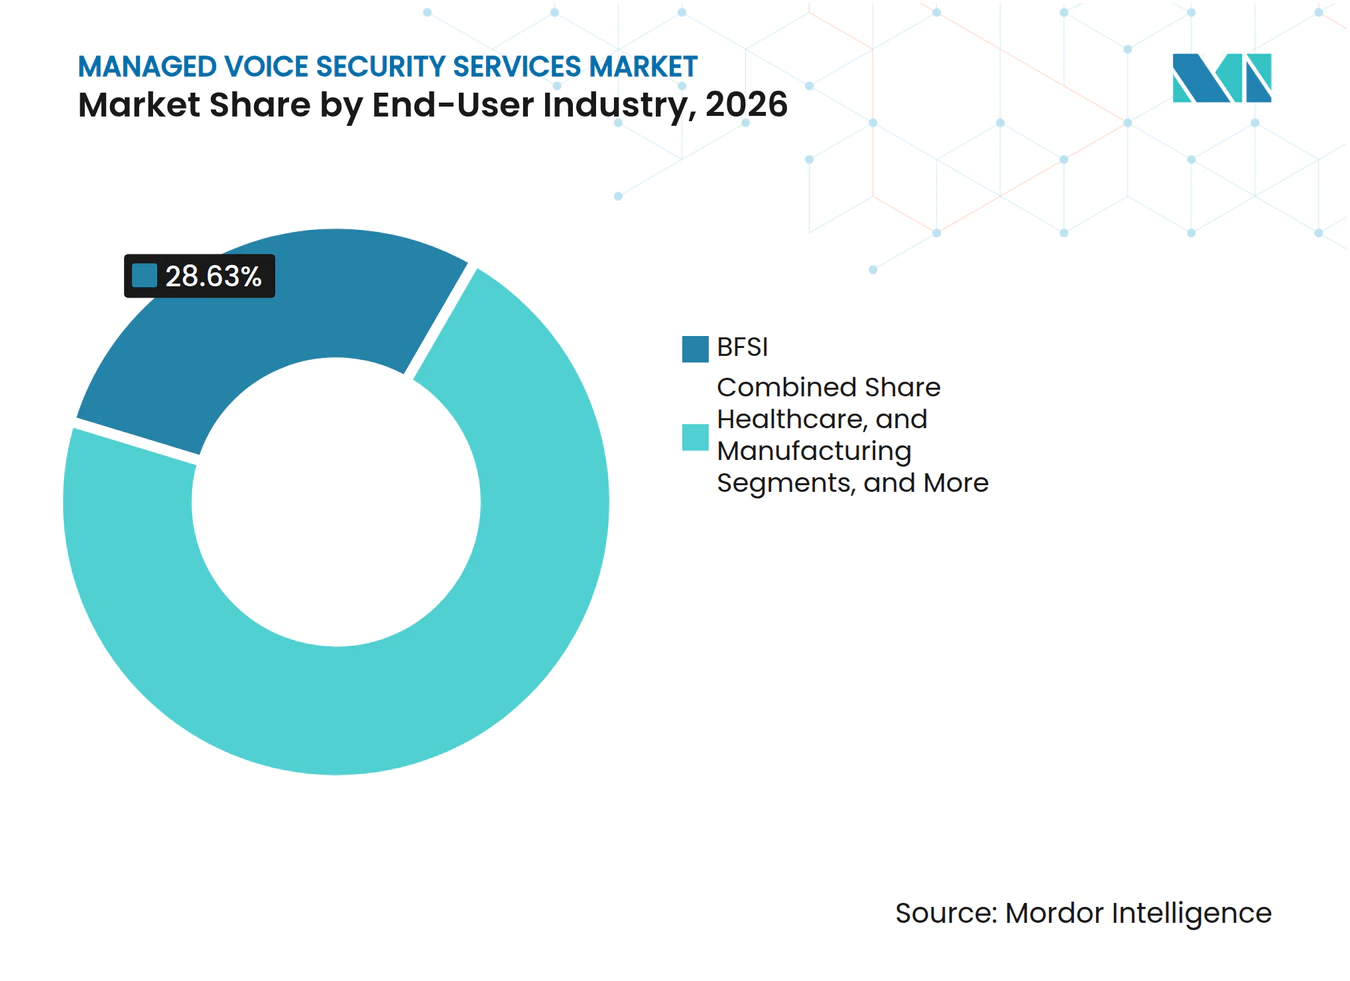
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 28,63 % am Markt für verwaltete Sprachsicherheitsdienste, während das Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 15,37 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,87 % am Markt für verwaltete Sprachsicherheitsdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,82 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Telekommunikationsbetrugsschäden und Gefährdung von Unternehmenssprache | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Pflicht zur Anrufer-ID-Authentifizierung und Compliance bei der Robocall-Abwehr | +2.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestütztes Voice-Cloning und Deepfake-Identitätsbetrug | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Expansion von Cloud-Kontaktzentren und Nachfrage nach passiver Authentifizierung | +2.1% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Bedarf der Netzbetreiber nach protokollübergreifender Sichtbarkeit von Sprachbetrug | +1.6% | Europa, asiatisch-pazifischer Raum und Naher Osten | Langfristig (≥ 4 Jahre) |
| Verwaltete Erkennung stiller KI-Bots und IVR-Mining | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Telekommunikationsbetrugsschäden und Gefährdung von Unternehmenssprache
Die globalen Telekommunikationsbetrugsschäden erreichten im Jahr 2025 41,82 Milliarden USD, verglichen mit 38,95 Milliarden USD im Jahr 2023. Die gemeldeten Schäden umfassten mehr als 19 Milliarden USD aus Abonnementbetrug, Kontoübernahmen und Social-Engineering-Betrug. Diese Mischung zeigt, dass Angreifer zunehmend Kundenidentitäten sowie Kommunikationsnetzwerke ins Visier nehmen. Die Reaktion darauf bezieht nun Sicherheitsverantwortliche und Finanzteams ein, nicht nur das Netzwerkbetriebspersonal, und zwar in vielen betroffenen Organisationen. TNS berichtete, dass 9,8 % des eingehenden Unternehmens-Sprachverkehrs in seiner überwachten Anrufaktivität als bedrohlich eingestuft wurden. Der Markt für verwaltete Sprachsicherheitsdienste kann dieser Gefährdung durch kontinuierliche Überwachung und verwaltete Betrugsanalyse begegnen.
Pflicht zur Anrufer-ID-Authentifizierung und Compliance bei der Robocall-Abwehr
Die FCC verabschiedete im August 2025 Regeln zur Vertrauensverankerung bei der Anrufauthentifizierung, die am 18. September 2025 in Kraft traten. Die Regeln halten Anbieter verantwortlich, wenn sie Dritte zur Unterzeichnung von Anrufen einsetzen. Dies schließt einen Weg, der es einigen kleineren Netzbetreibern ermöglicht hatte, Attestierungsentscheidungen auszulagern, ohne die volle Verantwortung zu behalten. Kleinere Anbieter benötigen nun eine stärkere Sichtbarkeit in Anrufe und Verbindungen zu vorgelagerten Netzbetreibern. TNS berichtete, dass Nicht-Top-Tier-Anbieter eine STIR/SHAKEN-Compliance-Rate von 20 % aufwiesen, verglichen mit 85 % bei den 7 größten US-amerikanischen Netzbetreibern. Verwaltete Attestierung, Unterstützung bei der Robocall-Abwehrdatenbank und Betrugsüberwachung können Anbietern helfen, diese Verpflichtungen im Markt für verwaltete Sprachsicherheitsdienste zu erfüllen.
KI-gestütztes Voice-Cloning und Deepfake-Identitätsbetrug
Voice-Cloning ist einfacher geworden, da Echtzeit-Sprachsynthesetools immer verfügbarer werden. Pindrop berichtete, dass im Jahr 2025 mindestens 8 Echtzeit-Sprach-zu-Synthese-Modelle veröffentlicht wurden, darunter 4 im Dezember. Zwei dieser Veröffentlichungen verwendeten Open-Source-Lizenzen, was die Hürden für böswillige Akteure senkte. Dies verändert die Bedrohungslage, da ein Angreifer seine Aktivitäten ohne vergleichbaren Kostenanstieg ausweiten kann. Unternehmen im Markt für verwaltete Sprachsicherheitsdienste reagieren mit passiver Biometrie, Lebenderkennung und Gerätesignalanalyse. Pindrop berichtete, dass seine Kunden im Jahr 2025 Betrugsschäden in Höhe von 283 Millionen USD vermieden haben, wobei die Vorteile der Passport-Authentifizierung über 385 Millionen Anrufe hinweg verzeichnet wurden.[1]
Expansion von Cloud-Kontaktzentren und Nachfrage nach passiver Authentifizierung
Cloud-Kontaktzentrumsplattformen ermöglichen es, Sprachanalysen als Software-Schicht innerhalb bestehender Anrufabläufe zu betreiben. Dies kann den Bedarf an dedizierten Servern und separaten Registrierungsprozessen reduzieren. Microsoft fügte in seiner Wave-1-Version 2026 Sprachbiometrie-Authentifizierungsfunktionen zu Dynamics 365 Contact Center hinzu. Plattformeigene Funktionen könnten die Nachfrage nach isolierten Authentifizierungsmodulen verringern. Unabhängige Anbieter im Markt für verwaltete Sprachsicherheitsdienste können darauf reagieren, indem sie umfassendere Bedrohungsintelligenz, Netzwerksichtbarkeit und verwaltete Betriebsabläufe betonen. TNS analysiert täglich 1,5 Milliarden Anrufereignisse bei mehr als 500 Netzbetreibern, was den Umfang verdeutlicht, der Anbietern mit Daten auf Netzwerkebene zur Verfügung steht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität in TDM-, SIP-, IMS- und Legacy-PBX-Umgebungen | -1.8% | Global, mit besonderem Gewicht in Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Biometrischer Datenschutz, Einwilligung und Datenspeicherpflichten | -1.4% | Europa, Nordamerika, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Falsch-Positive und Vertrauenserosion bei automatischer Anrufblockierung | -1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an hochwertigen, sprachübergreifenden Trainingsdaten für Sprachbetrug | -0.6% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität in TDM-, SIP-, IMS- und Legacy-PBX-Umgebungen
Legacy-TDM-Vermittlungsstellen, SIP-Grenzcontroller, IMS-Kerne und PBX-Systeme sind im Bank-, Regierungs- und Fertigungsbereich nach wie vor weit verbreitet. Diese Sektoren ersetzen Kommunikationsanlagen oft langsam, da ihre Geräte lange Abschreibungszyklen haben. TDM-Signalisierung kann STIR/SHAKEN-Signaturen während des Anruf-Routings entfernen und die Authentifizierungskette unterbrechen. TNS verknüpfte die veraltete Nicht-IP-Infrastruktur mit der niedrigeren Compliance-Rate bei Nicht-Top-Tier-Anbietern. Verwaltete Bereitstellungen in gemischten TDM- und SIP-Umgebungen können Monate oder Jahre in Anspruch nehmen. Maßgeschneiderte Arbeiten für Multi-Standort- und Multi-Protokoll-Umgebungen können die Fähigkeit der Anbieter einschränken, standardisierte Liefermodelle anzuwenden.
Biometrischer Datenschutz, Einwilligung und Datenspeicherpflichten
Stimmabdrücke sind besondere Kategorien biometrischer Daten gemäß Artikel 9 der EU-Datenschutz-Grundverordnung. Organisationen müssen eine geeignete Rechtsgrundlage schaffen, gegebenenfalls eine Einwilligung einholen und Löschprozesse aufrechterhalten. Im Oktober 2026 bestätigte das Schweizerische Bundesverwaltungsgericht die Anforderung, dass PostFinance AG eine ausdrückliche Einwilligung einholen muss, bevor Stimmabdrücke erstellt werden. Die Entscheidung verlangte auch die Löschung von Vorlagen ohne rückwirkende Einwilligung bis Februar 2027. US-amerikanische Landesgesetze, einschließlich des Illinois BIPA, fügen unterschiedliche Anforderungen an Einwilligung, Aufbewahrung und Vernichtung hinzu. Diese sich überschneidenden Vorschriften können rechtliche Prüfungen verlängern und zu uneinheitlichen Bereitstellungsplänen für multinationale Kunden führen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße:
Großunternehmen behalten Skalenvorteile, während KMU Zugang gewinnenGroßunternehmen hielten im Jahr 2026 einen Anteil von 67,83 % am Markt für verwaltete Sprachsicherheitsdienste. Ihre hochwertigen Kontaktzentren, mehrere Standorte und Betrugsbekämpfungsteams schaffen einen unmittelbaren Bedarf an mehrschichtigen Sprachkontrollen, da eine Störung oder ein Authentifizierungsfehler viele Kunden und operative Teams gleichzeitig betreffen kann. Banken, Versicherungen und Telekommunikationsbetreiber sind wichtige Nachfragezentren innerhalb dieser Gruppe. Viele setzen Anrufer-ID-Verifizierung, passive Biometrie und Anrufrisikobewertung im selben verwalteten Arbeitsablauf ein. Große Umgebungen erzeugen auch größere Anrufvolumina, die fortgeschrittene Überwachungsprogramme unterstützen können. Ihre komplexen Systeme machen die Koordination mit einem verwalteten Anbieter wertvoll. Diese Kunden verfügen in der Regel über die Beschaffungskapazität, um mehrere Kontrollen gleichzeitig einzuführen, einschließlich Integrationsarbeiten, laufender Servicevereinbarungen und Governance-Prozesse, die zur Verwaltung der Sicherheitsleistung im Laufe der Zeit erforderlich sind. Dies hält Großunternehmen im Mittelpunkt des Marktes für verwaltete Sprachsicherheitsdienste, da ihre Größe einen Bedarf an Sicherheitskontrollen schafft, die über Standorte, Geschäftsbereiche, Kundengruppen und verschiedene Arten von Telefonie-Infrastruktur hinweg zuverlässig bleiben.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einem CAGR von 15,07 % wachsen. API-first-Plattformen können die Bereitstellungshürden im Vergleich zu älteren On-Premises-Systemen senken und kleineren Betreibern ermöglichen, gezielte Schutzmaßnahmen einzuführen, ohne jeden Teil ihrer bestehenden Kommunikationsinfrastruktur zu ersetzen. Subex brachte FraudZap im Juni 2025 mit einem modularen Design auf den Markt, das auf eine schnelle Bereitstellung ausgerichtet ist. Das Unternehmen erklärte, dass das Produkt in wenigen Tagen bereitgestellt werden könne und die Gesamtinfrastrukturkosten im Vergleich zu herkömmlichen Systemen um bis zu 50 % reduziere. Solche Produkte geben kleineren Telekommunikationsbetreibern eine Möglichkeit, gezielte Betrugskontrollen einzuführen. Die Ausweitung der STIR/SHAKEN-Verpflichtungen auf kleinere Anbieter unterstützt die Nachfrage nach externer Hilfe weiter, da Compliance-Verpflichtungen neben den täglichen Netzwerk-, Kundenservice- und kommerziellen Prioritäten schwer zu bewältigen sein können. Kleinere Unternehmen im Markt für verwaltete Sprachsicherheitsdienste können ihre Ressourcen auf den Betrieb ihrer Unternehmen konzentrieren, während verwaltete Partner speziellere Sicherheitsaufgaben übernehmen, einschließlich Überwachung, Regelaktualisierungen und Unterstützung bei Betrugsmustern, die für ein kleines internes Team allein schwer zu verfolgen sein können.


Nach Anwendung:
Robocall-Abwehr bleibt zentral, während eingehende Authentifizierung an Bedeutung gewinntDie Robocall- und Spam-Abwehr hielt im Jahr 2026 einen Anteil von 32,47 % am Markt für verwaltete Sprachsicherheitsdienste. Das Segment bleibt wichtig, da Anbieter und Unternehmen unerwünschte Anrufe in der gesamten Kommunikationskette verwalten müssen, einschließlich Datenverkehr, der das Kundenvertrauen beschädigen, Agentenkapazitäten beanspruchen oder direkte Betriebskosten verursachen kann. Reputationsbewertung, Anrufgeschwindigkeitsanalyse und Attestierungsprüfung sind etablierte Werkzeuge in diesen Programmen. Die Prävention von Anrufer-ID-Spoofing und der Schutz vor Telefonie-Denial-of-Service konzentrieren sich auf Bedrohungen am Netzwerkrand. Toll-Betrug und internationaler Umsatzanteilsbetrug beinhalten finanziell motivierten Routing-Missbrauch. Die ITU veröffentlichte im Februar 2025 Leitlinien zu Methoden zur Eindämmung von Wangiri-Betrug. Diese etablierten Kontrollbedürfnisse halten die Robocall-Abwehr im Mittelpunkt des Marktes für verwaltete Sprachsicherheitsdienste, da Unternehmen und Netzbetreiber einen praktischen Weg benötigen, um schädlichen Datenverkehr zu reduzieren, bevor er Kunden, Agenten, Netzwerkressourcen oder Compliance-Verpflichtungen beeinträchtigt.[2]
Die eingehende Authentifizierung im Kontaktzentrum wird voraussichtlich bis 2032 mit einem CAGR von 15,43 % wachsen. Die Anwendung reagiert auf Vishing- und IVR-Mining-Aktivitäten, die darauf abzielen, Kundeninteraktionen auszunutzen. Die Authentifizierung beim Agenten-Handoff kann Organisationen helfen, das Risiko zu bewerten, bevor Zugang gewährt oder sensible Aktionen abgeschlossen werden, was besonders relevant ist, wenn ein Anrufer Kontoänderungen, Zahlungsanweisungen oder gesundheitsbezogene Informationen anfordert. Pindrop berichtete, dass die Echtzeit-Bot-Erkennung bei einem Fortune-500-Gesundheitsunternehmen das eingehende Bot-Anrufvolumen innerhalb von 4 Monaten um 94,3 % reduzierte. Die Fallstudie nannte auch den Schutz von mehr als 73 Millionen USD an Gesundheitssparkonten. Weitere Anwendungen umfassen die Identifizierung agentischer KI-Anrufer, die menschlichen Anrufern ähneln können. Echtzeit-Lebendigkeitsbewertung wird relevanter werden, da der automatisierte eingehende Datenverkehr zunimmt, da Organisationen stärkere Möglichkeiten benötigen werden, normale Kundenaktivitäten von synthetischen Sprachinteraktionen zu unterscheiden, die versuchen, gewöhnliche Anruffilterungsschritte zu umgehen.
Nach Endnutzerbranche:
BFSI hält den größten Anteil, während das Gesundheitswesen schneller wächstBFSI hielt im Jahr 2026 einen Anteil von 28,63 % am Markt für verwaltete Sprachsicherheitsdienste. Finanzinstitute sind über ihre Kundenkontaktkanäle mit Kontoübernahmen, Begünstigtenmanipulationen und betrügerischen Schadensmeldungen konfrontiert, bei denen ein überzeugender Anrufer versuchen kann, einen Agenten oder einen automatisierten Verifizierungsprozess auszunutzen. Diese Risiken unterstützen den Einsatz mehrschichtiger Authentifizierung und Betrugserkennung. Banken und Versicherungen betreiben auch große Kontaktzentren mit hohem Kundeninteraktionsvolumen. NICE und Pindrop schlossen im Januar 2026 eine native Integration für Sprachauthentifizierung und Betrugserkennung in CXone ab. Die Integration gibt Kunden eine Möglichkeit, Pindrop-Funktionen über bestehende CXone-Verträge zu beziehen. Vorintegrierte Optionen können attraktiv sein, wenn Käufer aus dem Finanzdienstleistungsbereich weniger separate Technologiebeziehungen wünschen, da integrierte Beschaffung und Implementierung den Koordinationsaufwand reduzieren und gleichzeitig engere Verbindungen zwischen Kontaktzentrumsabläufen und Sicherheitsfunktionen aufrechterhalten können.
Das Gesundheitswesen wird voraussichtlich bis 2032 mit einem CAGR von 15,37 % wachsen. Telemedizin-Termine schaffen mehr sprachbasierte Identitätsinteraktionen zwischen Patienten und Anbietern im Markt für verwaltete Sprachsicherheitsdienste. Dies erweitert die Anzahl der Umgebungen, in denen Organisationen einfachen Zugang mit sicherer Authentifizierung in Einklang bringen müssen, und stellt sicher, dass Patienten und Mitarbeiter routinemäßige Interaktionen ohne unnötige Reibung oder wiederholte Verifizierungsschritte abschließen können. Der Entwurf identifiziert auch Risiken für IVR-Systeme im Zusammenhang mit dem Zugang zu Rezepten und Patientenakten. Gesundheitsorganisationen müssen diese Risiken neben den Datenschutzanforderungen für geschützte Gesundheitsinformationen berücksichtigen. Einzelhandel und E-Commerce, IT und Telekommunikation, Fertigung sowie Regierung und Verteidigung bilden die anderen Kundengruppen. Telekommunikationsanbieter sind mit internationalem Umsatzanteilsbetrug und Spoofing der Anrufer-Leitungsidentifikation konfrontiert. Hersteller und öffentliche Behörden sind mit Voice-Social-Engineering konfrontiert, das auf Finanz- und Beschaffungsteams abzielt, bei dem ein imitierter Führungskraft, Lieferant oder Beamter eine vertraute Sprachinteraktion nutzen kann, um Zahlungen, Zugangsdaten oder Änderungen an etablierten Verfahren zu erbitten.


Geografische Analyse
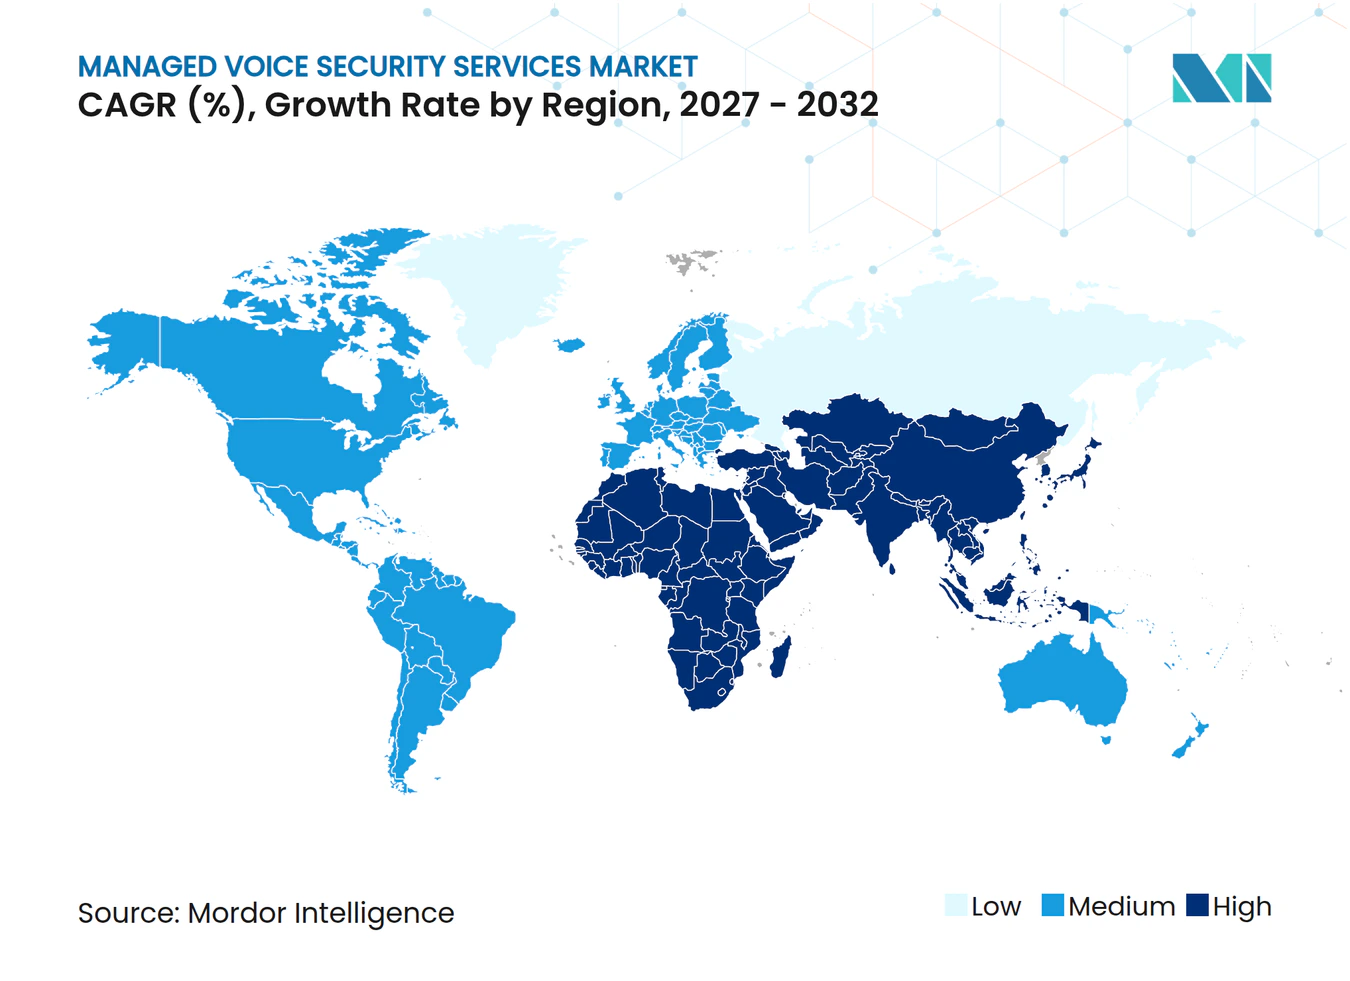
Nordamerika entfiel im Jahr 2026 auf 42,87 % des Marktanteils für verwaltete Sprachsicherheitsdienste. Die Region kombiniert etablierte Anrufer-Authentifizierungsregeln, große Kontaktzentrumsoperatoren und eine ausgereifte Anbieterbasis. Die Vereinigten Staaten erwirtschaften den größten Teil des regionalen Umsatzes, während Kanada und Mexiko durch grenzüberschreitende Betrugskontrollen und die Einführung von STIR/SHAKEN zur Nachfrage beitragen. TNS berichtete von einer Compliance-Rate von 85 % bei den 7 größten US-amerikanischen Netzbetreibern, verglichen mit 20 % bei Nicht-Top-Tier-Anbietern, was eine Nachfrage nach externer Betrugsintelligenz und Compliance-Unterstützung bei kleineren Netzbetreibern schafft. Südamerika entwickelt sich, da Brasilien und Argentinien die Robocall- und Spam-Abwehraktivitäten ausbauen, unterstützt durch die Einführung von Digital-Banking und eine stärkere Durchsetzung des Verbraucherschutzes.
Europa ist das zweitgrößte regionale Gebiet im Markt für verwaltete Sprachsicherheitsdienste. Biometrische Datenschutzregeln und nationale Zusammenarbeit bei Telekommunikationsbetrug beeinflussen die Kundenanforderungen, insbesondere in Deutschland, dem Vereinigten Königreich und Frankreich, die über erhebliche Finanzdienstleistungs- und öffentliche Kontaktzentrumsaktivitäten verfügen. Das Schweizer Urteil vom Oktober 2026 zur ausdrücklichen Einwilligung für Stimmabdrücke erhöhte die Aufmerksamkeit für biometrische Datenpraktiken und unterstreicht die Notwendigkeit dokumentierter Einwilligungsprozesse, prüfbarer Löschverfahren und einer sorgfältigen Bewertung der Governance-Überlegungen zum EU-KI-Gesetz und zur ENISA. Italien, Spanien und Russland sind sekundäre europäische Märkte mit Exposition gegenüber Voice-Spoofing in Finanzdienstleistungen und E-Government-Kanälen.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 15,82 % wachsen, der schnellsten regionalen Rate im Markt für verwaltete Sprachsicherheitsdienste. Japan, Südkorea, Indien und Australien verzeichnen ein zunehmendes institutionelles Interesse an Deepfake-Sprachbetrug, und das japanische Ministerium für innere Angelegenheiten und Kommunikation unterstützte im August 2025 entsprechende Erkennungsarbeiten von NTT East Japan und NABLAS für Festnetz- und Mobilfunkdienste. Das japanische Programm nannte jährliche Schäden durch besonderen Betrug in Höhe von 141,42 Milliarden JPY (924 Millionen USD), wobei 80 % der Fälle durch Telefonkontakt eingeleitet wurden. SoftBank, BBSS und die Polizei der Präfektur Kagawa vereinbarten im Juni 2026 auch den Einsatz KI-basierter Sprach- und Textanalyse gegen Telefonbetrug, während Saudi-Arabien und die Vereinigten Arabischen Emirate wichtige Märkte im Nahen Osten sind. Südafrika, Nigeria und Ägypten zeigen ein wachsendes Interesse an Betrugskontrollen für Mobile-Money.
Wettbewerbslandschaft
Marktkonzentration
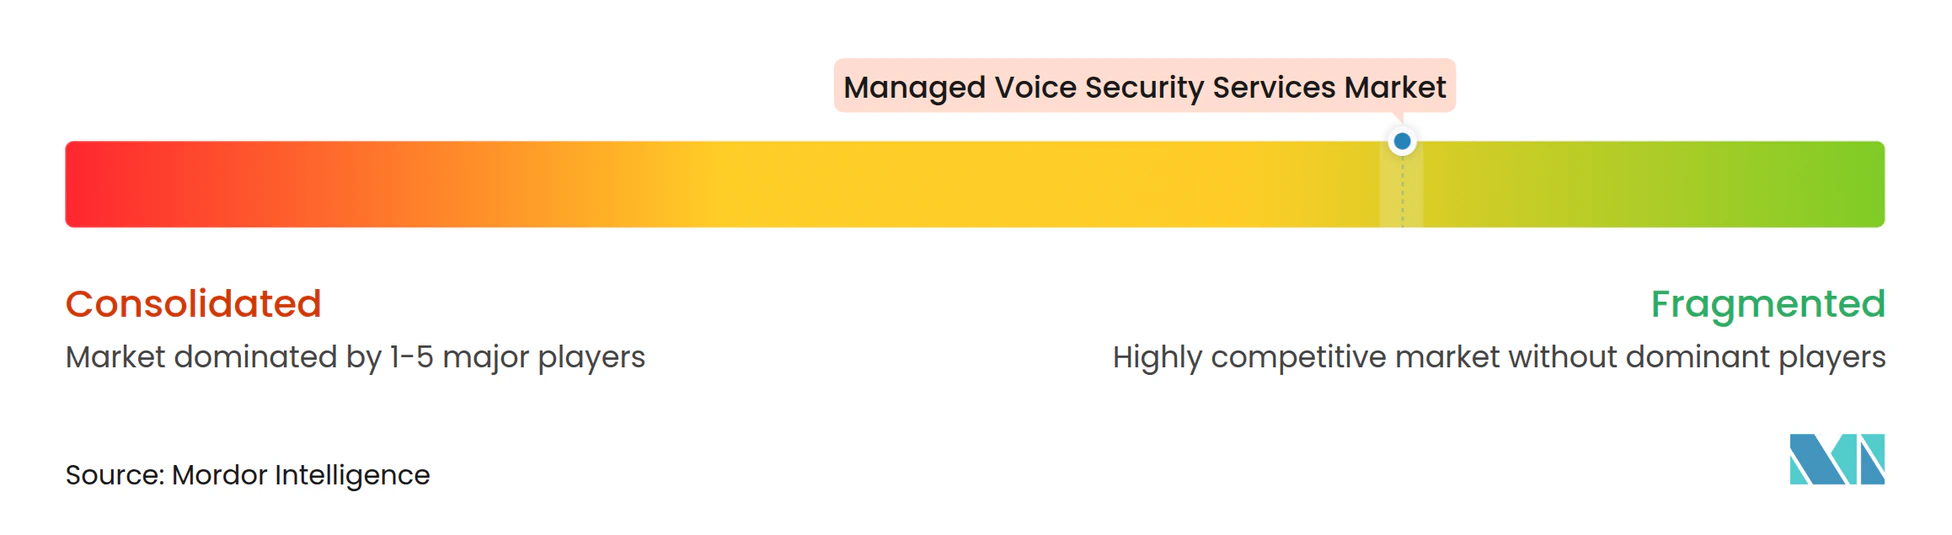
Der Markt für verwaltete Sprachsicherheitsdienste weist eine mäßig fragmentierte Struktur auf, wobei Spezialanbieter, Kontaktzentrumsplattformen und Nummern-Intelligenz-Betreiber jeweils unterschiedliche Schichten der Kommunikationssicherheit und des Betrugsmanagements bedienen. Pindrop, SecureLogix, Mobileum und ValidSoft konkurrieren mit NICE, Verint und Uniphore, während TNS, iconectiv und Numeracle durch Nummern-Intelligenz- und Registrierungsdienste teilnehmen, wobei die Differenzierung zunehmend auf der Breite und Aktualität der Betrugsintelligenz basiert. Netzwerkweite Anrufanalysen können eine Bibliothek von Signalen aufbauen, die einzelne Unternehmensinstallationen allein nicht generieren können, was einen Vorteil für Anbieter mit breiter Kommunikationssichtbarkeit schafft. Der Markt für verwaltete Sprachsicherheitsdienste belohnt auch Anbieter, die Authentifizierung, Verhaltensanalyse und verwaltete Reaktion kombinieren. Es wurden keine Marktanteilszahlen für einzelne Unternehmen bereitgestellt, daher weist der Bericht keine Konzentrationsschätzung aus Anbieterdaten für den Markt für verwaltete Sprachsicherheitsdienste zu.
Die Plattformintegration wird zu einem wichtigen Marktzugangsweg, da NICE und Pindrop ihre native CXone-Integration im Januar 2026 nach 2 Jahren Entwicklungsarbeit abgeschlossen und einen Wiederverkaufsweg für Pindrop-Dienste innerhalb bestehender CXone-Verträge geschaffen haben. Pindrop hatte sich im Oktober 2025 auch mit Webex by Cisco zusammengetan, um passive Sprachbiometrie, Betrugserkennung und Meeting-Deepfake-Erkennung in die Webex-Umgebung zu bringen. Diese Beispiele zeigen, dass Spezialisten die Distribution über etablierte CCaaS- und Kollaborationsplattformen anstreben. Eine US-amerikanische Patentanmeldung aus dem Jahr 2026 zur Erkennung und Blockierung generativer KI-Sprachbots, die bei Telefonie-Denial-of-Service-Aktivitäten eingesetzt werden, zeigt die fortlaufende Arbeit an proprietären Erkennungsmethoden. Das Tempo der Entwicklung geistigen Eigentums kann kurzfristige Unterschiede schaffen, bevor gemeinsame Interoperabilitätsansätze entstehen.
Der Markt für verwaltete Sprachsicherheitsdienste bietet auch eine Öffnung bei der protokollübergreifenden Betrugssichtbarkeit für Netzbetreiber, die sowohl SS7- als auch SIP-Umgebungen nutzen. Die ITU-Leitlinien zur Wangiri-Eindämmung und die GSMA-Betrugsbekämpfungsarbeit weisen auf standardkonforme Ansätze hin, während Auraya die Marktplatzdistribution über Five9 CX Marketplace und NICE CXexchange ausgeweitet hat, um die Aktivierungszeit für Sprachbiometrie und Deepfake-Erkennung zu verkürzen. Mobileum ist im September 2026 eine Partnerschaft mit Apate.ai eingegangen, um seine Active Intelligence Platform mit konversationellen KI-Agenten zu kombinieren, die mutmaßliche Betrüger ansprechen können, um Betrugs-Intelligenz zu generieren und gleichzeitig laufende Aktivitäten zu stören.[3] Diese Schritte zeigen, dass Wettbewerber Integration, vereinfachte Bereitstellung und aktive Störung neben passiver Erkennung verfolgen und dabei unterschiedliche operative Kundenbedürfnisse bedienen.
Branchenführer im Markt für verwaltete Sprachsicherheitsdienste
-
Transaction Network Services, Inc.
-
Pindrop Security, Inc.
-
Mobileum Inc.
-
SecureLogix Corporation
-
NICE Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Sprachsicherheitsdienste Unternehmen in diesem Bericht
- Transaction Network Services, Inc.
- SecureLogix Corporation
- Mobileum Inc.
- Pindrop Security, Inc.
- NICE Ltd.
- Nuance Communications, Inc.
- Verint Systems Inc.
- Uniphore Technologies Inc.
- LexisNexis Risk Solutions Inc.
- First Orion Corporation
- Hiya, Inc.
- iconectiv, LLC
- TransNexus, Inc.
- Twilio Inc.
- Sinch AB
- Ribbon Communications Operating Company, Inc.
- Subex Limited
- TransUnion LLC
- YouMail, Inc.
- Numeracle, Inc.
- Neural Technologies Limited
- ValidSoft Limited
- Auraya Systems Pty Ltd
- Phonexia s.r.o.
- Daon, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Sprachsicherheitsdienste
- Oktober 2026: Transaction Network Services erwarb NetNumber, einen Anbieter von Telefonnummern-Intelligenz- und Registrierungsdiensten. Die Transaktion erweitert das Portfolio von TNS um globale Nummernportabilität, digitale Identitätsverifizierung und Routing-Funktionen und schafft eine stärkere integrierte Plattform zur Bekämpfung von Kommunikationsbetrug bei CSPs, CPaaS-Anbietern und Unternehmen in mehr als 50 Ländern.
- September 2026: Pindrop brachte die Pindrop BotStopper-Technologie auf den Markt, ein eigenständiges Echtzeit-KI-Sprachagenten- und automatisiertes Anrufererkennungsprodukt, das auf seiner Pulse-Deepfake-Erkennungsmaschine basiert und vom AI Voice Consortium, einem Register mit mehr als 5.000 KI-Stimmen, unterstützt wird. In einem unabhängigen Benchmark von Podonos im Juni 2026 übertraf Pindrop Pulse eine Genauigkeit von 95 % und wurde als der schnellste genaue Detektor identifiziert, der eine 2-Sekunden-Echtzeit-Klassifizierung synthetischer Anrufer ermöglicht.
- September 2026: Mobileum und Apate.ai gaben eine Partnerschaft bekannt, die Mobileums Active Intelligence Platform mit den konversationellen KI-Agenten von Apate integriert und CSPs ermöglicht, Betrüger direkt in simulierten Echtzeit-Gesprächen anzusprechen, um Betrugs-Intelligenz aufzubauen und Operationen in großem Maßstab zu stören.
- Juni 2026: SoftBank und BBSS schlossen am 26. Mai 2026 eine Dreiervereinbarung mit der Polizei der Präfektur Kagawa in Japan, um KI-gestützte Analyse von Sprachanrufen und Text einzusetzen, um telefonbasiertes Social-Engineering-Betrug zu erkennen und zu verhindern, mit dem Ziel, jährliche nationale Sonderbetrugsschäden von mehr als 141,42 Milliarden JPY (924 Millionen USD) zu bekämpfen, mit Plänen zur Veröffentlichung
Globaler Berichtsumfang des Marktes für verwaltete Sprachsicherheitsdienste
Der Markt für verwaltete Sprachsicherheitsdienste umfasst Sicherheitsdienste, die Unternehmen, Telekommunikationsbetreibern und Kontaktzentren ermöglichen, sprachbasierten Betrug, Spoofing, Robocalls, Telefonieangriffe und Identitätsbetrug in traditionellen und IP-basierten Kommunikationsumgebungen zu erkennen, zu verhindern, zu überwachen und zu mindern. Diese Dienste umfassen Anrufer-ID-Authentifizierung, Robocall- und Spam-Abwehr, eingehende Authentifizierung im Kontaktzentrum, Schutz vor Telefonie-Denial-of-Service, Prävention von Toll-Betrug und internationalem Umsatzanteilsbetrug, Sprachbiometrie, Sprachbetrugsanalysen und Erkennung von KI-generierter Sprachimitation. Managed-Service-Anbieter liefern kontinuierliche Anrufüberwachung, Bedrohungsintelligenz, Betrugserkennung, Authentifizierungsmanagement und Sicherheitsbetrieb in traditionellen Telefonie-, Session Initiation Protocol (SIP)-, IP Multimedia Subsystem (IMS)-, Nebenstellenanlagen (PBX)- und Cloud-Kontaktzentrumsumgebungen.
Der Marktbericht für verwaltete Sprachsicherheitsdienste ist segmentiert nach Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Robocall- und Spam-Abwehr, Prävention von Anrufer-ID-Spoofing, eingehende Authentifizierung im Kontaktzentrum, Schutz vor Telefonie-Denial-of-Service, Prävention von Toll-Betrug und internationalem Umsatzanteilsbetrug sowie weitere Anwendungen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Robocall- und Spam-Abwehr |
| Prävention von Anrufer-ID-Spoofing |
| Eingehende Authentifizierung im Kontaktzentrum |
| Schutz vor Telefonie-Denial-of-Service |
| Prävention von Toll-Betrug und internationalem Umsatzanteilsbetrug |
| Weitere Anwendungen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Robocall- und Spam-Abwehr | |
| Prävention von Anrufer-ID-Spoofing | ||
| Eingehende Authentifizierung im Kontaktzentrum | ||
| Schutz vor Telefonie-Denial-of-Service | ||
| Prävention von Toll-Betrug und internationalem Umsatzanteilsbetrug | ||
| Weitere Anwendungen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Sprachsicherheitsdienste?
Die Marktgröße für verwaltete Sprachsicherheitsdienste wird voraussichtlich von 2,83 Milliarden USD im Jahr 2026 und 3,24 Milliarden USD im Jahr 2027 auf 6,54 Milliarden USD bis 2032 ansteigen, bei einem CAGR von 14,52 %. Das Wachstum spiegelt den wachsenden Bedarf an Authentifizierung, Betrugsintelligenz und verwalteten Sicherheitsbetriebsabläufen in Unternehmens- und Netzbetreiber-Sprachumgebungen wider.
Was treibt die Nachfrage nach verwalteten Sprachsicherheitsdiensten an?
Telekommunikationsbetrugsexposition, Anrufer-Authentifizierungspflichten, Voice-Cloning-Risiken und eine breitere Einführung von Cloud-Kontaktzentren unterstützen die Nachfrage. Verwaltete Dienste können Überwachung, Bedrohungsintelligenz und Reaktionsunterstützung bereitstellen, ohne dass jeder Käufer ein dediziertes Sprachsicherheitsteam aufbauen muss.
Welcher Endnutzersektor wächst am schnellsten?
Das Gesundheitswesen wird voraussichtlich bis 2032 mit einem CAGR von 15,37 % wachsen, da Telemedizin mehr Sprachauthentifizierungspunkte schafft. Anbieter müssen auch Bedrohungen für IVR-Systeme, den Zugang zu Rezepten und Patientenakten berücksichtigen und dabei Datenschutzpflichten einhalten, die Bereitstellungspläne und interne Genehmigungsprozesse beeinflussen können.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 15,82 % wachsen, unterstützt durch institutionelle Reaktionen auf Sprachbetrug und Deepfake-Risiken. Japan, Südkorea, Indien und Australien erhalten in dieser regionalen Reaktion zunehmende Aufmerksamkeit.