
Tamaño y Participación del Mercado de Servicios Gestionados de Seguridad de Voz
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.54 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Seguridad de Voz por Mordor Intelligence
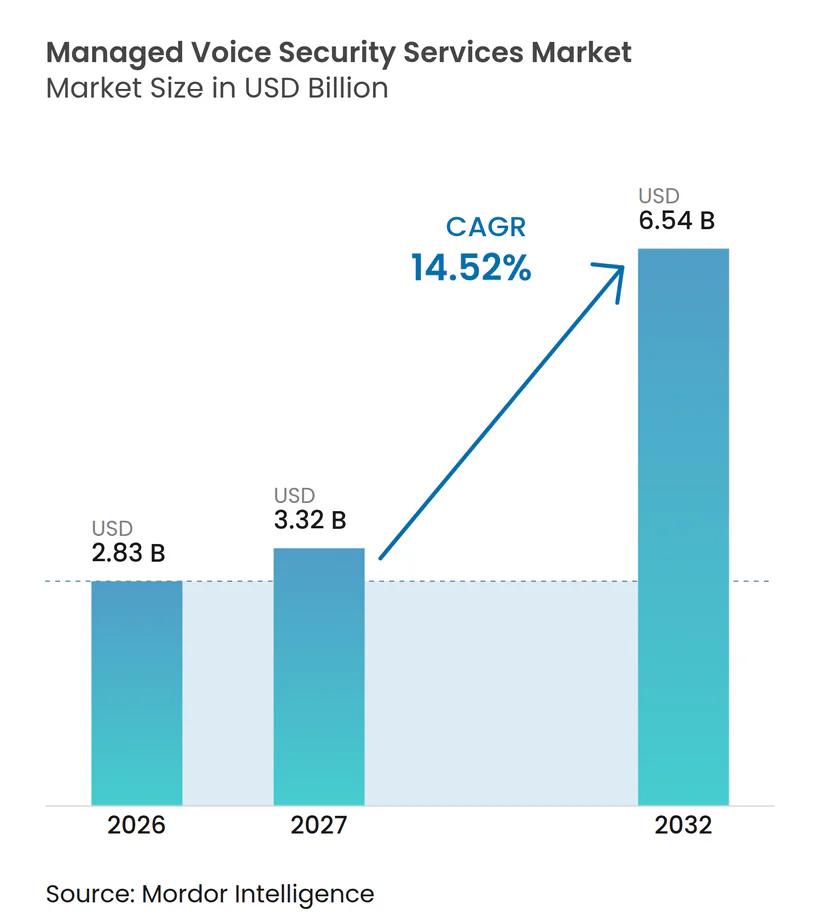
Se proyecta que el tamaño del mercado de servicios gestionados de seguridad de voz se expanda desde 2,83 mil millones de USD en 2026 y 3,24 mil millones de USD en 2027 hasta 6,54 mil millones de USD para 2032, registrando un CAGR del 14,52% entre 2027 y 2032. El aumento de la exposición al fraude en telecomunicaciones está trasladando la seguridad de voz de un problema de operaciones de red a una prioridad de protección financiera y del cliente. Las ofertas gestionadas pueden proporcionar a los operadores y empresas monitoreo continuo, inteligencia sobre fraudes y soporte ante incidentes sin necesidad de crear equipos especializados. Las normas de autenticación de identificador de llamadas también están ampliando la carga de cumplimiento para los proveedores de servicios de comunicaciones más pequeños. Los centros de contacto en la nube están creando más oportunidades para integrar la autenticación pasiva en los flujos de llamadas existentes. Por lo tanto, el mercado de servicios gestionados de seguridad de voz está evolucionando hacia una protección por capas que combina la identidad del llamante, señales de comportamiento e inteligencia sobre amenazas.
Conclusiones Clave del Informe
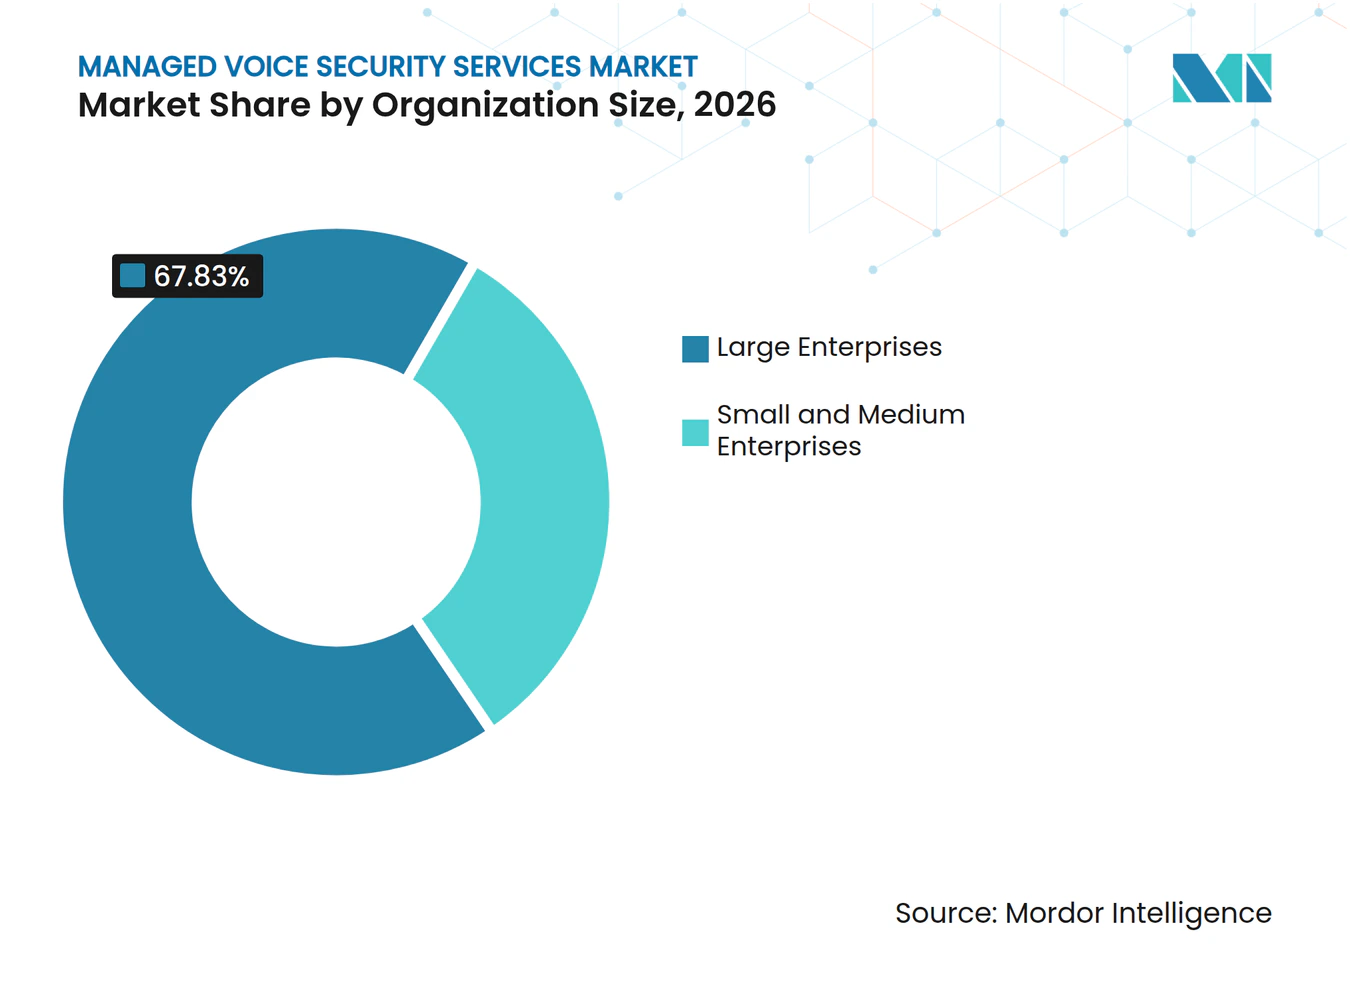
- Por tamaño de organización, las grandes empresas representaron el 67,83% de la participación en el mercado de servicios gestionados de seguridad de voz en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 15,07% hasta 2032.
- Por aplicación, la mitigación de llamadas automáticas y spam representó el 32,47% de la participación en el mercado de servicios gestionados de seguridad de voz en 2026, mientras que se proyecta que la autenticación de entrada en centros de contacto se expanda a un CAGR del 15,43% hasta 2032.
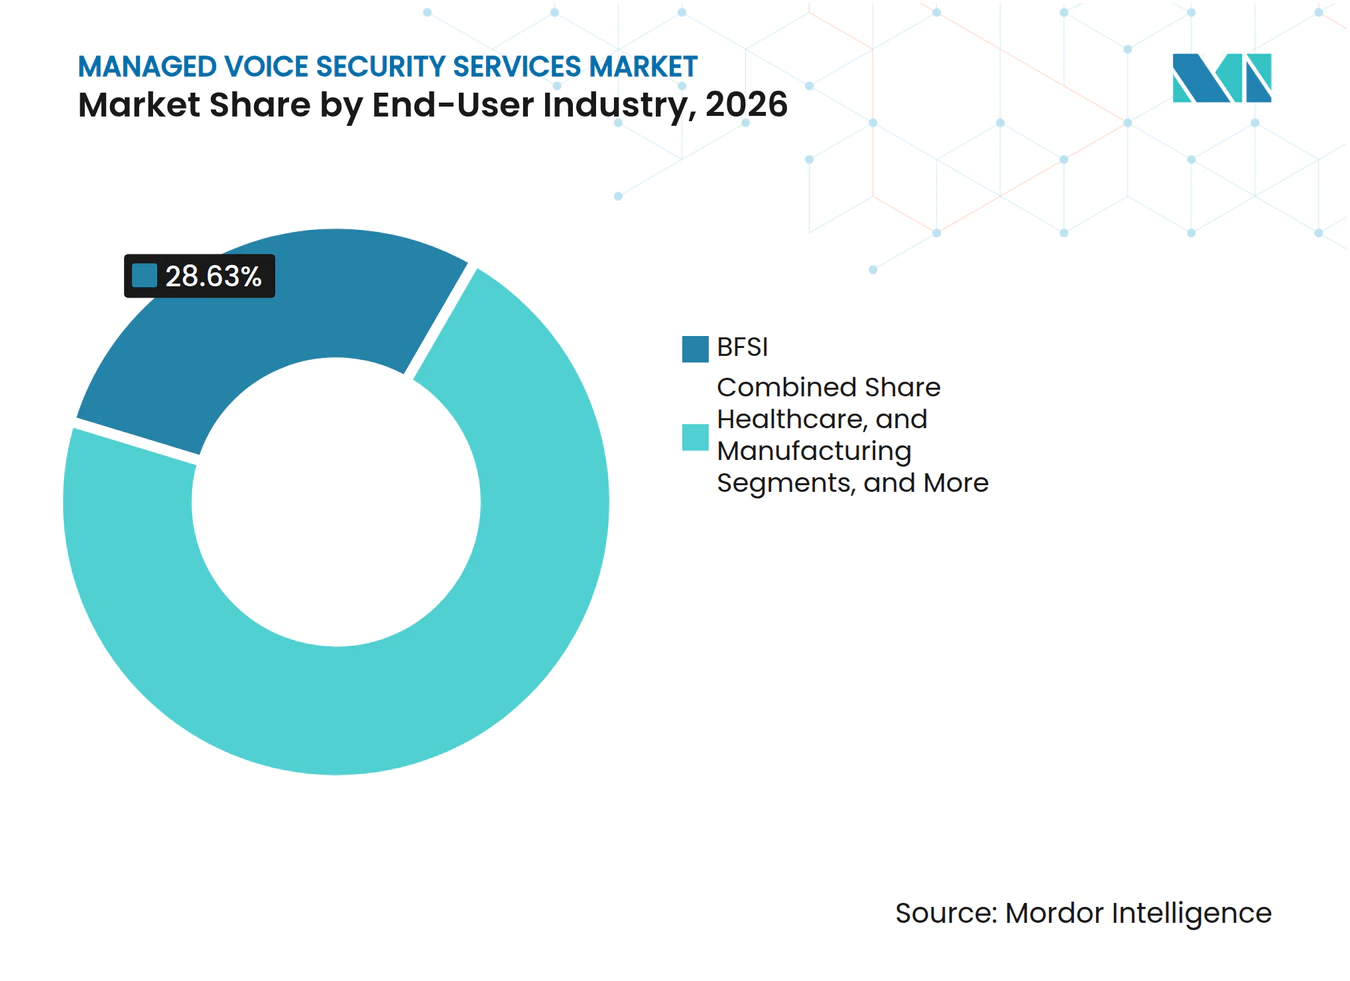
- Por industria del usuario final, el sector BFSI representó el 28,63% de la participación en el mercado de servicios gestionados de seguridad de voz en 2026, mientras que se proyecta que el sector sanitario se expanda a un CAGR del 15,37% hasta 2032.
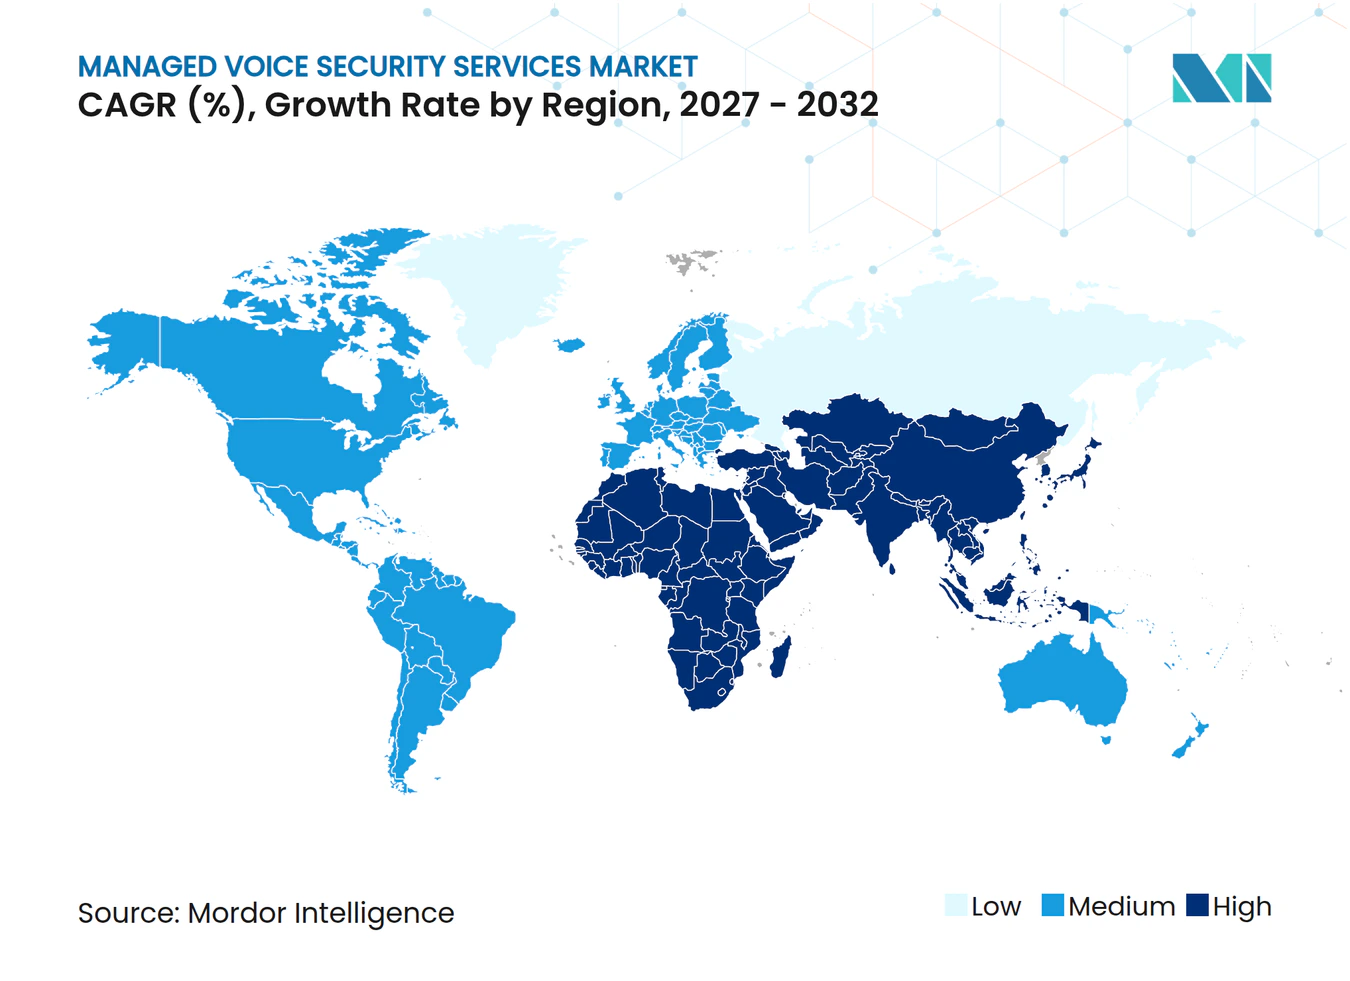
- Por geografía, América del Norte representó el 42,87% de la participación en el mercado de servicios gestionados de seguridad de voz en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 15,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Pérdidas por Fraude en Telecomunicaciones y Exposición de Voz Empresarial | +3.2% | Global | Corto plazo (≤ 2 años) |
| Cumplimiento Obligatorio de Autenticación de Identificador de Llamadas y Mitigación de Llamadas Automáticas | +2.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Clonación de Voz Habilitada por IA y Suplantación mediante Deepfake | +2.5% | Global | Mediano plazo (2-4 años) |
| Expansión de Centros de Contacto en la Nube y Demanda de Autenticación Pasiva | +2.1% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Necesidad de los Operadores de Visibilidad del Fraude de Voz entre Protocolos | +1.6% | Europa, Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Detección Gestionada de Bots de IA Silenciosos y Minería de IVR | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Pérdidas por Fraude en Telecomunicaciones y Exposición de Voz Empresarial
Las pérdidas globales por fraude en telecomunicaciones alcanzaron los 41,82 mil millones de USD en 2025, en comparación con los 38,95 mil millones de USD en 2023. Las pérdidas reportadas incluyeron más de 19 mil millones de USD por fraude de suscripción, apropiación de cuentas y estafas de ingeniería social. Esta combinación muestra que los atacantes se dirigen cada vez más a las identidades de los clientes, además de a las redes de comunicaciones. La respuesta ahora involucra a los responsables de seguridad y a los equipos financieros, no solo al personal de operaciones de red, en muchas de las organizaciones afectadas. TNS informó que el 9,8% del tráfico de voz empresarial entrante fue clasificado como amenazante en su actividad de llamadas monitoreadas. El mercado de servicios gestionados de seguridad de voz puede abordar esta exposición mediante monitoreo continuo y análisis gestionado del fraude.
Cumplimiento Obligatorio de Autenticación de Identificador de Llamadas y Mitigación de Llamadas Automáticas
La FCC adoptó normas de anclaje de confianza para la autenticación de llamadas en agosto de 2025, con entrada en vigor el 18 de septiembre de 2025. Las normas responsabilizan a los proveedores cuando utilizan terceros para firmar llamadas. Esto cierra una vía que había permitido a algunos operadores más pequeños externalizar las decisiones de atestación sin conservar la plena responsabilidad. Los proveedores más pequeños ahora necesitan mayor visibilidad sobre las llamadas y las conexiones con operadores intermediarios. TNS informó que los proveedores no pertenecientes al nivel superior tenían un cumplimiento de STIR/SHAKEN del 20%, en comparación con el 85% de los 7 principales operadores de Estados Unidos. La atestación gestionada, el soporte de la base de datos de mitigación de llamadas automáticas y el monitoreo del fraude pueden ayudar a los proveedores a cumplir estas obligaciones en el mercado de servicios gestionados de seguridad de voz.
Clonación de Voz Habilitada por IA y Suplantación mediante Deepfake
La clonación de voz se ha vuelto más fácil de usar a medida que las herramientas de síntesis de voz en tiempo real se hacen más accesibles. Pindrop informó que al menos 8 modelos de síntesis de voz en tiempo real fueron lanzados en 2025, incluidos 4 en diciembre. Dos de esos lanzamientos utilizaron licencias de código abierto, lo que redujo las barreras para los actores maliciosos. Esto cambia la amenaza porque un atacante puede aumentar su actividad sin un incremento comparable en los costos. Las empresas en el mercado de servicios gestionados de seguridad de voz están respondiendo con biometría pasiva, verificaciones de vivacidad y análisis de señales del dispositivo. Pindrop informó que sus clientes evitaron 283 millones de USD en pérdidas por fraude durante 2025, con beneficios de autenticación Passport registrados en 385 millones de llamadas.[1]
Expansión de Centros de Contacto en la Nube y Demanda de Autenticación Pasiva
Las plataformas de centros de contacto en la nube permiten que el análisis de voz funcione como una capa de software dentro de los flujos de llamadas existentes. Esto puede reducir la necesidad de servidores dedicados y procesos de inscripción separados. Microsoft añadió capacidades de autenticación biométrica de voz a Dynamics 365 Contact Center en su versión Wave 1 de 2026. Las funciones nativas de la plataforma pueden reducir la demanda de módulos de autenticación aislados. Los proveedores independientes en el mercado de servicios gestionados de seguridad de voz pueden responder enfatizando una inteligencia más amplia, visibilidad de la red y operaciones gestionadas. TNS analiza 1.500 millones de eventos de llamadas diarias en más de 500 operadores, lo que ilustra la escala disponible para los proveedores con datos a nivel de red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en Entornos TDM, SIP, IMS y PBX Heredados | -1.8% | Global, con especial peso en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Privacidad Biométrica, Consentimiento y Obligaciones de Retención de Datos | -1.4% | Europa, América del Norte, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Falsos Positivos y Erosión de la Confianza en el Bloqueo Automatizado de Llamadas | -1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Datos de Entrenamiento de Fraude de Voz Multilingüe de Alta Calidad | -0.6% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en Entornos TDM, SIP, IMS y PBX Heredados
Los conmutadores TDM heredados, los controladores de borde SIP, los núcleos IMS y los sistemas PBX siguen siendo comunes en la banca, el gobierno y la manufactura. Estos sectores suelen reemplazar los activos de comunicaciones lentamente porque sus equipos tienen largos ciclos de depreciación. La señalización TDM puede eliminar las firmas STIR/SHAKEN durante el enrutamiento de llamadas y perturbar la cadena de autenticación. TNS vinculó la infraestructura no IP heredada con la menor tasa de cumplimiento entre los proveedores no pertenecientes al nivel superior. Las implementaciones gestionadas en entornos mixtos TDM y SIP pueden tardar meses o años en completarse. El trabajo a medida para entornos de múltiples sitios y múltiples protocolos puede limitar la capacidad de los proveedores para aplicar modelos de entrega estandarizados.
Privacidad Biométrica, Consentimiento y Obligaciones de Retención de Datos
Las huellas de voz son datos biométricos de categoría especial en virtud del Artículo 9 del Reglamento General de Protección de Datos de la Unión Europea. Las organizaciones deben establecer una base jurídica adecuada, obtener el consentimiento cuando sea necesario y mantener procesos de eliminación. En octubre de 2026, el Tribunal Administrativo Federal de Suiza confirmó el requisito de que PostFinance AG obtuviera el consentimiento expreso antes de crear huellas de voz. La decisión también exigió la eliminación de las plantillas sin consentimiento retroactivo antes de febrero de 2027. Las normas estatales de Estados Unidos, incluida la BIPA de Illinois, añaden diferentes requisitos de consentimiento, retención y destrucción. Estas normas superpuestas pueden prolongar las revisiones legales y crear calendarios de implementación desiguales para los clientes multinacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Organización:
Las Grandes Empresas Mantienen Ventajas de Escala Mientras las Pymes Ganan AccesoLas grandes empresas representaron el 67,83% de la participación en el mercado de servicios gestionados de seguridad de voz en 2026. Sus centros de contacto de alto valor, múltiples sedes y equipos antifraude crean una necesidad inmediata de controles de voz por capas, ya que una interrupción o un fallo de autenticación puede afectar a muchos clientes y equipos operativos al mismo tiempo. Los bancos, las aseguradoras y los operadores de telecomunicaciones son importantes centros de demanda dentro de este grupo. Muchos implementan verificación de identificador de llamadas, biometría pasiva y puntuación de riesgo de llamadas en el mismo flujo de trabajo gestionado. Los entornos de gran tamaño también generan mayores volúmenes de llamadas que pueden respaldar programas de monitoreo avanzados. Sus sistemas complejos hacen que la coordinación con un proveedor gestionado sea valiosa. Estos clientes generalmente tienen la capacidad de adquisición para adoptar varios controles a la vez, incluidos los trabajos de integración, los acuerdos de servicio continuos y los procesos de gobernanza necesarios para gestionar el rendimiento de la seguridad a lo largo del tiempo. Esto mantiene a las grandes empresas en el centro del mercado de servicios gestionados de seguridad de voz, ya que su escala crea la necesidad de controles de seguridad que sigan siendo fiables en todas las ubicaciones, unidades de negocio, grupos de clientes y varios tipos de infraestructura de telefonía.
Se proyecta que las pequeñas y medianas empresas crezcan a un CAGR del 15,07% hasta 2032. Las plataformas con enfoque en API pueden reducir las barreras de implementación en comparación con los sistemas locales más antiguos, lo que permite a los operadores más pequeños introducir protecciones específicas sin reemplazar cada parte de su infraestructura de comunicaciones existente. Subex lanzó FraudZap en junio de 2025 con un diseño modular orientado a la implementación rápida. La empresa declaró que el producto podía implementarse en días y reducir el costo total de infraestructura hasta en un 50% en comparación con los sistemas tradicionales. Dichos productos ofrecen a los operadores de telecomunicaciones más pequeños una forma de adoptar controles de fraude específicos. La extensión de las obligaciones STIR/SHAKEN a los proveedores más pequeños respalda aún más la demanda de ayuda externa, ya que las responsabilidades de cumplimiento pueden ser difíciles de gestionar junto con las prioridades diarias de red, servicio al cliente y comerciales. Las empresas más pequeñas en el mercado de servicios gestionados de seguridad de voz pueden concentrar sus recursos en operar sus negocios mientras los socios gestionados se encargan de tareas de seguridad más especializadas, incluido el monitoreo, las actualizaciones de reglas y la asistencia con patrones de fraude que pueden ser difíciles de rastrear para un pequeño equipo interno.


Por Aplicación:
La Mitigación de Llamadas Automáticas Sigue Siendo el Núcleo Mientras la Autenticación de Entrada Gana ImportanciaLa mitigación de llamadas automáticas y spam representó el 32,47% de la participación en el mercado de servicios gestionados de seguridad de voz en 2026. El segmento sigue siendo importante porque los proveedores y las empresas deben gestionar las llamadas no deseadas en toda la cadena de comunicaciones, incluido el tráfico que puede dañar la confianza del cliente, consumir la capacidad de los agentes o generar costos operativos directos. La puntuación de reputación, el análisis de velocidad de llamadas y la auditoría de atestación son herramientas establecidas en estos programas. La prevención de suplantación de identificador de llamadas y la protección contra denegación de servicio de telefonía se centran en las amenazas en el perímetro de la red. El fraude de tarifas y el fraude de reparto internacional de ingresos implican un abuso de enrutamiento con motivación financiera. La UIT publicó orientaciones sobre metodologías para mitigar el fraude wangiri en febrero de 2025. Estas necesidades de control establecidas mantienen la mitigación de llamadas automáticas en el centro del mercado de servicios gestionados de seguridad de voz, porque las empresas y los operadores necesitan una forma práctica de reducir el tráfico dañino antes de que afecte a los clientes, los agentes, los recursos de red o las obligaciones de cumplimiento.[2]
Se proyecta que la autenticación de entrada en centros de contacto crezca a un CAGR del 15,43% hasta 2032. La aplicación responde a la actividad de vishing y minería de IVR que busca explotar las interacciones con los clientes. La autenticación en el traspaso al agente puede ayudar a las organizaciones a evaluar el riesgo antes de que se conceda el acceso o se completen acciones sensibles, lo que es especialmente relevante cuando un llamante solicita cambios en la cuenta, instrucciones de pago o información relacionada con la salud. Pindrop informó que la detección de bots en tiempo real en una organización sanitaria de Fortune 500 redujo el volumen de llamadas de bots entrantes en un 94,3% en 4 meses. El caso de estudio también citó la protección de más de 73 millones de USD en saldos de cuentas de ahorro para la salud. Otras aplicaciones incluyen la identificación de llamantes de IA agéntica que pueden parecer similares a los llamantes humanos. La puntuación de vivacidad en tiempo real será cada vez más relevante a medida que crezca el tráfico entrante automatizado, ya que las organizaciones necesitarán formas más sólidas de distinguir la actividad normal de los clientes de las interacciones de voz sintética que intentan pasar por los pasos ordinarios de filtrado de llamadas.
Por Industria del Usuario Final:
El Sector BFSI Tiene la Mayor Participación Mientras el Sector Sanitario Crece Más RápidoEl sector BFSI representó el 28,63% de la participación en el mercado de servicios gestionados de seguridad de voz en 2026. Las instituciones financieras se enfrentan a la apropiación de cuentas, la manipulación de beneficiarios y la actividad de reclamaciones fraudulentas a través de sus canales de contacto con clientes, donde un llamante convincente puede intentar explotar a un agente o un proceso de verificación automatizado. Estos riesgos respaldan el uso de autenticación por capas y detección de fraudes. Los bancos y las aseguradoras también operan grandes centros de contacto con altos volúmenes de interacciones con clientes. NICE y Pindrop completaron una integración nativa para la autenticación de voz y la detección de fraudes en CXone en enero de 2026. La integración ofrece a los clientes una forma de adquirir las capacidades de Pindrop a través de los contratos CXone existentes. Las opciones preintegradas pueden ser atractivas cuando los compradores de servicios financieros desean menos relaciones tecnológicas separadas, porque la adquisición e implementación integradas pueden reducir las demandas de coordinación mientras se mantienen vínculos más estrechos entre los procesos del centro de contacto y las funciones de seguridad.
Se proyecta que el sector sanitario crezca a un CAGR del 15,37% hasta 2032. Las citas de telesalud crean más interacciones de identidad basadas en voz entre pacientes y proveedores en el mercado de servicios gestionados de seguridad de voz. Esto amplía el número de entornos donde las organizaciones deben equilibrar el acceso fácil con la autenticación segura, al tiempo que garantizan que los pacientes y el personal puedan completar las interacciones rutinarias sin fricciones innecesarias o pasos de verificación repetidos. El borrador también identifica riesgos para los sistemas IVR relacionados con el acceso a recetas y registros de pacientes. Las organizaciones sanitarias deben considerar estos riesgos junto con los requisitos de privacidad de la información sanitaria protegida. El comercio minorista y el comercio electrónico, las tecnologías de la información y las telecomunicaciones, la manufactura y el gobierno y la defensa conforman los demás grupos de clientes. Los proveedores de telecomunicaciones se enfrentan al fraude de reparto internacional de ingresos y a la suplantación de la identificación de línea de llamada. Los fabricantes y los organismos públicos se enfrentan a la ingeniería social de voz dirigida a los equipos de finanzas y adquisiciones, donde un ejecutivo, proveedor o funcionario suplantado puede utilizar una interacción de voz familiar para solicitar pagos, credenciales o cambios en los procedimientos establecidos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 42,87% de la participación en el mercado de servicios gestionados de seguridad de voz en 2026. La región combina normas establecidas de autenticación de llamantes, grandes operadores de centros de contacto y una base de proveedores madura. Estados Unidos aporta la mayor parte de los ingresos regionales, mientras que Canadá y México añaden demanda a través de controles de fraude transfronterizo y la adopción de STIR/SHAKEN. TNS informó una tasa de cumplimiento del 85% entre los 7 principales operadores de Estados Unidos, en comparación con el 20% entre los proveedores no pertenecientes al nivel superior, lo que genera demanda de inteligencia externa sobre fraudes y soporte de cumplimiento entre los operadores más pequeños. América del Sur está desarrollándose a medida que Brasil y Argentina amplían la actividad de mitigación de llamadas automáticas y spam, respaldadas por la adopción de la banca digital y una aplicación más estricta de la protección al consumidor.
Europa es la segunda área regional más grande en el mercado de servicios gestionados de seguridad de voz. Las normas sobre datos biométricos y la cooperación nacional en materia de fraude en telecomunicaciones influyen en los requisitos de los clientes, especialmente en Alemania, el Reino Unido y Francia, que tienen una actividad sustancial en centros de contacto de servicios financieros y del sector público. La resolución suiza de octubre de 2026 sobre el consentimiento expreso para las huellas de voz aumentó la atención sobre las prácticas de datos biométricos y refuerza la necesidad de procesos de consentimiento documentados, procedimientos de eliminación auditables y una evaluación cuidadosa de las consideraciones de gobernanza de la Ley de IA de la Unión Europea y de la ENISA. Italia, España y Rusia son mercados europeos secundarios con exposición a la suplantación de voz en los servicios financieros y los canales de administración electrónica.
Se proyecta que Asia-Pacífico crezca a un CAGR del 15,82% hasta 2032, la tasa regional más rápida en el mercado de servicios gestionados de seguridad de voz. Japón, Corea del Sur, India y Australia están viendo un mayor enfoque institucional en el fraude de voz mediante deepfake, y el Ministerio de Asuntos Internos y Comunicaciones de Japón respaldó trabajos de detección relacionados por parte de NTT East Japan y NABLAS para servicios de línea fija y móvil en agosto de 2025. El programa japonés citó daños anuales por fraude especial de 141,42 mil millones de JPY (924 millones de USD), con el 80% de los casos iniciados por contacto telefónico. SoftBank, BBSS y la Policía de la Prefectura de Kagawa también acordaron en junio de 2026 utilizar análisis de voz y texto basado en IA contra el fraude telefónico, mientras que Arabia Saudita y los Emiratos Árabes Unidos son mercados clave en Oriente Medio. Sudáfrica, Nigeria y Egipto muestran un creciente interés en los controles de fraude en dinero móvil.
Panorama Competitivo
Concentración del Mercado
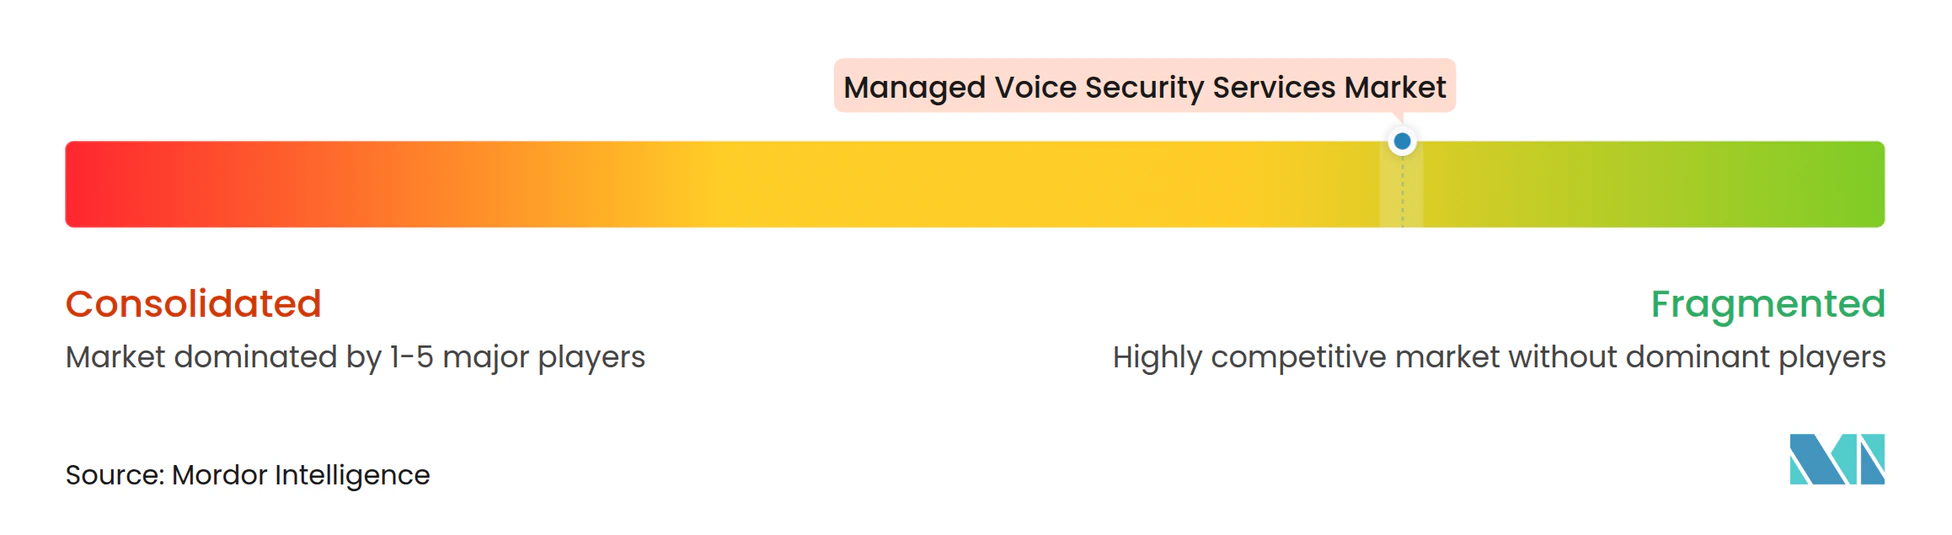
El mercado de servicios gestionados de seguridad de voz tiene una estructura moderadamente fragmentada, con proveedores especializados, plataformas de centros de contacto y operadores de inteligencia numérica que atienden diferentes capas de seguridad de comunicaciones y gestión del fraude. Pindrop, SecureLogix, Mobileum y ValidSoft compiten con NICE, Verint y Uniphore, mientras que TNS, iconectiv y Numeracle participan a través de servicios de inteligencia numérica y de registro, con una diferenciación basada cada vez más en la amplitud y la oportunidad de la inteligencia sobre fraudes. El análisis de llamadas a escala de operador puede construir una biblioteca de señales que las instalaciones empresariales individuales no pueden generar por sí solas, creando una ventaja para los proveedores con amplia visibilidad de las comunicaciones. El mercado de servicios gestionados de seguridad de voz también recompensa a los proveedores que combinan autenticación, análisis de comportamiento y respuesta gestionada. No se proporcionaron cifras de participación de mercado por empresa, por lo que el informe no asigna una estimación de concentración a partir de datos de participación de proveedores para el mercado de servicios gestionados de seguridad de voz.
La integración en plataformas se está convirtiendo en una ruta importante hacia el mercado, ya que NICE y Pindrop completaron su integración nativa en CXone en enero de 2026 tras 2 años de trabajo de ingeniería y crearon una vía de reventa para los servicios de Pindrop dentro de los contratos CXone existentes. Pindrop también se había asociado con Webex de Cisco en octubre de 2025 para llevar la biometría de voz pasiva, la detección de fraudes y la detección de deepfake en reuniones al entorno Webex. Estos ejemplos muestran que los especialistas están buscando distribución a través de plataformas CCaaS y de colaboración establecidas. Una solicitud de patente de Estados Unidos de 2026 para detectar y bloquear bots de voz de IA generativa utilizados en actividades de denegación de servicio de telefonía muestra el trabajo continuo en métodos de detección propietarios. El ritmo del desarrollo de la propiedad intelectual puede crear diferencias a corto plazo antes de que surjan enfoques comunes de interoperabilidad.
El mercado de servicios gestionados de seguridad de voz también tiene una oportunidad en la visibilidad del fraude entre protocolos para los operadores que utilizan entornos SS7 y SIP. Las orientaciones de la UIT sobre la mitigación del fraude wangiri y el trabajo de prevención del fraude de la GSMA apuntan hacia enfoques alineados con estándares, mientras que Auraya ha ampliado la distribución en el mercado a través de Five9 CX Marketplace y NICE CXexchange para acortar el tiempo de activación de la biometría de voz y la detección de deepfake. Mobileum se asoció con Apate.ai en septiembre de 2026 para combinar su Plataforma de Inteligencia Activa con agentes de IA conversacional que pueden interactuar con presuntos defraudadores, generando inteligencia sobre estafas mientras interrumpen la actividad en curso.[3] Estos movimientos muestran que los competidores están persiguiendo la integración, la implementación simplificada y la interrupción activa junto con la detección pasiva, atendiendo diferentes necesidades operativas de los clientes.
Líderes de la Industria de Servicios Gestionados de Seguridad de Voz
-
Transaction Network Services, Inc.
-
Pindrop Security, Inc.
-
Mobileum Inc.
-
SecureLogix Corporation
-
NICE Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Seguridad de Voz Empresas cubiertas en este informe
- Transaction Network Services, Inc.
- SecureLogix Corporation
- Mobileum Inc.
- Pindrop Security, Inc.
- NICE Ltd.
- Nuance Communications, Inc.
- Verint Systems Inc.
- Uniphore Technologies Inc.
- LexisNexis Risk Solutions Inc.
- First Orion Corporation
- Hiya, Inc.
- iconectiv, LLC
- TransNexus, Inc.
- Twilio Inc.
- Sinch AB
- Ribbon Communications Operating Company, Inc.
- Subex Limited
- TransUnion LLC
- YouMail, Inc.
- Numeracle, Inc.
- Neural Technologies Limited
- ValidSoft Limited
- Auraya Systems Pty Ltd
- Phonexia s.r.o.
- Daon, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Seguridad de Voz
- Octubre de 2026: Transaction Network Services adquirió NetNumber, un proveedor de inteligencia de números de teléfono y servicios de registro. La transacción amplía la cartera de TNS con portabilidad global de números, verificación de identidad digital y capacidades de enrutamiento, creando una plataforma integrada más sólida para combatir el fraude en comunicaciones entre proveedores de servicios de comunicaciones, proveedores de CPaaS y empresas en más de 50 países.
- Septiembre de 2026: Pindrop lanzó la tecnología Pindrop BotStopper, un producto independiente de detección de agentes de voz de IA en tiempo real y llamantes automatizados, construido sobre su motor de detección de deepfake Pulse, respaldado por el Consorcio de Voz de IA, un registro de más de 5.000 voces de IA. En un benchmark independiente de Podonos de junio de 2026, Pindrop Pulse superó el 95% de precisión y fue identificado como el detector preciso más rápido evaluado, permitiendo la clasificación en tiempo real de 2 segundos de llamantes sintéticos.
- Septiembre de 2026: Mobileum y Apate.ai anunciaron una asociación que integra la Plataforma de Inteligencia Activa de Mobileum con los agentes de IA conversacional de Apate, lo que permite a los proveedores de servicios de comunicaciones interactuar directamente con los defraudadores en conversaciones simuladas en tiempo real para construir inteligencia sobre estafas e interrumpir las operaciones a escala.
- Junio de 2026: SoftBank y BBSS firmaron un acuerdo tripartito con la Policía de la Prefectura de Kagawa en Japón, firmado el 26 de mayo de 2026, para implementar el análisis impulsado por IA de llamadas de voz y texto para detectar y prevenir el fraude de ingeniería social por teléfono, con el objetivo de combatir los daños anuales por fraude especial nacional que superan los 141,42 mil millones de JPY (924 millones de USD), con planes de lanzamiento.
Alcance del Informe Global del Mercado de Servicios Gestionados de Seguridad de Voz
El Mercado de Servicios Gestionados de Seguridad de Voz comprende los servicios de seguridad que permiten a las empresas, los operadores de telecomunicaciones y los centros de contacto detectar, prevenir, monitorear y mitigar el fraude de voz, la suplantación, las llamadas automáticas, los ataques de telefonía y la suplantación de identidad en entornos de comunicaciones tradicionales y basados en IP. Estos servicios incluyen la autenticación de identificador de llamadas, la mitigación de llamadas automáticas y spam, la autenticación de entrada en centros de contacto, la protección contra denegación de servicio de telefonía, la prevención del fraude de tarifas y del fraude de reparto internacional de ingresos, la biometría de voz, el análisis de fraude de voz y la detección de suplantación de voz generada por IA. Los proveedores de servicios gestionados ofrecen monitoreo continuo de llamadas, inteligencia sobre amenazas, detección de fraudes, gestión de autenticación y operaciones de seguridad en entornos de telefonía tradicional, Protocolo de Inicio de Sesión (SIP), Subsistema Multimedia IP (IMS), central de conmutación privada (PBX) y centros de contacto en la nube.
El Informe del Mercado de Servicios Gestionados de Seguridad de Voz está Segmentado por Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Mitigación de Llamadas Automáticas y Spam, Prevención de Suplantación de Identificador de Llamadas, Autenticación de Entrada en Centros de Contacto, Protección contra Denegación de Servicio de Telefonía, Prevención del Fraude de Tarifas y del Fraude de Reparto Internacional de Ingresos y Otras Aplicaciones), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Salud, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa y Otras Industrias del Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Mitigación de Llamadas Automáticas y Spam |
| Prevención de Suplantación de Identificador de Llamadas |
| Autenticación de Entrada en Centros de Contacto |
| Protección contra Denegación de Servicio de Telefonía |
| Prevención del Fraude de Tarifas y del Fraude de Reparto Internacional de Ingresos |
| Otras Aplicaciones |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Salud |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Mitigación de Llamadas Automáticas y Spam | |
| Prevención de Suplantación de Identificador de Llamadas | ||
| Autenticación de Entrada en Centros de Contacto | ||
| Protección contra Denegación de Servicio de Telefonía | ||
| Prevención del Fraude de Tarifas y del Fraude de Reparto Internacional de Ingresos | ||
| Otras Aplicaciones | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Salud | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de seguridad de voz?
Se proyecta que el tamaño del mercado de servicios gestionados de seguridad de voz aumente desde 2,83 mil millones de USD en 2026 y 3,24 mil millones de USD en 2027 hasta 6,54 mil millones de USD para 2032, a un CAGR del 14,52%. El crecimiento refleja el requisito en expansión de autenticación, inteligencia sobre fraudes y operaciones de seguridad gestionadas en entornos de voz empresariales y de operadores.
¿Qué está impulsando la demanda de servicios gestionados de seguridad de voz?
La exposición al fraude en telecomunicaciones, las obligaciones de autenticación de llamantes, los riesgos de clonación de voz y la adopción más amplia de centros de contacto en la nube están respaldando la demanda. Los servicios gestionados pueden proporcionar monitoreo, inteligencia sobre amenazas y soporte de respuesta sin requerir que cada comprador construya un equipo dedicado de seguridad de voz.
¿Qué sector del usuario final se está expandiendo más rápido?
Se proyecta que el sector sanitario crezca a un CAGR del 15,37% hasta 2032, ya que la telesalud crea más puntos de contacto de autenticación de voz. Los proveedores también deben abordar las amenazas a los sistemas IVR, el acceso a recetas y los registros de pacientes, al tiempo que cumplen con las obligaciones de privacidad que pueden influir en los planes de implementación y los procesos de aprobación internos.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crezca a un CAGR del 15,82% hasta 2032, respaldada por las respuestas institucionales al fraude de voz y los riesgos de deepfake. Japón, Corea del Sur, India y Australia están recibiendo una atención creciente en esta respuesta regional.