
Taille et part du marché des services gérés de sécurité vocale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
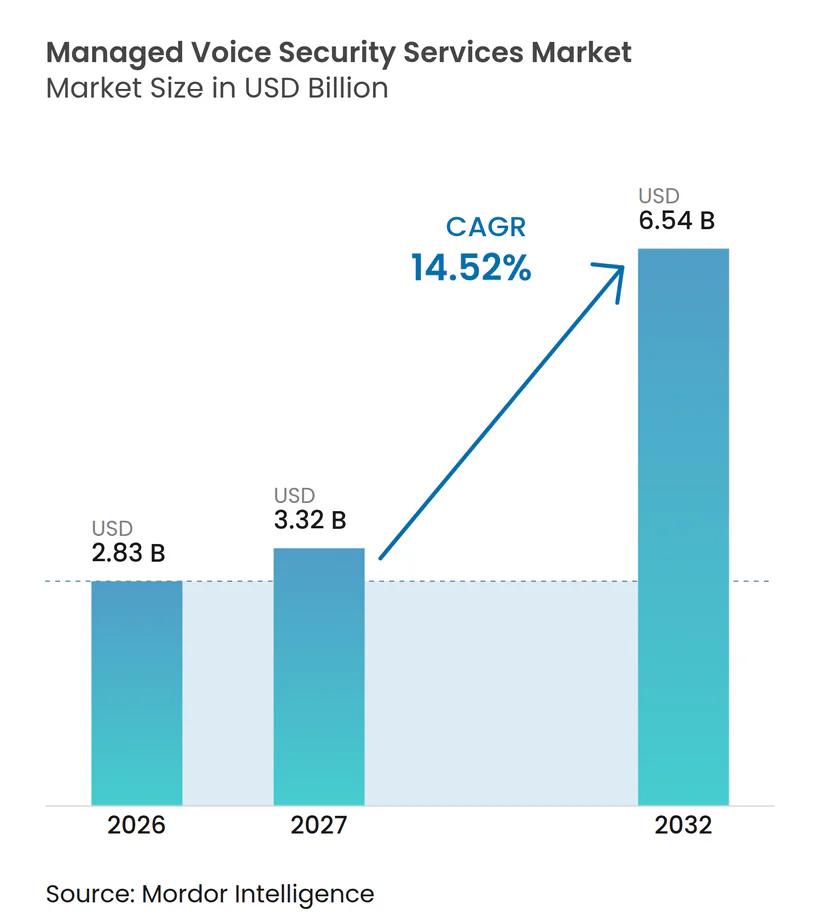
| Taille du Marché (2027) | 3.32 Milliards de dollars |
| Taille du Marché (2032) | 6.54 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de sécurité vocale par Mordor Intelligence
La taille du marché des services gérés de sécurité vocale devrait s'étendre de 2,83 milliards USD en 2026 et 3,24 milliards USD en 2027 à 6,54 milliards USD d'ici 2032, enregistrant un CAGR de 14,52 % entre 2027 et 2032. L'exposition croissante à la fraude télécom fait passer la sécurité vocale d'une problématique d'exploitation réseau à une priorité financière et de protection des clients. Les offres gérées peuvent fournir aux opérateurs et aux entreprises une surveillance continue, une intelligence sur la fraude et un support en cas d'incident, sans avoir à constituer des équipes spécialisées. Les règles d'authentification des appelants élargissent également la charge de conformité pour les petits fournisseurs de services de communications. Les centres de contact cloud créent davantage d'opportunités d'intégrer l'authentification passive dans les flux d'appels existants. Le marché des services gérés de sécurité vocale évolue donc vers une protection en couches combinant l'identité de l'appelant, les signaux comportementaux et l'intelligence sur les menaces.
Points clés du rapport
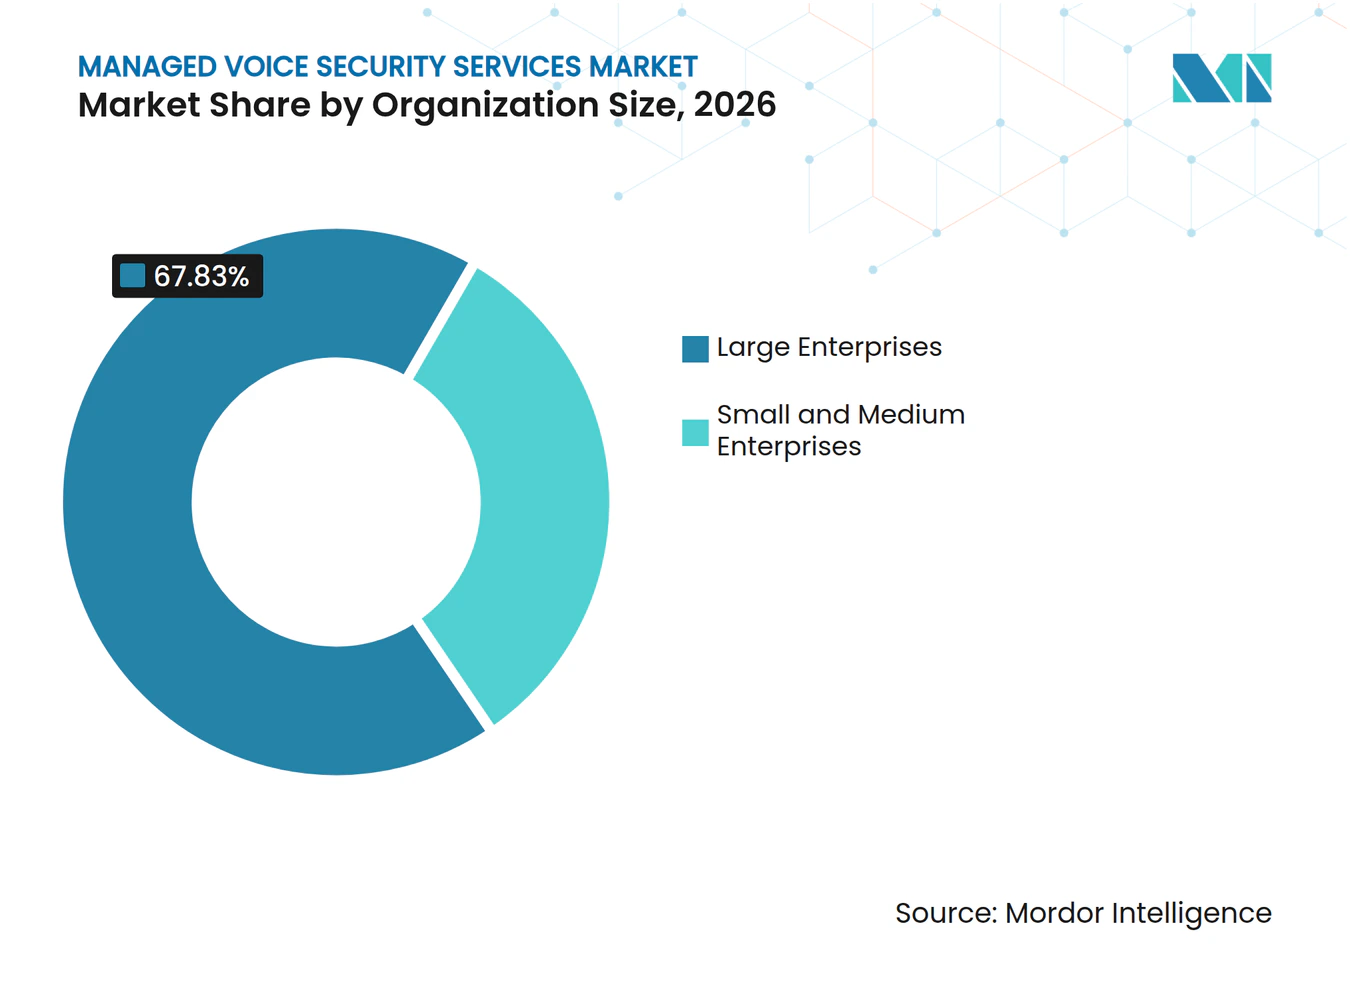
- Par taille d'organisation, les grandes entreprises détenaient 67,83 % de la part du marché des services gérés de sécurité vocale en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 15,07 % jusqu'en 2032.
- Par application, l'atténuation des robocalls et du spam détenait 32,47 % de la part du marché des services gérés de sécurité vocale en 2026, tandis que l'authentification entrante des centres de contact devrait progresser à un CAGR de 15,43 % jusqu'en 2032.
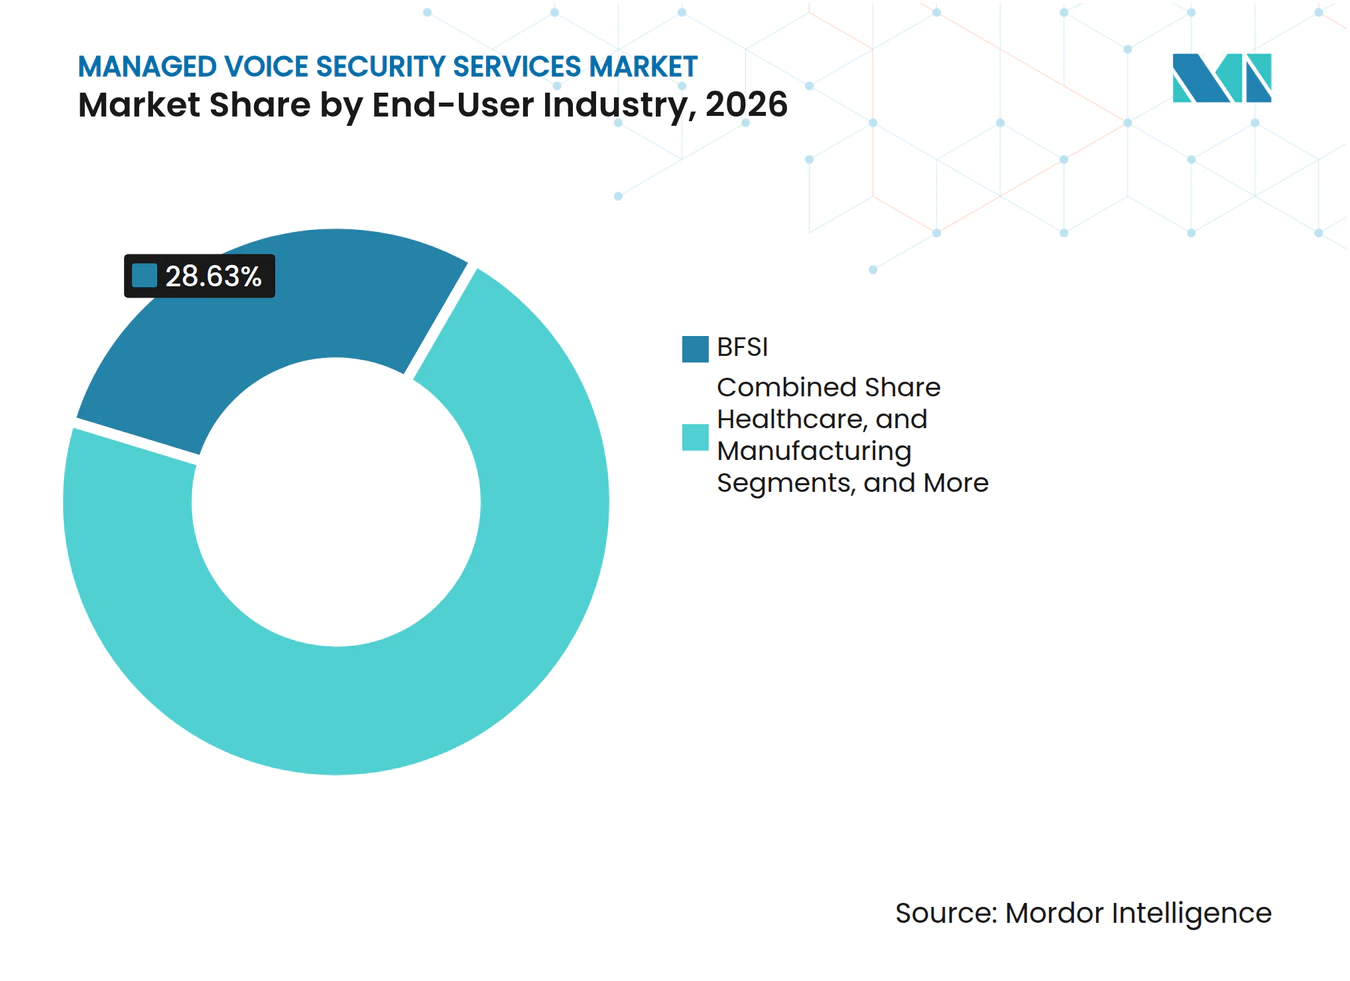
- Par secteur d'utilisation final, le BFSI détenait 28,63 % de la part du marché des services gérés de sécurité vocale en 2026, tandis que le secteur de la santé devrait progresser à un CAGR de 15,37 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 42,87 % de la part du marché des services gérés de sécurité vocale en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 15,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des pertes liées à la fraude télécom et exposition des entreprises aux risques vocaux | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Conformité obligatoire à l'authentification de l'identité de l'appelant et à l'atténuation des robocalls | +2.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Clonage vocal et usurpation d'identité par deepfake activés par l'IA | +2.5% | Mondial | Moyen terme (2-4 ans) |
| Expansion des centres de contact cloud et demande d'authentification passive | +2.1% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Besoin des opérateurs en matière de visibilité sur la fraude vocale multiprotocole | +1.6% | Europe, Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Détection gérée des robots IA silencieux et de l'exploration des SVI | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des pertes liées à la fraude télécom et exposition des entreprises aux risques vocaux
Les pertes mondiales liées à la fraude télécom ont atteint 41,82 milliards USD en 2025, contre 38,95 milliards USD en 2023. Les pertes déclarées comprenaient plus de 19 milliards USD provenant de la fraude à l'abonnement, de la prise de contrôle de comptes et des escroqueries par ingénierie sociale. Cette combinaison montre que les attaquants ciblent de plus en plus les identités des clients ainsi que les réseaux de communications. La réponse implique désormais les responsables de la sécurité et les équipes financières, et pas seulement le personnel des opérations réseau, dans de nombreuses organisations touchées. TNS a signalé que 9,8 % du trafic vocal entrant des entreprises était classé comme menaçant dans son activité d'appels surveillés. Le marché des services gérés de sécurité vocale peut répondre à cette exposition grâce à une surveillance continue et à une analyse gérée de la fraude.
Conformité obligatoire à l'authentification de l'identité de l'appelant et à l'atténuation des robocalls
La FCC a adopté des règles d'ancrage de confiance pour l'authentification des appels en août 2025, avec une entrée en vigueur le 18 septembre 2025. Ces règles tiennent les fournisseurs responsables lorsqu'ils font appel à des tiers pour signer les appels. Cela ferme une voie qui avait permis à certains petits opérateurs d'externaliser les décisions d'attestation sans conserver l'entière responsabilité. Les petits fournisseurs ont désormais besoin d'une meilleure visibilité sur les appels et les connexions des opérateurs en amont. TNS a signalé un taux de conformité STIR/SHAKEN de 20 % pour les fournisseurs non de premier rang, contre 85 % pour les 7 plus grands opérateurs américains. L'attestation gérée, le support de la base de données d'atténuation des robocalls et la surveillance de la fraude peuvent aider les fournisseurs à respecter ces obligations sur le marché des services gérés de sécurité vocale.
Clonage vocal et usurpation d'identité par deepfake activés par l'IA
Le clonage vocal est devenu plus facile à utiliser à mesure que les outils de synthèse vocale en temps réel se généralisent. Pindrop a signalé qu'au moins 8 modèles de synthèse vocale en temps réel ont été publiés en 2025, dont 4 en décembre. Deux de ces publications utilisaient des licences open source, ce qui a réduit les obstacles pour les acteurs malveillants. Cela modifie la menace, car un attaquant peut intensifier son activité sans augmentation comparable des coûts. Les entreprises sur le marché des services gérés de sécurité vocale répondent par la biométrie passive, les contrôles de vivacité et l'analyse des signaux des appareils. Pindrop a signalé que ses clients ont évité 283 millions USD de pertes liées à la fraude en 2025, avec des avantages d'authentification Passport enregistrés sur 385 millions d'appels.[1]
Expansion des centres de contact cloud et demande d'authentification passive
Les plateformes de centres de contact cloud permettent à l'analyse vocale de fonctionner comme une couche logicielle au sein des flux d'appels existants. Cela peut réduire le besoin de serveurs dédiés et de processus d'enrôlement séparés. Microsoft a ajouté des capacités d'authentification biométrique vocale à Dynamics 365 Contact Center dans sa version Wave 1 de 2026. Les fonctionnalités natives à la plateforme peuvent réduire la demande de modules d'authentification isolés. Les fournisseurs indépendants sur le marché des services gérés de sécurité vocale peuvent répondre en mettant l'accent sur une intelligence plus large, la visibilité réseau et les opérations gérées. TNS analyse 1,5 milliard d'événements d'appels quotidiens auprès de plus de 500 opérateurs, ce qui illustre l'échelle disponible pour les fournisseurs disposant de données au niveau du réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité d'intégration dans les environnements TDM, SIP, IMS et PBX hérités | -1.8% | Mondial, avec un poids particulier en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Obligations de confidentialité biométrique, de consentement et de conservation des données | -1.4% | Europe, Amérique du Nord, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Faux positifs et érosion de la confiance dans le blocage automatisé des appels | -1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Rareté des données d'entraînement de haute qualité sur la fraude vocale multilingue | -0.6% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration dans les environnements TDM, SIP, IMS et PBX hérités
Les commutateurs TDM hérités, les contrôleurs de bordure SIP, les cœurs IMS et les systèmes PBX restent courants dans les secteurs bancaire, gouvernemental et manufacturier. Ces secteurs remplacent souvent lentement les actifs de communications en raison de leurs longs cycles d'amortissement. La signalisation TDM peut supprimer les signatures STIR/SHAKEN lors du routage des appels et perturber la chaîne d'authentification. TNS a associé l'infrastructure non-IP héritée au taux de conformité plus faible parmi les fournisseurs non de premier rang. Les déploiements gérés dans des environnements mixtes TDM et SIP peuvent prendre des mois ou des années à compléter. Les travaux sur mesure pour les environnements multi-sites et multiprotocoles peuvent limiter la capacité des fournisseurs à appliquer des modèles de livraison standardisés.
Obligations de confidentialité biométrique, de consentement et de conservation des données
Les empreintes vocales constituent des données biométriques de catégorie spéciale au titre de l'article 9 du Règlement général sur la protection des données de l'UE. Les organisations doivent établir une base juridique appropriée, obtenir le consentement lorsque cela est requis et maintenir des processus de suppression. En octobre 2026, le Tribunal administratif fédéral suisse a confirmé l'obligation pour PostFinance AG d'obtenir un consentement exprès avant de créer des empreintes vocales. La décision exigeait également la suppression des modèles sans consentement rétroactif d'ici février 2027. Les règles des États américains, notamment l'Illinois BIPA, ajoutent des exigences différentes en matière de consentement, de conservation et de destruction. Ces règles qui se chevauchent peuvent allonger les examens juridiques et créer des calendriers de déploiement inégaux pour les clients multinationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille d'organisation :
les grandes entreprises conservent des avantages d'échelle tandis que les PME gagnent en accessibilitéLes grandes entreprises détenaient 67,83 % de la part du marché des services gérés de sécurité vocale en 2026. Leurs centres de contact à haute valeur ajoutée, leurs multiples sites et leurs équipes anti-fraude créent un besoin immédiat de contrôles vocaux en couches, car une perturbation ou un échec d'authentification peut affecter simultanément de nombreux clients et équipes opérationnelles. Les banques, les assureurs et les opérateurs de télécommunications constituent d'importants centres de demande au sein de ce groupe. Beaucoup déploient la vérification de l'identité de l'appelant, la biométrie passive et la notation du risque d'appel dans le même flux de travail géré. Les grands environnements produisent également des volumes d'appels plus importants pouvant soutenir des programmes de surveillance avancés. Leurs systèmes complexes rendent précieuse la coordination avec un fournisseur géré. Ces clients disposent généralement de la capacité d'approvisionnement nécessaire pour adopter plusieurs contrôles à la fois, notamment les travaux d'intégration, les accords de service continus et les processus de gouvernance nécessaires à la gestion des performances de sécurité dans le temps. Cela maintient les grandes entreprises au cœur du marché des services gérés de sécurité vocale, car leur échelle crée un besoin de contrôles de sécurité fiables dans tous les sites, unités commerciales, groupes de clients et plusieurs types d'infrastructure téléphonique.
Les petites et moyennes entreprises devraient croître à un CAGR de 15,07 % jusqu'en 2032. Les plateformes API-first peuvent abaisser les barrières au déploiement par rapport aux anciens systèmes sur site, permettant aux petits opérateurs d'introduire des protections ciblées sans remplacer chaque partie de leur infrastructure de communications existante. Subex a lancé FraudZap en juin 2025 avec une conception modulaire visant un déploiement rapide. La société a déclaré que le produit pouvait être déployé en quelques jours et réduire le coût total de l'infrastructure jusqu'à 50 % par rapport aux systèmes traditionnels. De tels produits offrent aux petits opérateurs télécom un moyen d'adopter des contrôles anti-fraude ciblés. L'extension des obligations STIR/SHAKEN aux petits fournisseurs soutient davantage la demande d'aide externe, car les responsabilités de conformité peuvent être difficiles à gérer parallèlement aux priorités quotidiennes en matière de réseau, de service client et commerciales. Les petites entreprises sur le marché des services gérés de sécurité vocale peuvent concentrer leurs ressources sur l'exploitation de leurs activités tandis que les partenaires gérés s'occupent de tâches de sécurité plus spécialisées, notamment la surveillance, les mises à jour des règles et l'assistance concernant les schémas de fraude qui peuvent être difficiles à suivre pour une petite équipe interne.


Par application :
l'atténuation des robocalls reste centrale tandis que l'authentification entrante gagne en importanceL'atténuation des robocalls et du spam détenait 32,47 % de la part du marché des services gérés de sécurité vocale en 2026. Le segment reste important car les fournisseurs et les entreprises doivent gérer les appels indésirables tout au long de la chaîne de communications, y compris le trafic susceptible de nuire à la confiance des clients, d'utiliser la capacité des agents ou de créer des coûts opérationnels directs. La notation de la réputation, l'analyse de la vélocité des appels et l'audit de l'attestation sont des outils établis dans ces programmes. La prévention de l'usurpation d'identité de l'appelant et la protection contre le déni de service téléphonique se concentrent sur les menaces à la périphérie du réseau. La fraude aux péages et la fraude au partage international des revenus impliquent des abus de routage à motivation financière. L'UIT a publié des orientations sur les méthodologies d'atténuation de la fraude wangiri en février 2025. Ces besoins de contrôle établis maintiennent l'atténuation des robocalls au cœur du marché des services gérés de sécurité vocale, car les entreprises et les opérateurs ont besoin d'un moyen pratique de réduire le trafic nuisible avant qu'il n'affecte les clients, les agents, les ressources réseau ou les obligations de conformité.[2]
L'authentification entrante des centres de contact devrait croître à un CAGR de 15,43 % jusqu'en 2032. L'application répond aux activités de vishing et d'exploration des SVI qui cherchent à exploiter les interactions avec les clients. L'authentification au moment du transfert vers l'agent peut aider les organisations à évaluer le risque avant qu'un accès soit accordé ou que des actions sensibles soient effectuées, ce qui est particulièrement pertinent lorsqu'un appelant cherche à modifier un compte, à obtenir des instructions de paiement ou des informations relatives à la santé. Pindrop a signalé que la détection de robots en temps réel dans une organisation de santé du Fortune 500 a réduit le volume d'appels de robots entrants de 94,3 % en 4 mois. L'étude de cas citait également la protection de plus de 73 millions USD de soldes de comptes d'épargne santé. D'autres applications incluent l'identification des appelants IA agentiques pouvant ressembler à des appelants humains. La notation de vivacité en temps réel deviendra plus pertinente à mesure que le trafic entrant automatisé augmentera, car les organisations auront besoin de moyens plus solides pour distinguer l'activité normale des clients des interactions vocales synthétiques tentant de passer à travers les étapes ordinaires de filtrage des appels.
Par secteur d'utilisation final :
le BFSI détient la plus grande part tandis que la santé croît plus rapidementLe BFSI détenait 28,63 % de la part du marché des services gérés de sécurité vocale en 2026. Les institutions financières font face à des prises de contrôle de comptes, à des manipulations de bénéficiaires et à des activités de réclamations frauduleuses via leurs canaux de contact client, où un appelant convaincant peut tenter d'exploiter un agent ou un processus de vérification automatisé. Ces risques soutiennent l'utilisation de l'authentification en couches et de la détection de fraude. Les banques et les assureurs exploitent également de grands centres de contact avec des volumes élevés d'interactions clients. NICE et Pindrop ont finalisé une intégration native pour l'authentification vocale et la détection de fraude dans CXone en janvier 2026. L'intégration offre aux clients un moyen d'acquérir les capacités de Pindrop via les contrats CXone existants. Les options pré-intégrées peuvent être attrayantes lorsque les acheteurs de services financiers souhaitent moins de relations technologiques séparées, car l'approvisionnement et la mise en œuvre intégrés peuvent réduire les exigences de coordination tout en maintenant des liens plus étroits entre les processus des centres de contact et les fonctions de sécurité.
Le secteur de la santé devrait croître à un CAGR de 15,37 % jusqu'en 2032. Les rendez-vous de télésanté créent davantage d'interactions d'identité vocale entre les patients et les prestataires sur le marché des services gérés de sécurité vocale. Cela élargit le nombre de contextes où les organisations doivent équilibrer un accès facile avec une authentification sécurisée, tout en veillant à ce que les patients et le personnel puissent effectuer des interactions courantes sans friction inutile ni étapes de vérification répétées. Le projet identifie également des risques pour les systèmes SVI impliquant l'accès aux ordonnances et aux dossiers des patients. Les organisations de santé doivent prendre en compte ces risques parallèlement aux exigences de confidentialité relatives aux informations de santé protégées. Le commerce de détail et le commerce électronique, les technologies de l'information et les télécommunications, la fabrication, ainsi que le gouvernement et la défense constituent les autres groupes de clients. Les fournisseurs de télécommunications font face à la fraude au partage international des revenus et à l'usurpation de l'identité de la ligne appelante. Les fabricants et les agences publiques font face à l'ingénierie sociale vocale dirigée contre les équipes financières et d'approvisionnement, où un dirigeant, un fournisseur ou un fonctionnaire usurpé peut utiliser une interaction vocale familière pour solliciter des paiements, des identifiants ou des modifications aux procédures établies.


Analyse géographique
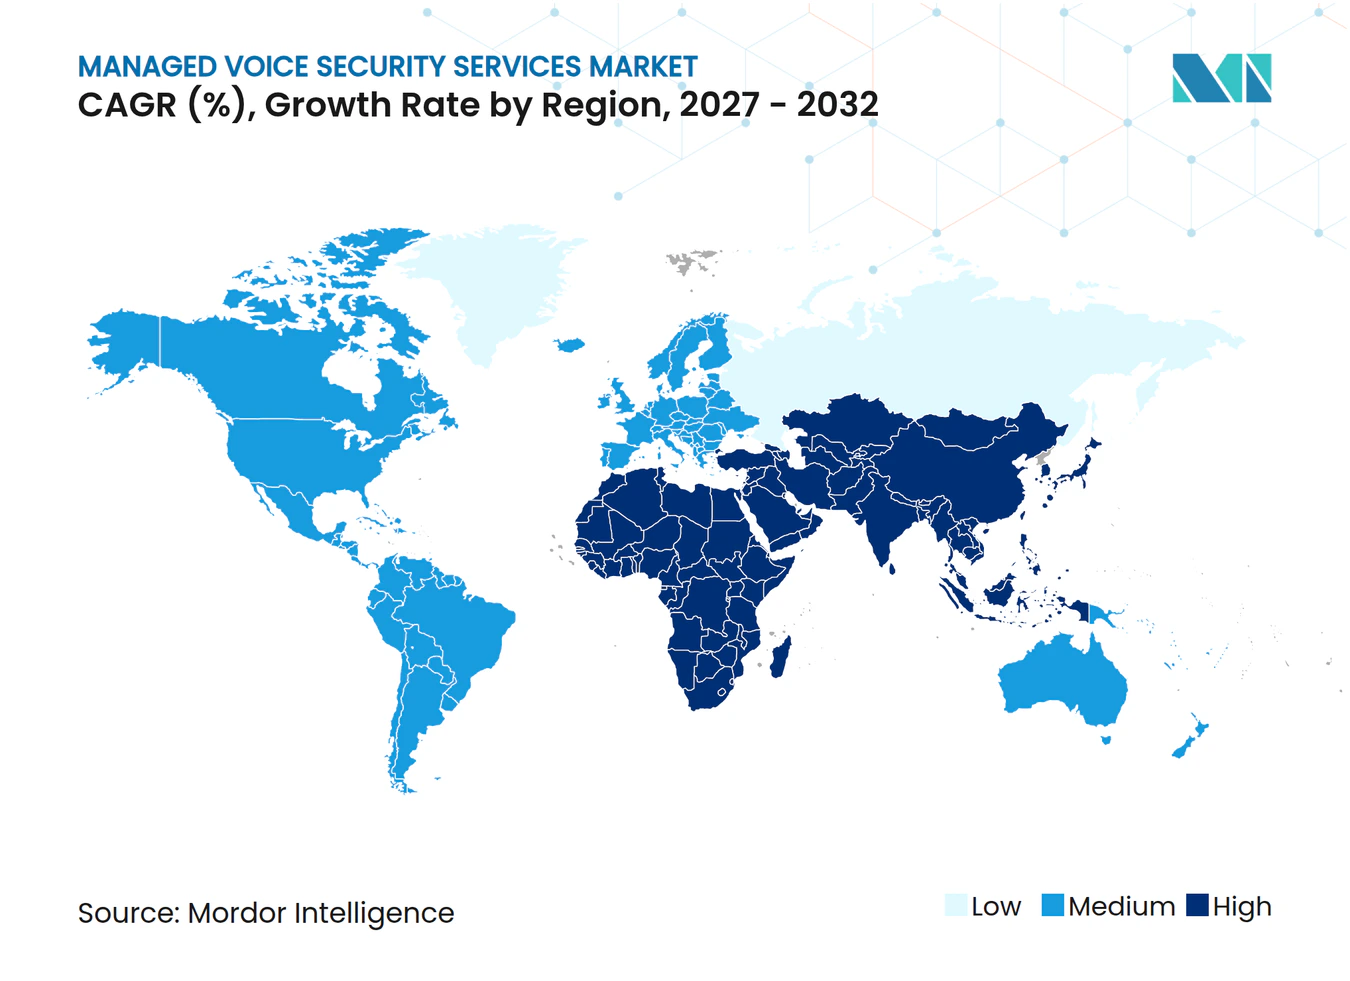
L'Amérique du Nord représentait 42,87 % de la part du marché des services gérés de sécurité vocale en 2026. La région combine des règles d'authentification des appelants établies, de grands opérateurs de centres de contact et une base de fournisseurs mature. Les États-Unis fournissent la majeure partie des revenus régionaux, tandis que le Canada et le Mexique ajoutent de la demande grâce aux contrôles anti-fraude transfrontaliers et à l'adoption de STIR/SHAKEN. TNS a signalé un taux de conformité de 85 % parmi les 7 plus grands opérateurs américains, contre 20 % parmi les fournisseurs non de premier rang, créant une demande d'intelligence externe sur la fraude et de support à la conformité parmi les petits opérateurs. L'Amérique du Sud se développe alors que le Brésil et l'Argentine étendent leurs activités d'atténuation des robocalls et du spam, soutenues par l'adoption des services bancaires numériques et un renforcement de la protection des consommateurs.
L'Europe est la deuxième zone régionale en importance sur le marché des services gérés de sécurité vocale. Les règles relatives aux données biométriques et la coopération nationale sur la fraude télécom influencent les exigences des clients, notamment en Allemagne, au Royaume-Uni et en France, qui ont une activité substantielle de centres de contact dans les services financiers et le secteur public. La décision suisse d'octobre 2026 sur le consentement exprès pour les empreintes vocales a accru l'attention portée aux pratiques en matière de données biométriques et renforce la nécessité de processus de consentement documentés, de procédures de suppression auditables et d'une évaluation attentive des considérations de gouvernance de l'Acte sur l'IA de l'UE et de l'ENISA. L'Italie, l'Espagne et la Russie sont des marchés européens secondaires exposés à l'usurpation vocale dans les services financiers et les canaux d'e-gouvernement.
L'Asie-Pacifique devrait croître à un CAGR de 15,82 % jusqu'en 2032, le taux régional le plus rapide sur le marché des services gérés de sécurité vocale. Le Japon, la Corée du Sud, l'Inde et l'Australie connaissent une attention institutionnelle accrue sur la fraude vocale par deepfake, et le ministère japonais des Affaires intérieures et des Communications a soutenu des travaux de détection connexes par NTT East Japan et NABLAS pour les services fixes et mobiles en août 2025. Le programme japonais a cité des dommages annuels liés à la fraude spéciale de 141,42 milliards JPY (924 millions USD), avec 80 % des cas initiés par contact téléphonique. SoftBank, BBSS et la police de la préfecture de Kagawa ont également convenu en juin 2026 d'utiliser l'analyse vocale et textuelle basée sur l'IA contre la fraude téléphonique, tandis que l'Arabie saoudite et les Émirats arabes unis sont des marchés clés au Moyen-Orient. L'Afrique du Sud, le Nigéria et l'Égypte montrent un intérêt croissant pour les contrôles de fraude liés à la monnaie mobile.
Paysage concurrentiel
Concentration du Marché
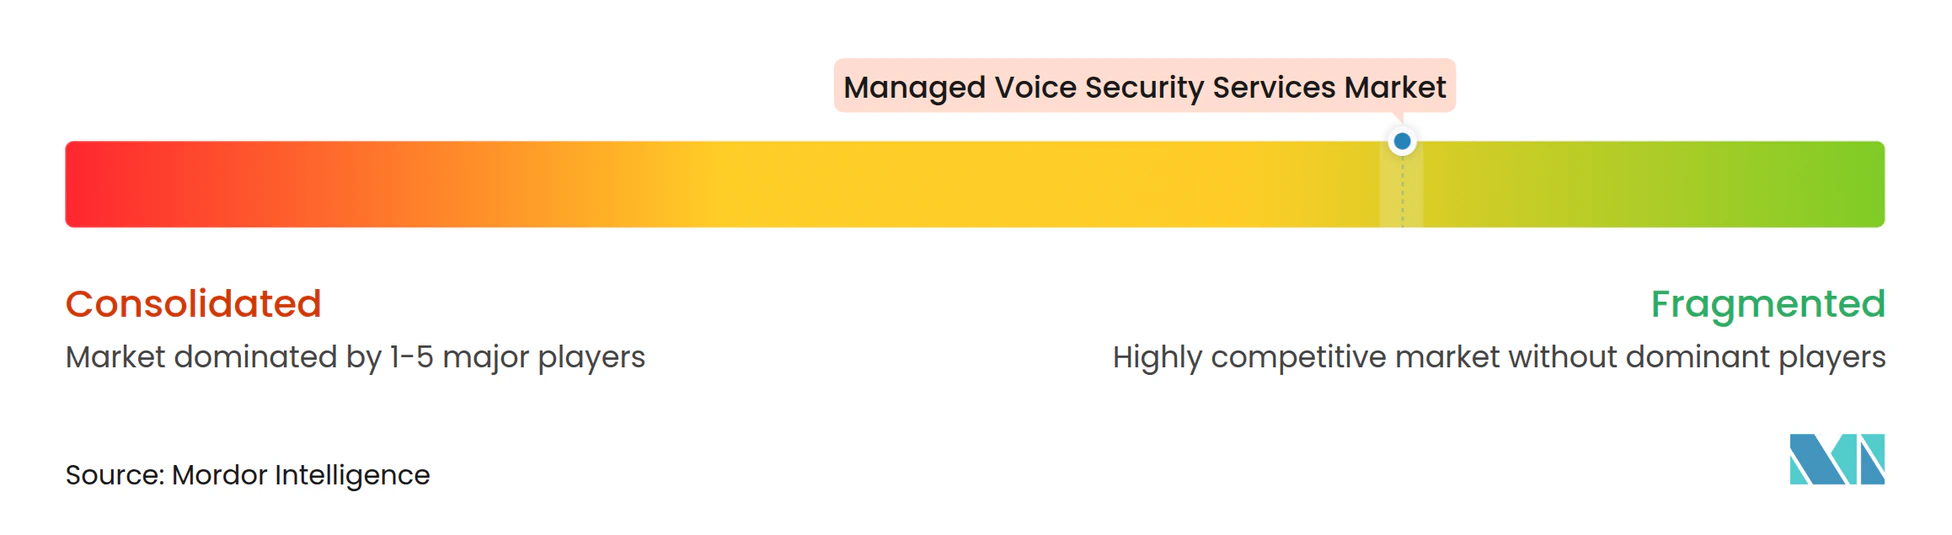
Le marché des services gérés de sécurité vocale présente une structure modérément fragmentée, avec des fournisseurs spécialisés, des plateformes de centres de contact et des opérateurs d'intelligence numérique servant chacun différentes couches de la sécurité des communications et de la gestion de la fraude. Pindrop, SecureLogix, Mobileum et ValidSoft sont en concurrence avec NICE, Verint et Uniphore, tandis que TNS, iconectiv et Numeracle participent via des services d'intelligence numérique et de registre, la différenciation étant de plus en plus basée sur l'étendue et la rapidité de l'intelligence sur la fraude. L'analyse des appels à l'échelle des opérateurs peut constituer une bibliothèque de signaux que les installations individuelles en entreprise ne peuvent pas générer seules, créant un avantage pour les fournisseurs disposant d'une large visibilité sur les communications. Le marché des services gérés de sécurité vocale récompense également les fournisseurs qui combinent authentification, analyse comportementale et réponse gérée. Aucune donnée de part de marché par entreprise n'a été fournie, de sorte que le rapport n'attribue pas d'estimation de concentration à partir des données de part des fournisseurs pour le marché des services gérés de sécurité vocale.
L'intégration aux plateformes devient une voie d'accès au marché importante, NICE et Pindrop ayant finalisé leur intégration native CXone en janvier 2026 après 2 ans de travaux d'ingénierie et créé un chemin de revente pour les services Pindrop dans les contrats CXone existants. Pindrop s'était également associé à Webex by Cisco en octobre 2025 pour apporter la biométrie vocale passive, la détection de fraude et la détection de deepfake en réunion à l'environnement Webex. Ces exemples montrent que les spécialistes cherchent à se distribuer via des plateformes CCaaS et de collaboration établies. Une demande de brevet américain de 2026 pour la détection et le blocage de robots vocaux IA génératifs utilisés dans des activités de déni de service téléphonique montre la poursuite des travaux sur des méthodes de détection propriétaires. Le rythme du développement de la propriété intellectuelle peut créer des différences à court terme avant l'émergence d'approches communes d'interopérabilité.
Le marché des services gérés de sécurité vocale présente également une opportunité dans la visibilité sur la fraude multiprotocole pour les opérateurs utilisant à la fois des environnements SS7 et SIP. Les orientations de l'UIT sur l'atténuation du wangiri et les travaux de prévention de la fraude de la GSMA pointent vers des approches alignées sur les normes, tandis qu'Auraya a élargi sa distribution sur le marché via Five9 CX Marketplace et NICE CXexchange pour raccourcir le délai d'activation de la biométrie vocale et de la détection de deepfake. Mobileum s'est associé à Apate.ai en septembre 2026 pour combiner sa plateforme Active Intelligence Platform avec des agents IA conversationnels capables d'engager des fraudeurs présumés, générant des renseignements sur les escroqueries tout en perturbant l'activité en cours.[3] Ces mouvements montrent que les concurrents poursuivent l'intégration, le déploiement simplifié et la perturbation active aux côtés de la détection passive, répondant à différents besoins opérationnels des clients.
Leaders du secteur des services gérés de sécurité vocale
-
Transaction Network Services, Inc.
-
Pindrop Security, Inc.
-
Mobileum Inc.
-
SecureLogix Corporation
-
NICE Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de sécurité vocale Entreprises couvertes dans ce rapport
- Transaction Network Services, Inc.
- SecureLogix Corporation
- Mobileum Inc.
- Pindrop Security, Inc.
- NICE Ltd.
- Nuance Communications, Inc.
- Verint Systems Inc.
- Uniphore Technologies Inc.
- LexisNexis Risk Solutions Inc.
- First Orion Corporation
- Hiya, Inc.
- iconectiv, LLC
- TransNexus, Inc.
- Twilio Inc.
- Sinch AB
- Ribbon Communications Operating Company, Inc.
- Subex Limited
- TransUnion LLC
- YouMail, Inc.
- Numeracle, Inc.
- Neural Technologies Limited
- ValidSoft Limited
- Auraya Systems Pty Ltd
- Phonexia s.r.o.
- Daon, Inc.
Développements industriels récents dans Marché des services gérés de sécurité vocale
- Octobre 2026 : Transaction Network Services a acquis NetNumber, un fournisseur de services d'intelligence numérique et de registre. La transaction élargit le portefeuille de TNS avec la portabilité mondiale des numéros, la vérification de l'identité numérique et les capacités de routage, créant une plateforme intégrée plus solide pour lutter contre la fraude dans les communications auprès des CSP, des fournisseurs CPaaS et des entreprises dans plus de 50 pays.
- Septembre 2026 : Pindrop a lancé la technologie Pindrop BotStopper, un produit autonome de détection en temps réel des agents vocaux IA et des appelants automatisés, construit sur son moteur de détection de deepfake Pulse, soutenu par l'AI Voice Consortium, un registre de plus de 5 000 voix IA. Dans un benchmark indépendant Podonos de juin 2026, Pindrop Pulse a dépassé 95 % de précision et a été identifié comme le détecteur précis le plus rapide évalué, permettant une classification en temps réel en 2 secondes des appelants synthétiques.
- Septembre 2026 : Mobileum et Apate.ai ont annoncé un partenariat intégrant la plateforme Active Intelligence Platform de Mobileum avec les agents IA conversationnels d'Apate, permettant aux CSP d'engager directement les fraudeurs dans des conversations simulées en temps réel pour constituer des renseignements sur les escroqueries et perturber les opérations à grande échelle.
- Juin 2026 : SoftBank et BBSS ont conclu un accord tripartite avec la police de la préfecture de Kagawa au Japon, signé le 26 mai 2026, pour déployer une analyse alimentée par l'IA des appels vocaux et des textes afin de détecter et prévenir la fraude par ingénierie sociale téléphonique, ciblant des dommages annuels liés à la fraude spéciale nationale dépassant 141,42 milliards JPY (924 millions USD), avec des plans de déploiement
Périmètre du rapport sur le marché mondial des services gérés de sécurité vocale
Le marché des services gérés de sécurité vocale comprend les services de sécurité qui permettent aux entreprises, aux opérateurs de télécommunications et aux centres de contact de détecter, prévenir, surveiller et atténuer la fraude vocale, l'usurpation d'identité, les robocalls, les attaques téléphoniques et l'usurpation d'identité dans les environnements de communication traditionnels et basés sur IP. Ces services comprennent l'authentification de l'identité de l'appelant, l'atténuation des robocalls et du spam, l'authentification entrante des centres de contact, la protection contre le déni de service téléphonique, la prévention de la fraude aux péages et de la fraude au partage international des revenus, la biométrie vocale, l'analyse de la fraude vocale et la détection de l'usurpation d'identité vocale générée par l'IA. Les fournisseurs de services gérés assurent une surveillance continue des appels, l'intelligence sur les menaces, la détection de fraude, la gestion de l'authentification et les opérations de sécurité dans les environnements de téléphonie traditionnelle, de protocole d'initiation de session (SIP), de sous-système multimédia IP (IMS), d'autocommutateur privé (PBX) et de centres de contact cloud.
Le rapport sur le marché des services gérés de sécurité vocale est segmenté par taille d'organisation (grandes entreprises, et petites et moyennes entreprises), application (atténuation des robocalls et du spam, prévention de l'usurpation d'identité de l'appelant, authentification entrante des centres de contact, protection contre le déni de service téléphonique, prévention de la fraude aux péages et de la fraude au partage international des revenus, et autres applications), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Grandes entreprises |
| Petites et moyennes entreprises |
| Atténuation des robocalls et du spam |
| Prévention de l'usurpation d'identité de l'appelant |
| Authentification entrante des centres de contact |
| Protection contre le déni de service téléphonique |
| Prévention de la fraude aux péages et de la fraude au partage international des revenus |
| Autres applications |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Atténuation des robocalls et du spam | |
| Prévention de l'usurpation d'identité de l'appelant | ||
| Authentification entrante des centres de contact | ||
| Protection contre le déni de service téléphonique | ||
| Prévention de la fraude aux péages et de la fraude au partage international des revenus | ||
| Autres applications | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de sécurité vocale ?
La taille du marché des services gérés de sécurité vocale devrait augmenter de 2,83 milliards USD en 2026 et 3,24 milliards USD en 2027 à 6,54 milliards USD d'ici 2032, à un CAGR de 14,52 %. La croissance reflète l'exigence croissante d'authentification, d'intelligence sur la fraude et d'opérations de sécurité gérées dans les environnements vocaux des entreprises et des opérateurs.
Qu'est-ce qui stimule la demande de services gérés de sécurité vocale ?
L'exposition à la fraude télécom, les obligations d'authentification des appelants, les risques de clonage vocal et l'adoption plus large des centres de contact cloud soutiennent la demande. Les services gérés peuvent fournir une surveillance, une intelligence sur les menaces et un support à la réponse sans que chaque acheteur ait à constituer une équipe dédiée à la sécurité vocale.
Quel secteur d'utilisation final se développe le plus rapidement ?
Le secteur de la santé devrait croître à un CAGR de 15,37 % jusqu'en 2032, la télésanté créant davantage de points de contact d'authentification vocale. Les prestataires doivent également faire face aux menaces pesant sur les systèmes SVI, l'accès aux ordonnances et les dossiers des patients, tout en respectant les obligations de confidentialité susceptibles d'influencer les plans de déploiement et les processus d'approbation internes.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 15,82 % jusqu'en 2032, soutenue par les réponses institutionnelles aux risques de fraude vocale et de deepfake. Le Japon, la Corée du Sud, l'Inde et l'Australie reçoivent une attention croissante dans cette réponse régionale.