
Tamanho e Participação do Mercado de Serviços Gerenciados de Conformidade de TI Sustentável
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 14.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Conformidade de TI Sustentável por Mordor Intelligence
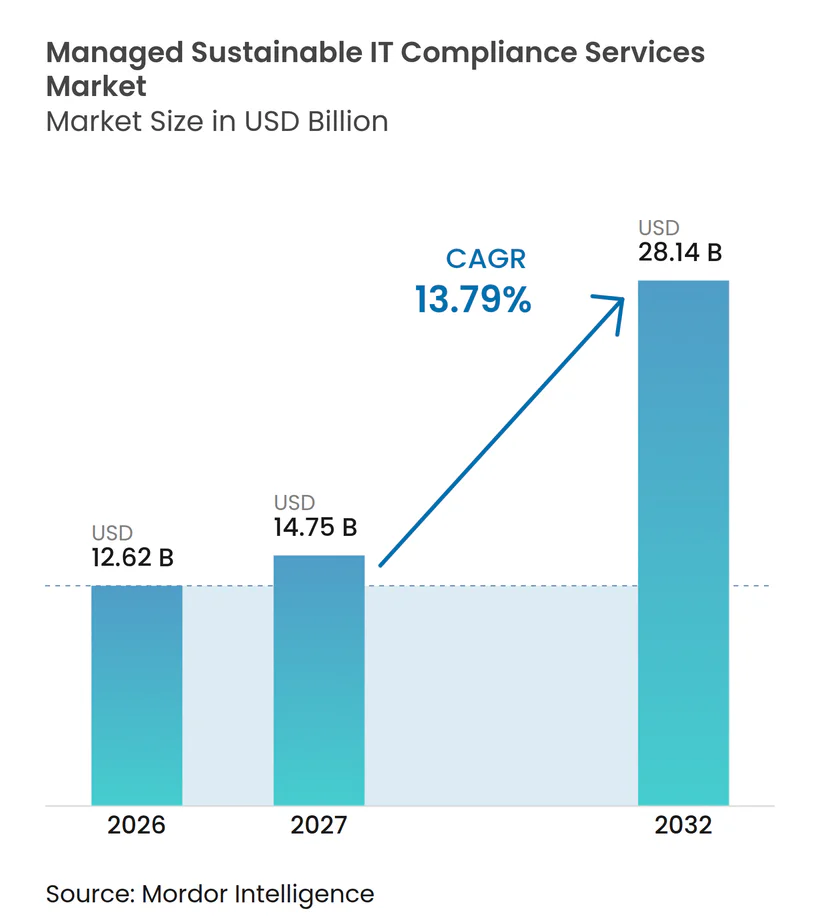
O tamanho do mercado de serviços gerenciados de conformidade de TI sustentável está projetado para expandir de 12,62 bilhões de USD em 2026 e 14,75 bilhões de USD em 2027 para 28,14 bilhões de USD até 2032, registrando um CAGR de 13,79% entre 2027 e 2032. A regulamentação está transformando o trabalho de TI sustentável de relatórios periódicos em processos operacionais que podem ser revisados por um provedor de garantia externo. O mercado de serviços gerenciados de conformidade de TI sustentável se beneficia quando as obrigações de relatórios exigem trilhas de dados claras provenientes de ativos de TI, uso de energia, registros de aquisição e emissões de fornecedores. A expansão de data centers também cria uma ligação direta entre os gastos com conformidade e a gestão prática de energia, resfriamento, eletricidade renovável e dados de carbono. Os provedores estão respondendo combinando fluxos de trabalho de relatórios com operações em nuvem, gestão de ativos e serviços de engajamento com fornecedores. Isso favorece empresas que conseguem integrar dados em sistemas empresariais existentes, mantendo evidências que possam resistir a revisões de garantia.
Principais Conclusões do Relatório
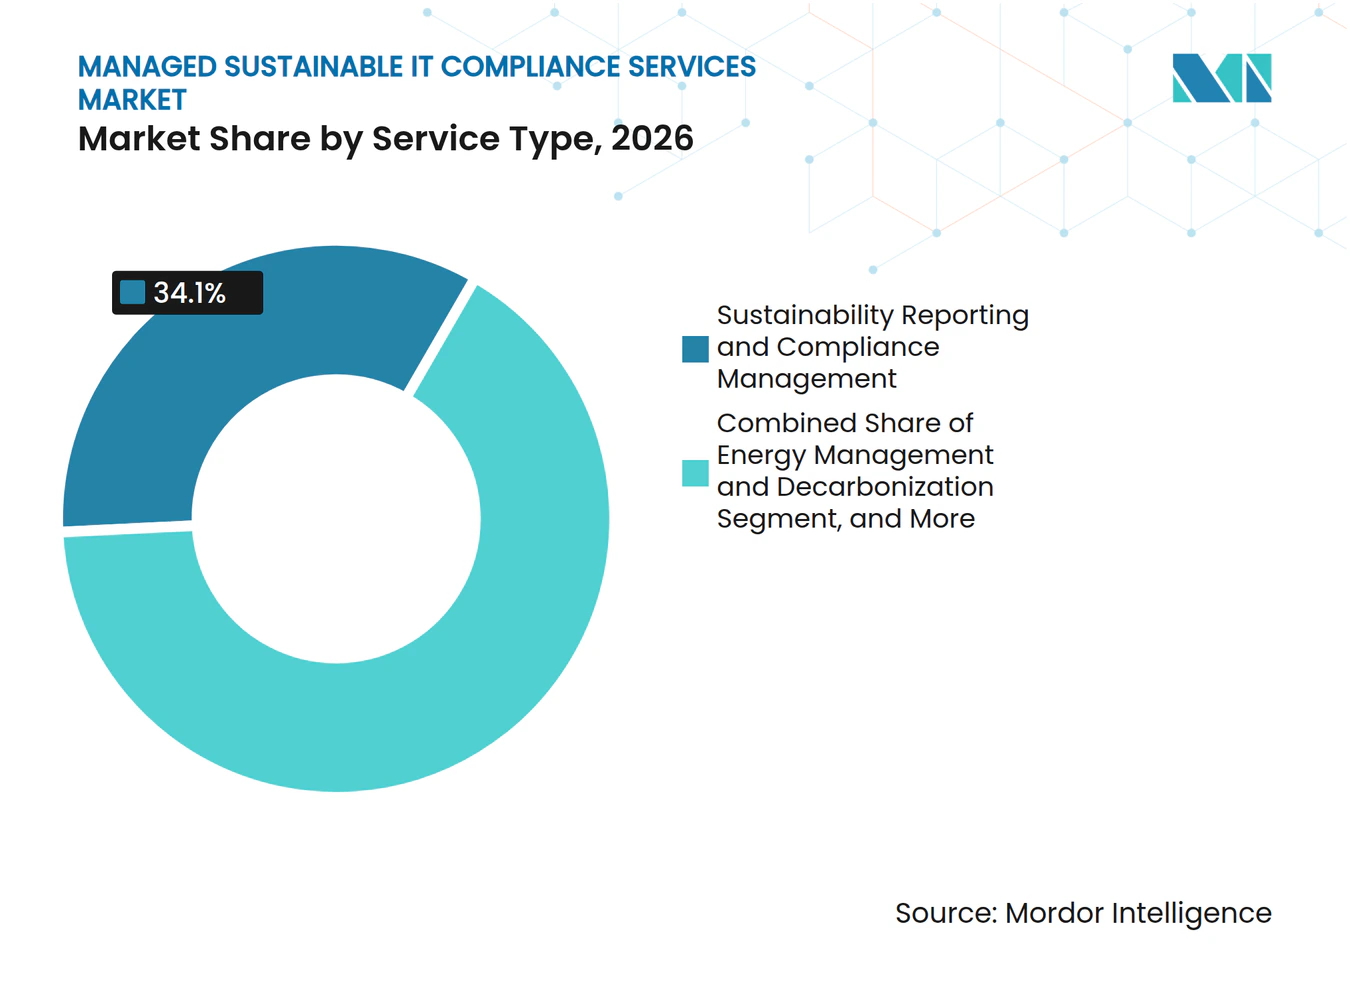
- Por tipo de serviço, Relatórios de Sustentabilidade e Gestão de Conformidade detinham 34,10% da participação de receita em 2026, enquanto Gestão de Energia e Descarbonização de TI estão projetados para expandir a um CAGR de 15,52% até 2032.
- Por modelo de entrega, os serviços baseados em nuvem detinham 57,91% da participação de receita do mercado de serviços gerenciados de conformidade de TI sustentável em 2026 e estão projetados para expandir a um CAGR de 15,24% até 2032.
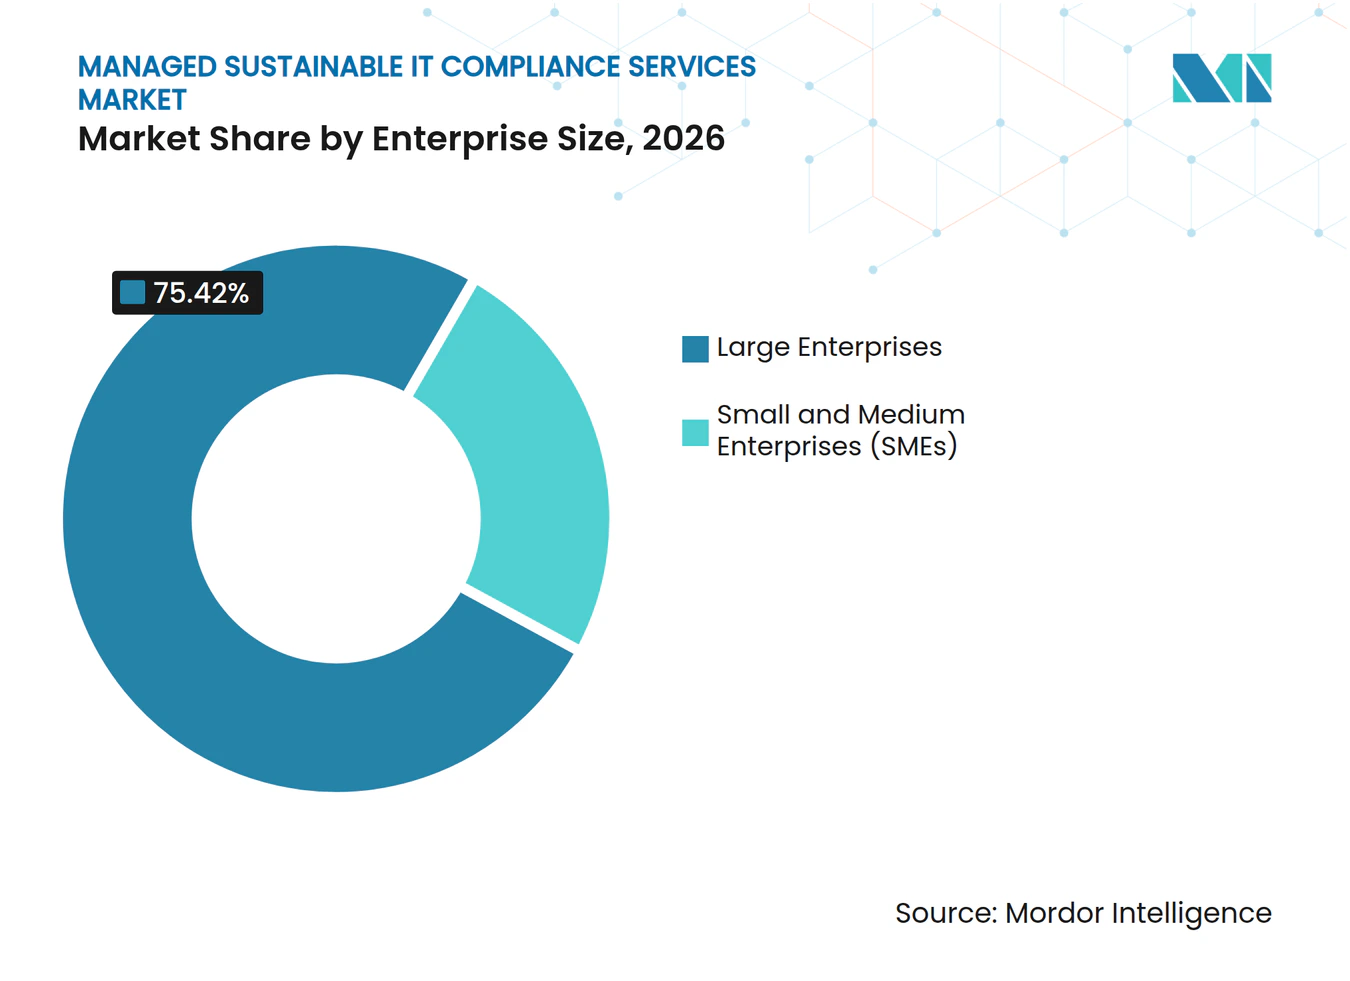
- Por porte empresarial, as grandes empresas detinham 75,42% da participação de receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 16,10% até 2032.
- Por setor do usuário final, TI e telecomunicações detinham 25,59% da participação de receita do mercado de serviços gerenciados de conformidade de TI sustentável em 2026, enquanto saúde e ciências da vida estão projetados para expandir a um CAGR de 15,79% até 2032.
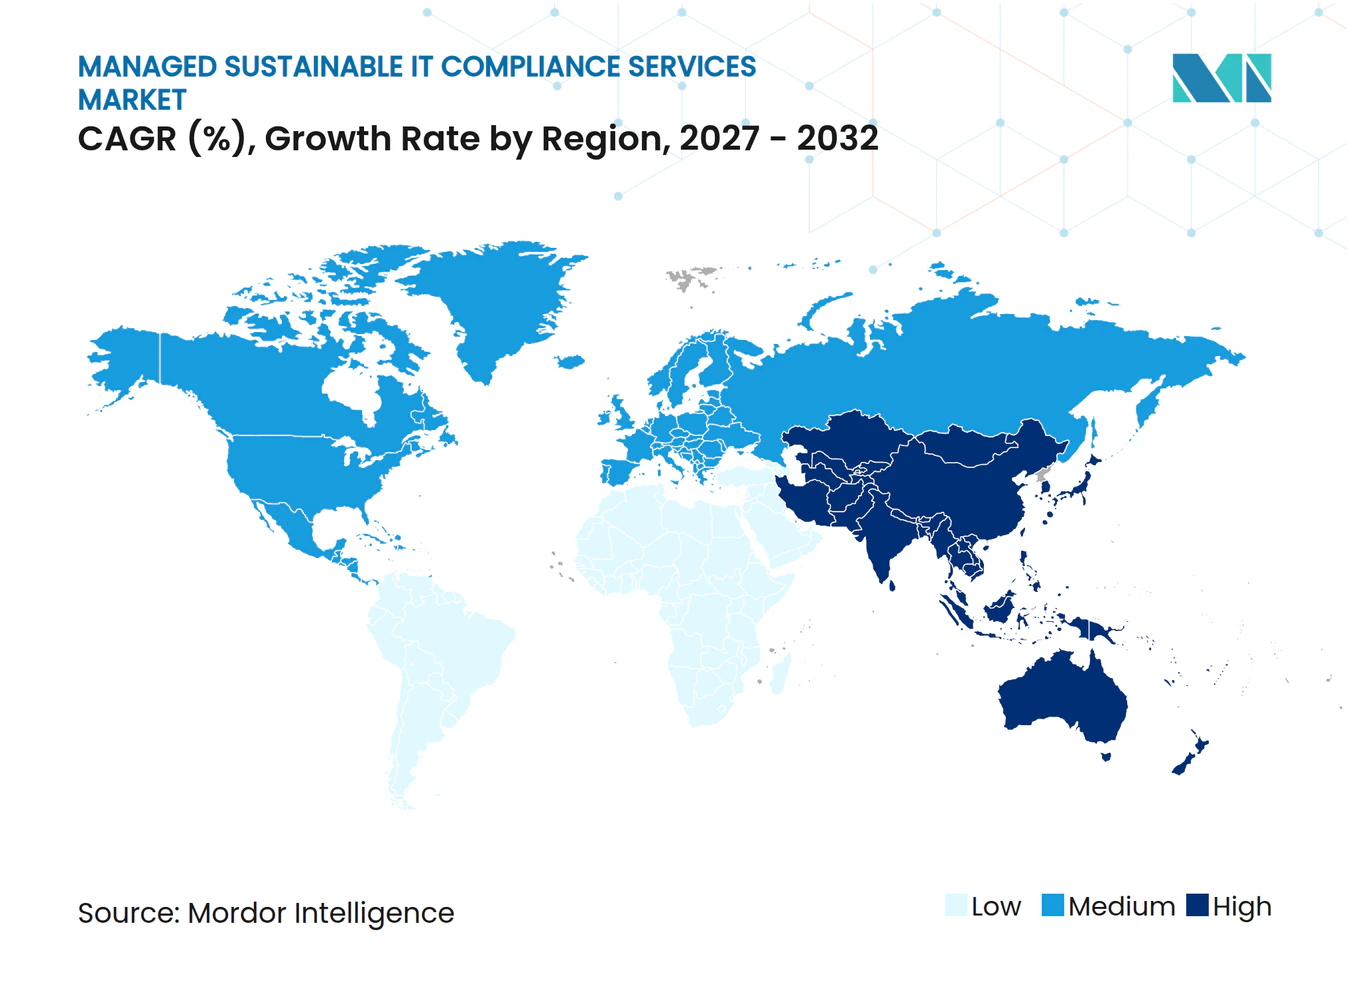
- Por geografia, a Europa detinha 36,22% da participação de receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 17,10% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Obrigatórios de Divulgação de Sustentabilidade e Garantia | +2.8% | Global, concentrado na UE e no Reino Unido | Curto prazo (≤ 2 anos) |
| Compromissos de Net-Zero Empresarial e Triagem de Fornecedores | +1.9% | Global, liderança inicial na Europa e América do Norte | Médio prazo (2-4 anos) |
| Expansão de Data Centers Hiperescala e Cargas de Trabalho de IA | +2.5% | América do Norte, núcleo da Ásia-Pacífico, transbordamento para a Europa | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Energia e Economias Mensuráveis de Eficiência de TI | +1.6% | Global, particularmente intenso na Europa e no Japão | Médio prazo (2-4 anos) |
| Reutilização de Controles entre Frameworks e Automação Contínua de Conformidade | +1.4% | Global, liderança na UE e América do Norte | Médio prazo (2-4 anos) |
| Requisitos de Evidências de Carbono e Conformidade Incorporados em Aquisições | +1.2% | Reino Unido, UE, Austrália, crescente influência na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Obrigatórios de Divulgação de Sustentabilidade e Garantia
Os prazos regulatórios estão alterando as aquisições de TI empresariais de forma mais direta do que os ciclos tecnológicos discricionários. As divulgações da CSRD exigem que as empresas no escopo abordem o consumo de energia em endpoints, servidores e redes, o descarte de hardware ao final da vida útil e as emissões da Categoria 1 do Escopo 3 provenientes da aquisição de hardware. A ESRS 2 aplica-se a todas as entidades no escopo e exige um caminho rastreável desde os registros de origem e fatores de emissão até o resultado reportado. O mercado de serviços gerenciados de conformidade de TI sustentável, portanto, atribui maior valor à coleta gerenciada de dados do que a aconselhamento isolado sobre relatórios. As alterações do Omnibus I e o padrão voluntário para PMEs aplicam-se a partir do exercício fiscal de 2027, oferecendo aos provedores uma abordagem definida para organizações menores, enquanto preservam os requisitos essenciais para as empresas no escopo. Os provedores que não conseguem preservar a linhagem de dados enfrentam uma posição mais fraca à medida que os ciclos de garantia se tornam mais exigentes.
Compromissos de Net-Zero Empresarial e Triagem de Fornecedores
A triagem de carbono de fornecedores está se tornando um requisito contratual em vez de uma prática voluntária. A Nota de Política de Aquisições do Reino Unido 016, em vigor desde fevereiro de 2025, estabelece termos contratuais padrão para cronogramas de redução de carbono e metas de gases de efeito estufa específicas por contrato.[1] A Joint Alliance for CSR avaliou 734 empresas por meio de seu Programa de Engajamento de Fornecedores de 2025, utilizando um modelo de maturidade de sustentabilidade de 5 níveis. A TeamViewer constatou que fatores genéricos baseados em gastos haviam superestimado as emisses do Escopo 3 vinculadas a fornecedores em uma mediana de 75% ao utilizar intensidades de emissão específicas de fornecedores verificadas conforme a ISO 14064. O mercado de serviços gerenciados de conformidade de TI sustentável pode preencher essa lacuna com coleta e verificação recorrente de dados de fornecedores. Esses requisitos também estendem a demanda por conformidade além da entidade sujeita a uma regra de relatório e para sua base de fornecedores de Nível 1.
Expansão de Data Centers Hiperescala e Cargas de Trabalho de IA
A infraestrutura de IA e a regulamentação de energia estão criando uma necessidade sustentada de serviços que conectem as operações de data centers a evidências de conformidade. O uso de eletricidade em data centers aumentou 17% em 2026, enquanto o investimento de 5 grandes empresas de tecnologia superou 400 bilhões de USD em 2025 e está previsto para aumentar 75% em 2026. A AIE espera que a demanda de energia de data centers otimizados para IA triplique até 2030. Uma estimativa revisada por pares situa a demanda de eletricidade de data centers de IA entre 239 e 295 TWh em 2030. A Alemanha exige um PUE de 1,2 ou inferior para novos data centers a partir de julho de 2026 e 100% de eletricidade renovável a partir de janeiro de 2027. O mercado de serviços gerenciados de conformidade de TI sustentável se beneficia quando os provedores combinam melhoria de PUE, evidências de aquisição de energia renovável e atribuição de carbono em um único serviço gerenciado.
Aumento dos Custos de Energia e Economias Mensuráveis de Eficiência de TI
O mercado de serviços gerenciados de conformidade de TI sustentável ganha relevância quando os ganhos de eficiência podem ser medidos e verificados. Uma avaliação patrocinada pela Dell constatou que a migração da 16ª para a 17ª geração de servidores PowerEdge poderia reduzir o consumo de energia em até 33% para cargas de trabalho de inferência de IA baseadas em CPU. A avaliação estimou economias anuais superiores a 170.000 USD para uma renovação de um terço de um parque de 5.000 servidores. Uma análise revisada por pares sobre renovação de switches de rede reportou uma melhoria de eficiência energética de 58,53%, economias operacionais de 440.000 USD e uma redução de 30,5% na pegada de carbono a partir de um investimento de 220.000 USD. A Schneider Electric reportou que seu programa interno EcoStruxure IT reduziu o consumo de energia e as emissões em 30%. Esses resultados apoiam ofertas de serviços que monitoram ganhos de eficiência e os convertem em dados de relatórios auditáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial da Transformação de TI Sustentável | -2.2% | Global, especialmente crítico para PMEs e mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de Especialistas em TI Sustentável e Conformidade | -1.9% | Global, crítico na América do Norte e Europa | Médio prazo (2-4 anos) |
| Linhagem de Dados Fragmentada em Multi-Nuvem e Escopo 3 | -1.5% | Global, concentrado em empresas com múltiplas nuvens | Médio prazo (2-4 anos) |
| Disponibilidade Incerta de Energia Renovável e Variabilidade de Carga de Trabalho | -1.1% | Núcleo da Ásia-Pacífico, partes da Europa e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial da Transformação de TI Sustentável
Os custos iniciais continuam sendo uma barreira material, especialmente para organizações fora do maior nível empresarial. A coleta de dados contínua e auditável frequentemente requer integração com sistemas ERP, plataformas de RH, portais de aquisição e APIs de faturamento em nuvem. Trata-se de uma mudança no modelo operacional, e não de uma pequena aquisição de software. Empresas de médio porte podem enfrentar pressão de clientes para fornecer dados do Escopo 3 sem orçamento para uma pilha completa de serviços gerenciados. A certificação ISO 14001 pode fornecer um ponto de entrada de menor custo onde os programas de qualificação de fornecedores a utilizam como indicador de prontidão de dados.[2] O mercado de serviços gerenciados de conformidade de TI sustentável necessita de pacotes de serviços que possam reduzir os custos iniciais de adoção sem perder os controles necessários para relatórios confiáveis.
Escassez de Especialistas em TI Sustentável e Conformidade
A conformidade de TI sustentável requer uma combinação de conhecimento em contabilidade ambiental, experiência em operações de infraestrutura e compreensão regulatória. Essas competências são difíceis de encontrar porque raramente são desenvolvidas em conjunto em uma única função. A escassez afeta tanto os clientes potenciais quanto os provedores de serviços gerenciados. A automação pode reduzir o trabalho manual na coleta de dados e no mapeamento de frameworks. No entanto, a preparação para garantia e as decisões de assessoria ainda requerem profissionais com qualificações especializadas. O mercado de serviços gerenciados de conformidade de TI sustentável é, portanto, limitado pela escassez de competências mesmo enquanto cria demanda por automação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Infraestrutura de Relatórios Lidera Enquanto Serviços de Descarbonização AceleramRelatórios de Sustentabilidade e Gestão de Conformidade detinham 34,10% da receita de mercado em 2026. O mercado de serviços gerenciados de conformidade de TI sustentável confere a esse tipo de serviço um papel de liderança porque os prazos regulatórios exigem infraestrutura de coleta de dados que suporte garantia de terceiros. Gestão de Energia e Descarbonização de TI está projetado para expandir a um CAGR de 15,52% até 2032. O segmento se beneficia de requisitos vinculantes de eficiência de data centers e de eletricidade renovável na Alemanha, Singapura e Japão.
Os trabalhos de relatórios e energia se reforçam mutuamente porque os dados operacionais em nível de medidor apoiam as divulgações climáticas. A Gestão do Ciclo de Vida de Ativos de TI Sustentável ganha relevância à medida que as decisões de renovação de equipamentos expõem emissões de aquisião incorporadas e necessidades de relatórios ao final da vida útil. Sustentabilidade da Cadeia de Suprimentos e Conformidade de Fornecedores também ganha demanda à medida que as empresas coletam dados de fornecedores mais estruturados. O programa da Joint Alliance for CSR demonstra como avaliações anuais podem criar um processo recorrente de engajamento com fornecedores. O setor de serviços gerenciados de conformidade de TI sustentável está se movendo em direção a serviços conectados em vez de produtos de relatórios independentes. O mercado de serviços gerenciados de conformidade de TI sustentável pode capturar essa demanda quando os dados de relatórios e operacionais utilizam controles comuns.



Por Modelo de Entrega:
Serviços Baseados em Nuvem Ampliam sua LiderançaOs serviços baseados em nuvem detinham 57,91% da receita de mercado em 2026 e estão projetados para expandir a um CAGR de 15,24% até 2032. O mercado de serviços gerenciados de conformidade de TI sustentável favorece essas plataformas porque podem coletar dados uma única vez e mapeá-los em vários frameworks de divulgação.[3] O CDP e o GRI lançaram uma ferramenta de mapeamento em outubro de 2025 para conectar divulgações climáticas e energéticas entre seus frameworks. A SAP adicionou capacidades IFRS S1 e S2 ao SAP Sustainability Footprint Management e ao SAP Sustainability Control Tower em setembro de 2026.
Os serviços locais permanecem relevantes para clientes regulamentados com requisitos materiais de residência de dados. Organizações de serviços financeiros e relacionadas ao governo frequentemente necessitam de processamento local de dados sob regras de privacidade e soberania. A entrega híbrida pode manter a continuidade para clientes com sistemas legados, ao mesmo tempo em que adiciona fluxos de trabalho de relatórios baseados em nuvem. O mandato de eletricidade renovável da Alemanha e os benchmarks de PUE do Japão favorecem provedores que conseguem inserir dados de energia verificados nos sistemas operacionais. O mercado de serviços gerenciados de conformidade de TI sustentável, consequentemente, recompensa modelos de entrega que tornam as evidências disponíveis sem perturbar a infraestrutura estabelecida. Essa posição se fortalece quando os clientes necessitam tanto de processamento local quanto de fluxos de trabalho de relatórios comuns.
Por Porte Empresarial:
Grandes Empresas Lideram Enquanto PMEs AceleramAs grandes empresas detinham 75,42% da participação de receita em 2026 porque enfrentam exposição regulatória direta e podem financiar amplos programas de serviços gerenciados. Elas geralmente necessitam de controles de relatórios, otimização de energia, gestão do ciclo de vida de ativos e conformidade de fornecedores ao mesmo tempo. As PMEs estão projetadas para expandir a um CAGR de 16,10% até 2032. O tamanho do mercado de serviços gerenciados de conformidade de TI sustentável para PMEs é apoiado por solicitações de grandes clientes por informações estruturadas sobre emissões de fornecedores.
O limite da cadeia de valor do Omnibus I a partir de janeiro de 2027 modera as solicitações a fornecedores com menos de 1.000 funcionários. Isso não elimina a necessidade de fornecer informações materiais a grandes clientes. O padrão voluntário VSME oferece aos provedores uma base para ofertas mais padronizadas para PMEs. A ISO 14001 também pode atuar como ponto de entrada quando as equipes de aquisição utilizam a certificação de gestão ambiental como sinal de qualificação. Provedores que simplificam a implantação e precificam serviços para fornecedores menores podem preencher uma clara lacuna de adoção. O mercado de serviços gerenciados de conformidade de TI sustentável pode se tornar mais acessível quando os provedores empacotam controles essenciais para empresas menores.

Por Setor do Usuário Final:
TI e Telecomunicações Lideram Enquanto Saúde Avança Mais RapidamenteTI e telecomunicações detinham 25,59% da participação de receita em 2026 porque as empresas desse setor enfrentam exposição tanto em infraestrutura quanto em relatórios corporativos. Elas operam sistemas que consomem energia enquanto fornecem tecnologia a clientes que necessitam de dados de emissões associados. Saúde e ciências da vida está projetado para expandir a um CAGR de 15,79% até 2032. Seus requisitos abrangem CSRD, regras de classificação ambiental e obrigações de arquitetura tecnológica para fabricantes de dispositivos médicos.
As organizações de ciências da vida necessitam de coleta de dados mais robusta na cadeia de suprimentos à medida que melhoram a cobertura de divulgação do Escopo 3. Os provedores de TI e telecomunicações também precisam documentar seus próprios impactos dos Escopos 1, 2 e 3. O BFSI tem uma necessidade significativa de controles de dados porque a avaliação de sustentabilidade pode se estender a atividades de financiamento e investimento. Manufatura, energia e serviços públicos, varejo e comércio eletrônico e outros usuários finais participam em diferentes níveis de gastos. O mercado de serviços gerenciados de conformidade de TI sustentável requer designs de controle adequados aos sistemas operacionais, fornecedores e responsabilidades de relatórios de cada setor. O mercado de serviços gerenciados de conformidade de TI sustentável deve, portanto, suportar diferentes necessidades de evidências sem fragmentar os controles de dados subjacentes.
Análise Geográfica
Mercado Europeu de Serviços Gerenciados de Conformidade de TI Sustentável
A Europa detinha 36,22% da receita de mercado em 2026. A CSRD exige que as grandes empresas no escopo abordem o uso de energia, o descarte de hardware e as emissões relacionadas à aquisiço de hardware. A Alemanha exige que os data centers qualificados se registrem e exige um PUE de 1,2 ou inferior para novas instalações a partir de julho de 2026.
Mercado de Serviços Gerenciados de Conformidade de TI Sustentável do Reino Unido e França
Os valores de PUE dos data centers europeus variaram de 1,15 a 1,66, com uma média da UE de 1,36, em uma avaliação de 2025 elaborada para a Comissão Europeia.[4] O Reino Unido acrescenta demanda de compras públicas por meio da PPN 006 e da PPN 016, incluindo planos de redução de carbono e monitoramento em nível contratual. A AMF francesa solicitou que as empresas listadas fornecessem metas de redução de gases de efeito estufa mensuráveis e com prazo definido, em conformidade com as recomendações da ESMA. O mercado de serviços gerenciados de conformidade de TI sustentável é o maior da Europa porque a região possui requisitos densos de reporte e operação.
Mercado de Serviços Gerenciados de Conformidade de TI Sustentável da APAC, das Américas e do MEA
A Ásia-Pacífico deve expandir a um CAGR de 17,10% até 2032. Singapura aprovou seu Projeto de Lei de Infraestrutura Digital em outubro de 2026, exigindo licenciamento e padrões ajustáveis de PUE e energia limpa para data centers acima de 3 MW de carga crítica de TI. O Japão tem como meta um PUE de 1,4 para grandes operadores de data centers até o ano fiscal de 2030, com obrigações de reporte anual. A NTT DATA converteu 13 data centers japoneses para 100% de eletricidade renovável no ano fiscal de 2025. A América do Norte continua relevante para provedores que atendem a grandes operadores de data centers. O mercado de serviços gerenciados de conformidade de TI sustentável também apresenta oportunidades em estágio inicial na América do Sul, no Oriente Médio e na África, onde programas de reporte multinacional e investimentos em infraestrutura digital estão ampliando a base endereçável.
Cenário Competitivo
Concentração do Mercado
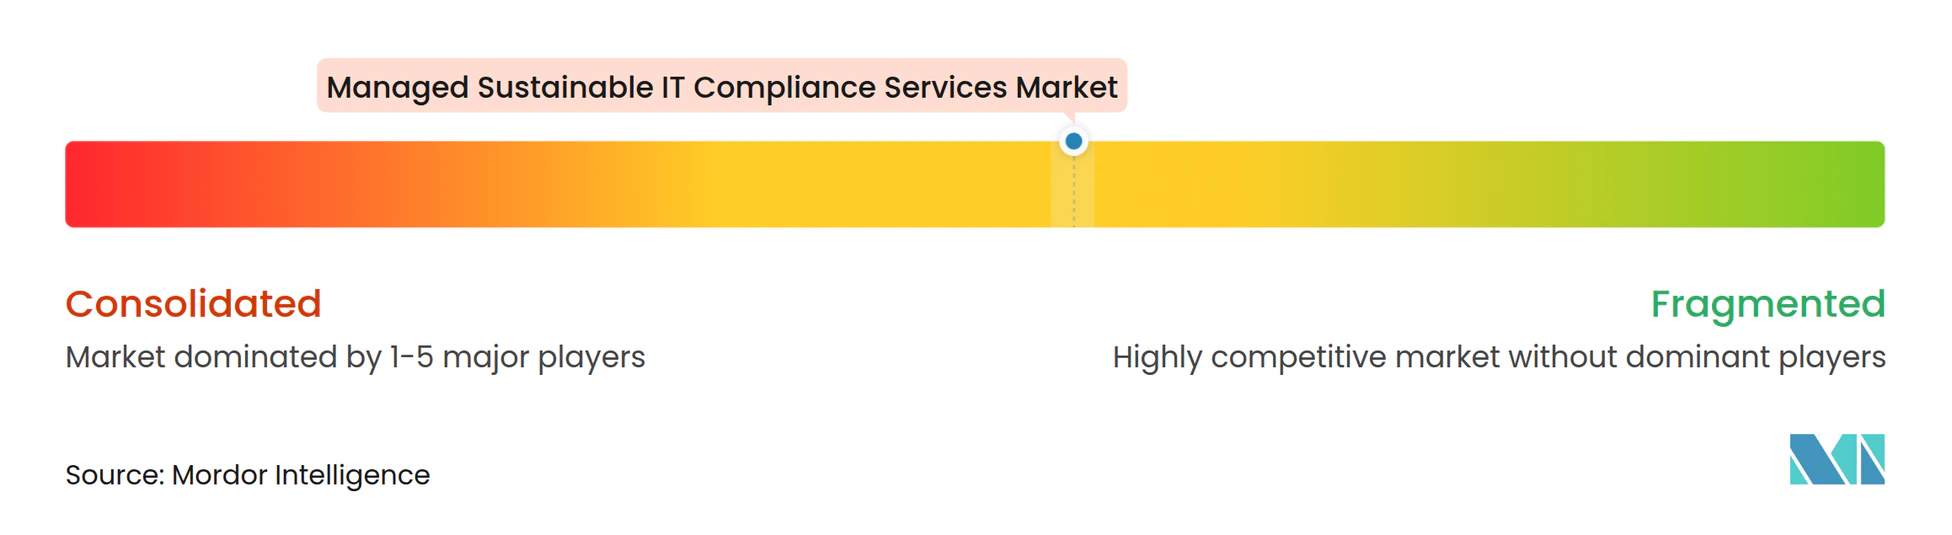
O mercado de serviços gerenciados de conformidade de TI sustentável é moderadamente fragmentado no nível empresarial premium. Accenture, Capgemini, IBM, Infosys, TCS e Wipro possuem uma vantagem prática por meio de relacionamentos estabelecidos de serviços gerenciados e acesso a equipes de tecnologia empresarial, aquisição e sustentabilidade. Seus modelos de serviço combinam cada vez mais automação de conformidade com ERP, faturamento em nuvem e operações de infraestrutura. Os provedores podem utilizar controles de dados compartilhados em vários frameworks de relatórios.
O Sustainability Advisor da Kyndryl no Kyndryl Bridge mapeia energia, emissões, água e resíduos eletrônicos no nível de servidor e máquina virtual. O ESG Lens da Capgemini fornece conectores pré-construídos para relatórios SASB, GRI e TCFD, demonstrando como os provedores de serviços adaptam plataformas para as necessidades setoriais. A SAP introduziu uma abordagem em setembro de 2026 que suporta configuração para relatórios IFRS S1, IFRS S2 e ESRS E1. Esses exemplos mostram como o mercado de serviços gerenciados de conformidade de TI sustentável está se deslocando em direção a plataformas que preservam um escopo de dados comum enquanto produzem múltiplos resultados de relatórios. O mercado de serviços gerenciados de conformidade de TI sustentável também é moldado pela automação que aloca emissões do Escopo 3 em ambientes de nuvem e fornecedores.
Oportunidades permanecem no segmento de PMEs porque o padrão VSME fornece um modelo para pacotes padronizados. Registros do Escopo 3 específicos de fornecedores verificados conforme a ISO 14064 representam outra abertura onde nenhum provedor estabeleceu liderança clara em infraestrutura. Novos provedores orientados a plataformas podem competir com base na profundidade da automação em vez de no volume de consultores. Provedores sem controles prontos para garantia enfrentam maior risco à medida que os requisitos de garantia limitada amadurecem.
Líderes do Setor de Serviços Gerenciados de Conformidade de TI Sustentável
-
Accenture PLC
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
-
Dell Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Conformidade de TI Sustentável Empresas cobertas neste relatório
- Accenture PLC
- Amazon Web Services, Inc.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Genpact Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- IBM Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- SAP SE
- Schneider Electric SE
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Workiva
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Conformidade de TI Sustentável
- Outubro de 2026: A Tata Consultancy Services firmou parceria com a ManageEngine, Zoho Corporation, para implantar soluções de gestão de TI empresarial na TCS SovereignSecure Cloud, permitindo que clientes governamentais e empresariais na Índia gerenciem cargas de trabalho de IA e nuvem enquanto atendem aos requisitos de soberania de dados e conformidade regulatória da Índia.
- Outubro de 2026: A Comissão Europeia adotou formalmente as ESRS revisadas e o padrão voluntário VSME sob o Omnibus I, aplicáveis a partir do exercício fiscal de 2027, oferecendo aos provedores de serviços gerenciados um framework de conformidade padronizado para o mercado de PMEs e uma janela de transição para empresas no escopo do exercício fiscal de 2026.
- Setembro de 2026: A SAP anunciou integração entre o SAP Sustainability Footprint Management e o SAP Sustainability Control Tower, permitindo relatórios ESRS E1, IFRS S2 e CDP a partir de um único escopo de coleta de dados, operacionalizando a arquitetura de conformidade "configurar uma vez, reportar múltiplas vezes".
- Fevereiro de 2026: A Schneider Electric anunciou a adição da Efetividade do Uso de Carbono, CUE, aos relatórios do EcoStruxure IT para 2026, expandindo as ferramentas de sustentabilidade do rastreamento de consumo de energia para a medição direta da intensidade de carbono, juntamente com previsão de substituição de UPS na gestão do ciclo de vida de ativos.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Conformidade de TI Sustentável
Os serviços gerenciados de conformidade de TI sustentável são soluções terceirizadas de governança de TI e operacionais nas quais um provedor terceirizado especializado monitora, audita e alinha a infraestrutura de tecnologia da informação de uma organização com frameworks de sustentabilidade ambientais, sociais e regulatórios.
O Relatório do Mercado de Serviços Gerenciados de Conformidade de TI Sustentável é Segmentado por Tipo de Serviço (Relatórios de Sustentabilidade e Gestão de Conformidade, Gestão de Energia e Descarbonização de TI, Gestão do Ciclo de Vida de Ativos de TI Sustentável, Sustentabilidade da Cadeia de Suprimentos e Conformidade de Fornecedores, e Outros Tipos de Serviço), Modelo de Entrega (Baseado em Nuvem, Local e Híbrido), Porte Empresarial (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (TI e Telecomunicações, Bancário, Serviços Financeiros e Seguros [BFSI], Manufatura, Energia e Serviços Públicos, Varejo e Comércio Eletrônico, Saúde e Ciências da Vida, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Relatórios de Sustentabilidade e Gestão de Conformidade |
| Gestão de Energia e Descarbonização de TI |
| Gestão do Ciclo de Vida de Ativos de TI Sustentável |
| Sustentabilidade da Cadeia de Suprimentos e Conformidade de Fornecedores |
| Outros Tipos de Serviço |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| Bancário, Serviços Financeiros e Seguros (BFSI) |
| Manufatura |
| Energia e Serviços Públicos |
| Varejo e Comércio Eletrônico |
| Saúde e Ciências da Vida |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Servio | Relatórios de Sustentabilidade e Gestão de Conformidade | |
| Gestão de Energia e Descarbonização de TI | ||
| Gestão do Ciclo de Vida de Ativos de TI Sustentável | ||
| Sustentabilidade da Cadeia de Suprimentos e Conformidade de Fornecedores | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Entrega | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Porte Empresarial | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| Bancário, Serviços Financeiros e Seguros (BFSI) | ||
| Manufatura | ||
| Energia e Serviços Públicos | ||
| Varejo e Comércio Eletrônico | ||
| Saúde e Ciências da Vida | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de conformidade de TI sustentável?
O mercado de servios gerenciados de conformidade de TI sustentável está projetado para expandir de 12,62 bilhões de USD em 2026 e 14,75 bilhões de USD em 2027 para 28,14 bilhões de USD até 2032, a um CAGR de 13,79%.
Qual tipo de serviço lidera os serviços gerenciados de conformidade de TI sustentável?
No mercado de serviços gerenciados de conformidade de TI sustentável, Relatórios de Sustentabilidade e Gestão de Conformidade lidera com 34,10% de participação de receita em 2026, refletindo a necessidade de dados de divulgação auditáveis.
Por que os serviços baseados em nuvem são importantes para a conformidade de TI sustentável?
Os serviços baseados em nuvem detinham 57,91% da participação de receita em 2026 e podem consolidar a coleta de dados em vários frameworks de relatórios.
Quais organizações estão adotando esses serviços mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 16,10% até 2032, à medida que as solicitações da cadeia de suprimentos de clientes trazem necessidades de conformidade para fornecedores menores.
Qual setor do usuário final está expandindo mais rapidamente?
Saúde e ciências da vida está projetado para expandir a um CAGR de 15,79% até 2032 devido a requisitos sobrepostos de relatórios, cadeia de suprimentos e tecnologia.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,10% até 2032, apoiada por novas regras de eficiência de data centers e energia limpa.