
Tamanho e Participação do Mercado de Serviços de Armazenamento Gerenciado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 19.25 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.53 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.18 % |
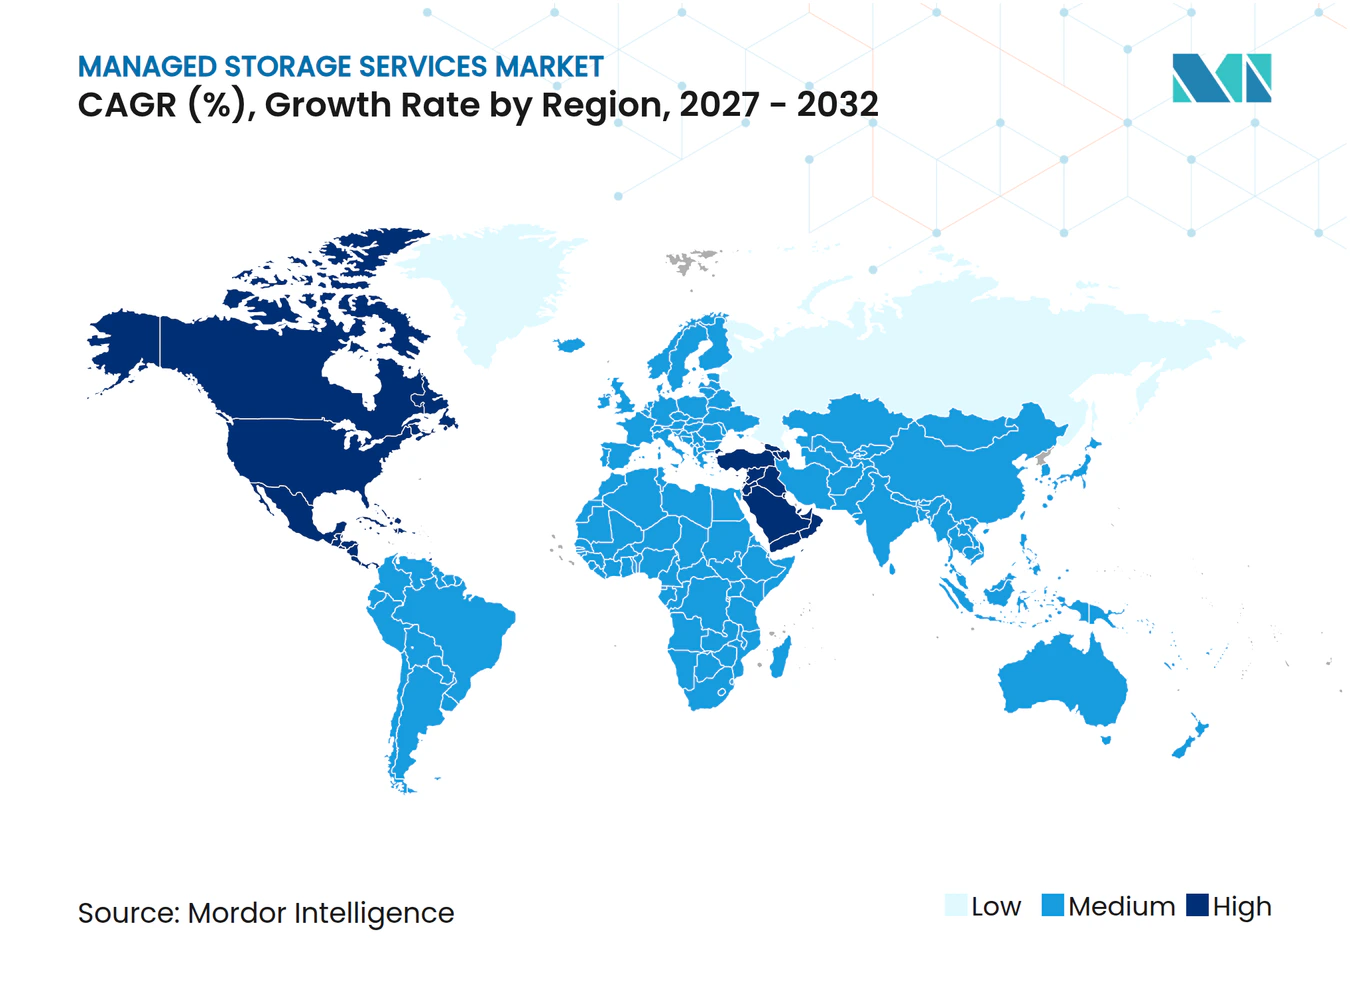
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Armazenamento Gerenciado por Mordor Intelligence
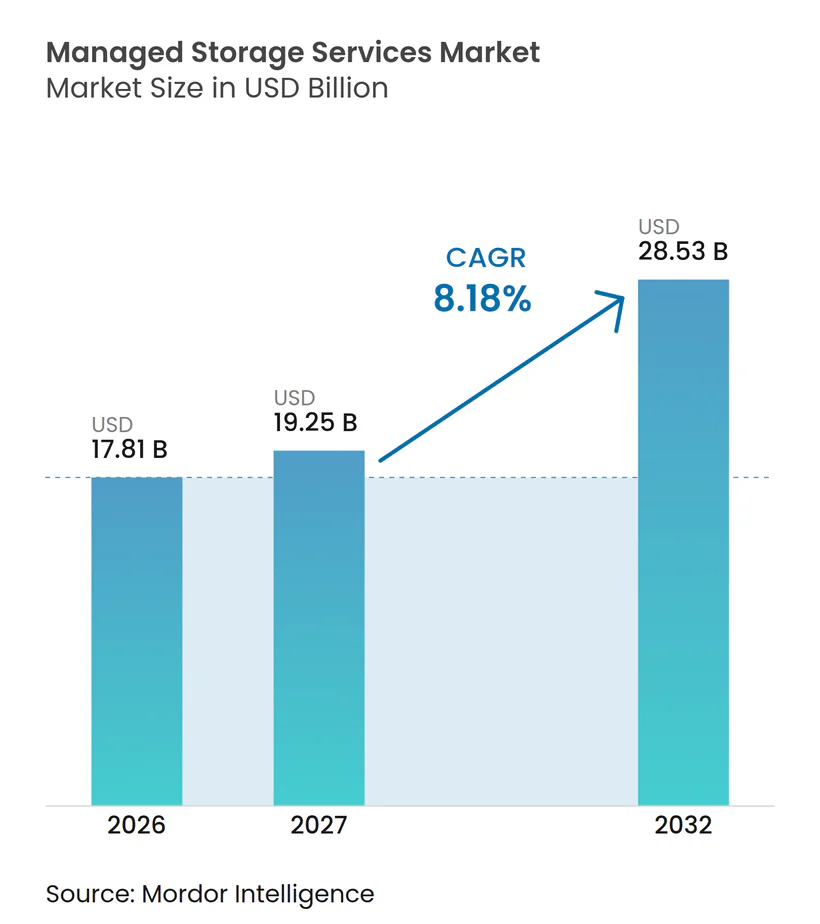
O tamanho do mercado de serviços de armazenamento gerenciado está projetado para se expandir de 17,81 bilhões de USD em 2026 e 19,25 bilhões de USD em 2027 para 28,53 bilhões de USD até 2032, registrando um CAGR de 8,18% entre 2027 e 2032. O mercado de serviços de armazenamento gerenciado está sendo moldado por dados persistentes de IA, requisitos mais rigorosos de recuperação e leis que vinculam o armazenamento de dados à localização e aos períodos de retenção. As organizações buscam provedores capazes de gerenciar capacidade, segurança e conformidade por meio de um único modelo operacional. Isso favorece os provedores de serviços gerenciados que conseguem coordenar dados entre sistemas locais e ambientes de nuvem. As estratégias competitivas estão migrando do gerenciamento básico de capacidade para resiliência, aplicação de políticas e automação do ciclo de vida. A oportunidade no mercado de serviços de armazenamento gerenciado é mais forte onde as organizações precisam de custos previsíveis sem abrir mão do desempenho de recuperação ou do controle de dados regulamentados.
Principais Conclusões do Relatório
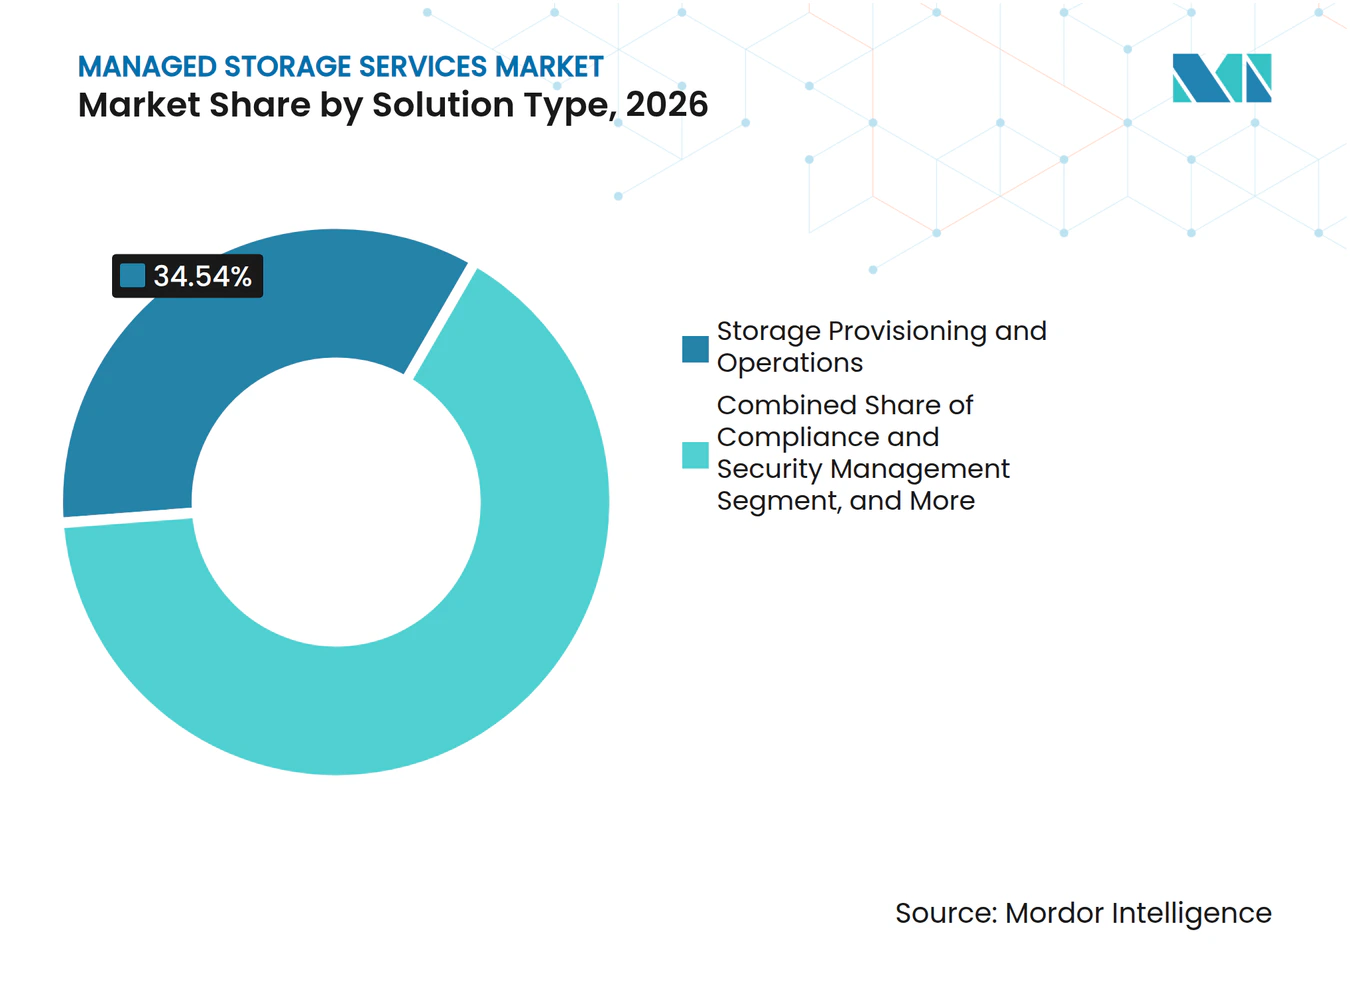
- Por tipo de solução, Provisionamento e Operações de Armazenamento deteve 34,54% da participação do mercado de serviços de armazenamento gerenciado em 2026, enquanto Gerenciamento de Conformidade e Segurança está projetado para se expandir a um CAGR de 9,67% até 2032.
- Por tipo de implantação, Híbrido deteve 45,76% da participação do mercado de serviços de armazenamento gerenciado em 2026, enquanto Nativo em Nuvem está projetado para se expandir a um CAGR de 9,76% até 2032.
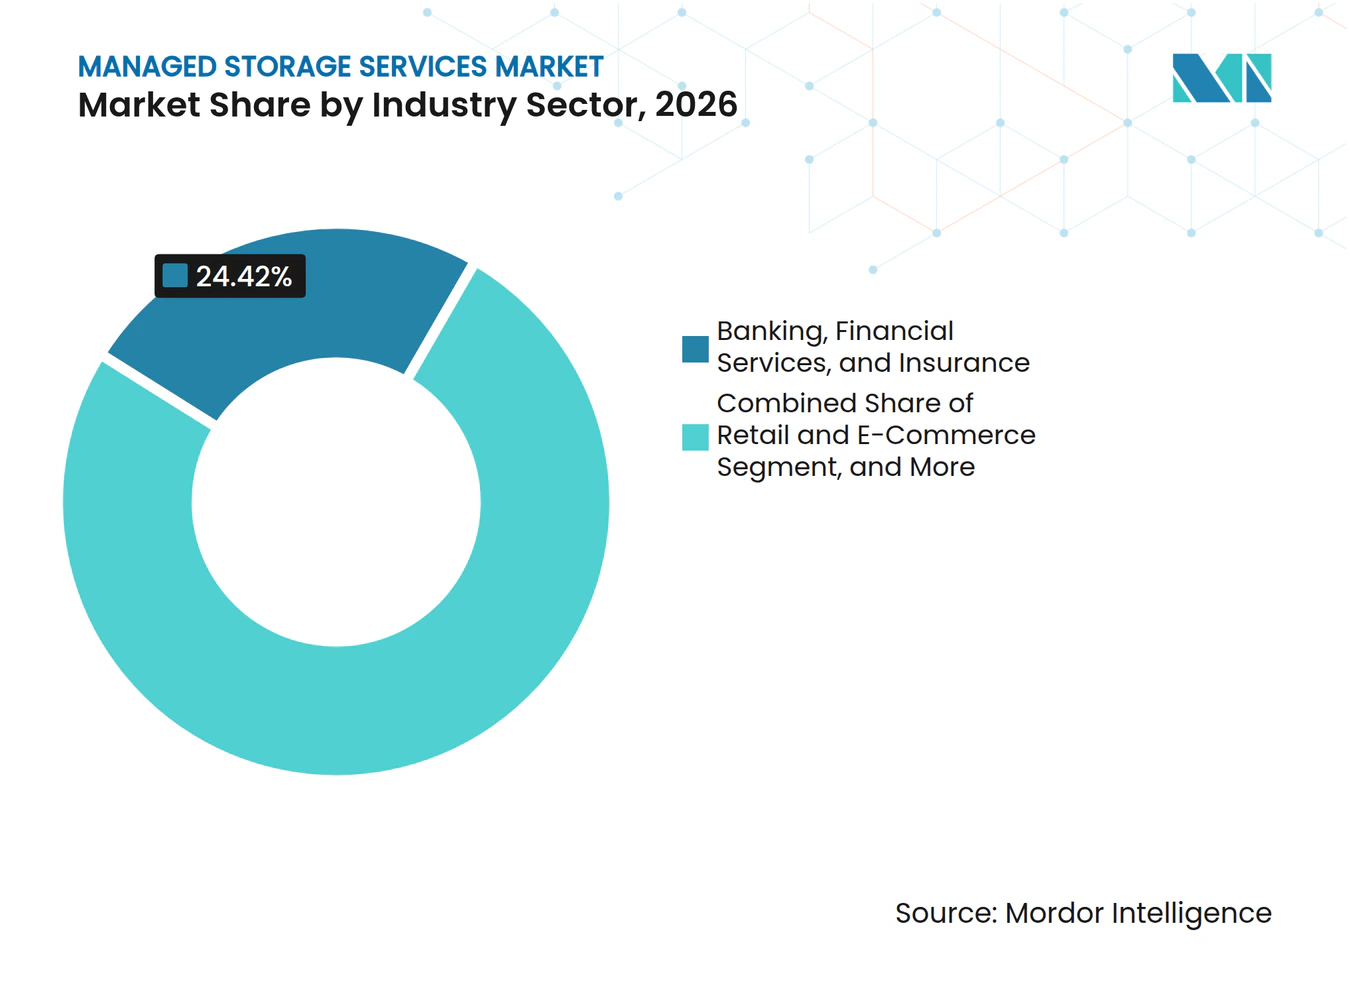
- Por setor industrial, Serviços Bancários, Financeiros e de Seguros respondeu por 24,42% da receita em 2026, enquanto Saúde e Ciências da Vida está projetado para se expandir a um CAGR de 9,69% até 2032.
- Por geografia, a América do Norte deteve 38,42% da receita em 2026, enquanto o Oriente Médio está projetado para se expandir a um CAGR de 9,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cargas de Trabalho de IA Aumentam a Demanda por Armazenamento Gerenciado de Alto Desempenho | +2.3% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento de Dados Empresariais | +1.8% | Global | Médio prazo (2–4 anos) |
| Complexidade Híbrida e Multinuvem | +1.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Requisitos de Ransomware e Resiliência Cibernética | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Regulamentações de Residência e Retenção de Dados | +0.7% | Europa, Ásia-Pacífico e Oriente Médio | Médio prazo (2–4 anos) |
| Modelos de Armazenamento Baseados em Consumo Ampliam o Acesso de Pequenas e Médias Empresas | +0.5% | Global, com maior impacto na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de IA Aumentam a Demanda por Armazenamento Gerenciado de Alto Desempenho
As implantações de IA empresarial estão alterando os requisitos de desempenho e persistência impostos aos sistemas de armazenamento. A Seagate constatou que 99% de 2.712 tomadores de decisão de TI empresarial esperam que a IA aumente as necessidades de armazenamento nos próximos 3 anos, enquanto 38% afirmaram estar totalmente preparados para essa demanda.[1] A inferência gera registros, contexto de recuperação e pontos de verificação de modelos que devem permanecer disponíveis para execuções posteriores. Isso amplia a oportunidade do mercado de serviços de armazenamento gerenciado além da produção visível ao usuário. Os provedores podem responder por meio de hierarquização automatizada, caches flash conectados a GPU e contratos de capacidade elástica. Essas capacidades ajudam os clientes a evitar a formação de equipes especializadas e a aquisição de capacidade antes de precisarem dela.
Crescimento de Dados Empresariais
A criação e a replicação de dados estão expandindo o volume que as empresas precisam reter, classificar e recuperar. A Western Digital relatou que quase 95% de 763 tomadores de decisão de TI e negócios observaram aumento no volume de dados relacionados à IA generativa nos 12 meses anteriores, e 61% relataram um aumento de 25% ou mais.[2] A mesma pesquisa constatou que 96% esperavam precisar de recuperação mais rápida de arquivos para aplicações de inferência e geração aumentada por recuperação. As camadas de arquivo estão, portanto, tornando-se partes mais ativas do patrimônio de dados. A Komprise identificou a classificação de dados de IA e a hierarquização do ciclo de vida como os principais desafios de gerenciamento de dados não estruturados. O mercado de serviços de armazenamento gerenciado pode se beneficiar onde os provedores combinam classificação, aplicação de retenção e controle de custos em um único serviço.
Complexidade Híbrida e Multinuvem
Organizações com sistemas locais e múltiplas plataformas de nuvem precisam gerenciar posicionamento, proteção e acesso em diferentes ambientes. A IBM Research demonstrou que políticas de posicionamento dinâmico baseadas em tempo de vida entre regiões de nuvem podem reduzir os custos de armazenamento em até 6 vezes em comparação com o posicionamento estático.[3] A aplicação dessas políticas requer habilidades técnicas e atenção operacional contínua. O mercado de serviços de armazenamento gerenciado, portanto, favorece provedores capazes de apresentar um único plano de controle em todos os locais de infraestrutura. A Commvault expandiu seu ecossistema Flex para a Hitachi Vantara e a NetApp em abril de 2026 para oferecer suporte à proteção resiliente de pools de armazenamento flash externo. Essa abordagem apoia organizações que precisam preservar investimentos em hardware existente enquanto melhoram a recuperação e a governança.
Requisitos de Ransomware e Resiliência Cibernética
Os ataques de ransomware visam cada vez mais os ambientes de armazenamento e backup, e não apenas os sistemas de endpoint. A Sophos relatou que 97% das organizações com dados criptografados os recuperaram, mas a recuperação por meio de backups atingiu sua taxa mais baixa em 6 anos. Isso enfraquece a premissa de que um backup por si só garante uma recuperação limpa. O mercado de serviços de armazenamento gerenciado está respondendo com armazenamento imutável, ambientes de recuperação isolados e detecção de anomalias. Esses serviços também apoiam conselhos de administração e seguradoras que esperam controles de recuperação documentados. A NetApp e a Commvault formaram uma aliança estratégica em março de 2026 que combinou proteção contra ransomware baseada em IA no armazenamento primário com backup com reconhecimento de ameaças.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de Saída de Dados e Recuperação Aumentam o Custo Total de Propriedade | -1.3% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Habilidades Especializadas em Armazenamento e Recuperação Cibernética | -0.9% | Global | Médio prazo (2–4 anos) |
| A Duplicação de Infraestrutura Soberana Aumenta a Complexidade Operacional | -0.7% | Europa, Oriente Médio e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Resistência dos Clientes à Terceirização de Operações de Armazenamento | -0.5% | Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Saída de Dados e Recuperação Aumentam o Custo Total de Propriedade
As taxas de saída de nuvem podem alterar a economia do armazenamento gerenciado quando uma organização precisa restaurar ou mover um grande conjunto de dados. A Backblaze e a Dimensional Research constataram que 95% de 403 líderes que gerenciam mais de 250 TB na nuvem haviam experimentado cobranças inesperadas de armazenamento em nuvem. O estudo também constatou que 58% consideravam os custos de saída e movimentação de dados como a principal barreira para estratégias multinuvem. Essas cobranças são particularmente difíceis durante a recuperação de ransomware, quando o acesso aos dados é urgente. Provedores com modelos de saída sem taxas podem tornar os custos totais mais fáceis de avaliar. O mercado de serviços de armazenamento gerenciado pode enfrentar uma migração mais lenta de contratos ancorados em hiperescaladores onde os custos de recuperação permanecem incertos.
Escassez de Habilidades Especializadas em Armazenamento e Recuperação Cibernética
A lacuna de habilidades pode atrasar a adoção no mercado de serviços de armazenamento gerenciado porque os clientes precisam de expertise interna suficiente para avaliar um provedor e gerenciar as obrigações de serviço. A ISC2 constatou que 59% das equipes de segurança cibernética relataram necessidades críticas ou significativas de habilidades em 2025, ante 44% em 2024. Apenas 5% dos entrevistados relataram não ter lacunas de habilidades atuais. As habilidades em engenharia de armazenamento, recuperação cibernética e operações híbridas são frequentemente detidas por equipes separadas. Isso cria dificuldades na definição de objetivos de ponto de recuperação, na validação de camadas imutáveis e no teste de ambientes de recuperação limpa. Algumas organizações podem adiar a terceirização quando não conseguem avaliar os termos de desempenho ou negociá-los com confiança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Conformidade e Segurança Redefinem o Valor do ArmazenamentoProvisionamento e Operações de Armazenamento deteve 34,54% do tamanho do mercado de serviços de armazenamento gerenciado em 2026. Permanece a base operacional que as organizações precisam antes de poder adicionar serviços de segurança, backup, relatórios ou retenção. O Gerenciamento de Conformidade e Segurança está projetado para se expandir a um CAGR de 9,67% até 2032, à medida que os mandatos de recuperação, as obrigações de residência e os requisitos de seguro cibernético aumentam. Dentro do mercado de serviços de armazenamento gerenciado, essa parte do setor de serviços de armazenamento gerenciado alinha controles de políticas e documentação de auditoria com a ISO/IEC 27040, a HIPAA e o Regulamento Geral de Proteção de Dados.
O Gerenciamento de Backup e Restauração e o Gerenciamento de Arquivamento e Retenção apoiam provedores que desejam relacionamentos empresariais mais amplos, especialmente à medida que os dados de IA retidos precisam ser recuperados mais rapidamente para casos de uso de inferência. As ofertas de backup agora incluem imutabilidade, ambientes de recuperação isolados e detecção de anomalias. O Planejamento de Capacidade e Relatórios ajuda os compradores a identificar o superprovisionamento à medida que os volumes de dados aumentam. O mercado de serviços de armazenamento gerenciado também está vendo as plataformas de provisionamento absorverem funções de segurança, como demonstrado pela adição pela NetApp em outubro de 2025 de detecção de violação de dados baseada em IA e capacidades de recuperação isolada.



Por Tipo de Implantação:
Dominância Híbrida Ancora uma Inflexão Nativa em NuvemA implantação híbrida respondeu por 45,76% do tamanho do mercado de serviços de armazenamento gerenciado em 2026. As grandes empresas continuam a operar infraestrutura legada local junto com cargas de trabalho em nuvem, e uma camada de serviço gerenciado pode coordenar proteção e governança nesses locais. Os arranjos híbridos criam relacionamentos duradouros com os clientes porque a substituição de um plano de controle frequentemente requer extensa migração de dados. No mercado de serviços de armazenamento gerenciado, a implantação Nativa em Nuvem está projetada para se expandir a um CAGR de 9,76% até 2032, à medida que as cargas de trabalho de IA, software como serviço e análises em tempo real exigem armazenamento elástico sem longos prazos de provisionamento.
O armazenamento gerenciado local permanece relevante em serviços financeiros, saúde e no setor público, onde dados sensíveis devem permanecer sob controle organizacional direto ou em um ambiente compatível com a soberania. A NetApp anunciou o Keystone Sovereign em outubro de 2026 para clientes europeus qualificados, com pilotos iniciais na Alemanha e na França e controles para residência de dados, registros, backups, telemetria, escalonamento de suporte e acesso operacional. O Commvault Flex conecta pools de armazenamento definidos por software com arrays flash externos da Hitachi Vantara, HPE, VAST Data e NetApp. O mercado de serviços de armazenamento gerenciado continua a favorecer modelos que preservam os investimentos em hardware existente e permitem flexibilidade entre fornecedores.
Por Setor Industrial:
Saúde Acelera enquanto BFSI Permanece como ÂncoraServiços Bancários, Financeiros e de Seguros respondeu por 24,42% do mercado de serviços de armazenamento gerenciado em 2026. O setor precisa de armazenamento confiável porque a intensidade de transações, as revisões regulatórias, o tempo de atividade de pagamentos, as obrigações de retenção contra lavagem de dinheiro e os critérios de seguro cibernético tornam a recuperação uma preocupação da alta administração. Tecnologia da Informação e Telecomunicações, Governo e Setor Público, Manufatura, Varejo e Comércio Eletrônico, e Energia e Utilidades criam necessidades distintas, incluindo armazenamento de sessão 5G, infraestrutura soberana e capacidade para tecnologia operacional e dados da Internet das Coisas. Esses requisitos apoiam designs de serviços diferenciados em vez de um pacote de armazenamento comum.
Saúde e Ciências da Vida está projetado para se expandir a um CAGR de 9,69% até 2032. O Regulamento do Espaço Europeu de Dados de Saúde entrou em vigor em 26 de março de 2025 e criou uma estrutura para o compartilhamento de dados de saúde em toda a União Europeia. O Projeto de Lei 1188 do Senado do Texas entrou em vigor em 1º de janeiro de 2026 e exige que os registros eletrônicos de saúde dos residentes do Texas sejam fisicamente mantidos nos Estados Unidos. A medicina de precisão, a genômica e os fluxos de trabalho de multi-ômica criam arquivos grandes que favorecem o armazenamento de objetos de alto rendimento e designs de nuvem híbrida, apoiando o arquivamento compatível e os serviços prontos para residência.

Análise Geográfica
A América do Norte deteve 38,42% da receita em 2026. A região combina alta adoção de nuvem empresarial com um ecossistema maduro de hiperescaladores e fortes requisitos de resiliência cibernética. A HIPAA, os requisitos estaduais de registros eletrônicos de saúde e os padrões de seguro cibernético influenciam a aquisição de armazenamento. A Iron Mountain reportou 1,9 bilhão de USD em receita no primeiro trimestre de 2026, alta de 21,6% em relação ao ano anterior, enquanto seus negócios de data center e crescimento digital se expandiram em mais de 50%.
A Europa é a segunda maior região por receita no mercado de serviços de armazenamento gerenciado. A Lei de Dados da UE tornou-se totalmente aplicável em 12 de setembro de 2025, exigindo que os provedores de nuvem removam obstáculos à migração e limitando as cobranças de migração. A Diretiva NIS2 exige planos de backup, recuperação de desastres e gestão de crises com responsabilidade em nível de gestão. Alemanha, Reino Unido e França têm demanda madura de serviços financeiros, manufatura e usuários do setor público. A Índia tem um perfil de requisitos distinto porque seu setor de serviços de tecnologia da informação está se expandindo enquanto a Lei de Proteção de Dados Pessoais Digitais fortalece as expectativas de localização.
O Oriente Médio está projetado para se expandir a um CAGR de 9,78% até 2032. Programas digitais soberanos, novas regiões de nuvem e requisitos de localização estão transformando a demanda em processos formais de aquisição. O Fundo de Investimento Público da Arábia Saudita comprometeu 6 bilhões de USD em 2025 para um ecossistema soberano de data centers no âmbito da Visão 2030, e a Amazon Web Services anunciou uma região de nuvem saudita de 5,3 bilhões de USD na LEAP 2025, com previsão de entrar em operação em 2026. A Microsoft comprometeu mais de 15 bilhões de USD em infraestrutura no Golfo, incluindo uma expansão de 200 MW em Abu Dhabi com a G42. A América do Sul é liderada pela digitalização dos serviços financeiros do Brasil, enquanto a África está construindo demanda por meio da inclusão financeira, designs empresariais com foco em dispositivos móveis e investimentos em data centers na África do Sul, Nigéria e Egito.
Cenário Competitivo
Concentração do Mercado
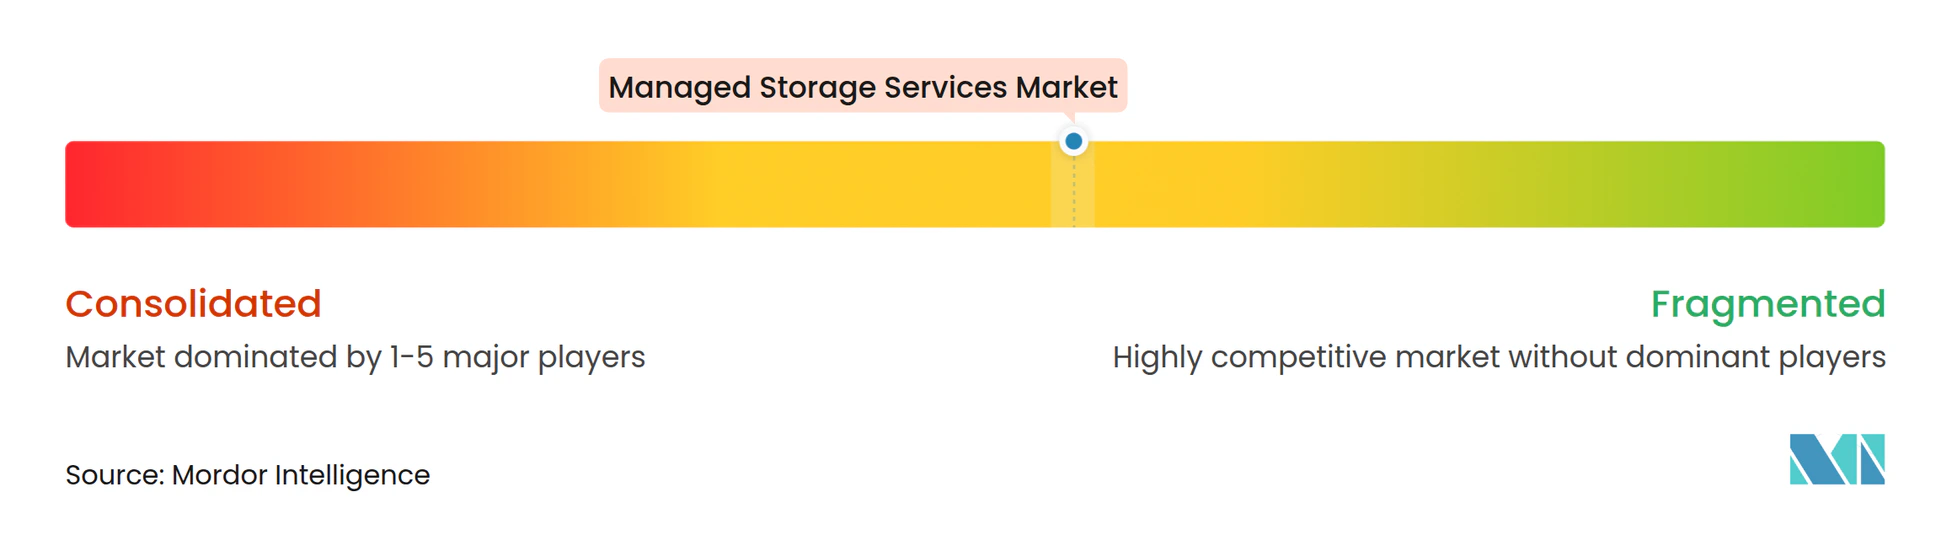
O mercado de serviços de armazenamento gerenciado é moderadamente concentrado entre os principais provedores de plataformas e fragmentado entre especialistas. A Cohesity concluiu sua combinação com o negócio de proteção de dados empresariais da Veritas em dezembro de 2024. O negócio combinado tornou-se o maior fornecedor independente de proteção de dados com uma participação reportada de 19%. Provedores como NetApp, Rubrik e Commvault competem por meio de plataformas de resiliência integradas que combinam armazenamento primário, backup, recuperação e controles de conformidade. O mercado de serviços de armazenamento gerenciado também inclui especialistas em armazenamento de objetos em nuvem, infraestrutura definida por software e backup imutável.
A Rubrik reportou forte adoção empresarial de cofre cibernético e infraestrutura de recuperação imutável em seu primeiro trimestre de 2026. Em julho de 2026, a empresa comprometeu mais de 500 milhões de USD em operações no Reino Unido ao longo de 5 anos e disponibilizou o Rubrik Security Cloud na AWS European Sovereign Cloud. A Commvault e a NetApp anunciaram sua aliança de resiliência cibernética de ciclo fechado em março de 2026, combinando a Proteção Autônoma contra Ransomware da NetApp com o backup com reconhecimento de ameaças da Commvault e a Recuperação Sintética. A NetApp também introduziu pilotos planejados do Keystone Sovereign na Alemanha e na França em outubro de 2026. A documentação ISO/IEC 27040 e os controles de Confiança Zero estão se tornando diferenciadores significativos porque os compradores precisam de evidências que possam ser revisadas por auditores e seguradoras.
A demanda por espaços em branco permanece em serviços soberanos e compatíveis com edge para usuários regulamentados no Oriente Médio e na Ásia-Pacífico. A VAST Data, a WEKAIO e a DDN Storage atendem às cargas de trabalho de IA por meio de arquiteturas de alto rendimento projetadas para processamento intensivo em GPU. A Wasabi Technologies captou 70 milhões de USD em janeiro de 2026 a uma avaliação de 1,8 bilhão de USD, com a Pure Storage participando como investidora estratégica. O investimento apoia uma relação comercial entre armazenamento de objetos em nuvem e infraestrutura flash empresarial, com saída sem taxas posicionada como resposta às preocupações com custos.
Líderes do Setor de Serviços de Armazenamento Gerenciado
-
Dell Technologies Inc.
-
Huawei Technologies Co., Ltd.
-
NetApp, Inc.
-
Pure Storage, Inc.
-
Hewlett Packard Enterprise Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Armazenamento Gerenciado Empresas cobertas neste relatório
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Qumulo, Inc.
- VAST Data, Inc.
- Wasabi Technologies LLC
- Backblaze, Inc.
- Cloudian, Inc.
- Scality, Inc.
- Zadara Storage, Inc.
- StorPool Storage AD
- MinIO, Inc.
- WEKAIO, Inc.
- DataCore Software Corporation
- DDN Storage
- ExaGrid Systems, Inc.
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Druva Inc.
- Veritas Technologies LLC
- Arcserve, LLC
- Iron Mountain Incorporated
Desenvolvimentos industriais recentes em Mercado de Serviços de Armazenamento Gerenciado
- Outubro de 2026: NetApp e Oracle Planejam Serviço de Armazenamento OCI NetApp Totalmente Gerenciado. A NetApp e a Oracle anunciaram planos para lançar um serviço nativo OCI totalmente gerenciado que oferece capacidades de gerenciamento de dados ONTAP, cobrindo bancos de dados, aplicações empresariais, EDA, HPC e pipelines de dados de IA, na Oracle Cloud Infrastructure, com disponibilidade geral prevista em 12 meses. A parceria estende o ecossistema de armazenamento gerenciado da NetApp aos clientes da Oracle Cloud que exigem APIs e governança ONTAP familiares dentro de um modelo de entrega gerenciado por hiperescalador.
- Outubro de 2026: NetApp Apresenta o Keystone Sovereign para Conformidade com Residência de Dados Europeia. A NetApp apresentou o Keystone Sovereign, uma oferta planejada de armazenamento como serviço para clientes europeus qualificados com controles regionais cobrindo residência de dados, registros, backups, telemetria, escalonamento de suporte e acesso operacional, com pilotos iniciais na Alemanha e na França. A oferta estende a economia de consumo semelhante à nuvem para implantações locais compatíveis com a soberania para organizações regulamentadas que operam sob as obrigações de conformidade da Lei de Dados da UE e da NIS2.
- Setembro de 2026: CrowdStrike Integra-se com Commvault, Rubrik e VAST Data para Recuperação Cibernética Acionada por Segurança. Os agentes de segurança da CrowdStrike adquiriram a capacidade de acionar fluxos de trabalho automatizados de recuperação cibernética nas plataformas Commvault, Rubrik e VAST Data, permitindo a recuperação de armazenamento orientada por eventos de segurança sem intervenção manual de TI. Essa integração reduz o tempo médio para recuperação limpa e diminui a dependência de pessoal especializado em armazenamento durante incidentes de ransomware, um desenvolvimento operacionalmente significativo para empresas que não conseguem manter equipes dedicadas de operações de segurança de armazenamento.
- Julho de 2026: Rubrik Compromete Mais de 500 Milhões de USD em Investimento no Reino Unido e Estabelece Sede da EMEA em Londres. A Rubrik anunciou um investimento de mais de 500 milhões de USD ao longo de 5 anos no Reino Unido e estabeleceu um escritório em Londres como sua sede da EMEA. O Rubrik Security Cloud tornou-se disponível na AWS European Sovereign Cloud, e a empresa adicionou clientes empresariais e do setor público, incluindo Harbour Energy, Manchester City Council e o Governo Escocês.
Escopo do Relatório Global do Mercado de Serviços de Armazenamento Gerenciado
O Mercado de Serviços de Armazenamento Gerenciado refere-se ao setor composto por serviços terceirizados que permitem às organizações planejar, provisionar, operar, monitorar, proteger, otimizar e manter a infraestrutura de armazenamento de dados em ambientes locais, de nuvem, híbridos e multinuvem.
O Relatório do Mercado de Serviços de Armazenamento Gerenciado é Segmentado por Tipo de Solução (Provisionamento e Operações de Armazenamento, Gerenciamento de Backup e Restauração, Gerenciamento de Arquivamento e Retenção, Planejamento de Capacidade e Relatórios e Gerenciamento de Conformidade e Segurança), Tipo de Implantação (Local, Híbrido e Nativo em Nuvem), Setor Industrial (Serviços Bancários, Financeiros e de Seguros, Saúde e Ciências da Vida, Governo e Setor Público, Tecnologia da Informação e Telecomunicações, Varejo e Comércio Eletrônico, Manufatura, Energia e Utilidades e Outros Setores Industriais) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Brasil, Argentina, Colômbia e Restante da América do Sul], Europa [Alemanha, Reino Unido, França, Itália, Espanha e Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul, Austrália, Singapura, Indonésia e Restante da Ásia-Pacífico], Oriente Médio [Arábia Saudita, Emirados Árabes Unidos, Turquia, Israel, Catar, Kuwait e Restante do Oriente Médio] e África [África do Sul, Nigéria, Egito e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Provisionamento e Operações de Armazenamento |
| Gerenciamento de Backup e Restauração |
| Gerenciamento de Arquivamento e Retenção |
| Planejamento de Capacidade e Relatórios |
| Gerenciamento de Conformidade e Segurança |
| Local |
| Híbrido |
| Nativo em Nuvem |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Tecnologia da Informação e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Energia e Utilidades |
| Outros Setores Industriais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| Catar | |
| Kuwait | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Solução | Provisionamento e Operações de Armazenamento | |
| Gerenciamento de Backup e Restauração | ||
| Gerenciamento de Arquivamento e Retenção | ||
| Planejamento de Capacidade e Relatórios | ||
| Gerenciamento de Conformidade e Segurança | ||
| Por Tipo de Implantação | Local | |
| Híbrido | ||
| Nativo em Nuvem | ||
| Por Setor Industrial | Serviços Bancários, Financeiros e de Seguros | |
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Tecnologia da Informação e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Energia e Utilidades | ||
| Outros Setores Industriais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| Catar | ||
| Kuwait | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor de 2026 e a perspectiva para 2032 dos serviços de armazenamento gerenciado?
É de 17,81 bilhões de USD em 2026 e está projetado para atingir 28,53 bilhões de USD até 2032 a um CAGR de 8,18%.
Qual modelo de implantação de serviços de armazenamento gerenciado tem a maior participação?
A implantação híbrida liderou com 45,76% da receita em 2026 porque as empresas continuam a executar cargas de trabalho tanto locais quanto em nuvem.
Qual tipo de solução está se expandindo mais rapidamente nos serviços de armazenamento gerenciado?
O Gerenciamento de Conformidade e Segurança está projetado para se expandir a um CAGR de 9,67% até 2032, à medida que os compradores priorizam a aplicação de políticas e a garantia de recuperação.
Por que as cargas de trabalho de IA estão mudando os requisitos de armazenamento?
Os programas de IA produzem registros persistentes, contexto de recuperação e pontos de verificação, o que aumenta as necessidades de retenção, recuperação e gerenciamento do ciclo de vida.
Qual setor deve se expandir mais rapidamente nos serviços de armazenamento gerenciado?
Saúde e Ciências da Vida está projetado para se expandir a um CAGR de 9,69% até 2032, apoiado por requisitos de interoperabilidade, dados de medicina de precisão e regras de residência.
Qual região deve se expandir mais rapidamente?
O Oriente Médio está projetado para se expandir a um CAGR de 9,78% até 2032 porque os programas digitais soberanos e os investimentos em infraestrutura de nuvem estão aumentando a atividade de aquisição.