
Tamaño y Participación del Mercado de Servicios de Almacenamiento Gestionado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.25 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.53 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.18 % |
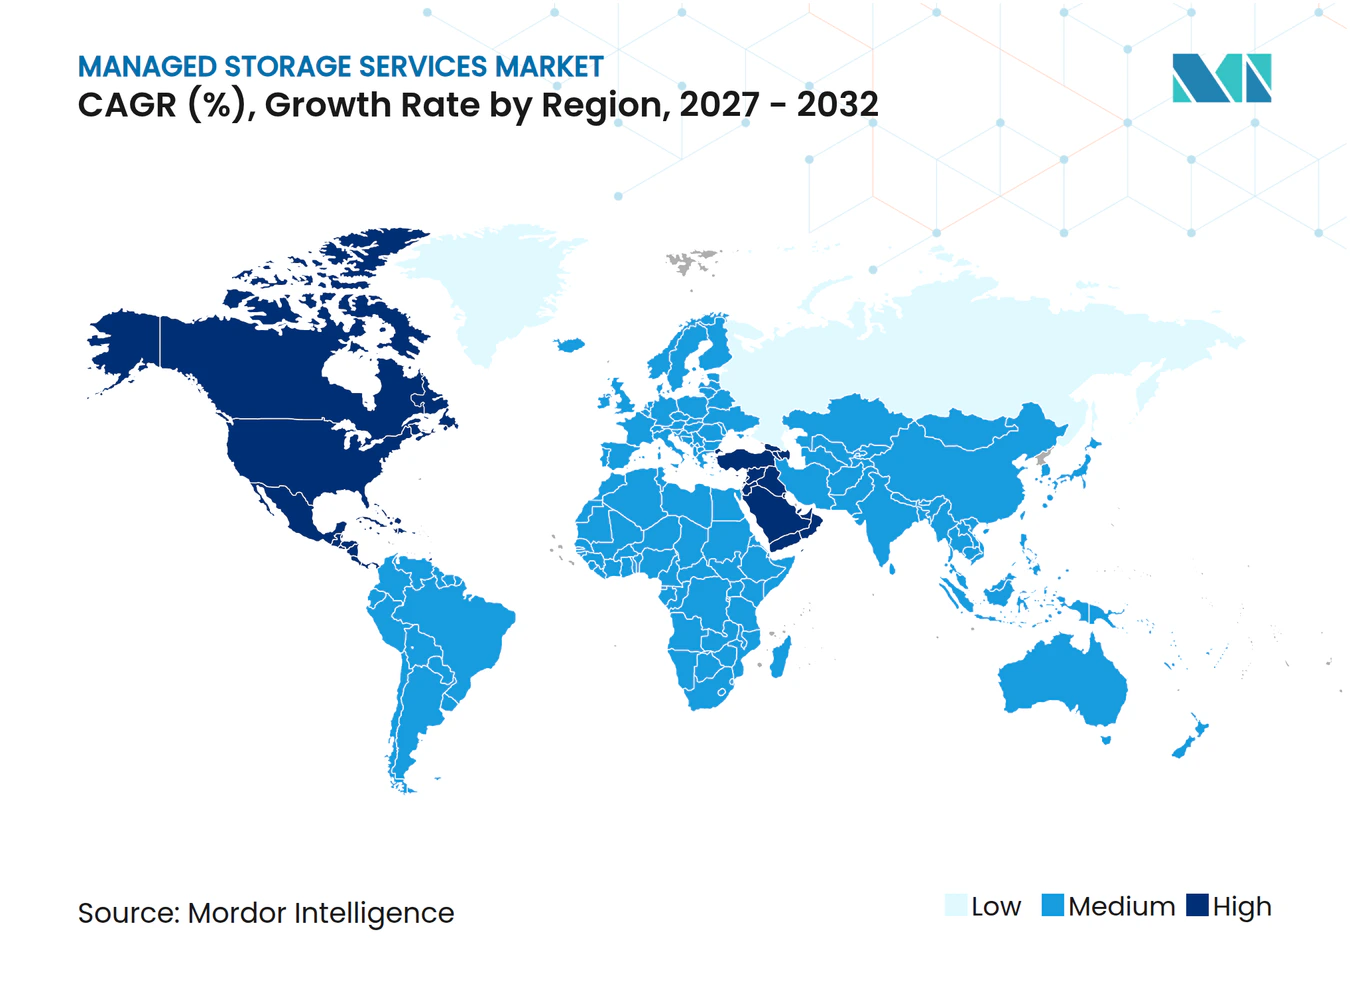
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Almacenamiento Gestionado por Mordor Intelligence
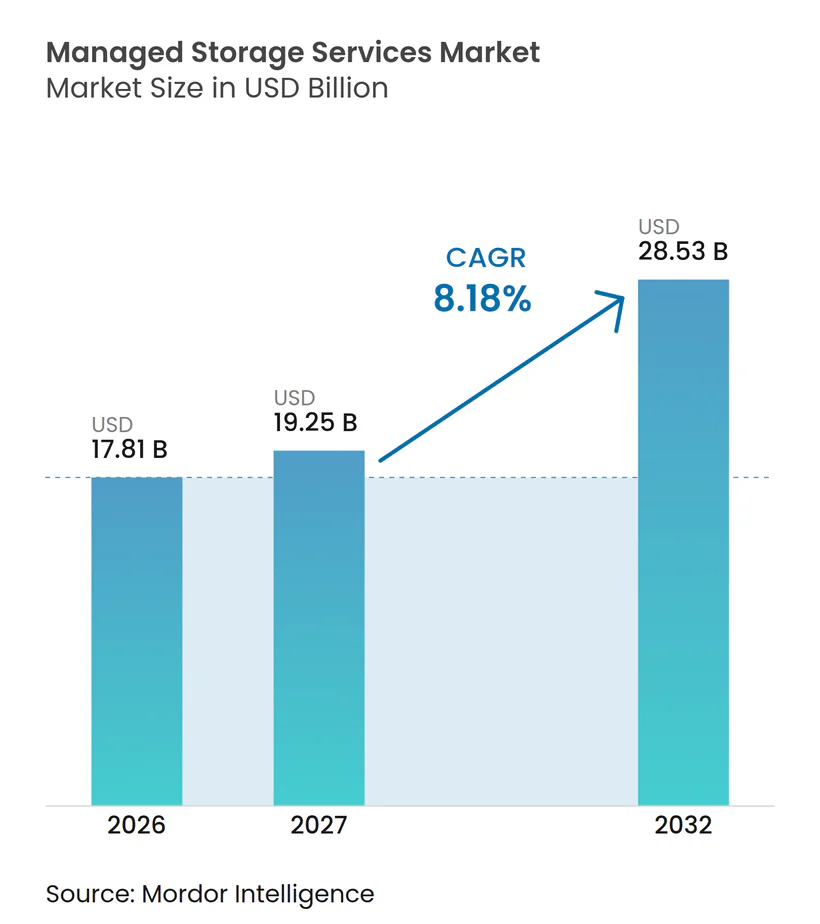
Se proyecta que el tamaño del mercado de servicios de almacenamiento gestionado se expanda desde 17,81 mil millones de USD en 2026 y 19,25 mil millones de USD en 2027 hasta 28,53 mil millones de USD para 2032, registrando un CAGR del 8,18% entre 2027 y 2032. El mercado de servicios de almacenamiento gestionado está siendo moldeado por los datos persistentes de inteligencia artificial, los requisitos más estrictos de recuperación y las leyes que vinculan el almacenamiento de datos con la ubicación y los períodos de retención. Las organizaciones buscan proveedores que puedan gestionar la capacidad, la seguridad y el cumplimiento normativo a través de un único modelo operativo. Esto favorece a los proveedores de servicios gestionados que pueden coordinar datos entre sistemas locales y entornos en la nube. Las estrategias competitivas están evolucionando desde la gestión básica de capacidad hacia la resiliencia, la aplicación de políticas y la automatización del ciclo de vida. La oportunidad en el mercado de servicios de almacenamiento gestionado es más sólida donde las organizaciones necesitan costos predecibles sin renunciar al rendimiento de recuperación ni al control de los datos regulados.
Conclusiones Clave del Informe
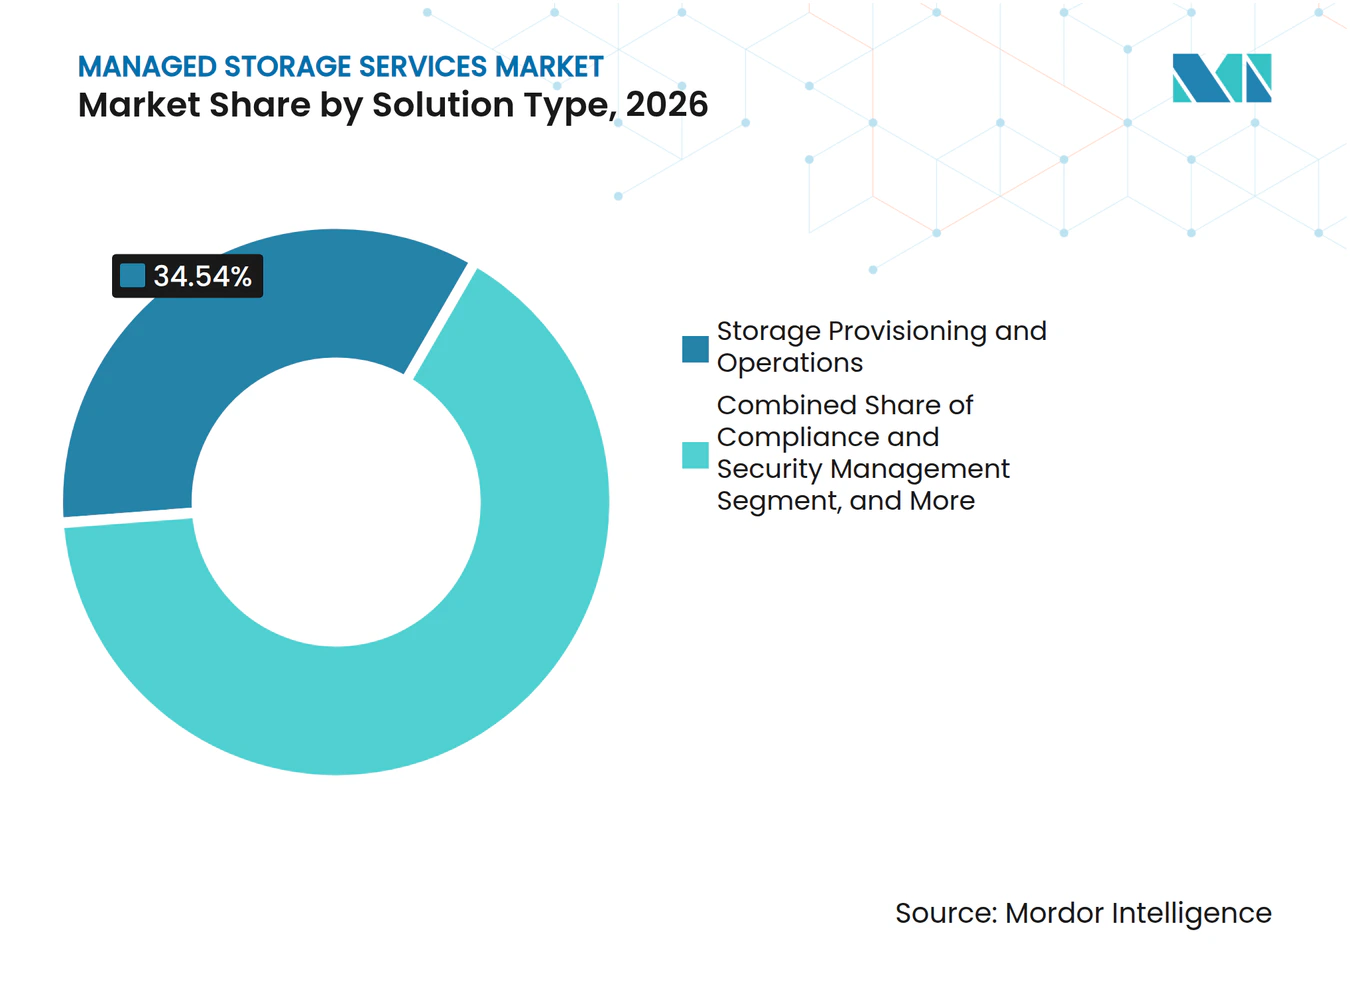
- Por tipo de solución, Aprovisionamiento y Operaciones de Almacenamiento representó el 34,54% de la participación del mercado de servicios de almacenamiento gestionado en 2026, mientras que se proyecta que Gestión de Cumplimiento y Seguridad se expanda a un CAGR del 9,67% hasta 2032.
- Por tipo de implementación, Híbrido representó el 45,76% de la participación del mercado de servicios de almacenamiento gestionado en 2026, mientras que se proyecta que Nativo en la Nube se expanda a un CAGR del 9,76% hasta 2032.
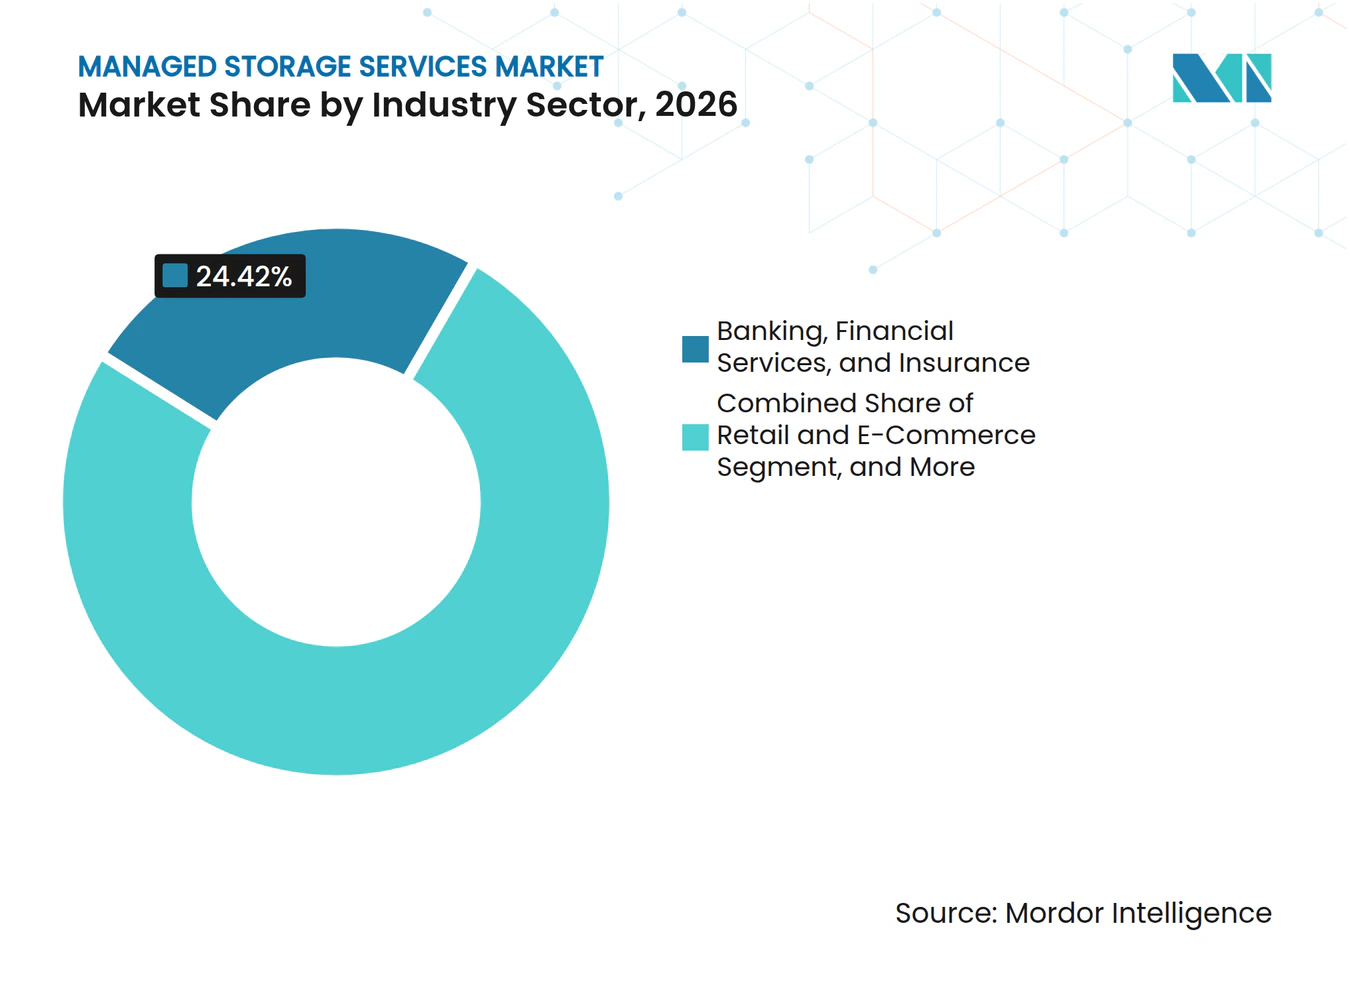
- Por sector industrial, Banca, Servicios Financieros y Seguros representó el 24,42% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 9,69% hasta 2032.
- Por geografía, América del Norte representó el 38,42% de los ingresos en 2026, mientras que se proyecta que Oriente Medio se expanda a un CAGR del 9,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Cargas de Trabajo de Inteligencia Artificial Incrementan la Demanda de Almacenamiento Gestionado de Alto Rendimiento | +2.3% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de los Datos Empresariales | +1.8% | Global | Mediano plazo (2–4 años) |
| Complejidad Híbrida y Multinube | +1.4% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Requisitos de Ransomware y Ciberresiliencia | +1.2% | Global | Corto plazo (≤ 2 años) |
| Regulaciones de Residencia y Retención de Datos | +0.7% | Europa, Asia-Pacífico y Oriente Medio | Mediano plazo (2–4 años) |
| Los Modelos de Almacenamiento Basados en Consumo Amplían el Acceso de las Pequeñas y Medianas Empresas | +0.5% | Global, con mayor impacto en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Cargas de Trabajo de Inteligencia Artificial Incrementan la Demanda de Almacenamiento Gestionado de Alto Rendimiento
Las implementaciones de inteligencia artificial empresarial están cambiando los requisitos de rendimiento y persistencia impuestos a los sistemas de almacenamiento. Seagate encontró que el 99% de 2.712 responsables de decisiones de TI empresarial esperan que la inteligencia artificial aumente las necesidades de almacenamiento durante los próximos 3 años, mientras que el 38% afirmó estar completamente preparado para esa demanda.[1] La inferencia genera registros, contexto de recuperación y puntos de control del modelo que deben permanecer disponibles para ejecuciones posteriores. Esto amplía la oportunidad del mercado de servicios de almacenamiento gestionado más allá de la producción visible del usuario. Los proveedores pueden responder mediante niveles automatizados, cachés flash conectadas a GPU y contratos de capacidad elástica. Estas capacidades ayudan a los clientes a evitar la creación de equipos especializados y la adquisición de capacidad antes de necesitarla.
Crecimiento de los Datos Empresariales
La creación y replicación de datos están expandiendo el volumen que las empresas necesitan retener, clasificar y recuperar. Western Digital informó que casi el 95% de 763 responsables de decisiones de TI y negocios observaron un aumento en el volumen de datos relacionados con la inteligencia artificial generativa durante los 12 meses anteriores, y el 61% reportó un incremento del 25% o más.[2] La misma investigación encontró que el 96% esperaba necesitar una recuperación de archivos más rápida para aplicaciones de inferencia y generación aumentada por recuperación. Los niveles de archivo se están convirtiendo, por tanto, en partes más activas del patrimonio de datos. Komprise identificó la clasificación de datos de inteligencia artificial y la organización por niveles del ciclo de vida como los principales desafíos de gestión de datos no estructurados. El mercado de servicios de almacenamiento gestionado puede beneficiarse donde los proveedores combinan clasificación, aplicación de retención y control de costos en un único servicio.
Complejidad Híbrida y Multinube
Las organizaciones con sistemas locales y múltiples plataformas en la nube deben gestionar la ubicación, la protección y el acceso en diferentes entornos. IBM Research demostró que las políticas de ubicación dinámicas basadas en tiempo de vida a través de regiones en la nube pueden reducir los costos de almacenamiento hasta 6 veces en comparación con la ubicación estática.[3] La aplicación de esas políticas requiere habilidades técnicas y atención operativa continua. El mercado de servicios de almacenamiento gestionado favorece, por tanto, a los proveedores que pueden presentar un único plano de control en todas las ubicaciones de infraestructura. Commvault amplió su ecosistema Flex a Hitachi Vantara y NetApp en abril de 2026 para respaldar la protección resiliente de grupos de almacenamiento flash externo. Este enfoque apoya a las organizaciones que necesitan conservar las inversiones en hardware existente mientras mejoran la recuperación y la gobernanza.
Requisitos de Ransomware y Ciberresiliencia
Los ataques de ransomware apuntan cada vez más a los entornos de almacenamiento y copia de seguridad en lugar de solo a los sistemas de punto final. Sophos informó que el 97% de las organizaciones con datos cifrados los recuperaron, pero la recuperación mediante copias de seguridad alcanzó su tasa más baja en 6 años. Esto debilita el supuesto de que una copia de seguridad por sí sola garantiza una recuperación limpia. El mercado de servicios de almacenamiento gestionado está respondiendo con almacenamiento inmutable, entornos de recuperación aislados y detección de anomalías. Estos servicios también apoyan a los consejos de administración y aseguradoras que esperan controles de recuperación documentados. NetApp y Commvault formaron una alianza estratégica en marzo de 2026 que combinó la protección contra ransomware impulsada por inteligencia artificial en el almacenamiento primario con copias de seguridad con conciencia de amenazas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Cargos de Salida de Datos y Recuperación Aumentan el Costo Total de Propiedad | -1.3% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Habilidades Especializadas en Almacenamiento y Ciberrecuperación | -0.9% | Global | Mediano plazo (2–4 años) |
| La Duplicación de Infraestructura Soberana Aumenta la Complejidad Operativa | -0.7% | Europa, Oriente Medio y Asia-Pacífico | Mediano plazo (2–4 años) |
| Resistencia de los Clientes a la Externalización de Operaciones de Almacenamiento | -0.5% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Cargos de Salida de Datos y Recuperación Aumentan el Costo Total de Propiedad
Las tarifas de salida en la nube pueden cambiar la economía del almacenamiento gestionado cuando una organización necesita restaurar o mover un gran conjunto de datos. Backblaze y Dimensional Research encontraron que el 95% de 403 líderes que gestionan más de 250 TB en la nube habían experimentado cargos inesperados de almacenamiento en la nube. El estudio también encontró que el 58% consideraba los costos de salida y movimiento de datos como la principal barrera para las estrategias multinube. Estos cargos son particularmente difíciles durante la recuperación de ransomware, cuando el acceso a los datos es urgente. Los proveedores con modelos de salida sin tarifas pueden hacer que los costos totales sean más fáciles de evaluar. El mercado de servicios de almacenamiento gestionado puede enfrentar una transición más lenta desde contratos anclados en hiperescaladores donde los costos de recuperación siguen siendo inciertos.
Escasez de Habilidades Especializadas en Almacenamiento y Ciberrecuperación
La brecha de habilidades puede retrasar la adopción en el mercado de servicios de almacenamiento gestionado porque los clientes necesitan suficiente experiencia interna para evaluar a un proveedor y gestionar las obligaciones de servicio. ISC2 encontró que el 59% de los equipos de ciberseguridad reportaron necesidades críticas o significativas de habilidades en 2025, frente al 44% en 2024. Solo el 5% de los encuestados reportó no tener brechas de habilidades actuales. La ingeniería de almacenamiento, la ciberrecuperación y las habilidades operativas híbridas suelen estar en manos de equipos separados. Esto crea dificultades para establecer objetivos de punto de recuperación, validar niveles inmutables y probar entornos de recuperación limpia. Algunas organizaciones pueden posponer la externalización cuando no pueden evaluar los términos de rendimiento ni negociarlos con confianza.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
El Cumplimiento y la Seguridad Redefinen el Valor del AlmacenamientoAprovisionamiento y Operaciones de Almacenamiento representó el 34,54% del tamaño del mercado de servicios de almacenamiento gestionado en 2026. Sigue siendo la base operativa que las organizaciones necesitan antes de poder añadir servicios de seguridad, copia de seguridad, informes o retención. Se proyecta que Gestión de Cumplimiento y Seguridad se expanda a un CAGR del 9,67% hasta 2032 a medida que aumentan los mandatos de recuperación, las obligaciones de residencia y los requisitos de ciberseguros. Dentro del mercado de servicios de almacenamiento gestionado, esta parte de la industria de servicios de almacenamiento gestionado alinea los controles de políticas y la documentación de auditoría con ISO/IEC 27040, HIPAA y el Reglamento General de Protección de Datos.
La Gestión de Copias de Seguridad y Restauración y la Gestión de Archivado y Retención apoyan a los proveedores que desean relaciones empresariales más amplias, especialmente a medida que los datos de inteligencia artificial retenidos deben recuperarse más rápido para casos de uso de inferencia. Las ofertas de copia de seguridad ahora incluyen inmutabilidad, entornos de recuperación aislados y detección de anomalías. La Planificación de Capacidad e Informes ayuda a los compradores a identificar el sobreaprovisionamiento a medida que aumentan los volúmenes de datos. El mercado de servicios de almacenamiento gestionado también está viendo cómo las plataformas de aprovisionamiento absorben funciones de seguridad, como lo demuestra la adición por parte de NetApp en octubre de 2025 de detección de brechas de datos impulsada por inteligencia artificial y capacidades de recuperación aislada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Implementación:
El Dominio Híbrido Ancla una Inflexión Nativa en la NubeLa implementación híbrida representó el 45,76% del tamaño del mercado de servicios de almacenamiento gestionado en 2026. Las grandes empresas continan operando infraestructura local heredada junto con cargas de trabajo en la nube, y una capa de servicio gestionado puede coordinar la protección y la gobernanza en esas ubicaciones. Los acuerdos híbridos crean relaciones duraderas con los clientes porque reemplazar un plano de control a menudo requiere una migración de datos extensa. En el mercado de servicios de almacenamiento gestionado, se proyecta que la implementación Nativa en la Nube se expanda a un CAGR del 9,76% hasta 2032 a medida que las cargas de trabajo de inteligencia artificial, software como servicio y análisis en tiempo real requieren almacenamiento elástico sin largos tiempos de aprovisionamiento.
El almacenamiento gestionado local sigue siendo relevante en servicios financieros, salud y el sector público donde los datos sensibles deben permanecer bajo control organizacional directo o en un entorno compatible con la soberanía. NetApp anunció Keystone Sovereign en octubre de 2026 para clientes europeos calificados, con pilotos iniciales en Alemania y Francia y controles para residencia de datos, registros, copias de seguridad, telemetría, escalada de soporte y acceso operativo. Commvault Flex conecta grupos de almacenamiento definido por software con matrices flash externas de Hitachi Vantara, HPE, VAST Data y NetApp. El mercado de servicios de almacenamiento gestionado continúa favoreciendo modelos que preservan las inversiones en hardware existente y permiten flexibilidad entre proveedores.
Por Sector Industrial:
La Salud se Acelera mientras la Banca, los Servicios Financieros y los Seguros Permanecen como AnclaBanca, Servicios Financieros y Seguros representó el 24,42% del mercado de servicios de almacenamiento gestionado en 2026. El sector necesita almacenamiento confiable porque la intensidad de las transacciones, las revisiones regulatorias, el tiempo de actividad de los pagos, los deberes de retención contra el lavado de dinero y los criterios de ciberseguros hacen de la recuperación una preocupación de la alta dirección. Tecnología de la Información y Telecomunicaciones, Gobierno y Sector Público, Manufactura, Comercio Minorista y Comercio Electrónico, y Energía y Servicios Públicos crean necesidades distintas, incluido el almacenamiento de sesiones 5G, infraestructura soberana y capacidad para tecnología operacional y datos del Internet de las Cosas. Estos requisitos respaldan diseños de servicios diferenciados en lugar de un paquete de almacenamiento común.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 9,69% hasta 2032. El Reglamento del Espacio Europeo de Datos de Salud entró en vigor el 26 de marzo de 2025 y creó un marco para el intercambio de datos de salud en toda la Unión Europea. El Proyecto de Ley 1188 del Senado de Texas entró en vigor el 1 de enero de 2026 y exige que los registros electrónicos de salud de los residentes de Texas se mantengan físicamente en los Estados Unidos. La medicina de precisión, la genómica y los flujos de trabajo de multi-ómica crean archivos grandes que favorecen el almacenamiento de objetos de alto rendimiento y los diseños de nube híbrida, respaldando el archivado compatible y los servicios listos para la residencia de datos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 38,42% de los ingresos en 2026. La región combina una alta adopción empresarial de la nube con un ecosistema maduro de hiperescaladores y sólidos requisitos de ciberresiliencia. HIPAA, los requisitos estatales de registros electrónicos de salud y los estándares de ciberseguros influyen en la adquisición de almacenamiento. Iron Mountain reportó 1,9 mil millones de USD en ingresos del primer trimestre de 2026, un aumento del 21,6% interanual, mientras que sus negocios de centros de datos y crecimiento digital se expandieron en más del 50%.
Europa es la segunda región más grande por ingresos en el mercado de servicios de almacenamiento gestionado. La Ley de Datos de la Unión Europea se aplicó plenamente el 12 de septiembre de 2025, exigiendo a los proveedores de nube eliminar los obstáculos para el cambio de proveedor y limitando los cargos por cambio. La Directiva NIS2 exige planes de copia de seguridad, recuperación ante desastres y gestión de crisis con responsabilidad a nivel directivo. Alemania, el Reino Unido y Francia tienen una demanda madura de los sectores de servicios financieros, manufactura y usuarios del sector público. India tiene un perfil de requisitos distintivo porque su sector de servicios de tecnología de la información se está expandiendo mientras que la Ley de Protección de Datos Personales Digitales fortalece las expectativas de localización.
Se proyecta que Oriente Medio se expanda a un CAGR del 9,78% hasta 2032. Los programas digitales soberanos, las nuevas regiones en la nube y los requisitos de localización están convirtiendo la demanda en procesos formales de adquisición. El Fondo de Inversión Pública de Arabia Saudita comprometió 6 mil millones de USD en 2025 para un ecosistema soberano de centros de datos bajo Visión 2030, y Amazon Web Services anunció una región de nube saudita de 5,3 mil millones de USD en LEAP 2025, programada para entrar en operación en 2026. Microsoft comprometió más de 15 mil millones de USD en infraestructura del Golfo, incluida una expansión de 200 MW en Abu Dabi con G42. América del Sur está liderada por la digitalización de los servicios financieros de Brasil, mientras que África está construyendo demanda a través de la inclusión financiera, diseños empresariales con prioridad móvil e inversión en centros de datos en Sudáfrica, Nigeria y Egipto.
Panorama Competitivo
Concentración del Mercado
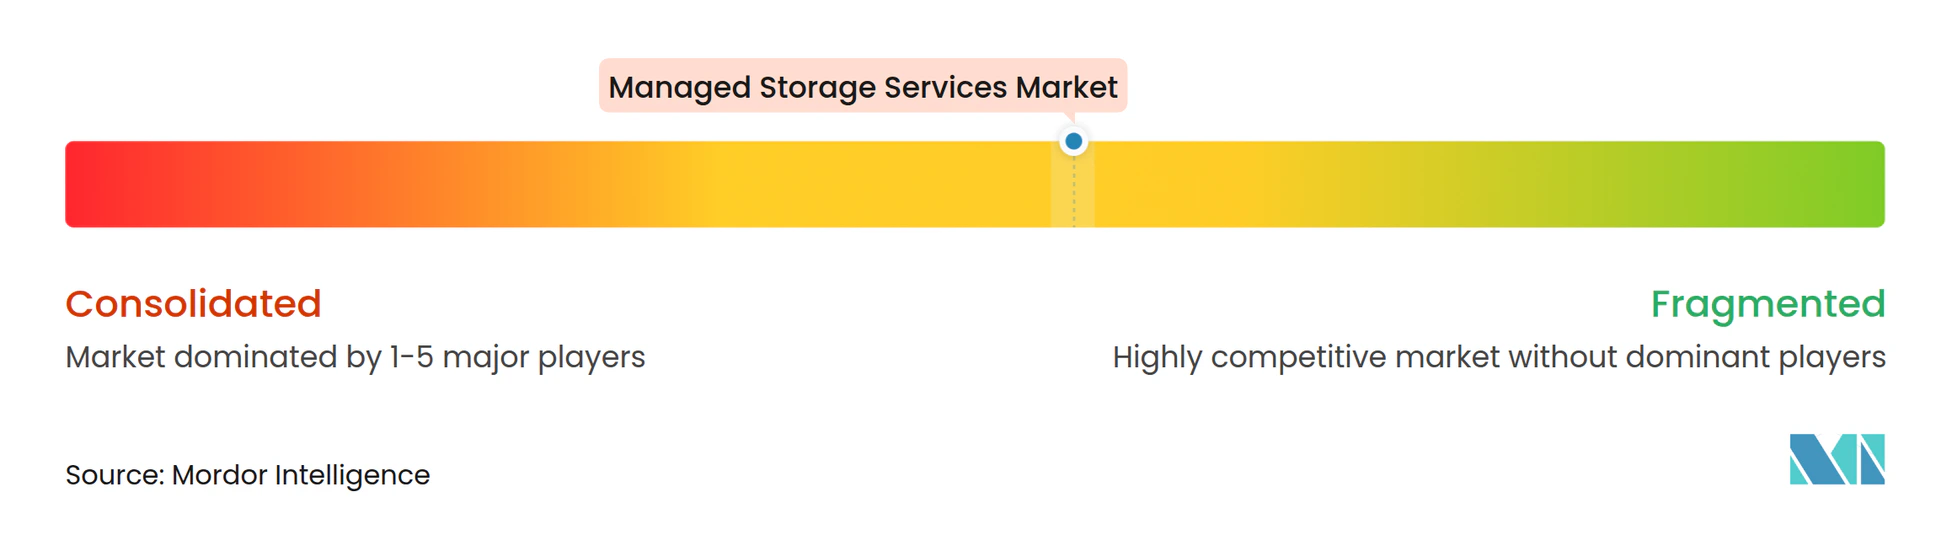
El mercado de servicios de almacenamiento gestionado está moderadamente concentrado entre los principales proveedores de plataformas y fragmentado entre los especialistas. Cohesity completó su combinación con el negocio de protección de datos empresariales de Veritas en diciembre de 2024. El negocio combinado se convirtió en el mayor proveedor independiente de protección de datos con una participación reportada del 19%. Proveedores como NetApp, Rubrik y Commvault compiten a través de plataformas de resiliencia integradas que combinan almacenamiento primario, copia de seguridad, recuperación y controles de cumplimiento. El mercado de servicios de almacenamiento gestionado también incluye especialistas en almacenamiento de objetos en la nube, infraestructura definida por software y copia de seguridad inmutable.
Rubrik reportó una sólida adopción empresarial de bóvedas cibernéticas e infraestructura de recuperación inmutable en su primer trimestre de 2026. En julio de 2026, la empresa comprometió más de 500 millones de USD en operaciones en el Reino Unido durante 5 años y puso Rubrik Security Cloud a disposición en AWS European Sovereign Cloud. Commvault y NetApp anunciaron su alianza de ciberresiliencia de ciclo cerrado en marzo de 2026, combinando NetApp Autonomous Ransomware Protection con la copia de seguridad con conciencia de amenazas de Commvault y Synthetic Recovery. NetApp también introdujo pilotos planificados de Keystone Sovereign en Alemania y Francia en octubre de 2026. La documentación ISO/IEC 27040 y los controles de Confianza Cero se están convirtiendo en diferenciadores significativos porque los compradores necesitan evidencia que pueda ser revisada por auditores y aseguradoras.
La demanda de espacios en blanco permanece en servicios soberanos y compatibles con el borde para usuarios regulados en Oriente Medio y Asia-Pacífico. VAST Data, WEKAIO y DDN Storage abordan las cargas de trabajo de inteligencia artificial a través de arquitecturas de alto rendimiento diseñadas para el procesamiento intensivo en GPU. Wasabi Technologies recaudó 70 millones de USD en enero de 2026 con una valoración de 1,8 mil millones de USD, con Pure Storage participando como inversor estratégico. La inversión respalda una relación comercial entre el almacenamiento de objetos en la nube y la infraestructura flash empresarial, con la salida sin tarifas posicionada como respuesta a las preocupaciones de costos.
Líderes de la Industria de Servicios de Almacenamiento Gestionado
-
Dell Technologies Inc.
-
Huawei Technologies Co., Ltd.
-
NetApp, Inc.
-
Pure Storage, Inc.
-
Hewlett Packard Enterprise Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Almacenamiento Gestionado Empresas cubiertas en este informe
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Qumulo, Inc.
- VAST Data, Inc.
- Wasabi Technologies LLC
- Backblaze, Inc.
- Cloudian, Inc.
- Scality, Inc.
- Zadara Storage, Inc.
- StorPool Storage AD
- MinIO, Inc.
- WEKAIO, Inc.
- DataCore Software Corporation
- DDN Storage
- ExaGrid Systems, Inc.
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Druva Inc.
- Veritas Technologies LLC
- Arcserve, LLC
- Iron Mountain Incorporated
Desarrollos recientes de la industria en Mercado de Servicios de Almacenamiento Gestionado
- Octubre de 2026: NetApp y Oracle Planean un Servicio de Almacenamiento OCI NetApp Totalmente Gestionado. NetApp y Oracle anunciaron planes para lanzar un servicio nativo de OCI totalmente gestionado que ofrece capacidades de gestión de datos ONTAP, cubriendo bases de datos, aplicaciones empresariales, EDA, HPC y canalizaciones de datos de inteligencia artificial, en Oracle Cloud Infrastructure, con disponibilidad general prevista en 12 meses. La asociación extiende el ecosistema de almacenamiento gestionado de NetApp a los clientes de Oracle Cloud que requieren APIs y gobernanza ONTAP familiares dentro de un modelo de entrega gestionado por hiperescalador.
- Octubre de 2026: NetApp Presenta Keystone Sovereign para el Cumplimiento de la Residencia de Datos Europea. NetApp present Keystone Sovereign, una oferta planificada de almacenamiento como servicio para clientes europeos calificados con controles regionales que cubren residencia de datos, registros, copias de seguridad, telemetría, escalada de soporte y acceso operativo, con pilotos iniciales en Alemania y Francia. La oferta extiende la economía de consumo similar a la nube a las implementaciones locales compatibles con la soberanía para organizaciones reguladas que operan bajo las obligaciones de cumplimiento de la Ley de Datos de la Unión Europea y NIS2.
- Septiembre de 2026: CrowdStrike se Integra con Commvault, Rubrik y VAST Data para la Ciberrecuperación Activada por Seguridad. Los agentes de seguridad de CrowdStrike adquirieron la capacidad de activar flujos de trabajo automatizados de ciberrecuperación en las plataformas de Commvault, Rubrik y VAST Data, permitiendo la recuperación de almacenamiento impulsada por eventos de seguridad sin intervención manual de TI. Esta integración acorta el tiempo medio hasta la recuperación limpia y reduce la dependencia del personal especializado en almacenamiento durante los incidentes de ransomware, un desarrollo operativamente significativo para las empresas que no pueden contar con equipos dedicados de operaciones de seguridad de almacenamiento.
- Julio de 2026: Rubrik Compromete Más de 500 Millones de USD en Inversión en el Reino Unido y Establece su Sede de EMEA en Londres. Rubrik anunció una inversión de más de 500 millones de USD a 5 años en el Reino Unido y estableció una oficina en Londres como su sede de EMEA. Rubrik Security Cloud quedó disponible en AWS European Sovereign Cloud, y la empresa incorporó clientes empresariales y del sector público, incluidos Harbour Energy, el Ayuntamiento de Manchester y el Gobierno Escocés.
Alcance del Informe Global del Mercado de Servicios de Almacenamiento Gestionado
El Mercado de Servicios de Almacenamiento Gestionado se refiere a la industria que comprende los servicios externalizados que permiten a las organizaciones planificar, aprovisionar, operar, monitorear, asegurar, optimizar y mantener la infraestructura de almacenamiento de datos en entornos locales, en la nube, híbridos y multinube.
El Informe del Mercado de Servicios de Almacenamiento Gestionado está Segmentado por Tipo de Solución (Aprovisionamiento y Operaciones de Almacenamiento, Gestión de Copias de Seguridad y Restauración, Gestión de Archivado y Retención, Planificación de Capacidad e Informes, y Gestión de Cumplimiento y Seguridad), Tipo de Implementación (Local, Híbrido y Nativo en la Nube), Sector Industrial (Banca, Servicios Financieros y Seguros, Salud y Ciencias de la Vida, Gobierno y Sector Público, Tecnología de la Información y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Manufactura, Energía y Servicios Públicos, y Otros Sectores Industriales) y Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Brasil, Argentina, Colombia y Resto de América del Sur], Europa [Alemania, Reino Unido, Francia, Italia, España y Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur, Australia, Singapur, Indonesia y Resto de Asia-Pacífico], Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel, Catar, Kuwait y Resto de Oriente Medio] y África [Sudáfrica, Nigeria, Egipto y Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Aprovisionamiento y Operaciones de Almacenamiento |
| Gestión de Copias de Seguridad y Restauración |
| Gestión de Archivado y Retención |
| Planificación de Capacidad e Informes |
| Gestión de Cumplimiento y Seguridad |
| Local |
| Híbrido |
| Nativo en la Nube |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Tecnología de la Información y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Energía y Servicios Públicos |
| Otros Sectores Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Catar | |
| Kuwait | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Solución | Aprovisionamiento y Operaciones de Almacenamiento | |
| Gestión de Copias de Seguridad y Restauración | ||
| Gestión de Archivado y Retención | ||
| Planificación de Capacidad e Informes | ||
| Gestión de Cumplimiento y Seguridad | ||
| Por Tipo de Implementación | Local | |
| Híbrido | ||
| Nativo en la Nube | ||
| Por Sector Industrial | Banca, Servicios Financieros y Seguros | |
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Energía y Servicios Públicos | ||
| Otros Sectores Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Catar | ||
| Kuwait | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de 2026 y las perspectivas para 2032 de los servicios de almacenamiento gestionado?
Es de 17,81 mil millones de USD en 2026 y se proyecta que alcance los 28,53 mil millones de USD para 2032 con un CAGR del 8,18%.
¿Qué modelo de implementación de servicios de almacenamiento gestionado tiene la mayor participación?
La implementación híbrida lideró con el 45,76% de los ingresos en 2026 porque las empresas continúan ejecutando cargas de trabajo tanto locales como en la nube.
¿Qué tipo de solución se está expandiendo más rápido en los servicios de almacenamiento gestionado?
Se proyecta que Gestión de Cumplimiento y Seguridad se expanda a un CAGR del 9,67% hasta 2032 a medida que los compradores priorizan la aplicación de políticas y la garantía de recuperación.
¿Por qué las cargas de trabajo de inteligencia artificial están cambiando los requisitos de almacenamiento?
Los programas de inteligencia artificial producen registros persistentes, contexto de recuperación y puntos de control, lo que aumenta las necesidades de retención, recuperación y gestión del ciclo de vida.
¿Qué sector se espera que se expanda más rápido en los servicios de almacenamiento gestionado?
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 9,69% hasta 2032, respaldado por los requisitos de interoperabilidad, los datos de medicina de precisión y las normas de residencia.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Oriente Medio se expanda a un CAGR del 9,78% hasta 2032 porque los programas digitales soberanos y las inversiones en infraestructura en la nube están aumentando la actividad de adquisición.