
Taille et part du marché des services de stockage géré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.25 Milliards de dollars |
| Taille du Marché (2032) | 28.53 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.18 % |
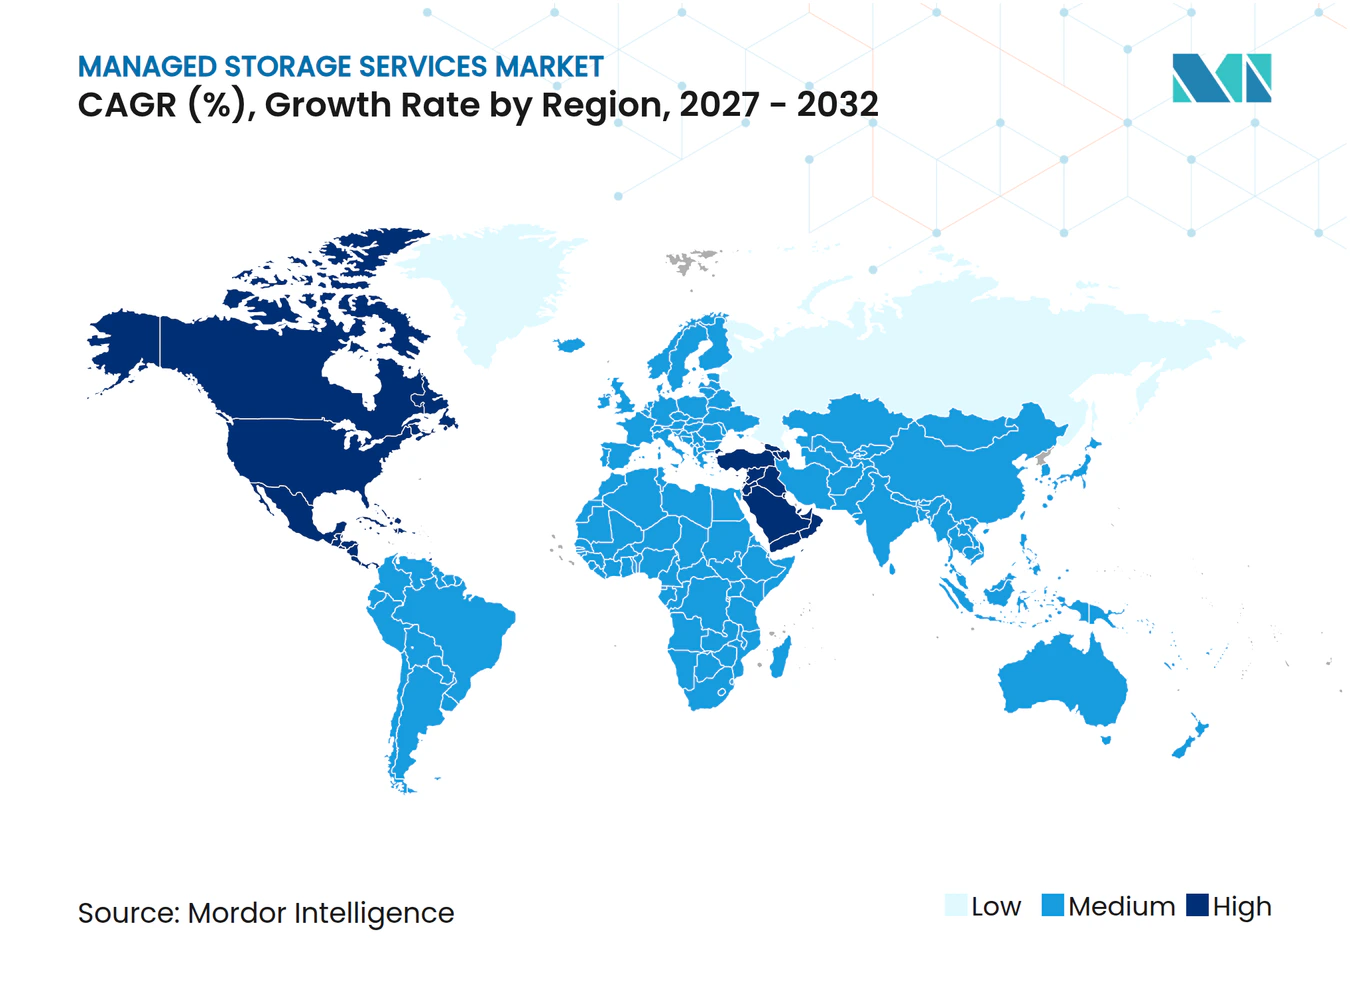
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de stockage géré par Mordor Intelligence
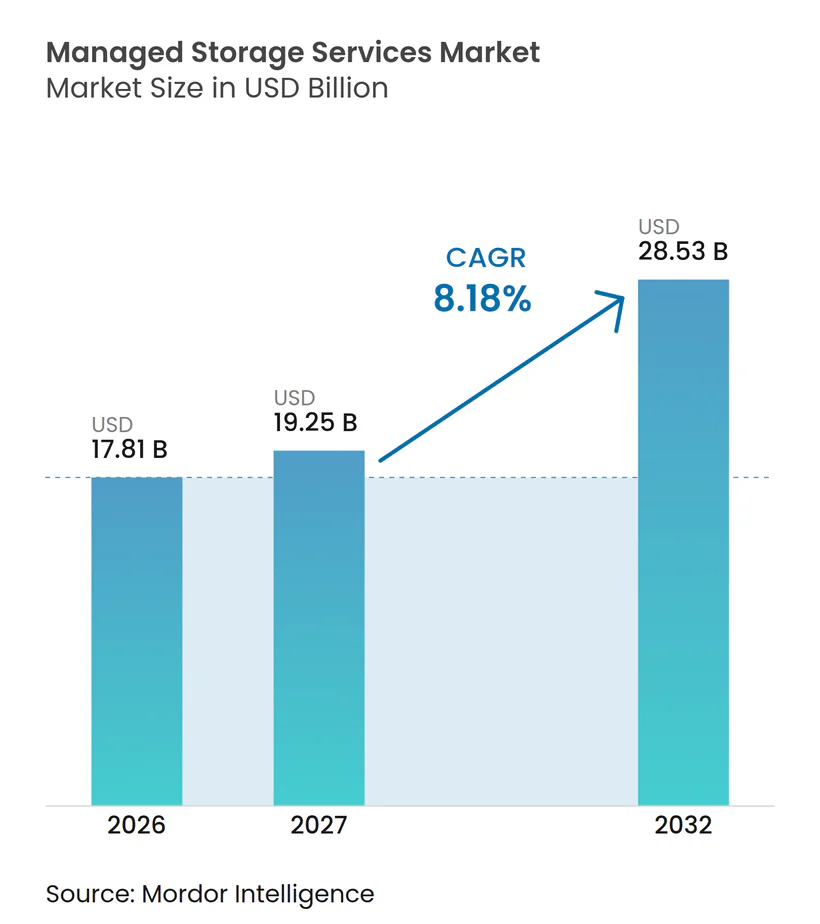
La taille du marché des services de stockage géré devrait s'étendre de 17,81 milliards USD en 2026 et 19,25 milliards USD en 2027 à 28,53 milliards USD d'ici 2032, enregistrant un CAGR de 8,18 % entre 2027 et 2032. Le marché des services de stockage géré est façonné par la persistance des données d'IA, des exigences plus strictes en matière de reprise d'activité et des lois qui lient le stockage des données à la localisation et aux périodes de rétention. Les organisations recherchent des prestataires capables de gérer la capacité, la sécurité et la conformité via un modèle opérationnel unique. Cela favorise les prestataires de services gérés capables de coordonner les données entre les systèmes sur site et les environnements cloud. Les stratégies concurrentielles évoluent de la gestion de capacité de base vers la résilience, l'application des politiques et l'automatisation du cycle de vie. L'opportunité sur le marché des services de stockage géré est la plus forte là où les organisations ont besoin de coûts prévisibles sans sacrifier les performances de reprise d'activité ni le contrôle des données réglementées.
Points clés du rapport
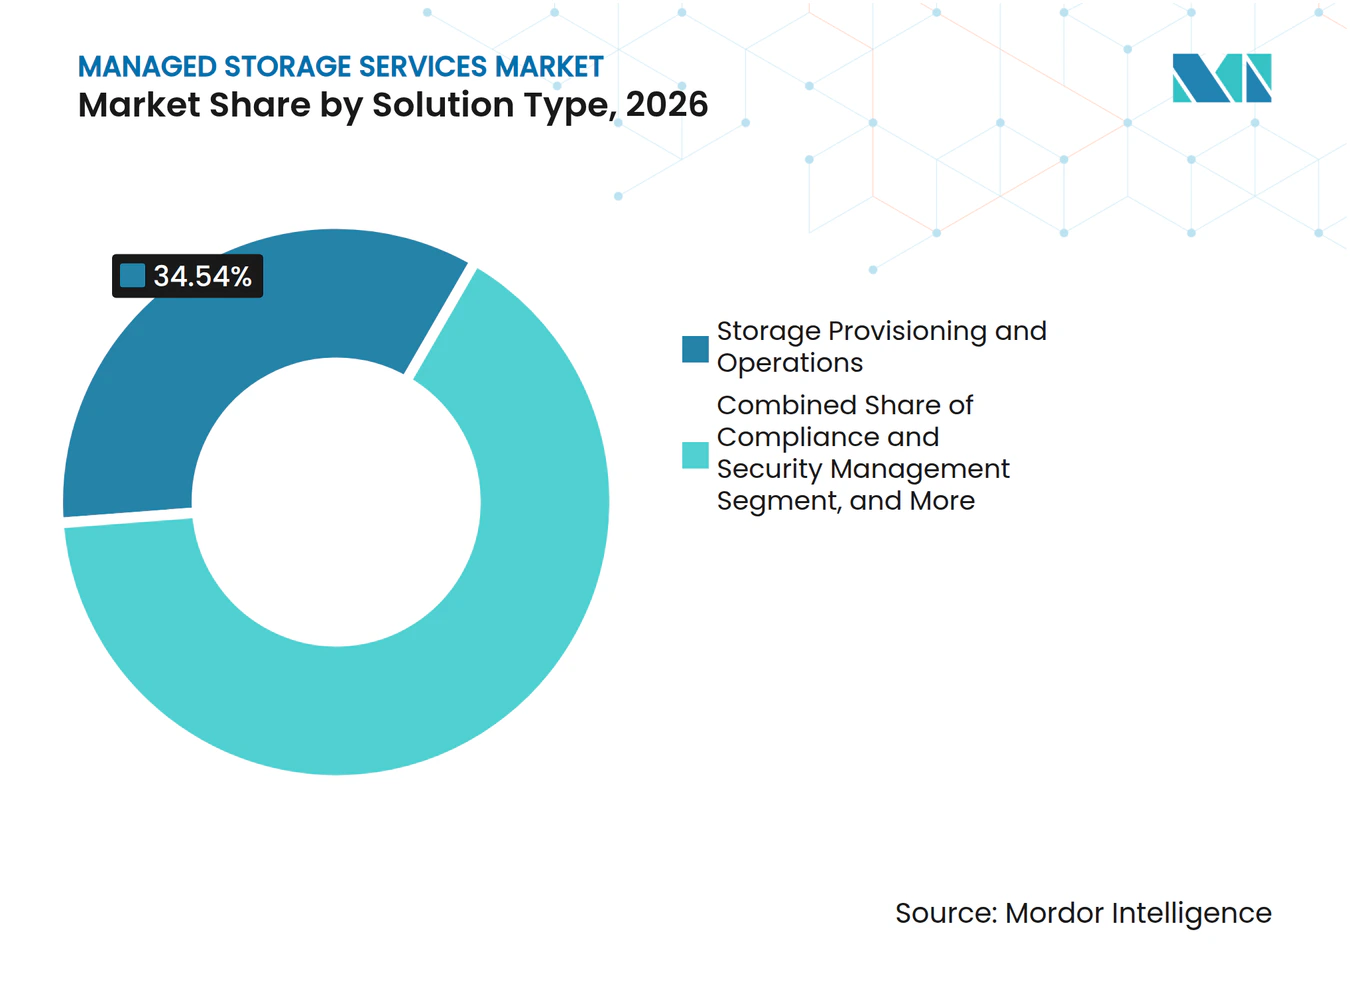
- Par type de solution, le provisionnement et les opérations de stockage détenaient 34,54 % de la part du marché des services de stockage géré en 2026, tandis que la gestion de la conformité et de la sécurité devrait se développer à un CAGR de 9,67 % jusqu'en 2032.
- Par type de déploiement, le déploiement hybride détenait 45,76 % de la part du marché des services de stockage géré en 2026, tandis que le déploiement natif cloud devrait se développer à un CAGR de 9,76 % jusqu'en 2032.
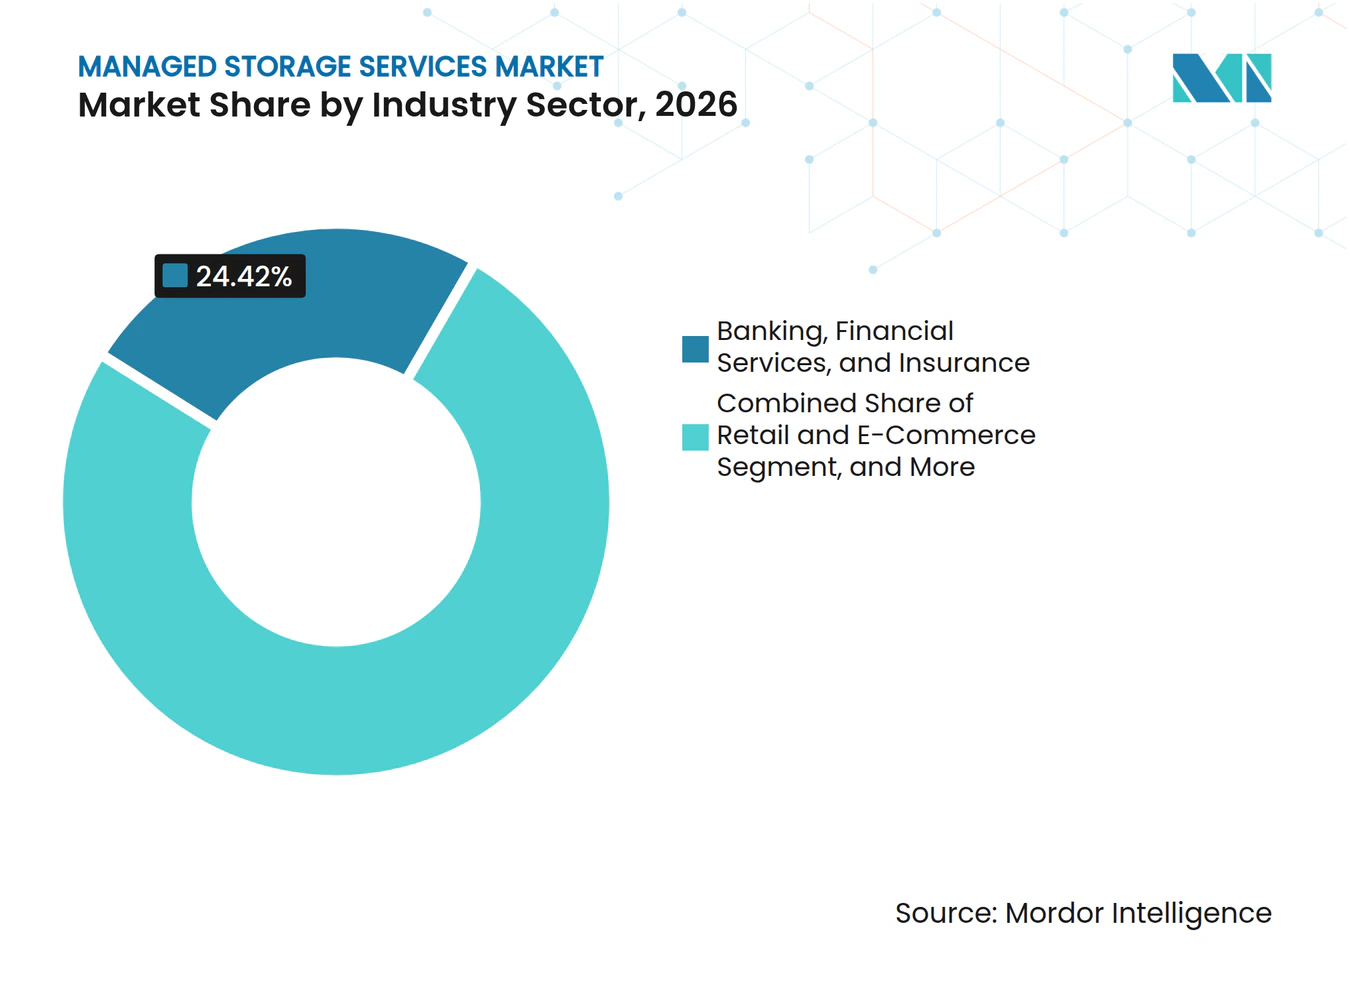
- Par secteur d'activité, les services bancaires, financiers et d'assurance représentaient 24,42 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 9,69 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,42 % des revenus en 2026, tandis que le Moyen-Orient devrait se développer à un CAGR de 9,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les charges de travail d'IA augmentent la demande de stockage géré haute performance | +2.3% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des données d'entreprise | +1.8% | Mondial | Moyen terme (2–4 ans) |
| Complexité hybride et multicloud | +1.4% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2–4 ans) |
| Exigences en matière de ransomware et de cyber-résilience | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Réglementations sur la résidence et la rétention des données | +0.7% | Europe, Asie-Pacifique et Moyen-Orient | Moyen terme (2–4 ans) |
| Les modèles de stockage à la consommation élargissent l'accès des petites et moyennes entreprises | +0.5% | Mondial, avec le plus fort impact en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les charges de travail d'IA augmentent la demande de stockage géré haute performance
Les déploiements d'IA en entreprise modifient les exigences de performance et de persistance imposées aux systèmes de stockage. Seagate a constaté que 99 % des 2 712 décideurs informatiques d'entreprise s'attendent à ce que l'IA augmente les besoins de stockage au cours des 3 prochaines années, tandis que 38 % ont déclaré être pleinement préparés à cette demande.[1] L'inférence génère des journaux, des contextes de récupération et des points de contrôle de modèles qui doivent rester disponibles pour les exécutions ultérieures. Cela accroît l'opportunité du marché des services de stockage géré au-delà des résultats visibles pour les utilisateurs. Les prestataires peuvent répondre par un tiering automatisé, des caches flash attachés aux GPU et des contrats de capacité élastique. Ces capacités aident les clients à éviter de constituer des équipes spécialisées et d'acheter de la capacité avant d'en avoir besoin.
Croissance des données d'entreprise
La création et la réplication de données élargissent le volume que les entreprises doivent conserver, classer et récupérer. Western Digital a rapporté que près de 95 % des 763 décideurs informatiques et commerciaux ont constaté une augmentation du volume de données liées à l'IA générative au cours des 12 mois précédents, et 61 % ont signalé une augmentation de 25 % ou plus.[2] La même recherche a révélé que 96 % s'attendaient à avoir besoin d'une récupération d'archives plus rapide pour les applications d'inférence et de génération augmentée par récupération. Les niveaux d'archivage deviennent donc des parties plus actives du patrimoine de données. Komprise a identifié la classification des données d'IA et le tiering du cycle de vie comme les principaux défis de gestion des données non structurées. Le marché des services de stockage géré peut en bénéficier là où les prestataires combinent classification, application de la rétention et contrôle des coûts en un seul service.
Complexité hybride et multicloud
Les organisations disposant de systèmes sur site et de plusieurs plateformes cloud doivent gérer le placement, la protection et l'accès dans différents environnements. IBM Research a démontré que des politiques de placement dynamiques basées sur la durée de vie à travers les régions cloud peuvent réduire les coûts de stockage jusqu'à 6 fois par rapport au placement statique.[3] L'application de ces politiques nécessite des compétences techniques et une attention opérationnelle continue. Le marché des services de stockage géré favorise donc les prestataires capables de présenter un plan de contrôle unique à travers les emplacements d'infrastructure. Commvault a étendu son écosystème Flex à Hitachi Vantara et NetApp en avril 2026 pour prendre en charge la protection résiliente des pools de stockage flash externe. Cette approche soutient les organisations qui ont besoin de préserver leurs investissements matériels existants tout en améliorant la reprise d'activité et la gouvernance.
Exigences en matière de ransomware et de cyber-résilience
Les attaques de ransomware ciblent de plus en plus les environnements de stockage et de sauvegarde plutôt que les seuls systèmes de terminaux. Sophos a rapporté que 97 % des organisations dont les données étaient chiffrées les ont récupérées, mais la récupération via des sauvegardes a atteint son taux le plus bas en 6 ans. Cela affaiblit l'hypothèse selon laquelle une sauvegarde seule garantit une reprise propre. Le marché des services de stockage géré répond avec du stockage immuable, des environnements de reprise isolés et la détection d'anomalies. Ces services soutiennent également les conseils d'administration et les assureurs qui attendent des contrôles de reprise documentés. NetApp et Commvault ont formé une alliance stratégique en mars 2026 combinant la protection contre les ransomwares alimentée par l'IA sur le stockage primaire avec une sauvegarde tenant compte des menaces.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les frais de sortie de données et de reprise augmentent le coût total de possession | -1.3% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie de compétences spécialisées en stockage et en cyber-reprise | -0.9% | Mondial | Moyen terme (2–4 ans) |
| La duplication d'infrastructures souveraines accroît la complexité opérationnelle | -0.7% | Europe, Moyen-Orient et Asie-Pacifique | Moyen terme (2–4 ans) |
| Résistance des clients à l'externalisation des opérations de stockage | -0.5% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les frais de sortie de données et de reprise augmentent le coût total de possession
Les frais de sortie cloud peuvent modifier l'économie du stockage géré lorsqu'une organisation doit restaurer ou déplacer un grand ensemble de données. Backblaze et Dimensional Research ont constaté que 95 % des 403 responsables gérant plus de 250 To dans le cloud avaient subi des frais de stockage cloud inattendus. L'étude a également révélé que 58 % considéraient les coûts de sortie et de déplacement des données comme le principal obstacle aux stratégies multicloud. Ces frais sont particulièrement difficiles lors d'une reprise après ransomware, lorsque l'accès aux données est urgent. Les prestataires proposant des modèles de sortie sans frais peuvent rendre les coûts totaux plus faciles à évaluer. Le marché des services de stockage géré pourrait connaître un ralentissement des migrations depuis les contrats ancrés sur les hyperscalers là où les coûts de reprise restent incertains.
Pénurie de compétences spécialisées en stockage et en cyber-reprise
Le déficit de compétences peut retarder l'adoption sur le marché des services de stockage géré car les clients ont besoin d'une expertise interne suffisante pour évaluer un prestataire et gérer les obligations de service. ISC2 a constaté que 59 % des équipes de cybersécurité ont signalé des besoins critiques ou significatifs en compétences en 2025, contre 44 % en 2024. Seulement 5 % des répondants n'ont signalé aucun déficit de compétences actuel. Les compétences en ingénierie du stockage, en cyber-reprise et en exploitation hybride sont souvent détenues par des équipes distinctes. Cela crée des difficultés pour définir les objectifs de point de reprise, valider les niveaux immuables et tester les environnements de reprise propre. Certaines organisations peuvent reporter l'externalisation lorsqu'elles ne peuvent pas évaluer les conditions de performance ni les négocier avec confiance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
la conformité et la sécurité redéfinissent la valeur du stockageLe provisionnement et les opérations de stockage détenaient 34,54 % de la taille du marché des services de stockage géré en 2026. Il reste la base opérationnelle dont les organisations ont besoin avant de pouvoir ajouter des services de sécurité, de sauvegarde, de reporting ou de rétention. La gestion de la conformité et de la sécurité devrait se développer à un CAGR de 9,67 % jusqu'en 2032, à mesure que les mandats de reprise, les obligations de résidence et les exigences des cyber-assurances augmentent. Au sein du marché des services de stockage géré, cette partie du secteur des services de stockage géré aligne les contrôles de politique et la documentation d'audit avec ISO/IEC 27040, HIPAA et le Règlement général sur la protection des données.
La gestion des sauvegardes et restaurations et la gestion de l'archivage et de la rétention soutiennent les prestataires qui souhaitent des relations d'entreprise plus larges, notamment parce que les données d'IA conservées doivent être récupérées plus rapidement pour les cas d'utilisation d'inférence. Les offres de sauvegarde incluent désormais l'immuabilité, les environnements de reprise isolés et la détection d'anomalies. La planification des capacités et le reporting aident les acheteurs à identifier le surprovisionnement à mesure que les volumes de données augmentent. Le marché des services de stockage géré voit également les plateformes de provisionnement absorber des fonctions de sécurité, comme en témoigne l'ajout par NetApp en octobre 2025 de la détection des violations de données pilotée par l'IA et des capacités de reprise isolée.



Par type de déploiement :
la dominance hybride ancre une inflexion native cloudLe déploiement hybride représentait 45,76 % de la taille du marché des services de stockage géré en 2026. Les grandes entreprises continuent d'exploiter une infrastructure sur site héritée aux côtés de charges de travail cloud, et une couche de service géré peut coordonner la protection et la gouvernance à travers ces emplacements. Les arrangements hybrides créent des relations clients durables car le remplacement d'un plan de contrôle nécessite souvent une migration de données étendue. Sur le marché des services de stockage géré, le déploiement natif cloud devrait se développer à un CAGR de 9,76 % jusqu'en 2032, car les charges de travail d'IA, de logiciel en tant que service et d'analytique en temps réel nécessitent un stockage élastique sans longs délais de provisionnement.
Le stockage géré sur site reste pertinent dans les services financiers, la santé et le secteur public où les données sensibles doivent rester sous contrôle organisationnel direct ou dans un environnement conforme à la souveraineté. NetApp a annoncé Keystone Sovereign en octobre 2026 pour les clients européens qualifiés, avec des pilotes initiaux en Allemagne et en France et des contrôles pour la résidence des données, les journaux, les sauvegardes, la télémétrie, l'escalade du support et l'accès opérationnel. Commvault Flex connecte des pools de stockage définis par logiciel avec des baies flash externes de Hitachi Vantara, HPE, VAST Data et NetApp. Le marché des services de stockage géré continue de favoriser les modèles qui préservent les investissements matériels existants et permettent la flexibilité entre les fournisseurs.
Par secteur d'activité :
la santé s'accélère tandis que les services bancaires, financiers et d'assurance restent l'ancreLes services bancaires, financiers et d'assurance représentaient 24,42 % du marché des services de stockage géré en 2026. Le secteur a besoin d'un stockage fiable car l'intensité des transactions, les examens réglementaires, la disponibilité des paiements, les obligations de rétention anti-blanchiment et les critères de cyber-assurance font de la reprise d'activité une préoccupation de la direction générale. Les technologies de l'information et des télécommunications, le gouvernement et le secteur public, la fabrication, le commerce de détail et le commerce électronique, ainsi que l'énergie et les services publics créent chacun des besoins distincts, notamment le stockage de sessions 5G, les infrastructures souveraines et la capacité pour les données des technologies opérationnelles et de l'Internet des objets. Ces exigences soutiennent des conceptions de services différenciées plutôt qu'un package de stockage commun.
La santé et les sciences de la vie devraient se développer à un CAGR de 9,69 % jusqu'en 2032. Le Règlement sur l'espace européen des données de santé est entré en vigueur le 26 mars 2025 et a créé un cadre pour le partage des données de santé au sein de l'Union européenne. Le projet de loi 1188 du Sénat du Texas est entré en vigueur le 1er janvier 2026 et exige que les dossiers de santé électroniques des résidents du Texas soient physiquement conservés aux États-Unis. La médecine de précision, la génomique et les flux de travail multi-omiques créent des fichiers volumineux qui favorisent le stockage d'objets à haut débit et les conceptions cloud hybrides, soutenant l'archivage conforme et les services prêts pour la résidence.

Analyse géographique
L'Amérique du Nord détenait 38,42 % des revenus en 2026. La région combine une forte adoption du cloud en entreprise avec un écosystème d'hyperscalers mature et de solides exigences en matière de cyber-résilience. HIPAA, les exigences des États en matière de dossiers de santé électroniques et les normes de cyber-assurance influencent les achats de stockage. Iron Mountain a déclaré 1,9 milliard USD de revenus au premier trimestre 2026, en hausse de 21,6 % d'une année sur l'autre, tandis que ses activités de centres de données et de croissance numérique ont progressé de plus de 50 %.
L'Europe est la deuxième région par revenus sur le marché des services de stockage géré. La loi européenne sur les données est devenue pleinement applicable le 12 septembre 2025, obligeant les fournisseurs cloud à supprimer les obstacles à la migration et à limiter les frais de migration. La directive NIS2 exige des plans de sauvegarde, de reprise après sinistre et de gestion de crise avec une responsabilité au niveau de la direction. L'Allemagne, le Royaume-Uni et la France ont une demande mature de la part des services financiers, de la fabrication et des utilisateurs du secteur public. L'Inde présente un profil d'exigences distinctif car son secteur des services de technologies de l'information est en expansion tandis que la loi sur la protection des données personnelles numériques renforce les attentes en matière de localisation.
Le Moyen-Orient devrait se développer à un CAGR de 9,78 % jusqu'en 2032. Les programmes numériques souverains, les nouvelles régions cloud et les exigences de localisation transforment la demande en processus d'approvisionnement formels. Le Fonds d'investissement public d'Arabie saoudite a engagé 6 milliards USD en 2025 pour un écosystème souverain de centres de données dans le cadre de Vision 2030, et Amazon Web Services a annoncé une région cloud saoudienne de 5,3 milliards USD lors de LEAP 2025, dont la mise en service est prévue en 2026. Microsoft s'est engagé à investir plus de 15 milliards USD dans l'infrastructure du Golfe, notamment une expansion de 200 MW à Abou Dhabi avec G42. L'Amérique du Sud est portée par la numérisation des services financiers au Brésil, tandis que l'Afrique développe sa demande grâce à l'inclusion financière, aux conceptions d'entreprise axées sur le mobile et aux investissements dans les centres de données en Afrique du Sud, au Nigeria et en Égypte.
Paysage concurrentiel
Concentration du Marché
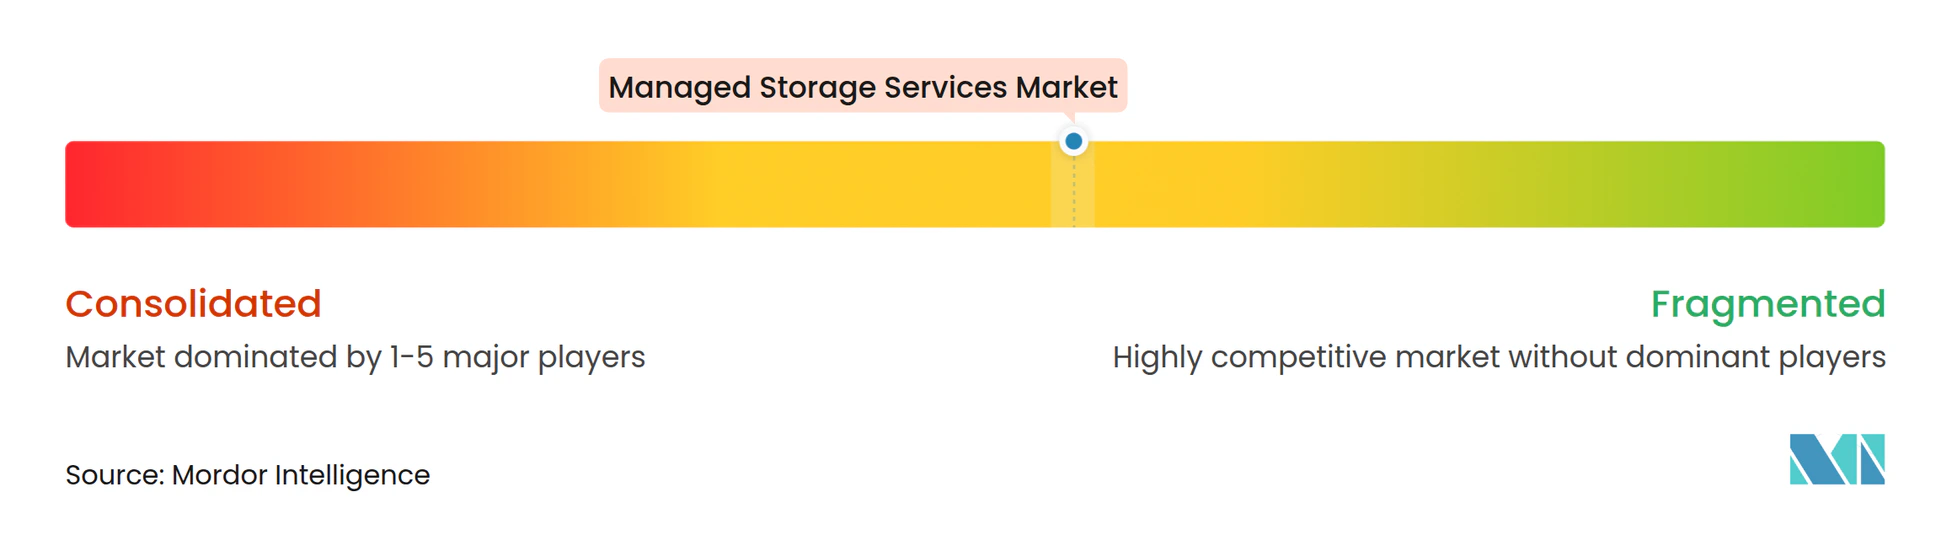
Le marché des services de stockage géré est modérément concentré parmi les principaux fournisseurs de plateformes et fragmenté parmi les spécialistes. Cohesity a finalisé sa fusion avec l'activité de protection des données d'entreprise de Veritas en décembre 2024. L'entité combinée est devenue le plus grand fournisseur indépendant de protection des données avec une part déclarée de 19 %. Des prestataires tels que NetApp, Rubrik et Commvault se font concurrence via des plateformes de résilience intégrées combinant stockage primaire, sauvegarde, reprise d'activité et contrôles de conformité. Le marché des services de stockage géré comprend également des spécialistes du stockage d'objets cloud, de l'infrastructure définie par logiciel et de la sauvegarde immuable.
Rubrik a signalé une forte adoption en entreprise des coffres-forts cyber et des infrastructures de reprise immuable au cours de son premier trimestre 2026. En juillet 2026, la société s'est engagée à investir plus de 500 millions USD dans les opérations au Royaume-Uni sur 5 ans et a rendu Rubrik Security Cloud disponible sur AWS European Sovereign Cloud. Commvault et NetApp ont annoncé leur alliance de cyber-résilience en boucle fermée en mars 2026, combinant NetApp Autonomous Ransomware Protection avec la sauvegarde tenant compte des menaces de Commvault et la reprise synthétique. NetApp a également introduit des pilotes Keystone Sovereign prévus en Allemagne et en France en octobre 2026. La documentation ISO/IEC 27040 et les contrôles Zero Trust deviennent des différenciateurs significatifs car les acheteurs ont besoin de preuves pouvant être examinées par les auditeurs et les assureurs.
Une demande non satisfaite subsiste dans les services souverains et conformes aux exigences de périphérie pour les utilisateurs réglementés au Moyen-Orient et en Asie-Pacifique. VAST Data, WEKAIO et DDN Storage répondent aux charges de travail d'IA grâce à des architectures à haut débit conçues pour le traitement intensif en GPU. Wasabi Technologies a levé 70 millions USD en janvier 2026 à une valorisation de 1,8 milliard USD, avec Pure Storage participant en tant qu'investisseur stratégique. L'investissement soutient une relation commerciale entre le stockage d'objets cloud et l'infrastructure flash d'entreprise, avec une sortie sans frais positionnée comme une réponse aux préoccupations de coûts.
Leaders du secteur des services de stockage géré
-
Dell Technologies Inc.
-
Huawei Technologies Co., Ltd.
-
NetApp, Inc.
-
Pure Storage, Inc.
-
Hewlett Packard Enterprise Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de stockage géré Entreprises couvertes dans ce rapport
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Qumulo, Inc.
- VAST Data, Inc.
- Wasabi Technologies LLC
- Backblaze, Inc.
- Cloudian, Inc.
- Scality, Inc.
- Zadara Storage, Inc.
- StorPool Storage AD
- MinIO, Inc.
- WEKAIO, Inc.
- DataCore Software Corporation
- DDN Storage
- ExaGrid Systems, Inc.
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Druva Inc.
- Veritas Technologies LLC
- Arcserve, LLC
- Iron Mountain Incorporated
Développements industriels récents dans Marché des services de stockage géré
- Octobre 2026 : NetApp et Oracle prévoient un service de stockage OCI NetApp entièrement géré. NetApp et Oracle ont annoncé leur intention de lancer un service natif OCI entièrement géré offrant des capacités de gestion des données ONTAP, couvrant les bases de données, les applications d'entreprise, EDA, HPC et les pipelines de données d'IA, sur Oracle Cloud Infrastructure, avec une disponibilité générale prévue dans les 12 mois. Le partenariat étend l'écosystème de stockage géré de NetApp aux clients d'Oracle Cloud nécessitant des API ONTAP et une gouvernance familières dans un modèle de livraison géré par hyperscaler.
- Octobre 2026 : NetApp introduit Keystone Sovereign pour la conformité à la résidence des données en Europe. NetApp a introduit Keystone Sovereign, une offre de stockage en tant que service planifiée pour les clients européens qualifiés avec des contrôles régionaux couvrant la résidence des données, les journaux, les sauvegardes, la télémétrie, l'escalade du support et l'accès opérationnel, avec des pilotes initiaux en Allemagne et en France. L'offre étend l'économie de consommation de type cloud aux déploiements sur site conformes à la souveraineté pour les organisations réglementées opérant dans le cadre des obligations de conformité à la loi européenne sur les données et à NIS2.
- Septembre 2026 : CrowdStrike s'intègre à Commvault, Rubrik et VAST Data pour la cyber-reprise déclenchée par la sécurité. Les agents de sécurité de CrowdStrike ont acquis la capacité de déclencher des flux de travail de cyber-reprise automatisés dans les plateformes Commvault, Rubrik et VAST Data, permettant une reprise de stockage pilotée par les événements de sécurité sans intervention manuelle de l'informatique. Cette intégration raccourcit le délai moyen de reprise propre et réduit la dépendance au personnel de stockage spécialisé lors d'incidents de ransomware, un développement opérationnellement significatif pour les entreprises qui ne peuvent pas disposer d'équipes dédiées aux opérations de sécurité du stockage.
- Juillet 2026 : Rubrik s'engage à investir plus de 500 millions USD au Royaume-Uni et établit son siège EMEA à Londres. Rubrik a annoncé un investissement de plus de 500 millions USD sur 5 ans au Royaume-Uni et a établi un bureau à Londres comme siège EMEA. Rubrik Security Cloud est devenu disponible sur AWS European Sovereign Cloud, et la société a ajouté des clients d'entreprise et du secteur public, notamment Harbour Energy, Manchester City Council et le gouvernement écossais.
Périmètre du rapport mondial sur le marché des services de stockage géré
Le marché des services de stockage géré désigne le secteur comprenant les services externalisés qui permettent aux organisations de planifier, provisionner, exploiter, surveiller, sécuriser, optimiser et maintenir l'infrastructure de stockage de données dans des environnements sur site, cloud, hybrides et multicloud.
Le rapport sur le marché des services de stockage géré est segmenté par type de solution (provisionnement et opérations de stockage, gestion des sauvegardes et restaurations, gestion de l'archivage et de la rétention, planification des capacités et reporting, et gestion de la conformité et de la sécurité), type de déploiement (sur site, hybride et natif cloud), secteur d'activité (services bancaires, financiers et d'assurance, santé et sciences de la vie, gouvernement et secteur public, technologies de l'information et télécommunications, commerce de détail et commerce électronique, fabrication, énergie et services publics, et autres secteurs d'activité), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine, Colombie et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Australie, Singapour, Indonésie et reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Turquie, Israël, Qatar, Koweït et reste du Moyen-Orient] et Afrique [Afrique du Sud, Nigeria, Égypte et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Provisionnement et opérations de stockage |
| Gestion des sauvegardes et restaurations |
| Gestion de l'archivage et de la rétention |
| Planification des capacités et reporting |
| Gestion de la conformité et de la sécurité |
| Sur site |
| Hybride |
| Natif cloud |
| Services bancaires, financiers et d'assurance |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Technologies de l'information et télécommunications |
| Commerce de détail et commerce électronique |
| Fabrication |
| Énergie et services publics |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Qatar | |
| Koweït | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de solution | Provisionnement et opérations de stockage | |
| Gestion des sauvegardes et restaurations | ||
| Gestion de l'archivage et de la rétention | ||
| Planification des capacités et reporting | ||
| Gestion de la conformité et de la sécurité | ||
| Par type de déploiement | Sur site | |
| Hybride | ||
| Natif cloud | ||
| Par secteur d'activité | Services bancaires, financiers et d'assurance | |
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Technologies de l'information et télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Énergie et services publics | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Qatar | ||
| Koweït | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur 2026 et les perspectives 2032 pour les services de stockage géré ?
Elle est de 17,81 milliards USD en 2026 et devrait atteindre 28,53 milliards USD d'ici 2032 à un CAGR de 8,18 %.
Quel modèle de déploiement des services de stockage géré détient la plus grande part ?
Le déploiement hybride était en tête avec 45,76 % des revenus en 2026, car les entreprises continuent d'exploiter à la fois des charges de travail sur site et cloud.
Quel type de solution se développe le plus rapidement dans les services de stockage géré ?
La gestion de la conformité et de la sécurité devrait se développer à un CAGR de 9,67 % jusqu'en 2032, car les acheteurs privilégient l'application des politiques et l'assurance de reprise.
Pourquoi les charges de travail d'IA modifient-elles les exigences de stockage ?
Les programmes d'IA produisent des journaux persistants, des contextes de récupération et des points de contrôle, ce qui augmente les besoins en rétention, récupération et gestion du cycle de vie.
Quel secteur devrait se développer le plus rapidement pour les services de stockage géré ?
La santé et les sciences de la vie devraient se développer à un CAGR de 9,69 % jusqu'en 2032, soutenues par les exigences d'interopérabilité, les données de médecine de précision et les règles de résidence.
Quelle région devrait se développer le plus rapidement ?
Le Moyen-Orient devrait se développer à un CAGR de 9,78 % jusqu'en 2032, car les programmes numériques souverains et les investissements dans l'infrastructure cloud augmentent l'activité d'approvisionnement.