
Marktgröße und Marktanteil für Managed Storage Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 19.25 Milliarden US-Dollar |
| Marktgröße (2032) | 28.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.18 % |
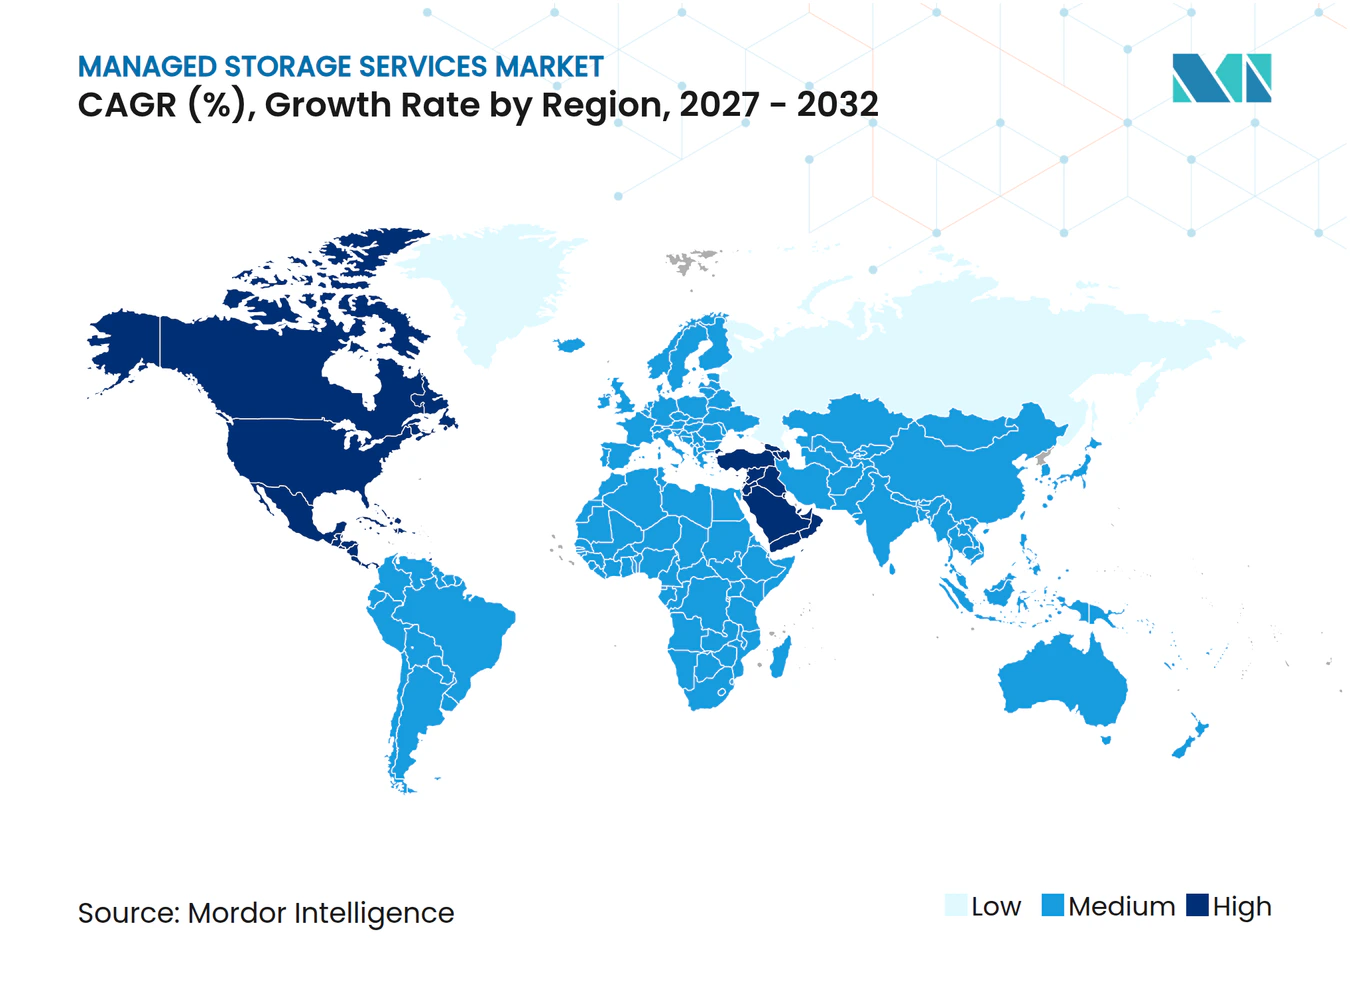
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Storage Services von Mordor Intelligence
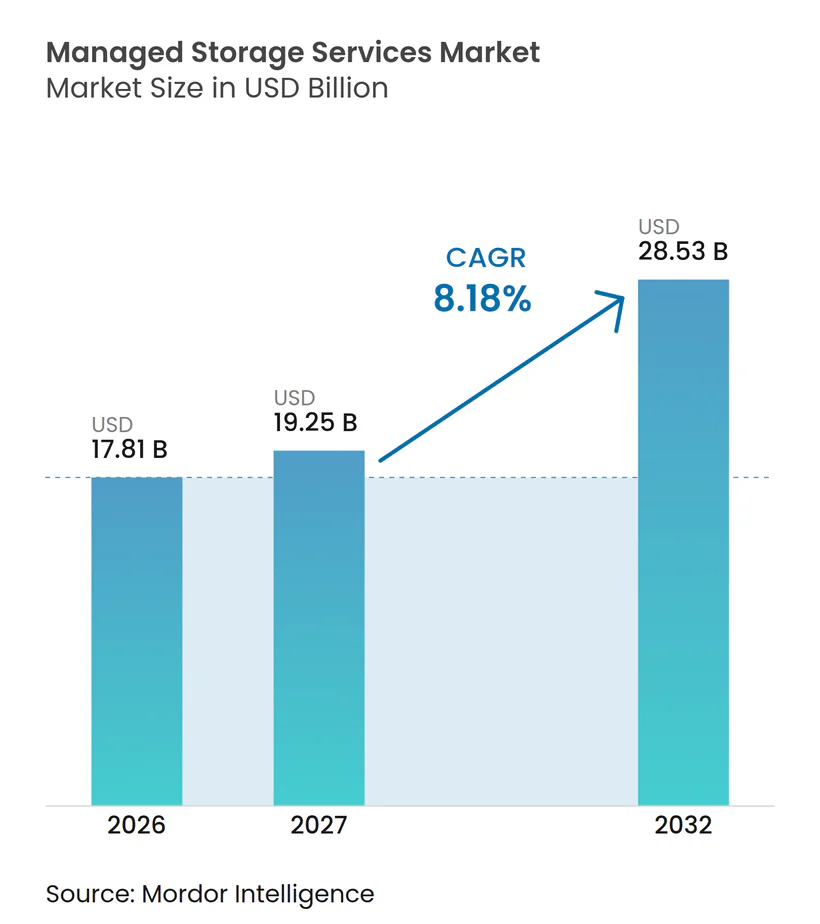
Die Marktgröße für Managed Storage Services wird voraussichtlich von 17,81 Milliarden USD im Jahr 2026 und 19,25 Milliarden USD im Jahr 2027 auf 28,53 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 8,18 % verzeichnen. Der Markt für Managed Storage Services wird durch persistente KI-Daten, strengere Anforderungen an die Wiederherstellung sowie Gesetze geprägt, die die Datenspeicherung an Standort- und Aufbewahrungsfristen knüpfen. Unternehmen suchen nach Anbietern, die Kapazität, Sicherheit und Compliance über ein einheitliches Betriebsmodell verwalten können. Dies begünstigt Managed Service Provider, die Daten über On-Premises-Systeme und Cloud-Umgebungen hinweg koordinieren können. Wettbewerbsstrategien verlagern sich vom grundlegenden Kapazitätsmanagement hin zu Resilienz, Richtliniendurchsetzung und Lebenszyklusautomatisierung. Die Marktchance im Bereich Managed Storage Services ist dort am größten, wo Unternehmen planbare Kosten benötigen, ohne auf Wiederherstellungsleistung oder die Kontrolle über regulierte Daten zu verzichten.
Wichtigste Erkenntnisse des Berichts
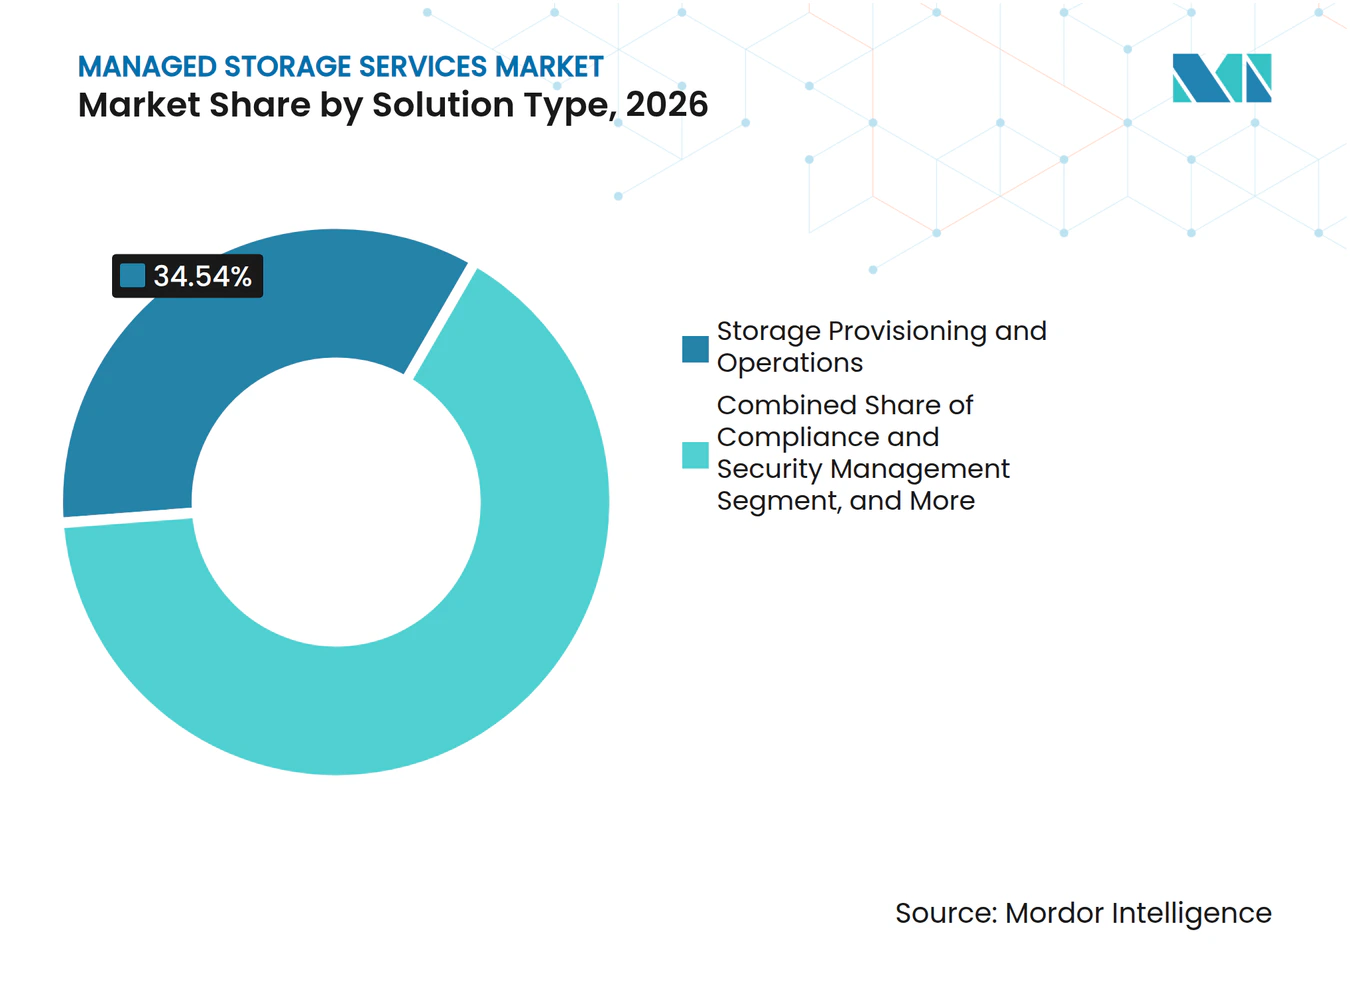
- Nach Lösungstyp hielt Speicherbereitstellung und -betrieb im Jahr 2026 einen Marktanteil von 34,54 % am Markt für Managed Storage Services, während Compliance- und Sicherheitsmanagement bis 2032 voraussichtlich mit einem CAGR von 9,67 % wachsen wird.
- Nach Bereitstellungstyp hielt Hybrid im Jahr 2026 einen Marktanteil von 45,76 % am Markt für Managed Storage Services, während Cloud-Native bis 2032 voraussichtlich mit einem CAGR von 9,76 % wachsen wird.
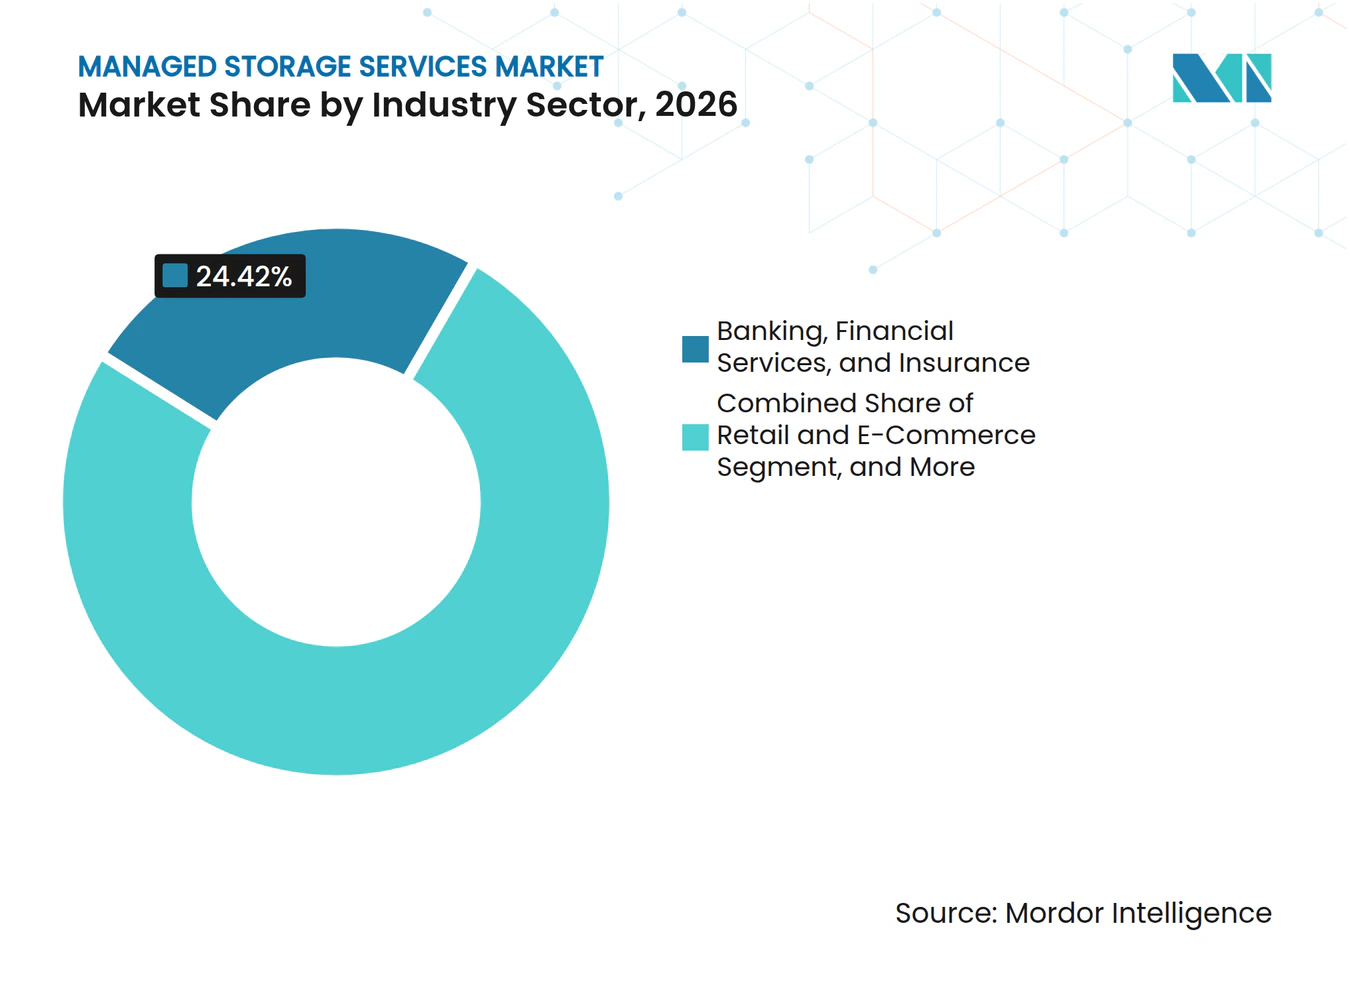
- Nach Branchensektor entfielen im Jahr 2026 24,42 % des Umsatzes auf Banking, Finanzdienstleistungen und Versicherungen, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 9,69 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,42 %, während der Nahe Osten bis 2032 voraussichtlich mit einem CAGR von 9,78 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-Workloads steigern die Nachfrage nach hochleistungsfähigen Managed Storage Services | +2.3% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Unternehmensdaten | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Hybrid- und Multicloud-Komplexität | +1.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ransomware- und Cyber-Resilienz-Anforderungen | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Datenspeicherort- und Aufbewahrungsvorschriften | +0.7% | Europa, Asien-Pazifik und Naher Osten | Mittelfristig (2–4 Jahre) |
| Verbrauchsbasierte Speichermodelle erweitern den Zugang für kleine und mittlere Unternehmen | +0.5% | Global, mit dem größten Einfluss in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Workloads steigern die Nachfrage nach hochleistungsfähigen Managed Storage Services
KI-Implementierungen in Unternehmen verändern die Leistungs- und Persistenzanforderungen an Speichersysteme. Seagate stellte fest, dass 99 % von 2.712 befragten IT-Entscheidungsträgern in Unternehmen erwarten, dass KI den Speicherbedarf in den nächsten 3 Jahren steigern wird, während 38 % angaben, vollständig auf diese Nachfrage vorbereitet zu sein.[1] Inferenz erzeugt Protokolle, Abrufkontexte und Modell-Checkpoints, die für spätere Ausführungen verfügbar bleiben müssen. Dies erweitert die Marktchance für Managed Storage Services über die sichtbare Benutzerausgabe hinaus. Anbieter können durch automatisiertes Tiering, GPU-gebundene Flash-Caches und elastische Kapazitätsverträge reagieren. Diese Fähigkeiten helfen Kunden dabei, den Aufbau spezialisierter Teams und den Kauf von Kapazitäten vor dem tatsächlichen Bedarf zu vermeiden.
Wachstum von Unternehmensdaten
Die Erstellung und Replikation von Daten erweitert das Volumen, das Unternehmen aufbewahren, klassifizieren und wiederherstellen müssen. Western Digital berichtete, dass bei fast 95 % von 763 befragten IT- und Geschäftsentscheidungsträgern das durch generative KI bedingte Datenvolumen in den vorangegangenen 12 Monaten gestiegen ist, und 61 % meldeten einen Anstieg von 25 % oder mehr.[2] Dieselbe Studie ergab, dass 96 % einen schnelleren Archivzugriff für Inferenz- und Retrieval-Augmented-Generation-Anwendungen erwarteten. Archivierungsebenen werden daher zu aktiveren Bestandteilen des Datenbestands. Komprise identifizierte die KI-Datenklassifizierung und das Lebenszyklustiering als führende Herausforderungen im Management unstrukturierter Daten. Der Markt für Managed Storage Services kann dort profitieren, wo Anbieter Klassifizierung, Aufbewahrungsdurchsetzung und Kostenkontrolle in einem einzigen Dienst kombinieren.
Hybrid- und Multicloud-Komplexität
Unternehmen mit On-Premises-Systemen und mehreren Cloud-Plattformen müssen Platzierung, Schutz und Zugriff über verschiedene Umgebungen hinweg verwalten. IBM Research hat gezeigt, dass dynamische, auf Time-to-Live basierende Platzierungsrichtlinien über Cloud-Regionen hinweg die Speicherkosten im Vergleich zur statischen Platzierung um bis zu das 6-Fache senken können.[3] Die Anwendung dieser Richtlinien erfordert technische Fähigkeiten und kontinuierliche betriebliche Aufmerksamkeit. Der Markt für Managed Storage Services begünstigt daher Anbieter, die eine einheitliche Steuerungsebene über alle Infrastrukturstandorte hinweg bereitstellen können. Commvault erweiterte sein Flex-Ökosystem im April 2026 auf Hitachi Vantara und NetApp, um einen resilienten Schutz für externe Flash-Speicherpools zu unterstützen. Dieser Ansatz unterstützt Unternehmen, die bestehende Hardware-Investitionen erhalten und gleichzeitig Wiederherstellung und Governance verbessern möchten.
Ransomware- und Cyber-Resilienz-Anforderungen
Ransomware-Angriffe zielen zunehmend auf Speicher- und Backup-Umgebungen ab und nicht mehr nur auf Endpunktsysteme. Sophos berichtete, dass 97 % der Unternehmen mit verschlüsselten Daten diese wiederherstellen konnten, die Wiederherstellungsrate über Backups jedoch den niedrigsten Stand seit 6 Jahren erreichte. Dies schwächt die Annahme, dass ein Backup allein eine saubere Wiederherstellung gewährleistet. Der Markt für Managed Storage Services reagiert mit unveränderlichem Speicher, isolierten Wiederherstellungsumgebungen und Anomalieerkennung. Diese Dienste unterstützen auch Vorstände und Versicherer, die dokumentierte Wiederherstellungskontrollen erwarten. NetApp und Commvault schlossen im März 2026 eine strategische Allianz, die KI-gestützten Ransomware-Schutz auf dem primären Speicher mit bedrohungsbewusstem Backup kombiniert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenausgangs- und Wiederherstellungsgebühren erhöhen die Gesamtbetriebskosten | -1.3% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an spezialisierten Speicher- und Cyber-Recovery-Fachkräften | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Duplizierung souveräner Infrastruktur erhöht die Betriebskomplexität | -0.7% | Europa, Naher Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kundenwiderstand gegen die Auslagerung von Speicherbetrieb | -0.5% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenausgangs- und Wiederherstellungsgebühren erhöhen die Gesamtbetriebskosten
Cloud-Ausgangsgebühren können die Wirtschaftlichkeit von Managed Storage verändern, wenn ein Unternehmen einen großen Datensatz wiederherstellen oder verschieben muss. Backblaze und Dimensional Research stellten fest, dass 95 % von 403 Führungskräften, die mehr als 250 TB in der Cloud verwalten, unerwartete Cloud-Speichergebühren erlebt hatten. Die Studie ergab außerdem, dass 58 % Ausgangs- und Datenverschiebungskosten als das Haupthindernis für Multicloud-Strategien betrachteten. Diese Gebühren sind besonders schwierig bei der Ransomware-Wiederherstellung, wenn der Datenzugriff dringend ist. Anbieter mit gebührenfreien Ausgangsmodellen können die Gesamtkosten leichter kalkulierbar machen. Der Markt für Managed Storage Services könnte bei Verträgen, die an Hyperscaler gebunden sind und bei denen die Wiederherstellungskosten ungewiss bleiben, einen langsameren Wechsel verzeichnen.
Mangel an spezialisierten Speicher- und Cyber-Recovery-Fachkräften
Die Qualifikationslücke kann die Einführung im Markt für Managed Storage Services verzögern, da Kunden über ausreichend internes Fachwissen verfügen müssen, um einen Anbieter zu bewerten und Serviceverpflichtungen zu verwalten. ISC2 stellte fest, dass 59 % der Cybersicherheitsteams im Jahr 2025 kritischen oder erheblichen Qualifikationsbedarf meldeten, gegenüber 44 % im Jahr 2024. Nur 5 % der Befragten meldeten keine aktuellen Qualifikationslücken. Speicher-Engineering, Cyber-Recovery und hybride Betriebsfähigkeiten werden häufig von separaten Teams gehalten. Dies schafft Schwierigkeiten bei der Festlegung von Recovery-Point-Objectives, der Validierung unveränderlicher Ebenen und dem Testen sauberer Wiederherstellungsumgebungen. Einige Unternehmen könnten die Auslagerung aufschieben, wenn sie Leistungsbedingungen nicht beurteilen oder mit Zuversicht verhandeln können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Compliance und Sicherheit definieren den Speicherwert neuSpeicherbereitstellung und -betrieb hielt im Jahr 2026 34,54 % der Marktgröße für Managed Storage Services. Es bleibt die operative Basis, die Unternehmen benötigen, bevor sie Sicherheits-, Backup-, Berichterstattungs- oder Aufbewahrungsdienste hinzufügen können. Compliance- und Sicherheitsmanagement wird bis 2032 voraussichtlich mit einem CAGR von 9,67 % wachsen, da Wiederherstellungsmandate, Aufbewahrungspflichten und Anforderungen der Cyber-Versicherung zunehmen. Innerhalb des Marktes für Managed Storage Services richtet dieser Teil der Managed Storage Services Branche Richtlinienkontrollen und Prüfdokumentation an ISO/IEC 27040, HIPAA und der Datenschutz-Grundverordnung aus.
Backup- und Wiederherstellungsmanagement sowie Archivierungs- und Aufbewahrungsmanagement unterstützen Anbieter, die breitere Unternehmensbeziehungen anstreben, insbesondere da aufbewahrte KI-Daten für Inferenzanwendungsfälle schneller abgerufen werden müssen. Backup-Angebote umfassen nun Unveränderlichkeit, isolierte Wiederherstellungsumgebungen und Anomalieerkennung. Kapazitätsplanung und -berichterstattung hilft Käufern, Überbereitstellung zu identifizieren, wenn Datenvolumina steigen. Der Markt für Managed Storage Services erlebt auch, wie Bereitstellungsplattformen Sicherheitsfunktionen absorbieren, wie NetApps Ergänzung im Oktober 2025 um KI-gestützte Datenschutzverletzungserkennung und isolierte Wiederherstellungsfähigkeiten zeigt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungstyp:
Hybrid-Dominanz verankert einen Cloud-Native-WendepunktDie Hybrid-Bereitstellung machte im Jahr 2026 45,76 % der Marktgröße für Managed Storage Services aus. Große Unternehmen betreiben weiterhin ältere On-Premises-Infrastruktur neben Cloud-Workloads, und eine Managed-Service-Schicht kann Schutz und Governance über diese Standorte hinweg koordinieren. Hybrid-Arrangements schaffen langfristige Kundenbeziehungen, da der Austausch einer Steuerungsebene häufig umfangreiche Datenmigration erfordert. Im Markt für Managed Storage Services wird die Cloud-Native-Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 9,76 % wachsen, da KI-, Software-as-a-Service- und Echtzeit-Analyse-Workloads elastischen Speicher ohne lange Bereitstellungsvorlaufzeiten erfordern.
On-Premises Managed Storage bleibt im Finanzdienstleistungssektor, im Gesundheitswesen und im öffentlichen Sektor relevant, wo sensible Daten unter direkter organisatorischer Kontrolle oder in einer souverän-konformen Umgebung verbleiben müssen. NetApp kündigte Keystone Sovereign im Oktober 2026 für qualifizierte europäische Kunden an, mit ersten Pilotprojekten in Deutschland und Frankreich sowie Kontrollen für Datenspeicherort, Protokolle, Backups, Telemetrie, Support-Eskalation und Betriebszugang. Commvault Flex verbindet softwaredefinierte Speicherpools mit externen Flash-Arrays von Hitachi Vantara, HPE, VAST Data und NetApp. Der Markt für Managed Storage Services begünstigt weiterhin Modelle, die bestehende Hardware-Investitionen erhalten und Flexibilität über Anbieter hinweg ermöglichen.
Nach Branchensektor:
Gesundheitswesen beschleunigt sich, während BFSI der Anker bleibtBanking, Finanzdienstleistungen und Versicherungen machten im Jahr 2026 24,42 % des Marktes für Managed Storage Services aus. Der Sektor benötigt zuverlässigen Speicher, da Transaktionsintensität, regulatorische Prüfungen, Zahlungsverfügbarkeit, Aufbewahrungspflichten zur Geldwäschebekämpfung und Kriterien der Cyber-Versicherung die Wiederherstellung zu einem Anliegen des Senior Managements machen. Informationstechnologie und Telekommunikation, Regierung und öffentlicher Sektor, Fertigung, Einzel- und E-Commerce sowie Energie und Versorgungsunternehmen schaffen jeweils unterschiedliche Anforderungen, darunter 5G-Sitzungsspeicher, souveräne Infrastruktur und Kapazität für Betriebstechnologie- und Internet-of-Things-Daten. Diese Anforderungen unterstützen differenzierte Servicedesigns anstelle eines gemeinsamen Speicherpakets.
Gesundheitswesen und Biowissenschaften wird bis 2032 voraussichtlich mit einem CAGR von 9,69 % wachsen. Die Verordnung über den Europäischen Gesundheitsdatenraum trat am 26. März 2025 in Kraft und schuf einen Rahmen für den Austausch von Gesundheitsdaten in der gesamten Europäischen Union. Das Texas Senate Bill 1188 trat am 1. Januar 2026 in Kraft und verlangt, dass elektronische Gesundheitsakten von Einwohnern Texas' physisch in den Vereinigten Staaten aufbewahrt werden. Präzisionsmedizin, Genomik und Multi-Omics-Workflows erzeugen große Dateien, die hochdurchsatzfähigen Objektspeicher und Hybrid-Cloud-Designs begünstigen und konforme Archivierung sowie standortgerechte Dienste unterstützen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 38,42 % des Umsatzes. Die Region kombiniert eine hohe Cloud-Akzeptanz in Unternehmen mit einem reifen Hyperscaler-Ökosystem und starken Cyber-Resilienz-Anforderungen. HIPAA, staatliche Anforderungen an elektronische Gesundheitsakten und Cyber-Versicherungsstandards beeinflussen die Speicherbeschaffung. Iron Mountain meldete im ersten Quartal 2026 einen Umsatz von 1,9 Milliarden USD, ein Plus von 21,6 % im Jahresvergleich, während seine Rechenzentren und digitalen Wachstumsgeschäfte um mehr als 50 % zulegten.
Europa ist die zweitgrößte Region nach Umsatz im Markt für Managed Storage Services. Der EU-Datenakt wurde am 12. September 2025 vollständig anwendbar und verpflichtet Cloud-Anbieter, Wechselhindernisse zu beseitigen und Wechselgebühren zu begrenzen. Die NIS2-Richtlinie verlangt Backup-, Notfallwiederherstellungs- und Krisenmanagementpläne mit Verantwortlichkeit auf Managementebene. Deutschland, das Vereinigte Königreich und Frankreich verfügen über eine ausgereifte Nachfrage aus dem Finanzdienstleistungssektor, der Fertigung und dem öffentlichen Sektor. Indien hat ein besonderes Anforderungsprofil, da sein Informationstechnologie-Dienstleistungssektor wächst, während das Gesetz zum Schutz digitaler personenbezogener Daten die Lokalisierungserwartungen stärkt.
Der Nahe Osten wird bis 2032 voraussichtlich mit einem CAGR von 9,78 % wachsen. Souveräne Digitalprogramme, neue Cloud-Regionen und Lokalisierungsanforderungen wandeln die Nachfrage in formelle Beschaffungsprozesse um. Der Public Investment Fund Saudi-Arabiens verpflichtete sich 2025 zu 6 Milliarden USD für ein souveränes Rechenzentrum-Ökosystem im Rahmen von Vision 2030, und Amazon Web Services kündigte auf dem LEAP 2025 eine Saudi-Cloud-Region im Wert von 5,3 Milliarden USD an, die 2026 in Betrieb gehen soll. Microsoft verpflichtete sich zu mehr als 15 Milliarden USD für die Golf-Infrastruktur, einschließlich einer 200-MW-Erweiterung in Abu Dhabi mit G42. Südamerika wird von Brasiliens Digitalisierung im Finanzdienstleistungssektor angeführt, während Afrika durch finanzielle Inklusion, Mobile-First-Unternehmensdesigns und Rechenzentrum-Investitionen in Südafrika, Nigeria und Ägypten Nachfrage aufbaut.
Wettbewerbslandschaft
Marktkonzentration
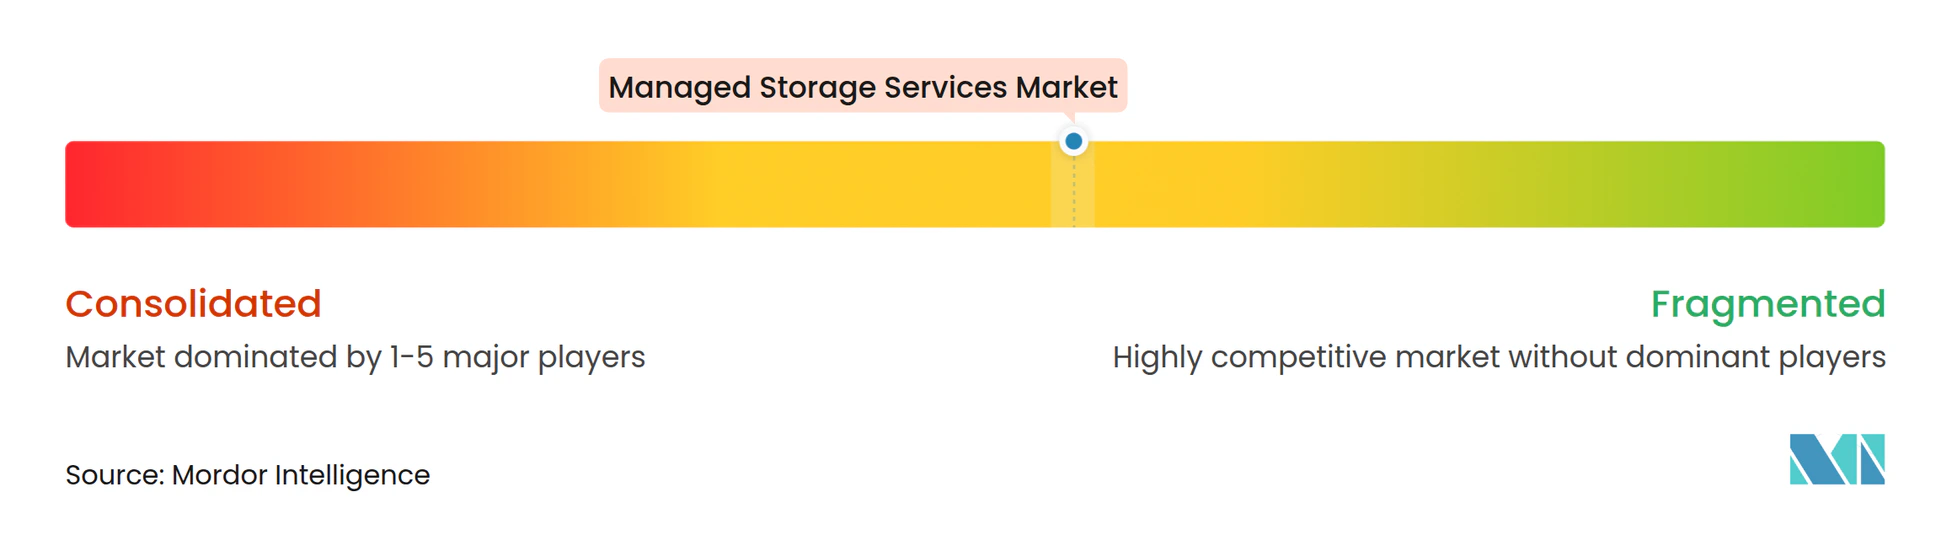
Der Markt für Managed Storage Services ist unter den großen Plattformanbietern mäßig konzentriert und unter Spezialisten fragmentiert. Cohesity schloss seine Kombination mit dem Enterprise-Datenschutzgeschäft von Veritas im Dezember 2024 ab. Das kombinierte Unternehmen wurde zum größten eigenständigen Datenschutzanbieter mit einem gemeldeten Anteil von 19 %. Anbieter wie NetApp, Rubrik und Commvault konkurrieren durch integrierte Resilienzplattformen, die primären Speicher, Backup, Wiederherstellung und Compliance-Kontrollen kombinieren. Der Markt für Managed Storage Services umfasst auch Spezialisten für Cloud-Objektspeicher, softwaredefinierte Infrastruktur und unveränderliches Backup.
Rubrik meldete eine starke Unternehmenseinführung von Cyber-Vaulting und unveränderlicher Wiederherstellungsinfrastruktur in seinem ersten Quartal 2026. Im Juli 2026 verpflichtete sich das Unternehmen zu mehr als 500 Millionen USD für Betriebe im Vereinigten Königreich über 5 Jahre und stellte Rubrik Security Cloud auf AWS European Sovereign Cloud zur Verfügung. Commvault und NetApp kündigten ihre geschlossene Cyber-Resilienz-Allianz im März 2026 an, die NetApp Autonomous Ransomware Protection mit Commvaults bedrohungsbewusstem Backup und Synthetic Recovery kombiniert. NetApp stellte außerdem geplante Keystone-Sovereign-Pilotprojekte in Deutschland und Frankreich im Oktober 2026 vor. ISO/IEC-27040-Dokumentation und Zero-Trust-Kontrollen werden zu bedeutsamen Differenzierungsmerkmalen, da Käufer Nachweise benötigen, die von Prüfern und Versicherern überprüft werden können.
Ungenutzte Nachfrage besteht weiterhin bei souveränen und edge-konformen Diensten für regulierte Nutzer im Nahen Osten und in Asien-Pazifik. VAST Data, WEKAIO und DDN Storage adressieren KI-Workloads durch Hochdurchsatz-Architekturen, die für GPU-intensive Verarbeitung ausgelegt sind. Wasabi Technologies sammelte im Januar 2026 70 Millionen USD bei einer Bewertung von 1,8 Milliarden USD ein, wobei Pure Storage als strategischer Investor teilnahm. Die Investition unterstützt eine kommerzielle Beziehung zwischen Cloud-Objektspeicher und Enterprise-Flash-Infrastruktur, wobei gebührenfreier Ausgang als Antwort auf Kostenbedenken positioniert wird.
Marktführer für Managed Storage Services
-
Dell Technologies Inc.
-
Huawei Technologies Co., Ltd.
-
NetApp, Inc.
-
Pure Storage, Inc.
-
Hewlett Packard Enterprise Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Storage Services Unternehmen in diesem Bericht
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Qumulo, Inc.
- VAST Data, Inc.
- Wasabi Technologies LLC
- Backblaze, Inc.
- Cloudian, Inc.
- Scality, Inc.
- Zadara Storage, Inc.
- StorPool Storage AD
- MinIO, Inc.
- WEKAIO, Inc.
- DataCore Software Corporation
- DDN Storage
- ExaGrid Systems, Inc.
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Druva Inc.
- Veritas Technologies LLC
- Arcserve, LLC
- Iron Mountain Incorporated
Neueste Industrielle Entwicklungen in Markt für Managed Storage Services
- Oktober 2026: NetApp und Oracle planen einen vollständig verwalteten OCI-NetApp-Speicherdienst. NetApp und Oracle kündigten Pläne zur Einführung eines vollständig verwalteten, OCI-nativen Dienstes an, der ONTAP-Datenverwaltungsfähigkeiten für Datenbanken, Unternehmensanwendungen, EDA, HPC und KI-Datenpipelines auf Oracle Cloud Infrastructure bereitstellt und innerhalb von 12 Monaten allgemein verfügbar sein soll. Die Partnerschaft erweitert NetApps Managed-Storage-Ökosystem auf Oracle-Cloud-Kunden, die vertraute ONTAP-APIs und Governance innerhalb eines von einem Hyperscaler verwalteten Bereitstellungsmodells benötigen.
- Oktober 2026: NetApp führt Keystone Sovereign für die Einhaltung europäischer Datenspeicherortvorschriften ein. NetApp stellte Keystone Sovereign vor, ein geplantes Storage-as-a-Service-Angebot für qualifizierte europäische Kunden mit regionalen Kontrollen für Datenspeicherort, Protokolle, Backups, Telemetrie, Support-Eskalation und Betriebszugang, mit ersten Pilotprojekten in Deutschland und Frankreich. Das Angebot erweitert Cloud-ähnliche Verbrauchsökonomie auf souverän-konforme On-Premises-Bereitstellungen für regulierte Unternehmen, die unter den Compliance-Verpflichtungen des EU-Datenakts und der NIS2 operieren.
- September 2026: CrowdStrike integriert sich mit Commvault, Rubrik und VAST Data für sicherheitsausgelöste Cyber-Recovery. CrowdStrikes Sicherheitsagenten erhielten die Fähigkeit, automatisierte Cyber-Recovery-Workflows in Commvault-, Rubrik- und VAST-Data-Plattformen auszulösen, was eine durch Sicherheitsereignisse gesteuerte Speicherwiederherstellung ohne manuelle IT-Intervention ermöglicht. Diese Integration verkürzt die mittlere Zeit bis zur sauberen Wiederherstellung und verringert die Abhängigkeit von spezialisierten Speicherfachkräften bei Ransomware-Vorfällen – eine betrieblich bedeutsame Entwicklung für Unternehmen, die keine dedizierten Speicher-Sicherheits-Betriebsteams besetzen können.
- Juli 2026: Rubrik verpflichtet sich zu mehr als 500 Millionen USD Investitionen im Vereinigten Königreich und richtet den EMEA-Hauptsitz in London ein. Rubrik kündigte eine mehr als 500 Millionen USD umfassende 5-Jahres-Investition im Vereinigten Königreich an und richtete ein Londoner Büro als EMEA-Hauptsitz ein. Rubrik Security Cloud wurde auf der AWS European Sovereign Cloud verfügbar, und das Unternehmen gewann Unternehmens- und Behördenkunden, darunter Harbour Energy, Manchester City Council und die Schottische Regierung.
Berichtsumfang des globalen Marktes für Managed Storage Services
Der Markt für Managed Storage Services bezieht sich auf die Branche, die ausgelagerte Dienste umfasst, die es Unternehmen ermöglichen, Datenspeicherinfrastruktur über On-Premises-, Cloud-, Hybrid- und Multi-Cloud-Umgebungen hinweg zu planen, bereitzustellen, zu betreiben, zu überwachen, zu sichern, zu optimieren und zu warten.
Der Bericht zum Markt für Managed Storage Services ist segmentiert nach Lösungstyp (Speicherbereitstellung und -betrieb, Backup- und Wiederherstellungsmanagement, Archivierungs- und Aufbewahrungsmanagement, Kapazitätsplanung und -berichterstattung sowie Compliance- und Sicherheitsmanagement), Bereitstellungstyp (On-Premises, Hybrid und Cloud-Native), Branchensektor (Banking, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Informationstechnologie und Telekommunikation, Einzel- und E-Commerce, Fertigung, Energie und Versorgungsunternehmen sowie weitere Branchensektoren) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien, Kolumbien und Rest von Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und Rest von Europa], Asien-Pazifik [China, Japan, Indien, Südkorea, Australien, Singapur, Indonesien und Rest von Asien-Pazifik], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel, Katar, Kuwait und Rest des Nahen Ostens] und Afrika [Südafrika, Nigeria, Ägypten und Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Speicherbereitstellung und -betrieb |
| Backup- und Wiederherstellungsmanagement |
| Archivierungs- und Aufbewahrungsmanagement |
| Kapazitätsplanung und -berichterstattung |
| Compliance- und Sicherheitsmanagement |
| On-Premises |
| Hybrid |
| Cloud-Native |
| Banking, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Informationstechnologie und Telekommunikation |
| Einzel- und E-Commerce |
| Fertigung |
| Energie und Versorgungsunternehmen |
| Weitere Branchensektoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Indonesien | |
| Rest von Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Katar | |
| Kuwait | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Rest von Afrika |
| Nach Lösungstyp | Speicherbereitstellung und -betrieb | |
| Backup- und Wiederherstellungsmanagement | ||
| Archivierungs- und Aufbewahrungsmanagement | ||
| Kapazitätsplanung und -berichterstattung | ||
| Compliance- und Sicherheitsmanagement | ||
| Nach Bereitstellungstyp | On-Premises | |
| Hybrid | ||
| Cloud-Native | ||
| Nach Branchensektor | Banking, Finanzdienstleistungen und Versicherungen | |
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Informationstechnologie und Telekommunikation | ||
| Einzel- und E-Commerce | ||
| Fertigung | ||
| Energie und Versorgungsunternehmen | ||
| Weitere Branchensektoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Indonesien | ||
| Rest von Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Katar | ||
| Kuwait | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was ist der Wert für 2026 und der Ausblick für 2032 für Managed Storage Services?
Er beträgt 17,81 Milliarden USD im Jahr 2026 und wird bis 2032 voraussichtlich 28,53 Milliarden USD bei einem CAGR von 8,18 % erreichen.
Welches Bereitstellungsmodell für Managed Storage Services hat den größten Anteil?
Die Hybrid-Bereitstellung führte im Jahr 2026 mit 45,76 % des Umsatzes, da Unternehmen weiterhin sowohl On-Premises- als auch Cloud-Workloads betreiben.
Welcher Lösungstyp wächst am schnellsten bei Managed Storage Services?
Compliance- und Sicherheitsmanagement wird bis 2032 voraussichtlich mit einem CAGR von 9,67 % wachsen, da Käufer der Richtliniendurchsetzung und der Wiederherstellungssicherheit Priorität einräumen.
Warum verändern KI-Workloads die Speicheranforderungen?
KI-Programme erzeugen persistente Protokolle, Abrufkontexte und Checkpoints, was den Bedarf an Aufbewahrung, Abruf und Lebenszyklusmanagement erhöht.
Welcher Sektor wird bei Managed Storage Services voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Biowissenschaften wird bis 2032 voraussichtlich mit einem CAGR von 9,69 % wachsen, unterstützt durch Interoperabilitätsanforderungen, Präzisionsmedizindaten und Aufbewahrungsvorschriften.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Nahe Osten wird bis 2032 voraussichtlich mit einem CAGR von 9,78 % wachsen, da souveräne Digitalprogramme und Cloud-Infrastrukturinvestitionen die Beschaffungsaktivitäten steigern.