
マネージドストレージサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 19.25 十億米ドル |
| 市場規模 (2032) | 28.53 十億米ドル |
| 成長率 (2027 - 2032) | 8.18 % |
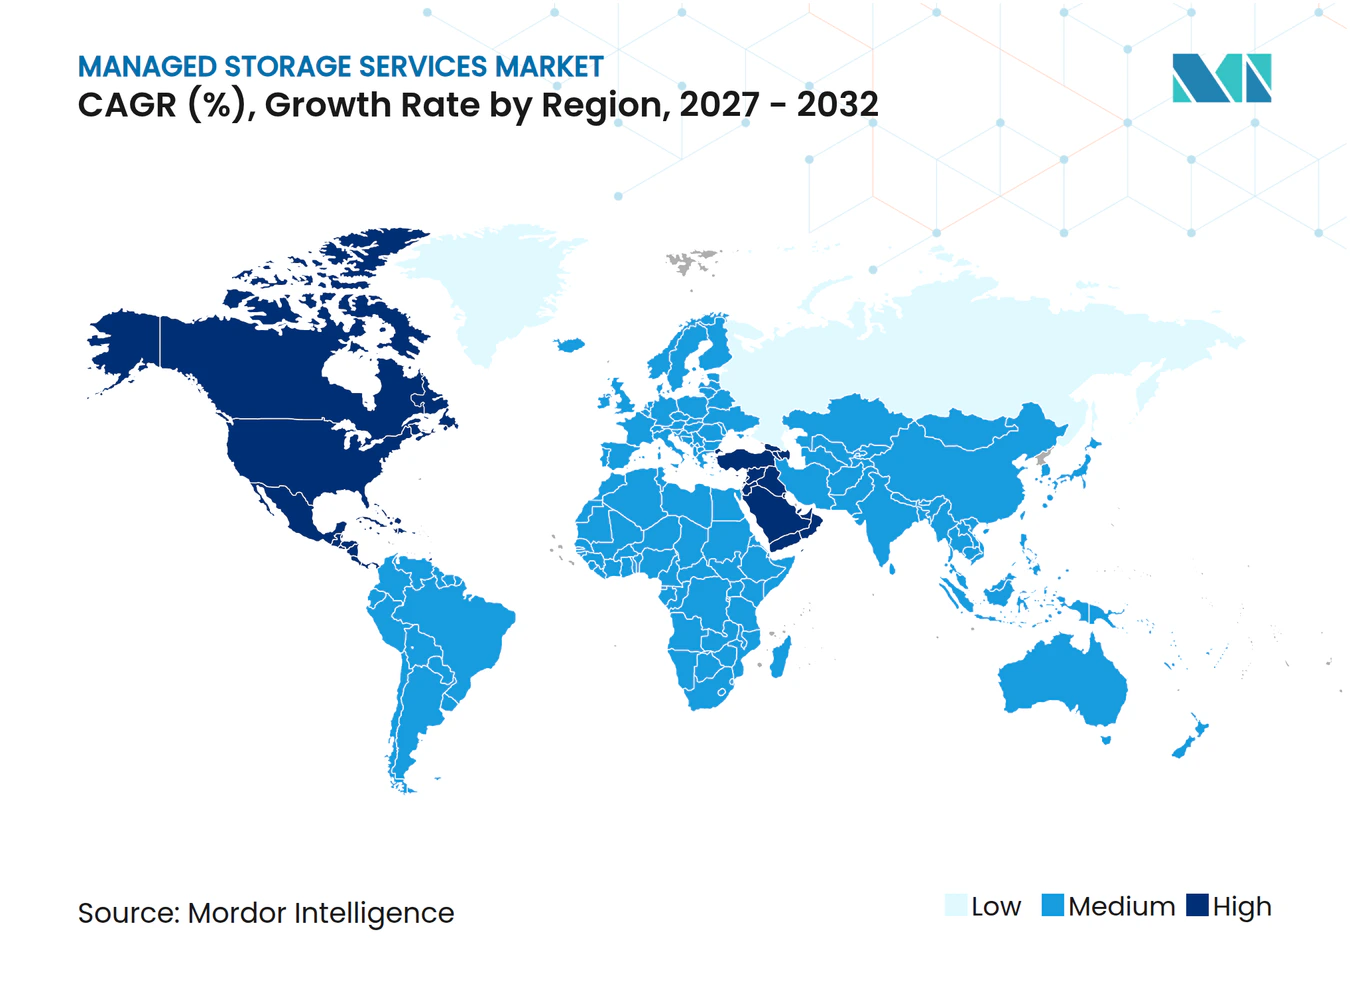
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドストレージサービス市場分析
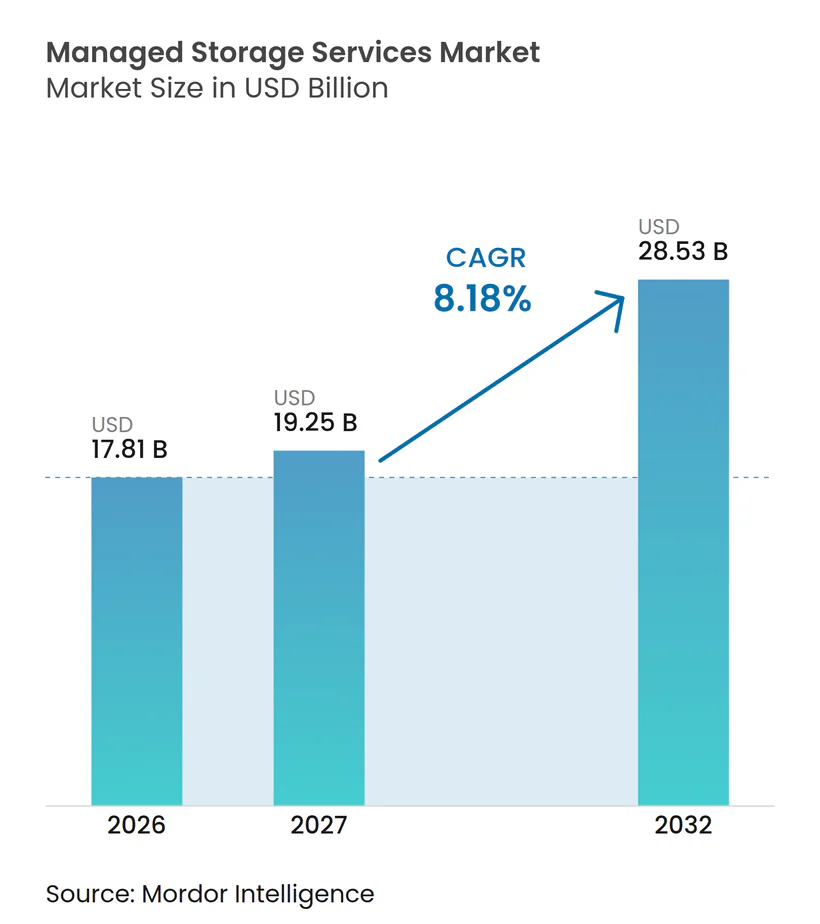
マネージドストレージサービス市場規模は、2026年の17.81 ビリオン 米ドル、2027年の19.25 ビリオン 米ドルから、2032年までに28.53 ビリオン 米ドルへと拡大し、2027年から2032年の間に8.18%のCAGRを記録すると予測されています。マネージドストレージサービス市場は、持続的なAIデータ、より厳格なリカバリー要件、およびデータストレージを場所と保持期間に結びつける法規制によって形成されています。組織は、単一の運用モデルを通じてキャパシティ、セキュリティ、コンプライアンスを管理できるプロバイダーを求めています。これは、オンプレミスシステムとクラウド環境全体でデータを調整でるマネージドサービスプロバイダーに有利に働きます。競争戦略は、基本的なキャパシティ管理から、レジリエンス、ポリシー施行、ライフサイクルオートメーションへとシフトしています。マネージドストレージサービス市場における機会は、組織がリカバリーパフォーマンスや規制データの管理を犠牲にすることなく、予測可能なコストを必要とする場面で最も強くなっています。
レポートの主要なポイント
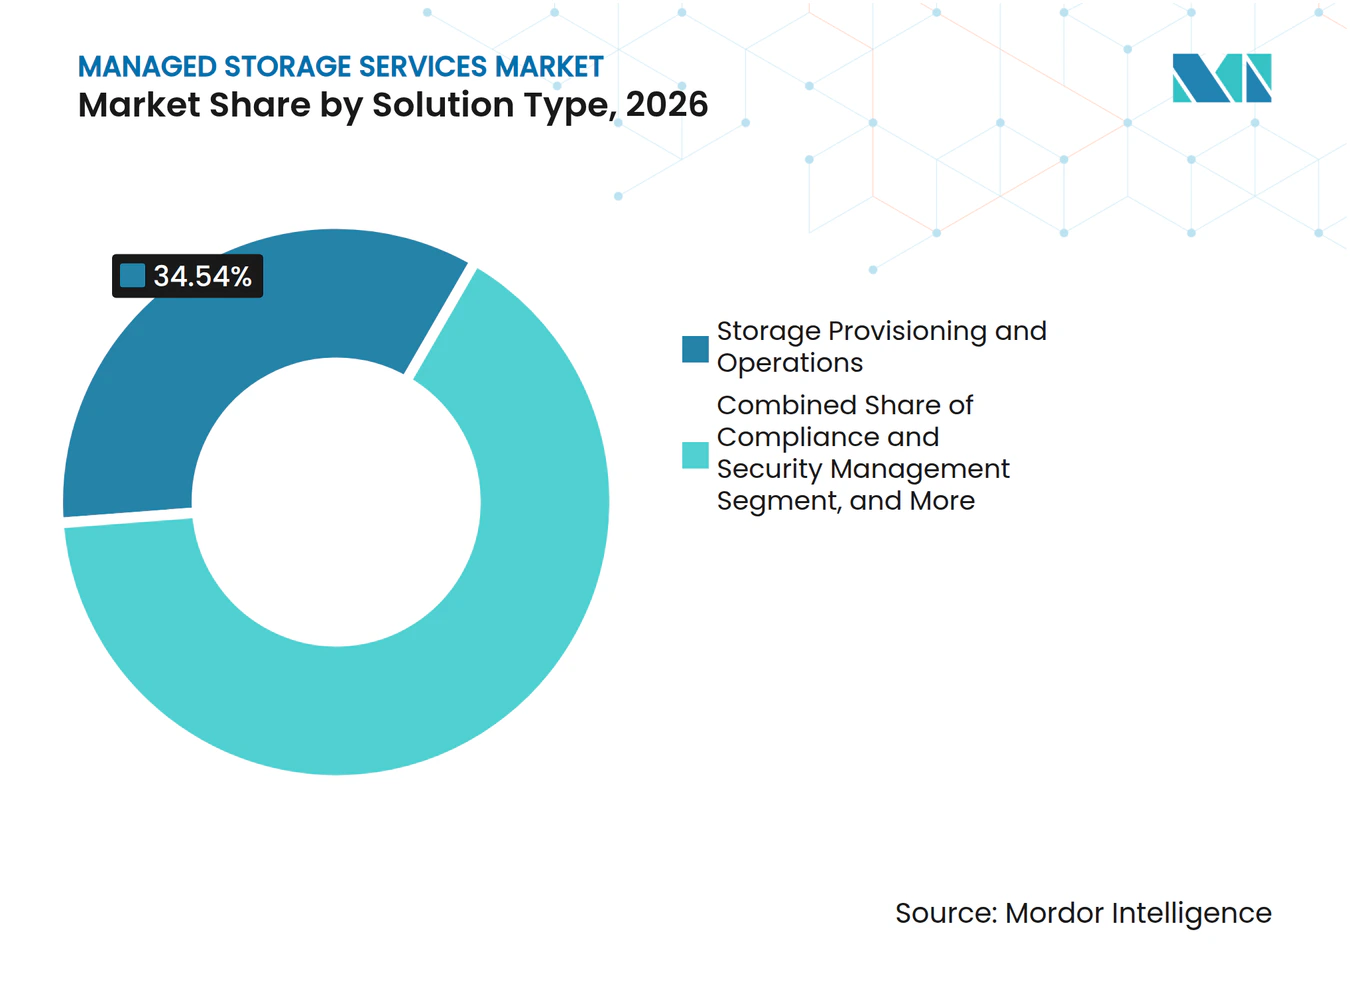
- ソリューションタイプ別では、ストレージプロビジョニングおよびオペレーションが2026年のマネージドストレージサービス市場シェアの34.54%を占め、コンプライアンスおよびセキュリティ管理は2032年までに9.67%のCAGRで拡大すると予測されています。
- デプロイメントタイプ別では、ハイブリッドが2026年のマネージドストレージサービス市場シェアの45.76%を占め、クラウドネイティブは2032年までに9.76%のCAGRで拡大すると予測されています。
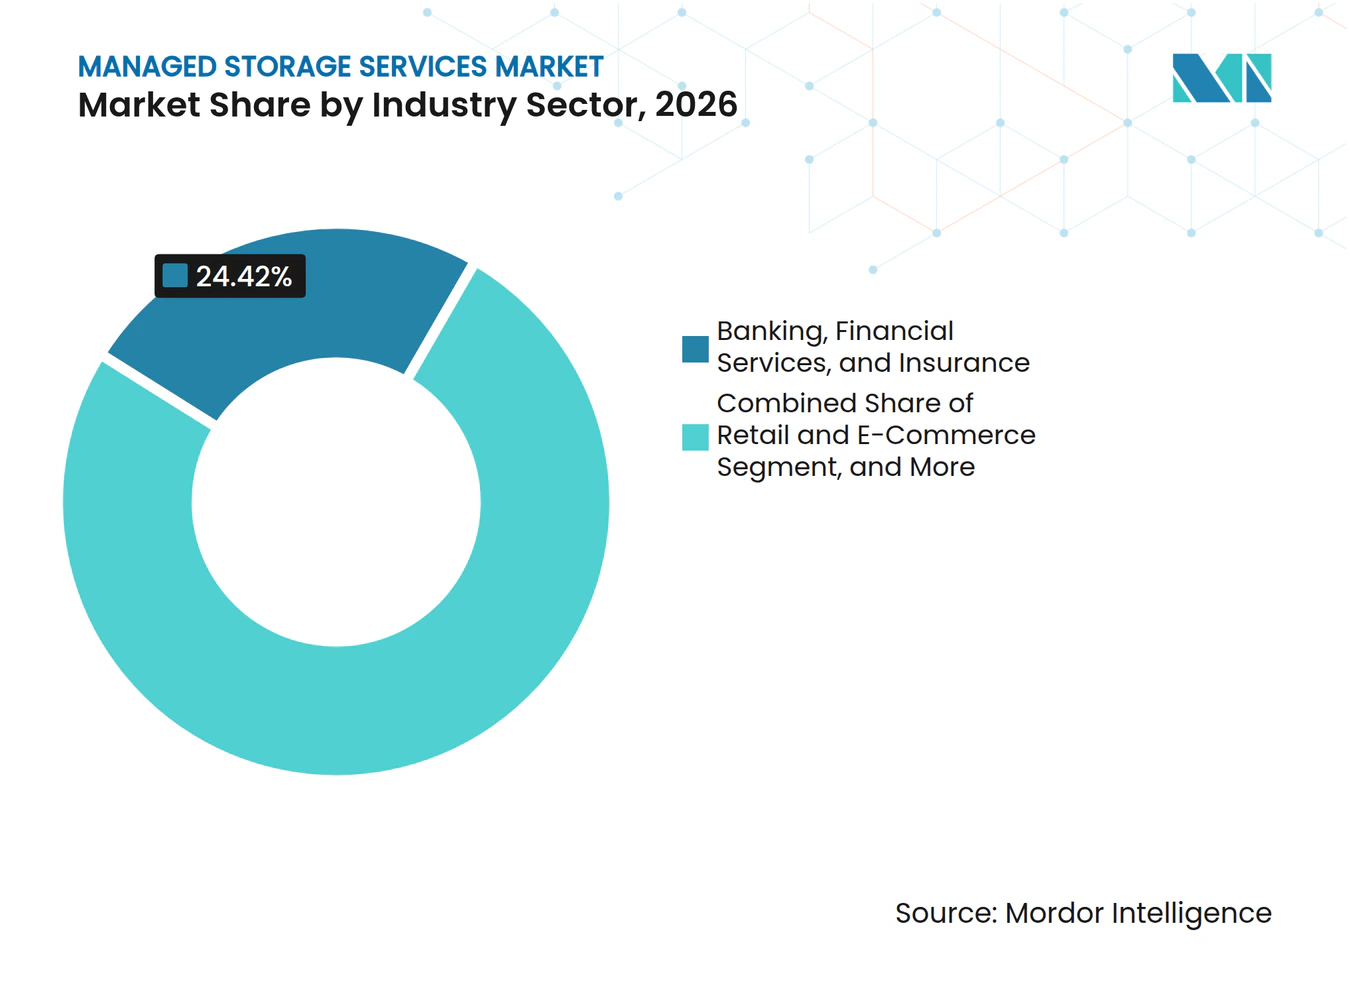
- 業界セクター別では、銀行・金融サービス・保険が2026年の収益の24.42%を占め、ヘルスケアおよびライフサイエンスは2032年までに9.69%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の38.42%を占め、中東は2032年までに9.78%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIワークロードが高性能マネージドストレージへの需要を増加させる | +2.3% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| 企業データの成長 | +1.8% | グローバル | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウドの複雑性 | +1.4% | 北米およびヨーロッパ、アジア太平洋への波及あり | 中期(2〜4年) |
| ランサムウェアおよびサイバーレジリエンス要件 | +1.2% | グローバル | 短期(2年以内) |
| データレジデンシーおよびリテンション規制 | +0.7% | ヨーロッパ、アジア太平洋、中東 | 中期(2〜4年) |
| 消費ベースのストレージモデルが中小企業のアクセスを拡大する | +0.5% | グローバル、アジア太平洋および南米で最も高い影響 | 長期(4年以上 |
| 情報源: Mordor Intelligence | |||
AIワークロードが高性能マネージドストレージへの需要を増加させる
エンタープライズAIのデプロイメントは、ストレージシステムに課されるパフォーマンスおよび永続性の要件を変えています。Seagateは、2,712人のエンタープライズITの意思決定者の99%が今後3年間でAIがストレージニーズを増加させると予想している一方、38%はその需要に完全に備えていると回答したことを明らかにしました。[1] 推論はログ、検索コンテキスト、およびモデルチェックポイントを生成し、それらは後続の実行のために利用可能な状態を維持する必要があります。これにより、マネージドストレージサービス市場の機会は、目に見えるユーザ出力を超えて拡大します。プロバイダーは、自動化されたティアリング、GPUアタッチドフラッシュキャッシュ、およびエラスティックキャパシティ契約を通じて対応できます。これらの機能は、顧客が専門チームを構築したり、必要になる前にキャパシティを購入したりすることを避けるのに役立ちます。
企業データの成長
データの作成と複製は、企業が保持、分類、リカバリーする必要があるボリュームを拡大しています。Western Digitalは、763人のITおよびビジネスの意思決定者のほぼ95%が過去12ヶ月間に生成AIに関連するデータボリュームの増加を経験し、61%が25%以上の増加を報告したことを明らかにしました。[2] 同じ調査では、96%が推論および検索拡張生成アプリケーションのためにより高速なアーカイブ検索が必要になると予想していることが判明しました。したがって、アーカイブティアはデータ資産のより活発な部分になりつつあります。KompriseはAIデータ分類とライフサイクルティアリングを、非構造化データ管理における主要な課題として特定しました。マネージドストレージサービス市場は、プロバイダーが分類、リテンション施行、およびコスト管理を1つのサービスに組み合わせる場合に恩恵を受けることができます。
ハイブリッドおよびマルチクラウドの複雑性
オンプレミスシステムと複数のクラウドプラットフォームを持つ組織は、異なる環境全体でデータの配置、保護、アクセスを管理する必要があります。IBM Researchは、クラウドリージョン全体での動的なTTL(Time-to-Live)ベースの配置ポリシーが、静的配置と比較してストレージコストを最大6倍削減できることを実証しました。[3] これらのポリシーを適用するには、技術的なスキルと継続的な運用上の注意が必要です。したがって、マネージドストレージサービス市場は、インフラストラクチャの場所全体で単一のコントロールプレーンを提示できるプロバイダーに有利に働きます。Commvaultは2026年4月にHitachi VantaraおよびNetAppへのFlexエコシステムの拡張を行い、外部フラッシュストレージプールのレジリエントな保護をサポートしました。このアプローチは、既存のハードウェア投資を維持しながらリカバリーとガバナンスを改善する必要がある組織をサポートします。
ランサムウェアおよびサイバーレジリエンス要件
ランサムウェア攻撃は、エンドポイントシステムだけでなく、ストレージおよびバックアップ環境をますます標的にしています。Sophosは、暗号化されたデータを持つ組織の97%がそれを回復したと報告しましたが、バックアップによるリカバリーは6年間で最低の割合に達しました。これにより、バックアップだけでクリーンなリカバリーが保証されるという前提が弱まります。マネージドストレージサービス市場は、イミュータブルストレージ、分離されたリカバリー環境、および異常検知で対応しています。これらのサービスは、文書化されたリカバリーコントロールを期待する取締役会や保険会社もサポートします。NetAppとCommvaultは2026年3月に戦略的アライアンスを結成し、プライマリストレージ上のAI駆動ランサムウェア保護と脅威対応バックアップを組み合わせました。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データエグレスおよびリカバリー料金が総所有コストを増加させる | -1.3% | グローバル、北米およびヨーロッパに集中 | 短期(2年以内) |
| 専門的なストレージおよびサイバーリカバリースキルの不足 | -0.9% | グローバル | 中期(2〜4年) |
| ソブリンインフラストラクチャの重複が運用の複雑性を増加させる | -0.7% | ヨーロッパ、中東、アジア太平洋 | 中期(2〜4年) |
| ストレージ運用のアウトソーシングに対する顧客の抵抗 | -0.5% | ヨーロッパおよびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データエグレスおよびリカバリー料金が総所有コストを増加させる
クラウドエグレス料金は、組織が大規模なデータセットをリストアまたは移動する必要がある場合に、マネージドストレージの経済性を変える可能性があります。BackblazeとDimensional Researchは、クラウドで250TB以上を管理する403人のリーダーの95%が予期しないクラウドストレージ料金を経験したことを明らかにしました。同調査では、58%がエグレスおよびデータ移動コストをマルチクラウド戦略の主な障壁と見なしていることも判明しました。これらの料金は、データアクセスが緊急であるランサムウェアリカバリー時に特に困難です。手数料中立のエグレスモデルを持つプロバイダーは、総コストの評価を容易にすることができます。マネージドストレージサービス市場は、リカバリーコストが不確実なままである場合、ハイパースケーラーに固定された契約からの切り替えが遅くなる可能性があります。
専門的なストレージおよびサイバーリカバリースキルの不足
スキルギャップは、顧客がプロバイダーを評価しサービス義務を管理するのに十分な内部専門知識を必要とするため、マネージドストレージサービス市場での採用を遅らせる可能性があります。ISC2は、2025年にサイバーセキュリティチームの59%が重大または重要なスキルニーズを報告し、2024年の44%から増加したことを明らかにしました。回答者のわずか5%が現在のスキルギャップがないと報告しました。ストレージエンジニアリング、サイバーリカバリー、およびハイブリッド運用スキルは、多くの場合、別々のチームが保有しています。これにより、リカバリーポイント目標の設定、イミュータブルティアの検証、およびクリーンリカバリー環境のテストに困難が生じます。一部の組織は、パフォーマンス条件を判断したり自信を持って交渉したりできない場合、アウトソーシングを延期する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
コンプライアンスとセキュリティがストレーの価値を再定義するストレージプロビジョニングおよびオペレーションは、2026年のマネージドストレージサービス市場規模の34.54%を占めました。これは、組織がセキュリティ、バックアップ、レポーティング、またはリテンションサービスを追加する前に必要とする運用基盤であり続けています。コンプライアンスおよびセキュリティ管理は、リカバリー義務、レジデンシー義務、およびサイバー保険要件の増加に伴い、2032年までに9.67%のCAGRで拡大すると予測されています。マネージドストレージサービス市場内で、マネージドストレージサービス業界のこの部分は、ポリシーコントロールと監査文書をISO/IEC 27040、HIPAA、および一般データ保護規則に合わせています。
バックアップおよびリストア管理とアーカイビングおよびリテンション管理は、特に保持されたAIデータが推論ユースケースのためにより速く検索される必要があるため、より広いエンタープライズ関係を望むプロバイダーをサポートします。バックアップ製品には現在、イミュータビリティ、分離されたリカバリー環境、および異検知が含まれています。キャパシティプランニングおよびレポーティングは、データボリュームが増加するにつれて過剰プロビジョニングを特定するのに役立ちます。マネージドストレージサービス市場では、NetAppが2025年10月にAI駆動のデータ侵害検知と分離されたリカバリー機能を追加したことに示されるように、プロビジョニングプラットフォームがセキュリティ機能を吸収する動きも見られます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントタイプ別:
ハイブリッドの優位性がクラウドネイティブへの転換点を固定するハイブリッドデプロイメントは、2026年のマネージドストレージサービス市場規模の45.76%を占めました。大企業はクラウドワークロードと並行してレガシーオンプレミスインフラストラクチャを引き続き運用しており、マネージドサービス層はそれらの場所全体で保護とガバナンスを調整することができます。コントロールプレーンの置き換えには広範なデータ移行が必要なことが多いため、ハイブリッド構成は長期的な顧客関係を生み出します。マネージドストレージサービス市場では、AI、サービスとしてのソフトウェア、およびリアルタイム分析ワークロードが長いプロビジョニングリードタイムなしにエラスティックストレージを必要とするため、クラウドネイティブデプロイメントは2032年までに9.76%のCAGRで拡大すると予測されています。
オンプレミスのマネージドストレージは、機密データが組織の直接管理下またはソブリン準拠環境に留まる必要がある金融サービス、ヘルスケア、および公共クターで引き続き関連性を持ちます。NetAppは2026年10月に、データレジデンシー、ログ、バックアップ、テレメトリー、サポートエスカレーション、および運用アクセスに関するコントロールを備えた適格なヨーロッパの顧客向けのKeystone Sovereignを発表し、ドイツとフランスで初期パイロットを実施しました。Commvault FlexはHitachi Vantara、HPE、VAST Data、およびNetAppの外部フラッシュアレイとソフトウェア定義ストレージプールを接続します。マネージドストレージサービス市場は、既存のハードウェア投資を維持しベンダー間の柔軟性を可能にするモデルを引き続き支持しています。
業界セクター別:
ヘルスケアが加速し、BFSIがアンカーであり続ける銀行・金融サービス・保険は、2026年のマネージドストレージサービス市場の24.42%を占めました。このセクターは、トランザクションの強度、規制上のレビュー、決済のアップタイム、マネーロンダリング防止のリテンション義務、およびサイバー保険基準がリカバリーをシニアマネジメントの懸念事項にするため、信頼性の高いストレージを必要としています。情報技術・通信、政府・公共セクター、製造業、小売・Eコマース、エネルギー・ユーティリティはそれぞれ、5Gセッションストレージ、ソブリンインフラストラクチャ、および運用技術とモノのインターネットデータのキャパシティを含む独自のニーズを生み出しています。これらの要件は、共通のストレージパッケージではなく、差別化されたサービス設計をサポートします。
ヘルスケアおよびライフサイエンスは、2032年までに9.69%のCAGRで拡大すると予測されています。欧州健康データスペース規則は2025年3月26日に発効し、欧州連合全体での健康データ共有のフレームワークを作成しました。テキサス州上院法案1188は2026年1月1日に発効し、テキサス州居住者の電子健康記録を米国内で物理的に維持することを義務付けています。精密医療、ゲノミクス、およびマルチオミクスワークフローは、高スループットオブジェクトストレージとハイブリッドクラウド設計を支持する大きなファイルを作成し、準拠したアーカイビングとレジデンシー対応サービスをサポートします。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年の収益の38.42%を占めました。この地域は、高いエンタープライズクラウド採用率と成熟したハイパースケーラーエコシステム、および強力なサイバーレジリエンス要件を組み合わせています。HIPAA、州レベルの電子健康記録要件、およびサイバー保険基準がストレージ調達に影響を与えています。Iron Mountainは2026年第1四半期の収益として1.9 ビリオン 米ドルを報告し、前年同期比21.6%増となり、データセンターおよびデジタル成長事業は50%以上拡大しました。
ヨーロッパはマネージストレージサービス市場において収益で第2位の地域です。EUデータ法は2025年9月12日に完全適用となり、クラウドプロバイダーに切り替えの障壁を除去し、切り替え料金を制限することを義務付けました。NIS2指令は、管理レベルの説明責任を伴うバックアップ、ディザスタリカバリー、および危機管理計画を義務付けています。ドイツ、英国、フランスは金融サービス、製造業、および公共セクターユーザーからの成熟した需要を持っています。インドは、情報技術サービスセクターが拡大する一方で、デジタル個人データ保護法がローカライゼーションへの期待を強化するという独自の要件プロファイルを持っています。
中東は2032年までに9.78%のCAGRで拡大すると予測されています。ソブリンデジタルプログラム、新しいクラウドリージョン、およびローカライゼーション要件が需要を正式な調達ロセスに変えています。サウジアラビアの公共投資ファンドは2025年にビジョン2030の下でソブリンデータセンターエコシステムに6 ビリオン 米ドルを投じ、Amazon Web ServicesはLEAP 2025でサウジアラビアのクラウドリージョンに5.3 ビリオン 米ドルを発表し、2026年に稼働予定です。Microsoftは、G42との200MWアブダビ拡張を含むガルフインフラストラクチャ全体に15 ビリオン 米ドル以上を投じました。南米はブラジルの金融サービスデジタル化が主導し、アフリカは金融包摂、モバイルファーストのエンタープライズ設計、および南アフリカ、ナイジェリア、エジプトへのデータセンター投資を通じて需要を構築しています。
競合環境
市場集中度
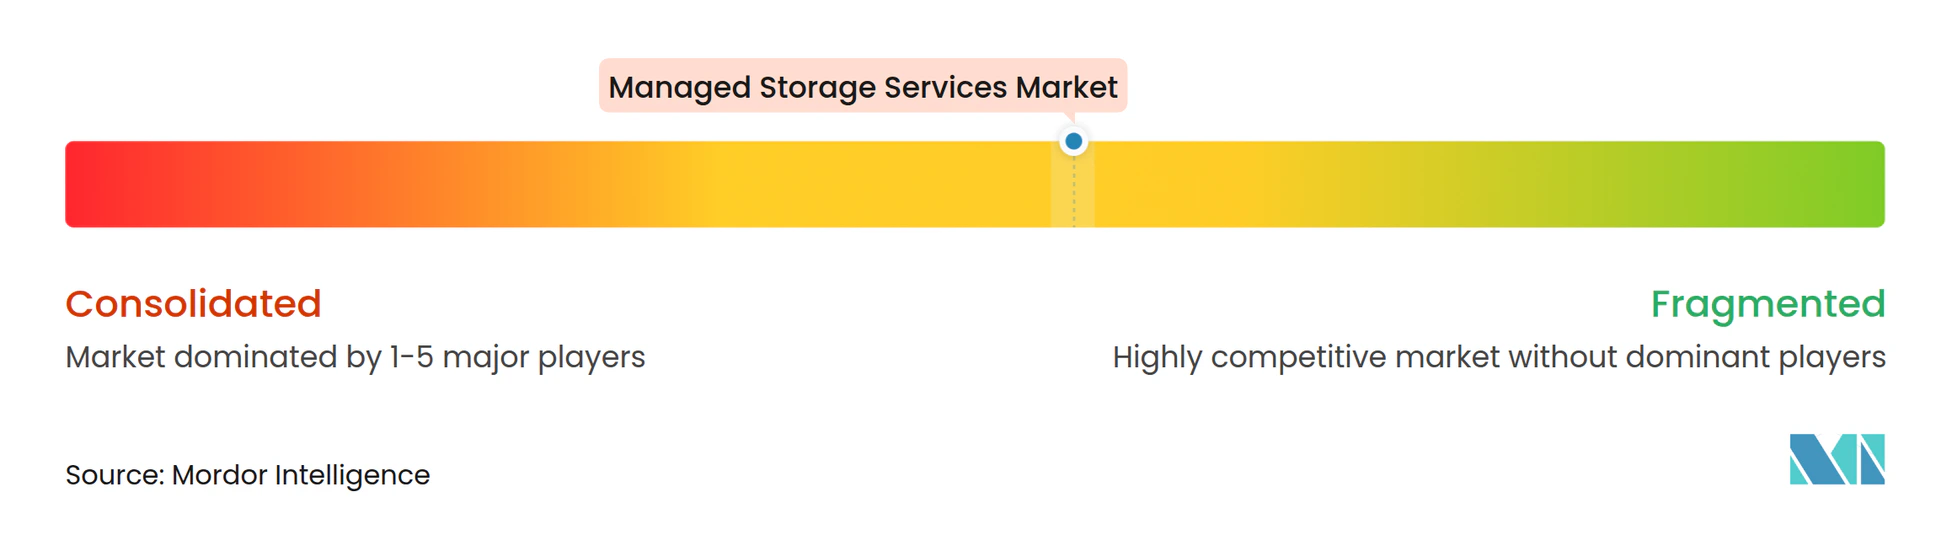
マネージドストレージサービス市場は、主要なプラットフォームプロバイダーの間では適度に集中しており、スペシャリストの間では分散しています。Cohesityは2024年12月にVeritasのエンタープライズデータ保護事業との統合を完了しました。統合後の事業は、報告された19%のシェアを持つ最大の独立したデータ保護ベンダーとなりました。NetApp、Rubrik、Commvaultを含むプロバイダーは、プライマリストレージ、バックアップ、リカバリー、およびコンプライアンスコントロールを組み合わせた統合レジリエンスプラットフォームを通じて競争しています。マネージドストレージサービス市場には、クラウドオブジェクトストレージ、ソフトウェア定義インフラストラクチャ、およびイミュータブルバックアップのスペシャリストも含まれています。
Rubrikは2026年第1四半期にサイバーボールティングとイミュータブルリカバリーインフラストラクチャの強力なエンタープライズ採用を報告しました。2026年7月、同社は5年間で英国事業に500 ミリオン 米ドル以上を投じることを約束し、Rubrik Security CloudをAWSヨーロッパソブリンクラウドで利用可能にしました。CommvaultとNetAppは2026年3月にクローズドループのサイバーレジリエンスアライアンスを発表し、NetApp自律型ランサムウェア保護とCommvaultの脅威対応バックアップおよびシンセティックリカバリーを組み合わせました。NetAppはまた、2026年10月にドイツとフランスでのKeystone Sovereignパイロットの計画を発表しました。ISO/IEC 27040の文書化とゼロトラストコントロールは、購入者が監査人や保険会社によるレビューに耐えられる証拠を必要とするため、意味のある差別化要因になりつつあります。
ホワイトスペースの需要は、中東およびアジア太平洋の規制対象ユーザー向けのソブリンおよびエッジ準拠サービスに残っています。VAST Data、WEKAIO、およびDDN StorageはGPU集約型処理向けに設計された高スループットアーキテクチャを通じてAIワークロードに対応しています。Wasabi Technologiesは2026年1月に1.8 ビリオン 米ドルの評価額で70 ミリオン 米ドルを調達し、Pure Storageが戦略的投資家として参加しました。この投資は、クラウドオブジェトストレージとエンタープライズフラッシュインフラストラクチャ間の商業的関係をサポートし、手数料中立のエグレスがコスト懸念への対応として位置付けられています。
マネージドストレージサービス業界リーダー
-
Dell Technologies Inc.
-
Huawei Technologies Co., Ltd.
-
NetApp, Inc.
-
Pure Storage, Inc.
-
Hewlett Packard Enterprise Company
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドストレージサービス市場 このレポートでカバーされる企業
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Qumulo, Inc.
- VAST Data, Inc.
- Wasabi Technologies LLC
- Backblaze, Inc.
- Cloudian, Inc.
- Scality, Inc.
- Zadara Storage, Inc.
- StorPool Storage AD
- MinIO, Inc.
- WEKAIO, Inc.
- DataCore Software Corporation
- DDN Storage
- ExaGrid Systems, Inc.
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Druva Inc.
- Veritas Technologies LLC
- Arcserve, LLC
- Iron Mountain Incorporated
最近の産業開発事情 マネージドストレージサービス市場
- 2026年10月:NetAppとOracleがフルマネージドOCI NetAppストレージサービスを計画。NetAppとOracleは、データベース、エンタープライズアプリケーション、EDA、HPC、およびAIデータパイプラインをカバーし、Oracle Cloud Infrastructure上でONTAPデータ管理機能を提供するフルマネージドOCIネイティブサービスの立ち上げ計画を発表し、12ヶ月以内の一般提供を目指しています。このパートナーシップは、ハイパースケーラー管理の配信モデル内で使い慣れたONTAP APIとガバナンスを必要とするOracle Cloudの顧客にNetAppのマネージドストレージエコシステムを拡張します。
- 2026年10月:NetAppがヨーロッパのデータレジデンシーコンプライアンスのためにKeystone Sovereignを導入。NetAppは、データレジデンシー、ログ、バックアップ、テレメトリー、サポートエスカレーション、および運用アクセスをカバーするリージョナルコントロールを備えた適格なヨーロッパの顧客向けのストレージサービスとしての計画的な提供であるKeystone Sovereignを導入し、ドイツとフランス初期パイロットを実施しました。この提供は、EUデータ法およびNIS2コンプライアンス義務の下で運営される規制対象組織のソブリン準拠オンプレミスデプロイメントにクラウドライクな消費経済を拡張します。
- 2026年9月:CrowdStrikeがCommvault、Rubrik、VAST Dataとセキュリティトリガー型サイバーリカバリーのために統合。CrowdStrikeのセキュリティエージェントが、Commvault、Rubrik、VAST Dataプラットフォームで自動化されたサイバーリカバリーワークフローをトリガーする機能を獲得し、手動のIT介入なしにセキュリティイベント駆動型のストレージリカバリーを可能にしました。この統合により、クリーンリカバリーまでの平均時間が短縮され、ランサムウェアインシデント時の専門ストレージ担当者への依存が軽減されます。これは、専任のストレージセキュリティ運用チームを配置できない企業にとって運用上重要な進展です。
- 2026年7月:RubrikがUK投資に500 ミリオン 米ドル以上を投じ、EMEAヘッドクォーターをロンドンに設立。Rubrikは英国への5年間で500 ミリオン 米ドル以上の投資を発表し、ロンドンオフィスをEMEAヘッドクォーターとして設立しました。Rubrik Security CloudはAWSヨーロッパソブリンクラウドで利用可能になり、同社はHarbour Energy、マンチェスター市議会、スコットランド政府を含むエンタープライズおよび公共セクターの顧客を追加しました。
グローバルマネージドストレージサービス市場レポートの範囲
マネージドストレージサービス市場とは、組織がオンプレミス、クラウド、ハイブリッド、およびマルチクラウド環境全体でデータストレージインフラストラクチャを計画、プロビジョニング、運用、監視、セキュリティ確保、最適化、および維持することを可能にするアウトソーシングサービスで構成される業界を指します。
マネージドストレージサービス市場レポートは、ソリューションタイプ(ストレージプロビジョニングおよびオペレーション、バックアップおよびリストア管理、アーカイビングおよびリテンション管理、キャパシティプランニングおよびレポーティング、コンプライアンスおよびセキュリティ管理)、デプロイメントタイプ(オンプレミス、ハイブリッド、クラウドネイティブ)、業界セクター(銀行・金融サービス・保険、ヘルスケアおよびライフサイエンス、政府および公共セクター、情報技術・通信、小売・Eコマース、製造業、エネルギー・ユーティリティ、その他の業界セクター)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、コロンビア、その他の南米〕、ヨーロッパ〔ドイツ、英国、フランス、イタリア、スペイン、その他のヨーロッパ〕、アジア太平洋〔中国、日本、インド、韓国、オーストラリア、シンガポール、インドネシア、その他のアジア太平洋〕、中東〔サウジアラビア、アラブ首長国連邦、トルコ、イスラエル、カタール、クウェート、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、エジプト、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ストレージプロビジョニングおよびオペレーション |
| バックアップおよびリストア管理 |
| アーカイビングおよびリテンション管理 |
| キャパシティプランニングおよびレポーティング |
| コンプライアンスおよびセキュリティ管理 |
| オンプレミス |
| ハイブリッド |
| クラウドネイティブ |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共セクター |
| 情報技術・通信 |
| 小売・Eコマース |
| 製造業 |
| エネルギー・ユーティリティ |
| その他の業界セクター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| インドネシア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| カタール | |
| クウェート | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| ソリューションタイプ別 | ストレージプロビジョニングおよびオペレーション | |
| バックアップおよびリストア管理 | ||
| アーカイビングおよびリテンション管理 | ||
| キャパシティプランニングおよびレポーティング | ||
| コンプライアンスおよびセキュリティ管理 | ||
| デプロイメントタイプ別 | オンプレミス | |
| ハイブリッド | ||
| クラウドネイティブ | ||
| 業界セクター別 | 銀行・金融サービス・保険 | |
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共セクター | ||
| 情報技術・通信 | ||
| 小売・Eコマース | ||
| 製造業 | ||
| エネルギー・ユーティリティ | ||
| その他の業界セクター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| カタール | ||
| クウェート | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドストレージサービスの2026年の価値と2032年の見通しは?
2026年は17.81 ビリオン 米ドルであり、8.18%のCAGRで2032年までに28.53 ビリオン 米ドルに達すると予測されています。
最も大きなシェアを持つマネージドストレージサービスのデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、企業がオンプレミスとクラウドの両方のワークロードを引き続き運用しているため、2026年の収益の45.76%でリードしました。
マネージドストレージサービスで最も急速に拡大しているソリューションタイプはどれですか?
コンプライアンスおよびセキュリティ管理は、購入者がポリシー施行とリカバリー保証を優先するため、2032年までに9.67%のCAGRで拡大すると予測されています。
AIワークロードはなぜストレージ要件を変えているのですか?
AIプログラムは永続的なログ、検索コンテキスト、およびチェックポイントを生成し、リテンション、検索、およびライフサイクル管理のニーズを増加させます。
マネージドストレージサービスで最も急速に拡大すると予想されるセクターはどれですか?
ヘルスケアおよびライフサイエンスは、相互運用性要件、精密医療データ、およびレジデンシールールに支えられ、2032年までに9.69%のCAGRで拡大すると予測されています。
最も急速に拡大すると予想される地域はどこですか?
中東は、ソブリンデジタルプログラムとクラウドインフラストラクチャ投資が調達活動を増加させているため、2032年までに9.78%のCAGRで拡大すると予測されています。