
Tamanho e Participação do Mercado de Serviços Gerenciados de Armazenamento e Backup
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 17.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 23.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.43 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Armazenamento e Backup pela Mordor Intelligence
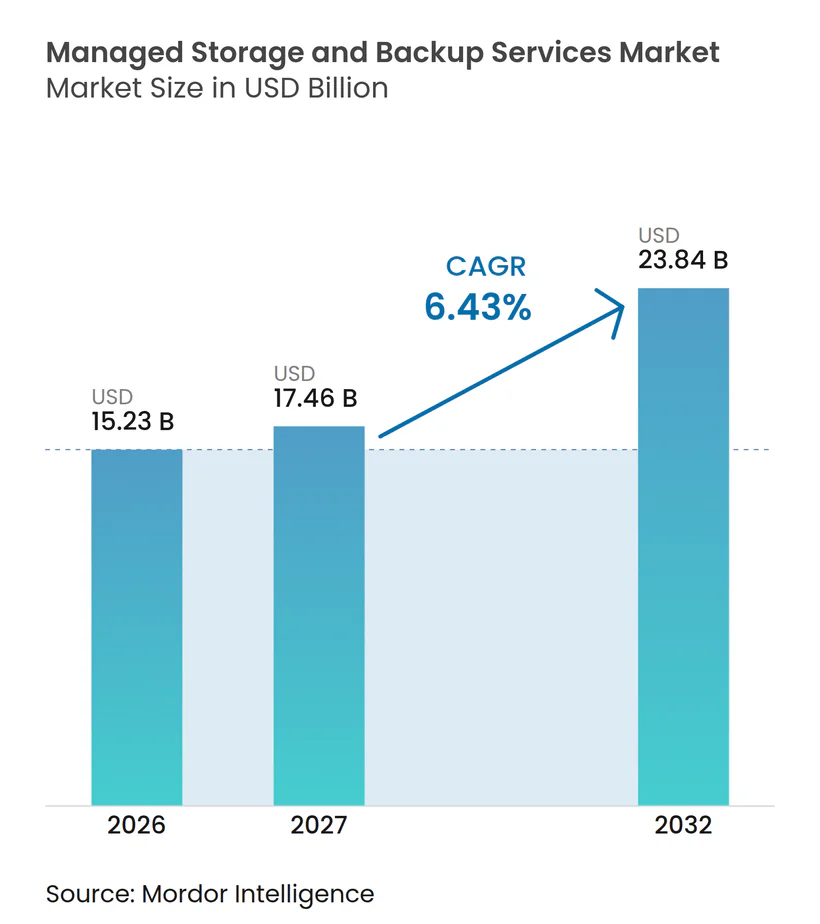
O tamanho do mercado de serviços gerenciados de armazenamento e backup deve aumentar de 15,23 bilhões de USD em 2026 para 17,46 bilhões de USD em 2027 e atingir 23,84 bilhões de USD até 2032, crescendo a um CAGR de 6,43% no período de 2027 a 2032. A demanda está migrando para a entrega gerenciada porque as cargas de trabalho de IA criam volumes maiores de registros de modelos, dados sintéticos e resultados de inferência que os projetos de backup mais antigos não protegem de forma consistente. Os requisitos de recuperação contra ransomware também estão deslocando as decisões de armazenamento para além do gerenciamento de capacidade, pois os compradores buscam backups imutáveis, testes de recuperação e processos de restauração documentados. Os prazos de conformidade reforçam o argumento em favor de provedores capazes de gerenciar controles de retenção, residência e recuperação em diversas jurisdições. O mercado de serviços gerenciados de armazenamento e backup também é moldado por uma mudança dos gastos de capital em infraestrutura própria para serviços por assinatura que combinam operações, segurança e suporte à recuperação. Provedores que aliam flexibilidade multinuvem a preços de recuperação transparentes têm uma oportunidade junto a organizações que buscam reduzir a concentração de fornecedores e a exposição à soberania.
Principais Conclusões do Relatório
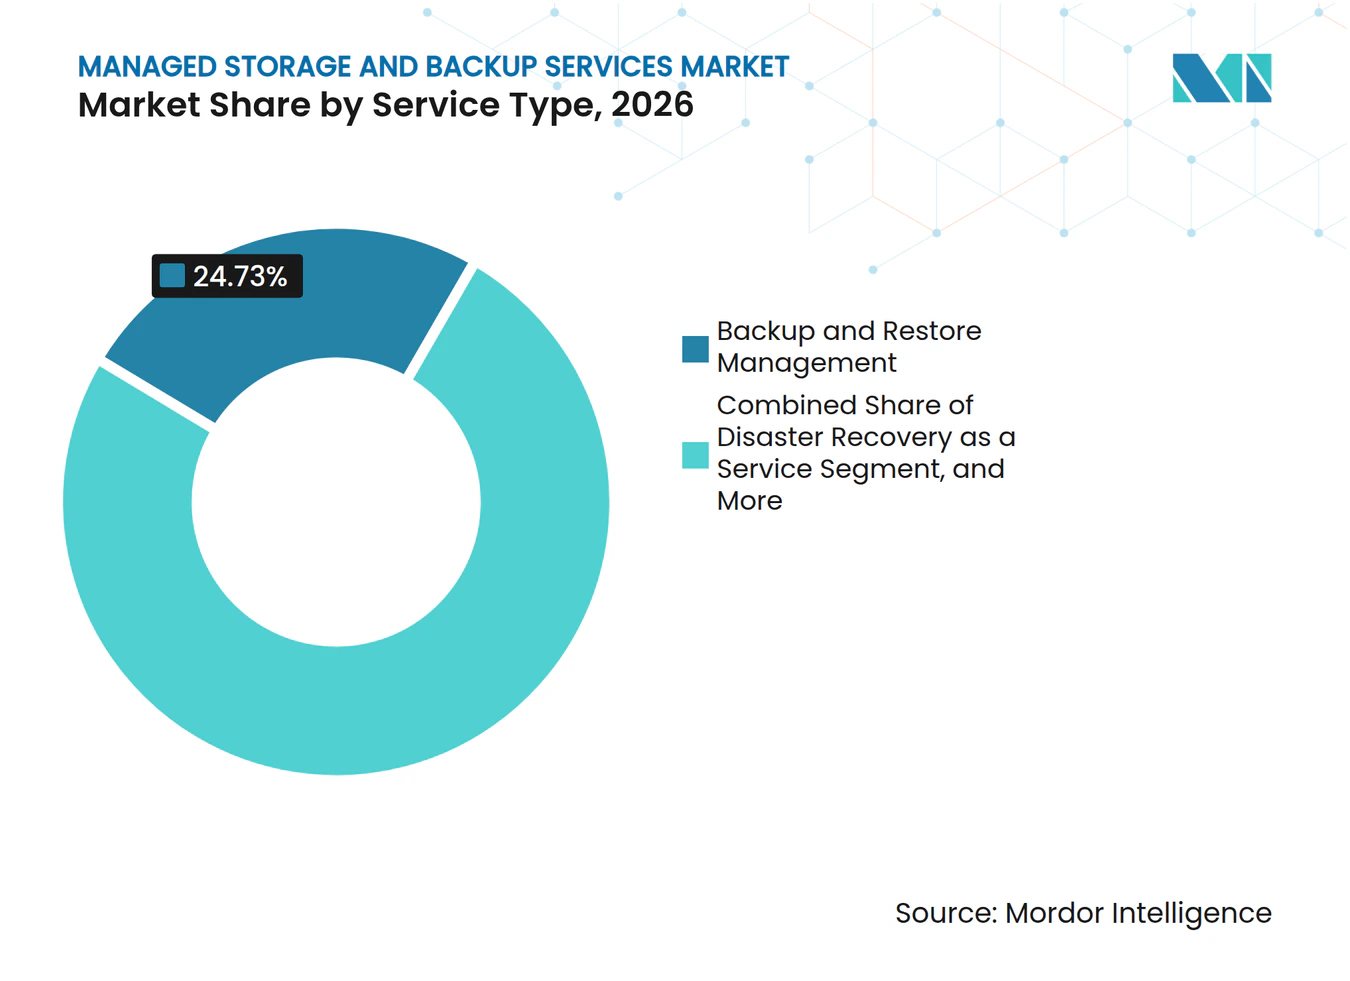
- Por tipo de serviço, o Gerenciamento de Backup e Restauração detinha 24,73% da participação do mercado de serviços gerenciados de armazenamento e backup em 2026, enquanto a Recuperação Cibernética como Serviço deve expandir a um CAGR de 7,29% até 2032.
- Por modelo de entrega de serviço, os Serviços Totalmente Gerenciados detinham 46,91% da receita em 2026, enquanto os Serviços Co-Gerenciados devem expandir a um CAGR de 8,34% até 2032.
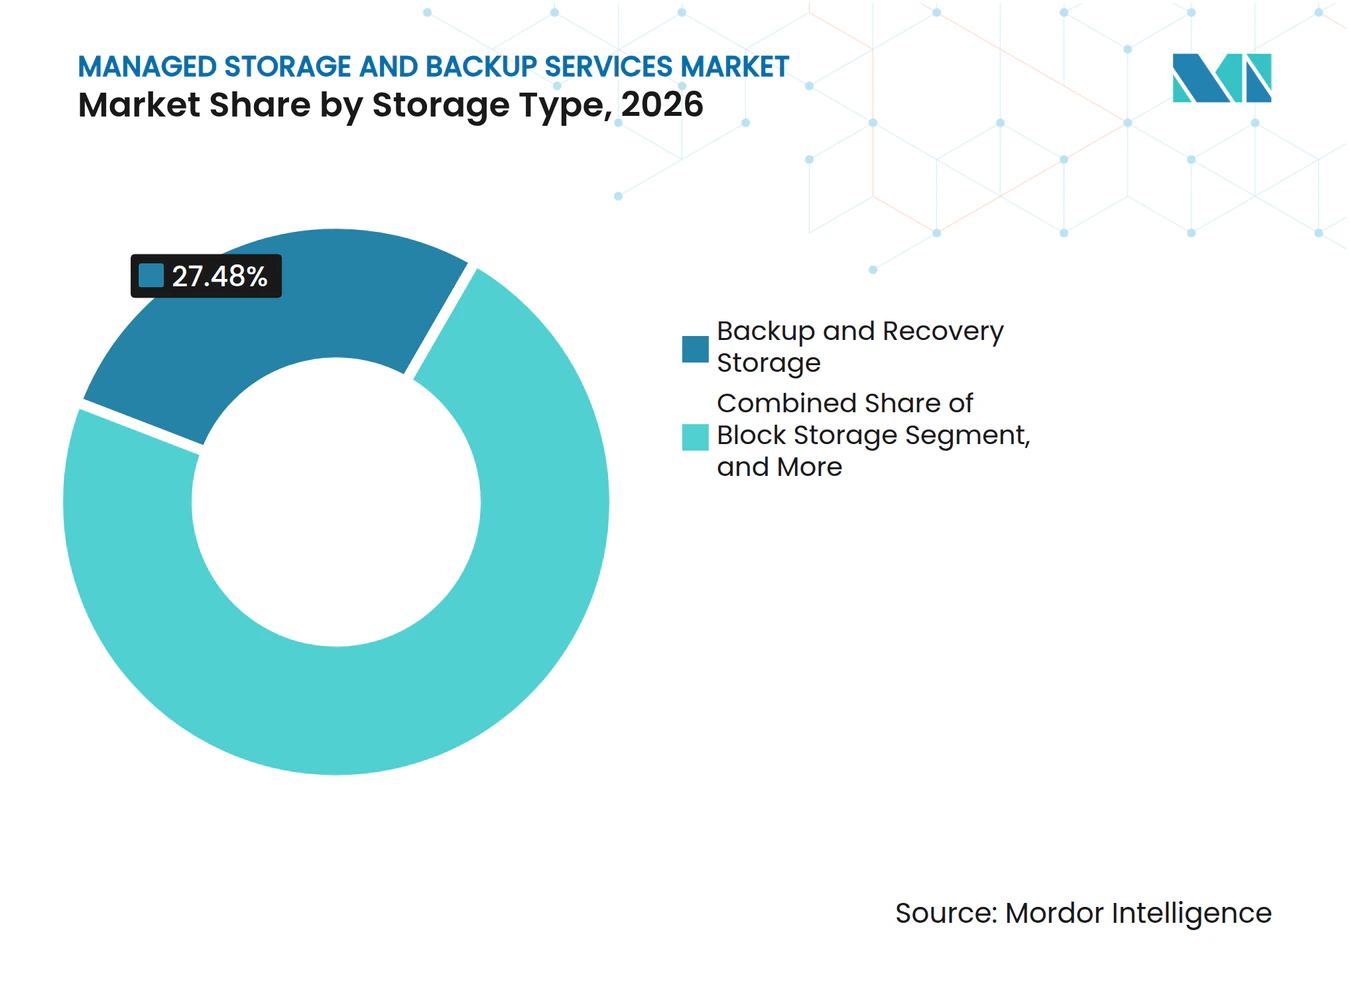
- Por tipo de armazenamento, o Armazenamento de Backup e Recuperação representou 27,48% da receita em 2026 e deve expandir a um CAGR de 7,81% até 2032.
- Por ambiente de armazenamento, o Armazenamento Baseado em Nuvem detinha 68,79% da receita em 2026, enquanto o Armazenamento Híbrido e Multinuvem deve expandir a um CAGR de 9,32% até 2032.
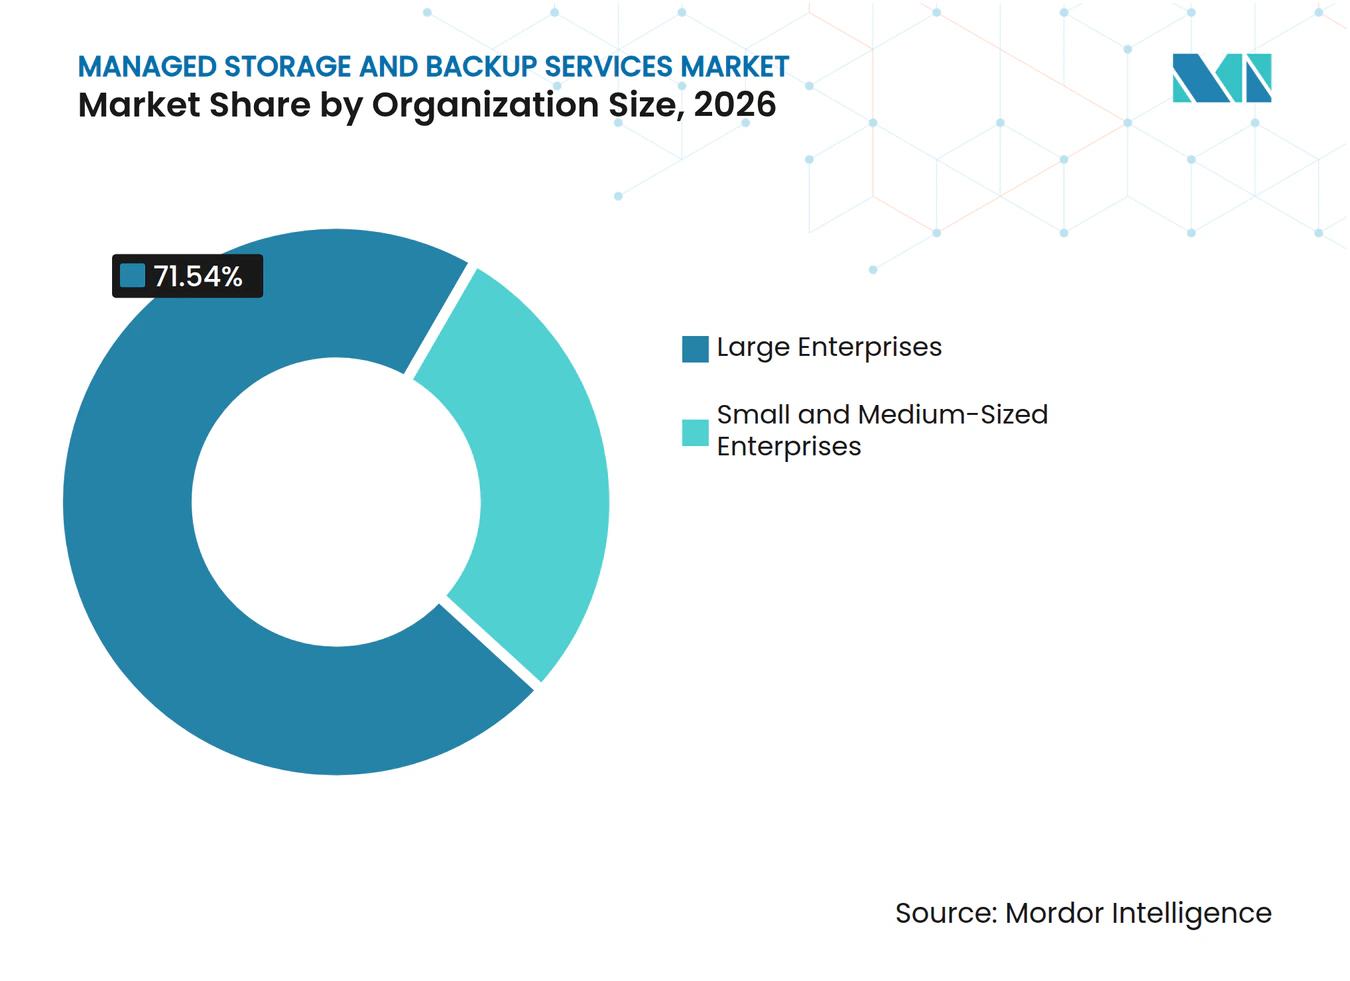
- Por porte da organização, as Grandes Empresas representaram 71,54% da receita em 2026, enquanto as Pequenas e Médias Empresas devem expandir a um CAGR de 8,64% até 2032.
- Por setor do usuário final, o BFSI detinha 31,66% da receita em 2026, enquanto Saúde e Ciências da Vida deve expandir a um CAGR de 9,27% até 2032.
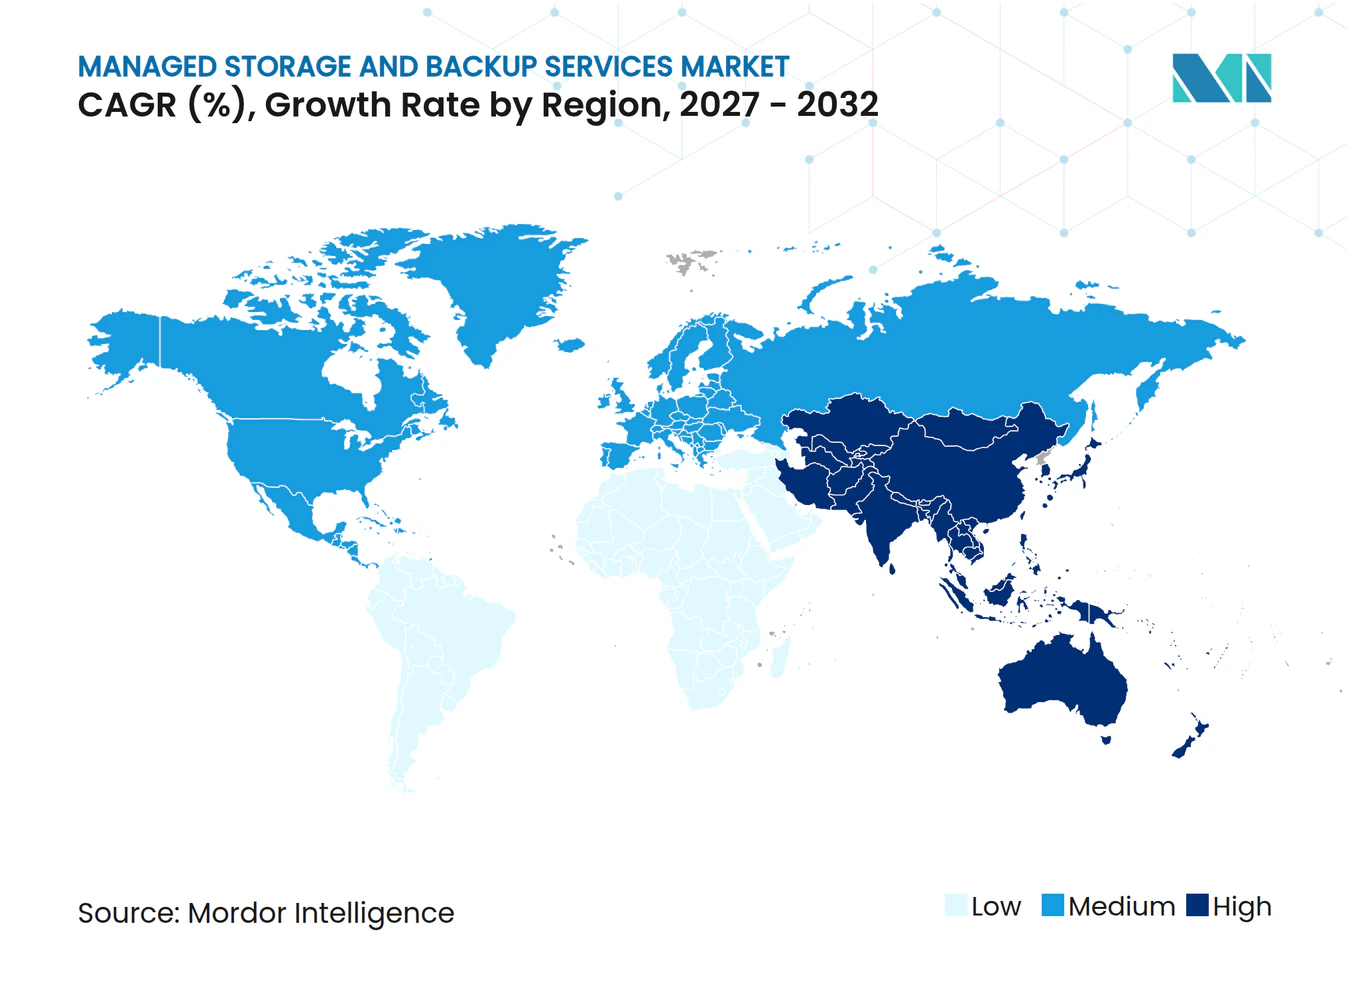
- Por geografia, a América do Norte detinha 38,64% da receita do mercado de serviços gerenciados de armazenamento e backup em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 9,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescimento Explosivo de Dados Corporativos e Cargas de Trabalho de IA | +1.8% | Global, com ganhos iniciais na América do Norte, China e Índia | Longo prazo (≥ 4 anos) |
| Requisitos de Backup Resiliente a Ransomware e Recuperação Cibernética | +1.4% | Global, mais forte na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Lacunas de Proteção de Cargas de Trabalho SaaS e Nativas em Nuvem | +1.0% | América do Norte e Europa, com expansão para o núcleo da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Mandatos Regulatórios de Retenção, Residência e Recuperação | +0.8% | UE e América do Norte, com expansão para o Oriente Médio e América do Sul | Médio prazo (2 a 4 anos) |
| Garantia de Recuperação como Métrica Operacional de Nível de Conselho | +0.4% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Otimização de Política de Backup e Capacidade Assistida por IA | +0.2% | Global, com ganhos iniciais na América do Norte, no Reino Unido e no Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Explosivo de Dados Corporativos e Cargas de Trabalho de IA
A inferência de IA está mudando a economia do armazenamento porque aumenta tanto o volume de dados de negócios quanto a velocidade com que as equipes precisam encontrar, validar e recuperar esses dados. A Seagate relatou que 98% das organizações pesquisadas consideram que a IA está transformando o armazenamento em uma infraestrutura de negócios estratégica, em vez de mantê-lo como uma responsabilidade rotineira de back-office.[1] O mesmo relatório constatou que apenas 38% das organizações se consideravam totalmente preparadas para as demandas de dados de longo prazo da IA, o que deixa muitos compradores com uma lacuna clara de planejamento e operação. Empresas que operam vários modelos de IA precisam reter registros de modelos, resultados sintéticos, resultados de inferência e registros relacionados que podem não se adequar a políticas de backup mais antigas ou a cronogramas simples de arquivamento. Isso torna o mercado de serviços gerenciados de armazenamento e backup relevante para o gerenciamento de políticas, planejamento de capacidade, acesso a arquivos e a revisão contínua de onde os dados devem ser armazenados. O ciclo de retenção mais longo também aumenta o valor dos serviços que classificam informações em camadas ativas, de backup e de arquivamento, mantendo a recuperação prática para usuários de negócios e técnicos.
Requisitos de Backup Resiliente a Ransomware e Recuperação Cibernética
O ransomware tornou a prontidão para recuperação uma preocupação operacional direta, pois o custo de restauração dos sistemas pode ser tão importante quanto o custo do próprio ataque. A Sophos relatou que 56% dos ataques de ransomware pesquisados criptografaram dados, enquanto o pagamento médio de resgate foi de 769.000 USD, ressaltando por que as organizações estão focadas em proteger cópias de recuperação utilizáveis.[2] A Sophos também relatou custos médios de recuperação de 1,7 milhão de USD por incidente, um valor que torna os acordos de recuperação testados relevantes para líderes financeiros e operacionais. A Veeam constatou que apenas 28% das organizações afetadas por ransomware recuperaram totalmente seus dados, enquanto 44% recuperaram menos de 75%, destacando a diferença entre manter backups e restaurar as operações. Esses resultados aumentam a demanda por serviços imutáveis com isolamento físico e processos de recuperação gerenciados que podem ser testados antes de um incidente ocorrer. O mercado de serviços gerenciados de armazenamento e backup se beneficia quando as organizações tratam a validação de recuperação, os procedimentos documentados e a responsabilidade como requisitos contínuos, em vez de compras tecnológicas periódicas.
Lacunas de Proteção de Cargas de Trabalho SaaS e Nativas em Nuvem
Muitas organizações adotaram aplicações SaaS e bancos de dados nativos em nuvem mais rapidamente do que estenderam suas práticas de proteção de dados, deixando lacunas nos registros que sustentam as operações diárias e os processos regulamentados. A Arcserve relatou que 19% das organizações pesquisadas não tinham cobertura de backup para SaaS, indicando que uma parcela significativa das organizações ainda depende de proteção nativa limitada. A lacuna é mais visível onde o Microsoft 365, o Salesforce e bancos de dados nativos em nuvem foram adicionados sem políticas de recuperação correspondentes, procedimentos de responsabilidade ou controles de retenção claros. As plataformas em nuvem operam sob modelos de responsabilidade compartilhada, portanto os clientes ainda precisam gerenciar a disponibilidade e a recuperação de seus próprios dados, mesmo quando uma aplicação é entregue como serviço. Os provedores podem atender a esse requisito por meio de proteção conectada via API, controles de política e procedimentos de recuperação que abrangem a camada de aplicação, bem como a infraestrutura subjacente. Isso estende os contratos gerenciados para além das operações de infraestrutura e adentra a continuidade de aplicações, oferecendo aos clientes uma abordagem mais consistente em um conjunto mutável de aplicações de negócios.
Mandatos Regulatórios de Retenção, Residência e Recuperação
O DORA está em vigor desde 17 de janeiro de 2025 e exige que as entidades financeiras mantenham políticas de backup documentadas, ambientes de restauração segregados e capacidade de TIC redundante que suporte a resiliência operacional. O NIS2 estende os deveres de segurança e resiliência a entidades essenciais e importantes em 18 setores críticos, ampliando o leque de organizações que devem demonstrar práticas estruturadas de ciberrisco. O NIS2 permite multas de até 10 milhões de EUR (11,19 milhões de USD) ou 2% do volume de negócios anual mundial para as entidades de nível mais elevado, dando aos líderes seniores um motivo direto para revisar a prontidão. Essas regras aumentam a necessidade de processos auditáveis de retenção, restauração e teste de recuperação que sejam suficientemente claros para serem apresentados a reguladores e equipes de garantia interna. O mercado de serviços gerenciados de armazenamento e backup representa uma oportunidade para os provedores aplicarem controles comparáveis em múltiplos marcos regulatórios sem forçar os clientes a operar fluxos de trabalho separados para cada norma. A entrega gerenciada é particularmente relevante para organizações que não conseguem manter especialistas separados para cada jurisdição, ambiente de recuperação, relatório de conformidade e controle técnico.
Análise de Impacto dos Fatores Restritivos*
| FATOR RESTRITIVO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Complexidade de Soberania de Dados e Transferências Transfronteiriças | -0.9% | UE e Oriente Médio, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Preocupações com Segurança e Privacidade em Ambientes Multilocatários | -0.7% | Global, mais forte nos setores regulamentados de BFSI e saúde | Médio prazo (2 a 4 anos) |
| Custos de Saída de Nuvem e Economia de Recuperação | -0.5% | Global, mais agudo na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Proteção Limitada de Nível de Borda para Tecnologia Operacional | -0.2% | Ásia-Pacífico, América do Sul e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Soberania de Dados e Transferências Transfronteiriças
Os requisitos de localização de dados podem tornar um projeto de armazenamento gerenciado mais custoso e difícil de operar além das fronteiras. O Ato de Dados da UE está em vigor desde 12 de setembro de 2025 e estabelece requisitos de portabilidade para serviços de processamento de dados. Os provedores devem alinhar ambientes de recuperação segregados com os requisitos do DORA e com as salvaguardas para transferências internacionais sob o RGPD. Esse requisito também está se tornando mais importante na Índia, na Arábia Saudita e no Sudeste Asiático. A arquitetura multirregional pode atrasar as decisões contratuais quando os clientes precisam determinar onde as cópias primárias e de recuperação podem residir. Também pode favorecer grandes provedores que já operam uma ampla infraestrutura regional, ao mesmo tempo que cria um ambiente de entrega mais difícil para provedores regionais independentes.
Preocupações com Segurança e Privacidade em Ambientes Multilocatários
Organizações regulamentadas permanecem cautelosas quanto a colocar cargas de trabalho sensíveis em ambientes de serviços gerenciados compartilhados. A Arcserve constatou que 88,7% das organizações pesquisadas utilizavam 2 ou mais ferramentas de proteção de dados. Múltiplas ferramentas podem refletir a necessidade de métodos de proteção paralelos quando os clientes não consideram um único provedor suficiente para todas as cargas de trabalho. A HIPAA exige que as entidades cobertas e seus associados de negócios estabeleçam planos de contingência que incluam procedimentos de backup de dados e recuperação de desastres. O DORA também exige ambientes de restauração segregados para entidades financeiras. Até que os provedores possam demonstrar o isolamento de locatários por meio de auditorias e relatórios de conformidade utilizáveis, alguns clientes manterão modelos híbridos ou co-gerenciados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Recuperação Cibernética Expande o Portfólio GerenciadoO Gerenciamento de Backup e Restauração detinha 24,73% da participação do mercado de serviços gerenciados de armazenamento e backup em 2026, tornando-o o serviço central nos contratos de armazenamento corporativo. A Sophos relatou que 66% das organizações cujos dados foram criptografados utilizaram backups para se recuperar. Os compradores, portanto, tratam o backup gerenciado como uma despesa de continuidade necessária, em vez de um serviço de infraestrutura opcional. A Recuperação de Desastres como Serviço apoia a restauração após uma interrupção operacional mais ampla. O Gerenciamento de Arquivamento e Retenção de Dados apoia os requisitos de retenção e recuperação de longo prazo. O Gerenciamento de Conformidade e Segurança, o Planejamento de Capacidade e os Relatórios estão ganhando relevância à medida que os clientes precisam de evidências de que seus processos de recuperação podem atender às expectativas regulatórias.
A Recuperação Cibernética como Serviço deve expandir a um CAGR de 7,29% até 2032. O serviço trata o ransomware e os ataques à cadeia de suprimentos como o cenário de recuperação primário, em vez de falhas de hardware. Requer cofres imutáveis, varredura de malware antes da restauração e etapas de aprovação multipartidária. Esses controles preenchem lacunas que o backup padrão pode não abordar. O mercado de serviços gerenciados de armazenamento e backup está migrando para ofertas que conectam operações de backup com operações de segurança. Essa mudança permite que os provedores apoiem os clientes antes, durante e após uma tentativa de ataque.



Por Modelo de Entrega de Serviço:
Os Serviços Co-Gerenciados Ganham TerrenoOs Serviços Totalmente Gerenciados representaram 46,91% da receita em 2026, apoiados por grandes empresas que buscam uma transferência operacional completa. Clientes de BFSI e saúde frequentemente optam por essa abordagem porque precisam de monitoramento contínuo e janelas de recuperação garantidas por SLA. Os Serviços Gerenciados Remotamente apoiam organizações distribuídas que não precisam de pessoal em cada localidade. Os Serviços Gerenciados no Local permanecem relevantes em ambientes onde o isolamento físico de dados ou a soberania local é um requisito contratual. A IBM e a Cobalt Iron lançaram o Backup Automatizado Seguro com Compass para clientes do IBM Cloud em março de 2026.[3] A oferta proporciona uma experiência de Backup como Serviço totalmente gerenciada em vários ambientes de nuvem.
Os Serviços Co-Gerenciados devem expandir a um CAGR de 8,34% até 2032. Equipes de TI do mercado intermediário utilizam esse modelo para manter a autoridade sobre políticas enquanto terceirizam as operações diárias. Os serviços baseados em consumo do Dell APEX e do HPE GreenLake reduzem as barreiras de entrada para compradores que precisam de escala sem um grande compromisso de capital. O modelo é relevante para seguradoras, bancos regionais e empresas de serviços profissionais que exigem responsabilidade clara para fins de auditoria. A entrega co-gerenciada também permite que os clientes mantenham o conhecimento interno de seus dados e prioridades de recuperação. Esse equilíbrio explica sua expansão esperada mais forte no mercado de serviços gerenciados de armazenamento e backup.
Por Tipo de Armazenamento:
O Armazenamento de Backup e Recuperação Sustenta Escala e ExpansãoO Armazenamento de Backup e Recuperação representou 27,48% da receita em 2026 e deve expandir a um CAGR de 7,81% até 2032. Sua posição reflete a necessidade de armazenamento de recuperação em praticamente todos os ambientes de tecnologia corporativa. A ExaGrid lançou uma Solução de Armazenamento de Backup em Camadas Totalmente Flash/SSD em janeiro de 2026, com Bloqueio de Tempo de Retenção com tecnologia de IA e uma camada de isolamento físico sem interface de rede. Esse produto ilustra a demanda por recuperação mais rápida aliada a controles de imutabilidade. O Armazenamento em Bloco e o Armazenamento de Objetos atendem a cargas de trabalho de treinamento e inferência de IA. O Armazenamento de Arquivos continua a suportar cargas de trabalho de dados estruturados em mídia, manufatura e ciências da vida.
O Armazenamento de Arquivo e Armazenamento a Frio está se tornando uma camada de dados ativa, em vez de apenas uma opção de substituição de fita. As organizações estão trazendo dados de camada fria de volta ao ambiente online para apoiar trabalhos relacionados à IA, o que aumenta a necessidade de recuperação mais rápida. A AWS introduziu uma camada de armazenamento morno de baixo custo para dados de backup do Amazon S3 em novembro de 2025.[4] A AWS declarou que a camada pode reduzir os custos de armazenamento de longo prazo em até 30% por meio de camadas automáticas. A movimentação automatizada entre camadas quente, morna e fria está se tornando uma parte importante da entrega de armazenamento gerenciado. Essa necessidade oferece aos provedores um motivo para combinar o gerenciamento de capacidade com o planejamento de recuperação e o controle de custos.

Por Ambiente de Armazenamento:
O Armazenamento Híbrido e Multinuvem Torna-se o Motor de CrescimentoO Armazenamento Baseado em Nuvem detinha 68,79% da receita em 2026, refletindo a migração de bibliotecas de fita locais para repositórios de nuvem elásticos. O ambiente permite que as organizações adicionem capacidade sem comprar e operar diretamente todo o hardware de armazenamento. O Armazenamento Local permanece importante para cargas de trabalho de defesa, governo e negociação financeira que exigem isolamento físico ou baixa latência. Também apoia clientes cujos requisitos de retenção limitam onde as cópias podem ser mantidas. Essas necessidades sustentam as implantações locais mesmo com a maturação dos serviços em nuvem. O mercado de serviços gerenciados de armazenamento e backup deve, portanto, suportar ambientes de nuvem, locais e conectados, em vez de tratar a entrega em nuvem como o único modelo operacional.
O Armazenamento Híbrido e Multinuvem deve expandir a um CAGR de 9,32% até 2032. As organizações o utilizam para reduzir a exposição a fornecedores e regulatória que pode resultar de projetos exclusivamente em nuvem. A Arcserve constatou que 72,3% das organizações pesquisadas estavam avaliando ou planejando mudanças em seus hipervisores. Essas mudanças de infraestrutura exigem que os provedores reconfigurem os processos de proteção e recuperação de dados. A Cohesity recebeu o Prêmio de Parceiro do Ano do Google Cloud 2026 por Modernização de Infraestrutura, Recuperação de Desastres e Backup. Sua solução FortKnox suporta cópias soberanas dentro do Limite de Dados do Google Cloud.
Por Porte da Organização:
Pequenas e Médias Empresas Adotam a Proteção GerenciadaAs Grandes Empresas detinham 71,54% da receita em 2026 porque operam ambientes complexos de múltiplos petabytes e podem negociar contratos gerenciados premium. Suas decisões de aquisição especificam cada vez mais objetivos de tempo de recuperação e ponto de recuperação. A Arcserve relatou que apenas 35,4% das organizações atingiram suas metas de RPO e RTO em testes reais de recuperação de ransomware. Essa lacuna sustenta a demanda por provedores capazes de validar os resultados de recuperação, em vez de simplesmente reter cópias de dados. As grandes empresas também precisam de cobertura em várias unidades de negócios, ambientes de infraestrutura e jurisdições legais. Esses requisitos favorecem provedores com relatórios consistentes e profundidade operacional.
As Pequenas e Médias Empresas devem expandir a um CAGR de 8,64% até 2032. O risco de ransomware e as obrigações de conformidade estão se estendendo a organizações menores por meio de cadeias de suprimentos e requisitos de clientes. A Sophos relatou que apenas 1 em cada 3 organizações menores interrompeu um ataque de ransomware antes que ele criptografasse os dados. Camadas de backup gerenciado padronizadas podem ajudar esses compradores a acessar proteção sem precisar manter grandes equipes internas. Os serviços baseados em consumo da N-able e da Arcserve reduzem o limite operacional inicial. Organizações menores geralmente começam com backup gerenciado e adicionam outras funções de armazenamento gerenciado à medida que suas necessidades aumentam.
Por Setor do Usuário Final:
Saúde e Ciências da Vida Superam a Base do BFSIO BFSI detinha 31,66% da receita em 2026, apoiado por rigorosas obrigações de continuidade, retenção e recuperação. O DORA exige que as entidades financeiras estabeleçam e revisem políticas de backup como parte de sua estrutura de gestão de risco de TIC. Os requisitos do PCI DSS e o custo financeiro da falha de recuperação acrescentam à necessidade do setor por serviços gerenciados. TI, Telecomunicações, Governo e Setor Público também exigem controles de continuidade e retenção de informações sensíveis. A Manufatura Industrial está adotando o armazenamento gerenciado à medida que a tecnologia operacional e os sistemas da Indústria 4.0 geram mais dados governados. O Varejo e o Comércio Eletrônico utilizam proteção baseada em nuvem à medida que seus ambientes de aplicações distribuídas se expandem.
O setor de saúde e ciências da vida deve expandir a um CAGR de 9,27% até 2032. Os registros eletrônicos de saúde e os diagnósticos assistidos por IA estão gerando volumes maiores de dados de imagem e de pacientes. A HIPAA exige planos de contingência que incluam procedimentos de backup de dados e recuperação de desastres. As atualizações propostas à Regra de Segurança da HIPAA tornariam obrigatórios a criptografia e a autenticação multifator. Os provedores gerenciados podem realizar trabalhos de configuração e monitoramento relacionados em escala. A combinação de volume crescente de dados e salvaguardas mais rigorosas sustenta a expansão esperada do segmento no mercado de serviços gerenciados de armazenamento e backup.
Análise Geográfica
Mercado de Serviços Gerenciados de Armazenamento e Backup da América do Norte
A América do Norte deteve 38,64% da receita em 2026, conferindo à região a maior participação no mercado de serviços gerenciados de armazenamento e backup. Uma base de TI empresarial madura e elevados volumes de dados por organização sustentam essa escala. As diretrizes do NIST, as exigências do SOC 2 e os requisitos de governança de dados em nível estadual incentivam as organizações a documentar como os dados corporativos são protegidos e recuperados. Os Estados Unidos respondem pela maior parte da demanda regional, com os setores de BFSI e saúde representando as principais áreas de gastos com armazenamento gerenciado. Canadá e México acrescentam demanda proveniente de atividades bancárias, de recursos naturais e de exportação manufatureira. A região também conta com uma base desenvolvida de serviços co-gerenciados, pois muitos clientes do mercado intermediário possuem capacidade de TI suficiente para manter a governança enquanto terceirizam a execução.
Mercado de Serviços Gerenciados de Armazenamento e Backup da APAC
A Ásia-Pacífico deve expandir-se a um CAGR de 9,91% até 2032, tornando-se a região de crescimento mais acelerado no mercado de serviços gerenciados de armazenamento e backup. A Índia combina uma grande base de PMEs com o uso crescente de serviços nativos em nuvem e os requisitos da Lei de Proteção de Dados Pessoais Digitais. A China é moldada por exigências nacionais de cibersegurança que favorecem infraestrutura de nuvem localizada e ambientes de dados gerenciados localmente. A avançada infraestrutura de nuvem da Coreia do Sul sustenta a demanda em toda a região, enquanto as PMEs do Sudeste Asiático estão adotando serviços gerenciados à medida que seus parques tecnológicos se tornam mais distribuídos. O setor de informação e comunicações do Japão registrou crescimento de receita de 6,1% ano a ano em dezembro de 2024, impulsionado pela demanda nos setores automotivo, eletrônico e de serviços financeiros. Essas condições favorecem provedores capazes de combinar cobertura de infraestrutura regional com suporte local de conformidade e serviços práticos para clientes de menor porte.
Mercado de Serviços Gerenciados de Armazenamento e Backup da EMEA e América do Sul
A Europa permanece como uma parte relevante do mercado de serviços gerenciados de armazenamento e backup, tendo Alemanha, Reino Unido e França como seus maiores contribuintes nacionais. O DORA e o NIS2 aumentam a demanda por práticas de recuperação controladas, testadas e auditáveis na região. A América do Sul está em expansão à medida que organizações do setor de BFSI e do governo brasileiro priorizam arranjos de backup gerenciado e continuidade de negócios. O Oriente Médio é ativo por meio da Arábia Saudita e dos Emirados Árabes Unidos, onde requisitos de soberania de dados e programas governamentais de digitalização com prioridade para a nuvem sustentam a demanda. A África encontra-se em um estágio mais inicial, embora o desenvolvimento de infraestrutura na África do Sul, na Nigéria e no Egito apoie a adoção futura. Provedores capazes de demonstrar controles de residência de dados, opções de recuperação local e suporte operacional confiável estão mais bem posicionados para atender às diferenças regionais no mercado de serviços gerenciados de armazenamento e backup.
Cenário Competitivo
Concentração do Mercado
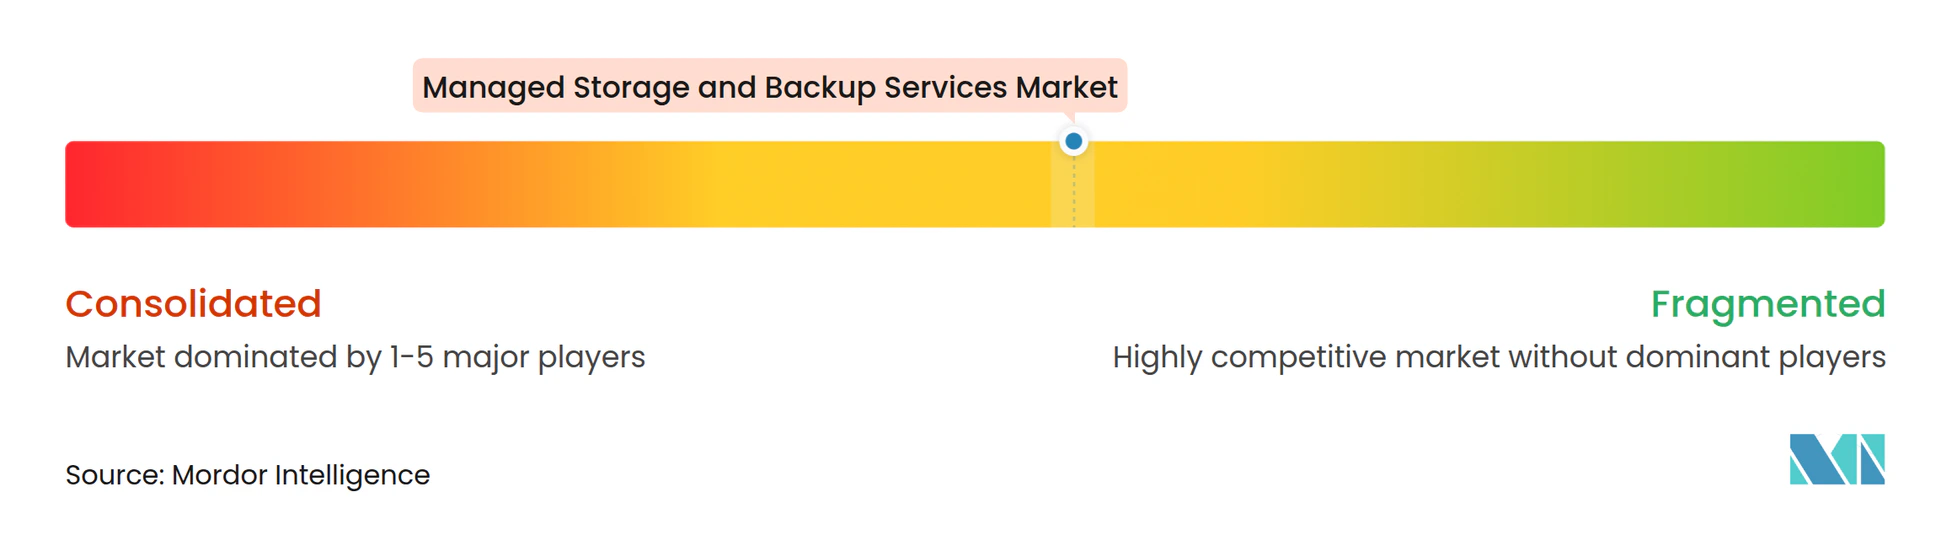
O mercado de serviços gerenciados de armazenamento e backup é moderadamente fragmentado, com empresas alinhadas a hiperescaladores e especialistas de nicho detendo uma posição mais forte do que um grupo mais amplo de provedores regionais e de nicho. A concorrência está se afastando da precificação por capacidade e migrando para recuperação validada, detecção de anomalias, resiliência de identidade e orquestração automatizada. O nível premium inclui a organização combinada da Cohesity e da Veritas, a AWS, a Microsoft e a IBM. A Rubrik, a Druva e a Arcserve competem por meio de recursos de ciberresiliência e capacidades de proteção gerenciada. Os provedores regionais continuam a competir em preço, especialização vertical e proximidade com os clientes.
A Commvault divulgou sua aquisição da Satori Cyber Ltd. em seu relatório do 2º trimestre do exercício fiscal de 2026, adicionando capacidades destinadas a gerenciar riscos relacionados à IA em ambientes híbridos e multinuvem. A combinação da Cohesity e da Veritas foi concluída em dezembro de 2024, criando uma empresa maior de gerenciamento de armazenamento puro e elevando o patamar competitivo para provedores menores. O reconhecimento da Cohesity pelo Google Cloud em 2026 refletiu sua integração do Google Threat Intelligence e do Private Scanning ao Cohesity Data Cloud. A IBM e a Cobalt Iron acrescentaram outro exemplo em março de 2026 ao introduzirem o Backup Automatizado Seguro com Compass no IBM Cloud e em outros ambientes de nuvem. Esses movimentos mostram como os fornecedores no mercado de serviços gerenciados de armazenamento e backup estão fortalecendo suas plataformas por meio de aquisições, parcerias em nuvem e ofertas gerenciadas agrupadas.
Oportunidades permanecem na proteção de tecnologia operacional, cobertura de SaaS e entrega gerenciada em nuvem soberana. A pesquisa da Arcserve aponta para lacunas contínuas de proteção de SaaS, incluindo organizações sem cobertura para dados de SaaS. Um estudo de 2026 publicado no Scientific Reports descreveu uma estrutura de verificação de integridade de dados de backup baseada em IA que alcançou 99,45% de precisão de segurança. As certificações ISO 27001 e SOC 2 Tipo II permanecem importantes nas aquisições de clientes regulamentados. Os hiperescaladores se beneficiam da integração nativa em nuvem, enquanto os especialistas competem por meio de portabilidade entre nuvens e relatórios de conformidade mais aprofundados. O resultado competitivo no mercado de serviços gerenciados de armazenamento e backup dependerá de quais provedores conseguem tornar os controles complexos de recuperação e segurança mais fáceis de operar para os clientes.
Líderes do Setor de Serviços Gerenciados de Armazenamento e Backup
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Dell Technologies Inc.
-
Veeam Software Group GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Armazenamento e Backup Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Dell Technologies Inc.
- Veeam Software Group GmbH
- Hewlett Packard Enterprise Company
- Google LLC
- Commvault Systems, Inc.
- Veritas Technologies LLC
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Druva Inc.
- Barracuda Networks, Inc.
- NetApp, Inc.
- Oracle Corporation
- Open Text Corporation
- Arcserve LLC
- Backblaze, Inc.
- Iron Mountain Incorporated
- N-able, Inc.
- Asigra Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Armazenamento e Backup
- Outubro de 2026: O Microsoft Azure Backup adicionou suporte a backup em cofre para o Azure PostgreSQL Flexible Server e o Elastic Cluster em versão prévia, estendendo a proteção imutável a cargas de trabalho de banco de dados relacional distribuído.
- Setembro de 2026: O Microsoft Azure Backup alcançou disponibilidade geral do backup operacional para volumes do Azure Elastic SAN e introduziu imutabilidade baseada em tempo para cofres dos Serviços de Recuperação, fortalecendo as garantias de recuperação contra ransomware para ambientes de armazenamento em bloco de grande escala.
- Março de 2026: A IBM e a Cobalt Iron lançaram globalmente o Backup Automatizado Seguro com Compass para clientes do IBM Cloud, oferecendo uma experiência de Backup como Serviço totalmente gerenciada no IBM Cloud, AWS, Microsoft Azure, Google Cloud Platform e Alibaba Cloud, com criptografia imutável e arquitetura de Acesso Zero. A IBM e a Cobalt Iron lançaram globalmente o Backup Automatizado Seguro com Compass para clientes do IBM Cloud, oferecendo uma experiência de Backup como Serviço totalmente gerenciada no IBM Cloud, AWS, Microsoft Azure, Google Cloud Platform e Alibaba Cloud, com criptografia imutável e arquitetura de Acesso Zero.
- Janeiro de 2026: A FalconStor lançou o Habanero, uma oferta SaaS disponível globalmente para ambientes IBM Power, fornecendo proteção de dados segura fora do local com economia de armazenamento de objetos em 12 regiões do IBM Cloud.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Armazenamento e Backup
O mercado de serviços gerenciados de armazenamento e backup fornece gerenciamento operado externamente da infraestrutura de armazenamento de dados corporativos e dos processos de proteção de dados. Os provedores lidam com provisionamento de armazenamento, gerenciamento de capacidade e desempenho, agendamento de backup, replicação, retenção, testes de recuperação e suporte à restauração para garantir disponibilidade de dados, resiliência e continuidade dos negócios.
O Relatório do Mercado de Serviços Gerenciados de Armazenamento e Backup é Segmentado por Tipo de Serviço (Provisionamento e Operações de Armazenamento Gerenciado, Gerenciamento de Backup e Restauração, Recuperação de Desastres como Serviço, Gerenciamento de Arquivamento e Retenção de Dados, Gerenciamento de Conformidade e Segurança, Planejamento de Capacidade e Relatórios, Recuperação Cibernética como Serviço e Outros Tipos de Serviço), Modelo de Entrega de Serviço (Serviços Totalmente Gerenciados, Serviços Co-Gerenciados, Serviços Gerenciados Remotamente e Serviços Gerenciados no Local), Tipo de Armazenamento (Armazenamento em Bloco, Armazenamento de Arquivos, Armazenamento de Objetos, Armazenamento de Backup e Recuperação e Armazenamento de Arquivo e Armazenamento a Frio), Ambiente de Armazenamento (Armazenamento Baseado em Nuvem, Armazenamento Local e Armazenamento Híbrido e Multinuvem), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Governo e Administração Pública, TI e Telecomunicações, Saúde e Ciências da Vida, Energia e Serviços Públicos, Manufatura e Industrial e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Provisionamento e Operações de Armazenamento Gerenciado |
| Gerenciamento de Backup e Restauração |
| Recuperação de Desastres como Serviço |
| Gerenciamento de Arquivamento e Retenção de Dados |
| Gerenciamento de Conformidade e Segurança |
| Planejamento de Capacidade e Relatórios |
| Recuperação Cibernética como Serviço |
| Outros Tipos de Serviço |
| Serviços Totalmente Gerenciados |
| Serviços Co-Gerenciados |
| Serviços Gerenciados Remotamente |
| Serviços Gerenciados no Local |
| Armazenamento em Bloco |
| Armazenamento de Arquivos |
| Armazenamento de Objetos |
| Armazenamento de Backup e Recuperação |
| Armazenamento de Arquivo e Armazenamento a Frio |
| Armazenamento Baseado em Nuvem |
| Armazenamento Local |
| Armazenamento Híbrido e Multinuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Provisionamento e Operações de Armazenamento Gerenciado | |
| Gerenciamento de Backup e Restauração | ||
| Recuperação de Desastres como Serviço | ||
| Gerenciamento de Arquivamento e Retenção de Dados | ||
| Gerenciamento de Conformidade e Segurança | ||
| Planejamento de Capacidade e Relatórios | ||
| Recuperação Cibernética como Serviço | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Entrega de Serviço | Serviços Totalmente Gerenciados | |
| Serviços Co-Gerenciados | ||
| Serviços Gerenciados Remotamente | ||
| Serviços Gerenciados no Local | ||
| Por Tipo de Armazenamento | Armazenamento em Bloco | |
| Armazenamento de Arquivos | ||
| Armazenamento de Objetos | ||
| Armazenamento de Backup e Recuperação | ||
| Armazenamento de Arquivo e Armazenamento a Frio | ||
| Por Ambiente de Armazenamento | Armazenamento Baseado em Nuvem | |
| Armazenamento Local | ||
| Armazenamento Híbrido e Multinuvem | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de armazenamento e backup?
O tamanho do mercado de serviços gerenciados de armazenamento e backup deve aumentar de 15,23 bilhões de USD em 2026 para 17,46 bilhões de USD em 2027 e atingir 23,84 bilhões de USD até 2032, crescendo a um CAGR de 6,43% no período de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de armazenamento?
O crescimento de dados relacionado à IA, as necessidades de recuperação contra ransomware, as lacunas de proteção de SaaS e os requisitos mais rigorosos de recuperação e residência estão sustentando a demanda.
Qual tipo de serviço tem a maior participação de receita?
O Gerenciamento de Backup e Restauração detinha 24,73% da receita em 2026, tornando-o o maior tipo de serviço.
Qual modelo de entrega de serviço deve expandir mais rapidamente?
Os Serviços Co-Gerenciados devem expandir a um CAGR de 8,34% até 2032, à medida que os clientes mantêm o controle de políticas enquanto terceirizam as operações.
Qual setor do usuário final deve expandir mais rapidamente?
Saúde e Ciências da Vida deve expandir a um CAGR de 9,27% até 2032, apoiado pelas necessidades de registros eletrônicos de saúde e dados de diagnóstico.
Qual região deve expandir mais rapidamente?
A Ásia-Pacífico deve expandir a um CAGR de 9,91% até 2032, apoiada pela Índia, pela Coreia do Sul e pela adoção entre as PMEs do Sudeste Asiático.