
Marktgröße und Marktanteil für verwaltete Speicher- und Backup-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 17.46 Milliarden US-Dollar |
| Marktgröße (2032) | 23.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Speicher- und Backup-Dienste von Mordor Intelligence
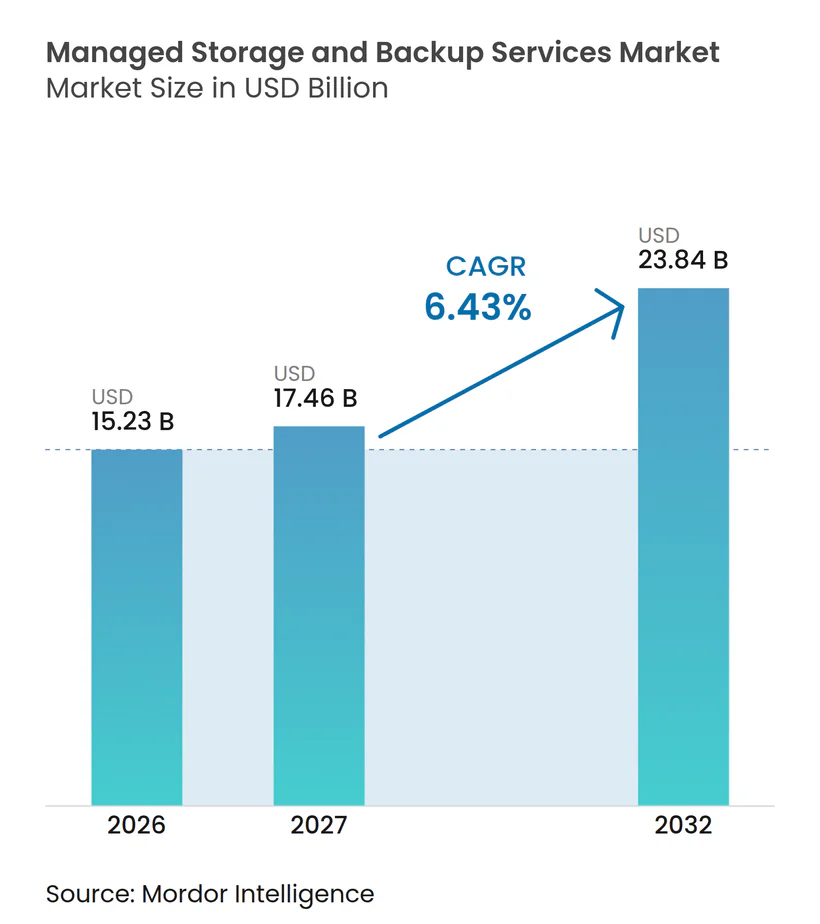
Die Marktgröße für verwaltete Speicher- und Backup-Dienste wird voraussichtlich von 15,23 Milliarden USD im Jahr 2026 auf 17,46 Milliarden USD im Jahr 2027 steigen und bis 2032 23,84 Milliarden USD erreichen, mit einem CAGR von 6,43 % über den Zeitraum 2027–2032. Die Nachfrage verlagert sich in Richtung verwalteter Bereitstellung, da KI-Workloads größere Mengen an Modellprotokollen, synthetischen Daten und Inferenzausgaben erzeugen, die ältere Backup-Konzepte nicht konsistent schützen. Anforderungen an die Ransomware-Wiederherstellung verlagern Speicherentscheidungen ebenfalls über das Kapazitätsmanagement hinaus, da Käufer unveränderliche Backups, Wiederherstellungstests und dokumentierte Wiederherstellungsprozesse suchen. Compliance-Fristen stärken die Position von Anbietern, die Aufbewahrungs-, Residenz- und Wiederherstellungskontrollen über mehrere Rechtssysteme hinweg verwalten können. Der Markt für verwaltete Speicher- und Backup-Dienste wird auch durch eine Verlagerung von Kapitalausgaben für eigene Infrastruktur hin zu Abonnementdiensten geprägt, die Betrieb, Sicherheit und Wiederherstellungsunterstützung kombinieren. Anbieter, die Multi-Cloud-Flexibilität mit transparenter Wiederherstellungspreisgestaltung verbinden, haben eine Chance bei Organisationen, die ihre Anbieterkonzentration und ihr Souveränitätsrisiko reduzieren möchten.
Wichtigste Erkenntnisse des Berichts
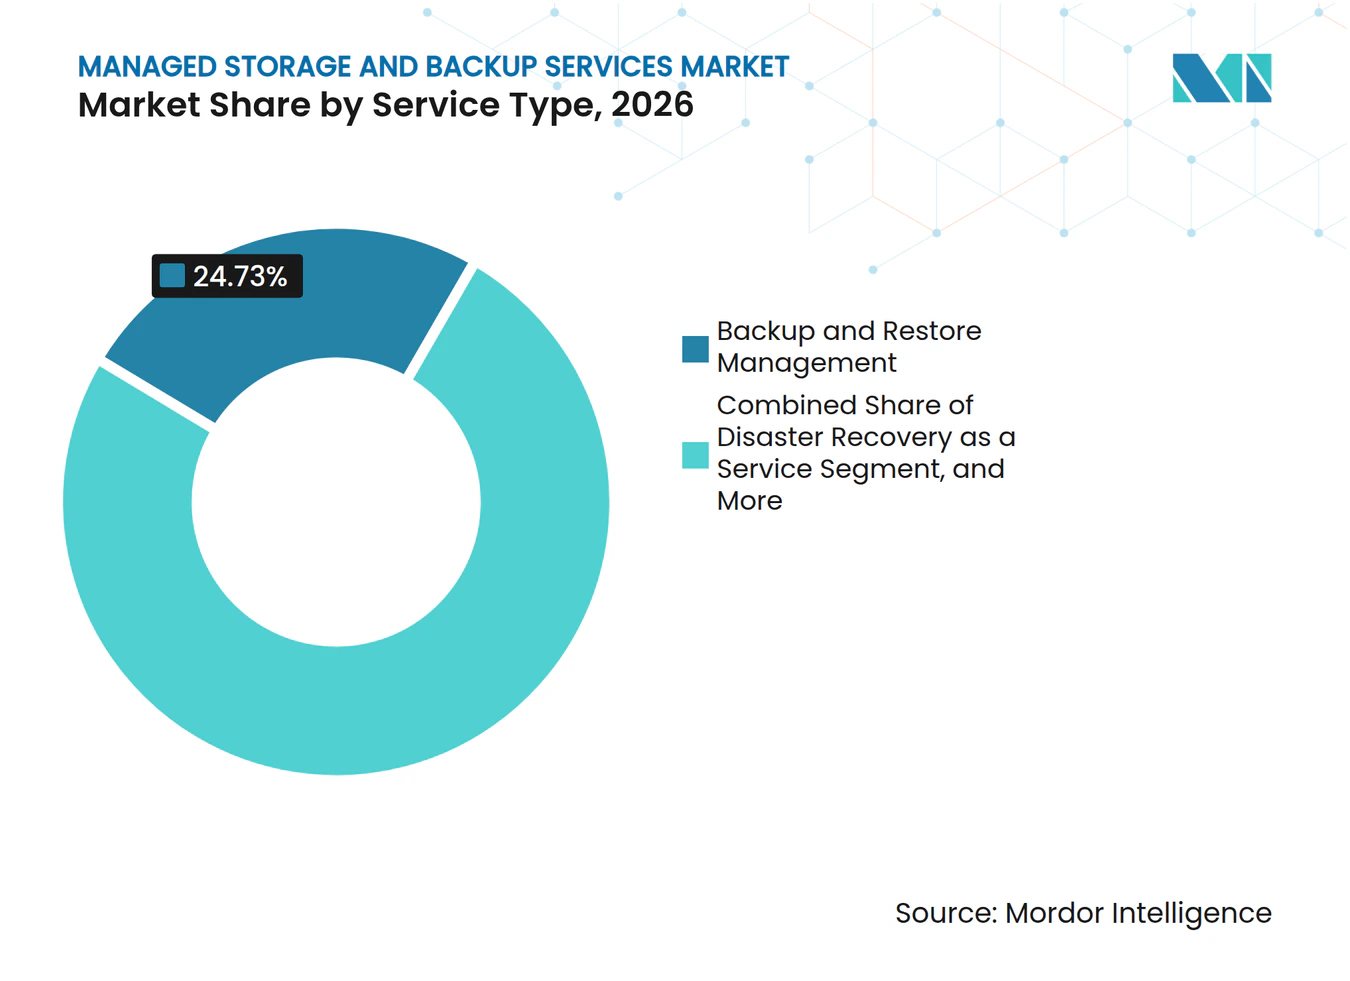
- Nach Servicetyp hielt Backup- und Wiederherstellungsmanagement im Jahr 2026 einen Marktanteil von 24,73 % am Markt für verwaltete Speicher- und Backup-Dienste, während Cyber-Recovery als Service bis 2032 voraussichtlich mit einem CAGR von 7,29 % wachsen wird.
- Nach Servicebereitstellungsmodell hielten vollständig verwaltete Dienste im Jahr 2026 einen Umsatzanteil von 46,91 %, während gemeinsam verwaltete Dienste bis 2032 voraussichtlich mit einem CAGR von 8,34 % wachsen werden.
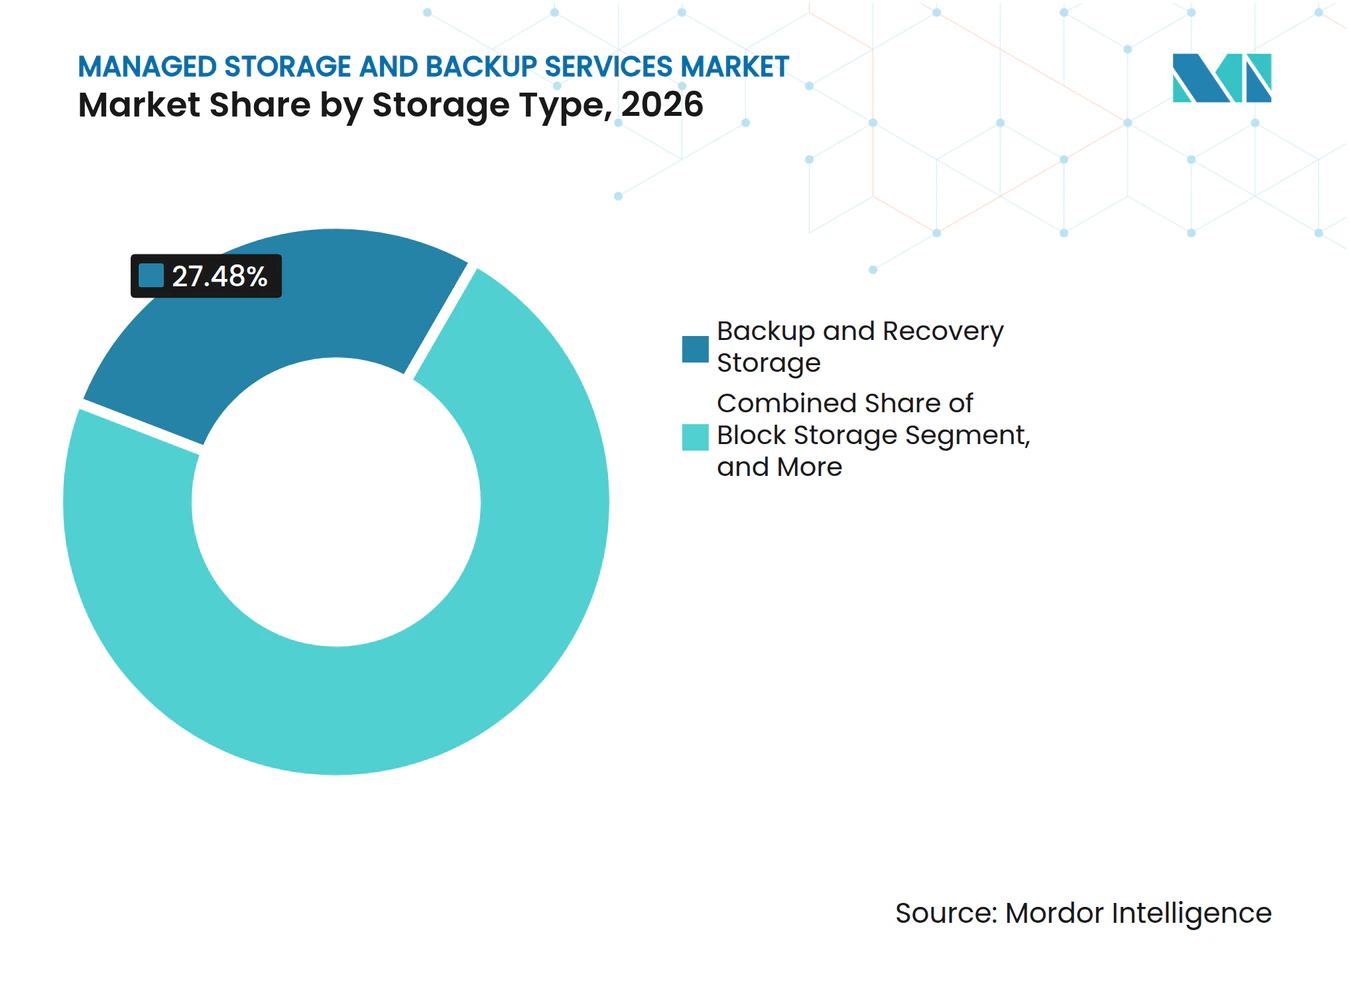
- Nach Speichertyp entfiel im Jahr 2026 ein Umsatzanteil von 27,48 % auf Backup- und Wiederherstellungsspeicher, der bis 2032 voraussichtlich mit einem CAGR von 7,81 % wachsen wird.
- Nach Speicherumgebung hielt cloudbasierter Speicher im Jahr 2026 einen Umsatzanteil von 68,79 %, während Hybrid- und Multi-Cloud-Speicher bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen werden.
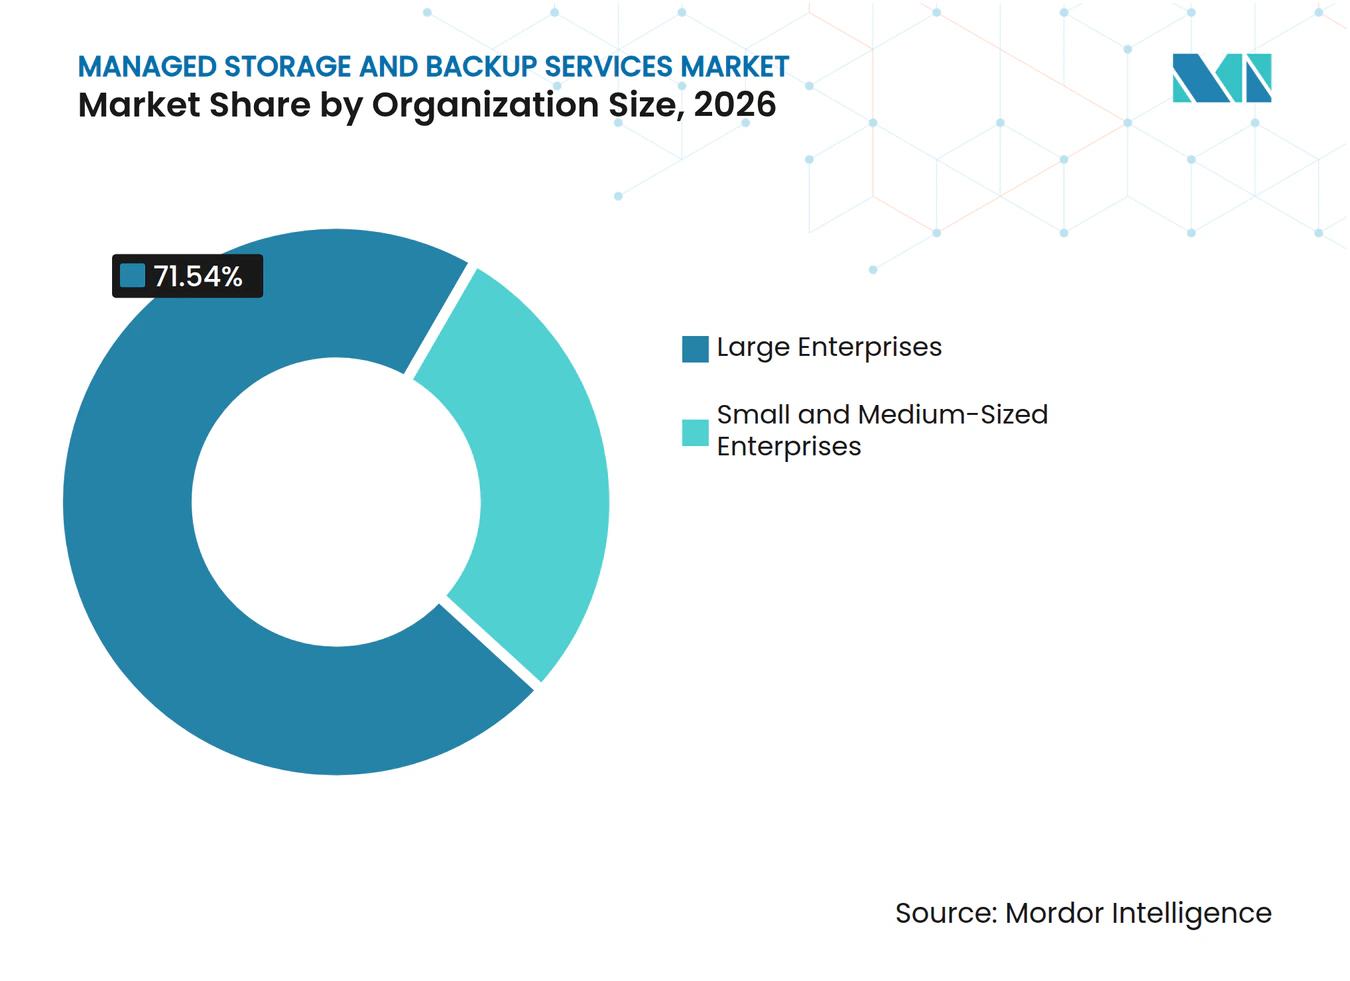
- Nach Unternehmensgröße entfielen im Jahr 2026 71,54 % des Umsatzes auf Großunternehmen, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einem CAGR von 8,64 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 31,66 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen werden.
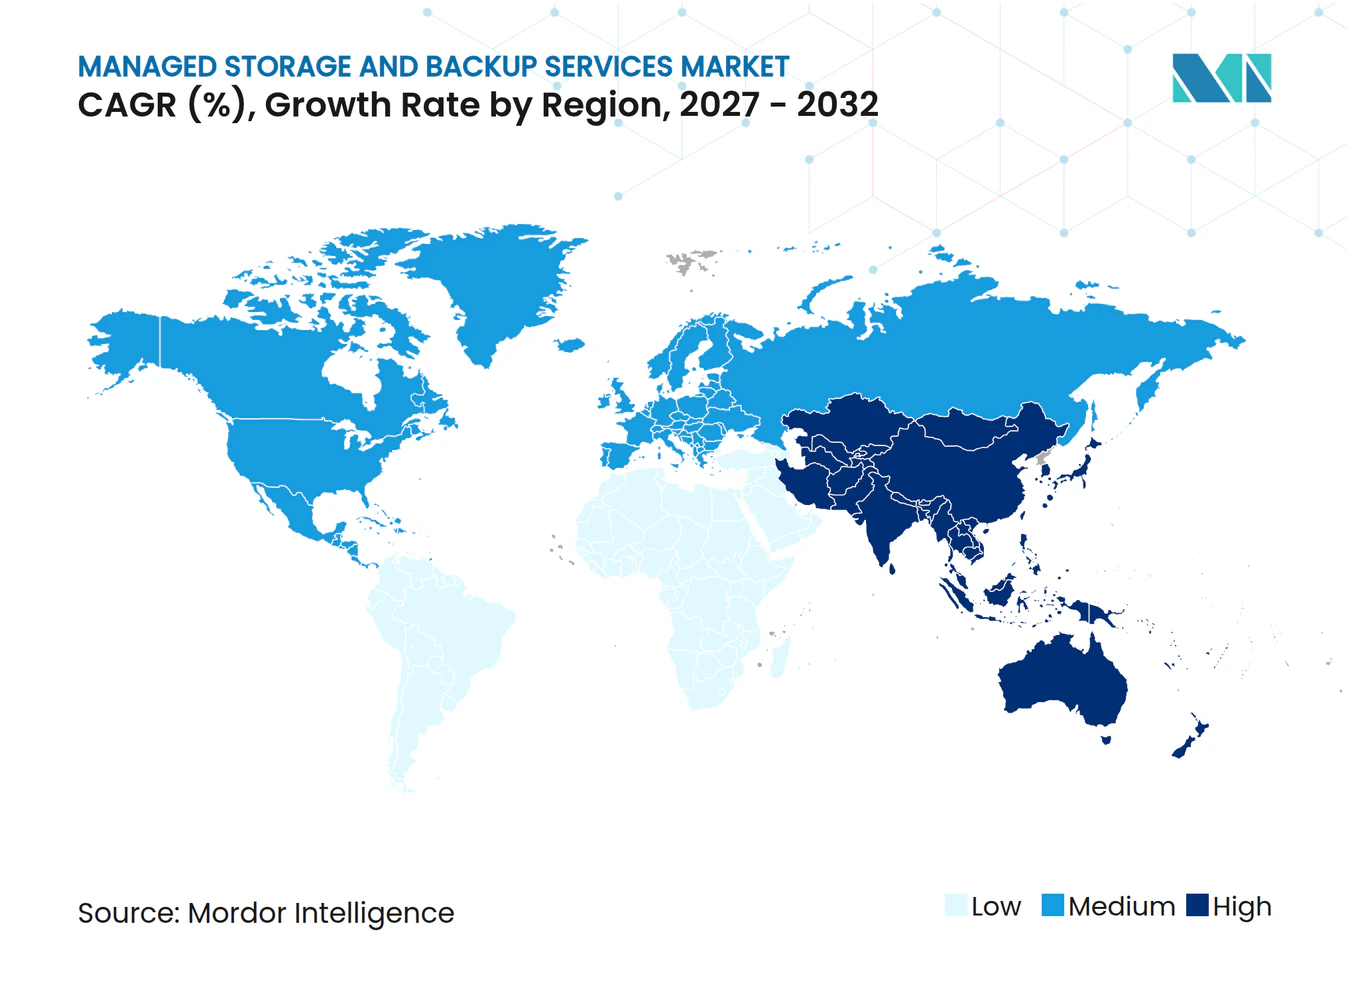
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,64 % am Markt für verwaltete Speicher- und Backup-Dienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Explosives Wachstum von Unternehmensdaten und KI-Workloads | +1.8% | Global, mit frühen Gewinnen in Nordamerika, China und Indien | Langfristig (≥ 4 Jahre) |
| Ransomware-resistente Backup- und Cyber-Recovery-Anforderungen | +1.4% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Schutzlücken bei SaaS- und Cloud-nativen Workloads | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Regulatorische Aufbewahrungs-, Residenz- und Wiederherstellungsvorschriften | +0.8% | EU und Nordamerika, mit Ausstrahlungseffekten auf den Nahen Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Wiederherstellungssicherheit als betriebliche Kennzahl auf Vorstandsebene | +0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Backup-Richtlinien und Kapazitätsoptimierung | +0.2% | Global, mit frühen Gewinnen in Nordamerika, dem Vereinigten Königreich und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosives Wachstum von Unternehmensdaten und KI-Workloads
KI-Inferenz verändert die Speicherökonomie, da sie sowohl das Volumen der Geschäftsdaten als auch die Geschwindigkeit erhöht, mit der Teams diese finden, validieren und abrufen müssen. Seagate berichtete, dass 98 % der befragten Organisationen KI als Faktor betrachten, der Speicher zu einer strategischen Geschäftsinfrastruktur macht, anstatt ihn als routinemäßige Back-Office-Aufgabe zu belassen.[1] Derselbe Bericht ergab, dass sich nur 38 % der Organisationen vollständig auf die langfristigen Datenanforderungen der KI vorbereitet sahen, was viele Käufer mit einer klaren Planungs- und Betriebslücke zurücklässt. Unternehmen, die mehrere KI-Modelle betreiben, müssen Modellprotokolle, synthetische Ausgaben, Inferenzergebnisse und zugehörige Aufzeichnungen aufbewahren, die möglicherweise nicht in ältere Backup-Richtlinien oder einfache Archivierungspläne passen. Dies macht den Markt für verwaltete Speicher- und Backup-Dienste relevant für Richtlinienverwaltung, Kapazitätsplanung, Archivzugriff und die kontinuierliche Überprüfung, wo Daten gespeichert werden sollen. Der längere Aufbewahrungszyklus erhöht auch den Wert von Diensten, die Informationen über aktive, Backup- und Archivierungsebenen hinweg klassifizieren und dabei den Abruf für geschäftliche und technische Nutzer praktikabel halten.
Ransomware-resistente Backup- und Cyber-Recovery-Anforderungen
Ransomware hat die Wiederherstellungsbereitschaft zu einem direkten betrieblichen Anliegen gemacht, da die Kosten für die Wiederherstellung von Systemen ebenso wichtig sein können wie die Kosten des Angriffs selbst. Sophos berichtete, dass 56 % der untersuchten Ransomware-Angriffe Daten verschlüsselten, während die mittlere Lösegeldzahlung 769.000 USD betrug, was unterstreicht, warum Organisationen darauf fokussiert sind, nutzbare Wiederherstellungskopien zu schützen.[2] Sophos berichtete außerdem von durchschnittlichen Wiederherstellungskosten von 1,7 Millionen USD pro Vorfall, eine Zahl, die getestete Wiederherstellungsvereinbarungen für Finanz- und Betriebsverantwortliche wesentlich macht. Veeam stellte fest, dass nur 28 % der von Ransomware betroffenen Organisationen ihre Daten vollständig wiederherstellten, während 44 % weniger als 75 % wiederherstellten, was den Unterschied zwischen dem Vorhalten von Backups und der Wiederherstellung des Betriebs verdeutlicht. Diese Ergebnisse erhöhen die Nachfrage nach unveränderlichen, air-gapped Diensten und verwalteten Wiederherstellungsprozessen, die vor einem Vorfall getestet werden können. Der Markt für verwaltete Speicher- und Backup-Dienste profitiert, wenn Organisationen Wiederherstellungsvalidierung, dokumentierte Verfahren und verantwortungsvolle Eigentümerschaft als kontinuierliche Anforderungen und nicht als periodische Technologieanschaffungen betrachten.
Schutzlücken bei SaaS- und Cloud-nativen Workloads
Viele Organisationen haben SaaS-Anwendungen und Cloud-native Datenbanken schneller eingeführt, als sie ihre Datenschutzpraktiken erweitert haben, was Lücken in den Aufzeichnungen hinterlässt, die den täglichen Betrieb und regulierte Prozesse unterstützen. Arcserve berichtete, dass 19 % der befragten Organisationen keine SaaS-Backup-Abdeckung hatten, was darauf hindeutet, dass ein bedeutender Anteil von Organisationen noch immer auf begrenzten nativen Schutz angewiesen ist. Die Lücke ist am deutlichsten dort, wo Microsoft 365, Salesforce und Cloud-native Datenbanken ohne abgestimmte Wiederherstellungsrichtlinien, Eigentümerschaftsverfahren oder klare Aufbewahrungskontrollen hinzugefügt wurden. Cloud-Plattformen arbeiten nach Modellen der geteilten Verantwortung, sodass Kunden weiterhin die Verfügbarkeit und Wiederherstellung ihrer eigenen Daten verwalten müssen, auch wenn eine Anwendung als Dienst bereitgestellt wird. Anbieter können diese Anforderung durch API-verbundenen Schutz, Richtlinienkontrollen und Wiederherstellungsverfahren erfüllen, die sowohl die Anwendungsschicht als auch die zugrunde liegende Infrastruktur abdecken. Dies erweitert verwaltete Engagements über den Infrastrukturbetrieb hinaus in die Anwendungskontinuität und gibt Kunden einen konsistenteren Ansatz über eine sich verändernde Menge von Geschäftsanwendungen hinweg.
Regulatorische Aufbewahrungs-, Residenz- und Wiederherstellungsvorschriften
DORA gilt seit dem 17. Januar 2025 und verpflichtet Finanzunternehmen, dokumentierte Backup-Richtlinien, getrennte Wiederherstellungsumgebungen und redundante IKT-Kapazitäten zu unterhalten, die die operative Resilienz unterstützen. NIS2 erweitert Sicherheits- und Resilienzpflichten auf wesentliche und wichtige Einrichtungen in 18 kritischen Sektoren und vergrößert den Kreis der Organisationen, die strukturierte Cyber-Risikopraktiken nachweisen müssen. NIS2 erlaubt Bußgelder von bis zu 10 Millionen EUR (11,19 Millionen USD) oder 2 % des weltweiten Jahresumsatzes für Einrichtungen der höchsten Kategorie, was leitenden Führungskräften einen direkten Anlass gibt, die Bereitschaft zu überprüfen. Diese Vorschriften erhöhen den Bedarf an prüfbaren Aufbewahrungs-, Wiederherstellungs- und Wiederherstellungstestprozessen, die klar genug sind, um Regulierungsbehörden und internen Prüfungsteams vorgelegt zu werden. Der Markt für verwaltete Speicher- und Backup-Dienste bietet Anbietern die Möglichkeit, vergleichbare Kontrollen über mehrere regulatorische Rahmenwerke hinweg anzuwenden, ohne Kunden zu zwingen, für jede Vorschrift separate Arbeitsabläufe zu betreiben. Verwaltete Bereitstellung ist besonders relevant für Organisationen, die keine separaten Spezialisten für jede Rechtszuständigkeit, Wiederherstellungsumgebung, Compliance-Bericht und technische Kontrolle unterhalten können.
Analyse der Hemmniswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Datensouveränität und Komplexität grenzüberschreitender Übertragungen | -0.9% | EU und Naher Osten, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Sicherheits- und Datenschutzbedenken bei mandantenfähigen Umgebungen | -0.7% | Global, am stärksten in regulierten BFSI- und Gesundheitssektoren | Mittelfristig (2–4 Jahre) |
| Cloud-Egress-Kosten und Wiederherstellungsökonomie | -0.5% | Global, am akutesten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Begrenzter Edge-Schutz für Betriebstechnologie | -0.2% | Asiatisch-pazifischer Raum, Südamerika und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Komplexität grenzüberschreitender Übertragungen
Datenlokalisierungsanforderungen können ein verwaltetes Speicherdesign über Grenzen hinweg kostspieliger und schwieriger zu betreiben machen. Der EU-Datengesetz gilt seit dem 12. September 2025 und legt Wechselanforderungen für Datenverarbeitungsdienste fest. Anbieter müssen getrennte Wiederherstellungsumgebungen mit DORA-Anforderungen und mit Schutzmaßnahmen für internationale Übertragungen gemäß der DSGVO in Einklang bringen. Diese Anforderung gewinnt auch in Indien, Saudi-Arabien und Südostasien an Bedeutung. Multi-Region-Architekturen können Vertragsentscheidungen verzögern, wenn Kunden bestimmen müssen, wo primäre und Wiederherstellungskopien gespeichert werden dürfen. Sie können auch große Anbieter begünstigen, die bereits über eine breite regionale Infrastruktur verfügen, während sie für unabhängige regionale Anbieter ein schwierigeres Bereitstellungsumfeld schaffen.
Sicherheits- und Datenschutzbedenken bei mandantenfähigen Umgebungen
Regulierte Organisationen sind weiterhin vorsichtig, wenn es darum geht, sensible Workloads in gemeinsam genutzten verwalteten Dienstumgebungen zu platzieren. Arcserve stellte fest, dass 88,7 % der befragten Organisationen 2 oder mehr Datenschutztools verwendeten. Mehrere Tools können einen Bedarf an parallelen Schutzmethoden widerspiegeln, wenn Kunden einen einzelnen Anbieter nicht für alle Workloads als ausreichend erachten. HIPAA verpflichtet betroffene Einrichtungen und Geschäftspartner, Notfallpläne zu erstellen, die Datensicherungs- und Notfallwiederherstellungsverfahren umfassen. DORA verlangt außerdem getrennte Wiederherstellungsumgebungen für Finanzunternehmen. Bis Anbieter die Mandantenisolierung durch Audits und nutzbare Compliance-Berichte nachweisen können, werden einige Kunden hybride oder gemeinsam verwaltete Modelle beibehalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Cyber-Recovery erweitert das verwaltete PortfolioBackup- und Wiederherstellungsmanagement hielt im Jahr 2026 einen Marktanteil von 24,73 % am Markt für verwaltete Speicher- und Backup-Dienste und ist damit der Kerndienst in Unternehmensspeicherverträgen. Sophos berichtete, dass 66 % der Organisationen, deren Daten verschlüsselt wurden, Backups zur Wiederherstellung nutzten. Käufer betrachten verwaltetes Backup daher als notwendige Kontinuitätsausgabe und nicht als optionalen Infrastrukturdienst. Disaster Recovery als Service unterstützt die Wiederherstellung nach einem umfassenderen Betriebsausfall. Datenarchivierung und Aufbewahrungsmanagement unterstützt langfristige Aufbewahrungs- und Abrufanforderungen. Compliance- und Sicherheitsmanagement, Kapazitätsplanung und Berichterstattung gewinnen an Relevanz, da Kunden Nachweise benötigen, dass ihre Wiederherstellungsprozesse regulatorischen Erwartungen entsprechen können.
Cyber-Recovery als Service wird bis 2032 voraussichtlich mit einem CAGR von 7,29 % wachsen. Der Dienst behandelt Ransomware- und Lieferkettenangriffe als primäres Wiederherstellungsszenario und nicht als Hardwareausfall. Er erfordert unveränderliche Tresore, Malware-Scanning vor der Wiederherstellung und mehrstufige Genehmigungsschritte. Diese Kontrollen schließen Lücken, die Standard-Backup möglicherweise nicht adressiert. Der Markt für verwaltete Speicher- und Backup-Dienste entwickelt sich hin zu Angeboten, die Backup-Betrieb mit Sicherheitsbetrieb verbinden. Diese Verlagerung ermöglicht es Anbietern, Kunden vor, während und nach einem versuchten Angriff zu unterstützen.



Nach Servicebereitstellungsmodell:
Gemeinsam verwaltete Dienste gewinnen an BedeutungVollständig verwaltete Dienste machten im Jahr 2026 46,91 % des Umsatzes aus, unterstützt durch Großunternehmen, die eine vollständige Betriebsübertragung anstreben. BFSI- und Gesundheitskunden zahlen häufig für diesen Ansatz, da sie kontinuierliche Überwachung und SLA-gestützte Wiederherstellungsfenster benötigen. Remote verwaltete Dienste unterstützen verteilte Organisationen, die kein Personal an jedem Standort benötigen. Vor-Ort verwaltete Dienste bleiben in Umgebungen relevant, in denen air-gapped Daten oder lokale Souveränität eine vertragliche Anforderung sind. IBM und Cobalt Iron lancierten im März 2026 Secure Automated Backup with Compass für IBM Cloud-Kunden.[3] Das Angebot bietet eine vollständig verwaltete Backup-als-Service-Erfahrung über mehrere Cloud-Umgebungen hinweg.
Gemeinsam verwaltete Dienste werden bis 2032 voraussichtlich mit einem CAGR von 8,34 % wachsen. IT-Teams im mittleren Marktsegment nutzen dieses Modell, um die Richtlinienkontrolle zu behalten und gleichzeitig den täglichen Betrieb auszulagern. Verbrauchsbasierte Dienste von Dell APEX und HPE GreenLake senken die Einstiegshürden für Käufer, die Skalierung ohne große Kapitalverpflichtung benötigen. Das Modell ist für Versicherer, Regionalbanken und Beratungsunternehmen relevant, die für Prüfungszwecke eine klare Rechenschaftspflicht benötigen. Gemeinsam verwaltete Bereitstellung ermöglicht es Kunden auch, internes Wissen über ihre Daten und Wiederherstellungsprioritäten zu behalten. Dieses Gleichgewicht erklärt das stärkere erwartete Wachstum innerhalb des Marktes für verwaltete Speicher- und Backup-Dienste.
Nach Speichertyp:
Backup- und Wiederherstellungsspeicher unterstützt sowohl Skalierung als auch ExpansionBackup- und Wiederherstellungsspeicher machte im Jahr 2026 27,48 % des Umsatzes aus und wird bis 2032 voraussichtlich mit einem CAGR von 7,81 % wachsen. Seine Position spiegelt den Bedarf an Wiederherstellungsspeicher in nahezu allen Unternehmenstechnologieumgebungen wider. ExaGrid lancierte im Januar 2026 eine All-Flash/SSD-Tiered-Backup-Speicherlösung mit KI-gesteuerter Retention Time-Lock und einer nicht netzwerkgebundenen gestuften Air-Gap. Dieses Produkt veranschaulicht die Nachfrage nach schnellerer Wiederherstellung neben Unveränderlichkeitskontrollen. Block-Speicher und Objekt-Speicher bedienen KI-Training- und Inferenz-Workloads. Datei-Speicher unterstützt weiterhin strukturierte Daten-Workloads in Medien, Fertigung und Biowissenschaften.
Archiv- und Kalt-Speicher entwickelt sich zu einer aktiven Datenschicht und nicht nur zu einer Bandersatzoption. Organisationen bringen Kalt-Tier-Daten wieder online, um KI-bezogene Arbeiten zu unterstützen, was den Bedarf an schnellerem Abruf erhöht. AWS führte im November 2025 eine kostengünstige Warm-Speicher-Ebene für Amazon S3-Backup-Daten ein.[4] AWS erklärte, dass die Ebene die langfristigen Speicherkosten durch automatisches Tiering um bis zu 30 % senken kann. Die automatisierte Verschiebung zwischen heißen, warmen und kalten Ebenen wird zu einem wichtigen Bestandteil der verwalteten Speicherbereitstellung. Dieser Bedarf gibt Anbietern einen Grund, Kapazitätsmanagement mit Abrufplanung und Kostenkontrolle zu kombinieren.

Nach Speicherumgebung:
Hybrid- und Multi-Cloud-Speicher wird zum WachstumsmotorCloudbasierter Speicher hielt im Jahr 2026 68,79 % des Umsatzes und spiegelt den Wechsel von lokalen Bandbibliotheken zu elastischen Cloud-Repositories wider. Die Umgebung ermöglicht es Organisationen, Kapazitäten hinzuzufügen, ohne alle Speicherhardware direkt kaufen und betreiben zu müssen. Lokaler Speicher bleibt wichtig für Verteidigungs-, Regierungs- und Finanzhandels-Workloads, die physische Isolation oder geringe Latenz benötigen. Er unterstützt auch Kunden, deren Aufbewahrungsanforderungen einschränken, wo Kopien aufbewahrt werden können. Diese Anforderungen erhalten lokale Bereitstellungen aufrecht, auch wenn Cloud-Dienste reifen. Der Markt für verwaltete Speicher- und Backup-Dienste muss daher Cloud-, lokale und verbundene Umgebungen unterstützen, anstatt Cloud-Bereitstellung als einziges Betriebsmodell zu behandeln.
Hybrid- und Multi-Cloud-Speicher wird bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen. Organisationen nutzen ihn, um das Anbieter- und Regulierungsrisiko zu reduzieren, das aus reinen Cloud-Designs resultieren kann. Arcserve stellte fest, dass 72,3 % der befragten Organisationen Änderungen an ihren Hypervisoren evaluierten oder planten. Diese Infrastrukturänderungen erfordern von Anbietern, Datenschutz- und Wiederherstellungsprozesse neu zu konfigurieren. Cohesity erhielt einen Google Cloud Partner of the Year Award 2026 für Infrastrukturmodernisierung, Notfallwiederherstellung und Backup. Seine FortKnox-Lösung unterstützt souveräne Kopien innerhalb der Google Cloud Data Boundary.
Nach Unternehmensgröße:
Kleine und mittelständische Unternehmen übernehmen verwalteten SchutzGroßunternehmen hielten im Jahr 2026 71,54 % des Umsatzes, da sie komplexe Multi-Petabyte-Umgebungen betreiben und Premium-Verwaltungsverträge aushandeln können. Ihre Beschaffungsentscheidungen spezifizieren zunehmend Wiederherstellungszeit- und Wiederherstellungspunktziele. Arcserve berichtete, dass nur 35,4 % der Organisationen ihre RPO- und RTO-Ziele bei tatsächlichen Ransomware-Wiederherstellungstests erreichten. Diese Lücke unterstützt die Nachfrage nach Anbietern, die Wiederherstellungsergebnisse validieren können, anstatt lediglich Datenkopien aufzubewahren. Großunternehmen benötigen auch Abdeckung über mehrere Geschäftsbereiche, Infrastrukturumgebungen und Rechtssysteme hinweg. Diese Anforderungen begünstigen Anbieter mit konsistenter Berichterstattung und operativer Tiefe.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 8,64 % wachsen. Ransomware-Risiken und Compliance-Verpflichtungen weiten sich über Lieferketten und Kundenanforderungen auf kleinere Organisationen aus. Sophos berichtete, dass nur 1 von 3 kleineren Organisationen einen Ransomware-Angriff stoppte, bevor er Daten verschlüsselte. Standardisierte verwaltete Backup-Stufen können diesen Käufern helfen, Schutz zu erhalten, ohne große interne Teams unterhalten zu müssen. Verbrauchsbasierte Dienste von N-able und Arcserve senken die anfängliche Betriebsschwelle. Kleine Organisationen beginnen häufig mit verwaltetem Backup und fügen weitere verwaltete Speicherfunktionen hinzu, wenn ihr Bedarf wächst.
Nach Endnutzerbranche:
Gesundheitswesen und Biowissenschaften übertreffen die BFSI-BasisBFSI hielt im Jahr 2026 31,66 % des Umsatzes, unterstützt durch strenge Kontinuitäts-, Aufbewahrungs- und Wiederherstellungsverpflichtungen. DORA verpflichtet Finanzunternehmen, Backup-Richtlinien als Teil ihres IKT-Risikomanagement-Rahmens zu erstellen und zu überprüfen. PCI-DSS-Anforderungen und die finanziellen Kosten von Wiederherstellungsfehlern erhöhen den Bedarf des Sektors an verwalteten Diensten. IT, Telekommunikation, Regierung und öffentlicher Sektor erfordern ebenfalls Kontinuitätskontrollen und die Aufbewahrung sensibler Informationen. Die Industriefertigung übernimmt verwalteten Speicher, da Betriebstechnologie und Industrie-4.0-Systeme mehr regulierte Daten erzeugen. Einzelhandel und E-Commerce nutzen cloudbasierten Schutz, da ihre verteilten Anwendungsumgebungen expandieren.
Die Gesundheits- und Biowissenschaftsbranche wird bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen. Elektronische Gesundheitsakten und KI-gestützte Diagnostik erzeugen größere Mengen an Bildgebungs- und Patientendaten. HIPAA verlangt Notfallpläne, die Datensicherungs- und Notfallwiederherstellungsverfahren umfassen. Die vorgeschlagenen HIPAA-Sicherheitsregelupdates würden Verschlüsselung und Multi-Faktor-Authentifizierung obligatorisch machen. Verwaltete Anbieter können entsprechende Konfigurations- und Überwachungsarbeiten in großem Maßstab durchführen. Die Kombination aus steigendem Datenvolumen und strengeren Schutzmaßnahmen unterstützt das erwartete Wachstum des Segments im Markt für verwaltete Speicher- und Backup-Dienste.
Geografische Analyse
Markt für verwaltete Speicher- und Backup-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 38,64 % und nimmt damit die führende Position im Markt für verwaltete Speicher- und Backup-Dienste ein. Eine ausgereifte IT-Infrastruktur in Unternehmen sowie hohe Datenvolumina je Organisation bilden die Grundlage für dieses Ausmaß. NIST-Leitlinien, SOC-2-Anforderungen und datenschutzrechtliche Vorschriften auf Bundesstaatenebene veranlassen Organisationen dazu, den Schutz und die Wiederherstellung ihrer Geschäftsdaten zu dokumentieren. Die Vereinigten Staaten machen den größten Teil der regionalen Nachfrage aus, wobei BFSI und das Gesundheitswesen bedeutende Bereiche der Ausgaben für verwaltete Speicherdienste darstellen. Kanada und Mexiko tragen durch Nachfrage aus dem Bankwesen, der Rohstoffwirtschaft und dem verarbeitenden Gewerbe bei. Die Region verfügt zudem über eine gut entwickelte Basis für co-verwaltete Dienste, da viele mittelständische Kunden über ausreichende IT-Kapazitäten verfügen, um die Governance intern zu behalten und gleichzeitig die Ausführung auszulagern.
Markt für verwaltete Speicher- und Backup-Dienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 9,91 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Marktes für verwaltete Speicher- und Backup-Dienste. Indien verbindet eine große KMU-Basis mit zunehmendem Einsatz cloudnativer Dienste sowie Anforderungen aus dem Digital Personal Data Protection Act. China wird durch nationale Cybersicherheitsanforderungen geprägt, die lokalisierte Cloud-Infrastrukturen und lokal verwaltete Datenumgebungen begünstigen. Die fortschrittliche Cloud-Infrastruktur Südkoreas unterstützt die Nachfrage in der gesamten Region, während südostasiatische KMU verwaltete Dienste einführen, da ihre Technologielandschaften zunehmend verteilter werden. Japans Informations- und Kommunikationssektor verzeichnete im Dezember 2024 ein Umsatzwachstum von 6,1 % im Jahresvergleich, getragen von der Nachfrage aus der Automobil-, Elektronik- und Finanzdienstleistungsbranche. Diese Bedingungen begünstigen Anbieter, die regionale Infrastrukturabdeckung mit lokalem Compliance-Support und praxisnahen Diensten für kleinere Kunden kombinieren können.
Markt für verwaltete Speicher- und Backup-Dienste in EMEA und Südamerika
Europa bleibt ein bedeutender Teil des Marktes für verwaltete Speicher- und Backup-Dienste, wobei Deutschland, das Vereinigte Königreich und Frankreich die größten Länderbeiträge leisten. DORA und NIS2 erhöhen die Nachfrage nach kontrollierten, getesteten und revisionssicheren Wiederherstellungspraktiken in der Region. Südamerika wächst, da brasilianische BFSI- und Regierungsorganisationen verwalteten Backup- und Kontinuitätslösungen Priorität einräumen. Der Nahe Osten ist durch Saudi-Arabien und die VAE aktiv, wo Anforderungen an die Datensouveränität und Cloud-First-Digitalisierungsprogramme der öffentlichen Hand die Nachfrage stützen. Afrika befindet sich in einem früheren Entwicklungsstadium, obwohl die Infrastrukturentwicklung in Südafrika, Nigeria und Ägypten die künftige Akzeptanz unterstützt. Anbieter, die Residenzkontrollen, lokale Wiederherstellungsoptionen und zuverlässigen Betriebssupport nachweisen können, sind besser positioniert, um den regionalen Unterschieden im Markt für verwaltete Speicher- und Backup-Dienste gerecht zu werden.
Wettbewerbslandschaft
Marktkonzentration
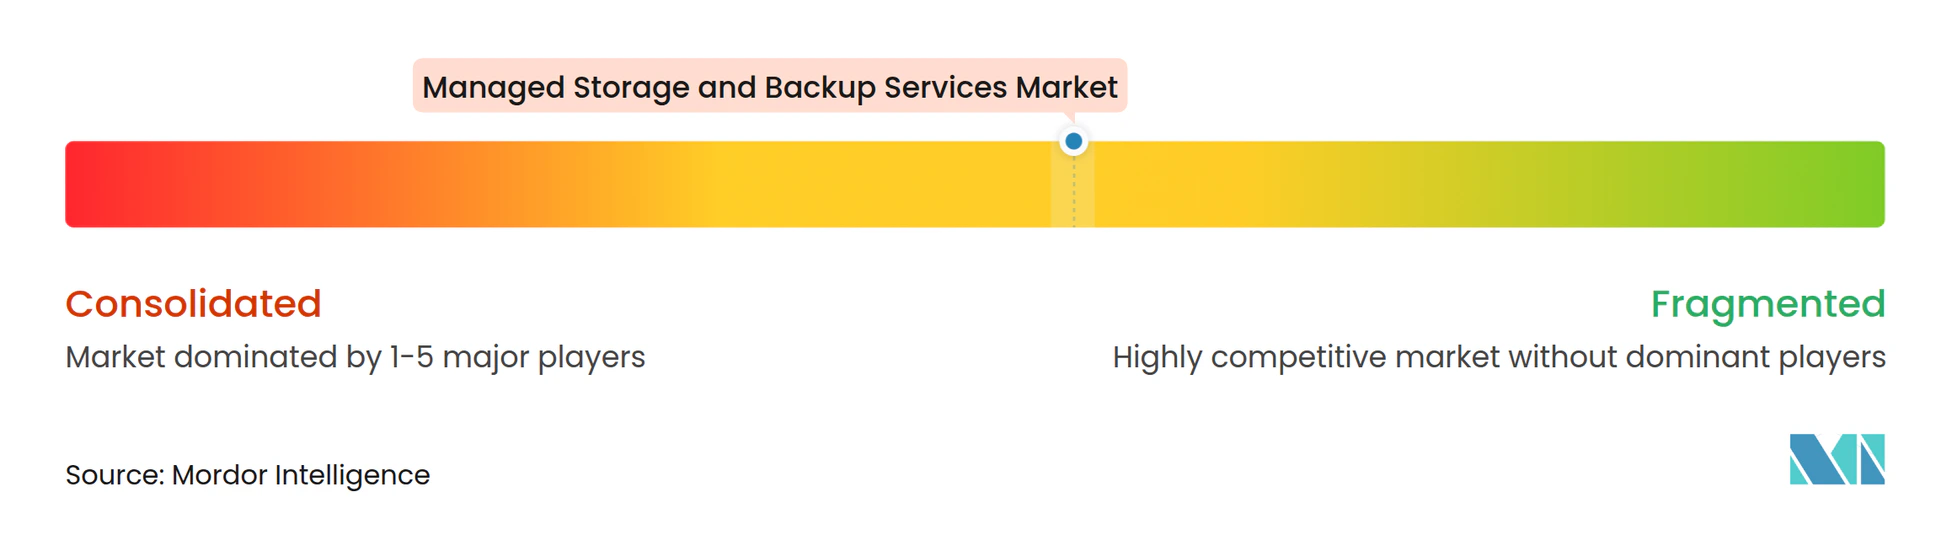
Der Markt für verwaltete Speicher- und Backup-Dienste ist mäßig fragmentiert, wobei hyperscaler-ausgerichtete Unternehmen und reine Spezialisten eine stärkere Position als eine breitere Gruppe regionaler und Nischenanbieter innehaben. Der Wettbewerb verlagert sich weg von der Kapazitätspreisgestaltung hin zu validierter Wiederherstellung, Anomalieerkennung, Identitätsresilienz und automatisierter Orchestrierung. Die Premium-Stufe umfasst die kombinierte Cohesity- und Veritas-Organisation, AWS, Microsoft und IBM. Rubrik, Druva und Arcserve konkurrieren durch Cyber-Resilienz-Funktionen und verwaltete Schutzfähigkeiten. Regionale Anbieter konkurrieren weiterhin über Preis, vertikale Expertise und Kundennähe.
Commvault gab die Übernahme von Satori Cyber Ltd. in seiner Q2-FY2026-Einreichung bekannt und fügte Fähigkeiten hinzu, die darauf abzielen, KI-bezogene Risiken in hybriden und Multi-Cloud-Umgebungen zu verwalten. Die Kombination von Cohesity und Veritas wurde im Dezember 2024 abgeschlossen und schuf ein größeres reines Speicherverwaltungsunternehmen, das die Wettbewerbslatte für kleinere Anbieter höher legte. Die Google-Cloud-Auszeichnung von Cohesity im Jahr 2026 spiegelte die Integration von Google Threat Intelligence und Private Scanning in Cohesity Data Cloud wider. IBM und Cobalt Iron fügten im März 2026 ein weiteres Beispiel hinzu, als sie Secure Automated Backup with Compass in IBM Cloud und anderen Cloud-Umgebungen einführten. Diese Schritte zeigen, wie Anbieter im Markt für verwaltete Speicher- und Backup-Dienste ihre Plattformen durch Übernahmen, Cloud-Partnerschaften und gebündelte verwaltete Angebote stärken.
Chancen bestehen im Bereich des Schutzes von Betriebstechnologie, der SaaS-Abdeckung und der souveränen Cloud-Verwaltungsbereitstellung. Arcserves Forschung weist auf anhaltende SaaS-Schutzlücken hin, einschließlich Organisationen ohne Abdeckung für SaaS-Daten. Eine Studie aus dem Jahr 2026 in Scientific Reports beschrieb ein KI-basiertes Framework zur Überprüfung der Backup-Datenintegrität, das eine Sicherheitsgenauigkeit von 98,45 % erreichte. ISO-27001- und SOC-2-Typ-II-Attestierungen bleiben bei der Beschaffung durch regulierte Kunden wichtig. Hyperscaler profitieren von nativer Cloud-Integration, während Spezialisten durch Portabilität über Clouds hinweg und tiefere Compliance-Berichterstattung konkurrieren. Das Wettbewerbsergebnis im Markt für verwaltete Speicher- und Backup-Dienste wird davon abhängen, welche Anbieter komplexe Wiederherstellungs- und Sicherheitskontrollen für Kunden einfacher zu betreiben machen können.
Marktführer für verwaltete Speicher- und Backup-Dienste
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Dell Technologies Inc.
-
Veeam Software Group GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Speicher- und Backup-Dienste Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Dell Technologies Inc.
- Veeam Software Group GmbH
- Hewlett Packard Enterprise Company
- Google LLC
- Commvault Systems, Inc.
- Veritas Technologies LLC
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Druva Inc.
- Barracuda Networks, Inc.
- NetApp, Inc.
- Oracle Corporation
- Open Text Corporation
- Arcserve LLC
- Backblaze, Inc.
- Iron Mountain Incorporated
- N-able, Inc.
- Asigra Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Speicher- und Backup-Dienste
- Oktober 2026: Microsoft Azure Backup fügte in der Vorschau Unterstützung für Vault-Backups für Azure PostgreSQL Flexible Server und Elastic Cluster hinzu und erweiterte damit den unveränderlichen Schutz auf verteilte relationale Datenbank-Workloads.
- September 2026: Microsoft Azure Backup erreichte die allgemeine Verfügbarkeit von operativem Backup für Azure Elastic SAN-Volumes und führte zeitbasierte Unveränderlichkeit für Recovery Services-Tresore ein, was die Ransomware-Wiederherstellungsgarantien für groß angelegte Block-Speicher-Umgebungen stärkt.
- März 2026: IBM und Cobalt Iron lancierten weltweit Secure Automated Backup with Compass für IBM Cloud-Kunden und lieferten eine vollständig verwaltete Backup-als-Service-Erfahrung über IBM Cloud, AWS, Microsoft Azure, Google Cloud Platform und Alibaba Cloud mit unveränderlicher Verschlüsselung und Zero-Access-Architektur. IBM und Cobalt Iron lancierten weltweit Secure Automated Backup with Compass für IBM Cloud-Kunden und lieferten eine vollständig verwaltete Backup-als-Service-Erfahrung über IBM Cloud, AWS, Microsoft Azure, Google Cloud Platform und Alibaba Cloud mit unveränderlicher Verschlüsselung und Zero-Access-Architektur.
- Januar 2026: FalconStor lancierte Habanero, ein weltweit verfügbares SaaS-Angebot für IBM Power-Umgebungen, das sicheren externen Datenschutz mit Objekt-Speicher-Ökonomie über 12 IBM Cloud-Regionen hinweg bietet.
Globaler Berichtsumfang für den Markt für verwaltete Speicher- und Backup-Dienste
Der Markt für verwaltete Speicher- und Backup-Dienste umfasst extern betriebenes Management von Unternehmensdatenspeicherinfrastruktur und Datenschutzprozessen. Anbieter übernehmen Speicherbereitstellung, Kapazitäts- und Leistungsmanagement, Backup-Planung, Replikation, Aufbewahrung, Wiederherstellungstests und Wiederherstellungsunterstützung, um Datenverfügbarkeit, Resilienz und Geschäftskontinuität sicherzustellen.
Der Marktbericht für verwaltete Speicher- und Backup-Dienste ist segmentiert nach Servicetyp (verwaltete Speicherbereitstellung und -betrieb, Backup- und Wiederherstellungsmanagement, Disaster Recovery als Service, Datenarchivierung und Aufbewahrungsmanagement, Compliance- und Sicherheitsmanagement, Kapazitätsplanung und Berichterstattung, Cyber-Recovery als Service und andere Servicetypen), Servicebereitstellungsmodell (vollständig verwaltete Dienste, gemeinsam verwaltete Dienste, remote verwaltete Dienste und vor Ort verwaltete Dienste), Speichertyp (Block-Speicher, Datei-Speicher, Objekt-Speicher, Backup- und Wiederherstellungsspeicher sowie Archiv- und Kalt-Speicher), Speicherumgebung (cloudbasierter Speicher, lokaler Speicher und Hybrid- und Multi-Cloud-Speicher), Unternehmensgröße (Großunternehmen und kleine und mittelständische Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI), Regierung und öffentliche Verwaltung, IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Energie und Versorgungsunternehmen, Fertigung und Industrie sowie andere Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete Speicherbereitstellung und -betrieb |
| Backup- und Wiederherstellungsmanagement |
| Disaster Recovery als Service |
| Datenarchivierung und Aufbewahrungsmanagement |
| Compliance- und Sicherheitsmanagement |
| Kapazitätsplanung und Berichterstattung |
| Cyber-Recovery als Service |
| Andere Servicetypen |
| Vollständig verwaltete Dienste |
| Gemeinsam verwaltete Dienste |
| Remote verwaltete Dienste |
| Vor Ort verwaltete Dienste |
| Block-Speicher |
| Datei-Speicher |
| Objekt-Speicher |
| Backup- und Wiederherstellungsspeicher |
| Archiv- und Kalt-Speicher |
| Cloudbasierter Speicher |
| Lokaler Speicher |
| Hybrid- und Multi-Cloud-Speicher |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Industriefertigung |
| Einzelhandel und E-Commerce |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Verwaltete Speicherbereitstellung und -betrieb | |
| Backup- und Wiederherstellungsmanagement | ||
| Disaster Recovery als Service | ||
| Datenarchivierung und Aufbewahrungsmanagement | ||
| Compliance- und Sicherheitsmanagement | ||
| Kapazitätsplanung und Berichterstattung | ||
| Cyber-Recovery als Service | ||
| Andere Servicetypen | ||
| Nach Servicebereitstellungsmodell | Vollständig verwaltete Dienste | |
| Gemeinsam verwaltete Dienste | ||
| Remote verwaltete Dienste | ||
| Vor Ort verwaltete Dienste | ||
| Nach Speichertyp | Block-Speicher | |
| Datei-Speicher | ||
| Objekt-Speicher | ||
| Backup- und Wiederherstellungsspeicher | ||
| Archiv- und Kalt-Speicher | ||
| Nach Speicherumgebung | Cloudbasierter Speicher | |
| Lokaler Speicher | ||
| Hybrid- und Multi-Cloud-Speicher | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Industriefertigung | ||
| Einzelhandel und E-Commerce | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Speicher- und Backup-Dienste?
Die Marktgröße für verwaltete Speicher- und Backup-Dienste wird voraussichtlich von 15,23 Milliarden USD im Jahr 2026 auf 17,46 Milliarden USD im Jahr 2027 steigen und bis 2032 23,84 Milliarden USD erreichen, mit einem CAGR von 6,43 % über den Zeitraum 2027–2032.
Was treibt die Nachfrage nach verwalteten Speicherdiensten an?
KI-bezogenes Datenwachstum, Ransomware-Wiederherstellungsbedarf, SaaS-Schutzlücken und stärkere Wiederherstellungs- und Residenzanforderungen unterstützen die Nachfrage.
Welcher Servicetyp hat den größten Umsatzanteil?
Backup- und Wiederherstellungsmanagement hielt im Jahr 2026 24,73 % des Umsatzes und ist damit der größte Servicetyp.
Welches Servicebereitstellungsmodell wird voraussichtlich am schnellsten wachsen?
Gemeinsam verwaltete Dienste werden bis 2032 voraussichtlich mit einem CAGR von 8,34 % wachsen, da Kunden die Richtlinienkontrolle behalten und gleichzeitig den Betrieb auslagern.
Welcher Endnutzersektor wird voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen, unterstützt durch elektronische Gesundheitsakten und diagnostische Datenanforderungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 9,91 % wachsen, unterstützt durch Indien, Südkorea und die Einführung unter südostasiatischen KMU.